
Marktgröße und Marktanteil für umweltschützende technische Textilien im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
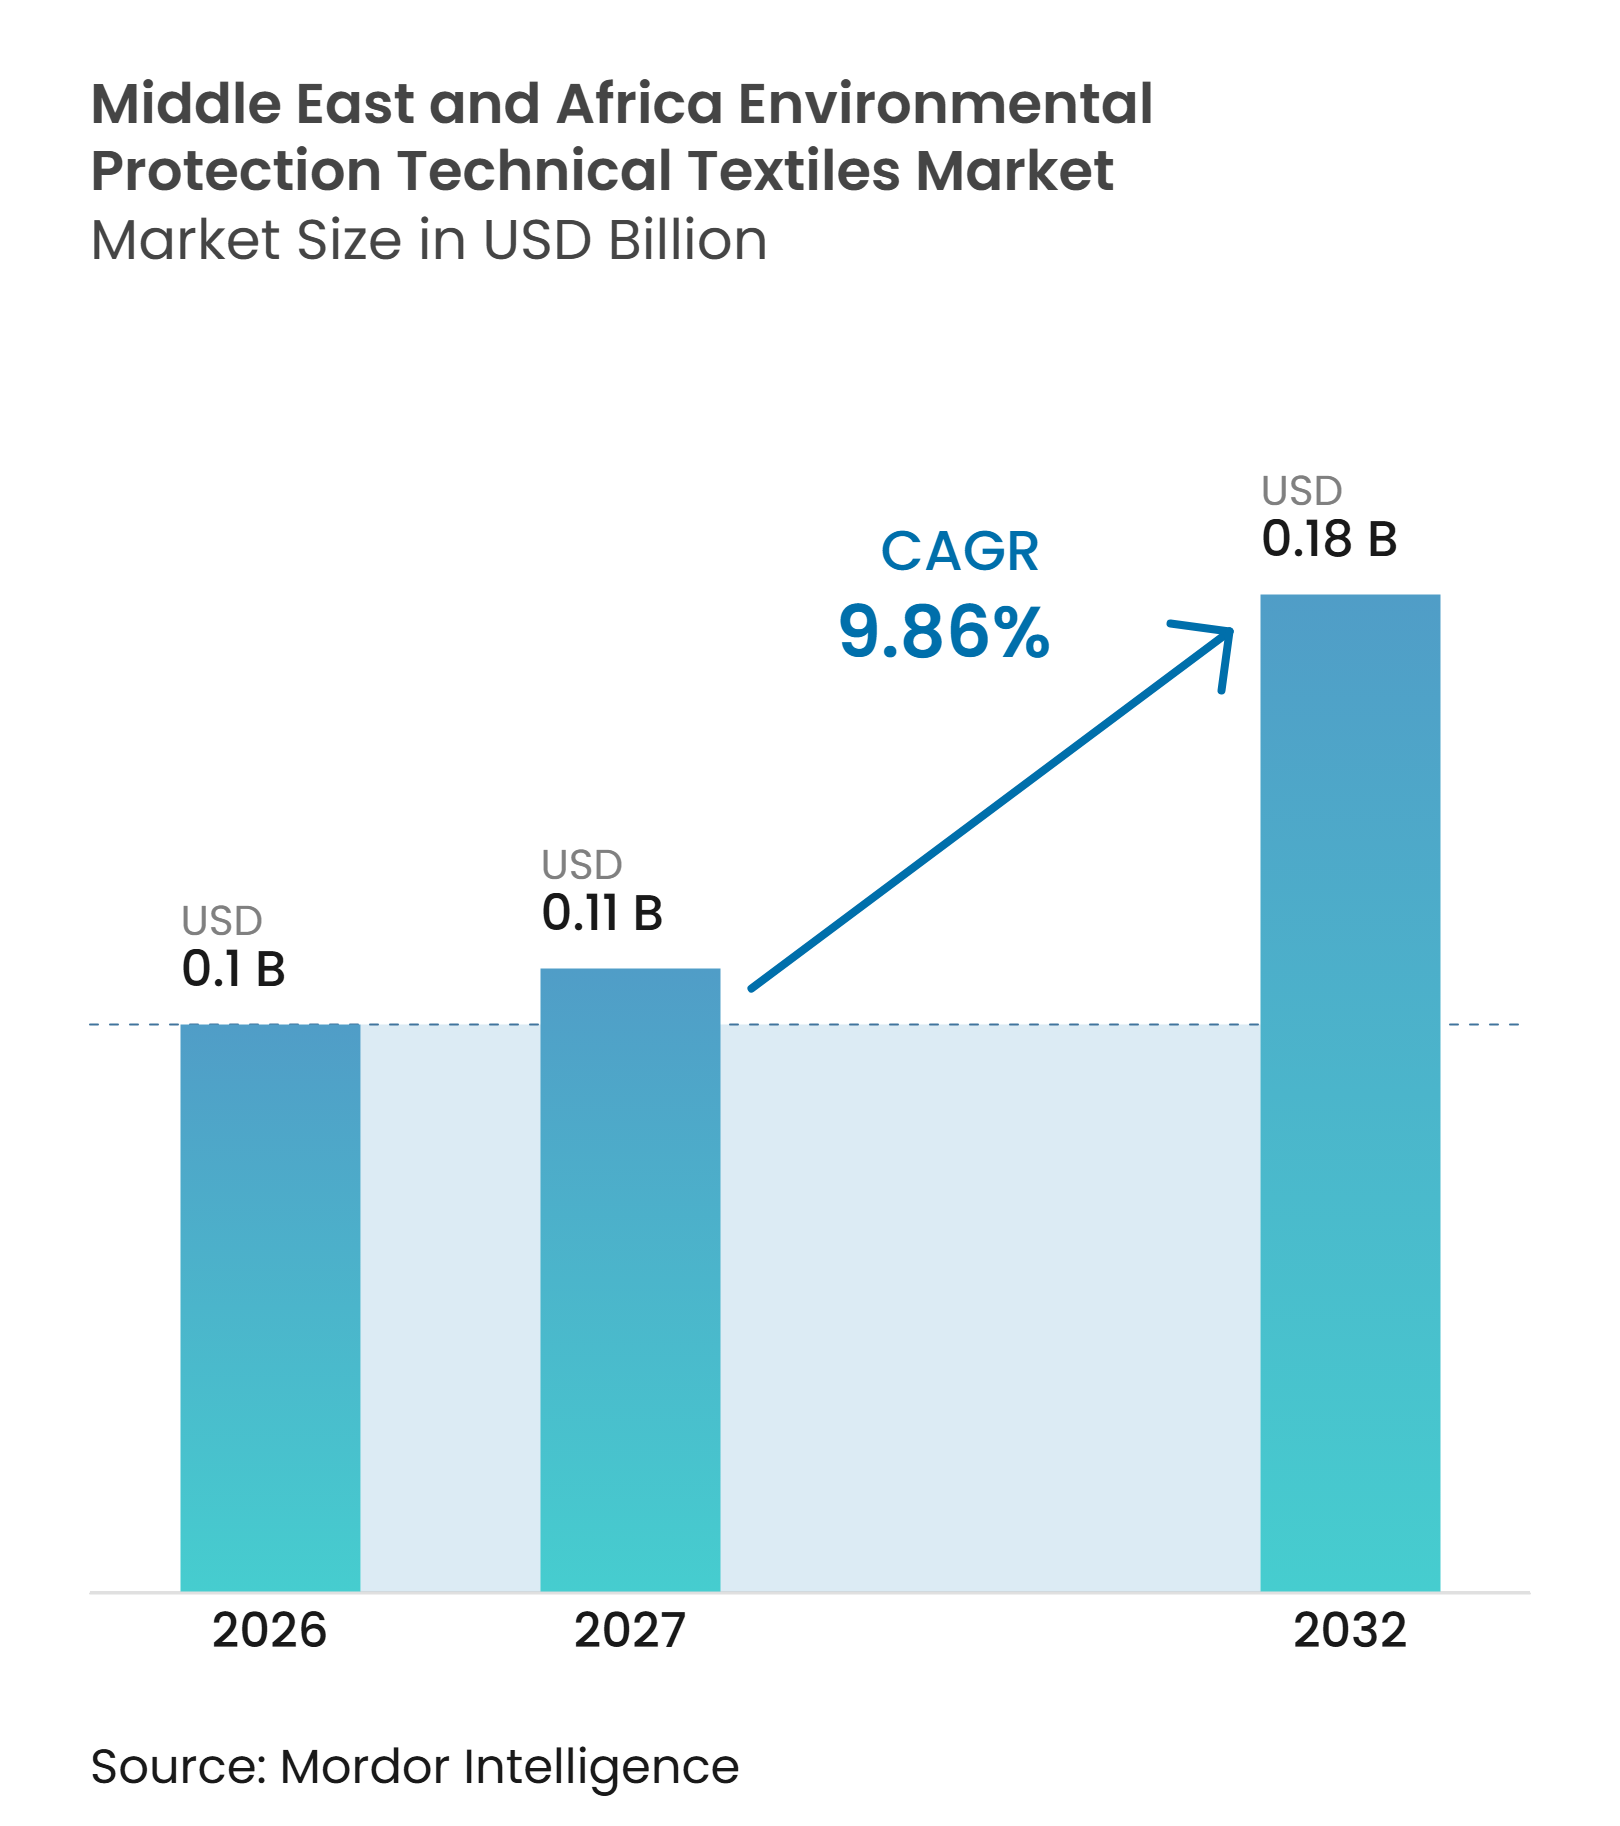
| Marktgröße im Basisjahr (2026) | 0.1 Milliarden US-Dollar |
| Marktgröße (2027) | 0.11 Milliarden US-Dollar |
| Marktgröße (2032) | 0.18 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.86 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für umweltschützende technische Textilien im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für umweltschützende technische Textilien im Nahen Osten und Afrika wird für 2026 auf 0,1 Milliarden USD, für 2027 auf 0,11 Milliarden USD geschätzt und soll bis 2032 einen Wert von 0,18 Milliarden USD erreichen, mit einem CAGR von 9,86 % von 2027 bis 2032.
Das Wachstum wird durch strengere industrielle Emissionsanforderungen, Investitionen in Wasser und Abwasser sowie Kapazitätserweiterungen in der Schwerindustrie in den GCC-Ländern, Ägypten und Südafrika unterstützt. Die Beschaffung wird häufig bei der Planung von Neubauprojekten festgelegt und nicht erst nach der Fertigstellung hinzugefügt, was die Nachfrage nach Textilien mit langlebigen Behandlungs-, Industrie- und Eindämmungsanlagen verbinden kann. Der Markt für umweltschützende technische Textilien im Nahen Osten und Afrika sieht sich mit klaren Einschränkungen durch öffentliche Finanzierungsengpässe, hohe Ausrüstungskosten, Importabhängigkeit bei fortschrittlichen Vorleistungen und ungleichmäßige technische Servicekapazitäten konfrontiert.
Wichtigste Erkenntnisse des Berichts
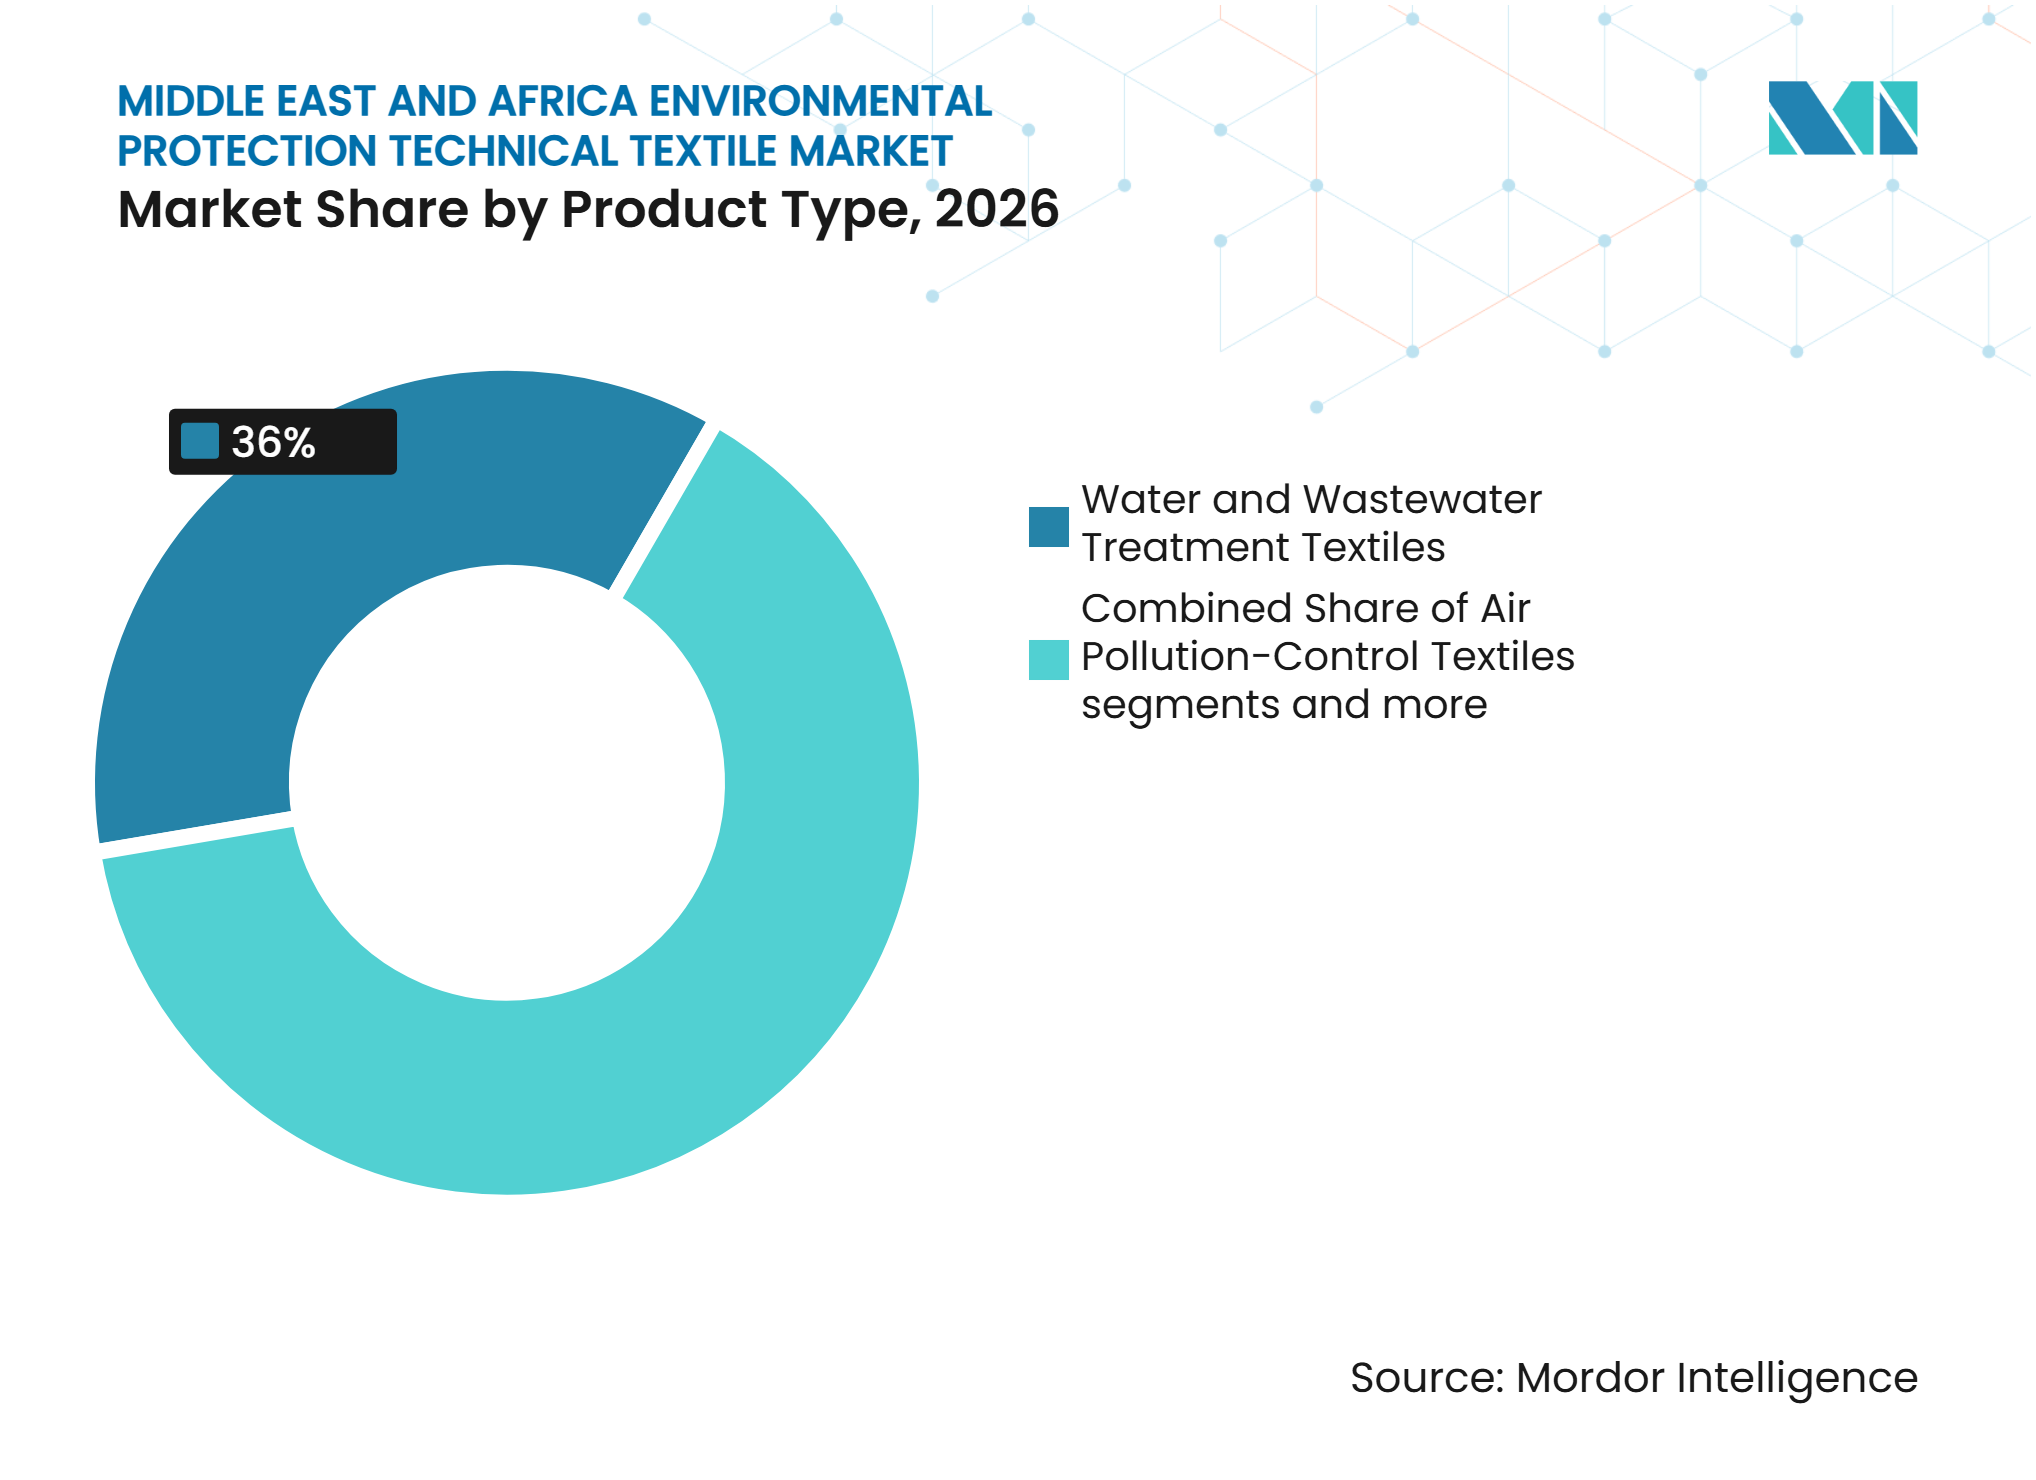
- Nach Produkttyp hielten Textilien zur Wasser- und Abwasserbehandlung im Jahr 2026 einen Marktanteil von 36 % am Markt für umweltschützende technische Textilien im Nahen Osten und Afrika und sollen bis 2032 mit einem CAGR von 11,2 % wachsen.
- Nach Materialtyp hielt Polypropylen im Jahr 2026 einen Anteil von 28 % an der Marktgröße für umweltschützende technische Textilien im Nahen Osten und Afrika, während hochleistungsfähige Synthesefasern bis 2032 voraussichtlich mit einem CAGR von 11 % wachsen werden.
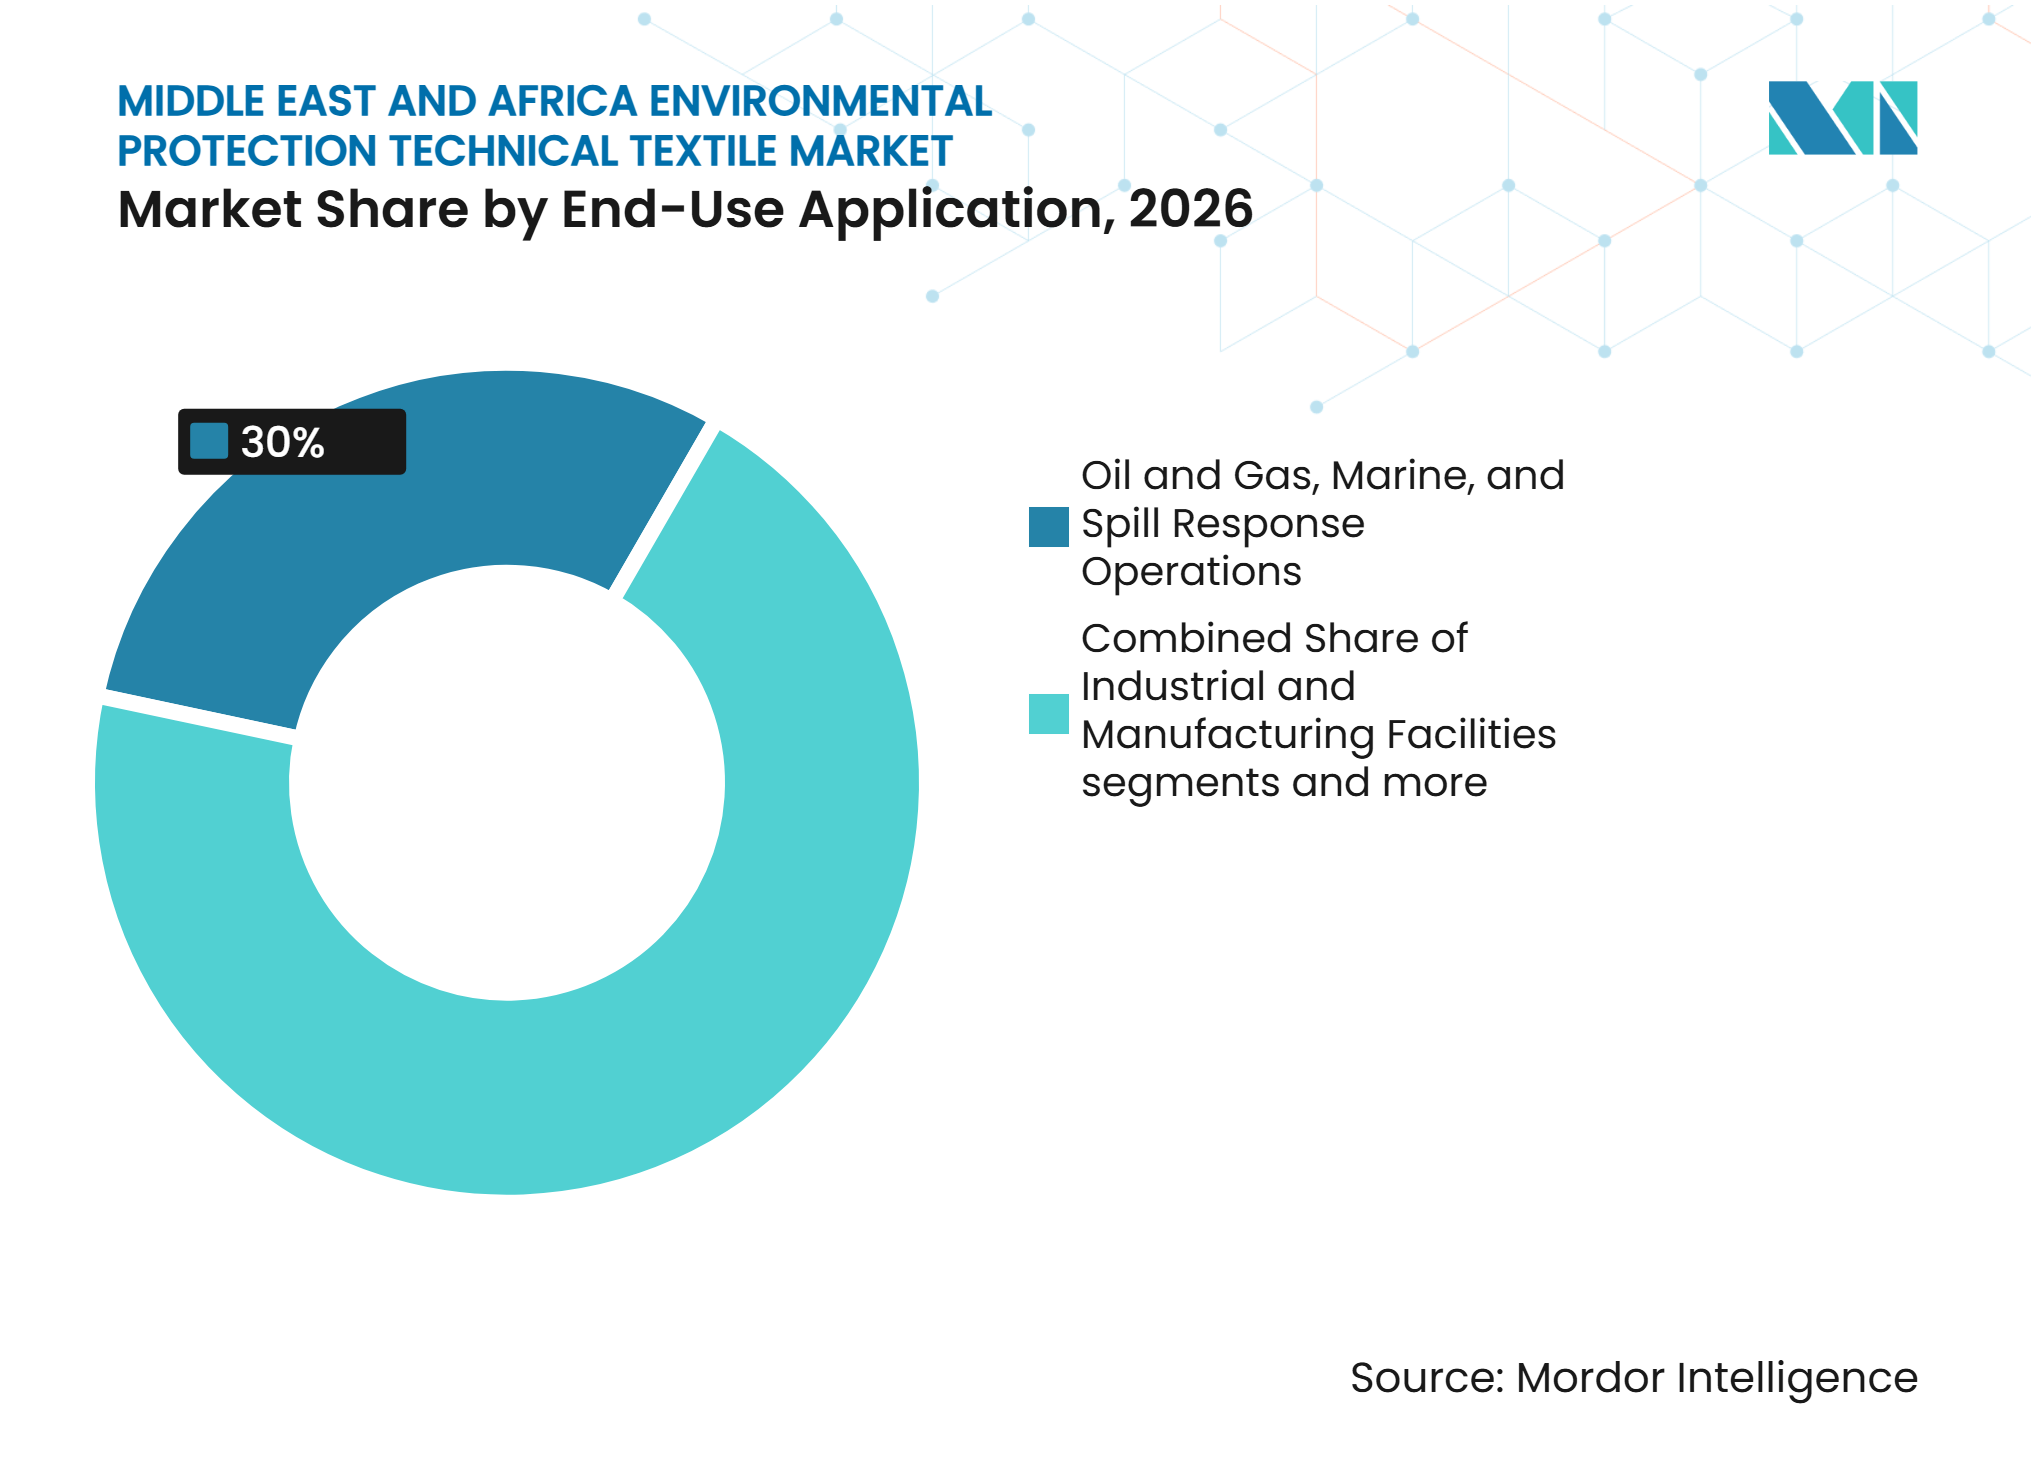
- Nach Endverwendungsanwendung hielten Öl- und Gas-, Marine- und Ölwehreinsatzbetriebe im Jahr 2026 einen Marktanteil von 30 %, während kommunale Wasser- und Abwasserversorgungsunternehmen bis 2032 voraussichtlich mit einem CAGR von 11,5 % wachsen werden.
- Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen Marktanteil von 32 %, während Ägypten bis 2032 voraussichtlich mit einem CAGR von 11,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrielle Emissionskontrollanforderungen | +3.5% | Saudi-Arabien, VAE, Südafrika, Katar, Kuwait | Mittelfristig (2–4 Jahre) |
| Wasserknappheit und Investitionen in die Abwasserwiederverwendung | +2.8% | GCC-Kernländer, Ägypten, Nordafrika | Langfristig (≥ 4 Jahre) |
| Golfregion-Megaprojekte und Entwicklung der Umweltinfrastruktur | +1.5% | Saudi-Arabien, VAE, Katar | Mittelfristig (2–4 Jahre) |
| Ausbau der Kapazitäten in Bergbau, Zement, Petrochemie und Fertigung | +1% | Südafrika, Saudi-Arabien, VAE | Mittelfristig (2–4 Jahre) |
| Lokale Fertigung und Programme zur Importsubstitution | +0.5% | Saudi-Arabien, VAE | Langfristig (≥ 4 Jahre) |
| Klimaresistente Küsten- und Hochwasserschutzinfrastruktur | +0.3% | Ägypten, Oman, VAE | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrielle Emissionskontrollanforderungen
Industrielle Emissionsvorschriften machen Filtrationsnachrüstungen in wichtigen Märkten des Nahen Ostens und Afrikas zu einer Compliance-Anforderung und nicht zu einem diskretionären Ausgabenposten, der aufgeschoben werden kann, wenn Projektbudgets knapper werden. Abu Dhabis Rahmen für Messung, Berichterstattung und Verifizierung von 2026 gilt für Anlagen, die 25.000 Tonnen CO2e oder mehr emittieren. Der Rahmen umfasst Petrochemie, Zement, Stahl und Aluminium und erfordert ab September 2026 eine Drittparteiverifikation. Diese Anforderungen erhöhen die Nachfrage nach Schlauchfiltersystemen, PTFE-Membranfilterbeuteln und Hochtemperatur-Rauchgasfiltrationsstoffen, die zur Einhaltung dokumentierter Grenzwerte ausgelegt sind. Saudi-Arabien aktualisiert auch stationäre Quellstandards für Industriesektoren, während Südafrikas nationale Staubkontrollvorschriften die Staubmanagementanforderungen auf Bergbaubetriebe und andere kontrollierte Emittenten ausweiten.[1] Betreiber, die von herkömmlichen Beuteln auf PTFE-Oberflächenfiltrationslaminaten umrüsten, können Produktspezifikationen anheben, Compliance-Margen verbessern und einen höherwertigen Verkaufsmix im Markt für umweltschützende technische Textilien im Nahen Osten und Afrika unterstützen.
Wasserknappheit und Investitionen in die Abwasserwiederverwendung
Wasserknappheit schafft einen langfristigen Bedarf an Entsalzungs-, Aufbereitungs- und Wiederverwendungsinfrastruktur in den GCC-Ländern und Nordafrika. GCC-Länder produzieren 120 Kubikmeter natürliches Süßwasser pro Person und Jahr, bei einem Verbrauch von 800 Kubikmetern. Die GCC-Länder produzierten im Jahr 2025 8,5 Milliarden Kubikmeter entsalztes Wasser, während die Regierungen 100 Milliarden USD für den Ausbau der Entsalzungskapazität um 37 % in den folgenden 5 Jahren bereitstellten. Membranvorfiltrationsnadelvliese und Schlammentwässerungstextilien werden in Entsalzungs- und Wiederverwendungsprojekten eingesetzt, was neue Kapazitäten zu einem direkten Beschaffungstreiber macht. Ägyptens Wasser- und Sanitärprogramm schloss im Haushaltsjahr 2025/2026 65 Aufbereitungsstationen mit einer kombinierten Tageskapazität von 6,3 Millionen Kubikmetern ab.[2] Die Behandlungslücke bleibt erheblich, da der Nahe Osten und Nordafrika jährlich 21,5 Milliarden Kubikmeter kommunales Abwasser erzeugen und mehr als 50 % unbehandelt bleiben.
Golfregion-Megaprojekte und Entwicklung der Umweltinfrastruktur
Großprojekte in Saudi-Arabien verbinden Industriebau, Wasserinvestitionen und Umweltinfrastruktur in einem einzigen Beschaffungsumfeld. NEOMs Industriestadt Oxagon umfasst eine 8,5 Milliarden USD teure Grünwasserstoffanlage, die von ACWA Power, Air Products und NEOM entwickelt wurde. Es wird erwartet, dass das Projekt Filtrationssysteme für Produktions- und Abfallmanagementbetriebe benötigt, während die Inbetriebnahme bis 2027 voranschreitet. Die Nationale Wassergesellschaft weihte 122 Wasser- und Sanitärprojekte in der Ostregion Saudi-Arabiens ein, darunter Aufbereitungsanlagen, die für die Verarbeitung von 200.000 Kubikmetern pro Tag ausgelegt sind. Saudi-Arabien hat auch die Fertigung von Wassertechnologie ausgebaut, einschließlich der Dammam-Anlage von Toray Membrane Middle East. Die Anlage hat eine Jahreskapazität von 300.000 Umkehrosmosemembranen, was die Membranproduktion näher an Wasseraufbereitungsprojekte bringt.[3]
Ausbau der Kapazitäten in Bergbau, Zement, Petrochemie und Fertigung
Die Expansion der Schwerindustrie schafft eine stetige Nachfragequelle für Umweltfiltrationsprodukte, die über die Bauphase eines einzelnen Infrastrukturprojekts hinaus anhalten kann. Im November 2025 vergab Ta'ziz einen EPC-Vertrag für eine PVC-Anlage in Ruwais mit einer Jahreskapazität von 1,9 Millionen Tonnen. Die Anlage benötigt Filtrationssysteme für die Emissionskontrolle, Abwasserbehandlung und Auslaufbegrenzung über ihre gesamte Betriebsdauer. Südafrikanische Bergbaubetreiber müssen die Anforderungen zur Partikelkontrolle gemäß dem National Water Act und den Staubkontrollvorschriften von 2026 erfüllen. Zement-, Energie-, Bergbau- und Petrochemieprojekte erfordern auch Medien, die erhöhte Temperaturen, chemische Einwirkungen und anhaltende Partikelbelastungen im Markt für umweltschützende technische Textilien im Nahen Osten und Afrika bewältigen können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Betriebskosten fortschrittlicher Filtrationssysteme | -2% | Ägypten, übriges Afrika, einkommensschwächere GCC-Länder | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch konventionelle Zuschlagstoffe und Nicht-Textilmaterialien | -1.2% | Global, mit frühen Auswirkungen im einkommensschwächeren Afrika | Mittelfristig (2–4 Jahre) |
| Importabhängigkeit bei fortschrittlichen Fasern, Membranen und Maschinen | -0.8% | Saudi-Arabien, VAE, Ägypten, Südafrika | Mittelfristig (2–4 Jahre) |
| Begrenzte Anwendungstechnik und technische Servicekapazität außerhalb großer Industriecluster | -0.4% | Übriges Afrika, Irak, Oman | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Betriebskosten fortschrittlicher Filtrationssysteme
Hohe Anfangs- und Betriebskosten schränken die Einführung fortschrittlicher Filtrationstextilien außerhalb der einkommensstarken GCC-Märkte ein. PTFE-Membranbeutel, elektrogesponnene Nanofasermedien und Hochtemperatur-PPS-Stoffe können 4- bis 8-mal mehr kosten als Standard-Polyesterprodukte. Kommunale Projekte in Ägypten und im subsaharischen Afrika sind häufig auf Entwicklungsfinanzierungsprogramme angewiesen, die die kostengünstigste konforme Lösung bevorzugen, auch wenn ein leistungsfähigeres System eine bessere Nutzungsdauer bietet. Staubige Wüstenbedingungen können die Austauschzyklen für Schlauchfilter verkürzen und die Gesamtbetriebskosten über Annahmen hinaus erhöhen, die auf gemäßigten Betriebsumgebungen basieren. Käufer mit begrenzten Budgets können einfache nadelgestanzte Polyesterbeutel und reaktive Austauschpraktiken anstelle geplanter Premium-Ersetzungen wählen. Die Importabhängigkeit bei fortschrittlichen Fasern, Membranen, Maschinen und spezialisierter Anwendungstechnik verstärkt diese Kostenbarriere außerhalb großer Industriecluster im Markt für umweltschützende technische Textilien im Nahen Osten und Afrika.
Wettbewerb durch konventionelle Zuschlagstoffe und Nicht-Textilmaterialien
Nicht-Textilmaterialien und konventionelle Baumethoden konkurrieren mit umweltschützenden technischen Textilien in ausgewählten Anwendungen. Granulierte Aktivkohle und keramische Filtrationsmedien dienen als Alternativen in bestimmten Wasser- und Abwasserbehandlungsprozessen. Gleichzeitig konkurrieren Kiesdrainageschichten und Betoneinschlussbauwerke in spezifischen Tiefbau- und Regenwassermanagementanwendungen. Auftragnehmer bevorzugen konventionelle Kiesdrainagesysteme und Betonbauwerke, wo etablierte Ingenieurspezifikationen, Materialverfügbarkeit und Beschaffungspraktiken die Projektauswahl beeinflussen. Im Küstenschutz konkurrieren auch kostengünstigere naturbasierte Lösungen mit technischen textilbasierten Systemen. Ägypten hat beispielsweise Dünen und geflochtene Schilfzäune für den Schutz vor Küstenerosion im Nildelta eingesetzt und damit die Nutzung lokal beschaffter Alternativen zu konventionellen harten Küstenschutzmaßnahmen demonstriert. Diese Alternativen können die Einführung von Textilien in preissensiblen Projekten einschränken, insbesondere dort, wo konventionelle Materialien oder naturbasierte Lösungen die erforderliche technische Leistung erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Wasseraufbereitung führt, Regenwasser bereit zur BeschleunigungTextilien zur Wasser- und Abwasserbehandlung hielten im Jahr 2026 einen Anteil von 36 % an der Marktgröße für umweltschützende technische Textilien im Nahen Osten und Afrika und sollen bis 2032 mit einem CAGR von 11,2 % wachsen. Die Kategorie wird durch eine große Wasserinfrastrukturlücke unterstützt, die kommunale Versorgungsunternehmen auf Aufbereitungs-, Entsalzungs-, Wiederverwendungs- und Schlammmanagementkapazitäten fokussiert hält. Membranbioreaktortraggewebe und Abwasserschlammentwässerungstextilien entwickeln sich mit Versorgungsunternehmensnachrüstungen in Ägypten, Saudi-Arabien und den Vereinigten Arabischen Emiraten weiter. Toray Membrane Middle East eröffnete 2025 eine Dammam-Anlage mit einer Jahreskapazität von 300.000 Umkehrosmosemembranen.
Textilien zur Luftverschmutzungskontrolle bleiben eine wichtige Beschaffungskategorie für Zement-, Petrochemie- und Energieanlagen, die unter strengeren Genehmigungen betrieben werden. Partikelkontrollmedien führen diese Kategorie an, während katalytische und multifunktionale Textilien eingesetzt werden, wenn Betreiber DeNOx- und Säuregasbehandlungen zu bestehenden Rauchgassystemen hinzufügen. Textilien zur Kontrolle von Öl- und Chemikalienaustritten bleiben in der Kohlenwasserstofflogistik im Persischen Golf notwendig, wo Absorptionsmittel, Filter und Ölsperren wiederkehrende Betriebseinkäufe sind. Textilien zur Kontrolle von Regenwasser- und Oberflächenabflussverunreinigungen gewinnen an Bedeutung, da GCC-Smart-City-Projekte Einlauffiltrationen in städtische Entwässerungspläne integrieren. Zusammen erweitern diese Anwendungen die Nachfrage nach technischen Textilien von konventionellen Aufbereitungsanlagen auf Industriestandorte, Marinebetriebe und kommunale Infrastruktur.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Materialtyp:
Polypropylen führt, Hochleistungsfasern beschleunigen am stärkstenPolypropylen hielt im Jahr 2026 einen Anteil von 28 % an der Marktgröße für umweltschützende technische Textilien im Nahen Osten und Afrika. Das Material verbindet chemische Beständigkeit und Kostenwettbewerbsfähigkeit mit Kompatibilität mit der etablierten Spunbond- und Nadelstanzfertigungsbasis der Region. Alujain Corporation und Beaulieu International Group unterzeichneten im März 2026 ein Memorandum of Understanding für ein saudi-arabisches Gemeinschaftsunternehmen zur Herstellung von Polypropylenfasern und Vliesstoffen in Yanbu. Das geplante Gemeinschaftsunternehmen soll die Versorgung für Geotextil- und Umweltanwendungen lokalisieren. Polyester bleibt wichtig in Filterbeuteln und Geotextilien, wo die Formstabilität unter anhaltender mechanischer Belastung wichtig ist, während Polyamid die Flüssigkeitsfiltration unterstützt und Polyolefine kostensensiblen Entwässerungs- und Eindämmungsanwendungen dienen.
Hochleistungsfähige Synthesefasern sollen bis 2032 innerhalb der Branche für umweltschützende technische Textilien im Nahen Osten und Afrika mit einem CAGR von 11 % wachsen. Die Gruppe umfasst Polyphenylensulfid, Aramid und andere Materialien, die für anspruchsvolle industrielle Bedingungen spezifiziert sind. Zement- und Petrochemieanlagen erzeugen Rauchgastemperaturen, denen Standard-Polyesterfilterbeutel nicht standhalten können, was eine technische Anforderung für PPS- und Aramidqualitäten schafft. DuPonts angekündigte Absicht, sein Aramidgeschäft im Jahr 2025 zu veräußern, schafft Lieferkettenungewissheit für Käufer, die auf Nomex-Qualitätsfiltrationsstoffe angewiesen sind. Fluorpolymer-Textilmedien und Glas- und anorganische Fasern nehmen engere Rollen bei der PTFE-Laminierung und Hochtemperaturfiltration ein, aber diese Rollen werden wichtiger, wenn Betreiber Prozesskontrollen aufrüsten.
Nach Endverwendungsanwendung:
Öl und Gas verankert das Volumen, kommunale Versorgungsunternehmen treiben das WachstumÖl- und Gas-, Marine- und Ölwehreinsatzbetriebe hielten im Jahr 2026 einen Marktanteil von 30 %. Das Segment spiegelt die hohe Konzentration von Kohlenwasserstoffproduktion, -transport und Offshore-Aktivitäten im Persischen Golf wider. Betreiber verwenden Ölwehrabsorptionsmittel, Fassdeckelfilter und Eindämmungssperren, um routinemäßige Handhabungsrisiken und Notfallanforderungen zu bewältigen. Ölwehrtextilkits sind auf Offshore-Plattformen und Meeresschiffen in GCC-Hoheitsgewässern als Pflichtbestand vorgeschrieben, was eine wiederkehrende Nachfrage schafft, die weniger von kurzfristigen Projektzyklen abhängig ist. Industrie- und Fertigungsanlagen sind die nächste wichtige Endverwendungsgruppe, unterstützt durch Chemikalien, Petrochemikalien, Metalle, Bergbau, Zement und neue Industriezonenentwicklung.
Kommunale Wasser- und Abwasserversorgungsunternehmen sollen bis 2032 mit einem CAGR von 11,5 % wachsen. Staatliche Kapitalprogramme und Entwicklungsfinanzierungsunterstützung erweitern die Aufbereitungskapazität in Ländern mit großen Versorgungslücken. Ägyptens Al-Jebel Al-Asfar Phase-3-Erweiterung fügt 1 Million Kubikmeter pro Tag Kapazität unter der Finanzierung der Afrikanischen Entwicklungsbank hinzu. Umweltsanierung und Notfallreaktionsdienste entstehen auch, da südafrikanische Bergbaubetreiber saure Grubenentwässerung und Tailings-Managementanforderungen angehen. Die Mischung aus kommunalen, industriellen, Energie-, Recycling- und städtischen Entwässerungsanwendungen gibt dem Markt für umweltschützende technische Textilien im Nahen Osten und Afrika mehrere Nachfragekanäle.

Geografische Analyse
Saudi-Arabien: Regionaler Nachfrageanker
Saudi-Arabien hielt im Jahr 2026 einen Anteil von 32 % an der Marktgröße für umweltschützende technische Textilien im Nahen Osten und Afrika. Gigaprojektbau, Entsalzungswachstum und industrielle Diversifizierung im Rahmen von Vision 2030 unterstützen die Nachfrage in Versorgungs- und Industrieanwendungen. Die Nationale Wassergesellschaft weihte 122 Wasser- und Sanitärprojekte in der Ostregion ein, mit einer Aufbereitungskapazität von 200.000 Kubikmetern pro Tag und Reservoirnetzwerken von mehr als 1,5 Millionen Kubikmetern. IKTVA und das Nationale Programm für Industrieentwicklung und Logistik bevorzugen inländische oder genehmigte regionale Lieferanten bei Großprojekten. Torays Dammam-Anlage integriert Membranfertigung und -montage und veranschaulicht den Schritt des Landes hin zur lokalen Versorgung mit kritischen Wasserfiltrationswerkstoffen.
Ägypten: Am schnellsten wachsender Ländermarkt
Ägypten soll bis 2032 mit einem CAGR von 11,8 % wachsen. Küstenschutz- und Abwasserinvestitionen treiben die Beschaffung voran, da Wasserstress und Stadtwachstum die Nachfrage nach dauerhaften Aufbereitungs- und Eindämmungssystemen erhöhen. Das vom UNDP unterstützte Klimawandelanpassungsprojekt für die Nordküste und das Nildelta schloss bis 2025 69 Kilometer Küstenschutzarbeiten in 5 Gouvernoraten ab. Die Regierung verpflichtete sich, 75 Kilometer dieser Systeme 40 Jahre lang zu betreiben und zu warten. Ägypten schloss im Haushaltsjahr 2025/2026 auch 65 Wasseraufbereitungsstationen mit einer kombinierten Tageskapazität von 6,3 Millionen Kubikmetern ab.
Übriger Naher Osten und Afrika: Industrie- und compliance-getriebene Nachfrage
Katar, Kuwait und die VAE generieren Nachfrage durch Industrie- und Versorgungsbeschaffung, wobei Katar bis 2030 eine Reduzierung der Grundwasserentnahme um 70 % anstrebt. Kuwait vergab das Doha-SWRO-Phase-II-Projekt im April 2026 an das Gemeinschaftsunternehmen von VA Tech Wabag und HEISCO, wobei der Vertrag am 25. August 2026 unterzeichnet wurde. Der überarbeitete Vertragswert beträgt ungefähr 372 Millionen USD und umfasst eine 60-MIGD-Entsalzungsanlage, mit 36 Monaten für den Bau, gefolgt von fünf Jahren Betrieb und Wartung. Oman, Irak und Bahrain sind kleinere, aber wachsende Märkte, und Omans Vision-2040-Ziel, Abwasser auf Wiederverwendungsstandards zu behandeln, kann die Nachfrage nach Filtrationsmedien aufrechterhalten. Afrikas jährliche Finanzierungslücke für Wasserinfrastruktur von 30 Milliarden USD prägt weiterhin die Projektzeitpläne in der weiteren Region.
Wettbewerbslandschaft
Marktkonzentration
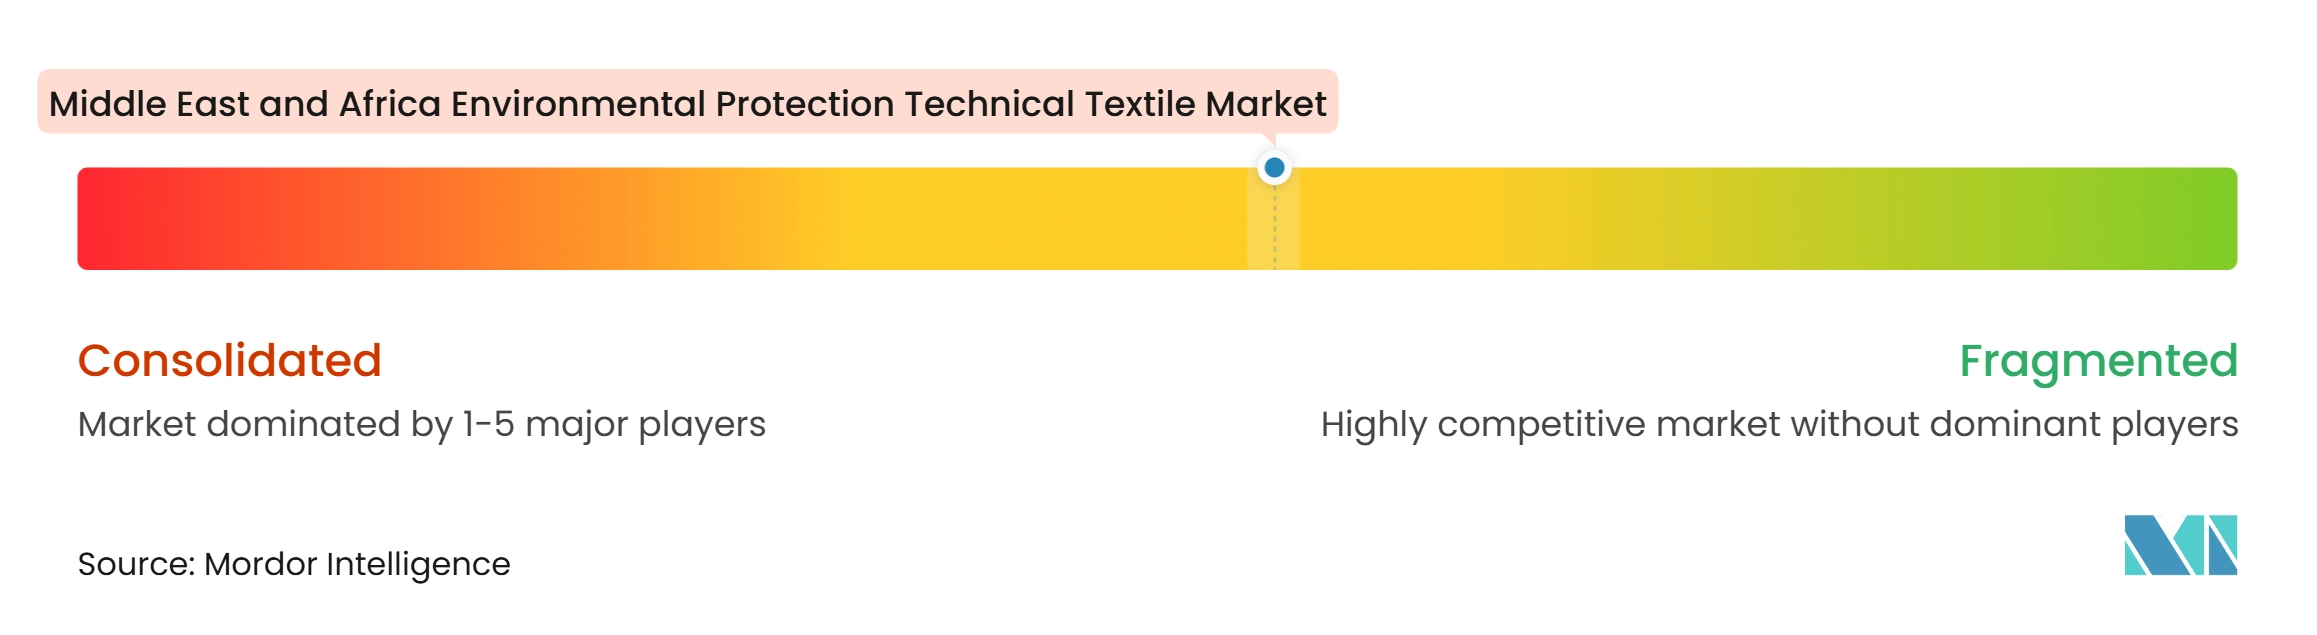
Der Markt für umweltschützende technische Textilien im Nahen Osten und Afrika weist ein mittleres Maß an Marktkonzentration auf. Mattex Group, ALYAF Industrial Company, Kaytech Engineered Fabrics und Fibertex Nonwovens konkurrieren über Kosten, Liefergeschwindigkeit, lokales Projektwissen und Nähe zu wichtigen Beschaffungszentren. Freudenberg Performance Materials, Donaldson Company und Camfil AB bedienen höherspezifizierte Anwendungen mit proprietären Fasertechnologien und Typgenehmigungsdokumentation. PPS-Filterbeutel, elektrogesponnene Nanofaserverbundwerkstoffe und PTFE-Membranlaminaten werden größtenteils importiert, was Käufer Währungs- und Logistikrisiken aussetzt.
Produktzertifizierung ist ein wichtiger Weg zum Marktzugang bei GCC-Beschaffungen, insbesondere wo Versorgungsunternehmen und Industriebetreiber genehmigte Lieferantenlisten führen. SASO-Konformitätsgenehmigungen und ESMA-Produktkontrolldokumentation können die Lieferantenaufnahme beeinflussen und schaffen eine praktische Barriere für Lieferanten ohne etablierte Compliance-Aufzeichnungen. Alujains Memorandum of Understanding mit Beaulieu International Group unterstützt die lokale Polypropylenfaser- und Vliesstoffproduktion für Geotextilanwendungen. Obeikan Technical Fabrics und Gulf Air Filters Factory Company erweitern ihre Filtrationsangebote, während digitale Spezifikationswerkzeuge und Filterüberwachung leistungsbasierte Servicebeziehungen ermöglichen.
Globale Lieferanten differenzieren sich durch anwendungsspezifische Produkte, die lokale Hersteller nicht leicht auf demselben Spezifikationsniveau reproduzieren können. HUESKER brachte im Oktober 2025 Tektoseal Active PFAS auf den Markt, das Ionenaustauschharz und Aktivkohle zwischen Geotextilschichten für Eindämmungs- und Sanierungsanwendungen kombiniert. Ahlstrom schloss im Juni 2025 eine fortschrittliche Molekularfiltrationsmedienlinie in Turin ab. Freudenberg Performance Materials erhielt im Januar 2026 die EcoVadis-Silbermedaille.
Branchenführer für umweltschützende technische Textilien im Nahen Osten und Afrika
-
Mattex Group
-
Alyaf Industrial Co. Ltd.
-
Exeed Geotextile
-
Fibertex Nonwovens (Pty) Ltd
-
Kaytech Engineered Fabrics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für umweltschützende technische Textilien im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Mattex Group
- Alyaf Industrial Co. Ltd.
- Exeed Geotextile
- Fibertex Nonwovens (Pty) Ltd
- Kaytech Engineered Fabrics
- Spunchem International
- Obeikan Technical Fabrics
- Toray Membrane Middle East LLC
- Hanza Environment Technology Factory
- Gulf Air Filters Factory Company
- Ahlstrom
- Freudenberg Performance Materials
- Solmax
- HUESKER Group
- Officine Maccaferri S.p.A.
- NAUE GmbH and Co. KG
- Berry Global Group, Inc.
- DuPont de Nemours, Inc.
- Donaldson Company, Inc.
- Camfil AB
- MANN+HUMMEL International GmbH and Co. KG
Neueste Industrielle Entwicklungen in Markt für umweltschützende technische Textilien im Nahen Osten und Afrika
- August 2026: Die Fujairah Natural Resources Corporation der VAE und JSW Cement unterzeichneten einen Vertrag zur Errichtung einer Portland-Zementmahlanlage mit 1,65 MTPA in Al Tawyeen. Die neue Zementkapazität unterstützt den Markt für umweltschützende technische Textilien im Nahen Osten und Afrika, indem sie die Nachfrage nach Staubkontroll- und Rauchgasfiltrationsmedien erhöht.
- März 2026: Südafrikas Minister für Forstwirtschaft, Fischerei und Umwelt veröffentlichte die nationalen Staubkontrollvorschriften gemäß dem Luftqualitätsgesetz von 2004, das obligatorische Staubmanagementpläne auf Bergbaubetriebe und Genehmigungsinhaber für atmosphärische Emissionen ausweitet, mit Bußgeldern von bis zu 5 Millionen ZAR (0,3 Millionen USD) für Ersttäter. Die Vorschriften unterstützen den Markt für umweltschützende technische Textilien im Nahen Osten und Afrika, da Bergbaubetreiber technische Partikelkontroll- und Filtrationslösungen zur Einhaltung benötigen.
- November 2025: Toray Membrane Middle East LLC und Abunayyan Holding weihten die größte RO-Membranfertigungsanlage im Nahen Osten in Dammams Dritter Industriestadt ein, eine Investition von mehr als 1 Milliarde SAR (266,5 Millionen USD) mit einer Jahreskapazität von 300.000 Membranen, in der auch das Wasseraufbereitungstechnisches Zentrum des Nahen Ostens untergebracht ist.
Berichtsumfang für den Markt für umweltschützende technische Textilien im Nahen Osten und Afrika
Der Markt für umweltschützende technische Textilien im Nahen Osten und Afrika ist segmentiert nach Produkttyp (Textilien zur Kontrolle von Öl- und Chemikalienaustritten und weitere), nach Materialtyp (Polypropylen, Polyester und weitere), nach Endverwendungsanwendung (kommunale Wasser- und Abwasserversorgungsunternehmen, Industrie- und Fertigungsanlagen und weitere) sowie nach Geografie (Katar, Oman und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Textilien zur Luftverschmutzungskontrolle | Filtertextilien zur Kontrolle von Partikelemissionen |
| Katalytische und multifunktionale Emissionskontrolltextilien | |
| Sonstige spezialisierte Textilien zur Luftverschmutzungskontrolle | |
| Textilien zur Wasser- und Abwasserbehandlung | Textilmedien zur Wasserreinigung und Feinfiltration |
| Textilien zur Abwasser- und Effluentfiltration | |
| Textilien zur Abwasserschlammentwässerung | |
| Textilien zur Kontrolle von Öl- und Chemikalienaustritten | Flächige Absorptionstextilien |
| Geformte Absorptionstextilprodukte | |
| Textilbasierte Ölwehrprodukte | |
| Sonstige spezialisierte Textilien zur Ölwehrkontrolle | |
| Textilien zur Kontrolle von Regenwasser- und Oberflächenabflussverunreinigungen | Textilfiltersäcke für Einläufe und Absetzbecken |
| Regenwasserfiltermatten und Textileinsätze | |
| Textilmedien für Regenwasserfilterpatronen | |
| Sonstige dedizierte Textilien zur Entfernung von Abflussverunreinigungen | |
| Sonstige spezialisierte Textilien zum Umweltschutz (Produkte zur Schadstoffsanierung usw.) |
| Polypropylen |
| Polyester |
| Polyamid |
| Polyethylen und andere Polyolefine |
| Hochleistungsfähige Synthesefasern (Polyphenylensulfid, Aramid usw.) |
| Fluorpolymer-Textilmedien |
| Glas- und andere anorganische Fasern |
| Natürliche und regenerierte Zellulosefasern |
| Sonstige Materialien |
| Kommunale Wasser- und Abwasserversorgungsunternehmen | Trinkwasseraufbereitung |
| Kommunale Abwasserbehandlung | |
| Industrie- und Fertigungsanlagen | Chemikalien und Petrochemikalien |
| Metalle, Bergbau und Mineralverarbeitung | |
| Zement- und Baustoffherstellung | |
| Sonstige Industriefertigung | |
| Stromerzeugung und Energieanlagen | |
| Kommunale Festabfall- und Recyclinganlagen | |
| Öl- und Gas-, Marine- und Ölwehreinsatzbetriebe | |
| Städtische Regenwasser- und Entwässerungsinfrastruktur | |
| Umweltsanierung und Notfallreaktionsdienste | |
| Sonstige Endnutzer im Umweltschutz |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Katar |
| Kuwait |
| Oman |
| Bahrain |
| Irak |
| Südafrika |
| Ägypten |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Textilien zur Luftverschmutzungskontrolle | Filtertextilien zur Kontrolle von Partikelemissionen |
| Katalytische und multifunktionale Emissionskontrolltextilien | ||
| Sonstige spezialisierte Textilien zur Luftverschmutzungskontrolle | ||
| Textilien zur Wasser- und Abwasserbehandlung | Textilmedien zur Wasserreinigung und Feinfiltration | |
| Textilien zur Abwasser- und Effluentfiltration | ||
| Textilien zur Abwasserschlammentwässerung | ||
| Textilien zur Kontrolle von Öl- und Chemikalienaustritten | Flächige Absorptionstextilien | |
| Geformte Absorptionstextilprodukte | ||
| Textilbasierte Ölwehrprodukte | ||
| Sonstige spezialisierte Textilien zur Ölwehrkontrolle | ||
| Textilien zur Kontrolle von Regenwasser- und Oberflächenabflussverunreinigungen | Textilfiltersäcke für Einläufe und Absetzbecken | |
| Regenwasserfiltermatten und Textileinsätze | ||
| Textilmedien für Regenwasserfilterpatronen | ||
| Sonstige dedizierte Textilien zur Entfernung von Abflussverunreinigungen | ||
| Sonstige spezialisierte Textilien zum Umweltschutz (Produkte zur Schadstoffsanierung usw.) | ||
| Nach Materialtyp | Polypropylen | |
| Polyester | ||
| Polyamid | ||
| Polyethylen und andere Polyolefine | ||
| Hochleistungsfähige Synthesefasern (Polyphenylensulfid, Aramid usw.) | ||
| Fluorpolymer-Textilmedien | ||
| Glas- und andere anorganische Fasern | ||
| Natürliche und regenerierte Zellulosefasern | ||
| Sonstige Materialien | ||
| Nach Endverwendungsanwendung | Kommunale Wasser- und Abwasserversorgungsunternehmen | Trinkwasseraufbereitung |
| Kommunale Abwasserbehandlung | ||
| Industrie- und Fertigungsanlagen | Chemikalien und Petrochemikalien | |
| Metalle, Bergbau und Mineralverarbeitung | ||
| Zement- und Baustoffherstellung | ||
| Sonstige Industriefertigung | ||
| Stromerzeugung und Energieanlagen | ||
| Kommunale Festabfall- und Recyclinganlagen | ||
| Öl- und Gas-, Marine- und Ölwehreinsatzbetriebe | ||
| Städtische Regenwasser- und Entwässerungsinfrastruktur | ||
| Umweltsanierung und Notfallreaktionsdienste | ||
| Sonstige Endnutzer im Umweltschutz | ||
| Nach Geografie | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Kuwait | ||
| Oman | ||
| Bahrain | ||
| Irak | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert für umweltschützende technische Textilien im Nahen Osten und Afrika?
Der Sektor soll bis 2032 einen Wert von 0,18 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 9,86 % wachsen. Die Nachfrage ist mit Wasseraufbereitung, industrieller Emissionskontrolle, Ölwehreinsatz, Entwässerung und Umweltsanierungsanwendungen verbunden.
Welche Produktkategorie führt die Nachfrage im Nahen Osten und Afrika an?
Textilien zur Wasser- und Abwasserbehandlung führen mit einem Anteil von 36 % im Jahr 2026 und sind auch die am schnellsten wachsende Produktkategorie mit einem CAGR von 11,2 %. Entsalzungsvorfiltrierung, kommunale Aufbereitung, Membrantraggewebe und Schlammentwässerung unterstützen diese Position.
Warum expandieren Wasseranwendungen in der gesamten Region?
Entsalzung, Abwasserwiederverwendung und Aufbereitungsinfrastruktur expandieren aufgrund anhaltender Wasserknappheit und unbehandelter Abwassermengen. Neue Versorgungsanlagen erfordern Produkte, die bei Einlass, Vorfiltrierung, Abwasserbehandlung, Schlammmanagement und Austauschzyklen eingesetzt werden.
Welches Material wächst am schnellsten für Umweltfiltrationsanwendungen?
Hochleistungsfähige Synthesefasern sollen bis 2032 mit einem CAGR von 11 % wachsen, da Hochtemperatur-Industrieprozesse Materialien wie PPS und Aramid erfordern. Diese Materialien sind relevant, wo Polyesterbeutel Rauchgastemperaturen oder chemischen Bedingungen nicht standhalten können.
Welche Endverwendungsanwendung wächst am schnellsten?
Kommunale Wasser- und Abwasserversorgungsunternehmen sollen bis 2032 mit einem CAGR von 11,5 % wachsen, unterstützt durch Aufbereitungsinvestitionen und Entwicklungsfinanzierungsprogramme. Ägyptens große Pipeline für Aufbereitungserweiterungen zeigt, wie Versorgungsunternehmensnachrüstungen Beschaffungsnachfrage nach Filtrationstextilien schaffen können.
Welches Land bietet die schnellste Wachstumsperspektive?
Ägypten soll bis 2032 mit einem CAGR von 11,8 % wachsen, unterstützt durch Abwasser-, Küstenschutz- und Entwässerungswiederverwendungsprojekte. Klimaanpassungsinvestitionen entlang des Nildeltas und Serviceausbau in der Wasseraufbereitung untermauern diesen Ausblick.