
Marktgröße und Marktanteil für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
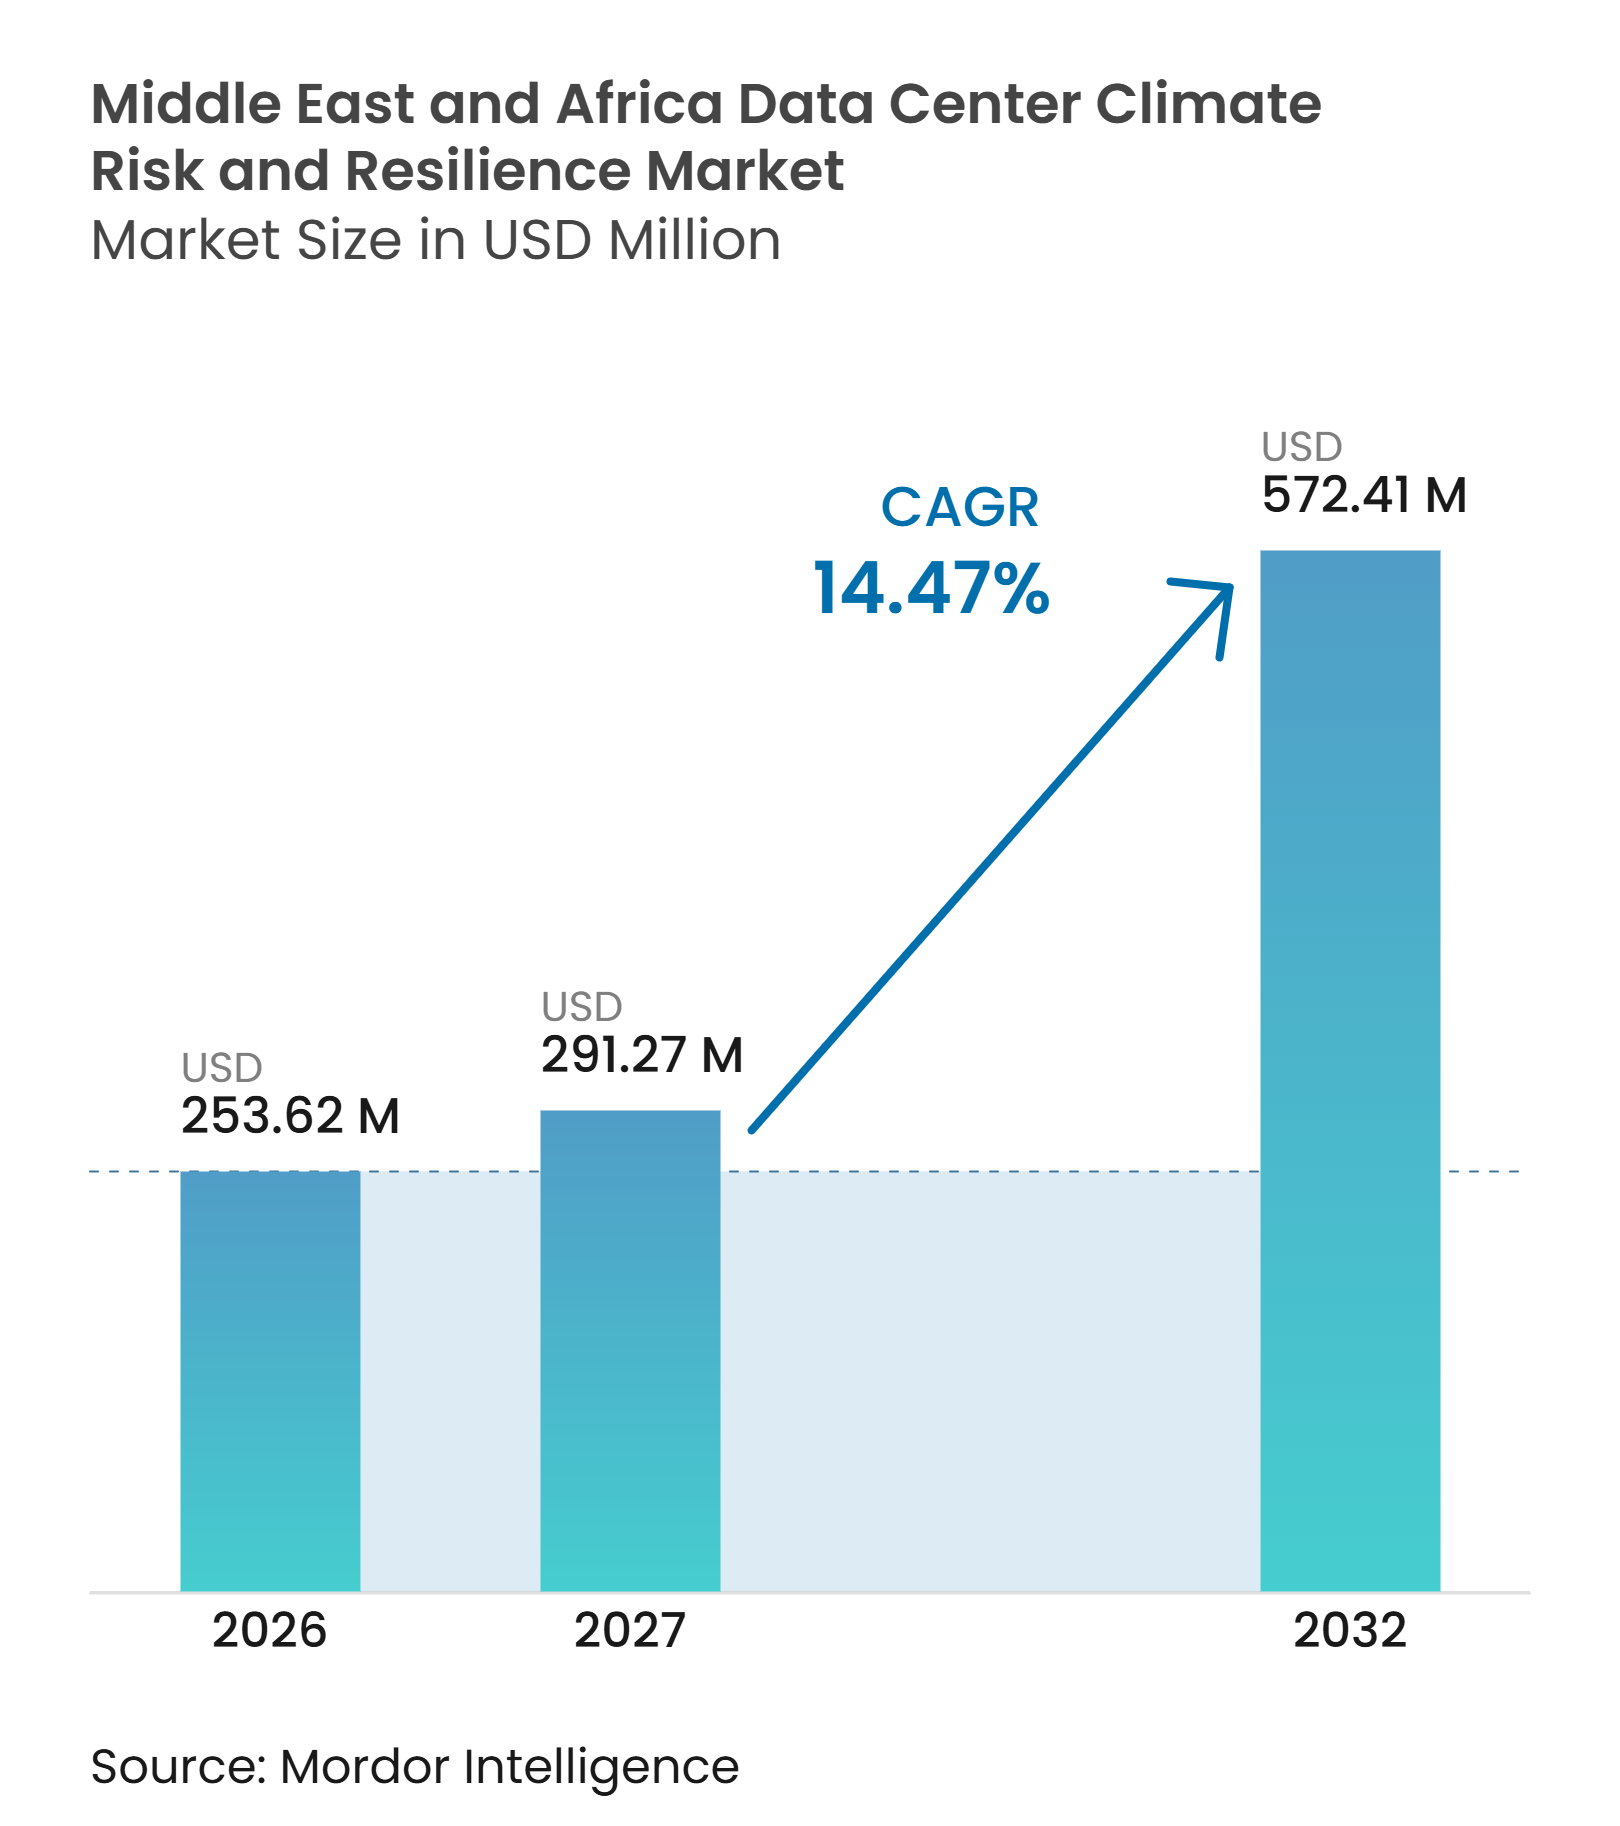
| Marktgröße im Basisjahr (2026) | 253.62 Millionen US-Dollar |
| Marktgröße (2027) | 291.27 Millionen US-Dollar |
| Marktgröße (2032) | 572.41 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.47 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika wird auf 253,62 Millionen USD im Jahr 2026, 291,27 Millionen USD im Jahr 2027 geschätzt und soll bis 2032 einen Wert von 572,41 Millionen USD erreichen, mit einem CAGR von 14,47 % von 2027 bis 2032. Investitionen in KI-fähige Kapazitäten machen Hitze, Wasser- und Stromzuverlässigkeit zu wesentlichen betrieblichen Anliegen für Anlagenbetreiber. Höhere Rack-Dichten verringern den thermischen Spielraum bei heißem Wetter und erhöhen die Kosten von Kühlungsunterbrechungen. Ausgaben für Resilienz verlagern sich daher in Standortplanung, Finanzierung, Beschaffung und Betriebsverfahren. Der Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika profitiert zudem von formellen Klimaoffenlegungen und Resilienzanforderungen der Kunden, die den dokumentierten Nachweis physischer Risiken stärker in den Vordergrund rücken.
Wichtigste Erkenntnisse des Berichts
-
Nach Lösungstyp hielt Klimarisikobeurteilung und -analyse im Jahr 2026 einen Marktanteil von 28,43 % am Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika, während Klimarisikoüberwachung und Frühwarnung bis 2032 voraussichtlich mit einem CAGR von 15,28 % wachsen wird.
-
Nach Klimarisiko entfiel auf extreme Hitze und Hitzewellen im Jahr 2026 ein Marktanteil von 33,72 % am Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika, während zusammengesetzte Mehrfachgefahrenereignisse bis 2032 voraussichtlich mit einem CAGR von 15,19 % wachsen werden.
-
Nach Bewertungsmethode hielt die physische Risiko- und Vulnerabilitätsbewertung im Jahr 2026 einen Anteil von 27,94 %, während die zukunftsorientierte Klimaszenarioanalyse bis 2032 voraussichtlich mit einem CAGR von 15,32 % wachsen wird.
-
Nach Resilienzstrategie hielt Wasserverfügbarkeit und Wasserschutzmaßnahmen im Jahr 2026 einen Anteil von 26,38 %, während Kühlungs- und thermische Resilienz bis 2032 voraussichtlich mit einem CAGR von 15,24 % wachsen wird.
-
Nach Serviceart entfiel auf Klimarisikoberatung im Jahr 2026 ein Marktanteil von 35,69 %, während Überwachungs- und Frühwarndienste bis 2032 voraussichtlich mit einem CAGR von 15,43 % wachsen werden.
-
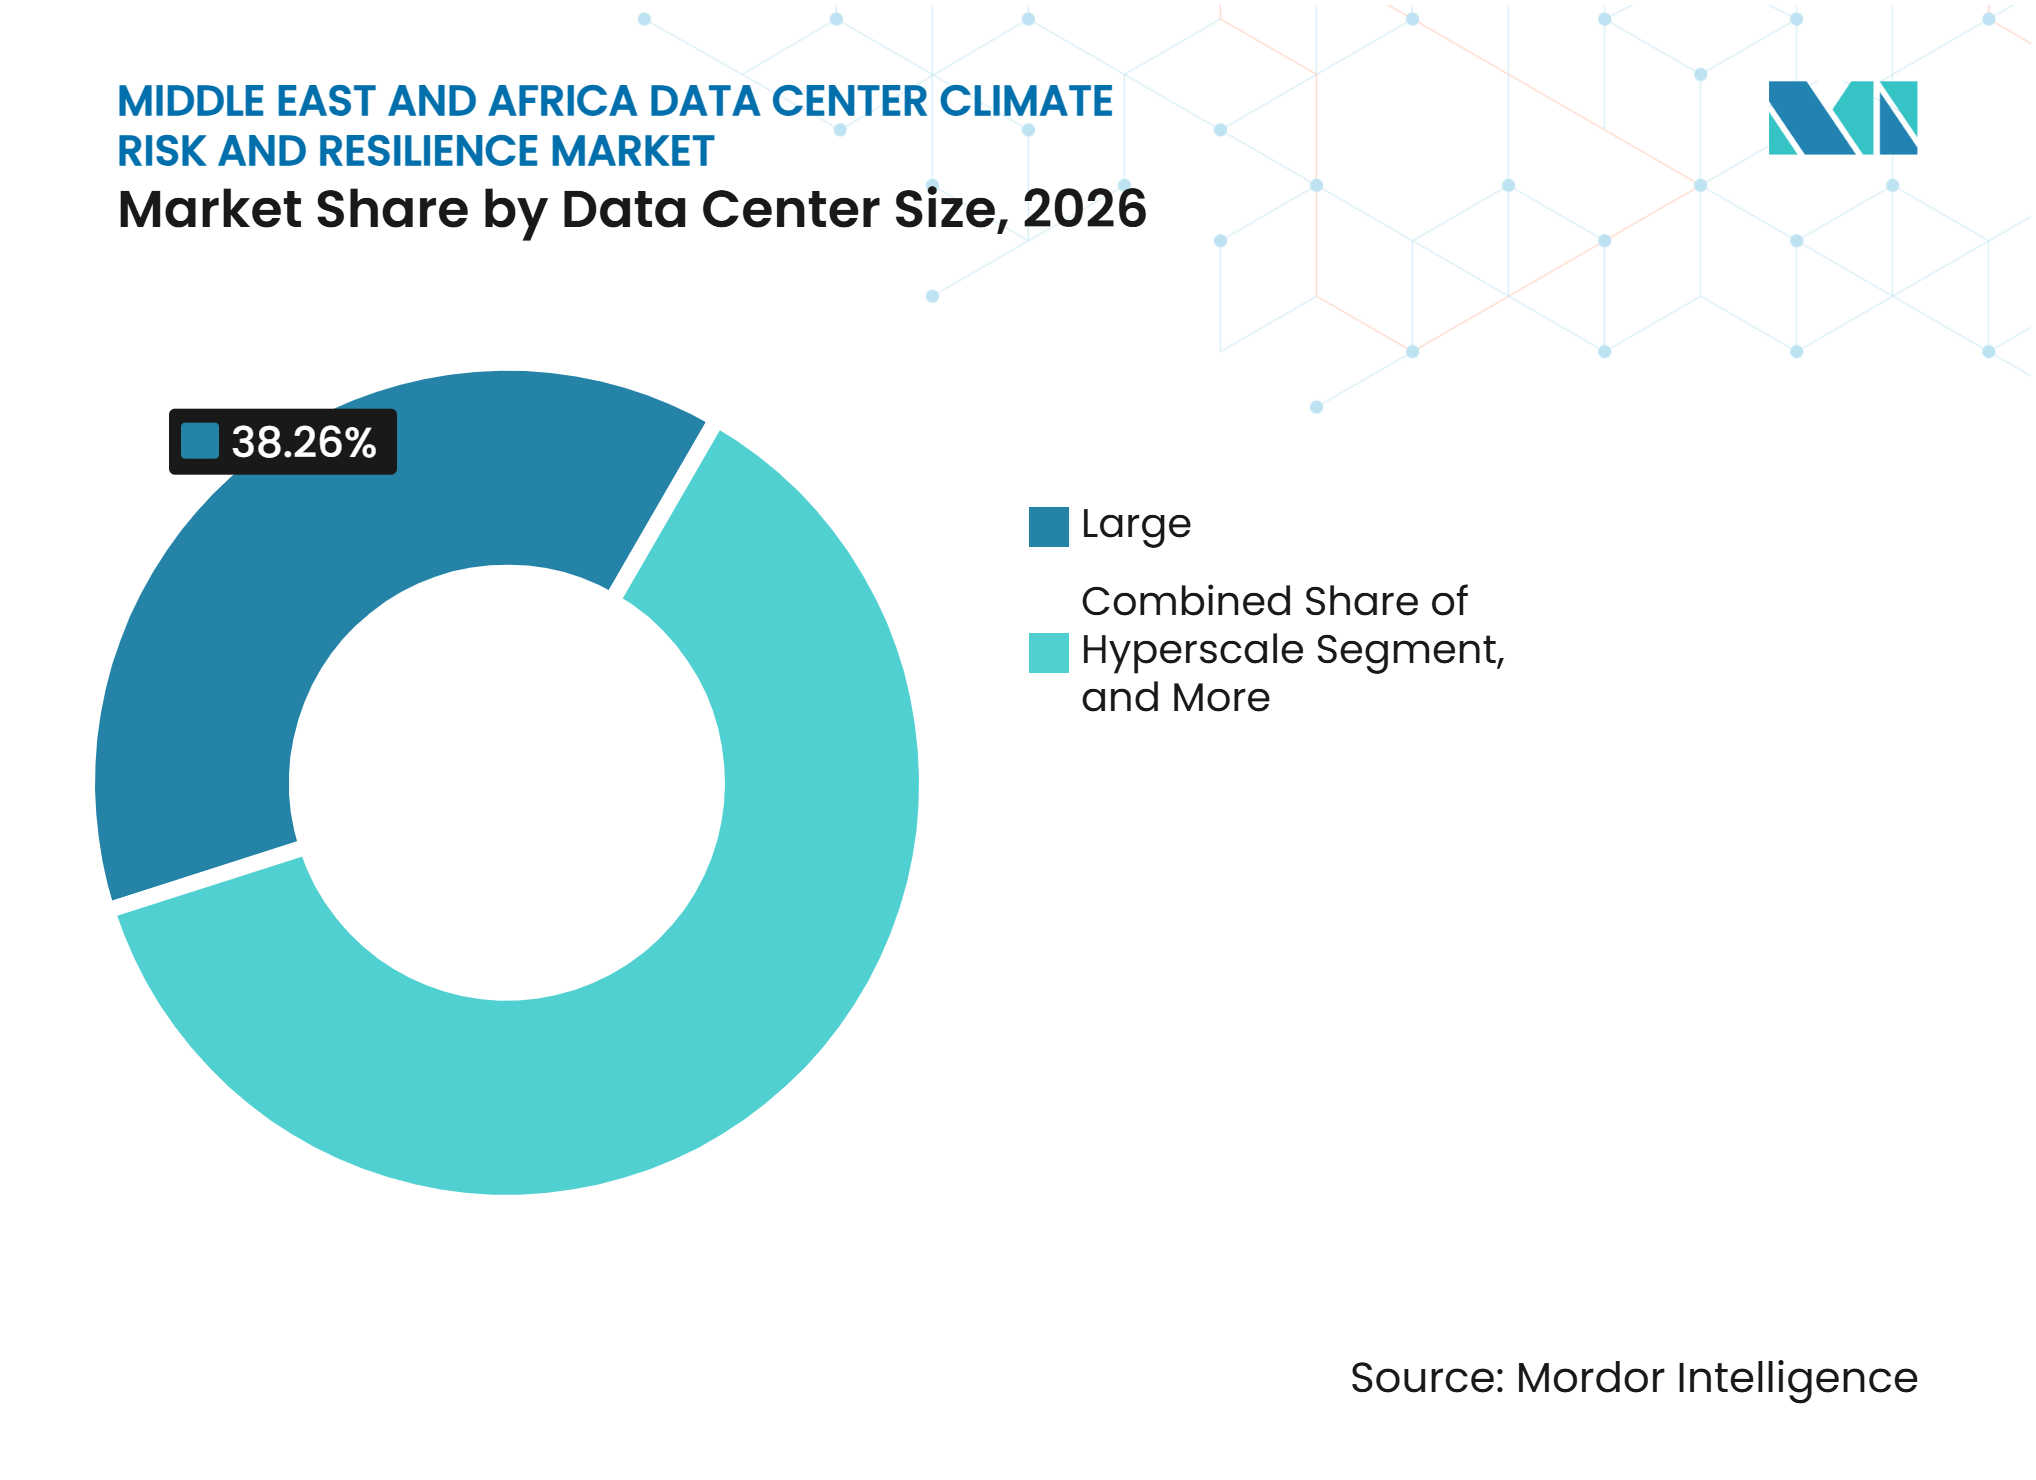
Nach Rechenzentrumsgröße hielten große Rechenzentren im Jahr 2026 einen Anteil von 38,26 %, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 15,32 % wachsen werden.
-
Nach Rechenzentrumstyp entfiel auf Colocation-Rechenzentren im Jahr 2026 ein Anteil von 41,87 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 15,17 % wachsen werden.
-
Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen Marktanteil von 22,58 % am Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika, während die Vereinigten Arabischen Emirate bis 2032 voraussichtlich mit einem CAGR von 15,26 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI und hochdichte Workloads erhöhen die Ausgaben für Klimaresilienz | +3.5% | Global, mit MEA-Hyperscale-Korridoren als primären Konzentrationszonen | Kurzfristig (≤ 2 Jahre) |
| GCC-Netto-Null-Wasserrichtlinien und Einführung von Kreislaufkühlsystemen | +2.4% | GCC-Kernbereich, Vereinigte Arabische Emirate und Saudi-Arabien, mit Ausstrahlungseffekten auf Nordafrika | Mittelfristig (2–4 Jahre) |
| Klimaangepasste Standortwahl wird zur Anforderung für die Kapitalallokation | +2.2% | Global, konzentriert in MEA-Hyperscale-Investitionskorridoren | Kurzfristig (≤ 2 Jahre) |
| Netzinstabilität und Integration erneuerbarer Energiespeicher in afrikanischen Rechenzentren | +1.9% | Subsahara-Afrika, Südafrika, Nigeria, Kenia und Ostafrika | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsgebundene Finanzierung und Resilienzklauseln für Kunden | +1.6% | MENA, Vereinigte Arabische Emirate und Saudi-Arabien, mit Ausstrahlungseffekten auf Südafrika | Mittelfristig (2–4 Jahre) |
| Digitale Zwillinge, Geodatenanalyse und kontinuierliche Risikoüberwachung | +1.4% | Global, mit Nordafrika und GCC als frühen Anwendern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI und hochdichte Workloads erhöhen die Ausgaben für Klimaresilienz
KI-Inferenz-Workloads verändern das physische Risikoprofil regionaler Rechenzentren. Die Rack-Dichten sind in fortgeschrittenen Implementierungen von 40 kW auf mehr als 130 kW pro Rack gestiegen. Hochleistungskonfigurationen könnten sich 250 kW pro Rack annähern, was die Toleranz gegenüber hitzebedingten Störungen verringert. Betreiber müssen Kühlung, Notstromversorgung und Geräteleistung als zusammenhängende Themen und nicht als separate technische Arbeitsbereiche verwalten. Der Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika wird durch diesen Bedarf an Überwachung unterstützt, die tägliche Betriebsentscheidungen informieren kann.
GCC-Netto-Null-Wasserrichtlinien und Einführung von Kreislaufkühlsystemen
Die Wasserpolitik beeinflusst die Gestaltung neuer Rechenzentren im gesamten Golf-Kooperationsrat. Das Nachfrageseitenmanagementprogramm der Vereinigten Arabischen Emirate zielt auf eine Reduzierung des Wasserverbrauchs um 51 % gegenüber dem Business-as-usual-Niveau bis 2050 ab.[1] Große Wasserverbraucher müssen daher nachweisen, wie ihre Konzepte die Nachfrage reduzieren und das Versorgungsrisiko managen. Wasserschutz ist besonders relevant, wo kommunale Systeme von der Entsalzung abhängen. Der Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika profitiert von Beratungsleistungen, die Kühlungsentscheidungen mit Standortgenehmigungen und Betriebsanforderungen verknüpfen.
Klimaangepasste Standortwahl wird zur Anforderung für die Kapitalallokation
Die Standortwahl geht über Grundstückskosten, Konnektivität und Markteinführungszeit hinaus. Betreiber müssen zunehmend Hitze-, Überschwemmungs-, Wasser- und Netzexposition über die Lebensdauer eines Vermögenswerts bewerten. Eine von Fachleuten begutachtete Studie ergab, dass geografische Informationssystem- und KI-gestützte Methoden die Standortrangfolgen verändern können, wenn zusammengesetzte Gefahren einbezogen werden. Dieser Ansatz gibt Investoren einen umfassenderen Überblick über vermiedene Störungen und künftige Nachrüstungskosten. Er verlagert die Klimarisikoanalyse auch in die früheste Phase des Marktes für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika.
Netzinstabilität und Integration erneuerbarer Energiespeicher in afrikanischen Rechenzentren
Die Netzzuverlässigkeit bleibt eine wesentliche betriebliche Einschränkung in vielen afrikanischen Rechenzentren. Einige Betreiber berichten von bis zu 33 Stromausfällen pro Monat in relevanten nationalen Märkten. Tier-III- und Tier-IV-Einrichtungen können sich nicht auf eine einzige Netzverbindung verlassen, um ihre Verfügbarkeitsverpflichtungen zu erfüllen. Hybridsysteme kombinieren Netzstrom, standorteigene erneuerbare Energien, Batterien und Notstromgeneratoren. Dies erhöht die Nachfrage nach Resilienzplänen, die Energiesicherheit neben physischen Klimarisiken bewerten. KenGen hat 2025 ein Batterieenergiespeichersystem mit 1,16 Megawattstunden für sein modulares Rechenzentrum in Nairobi in Betrieb genommen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wasserrechte, Entnahmelizenzen und konkurrierender kommunaler Bedarf | -0.8% | Südafrika, Kenia, Ägypten, Nigeria und aufstrebende GCC-Korridore | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten und Wartungskomplexität fortschrittlicher Aufbereitungssysteme | -0.7% | Global, am stärksten ausgeprägt in GCC-Hochdichte-KI-Korridoren | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel für Klimatechnik und -betrieb | -0.5% | Subsahara-Afrika und MEA insgesamt | Mittelfristig (2–4 Jahre) |
| Unzuverlässige Versorgungs- und Konnektivitätsinfrastruktur in aufstrebenden Korridoren | -0.4% | Subsahara-Afrika und Sekundärmärkte in Nordafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wasserrechte, Entnahmelizenzen und konkurrierender kommunaler Bedarf
Wasserrechte verlangsamen einige geplante Rechenzentrumsentwicklungen in der Region. In Südafrika forderten mehr als 250 Eingaben an die Südafrikanische Menschenrechtskommission im Jahr 2026 eine unabhängige Bewertung der Auswirkungen auf Wasser, Land und Strom vor weiterer Entwicklung. Das Ministerium für Wasser und Sanitärversorgung hat erklärt, dass die steigende Wasserentnahme durch Rechenzentren einer formellen Wassernutzungslizenzierung unterliegt. Diese Bedingungen geben dem häuslichen und landwirtschaftlichen Bedarf bei Projektgenehmigungsentscheidungen ein größeres Gewicht. Der Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika muss daher Genehmigungsrisiken frühzeitig im Standortauswahlprozess berücksichtigen.
Hohe Investitionskosten und Wartungskomplexität fortschrittlicher Aufbereitungssysteme
Flüssigkeitskühlung und fortschrittliche Wasseraufbereitung können den Ressourcenverbrauch reduzieren, ihre Implementierung erfordert jedoch erhebliche Vorabinvestitionen. Betreiber müssen auch in Rohrleitungen, Chip-Schnittstellen, Steuerungen und Fachkraftwartung investieren. Lieferengpässe bei Geräten erhöhen die Kapitalbelastung. Diese Kosten können für mittelständische Betreiber innerhalb kurzer Projektzyklen schwerer zu absorbieren sein. Generatorhochspannungstransformatoren hatten im ersten Quartal 2026 Lieferzeiten von mehr als 160 Wochen. Hochspannungsleistungsschalter erreichten 2025 125 Wochen, verglichen mit 77 Wochen im Jahr 2023. Trocken- und Hybridkühlung kann auch den Stromverbrauch erhöhen, wenn sie wassergekühlte Systeme ersetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
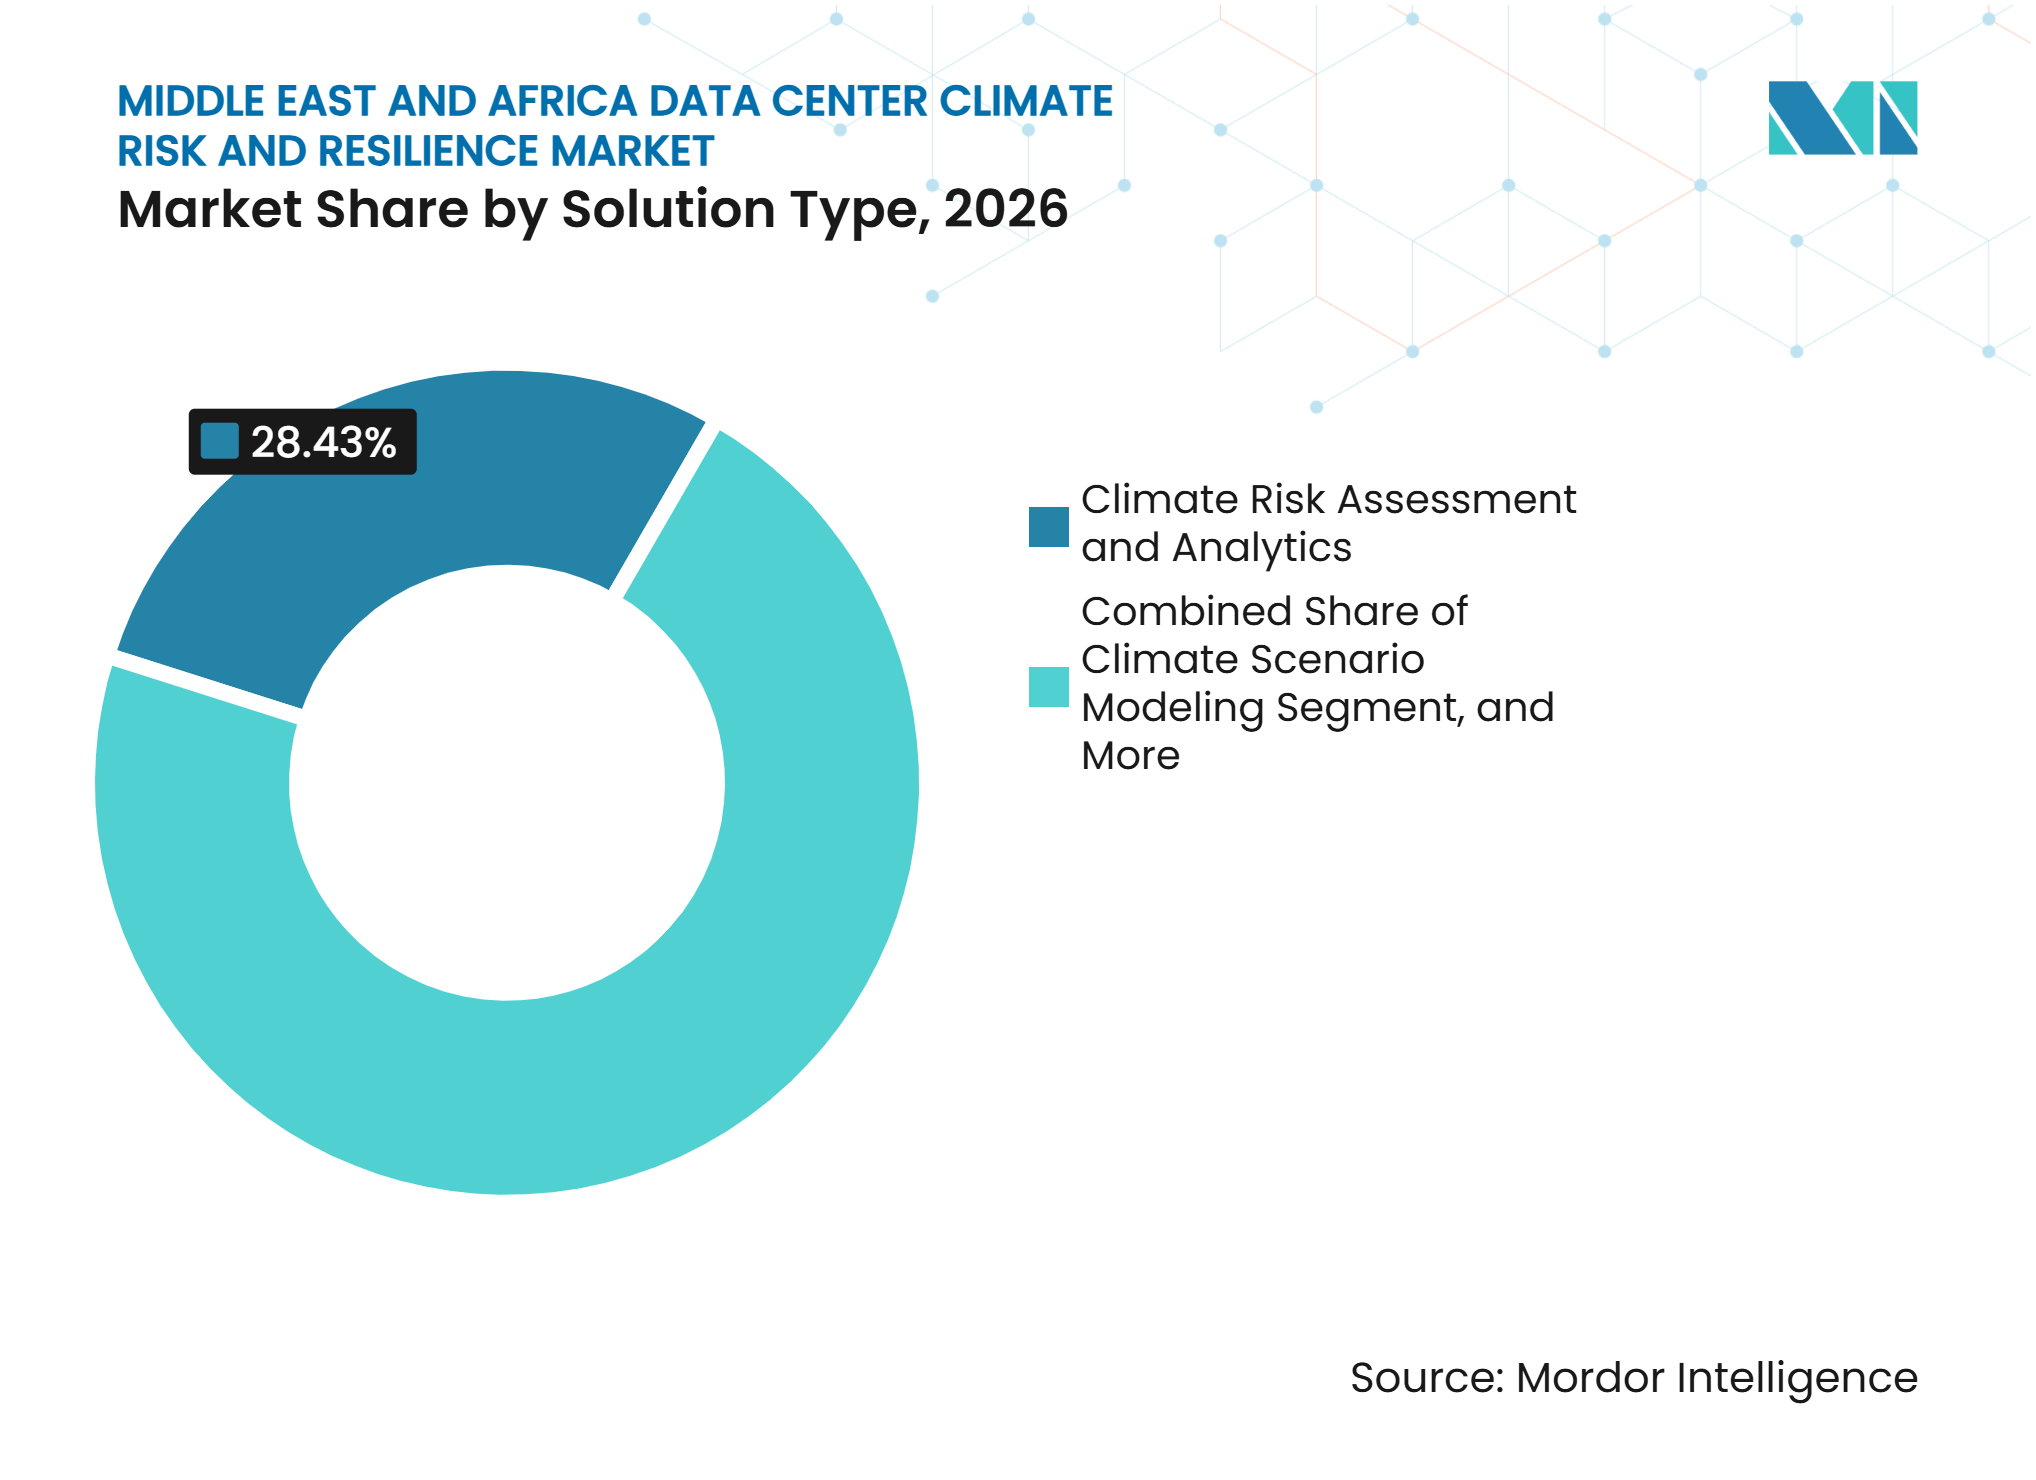
Risikobeurteilung verankert den Marktanteil, während Überwachung skaliertKlimarisikobeurteilung und -analyse hielt im Jahr 2026 einen Marktanteil von 28,43 % am Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika. Sie dient häufig als erste formelle Kontaktaufnahme für Betreiber, die ihre Exposition verstehen müssen, bevor sie Kontrollen auswählen. Beurteilungsarbeiten unterstützen Versicherungsgespräche, Finanzierungsdokumentation und interne Investitionsentscheidungen. Sie erstellt auch den Basisdatensatz für spätere Überwachung, Kartierung und Anpassungsplanung. Klimaszenariomodellierung wird zunehmend relevanter, da Betreiber zukunftsorientierte Finanzrisikoinformationen gemäß den ISSB IFRS S2-Anforderungen benötigen. Geografische und geospatiale Risikoabbildung liefert die Standortdaten, die diese Entscheidungen unterstützen.
Klimarisikoüberwachung und Frühwarnung wird bis 2032 voraussichtlich mit einem CAGR von 15,28 % wachsen. Der Dienst kann Hitze-, Überschwemmungs-, Wasser- und Luftqualitätsbedingungen an mehreren Standorten verfolgen. Die Plattformbereitstellung senkt die Grenzkosten für das Hinzufügen von Einrichtungen nach der Ersteinrichtung. Dies schafft einen zugänglichen Weg für mittelständische Betreiber, die keine häufigen maßgeschneiderten Beurteilungen finanzieren können. Klimaanpassung und Resilienzplanung wandelt Risikobefunde in ein Programm von Projekten und Kontrollen um. Beratungs- und Ingenieurdienstleistungen bleiben wichtig, da Implementierungsentscheidungen von der Ausrüstung, dem Standort und den vertraglichen Verpflichtungen jeder Einrichtung abhängen.



Nach Klimarisiko:
Extreme Hitze dominiert, zusammengesetzte Risiken bestimmen das TempoExtreme Hitze und Hitzewellen entfielen im Jahr 2026 auf einen Marktanteil von 33,72 % am Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika. Kühlung kann in heißen Regionen 40 % bis 60 % des Energieverbrauchs von Rechenzentren ausmachen. Die durchschnittliche Stromnutzungseffizienz der Vereinigten Arabischen Emirate betrug 1,79, verglichen mit einem globalen Durchschnitt von 1,56. Diese Lücke zeigt, warum Kühlungseffizienz ein zentrales Betriebsthema bleibt. Hochdichtes Computing macht Hitzeresilienz wichtiger, da mehr Geräte auf derselben Fläche gekühlt werden müssen. Die Kühlungsleistung beeinflusst daher sowohl die Dienstverfügbarkeit als auch die Energiekosten.
Zusammengesetzte Mehrfachgefahrenereignisse werden bis 2032 voraussichtlich mit einem CAGR von 15,19 % wachsen. Betreiber erkennen zunehmend, dass schwerwiegende Störungen gleichzeitige Hitze, Netzstress, Wasserknappheit und schlechte Luftqualität umfassen können. Einzelgefahrenbewertungen können übersehen, wie sich diese Bedingungen gegenseitig verstärken. Überschwemmungen und Meeresspiegelanstieg sind auch für Küstenanlagen relevant. Eine wissenschaftliche Studie prognostiziert, dass die Exposition gegenüber zusammengesetzten Überschwemmungen in Dschidda bis 2100 unter Hochemissionsszenarien 233,70 Quadratkilometer erreichen wird. Dürre, Waldbrandrauch, extreme Kälte und Wirbelstürme bleiben für bestimmte subregionale Standorte relevant.
Nach Bewertungsmethode:
Physische Risikobeurteilung führt, Szenarioanalyse gewinnt an BedeutungPhysische Risiko- und Vulnerabilitätsbewertung hielt im Jahr 2026 einen Marktanteil von 27,94 % am Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika. Die Beurteilung auf Anlagenebene identifiziert, wo eine Einrichtung Hitze-, Überschwemmungs-, Wasser- und strombezogenen Gefahren ausgesetzt ist. Sie ist in der Regel die erste Methode, die verwendet wird, wenn ein Betreiber ein Klimarisikoprogram einrichtet. Historische Gefahrenanalyse und geografische sowie geospatiale Risikoabbildung liefern die zugrunde liegenden Aufzeichnungen und Standortinformationen. Diese Methoden werden häufig verwendet, da sie auf große Anlagenportfolios angewendet werden können. Sie unterstützen auch Vergleiche zwischen Kandidatenstandorten vor Baubeginn.
Zukunftsorientierte Klimaszenarioanalyse wird bis 2032 voraussichtlich mit einem CAGR von 15,32 % wachsen. Börsennotierte Betreiber benötigen mehr szenariobasierte Offenlegungen, da ISSB IFRS S2-Praktiken im Golf an Relevanz gewinnen. Die Vereinigten Arabischen Emirate haben 2025 ihr nationales MRV-System zur Überwachung von Treibhausgasen und Luftschadstoffen eingeführt. Klimastresstests werden auch für Projekte, die Fremd- oder Grünfinanzierung anstreben, immer wichtiger. Finanzielle und anlagenbasierte Klimarisikoabschätzung kann Kreditgebern und Versicherern helfen, wichtige Annahmen im Finanzmodell zu testen.
Nach Resilienzstrategie:
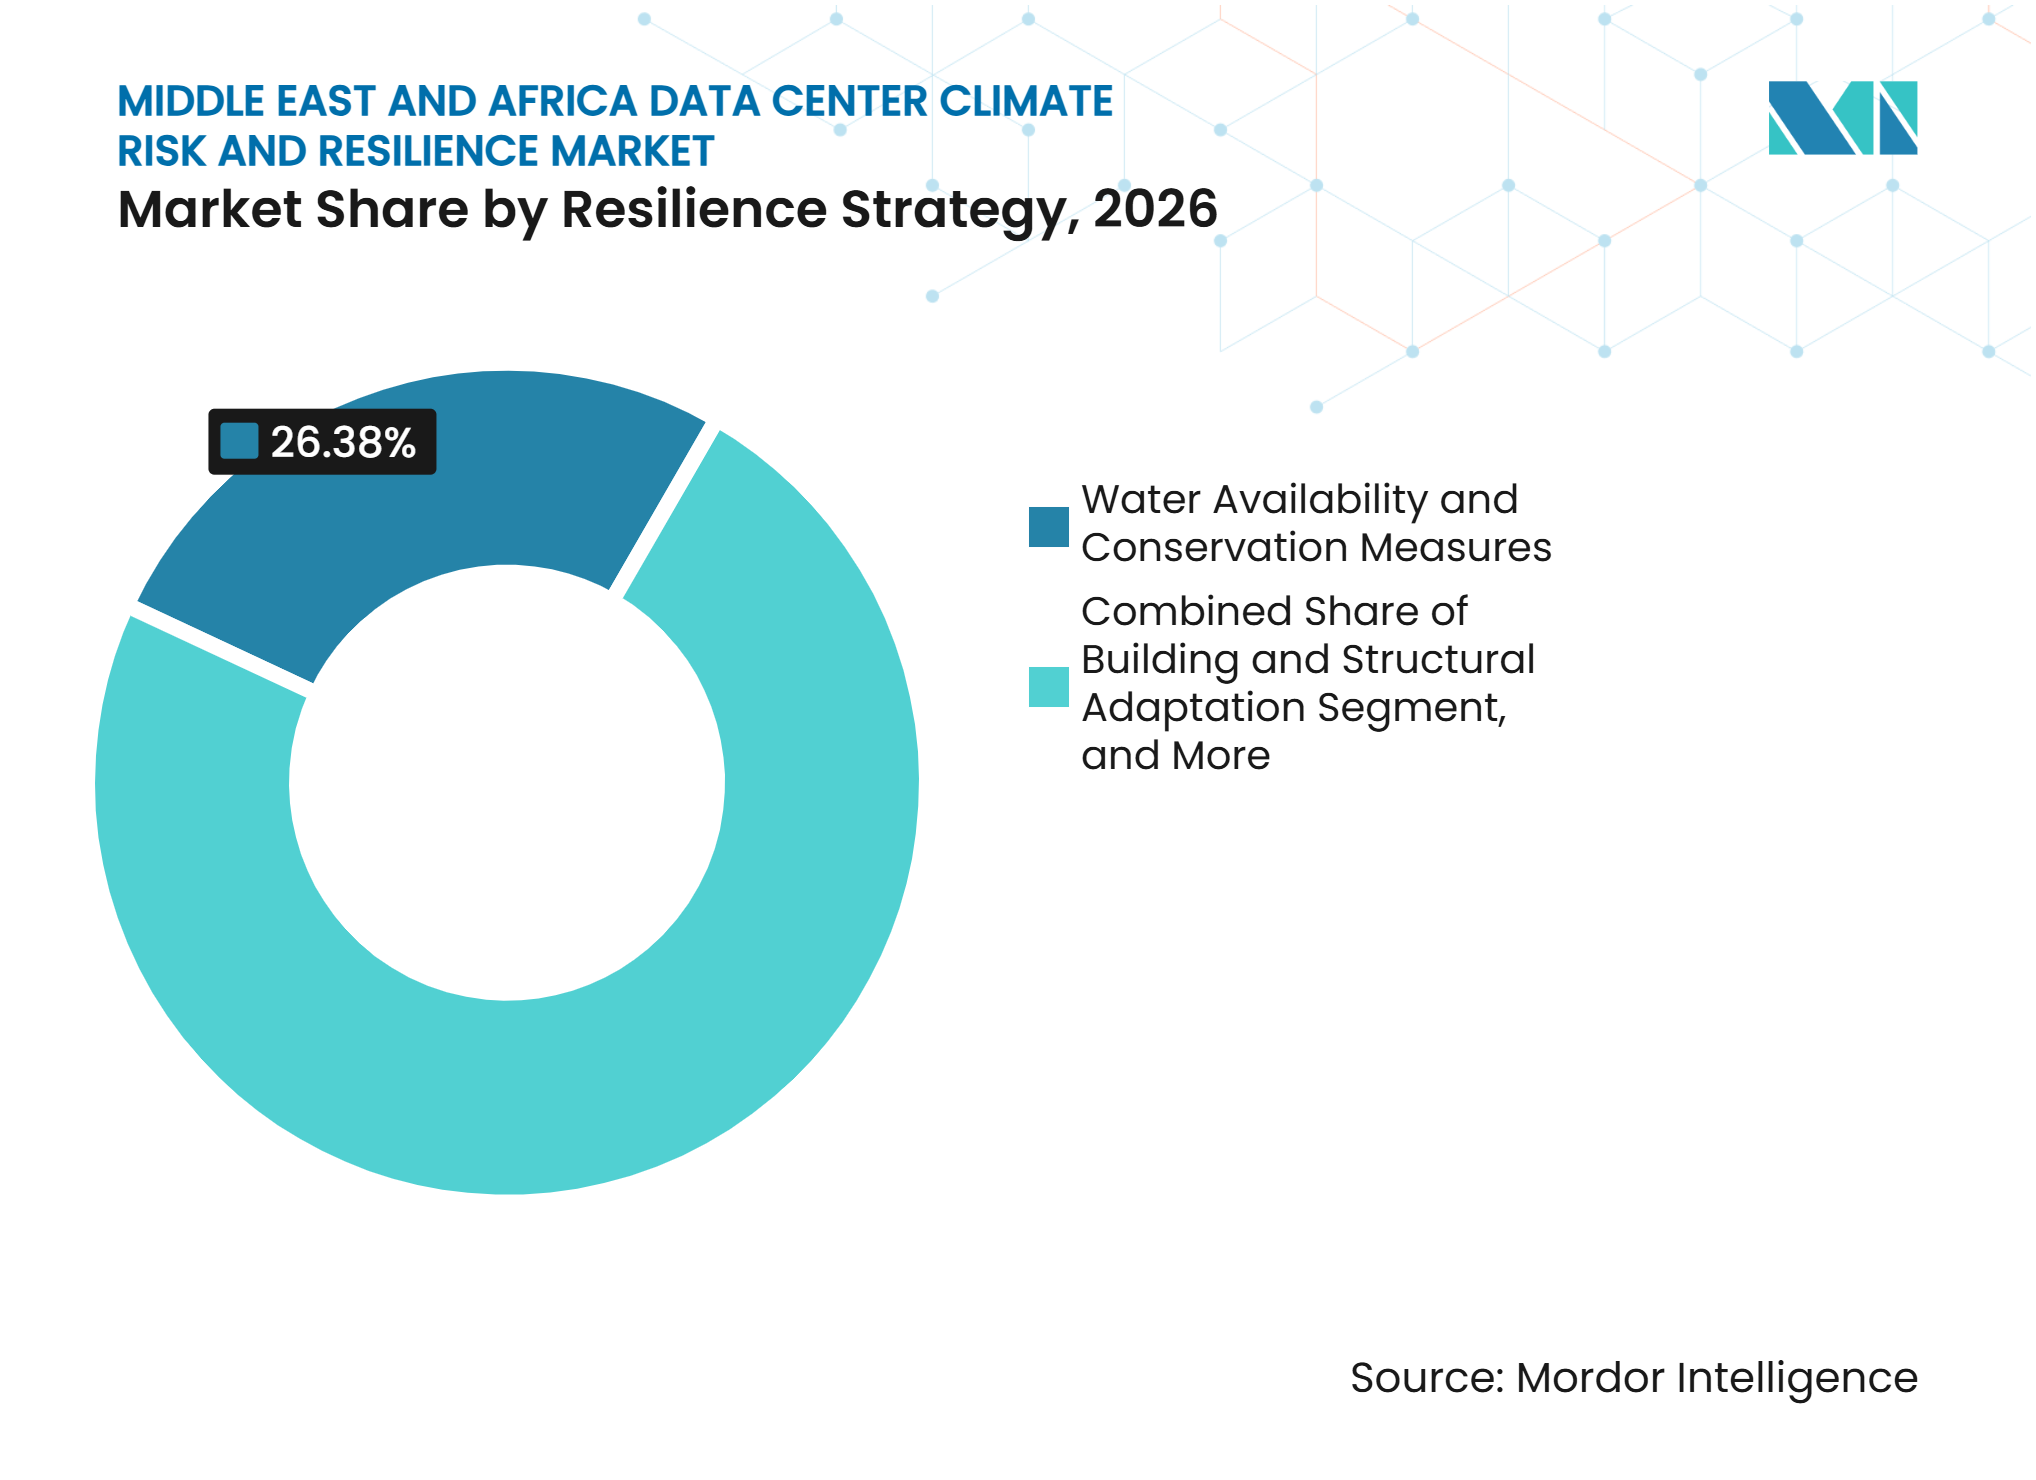
Wasserschutz führt, thermische Resilienz beschleunigt sichWasserverfügbarkeit und Wasserschutzmaßnahmen entfielen im Jahr 2026 auf einen Marktanteil von 26,38 % am Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika. Der Wasserzugang beeinflusst Standortwahl, Kühlungsdesign, Betriebslizenzen und gesellschaftliche Akzeptanz. Diese Strategie ist besonders wichtig in ariden Golfmärkten und dürregefährdeten Teilen Afrikas. Sie umfasst Wiederverwendung, Kreislaufsysteme, aufbereitetes Abwasser und wasserarme Kühlungskonzepte. Khaznas Arbeit mit aufbereitetem Abwasser zeigt eine Möglichkeit, wie Betreiber Kühlwasserquellen diversifizieren können. Eine bessere Messung des Wasserverbrauchs unterstützt auch transparente Leistungsberichterstattung.
Kühlungs- und thermische Resilienz wird bis 2032 voraussichtlich mit einem CAGR von 15,24 % wachsen. KI-orientierte Rack-Dichtesteigerungen erhöhen die Wärmemenge, die sicher abgeführt werden muss. Betreiber setzen Flüssigkeitskühlung, adiabatische Kühlung und stärkere Gerätespezifikationen ein, um diese Last zu bewältigen. Khazna hat eine annualisierte Stromnutzungseffizienz von 1,5 oder darunter unter regionalen Bedingungen gemeldet.[2] Standortwahl und klimainformierte Planung bleiben wichtige vorgelagerte Strategien, da Standortentscheidungen die Exposition über Jahrzehnte prägen. Stromresilienz, Hochwasserschutz, strukturelle Anpassung und Mehrfachgefahrenplanung vervollständigen das umfassendere Resilienzprogramm.

Nach Serviceart:
Beratung erzielt einen Aufpreis, Überwachung erweitert die MarktbasisKlimarisikoberatung hielt im Jahr 2026 einen Marktanteil von 35,69 % am Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika. Beratung ist häufig erforderlich, da finanzielle, regulatorische und technische Fragen je nach Kunde und Standort unterschiedlich sind. Betreiber nutzen sie zur Interpretation lokaler Wasservorschriften, Mieteranforderungen und Finanzierungserwartungen. Sie hilft auch dabei, technische Risikoinformationen in Projektspezifikationen und Entscheidungen auf Vorstandsebene zu übersetzen. Klimatechnik und -design ist ein verwandter hochpreisiger Dienst, da er Risikobefunde in physische Modifikationen umsetzt. Lokal angepasste Kühlungsgeräte werden immer wichtiger, da Betreiber die hohen Umgebungstemperaturen Saudi-Arabiens angehen.
Überwachungs- und Frühwarndienste werden bis 2032 voraussichtlich mit einem CAGR von 15,43 % wachsen. Kontinuierliche Dienste können Einrichtungen unterstützen, die aktuelle Warnungen statt gelegentlicher Berichte benötigen. Sie können auch über ein Portfolio hinweg skaliert werden, ohne die vollen Kosten eines Beratungsauftrags zu wiederholen. Dieses Modell erweitert den Zugang zu strukturiertem Klimarisikomanagement bei mittelgroßen Betreibern. Klimaanpassungsplanung wandelt dann Warnungen und Beurteilungen in priorisierte Investitionen um. Risikoprüfung und Offenlegungsunterstützung wird voraussichtlich an Relevanz gewinnen, da Investoren unabhängig gestützte Klimaberichte und Finanzierungsdokumente suchen.
Nach Rechenzentrumsgröße:
Große Einrichtungen führen, Hyperscale bestimmt das TempoGroße Rechenzentren hielten im Jahr 2026 einen Anteil von 38,26 % am Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika. Diese Einrichtungen sind groß genug, um strukturierte Resilienzprogramme zu rechtfertigen, verfügen aber möglicherweise nicht über vollständig entwickelte interne Risikoteams. Sie benötigen externe Unterstützung für physische Risikobeurteilungen, technisches Design und Offenlegungsvorbereitung. Ihr Projektumfang schafft auch eine wesentliche Exposition gegenüber Lieferverzögerungen und Versorgungsengpässen. Mittelgroße Einrichtungen bilden eine wichtige aufstrebende Kundengruppe in afrikanischen Märkten. Standardisierte digitale Beurteilungen können formelle Klimarisikoprogram für diese Gruppe erschwinglicher machen.
Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 15,32 % wachsen. Große KI-Projekte konzentrieren Rechenkapazität, Wasserbedarf, Kühlungsbedarf und Stromanforderungen an einer kleinen Anzahl von Standorten. Dies macht die Auswirkungen von Störungen auf Standortebene bedeutsamer. Regionale Kapazitätspläne erhöhen den Bedarf, die Klimaexposition vor der Festlegung von Bauzeitplänen zu bewerten. Verlängerte Beschaffungszeiträume für Transformatoren und Schaltanlagen stellen eine weitere Planungsherausforderung dar. Hyperscale-Betreiber benötigen daher Resilienzplanung, bevor Bauzeitpläne festgelegt werden.
Nach Rechenzentrumstyp:
Colocation führt, Cloud-Betreiber schließen die LückeColocation-Rechenzentren entfielen im Jahr 2026 auf einen Marktanteil von 41,87 % am Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika. Colocation-Anbieter müssen die in Kundenverträgen festgelegten Resilienzerwartungen erfüllen. Hyperscale-Mieter können globale Sorgfaltspflichtanforderungen anwenden, die lokale regulatorische Schwellenwerte überschreiten. Dies ermutigt Einrichtungen, Beurteilungen in Auftrag zu geben und die Zuverlässigkeit von Kühlungs-, Wasser- und Stromsystemen nachzuweisen. Es macht auch Drittanbieterberatung in Mietergesprächen wertvoll. Der Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika ist daher eng mit vertraglichen Resilienzerwartungen in Colocation-Portfolios verknüpft.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 15,17 % wachsen. Globale Cloud-Anbieter bringen etablierte Klimagovernance-Methoden mit, wenn sie in den Golf eintreten. Diese Methoden ermutigen lokale Partner, Szenarioanalyse, Offenlegungspraktiken und Betriebskontrollen zu stärken. Digital Realty hat berichtet, dass es Klimawandelrisiken in seinem globalen Portfolio von 308 Einrichtungen, einschließlich 16 afrikanischer Vermögenswerte, bewertet und mindert. Unternehmens- und Edge-Einrichtungen bleiben weniger ausgereift, aber plattformbasierte Tools könnten die Risikobeurteilung auf diese verteilte Gruppe ausweiten. Cloud-Anbieter bevorzugen eher zukunftsorientierte Szenarioarbeit, während Colocation-Anbieter häufig mietergeführten Standortbeurteilungen Priorität einräumen.
Geografische Analyse
Saudi-Arabien
Saudi-Arabien hielt im Jahr 2026 einen Marktanteil von 22,58 % am Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika. Die betriebliche Rechenzentrumkapazität erreichte im ersten Quartal 2026 467 MW, nachdem sie sich seit 2021 versiebenfacht hatte. Die geplante Expansion erhöht den Bedarf an Hitze-, Wasser- und Stromversorgung sowie an hochwasserbezogener Risikoplanung. Ein 1-Gigawatt-Rechenzentrum könnte je nach Kühlsystem jährlich 1,5 bis 5 Millionen Kubikmeter Wasser verbrauchen. Grünfinanzierungsrahmen, die Klimaanpassung anerkennen, können die Dokumentation von Resilienz in finanzierten Projekten unterstützen. Das Nationale Zentrum für Meteorologie unterzeichnete im Juli 2025 ein Klimakooperationsabkommen mit ACWA Power, das das Datenumfeld für Frühwarndienste stärkt. Die Küstenhochwassermodellierung für Dschidda bedeutet auch, dass Betreiber in westlichen Korridoren sowohl pluviale als auch küstenbedingte Überschwemmungen berücksichtigen müssen.
Vereinigte Arabische Emirate
Die Vereinigten Arabischen Emirate werden bis 2032 voraussichtlich einen CAGR von 15,26 % im Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika verzeichnen. Die geplante Kapazitätserweiterung konzentriert die Klimaexposition innerhalb einer wachsenden Gruppe großer Einrichtungen. Das Ministerium für Energie und Infrastruktur hat 2025 ein nationales Team eingerichtet, um die Auswirkungen von Rechenzentren auf den Energiesektor zu überprüfen.[3] Der regulatorische Einfluss fördert ein konsistenteres Leistungsbenchmarking und klimabewusste Planung. Khaznas Nutzung physischer Klimaanalysen veranschaulicht, wie regionale Betreiber Gefahrenszenarien, Wasserzugang und Geräteauswahl integrieren. Die solarbetriebene Einrichtung von Moro Hub veranschaulicht auch den Übergang zu kohlenstoffärmerer Colocation-Kapazität.
Afrikanische und andere regionale Märkte
Südafrika verfügt über die ausgereifteste afrikanische Rechenzentrumsbasis der Region mit großen Einrichtungen in Johannesburg, Kapstadt und Durban. Das Wasserlizenzierungssystem des Landes und die öffentliche Kontrolle erhöhen die Nachfrage nach dokumentierter Wassergovernance. Nigerias Netzinstabilität macht die Resilienz der Stromversorgung zur dringendsten Serviceanforderung. Kenia verzeichnet eine frühe Nachfrage nach Wasserrisikoprüfungen, bei denen KI-Projekte Süßwassernutzer beeinflussen könnten. Ägypten steht vor einer Kombination aus steigender digitaler Nachfrage, Hitze und nilbezogenem Wasserstress. Die Türkei kombiniert europäische Offenlegungserwartungen mit Hitze, Wasserstress und seismischer Exposition. In all diesen Geografien entwickeln sich erneuerbare Energie, Speicherung, Wassergenehmigung und Mehrfachgefahrenbewertung von Spezialthemen zu grundlegenden Entwicklungsanforderungen.
Wettbewerbslandschaft
Marktkonzentration
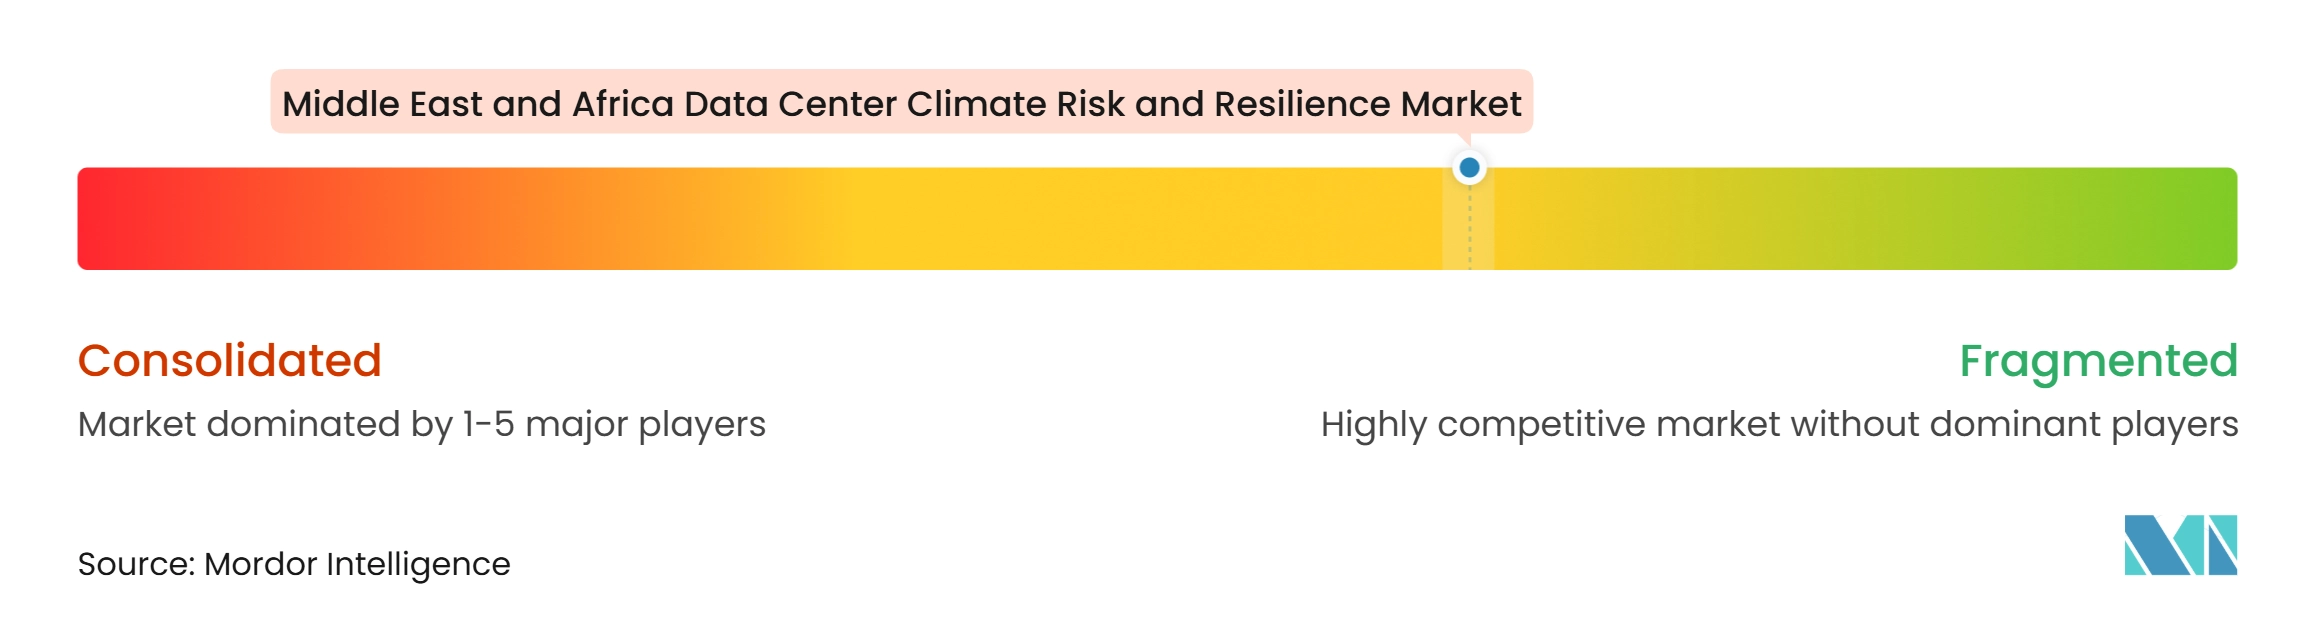
Der Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika ist mäßig fragmentiert. Rückversicherer, Makler, Ingenieurlieferanten, spezialisierte Analyseplattformen und regionale Betreiber bedienen unterschiedliche Teile des Kundenbedarfs. Kein Anbieter hat eine dominante Position in Risikoanalyse, Ingenieurwesen, Regulierungsberatung und betrieblicher Resilienz. Globale Risikounternehmen haben Stärken in Katastrophenmodellen und versicherungsgebundener Analyse.
Infrastrukturunternehmen erweitern ihre Rolle von der Gerätelieferung zur Resilienzplanung. Vertiv unterzeichnete im Oktober 2025 ein technisches Kooperationsabkommen mit Ezditek zur Entwicklung KI-fähiger Rechenzentrumslösungen in Saudi-Arabien. Eaton und Siemens Energy haben sich zusammengeschlossen, um modulare gasturbinenbetriebene Rechenzentrumkapazität bereitzustellen und so die Stromzuverlässigkeit und Liefergeschwindigkeit zu verbessern.[4] Khaznas AlphaGeo-Integration zeigt, dass Betreiber Klimaanalysen auch als Teil der Unternehmensgovernance behandeln. Diese Entwicklungen begünstigen Partnerschaften, die Gerätekenntnisse, Standortanalyse und Betriebsdaten kombinieren.
Tier-III- und Tier-IV-Standards sowie LEED-Zertifizierung können die Beschaffung durch Hyperscale-Mieter beeinflussen. Betreiber nutzen diese Rahmenwerke, um Zuverlässigkeit und Umweltleistung nachzuweisen. Integrierte Mehrfachgefahrenplanung bleibt eine Lücke im regionalen Angebot. Kunden benötigen häufig Ingenieurwesen, Genehmigung, Szenarioanalyse und Offenlegungsunterstützung in einem einzigen Auftrag. Der Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika schafft eine Chance für Anbieter, die diese Anforderungen koordinieren können, ohne die Verantwortlichkeit zu fragmentieren.
Branchenführer im Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika
-
Lockton Companies LLC
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Johnson Controls International plc
-
Trane Technologies plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Lockton Companies LLC
- Schneider Electric SE
- Vertiv Holdings Co
- Johnson Controls International plc
- Trane Technologies plc
- Eaton Corporation plc
- ABB Ltd.
- Siemens AG
- Honeywell International Inc.
- STULZ GmbH
- Airedale International Air Conditioning Ltd
- Iceotope Technologies Limited
- CoolIT Systems, Inc.
- Alfa Laval AB
- Aquatech International LLC
- Khazna Data Centers LLC
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Teraco Data Environments (Pty) Ltd.
- Africa Data Centres Ltd.
- Gulf Data Hub LLC
- Vantage Data Centers LLC
Neueste Industrielle Entwicklungen in Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika
- August 2026: Al Jazeera berichtete, dass Pläne für einen Microsoft-G42-KI-Rechenzentrumskomplex in der Nähe des kenianischen Naivasha-Sees regulatorische Kontrolle durch die Wasserressourcenbehörde wegen potenzieller Auswirkungen der Wasserentnahme auf lokale Gemeinschaften und Süßwasserökosysteme auf sich zogen. Der Fall schuf einen Präzedenzfall für die Wasserrechtsprüfung als formellen Schritt in der Entwicklung von Rechenzentrumsprojekten in Ostafrika.
- Juli 2026: Das Regionale Klimawandelzentrum Saudi-Arabiens veröffentlichte eine El-Niño-Risikoanalyse, die eine erhöhte Wahrscheinlichkeit der Entwicklung von El-Niño-Bedingungen bis Ende 2026 und in das Jahr 2027 hinein prognostiziert, mit Niño-3.4-Indexwerten, die bis Oktober 2026 voraussichtlich +2,8 °C erreichen werden, was die Überschwemmungsrisiken in Westsaudi-Arabien erhöht und die Hitzewellenschwere in der gesamten Region intensiviert. Der Bericht informiert direkt die Risikoplanung für Rechenzentren in Dschidda, Riad und dem NEOM-Korridor.
- Februar 2026: Honeywell kündigte eine strategische Zusammenarbeit mit Kortech, einer Tochtergesellschaft von Hassan Allam Holding, an, um kritische Infrastrukturprojekte in Ägypten, Saudi-Arabien und den Vereinigten Arabischen Emiraten zu automatisieren und zu digitalisieren. Die Vereinbarung zielt auf Resilienz, Energieeffizienz und Klimaanpassung für Rechenzentren und Smart-City-Infrastruktur in 3 wichtigen MEA-Märkten gleichzeitig ab.
- Januar 2026: Scheich Maktoum bin Mohammed eröffnete die zweite Phase des Green Data Centers von Moro Hub im Mohammed-bin-Raschid-Al-Maktum-Solarpark, dem weltweit größten solarbetriebenen Rechenzentrum, das zu 100 % mit Solarenergie betrieben wird, mit einer Tier-III-Zertifizierung des Uptime Institute und einer geplanten Gesamtkapazität von 100 MW in 10 Phasen. Die Einrichtung setzt den regionalen Maßstab für klimaneutrale Colocation.
Berichtsumfang für den Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika
Der Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika bezieht sich auf den Markt für Lösungen und Dienste, die Rechenzentrumsbetreibern helfen, klimabezogene Risiken zu bewerten, zu managen und zu mindern, einschließlich extremer Hitze, Überschwemmungen, Wasserknappheit und anderer Umweltstörungen, während die betriebliche Resilienz in der gesamten Region verbessert wird.
Der Bericht über den Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika ist segmentiert nach Lösungstyp (Klimarisikobeurteilung und -analyse, Klimaszenariomodellierung, Klimarisikoabbildung und geospatiale Analyse, Klimaanpassung und Resilienzplanung, Klimarisikoüberwachung und Frühwarnung sowie Klimarisikoberatung und Ingenieurdienstleistungen), Klimarisiko (extreme Hitze und Hitzewellen, Überschwemmungen und Meeresspiegelanstieg, Hurrikane, Wirbelstürme und schwere Windstürme, Waldbrände und Rauchexposition, Dürre und Wasserknappheit, extreme Kälte, Eis- und Schneeereignisse sowie zusammengesetzte Mehrfachgefahrenereignisse), Bewertungsmethode (historische Gefahrenanalyse, zukunftsorientierte Klimaszenarioanalyse, physische Risiko- und Vulnerabilitätsbewertung, geografische und geospatiale Risikoabbildung, Klimastresstest sowie finanzielle und anlagenbasierte Klimarisikoabschätzung), Resilienzstrategie (Standortwahl und klimainformierte Planung, Gebäude- und Strukturanpassung, Kühlungs- und thermische Resilienz, Wasserverfügbarkeit und Wasserschutzmaßnahmen, Stromversorgung und Netzresilienz, Hochwasser-, Brand- und Unwetterschutz sowie Mehrfachgefahrenanpassungsplanung), Serviceart (Klimarisikoberatung, Klimatechnik und -design, Klimaanpassungsplanung, Überwachungs- und Frühwarndienste sowie Risikoprüfung und Offenlegungsunterstützung), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmens- und Edge-Einrichtungen) und Geografie (Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, übriger Naher Osten, Südafrika, Ägypten, Nigeria und übriges Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Klimarisikobeurteilung und -analyse |
| Klimaszenariomodellierung |
| Klimarisikoabbildung und geospatiale Analyse |
| Klimaanpassung und Resilienzplanung |
| Klimarisikoüberwachung und Frühwarnung |
| Klimarisikoberatung und Ingenieurdienstleistungen |
| Extreme Hitze und Hitzewellen |
| Überschwemmungen und Meeresspiegelanstieg |
| Hurrikane, Wirbelstürme und schwere Windstürme |
| Waldbrände und Rauchexposition |
| Dürre und Wasserknappheit |
| Extreme Kälte, Eis- und Schneeereignisse |
| Zusammengesetzte Mehrfachgefahrenereignisse |
| Historische Gefahrenanalyse |
| Zukunftsorientierte Klimaszenarioanalyse |
| Physische Risiko- und Vulnerabilitätsbewertung |
| Geografische und geospatiale Risikoabbildung |
| Klimastresstest |
| Finanzielle und anlagenbasierte Klimarisikoabschätzung |
| Standortwahl und klimainformierte Planung |
| Gebäude- und Strukturanpassung |
| Kühlungs- und thermische Resilienz |
| Wasserverfügbarkeit und Wasserschutzmaßnahmen |
| Stromversorgung und Netzresilienz |
| Hochwasser-, Brand- und Unwetterschutz |
| Mehrfachgefahrenanpassungsplanung |
| Klimarisikoberatung |
| Klimatechnik und -design |
| Klimaanpassungsplanung |
| Überwachungs- und Frühwarndienste |
| Risikoprüfung und Offenlegungsunterstützung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Einrichtungen |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Lösungstyp | Klimarisikobeurteilung und -analyse | |
| Klimaszenariomodellierung | ||
| Klimarisikoabbildung und geospatiale Analyse | ||
| Klimaanpassung und Resilienzplanung | ||
| Klimarisikoüberwachung und Frühwarnung | ||
| Klimarisikoberatung und Ingenieurdienstleistungen | ||
| Nach Klimarisiko | Extreme Hitze und Hitzewellen | |
| Überschwemmungen und Meeresspiegelanstieg | ||
| Hurrikane, Wirbelstürme und schwere Windstürme | ||
| Waldbrände und Rauchexposition | ||
| Dürre und Wasserknappheit | ||
| Extreme Kälte, Eis- und Schneeereignisse | ||
| Zusammengesetzte Mehrfachgefahrenereignisse | ||
| Nach Bewertungsmethode | Historische Gefahrenanalyse | |
| Zukunftsorientierte Klimaszenarioanalyse | ||
| Physische Risiko- und Vulnerabilitätsbewertung | ||
| Geografische und geospatiale Risikoabbildung | ||
| Klimastresstest | ||
| Finanzielle und anlagenbasierte Klimarisikoabschätzung | ||
| Nach Resilienzstrategie | Standortwahl und klimainformierte Planung | |
| Gebäude- und Strukturanpassung | ||
| Kühlungs- und thermische Resilienz | ||
| Wasserverfügbarkeit und Wasserschutzmaßnahmen | ||
| Stromversorgung und Netzresilienz | ||
| Hochwasser-, Brand- und Unwetterschutz | ||
| Mehrfachgefahrenanpassungsplanung | ||
| Nach Serviceart | Klimarisikoberatung | |
| Klimatechnik und -design | ||
| Klimaanpassungsplanung | ||
| Überwachungs- und Frühwarndienste | ||
| Risikoprüfung und Offenlegungsunterstützung | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmens- und Edge-Einrichtungen | ||
| Nach Geografie | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika?
Der Markt wird im Jahr 2026 auf 253,62 Millionen USD geschätzt und soll bis 2032 einen Wert von 572,41 Millionen USD erreichen, mit einem CAGR von 14,47 % von 2027 bis 2032.
Was treibt die Nachfrage nach Klimaresilienz-Diensten für Rechenzentren im Nahen Osten und Afrika an?
KI-Workloads, hohe Rack-Dichte, Wasserengpässe, Bedenken hinsichtlich der Netzzuverlässigkeit und klimabewusste Finanzierung erhöhen die Nachfrage nach Risikobeurteilungen und Ingenieurunterstützung.
Welcher Lösungstyp führt den Markt für Klimarisiken und Resilienz von Rechenzentren im Nahen Osten und Afrika an?
Klimarisikobeurteilung und -analyse führt mit einem Anteil von 28,43 % im Jahr 2026, während Überwachungs- und Frühwarndienste der am schnellsten wachsende Lösungstyp sind.
Warum ist Wassermanagement für Rechenzentren in der Region wichtig?
Die Wasserverfügbarkeit beeinflusst Kühlungsdesign, Genehmigung, Betriebslizenzen und gesellschaftliche Akzeptanz, insbesondere in Golf- und dürregefährdeten afrikanischen Standorten.
Welches Land führt die Nachfrage nach Klimarisiko- und Resilienz-Diensten an?
Saudi-Arabien hält im Jahr 2026 einen Anteil von 22,58 %, unterstützt durch schnelles Kapazitätswachstum und den Bedarf, extreme Hitze und entsalzungsgebundene Wasserversorgung zu managen.
Wie reagieren Cloud- und Colocation-Einrichtungen auf Klimarisiken?
Colocation-Anbieter reagieren auf Mieter-Resilienzanforderungen, während Cloud-Anbieter Szenarioanalyse und Klimagovernance-Praktiken aus ihrem globalen Betrieb anwenden.