
Marktgröße und Marktanteil für Metaoberflächen-Bildgebungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 118.31 Millionen US-Dollar |
| Marktgröße (2031) | 442.17 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 30.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Metaoberflächen-Bildgebungssysteme von Mordor Intelligence
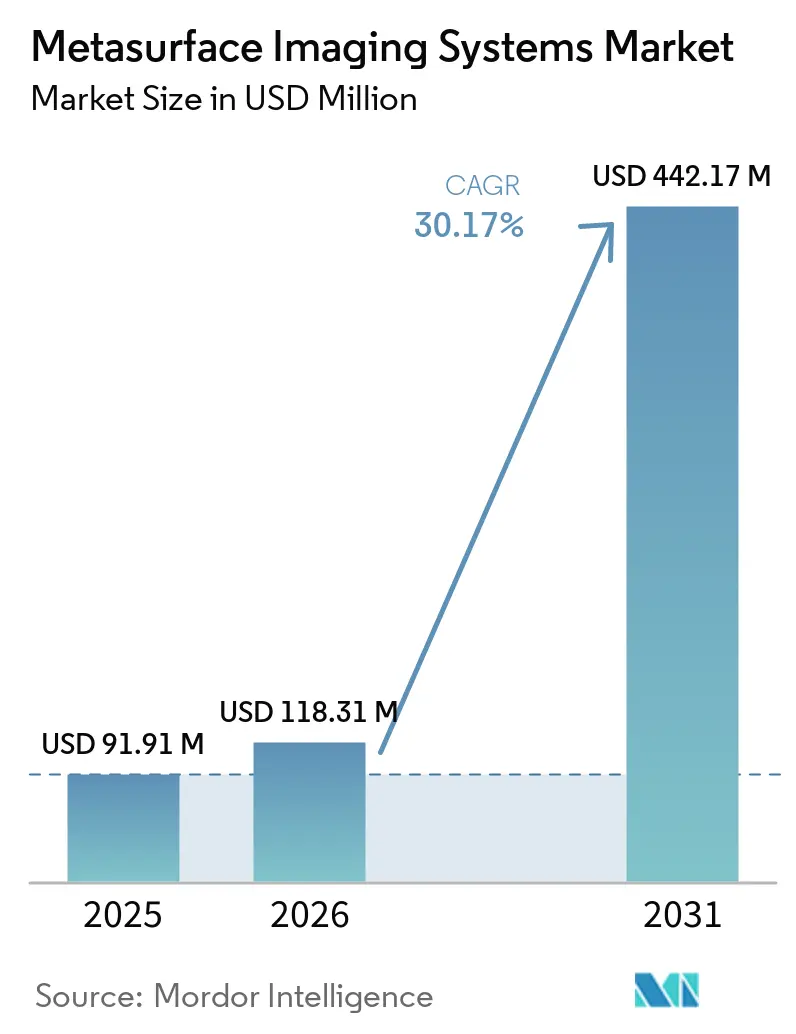
Die Marktgröße für Metaoberflächen-Bildgebungssysteme wird voraussichtlich von 91,91 Millionen USD im Jahr 2025 und 118,31 Millionen USD im Jahr 2026 auf 442,17 Millionen USD bis 2031 anwachsen, was einer CAGR von 30,17 % zwischen 2026 und 2031 entspricht. Der Markt für Metaoberflächen-Bildgebungssysteme entwickelt sich von technischen Demonstrationen hin zur Serienproduktion, da die Fertigung auf Wafer-Ebene zunehmend praxistauglicher wird. Flache optische Elemente können größere Linsenstapel ersetzen und den Platzbedarf von Kamera- und Sensormodulen reduzieren. Dies fördert die Akzeptanz in Bereichen, in denen Bauhöhe, Stromverbrauch und Zuverlässigkeit wichtig sind, darunter Verbrauchergeräte, Fahrzeuge und Industrieanlagen. Die Halbleiterfertigung bietet Lieferanten zudem einen Weg, Ausbeuten zu verbessern und Stückkosten zu senken, wenn die Produktionsvolumina steigen. Hohe Design-, Masken- und Verpackungskosten bleiben eine Einschränkung für spezialisierte Programme, die Fixkosten nicht auf große Bestellvolumina verteilen können.
Wichtigste Erkenntnisse des Berichts
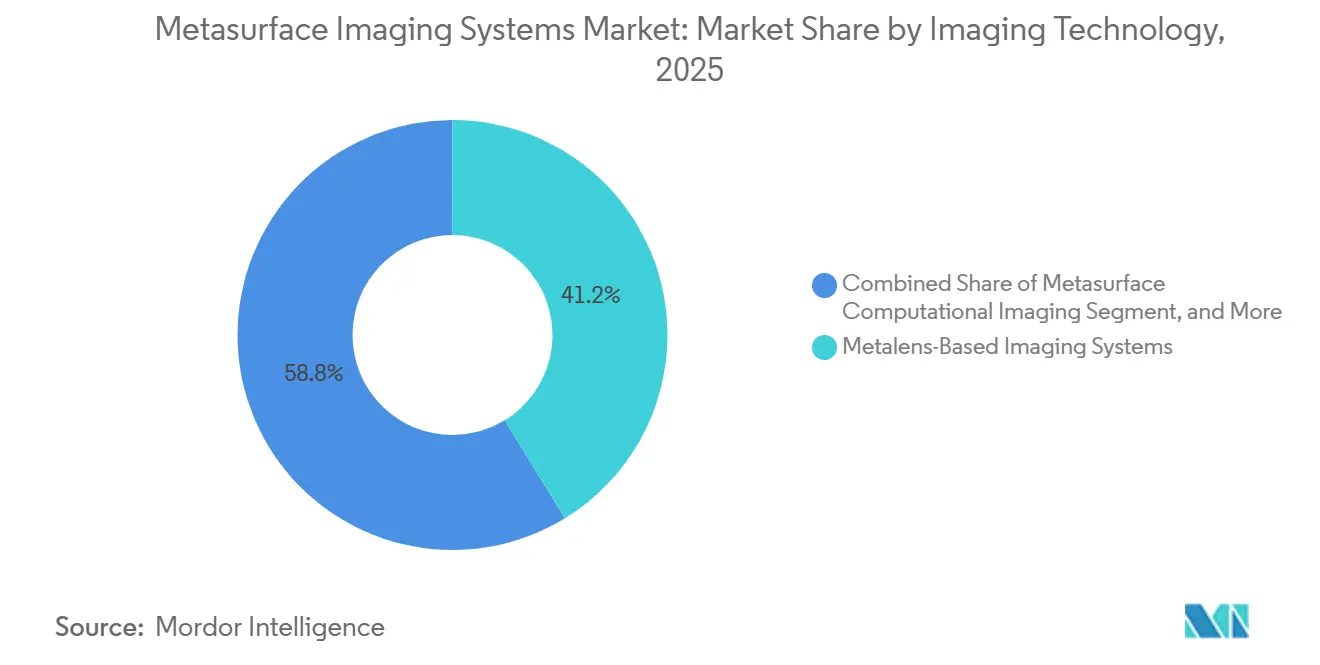
- Nach Bildgebungstechnologie hielten Metalinsen-basierte Bildgebungssysteme im Jahr 2025 einen Anteil von 41,23 % am Markt für Metaoberflächen-Bildgebungssysteme, während die rechnerische Metaoberflächen-Bildgebung bis 2031 voraussichtlich mit einer CAGR von 31,46 % wachsen wird.
- Nach Bildgebungsmodalität entfielen im Jahr 2025 35,67 % des Umsatzes auf die 2D-Bildgebung, während rechnerische und 4D-Bildgebung bis 2031 voraussichtlich mit einer CAGR von 31,73 % wachsen werden.
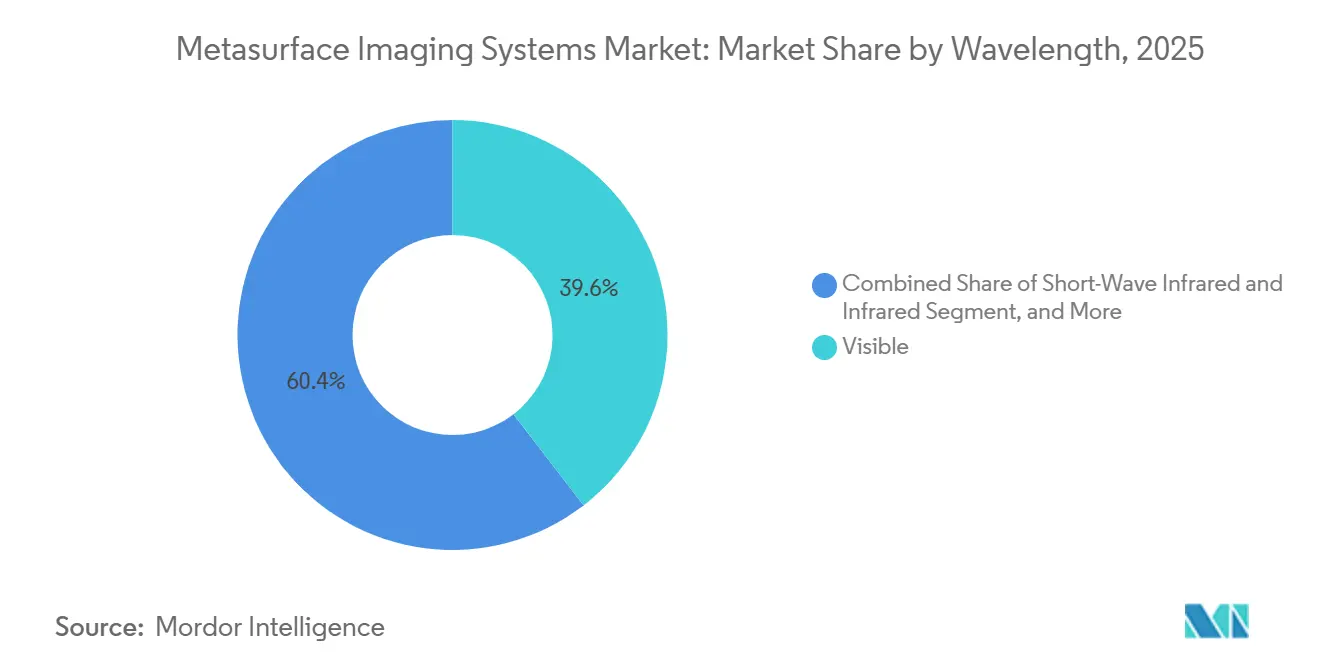
- Nach Wellenlänge entfielen im Jahr 2025 39,56 % des Umsatzes auf sichtbares Licht, während die Terahertz-Bildgebung bis 2031 voraussichtlich mit einer CAGR von 31,67 % wachsen wird.
- Nach Anwendung hielt die Unterhaltungselektronik im Jahr 2025 einen Umsatzanteil von 24,56 %, während Automotive und LiDAR bis 2031 voraussichtlich mit einer CAGR von 31,58 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 36,42 % am Markt für Metaoberflächen-Bildgebungssysteme, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 32,26 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Metaoberflächen-Bildgebungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kommerzialisierung von Meta-Optik auf Wafer-Ebene | +8.2% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Kleinere, energieeffizientere Bildgebungsmodule | +6.5% | Global, insbesondere asiatisch-pazifischer Raum und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einführung von Automotive-LiDAR und maschinellem Sehen | +5.8% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Wachstum der Polarisations- und Spektralbildgebung | +4.2% | Nordamerika und Europa, mit Akzeptanz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Standardisierung der CMOS-kompatiblen Fertigung | +3.5% | Global | Mittelfristig (2–4 Jahre) |
| Neue Informationen aus rechnerischer Meta-Optik | +2.8% | Nordamerika, Europa und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kommerzialisierung von Meta-Optik auf Wafer-Ebene verändert die Stückkostenstruktur
Die Fertigung auf Wafer-Ebene wird zu einer zentralen Anforderung für den Markt für Metaoberflächen-Bildgebungssysteme, da sie flache Optiken von begrenzten Prototypen in eine reproduzierbare Fertigung überführen kann. Eine Studie aus dem Jahr 2026 berichtete über ein Rolle-zu-Rolle-Nanoimprint-Verfahren, das 300 Metalinsen pro Sekunde aus 200 Meter langen Filmarrays mit einer Merkmalsauflösung von 80 nm produzierte. Der berichtete Durchsatz war um 2 Größenordnungen höher als bei herkömmlichen Nanoimprint-Lithografieverfahren. Eine Meta-Asphärische Linse auf Wafer-Ebene erreichte zudem ein Sichtfeld von 101,5° bei einer Baulänge von 3,39 mm und einem Volumen von 0,02 cm³. Diese Entwicklungen zeigen, wie refraktive und Metaoberflächen-Elemente auf einem einzigen Wafer für kompakte Nahinfrarot-Bildgebung integriert werden können. Eine Studie in Advanced Materials aus dem Jahr 2025 demonstrierte zudem das vollständige Prägen von Titandioxid-Metalinsen auf 8-Zoll-Wafer-Ebene mit nahezu 1.000 Linsen mit 4 mm Durchmesser auf jedem Wafer.
Kleinere, energieeffizientere Bildgebungsmodule gestalten das Gerätedesign neu
Die Nachfrage nach dünneren, energieeffizienteren Modulen unterstützt den Markt für Metaoberflächen-Bildgebungssysteme in Geräten mit begrenztem Bauraum und mechanischer Komplexität. Die direkte Sensorintegration kann den Bedarf an größeren Linsenbaugruppen und Autofokus-Mechanismen reduzieren. Dies ist relevant für Wearable Electronics, Edge-Geräte, medizinische Instrumente und Fahrzeugkameras, die einen kompakten optischen Pfad benötigen. Passive Wellenfrontkodierung kann zudem die Abhängigkeit von beweglichen Komponenten verringern, die den Stromverbrauch erhöhen und potenzielle Ausfallpunkte einführen. MetaOptics lieferte im Juni 2026 Metalinsen-Smartphones und KI-Smartbrillen zur Kundenevaluierung aus, was zeigt, dass dieses Formfaktor-Ziel OEM-Bewertungsprogramme erreicht hat.
Automotive-LiDAR und maschinelles Sehen erweitern den Einsatz in Sicherheitsprogrammen
Automotive-LiDAR und maschinelles Sehen bieten einen wichtigen Qualifizierungspfad für den Markt für Metaoberflächen-Bildgebungssysteme. Lumotive kombinierte im April 2026 seine LM10 Light Control Metasurface mit einem Adaps Photonics dTOF-Sensor für eine festkörperbasierte 180°-LiDAR-Plattform, die mit 30 Bildern pro Sekunde und einer Reichweite von 50 Metern unter Regen- und Sichtbehinderungsbedingungen arbeitet.[1]Lumotive, „Lumotive Creates World's First 2D Photonic Beamforming Semiconductor,” Lumotive, lumotive.com. Das Unternehmen demonstrierte im März 2026 auch einen 2D-photonischen Strahlformungs-Halbleiter, der Licht in 2 Achsen ohne bewegliche Teile lenkte. Die Architektur wurde für den Betrieb bei 905 nm, 1.310 nm und 1.550 nm ausgelegt. Stabile Leistung über automotive Temperaturbereiche hinweg ist wichtig, da Fahrzeuglieferanten nachvollziehbare und zuverlässige Sensorsysteme benötigen.
Polarisations- und Spektralbildgebung erweitern die adressierbaren Anwendungen
Polarisations- und Spektralsensorik erweitern den Markt für Metaoberflächen-Bildgebungssysteme über die konventionelle Farbbildgebung hinaus. Tunoptix stellte 2025 eine kompakte Hyperspektralplattform vor, die kleiner als 1 cm³ war und mehr als 30 sichtbare und nahinfrarote Kanäle mit einer Auflösung unter 20 nm erfasste. Die Studie berichtete von einer 7-fach höheren Bildauflösung und einem 4,5-fach geringeren Rekonstruktionsfehler als beim vorherigen Referenzgerät. Diese Fähigkeiten ermöglichen es einem flachen Element, Informationen zu erfassen, die sonst mehrere Filter oder optische Stufen erfordern. Die resultierenden Systeme können industrielle Inspektion, Zielerkennung und biomedizinische Bildgebung unterstützen, wo Kontrast- oder Materialinformationen benötigt werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe einmalige Entwicklungs- und Verpackungskosten | -3.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Software und Kalibrierung zur Korrektur optischer Aberrationen | -3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Zugang zu Foundries und Konzentration von geistigem Eigentum | -2.1% | Global, insbesondere aufstrebende Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Begrenzte Qualifizierungsdaten für raue Umgebungsbedingungen | -1.5% | Automotive-fokussierte Regionen, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe einmalige Entwicklungs- und Verpackungskosten begrenzen die Akzeptanz bei mittleren Volumina
Hohe Entwicklungs- und Verpackungskosten schränken den Zugang zum Markt für Metaoberflächen-Bildgebungssysteme für industrielle und medizinische Programme mit mittleren Volumina ein. Individuelle Maskensätze und Submikrometer-Aktivausrichtungsanlagen verursachen Fixkosten, die bei Spezialprodukten schwer zu amortisieren sind. Kostenparität mit konventionellen refraktiven Elementen erfordert Jahresvolumina in Millionenstückzahlen. Katalogprodukte können Maskenkosten auf mehrere Kunden verteilen, bieten jedoch möglicherweise weniger Spielraum für ungewöhnliche Wellenlängen oder Aperturen. Multi-Projekt-Wafer-Programme könnten die Einstiegskosten senken, obwohl eine breite Akzeptanz durch Foundries im Jahr 2026 noch begrenzt war.
Korrektur optischer Aberrationen verlängert die Integrationszeiten
Die Korrektur optischer Aberrationen bleibt eine praktische Herausforderung für den Markt für Metaoberflächen-Bildgebungssysteme, wenn Systeme unter Breitbandbeleuchtung betrieben werden. Wellenlängenabhängige Phasendispersion kann rechnerische Verarbeitung oder komplexere achromatische Designs erfordern, um genaue Farbbilder zu erzeugen. Forschungen zu achromatischen Metalinsen aus dem Jahr 2025 zeigten, dass das inverse Design von Meta-Atom-Abmessungen während der optischen Entwicklung spezialisierte Berechnungen erfordert. OEMs benötigen daher möglicherweise Signalverarbeitungskapazitäten sowie eine geeignete optische Komponente. Eine ACS-Nano-Übersicht identifizierte einen Mangel an standardisierten Bewertungsmethoden und eine eingeschränkte Designmethodik als wesentliche Kommerzialisierungsbarrieren jenseits der Fertigungsausbeute. Qualifizierungszeiträume, die normalerweise 18–24 Monate dauern, können sich um 6–12 Monate verlängern, wenn Wellenfrontkorrekturalgorithmen in das Hardwareprogramm einbezogen werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bildgebungstechnologie: Metalinsen halten einen frühen kommerziellen Vorsprung
Metalinsen-basierte Bildgebungssysteme machten im Jahr 2025 41,23 % des Marktes für Metaoberflächen-Bildgebungssysteme aus. Ihr Vorsprung spiegelte den frühen kommerziellen Einsatz in Time-of-Flight-Sensoren und Structured-Light-Systemen wider. Wiederholte Aufträge für Tiefensensoren, biometrische Module und industrielle Entfernungsmesser verschafften den Herstellern Betriebserfahrung in der Serienfertigung. Dieses Wissen unterstützte Verbesserungen bei Ausbeute und Stückkosten. Der Markt für Metaoberflächen-Bildgebungssysteme umfasst auch holografische und polarimetrische Bildgebungssysteme.
Die rechnerische Metaoberflächen-Bildgebung wird bis 2031 voraussichtlich mit einer CAGR von 31,46 % wachsen. Die Kategorie kombiniert optische Kodierung mit Rekonstruktionssoftware, um Tiefen-, Polarisations- und Spektralinformationen aus einer einzigen Aufnahme zu erfassen. Metalenz brachte im Februar 2026 Polar 3D auf den Markt, um auf dem Gerät 3D-Gesichtsinformationen aus einem einzigen Bild mittels Shape-from-Polarization zu erstellen.[2]Metalenz, „Polar 3D From Metalenz Delivers Relightable Selfies and Realistic Avatars on Device from a Single Image,” Metalenz, metalenz.com. Die Funktion war für Avatare und Edge-Computing-Anwendungen in Smartphones und Laptops vorgesehen. Ein Preprint aus dem Jahr 2026 beschrieb zudem eine kompakte Kamera, die Hyperspektral- und Polarisationsinformationen in einer einzigen Momentaufnahme über nahezu das gesamte sichtbare Spektrum erfasste.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bildgebungsmodalität: 2D-Bildgebung führt, während rechnerische und 4D-Bildgebung am schnellsten wächst
Die 2D-Bildgebung hielt im Jahr 2025 einen Anteil von 35,67 % am Markt für Metaoberflächen-Bildgebungssysteme. Innerhalb des Marktes für Metaoberflächen-Bildgebungssysteme profitiert die Kategorie von der installierten Basis digitaler Kamerasensoren und dem unkomplizierten Ersatz refraktiver Linsen in flachen Bildgebungskonfigurationen. Ihr unmittelbarer Mehrwert liegt in einer geringeren Modulhöhe und nicht in einer Änderung der erfassten Informationen. 3D- und Tiefenbildgebung, Hyperspektralbildgebung, Multispektralbildgebung und polarimetrische Bildgebung hielten kleinere Positionen. Diese Systeme gewinnen an Relevanz, da Detektoren zugänglicher werden und die Edge-Verarbeitung sich verbessert.
Rechnerische und 4D-Bildgebung wird bis 2031 voraussichtlich mit einer CAGR von 31,73 % wachsen. Die Modalität kann mehrere Dimensionen optischer Informationen aufzeichnen, ohne die Sensoranzahl zu vervielfachen. Ein Infrarot-Meta-Sensor aus dem Jahr 2026 demonstrierte Echtzeit-Hyperspektral- und Polarimetriebildgebung mit 55 Bildern pro Sekunde. Der berichtete Rekonstruktionsfehler war 4,5-mal geringer als beim vorherigen Referenzansatz. Die Momentaufnahmeerfassung eliminiert den Bedarf an wiederholten Belichtungen, die Filterräder und rotierende Polarisatoren erfordern.
Nach Wellenlänge: Sichtbares Licht führt, während Terahertz die Inspektion unterstützt
Sichtbares Licht machte im Jahr 2025 39,56 % des Marktes für Metaoberflächen-Bildgebungssysteme aus. Der Markt für Metaoberflächen-Bildgebungssysteme nutzt sichtbare Wellenlängen in Verbraucherkameras, Augmented-Reality-Displays und industriellem maschinellem Sehen im Bereich von 400–700 nm. Nahinfrarot war die nächste wichtige Wellenlängenkategorie, da LiDAR- und Gesichtserkennungssysteme die Bänder 850 nm und 940 nm nutzen. Kurzwelliges Infrarot und Infrarotsysteme dienen der Wärmebildgebung und Nachtsichtanforderungen. Ultraviolette Metaoberflächen befanden sich hauptsächlich noch in der Qualifizierung für die Lithografieinspektion und biomedizinische Mikroskopie.
Die Terahertz-Bildgebung wird bis 2031 voraussichtlich mit einer CAGR von 31,67 % wachsen. Eine Studie aus dem Jahr 2026 demonstrierte pixelierte Metaoberflächen mit gebundenen Zuständen im Kontinuum für Echtzeit-Terahertz-Bildgebung und berichtete von einer 100-prozentigen binären Bildrekonstruktion aus einem einzigen Terahertz-Puls. Das System demonstrierte auch Brechungsindexsensorik oberhalb von 14,39 GHz/RIU. Separate Forschungen aus dem Jahr 2026 integrierten Vanadiumdioxid in eine phasenwechselnde Metaoberfläche, die durch Softwaresteuerung zwischen Kantendetektion und Hellfeldbildgebung wechseln konnte. Diese Kombination ist relevant für zerstörungsfreie Prüfung, Sicherheitsscreening und pharmazeutische Qualitätskontrolle.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Unterhaltungselektronik führt, während Automotive und LiDAR an Bedeutung gewinnen
Die Unterhaltungselektronik hielt im Jahr 2025 einen Anteil von 24,56 % am Markt für Metaoberflächen-Bildgebungssysteme. Smartphones, Tablets und Smart Speaker haben eine Volumennachfrage nach Time-of-Flight- und biometrischen Sensormodulen geschaffen. Eine flache Metalinse kann die Funktion eines 3-5-elementigen refraktiven Stapels bei einem Zehntel der Gehäusehöhe erfüllen. Dieses Design kann die Wärmeempfindlichkeit reduzieren und die Zuverlässigkeit in tragbaren Geräten verbessern. Kyocera demonstrierte auf der CES 2026 ein metaoberflächen-basiertes tragbares Luftdisplay, das wellenlängengesteuerte Fokuspositionsmanipulation zur Tiefenwahrnehmung nutzte.
Automotive und LiDAR werden bis 2031 voraussichtlich mit einer CAGR von 31,58 % wachsen. Lumotive und E-Photonics stellten auf der LEAP 2025 LiDAR-Metaoberflächen-integrierte Systeme für den saudi-arabischen Markt vor. Die Unternehmen präsentierten Systeme mit Reichweitenkonfigurationen von 25 Metern und 80 Metern. Die Anwendung umfasst auch festkörperbasierte Sensorik, die den Bedarf an mechanischen Abtastkomponenten vermeidet. Biomedizin und Biowissenschaften, industrielle Inspektion und Metrologie, Luft- und Raumfahrt sowie Verteidigung und wissenschaftliche Bildgebung bleiben Bereiche mit geringeren Volumina und anspruchsvollen optischen Anforderungen.
Geografische Analyse
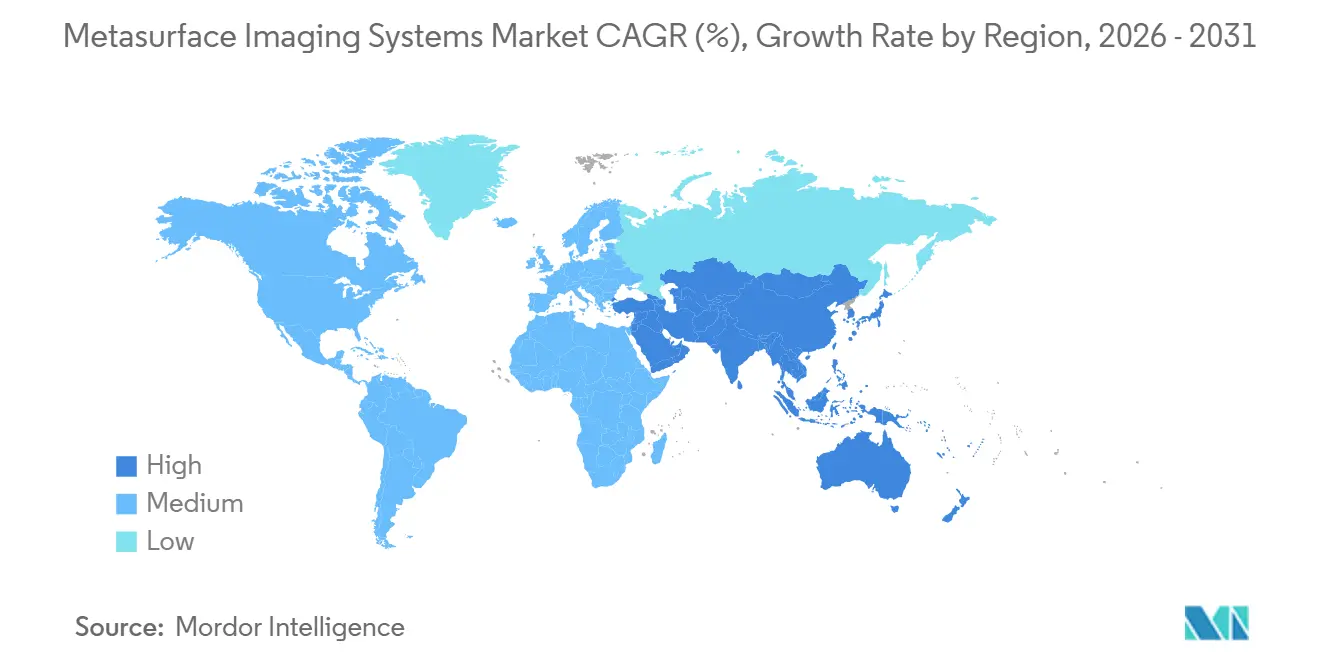
Nordamerika machte im Jahr 2025 36,42 % des regionalen Umsatzes aus. Die Region profitiert von grundlegendem geistigem Eigentum, Verteidigungsnachfrage und Risikokapital für Deep-Technology-Unternehmen. Metalenz, Lumotive und 2Pi Optics zeigen, wie universitäre Forschungsprogramme sich zu kommerziellen Metaoberflächen-Plattformen entwickelt haben. Metalenz bestätigte im Mai 2025, dass sein Polar-ID-System in Smartphone-Integrationsversuche für eine erwartete Markteinführung 2026 eingetreten war. Der Samsung ISOCELL Vizion 931-Sensor diente als genannte Hardwareplattform für das Programm.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 32,26 % wachsen. China, Japan, Südkorea und Taiwan verfügen über Fertigungsnetzwerke für Unterhaltungselektronik und Halbleiter, die die globalen Komponentenkosten beeinflussen. Kyocera präsentierte auf der CES 2026 Metaoberflächen-Display-Optiken. MetaOptics begann im Juni 2026 mit der Auslieferung von Metalinsen-Smartphones und KI-Smartbrillen-Produkten zur Evaluierung an Kunden in Japan und Europa. Radiant Opto-Electronics übernahm NIL Technology im Mai 2025 und verknüpfte damit europäische Meta-Optik-Fähigkeiten mit asiatischen Handelskanälen.
Europa ist in der Automotive-Bildgebung, Photonikforschung und präzisen industriellen Inspektion aktiv. Der Markt für Metaoberflächen-Bildgebungssysteme weist regionale Aktivitäten in Deutschland für Automotive-Programme sowie in Frankreich und den Niederlanden für Photonikforschung auf. Das OPTIPATH-Projekt des Europäischen Innovationsrats entwickelt MEMS-Metaoberflächen-Integration für Minikameras, Kommunikation und 3D-Bildgebung.[3]Europäische Kommission, „OPTIPATH,” CORDIS, europa.eu. NIL Technology und SINTEF sind Teilnehmer des Projekts.

Wettbewerbslandschaft
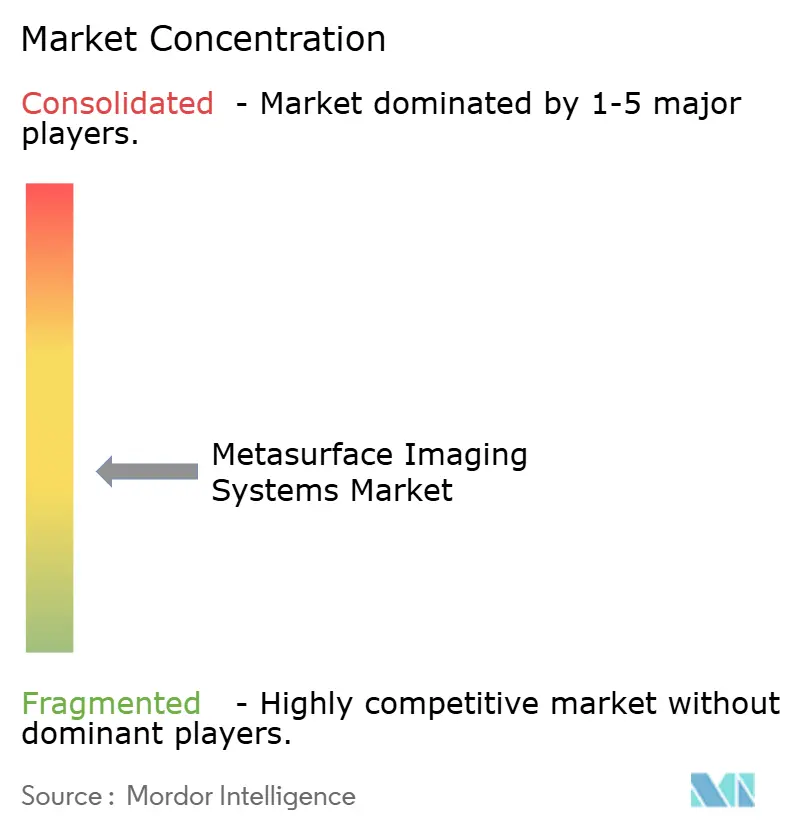
Der Markt für Metaoberflächen-Bildgebungssysteme ist mäßig fragmentiert. Auf geistiges Eigentum ausgerichtete Spezialisten agieren neben Halbleiterherstellern, die die Produktion durch Lizenzierung skalieren können. Metalenz hält Rechte an grundlegenden Harvard-Metaoberflächen-Patenten und berichtet von einem Portfolio mit mehr als 150 aktiven Anmeldungen und erteilten Patenten. Die Lizenzbeziehung mit STMicroelectronics verschafft dem Unternehmen wiederkehrende Einnahmen aus geistigem Eigentum, wenn die Produktionsvolumina steigen. STMicroelectronics hat seit 2022 mehr als 140 Millionen Metaoberflächen-Optiken und FlightSense-Module unter Verwendung von Metalenz-geistigem Eigentum ausgeliefert.
Lumotive konkurriert durch programmierbare optische Halbleiter und LiDAR-Referenzdesigns. Das Unternehmen berichtete im Juli 2025 von einem Gesamterlös aus der Series-B-Finanzierung von 59 Millionen USD und plante Produkte für optisches Schalten in Rechenzentren bis Ende 2026. NIL Technology konzentriert sich auf Nanoimprint-Fertigung und seine metaCamera-Produktlinie. Tunoptix konzentriert sich auf rechnerische Hyperspektralplattformen, während 2Pi Optics CMOS-kompatible flache Optiken für KI-Infrastruktur und Automotive-Sensorik entwickelt.
Im gesamten Markt für Metaoberflächen-Bildgebungssysteme hängt der Wettbewerb vom Zugang zur Fertigung, der optischen Leistung, den Softwarefähigkeiten und qualifizierten Modulen ab. Führende Lieferanten kombinieren optische Hardware zunehmend mit einer spezifischen Systemfunktion. Metalenz brachte im Februar 2026 Polar 3D auf den Markt, um polarimetrische Hardware mit geräteseitigen 3D-Gesichtsdaten und Avatar-Anwendungen zu verknüpfen.[4]Metalenz, „STMicroelectronics and Metalenz Sign a New License Agreement to Accelerate Metasurface Optics Adoption,” Metalenz, metalenz.com. Lumotive demonstrierte im März 2026 seinen 2D-photonischen Strahlformungs-Halbleiterchip für elektronisch gesteuerte festkörperbasierte optische Systeme.
Marktführer im Bereich Metaoberflächen-Bildgebungssysteme
Metalenz, Inc.
STMicroelectronics N.V.
NIL Technology ApS
MetaOptics Technologies Pte. Ltd.
Lumotive, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: MetaOptics Technologies und Elsoft Research Berhad gaben eine Partnerschaft zur gemeinsamen Entwicklung von 12-Zoll-Großformat-Metalinsen-Laserschreibern und automatischen Testern bekannt, die die Wellenlängenbereiche sichtbar 425–630 nm, nahinfrarot 740–940 nm und kurzwelliges Infrarot 1.245–1.310 nm abdecken. Die Partnerschaft zielt auf Hochvolumen-Metalinsen-Fertigung und Testausrüstungsinfrastruktur ab.
- April 2026: Lumovites LM10 Light Control Metasurface in Kombination mit dem Adaps Photonics ADS6311 Hawk dTOF-Sensor lieferte eine festkörperbasierte 180°-LiDAR-Plattform mit 30 Bildern pro Sekunde und einer Reichweite von 50 Metern unter Regen- und Sichtbehinderungsbedingungen. Ein kommerziell verfügbares Referenzdesign ist für LiDAR-Modulhersteller zugänglich.
- März 2026: Lumotive demonstrierte einen 2D-photonischen Strahlformungs-Halbleiterchip, der auf seiner Light Control Metasurface-Architektur aufbaut. Der Chip ermöglichte Echtzeit-Lichtlenkung über 2 räumliche Achsen ohne bewegliche Teile bei 905 nm, 1.310 nm und 1.550 nm, mit kommerziellen optischen Schaltprodukten für die Rechenzentrumsverbindung, die bis Ende 2026 angestrebt werden.
- Februar 2026: Metalenz brachte Polar 3D auf den Markt und erweiterte damit seine Polar-ID-Gesichtsauthentifizierungsplattform in den Bereich der digitalen Präsenz, indem es monokulares Shape-from-Polarization nutzt, um auf dem Gerät 3D-Gesichtsdaten aus einem einzigen Bild zu generieren. Die Plattform ermöglicht neu beleuchtbare Selfies, fotorealistische Avatare und virtuelle Anprobeanwendungen ohne Cloud-Berechnung oder Mehrwinkelscans.


Globaler Berichtsumfang für den Markt für Metaoberflächen-Bildgebungssysteme
Metaoberflächen-Bildgebungssysteme verwenden konstruierte, ultradünne Oberflächen mit Nanostrukturen, um elektromagnetische Wellen zu manipulieren und die Bildgebungsleistung zu verbessern. Diese Systeme ermöglichen kompakte, leichte und hochauflösende Bildgebungslösungen für Anwendungen wie medizinische Bildgebung, Unterhaltungselektronik, Automotive-Sensorik und Verteidigung.
Der Marktbericht für Metaoberflächen-Bildgebungssysteme ist segmentiert nach Bildgebungstechnologie (Metalinsen-basierte Bildgebungssysteme, Metaoberflächen-Holografische Bildgebung, Metaoberflächen-Rechnerische Bildgebung, Metaoberflächen-Polarimetrische Bildgebung und weitere Bildgebungstechnologien), Bildgebungsmodalität (2D-Bildgebung, 3D-/Tiefenbildgebung, Hyperspektral-/Multispektralbildgebung, Polarimetrische Bildgebung, Rechnerische/4D-Bildgebung und weitere Bildgebungsmodalitäten), Wellenlänge (Ultraviolett, Sichtbar, Nahinfrarot, Kurzwelliges Infrarot und Infrarot sowie Terahertz), Anwendung (Unterhaltungselektronik, Biomedizin und Biowissenschaften, Industrielle Inspektion und Metrologie, Automotive und LiDAR, Luft- und Raumfahrt sowie Verteidigung, AR/VR und tragbare Bildgebung, Wissenschaftliche und Forschungsbildgebung sowie weitere Anwendungen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Metalinsen-basierte Bildgebungssysteme |
| Metaoberflächen-Holografische Bildgebung |
| Metaoberflächen-Rechnerische Bildgebung |
| Metaoberflächen-Polarimetrische Bildgebung |
| Weitere Bildgebungstechnologien |
| 2D-Bildgebung |
| 3D-/Tiefenbildgebung |
| Hyperspektral-/Multispektralbildgebung |
| Polarimetrische Bildgebung |
| Rechnerische/4D-Bildgebung |
| Weitere Bildgebungsmodalitäten |
| Ultraviolett |
| Sichtbar |
| Nahinfrarot |
| Kurzwelliges Infrarot und Infrarot |
| Terahertz |
| Unterhaltungselektronik |
| Biomedizin und Biowissenschaften |
| Industrielle Inspektion und Metrologie |
| Automotive und LiDAR |
| Luft- und Raumfahrt sowie Verteidigung |
| AR/VR und tragbare Bildgebung |
| Wissenschaftliche und Forschungsbildgebung |
| Weitere Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Bildgebungstechnologie | Metalinsen-basierte Bildgebungssysteme | |
| Metaoberflächen-Holografische Bildgebung | ||
| Metaoberflächen-Rechnerische Bildgebung | ||
| Metaoberflächen-Polarimetrische Bildgebung | ||
| Weitere Bildgebungstechnologien | ||
| Nach Bildgebungsmodalität | 2D-Bildgebung | |
| 3D-/Tiefenbildgebung | ||
| Hyperspektral-/Multispektralbildgebung | ||
| Polarimetrische Bildgebung | ||
| Rechnerische/4D-Bildgebung | ||
| Weitere Bildgebungsmodalitäten | ||
| Nach Wellenlänge | Ultraviolett | |
| Sichtbar | ||
| Nahinfrarot | ||
| Kurzwelliges Infrarot und Infrarot | ||
| Terahertz | ||
| Nach Anwendung | Unterhaltungselektronik | |
| Biomedizin und Biowissenschaften | ||
| Industrielle Inspektion und Metrologie | ||
| Automotive und LiDAR | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| AR/VR und tragbare Bildgebung | ||
| Wissenschaftliche und Forschungsbildgebung | ||
| Weitere Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Metaoberflächen-Bildgebungssysteme?
Die Marktgröße für Metaoberflächen-Bildgebungssysteme wird voraussichtlich bis 2031 von 118,31 Millionen USD im Jahr 2026 auf 442,17 Millionen USD anwachsen, bei einer CAGR von 30,17 %. Der Ausblick spiegelt den Wandel von begrenzten optischen Prototypen hin zur Serienproduktion auf Wafer-Ebene wider.
Was treibt die Nachfrage nach Metaoberflächen-Bildgebungssystemen an?
Fertigung auf Wafer-Ebene, kompakte energieeffiziente Module, Automotive-LiDAR sowie Polarisations- und Spektralsensorik unterstützen die Akzeptanz. Diese Anforderungen stimmen mit kleineren optischen Pfaden und integrierter Sensorik in Geräten überein.
Welche Bildgebungstechnologie führte im Jahr 2025?
Metalinsen-basierte Bildgebungssysteme führten im Jahr 2025 mit einem Umsatzanteil von 41,23 %, unterstützt durch Time-of-Flight- und Structured-Light-Anwendungen. Die Kategorie profitiert von früher Fertigungserfahrung und Anwendungsfällen mit Wiederholungsvolumina.
Welche Anwendung wird bis 2031 am schnellsten wachsen?
Automotive und LiDAR wird voraussichtlich die schnellste Anwendungs-CAGR von 31,58 % bis 2031 verzeichnen. Festkörperbasierte Lichtlenkung unterstützt die Anforderung der Anwendung nach kompakten Sensorsystemen.
Welche Region führt und welche wächst am schnellsten?
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 36,42 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 32,26 % wachsen wird. Der Markt für Metaoberflächen-Bildgebungssysteme profitiert von den Halbleiter- und Unterhaltungselektronik-Lieferketten des asiatisch-pazifischen Raums.
Seite zuletzt aktualisiert am:



