
Marktgröße und Marktanteil für Fleischstabilisatormischungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.87 Milliarden US-Dollar |
| Marktgröße (2031) | 4.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fleischstabilisatormischungen von Mordor Intelligence
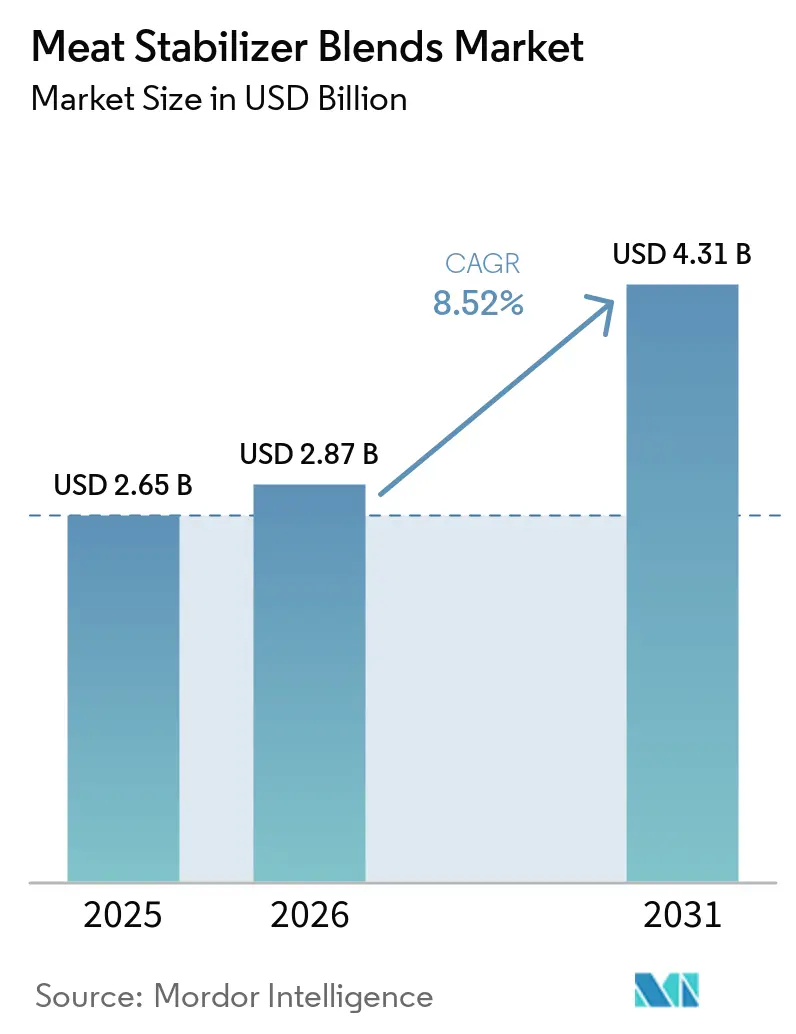
Der Markt für Fleischstabilisatormischungen wurde im Jahr 2025 auf 2,65 Milliarden USD geschätzt und soll von 2,87 Milliarden USD im Jahr 2026 auf 4,31 Milliarden USD bis 2031 wachsen, mit einer CAGR von 8,52 % während des Prognosezeitraums (2026–2031). Das Wachstum spiegelt den Bedarf der Verarbeiter wider, Kochausbeute, Feuchtigkeitsretention und Chargenkonsistenz angesichts steigender Rohstoffkosten und strenger Produktspezifikationen aufrechtzuerhalten. Phosphat- und stärkebasierte Systeme unterstützen die Proteinsolubilisierung, Emulsionsstabilität, Wasserbindung und oxidative Kontrolle in gekochten Fleischprodukten. Anforderungen an saubere Etikettierung treiben die Nachfrage nach Fasern, funktionellen Proteinen, Stärken und Enzymsystemen an, die Phosphate teilweise ersetzen können, ohne die Produkteigenschaften zu beeinträchtigen. Lieferanten, die multifunktionale Formulierungen, technischen Support und auf injizierte, emulgierte, gefrorene und retortierte Produkte zugeschnittene Mischungen anbieten, sind gut positioniert, um diesen Anforderungen gerecht zu werden.
Wichtigste Erkenntnisse des Berichts
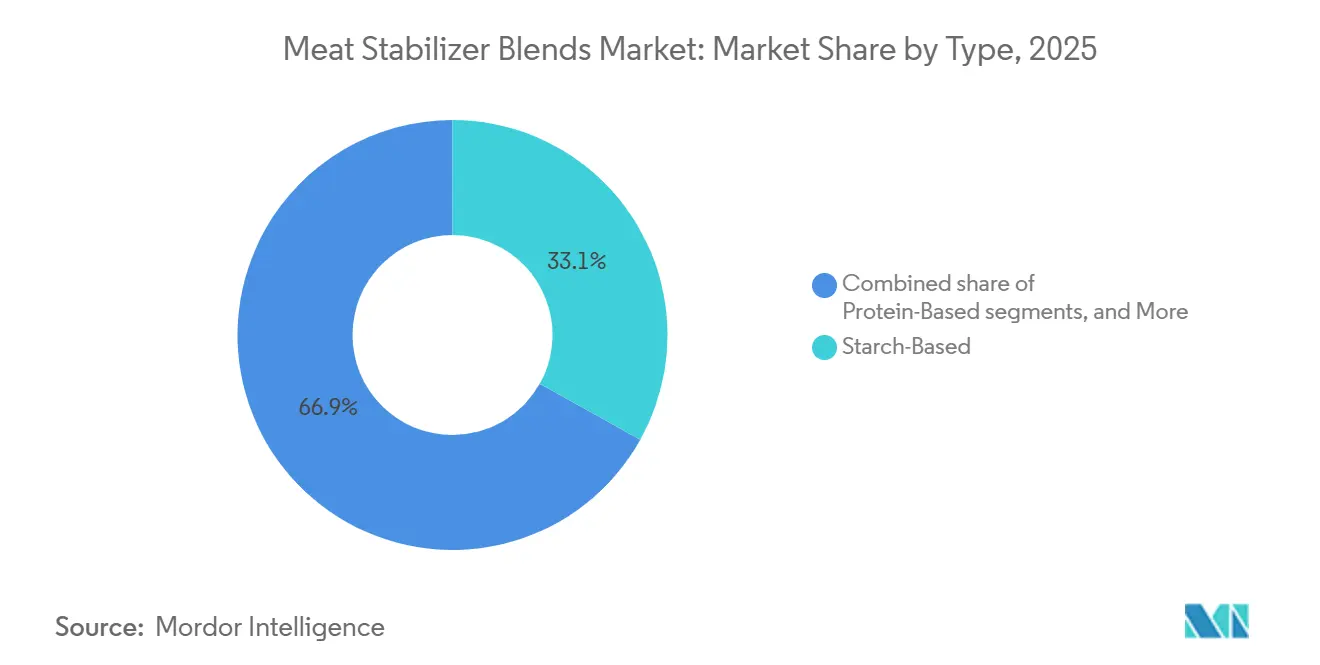
- Nach Quelle hielten stärkebasierte Mischungen im Jahr 2025 einen Marktanteil von 33,12 % am Markt für Fleischstabilisatormischungen, während proteinbasierte Mischungen bis 2031 mit einer CAGR von 9,15 % wachsen sollen.
- Nach Form entfielen im Jahr 2025 49,22 % des Marktanteils für Fleischstabilisatormischungen auf Pulvermischungen, während flüssige Mischungen bis 2031 mit einer CAGR von 8,99 % wachsen sollen.
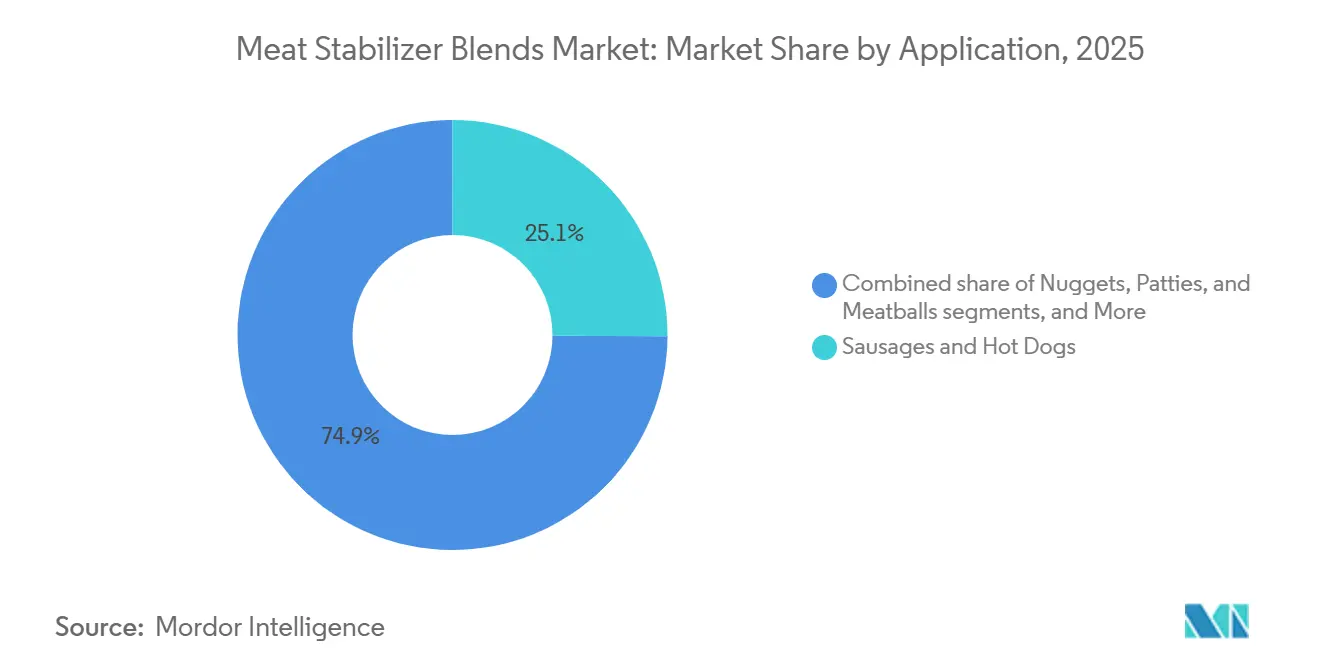
- Nach Anwendung entfielen im Jahr 2025 25,12 % des Marktes für Fleischstabilisatormischungen auf Würste und Frankfurter, während Nuggets, Patties und Fleischbällchen bis 2031 mit einer CAGR von 8,57 % wachsen sollen.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 45,66 % des Marktes für Fleischstabilisatormischungen auf Asien-Pazifik, und es wird prognostiziert, dass die Region bis 2031 mit einer CAGR von 9,12 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Fleischstabilisatormischungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach verarbeiteten Fleischprodukten und Conveniencefleischprodukten | +2.5% | Global, mit überproportionaler Auswirkung in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Expansion von verzehrfertigen und kochfertigen Fleischprodukten | +1.8% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Wandel hin zu Produkten mit sauberer Etikettierung und phosphatfreien Produkten | +1.5% | Nordamerika und Europa, mit zunehmendem Druck in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach besserer Ausbeute und Feuchtigkeitsretention | +1.3% | Global, insbesondere in der großindustriellen Geflügel- und Schweinefleischverarbeitung | Kurzfristig (≤ 2 Jahre) |
| Bedarf an verbesserter Produktstabilität und Haltbarkeit | +1% | Global, konzentriert auf Märkte mit entwickelten Kühlketten im Einzelhandel | Mittelfristig (2–4 Jahre) |
| Nachfrage nach maßgeschneiderten Fleischstabilisatormischungen | +0.8% | Nordamerika, Europa und aufstrebende Märkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach verarbeiteten Fleischprodukten und Conveniencefleischprodukten
Die wachsende Nachfrage nach praktischen, leicht zuzubereitenden verarbeiteten Fleischprodukten erhöht den Bedarf an Stabilisatorsystemen, die eine gleichbleibende Produktqualität gewährleisten. So berichtete beispielsweise im September 2025 das Agriculture and Horticulture Development Board (AHDB), dass 59 % der Personen in Großbritannien in den 12 Monaten bis Februar 2025 mindestens einmal pro Woche verarbeitetes rotes Fleisch konsumierten, was 5,1 Milliarden Konsumgelegenheiten entspricht. Bequemlichkeit bleibt ein entscheidender Faktor, wobei 57 % der Fleischkonsumenten Würste als einfach zuzubereiten betrachten und 54 % dasselbe für Speck angeben [1]. Da Verarbeiter Würste, Burger, Speck, Schinken und andere convenienceorientierte Produkte in großem Maßstab herstellen, steigt die Nachfrage nach Stabilisatormischungen, die Feuchtigkeitsretention, Bindung, Textur, Kochleistung und Produktstruktur unterstützen.
Expansion von verzehrfertigen und kochfertigen Fleischprodukten
Die steigende Nachfrage nach verzehrfertigen und kochfertigen Fleischprodukten erhöht den Bedarf an Stabilisatormischungen, die Produktstruktur, Feuchtigkeitsretention, Bindung und Textur während der Verarbeitung, des Einfrierens, der Lagerung und des Wiedererhitzens aufrechterhalten. So wurde beispielsweise in den Philippinen der Schweinefleischkonsum für 2026 um 4 % prognostiziert, angetrieben durch Bevölkerungswachstum und robuste wirtschaftliche Expansion. Regierungsmaßnahmen zur Aufrechterhaltung der Inflation innerhalb des Zielbereichs sollen auch den Verbraucherzugang zu erschwinglichen Fleischprodukten verbessern. Darüber hinaus berichtete der Auslandslandwirtschaftsdienst des Landwirtschaftsministeriums der Vereinigten Staaten (USDA), dass vertikal integrierte Schweinefleischunternehmen ihre Portfolios über frisches Schweinefleisch hinaus auf wertschöpfende kochfertige und verzehrfertige Mahlzeiten ausgeweitet haben, die über den Einzel- und Onlinehandel vertrieben werden [2].
Wandel hin zu Produkten mit sauberer Etikettierung und phosphatfreien Produkten
Der Wandel hin zu Fleischprodukten mit sauberer Etikettierung und phosphatfreien Fleischprodukten schafft Chancen für multifunktionale Stabilisatorsysteme. So berichtete beispielsweise im Juli 2025 das Multidisciplinary Digital Publishing Institute (MDPI), dass die Bewegung für saubere Etikettierung die Nachfrage nach Fleischprodukten ohne synthetische Zusatzstoffe, einschließlich Phosphate, steigert [3]. Phosphate verbessern die Wasserhaltungskapazität, Textur und Emulsionsstabilität, während Hydrokolloide, Ballaststoffe, Proteinisolate und natürliche Calciumquellen ähnliche Funktionalität in phosphatreduzierten und phosphatfreien Fleischprodukten bieten können. Dieser Trend schafft Chancen für Stabilisatormischungen, die Wasserretention, Emulsionsstabilität, Textur und strukturelle Integrität unterstützen und gleichzeitig den Anforderungen an saubere Etikettierung entsprechen.
Steigende Nachfrage nach besserer Ausbeute, Stabilität und maßgeschneiderter Formulierung
Die Ausbeuteoptimierung ist für Verarbeiter, die Fleischstabilisatormischungen verwenden, wichtig, da die Feuchtigkeitsretention die Produktausbeute, Konsistenz und Produktionsökonomie beeinflusst. Modifizierte Stärken bilden beim Erhitzen Gelnetzwerke, die dazu beitragen, Feuchtigkeit zu halten und Kochverluste in emulgierten und reformierten Fleischprodukten zu reduzieren. Mischungen, die Fasern, Stärken, Proteine und Hydrokolloide enthalten, verbessern die Wasserbindung und Textur und bieten gleichzeitig Alternativen zu phosphatbasierten Formulierungen. Verarbeitungslinien erfordern Mischungen, die beim Mischen, Einfrieren, Kochen und der Einzelhandelslagerung konsistent funktionieren. Lieferanten, die Ingredienzienkombinationen, Dispersion und Verarbeitungsleistung für spezifische Fleischprodukte anpassen, können Variationen in Formulierungen, Ausrüstung und Verarbeitungsbedingungen begegnen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Beschränkungen für Phosphate und synthetische Zusatzstoffe | -0.8% | Europa, China und zunehmend Nordamerika | Langfristig (≥ 4 Jahre) |
| Volatilität bei Hydrokolloid-, Meeresalgen-, Protein- und Stärkepreisen | -0.7% | Global, mit akuter Exposition in von Meeresalgen abhängigen Lieferketten in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Formulierungsherausforderungen bei der Umstellung auf saubere Etikettierung | -0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Begrenzte Standardisierung der Stabilisatorleistung bei Fleischprodukten | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Beschränkungen und Herausforderungen bei der Umstellung auf saubere Etikettierung
Regulatorische Anforderungen prägen die Formulierungsentscheidungen im Markt für Fleischstabilisatormischungen, da Zulassungen für Zusatzstoffe, zulässige Verwendungsmengen, Kennzeichnungsanforderungen und Produktklassifizierungen je nach Rechtsgebiet variieren. Hersteller müssen Stabilisatorsysteme mit den geltenden Vorschriften in Einklang bringen und gleichzeitig Wasserretention, Textur, Emulsionsstabilität, Ausbeute und Haltbarkeitsleistung aufrechterhalten. Sie müssen auch Anforderungen an saubere Etikettierung, Allergendeklarationen und Spezifikationen für Zutatenquellen auf Inlands- und Exportmärkten berücksichtigen. Variationen bei Fleischarten, Formulierungen, Verarbeitungsmethoden, Lagerbedingungen und der Handhabung von Fertigprodukten beeinflussen darüber hinaus die Stabilisatorleistung und Compliance-Anforderungen.
Volatilität bei Hydrokolloid-, Meeresalgen-, Protein- und Stärkepreisen
Die Volatilität der Zutatenkosten beeinflusst Einkaufs- und Formulierungsentscheidungen im Markt für Fleischstabilisatormischungen, da die Mischungskosten von Materialien mit unterschiedlichem Ausmaß an landwirtschaftlicher und lieferkettenbezogener Exposition abhängen. Die Verfügbarkeit von Carrageen hängt vom Meeresalgenanbau ab, insbesondere auf den Philippinen und in Indonesien, während funktionelle Proteine, modifizierte Stärken und andere Hydrokolloide Schwankungen bei Rohstoff- und Inputkosten ausgesetzt sein können. Diese Faktoren veranlassen Lieferanten, die Beschaffungsflexibilität zu erhöhen, Zutatenportfolios zu diversifizieren und kosteneffiziente Formulierungen zu entwickeln und dabei die Produktleistung aufrechtzuerhalten. Lieferanten mit starken Beschaffungsnetzwerken, stabilen Liefervereinbarungen und Formulierungskapazitäten gewährleisten die Versorgungskontinuität und helfen Verarbeitern, den sich entwickelnden Ingredienzienbedarf in fleischintensiven Anwendungen zu decken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Stärkebasierte Mischungen behalten ihre Größe, während proteinbasierte Systeme schneller wachsen
Stärkebasierte Mischungen machten im Jahr 2025 33,12 % des Marktes aus und sind damit das größte Quellsegment. Ihr Einsatz in Würsten, verarbeitetem Schinken und reformierten Fleischprodukten unterstützt Feuchtigkeitsretention und Texturkonsistenz. Vorgelatinierte und vernetzte Stärken bieten thermische Stabilität, Gefrier-Tau-Beständigkeit und Wasserbindung. Proteinbasierte Mischungen sollen mit einer CAGR von 9,15 % bis 2031 am schnellsten wachsen. Funktionelle Proteine unterstützen die Feuchtigkeitsretention und eignen sich für phosphatreduzierte oder phosphatfreie Formulierungen. Kemins Proteus®-Linie demonstriert ihren Einsatz in phosphatfreien Lakenanwendungen als Alternative zur herkömmlichen Phosphatfunktionalität.
Faserbasierte Mischungen, einschließlich Zitrusfaser- und Psyllium-basierter Systeme, werden zunehmend in Wurst- und Aufschnittformulierungen eingesetzt, um Wasserbindung, Textur und Reformulierungsmöglichkeiten zu verbessern. Hydrokolloidbasierte Mischungen, die Carrageen, Alginat und Gummis enthalten, bieten zusätzliche Stabilisierungs-, Bindungs- und Feuchtigkeitsmanagementvorteile bei injiziertem Schinken, restrukturiertem Fleisch und retortierten Produkten. Andere Quellsysteme erfüllen spezifische Formulierungsanforderungen und bieten Verarbeitern zusätzliche Optionen zur Verbesserung von Ausbeute, Textur, Stabilität und Verarbeitungsleistung. Die breitere Quelllandschaft profitiert weiterhin von der wachsenden Akzeptanz multifunktionaler Stabilisatorsysteme in verarbeiteten Fleischanwendungen.



Nach Form: Pulvermischungen führen bei etablierten Verarbeitungslinien, während flüssige Systeme für die Injektion geeignet sind
Pulverformulierungen machten im Jahr 2025 49,22 % des Marktes aus und sind damit das größte Segment nach Form. Ihre starke Position spiegelt die weit verbreitete Nutzung in etablierten Fleischverarbeitungssystemen wider. Pulvermischungen bieten eine verlängerte Haltbarkeit, effiziente Handhabung und konsistente Dosierung in der Hochvolumen-Wurst- und Patty-Produktion. Verarbeiter können sie direkt in Trockenmischvorgänge einarbeiten, während ihre Stabilität den Einsatz in Hochtemperaturumgebungen unterstützt, wo eine vorzeitige Hydratation die Leistung beeinträchtigen kann. Der Markt für Fleischstabilisatormischungen verlässt sich weiterhin auf Pulverformulierungen für die Trocknerverarbeitung, Lagerstabilität und vorhersehbare Integration in bestehende Formulierungen.
Flüssige Mischungen sollen innerhalb der Formkategorie das schnellste Wachstum verzeichnen und bis 2031 mit einer CAGR von 8,99 % expandieren. Diese Systeme unterstützen die Lakeninjektion und Marinierung bei Geflügel- und Ganzmuskelschweinefleischanwendungen, bei denen eine gleichmäßige Zutatenverteilung entscheidend ist. Flüssige Formulierungen liefern funktionelle Zutaten in kontrollierten Konzentrationen und ermöglichen eine konsistente Lakeaufnahme über Produktionschargen hinweg. Phosphatfreie flüssige Laken mit funktionellen Proteinen und Enzymsystemen erhöhen die Relevanz von zweckentwickelten flüssigen Stabilisatorprodukten weiter. Gel- und Pastensysteme bleiben für Konserven-, Retortier- und reformierte Fleischanwendungen relevant, bei denen vordispergierte Hydrokolloide die Formulierungsgleichmäßigkeit vor der Wärmebehandlung verbessern.
Nach Anwendung: Würste und Frankfurter führen die Nachfrage an, während Nuggets, Patties und Fleischbällchen aufholen
Würste und Frankfurter machten im Jahr 2025 25,12 % des gesamten Marktwerts aus und sind damit das größte Anwendungssegment. Ihre konsistenten Verarbeitungsanforderungen, einschließlich Wasserretention, Emulsionsstabilität und Texturuniformität, sowie etablierte Lieferbeziehungen unterstützen die wiederkehrende Nachfrage nach validierten Stabilisatorsystemen. Nuggets, Patties und Fleischbällchen sollen am schnellsten wachsen, mit einer CAGR von 8,57 % bis 2031. Die Nachfrage in diesem Segment wird durch die Expansion von Schnellrestaurants, Eigenmarken-Convenienceprodukte und hybride Fleisch-Gemüse-Produkte angetrieben, die alle eine effektive Bindung, Feuchtigkeitsmanagement, Gefrier-Tau-Stabilität und konsistente Textur nach dem Kochen erfordern.
Verarbeiteter Schinken und Aufschnitt erfordern eine präzise Injektionsleistung, um Schneidausbeute, Erscheinungsbild, Feuchtigkeitsretention und gleichmäßige Verteilung der Pökelzutaten aufrechtzuerhalten. Speck und gepökeltes Fleisch erfordern Stabilisatorsysteme, die Feuchtigkeit regulieren, die Lakeretention verbessern und die Produktkonsistenz während des Pökelns, Räucherns und der Verarbeitung aufrechterhalten. Konserven- und retortierte Fleischprodukte erfordern hitzestabile Systeme, um die Textur aufrechtzuerhalten, Feuchtigkeitstrennung zu verhindern und die Produktintegrität während der Hochtemperaturverarbeitung zu bewahren. Weitere Anwendungen umfassen spezialisierte verarbeitete Fleischformate, wie geformte, restrukturierte und emulgierte Fleischprodukte, die spezifische Bindungs-, Stabilisierungs-, Feuchtigkeitsretentions- und Texturmanagementfunktionalitäten erfordern.
Geografische Analyse
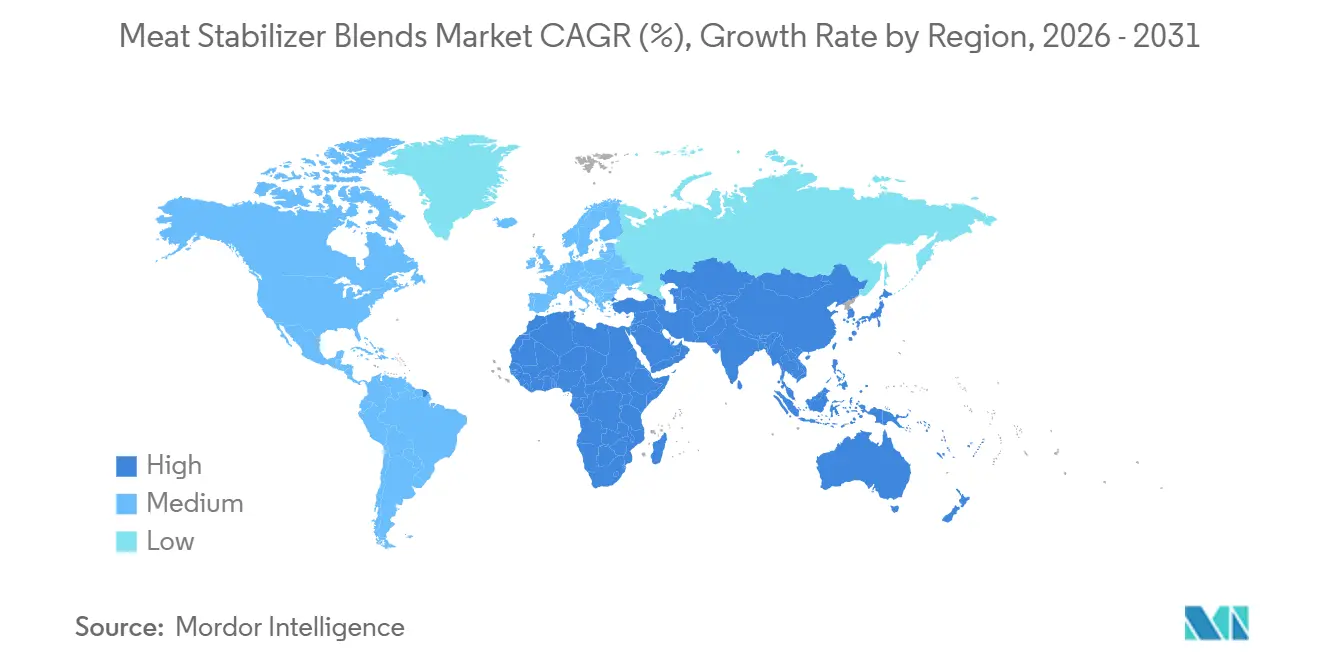
Asien-Pazifik entfiel im Jahr 2025 auf 45,66 % des Marktanteils und soll bis 2031 mit einer CAGR von 9,12 % wachsen, was es zum größten und am schnellsten wachsenden regionalen Markt macht. China treibt die regionale Nachfrage durch seine große, gut entwickelte verarbeitete Fleischindustrie an, die effektive Lösungen zur Sicherstellung von Produktqualität und Verarbeitungseffizienz erfordert. Indien profitiert von einer expandierenden Kühlketteninfrastruktur und der breiteren Verteilung von gekühlten und gefrorenen Fleischprodukten, was die steigende Nachfrage im ganzen Land unterstützt. Japan und Australien tragen ebenfalls erheblich durch ihre gut etablierten verarbeiteten Fleischindustrien bei, in denen Hersteller konsistente Feuchtigkeitsretention, Bindung, Textur und allgemeine Verarbeitungsleistung priorisieren.
Nordamerika ist ein reifer Markt, der durch fortschrittliche Fleischverarbeitungssysteme und eine starke Nachfrage nach injektionsgeeigneten Stabilisatorformulierungen unterstützt wird. Die Vereinigten Staaten sind der wichtigste Markt der Region, angetrieben durch die etablierte Produktion von Würsten, Aufschnitt, Speck und Conveniencefleischprodukten. Kanada und Mexiko tragen ebenfalls zum Marktwachstum durch die Expansion der verarbeiteten Fleisch- und Gastronomiebranche bei. Europa hat strenge Zusatzstoffvorschriften und eine starke Nachfrage nach spezialisierten Stabilisatorsystemen für Würste, Aufschnitt und gepökeltes Fleisch. Das Vereinigte Königreich, Deutschland, Frankreich, Italien, Spanien und die Niederlande unterstützen die regionale Nachfrage durch ihre etablierten Fleischverarbeitungsindustrien und das wachsende Verbraucherinteresse an natürlichen Formulierungen und Formulierungen mit sauberer Etikettierung.
Südamerika bietet erhebliche Wachstumschancen, angeführt von Brasiliens großer Fleischverarbeitungs- und Exportindustrie. Diese Industrie treibt die Nachfrage nach Stabilisatormischungen an, die eine konsistente Qualität unter variierenden Verarbeitungsbedingungen und Anforderungen der Zielmärkte gewährleisten. Der Nahe Osten und Afrika gewinnen ebenfalls an Bedeutung aufgrund der Expansion moderner Fleischverarbeitungsanlagen und halal-zertifizierter Produktion. Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika sind wichtige Märkte in diesen Regionen. Verarbeiter benötigen Stabilisatorsysteme, die Feuchtigkeitsretention, Bindung, Textur und Verarbeitungskonsistenz verbessern und dabei die geltenden Lebensmittelsicherheits- und Zertifizierungsanforderungen erfüllen.

Wettbewerbslandschaft
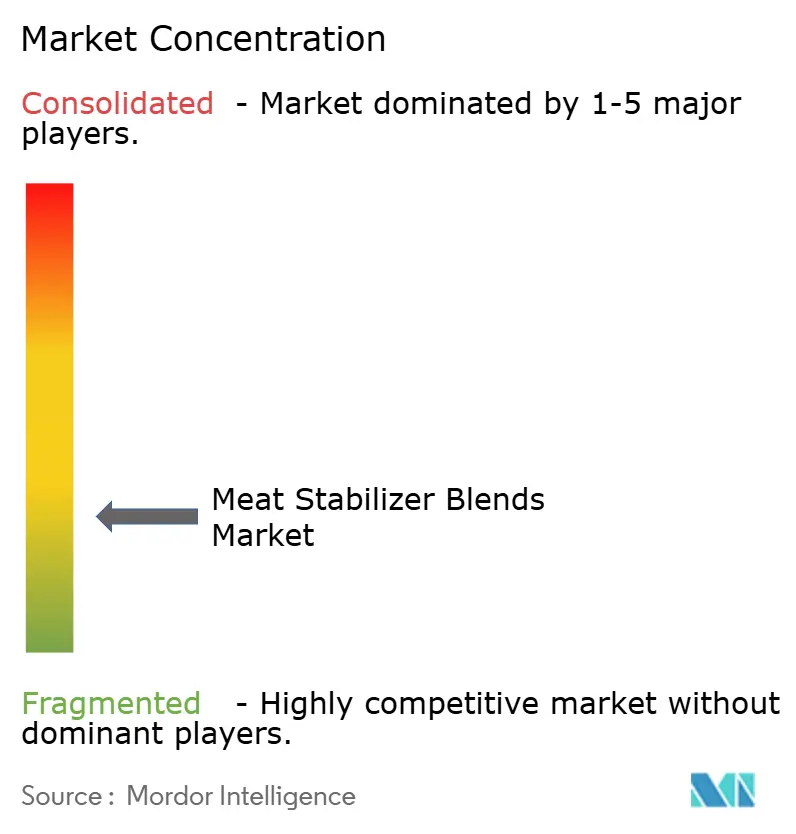
Der Markt für Fleischstabilisatormischungen ist fragmentiert, wobei kein einzelner Lieferant die Preisgestaltung oder technischen Standards in der gesamten Kategorie kontrolliert. Cargill, Kerry Group und Ingredion konkurrieren mit spezialisierten Lieferanten wie Hydrosol und Van Hees und schaffen eine Wettbewerbslandschaft, die sowohl globale Zutatenunternehmen als auch fokussierte Formulierungsanbieter umfasst. Große Lieferanten nutzen breite Produktportfolios, internationale Vertriebsnetzwerke und Kapazitäten in mehreren Zutatenkategorien. Im Gegensatz dazu differenzieren sich spezialisierte Unternehmen durch Anwendungsexpertise, maßgeschneiderte Formulierungen und eine engere Ausrichtung auf die Anforderungen von Wurst-, gepökeltem Fleisch- und Convenienceproduktherstellern.
Wettbewerbsaktivitäten werden auch durch Portfolioerweiterung, Akquisitionen und technologische Entwicklung angetrieben. Die geplante Übernahme von Tate & Lyle durch Ingredion soll die Kapazitäten im Bereich Texturierungsmittel und Spezialstabilisatoren stärken. Kemins Entwicklung phosphatfreier, salzarmer und salzfreier Lakeinjektionstechnologie unterstreicht den Fokus der Branche auf Reformulierung und funktionelle Alternativen. Solinas Übernahme von New Max Industrial demonstriert weiterhin die anhaltende Expansion der Lieferanten in Aromatisierungssysteme und natürliche Farbstoffe, insbesondere in aufstrebenden regionalen Märkten.
Regionale und spezialisierte Unternehmen können effektiv konkurrieren, indem sie lokale Rezepturen, Verarbeitungsbedingungen und Kundenanforderungen verstehen und gleichzeitig schnellere Anpassungen und technische Unterstützung anbieten. Hydrosols Entwicklung phosphatfreier, proteinreicher Systeme für Produkte wie Kebabs, Nuggets und geformten Schinken demonstriert diesen anwendungsorientierten Ansatz. Regulatorische Dokumentation in mehreren Rechtsgebieten, konsistente Produktleistung, schnelle Versuche und reaktionsschneller technischer Support bleiben entscheidende Wettbewerbsfaktoren. Diese Faktoren schaffen Chancen für Lieferanten, die spezialisiertes Fachwissen mit zuverlässigem Service verbinden.
Marktführer für Fleischstabilisatormischungen
-
Cargill, Incorporated
-
International Flavors & Fragrances Inc.
-
Ingredion Incorporated
-
Hydrosol GmbH & Co. KG
-
Palsgaard A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Februar 2025: BDF brachte BDF GEL MIX A 2.0 und BDF GEL MIX 1.0 auf den Markt, Stabilisatorsysteme für gekochte Fleischprodukte, Fettemulsionen, hochextensiven Schinken und Speck. Diese Systeme verbessern Wasserretention, Textur, Saftigkeit, thermische Stabilität und Ausbeute.
- Mai 2025: Sarda Bio Polymers präsentierte auf der IFFA 2025 in Frankfurt eine proprietäre Hydrokolloidmischung für die Fleischindustrie. Die Mischung unterstützt Wasserbindung, Gelierung und Hitzebeständigkeit mit minimalem Verarbeitungsaufwand und geringerem Energieeinsatz.


Berichtsumfang des globalen Marktes für Fleischstabilisatormischungen
Der Markt für Fleischstabilisatormischungen umfasst funktionelle Zutatengemische, die die Stabilität, Textur, Bindung, Feuchtigkeitsretention, Emulgierung und Verarbeitungsleistung von Fleischprodukten verbessern. Der Markt ist nach Typ, Form, Anwendung und Geografie segmentiert. Nach Typ umfasst er stärkebasierte, proteinbasierte, faserbasierte, hydrokolloidbasierte und andere Stabilisatormischungen. Nach Form deckt der Markt Pulver-, Flüssig- und andere Formulierungen ab. Zu den wichtigsten Anwendungen gehören Würste und Frankfurter, verarbeiteter Schinken und Aufschnitt, Speck und gepökeltes Fleisch, Nuggets, Patties und Fleischbällchen, Konserven- und retortierte Fleischprodukte sowie andere Fleischanwendungen. Der Bericht deckt Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab, mit einer Analyse auf Länderebene der wichtigsten Märkte und Einblicken in Markttrends und Wachstumschancen.
| Stärkebasiert |
| Proteinbasiert |
| Faserbasiert |
| Hydrokolloidbasiert |
| Sonstige |
| Pulver |
| Flüssigkeit |
| Sonstige |
| Würste und Frankfurter |
| Verarbeiteter Schinken und Aufschnitt |
| Speck und gepökeltes Fleisch |
| Nuggets, Patties und Fleischbällchen |
| Konserven- und retortierte Fleischprodukte |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Übriger Naher Osten und Afrika |
| Nach Typ | Stärkebasiert | |
| Proteinbasiert | ||
| Faserbasiert | ||
| Hydrokolloidbasiert | ||
| Sonstige | ||
| Nach Form | Pulver | |
| Flüssigkeit | ||
| Sonstige | ||
| Nach Anwendung | Würste und Frankfurter | |
| Verarbeiteter Schinken und Aufschnitt | ||
| Speck und gepökeltes Fleisch | ||
| Nuggets, Patties und Fleischbällchen | ||
| Konserven- und retortierte Fleischprodukte | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Fleischstabilisatormischungen?
Der Markt für Fleischstabilisatormischungen wurde im Jahr 2025 auf 2,65 Milliarden USD geschätzt und soll 2026 einen Wert von 2,87 Milliarden USD erreichen. Es wird prognostiziert, dass der Markt bis 2031 einen Wert von 4,31 Milliarden USD erreicht und während des Prognosezeitraums (2026–2031) mit einer CAGR von 8,52 % wächst.
Was treibt die Nachfrage nach Fleischstabilisatormischungen an?
Verarbeiter suchen nach besserer Kochausbeute, Feuchtigkeitsretention, Texturkonsistenz und saubereren Zutatenbezeichnungen.
Welcher Quellentyp führt den Umsatz an?
Stärkebasierte Mischungen führten im Jahr 2025 mit einem Anteil von 33,12 %.
Warum wachsen flüssige Stabilisatorsysteme?
Flüssige Systeme eignen sich für Lakeinjektions- und Marinierungsprozesse, und es wird prognostiziert, dass das Segment bis 2031 mit einer CAGR von 8,99 % wächst.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
