
Marktgröße und Marktanteile der Tieridentifikation
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.24 Milliarden US-Dollar |
| Marktgröße (2032) | 3.71 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.62 % |
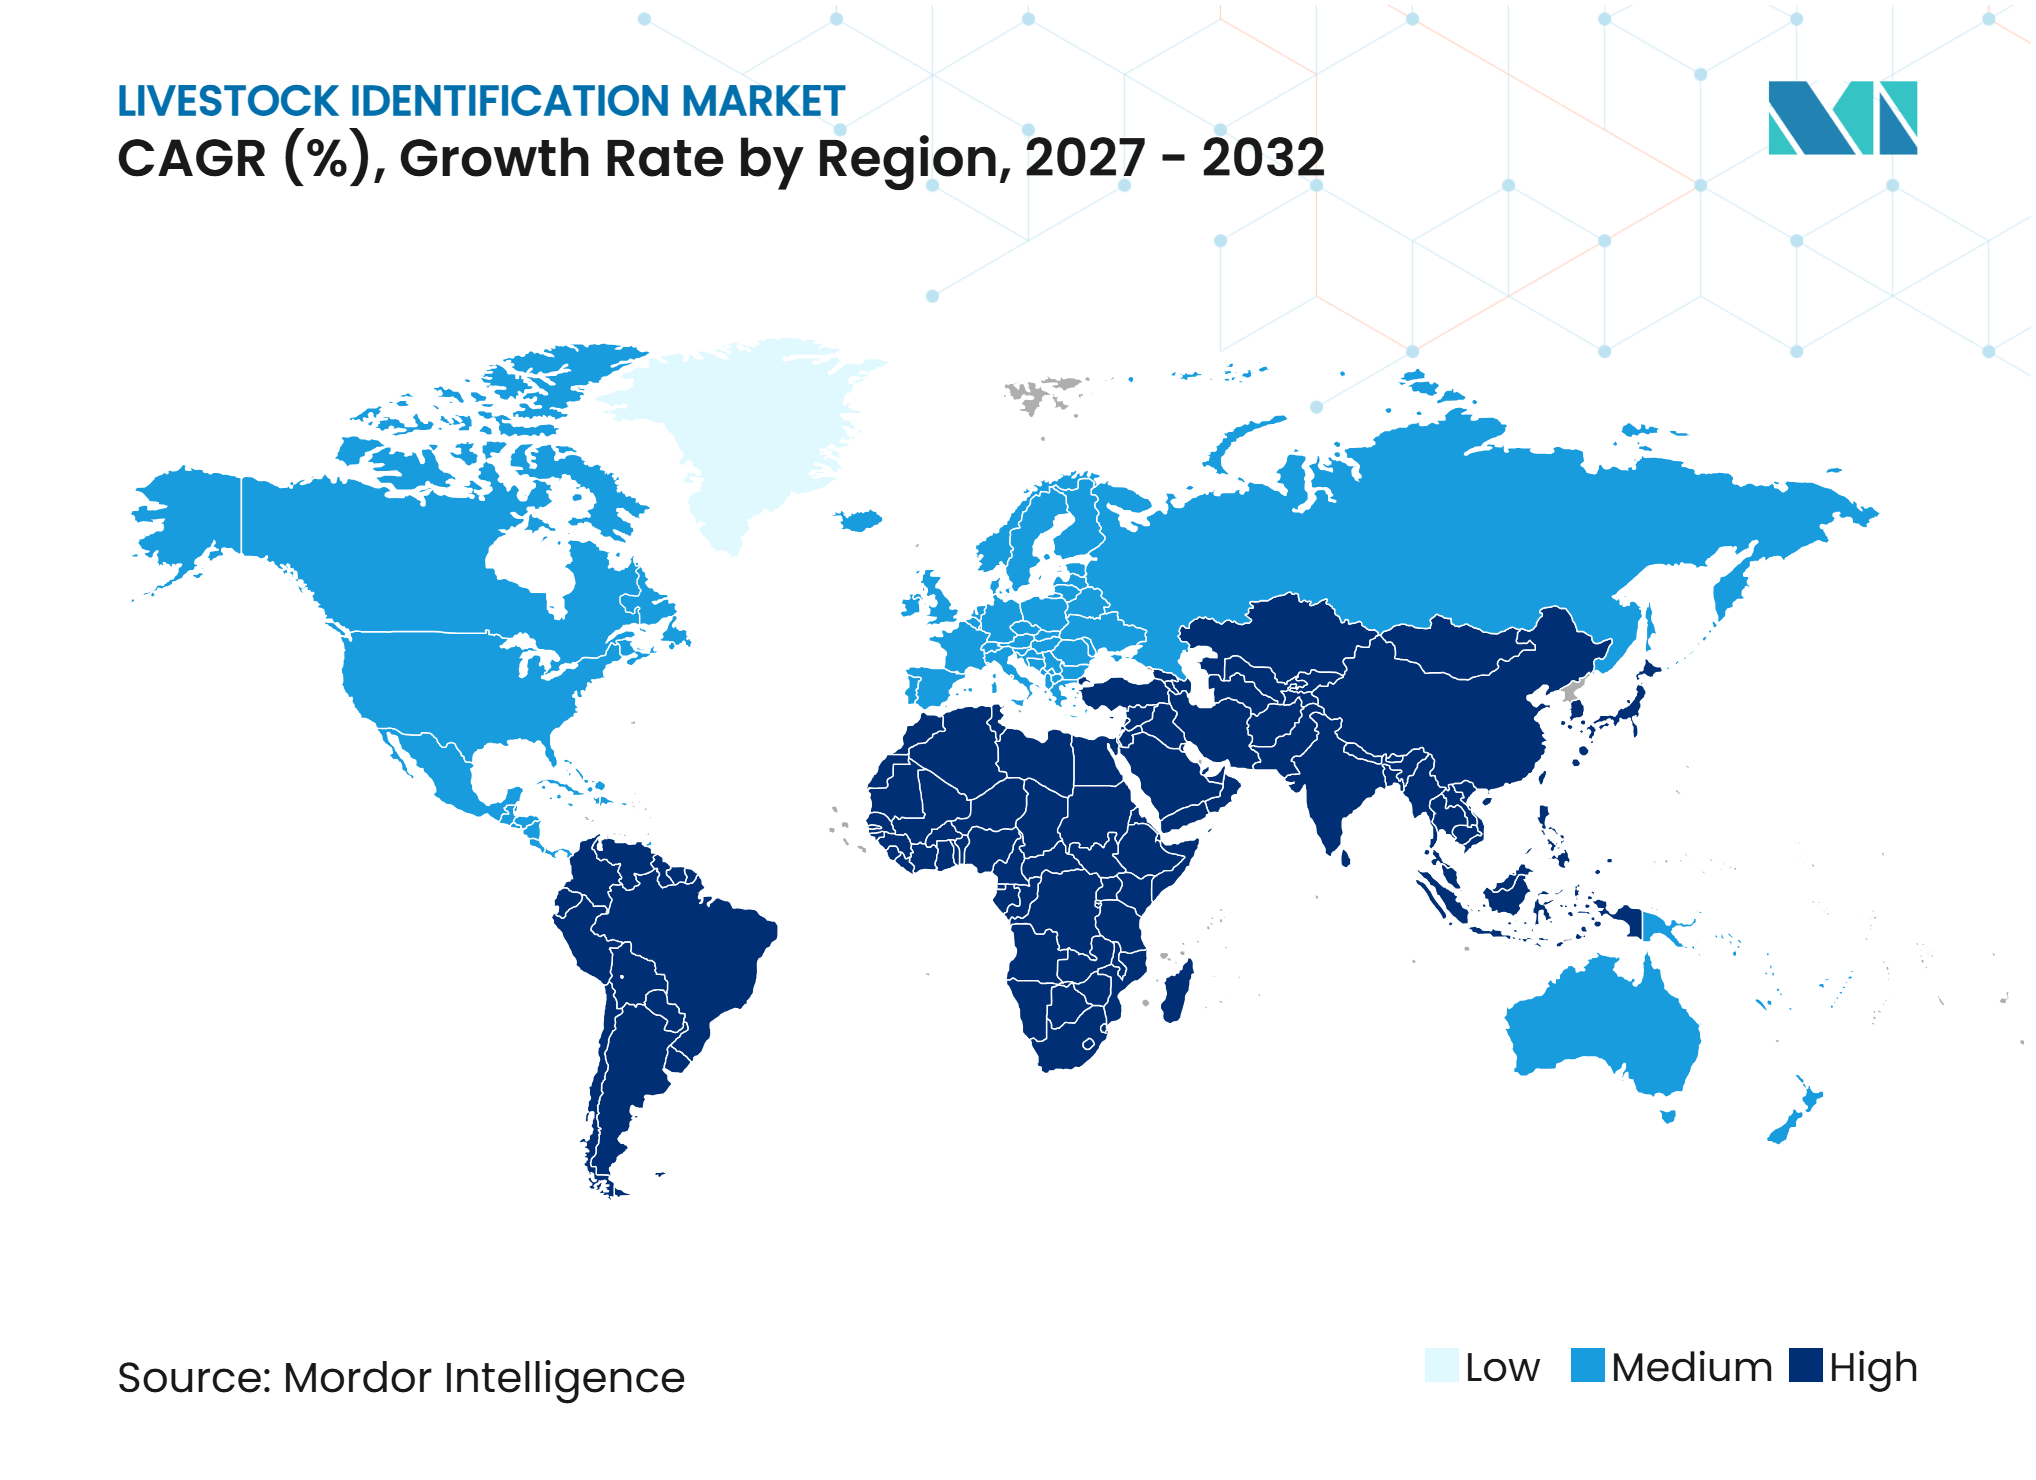
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Tieridentifikation von Mordor Intelligence
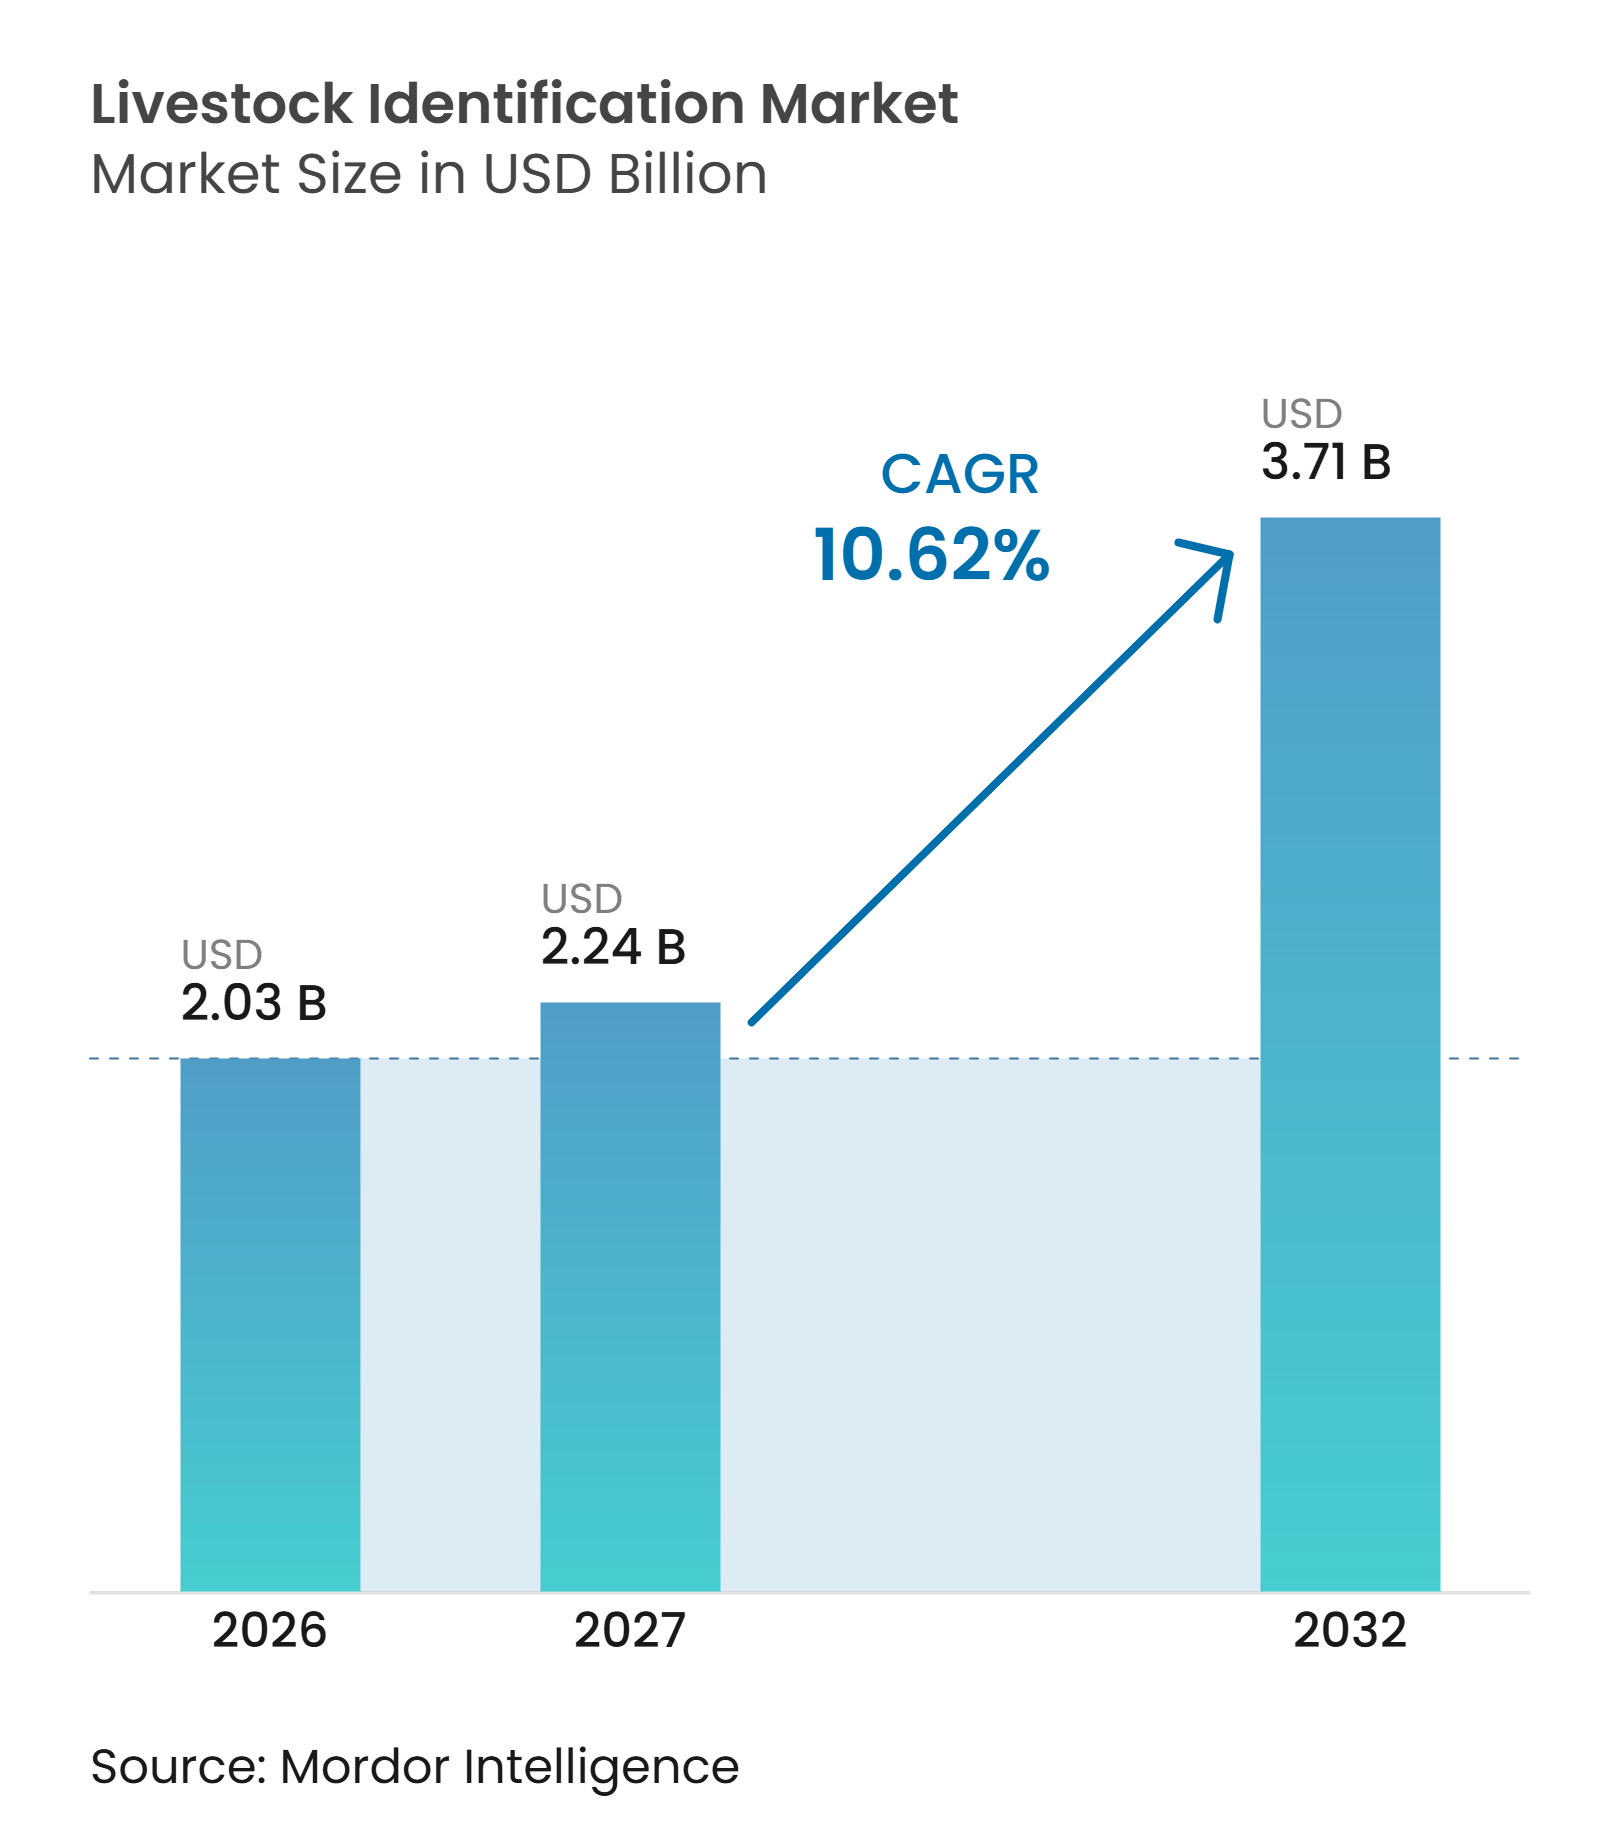
Die Marktgröße der Tieridentifikation wurde im Jahr 2026 auf 2,03 Milliarden USD geschätzt und wird voraussichtlich von 2,24 Milliarden USD im Jahr 2027 auf 3,71 Milliarden USD bis 2032 wachsen, bei einer CAGR von 10,62 % von 2027 bis 2032. Regulatorische Anforderungen, Exportdokumentation und betriebliche Datenbedürfnisse verlagern die Tieridentifikation von einem freiwilligen Kauf hin zu einer Compliance-Anforderung. Der Markt profitiert zudem von Systemen, die physische Tags mit Software, Lesegeräten und Betriebsaufzeichnungen verknüpfen. Die Entwaldungsvorschriften der Europäischen Union gelten ab dem 30. Dezember 2026 für große und mittlere Betreiber und erhöhen den Bedarf an geolokalisierungsgebundener Rückverfolgbarkeit für Rinder, die auf dem Markt der Europäischen Union platziert werden [1]. Diese Anforderung erhöht den Wert von Systemen, die Tierherkunft, Bewegungen und betriebliche Aufzeichnungen in einem einzigen Prozess dokumentieren können. Hardware-Lieferanten reagieren darauf, indem sie Cloud-Tools und Überwachungsdienste hinzufügen, während neuere Anbieter satellitenverbundene Geräte einführen, die auch in abgelegenen Gebieten betrieben werden können.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot entfiel im Jahr 2026 ein Marktanteil von 49,5 % auf Hardware im Markt für Tieridentifikation, während Software von 2027 bis 2032 voraussichtlich mit einer CAGR von 11,1 % wachsen wird.
- Nach Gerätelebenszyklus entfielen im Jahr 2026 64 % der Marktgröße der Tieridentifikation auf Langzeitgeräte, die von 2027 bis 2032 voraussichtlich mit einer CAGR von 11,8 % wachsen werden.
- Nach Tierart entfielen im Jahr 2026 43,1 % des Marktanteils auf Rinder, während Geflügel von 2027 bis 2032 voraussichtlich mit einer CAGR von 10,9 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2026 32 % des Marktanteils auf Tierverfolgbarkeit und Bewegungsverfolgung, die von 2027 bis 2032 voraussichtlich mit einer CAGR von 11,4 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 33,08 % auf Nordamerika, während Asien-Pazifik von 2027 bis 2032 voraussichtlich mit einer CAGR von 12,1 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorschriften zur Krankheitsverfolgbarkeit und Anforderungen an die Lebensmittelsicherheit | +2.8% | Global, mit konzentrierter Wirkung in Nordamerika, Europa und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderte Einführung elektronischer Identifikation bei Nutztieren | +2.1% | Nordamerika und Südamerika, mit Auswirkungen in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| RFID- und Cloud-Integration mit digitalem Herdenmanagement | +1.6% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach verifizierbarer Tierherkunft und Nachhaltigkeitsdaten | +1.2% | Europa und Nordamerika, mit exportorientiertem Südamerika | Mittelfristig (2–4 Jahre) |
| Computer-Vision-Überprüfung von RFID-Ausnahmen | +0.9% | Europa und Nordamerika, mit aufkommendem Einsatz in Asien-Pazifik-Milchbetrieben | Langfristig (≥ 4 Jahre) |
| Wiederverwendbare Identifikationsinfrastruktur in Hochdurchsatz-Milchbetrieben | +0.8% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorschriften zur Krankheitsverfolgbarkeit und Anforderungen an die Lebensmittelsicherheit
Anforderungen an die Krankheitsverfolgbarkeit machen die Identifikation zu einem Compliance-Input für Nutztierhalter und -verarbeiter. Der argentinische Nationale Dienst für Agrar- und Lebensmittelgesundheit und -qualität (SENASA) schreibt eine Kombination aus visueller und elektronischer Identifikation für Rinder, Büffel und kommerziell gehaltene Hirsche beim Absetzen oder vor ihrer ersten Bewegung vor [2]. Die Verordnung erkennt die Zertifizierung durch das Internationale Komitee für Tieraufzeichnung (ICAR) als Qualitätsstandard für elektronische Identifikationsgeräte an, die im nationalen System verwendet werden[3]. In England hat das Ministerium für Umwelt, Ernährung und ländliche Angelegenheiten (Defra) angekündigt, dass die elektronische Identifikation ab 2027 für alle neugeborenen Kälber unter Verwendung der Niederfrequenz-Technologie (LF) verpflichtend wird. Diese Anforderungen schaffen Nachfrage nach Tags, Lesegeräten, Registrierung und Datenbankverbindungen und nicht nur nach Tags allein. Der Markt für Tieridentifikation profitiert davon, weil Compliance-Anforderungen bestehen bleiben, wenn Tiere geboren, bewegt, verkauft und verarbeitet werden, was eine wiederkehrende Nachfrage nach Identifikationsprodukten und damit verbundenen Dienstleistungen unterstützt.
Staatlich geförderte Einführung elektronischer Identifikation bei Nutztieren
Staatlich geförderte Programme erweitern die Einführung elektronischer Identifikation bei Nutztierarten und schaffen Nachfrage nach Tags, Lesegeräten, Software und damit verbundenen Dienstleistungen. Im August 2025 führte der Tiergesundheits- und Pflanzeninspektionsdienst (APHIS) des US-amerikanischen Landwirtschaftsministeriums ein Programm ein, das durch einen im Juli 2025 an Merck Animal Health vergebenen Vertrag im Wert von bis zu 20 Millionen USD über 5 Jahre unterstützt wird, um Sauen- und Ausstellungsschweinehaltern kostenlose RFID-Ohrmarken zu liefern. Die Initiative erweitert die öffentlich geförderte elektronische Identifikation über Rinder und Bisons hinaus auf das Schweine-Segment. Lieferanten, die kompatible Identifikationsprodukte für Rinder, Schafe, Schweine und Pferde anbieten, können profitieren, wenn ähnliche Programme auf weitere Nutztiergruppen ausgeweitet werden. ICAR-zertifizierte Produktportfolios sind auch dort relevant, wo öffentliche Beschaffungsprogramme Geräteleistung und Identifikationsstandards festlegen. Solche Initiativen können die installierte Basis elektronischer Identifikationsgeräte verbreitern und zusätzliche Möglichkeiten für Lieferanten in verschiedenen Nutztierkategorien schaffen.
RFID- und Cloud-Integration mit digitalem Herdenmanagement
Der Markt für Tieridentifikation verlagert sich hin zu Systemen, die Hardware mit laufenden Software-Diensten kombinieren. Nedap berichtete in seiner Präsentation zur Hauptversammlung 2026, dass sein SmartTag-as-a-Service-Abonnementmodell auf dem US-Markt gut aufgenommen wurde. Im September 2026 führte Datamars seine Datamars Livestock Web-App und die mobile App Datamars Pro ein, die Daten aus Active Tag, Walk-over-Wiegung, Milchwirtschafts-Sortierung, elektronischen Identifikationslesegeräten und Zaunüberwachungslösungen in einer einzigen Cloud-Plattform integrieren. Eine einzige Verwaltungsoberfläche macht Identifikationsdaten für Entscheidungen über Fütterung, Zucht, Gesundheit und Betriebsabläufe nutzbar. Betriebe behalten historische Tierinformationen auch nach der Einführung einer Cloud-Plattform innerhalb eines Anbietersystems. Dies macht die Software-Integration zu einer wichtigen Quelle wiederkehrender Einnahmen, da die Hardware-Preise im Markt für Tieridentifikation wettbewerbsfähiger werden. Die Integration von Identifikations-Hardware mit digitalen Managementplattformen erhöht zudem den Wert installierter Geräte, indem Tieraufzeichnungen mit routinemäßigen Betriebsabläufen verknüpft werden.
Steigende Nachfrage nach verifizierbarer Tierherkunft und Nachhaltigkeitsdaten
Die Nachfrage nach verifizierbaren Herkunftsinformationen wird zu einer direkten kommerziellen Anforderung für Rindfleisch-Lieferketten, die Europa beliefern. Die EU-Entwaldungsverordnung (EUDR) schreibt vor, dass Rinderprodukte, die auf dem EU-Markt platziert werden, von Geolokalisierungsdaten begleitet werden müssen, die die Betriebe identifizieren, auf denen die Tiere aufgezogen wurden, einschließlich ihres Geburtsortes und nachfolgender Haltungen. Diese Anforderungen gelten ab dem 30. Dezember 2026 für große und mittelgroße Betreiber. Erzeuger in Brasilien, Argentinien und anderen Exportmärkten benötigen zuverlässige Tier- und Bewegungsaufzeichnungen, um diese Anforderungen zu erfüllen. CERES TAG bietet satellitenverbundene Smart-Ohrmarken an, die den Standort von Nutztieren verfolgen und Verhaltensdaten nutzen, um die Futteraufnahme auf der Weide und Methanemissionen zu schätzen. Eine systematische Übersichtsarbeit und Meta-Analyse aus dem Jahr 2026, die in der Fachzeitschrift Discover Sustainability veröffentlicht wurde, ergab, dass die Einführung von Rückverfolgbarkeit mit einer 2,48-fach höheren Wahrscheinlichkeit der Exportkonformität in subsaharischen afrikanischen Agrar-Lebensmittelketten verbunden war. Diese Anforderungen stärken die Argumentation für Identifikationssysteme, die Aufzeichnungen über Herkunft, Tierwohl und Emissionen unterstützen. Da die Anforderungen an die Transparenz der Lieferkette zunehmen, gewinnen Identifikationslösungen, die einzelne Tiere mit zuverlässigen Produktions- und Bewegungsaufzeichnungen verknüpfen, an kommerzieller Relevanz.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hardware- und Installationskosten für Kleinbauern | -1.8% | Asien-Pazifik und Afrika, mit Relevanz in Südamerika und Teilen Europas | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Identifikationsstandards über Tierarten und Rechtssysteme hinweg | -1.4% | Global, mit Komplexität im Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Tag-Verlust, Lesefehler und Datenzuordnungsfehler | -1.1% | Global, insbesondere in Hochdichte-Milchbetrieben | Kurzfristig (≤ 2 Jahre) |
| Schwache Konnektivität und Servicekapazität in aufstrebenden Regionen | -1.3% | Afrika, Südasien, Zentralasien und abgelegenes Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hardware- und Installationskosten für Kleinbauern
Tag-, Lesegerät-, Konnektivitäts- und Softwarekosten können für kleine Erzeuger schwer zu tragen sein. Der Indische Rat für Agrarforschung (ICAR) identifizierte Lücken in der digitalen Kompetenz und bei den Anreizen für Landwirte als Hindernisse für die Einführung der Nutztierverfolgbarkeit während eines nationalen Workshops im Oktober 2025. Diese Einschränkung ist bedeutsam, wo Herden klein und die Margen pro Tier begrenzt sind. Eine Meta-Analyse aus dem Jahr 2026, die in der Fachzeitschrift Discover Sustainability veröffentlicht wurde, ergab, dass der Zusammenhang zwischen der Einführung von Rückverfolgbarkeit und den Erzeugerpreisergebnissen bei Genossenschaftsmitgliedern (Hedges' g = 0,53) stärker war als bei Einzellandwirten (Hedges' g = 0,19). Genossenschaftsnetzwerke können den gemeinsamen Zugang zu Schulungen, Finanzierungen und Vertriebskanälen unterstützen. Der Markt für Tieridentifikation wird für Kleinbauern weniger zugänglich bleiben, wenn Servicemodelle nicht auf ihre Betriebsgröße abgestimmt sind, was die Einführung elektronischer Identifikationssysteme bei kleineren Erzeugern einschränkt.
Fragmentierte Identifikationsstandards über Tierarten und Rechtssysteme hinweg
Fragmentierte Standards können von Erzeugern und Zwischenhändlern verlangen, in mehrere Arten von Identifikationslesegeräten zu investieren. Eine Überprüfung der britischen Regierung aus dem Jahr 2025 zur elektronischen Identifikation von Rindern ergab, dass England und Wales die Einführung der Niederfrequenz-Technologie (LF) planten, während Schottland die Einführung der Ultrahochfrequenz-Technologie (UHF) plante. Viehmärkte und Schlachthöfe in Grenznähe benötigen möglicherweise beide Lesegerättypen, da die Technologien nicht gegenseitig lesbar sind. Die Vorschriften der Europäischen Union legen artspezifische Identifikations- und Registrierungsanforderungen für Rinder, Schafe, Ziegen, Schweine, Pferde, Kameliden und Hirsche fest. Betriebe mit mehreren Tierarten entstehen dadurch zusätzliche Geräte- und Datenverwaltungskosten. Diese Unterschiede verlangsamen die Entwicklung einheitlicher Datenbanken und begrenzen den Wert kombinierter Analysen im Markt für Tieridentifikation, was die Integrationskosten für Erzeuger und Dienstleister erhöht, die in mehreren Rechtssystemen und Nutztierkategorien tätig sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
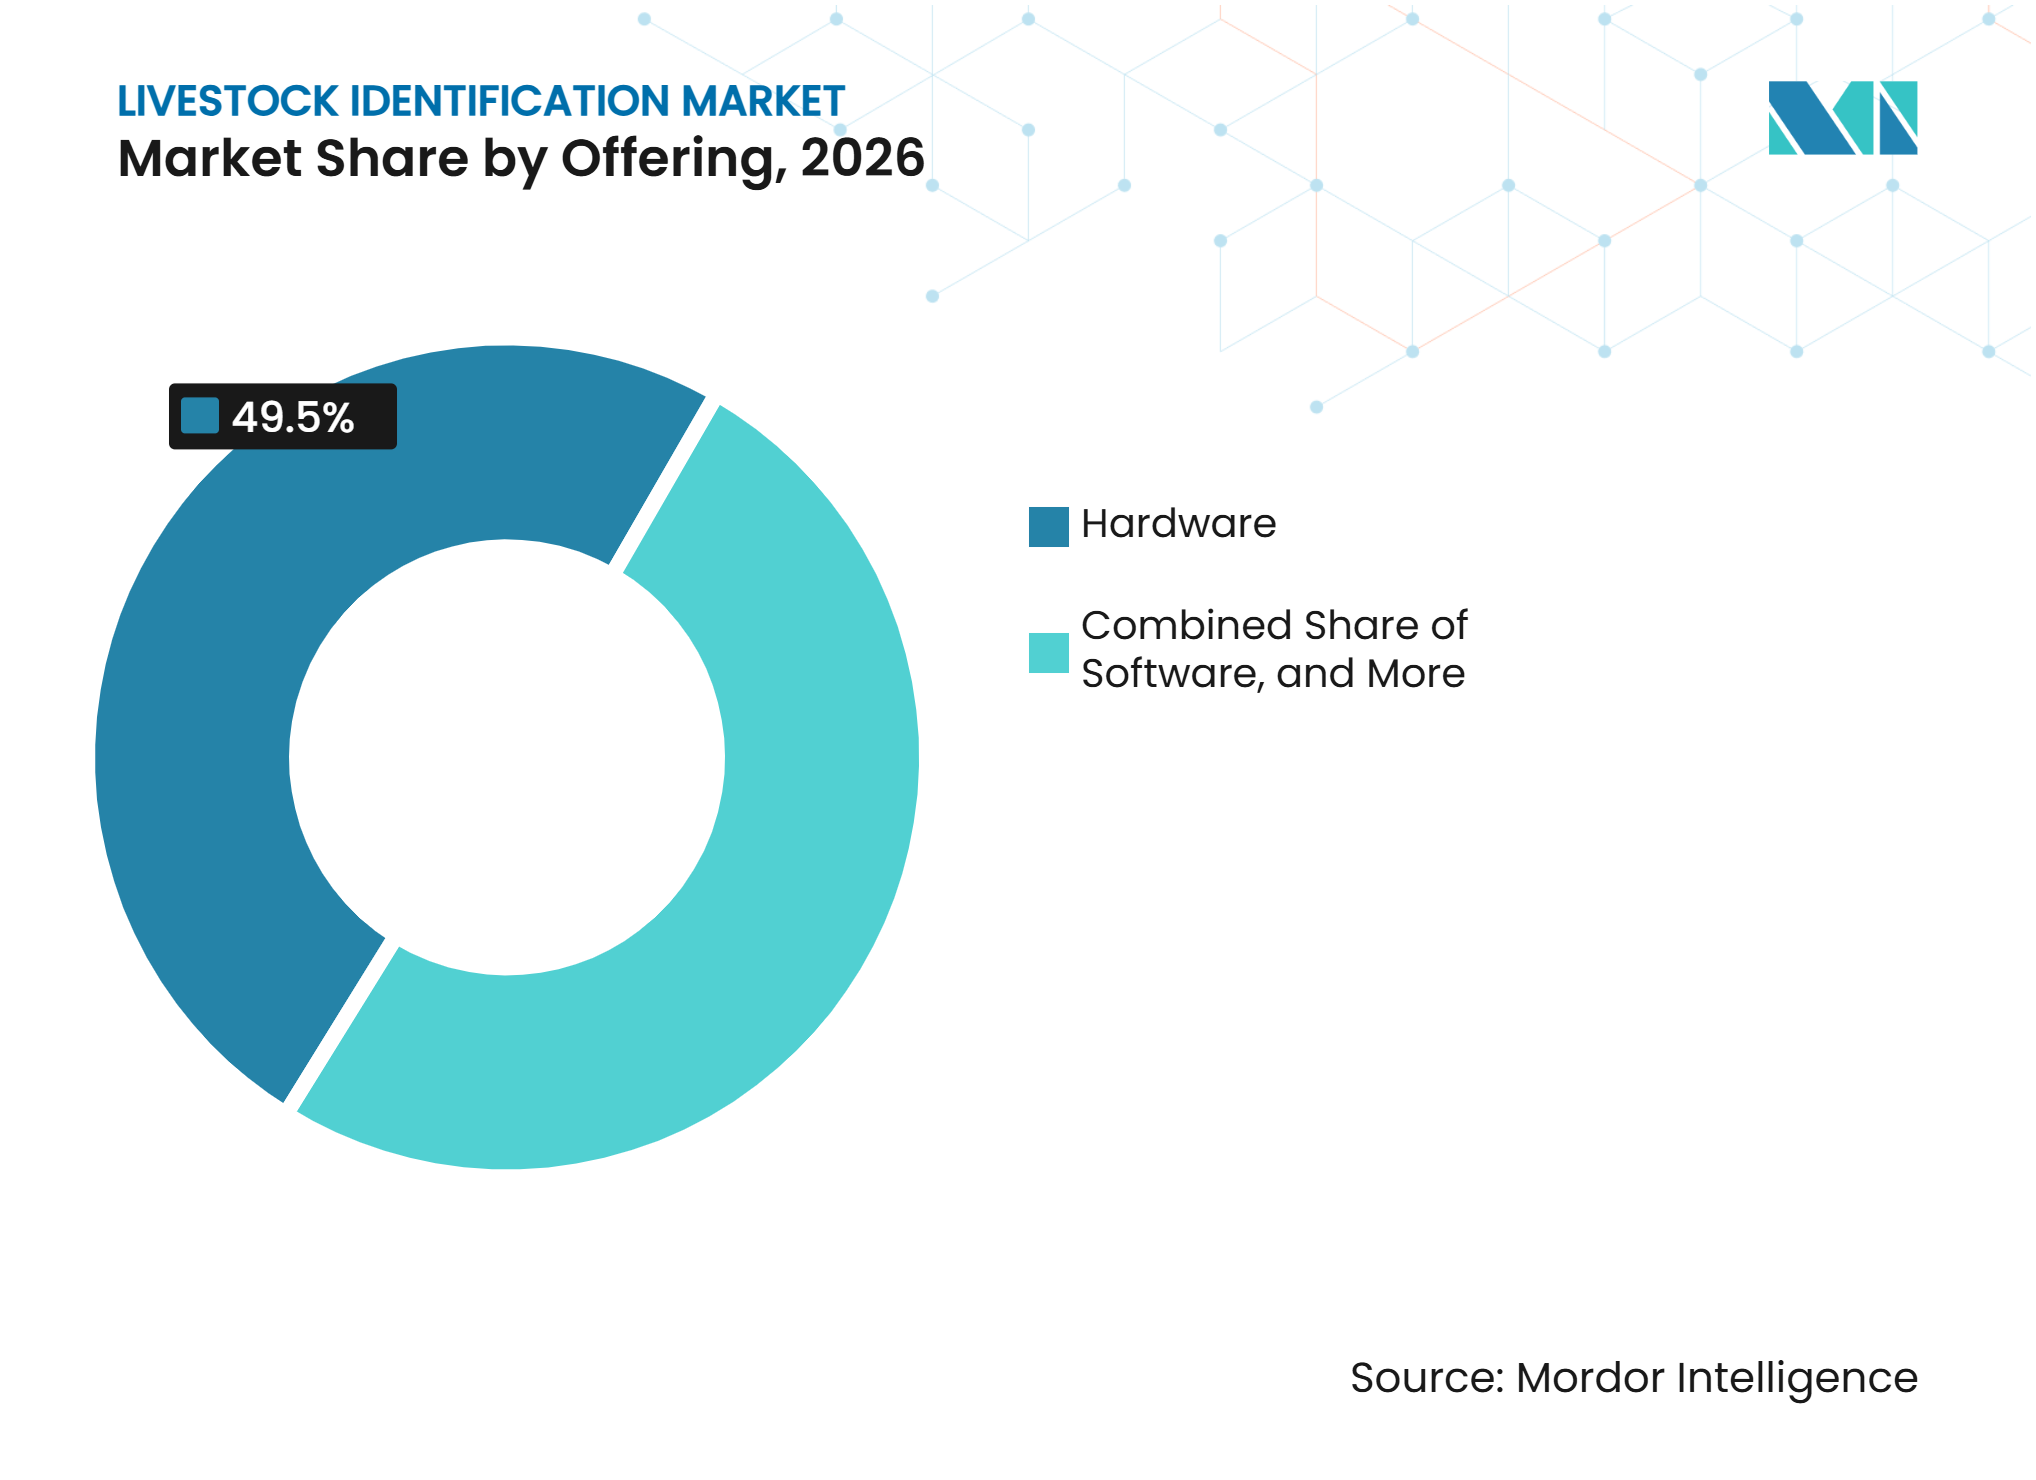
Hardware führt, während Software an Dynamik gewinntHardware entfiel im Jahr 2026 auf 49,5 % des Marktes für Tieridentifikation, da Tags, Lesegeräte und Applikatoren bei jeder Identifikationsimplementierung notwendig bleiben. Physische Geräte bleiben dort zentral, wo Vorschriften eine elektronische Identifikation am Tier vorschreiben. Nedaps SmartTag Ear und SmartSort-Sortierschleuse zeigen, wie Identifikations- und Überwachungs-Hardware Tierdaten erfassen und in digitale Betriebsmanagementsysteme integrieren kann. Datamars verwendet seinen Tru-Test Dairy Drafter mit Active Tags, um Kühe beim Verlassen des Melkstands während normaler Melkroutinen automatisch zu sortieren. Diese Produkte machen die Geräteschicht zu einem Einstiegspunkt für laufende Datendienste.
Software wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,1 % wachsen. Abonnement-Tools, Cloud-Analysen und die Integration mit Fütterungs-, Zucht- und Melksystemen erhöhen den Wert jedes Identifikationsereignisses. Die ICAR-Zertifizierung hat sich traditionell auf die physische Geräteleistung konzentriert, während Interoperabilitätsarbeiten eine größere Datenportabilität zwischen Systemen unterstützen. Dienstleistungen bleiben das kleinste Angebot, wachsen jedoch parallel zu Installations-, Wartungs- und Datenverwaltungsanforderungen an großen Milch- und Feedlot-Standorten, was es dem Markt ermöglicht, nach dem anfänglichen Geräteverkauf Einnahmen aus dem Systemsupport zu generieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Gerätelebenszyklus:
Langzeitgeräte führen und wachsen am schnellstenLangzeitgeräte entfielen im Jahr 2026 auf 64 % des Marktes für Tieridentifikation und werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,8 % wachsen. Intensive Milchbetriebe können eine höhere Anfangsinvestition in Transponder und feste Lesegeräte rechtfertigen, da die Kosten über die produktive Lebenszeit eines Tieres verteilt werden. Injizierbare Transponder und Pansenboli bieten langlebige Optionen, bei denen die Retention wichtig ist, und diese Geräte eignen sich gut für offizielle Programme, die zuverlässige Identitätsaufzeichnungen erfordern. Langzeitgeräte unterstützen auch die regelmäßige Datenerfassung in bewirtschafteten Herden.
CERES TAG bietet solarbetriebene, satellitenverbundene Identifikationsgeräte an, die den Standort und das Verhalten von Nutztieren überwachen, ohne auf eine Mobilfunknetzinfrastruktur angewiesen zu sein. Seine Positionierung spiegelt die Bedeutung der Gesamtbetriebskosten für kommerzielle Rinderhalter wider. Kurzzeitgeräte dienen Viehmärkten, der Feedlot-Aufnahme und temporären Rückverfolgbarkeitsereignissen, bei denen eine kostengünstigere Einwegoption besser geeignet ist. In diesen Umgebungen ist nicht immer das Retentionsprofil eines Langzeitgeräts erforderlich. Der Markt für Tieridentifikation bedient folglich sowohl dauerhafte Betriebsinfrastruktur als auch kurzfristige Compliance-Ereignisse.
Nach Tierart:
Rinder führen, während Geflügel das schnellste Wachstum verzeichnetRinder entfielen im Jahr 2026 auf 43,1 % des Marktanteils und hatten damit die größte Position nach Tierart im Markt für Tieridentifikation. Das Segment wird durch den kommerziellen Wert von Rindern und durch Technologieausgaben im Milch- und Rindfleischherdenmanagement gestützt. Milchbetriebe benötigen feste Leseschleifen, am Hals montierte Transponder und Pansenboli für häufige Überwachung, während Rindfleischsysteme die Identifikation bei Bewegungs- und Compliance-Ereignissen betonen. Diese unterschiedlichen Betriebsmodelle halten Rinder im Mittelpunkt der Nachfrage nach Geräten und Software.
Geflügel wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 10,9 % wachsen. Die Geflügelverfolgbarkeit wird hauptsächlich auf Herden- oder Losniveau verwaltet, da die Anbringung individueller Identifikationsgeräte an jedem Tier im kommerziellen Maßstab schwierig und kostspielig ist. Dies schafft Nachfrage nach Lösungen, die Rückverfolgbarkeit auf Herdenebene, Bewegungsüberwachung und Anforderungen an die Seuchenbekämpfung unterstützen, ohne individuelle Tags für jeden Vogel zu erfordern.
Nach Anwendung:
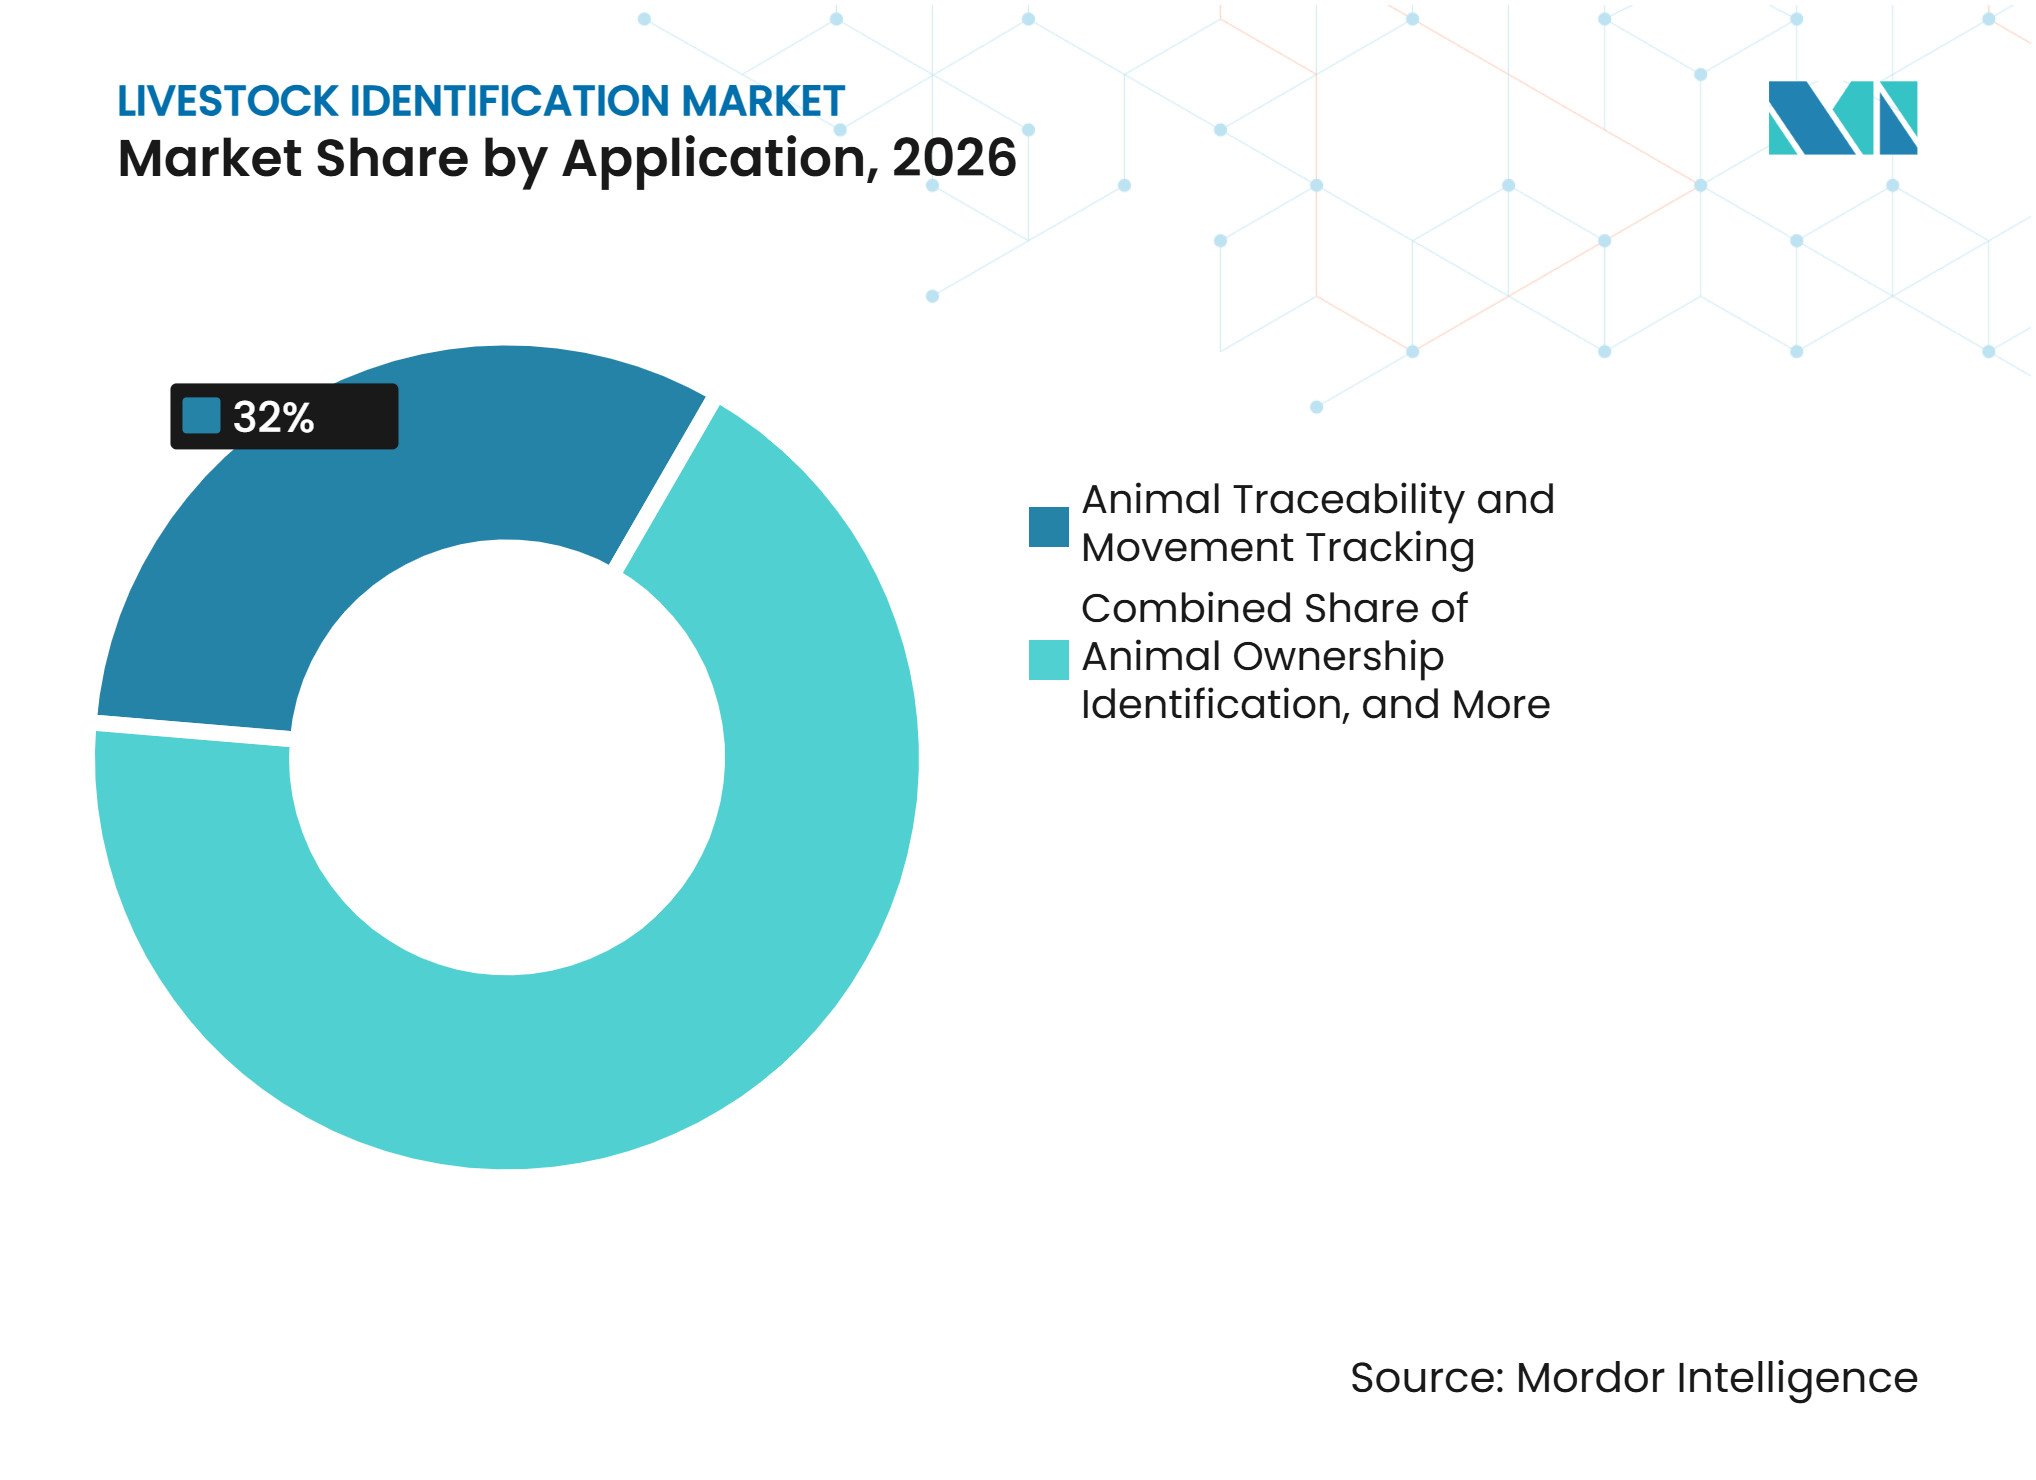
Tierverfolgbarkeit und Bewegungsverfolgung führen die Anwendungsfälle anTierverfolgbarkeit und Bewegungsverfolgung entfielen im Jahr 2026 auf 32 % des Marktanteils und werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,4 % wachsen, unterstützt durch obligatorische Compliance-Anforderungen und Anforderungen an die Transparenz der Lieferkette. Die EU-Entwaldungsvorschriften erhöhen die Bedeutung der Rinderverfolgbarkeit, indem sie Geolokalisierungsaufzeichnungen für alle Betriebe vorschreiben, auf denen Tiere aufgezogen wurden, und die Compliance für Rinderprodukte unterstützen, die ab Dezember 2026 auf dem EU-Markt platziert werden. Dies macht die Bewegungsdokumentation für Exporteure und ihre Lieferanten zentral. Die Anwendung unterstützt auch die Seuchenbekämpfung und offizielle Bewegungsaufzeichnungen.
Die Identifikation des Tierbesitzes verknüpft ein einzelnes Tier mit einem registrierten Betrieb und bildet die Grundlage offizieller Rückverfolgbarkeitssysteme. Das Zuchtmanagement liefert einen hohen Software-Wert durch die Integration von Tierhistorie, Nachkommenaufzeichnungen und genetischen Leistungsdaten. Veterinäraufzeichnungsmanagement und Versicherungsdokumentation erweitern bestehende Identifikationsaufzeichnungen auf angrenzende Aktivitäten, und diese Dienste erfordern nicht unbedingt ein neues physisches Gerät, sobald ein verwendbarer Identitätsdatensatz vorhanden ist. Der Markt für Tieridentifikation profitiert, wenn ein einziger Identitätsdatensatz mehrere Betriebs- und Lieferkettenaufgaben unterstützt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika entfiel im Jahr 2026 auf 33,08 % des Marktanteils der Tieridentifikation. Die Region kombiniert eine große kommerzielle Rinderbasis mit ausgereiften Rückverfolgbarkeitssystemen und einer starken Nachfrage nach elektronischen Tags, Lesegeräten und Betriebsaufzeichnungen. Kanada unterhält eine nationale Rinderidentifikationsdatenbank, die die Bewegungsverfolgung über Provinzgrenzen hinweg unterstützt. Mexikos SINIIGA-Programm integriert schrittweise die elektronische Identifikation in sein Rinderregister. Die nächste Nachfragephase der Region wird voraussichtlich hauptsächlich aus Systemaufrüstungen und Ersatzzyklen stammen und nicht aus der Erstimplementierung. Öffentlich finanzierte Programme, die kostenlose Identifikations-Tags bereitstellen, einschließlich der Ausweitung der RFID-Einführung auf Schweine, unterstützen die Nachfrage über mehrere Nutztierarten hinweg.
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 12,1 % wachsen, unterstützt durch Indiens große Nutztierbasis, Chinas Digitalisierung der Lebensmittelsicherheit und extern unterstützte Identifikationsprogramme. Der Nahe Osten wird durch Importkontrollanforderungen, Ernährungssicherheitsprogramme und die Modernisierung der Milchwirtschaft gestützt. Der Markt für Tieridentifikation in diesen Regionen wird durch eine Mischung aus Exportkonformität, Lebensmittelsicherheit und Herdenüberwachungsbedürfnissen geprägt. Südamerika wird durch Brasilien und Argentinien als Exporteure gestützt, die stärkere Herkunfts- und Bewegungsaufzeichnungen benötigen. Brasilien begann 2025 mit der ersten Phase seines Nationalen Plans zur individuellen Identifikation von Rindern und Büffeln, mit dem Schwerpunkt auf der Entwicklung eines föderalen Identifikationssystems und einer zentralen Datenbank. Datamars unterstützte Erzeuger in Pará durch Öffentlichkeitsarbeit, Schulungen und Gerätevorführungen im Vorfeld der zunächst geplanten individuellen Identifikationsanforderungen für Rinder- und Büffelbewegungen des Bundesstaates. Europa wendet detaillierte artspezifische Identifikationsregeln gemäß den Tiergesundheitsanforderungen der Europäischen Union an.
Das Wachstum Afrikas wird durch Anforderungen an die Seuchenbekämpfung und den Zugang zu Exportmärkten gestützt, was den Bedarf an zuverlässigeren Tieraufzeichnungen erhöht. Eine 2025 im Journal of Agriculture and Rural Development in the Tropics and Subtropics veröffentlichte Studie ergab, dass das Rückverfolgbarkeitssystem Botswanas als fragmentiert und für lokale Praktiken ungeeignet wahrgenommen wurde, obwohl die Interessengruppen erschwingliche, interoperable Lösungen befürworteten. Südafrika verfügt über einen nationalen Rahmen für Tieridentifikation und Rückverfolgbarkeitsdatenbanken, während Ägypten einem wachsenden Rückverfolgbarkeitsdruck im Zusammenhang mit Seuchenbekämpfung und Handel ausgesetzt ist. Satellitenverbundene Identifikations-Tags können die Nutztierüberwachung in abgelegenen Gebieten mit begrenzter Mobilfunknetzabdeckung unterstützen. Systemkosten, Konnektivität und lokale Servicekapazität müssen gemeinsam verbessert werden, damit der Markt wachsen kann.
Wettbewerbslandschaft
Marktkonzentration
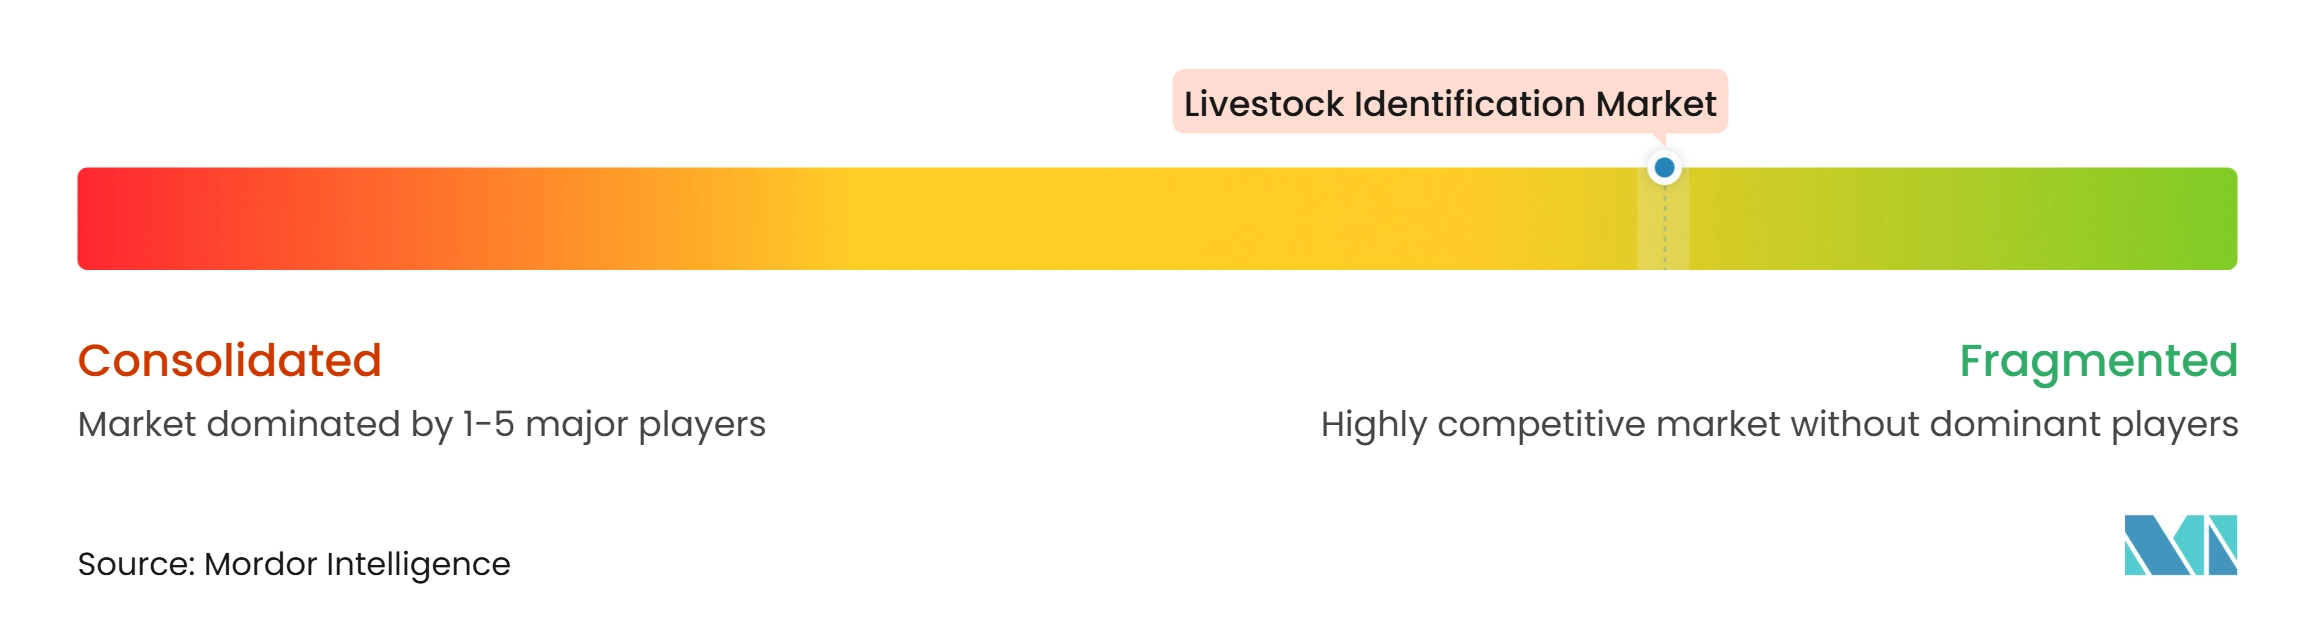
Der Markt für Tieridentifikation war im Jahr 2026 mäßig fragmentiert. Größere Lieferanten konkurrieren, indem sie physische Geräte, Herdenmanagementsoftware und wiederkehrende Supportdienste über mehrere Tierarten und Länder hinweg kombinieren. Die ICAR-Zertifizierung bietet einen anerkannten Maßstab für die Qualität und Leistung von Tieridentifikationsgeräten und kann deren Akzeptanz in nationalen Identifikationssystemen unterstützen. Diese Faktoren begünstigen Lieferanten mit zertifizierten Portfolios in mehreren Nutztierkategorien.
Wettbewerbsaktivitäten konzentrieren sich zunehmend darauf, installierter Hardware Daten- und Konnektivitätswert hinzuzufügen. Im Oktober 2026 führte GEA DairyNet Cow Verification ein, eine kamerabasierte Identifikationslösung, die Computer Vision und maschinelles Lernen nutzt, um Kuhidentitäten zu verifizieren und RFID-Erkennungsfehler in kompatiblen Karussellmelkständen automatisch zu korrigieren. Im September 2026 führte Datamars SA seine Datamars Livestock Web-App und die mobile App Datamars Pro ein, die über eine gemeinsame Cloud-Plattform Zugang zu Active Tag-, Wiege-, Milchwirtschafts-Sortierungs-, elektronischen Identifikations- und Zaunüberwachungsdaten bieten. Im März 2025 gaben Nedap und Gallagher Animal Management eine Partnerschaft bekannt, um die eShepherd-Technologie für virtuelle Zäune mit SmartTag Ear zu integrieren und weidewirtschaftlichen Milcherzeugern Einblicke in Kuhgesundheit, Reproduktion und Weidemanagement zu bieten. Diese Entwicklungen erweitern den Nutzen der Tieridentifikation über den anfänglichen Tag-Verkauf hinaus.
Kleinere Lieferanten konzentrieren sich auf Bedürfnisse, die herkömmliche RFID-Produkte nicht vollständig abdecken. CERES TAG kombiniert direkte Satellitenkonnektivität mit der Verfolgung des Nutztierstandorts, der Gesundheits- und Verhaltensüberwachung sowie der Schätzung der Futteraufnahme auf der Weide. Seine Datenfähigkeiten unterstützen auch Schätzungen des Methanausstoßes. Potenzielle Chancen bestehen weiterhin bei offline-fähigen Systemen für Kleinbauern, der Interoperabilität zwischen Tag-Marken und nationalen Datenbanken sowie bei Datenmodellen, die Erzeugern eine größere Kontrolle über Betriebsaufzeichnungen geben. Eine 2026 in der Fachzeitschrift Scientific African veröffentlichte systematische Übersichtsarbeit ergab, dass RFID in Kombination mit maschinellem Lernen 15,4 % der überprüften Technologiekombinationen ausmachte, was auf eine zunehmende Nutzung integrierter Identifikations- und Analysetechnologien hinweist.
Marktführer der Tieridentifikationsbranche
-
Merck & Co., Inc.
-
Datamars SA
-
Nedap N.V.
-
Shearwell Data Ltd.
-
Leader Products Pty Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Tieridentifikation Unternehmen in diesem Bericht
- Merck & Co., Inc.
- Datamars SA
- Nedap N.V.
- Shearwell Data Ltd.
- GEA Group AG
- Gallagher Group Limited
- Leader Products Pty Ltd
- International Identification, Inc.
- Y-TEX Corporation
- CERES TAG Ltd
- CAISLEY International GmbH
- Wuxi FOFIA Technology Co., Ltd.
- Kupsan Tag Company Ltd.
- Plastifran B.V.
Neueste Industrielle Entwicklungen in Markt für Tieridentifikation
- Oktober 2026: GEA Group AG führte DairyNet Cow Verification ein, ein kamerabasiertes System, das Computer Vision und maschinelles Lernen nutzt, um Kuhidentitäten zu verifizieren und RFID-Identifikationsfehler in Karussellmelkständen zu korrigieren. Das System integriert sich in GEAs DairyNet-Herdenmanagementsystem und ist mit DairyNet-fähigen Karussellmelkständen kompatibel.
- September 2026: Datamars SA führte Datamars Livestock, eine Webanwendung, und Datamars Pro, eine mobile Anwendung, ein, die mit seiner Cloud-Plattform verbunden sind. Die Anwendungen bieten Zugang zu Daten aus kompatiblen Nutztierlösungen, einschließlich Active Tag, Walk-over-Wiegung, Milchwirtschafts-Sortierung, elektronischen Identifikationslesegeräten und Zaunüberwachungssystemen.
- Juni 2026: Unified Information Devices, Inc. (UID) schloss die Übernahme von AEG Identifikationssysteme GmbH (AEG ID) ab. Die Übernahme umfasst den Hauptsitz von AEG ID in Ulm, Deutschland, und die Fertigungsaktivitäten in der Tschechischen Republik. AEG ID entwickelt RFID-Technologien für die Tieridentifikation und andere Anwendungen, einschließlich Chips, Transponder, Lesegeräte und Antennen.
Umfang des globalen Marktberichts zur Tieridentifikation
Der Markt für Tieridentifikation umfasst Technologien und Lösungen, die einzelnen Nutztieren eindeutige Identitäten zuweisen und genaue Tieridentitätsaufzeichnungen führen. Diese Lösungen ermöglichen eine konsistente Identifikation von Tieren innerhalb von Nutztierproduktionssystemen und unterstützen die Verwaltung tierbezogener Informationen.
Der Markt für Tieridentifikation ist segmentiert nach Angebot (Hardware, Software und Dienstleistungen), nach Gerätelebenszyklus (Kurzzeitig und Langzeitig), nach Tierart (Rinder, Geflügel, Schweine und weitere Nutztierarten), nach Anwendung (Identifikation des Tierbesitzes, Tierverfolgbarkeit und Bewegungsverfolgung, Zuchtmanagement und weitere) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Kurzzeitig |
| Langzeitig |
| Rinder | Milchrinder |
| Fleischrinder | |
| Geflügel | |
| Schweine | |
| Weitere Nutztierarten |
| Identifikation des Tierbesitzes |
| Tierverfolgbarkeit und Bewegungsverfolgung |
| Zuchtmanagement |
| Weitere |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Angebot | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Gerätelebenszyklus | Kurzzeitig | |
| Langzeitig | ||
| Nach Tierart | Rinder | Milchrinder |
| Fleischrinder | ||
| Geflügel | ||
| Schweine | ||
| Weitere Nutztierarten | ||
| Nach Anwendung | Identifikation des Tierbesitzes | |
| Tierverfolgbarkeit und Bewegungsverfolgung | ||
| Zuchtmanagement | ||
| Weitere | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für Tieridentifikation?
Der Markt für Tieridentifikation wird voraussichtlich von 2,24 Milliarden USD im Jahr 2027 auf 3,71 Milliarden USD bis 2032 wachsen, bei einer CAGR von 10,62 % von 2027 bis 2032.
Welches Angebot wächst im Bereich Tieridentifikation am schnellsten?
Software wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,1 % wachsen, unterstützt durch Cloud-Analysen und die Integration des Betriebsmanagements.
Welche Gerätelebenszykuskategorie führt den Markt für Tieridentifikation an?
Langzeitgeräte entfielen im Jahr 2026 auf 64 % des Marktanteils und werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,8 % wachsen.
Was schränkt die Einführung bei kleinen Nutztierhaltern ein?
Die Einführung kann durch die Betriebsbedingungen von Kleinbauern, begrenzte digitale Kompetenz und unzureichende Anreize für Landwirte eingeschränkt werden.