
Marktgröße und Marktanteile für Nutztierhaltungsböden
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
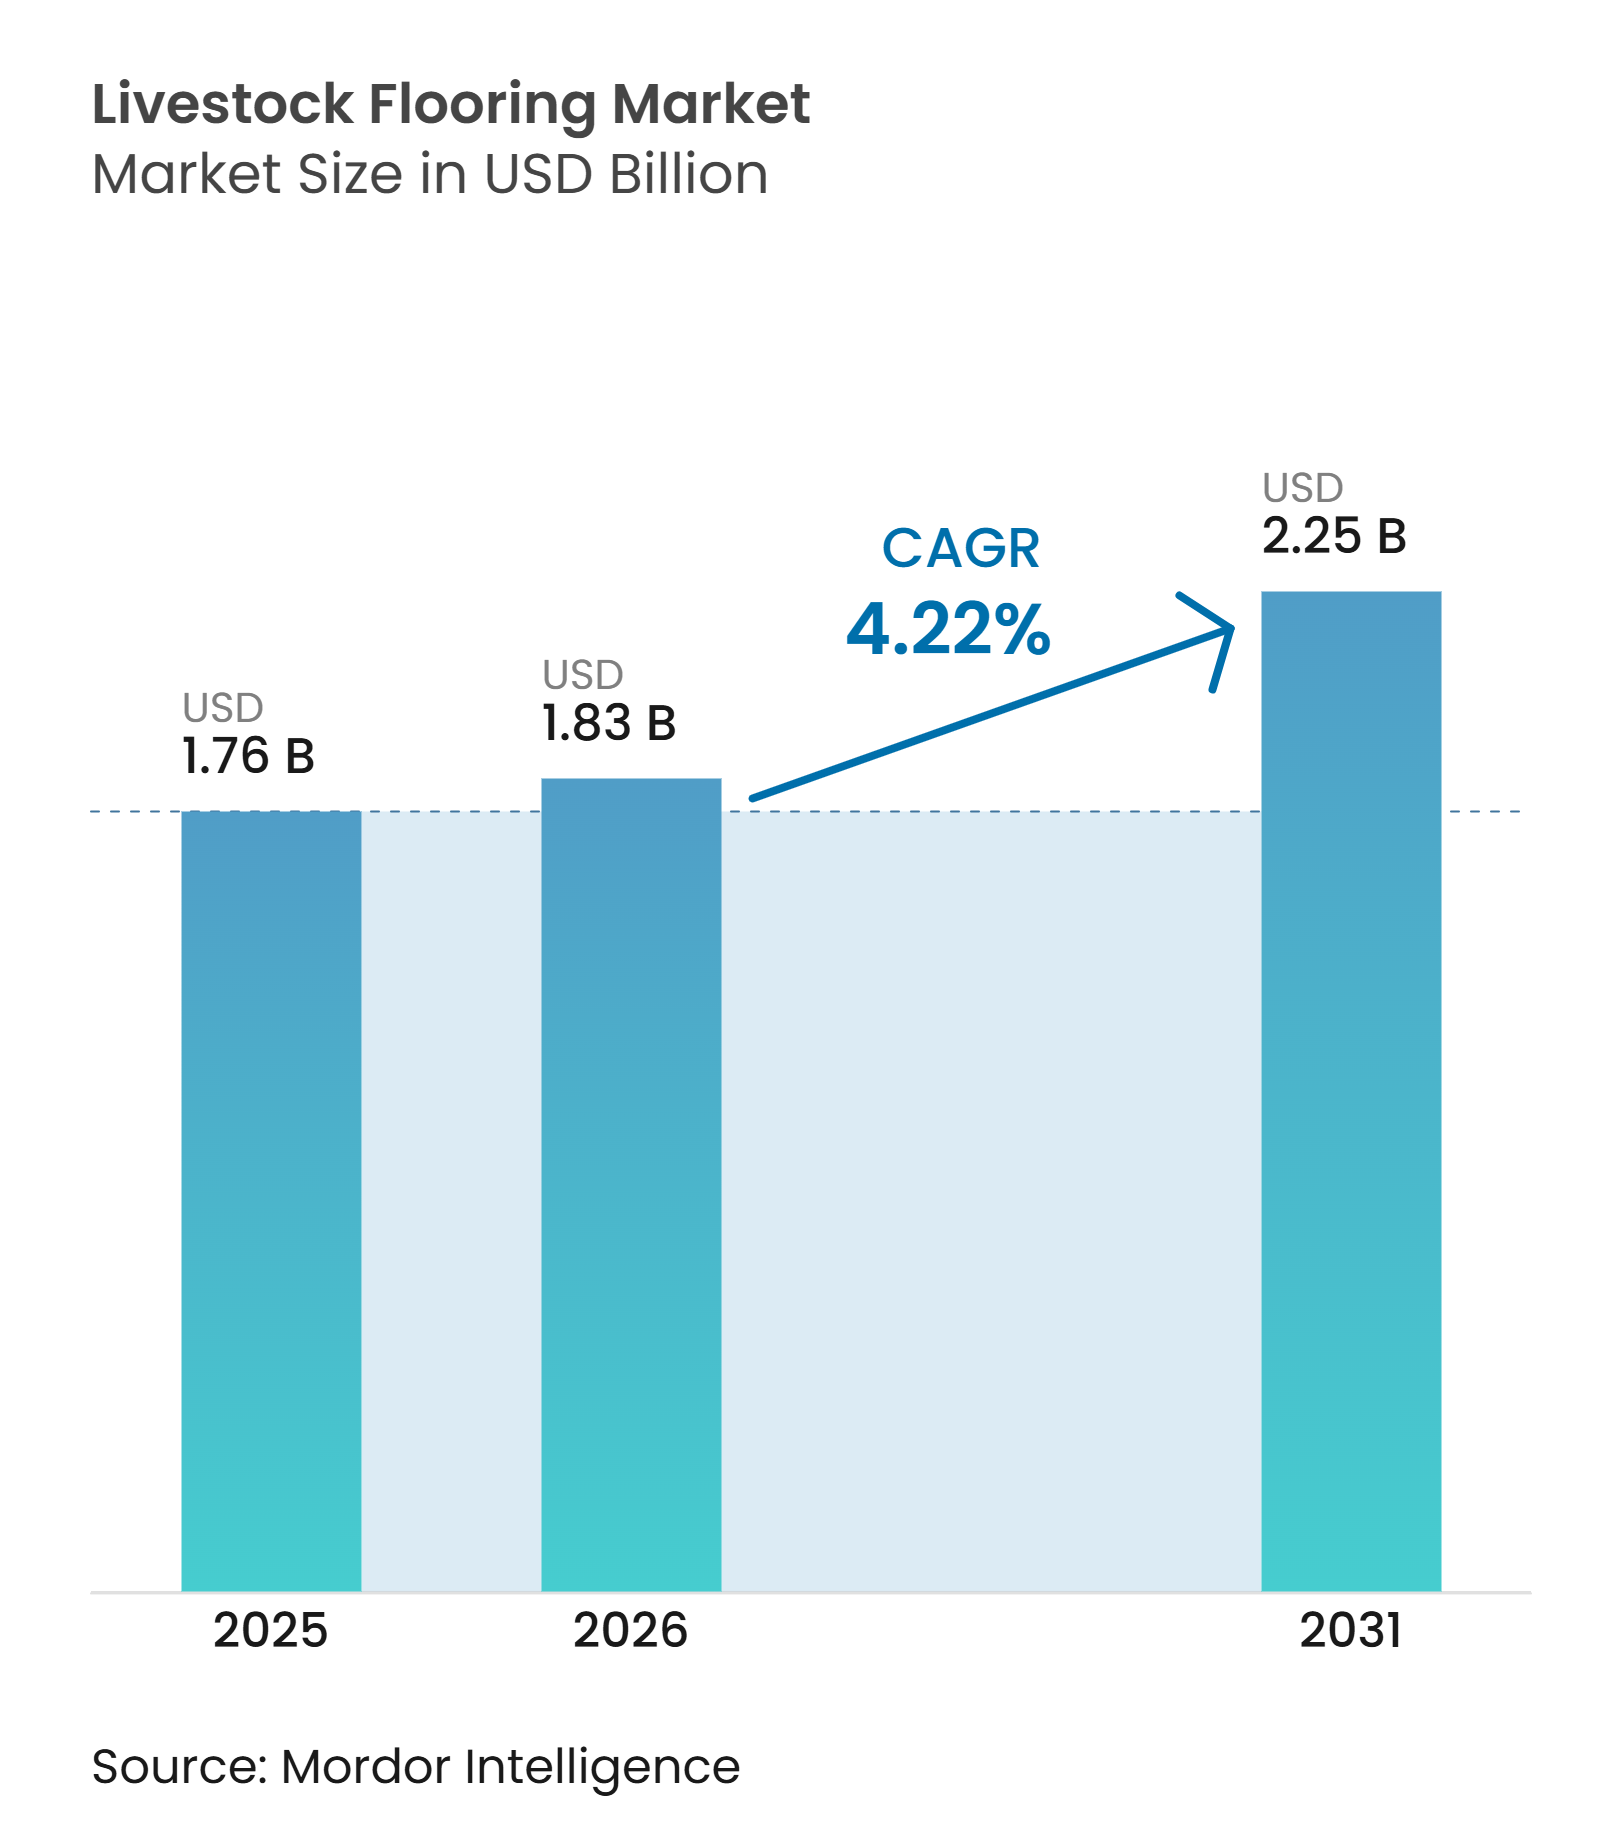
| Marktgröße (2026) | 1.83 Milliarden US-Dollar |
| Marktgröße (2031) | 2.25 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.22 % |
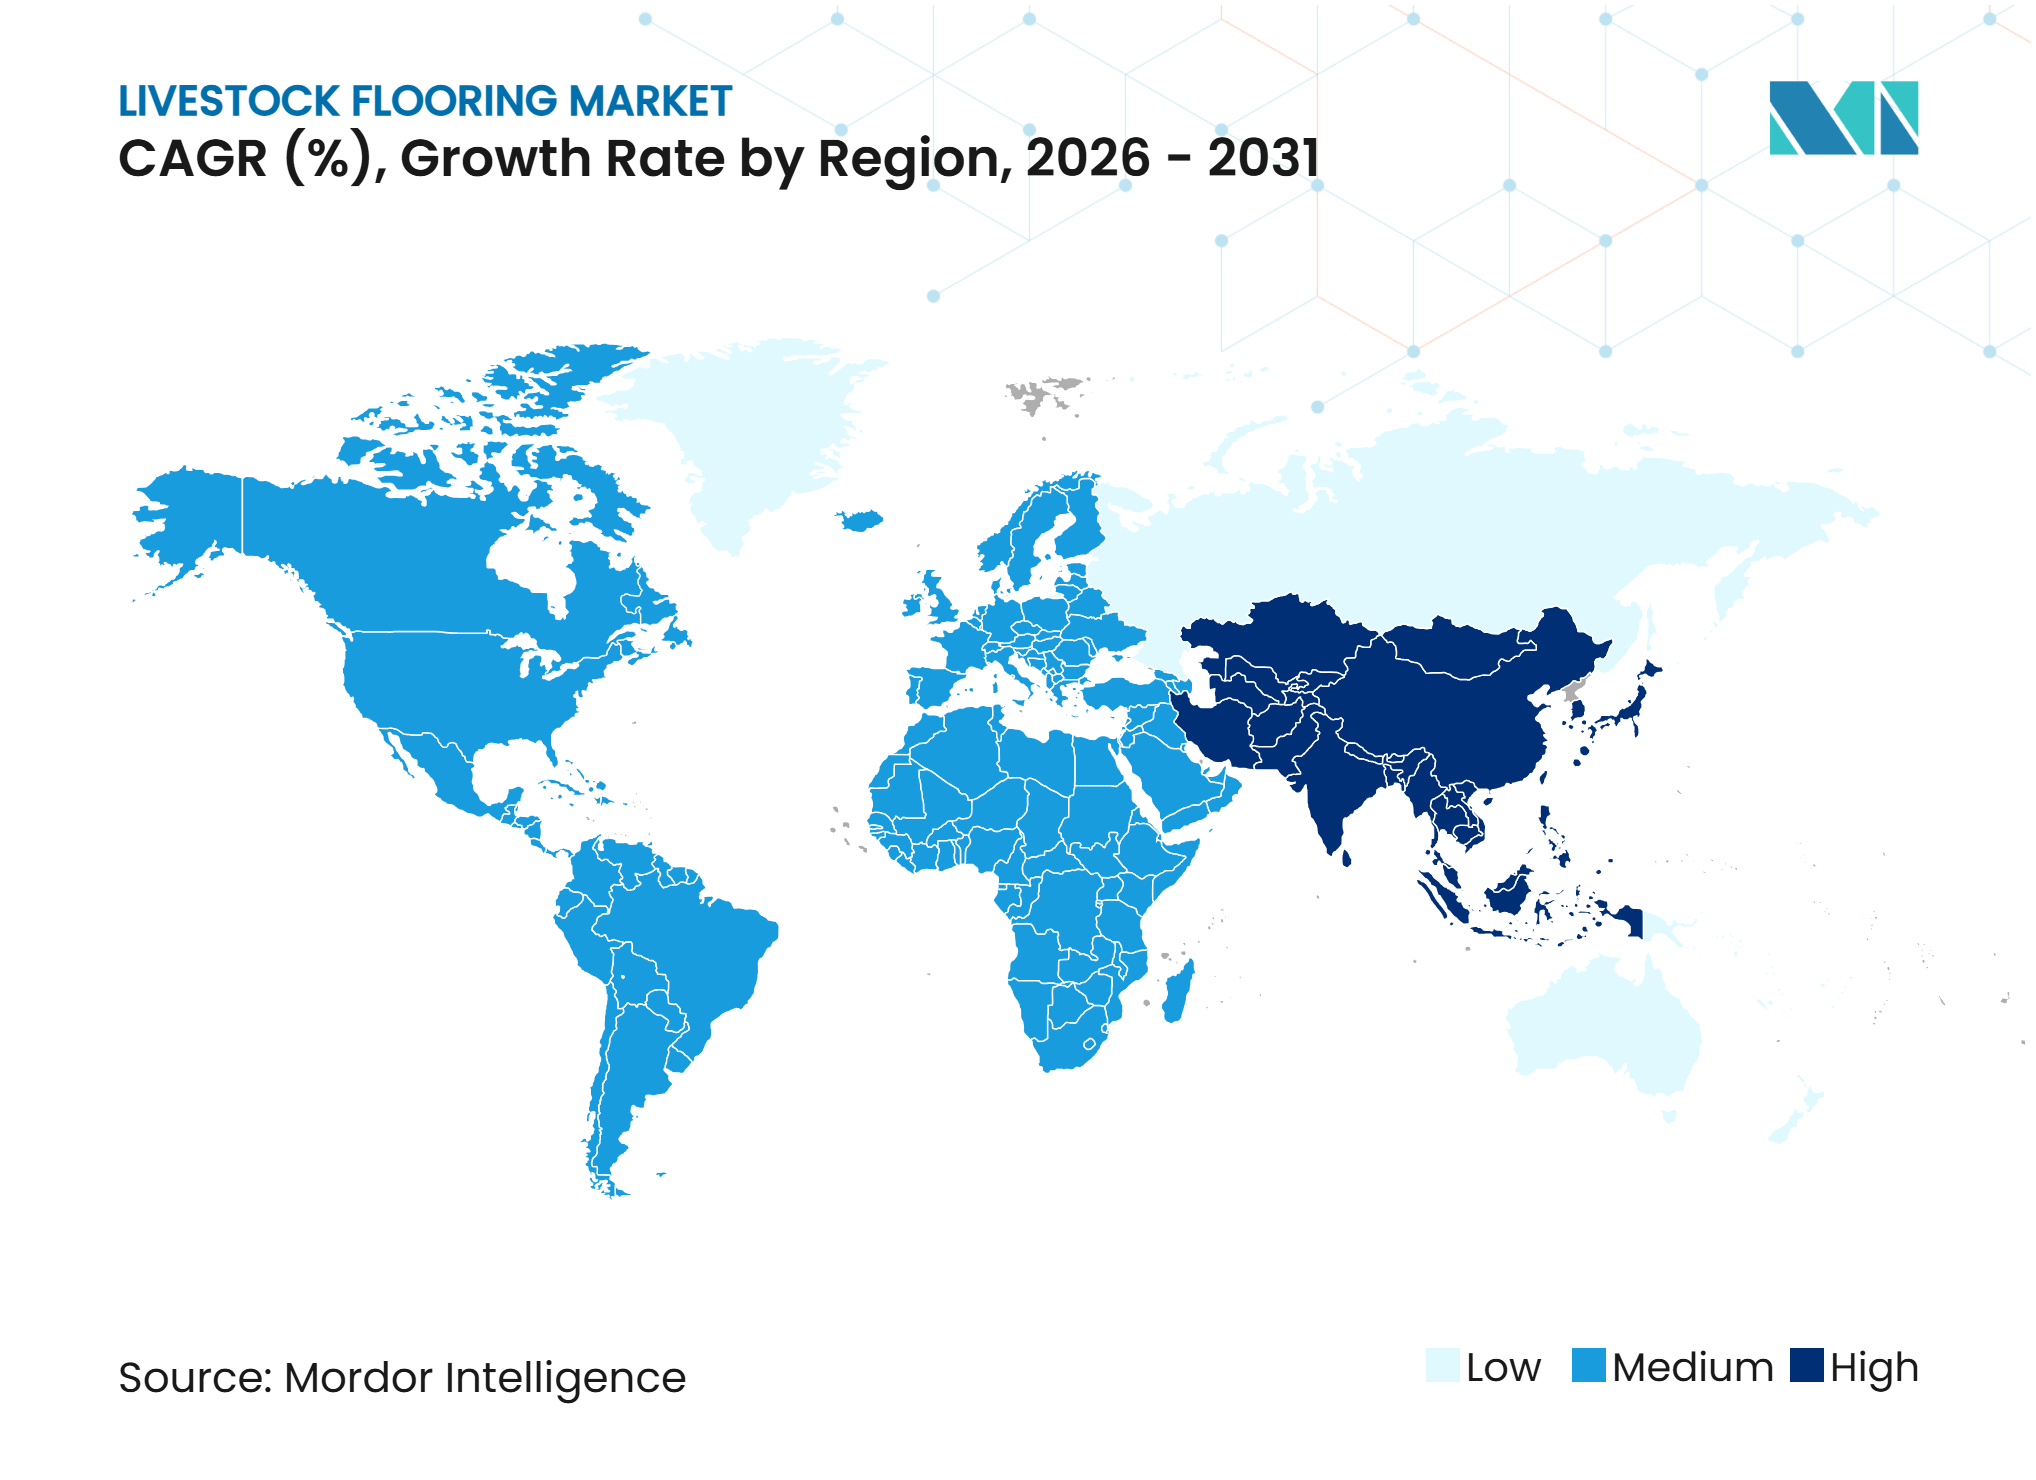
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Nutztierhaltungsböden von Mordor Intelligence
Der Markt für Nutztierhaltungsböden wurde im Jahr 2025 auf 1,76 Milliarden USD bewertet und soll von 1,83 Milliarden USD im Jahr 2026 auf 2,25 Milliarden USD bis 2031 wachsen, mit einer CAGR von 4,22 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch die gewerbliche Milchvieh-, Schweine- und Geflügelproduktion angetrieben, bei der der Boden die Tierbewegung, die Reinigung und den Geräteeinsatz beeinflusst. Tierschutzvorschriften erhöhen den Bedarf an Oberflächen, die das Rutschrisiko verringern, die Klauengesundheit unterstützen und eine effektive Hygiene ermöglichen. Gewerbliche Betriebe rüsten auch Ställe auf, da die Herdengrößen wachsen und automatisierte Systeme immer häufiger eingesetzt werden. Beton wird aufgrund seiner niedrigen Anfangskosten und langen Nutzungsdauer nach wie vor häufig verwendet, während Gummi- und Kunststoffprodukte Anforderungen an Komfort, Traktion und Reinigung erfüllen. Der Markt ist über Materialien, Tierarten und Regionen hinweg fragmentiert, was Chancen für Lieferanten mit zertifizierten Produkten und lokalem technischen Support schafft.
Wichtigste Erkenntnisse des Berichts
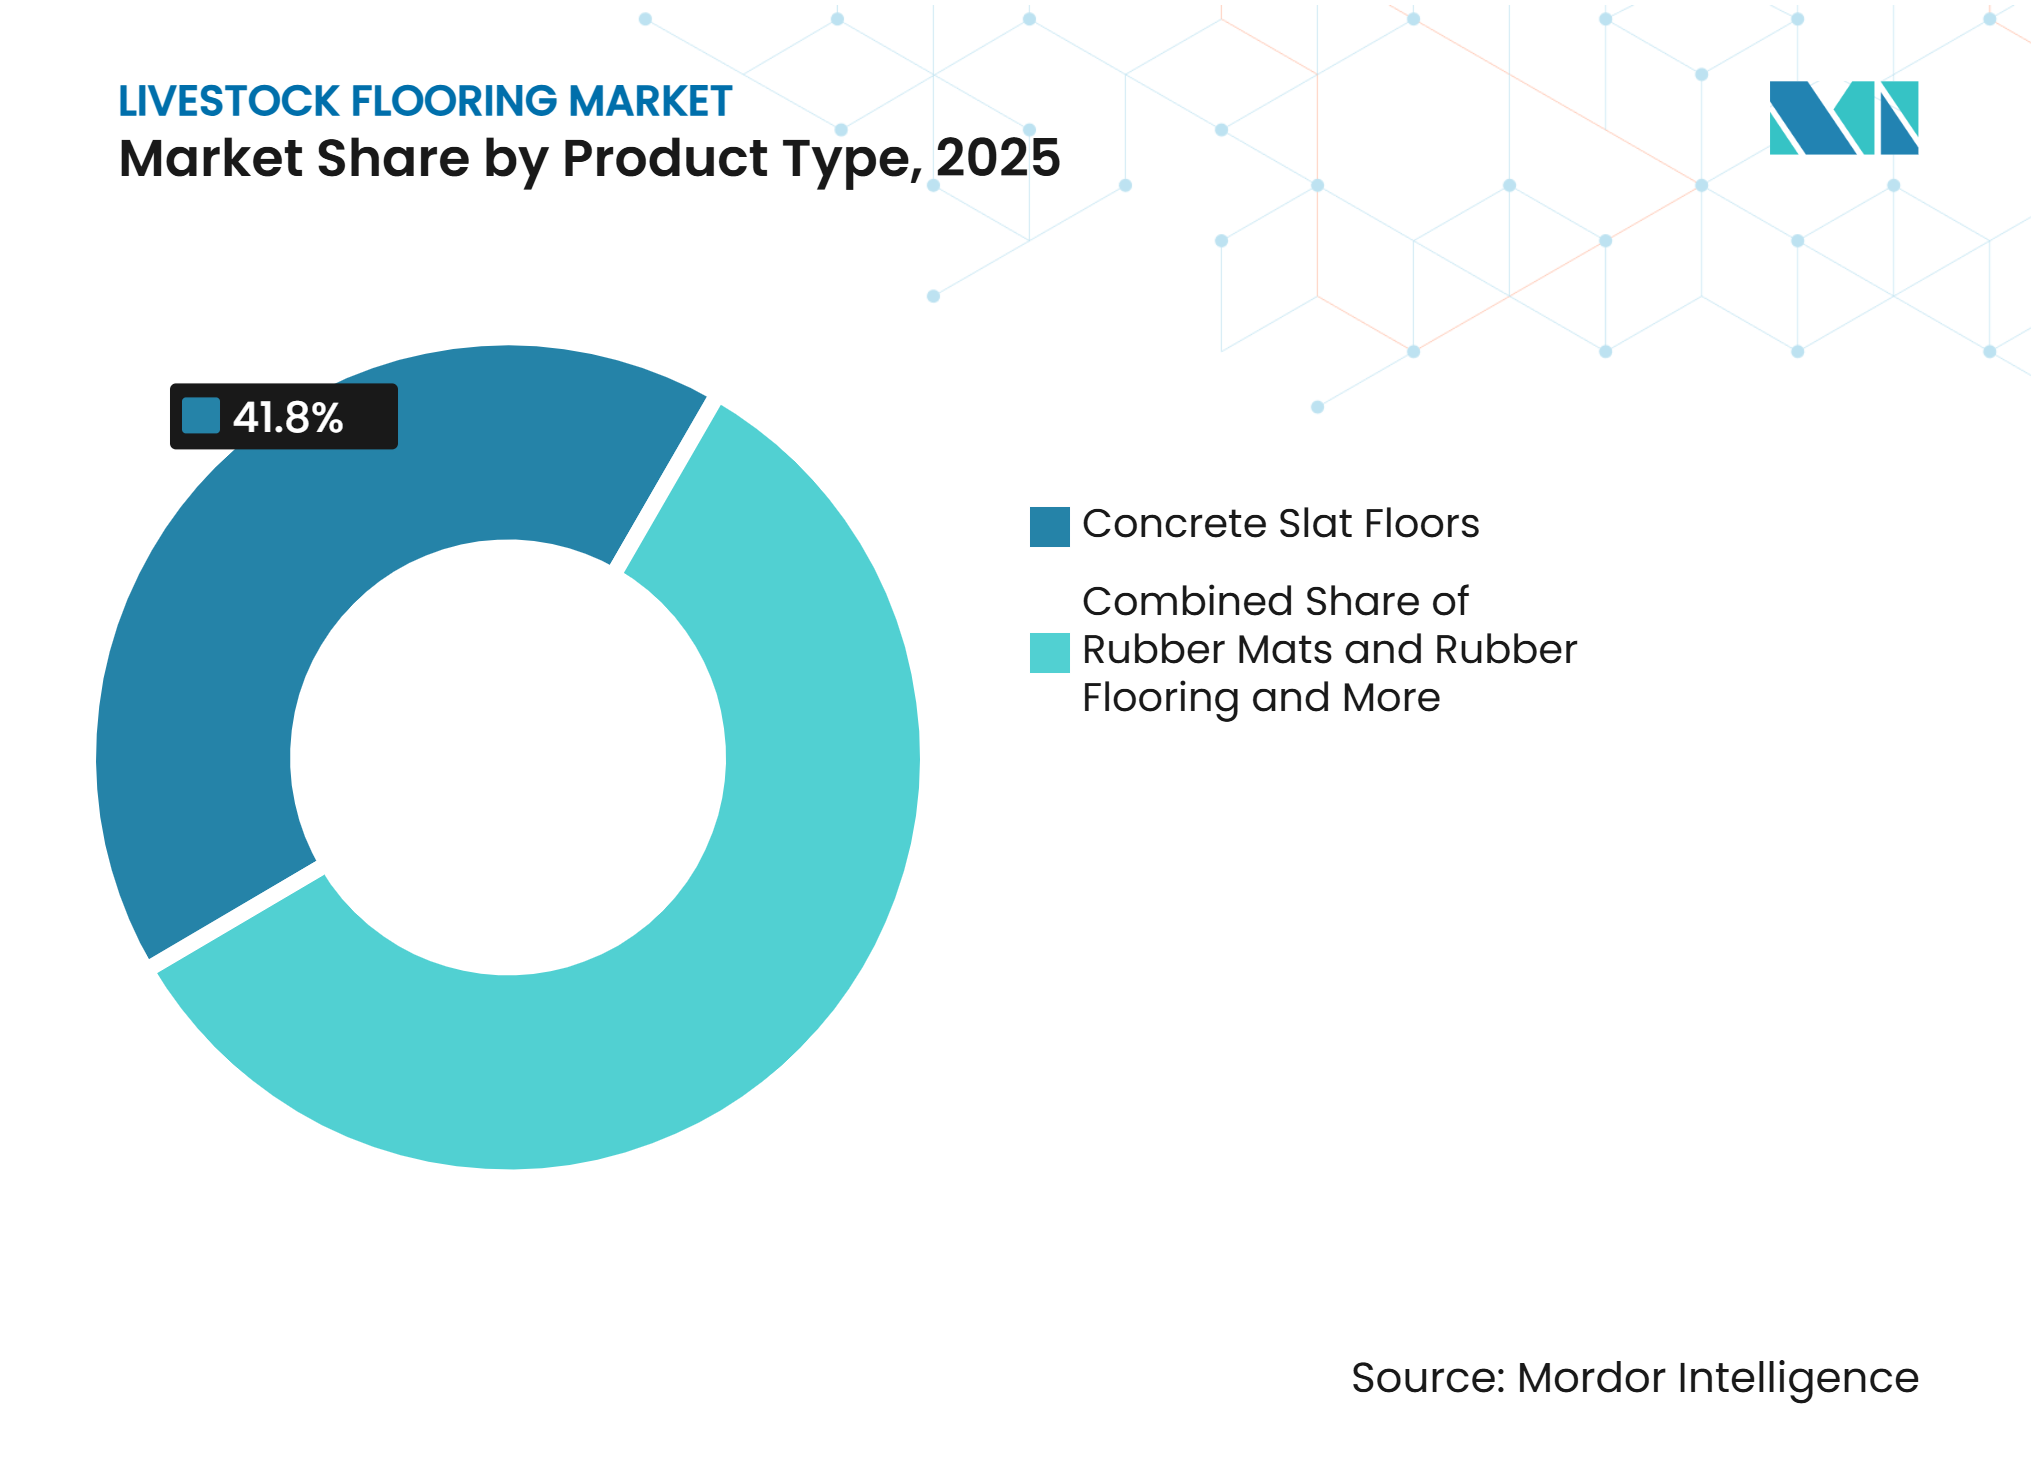
- Nach Produkttyp entfielen Betonspaltböden im Jahr 2025 mit dem größten Anteil von 41,8 % auf den Markt für Nutztierhaltungsböden, während Gummimatten und Gummiböden voraussichtlich mit der schnellsten CAGR von 6,2 % von 2026 bis 2031 wachsen werden.
- Nach Materialtyp entfiel auf Beton im Jahr 2025 der größte Anteil von 38,0 %, während die Marktgröße für Nutztierhaltungsböden aus Recyclingkautschuk voraussichtlich mit der schnellsten CAGR von 6,7 % von 2026 bis 2031 wachsen wird.
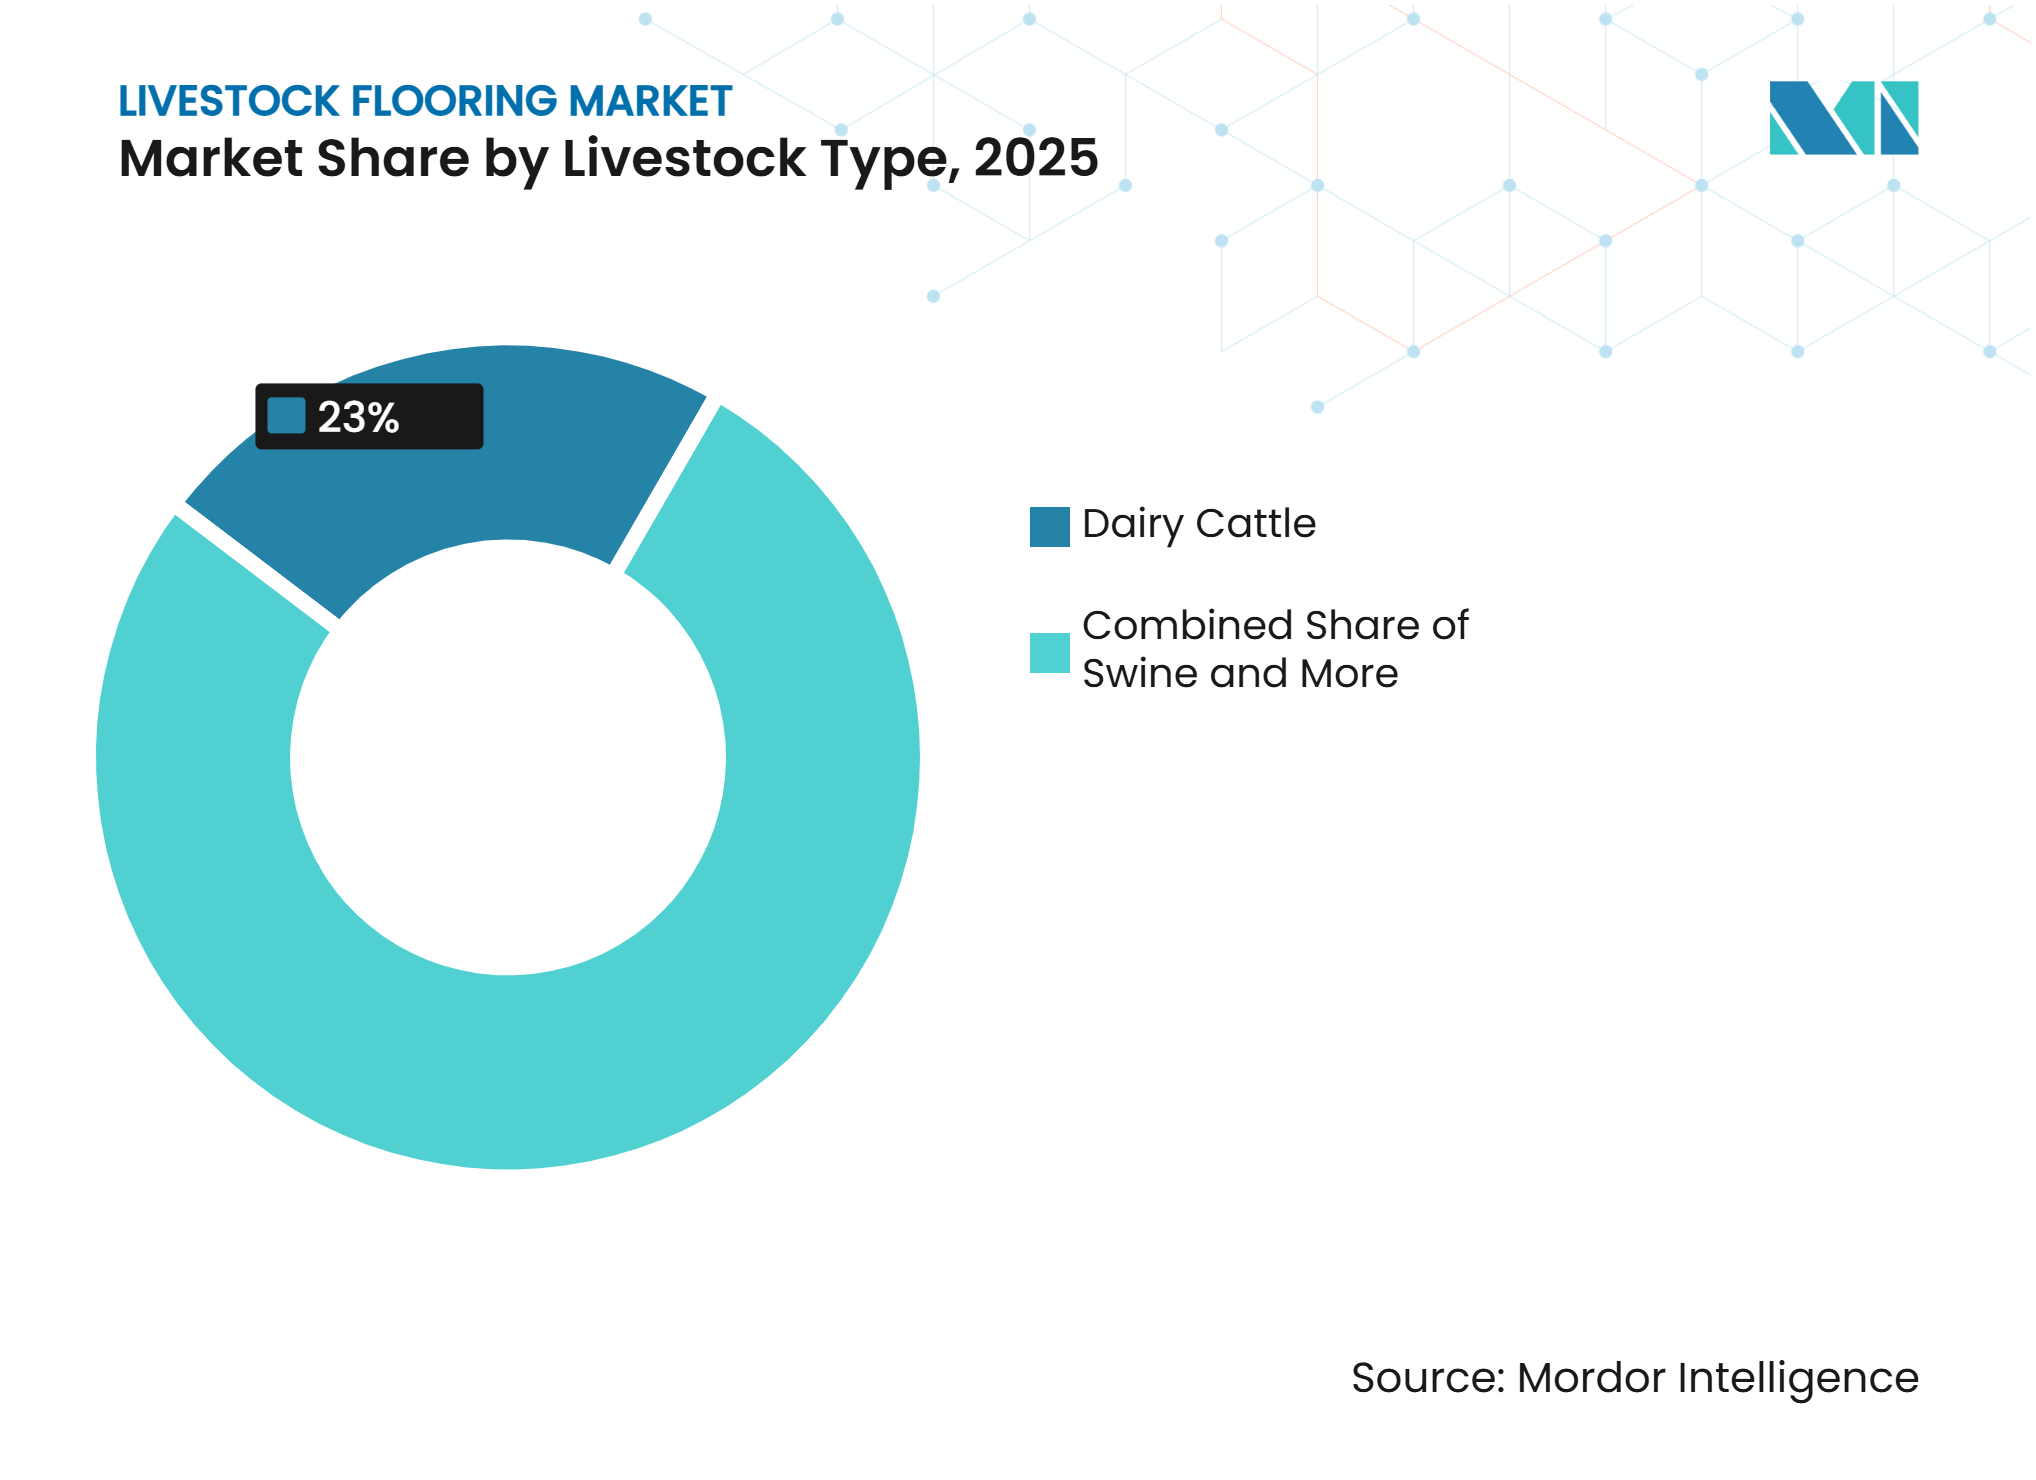
- Nach Nutztierart entfiel auf Milchvieh im Jahr 2025 der größte Anteil von 23,0 %, während Schweine voraussichtlich mit der schnellsten CAGR von 6,1 % von 2026 bis 2031 wachsen werden.
- Nach Betriebstyp entfielen auf gewerbliche Betriebe im Jahr 2025 der größte Anteil von 48,4 %, während Kleinbetriebe voraussichtlich mit der schnellsten CAGR von 5,4 % von 2026 bis 2031 wachsen werden.
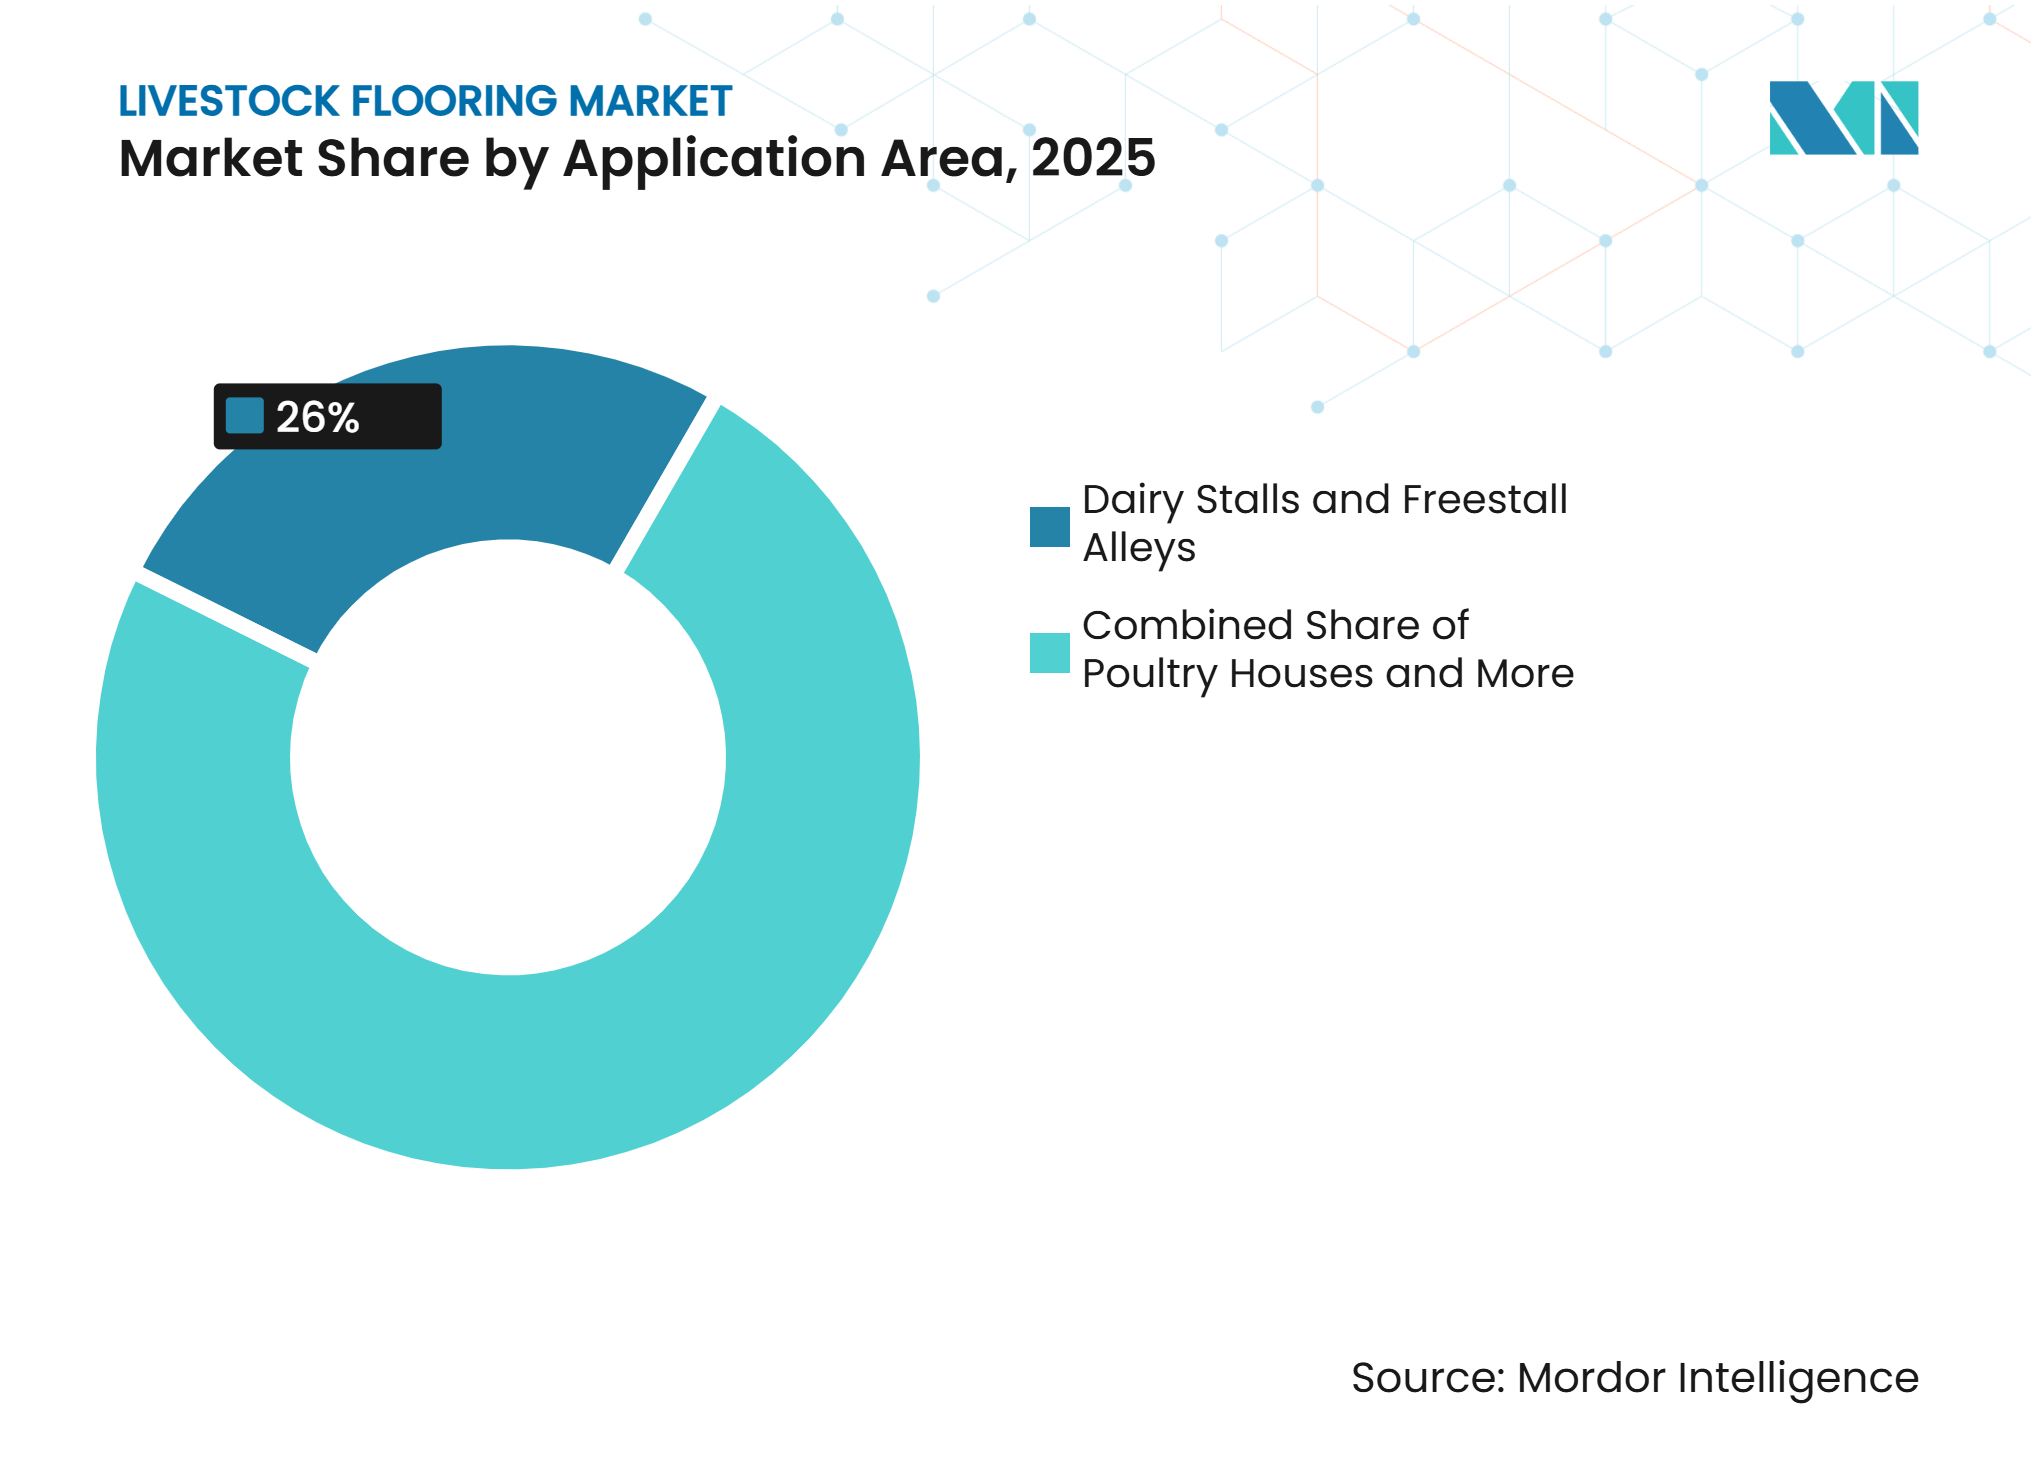
- Nach Anwendungsbereich entfielen auf Melkstände und Liegeboxengänge im Jahr 2025 der größte Anteil von 26,0 %, während Geflügelställe voraussichtlich mit der schnellsten CAGR von 5,8 % von 2026 bis 2031 wachsen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 der größte Anteil von 34,2 %, während der asiatisch-pazifische Raum voraussichtlich mit der schnellsten CAGR von 6,4 % von 2026 bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Tierschutz und Reduzierung von Lahmheit | +0.8% | Global, am stärksten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der gewerblichen Nutztierhaltung | +0.7% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Hygiene, Biosicherheit und Seuchenkontrolle | +0.6% | Global, am stärksten in Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach langlebigen und leicht zu reinigenden Böden | +0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf durch automatisierte Gülleentsorgung und Robotermelken | +0.5% | Europa, Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Sensorgeeignete Böden und datengestütztes Herdenmanagement | +0.3% | Europa, Nordamerika und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Tierschutz und Reduzierung von Lahmheit
Ergebnisse zur Klauengesundheit beeinflussen zunehmend die Bodenspezifikationsentscheidungen in gewerblichen Milchviehställen, wo die Oberflächenhärte die Lahmheitshäufigkeit beeinflusst. Eine Querschnittsstudie mit 1.050 Holstein-Friesian-Kühen, die 2026 in Frontiers in Veterinary Science veröffentlicht wurde, verzeichnete eine Prävalenz von Metapodial- und Phalangealläsionen von 34,0 % auf dem Betrieb mit Betonboden und 8,75 % auf dem Betrieb mit Sandboden, wobei Beton stark mit einem erhöhten Läsionsrisiko assoziiert war. Da Lahmheit zu verringerter Milchleistung, beeinträchtigter Fruchtbarkeit und vorzeitiger Merzung führt, betrachten Erzeuger gepolsterte Gummimatten als klinische Intervention und nicht als Komfortverbesserung, was die Ersatznachfrage in Laufgängen und Liegeflächen aufrechterhält.
Ausbau der gewerblichen Nutztierhaltung
Die Kapitalausgaben für Nutztierhaltung werden durch den Tierbestand bestimmt, da die Bodenfläche pro Tier bei definierten Besatzdichten festgelegt wird. In ihrem Agrarausblick 2025 prognostizierten die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) und die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO), dass die weltweiten Gesamtbestände an Rindern, Schafen, Schweinen und Geflügel bis 2034 um 7 % wachsen werdenOECD-FAO Agrarausblick 1–2034: Schwellenländer werden den Konsum und die Produktion von Lebensmitteln tierischen Ursprungs vorantreiben, fao.org.">[1]. Da jedes Tier eine feste Bodenfläche benötigt, schlägt sich dieses Bestandswachstum direkt in installierten Quadratmetern an Nutztierhaltungsböden nieder.
Hygiene, Biosicherheit und Seuchenkontrolle
Die Bodenspezifikation in Geflügel- und Schweineställen wird durch die Reinigbarkeit bestimmt, da jede Oberfläche wiederholtem Abwaschen und der Einwirkung von Desinfektionsmitteln standhalten muss, ohne organische Rückstände zu halten. Laut der Weltorganisation für Tiergesundheit (WOAH) wurden während der saisonalen Welle von Oktober 2024 bis September 2025 1.410 Ausbrüche von hochpathogener aviärer Influenza bei Geflügel gemeldetHochpathogene Aviäre Influenza (HPAI) Lagebericht 2, woah.org.">[2]. Jeder Ausbruch löst einen Depopulations- und Abschlussdesinfektionszyklus aus, und die daraus resultierende chemische und mechanische Belastung verkürzt die Wartungsintervalle bei Betonspaltböden, Kunststoff- und Gummisystemen, was den Bedarf an Erneuerung und Ersatz vorverlagert.
Nachfrage nach langlebigen und leicht zu reinigenden Böden
Nutztierhaltungsböden werden auf Basis der installierten Fläche erworben und über einen Ersatzzyklus hinweg bewertet, nicht zu einem einmaligen Kaufpreis. Die Spezifikation hängt daher von messbaren Serviceeigenschaften ab, darunter Tragfähigkeit, Abriebfestigkeit, Drainagegeometrie, Rutschfestigkeit und Reinigungszeit zwischen Gruppen. Da diese Eigenschaften sowohl die Arbeitsstunden als auch das Intervall vor der Erneuerung bestimmen, steuern sie die Käufervergleiche zwischen konkurrierenden Systemen über die reinen Installationskosten hinaus. Diese Lebenszyklusbasis erhält den Spezifikationswert über Beton-, Gummi-, Kunststoff-, Metall-, Verbundwerkstoff- und Verbundsysteme hinweg aufrecht, wenn Ställe erneuert werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installationskosten und lange Amortisationszeit auf dem Betrieb | -0.9% | Global, am stärksten in Südasien und Afrika | Kurzfristig (≤ 2 Jahre) |
| Niedrige Anfangskosten und lange Nutzungsdauer von Beton | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Komplexität der Entsorgung am Lebensende für Gummi- und Verbundböden | -0.3% | Europa, Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Kompatibilitätsbeschränkungen mit bestehenden Stallabmessungen und Gülleausrüstung | -0.2% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installationskosten und lange Amortisationszeit auf dem Betrieb
Installierte Böden sind ein finanziertes Investitionsgut, und die Investitionsrechnung hängt von der Amortisation gemessen an den Kreditkosten ab, nicht nur vom Kaufpreis. Laut der Federal Reserve Bank of Kansas City lagen die durchschnittlichen Zinssätze für alle Arten von Agrarkrediten Ende 2025 bei rund 7,5 %, etwa 100 Basispunkte über dem 10-Jahres-Durchschnitt. Erhöhte Finanzierungskosten verlängern die Amortisationszeiten über den Horizont hinaus, den viele Betriebe als akzeptabel erachten, was Spezifikationsentscheidungen verzögert. Infolgedessen konzentriert sich der Kauf auf Betriebe mit ausreichendem Durchsatz, um die Investition zu amortisieren, was die adressierbare Nachfrage begrenzt.
Kompatibilitätsbeschränkungen mit bestehenden Stallabmessungen und Gülleausrüstung
Ein nachgerüsteter Boden muss zwei unabhängige Anforderungen gleichzeitig erfüllen: die festen Spaltweiten, Spaltprofile und Grubenöffnungen der bestehenden Struktur sowie die nach Genehmigung zugelassenen Systeme. Laut der Niederländischen Unternehmensagentur (RVO) haben Emissionsfaktoren für bestimmte Stallbodensysteme in Milchviehbetrieben ein Enddatum zum 1. Januar 2027Emissionsarme Stallhaltungssysteme: Ausstiegsplan, rvo.nl.">[3], nach dem Neubauten oder größere Renovierungen nur noch Systeme verwenden dürfen, die weiterhin gelistet sind. Jeder Systemrückzug verengt die Bandbreite der mit der bestehenden Geometrie kompatiblen Bodenoptionen, was Nachrüstungen potenziell verzögert und Bodenkäufe aufschiebt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Betonspaltböden führen, während Gummimatten und Gummiböden an Boden gewinnenBetonspaltböden entfielen im Jahr 2025 mit dem größten Anteil von 41,8 % auf den Markt für Nutztierhaltungsböden. Käufer wählen diese Systeme wegen ihrer Tragfähigkeit, der unkomplizierten Herstellung in Standardjochabmessungen und der Vertrautheit unter Stallbauunternehmern. Sie werden in Rinderboxen und Feedlots, Schweinemastabteilen und Liegeboxengängen für Milchvieh eingesetzt. Kunststoffspaltböden werden in Abferkel- und Aufzuchtabteilen eingesetzt, wo Drainagegeometrie und Oberflächentemperatur die Ferkelplatzierung bestimmen. Metallgitterböden und Verbundbodenysteme werden auf Verladerampen, Wartebereichen und Pferdekorridoren eingesetzt. Verbundbodenysteme eignen sich für Nachrüstungen auf unebenen Untergründen ohne Klebstoffe.
Gummimatten und Gummiböden werden voraussichtlich mit der schnellsten CAGR von 6,2 % von 2026 bis 2031 wachsen. Dieses Wachstum wird durch veterinärmedizinische Belege angetrieben, die weichere Lauf- und Liegeflächen mit geringerem Klauenstress bei aufgestalltem Rind in Verbindung bringen. Zertifizierte Gummisysteme haben eine stärkere Position in Westeuropa, wo Beschaffungsunterlagen und Umweltgenehmigungsüberprüfungen dokumentierte Leistungsnachweise erfordern. Die Nachfrage konzentriert sich auf Treibgänge, Wartebereiche und Liegeboxen, wo Tiere die meisten Kontaktstunden verbringen. Die Produktwahl bleibt an Stallgeometrie, Güllehandhabungsmethode und Tierleistungswert gebunden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Materialtyp:
Beton führt, während Recyclingkautschuk am schnellsten wächstBeton entfiel im Jahr 2025 mit dem größten Anteil von 38,0 %. Breite Verfügbarkeit und vorhersehbare Gießkosten halten ihn als Standard-Strukturschicht. Naturkautschuk, Synthesekautschuk, Kunststoff- und Polymermaterialien, Stahl und Metall sowie Hybrid- und Verbundmaterialien erfüllen jeweils definierte Oberflächenrollen. Hybridprodukte kombinieren eine Gummi-Verschleißschicht mit einem Betonspaltbodensockel oder verbinden verstärkte Polymerelemente mit einer Gummi-Kontaktoberfläche. Diese Konstruktionen eignen sich für Standorte, die die strukturellen Eigenschaften eines Materials mit den Kontakteigenschaften eines anderen kombinieren möchten. Die Materialauswahl folgt Tierart, Oberflächenstandort, Reinigungsmethode und Genehmigungsanforderungen.
Die Marktgröße für Nutztierhaltungsböden aus Recyclingkautschuk wird voraussichtlich mit der schnellsten CAGR von 6,7 % von 2026 bis 2031 wachsen. Dieses Wachstum spiegelt eine stetige Verfügbarkeit von Altreifen als Rohstoff und das Käuferinteresse an kreislaufwirtschaftlicher Materialbeschaffung wider. Lebensmittelkontakt- und Hygienevorschriften schränken die Verwendung bestimmter Recyclingqualitäten in Geflügelgebäuden und Melkbereichen ein, sodass Lieferanten ihre Eingangsströme und Additivpakete dokumentieren. Nationale Renovierungsförderungsprogramme in Teilen Europas knüpfen die Förderfähigkeit an qualifizierende Mattenprodukte, was den Wert rückverfolgbarer Materialaufzeichnungen erhöht. Compliance-Dokumentation hat nun gleiches Gewicht neben physischer Leistung bei der Materialauswahl.
Nach Nutztierart:
Milchvieh führt, während die Modernisierung der Schweinehaltung zunimmtMilchvieh entfiel im Jahr 2025 mit dem größten Anteil von 23,0 %. Böden spielen eine betriebliche Rolle in der Milchviehhaltung, da Kühe während langer täglicher Zyklen auf denselben Oberflächen laufen, stehen und liegen. Gummi- und Verbundprodukte sind daher in Laufgängen, Wartebereichen und Ständen üblich, während Beton dort Standard bleibt, wo strukturelle Spannweite und Kosten die primären Überlegungen sind. Fleischrinder, Pferde, Schafe und Ziegen erhöhen die Nachfrage mit unterschiedlichen Anforderungen an Haltbarkeit und Traktion. Pferdeeinrichtungen spezifizieren häufig Gummi- und Verbundoberflächen für Stallgänge, Waschplätze und Ladebereiche.
Schweine werden voraussichtlich mit der schnellsten CAGR von 6,1 % von 2026 bis 2031 wachsen. Der Wiederaufbau von Herden in Asien verlagert die Produktion in geschlossene, biosichere Einheiten, und diese Gebäude sind von Anfang an auf Spaltbodensysteme ausgelegt. Kunststoff- und Gummispalten eignen sich für Abferkel- und Aufzuchtabteile, wo Drainage und Oberflächentemperatur das Ferkelüberleben beeinflussen. Die Geflügelnachfrage folgt einem ähnlichen Trend, da integrierte Broiler- und Legehennenhäuser offene Schuppen ersetzen. Die regulatorische Überprüfung der Schweine- und Geflügelhaltungsstandards in Europa hält die Bodenspezifikationen als Diskussionsthema unter Erzeugern, Ausrüstungslieferanten und Genehmigungsbehörden aufrecht.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebstyp:
Gewerbliche Betriebe halten den Wert, während Kleinbetriebe schneller wachsenGewerbliche Betriebe entfielen im Jahr 2025 mit dem größten Anteil von 48,4 %. Große Milchvieh-, Schweine- und Geflügelbetriebe geben mehr pro Standort aus und bauen Ställe häufiger um oder erweitern sie als kleinere Betriebe. Ihre Bestellmengen rechtfertigen Lieferantenwerkzeuge und individuelle Plattenläufe. Die Größe unterstützt auch die automatisierte Güllehandhabung und das Roboterschaben, was zusätzliche Anforderungen an Spaltabstand und Oberflächenfinish stellt. Mittlere Betriebe und Spezialnuzttierbetriebe bedienen engere Bedürfnisse, bei denen Tierkomfort und Produktqualität gegen den Anfangspreis abgewogen werden. Gewerbliche Betriebe machen einen erheblichen Anteil am Produktwert und der technischen Nachfrage aus.
Kleinbetriebe werden voraussichtlich mit der schnellsten CAGR von 5,4 % von 2026 bis 2031 wachsen. Modulare Matten und leichte Polymerplatten können ohne strukturellen Umbau installiert werden, was beschichtete Böden für Betriebe zugänglich macht, die keinen vollständigen Neubelag finanzieren können. Genossenschaftlicher Einkauf und staatliche Modernisierungsprogramme senken die Einstiegskosten in Südasien, Südostasien und Subsahara-Afrika weiter, wo Erzeuger von Erd- und einfachen Betonoberflächen abrücken. Die Akzeptanz hängt von Systemen ab, die in handlichen Größen geliefert werden, unebene Untergründe tolerieren und Stall für Stall erweitert werden können.
Nach Anwendungsbereich:
Melkstände und Liegeboxengänge führen, während Geflügelställe expandierenMelkstände und Liegeboxengänge entfielen im Jahr 2025 mit dem größten Anteil von 26,0 %. Diese Oberflächen haben die höchsten Kontaktstunden in einem Milchviehgebäude und beeinflussen die Kuhbeweglichkeit, die Liegezeit und das Rutschrisiko beim Austreiben. Gangmatten und Liegeboxeneinlagen werden für Traktion und Polsterung bei wiederholtem Durchgang spezifiziert. Melkstände und Wartebereiche erfordern einen zuverlässigen Halt bei mehreren täglichen Melkungen. Verladerampen und Treibgänge verwenden Verbundwerkstoff- oder Metallgitter, um Traktion an Steigungen zu gewährleisten. Wartebereiche und Nutztiertransportbereiche erfordern rutschfeste Oberflächen gemäß den EU-Transportvorschriften.
Geflügelställe werden voraussichtlich mit der schnellsten CAGR von 5,8 % von 2026 bis 2031 wachsen. Geschlossene Broiler- und Legehennenhäuser werden im Nahen Osten und im asiatisch-pazifischen Raum hinzugefügt, und jeder Zyklus endet mit einer Reinigungs- und Desinfektionsrunde, der der Boden standhalten muss. Schweine-Abferkel- und Aufzuchtabteile, Rinderboxen und Feedlots sowie Kälberboxen und -hütten machen die verbleibende Nachfrage nach Anwendungen aus. Ausstehende Tierschutzrevisionen für die Schweinehaltung lenken die Aufmerksamkeit auf beheizte, kunststoffbeschichtete und gummierte Abferkelflächen. Produkte in diesem Segment werden nach Drainage, Hygiene und sicherer Tierbewegung bewertet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika entfiel im Jahr 2025 mit dem größten Anteil von 34,2 %. Die Region verfügt über ausgereifte gewerbliche Milchvieh- und Schweinebereiche, hohe Ausgaben pro Standort und weit verbreitete Liegeboxenhaltung, die den Tierverkehr auf Oberflächen konzentriert. Gummi-Gangmatten und Stallmatratzen werden in großen Milchviehstaaten, darunter Kalifornien, Wisconsin, Idaho und New York, weit verbreitet eingesetzt. Integrierte Broiler- und Putenbetriebe sorgen für eine stetige Nachfrage nach Geflügelstallböden. Kanadische Milchvieh- und Schweineställe folgen vergleichbaren Spezifikationspraktiken. Die Vertrautheit der Auftragnehmer mit Fertigteilspaltensystemen hält Ersatzprojekte in den Vereinigten Staaten und Kanada auf vorhersehbaren Zeitplänen.
Der asiatisch-pazifische Raum wird voraussichtlich mit der schnellsten CAGR von 6,4 % von 2026 bis 2031 wachsen. Die Expansion der Milchviehherde in Indien und der Wiederaufbau der Schweinehaltung in China und Vietnam verlagern Tiere in geschlossene Haltungen mit spezifizierten Böden anstelle von improvisierten. Integrierte Geflügelgruppen beauftragen Mehrhaus-Standorte, die Spaltabmessungen über Gebäude hinweg standardisieren. Genossenschaftliche Milchviehstrukturen in Indien bringen modulare Matten durch Gruppenankauf in die Reichweite von Kleinbauern. Australien und Neuseeland tragen ein stetiges Ersatzvolumen aus der etablierten Milchviehinfrastruktur bei. Lokale Fertigung in China und Indien verkürzt Lieferzeiten und senkt die Landekosten.
Europa hält den zweitgrößten Marktanteil und verfügt über den detailliertesten regulatorischen Rahmen für Nutztierhaltungsböden. Schweine- und Milchviehhaltung in der Region erfolgt überwiegend in Innenräumen, sodass die installierte Bodenfläche den eingestallten Tierbestand und nicht die Weide widerspiegelt. Laut Eurostat hielt die Europäische Union Ende 2024 132 Millionen Schweine, konzentriert in einer kleinen Anzahl von Mitgliedstaaten. Diese Tiere werden auf Spalt- oder Vollböden mit definierten Ersatzzyklen gehalten, was die Erneuerungsaktivität in West- und Nordeuropa aufrechterhält. Zertifizierungs- und Genehmigungsdokumentationsanforderungen prägen auch den Lieferantenzugang in der Region.
Wettbewerbslandschaft
Marktkonzentration
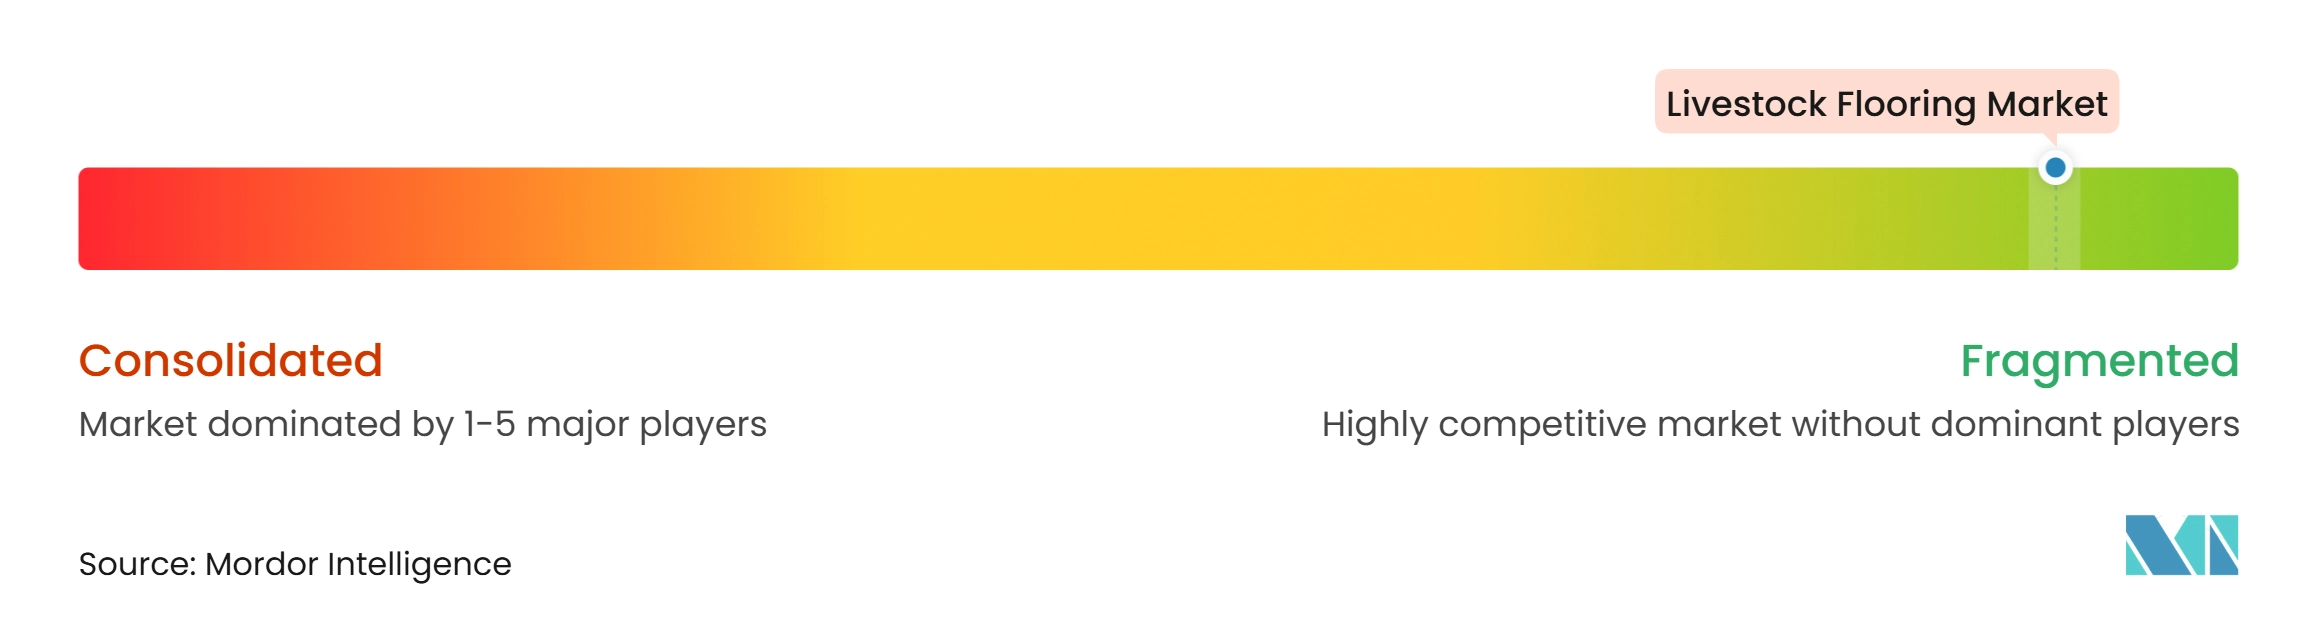
Der Markt für Nutztierhaltungsböden blieb im Jahr 2025 stark fragmentiert, mit wichtigen Akteuren wie North West Rubber Ltd. (TorQuest Partners), Nooyen Group B.V., Big Dutchman International GmbH (Big Dutchman AG), Gummiwerk KRAIBURG Elastik GmbH and Co. KG (KRAIBURG Holding SE and Co. KG) und Agriprom Stalmatten B.V. Diese Unternehmen liefern Gummimatten, Fertigteil- und Kunststoffspaltensysteme sowie komplette Stallausrüstungspakete für Milchvieh-, Schweine- und Kälbergebäude. Kein einzelner Hersteller führt jede Produktkategorie an. Lieferanten, die Produktzuverlässigkeit mit technischem Support für lokale Stallgrundrisse kombinieren, halten die stärksten Marktpositionen.
Der Wettbewerb basiert auf Zertifizierung, Emissionsregistrierung, Ingenieurskapazität, Serviceabdeckung und Projektabwicklung und nicht nur auf dem Preis. Hersteller mit niederländischen Registrierungen oder deutschen Zertifizierungen helfen Kunden, Genehmigungs- und Förderanforderungen zu erfüllen, was Genehmigungszeiträume für Stallprojekte verkürzt. Mehrere Hersteller haben emissionsreduzierende Gummispaltabdeckungen mit profilierten Oberflächen und mechanischen Befestigungssystemen eingeführt, die Urin schneller von Feststoffen trennen. Andere konkurrieren durch modulare Plattenformate, die für Nachrüstungen über bestehenden Untergründen konzipiert sind. Regionale Spezialisten behalten feste Positionen in definierten Nischen, da Stallabmessungen, Gülleanlagen und Genehmigungsvorschriften zwischen den Ländern erheblich variieren.
Öffentliche Umrüstungsförderung beeinflusst, welche Lieferanten Aufträge erhalten, da geförderte Projekte feste Konzepte, Dokumentationsanforderungen und Fertigstellungsfenster auferlegen, die nur Anbieter erfüllen können, die dafür ausgestattet sind. Laut dem Bundesamt für Landwirtschaft und Ernährung (BLE) im Jahr 2026 gewährte das deutsche Bundesprogramm zur Umrüstung von Nutztierhaltungsgebäuden bis zu 60 % der förderfähigen Investition für qualifizierende Schweinestallprojekte, wobei die Antragsstellung im August 2026 endete. Programme dieser Art konzentrieren Aufträge in kurzen, dokumentierten Beschaffungszyklen und begünstigen Hersteller mit Installationskapazität und Compliance-Dokumentation gegenüber Lieferanten, die allein auf den Stückpreis im deutschen Schweinehaltungssektor setzen.
Marktführer für Nutztierhaltungsböden
-
North West Rubber Ltd. (TorQuest Partners)
-
Nooyen Group B.V.
-
Big Dutchman International GmbH (Big Dutchman AG)
-
Gummiwerk KRAIBURG Elastik GmbH and Co. KG (KRAIBURG Holding SE and Co. KG)
-
Agriprom Stalmatten B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Nutztierhaltungsböden Unternehmen in diesem Bericht
- North West Rubber Ltd. (TorQuest Partners)
- Nooyen Group B.V.
- Big Dutchman International GmbH (Big Dutchman AG)
- Hog Slat, Inc.
- Gummiwerk KRAIBURG Elastik GmbH and Co. KG (KRAIBURG Holding SE and Co. KG)
- Agri and Industrial Rubber Limited
- Bioret Agri SAS
- Wolfenden Concrete Limited
- J and D Manufacturing, Inc.
- Agri-Plastics Manufacturing
- MIK INTERNATIONAL GmbH and Co. KG
- VIKAS RUBBERS
- Kapoor Mats and Steel
- Matters Enterprises Pty Ltd
- Agriprom Stalmatten B.V.
Neueste Industrielle Entwicklungen in Markt für Nutztierhaltungsböden
- April 2026: Big Dutchman International GmbH (Big Dutchman AG) führte ein modulares Schweinebodensystem mit ineinandergreifenden Kunststoffspalten ein, die in 10-cm-Schritten zugeschnitten werden können, Ferkelheizplatten integrieren und in bestehende Schweineställe nachgerüstet werden können.
- September 2025: Bioret Agri SAS brachte CalfCare Thermofloor auf den Markt, einen Niedertemperatur-Hydronik-Heizboden, der speziell für Kälberaufzuchtbereiche und -boxen entwickelt wurde und eine temperaturgesteuerte Bodenlösung zu seinem Nutztierhaltungsbodenportfolio hinzufügt.
- Juni 2024: Wolfenden Concrete Limited brachte die AgriStride-Hybridbodenserie auf den Markt, bestehend aus AgriStride Classic und AgriStride Vario. Die Serie kombiniert 50 % Gummi und 50 % Beton, um Tierkomfort, Traktion, Drainage, Klauengesundheit und Güllmanagement in der Milchviehhaltung zu verbessern.
Berichtsumfang des globalen Marktes für Nutztierhaltungsböden
Nutztierhaltungsböden umfassen spezialisierte Bodensysteme, die in Nutztierhaltungs- und Handhabungsbereichen eingesetzt werden, um Tierkomfort, Traktion, Hygiene, Drainage und Verletzungsvorbeugung zu gewährleisten und gleichzeitig das Güllemanagement, die Tiergesundheit, die Betriebsproduktivität und die sichere Tierbewegung zu unterstützen.
Der Bericht über den Markt für Nutztierhaltungsböden ist segmentiert nach Produkttyp (Betonspaltböden, Gummimatten und Gummiböden, Kunststoffspaltböden, Metallgitterböden, Verbundbodenysteme und Verbundbodenysteme), nach Materialtyp (Beton, Naturkautschuk, Synthesekautschuk, Recyclingkautschuk, Kunststoff- und Polymermaterialien, Stahl und Metall sowie Hybrid- und Verbundmaterialien), nach Nutztierart (Milchvieh, Fleischrinder, Schweine, Geflügel, Pferde sowie Schafe und Ziegen), nach Betriebstyp (gewerbliche Betriebe, Kleinbetriebe, mittlere Betriebe und Spezialnutztierbetriebe), nach Anwendungsbereich (Melkstände und Liegeboxengänge, Melkstände und Wartebereiche, Rinderboxen und Feedlots, Schweine-Abferkel- und Aufzuchtabteile, Geflügelställe, Kälberboxen und -hütten, Verladerampen und Treibgänge sowie Wartebereiche und Nutztiertransportbereiche) und nach Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Betonspaltböden |
| Gummimatten und Gummiböden |
| Kunststoffspaltböden |
| Metallgitterböden |
| Verbundbodenysteme |
| Verbundbodenysteme |
| Beton |
| Naturkautschuk |
| Synthesekautschuk |
| Recyclingkautschuk |
| Kunststoff- und Polymermaterialien |
| Stahl und Metall |
| Hybrid- und Verbundmaterialien |
| Milchvieh |
| Fleischrinder |
| Schweine |
| Geflügel |
| Pferde |
| Schafe und Ziegen |
| Gewerbliche Betriebe |
| Kleinbetriebe |
| Mittlere Betriebe |
| Spezialnutztierbetriebe |
| Melkstände und Liegeboxengänge |
| Melkstände und Wartebereiche |
| Rinderboxen und Feedlots |
| Schweine-Abferkel- und Aufzuchtabteile |
| Geflügelställe |
| Kälberboxen und -hütten |
| Verladerampen und Treibgänge |
| Wartebereiche und Nutztiertransportbereiche |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Niederlande | |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Kenia | |
| Übriges Afrika |
| Nach Produkttyp | Betonspaltböden | |
| Gummimatten und Gummiböden | ||
| Kunststoffspaltböden | ||
| Metallgitterböden | ||
| Verbundbodenysteme | ||
| Verbundbodenysteme | ||
| Nach Materialtyp | Beton | |
| Naturkautschuk | ||
| Synthesekautschuk | ||
| Recyclingkautschuk | ||
| Kunststoff- und Polymermaterialien | ||
| Stahl und Metall | ||
| Hybrid- und Verbundmaterialien | ||
| Nach Nutztierart | Milchvieh | |
| Fleischrinder | ||
| Schweine | ||
| Geflügel | ||
| Pferde | ||
| Schafe und Ziegen | ||
| Nach Betriebstyp | Gewerbliche Betriebe | |
| Kleinbetriebe | ||
| Mittlere Betriebe | ||
| Spezialnutztierbetriebe | ||
| Nach Anwendungsbereich | Melkstände und Liegeboxengänge | |
| Melkstände und Wartebereiche | ||
| Rinderboxen und Feedlots | ||
| Schweine-Abferkel- und Aufzuchtabteile | ||
| Geflügelställe | ||
| Kälberboxen und -hütten | ||
| Verladerampen und Treibgänge | ||
| Wartebereiche und Nutztiertransportbereiche | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Niederlande | ||
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Nutztierhaltungsböden im Jahr 2031 haben?
Der Markt für Nutztierhaltungsböden wird voraussichtlich bis 2031 einen Wert von 2,25 Milliarden USD erreichen.
Welches Produkt für Nutztierhaltungsböden hat den größten Marktanteil?
Betonspaltböden führten die Produktnachfrage mit dem größten Anteil von 41,8 % im Jahr 2025 an, aufgrund ihrer Kosten und strukturellen Haltbarkeit.
Welches Material wächst am schnellsten bei Böden für Nutztierhaltungsgebäude?
Recyclingkautschuk wird voraussichtlich mit der schnellsten CAGR von 6,7 % von 2026 bis 2031 wachsen, unterstützt durch Altreifen als Rohstoff und die Nutzung von Kreislaufmaterialien.
Welche Region expandiert am schnellsten bei Bodensystemen für Nutztierhaltung?
Der asiatisch-pazifische Markt wird voraussichtlich mit der schnellsten CAGR von 6,4 % von 2026 bis 2031 wachsen, unterstützt durch Investitionen in Milchvieh-, Schweine- und Geflügelanlagen.