
Marktgröße und Marktanteil für laparoskopische Leistungsmorzellationsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 141.73 Millionen US-Dollar |
| Marktgröße (2031) | 211.75 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für laparoskopische Leistungsmorzellationsgeräte von Mordor Intelligence
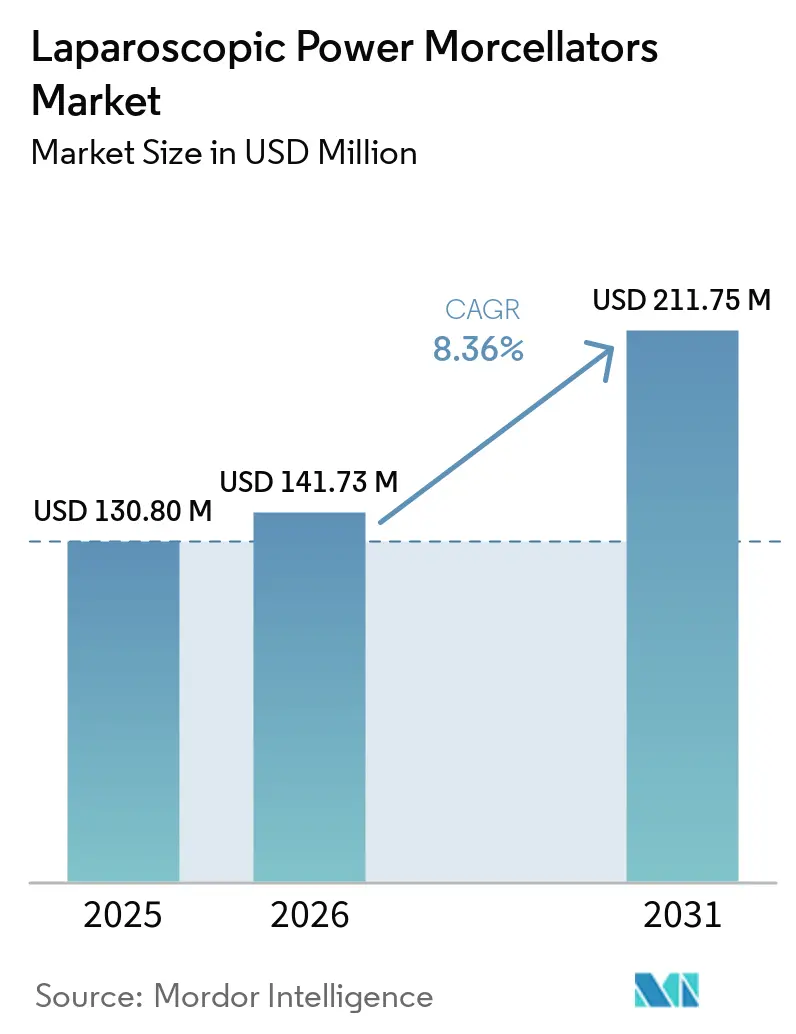
Die Marktgröße für laparoskopische Leistungsmorzellationsgeräte wird voraussichtlich von 130,80 Millionen USD im Jahr 2025 auf 141,73 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 211,75 Millionen USD bei einer CAGR von 8,36 % über den Zeitraum 2026–2031 erreichen.
Die Nachfrage ist an den anhaltenden Einsatz minimal-invasiver Chirurgie bei benignen gynäkologischen Erkrankungen geknüpft, die die Entfernung großer Gewebemengen durch kleine Zugangsstellen erfordern. Die eingeschlossene Morzellation wird zunehmend zu einer zentralen Beschaffungsanforderung, da US-amerikanische Regulierungsbehörden empfehlen, diese nur mit rechtlich zugelassenen kompatiblen Eindämmungssystemen zu verwenden, wenn eine Leistungsmorzellation angemessen ist. Die im Juli 2026 erteilte Zulassung für das integrierte System von Claria Medical bietet Krankenhäusern eine Einzelgeräte-Option und steigert den kommerziellen Wert der dokumentierten Kompatibilität von Morzellationsgerät und Eindämmungssystem. Der Markt für laparoskopische Leistungsmorzellationsgeräte profitiert auch davon, wenn komplexe gynäkologische Eingriffe in ambulante Einrichtungen verlagert werden, obwohl diese Käufer der Einrichtungszeit, den Einwegkomponenten und den Gesamtverfahrenskosten größeres Gewicht beimessen. Klinisches Risiko, Patientenauswahl und die Einhaltung von Eindämmungsprotokollen bleiben die wesentlichen Einschränkungen für eine breitere Nutzung des Marktes für laparoskopische Leistungsmorzellationsgeräte.
Wesentliche Erkenntnisse des Berichts
- Nach Anwendung hielt die Hysterektomie im Jahr 2025 einen Marktanteil von 58,65 % am Markt für laparoskopische Leistungsmorzellationsgeräte, während die gynäkologische Gewebeentfernung bis 2031 voraussichtlich mit einer CAGR von 10,54 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Marktanteil von 62,43 % am Markt für laparoskopische Leistungsmorzellationsgeräte, während ambulante Operationszentren bis 2031 voraussichtlich mit einer CAGR von 11,54 % wachsen werden.
- Nach Vertriebskanal entfielen im Jahr 2025 47,65 % des Umsatzes auf den Direktvertrieb, während Online-Plattformen für medizinische Geräte bis 2031 voraussichtlich mit einer CAGR von 10,42 % wachsen werden.
- Nach Geografie entfielen im Jahr 2025 43,65 % des Umsatzes auf Nordamerika, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 9,54 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung minimal-invasiver gynäkologischer Chirurgie | +2.40% | Global, konzentriert in Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Anhaltende Belastung durch Uterusmyome und Endometriose | +1.70% | Global, mit den höchsten Inzidenzvolumina in Indien, den Vereinigten Staaten und China | Langfristig (≥ 4 Jahre) |
| Nachfrage nach fertilitätserhaltender Myomektomie | +0.80% | Global, mit höherer Intensität in Märkten mit hohem SDI und spätem Erstgebäralter | Mittelfristig (2–4 Jahre) |
| Expansion ambulanter Operationszentren | +0.70% | Nordamerika, mit früher Expansion nach Asien-Pazifik und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Ersatz von Altsystemen durch eingeschlossene Arbeitsabläufe | +0.50% | Nordamerika und EU-MDR-konforme Märkte | Kurzfristig (≤ 2 Jahre) |
| Eingriffsspezifische Schulungs- und Zertifizierungswege | +0.30% | Global, mit Programmeinführung in Nordamerika und akademischen Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung minimal-invasiver gynäkologischer Chirurgie
Der Übergang von offener Chirurgie zur laparoskopischen Behandlung unterstützt Eingriffszahlen, bei denen Gewebeextraktionsgeräte eingesetzt werden. Eine retrospektive Studie aus dem Jahr 2026 ergab, dass die laparoskopische Myomektomie einen Krankenhausaufenthalt von 2,06 Tagen umfasste, verglichen mit 2,71 Tagen bei der Laparotomie, und einen geringeren Opioidverbrauch aufwies[1]. Diese Ergebnisse sind für Krankenhäuser relevant, da kürzere Aufenthalte die Bettenkapazität verbessern und den postoperativen Ressourcenverbrauch senken können. Der Markt für laparoskopische Leistungsmorzellationsgeräte erhält eine direkte Verbindung zur Geräteanfrage, wenn die laparoskopische Myomektomie zum bevorzugten Behandlungsweg für geeignete Patientinnen wird. Die 2024 von der Europäischen Gesellschaft für Gynäkologische Endoskopie herausgegebenen Fachempfehlungen unterstützen die laparoskopische abdominale Myomektomie bei Myomen bis zu 20 cm, wenn Chirurgen über ausreichende Erfahrung verfügen. Der Markt für laparoskopische Leistungsmorzellationsgeräte hängt daher ebenso sehr von Ausbildung, Operationssaalkapazität und chirurgischem Vertrauen ab wie von der Anzahl der Frauen, bei denen Myome diagnostiziert werden.
Anhaltende Belastung durch Uterusmyome und Endometriose
Myome schaffen weiterhin einen großen Patientenpool, der möglicherweise eine Hysterektomie oder Myomektomie benötigt, wenn Symptome nicht konservativ behandelt werden können. Eine Studie aus dem Jahr 2026 berichtete von einer globalen Inzidenzrate für Uterusmyome von 250,93 pro 100.000 Frauen und einer indischen Rate von 326,08 pro 100.000 Frauen. Dieselbe Arbeit wies darauf hin, dass das Bevölkerungswachstum die Fallzahl für Myome in Indien bis 2036 weiter stützen würde. Diese Krankheitslast unterstützt den Markt für laparoskopische Leistungsmorzellationsgeräte, in dem Krankenhäuser eine ausgebildete minimal-invasive gynäkologische Versorgung anbieten können. Sie macht auch den Asien-Pazifik-Raum bedeutsam, da hohe Fallzahlen die Geräteeinführung unterstützen können, sobald kompatible Eindämmungssysteme und Schulungen verfügbar sind. Endometriose bleibt im klinischen Umfeld relevant, obwohl die Myombehandlung eine direktere prozedurale Grundlage für die Gewebemorzellation bietet.
Nachfrage nach fertilitätserhaltender Myomektomie
Die Myomektomie ermöglicht es Frauen mit symptomatischen Myomen, ihren Uterus zu erhalten, was sie zu einem wichtigen Eingriff macht, wenn der Erhalt der Fertilität eine klinische Priorität darstellt. Die Myombelastungsstudie aus dem Jahr 2026 ergab, dass die globale Inzidenz bei Frauen im Alter von 35–39 Jahren am höchsten war. Laparoskopische Eingriffe erfordern eine Möglichkeit, Myomgewebe zu entfernen, ohne den Bauchschnitt zu erweitern, was der Morzellation eine spezifische Rolle in diesem Behandlungsweg verleiht. Der Markt für laparoskopische Leistungsmorzellationsgeräte profitiert davon, wenn Chirurgen Patientinnen, die eine uteruserhaltende Behandlung bevorzugen, eine minimal-invasive Entfernung anbieten können. In Ländern mit späterem Erstgebäralter können Chirurgen Patientinnen mit größeren oder multiplen Myomen in den Jahren behandeln, in denen die Fertilität noch wichtig ist. Dies kann den Gewebeextraktionsbedarf pro Eingriff erhöhen, anstatt nur die Anzahl der Eingriffe zu steigern.
Expansion ambulanter Operationszentren
Ambulante Operationszentren werden zu einem immer wichtigeren Umfeld für Eingriffe, die bisher hauptsächlich in Krankenhäusern stattfanden. CMS fügte 2024 37 Eingriffe und 2025 21 Eingriffe zur Liste der erstattungsfähigen Eingriffe in ambulanten Operationszentren hinzu[2]. Diese Änderungen erweitern das Spektrum ambulanter Eingriffe, die eine Medicare-Vergütung erhalten können. Ein Zentrum in Maryland wurde im Januar 2026 zum ersten ambulanten Operationszentrum in seiner Region, das robotergestützte minimal-invasive gynäkologische Chirurgie anbietet, was zeigt, dass Anbieter komplexere Versorgung in ambulante Einrichtungen verlagern. Der Markt für laparoskopische Leistungsmorzellationsgeräte kann von diesem Wandel profitieren, aber Käufer in ambulanten Operationszentren bevorzugen häufig Systeme mit kurzen Einrichtungszeiten und klaren Einwegnutzungsökonomien. Gruppenbestellvereinbarungen und begrenzte Kapitalbudgets können diese Standorte auch weniger empfänglich für teure wiederverwendbare Plattformen machen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Risiko der Dissemination okkulter Malignome | -1.30% | Global, mit der größten Auswirkung in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Strenge Anforderungen an Patientenauswahl und Eindämmung | -0.70% | Nordamerika, EU-MDR-Märkte und Japan | Mittelfristig (2–4 Jahre) |
| Leckage von Eindämmungsbeuteln und Komplexität des Arbeitsablaufs | -0.40% | Global, mit größeren Reibungsverlusten in ressourcenbeschränkten und unzureichend geschulten Umgebungen | Mittelfristig (2–4 Jahre) |
| Begrenzte Interoperabilität zwischen Morzellationsgeräten und Eindämmungssystemen | -0.30% | Global, am ausgeprägtesten dort, wo Morzellationsgerät und Eindämmungssystem von separaten Krankenhausabteilungen beschafft werden | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiko der Dissemination okkulter Malignome
Die Möglichkeit der Ausbreitung eines nicht vermuteten Uteruskarzinoms während der Morzellation bleibt die schwerwiegendste klinische Barriere im Markt für laparoskopische Leistungsmorzellationsgeräte. Die FDA gibt an, dass ein nicht vermutetes Uterussarkom bei 1 von 225 bis 1 von 580 Frauen vorliegen kann, die sich einem Eingriff wegen vermuteter Myome unterziehen[3]. Die Behörde warnt auch davor, dass die Leistungsmorzellation krebsartiges Gewebe verbreiten und die Wahrscheinlichkeit eines langfristigen Überlebens verringern kann. Kein präoperativer Test kann bei jeder Patientin mit vermuteten Myomen ein Uterussarkom zuverlässig ausschließen, sodass Auswahlentscheidungen eine klinische Unsicherheit behalten. Diese Unsicherheit veranlasst Krankenhäuser und Kostenträger, den Einsatz auf sorgfältig ausgewählte prämenopausale Patientinnen zu beschränken. Der Markt für laparoskopische Leistungsmorzellationsgeräte muss daher mit alternativen chirurgischen Ansätzen konkurrieren, selbst wenn eine minimal-invasive Behandlung andernfalls bevorzugt würde.
Strenge Anforderungen an Patientenauswahl und Eindämmung
Die FDA-Leitlinien beschränken den Einsatz der laparoskopischen Leistungsmorzellation auf geeignet ausgewählte Patientinnen und weisen Anbieter an, ein rechtlich zugelassenes kompatibles Eindämmungssystem zu verwenden, wenn der Eingriff angemessen ist. Hersteller müssen die kompatiblen Morzellationsgeräte in der Kennzeichnung des Eindämmungssystems definieren, was formale Nachweise erfordert und einen zusätzlichen Kommerzialisierungsschritt schafft. Eine Umfrage aus dem Jahr 2025 unter Stipendiaten der minimal-invasiven gynäkologischen Chirurgie ergab, dass mehr als 80 % die von der FDA zugelassenen Eindämmungsprotokolle nicht konsequent befolgten und fast die Hälfte Probenentnahmebeutel außerhalb der Zulassung verwendete. Diese Ergebnisse weisen auf Arbeitsablauf- und Schulungsbarrieren hin, nicht nur auf klinische Meinungsverschiedenheiten. Die französische Arzneimittelbehörde berichtete 2025, dass die 14 in ihrer Marktüberwachungsübung 2023 überprüften Betreiber die relevanten Empfehlungen zu Kennzeichnung, Patienteninformation und Risikoanalyse erfüllt hatten. Der Markt für laparoskopische Leistungsmorzellationsgeräte wird Lieferanten begünstigen, die Kompatibilitätsnachweise und Betriebsprotokolle für klinische Teams einfach nutzbar machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
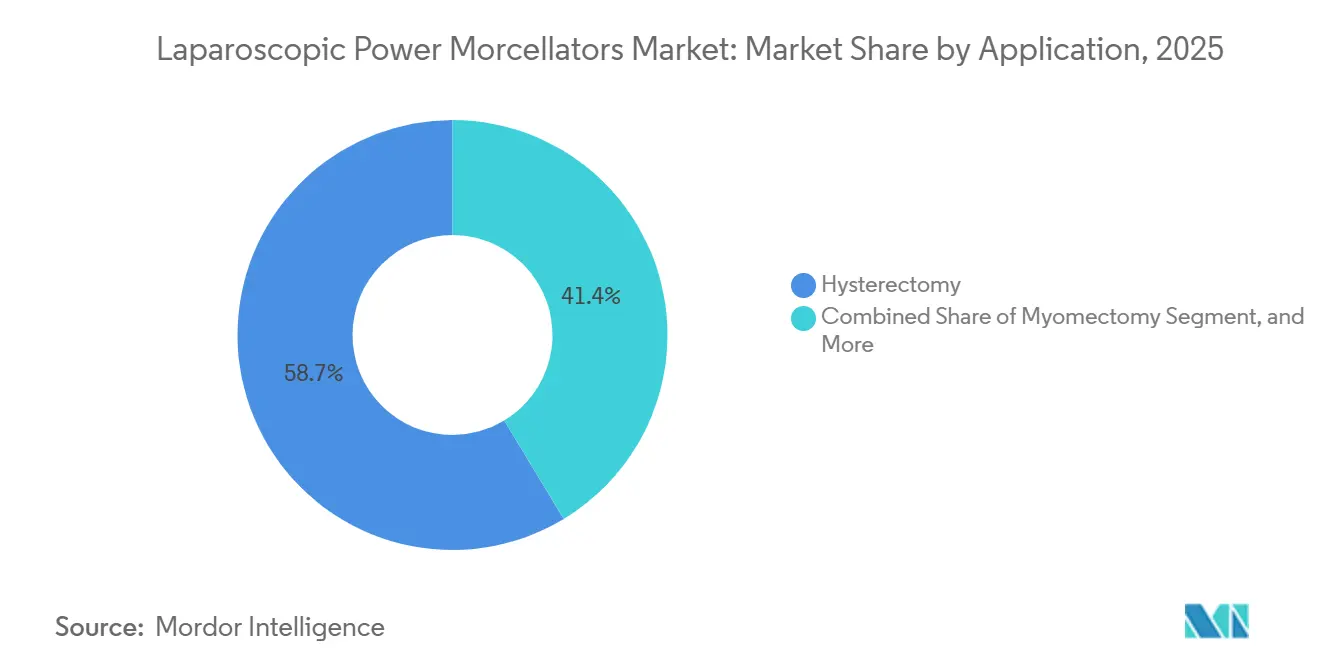
Hysterektomie verankert den Umsatz, während die Gewebeentfernung das Wachstum anführtDie Hysterektomie entfiel im Jahr 2025 auf 58,7 % des Marktanteils für laparoskopische Leistungsmorzellationsgeräte und ist damit die größte Anwendung. In den Vereinigten Staaten werden schätzungsweise 600.000 Hysterektomien pro Jahr durchgeführt, und die bereitgestellte Forschung identifizierte vergrößerte Uteri, die spezialisierte Extraktionstechniken erfordern, in 30 % dieser Eingriffe. Das Ausmaß dieser Eingriffsbasis trägt dazu bei, die Nachfrage nach kompatiblen Gewebeextraktionsgeräten aufrechtzuerhalten. FDA-Empfehlungen haben die Eindämmung zu einem definierenden Element der Anwendung gemacht, wenn eine Leistungsmorzellation angemessen ist, und nicht zu einem optionalen Zusatz.
Die gynäkologische Gewebeentfernung wird bis 2031 voraussichtlich mit einer CAGR von 10,5 % wachsen, der schnellsten Rate unter den Anwendungen. Die Marktgröße für laparoskopische Leistungsmorzellationsgeräte in diesem Anwendungsbereich wächst, da die Gewebeextraktion bei Eingriffen außerhalb der traditionellen Hysterektomie- und Myomektomieklassifikationen eingesetzt wird. Ein Teil dieses Wachstums spiegelt eine spezifischere Kodierung von Gewebeentfernungsschritten wider, die zuvor in umfassenderen Eingriffen enthalten waren. Das Claria-System erhielt im Juli 2026 die FDA-De-Novo-Zulassung als integriertes gynäkologisches Leistungsmorzellationsgerät und Eindämmungssystem für die laparoskopische Hysterektomie bei geeignet ausgewählten prämenopausalen Patientinnen. Seine Zulassung ermutigt Entwickler, integrierte Konfigurationen für andere gynäkologische Gewebeentfernungsanwendungen in Betracht zu ziehen, während die Myomektomie weiterhin durch die Nachfrage nach Fertilitätserhalt unterstützt wird.

Nach Endnutzer:
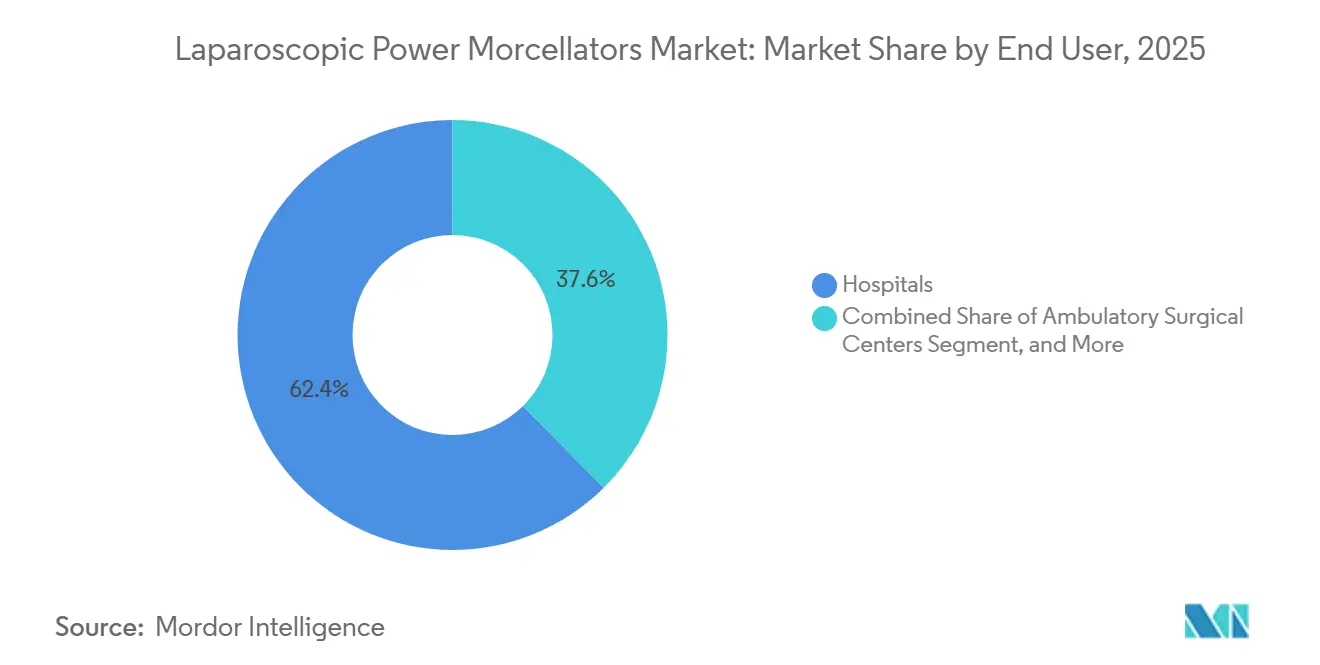
Krankenhäuser behalten ihre Größe, während ambulante Operationszentren die Kaufprioritäten verändernKrankenhäuser hielten im Jahr 2025 einen Marktanteil von 62,4 % am Markt für laparoskopische Leistungsmorzellationsgeräte. Ihre Position spiegelt die Konzentration komplexer gynäkologischer Chirurgie, stationärer Überwachungskapazitäten und etablierter Schulungsprogramme innerhalb von Krankenhaussystemen wider. Akademische medizinische Zentren beeinflussen auch die Beschaffung, da sie schwierige Fälle betreuen und klinische Erkenntnisse zu Eindämmungspraktiken beitragen. Krankenhäuser benötigen Produktdemonstrationen, Kompatibilitätsbewertungen und formale Chirurgenschulungen, bevor sie einen neuen Arbeitsablauf einführen. Diese Anforderungen begünstigen Lieferanten mit direkten klinischen Unterstützungskapazitäten im Markt für laparoskopische Leistungsmorzellationsgeräte.
Ambulante Operationszentren werden bis 2031 voraussichtlich mit einer CAGR von 11,5 % wachsen, der schnellsten Rate unter den Endnutzern. Die Ausweitung erstattungsfähiger ambulanter Eingriffe unterstützt diese Entwicklung, ebenso wie Anbieterinvestitionen in robotergestützte und minimal-invasive gynäkologische Versorgung. Ambulante Operationszentren werden wahrscheinlich leichtere Systeme, Einwegkomponenten und vorhersehbare Kosten bevorzugen, da ihre Eingriffe in Tagespläne passen müssen. Diese Präferenz kann die Produktnachfrage von teuren wiederverwendbaren Kapitalplattformen weglenken. Sie kann auch integrierte Eindämmungsansätze belohnen, die die Gerätekoordination und Einrichtungsschritte reduzieren.
Nach Vertriebskanal:
Direktvertrieb führt, während die digitale Beschaffung expandiertDer Direktvertrieb entfiel im Jahr 2025 auf 47,7 % des Umsatzes im Vertriebskanal. Kapitalintensive Morzellationsgeräte erfordern persönliche klinische Demonstrationen, Kompatibilitätstests und Chirurgenschulungen, was einen dedizierten Herstelleraußendienst nützlich macht. Medizinproduktedistributoren und Krankenhausbeschaffungsgruppen bleiben dort wichtig, wo Hersteller keine starke Direktpräsenz haben. Drittanbieter bedienen preissensible Einrichtungen und Regionen mit begrenztem Zugang zu Primärbeständen. Diese Kanäle halten den Markt für laparoskopische Leistungsmorzellationsgeräte über große Krankenhauskonten hinaus zugänglich.
Online-Plattformen für medizinische Geräte werden bis 2031 voraussichtlich mit einer CAGR von 10,4 % wachsen. Ihr Wachstum konzentriert sich auf Verbrauchsmaterialien, einschließlich Eindämmungsbeutel, Einweg-Klingenpatronen und Entnahmesäcke, und nicht auf Kapitalgeräte. Digitale Systeme können Krankenhäusern und ambulanten Operationszentren helfen, Nachbestellungen zu verwalten und die Produktverfügbarkeit zu dokumentieren. Lieferanten mit proprietären Einwegkomponenten können über diese Beschaffungswege wiederkehrende Umsätze aufbauen. Der Wandel ersetzt den Direktvertrieb für komplexe Geräte nicht, fügt aber einen digitalen Kanal für laufende klinische Versorgungsbedarfe hinzu.
Geografische Analyse
Markt für laparoskopische Morcellierungsgeräte in Nordamerika
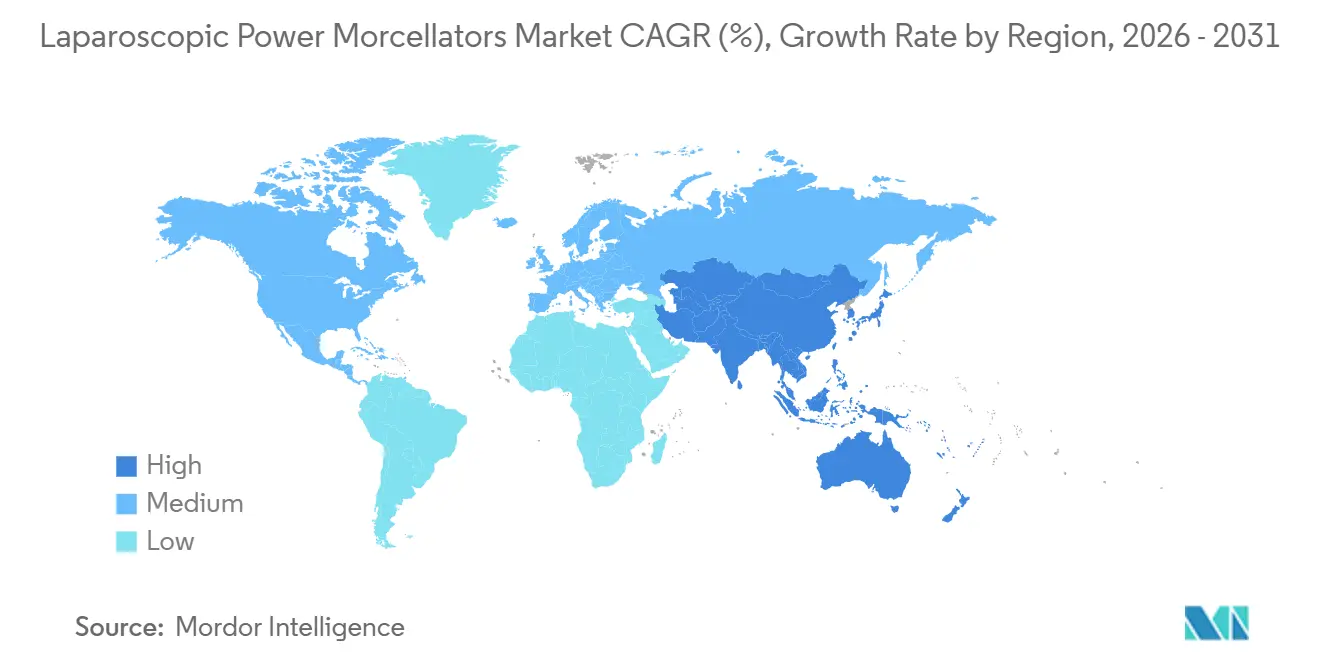
Nordamerika hielt im Jahr 2025 einen Marktanteil von 43,7 % am Markt für laparoskopische Morcellierungsgeräte. Die Region verbindet hohe gynäkologische Eingriffszahlen mit einer etablierten laparoskopischen Infrastruktur und regulatorischen Anforderungen, die das globale Gerätedesign beeinflussen. Die FDA-Richtlinien verlangen eine kompatible Eindämmungslösung, wenn die laparoskopische Morcellierung geeignet ist, was die Produktvalidierung zu einem zentralen Element bei der Beschaffung macht. Die FDA autorisierte das Claria-System im Juli 2026 über den De-Novo-Zulassungsweg und schuf den Produktcode SIM für diesen Gerätetyp. Dies gibt Krankenhäusern eine klar definierte Option für ein integriertes System bei der Aktualisierung veralteter Konfigurationen. Die wachsende Basis ambulanter Operationszentren schafft zudem eine neue ambulante Nachfrage, obwohl diese Einrichtungen Gerätekosten und Arbeitsabläufe sorgfältig prüfen werden. Kanada und Mexiko repräsentieren kleinere Chancen, die durch öffentliche Beschaffung und Versicherungsregelungen geprägt sind.
Markt für laparoskopische Morcellierungsgeräte in Europa
Europa verzeichnet eine stabile Nachfrage aus Deutschland, dem Vereinigten Königreich, Frankreich und Italien, da diese Länder über ausgebildete Fachkräfte und etablierte Krankenhausbeschaffungssysteme verfügen. Die EU-Verordnung über Medizinprodukte hat die Anforderungen an die Marktüberwachung nach dem Inverkehrbringen sowie an die Nachweise für Gerätehersteller verschärft. Diese Anforderungen können die Beteiligung kleinerer Anbieter an Ausschreibungen einschränken und gleichzeitig Unternehmen mit dokumentierter klinischer und regulatorischer Unterstützung bevorzugen. Die französische ANSM stellte 2025 fest, dass alle 14 geprüften Betreiber ihre Kennzeichnung, Patientenkommunikation und Risikoanalyse an die nationalen Empfehlungen angepasst hatten. Europa bietet daher ein Umfeld, in dem validierte Eindämmungsabläufe möglicherweise eine stärkere Preisgestaltung ermöglichen als einfache Einzelgeräte.
Markt für laparoskopische Morcellierungsgeräte in APAC, MEA und Südamerika
Asien-Pazifik wird für den Zeitraum bis 2031 ein CAGR-Wachstum von 9,5 % prognostiziert – die höchste regionale Wachstumsrate. Indiens Inzidenzrate für Myome von 326,08 pro 100.000 Frauen schafft ein erhebliches potenzielles Patientenkollektiv mit chirurgischer Eignung. China verzeichnete laut den vorliegenden Forschungsdaten im Jahr 2021 nahezu 986.000 Neuerkrankungen an Uterusmyomen, und die zunehmende Ausbildungskapazität in Krankenhäusern unterstützt das Wachstum der Eingriffszahlen. Japan bleibt ein reiferer Markt für die laparoskopische Myomektomie, wobei die bestehenden Vorsichtsmaßnahmen die sichere Anwendung in den Vordergrund stellen. Der Markt für laparoskopische Morcellierungsgeräte in der Region wird von Krankenhausfinanzierungen, Ausbildung und dem Zugang zu kompatiblen Eindämmungsprodukten abhängen. Der Nahe Osten und Afrika sowie Südamerika bleiben kleinere Märkte, wobei die Nachfrage auf die privaten Gesundheitssysteme der GCC-Staaten und die großen Krankenhausnetzwerke Brasiliens konzentriert ist.
Wettbewerbslandschaft
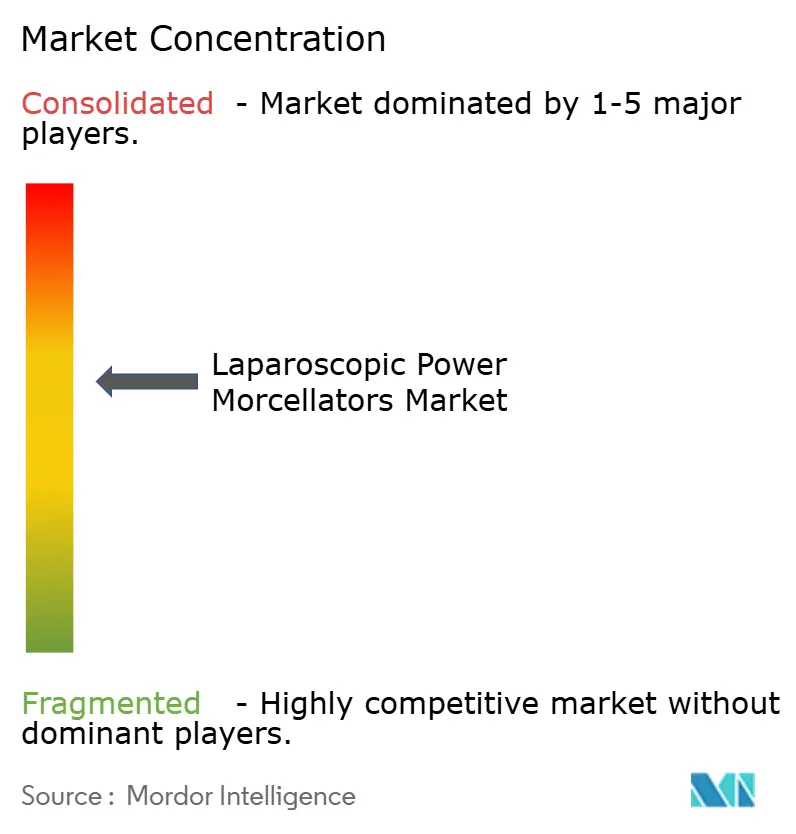
Der Markt für laparoskopische Leistungsmorzellationsgeräte ist mäßig konsolidiert, da etablierte Anbieter chirurgischer Geräte starke Krankenhausbeziehungen und umfangreiche Operationssaalportfolios besitzen. Medtronic, KARL STORZ, Olympus und Johnson & Johnson sind prominente diversifizierte chirurgische Plattformunternehmen in der medizinischen Forschung. Richard Wolf, LiNA Medical, Nouvag, RUDOLF Medical und BOWA-electronic sind spezialisierte europäische Wettbewerber mit etablierten klinischen Beziehungen. Der Wettbewerb hängt zunehmend davon ab, ob ein Morzellationsgerät mit einem kompatiblen Eindämmungssystem betrieben werden kann. Dies verändert die Wettbewerbsgrundlage von der reinen Handstückleistung hin zur Arbeitsablaufvalidierung, Schulung und Dokumentation. Der Markt für laparoskopische Leistungsmorzellationsgeräte umfasst auch Unternehmen, die sich auf Eindämmungslösungen spezialisiert haben, was die Kaufentscheidung beeinflussen kann, auch wenn sie die motorisierte Plattform nicht verkaufen.
Die FDA-De-Novo-Zulassung von Claria Medical im Juli 2026 schuf eine integrierte Kategorie für ein gynäkologisches Leistungsmorzellationsgerät und Eindämmungssystem. Das Claria-System nutzt elektronische Kommunikation zwischen dem Behälter und dem Handstück, um eine Nutzung zu verhindern, wenn eine Eindämmungsbarriere beeinträchtigt ist. Olympus hat sein auf PneumoLiner basierendes Angebot zur eingeschlossenen Gewebeextraktion rund um die Eindämmungsintegration positioniert. Blue Endos More-Cell-System und Ark Surgicals LapBox POWER stellen weitere eindämmungsorientierte Ansätze dar. Ark Surgical erhielt im April 2025 die FDA-510(k)-Zulassung für sein LapBox POWER Gewebeindämmungssystem zur Verwendung mit elektromechanischen laparoskopischen Leistungsmorzellationsgeräten mit Schaftdurchmessern von 15 mm bis 18 mm. Diese Entwicklungen machen den Markt für laparoskopische Leistungsmorzellationsgeräte stärker abhängig von koordinierten Gerät-und-Eindämmungs-Angeboten.
Aufstrebende Lieferanten konzentrieren sich auf Preis, Einwegdesign und einfachere Bereitstellung. Espiner Medical gab im Mai 2026 die CE-Kennzeichnungsgenehmigung für sein netzstrombetriebenes Einweg-Morcell8OR bekannt, mit Kompatibilität für den Espiner Morzellationsbeutel. Frontsurg brachte im Juni 2026 ein verbessertes akkubetriebenes Uterusmorzellationsgerät und ein eingeschlossenes In-Bag-Morzellationssystem für Krankenhäuser, Operationszentren und medizinische Distributoren auf den Markt. Diese Produkte können für ambulante Operationszentren und Gesundheitsdienstleister mit begrenzten Kapitalbudgets attraktiv sein. Etablierte Unternehmen behalten einen Vorteil durch installierte Basen, chirurgische Ökosystembeziehungen und Schulungsinfrastruktur. Neue Marktteilnehmer müssen Kompatibilität, klinischen Nutzen und zuverlässigen Service nachweisen, um die Akzeptanz in Krankenhäusern zu gewinnen.
Marktführer in der Branche der laparoskopischen Leistungsmorzellationsgeräte
-
LiNA Medical ApS
-
KARL STORZ SE & Co. KG
-
BOWA-electronic GmbH & Co. KG
-
Richard Wolf GmbH
-
Olympus Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für laparoskopische Morcellierungsgeräte Unternehmen in diesem Bericht
- Advin Health Care
- Applied Medical Resources
- B. Braun
- Blue Endo
- Boston Scientific
- BOWA Medical
- The Cooper Companies
- Conmed
- Cook Group
- Richard Wolf
- Johnson & Johnson
- Karl Storz
- LiNA Medical ApS
- Medtronic
- Microline Surgical
- Nouvag
- Olympus
- Stryker
Neueste Industrielle Entwicklungen in Markt für laparoskopische Morcellierungsgeräte
- Juli 2026: Claria Medical erhielt die FDA-De-Novo-Marktzulassung für das Claria-System, DEN250034, das erste integrierte gynäkologische Leistungsmorzellationsgerät und Eindämmungssystem, das unter dem neuen SIM-Produktcode zugelassen wurde. Das System umfasst die SafeStop-elektronische Kommunikation zwischen seinem dreilagigen Behälter und dem Handstück und ist für die laparoskopische Hysterektomie bei geeignet ausgewählten prämenopausalen Patientinnen indiziert.
- Juni 2026: Frontsurg brachte sein verbessertes akkubetriebenes Uterusmorzellationsgerät und eingeschlossenes In-Bag-Morzellationssystem für Krankenhäuser, Operationszentren und medizinische Distributoren auf den Markt. Das Unternehmen erklärte, dass die Produktlinie Kompatibilität mit Probenentnahmebeuteln und verbesserte Schneidmechanismen umfasst.
- April 2025: Ark Surgical erhielt die FDA-510(k)-Zulassung für das LapBox POWER Gewebeindämmungssystem, ein Doppelwandsystem, das für die Verwendung mit elektromechanischen laparoskopischen Leistungsmorzellationsgeräten mit Schaftaußendurchmessern von 15 mm bis 18 mm vorgesehen ist.
Berichtsumfang des globalen Marktes für laparoskopische Leistungsmorzellationsgeräte
Gemäß dem Umfang des Berichts sind laparoskopische Leistungsmorzellationsgeräte chirurgische Instrumente, die verwendet werden, um großes Gewebe oder Myome während minimal-invasiver laparoskopischer Eingriffe in kleinere Stücke zu schneiden und zu entfernen. Sie erleichtern die Gewebeentnahme durch kleine Schnitte und verkürzen die Erholungszeit.
Der Markt für laparoskopische Leistungsmorzellationsgeräte ist nach Produkt, Anwendung, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Anwendung ist der Markt in Hysterektomie, Myomektomie, gynäkologische Gewebeentfernung und sonstige Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante chirurgische Zentren, akademische medizinische Zentren und sonstige Endnutzer segmentiert. Nach Vertriebskanal ist der Markt in Direktvertrieb, Medizinproduktehändler, Krankenhausbeschaffungsgruppen, Online-Plattformen für medizinische Geräte und Drittanbieter-Wiederverkäufer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Hysterektomie |
| Myomektomie |
| Gynäkologische Gewebeentfernung |
| Weitere Anwendungen |
| Krankenhäuser |
| Ambulante Operationszentren |
| Akademische medizinische Zentren |
| Weitere Endnutzer |
| Direktvertrieb |
| Medizinproduktedistributoren |
| Krankenhausbeschaffungsgruppen |
| Online-Plattformen für medizinische Geräte |
| Drittanbieter |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Anwendung | Hysterektomie | |
| Myomektomie | ||
| Gynäkologische Gewebeentfernung | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Akademische medizinische Zentren | ||
| Weitere Endnutzer | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Medizinproduktedistributoren | ||
| Krankenhausbeschaffungsgruppen | ||
| Online-Plattformen für medizinische Geräte | ||
| Drittanbieter | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für laparoskopische Leistungsmorzellationsgeräte?
Der Markt für laparoskopische Leistungsmorzellationsgeräte wird voraussichtlich mit einer CAGR von 8,4 % von 2026 bis 2031 wachsen und 211,8 Millionen USD erreichen.
Welches Verfahren generiert den größten Umsatzanteil?
Die Hysterektomie war die größte Anwendung mit einem Umsatzanteil von 58,7 % im Jahr 2025.
Warum ist die eingeschlossene Morzellation wichtig?
Die FDA-Leitlinien weisen Anbieter an, ein rechtlich zugelassenes kompatibles Eindämmungssystem zu verwenden, wenn eine laparoskopische Leistungsmorzellation angemessen ist.
Welcher Endnutzer wächst am schnellsten?
Ambulante Operationszentren werden bis 2031 voraussichtlich mit einer CAGR von 11,5 % wachsen, da immer mehr Eingriffe in ambulante Einrichtungen verlagert werden.
Welche Region expandiert am schnellsten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 9,5 % wachsen, unterstützt durch die Myombelastung und KrankenhausInvestitionen.
Was ist das Hauptrisiko, das die Einführung beeinflusst?
Das Hauptrisiko ist die potenzielle Dissemination eines nicht vermuteten Uterusmalignoms, was eine strenge Patientenauswahl und Eindämmungspraktiken erfordert.