
Marktgröße und Marktanteil des Bodenüberwachungsmarkts in Italien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 19.32 Millionen US-Dollar |
| Marktgröße (2026) | 21.75 Millionen US-Dollar |
| Marktgröße (2031) | 39.38 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.60 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Bodenüberwachungsmarkts in Italien von Mordor Intelligence
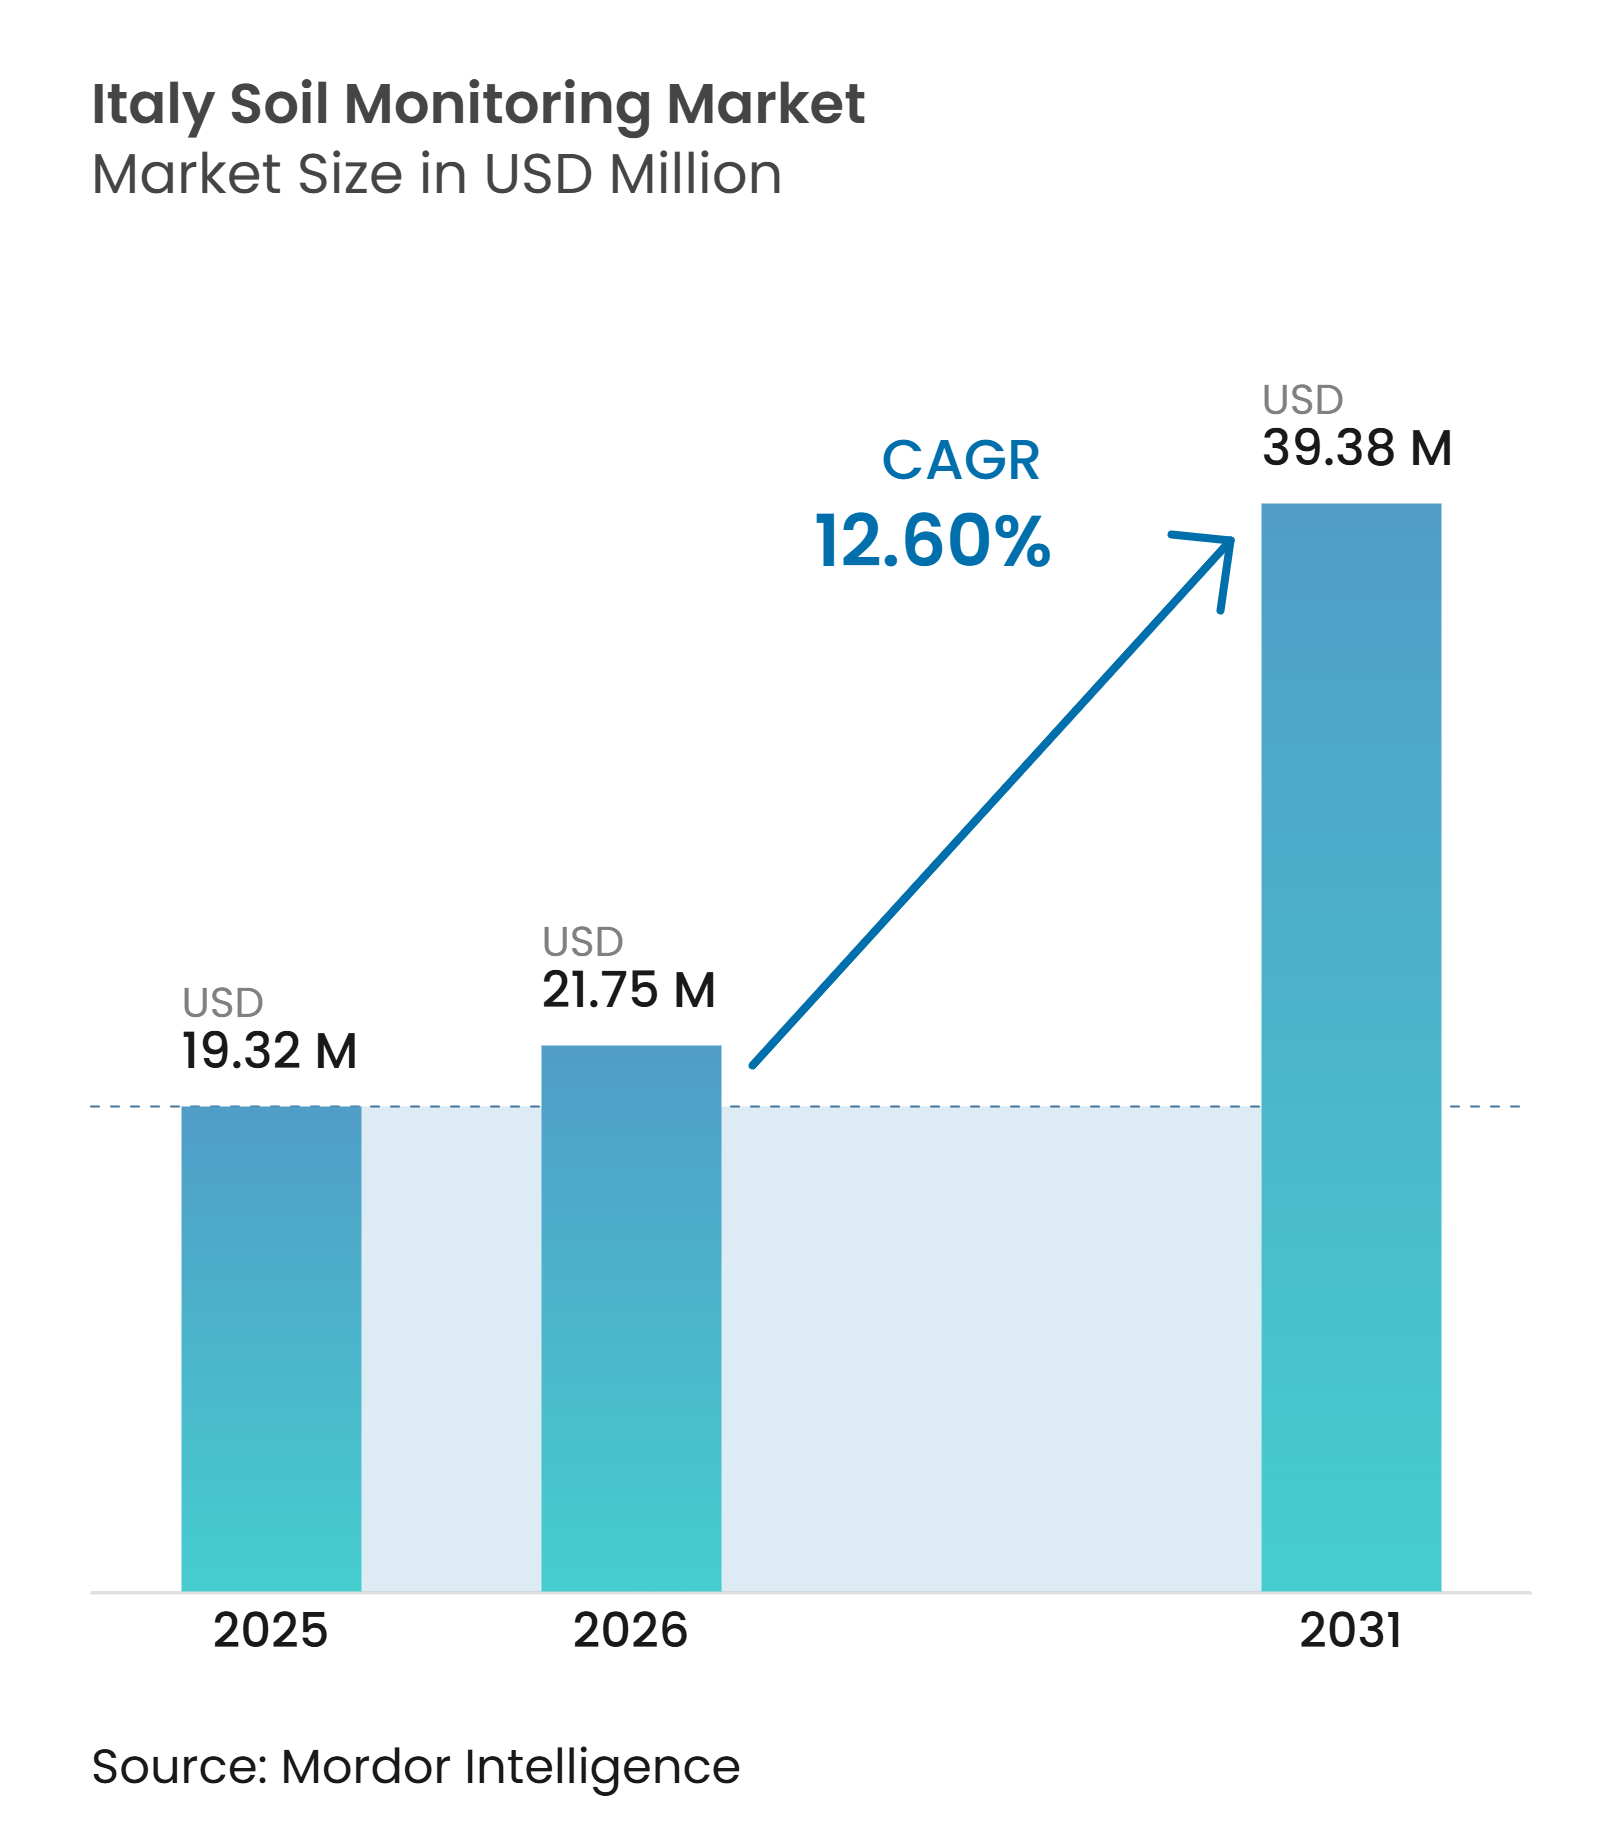
Die Marktgröße des Bodenüberwachungsmarkts in Italien wurde im Jahr 2025 auf 19,32 Millionen USD geschätzt und soll von 21,75 Millionen USD im Jahr 2026 auf 39,38 Millionen USD bis 2031 wachsen, bei einer CAGR von 12,6 % während des Prognosezeitraums (2026–2031). Die Nachfrage steigt, da Landwirte angesichts wiederkehrender Dürrebedingungen eine bessere Kontrolle des Wasserverbrauchs anstreben. Öffentliche Fördermittel senken zudem die Anfangsinvestitionen für Geräte und verwandte Agrartechnologien. Bodenmessungen gewinnen in der Umweltberichterstattung und in Programmen zur Kohlenstoffbindung zunehmend an Bedeutung. Anbieter, die Sensoren, Datenübertragung und praxisnahe Betriebsberatung integrieren, können dauerhafte Kundenbeziehungen aufbauen. Der Markt bleibt fragmentiert, was Raum für Anbieter lässt, die sowohl große Betriebe als auch Gruppen kleinerer Landwirte bedienen können.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 57 % des Bodenüberwachungsmarkts in Italien auf Hardware, während Dienstleistungen von 2026 bis 2031 voraussichtlich mit einer CAGR von 15,2 % wachsen werden.
- Nach Produkttyp entfielen im Jahr 2025 45 % der Marktgröße des Bodenüberwachungsmarkts in Italien auf In-situ-Sensoren, während Fernerkundungsplattformen von 2026 bis 2031 voraussichtlich mit einer CAGR von 17,4 % wachsen werden.
- Nach Konnektivitätstechnologie entfiel im Jahr 2025 ein Anteil von 68 % auf kabellose Konnektivität, die von 2026 bis 2031 voraussichtlich mit einer CAGR von 16,1 % wachsen wird.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 60 % auf den Freilandanbau, während der geschützte Anbau von 2026 bis 2031 voraussichtlich mit einer CAGR von 14,8 % wachsen wird.
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 39 % auf große kommerzielle Betriebe, während Forschungseinrichtungen und Universitäten von 2026 bis 2031 voraussichtlich mit einer CAGR von 14,6 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Öko-Regelungen und Konditionalität der gemeinsamen EU-Agrarpolitik | +2.1% | Italien, Frankreich, Spanien und Deutschland | Mittelfristig (2–4 Jahre) |
| Klimabedingte Bewässerungsoptimierung | +2.3% | National, mit stärkster Relevanz im Po-Tal, Venetien und Süditalien | Kurzfristig (≤ 2 Jahre) |
| Präzisionslandwirtschaft und Integration von Betriebsmanagementsoftware | +2% | National, mit frühen Gewinnen in der Emilia-Romagna, Venetien und der Lombardei | Mittelfristig (2–4 Jahre) |
| PNRR-geförderte Investitionen in die digitale Landwirtschaft | +1.9% | National, mit frühem Einsatz in Regionen, die PNRR-Ausschreibungen früher mobilisiert haben | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Messung von organischer Bodensubstanz und Kohlenstofflandwirtschaft | +1.6% | Italien, Frankreich, Deutschland, Brasilien und die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Mikrozonale Überwachung von Weinbergen und Obstgärten | +1.5% | Italien, Spanien, Frankreich, Chile und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Öko-Regelungen und Konditionalität der gemeinsamen EU-Agrarpolitik
Die Europäische Kommission definiert Öko-Regelungen als jährliche Zahlungen für landwirtschaftliche Praktiken, die Klima-, Umwelt- und Tierschutzziele unterstützen [1]. Der strategische GAP-Plan Italiens macht Aufzeichnungen zur Boden- und Wasserbewirtschaftung für Betriebe, die Umweltzahlungen anstreben, relevanter. Eine 2026 in der Zeitschrift Land Use Policy von Elsevier veröffentlichte Studie berichtete, dass 82,2 % der italienischen Ackerbaubetriebe an der Öko-Regelung 4 teilgenommen haben. Dieses Beteiligungsniveau erhöht den Wert zuverlässiger Felddaten für Betriebsleiter. Während die Satellitenüberwachung landwirtschaftliche Praktiken bewerten kann, helfen Vor-Ort-Aufzeichnungen dabei, die Bedingungen innerhalb einzelner Felder nachzuweisen. Der Bodenüberwachungsmarkt in Italien profitiert, wenn Betriebe kontinuierliche Daten statt einer einzigen saisonalen Überprüfung benötigen.
Klimabedingte Bewässerungsoptimierung
Die Nachfrage im Bodenüberwachungsmarkt in Italien wird durch den Bedarf an zeitnahen Bewässerungsentscheidungen in dürregefährdeten Produktionsgebieten gestützt. Eine 2026 in Remote Sensing Applications: Society and Environment veröffentlichte Studie ergab, dass Landoberflächentemperatur, normierter Differenzvegetationsindex und oberflächliche Bodenfeuchte integriert werden können, um landwirtschaftliche Wasserpriorität und anhaltende Hotspots in Nordostitalien bei einer Auflösung von 1 km zu identifizieren. Dieser Ansatz kann Wassermanagern helfen, Standorte zu identifizieren, die in Zeiten begrenzter Wasserverfügbarkeit besonderer Aufmerksamkeit bedürfen. Bodenfeuchtemessungen helfen Landwirten auch dabei, feste Bewässerungspläne zu überwinden. Die Salzgehaltsüberwachung bietet einen Mehrwert an Standorten, wo trockene Bedingungen die Salzbewegung im Bodenprofil verschlechtern können. Zusammen machen Wasser- und Bodenqualitätsmessungen die Überwachung sowohl für den Pflanzenschutz als auch für die Bewässerungseffizienz relevant.
Präzisionslandwirtschaft und Integration von Betriebsmanagementsoftware
Der Bodenüberwachungsmarkt in Italien ist zunehmend mit digitalen Betriebsmanagementwerkzeugen verknüpft, die Messungen in tägliche Entscheidungen umwandeln. xFarm Technologies S.R.L unterstützte das Agrometeo-Projekt mit Conserve Italia und der Universität Bologna. Das Projekt nutzte Feldsensoren und Entscheidungsunterstützung auf 700 Hektar Obstgärten in der Emilia-Romagna. Vernetzte Systeme können Feuchtigkeits-, Wetter-, Ernte- und Felddaten in einer einzigen Betriebsansicht zusammenführen, wodurch Sensordaten für Landwirte bei Bewässerungs- und Erntebewirtschaftungsentscheidungen leichter nutzbar werden. Anbieter, die Geräte mit lokalen Beratungsdienstleistungen integrieren, sind besser positioniert, um den praktischen Aufwand für Betriebe zu reduzieren.
PNRR-geförderte Investitionen in die digitale Landwirtschaft
Italiens PNRR-Investition 2.3 unterstützt Innovation und Mechanisierung in der Landwirtschaft und Lebensmittelproduktion. Die Maßnahme umfasst förderfähige Investitionen in Präzisionslandwirtschaftsgeräte, einschließlich Systemen, die für die Boden-, Ernte- und Wasserüberwachung relevant sind [2]. Regierungsberichte verzeichneten 11.171 Begünstigte für die Mechanisierungsmaßnahme gegenüber einem Ziel von 10.000 im Messzeitraum 2024–2025, wobei CREA darauf hinwies, dass die Nachfrage nach geförderter Modernisierung das Programmziel überstieg [3]. Der Bodenüberwachungsmarkt in Italien kann von Beschaffungszyklen profitieren, die Sensoren und verwandte Geräte auf Betriebe bringen. Anbieter müssen jedoch weiterhin klare betriebliche Vorteile nachweisen, wenn Subventionen die Anfangskosten nicht mehr abdecken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Klein- und Mittelbetriebsstruktur | -2.8% | National, mit größter Schwere in Süditalien, Sizilien und Sardinien | Mittelfristig (2–4 Jahre) |
| Sensorbeschmutzung und Kalibrierungsdrift in salzhaltigen oder tonreichen Böden | -1.5% | Po-Delta, adriatische Küstenzonen und Süditalien | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige ländliche Konnektivität und Installationswirtschaftlichkeit | -2% | Ländliches Süditalien, Alpentäler sowie Binnengebiete Siziliens und Sardiniens | Langfristig (≥ 4 Jahre) |
| Begrenzte Interoperabilität von Bodendatenstandards | -1.3% | National, betrifft Nutzer verschiedener Betriebsmanagementsoftwaresysteme | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Klein- und Mittelbetriebsstruktur
Italien verfügt über mehr als 1,3 Millionen aktive Betriebe, was eine große Basis an kleinen und mittleren Betreibern schafft. Vernetzte Überwachungssysteme kombinieren Sensorgeräte, Datenverbindungen, Installationsarbeiten und Plattformabonnements. Diese Kosten können für Betriebe schwierig sein, die sie nicht auf eine große Anbaufläche verteilen können. Gemeinsame Systeme können die Fixkosten pro Betrieb senken, wenn benachbarte Betreiber eine gemeinsame Datenplattform nutzen. xFarm Technologies S.r.l und Agricolus S.r.l haben die Integration von Sensoren über mehrere Betriebe hinweg als gemeinsamen Dienst in ihr Angebot aufgenommen. Die Zusammenarbeit kann jedoch aufgrund von Unterschieden in Finanzierungszyklen, Managementprioritäten und dem Grad der digitalen Vertrautheit unter den Betrieben langsam voranschreiten.
Sensorbeschmutzung und Kalibrierungsdrift in salzhaltigen oder tonreichen Böden
Bodenbedingungen können die Messqualität an Küsten-, Salz- und tonreichen Standorten einschränken. Salzhaltiger Boden kann die Sensorleistung beeinträchtigen und erfordert eine sorgfältige Kalibrierung für zuverlässige Feldmessungen. Trockene Perioden können die Salzbewegung im Po-Delta und anderen gefährdeten Gebieten verstärken, was standortspezifische Installation und Wartung für Landwirte wichtig macht, die sich bei Erntebewirtschaftungsentscheidungen auf Sensordaten verlassen. Anbieter benötigen möglicherweise lokalisierte Kalibrierungsprotokolle und technischen Support, um die Messgenauigkeit aufrechtzuerhalten. Der Bodenüberwachungsmarkt in Italien steht vor einer praktischen Einschränkung, bei der Geräte ohne laufenden Felddienst keine Genauigkeit aufrechterhalten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
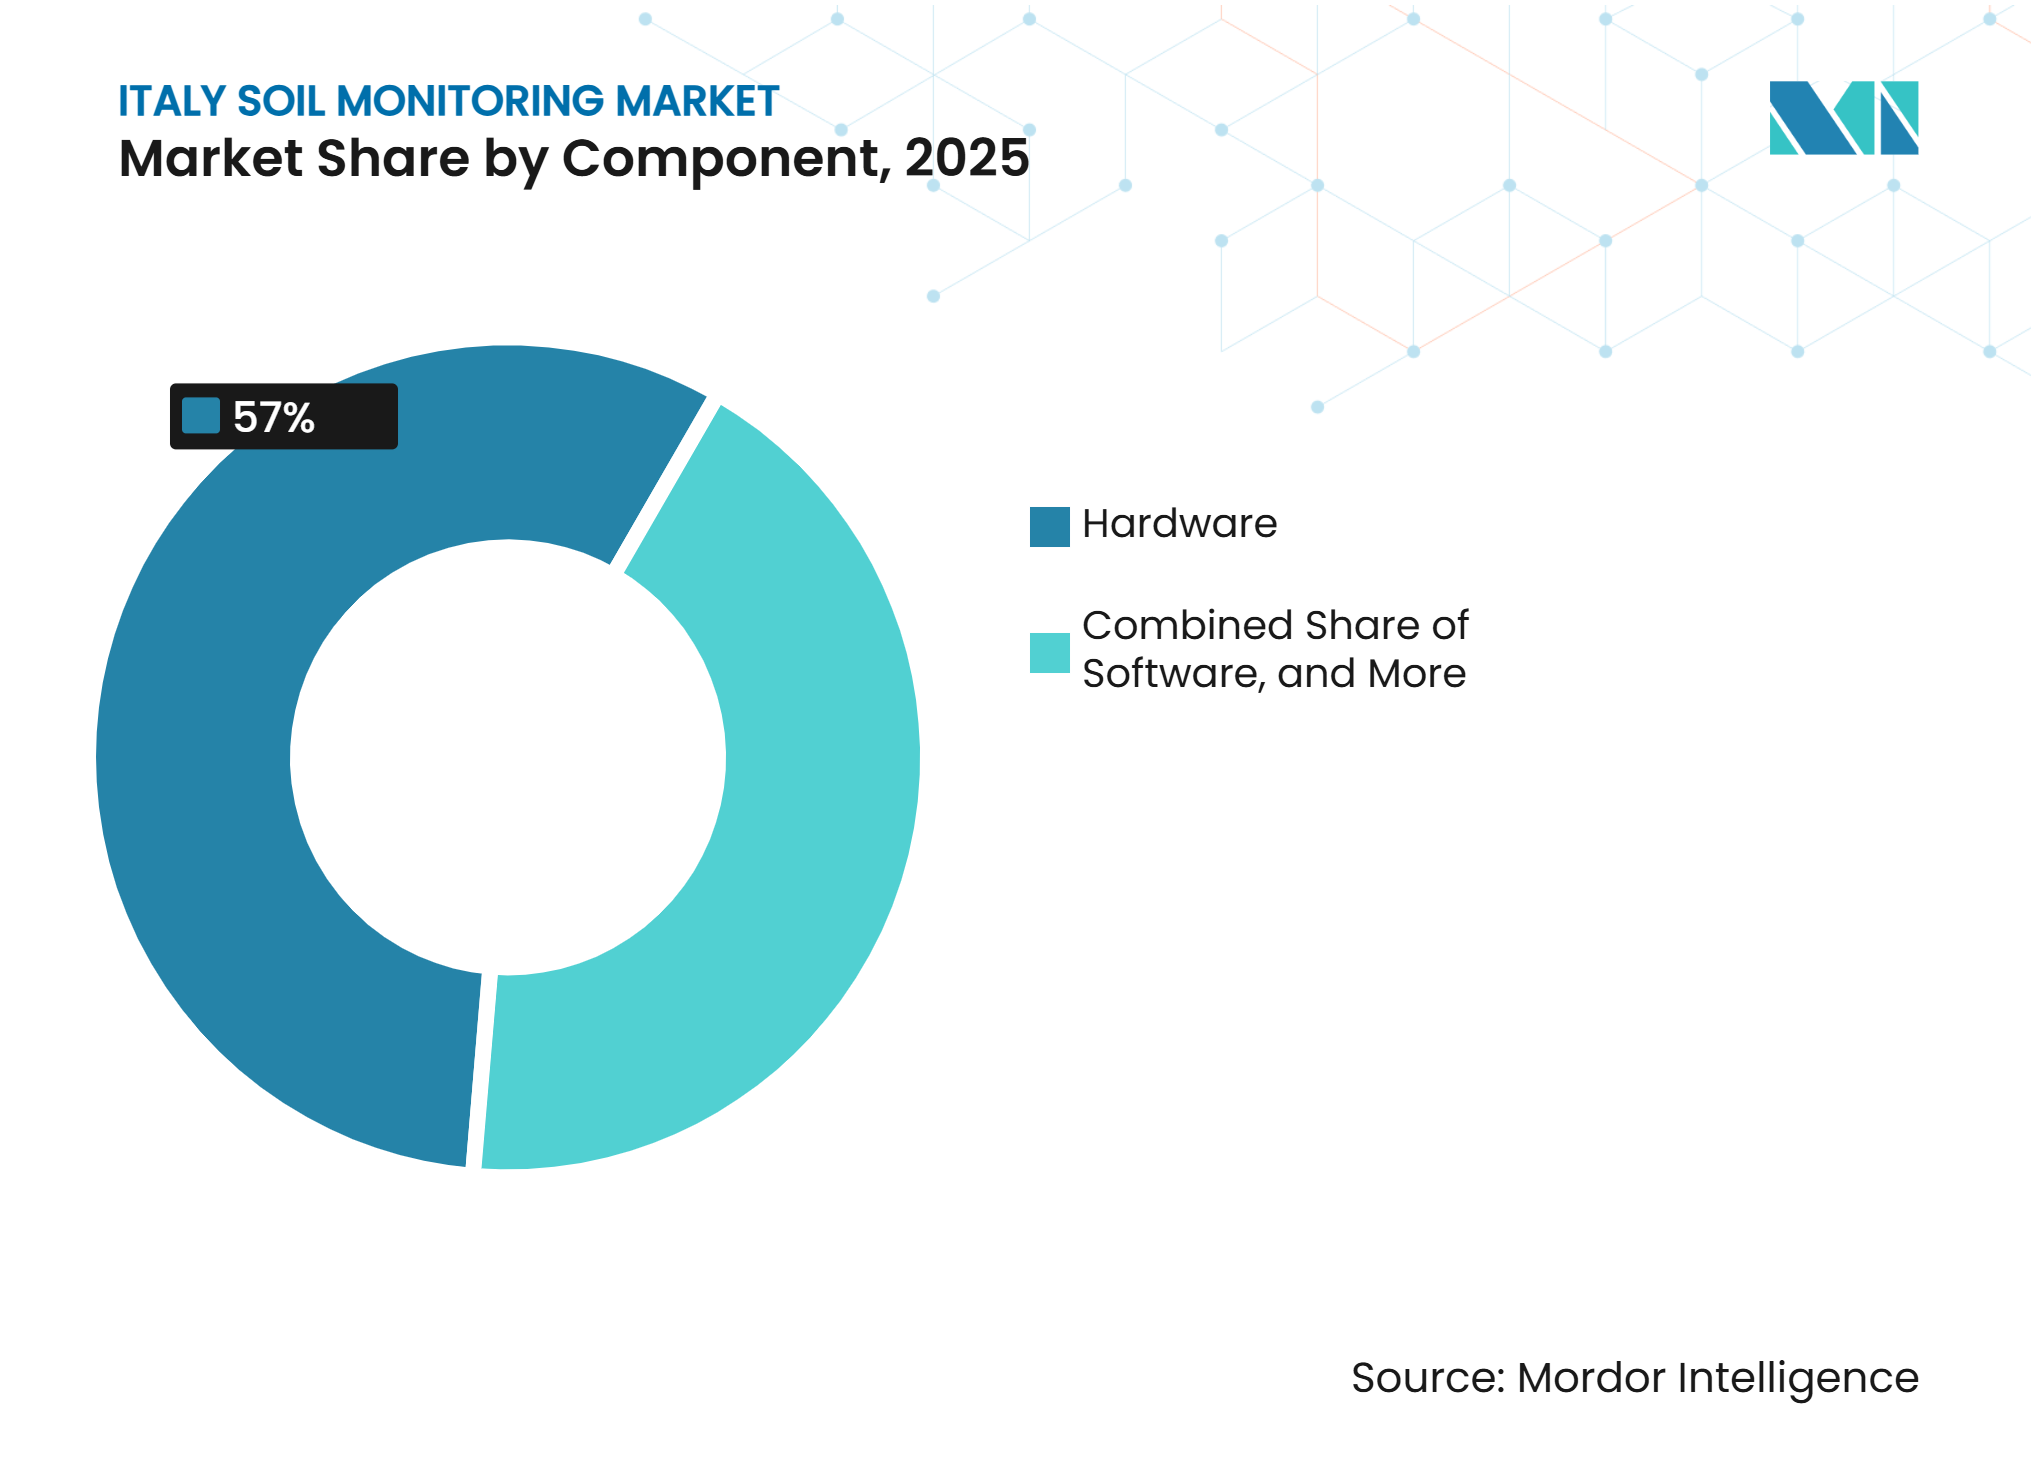
Hardware dominiert den Markt, während Dienstleistungen an Bedeutung gewinnenHardware hielt im Jahr 2025 einen Anteil von 57 % am Komponentenumsatz und ist damit das größte Segment des Bodenüberwachungsmarkts in Italien. Diese Position spiegelt die Nachfrage nach Sensoren und Sonden wider, die auf kommerziellen Betrieben und Forschungsstandorten eingesetzt werden. Die PNRR-Investition 2.3 umfasst Präzisionslandwirtschaftsgeräte, die für die Boden-, Ernte- und Wasserüberwachung relevant sind, unter den förderfähigen Investitionen. Die Maßnahme unterstützt Investitionen in Geräte, die für die vernetzte Überwachung benötigt werden. Hardware bleibt zentral, da Feldmessungen auf zuverlässige Sonden, Sensoren und unterstützende Installationsarbeiten angewiesen sind.
Dienstleistungen werden von 2026 bis 2031 voraussichtlich mit einer CAGR von 15,2 % wachsen. Betriebe benötigen zunehmend Unterstützung bei der Umwandlung von Rohmesswerten in Bewässerungsempfehlungen, Fertigationsentscheidungen und kohlenstoffbezogene Aufzeichnungen, was den Wert in Richtung Analytik, Interpretation und Betriebsunterstützung verschiebt. Vernetzte Dienstleistungsmodelle können den Aufwand für die Nutzung von durch Hardware gesammelten Informationen reduzieren. Anbieter, die Feldgeräte mit praktischen Empfehlungen verknüpfen, können wiederkehrende Beziehungen zu Landwirten aufbauen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
In-situ-Sensoren führen den Markt an, während Fernerkundungsplattformen Wachstum verzeichnenIn-situ-Sensoren machten im Jahr 2025 45 % des Produktumsatzes aus. Sie liefern kontinuierliche Messwerte für Feuchtigkeit, Temperatur, elektrische Leitfähigkeit und Salzgehalt auf Wurzelzonenebene. Diese lokale Messkompetenz ist in Weinbergen und Obstgärten nützlich, wo die Bodenbedingungen innerhalb desselben Feldes variieren. In-situ-Sensoren können auch Referenzmesswerte für breitere Bildgebung liefern, und ihre etablierte Nutzung hält sie im Bodenüberwachungsmarkt in Italien bedeutsam.
Fernerkundungsplattformen werden bis 2031 voraussichtlich mit einer CAGR von 17,4 % wachsen, dem schnellsten Wachstum unter den Produkttypen. Satellitendaten können eine feldweite Ansicht liefern, ohne dass an jedem Punkt ein Sensor erforderlich ist. Das VITESAT-Projekt entwickelt einen satellitengestützten Entscheidungsunterstützungsdienst für kleine Weinproduzenten in der Toskana. Tragbare Sonden und Testkits unterstützen weiterhin Vorpflanzungsuntersuchungen und Feldkontrollen durch agronomische Dienste und Bodenlabore. Kombinierte Boden- und Satellitensysteme können Verschreibungskarten für Bewässerung und Düngung verbessern.
Nach Konnektivitätstechnologie:
Kabellose Konnektivität dominiert den Markt und verzeichnet das schnellste WachstumKabellose Konnektivität machte im Jahr 2025 68 % des Umsatzes mit Konnektivitätstechnologie aus. Sie umfasst energiesparende Weitverkehrsnetze, Mobilfunkverbindungen und Satellitendienste. Kabellose Systeme können zusätzliche Sensoren ohne umfangreiche physische Netzwerkarbeiten aufnehmen, was auf unebenem Gelände und über fragmentierte Betriebsflächen hinweg nützlich ist. Die Nachfrage nach kabelloser Konnektivität wird durch den Bedarf gestützt, Überwachungssysteme schrittweise über Betriebe hinweg zu erweitern.
Kabellose Konnektivität wird von 2026 bis 2031 voraussichtlich auch mit einer CAGR von 16,1 % wachsen. Eine 2025 in einem IEEE-Konferenzband veröffentlichte Studie dokumentierte ein LoRaWAN-Netzwerk mit 30 Geräten, darunter Wetterstationen und Bodenfeuchtigkeitssensoren, in einem italienischen Agrareinsatz. Der Einsatz demonstrierte die Reichweite von Niedrigenergienetzen und bestätigte gleichzeitig, dass die Netzwerkleistung lokal überprüft werden muss. Satelliten-IoT kann Standorte jenseits zuverlässiger terrestrischer Abdeckung bedienen. Kabelgebundene Systeme behalten eine Rolle in Gewächshauskomplexen und Forschungsstationen, wo permanente Infrastruktur eine stabile Datenerfassung unterstützt.
Nach Anwendung:
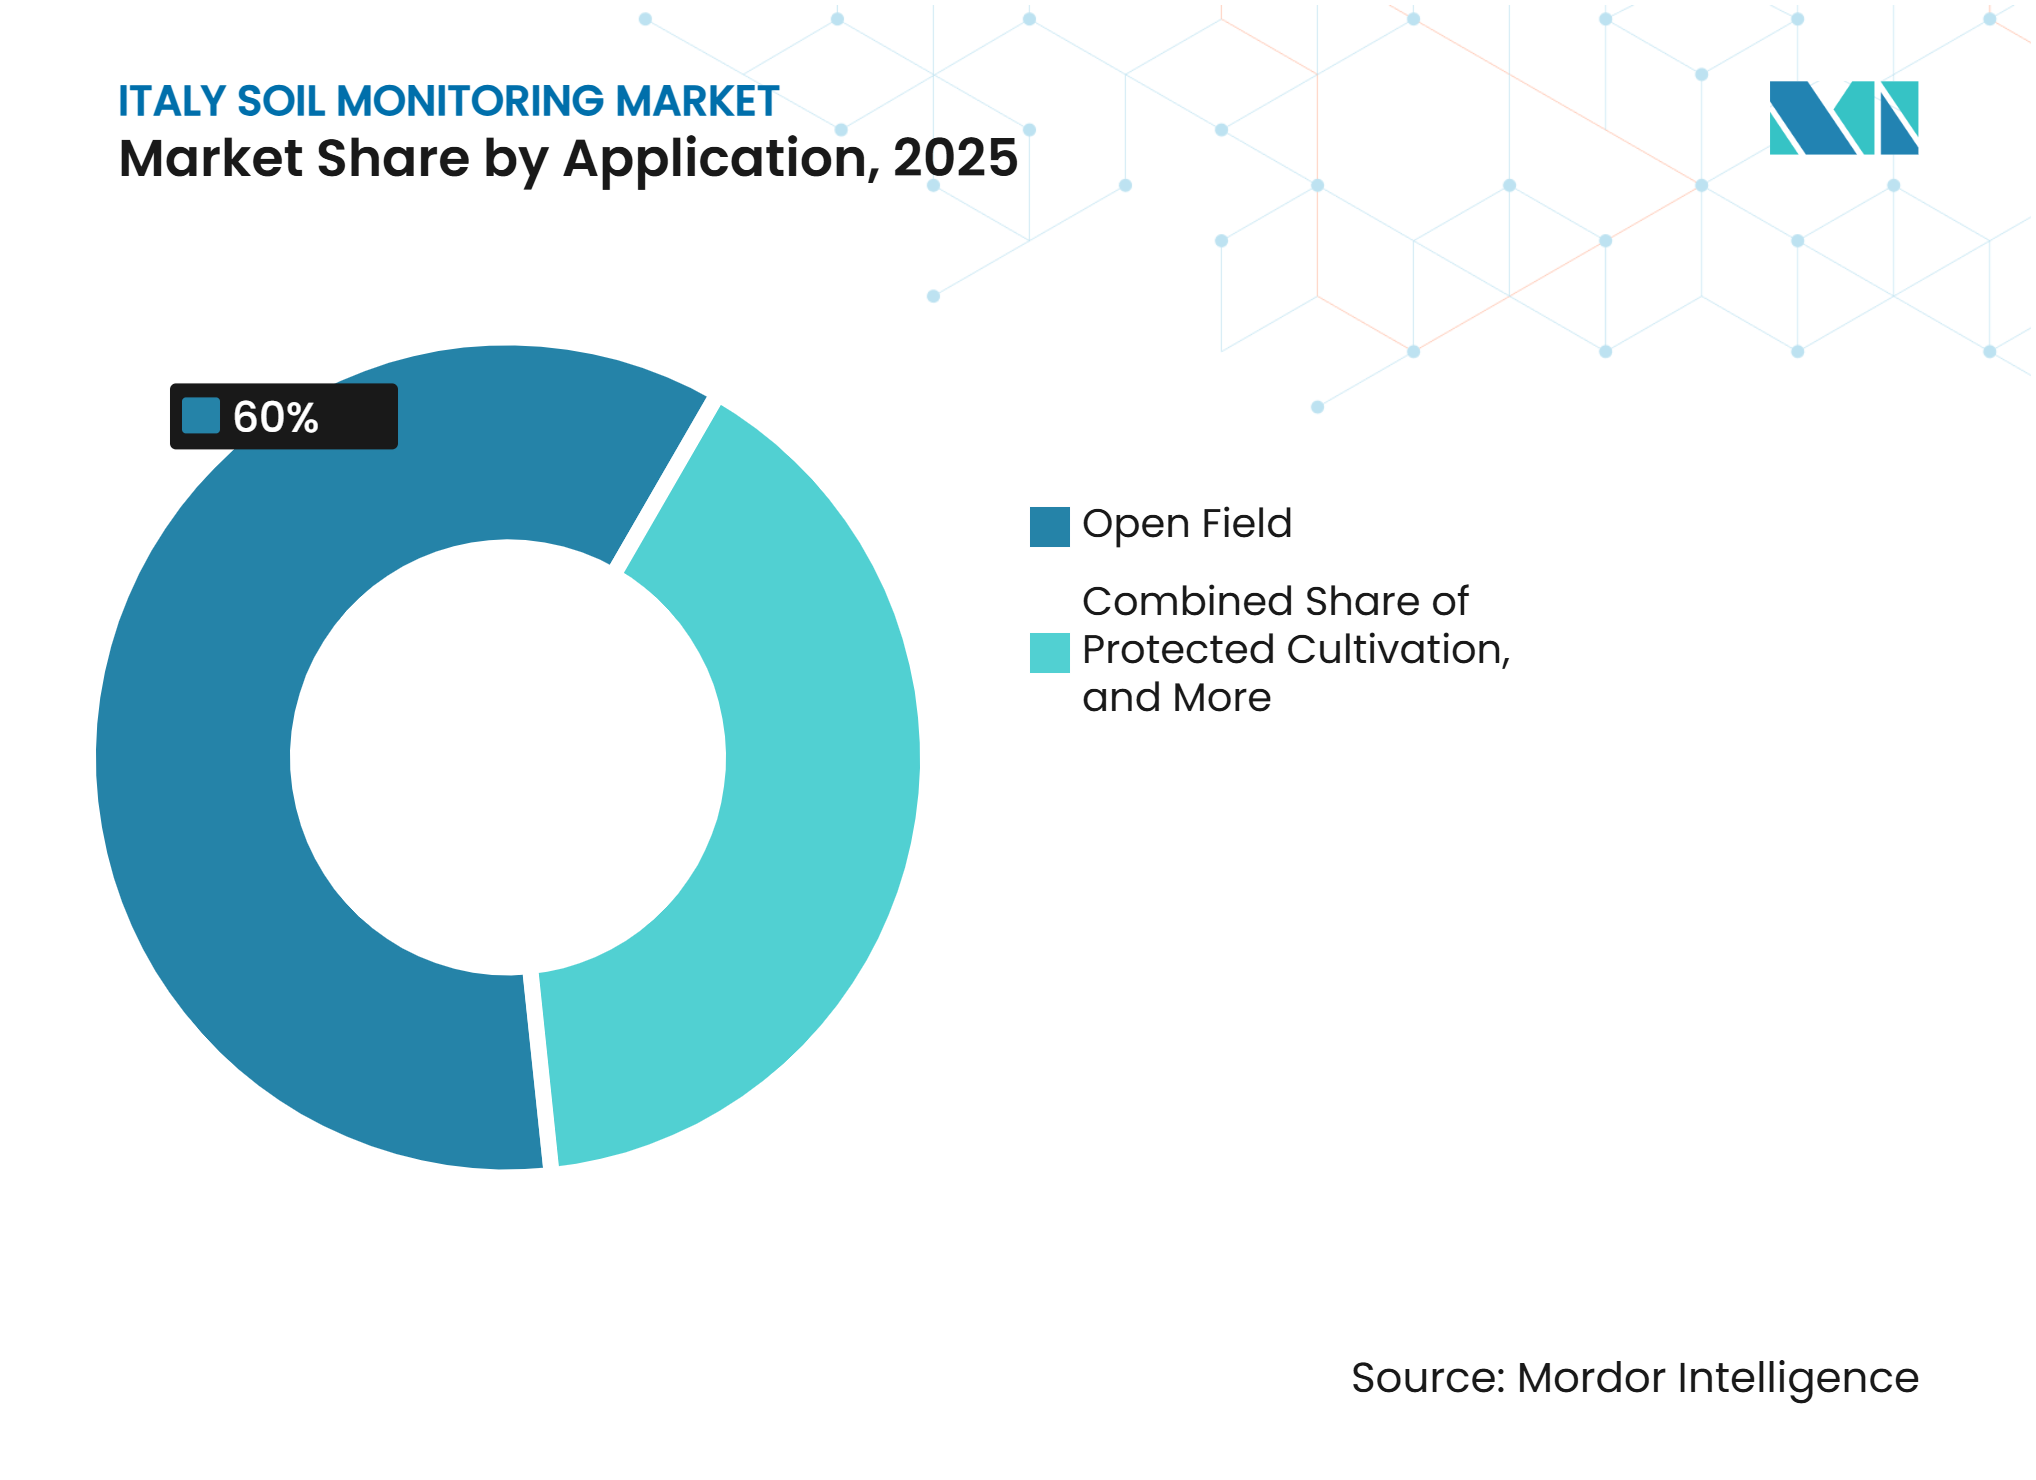
Freilandanbau dominiert, während geschützter Anbau am schnellsten wächstDas Freilandanbausegment machte im Jahr 2025 60 % des Anwendungsumsatzes aus. Diese Führungsposition spiegelt die Nachfrage aus Ackerbau, Gartenbau, Weinbergen und Obstgärten wider. Bodenmesswerte können Landwirten helfen, Bewässerung und Erntebedingungen auf großen Anbauflächen zu bewirtschaften. Hochwertige mehrjährige Kulturen können eine dichte Sensorplatzierung innerhalb von Freilandflächen unterstützen. Freilandoperationen bleiben daher das größte Anwendungssegment im Bodenüberwachungsmarkt in Italien.
Der geschützte Anbau wird bis 2031 voraussichtlich mit einer CAGR von 14,8 % wachsen. Gewächshaus- und Tunnelbetreiber benötigen eine kontinuierliche Überwachung von Substratfeuchtigkeit, Temperatur und Salzgehalt, was besonders in Süditalien relevant ist, wo kontrollierter Gartenbau eine ganzjährige Produktion unterstützt. Die Überwachung kann ein präzises Wasser- und Nährstoffmanagement in geschlossenen Produktionssystemen unterstützen. Die Forstwirtschaft bleibt eine sich entwickelnde Anwendung, die mit dem Interesse an der Messung von Bodenkohlenstoff verbunden ist, obwohl die aktuelle kommerzielle Nutzung begrenzt bleibt.

Nach Endnutzer:
Große kommerzielle Betriebe halten den größten Anteil, während Forschungseinrichtungen das stärkste Wachstum verzeichnenGroße kommerzielle Betriebe hielten im Jahr 2025 einen Anteil von 39 % am Endnutzerumsatz. Diese Betreiber können Geräte- und Abonnementkosten auf größere Betriebsflächen verteilen und Bodendaten in umfassendere Betriebsmanagementsysteme integrieren. Ihre Kaufkraft macht sie zu einer wichtigen Umsatzbasis für Anbieter.
Forschungseinrichtungen und Universitäten werden bis 2031 voraussichtlich mit einer CAGR von 14,6 % wachsen. Öffentliche Programme in Präzisionslandwirtschaft, Kohlenstofflandwirtschaft und Bodengesundheit unterstützen die Nachfrage nach Sensornetzwerken und verwandten Datenwerkzeugen. Die Projekte SPADA und IRRITRE veranschaulichen die Rolle institutionell finanzierter Überwachungsprogramme in Italien. Regierungs- und NGO-Nutzer können als Programmadministratoren und Mitfinanzierer fungieren, während kleinere Betriebe auf gemeinsame Infrastruktur angewiesen sein können. Diese Mischung unterstützt die Nachfrage von Nutzern mit unterschiedlichen Kauf- und Betriebsanforderungen.
Geografische Analyse
Norditalien enthält die größte Nachfragekonzentration, angetrieben durch das Po-Tal, Venetien, die Emilia-Romagna, die Lombardei und das Piemont. Das Präzisionslandwirtschaftsprogramm des Piemont 2024–2025 hatte ein Budget von 26,5 Millionen EUR (28,7 Millionen USD) für eine einzige Region. Conserve Italia, xFarm Technologies S.r.l und die Universität Bologna setzten Sensoren und Entscheidungsunterstützung auf 700 Hektar Obstgärten in der Emilia-Romagna ein.
Mittelitalien ist für die Produktion von Premium-Wein und Olivenöl relevant. Die Toskana, Umbrien, die Marken und Latium umfassen Betriebe, bei denen der Erntewert Boden- und Mikroklimamessungen unterstützt. Das VITESAT-Projekt in der Toskana entwickelt satellitengestützte Entscheidungsunterstützung für kleinere Weinproduzenten. Von der ESA unterstützte Arbeiten testeten 2025 eine integrierte 5G-, Satelliten- und terrestrische Sensorplattform für Präzisionsbewässerung in toskanischen Weinbergen. Diese Beispiele zeigen, wie Fernkonnektivität Bodensysteme in Rebanlagen ergänzen kann, die mit terrestrischen Netzen schwer zu versorgen sind.
Süditalien und die Inseln stehen vor besonderen Bedingungen, darunter ein höheres Salzgehaltsrisiko, Abhängigkeit vom geschützten Anbau und ungleichmäßige Breitbandabdeckung. Kampanien, Apulien, Basilicata, Kalabrien, Sizilien und Sardinien können von kontinuierlicher Feuchtigkeits- und Salzgehaltsmessung profitieren. SoilSense setzte kabellose Bodenfeuchtigkeitssensoren in Tiefen von 20 cm und 40 cm in einem regenerativen Weinbaubetrieb in Noicattaro, Apulien, ein. Lokaler technischer Support und Kalibrierung bleiben wichtig, da salzhaltige Bedingungen die Sensorleistung beeinträchtigen können. Diese Faktoren schaffen ein besonderes Betriebsumfeld für den Bodenüberwachungsmarkt in den südlichen Regionen.
Wettbewerbslandschaft
Marktkonzentration
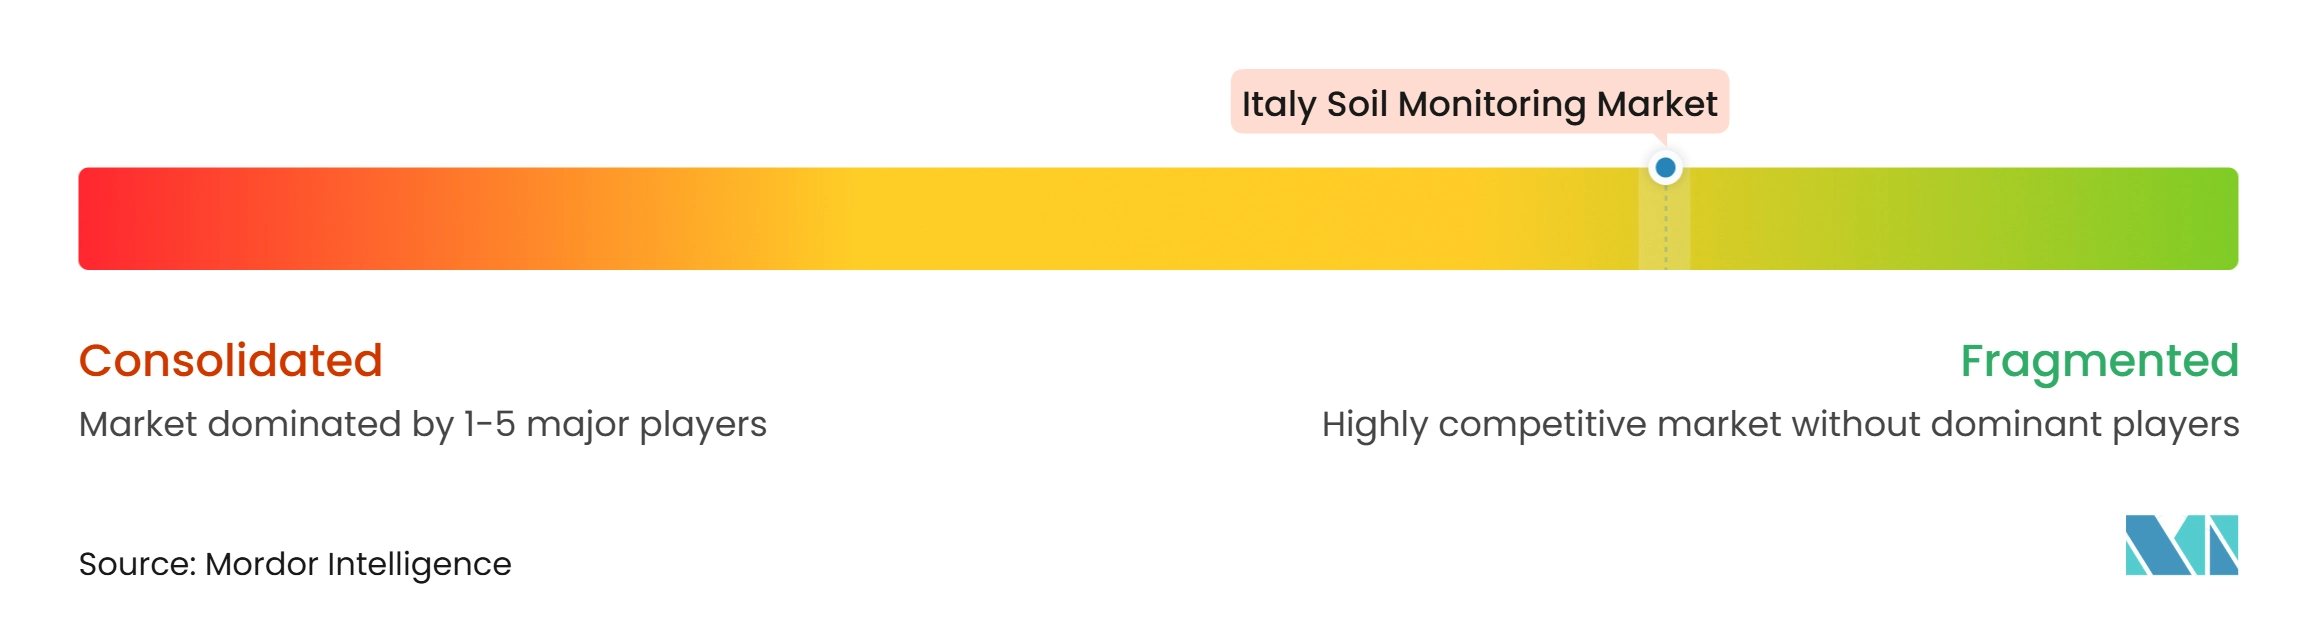
Der Bodenüberwachungsmarkt in Italien ist fragmentiert, mit Wettbewerb zwischen globalen Hardwarespezialisten, digitalen Landwirtschaftsplattformen und in Italien ansässigen Anbietern. Globale Hardwarespezialisten konkurrieren um große Betriebe und Forschungseinrichtungen, während in Italien ansässige Plattformen Genossenschaften und kleinere Betriebe durch lokale Beratungsunterstützung und Vertrieb bedienen.
Der Wettbewerb verlagert sich hin zu integrierten Angeboten, die Sensorik, Datenübertragung, Betriebssoftware und agronomische Unterstützung kombinieren. Einige globale Hersteller erweitern ihre Überwachungsportfolios, während digitale Landwirtschaftsplattformen Sensorintegrationen hinzufügen. Senus schloss im November 2025 die Übernahme von Loamin ab, um Landanalytik mit geospatialem Boden- und Landintelligenz für Lebensmittelproduzenten, Regierungen und Kohlenstoffmarktteilnehmer zu kombinieren. xFarm Technologies S.r.l. unterstützte das 700-Hektar-Agrometeo-Überwachungsprojekt mit Conserve Italia und der Universität Bologna.
Offene Chancen umfassen gemeinsame Sensorbündel für Genossenschaften, interoperablen Datenaustausch und kohlenstoffbezogene Analytik. Satellitengestützte Werkzeuge können Feldsensoren ergänzen, wo Nutzer sowohl eine breite Abdeckung als auch eine lokale Kalibrierung benötigen. Kleinere Anbieter können sich auf die unterirdische Wurzelzonenüberwachung oder integrierte Wetter- und Bodenmessung für mediterrane Kulturen spezialisieren. Italiens freiwilliges Kohlenstoffgutschriftenregister kann Bodenprobenahmedienste, Berichtsplattformen und unabhängige Verifizierungsaktivitäten in die breitere Wertschöpfungskette einbringen. Der Bodenüberwachungsmarkt in Italien wird nicht von einer kleinen Gruppe von Anbietern dominiert. Der Erfolg der Anbieter wird von Zuverlässigkeit, Integration und der Fähigkeit abhängen, unterschiedliche Betriebsgrößen und Anbaubedingungen zu bedienen.
Marktführer im Bereich Bodenüberwachung in Italien
-
METER Group, Inc.
-
Sentek Technologies Pty Ltd
-
CropX Inc.
-
Pessl Instruments GmbH
-
xFarm Technologies S.r.l.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bodenüberwachungsmarkt Italien Unternehmen in diesem Bericht
- METER Group, Inc.
- Sentek Technologies Pty Ltd
- CropX Inc.
- Pessl Instruments GmbH
- Stevens Water Monitoring Systems, Inc.
- The Toro Company
- Transcat, Inc. (Spectrum Technologies, Inc.)
- Endress+Hauser Group Services AG (IMKO Micromodultechnik GmbH)
- IRROMETER
- Soil Scout
- Arable
- EOS Data Analytics, Inc.
- xFarm Technologies S.r.l.
- Agricolus S.r.l.
- AGQ Labs Italia S.r.l.
Neueste Industrielle Entwicklungen in Bodenüberwachungsmarkt Italien
- Mai 2026: Die Region Emilia-Romagna eröffnete ein Förderungsfenster von 6,5 Millionen EUR (7,5 Millionen USD) für Investitionen im Weinbau in der Kampagne 2026–2027. Das Programm unterstützt sensorbasierte Überwachung und andere Verbesserungen, die Mehrwert, technologische Effizienz und Energieleistung verbessern.
- November 2025: Senus, ein Umwelttechnologieunternehmen, schloss die Übernahme von Loamin, einem geospatialen KI-Spezialisten für Boden- und Landintelligenz, ab, um MRV-Plattformen für Lebensmittelproduzenten, Regierungen und Kohlenstoffmarktteilnehmer bereitzustellen. Die Transaktion kombiniert die Landanalytik und Beziehungen von Senus zu globalen Lebensmittelproduzenten mit der geospatialen Überwachungskompetenz von Loamin.
- November 2024: Ein von der ESA unterstütztes Projekt unter der Leitung von Nextworks Srl und der Universität Pisa testete eine integrierte 5G-, Satelliten- und terrestrische Sensorplattform für Präzisionsbewässerung in toskanischen Weinbergen. Bodenfeuchtigkeitswarnungen und automatisierte Bewässerung wurden in abgelegenen Gebieten mit begrenzter terrestrischer Netzabdeckung getestet.
Berichtsumfang des Bodenüberwachungsmarkts in Italien
Bodenüberwachung bezieht sich auf den Einsatz von Technologien und Lösungen zur Messung und Analyse von Bodenparametern, einschließlich Feuchtigkeit, Temperatur, pH-Wert, Salzgehalt und Nährstoffgehalten, zur Unterstützung fundierter landwirtschaftlicher und Landnutzungsentscheidungen.
Der Bodenüberwachungsmarkt in Italien ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), nach Produkttyp (In-situ-Sensoren, Fernerkundungsplattformen sowie tragbare Sonden und Testkits), nach Konnektivität (kabelgebunden und kabellos), nach Anwendung (Freilandanbau, geschützter Anbau und Forstwirtschaft) sowie nach Endnutzer (große kommerzielle Betriebe, Kleinbauern und Genossenschaftsbetriebe, Forschungseinrichtungen und Universitäten sowie Regierung und NGOs). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| In-situ-Sensoren |
| Fernerkundungsplattformen |
| Tragbare Sonden und Testkits |
| Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) |
| Freilandanbau |
| Geschützter Anbau |
| Forstwirtschaft |
| Große kommerzielle Betriebe |
| Kleinbauern und Genossenschaftsbetriebe |
| Forschungseinrichtungen und Universitäten |
| Regierung und NGOs |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Produkttyp | In-situ-Sensoren |
| Fernerkundungsplattformen | |
| Tragbare Sonden und Testkits | |
| Nach Konnektivitätstechnologie | Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) | |
| Nach Anwendung | Freilandanbau |
| Geschützter Anbau | |
| Forstwirtschaft | |
| Nach Endnutzer | Große kommerzielle Betriebe |
| Kleinbauern und Genossenschaftsbetriebe | |
| Forschungseinrichtungen und Universitäten | |
| Regierung und NGOs |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bodenüberwachungsmarkt in Italien?
Der Bodenüberwachungsmarkt in Italien wurde im Jahr 2025 auf 19,32 Millionen USD geschätzt, wird im Jahr 2026 auf 21,75 Millionen USD geschätzt und soll bis 2031 bei einer CAGR von 12,6 % einen Wert von 39,38 Millionen USD erreichen.
Was treibt die Einführung der Bodenüberwachung in Italien an?
Dürrebedingte Bewässerungsbedarfe, PNRR-Förderung, Anforderungen aus Öko-Regelungen und der Bedarf an Kohlenstoffmessung unterstützen die Einführung.
Welche Komponente führt den Bodenüberwachungsumsatz in Italien an?
Hardware führte den Komponentenumsatz mit einem Anteil von 57 % im Jahr 2025 an, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 15,2 % wachsen werden.
Welcher Produkttyp wächst in Italien am schnellsten?
Fernerkundungsplattformen werden bis 2031 voraussichtlich mit einer CAGR von 17,4 % wachsen, unterstützt durch satellitengestützte Betriebsentscheidungswerkzeuge.
Welche Endnutzer weiten die Nutzung am schnellsten aus?
Forschungseinrichtungen und Universitäten werden bis 2031 voraussichtlich mit einer CAGR von 14,6 % wachsen, unterstützt durch Programme zur Präzisionslandwirtschaft und Bodengesundheit.