
Marktgröße und Marktanteil des italienischen Marktes für Mähroboter
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 50.40 Millionen US-Dollar |
| Marktgröße (2026) | 54 Millionen US-Dollar |
| Marktgröße (2031) | 76.90 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.30 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des italienischen Marktes für Mähroboter von Mordor Intelligence
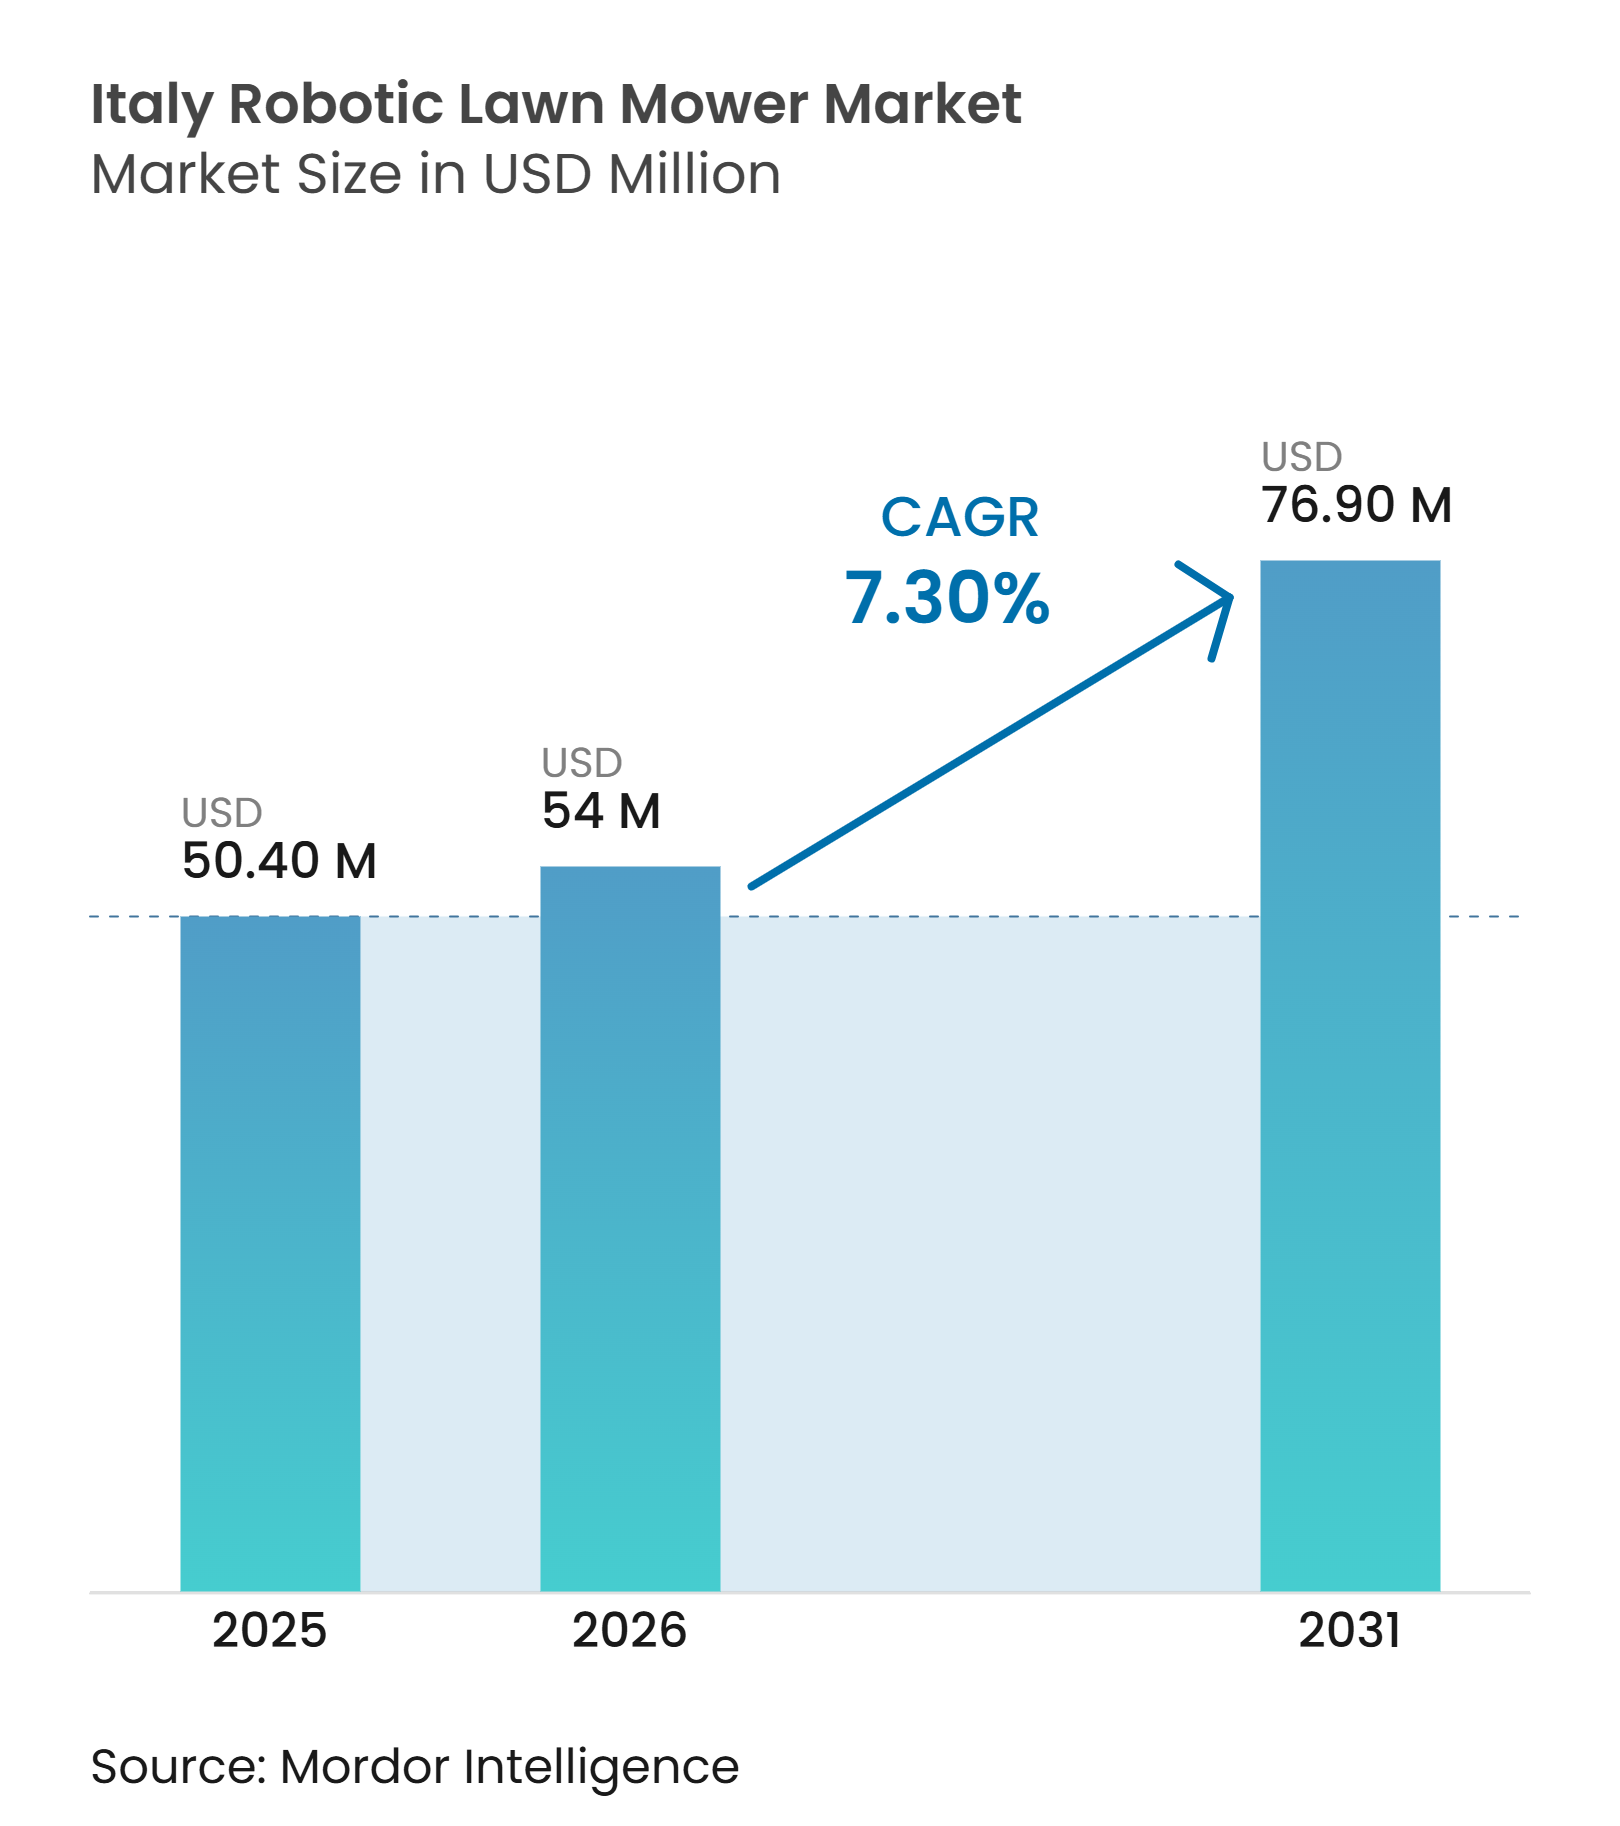
Der italienische Markt für Mähroboter wurde im Jahr 2025 auf 50,4 Millionen USD geschätzt und soll von 54 Millionen USD im Jahr 2026 auf 76,9 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,3 % während des Prognosezeitraums (2026–2031). Der italienische Markt für Mähroboter wird durch die Nachfrage nach arbeitssparenden Gartenpflegelösungen und die wachsende Verbreitung vernetzter Heimgeräte angetrieben. Die drahtlose Navigation senkt die Installationshürden, insbesondere für Gärten mit unregelmäßigen Grundrissen. Händlernetzwerke bleiben wichtig, da Käufer häufig Produktvorführungen, Installationsunterstützung und Wartungsservice benötigen. Italienische Hersteller sind in den lokalen Vertriebskanälen etabliert, während internationale Marken ihr Produktangebot ausweiten. Gewerbliche Nutzer stellen einen eigenständigen Wachstumsbereich dar, da Parks, Golfplätze und Landschaftsbauunternehmen autonome Geräte für die routinemäßige Pflege evaluieren.
Wichtigste Erkenntnisse des Berichts
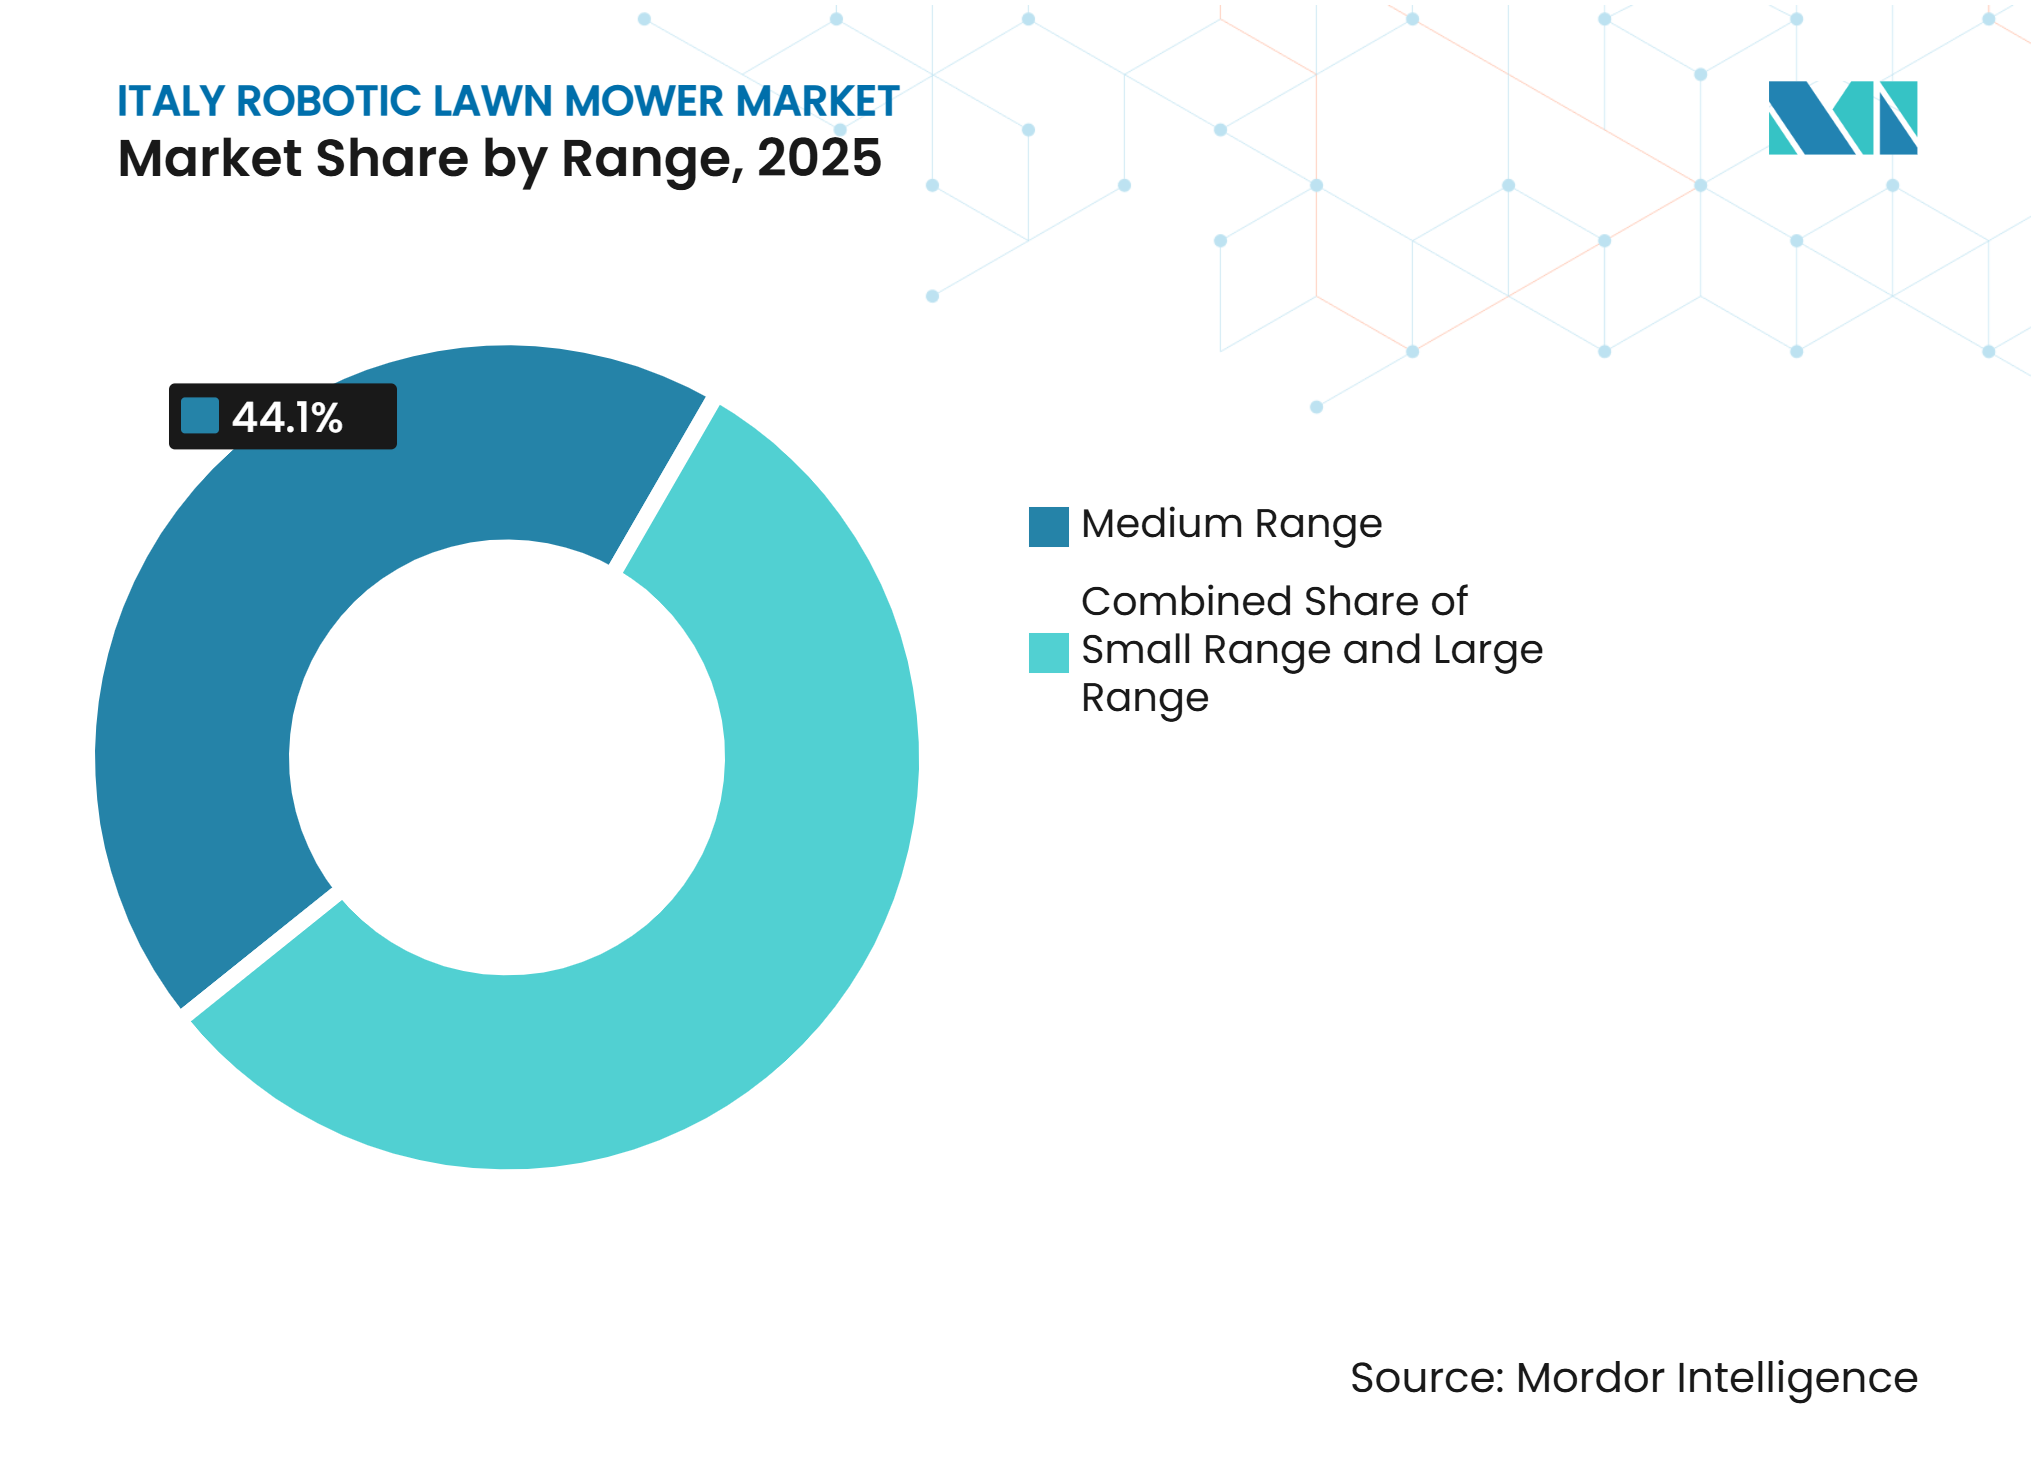
- Nach Reichweite hielt das mittlere Reichweitensegment im Jahr 2025 einen Anteil von 44,1 % an der Marktgröße des italienischen Marktes für Mähroboter, während das hohe Reichweitensegment bis 2031 mit einer CAGR von 15,5 % am schnellsten wachsen soll.
- Nach Akkukapazität hielt das Segment 20 bis 30 V im Jahr 2025 einen Marktanteil von 50,3 % am italienischen Markt für Mähroboter, während das Segment Mehr als 30 V mit einer CAGR von 13,2 % bis 2031 voraussichtlich das am schnellsten wachsende Segment ist.
- Nach Vertriebskanal hielten Einzelhändler im Jahr 2025 einen Umsatzanteil von 58 %, während der Online-Kanal mit einer CAGR von 16,4 % bis 2031 voraussichtlich am schnellsten wächst.
- Nach Anwendung hielt der Wohnbereich im Jahr 2025 einen Umsatzanteil von 68,5 %, während der gewerbliche Bereich mit einer CAGR von 11,9 % bis 2031 am schnellsten wächst.
- Nach Endnutzer hielten Hausbesitzer im Jahr 2025 einen Umsatzanteil von 64,5 %, während Landschaftsbauunternehmen mit einer CAGR von 11,2 % bis 2031 das am schnellsten wachsende Segment sind.
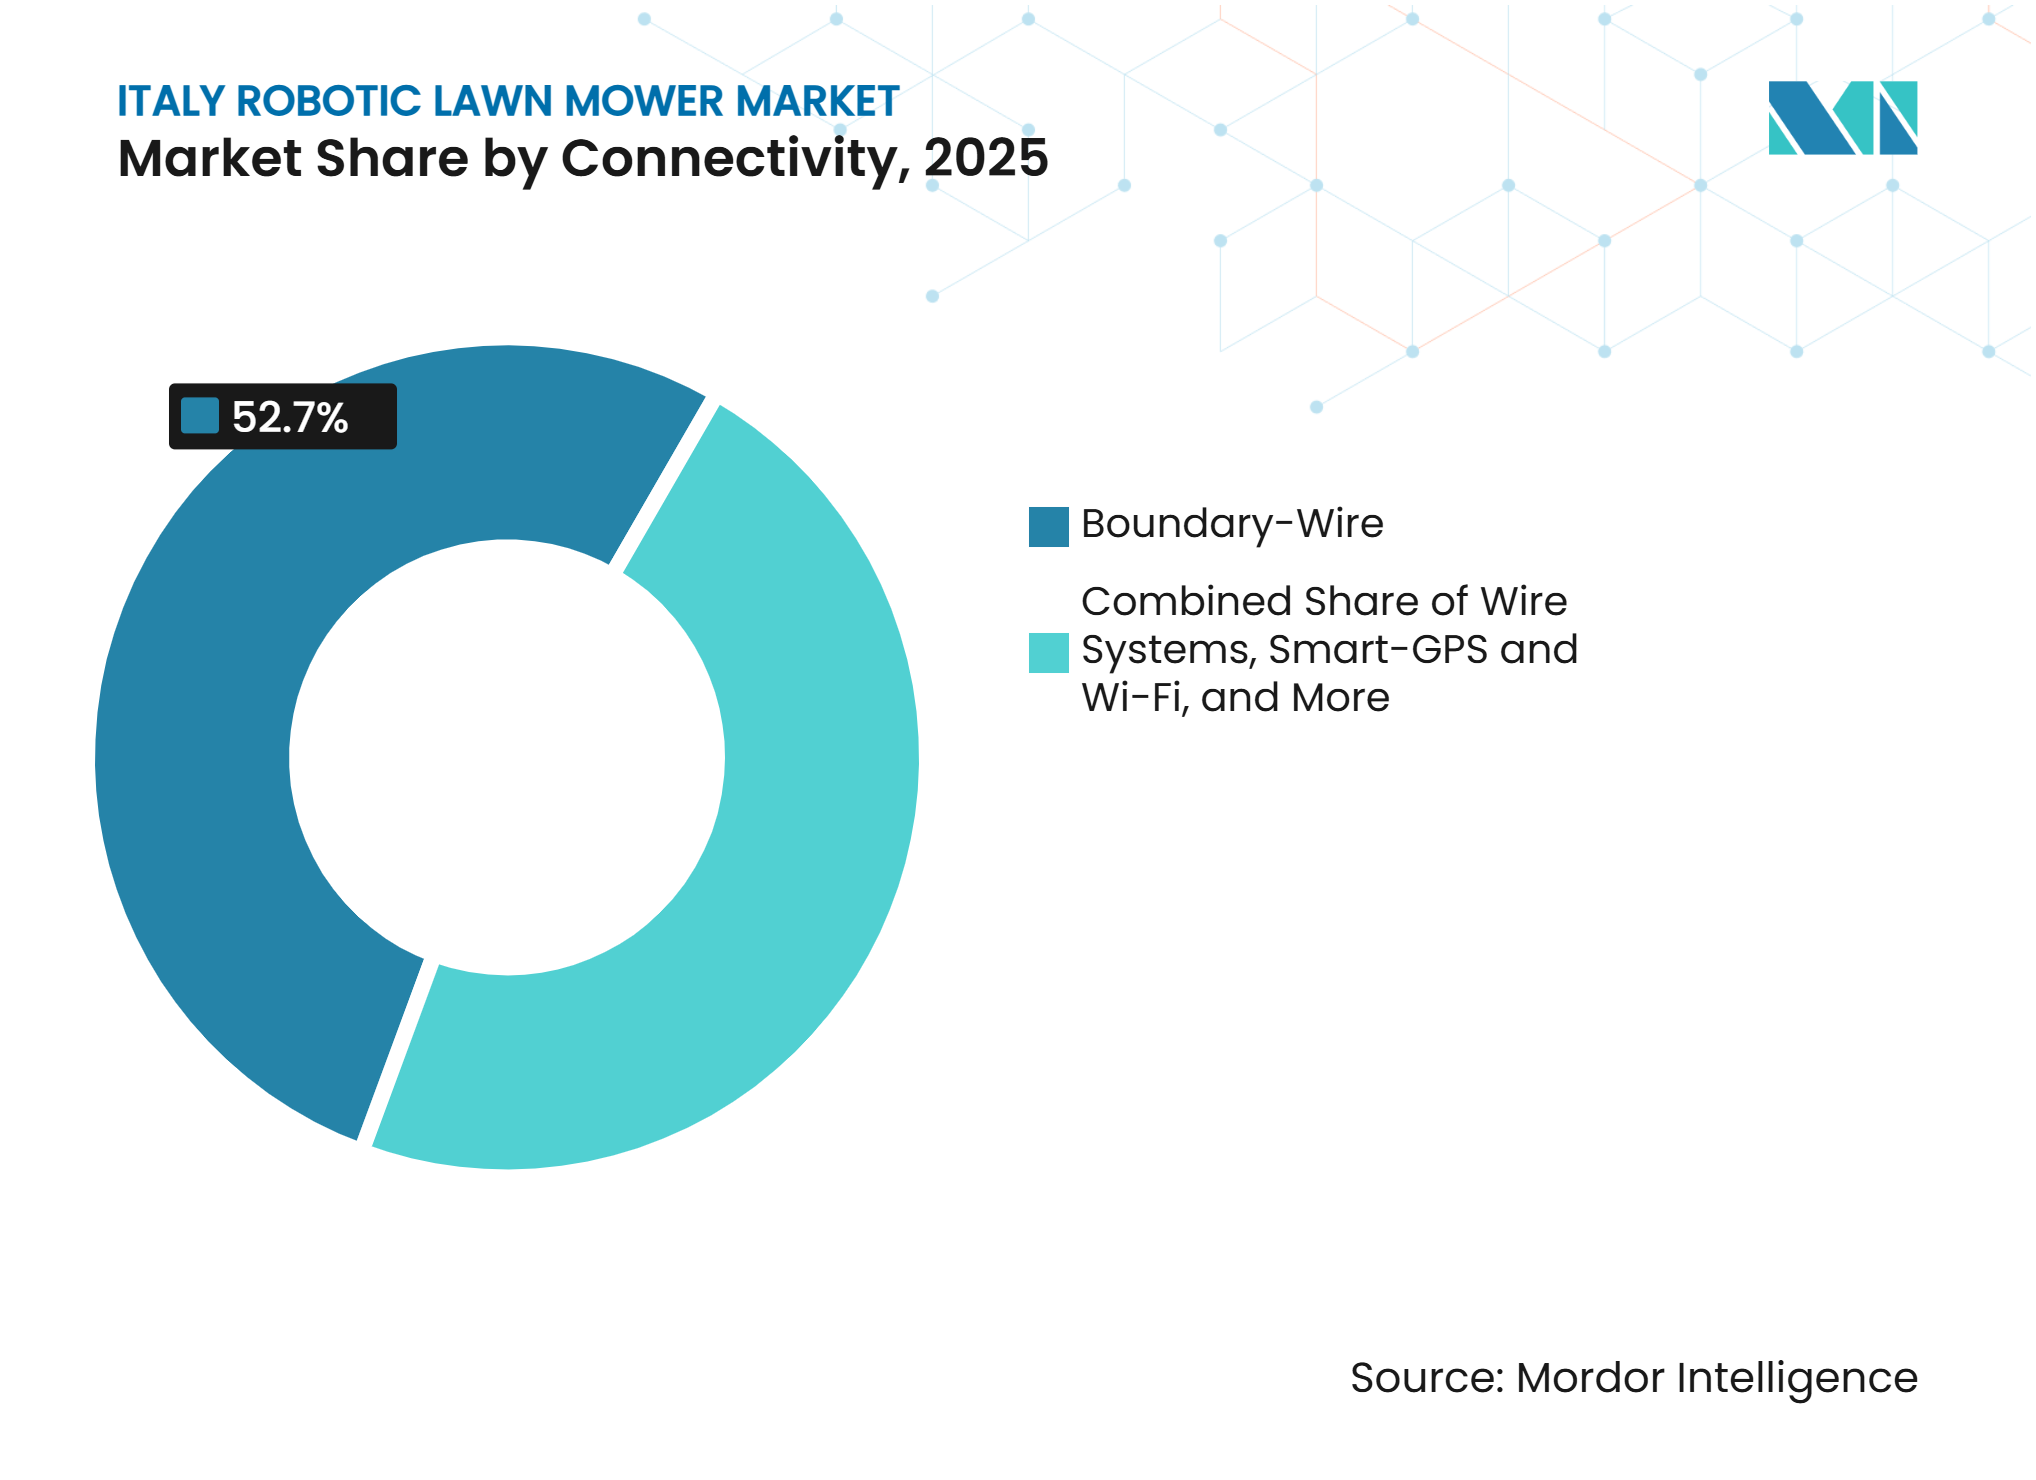
- Nach Konnektivität hielt Begrenzungsdraht im Jahr 2025 einen Umsatzanteil von 52,7 %, während kameragestützte Bildverarbeitung und LiDAR mit einer CAGR von 19,1 % bis 2031 voraussichtlich am schnellsten wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Smart-Home-Automatisierung | + 1.20% | Nord- und Mittelitalien, einschließlich der Korridore Mailand, Turin und Rom, mit Ausstrahlungseffekten auf Küstentourismuszonen | Mittelfristig (2–4 Jahre) |
| Nachfrage nach arbeitssparender Rasenpflege | + 1.50% | Norditalien und professionelle Landschaftsbauzentren in der Lombardei, Venetien und der Emilia-Romagna | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach akkubetriebenen geräuscharmen Geräten | + 0.80% | Dicht besiedelte Vorstadtgebiete, Küstentourismuszonen und Randbereiche historischer Städte | Mittelfristig (2–4 Jahre) |
| Verbesserungen bei drahtloser Navigation und Edge-KI | + 1.50% | Mittel- und Norditalien mit nationaler Relevanz für gewerbliche Käufer | Mittelfristig (2–4 Jahre) |
| Ausbau gepflegter Grünflächen | + 0.60% | Lombardei, Latium, Venetien und Toskana | Mittelfristig (2–4 Jahre) |
| Differenzierung durch italienische Fertigung und Händlerservice | + 0.40% | Händlernetzwerke in der Toskana, Lombardei und Venetien, die gehobene Wohn- und Gewerbekunden bedienen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Verbreitung von Smart-Home-Automatisierung verändert die Adoptionskurven
Die Verbreitung vernetzter Heimgeräte beeinflusst, wie Haushalte Mähroboter im italienischen Markt für Mähroboter bewerten. Käufer betrachten app-gesteuerte Geräte zunehmend als Teil eines vernetzten Heimkonzepts und nicht mehr ausschließlich als Gartengeräte. Dies verlagert den Schwerpunkt stärker auf die Benutzerfreundlichkeit der Software, die Fernplanung und die Kompatibilität mit anderen vernetzten Geräten. Die Europäische Kommission verfolgt den umfassenderen digitalen Wandel durch ihren Index für die digitale Wirtschaft und Gesellschaft[1]. Im Jahr 2026 führte Husqvarna die KI-Vision-Technologie für Mähroboter ein, die eine kamerabasierte, drahtlose Bedienung ermöglicht. Dies spiegelt den Fokus der Hersteller auf Käufer wider, die vernetzte Steuerung und einfachere Einrichtung erwarten. Da die Produktoberflächen vertrauter werden, können Händler das Mähen mit Robotern als Teil der Haushaltsautomatisierung positionieren, was die Akzeptanz in nord- und mittelitalienischen Gebieten unterstützt, wo Smart-Home-Nutzung und Händlerunterstützung weiter entwickelt sind.
Nachfrage nach arbeitssparender Rasenpflege treibt die professionelle Akzeptanz voran
Die Verfügbarkeit von Arbeitskräften ist eine praktische Herausforderung für Landschaftsbauunternehmen und kommunale Wartungsbetreiber im italienischen Markt für Mähroboter. Arbeitsmarktdaten des INPS weisen auf Druck bei Saisonarbeit und verwandten Berufen hin. Betreiber müssen vertraglich vereinbarte Grünflächen pflegen, auch wenn die Personalbesetzung schwierig ist und die Arbeitskosten steigen. Autonome Geräte können das Personal von repetitiven Mäharbeiten hin zu Aufgaben verlagern, die direkte Aufmerksamkeit erfordern. Der wirtschaftliche Nutzen ist am stärksten in nördlichen Regionen mit etablierter Landschaftsbau- und Facility-Management-Tätigkeit. The Toro Company berichtete, dass der Gullane Golf Club nach dem Einsatz von vier Turf Pro 500-Einheiten 40 Arbeitsstunden pro Woche einsparte. Diese europäische Referenz gibt italienischen Betreibern eine praktische Grundlage für die Bewertung des Flotteneinsatzes. Landschaftsbauunternehmen werden Robotik daher wahrscheinlich auf der Grundlage von Servicezuverlässigkeit, Personalallokation und Betriebskontinuität bewerten, nicht allein anhand von Gerätespezifikationen.
Verbesserungen bei drahtloser Navigation und Edge-KI ermöglichen Markterweiterung
Die Abkehr vom Begrenzungsdraht erweitert den adressierbaren Markt für Mähroboter in Italien. Viele italienische Gärten haben Terrassen, enge Wege, unregelmäßige Ränder und dichte Bepflanzung, die eine kabelgebundene Installation erschweren. RTK- und bildbasierte Navigation können den Einrichtungsaufwand reduzieren, bevor ein Mähroboter den Betrieb aufnimmt. Ambrogio Robot präsentierte den Ambrogio 4.50 AI auf der EIMA 2024 mit dualen Satellitensystemen und drahtloser Navigation für Flächen bis zu 80.000 m². Das Produkt zeigt, wie italienische Anbieter unterschiedliche Gartenformate durch mehrere Positionierungsmethoden adressieren. Segway Navimow erhielt im April 2026 die TÜV Rheinland Rasenpflege-Zertifizierung für die Modelle X420 und i206 AWD. Solche Zertifizierungen und Betriebsreferenzen können Käufern helfen, neuere Systeme zu bewerten, insbesondere wenn formelle Beschaffungsverfahren Leistungsnachweise erfordern. Diese Entwicklungen sind besonders relevant für gewerbliche Nutzer und Hausbesitzer, die kabelgebundene Systeme bisher als ungeeignet empfanden.
Nachfrage nach akkubetriebenen geräuscharmen Geräten beschleunigt die Substitution
Lärm ist ein wichtiges Kaufkriterium in dicht besiedelten städtischen und stadtnahen Gebieten. Lokale Vorschriften können den Einsatz benzinbetriebener Gartengeräte in den Morgen- und Abendstunden einschränken. Die EU-Umgebungslärmrichtlinie bildet den übergeordneten politischen Rahmen für das Management von Umgebungslärm. Akkubetriebene Mähroboter arbeiten mit niedrigeren Lärmpegeln und können für Zeiträume eingeplant werden, in denen der Einsatz herkömmlicher Geräte eingeschränkt ist. Dies macht sie relevant für Vorstadthäuser, Tourismusobjekte und Standorte in der Nähe historischer Stadtzentren. Honda kündigte den Miimo 1500i und 2200i für europäische Märkte an, mit drahtloser RTK-Navigation und 5 Jahren Garantie. Die Produktstrategie des Unternehmens verbindet geräuscharmen Akkubetrieb mit einfacherer Navigation. Der italienische Markt für Mähroboter kann davon profitieren, wo Immobilienverwalter leisere Pflege benötigen, ohne die Nutzung von Außenbereichen zu beeinträchtigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Installationskosten | -1% | Preissensible Haushalte im ganzen Land, mit dem größten Druck in Süditalien und auf den Inseln | Mittelfristig (2–4 Jahre) |
| Leistung in unregelmäßigen, abschüssigen und baumbestandenen Gärten | -0.70% | Ligurien, Toskana, die Apennin-Gebiete und reife ländliche Gärten in Mittel- und Süditalien | Mittelfristig (2–4 Jahre) |
| Begrenzte Verbraucherbekanntheit außerhalb von Fachhandelskanälen | -0.50% | Süditalien, die Inseln und Gebiete mit begrenzter Händlerabdeckung | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Diebstahl, Konnektivität und Datenschutz | -0.40% | Dicht besiedelte städtische Gebiete und Mehrfamilienhäuser in Mailand, Rom, Neapel und anderen Großstädten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Installationskosten begrenzen den adressierbaren Haushaltmarkt
Hohe Anfangskosten bleiben eine Einschränkung für die Akzeptanz in Haushalten im italienischen Markt für Mähroboter. Drahtlose RTK-Modelle mit fortschrittlicher Hinderniserkennung wurden über autorisierte italienische Händler für 1.200 bis 6.500 EUR (1.290 bis 6.990 USD) zu durchschnittlichen Wechselkursen von 2026 verkauft. Diese Preisniveaus ordnen viele Modelle für Haushaltsbudgets in die Kategorie der diskretionären Gebrauchsgüter ein. Das ISTAT veröffentlichte Daten zu Haushaltseinkommen und -ausgaben, die regionale Einkommensunterschiede in Italien widerspiegeln. Das Nord-Süd-Gefälle beim Einkommen konzentriert die aktive Käuferbasis in wohlhabenderen nördlichen Regionen. Begrenzungsdraht-Modelle können je nach Gartenkomplexität auch Installationskosten von 200 bis 500 EUR (215 bis 540 USD) erfordern. Mittelklasse-Drahtlosprodukte mit einem Preis unter 1.500 EUR (1.615 USD) können die Einstiegshürde senken. Eine weitere Preisnormalisierung ist erforderlich, bevor das Produkt für ein breiteres mittleres Einkommenssegment zugänglich wird.
Unregelmäßige Gartengeometrie bleibt eine Einschränkung für die Navigationszuverlässigkeit
Italienische Gartenbedingungen können die Leistung von Mährobotern einschränken, selbst wenn fortschrittliche Navigation verfügbar ist. Terrassen, enge steingesäumte Wege, dichte Oliven- und Zypressenbepflanzung sowie ausgewachsener Baumbestand können den Satellitenempfang beeinträchtigen. Diese Bedingungen unterscheiden sich von den flacheren, offeneren Rasenflächen, die viele frühere Produktdesigns geprägt haben. Die Climber AWD-Serie von Wiper ist für Steigungen bis zu 75 % ausgelegt und verwendet Allradantrieb mit ultraschallbasierten ZCS-Hindernissensoren. Dieses Design spiegelt die Relevanz geländespezifischer Produkte für die italienische Halbinsel wider. Systeme müssen weiterhin im Schatten, bei wechselndem Licht und in Bereichen funktionieren, in denen Satellitensignale schwächer werden. Käufer mit komplexen Gärten könnten Käufe verzögern, wenn sie den zuverlässigen Betrieb vor der Installation nicht bestätigen können. Diese Einschränkungen werden die Akzeptanz in mittel- und süditalienischen Gebieten weiterhin begrenzen, bis bildbasierte und Multi-Sensor-Systeme eine konsistentere Leistung unter schwierigen Bedingungen liefern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reichweite:
Premium-Segmente erzielen überproportionales UmsatzwachstumDas mittlere Reichweitensegment hielt im Jahr 2025 einen Anteil von 44,1 %, basierend auf dem für diesen Vergleich verwendeten europäischen Referenzwert. Dieses Segment bedient Kernwohnnutzer mit Rasenflächen von 800 m² bis 2.000 m². Es kombiniert stärkere Spezifikationen mit einem Preis, der näher an der breiten Haushaltsbezahlbarkeit liegt. Produkte in dieser Kategorie umfassen zunehmend App-Konnektivität und drahtlose Navigation. Husqvarna führte 2026 den Automower 308V und 312V für kleine und mittlere Gärten ein[2]. Diese Produkte spiegeln das Bestreben wider, kameragestützten Betrieb einer breiteren Wohnkundenbasis zugänglich zu machen. Das Segment passt zu vielen Vorstadt- und stadtnahen Gärten in Nord- und Mittelitalien und profitiert von der Händlerunterstützung, bei der Käufer vor dem Kauf Produktberatung suchen.
Das hohe Reichweitensegment wächst am schnellsten und soll bis 2031 mit einer CAGR von 15,5 % expandieren. Diese Kategorie umfasst Rasenflächen größer als 2.000 m² und ist für größere Häuser und Gewerbeimmobilien relevant. Das Wachstum wird von Landschaftsbauunternehmen und Nutzern unterstützt, die professionelle Flächenabdeckung benötigen. Drahtlose Systeme machen die Kategorie praktischer, wo große kabelgebundene Installationen schwierig wären. Das niedrige Reichweitensegment bleibt wichtig für Erstkäufer und kleinere Gärten, obwohl sein Preisvorteil unter Druck gerät, da mittlere Reichweitenmodelle Funktionen gewinnen, die zuvor auf Premium-Produkte beschränkt waren. Akkuhaltbarkeit und Energieeffizienz sind in den mittleren und hohen Reichweitensegmenten wichtiger, da Nutzer längere autonome Betriebszeiten erwarten. Investitionen werden daher wahrscheinlich auf Modelle konzentriert bleiben, die einen höheren Preis durch größere Flächenabdeckung und reduzierten Einrichtungsaufwand rechtfertigen können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Akkukapazität:
Das 20–30-V-Band dominiert, Hochspannungsplattformen gewinnen schnellAkkus der Kategorie 20–30 V machten im Jahr 2025 50,3 % des Marktes aus. Dieser Spannungsbereich ist in Wohnmähroboter-Plattformen verbreitet, die zwischen 2019 und 2024 eingeführt wurden. Er bietet ausreichende Laufzeit und Drehmoment für Gärten bis zu 1.500 m² unter typischen italienischen Bedingungen, was ihn zu einer natürlichen Wahl für die große Wohnnutzerbasis macht. Einige Hersteller bieten Akkusysteme an, die mit anderen handgeführten Elektrowerkzeugen kompatibel sind, was die wahrgenommenen Kosten für Käufer senken kann, die bereits einen kompatiblen Akkupack besitzen. Bosch führte im April 2026 den VISIMOW18V-100 und VISIMOW18V-200 als Teil seines 18V Power for All Systems ein. Gemeinsame Plattformen können Anbietern helfen, Mehrwert über mehrere Gartengerätekategorien hinweg aufzubauen.
Die Kategorie Mehr als 30 V ist das am schnellsten wachsende Akkusegment, wobei die Marktgröße des italienischen Marktes für Mähroboter für dieses Segment bis 2031 mit einer CAGR von 13,2 % wachsen soll. Hochkapazitätsakkus sind wichtig für gewerbliche Geräte auf Golfplätzen, kommunalen Geländen und großen Anwesen, wo Nutzer längere Betriebsfenster und ausreichend Leistung für anspruchsvolles Gelände benötigen. Der Wandel hin zum Flotteneinsatz erhöht die Bedeutung verlängerter Laufzeiten und des Akkumanagements. Hochspannungsplattformen unterstützen auch größere Schnittflächen ohne häufige menschliche Eingriffe, und Wohnnutzer mit ausgedehnten Grundstücken können von denselben Möglichkeiten profitieren. Diese Kategorie ersetzt keine Niederspannungsprodukte, da kleinere Gärten unterschiedliche Kosten- und Laufzeitanforderungen haben. Stattdessen erweitert sie das verfügbare Produktangebot für professionelle Käufer und Käufer mit großen Grundstücken.
Nach Vertriebskanal:
Stationärer Einzelhandel verankert Vertrauen, Online-Handel gewinnt technikaffine KäuferEinzelhändler hielten im Jahr 2025 einen Anteil von 58 %. Vorführungen im Geschäft, Fachberatung und Produkttests bleiben wichtig, bevor Käufer sich zu einem kostenintensiven Kauf entschließen. Einzelhändler verbinden Kunden auch mit Installations- und Serviceunterstützung, was besonders relevant für Perimeterdraht-Modelle ist, die eine Kalibrierung erfordern. Italienische Händlernetzwerke sind in Landmaschinenzentren im Po-Tal und in regionalen Genossenschaftsnetzwerken konzentriert. Fachgeschäfte belegen den zweiten Platz, da Kunden Kategorie-Expertise und Installationsunterstützung schätzen. Der stationäre Kanal reduziert die Unsicherheit für Käufer mit komplexen Rasenkonfigurationen und dient weiterhin sowohl als Kaufpunkt als auch als Nachverkaufsserviceroute.
Online ist der am schnellsten wachsende Vertriebskanal und soll bis 2031 mit einer CAGR von 16,4 % wachsen. Drahtlose Produkte reduzieren die Abhängigkeit von Händlern, indem sie die Notwendigkeit der Begrenzungsdraht-Installation entfallen lassen. Digitale Kanäle unterstützen auch recherche-intensive Käufe, bei denen Verbraucher technische Merkmale und Benutzersteuerungen vergleichen. Im Jahr 2026 führte WORX seinen Landroid Vision Cloud mit KI und RTK Cloud-Präzision ein, was zeigt, wie Anbieter Produkte rund um die app-gestützte Einrichtung entwickeln. Online-Verkäufe erfordern jedoch weiterhin klare Informationen zu Standorteignung, Konnektivität und Support. Regulatorische Offenlegungspflichten für vernetzte Außengeräte erhöhen die Komplexität für Verkäufer. Infolgedessen können etablierte Anbieter mit servicebereiten Kanalprogrammen einen Vorteil behalten, wenn der digitale Vertrieb zunimmt.
Nach Anwendung:
Wohnbereichsvolumen und gewerbliche Dynamik koexistierenDer Wohnbereich machte im Jahr 2025 einen Anteil von 68,5 % aus, basierend auf dem europäischen Referenzwert, der richtungsweisend auf Italien angewendet wird. Private Gärten und eine Konzentration von Hausbesitzern in den städtischen Vororten Norditaliens bilden die Kernnachfragebasis. Käufer schätzen regelmäßige Rasenpflege ohne wöchentliches direktes Mähen. Die wachsende Verfügbarkeit drahtloser Modelle unter 2.000 EUR (2.150 USD) reduziert den Installationsaufwand für Wohnnutzer. STIGA führte 2026 seine Vista Technology-Reihe mit Modellen ein, die von 999 bis 6.999 EUR (1.075 bis 7.530 USD) reichen[3]. Die Reihe richtet sich an Nutzer, die fortschrittliche Navigation ohne die Komplexität professioneller Installation suchen. Die Wohnnachfrage bleibt grundlegend, da sie den Großteil des Stückvolumens ausmacht. Ihr Fortschritt wird von Erschwinglichkeit, einfacher Einrichtung und Vertrauen in die Leistung in verschiedenen Gärten abhängen.
Die gewerbliche Anwendung soll bis 2031 mit einer CAGR von 11,9 % wachsen. Kommunen, Sportanlagen und private Landschaftsbauunternehmen gehen von kleineren Pilotprojekten zu größeren Einsätzen über. Ihre Anforderungen unterscheiden sich von denen der Hausbesitzer, da sie sich auf Flächenabdeckung, Personalallokation und Flottensteuerung konzentrieren. Italien verfügt über gepflegte Parks, Straßenränder, Sportanlagen und Golfplätze, die eine gewerbliche adressierbare Basis bilden. Diese Standorte erfordern wiederholte Pflege und eine konsistente Geländepräsentation. Großflächige autonome Plattformen können eine praktische Alternative für routinemäßiges Mähen bieten. Gewerbliche Nutzer können auch größeres Gewicht auf Anbieterservice und formelle Gerätevalidierung legen. Dies schafft Raum für Anbieter, die Flottenmanagement und Wartung über den Gerätelebenszyklus hinweg unterstützen können.
Nach Konnektivität:
Beständige Stärke des Begrenzungsdrahts und struktureller Aufstieg der bildgestützten SystemeBegrenzungsdrahtsysteme hielten im Jahr 2025 einen Anteil von 52,7 %, basierend auf dem europäischen Referenzwert. Die installierte Basis schafft einen Ersatzzyklus, da viele Hausbesitzer mit bestehenden Einrichtungen vertraut sind und es vorziehen können, diese weiter zu nutzen. Kabelgebundene Systeme bleiben für Gärten mit stabilen Grundrissen und Eigentümern geeignet, die einen vertrauten Betrieb schätzen. Smart-GPS- und WLAN-Systeme nehmen eine Mittelposition ein, indem sie app-basierte Planung mit Satellitenpositionierung kombinieren. Sie eignen sich für Gärten mit klarer Satellitensichtbarkeit. Käufer können diese Systeme wählen, wenn sie mehr Funktionalität wünschen, ohne zu Kamera- und LiDAR-Geräten zu wechseln. Die Wahl der Konnektivität wird weiterhin von Gartenlayout, Installationspräferenz und Preis abhängen.
Kameragestützte Bildverarbeitung und LiDAR-Konnektivität soll bis 2031 mit einer CAGR von 19,1 % wachsen, der schnellsten Rate unter den Konnektivitätskategorien im italienischen Markt für Mähroboter. Die jüngste Produktentwicklung kombiniert zunehmend mehrere Positionierungsmethoden, anstatt sich auf ein einziges Navigationssystem zu verlassen. Husqvarnas KI-Vision-Reihe 2026 verwendet kameragestützte Navigation für drahtlosen Betrieb. STIGAs Vista Technology-Reihe 2026 verwendet ebenfalls KI-gestützte Kameranavigation und antennenfreie Installation. Diese Ansätze sind relevant für italienische Gärten, in denen Licht, Gelände, Bepflanzung und Satellitenabdeckung innerhalb eines einzigen Grundstücks variieren können. Multi-Sensor-Systeme können die Produkteignung in Fällen verbessern, in denen ein Begrenzungsdraht oder ein einzelnes Satellitensignal unzureichend ist.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Italien ist eines der wichtigsten Länder in Europa für den Markt für Mähroboter. Die Lombardei, Piemont, die Emilia-Romagna und Venetien machen einen Großteil der Wohneinheitsverkäufe aus. Diese nördlichen Regionen profitieren von stärkerer Haushaltskaufkraft und besser etablierten Hndler- und Servicenetzwerken. Ihre Vorstadt- und stadtnahen Gärten bilden die primäre Basis für die Wohnnachfrage. Latium ist der wichtigste mittelitalienische Markt, angetrieben durch den Vorortgürtel Roms.
Italien kombiniert unregelmäßige südeuropäische Gartenbedingungen mit einkommensstärkeren Gebieten im Norden und einer heimischen Mähroboter-Fertigung. Das Nord-Süd-Einkommensgefälle prägt das Tempo der Haushaltsakzeptanz im ganzen Land. Lokale Hersteller und Händlernetzwerke unterstützen Käufer, die Standortbewertung, Installationsberatung und Serviceunterstützung benötigen. Dies schafft unterschiedliche Akzeptanzbedingungen in den verschiedenen italienischen Regionen, selbst wenn dieselben Produkte national verfügbar sind.
Süditalien und die Inseln hinken bei der Akzeptanz aufgrund niedrigerer Haushaltseinkommen, dünnerer Händlernetzwerke und hügeligen Geländes, das die Satellitenabdeckung einschränken kann, hinterher. Terrassen, Hänge, dichte Bepflanzung und ausgewachsener Baumbestand erschweren auch die Navigation in mittel- und süditalienischen Gebieten. Italiens Nationaler Aufbau- und Resilienzplan umfasst Breitbandinvestitionen, die die für den cloud-gestützten RTK-Betrieb erforderliche Konnektivität verbessern können. Bessere Abdeckung kann die Produktnutzung in unterversorgten Gebieten unterstützen. Die geografische Expansion wird jedoch weiterhin von Preis, lokaler Serviceverfügbarkeit und zuverlässiger Navigation in schwierigem Gelände abhängen.
Wettbewerbslandschaft
Marktkonzentration
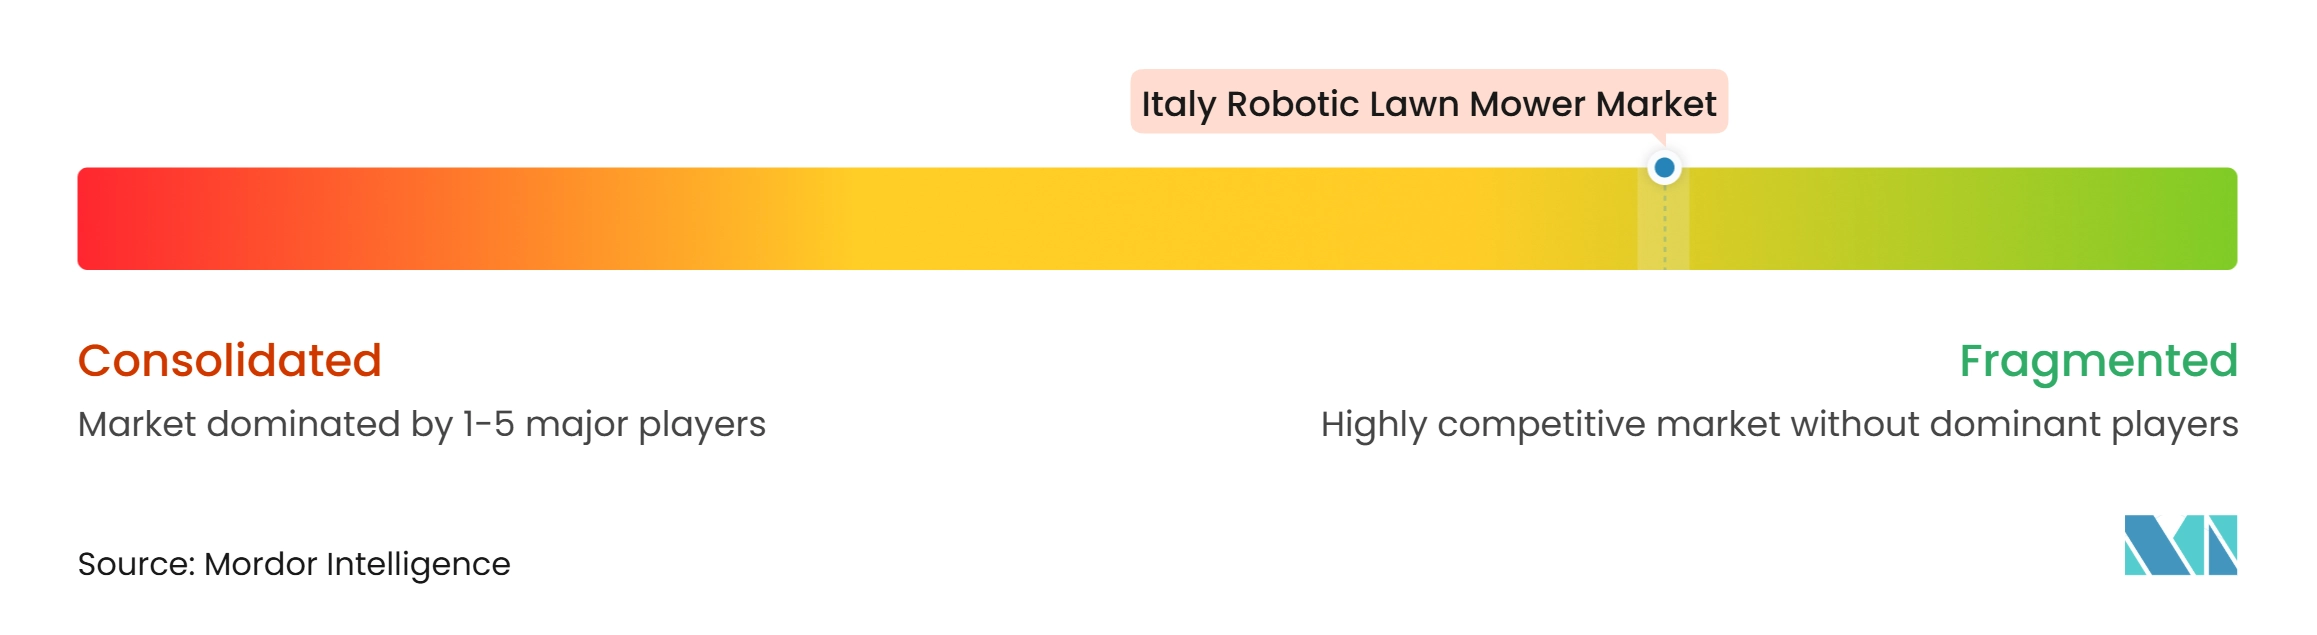
Der italienische Markt für Mähroboter hat eine fragmentierte Wettbewerbsstruktur. Die fünf führenden Unternehmen sind Husqvarna Group, Zucchetti Centro Sistemi S.p.a., Robert Bosch GmbH, Honda Motor Co. und Positec Tool Corporation. Husqvarna Group führt den Markt an, unterstützt durch sein Automower-Händlernetzwerk und die EPOS-Satellitenplattform. Das Unternehmen führte 2026 7 KI-Vision-Modelle für Wohn- und kommunale Anwendungen ein. Zucchetti Centro Sistemi S.p.a. nutzt die italienische Produktion und etablierte Händlerbeziehungen. Seine Ambrogio-Plattform integriert mehrere Navigationstechnologien, 4G-App-Konnektivität und Flächenabdeckung bis zu 80.000 m².
Der Wettbewerb konzentriert sich auf 2 Hauptproduktrichtungen. Wohnanbieter konzentrieren sich auf drahtlose Navigation, Hinderniserkennung und automatisierte Kantenbearbeitung. Gewerbliche Anbieter betonen Großflächenabdeckung, Flottensteuerung und Wartungsfreundlichkeit. STIGA brachte 2026 den APX Pro für Flächen bis zu 27.000 m² pro Mähzyklus mit 6 austauschbaren ePower Pro-Akkus auf den Markt. Husqvarna brachte den Automower 560 EPOS für Kommunen, Parks, Schulen, Universitäten und Büroparks auf den Markt, mit einer Kapazität von bis zu 1,5 Acres pro 24-Stunden-Zeitraum. Bosch fügte seinem 18V Power for All System halbautonome Modelle für Gärten bis zu 200 m² hinzu. Diese Entwicklungen zeigen, dass Anbieter unterschiedliche Gartengrößen und Käuferanforderungen adressieren, anstatt über ein einziges Produktformat zu konkurrieren.
Das gewerbliche Flottenmanagement bleibt ein potenzieller Servicebereich, da die professionelle Akzeptanz zunimmt. Cloud-Überwachung, Wartungsbenachrichtigungen und Planung können eine fortlaufende Kundenbeziehung nach dem anfänglichen Geräteverkauf schaffen. Institutionelle Käufer können auch eine Sicherheitszertifizierung verlangen, bevor sie autonome Geräte in öffentliche Wartungsausschreibungen aufnehmen. Anbieter mit starken Händler- und Servicenetzwerken sind möglicherweise besser positioniert, um diese Anforderungen zu erfüllen. Lokale Unterstützung bleibt wichtig, wenn eine Maschine in schwierigem Gelände oder auf großen verwalteten Standorten betrieben werden muss. Internationale Marktteilnehmer können durch schnelle Produkteinführungen und digitalen Vertrieb konkurrieren, während inländische Anbieter durch lokale Fertigung, Installationsbeziehungen und gartenspezifisches Fachwissen konkurrieren können. Der italienische Markt für Mähroboter wird wettbewerbsintensiv bleiben, da kein einzelner Anbieter genug Marktanteil hält, um die Kategorie zu kontrollieren.
Marktführer im italienischen Markt für Mähroboter
-
Husqvarna Group
-
Robert Bosch GmbH
-
Honda Motor Co.
-
Positec Tool Corporation
-
Zucchetti Centro Sistemi S.p.a.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Italienischer Markt für Mähroboter Unternehmen in diesem Bericht
- Husqvarna Group
- Zucchetti Centro Sistemi S.p.A. (Ambrogio Robot)
- Robert Bosch GmbH (Gardena and Indego)
- Honda Motor Co., Ltd. (Miimo)
- Positec Tool Corporation (WORX Landroid)
- STIGA S.p.A.
- Deere and Company
- AL-KO Kober SE
- Segway Inc. (Navimow)
- Mammotion Technology Co., Ltd.
- Kress Robotik GmbH
- The Toro Company
- ANDREAS STIHL AG and Co. KG
- Makita Corporation
- Greenworks Tools
Neueste Industrielle Entwicklungen in Italienischer Markt für Mähroboter
- April 2026: Husqvarna Group brachte seine Automower KI-Vision-Reihe mit 7 neuen Modellen auf den Markt, darunter den Aspire R6V, 308V und 312V. Die Reihe verwendet kameragestützte KI-Navigation für drahtlose Installation und deckt Gärten von 400 m² bis 7.500 m² ab.
- April 2026: Robert Bosch GmbH brachte den VISIMOW18V-100 und VISIMOW18V-200 auf den Markt. Dies sind die ersten halbautonomen Mähroboter in Boschs 18V Power for All System und benötigen für Gärten bis zu 200 m² keine Perimeterkabel oder externen Navigationsbaken.
- März 2026: STIGA brachte den APX Pro auf den Markt, einen autonomen, akkubetriebenen professionellen Mähroboter für Flächen bis zu 27.000 m² pro Mähzyklus, betrieben von 6 austauschbaren ePower Pro-Akkus. Das Produkt richtet sich an Sportanlagen, Kommunen, Golfclubs und große Anwesen.
Berichtsumfang des italienischen Marktes für Mähroboter
Ein Mähroboter ist eine autonome, akkubetriebene Maschine, die dazu entwickelt wurde, Rasen mit minimalem menschlichen Eingriff zu mähen und zu pflegen. Er verwendet Sensoren, Navigationssysteme und intelligente Steuerungen, um innerhalb einer definierten Rasenfläche zu arbeiten, Hindernisse zu vermeiden, die gewünschte Grashöhe beizubehalten und sich bei Bedarf automatisch aufzuladen.
Der Bericht über den italienischen Markt für Mähroboter ist segmentiert nach Reichweite (niedrig, mittel und hoch), nach Akkukapazität (weniger als 20 V, 20 bis 30 V und mehr als 30 V), nach Vertriebskanal (Einzelhändler, Fachgeschäfte und Online), nach Konnektivität (Begrenzungsdraht, Smart-GPS und WLAN sowie kameragestützte Bildverarbeitungs- und LiDAR-Systeme) und nach Endnutzer (Hausbesitzer, Landschaftsbauunternehmen, Sportanlagen und Parks, Kommunen, Golfplätze und weitere). Marktprognosen werden in Wertangaben in USD dargestellt.
Segmentierungsübersicht
| Niedrige Reichweite |
| Mittlere Reichweite |
| Hohe Reichweite |
| Weniger als 20 V |
| 20 bis 30 V |
| Mehr als 30 V |
| Einzelhändler |
| Fachgeschäfte |
| Online |
| Wohnbereich |
| Gewerbebereich |
| Hausbesitzer |
| Landschaftsbauunternehmen |
| Sportanlagen und Parks |
| Kommunen |
| Golfplätze |
| Sonstige Endnutzer |
| Begrenzungsdraht |
| Smart-GPS und WLAN |
| Kameragestützte Bildverarbeitung und LiDAR |
| Nach Reichweite | Niedrige Reichweite |
| Mittlere Reichweite | |
| Hohe Reichweite | |
| Nach Akkukapazität | Weniger als 20 V |
| 20 bis 30 V | |
| Mehr als 30 V | |
| Nach Vertriebskanal | Einzelhändler |
| Fachgeschäfte | |
| Online | |
| Nach Anwendung | Wohnbereich |
| Gewerbebereich | |
| Nach Endnutzer | Hausbesitzer |
| Landschaftsbauunternehmen | |
| Sportanlagen und Parks | |
| Kommunen | |
| Golfplätze | |
| Sonstige Endnutzer | |
| Nach Konnektivität | Begrenzungsdraht |
| Smart-GPS und WLAN | |
| Kameragestützte Bildverarbeitung und LiDAR |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der italienische Markt für Mähroboter bis 2031 erreichen?
Der italienische Markt für Mähroboter soll bis 2031 76,9 Millionen USD erreichen und ab 2026 mit einer CAGR von 7,3 % wachsen.
Welches Produktsegment führt die Nachfrage in Italien an?
Das mittlere Reichweitensegment führte im Jahr 2025 mit einem Anteil von 44,1 %, während das hohe Reichweitensegment bis 2031 mit einer CAGR von 15,5 % am schnellsten wachsen soll.
Warum gewinnen drahtlose Mähroboter in Italien an Interesse?
Drahtlose RTK- und kamerabasierte Systeme reduzieren den Installationsaufwand und können unregelmäßige Gärten, enge Wege und wechselndes Gelände besser bewältigen.
Welcher Vertriebskanal wächst für Mähroboter in Italien am schnellsten?
Online-Verkäufe sollen bis 2031 mit einer CAGR von 16,4 % wachsen, da drahtlose Produkte die Abhängigkeit von der Perimeterdraht-Installation reduzieren.
Welche Endnutzer bieten die stärksten Wachstumschancen?
Landschaftsbauunternehmen sollen mit einer CAGR von 11,2 % wachsen, da Personalengpässe das Interesse an autonomem Mähen für vertraglich vereinbarte Grünflächen steigern.