
Inverter Battery Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 6.02 Milliarden US-Dollar |
| Marktgröße (2031) | 8.38 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Inverter Battery Marktanalyse von Mordor Intelligence
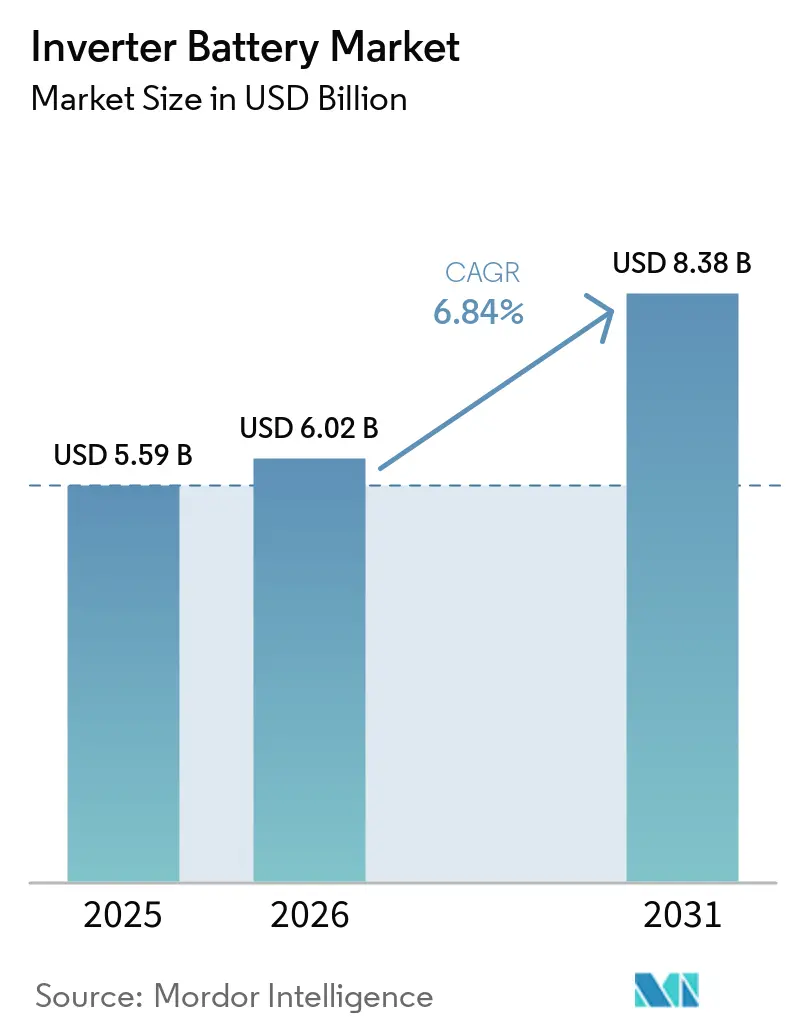
Die Größe des Inverter Battery Marktes wird voraussichtlich von 5,59 Milliarden USD im Jahr 2025 auf 6,02 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,84 % über 2026–2031 8,38 Milliarden USD erreichen. Anhaltende Stromunterbrechungen in Süd- und Südostasien stützen weiterhin den Kauf von Backup-Systemen für Haushalte. Dachsolar-Programme steigern die Nachfrage nach Systemen, die Erzeugung, Speicherung und Netzmanagement kombinieren. Der Bau von Rechenzentren erhöht ebenfalls die Nachfrage nach Hochleistungs-Unterbrechungsfreie-Stromversorgungs-Batterien. Die globalen Batteriespeicher-Ergänzungen erreichten 2025 108 GW, während batteriebasierte USV-Ergänzungen für Rechenzentren um 30 % auf 45 GW stiegen[1]. Diese Bedingungen erweitern die Rolle des Inverter Battery Marktes über die Notfallsicherung hinaus hin zu einem verwalteten Stromversorgungsangebot.
Wichtigste Erkenntnisse des Berichts
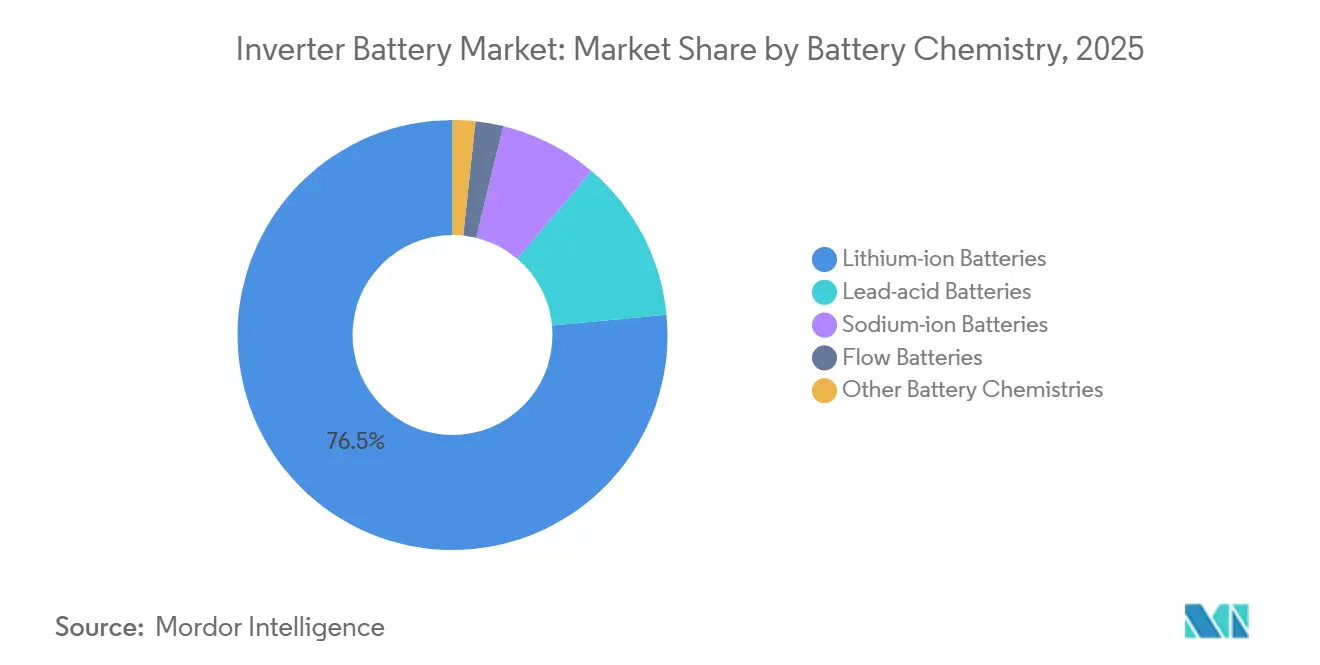
- Nach Batteriechemie hielten Lithium-Ionen-Batterien im Jahr 2025 einen Marktanteil von 76,5 % am Inverter Battery Markt, während Natrium-Ionen-Batterien bis 2031 voraussichtlich mit einer CAGR von 8,1 % wachsen werden.
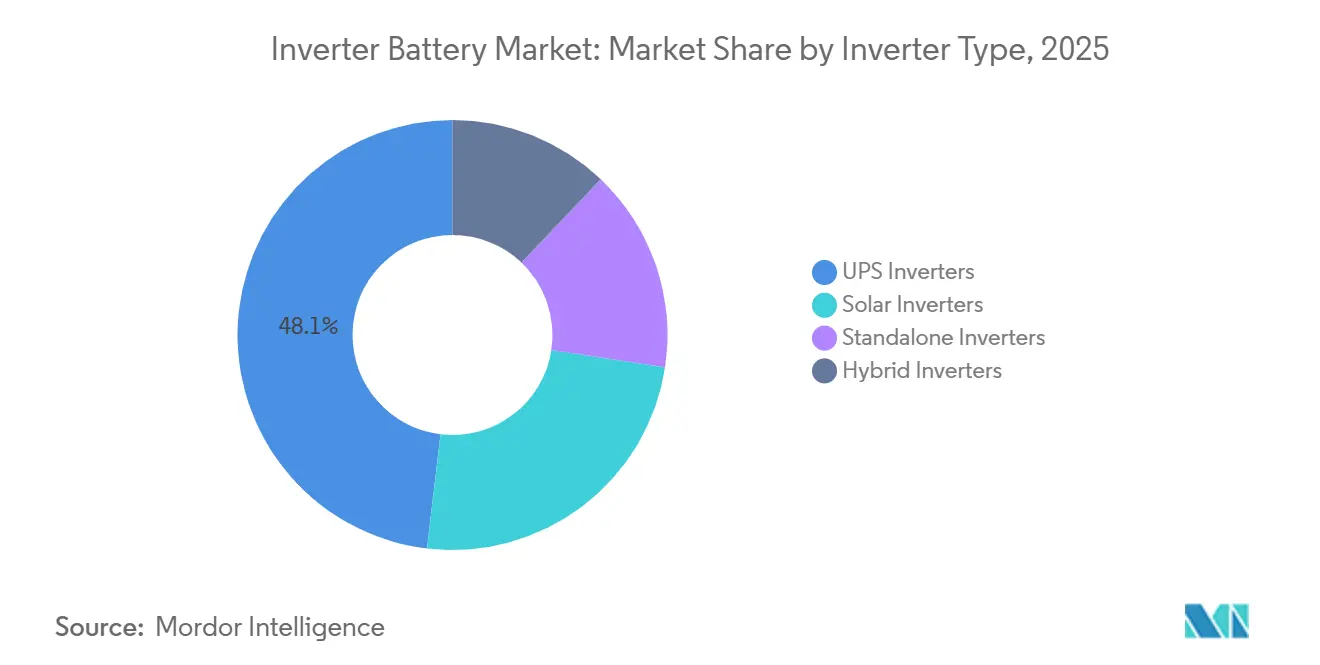
- Nach Wechselrichtertyp hielten USV-Wechselrichter im Jahr 2025 einen Marktanteil von 48,1 % am Inverter Battery Markt und sollen bis 2031 mit einer CAGR von 7,6 % wachsen.
- Nach Anwendung entfiel im Jahr 2025 ein Marktanteil von 44,3 % am Inverter Battery Markt auf die Notstromversorgung im Wohnbereich, während die Speicherung erneuerbarer Energien bis 2031 voraussichtlich mit einer CAGR von 8,2 % expandieren wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 48,4 % am Inverter Battery Markt und soll bis 2031 mit einer CAGR von 8,5 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Stromausfälle und Bedarf an Netzzuverlässigkeit | +1.80% | APAC-Kernmarkt, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Integration erneuerbarer Energien und Dachsolar | +1.50% | Global, mit konzentrierten Gewinnen in Indien, Australien, Deutschland und Brasilien | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Betriebszeit von Rechenzentren und Telekommunikation | +1.40% | Nordamerika und EU primär; Asien-Pazifik (Indien, Indonesien, Vietnam) sekundär | Kurzfristig (≤ 2 Jahre) |
| Kosten- und Zykluslebensdauerverbesserungen bei Lithium-Ionen | +1.20% | Global | Mittelfristig (2–4 Jahre) |
| Zertifizierte Backup-Stunden-Transparenz in Einzelhandelskanälen | +0.50% | Indien, Südostasien, Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Wiederverwendete Elektrofahrzeugbatterien für stationäre Sicherung | +0.30% | EU, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Stromausfälle und Bedarf an Netzzuverlässigkeit
Qualitätslücken im Stromnetz in bevölkerungsreichen und schnell urbanisierenden Volkswirtschaften machen Inverter-Batterien zu einem unverzichtbaren Haushaltskauf. Südasien und Subsahara-Afrika verzeichnen laut den im Bericht beschriebenen Bedingungen mehr als 100 Stunden jährlicher Stromunterbrechungen pro Haushalt. Der Inverter Battery Markt profitiert daher dort, wo Haushalte eine zuverlässige Versorgung für Beleuchtung, Haushaltsgeräte, Kommunikation und Kleinunternehmen benötigen. Die ländliche Elektrifizierung reduziert diesen Bedarf nicht zwangsläufig, da neu angeschlossene Haushalte weiterhin mit instabilem Service konfrontiert sein können. Diese Haushalte können zu Erstkäufern von Backup-Geräten werden, anstatt die Backup-Kategorie zu verlassen. Vertrieb, Serviceabdeckung und klare Backup-Stunden-Informationen bleiben wichtig, wo Käufer Produkte unter engen Haushaltsbudgets vergleichen.
Integration erneuerbarer Energien und Dachsolar
Dachsolar verändert die Nachfrage von einfachem Ausfallschutz hin zu solarer Eigenverbrauchsoptimierung und gespeicherter Energienutzung. Indien hat in der ersten Hälfte des Jahres 2025 im Rahmen des PM Surya Ghar Muft Bijli Yojana fast 4,9 GW Dachsolar-Kapazität im Wohnbereich installiert. Das Programm hatte bis Mai 2026 6,9 Millionen Haushaltsanträge erhalten[2]. Subventionen, die auf Solarmodule ausgerichtet sind, können spätere Speicherkäufe unterstützen, wenn Haushalte Systeme verwenden, die für Hybrid-Wechselrichter bereit sind. Dies schafft eine Folgechance für Anbieter im Inverter Battery Markt, insbesondere wenn Kunden feststellen, dass netzgekoppelte Solaranlagen allein keine Notstromversorgung bieten. Integrierte Solar-, Batterie- und Netzsysteme verlagern die Produktauswahl auch hin zu Installateuren und Systemintegratoren.
Anforderungen an die Betriebszeit von Rechenzentren und Telekommunikation
Arbeitslasten der künstlichen Intelligenz erhöhen die Batterieleistungsanforderungen in USV-Systemen von Rechenzentren. GPU-Cluster können schnelle und leistungsstarke Schwankungen erzeugen, die Batterien mit hoher Entladeleistung erfordern. Dies macht herkömmliche ventilgeregelte Blei-Säure-Batteriestrings für bestimmte Hochdichte-Installationen weniger geeignet. Die USV-bezogene Blei-Batterienachfrage in Nordamerika stieg 2025 im Jahresvergleich um 21 %, unterstützt durch den Bau von KI- und Cloud-Rechenzentren[3]. Betreiber bewerten Leistungsdichte, schnelle Reaktionsfähigkeit und Kompatibilität mit variablen Lasten neben den Kosten. Der Inverter Battery Markt verzeichnet infolgedessen eine stärkere Nachfrage nach Lithium-Ionen-USV-Systemen und verbesserten Backup-Architekturen.
Kosten- und Zykluslebensdauerverbesserungen bei Lithium-Ionen
Sinkende Lithium-Ionen-Batteriekosten verbessern die Argumente für den Ersatz von Blei-Säure-Systemen in vielen Anwendungen. Die durchschnittlichen Batteriepreise fielen 2025 um weitere 8 %, und Lithiumeisenphosphat-Pakete waren mehr als 40 % günstiger pro Kilowattstunde als NMC-Alternativen. LFP-Zellen bieten auch eine lange Betriebslebensdauer bei stationären Anwendungen, wobei die im Bericht zitierten Quellen 6.000 bis 10.000 Zyklen angeben. Die Betriebslebensdauer kann den Ersatzbedarf für Wohn- und Gewerbekäufer reduzieren. Großformatige LFP-Zellen können die Systemnebenkosten senken, selbst wenn die Rohstoffpreise steigen. Diese Veränderungen begünstigen Käufer, die die Gesamtbetriebskosten über mehrere Jahre hinweg bewerten, anstatt nur den anfänglichen Kaufpreis..
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangssystem- und Installationskosten | -0.80% | Südasien, Subsahara-Afrika, Südamerika | Kurzfristig (≤ 2 Jahre) |
| Rohstoffpreisvolatilität und Lieferkettenunterbrechung | -0.90% | Global, am stärksten in nordamerikanischen und EU-Lieferketten außerhalb Chinas | Kurz- bis mittelfristig (1–3 Jahre) |
| Batteriesicherheit, Degradation und Wartungsanforderungen | -0.60% | Global, am ausgeprägtesten in Gewerbe- und Industriesegmenten | Mittelfristig (2–4 Jahre) |
| Fragmentierte Garantie-, Recycling- und Second-Life-Haftungsregeln | -0.40% | EU, Nordamerika, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangssystem- und Installationskosten
Die Systemkosten bleiben trotz niedrigerer Zellpreise in preissensiblen Wohnumgebungen eine Hürde. Batteriemodule, Wechselrichterelektronik, Installationsarbeit und Inbetriebnahme tragen alle zum Endpreis bei. Indien erwog 2026, Batteriespeicher in die nächste Phase des PM Surya Ghar-Programms aufzunehmen, da Speicher aus der ersten Phase aufgrund von Erschwinglichkeitsbedenken ausgeschlossen worden war. Ein begrenzter Pool qualifizierter Installateure kann die Arbeitskosten an schnell wachsenden Standorten hoch halten. Finanzierungsprodukte sind für Batterieersatzzyklen auch weniger entwickelt als für langfristige Solardarlehen. Diese Probleme schränken die Teilnahme einkommensschwächerer Haushalte ein, selbst dort, wo eine zuverlässige Notstromversorgung einen klaren Mehrwert hat.
Rohstoffpreisvolatilität und Lieferkettenunterbrechung
Die Lithiumcarbonatpreise stiegen Anfang 2026 stark an, bedingt durch eine stärkere Speichernachfrage, niedrige Lagerbestände in China und vorübergehende Versorgungsunterbrechungen. Die im Bericht genannten Referenzpreise lagen bei 20 bis 22,50 USD pro Kilogramm, verglichen mit 7,50 bis 8,60 USD pro Kilogramm im Juni 2025. Diese Bewegung kann die Kosten für Batterie-Energiespeichersysteme für Käufer mit begrenztem Lieferkettenschutz um 10 % bis 15 % erhöhen. Kürzere Gültigkeitszeiträume für Batteriezell-Angebote erschweren auch die Beschaffungsplanung. Die Natrium-Ionen-Technologie könnte die Abhängigkeit von Lithium im Laufe der Zeit verringern, aber ihre Lieferkette befindet sich noch in der Entwicklung. Der Inverter Battery Markt wird weiterhin exponiert bleiben, wo Hersteller auf Spotbeschaffung statt auf stabile Liefervereinbarungen angewiesen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batteriechemie:
LFP führt, während Natrium-Ionen kommerzielle Reife erreichtLithium-Ionen-Batterien hielten 2025 einen Marktanteil von 76,5 % am Inverter Battery Markt, wobei LFP die führende Lithium-Ionen-Variante war. LFP repräsentierte 2025 weltweit mehr als 90 % der stationären Batteriespeicher-Installationen[4]. Diese Chemie bietet eine Kombination aus niedrigeren Kosten, langer Zykluslebensdauer und einer wachsenden Versorgungsbasis. Blei-Säure-Batterien bleiben in Wohnmärkten wichtig, wo der Anfangspreis das größte Gewicht hat. Sie behalten auch eine Rolle in nordamerikanischen Rechenzentren, wo Lieferbeziehungen und die Vertrautheit mit Dünnplatten-Reinblei-Produkten die Beschaffung beeinflussen. Blei-Säure-Produkte verlieren jedoch in Gewerbe- und Industrieinstallationen an Boden, da Käufer die Lebenszykluskosten bewerten.
Natrium-Ionen-Batterien sind die am schnellsten wachsende Chemie mit einer prognostizierten CAGR von 8,1 % bis 2031. Contemporary Amperex Technology Co., Limited (CATL) unterzeichnete im April 2026 eine 60-GWh-Natrium-Ionen-Liefervereinbarung über 3 Jahre mit Beijing HyperStrong Technology, womit die Technologie von Pilotaktivitäten hin zu vertraglich vereinbarten stationären Speicherinstallationen übergeht. Flow-Batterien und andere Chemien spielen eine kleinere Rolle, wo die Speicherdauer 4 Stunden überschreitet. Die Natrium-Ionen-Technologie verwendet kein Lithium, was die Abhängigkeit von Lithium-Versorgungsrisiken reduzieren kann. Die EU-Batterieverordnung 2023/1542 wird ab 2031 Mindestquoten für recycelte Inhalte für neu hergestellte Batterien vorschreiben. Diese Regel erhöht den Wert rückverfolgbarer Lieferketten, obwohl die Natrium-Ionen-Produktion weniger ausgereift ist als die LFP-Produktion.


Nach Wechselrichtertyp:
USV führt aufgrund der RechenzentrumsanforderungenUSV-Wechselrichter hielten 2025 einen Marktanteil von 48,1 % am Inverter Battery Markt nach Wechselrichtertyp und sollen bis 2031 mit einer CAGR von 7,6 % expandieren. Sie sind sowohl der größte als auch der am schnellsten wachsende Wechselrichtertyp im Bericht. Der Bau von Rechenzentren unterstützt dieses Muster stärker als der normale Ersatzbedarf. USV-Batterien müssen zunehmend auf schnelle Laständerungen durch KI-Computersysteme reagieren. Rechenzentrumsbetreiber verlagern ihre Auswahlkriterien über die Kosten pro Kilowattstunde hinaus. Sie schenken der Leistungsdichte, der schnellen Reaktionsfähigkeit und der zuverlässigen Leistung unter dynamischen Lasten größere Aufmerksamkeit.
Standalone-Wechselrichter bleiben in Wohn- und kleinen Gewerbe-Backup-Anwendungen verbreitet. Sie sind besonders relevant in Süd- und Südostasien sowie Subsahara-Afrika, wo Stromunterbrechungen häufig bleiben. Solar-Wechselrichter sehen sich einer gewissen Verdrängung durch Hybridmodelle gegenüber, die Solar, Batterie und Netzmanagement kombinieren. Dieses gebündelte Format verlagert den Kaufeinfluss weg von einzelnen Batteriekäufern hin zu Originalgeräteherstellern und Systemintegratoren. Anbieter mit zertifizierten Integratorbeziehungen können von dieser Kanalverschiebung profitieren. Auf den Einzelhandel ausgerichtete Anbieter benötigen möglicherweise kompatible Produkte und Service-Support, um ihren Platz im Inverter Battery Markt zu behalten.
Nach Anwendung:
Wohnbereich-Backup hält Marktanteil, während erneuerbarer Energiespeicher am schnellsten wächstDie Notstromversorgung im Wohnbereich entfiel 2025 auf einen Marktanteil von 44,3 % am Inverter Battery Markt. Es ist die größte Anwendung, da sie eine breite Kundenbasis in Asien-Pazifik, dem Nahen Osten und Afrika bedient. Netzzuverlässigkeit, Nutzung von Haushaltsgeräten und Kontinuität kleiner Unternehmen stützen diese Nachfrage. Das Segment bleibt preissensibel, was eine Rolle für Blei-Säure-Batterien erhält. Gleichzeitig gewinnen Lithium-Ionen-Produkte dort an Boden, wo Käufer eine längere Lebensdauer und weniger häufigen Ersatz schätzen. Wohnbereich-Solarinstallationen schaffen eine weitere Kundenbasis für Speicher-Upgrades.
Die Speicherung erneuerbarer Energien hat mit einer CAGR von 8,2 % bis 2031 die höchste Anwendungswachstumsrate. Größere Unterschiede zwischen hohen und niedrigen Strompreisen können die Argumente für hinter dem Zähler liegenden Speicher verbessern. Gewerbe- und Industrienutzer kaufen auch Batterien, wo Ausfälle oder Tarifvolatilität wesentliche Betriebskosten verursachen. Telekommunikationsbetreiber sind eine wichtige Spezialistengruppe, da ihre Standorte eine zuverlässige Notstromversorgung erfordern. In Indien nannten 30 % der Haushalte, die Dachsolar anstreben, Notstromversorgung als primären erwarteten Nutzen, obwohl standardmäßige netzgekoppelte Systeme diese ohne Batterie nicht bieten. Diese Lücke zwischen erwartetem und geliefertem Service kann spätere Batteriezusätze im gesamten Inverter Battery Markt unterstützen.
Geografische Analyse
APAC-Wechselrichter-Batterie-Markt
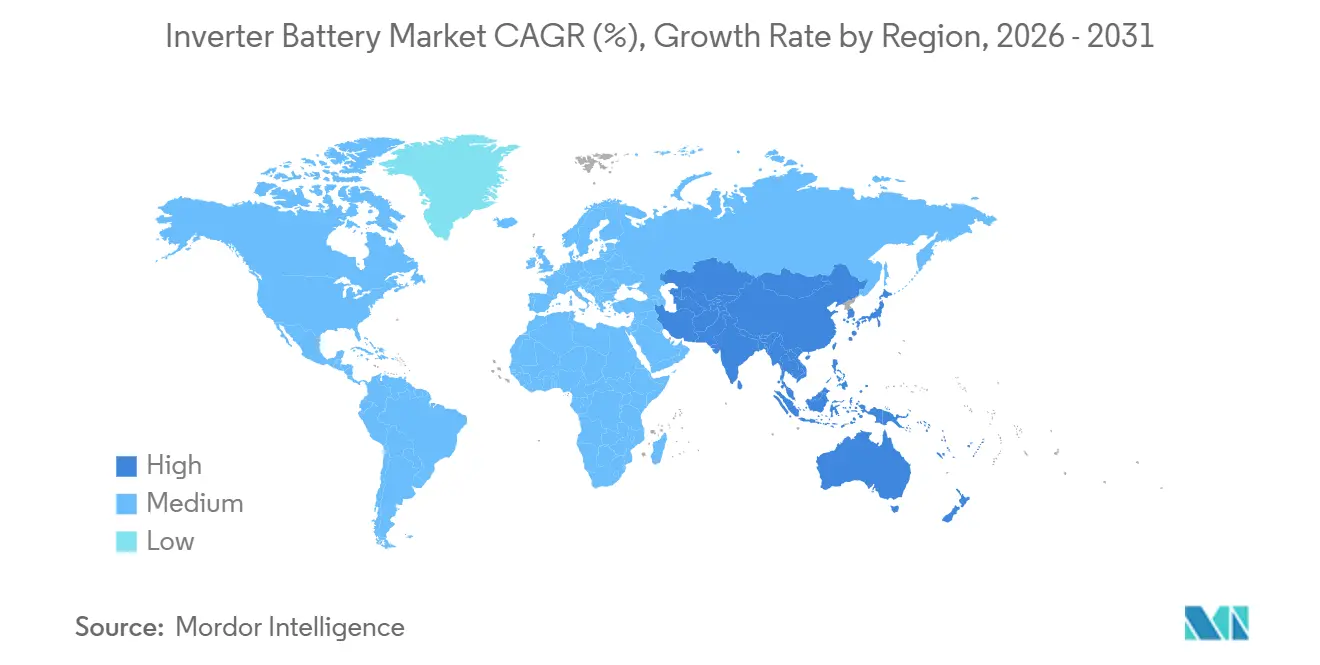
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 48,4 % am Wechselrichter-Batterie-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 8,5 % wachsen. Indien verbindet wiederkehrenden Bedarf an zuverlässiger Haushaltsstromversorgung mit einer zunehmenden Verbreitung von Dachsolaranlagen. Das PM-Surya-Ghar-Programm hatte bis Mai 2026 6,9 Millionen Haushaltsanträge erhalten. China unterstützt die Inlandsnachfrage durch sein integriertes Solar- und Batterie-Ökosystem und fungiert zugleich als Exportbasis für Südostasien, Afrika und Teile Südamerikas. Vietnam, Indonesien und Thailand bauen die gewerbliche und industrielle USV-Nachfrage durch städtische Elektrifizierung und den Ausbau von 5G-Netzen aus. Indiens geplante 10-GWh-Ausschreibung für netzgebundene stationäre Speicher fördert zudem das Interesse an lokaler Zellproduktion bei Unternehmen wie Exide Energy Solutions und Amara Raja Advanced Cell Technologies.
Wechselrichter-Batterie-Markt in Nordamerika und Europa
Nordamerika und Europa bilden den nächstgrößten Nachfragecluster, der auf USV-Ausgaben für Rechenzentren und Installationen von Solaranlagen mit Heimspeichern ausgerichtet ist. Die stationären Blei-Batterieverkäufe in Nordamerika stiegen 2025 um 13 %, während die USV-Nachfrage von Rechenzentren um 21 % wuchs. Europa installierte 2025 27,1 GWh neue Batterien und hob damit die gesamte installierte Kapazität auf über 100 GWh. Deutschland, das Vereinigte Königreich und Italien machten 47 % der neuen europäischen Installationen aus. Politische Rahmenbedingungen und das Netto-Null-Industrie-Gesetz unterstützen den künftigen Ausbau, während Genehmigungsverfahren und uneinheitliche Standards weiterhin Hemmnisse darstellen. Die EU-Batterievorschriften verleihen zudem Lieferketten mit rückverfolgbaren Materialien und inländischer Produktion einen Beschaffungsvorteil.
Wechselrichter-Batterie-Markt in MEA und Südamerika
Südamerika sowie der Nahe Osten und Afrika sind kleinere, aber eigenständige Märkte innerhalb des Wechselrichter-Batterie-Markts. Chile und Brasilien fördern die Beschaffung von erneuerbaren Energien und Speichern im Versorgungsmaßstab. BYD vereinbarte im Mai 2026 die Lieferung von 3,5 GWh Batteriespeichersystemen für das Oasis-de-Atacama-Projekt von Grenergy in Chile. Das Infrastrukturprogramm Saudi-Arabiens und die Lastabwurfbedingungen in Südafrika rücken Batterien näher an die Kernstrominfrastruktur heran. Nigerias netzunabhängige Batterie-Wechselrichter-Kapazität erreichte 2025 1,2 GW, wobei Hybrid-Wechselrichter in der vorliegenden Untersuchung 60 % dieses Segments ausmachten. Große zentralisierte Projekte in Saudi-Arabien können Großformatlieferanten bevorzugen, während die dezentrale afrikanische Nachfrage weiterhin von lokalen Vertriebs- und Servicenetzwerken abhängt.

Wettbewerbslandschaft
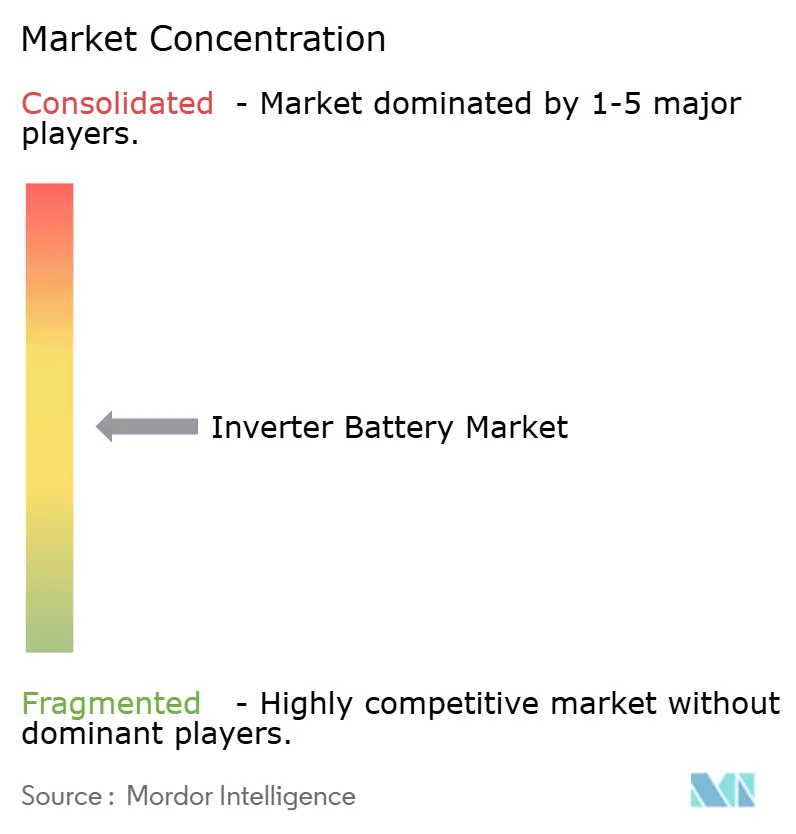
Der Inverter Battery Markt ist bei Zellen und Chemie mäßig konsolidiert, bleibt jedoch bei der Systemintegration und verbraucherorientierten Marken fragmentiert. Chinesische LFP-Hersteller haben Kostenvorteile durch Skalierung und vertikal integrierte Lieferketten. Regionale Anbieter konkurrieren weiterhin durch Vertriebstiefe, Kundendienst und lokale Zertifizierungen. Die US-amerikanischen Regeln zu ausländischen Unternehmen von Bedenken schränken einige Anreize für nicht-chinesische Batterieversorgung ein. Dies schafft eine geschützte Öffnung für regionale Fertigung und konforme Beschaffung. LG Energy Solution Ltd. erweitert die nordamerikanische LFP-Produktionskapazität bis Ende 2026 auf mehr als 50 GWh, um diese Nachfrage zu bedienen.
Der Wettbewerb verlagert sich auch hin zu Batteriemanagementsoftware, Zustandsüberwachung und netzreaktiven Steuerungen. Diese Funktionen können Produkte unterscheiden, die sonst hauptsächlich nach Batteriechemie und Preis konkurrieren würden. Samsung SDI Co., Ltd. sicherte sich im März 2026 einen ESS-Prismatikbatterie-Liefervertrag im Wert von 1,5 Billionen KRW, entsprechend 1 Milliarde USD, für eine phasenweise Lieferung von 2026 bis 2029. Der Vertrag nutzt die Produktion des StarPlus Energy-Gemeinschaftsunternehmens in Indiana und zeigt, wie lokale Fertigung große Aufträge unterstützen kann. CATLs Natrium-Ionen-Vereinbarung mit Beijing HyperStrong zeigt auch, dass die Chemie der nächsten Generation in die kommerzielle Beschaffung übergeht. Hersteller, die Investitionen über LFP hinaus verzögern, könnten im am schnellsten wachsenden Chemiesegment eine schwächere Position einnehmen.
Die Wohnbereich-Nachrüstungsnachfrage ist ein offener Wettbewerbsbereich in Süd- und Südostasien. Indien verfügt über eine große installierte Basis von Blei-Säure-Inverter-Batterien, die im Laufe der Zeit Ersatzzyklen nähern werden. Universelle Kompatibilität kann die Kosten und Unterbrechungen beim Wechsel zu Lithium-Ionen-Systemen senken. LG Energy Solution Ltd. unterzeichnete eine 13,3-GWh-Wohnbereich-ESS-Liefervereinbarung mit EG4 Electronics für 2025 bis 2030 und sicherte sich separat eine 4-GWh-Vereinbarung mit Delta Electronics. Diese Vereinbarungen zeigen die Bedeutung von Integrator- und Gerätepartnerschaften für die Erreichung von Wohnbereichskunden. Das Wettbewerbsgleichgewicht wird von Zellkosten, regulatorischer Förderfähigkeit, Produktkompatibilität und der Fähigkeit abhängen, nach der Installation Support zu leisten.
Inverter Battery Branchenführer
-
Exide Industries Limited
-
Amara Raja Energy & Mobility Limited
-
Clarios LLC
-
East Penn Manufacturing Co.
-
GS Yuasa Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wechselrichter-Batterie-Markt Unternehmen in diesem Bericht
- Amara Raja Energy & Mobility Limited
- BYD Company Limited
- C&D Technologies, Inc.
- Clarios LLC
- Contemporary Amperex Technology Co., Limited (CATL)
- East Penn Manufacturing Co.
- EnerSys
- Exide Industries Limited
- GS Yuasa Corporation
- HBL Engineering Limited
- Leoch International Technology Limited
- LG Energy Solution Ltd.
- Livguard Energy Technologies Pvt. Ltd.
- Luminous Power Technologies Pvt. Ltd.
- Microtex Energy Private Limited
- Okaya Power Private Limited
- Panasonic Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- Trojan Battery Company
- Vision Group

Neueste Industrielle Entwicklungen in Wechselrichter-Batterie-Markt
- Mai 2026: BYD unterzeichnete eine 3,5-GWh-BESS-Liefervereinbarung mit dem spanischen Entwickler erneuerbarer Energien Grenergy für die Elena-Phase des Oasis de Atacama-Projekts in Chile, geliefert mit BYDs MC Cube-T-Einheiten mit Blade Battery-Technologie.
- April 2026: Contemporary Amperex Technology Co., Limited (CATL) unterzeichnete den ersten großen Natrium-Ionen-Deal für Energiespeicher, eine 60-GWh-3-Jahres-Liefervereinbarung mit Beijing HyperStrong Technology für stationäre Energiespeichersysteme.
- März 2026: Die in Michigan ansässige Tochtergesellschaft von Samsung SDI Co., Ltd. unterzeichnete einen ESS-Prismatikbatterie-Liefervertrag im Wert von 1,5 Billionen KRW, entsprechend 1 Milliarde USD, mit einem US-amerikanischen Energieunternehmen für eine phasenweise Lieferung von 2026 bis 2029.
- März 2026: BYD unterzeichnete eine weitere 2,6-GWh-BESS-Liefervereinbarung mit Grenergy für Chiles Central Oasis-Projekt, bestehend aus 468 MC Cube-T-Batterieeinheiten.


Globaler Inverter Battery Markt – Berichtsumfang
Eine Wechselrichterbatterie ist eine wiederaufladbare Batterie, die elektrische Energie speichert und diese einem Wechselrichter zuführt, wenn die Hauptstromversorgung ausfällt oder wenn gespeicherte Energie benötigt wird.
Der Wechselrichterbatterie-Markt ist nach Batteriechemie, Wechselrichtertyp, Anwendung und Geografie segmentiert. Nach Batteriechemie ist der Markt in Lithium-Ionen, Blei-Säure, Natrium-Ionen, Durchfluss und andere Chemien segmentiert. Nach Wechselrichtertyp ist der Markt in Insel-, Solar-, Hybrid- und USV-Wechselrichter segmentiert. Nach Anwendung ist der Markt in Wohn-, Gewerbe-, Industrie-, Telekommunikations-, Erneuerbare-Energien-Speicher- und sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Wechselrichterbatterie-Markt in 26 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
| Lithium-Ionen-Batterien |
| Blei-Säure-Batterien |
| Natrium-Ionen-Batterien |
| Flow-Batterien |
| Sonstige Batteriechemien |
| Standalone-Wechselrichter |
| Solar-Wechselrichter |
| Hybrid-Wechselrichter |
| USV-Wechselrichter |
| Notstromversorgung im Wohnbereich |
| Gewerbe |
| Industrie |
| Telekommunikation |
| Speicherung erneuerbarer Energien |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Batteriechemie | Lithium-Ionen-Batterien | |
| Blei-Säure-Batterien | ||
| Natrium-Ionen-Batterien | ||
| Flow-Batterien | ||
| Sonstige Batteriechemien | ||
| Nach Wechselrichtertyp | Standalone-Wechselrichter | |
| Solar-Wechselrichter | ||
| Hybrid-Wechselrichter | ||
| USV-Wechselrichter | ||
| Nach Anwendung | Notstromversorgung im Wohnbereich | |
| Gewerbe | ||
| Industrie | ||
| Telekommunikation | ||
| Speicherung erneuerbarer Energien | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Inverter-Battery-Nachfrage bis 2031?
Stromzuverlässigkeitsbedürfnisse, Dachsolar-Akzeptanz und USV-Investitionen für Rechenzentren stützen die Nachfrage. Der Sektor soll bis 2031 mit einer CAGR von 6,84 % wachsen.
Welche Batteriechemie führt bei Wechselrichteranwendungen?
Lithium-Ionen hielt 2025 einen Anteil von 76,5 %. LFP machte 2025 weltweit mehr als 90 % der stationären Batteriespeicher-Installationen aus.
Warum gewinnen Natrium-Ionen-Batterien an Aufmerksamkeit?
Natrium-Ionen-Batterien sollen bis 2031 mit einer CAGR von 8,1 % wachsen und sind nicht von Lithium abhängig. Contemporary Amperex Technology Co., Limited (CATL) unterzeichnete im April 2026 eine 60-GWh-Liefervereinbarung.
Welcher Wechselrichtertyp hat die stärksten Aussichten?
USV-Wechselrichter hielten 2025 einen Anteil von 48,1 % und sollen bis 2031 mit einer CAGR von 7,6 % wachsen, unterstützt durch die Rechenzentrumsanforderungen.
Welche Region führt die Nachfrage nach Inverter-Batterien an?
Asien-Pazifik hielt 2025 einen Anteil von 48,4 % und soll bis 2031 mit einer CAGR von 8,5 % expandieren.
Wie wirken sich Dachsolar-Programme auf den Batterieabsatz aus?
Solar-Programme können zu späteren Batteriekäufen führen, da netzgekoppelte Solaranlagen ohne Speicher keine Notstromversorgung bieten.
Wie groß ist der aktuelle Markt für Inverter-Batterien?
Die Größe des Inverter Battery Marktes wird voraussichtlich von 5,59 Milliarden USD im Jahr 2025 auf 6,02 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,84 % über 2026–2031 8,38 Milliarden USD erreichen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
