
Marktgröße und Marktanteile im indischen Gerüstverleihmarkt
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.58 Milliarden US-Dollar |
| Marktgröße (2027) | 0.64 Milliarden US-Dollar |
| Marktgröße (2032) | 1 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.60 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Gerüstverleihmarkts von Mordor Intelligence
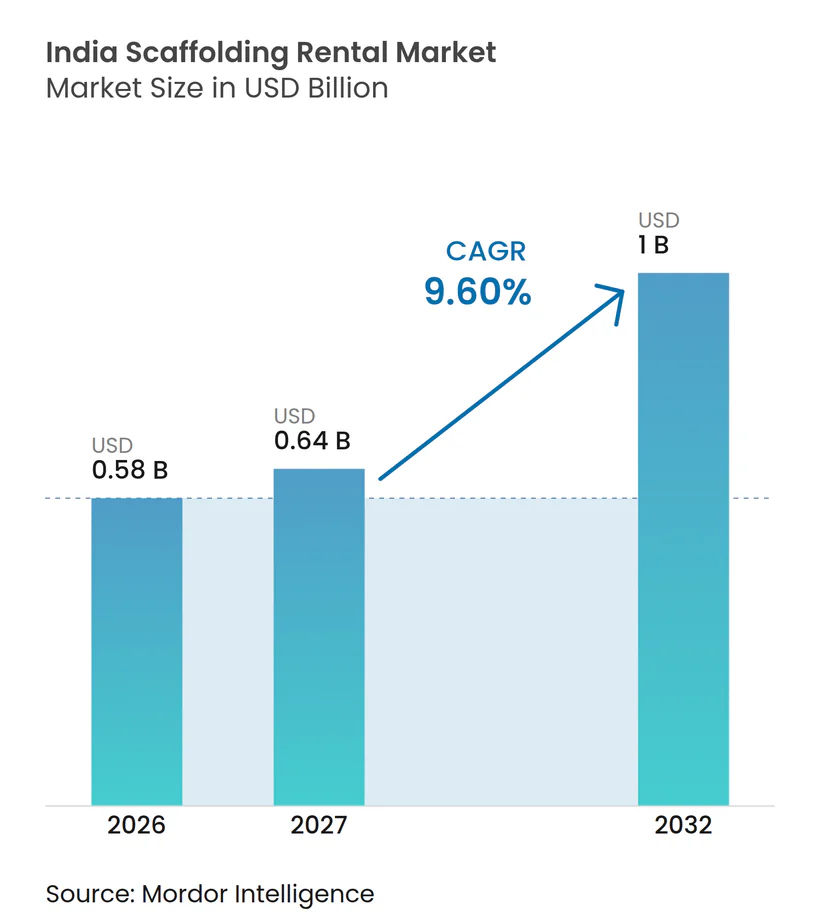
Die Marktgröße des indischen Gerüstverleihmarkts soll von 0,58 Milliarden USD im Jahr 2026 auf 0,64 Milliarden USD im Jahr 2027 wachsen und bis 2032 voraussichtlich 1,00 Milliarden USD erreichen, bei einem CAGR von 9,60 % über den Zeitraum 2027–2032.
Öffentliche Infrastrukturmaßnahmen, industrielle Instandhaltung und der Hochhausbau weiten den Bedarf an gemieteten Zugangsgeräten in ganz Indien aus. Der indische Gerüstverleihmarkt profitiert auch dann, wenn Auftragnehmer Geräte für kurze Projektphasen benötigen, anstatt eigene Flotten zu unterhalten. Organisierte Betreiber können auf diese Nachfrage mit geprüften Geräten, geschulten Mannschaften und der Verlagerung von Flotten zwischen Baustellen reagieren. Strengere Sicherheitsanforderungen machen technisch ausgelegte Systeme für größere Auftragnehmer und Projektverantwortliche relevanter. Der Preisdruck durch lokale unorganisierte Betreiber bleibt erheblich, insbesondere auf kleineren Baustellen, auf denen formelle Beschaffungs- und Prüfanforderungen begrenzt sind. Geräteanbieter müssen daher Flottenausbau mit Auslastung, Wartung und der Fähigkeit, ein breiteres Spektrum an Projektanforderungen zu bedienen, in Einklang bringen. Dies macht lokale Depotplanung, zuverlässige Lieferung und Servicequalität für Betreiber, die Folgeaufträge von Bau- und Industriekunden anstreben, zu wichtigen Faktoren.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt Standgerüst im Jahr 2026 einen Marktanteil von 63 % am indischen Gerüstverleihmarkt, während die Marktgröße für Hängegerüst bis 2032 mit einem CAGR von 10,1 % wachsen soll.
- Nach System hielt Cuplock im Jahr 2026 einen Anteil von 40 % am indischen Gerüstverleihmarkt, während die Marktgröße für Modular- und Ringlock-Systeme bis 2032 mit einem CAGR von 10,8 % wachsen soll.
- Nach Materialtyp hielt Stahl im Jahr 2026 einen Anteil von 70 % am indischen Gerüstverleihmarkt, während die Marktgröße für Aluminium bis 2032 mit einem CAGR von 10,6 % wachsen soll.
- Nach Sektor hielt Industrie und Logistik im Jahr 2026 einen Anteil von 33 % am indischen Gerüstverleihmarkt, während die Marktgröße für Infrastruktur bis 2032 mit einem CAGR von 10,9 % wachsen soll.
- Nach Geografie hielt Westindien im Jahr 2026 einen Marktanteil von 31 % am indischen Gerüstverleihmarkt, während die Marktgröße für Nordindien bis 2032 mit einem CAGR von 9,9 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den indischen Gerüstverleihmarkt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der öffentlichen Infrastruktur | +2.5% | National, mit hoher Aktivität in Westindien und Nordindien | Mittelfristig (2–4 Jahre) |
| Wechsel zu Cuplock- und Ringlock-Systemen | +1.8% | National, mit starker Verdrängung in Tier-II-Städten in Ostindien und Zentralindien | Mittelfristig (2–4 Jahre) |
| Expansion organisierter Verleihbetreiber | +1.2% | National, mit Konzentrationsgewinnen in Metropolregionen und Tier-I-Städten | Langfristig (≥ 4 Jahre) |
| Industrielle Instandhaltung und Raffinerieabschaltungen | +1.0% | Westindien, Ostindien und Südindien | Kurzfristig (≤ 2 Jahre) |
| Hochhausbau im Wohn- und Gewerbebereich | +0.9% | Metropolregion Mumbai, Hauptstadtregion Delhi, Bengaluru, Hyderabad, Pune | Mittelfristig (2–4 Jahre) |
| Verschärfung der Baustellensicherheitsnormen | +0.7% | National, insbesondere bei organisierter Beschaffung und großen Infrastrukturbaustellen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der öffentlichen Infrastruktur
Öffentliche Baumaßnahmen stützen eine breite Nachfragebasis für Geräte im indischen Gerüstverleihmarkt. Schienen-, Metro-, Straßen-, Brücken- und Hafenprojekte erfordern Zugangssysteme während der Schal-, Fertigstellungs-, Inspektions- und Reparaturarbeiten. Das Ministerium für Statistik und Programmumsetzung überwachte im August 2026 1.731 Projekte des Zentralsektors, darunter 1.191 Transport- und Logistikprojekte, die 48 % der gesamten revidierten Projektkosten ausmachten[1]. Diese Projekte schreiten häufig abschnittsweise voran, was einen wiederholten Gerätebedarf erzeugt, wenn die Arbeiten entlang eines Korridors voranschreiten. Infrastrukturbaustellen erfordern auch Konfigurationen, die sich mit dem Bauwerk verändern, insbesondere bei Hochtrassen und Brücken. Dieses Arbeitsvolumen gibt organisierten Verleihunternehmen die Möglichkeit, Geräte von einer Phase in die nächste umzupositionieren. Ein Depotnetz kann auch den Gerätetransport zwischen Baustellen reduzieren und Mannschaften helfen, auf Änderungen im Bauablauf zu reagieren. Das Modell ist am effektivsten, wenn die Bestandsplanung den Zeitplan mehrerer Projekte berücksichtigt und nicht nur die Anforderungen eines einzelnen Auftrags. Auftragnehmer benötigen auch unterschiedliche Plattformhöhen und Arbeitsbedingungen, wenn Bahnhöfe, Pfeiler, Stützbauwerke und Brückenabschnitte die Bauphase durchlaufen. Ein Anbieter mit einer breiten Systemflotte kann diesen Anforderungen gerecht werden, ohne dass der Kunde für jede neue Anforderung einen separaten Kapitalkauf tätigen muss.
Wechsel zu Cuplock- und Ringlock-Systemen
Der Wechsel von Bambus- und Losrohrgeräten zu Systemgerüsten erhöht die technischen Anforderungen an den indischen Gerüstverleihmarkt. Große Auftragnehmer verlangen zunehmend geprüfte Komponenten, dokumentierte Lastangaben und geplante Aufbauverfahren. Cuplock bleibt eine praktische Option für repetitive Bauarbeiten, da Mannschaften das System kennen und Komponenten weit verbreitet verfügbar sind. Modular- und Ringlock-Systeme sind besser geeignet, wenn sich Arbeitsflächen, Höhen und Winkel über ein Projekt hinweg verändern. Doka verwendete technisch ausgelegte Zugangslösungen und automatisch kletternde Schalungen beim Projekt „Mumbai-Pune Expressway Missing Link”, bei dem die Brückenpylone 182 Meter erreichten und ein rautenförmiges Design aufwiesen[2]. Solche Anwendungen bevorzugen Anbieter, die neben Geräten auch Ingenieurunterstützung leisten können. Die Veränderung beschränkt sich nicht auf große Brückenprojekte, da Projektteams dieselben Anforderungen stellen, wenn sie sicherere und schnellere Alternativen für komplexe gewerbliche oder industrielle Aufgaben suchen. Dies erhöht die Relevanz zertifizierter Komponenten im weiteren indischen Gerüstverleihmarkt.
Expansion organisierter Verleihbetreiber
Organisierte Verleihbetreiber gewinnen an Bedeutung, da Dokumentation Teil der Projektbeschaffung wird. Ihr Angebot kann geprüfte Materialien, Serviceaufzeichnungen, geschulte Mitarbeiter und koordinierte Lieferung aus Lagerhäusern umfassen. Diese Fähigkeiten helfen Projektteams, Sicherheit und Baustellenplanung zu verwalten, ohne jede Geräteaktivität intern abwickeln zu müssen. Eine breite Lagerabdeckung reduziert auch das Risiko, dass Geräte über längere Zeiträume in einer Stadt ungenutzt bleiben. Der indische Gerüstverleihmarkt entwickelt sich daher in Richtung Serviceverträge, die Zuverlässigkeit und Rückverfolgbarkeit stärker gewichten. Dieses Modell kann es kleineren Anbietern erschweren, ausschließlich über den Gerätepreis zu konkurrieren. Kunden können auch von einer einzigen Verantwortungsstelle für Gerätezustand, Baustellenlieferung, Aufbaukoordination und Abbau profitieren. Diese Servicemerkmale sind besonders wichtig, wenn Verzögerungen bei Zugangsarbeiten einen größeren Bauablauf stören können.
Industrielle Instandhaltung und Raffinerieabschaltungen
Geplante Instandhaltungsmaßnahmen verschaffen dem indischen Gerüstverleihmarkt einen Nachfragestrom, der nicht allein von neuen Baubeginnen abhängt. Raffinerien, petrochemische Anlagen und Energieversorgungseinrichtungen benötigen temporären Zugang während Inspektionen, Reparaturen und Revisionsarbeiten. Diese Arbeiten erfordern strenge Baustellenkontrollen, da Mannschaften in der Nähe von Prozessanlagen und in erhöhten Lagen arbeiten. Die Arbeiten erfordern in der Regel eine schnelle Mobilisierung und Demontage innerhalb eines festen Abschaltplans. Verleihbetreiber mit langjährigen Industriebeziehungen können Arbeits- und Flottenverfügbarkeit um diese Zeiträume herum planen. Dies unterstützt die Auslastung auch dann, wenn die Bautätigkeit in einem lokalen Gebiet nachlässt. Betreiber können Geräteverfügbarkeit und Mannschaften vor Beginn des Arbeitsfensters einplanen, was eine termingerechte Ausführung unterstützt, wenn Abschaltzeiträume eng sind. Das Muster hilft auch dabei, wiederkehrende Kundenbeziehungen aufzubauen, die auf Planungs- und Betriebsvertrautheit basieren. Raffinerie- und Anlagenkunden neigen auch dazu, Geräte zu verlangen, die spezifischen Betriebsanforderungen entsprechen, was die Bedeutung geschulter Mannschaften und geplanter Handhabung erhöht. Diese Anforderungen schaffen eine servicebasierte Beziehung anstelle einer einfachen kurzfristigen Gerätetransaktion.
Analyse der Hemmnisse im indischen Gerüstverleihmarkt*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preiskonkurrenz durch den unorganisierten Verleihsektor | -0.9% | National, insbesondere in Tier-II- und Tier-III-Städten sowie preissensiblen Wohngebieten | Langfristig (≥ 4 Jahre) |
| Lücken bei der Sicherheitskonformität auf kleinen Baustellen | -0.6% | National, insbesondere außerhalb von Metropolen und Tier-I-Märkten | Mittelfristig (2–4 Jahre) |
| Stahlpreisvolatilität | -0.5% | National, mit höherem Risiko in Westindien und Nordindien | Kurzfristig (≤ 2 Jahre) |
| Hohe Anschaffungskosten für Systemgerüstflotten | -0.4% | National, mit Einschränkungen bei Flottenaufrüstungen mittlerer Ebene und geografischer Expansion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preiskonkurrenz durch den unorganisierten Verleihsektor
Preiskonkurrenz begrenzt das Tempo, mit dem organisierte Anbieter im indischen Gerüstverleihmarkt expandieren können. Kleine inhabergeführte Flotten können günstiger anbieten, da sie möglicherweise nicht dieselben Kosten für Prüfaufzeichnungen, Mannschaftsschulung, Gerätepflege oder Compliance-Verwaltung tragen. Organisierte Anbieter berechnen häufig mehr, um diese Leistungen abzudecken. Die Lücke ist besonders schwer zu verteidigen auf kleinen Wohn- und Gewerbeobjekten ohne externe Sicherheitsprüfungen. Niedrigere Preise können dazu führen, dass konforme Flotten in schwächeren Nachfrageperioden unterausgelastet bleiben. Dies verlangsamt Investitionen in neuere Systeme und macht einen breiteren Übergang zu zertifizierten Geräten schrittweiser. Flottenbesitzer müssen entscheiden, ob die erwarteten Mietpreise die Kosten für neue Komponenten, Lagerhäuser, Reparaturen und geschulte Arbeitskräfte decken können. Diese Kalkulation ist schwieriger, wenn lokale Betreiber niedrigere Preise ohne vergleichbaren Gemeinkosten anbieten können.
Lücken bei der Sicherheitskonformität auf kleinen Baustellen
Uneinheitliche Sicherheitspraktiken auf kleineren Baustellen schränken auch die adressierbare Kundenbasis für formelle Verleihbetreiber ein. Projekte ohne einen dedizierten Arbeitsschutz-, Gesundheits- und Umweltmanager nutzen möglicherweise weiterhin improvisierte Zugangsgeräte oder falsch konfigurierte Systeme. Der Arbeitsschutz-, Gesundheits- und Arbeitsbedingungskodex von 2020 legt einen nationalen Rahmen für die Arbeitssicherheit fest, während die Durchsetzung von der Umsetzung auf Baustellen und in den Bundesstaaten abhängt. Konsequente Prüfungen und Kundenanforderungen können den Wert zertifizierter Geräte im Laufe der Zeit steigern. Bis diese Praktiken weit verbreitet sind, werden viele Subunternehmer Geräte weiterhin hauptsächlich nach dem Anfangspreis auswählen. Der indische Gerüstverleihmarkt hat daher einen längeren Weg, informelle Nachfrage in organisierte Verleihernachfrage umzuwandeln. Ein besseres Bewusstsein bei Projektverantwortlichen, eine leistungsfähigere Baustellenaufsicht und klare Anforderungen in Auftragnehmervereinbarungen können die Akzeptanz schrittweise verbessern. Der Fortschritt wird zwischen großen städtischen Projekten und kleineren Baustellen mit begrenzter formeller Aufsicht variieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
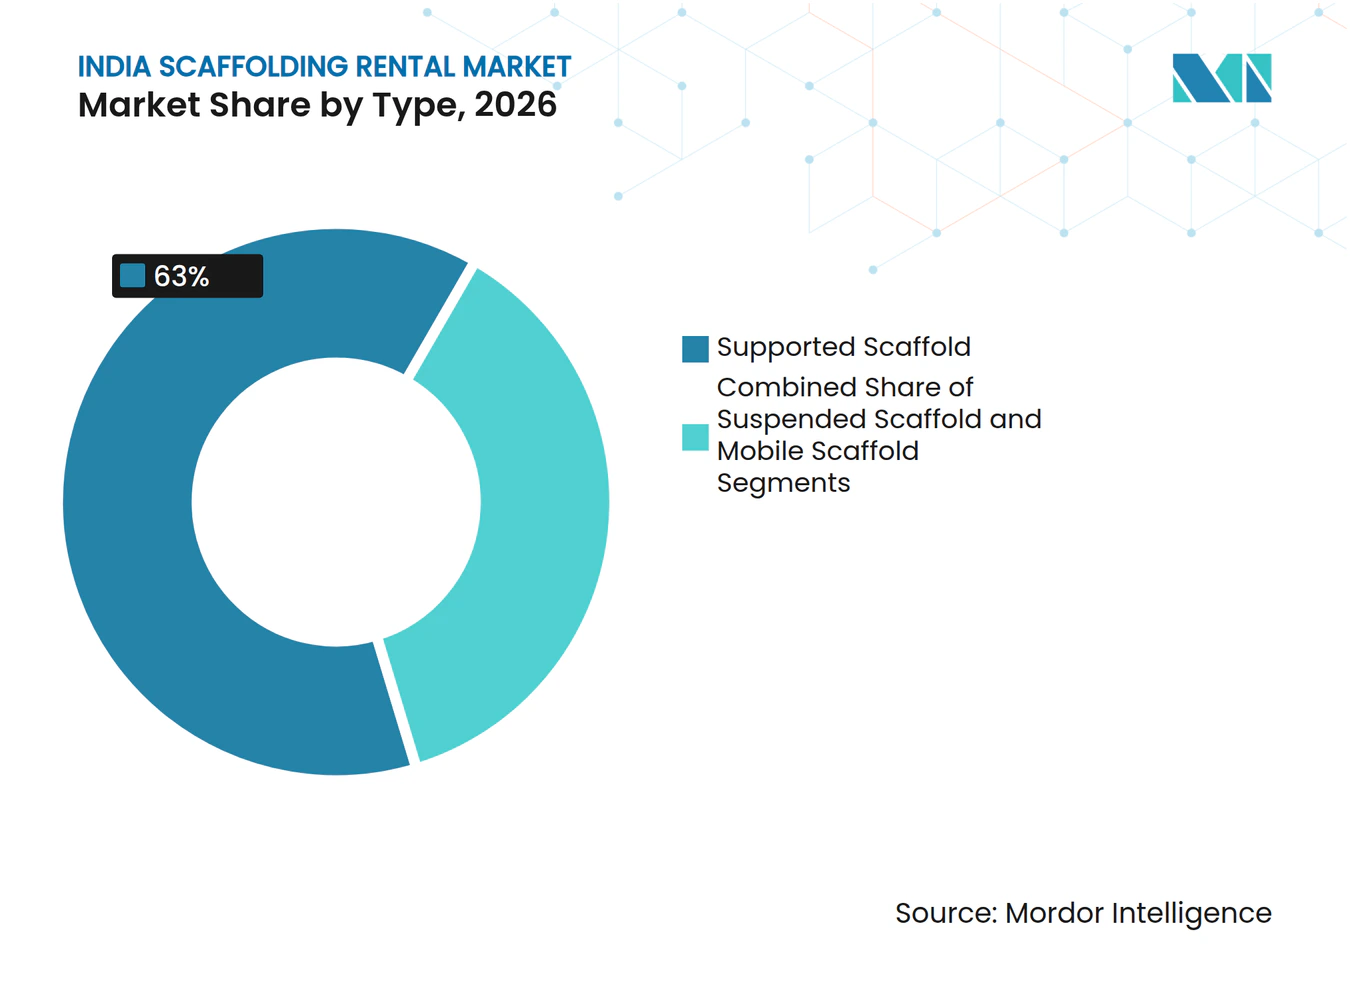
Standgerüst bleibt das wichtigste ZugangsformatStandgerüst hielt im Jahr 2026 einen Marktanteil von 63 % am indischen Gerüstverleihmarkt. Es wird im Wohnungsbau, im gewerblichen Bau, bei der industriellen Instandhaltung und bei öffentlichen Projekten eingesetzt, bei denen eine Bodenabstützung verfügbar ist. Auftragnehmer kennen seine Anordnung und können es für wiederkehrende Grundrisse und standardisierte Bauaufgaben verwenden. Das System eignet sich auch für Brückenunterbauten, Gebäudeaußenfassaden und Raffineriesäulen, bei denen die Geräte auf stabilem Untergrund aufgestellt werden können. Seine breite Eignung für routinemäßige Bauarbeiten hält es im Mittelpunkt der Flottenauslastung. Mobile Gerüstsysteme bedienen kleinere Nischen wie Innenausbauarbeiten, Instandhaltung und temporären gewerblichen Zugang. Leichte Türme lassen sich leichter zwischen Arbeitsbereichen bewegen, wenn eine hohe Tragfähigkeit nicht die Hauptanforderung ist. Ihr Wert ist am größten, wenn Mannschaften wiederholten kurzfristigen Zugang benötigen und wenn Geräte durch Innenräume bewegt werden können, ohne größere Hebeunterstützung zu benötigen. Diese Anwendungsfälle ergänzen größere Standgerüstsysteme, ersetzen sie jedoch nicht.
Hängegerüst ist der am schnellsten wachsende Typ und soll bis 2032 mit einem CAGR von 10,1 % wachsen. Es eignet sich für Fassadeninstandhaltung, Brückenunterseiten, Tanks und Säulen, bei denen ein Bauwerk keine Geräte vom Boden aus tragen kann. Der wachsende Bestand an höheren Gebäuden mit Glas- und Fertigteilfassaden schafft mehr Instandhaltungsarbeiten, die diese Form des Zugangs erfordern. Verleih ist eine praktische Wahl für Gebäudeeigentümer, da solche Arbeiten periodisch und nicht kontinuierlich anfallen. Der indische Gerüstverleihmarkt kann von diesem Muster profitieren, da Eigentümer Spezialgeräte nur dann suchen, wenn Instandhaltungsarbeiten geplant sind. Neue Premium-Wohntürme können zukünftige fassadenbezogene Arbeiten hinzufügen, obwohl der Gerätebedarf von jedem Gebäudedesign abhängt. Immobilieneigentümer können einen Verleihbetreiber nutzen, um auf Spezialwiegengestelle, geschulte Handhabung und geplante Inspektionen zuzugreifen, ohne Geräte zwischen Instandhaltungsperioden zu lagern. Dies macht Hängegerüste zu einer eigenständigen Servicemöglichkeit und nicht nur zu einer kleineren Version von bodengestützten Gerüsten. Es erfordert auch eine sorgfältige Planung rund um Verankerungen, Arbeitnehmerschutz und Geräteinspektion vor Beginn jeder Aufgabe.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach System:
Cuplock führt beim Volumen, während Ringlock komplexe Arbeiten bedientCuplock hielt im Jahr 2026 einen Anteil von 40 % am indischen Gerüstverleihmarkt. Es wird weit verbreitet eingesetzt, da inländische Komponenten verfügbar sind, Auftragnehmer damit vertraut sind und es für standardisierte Bau- und Tiefbauarbeiten kosteneffektiv bleibt. Seine Verriegelungsanordnung unterstützt eine schnelle Montage bei repetitiven Baulayouts. Dies macht das System geeignet für Wohngebäude, Gewerbeobjekte und reguläre Betonarbeiten. Verleihflotten können denselben Bestand für eine breite Kundenbasis nutzen, was einen effizienten Einsatz unterstützt. Rohr-und-Kupplung-Systeme bedienen weiterhin nicht standardisierte Layouts und Altanwendungen in kleineren Städten. Rahmen- und H-Rahmen-Systeme bleiben für leichtere interne und gewerbliche Zugangsbedürfnisse relevant. Jeder Systemtyp adressiert ein anderes Gleichgewicht aus Last, Flexibilität, Arbeitszeit und Komponentenverfügbarkeit. Verleihbetreiber, die mehrere Formate vorhalten, können das System an die Aufgabe anpassen, anstatt einen Kunden zu ermutigen, eine einzige Konfiguration für alle Arbeiten zu verwenden.
Modular- und Ringlock-Systeme sollen bis 2032 mit einem CAGR von 10,8 % wachsen. Ihre multidirektionalen Knoten helfen Mannschaften, Plattformen um unregelmäßige Geometrien und wechselnde Höhen herum zu bauen. Dies ist nützlich bei Metro-Viadukten, Hochstraßen, Schrägseilbrücken und anderen Projekten, bei denen eine feste Konfiguration weniger effektiv ist. Formelle Beschaffung gewichtet auch geprüfte Lastangaben und dokumentierte Leistung stärker. Das Rahmenwerk des Büros für indische Standards umfasst IS 4014 Teil 2 für Stahlrohrgerüste[3]. Infolgedessen bieten Modularsysteme einen wichtigen Weg für den indischen Gerüstverleihmarkt, technisch anspruchsvolle Projekte zu bedienen. Ihr Wert steigt, wenn Umkonfigurationen häufig sind, da standardisierte Knoten improvisierte Änderungen auf der Baustelle reduzieren können. Auftragnehmer können die Systeme auch nutzen, um eine klarere Planung vor Arbeitsbeginn zu unterstützen.
Nach Materialtyp:
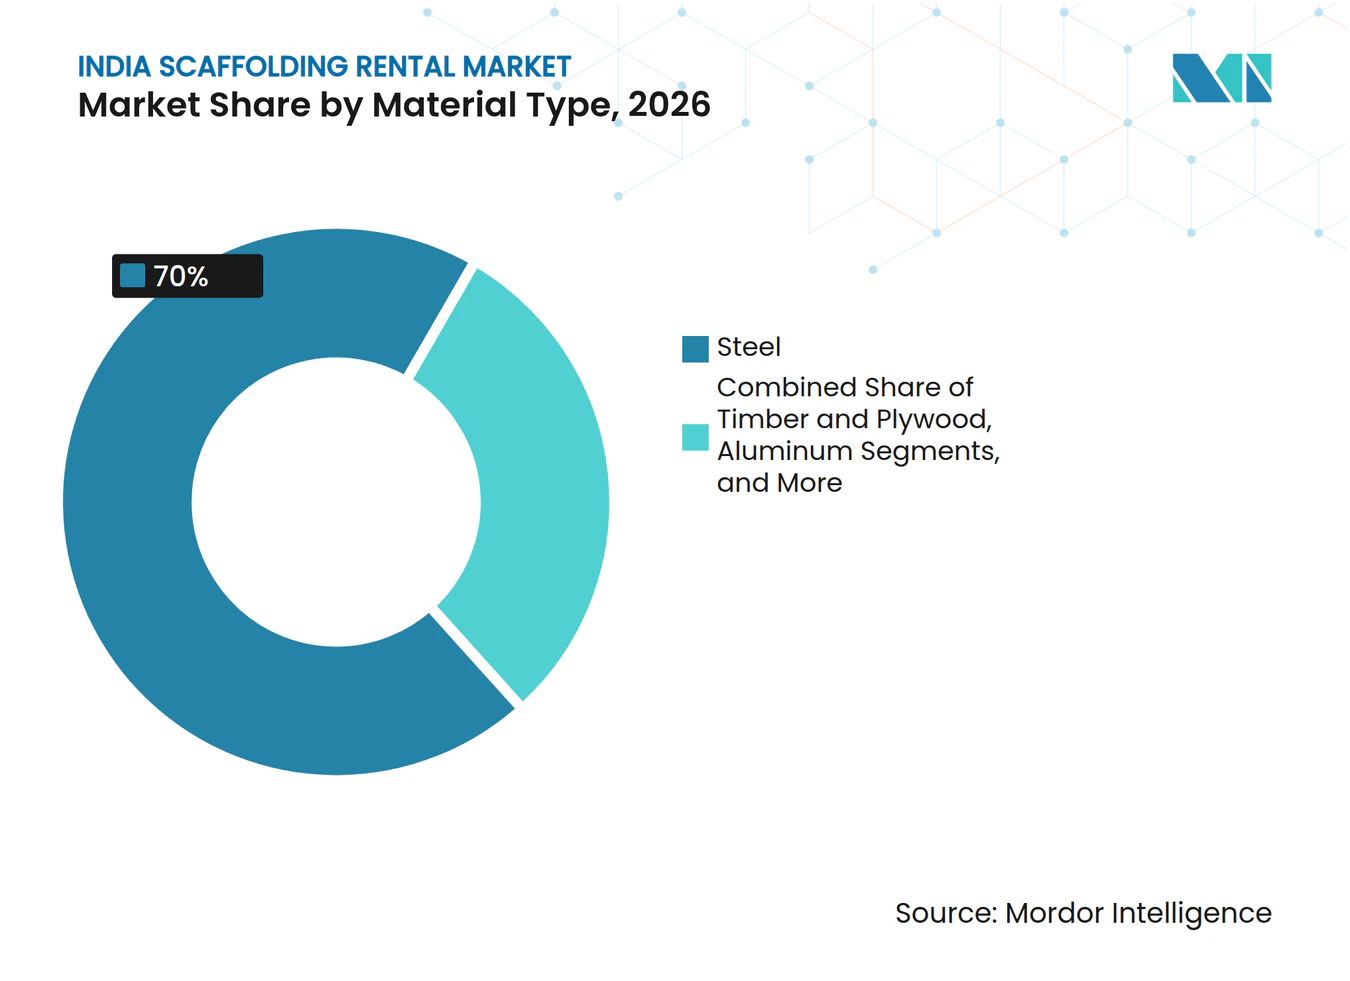
Stahl hält die KernflottenpositionStahl hielt im Jahr 2026 einen Anteil von 70 % am indischen Gerüstverleihmarkt. Seine Tragfähigkeit, die etablierte Versorgungsbasis und die niedrigeren Stückkosten machen ihn für eine breite Mischung aus Infrastruktur-, Industrie-, Wohn- und Gewerbeanwendungen geeignet. Flottenoperatoren können Stahlsysteme für die meisten Kundenanforderungen einsetzen, ohne separate Bestände für jeden Auftrag vorhalten zu müssen. Holz und Sperrholz behalten eine begrenzte Rolle bei kleinen Wohn- und Innenanwendungen. Kunststoff und Glasfaser bleiben Spezialentscheidungen, wo Korrosion oder elektrische Leitfähigkeit besondere Risiken darstellen. Stahl bleibt Inputkostenbewegungen ausgesetzt, die Flottenersatzentscheidungen beeinflussen können. Indien erhob 2025 einen Schutzoll von 12 % auf bestimmte Stahlimporte, wobei die Maßnahme bis April 2028 in Kraft bleiben soll.
Aluminium ist das am schnellsten wachsende Materialsegment mit einem prognostizierten CAGR von 10,6 % bis 2032. Sein geringeres Gewicht kann den Arbeits- und Hebeaufwand für Aufbau, Abbau und Bewegung von Geräten auf einer Baustelle reduzieren. Dies ist wertvoll für Innenausbauarbeiten, Fassadenarbeiten und Aufgaben, die häufige Neupositionierung erfordern. Pharmazeutische, lebensmittelverarbeitende und Elektronikunternehmen können auch korrosionsbeständige und funkenfreie Geräte bevorzugen. Aluminiumsysteme kosten mehr als Stahlsysteme, sodass ihre Verwendung davon abhängt, ob die Baustelleneffizienz den höheren Anfangspreis ausgleicht. Finomax hat Aluminiumschalungsplatten beschrieben, die für 200 bis 300 Wiederverwendungszyklen ausgelegt sind – ein Beispiel dafür, wie Langlebigkeit die Wirtschaftlichkeit wiederverwendbarer Systeme unterstützt. Diese Vorteile schaffen eine fokussierte Wachstumschance im indischen Gerüstverleihmarkt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sektor:
Industrie und Logistik führen die aktuelle Nachfrage anIndustrie und Logistik hielt im Jahr 2026 einen Anteil von 33 % am indischen Gerüstverleihmarkt. Raffinerien, petrochemische Anlagen, Lagerhäuser und Industrieanlagen benötigen Zugangsgeräte sowohl für den Bau als auch für geplante Instandhaltungsarbeiten. Revisionsarbeiten können hohe Gerätemengen, lange Aufbauzeiten und strenge Sicherheitsverfahren umfassen. Diese Merkmale bevorzugen Anbieter, die neben der physischen Flotte auch geschulte Mannschaften und Geräteaufzeichnungen bereitstellen können. Lagerprojekte fügen eine baubezogene Nachfragequelle entlang industrieller Korridore hinzu. Inländischer E-Commerce, Drittlogistikanbieter und Automobilzulieferketten unterstützen diese Aktivität. Die Mischung aus Instandhaltungs- und Entwicklungsarbeiten kann die Auswirkungen einer Pause in einer einzelnen Projektkategorie reduzieren. Geräteanbieter können diese Mischung nutzen, um ihre Flotten rund um industrielle Abschaltzeiträume, Bauzeitpläne und wiederkehrende Baustellenzugangsanforderungen zu planen. Diese Diversifizierung kann eine stabilere Verleihbasis über Regionen und Kundentypen hinweg unterstützen.
Infrastruktur soll der am schnellsten wachsende Sektor mit einem CAGR von 10,9 % bis 2032 sein. Ihre Projekte erfordern häufig mehrere Zugangslösungen über die Lebensdauer eines Bauwerks, insbesondere bei erhöhten und komplexen Anlagen. Der Wohnungsbau liefert weiterhin Aufträge, einschließlich des durch Pradhan Mantri Awas Yojana Urban 2.0 geförderten Wohnungsbaus. Das Ministerium für Wohnungswesen und Stadtentwicklung berichtete, dass bis Februar 2026 mehr als 1,36 Millionen Wohnungen im Rahmen des Programms genehmigt worden waren. Infrastruktur erfordert jedoch im Allgemeinen mehr spezialisierte Zugangslösungen pro Bauaktivität als ein typisches Wohnbauprojekt. Diese Verschiebung im Projektmix unterstützt den indischen Gerüstverleihmarkt, insbesondere für Geräteanbieter, die wechselnde Baustellenanforderungen bewältigen können.
Geografische Analyse
Westindien
Westindien hielt im Jahr 2026 einen Anteil von 31 % am Wert des indischen Gerüstverleihmarkts. Maharashtra kombiniert Metro-, Eisenbahn-, Gewerbe- und Hochhausbauaktivitäten, während Gujarat Raffinerie- und petrochemische Instandhaltungsarbeiten beisteuert. Der Hochgeschwindigkeitsbahnkorridor Mumbai-Ahmedabad erfordert weiterhin Geräte entlang einer 508 Kilometer langen Strecke durch diese Bundesstaaten. Die Nationale Hochgeschwindigkeitsbahn-Gesellschaft realisiert den Korridor als großes Verkehrsprojekt, und seine Verträge unterstützen Arbeiten über mehrere Projektpakete hinweg. Diese Breite der Aktivität hilft Verleihbetreibern, die Nachfrage zwischen Bau- und Industriekunden auszugleichen. Maharashtra und Gujarat verfügen auch über etablierte Industriestandorte, die eine Depotabdeckung und schnellere Gerätebewegungen unterstützen können. Die Kombination aus großen Projektkorridoren und wiederkehrender Instandhaltung verleiht Westindien eine dauerhafte Rolle im indischen Gerüstverleihmarkt.
Nordindien
Nordindien soll bis 2032 mit einem CAGR von 9,9 % wachsen. Der Bau in der Hauptstadtregion Delhi, die Autobahnaktivitäten in Uttar Pradesh, das Flughafenprojekt Noida und Investitionen in Industriekorridore unterstützen die Nachfrage aus verschiedenen Projektzyklen. Höherer Wohnhausbau in Gurugram und Noida kann die Menge an Zugangsgeräten pro Gebäude erhöhen. JLL berichtete von 13.631 Wohnungsmarkteinführungen in der Hauptstadtregion Delhi im ersten Quartal 2026, ein Anstieg von 64 % gegenüber dem Vorjahr. Lokale Fertigungs- und Lagerstandorte können auch die Lieferzeit für regionale Flotten verkürzen. Die Region ist daher positioniert, Infrastruktur- und Bautätigkeit in stetige Verleihbedarfe umzuwandeln. Ihr Wachstumsprofil macht Nordindien zu einem wichtigen Expansionsgebiet für den indischen Gerüstverleihmarkt. Betreiber können das Serviceniveau verbessern, indem sie Standardkomponenten in der Nähe dichter Bauzentren platzieren und Spezialgeräte für Projekte reservieren, die sie benötigen. Dieser Ansatz kann Transportzeiten reduzieren, die Flottenverfügbarkeit verbessern und einen vorhersehbaren Service in Zeiten überlappender Infrastruktur- und Immobilienarbeiten unterstützen.
Süd-, Ost- und Zentralindien
Süd-, Ost- und Zentralindien haben unterschiedliche Nachfragebasen und sollten nicht als ein einheitliches Gebiet behandelt werden. Hyderabads Hochhauspipeline unterstützt erhöhte Zugangsbedürfnisse, während Tamilnadus Automobil- und Elektronikkorridore industrielle Bautätigkeit hinzufügen. Ostindien hat Spielraum für die Einführung von Systemgerüsten, da Projektspezifikationen zunehmend zertifizierte Geräte gegenüber Bambus- und nicht technisch ausgelegten Alternativen bevorzugen. Die Industriebasis von Haldia und die hafenbezogene Entwicklung in Odisha können weiteren Gerätebedarf beitragen. Zentralindien hat eine kleinere Ausgangsbasis, erhält aber Nachfrage aus Straßen-, Kohle-, Energieprojekten und einer breiteren Infrastrukturabdeckung. Der indische Gerüstverleihmarkt kann diese Gebiete durch regionale Depots und flexible Flottenallokation adressieren. Hyderabad genehmigte 2025 fast 200 Hochhausprojekte, darunter mehrere Türme mit mehr als 60 Stockwerken, was auf einen größeren zukünftigen Bedarf an formeller Zugangsplanung hindeutet.
Wettbewerbslandschaft
Marktkonzentration
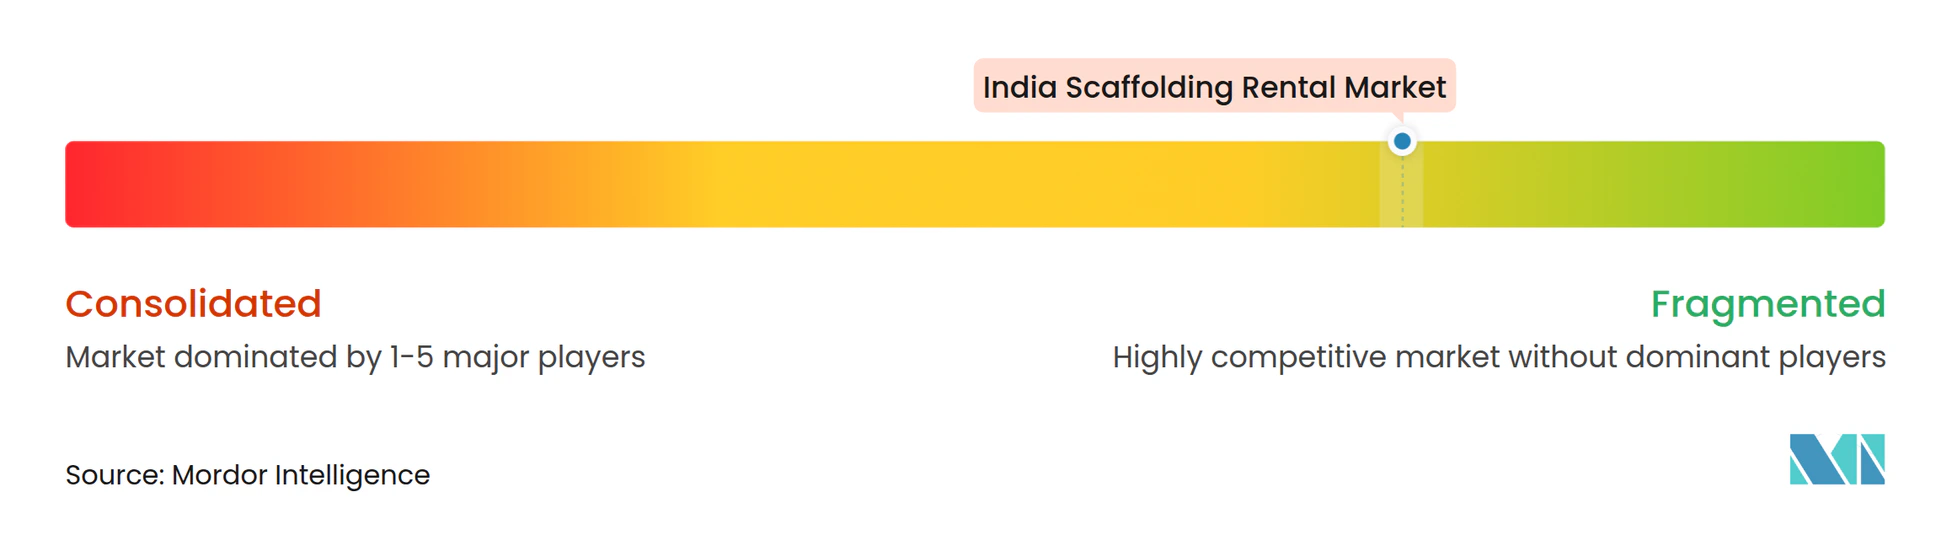
Der indische Gerüstverleihmarkt ist fragmentiert, wobei international agierende, ingenieurgeführte Anbieter und inländische Anbieter unterschiedliche Teile der Nachfrage bedienen. PERI India Private Limited, Doka India Private Limited, Layher Scaffolding Systems Private Limited, ULMA Formwork Systems India Private Limited und RMD Kwikform India konzentrieren sich auf komplexe Projekte, die technische Designunterstützung und dokumentierte Geräteleistung erfordern. Ihr Servicemodell kann Gerüste, Schalungen, Planung und Baustellenunterstützung kombinieren. Multinationale Auftragnehmer und hochspezifizierte Projekte mit formellen Anforderungen an Arbeitsschutz, Gesundheit und Umwelt schätzen dies. Die Einhaltung von Normen wie EN 12811 und den geltenden Anforderungen des Büros für indische Standards unterstützt diese Positionierung. PERI betreibt auch ein Forschungs- und Entwicklungszentrum in Pune und hat Patente für Systeme angemeldet, die für lokale Baustellenbedingungen entwickelt wurden. Diese Fähigkeiten unterscheiden ingenieurgeführte Unternehmen von Anbietern, die hauptsächlich über den Gerätepreis konkurrieren.
Inländische Unternehmen, darunter Technocraft Industries India Limited, Finomax Scaffolding India Private Limited, Wheels Scaffolding India Limited, MSafe Equipments Limited und JRS Scaffoldings, bedienen einen breiten Mittelmarkt. Ihre lokale Fertigung und regionalen Flotten können wettbewerbsfähige Preise und kürzere Lieferwege unterstützen. Eine große Chance liegt im organisierten Verleih für Infrastrukturpakete in Tier-II- und Tier-III-Städten, wo Projektspezifikationen formeller werden, während das Angebot fragmentiert bleibt. Geräteverfolgung, barcode-basierte Bestandsaufzeichnungen und digitale Inspektionsprotokolle können Anbietern helfen, die Gerätehistorie nachzuweisen und Leerlaufzeiten zu reduzieren. Diese Werkzeuge helfen Auftragnehmern auch bei der Vorbereitung auf Kundenprüfungen. Der indische Gerüstverleihmarkt wird voraussichtlich Betreiber belohnen, die erschwingliche Zugangssysteme mit zuverlässiger Dokumentation kombinieren.
Doka stellte auf der bauma 2025 in Zusammenarbeit mit AT-PAC neue Gerüstlinien vor. Das Portfolio umfasst Hochlast-, Öffentlichkeitszugangs-, Fassaden- und Komplexgeometrieanwendungen und erweitert das Bauangebot des Unternehmens. Dokas Arbeit am Projekt „Mumbai-Pune Expressway Missing Link” zeigte auch, wie Spezialgeräte auf schwierige Brückengeometrien angewendet werden können. Technocraft hat die Erweiterung der Aluminiumschalungskapazität als Teil seiner zukünftigen Ausrichtung identifiziert, obwohl detaillierte Finanzangaben hier nicht wiederholt werden, da die bereitgestellte Quelle ein Ratingbericht war. Diese Maßnahmen zeigen, dass Gerätehersteller ihren Fokus über den standardmäßigen Gerüstverkauf hinaus ausweiten. Sie zeigen auch, dass führende Anbieter wiederkehrende Einnahmen aus technischem Support, breiteren Gerätepaketen und längeren Kundenbeziehungen über den gesamten Bauzyklus hinweg anstreben.
Marktführer im indischen Gerüstverleih
-
PERI India Pvt. Ltd.
-
Doka India Pvt. Ltd.
-
Layher Scaffolding Systems Pvt. Ltd.
-
ULMA Formwork Systems India Pvt. Ltd.
-
RMD Kwikform India
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Gerüstverleihmarkt Unternehmen in diesem Bericht
- PERI India Pvt. Ltd.
- Doka India Pvt. Ltd.
- Layher Scaffolding Systems Pvt. Ltd.
- ULMA Formwork Systems India Pvt. Ltd.
- RMD Kwikform India
- Technocraft Industries (India) Ltd.
- Pee Kay Scaffolding and Shuttering Ltd.
- MSafe Equipments Ltd.
- JRS Scaffoldings
- Finomax Scaffolding (I) Pvt. Ltd.
- Expee Engineering Pvt. Ltd.
- Iron Ridge Scaffolding and Engineering (I) Pvt. Ltd.
- Wheels Scaffolding (India) Ltd.
- BrandSafway India
- Translite Scaffolding Limited
- Nexrise India Infra Pvt. Ltd.
- Hindustan Scaffolding and Formwork Pvt. Ltd.
- Safeway Scaffolding and Formwork Pvt. Ltd.
- BSL Scaffolding Ltd.
- Shreeji Scaffolding Pvt. Ltd.
Neueste Industrielle Entwicklungen in Indischer Gerüstverleihmarkt
- Oktober 2026: Bridge and Roof Company (India) Limited schrieb eine Ausschreibung für Gerüst- und Stufenarbeiten im Zusammenhang mit AG-Rohrleitungen beim Raffinerieausbau-Projekt (P25) von IOCL in Panipat, Haryana, aus. Der Auftrag unterstreicht die anhaltende Nachfrage nach temporären Gerüst- und Zugangslösungen aus Indiens Raffinerie- und Industrieausbauprojekten.
- August 2026: Bharat Heavy Electricals Limited (BHEL) schrieb eine überarbeitete Ausschreibung für die Anmietung von Gerüstmaterialien für sein Mauda-Rauchgasentschwefelungsprojekt (FGD) in Nagpur, Maharashtra, aus. Die Vertragsanforderung belegt die direkte Nachfrage nach gemieteten Gerüstgeräten aus Indiens Nachrüstungs- und Umweltkonformitätsprojekten im Energiesektor.
- Juni 2026: Nayara Energy schloss seine Revision 2026 in der Raffinerie Vadinar in Gujarat ab, wobei Auftragnehmer während des Instandhaltungsprogramms bis zu 2,1 Lakh m³ Gerüste einsetzten. Die groß angelegte Abschaltung, an der mehr als 34.000 Arbeiter und umfangreiche Schwerlastgeräte beteiligt waren, verdeutlicht die erhebliche kurzfristige Gerüstnachfrage, die durch Raffineriewartungsaktivitäten in Indien entsteht.
Berichtsumfang des indischen Gerüstverleihmarkts
Segmentierungsübersicht
| Standgerüst |
| Hängegerüst |
| Fahrgerüst |
| Rohr und Kupplung |
| Cuplock |
| Modular und Ringlock |
| Rahmen und H-Rahmen |
| Holz und Sperrholz |
| Stahl |
| Aluminium |
| Kunststoff und Glasfaser |
| Sonstige |
| Wohnungsbau |
| Gewerbe |
| Industrie und Logistik |
| Infrastruktur |
| Nordindien |
| Südindien |
| Westindien |
| Ostindien |
| Zentralindien |
| Nach Typ | Standgerüst |
| Hängegerüst | |
| Fahrgerüst | |
| Nach System | Rohr und Kupplung |
| Cuplock | |
| Modular und Ringlock | |
| Rahmen und H-Rahmen | |
| Nach Materialtyp | Holz und Sperrholz |
| Stahl | |
| Aluminium | |
| Kunststoff und Glasfaser | |
| Sonstige | |
| Nach Sektor | Wohnungsbau |
| Gewerbe | |
| Industrie und Logistik | |
| Infrastruktur | |
| Nach Region | Nordindien |
| Südindien | |
| Westindien | |
| Ostindien | |
| Zentralindien |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird Indiens Gerüstverleihsektor bis 2032 erreichen?
Der indische Gerüstverleihmarkt soll bis 2032 einen Wert von 1.005,3 Millionen USD erreichen und von 2027 an mit einem CAGR von 9,6 % wachsen.
Welcher Gerüsttyp hat in Indien den größten Marktanteil?
Standgerüst führt mit einem Anteil von 63 % im Jahr 2026, da es sich für routinemäßige Wohnbau-, Gewerbe-, Industrie- und Infrastrukturarbeiten eignet.
Welches System wächst für indische Bauprojekte am schnellsten?
Modular- und Ringlock-Systeme sollen bis 2032 mit einem CAGR von 10,8 % wachsen, unterstützt durch komplexe Infrastrukturanwendungen.
Warum werden Aluminiumgerüste in Indien immer relevanter?
Aluminium soll bis 2032 mit einem CAGR von 10,6 % wachsen, da es leichter, korrosionsbeständig und auf bestimmten Baustellen leichter umzupositionieren ist.
Welcher Endnutzungssektor erzeugt die größte Nachfrage nach gemieteten Gerüsten?
Industrie und Logistik führt mit einem Anteil von 33 % im Jahr 2026, unterstützt durch Raffineriewartung, Anlagenabschaltungen, Lagerbau und Industrieprojekte.
Welcher Teil Indiens soll beim Gerüstverleih am schnellsten wachsen?
Nordindien soll bis 2032 mit einem CAGR von 9,9 % wachsen, unterstützt durch Verkehrsprojekte, höheren Wohnhausbau und industrielle Entwicklung.