
Marktgröße und Marktanteil des indischen Marktes für Roboter-Rasenmäher
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
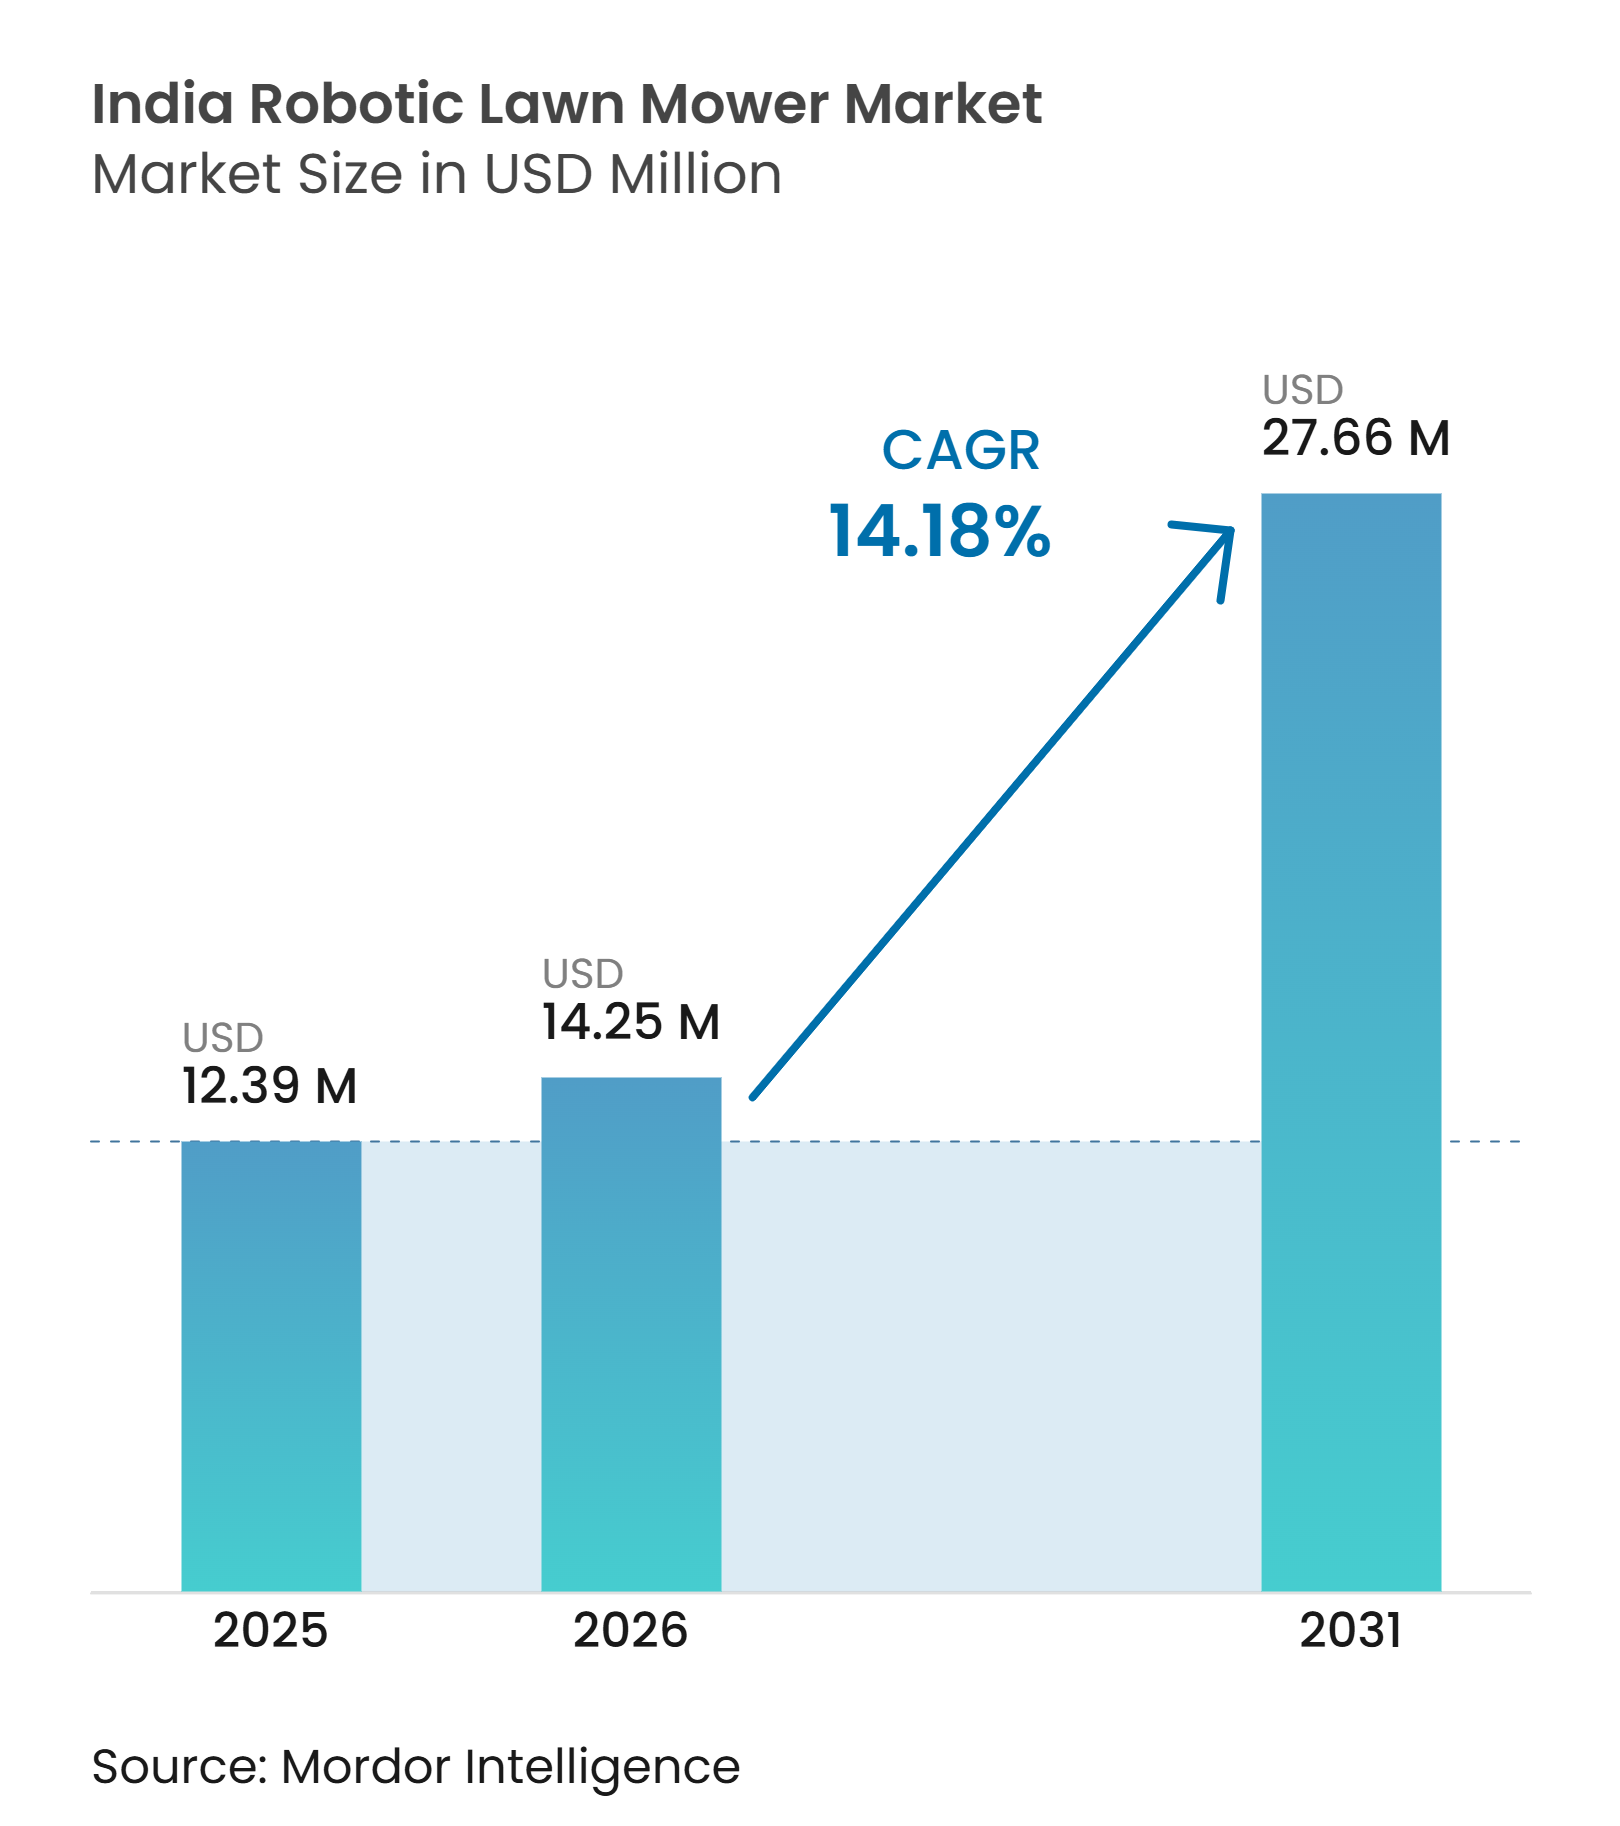
| Marktgröße im Basisjahr (2025) | 12.39 Millionen US-Dollar |
| Marktgröße (2026) | 14.25 Millionen US-Dollar |
| Marktgröße (2031) | 27.66 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.18 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Marktes für Roboter-Rasenmäher von Mordor Intelligence
Die Marktgröße des indischen Marktes für Roboter-Rasenmäher wird voraussichtlich von 12,39 Millionen USD im Jahr 2025 und 14,25 Millionen USD im Jahr 2026 auf 27,66 Millionen USD bis 2031 anwachsen, was einem CAGR von 14,18 % während des Prognosezeitraums (2026–2031) entspricht. Der indische Markt für Roboter-Rasenmäher bewegt sich allmählich über die frühe Adoptionsphase hinaus, wobei die Nachfrage auf Premiumresidenzen, Resorts, Golfplätze, Sportanlagen und institutionelle Geländeanlagen konzentriert ist, bei denen eine gleichbleibende Rasenqualität und planmäßige Wartung einen klaren betrieblichen Mehrwert bieten. Die wachsende Verfügbarkeit drahtloser Navigation reduziert die Installationskomplexität und erweitert die Akzeptanz auf Grundstücken mit unregelmäßigen Grenzen. Produkthaltbarkeit, Batterie- und Ladeleistung sowie Serviceverfügbarkeit bleiben entscheidend, da die Geräte durch Indiens Hitze, Monsunbedingungen und staubige Umgebungen betrieben werden. Institutionelle Käufer bieten eine relativ stabile Chance, da sie Roboter-Mählösungen auf Basis von Servicekontinuität, Arbeitsoptimierung und Rasenpflegestandards bewerten. Gleichzeitig entwickelt sich der Wettbewerb rund um etablierte internationale Marken, aufkommende drahtlose Systeme und ein wachsendes, aber geografisch konzentriertes Servicenetzwerk, insbesondere außerhalb der großen Ballungsräume.
Wichtigste Erkenntnisse des Berichts
Nach Reichweite entfielen im Jahr 2025 45,6 % des Marktanteils des indischen Marktes für Roboter-Rasenmäher auf Geräte der mittleren Reichweite, während Modelle der hohen Reichweite voraussichtlich mit dem schnellsten CAGR von 15,1 % von 2026 bis 2031 wachsen werden.
Nach Batteriekapazität entfiel im Jahr 2025 ein Anteil von 51,6 % der Marktgröße des indischen Marktes für Roboter-Rasenmäher auf das Segment 20–30 V, während Systeme mit mehr als 30 V voraussichtlich mit dem höchsten CAGR von 14,8 % von 2026 bis 2031 wachsen werden.
Nach Vertriebskanal entfielen im Jahr 2025 48,8 % des Marktanteils des indischen Marktes für Roboter-Rasenmäher auf Fachgeschäfte, während Online-Plattformen voraussichtlich mit dem schnellsten CAGR von 15,5 % von 2026 bis 2031 wachsen werden.
Nach Anwendung entfielen im Jahr 2025 55,1 % des Marktanteils des indischen Marktes für Roboter-Rasenmäher auf das Mähen im Wohnbereich, während das gewerbliche Segment voraussichtlich mit dem höchsten CAGR von 15,4 % von 2026 bis 2031 wachsen wird.
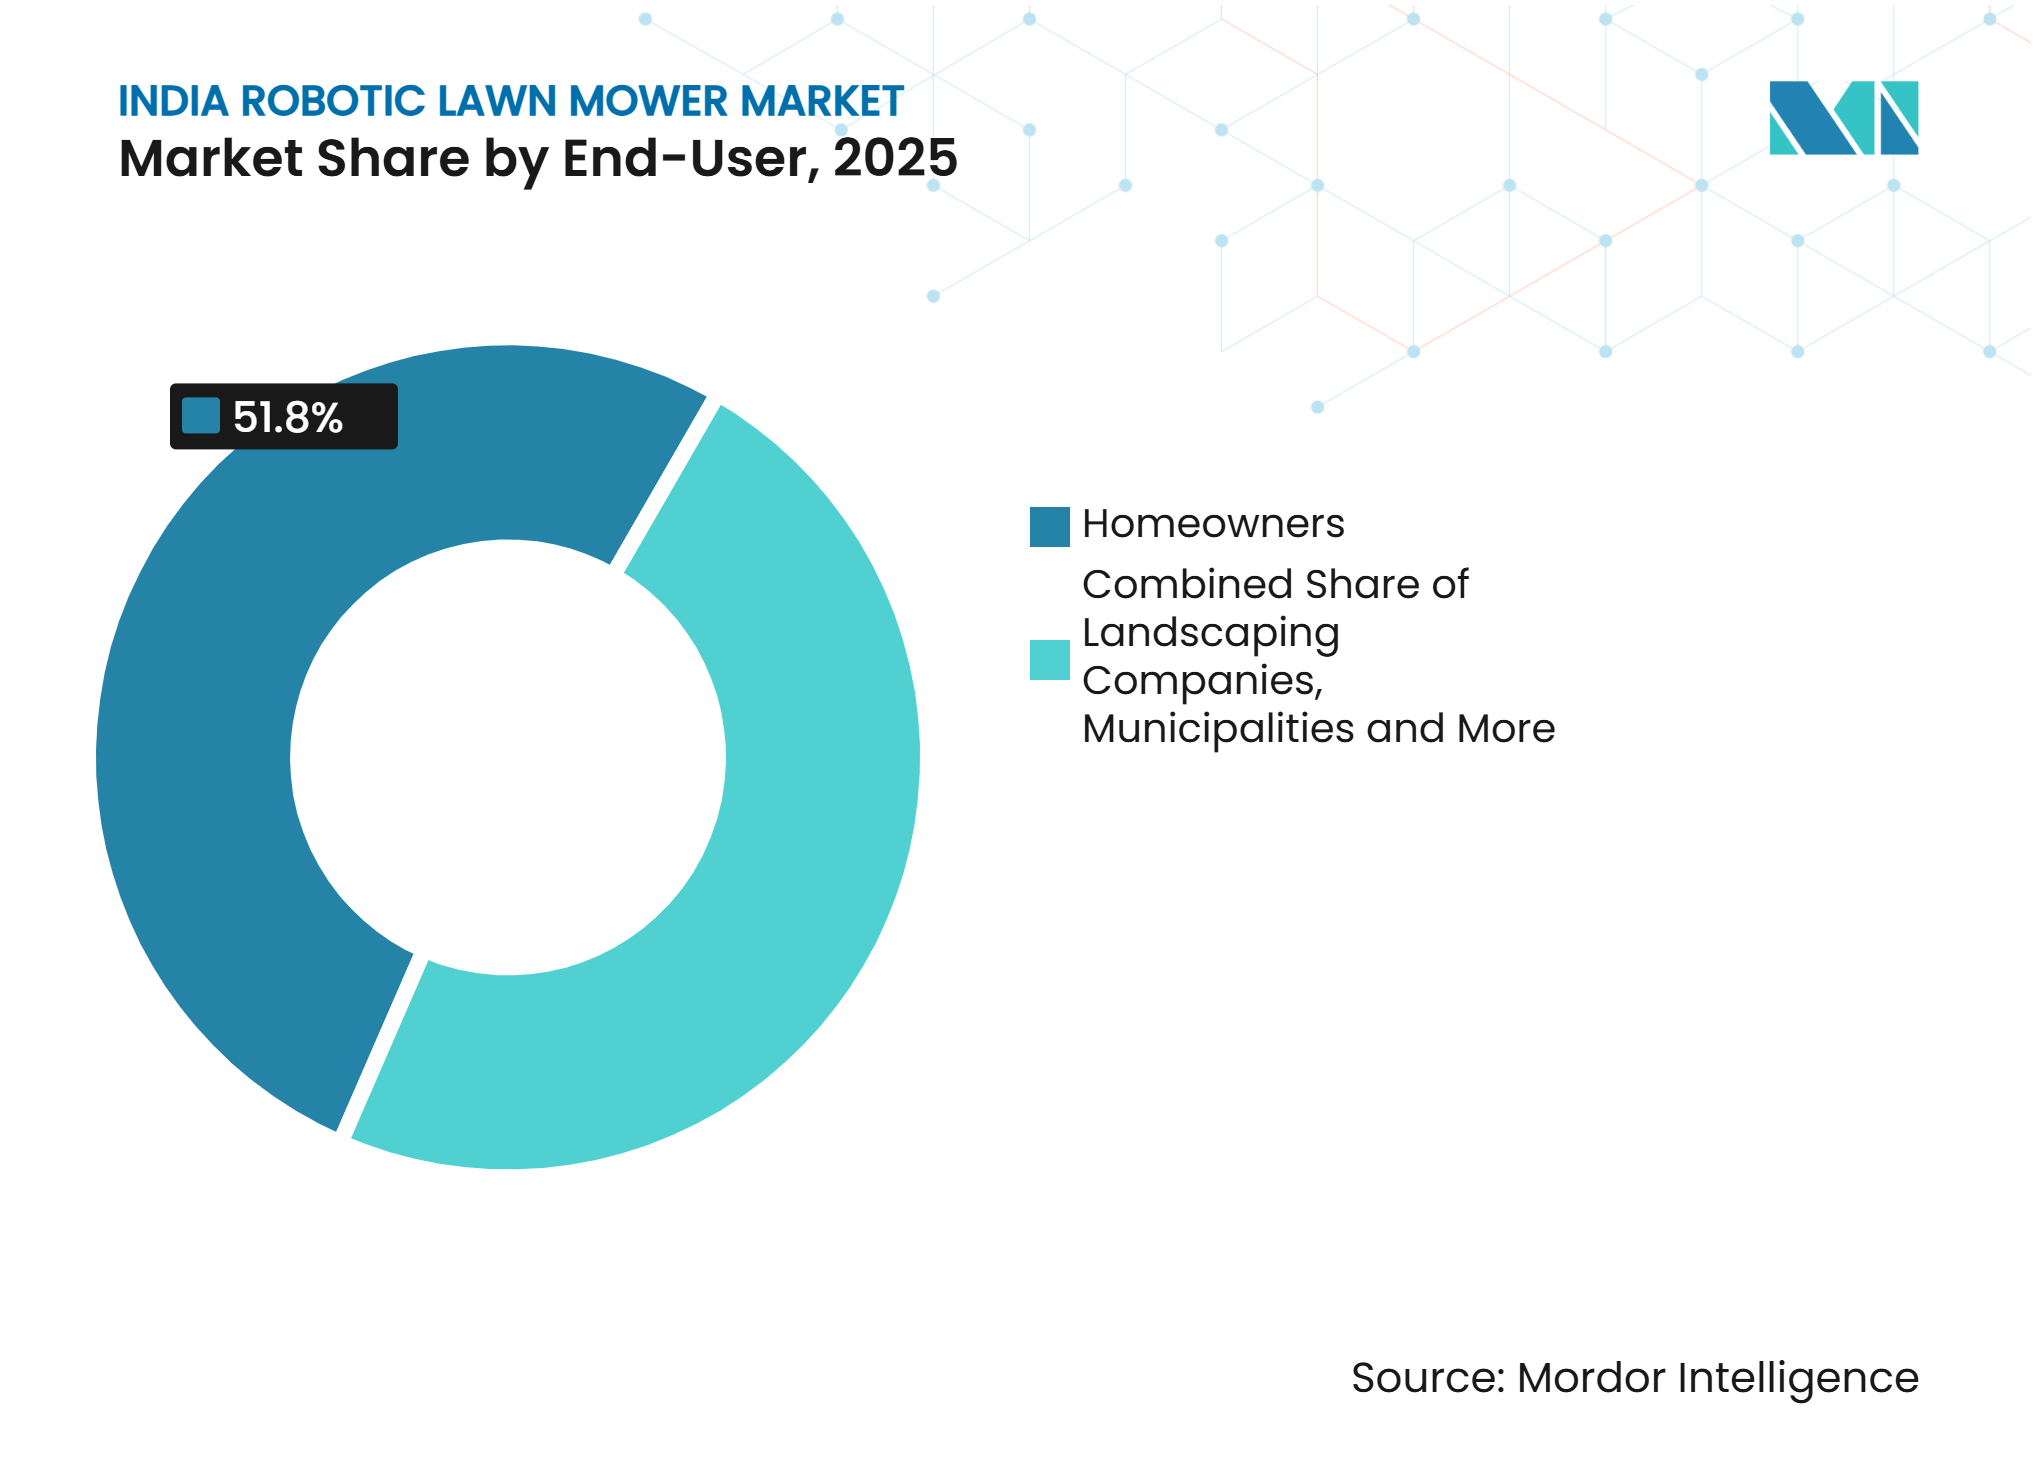
Nach Endnutzer hielten Hausbesitzer im Jahr 2025 einen Anteil von 51,8 % am indischen Markt für Roboter-Rasenmäher, während Landschaftsbauunternehmen voraussichtlich mit dem höchsten CAGR von 15,2 % von 2026 bis 2031 wachsen werden.
Nach Konnektivität entfielen im Jahr 2025 57,3 % des indischen Marktes für Roboter-Rasenmäher auf Begrenzungsdraht-Modelle, während kameragesteuerte und LiDAR-Systeme voraussichtlich mit einem CAGR von 15,6 % von 2026 bis 2031 wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Automatisierung im Bereich Premium-Landschaftsgestaltung und Gastgewerbe | +2.50% | Gesamtindien, mit Schwerpunkt in Bengaluru, Mumbai, dem Nationalen Hauptstadtterritorium Delhi, Hyderabad und Hügelresort-Korridoren | Mittelfristig (2–4 Jahre) |
| Ausweitung intelligenter, drahtloser Navigation | +2.80% | Gesamtindien, mit stärkster Nutzung in bewachten Wohnanlagen und institutionellen Geländeanlagen | Mittelfristig (2–4 Jahre) |
| Institutionelle Nachfrage nach gleichbleibender Rasenpflege | +2.30% | Große Ballungsräume und Landeshauptstädte, die in Sportinfrastruktur investieren | Langfristig (≥ 4 Jahre) |
| Verbesserungen bei Batterie und Ladetechnik | +1.90% | Gesamtindien, mit höherer Relevanz in Tier-1-Adoptionszentren | Mittelfristig (2–4 Jahre) |
| Wachstum des organisierten Online- und Fachhandelsvertriebs | +2.10% | Tier-1- und Tier-2-Städte mit stärkerer E-Commerce-Reichweite | Kurzfristig (≤ 2 Jahre) |
| Lokale Produkteinführungen erhöhen die Sichtbarkeit der Kategorie | +1.70% | National, mit frühen Gewinnen in Delhi, Bengaluru und Mumbai | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Automatisierung im Bereich Premium-Landschaftsgestaltung und Gastgewerbe
Hochwertige Wohnentwicklungen, Resorts, Golfimmobilien und institutionelle Geländeanlagen bilden die deutlichste Nachfragebasis für den indischen Markt für Roboter-Rasenmäher, da diese Standorte sehr sichtbare Rasenflächen unterhalten, die regelmäßiges Mähen und ein gleichmäßiges Erscheinungsbild erfordern. Automatisierung ermöglicht es Immobilienteams, vorhersehbare Mähpläne über mehrere Rasenzonen hinweg aufrechtzuerhalten und gleichzeitig die Abhängigkeit von manuellen Eingriffen zu reduzieren. Der Anwendungsfall ist besonders relevant, wenn die Landschaftspräsentation direkt zum Gast-, Bewohner- oder Besuchererlebnis beiträgt. Die Roboter-Mählösungen der Husqvarna Group für Sportvereine und Fußballplätze demonstrieren die Anwendbarkeit autonomer Systeme auf professionell gepflegten Geländen. Da immer mehr Gewerbeimmobilien diese Lösungen übernehmen, können erfolgreiche Installationen praktische Referenzpunkte für benachbarte Villenbesitzer schaffen, die die Technologie evaluieren. Diese Verbindung zwischen gewerblicher Sichtbarkeit und Wohnvertrauen kann das Kategorienbewusstsein stärken und die Akzeptanz fördern, insbesondere da Immobilienverwalter zunehmend gleichbleibende Landschaftsstandards, vorhersehbare Wartungspläne und einen effizienten Einsatz von Außenwartungsressourcen priorisieren.
Ausweitung intelligenter, drahtloser Navigation
Der Wandel hin zur drahtlosen Navigation reduziert die Installationskomplexität und stärkt das Akzeptanzpotenzial im indischen Markt für Roboter-Rasenmäher. Herkömmliche Begrenzungsdrahtsysteme erfordern eine präzise Perimeterinstallation und physische Modifikationen, wenn sich Landschaftslayouts ändern, was den Einrichtungsaufwand für komplexe Grundstücke erhöht. RTK-Positionierung, LiDAR und kamerabasierte Technologien ermöglichen es Nutzern, Mähbereiche über vernetzte Steuerungen zu definieren und zu verwalten, wodurch das robotergestützte Mähen besser an Mehrzonenlawns und unregelmäßige Grenzen angepasst werden kann. Segway Navimow gibt an, dass RTK-Navigation unter geeigneten Betriebsbedingungen eine Genauigkeit von 1–2 Zentimetern erreichen kann, was einen präzisen Betrieb auf größeren und komplexeren Geländen unterstützt. Die Einführung von 13 begrenzungsdrahtfreien Roboter-Rasenmähern durch die Husqvarna Group im Jahr 2025[1] unterstreicht den Wandel der Branche hin zu einfacher einsetzbaren Systemen. Da diese Lösungen in Indien zunehmend verfügbar werden, können geringere Installationsanforderungen und eine größere Layoutflexibilität die Akzeptanz bei Premiumimmobilien erweitern und gleichzeitig die Abhängigkeit von spezialisierten Installationen und wiederholten Perimeterverkabelungsänderungen reduzieren.
Institutionelle Nachfrage nach gleichbleibender Rasenpflege
Institutionelle Geländeanlagen bieten einen dauerhaften Nachfrageweg für den indischen Markt für Roboter-Rasenmäher, da die Rasenqualität den täglichen Betrieb und die Nutzererfahrung beeinflusst. Sportplätze, Golfplätze, Resorts, Unternehmensgeländeanlagen und Bildungseinrichtungen erfordern häufig Mähen nach festen Plänen, was wiederkehrende Wartungsbedarfe schafft, die die Automatisierung begünstigen. Indien hat dem Ministerium für Jugend und Sport für das Haushaltsjahr 2025–26 INR 3.794 Crore (435,3 Millionen USD) zugewiesen, eine Steigerung von 17 % gegenüber der revidierten Zuweisung für das Haushaltsjahr 2024–25, während 2024 national 343 Sportinfrastrukturprojekte genehmigt worden waren[2]. Diese Investitionen unterstützen die Entwicklung und Modernisierung verwalteter Sportanlagen und erweitern potenziell die adressierbare Basis für automatisierte Rasenpflege. Robotersysteme können das Mähen auf großen Rasenflächen und in mehreren Zonen wiederholbarer gestalten, während die Husqvarna Group dedizierte Lösungen für Fußballplätze und andere Sportvereinanwendungen in Indien vermarktet. Institutionelle Käufer legen in der Regel mehr Wert auf Betriebszeit, Servicereaktionsfähigkeit und Schnittgleichmäßigkeit als auf Produktneuheit. Ihre Beschaffung kann daher Wartungsvereinbarungen statt nur einmaliger Geräteverkäufe unterstützen und schafft so einen Kanal, der weniger von diskretionären Haushaltsausgaben abhängig und stärker an definierte Wartungsanforderungen und langfristige Immobilienverwaltungsbedarfe gebunden ist.
Verbesserungen bei Batterie und Ladetechnik
Die Batteriekapazität beeinflusst direkt die Betriebsreichweite, die Ladeanforderungen und die Betriebsökonomie von Roboter-Rasenmähern in Indien. Lithiumeisenphosphat-Batterien können 2.000 bis 3.000 Ladezyklen liefern, verglichen mit 500 bis 800 Zyklen, die für Standard-Lithium-Ionen-Zellen in der Segway Navimow-Anleitung angegeben werden, was die Austauschintervalle für häufig genutzte Geräte potenziell verlängert. Dies ist besonders relevant für gewerbliche Nutzer, die große Rasenflächen und regelmäßige Mähpläne verwalten. Makita Corporation listet den RM350D auf seiner indischen Produktseite mit einer 40-minütigen Schnellladedauer und bis zu 135 Minuten kontinuierlichem Mähen sowie einer Abdeckung von Rasenflächen bis zu 3.500 Quadratmetern auf[3]. Das thermische Batteriemanagement ist ebenfalls wichtig, da hohe Sommertemperaturen zusätzlichen Stress auf Außenbatteriesysteme ausüben können. Verbesserungen bei Ladegeschwindigkeit, Betriebszeit, Zykluslebensdauer und Wärmebeständigkeit können Ausfallzeiten und Austauschbedarf reduzieren und das Wertversprechen von Roboter-Rasenmähern für institutionelle und gewerbliche Nutzer stärken, die zuverlässigen Betrieb und vorhersehbare Wartungskosten priorisieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten im Vergleich zu manueller Gartenarbeit | -3.20% | Gesamtindien, am stärksten ausgeprägt in Tier-2- und Tier-3-Standorten, wo die Arbeitskosten niedriger sind | Langfristig (≥ 4 Jahre) |
| Zuverlässigkeitsrisiko durch Monsun, Staub und Entwässerungsprobleme | -2.10% | Westliche Ghats, Kerala, Mumbai und Küstengebiete mit einem jährlichen Niederschlag von über 2.000 Millimetern | Mittelfristig (2–4 Jahre) |
| Begrenzte Installations- und Kundendienst-Abdeckung außerhalb der Großstädte | -1.80% | Indien außerhalb von Mumbai, Delhi und Bengaluru | Mittelfristig (2–4 Jahre) |
| Fragmentierte Rasenflächen und schwache Positionierung unter Baumkronen | -1.50% | Dicht besiedelte städtische Wohngebiete und Grundstücke mit hoher Baumbedeckung in Süd- und Nordostindien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten im Vergleich zu manueller Gartenarbeit
Hohe Anschaffungskosten bleiben eine wesentliche Einschränkung für den indischen Markt für Roboter-Rasenmäher, insbesondere für Haushalte mit kleineren Rasenflächen, wo manuelle Gartenarbeit weit verbreitet ist. Milagrow Humantech listet den Robo Nicklaus 4.0 auf seiner offiziellen Rasenmäher-Seite zu INR 250.990 (2.988 USD), was die erforderliche Premiuminvestition für Wohnnutzer verdeutlicht. Die Positionierung von Husqvarna Group für Robotergeräte für professionelle Sportvereinanwendungen spiegelt den Fokus der Kategorie auf höherwertige Rasenpflegeanforderungen wider. Die wirtschaftliche Rechtfertigung wird attraktiver, wenn Rasenflächen größer sind, das Mähen häufiger erfolgt oder der Arbeitsbedarf erheblich ist, aber kleinere Wohngrundstücke generieren möglicherweise nicht genügend Einsparungen, um die Anfangsinvestition zu rechtfertigen. Importbezogene Kosten und anwendbare Steuern können den Endpreis importierter Geräte weiter erhöhen. Folglich dürfte die Akzeptanz auf Premium-Wohn- und institutionelle Käufer konzentriert bleiben, bis kostengünstigere Modelle, eine breitere lokale Verfügbarkeit und verbesserte Betriebsökonomie das robotergestützte Mähen für kleinere Haushalte zugänglicher machen.
Zuverlässigkeitsrisiko durch Monsun, Staub und Entwässerungsprobleme
Indiens Monsunbedingungen schaffen Betriebsrisiken, die die Akzeptanz im indischen Markt für Roboter-Rasenmäher einschränken können. Starke Regenfälle, hohe Luftfeuchtigkeit, Staub und schlechte Entwässerung können Außenelektronik, Sensoren, Räder und Ladestationen beeinträchtigen, was die Wetterbeständigkeit zu einem wichtigen Kaufkriterium macht. Der Indische Meteorologische Dienst veröffentlicht nationale Niederschlags- und Klimainformationen, die die erhebliche Variation der Niederschlagsbedingungen in den verschiedenen Regionen hervorheben[4]. Milagrow Humantech listet Modelle mit IP56-Schutz und einer Betriebstoleranz von bis zu 40 °C, was die Bedeutung von Spezifikationen unterstreicht, die für indische Außenbedingungen geeignet sind. Selbst wetterbeständige Geräte können jedoch Leistungsunterbrechungen erfahren, wenn Rasenflächen wassergesättigt bleiben oder Ladebereiche keine ausreichende Entwässerung aufweisen. Regelmäßige Reinigung, Inspektionen vor dem Monsun und eine geeignete Dockplatzierung können vermeidbare Ausfallzeiten reduzieren. Dienstleister, die in der Lage sind, diese Anforderungen zu unterstützen, werden daher für die Marktentwicklung wichtig bleiben, da eine zuverlässige Leistung nicht nur von den Mäherspezifikationen, sondern auch von der Standortvorbereitung, der saisonalen Wartung und den lokalen Betriebsbedingungen abhängt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reichweite:
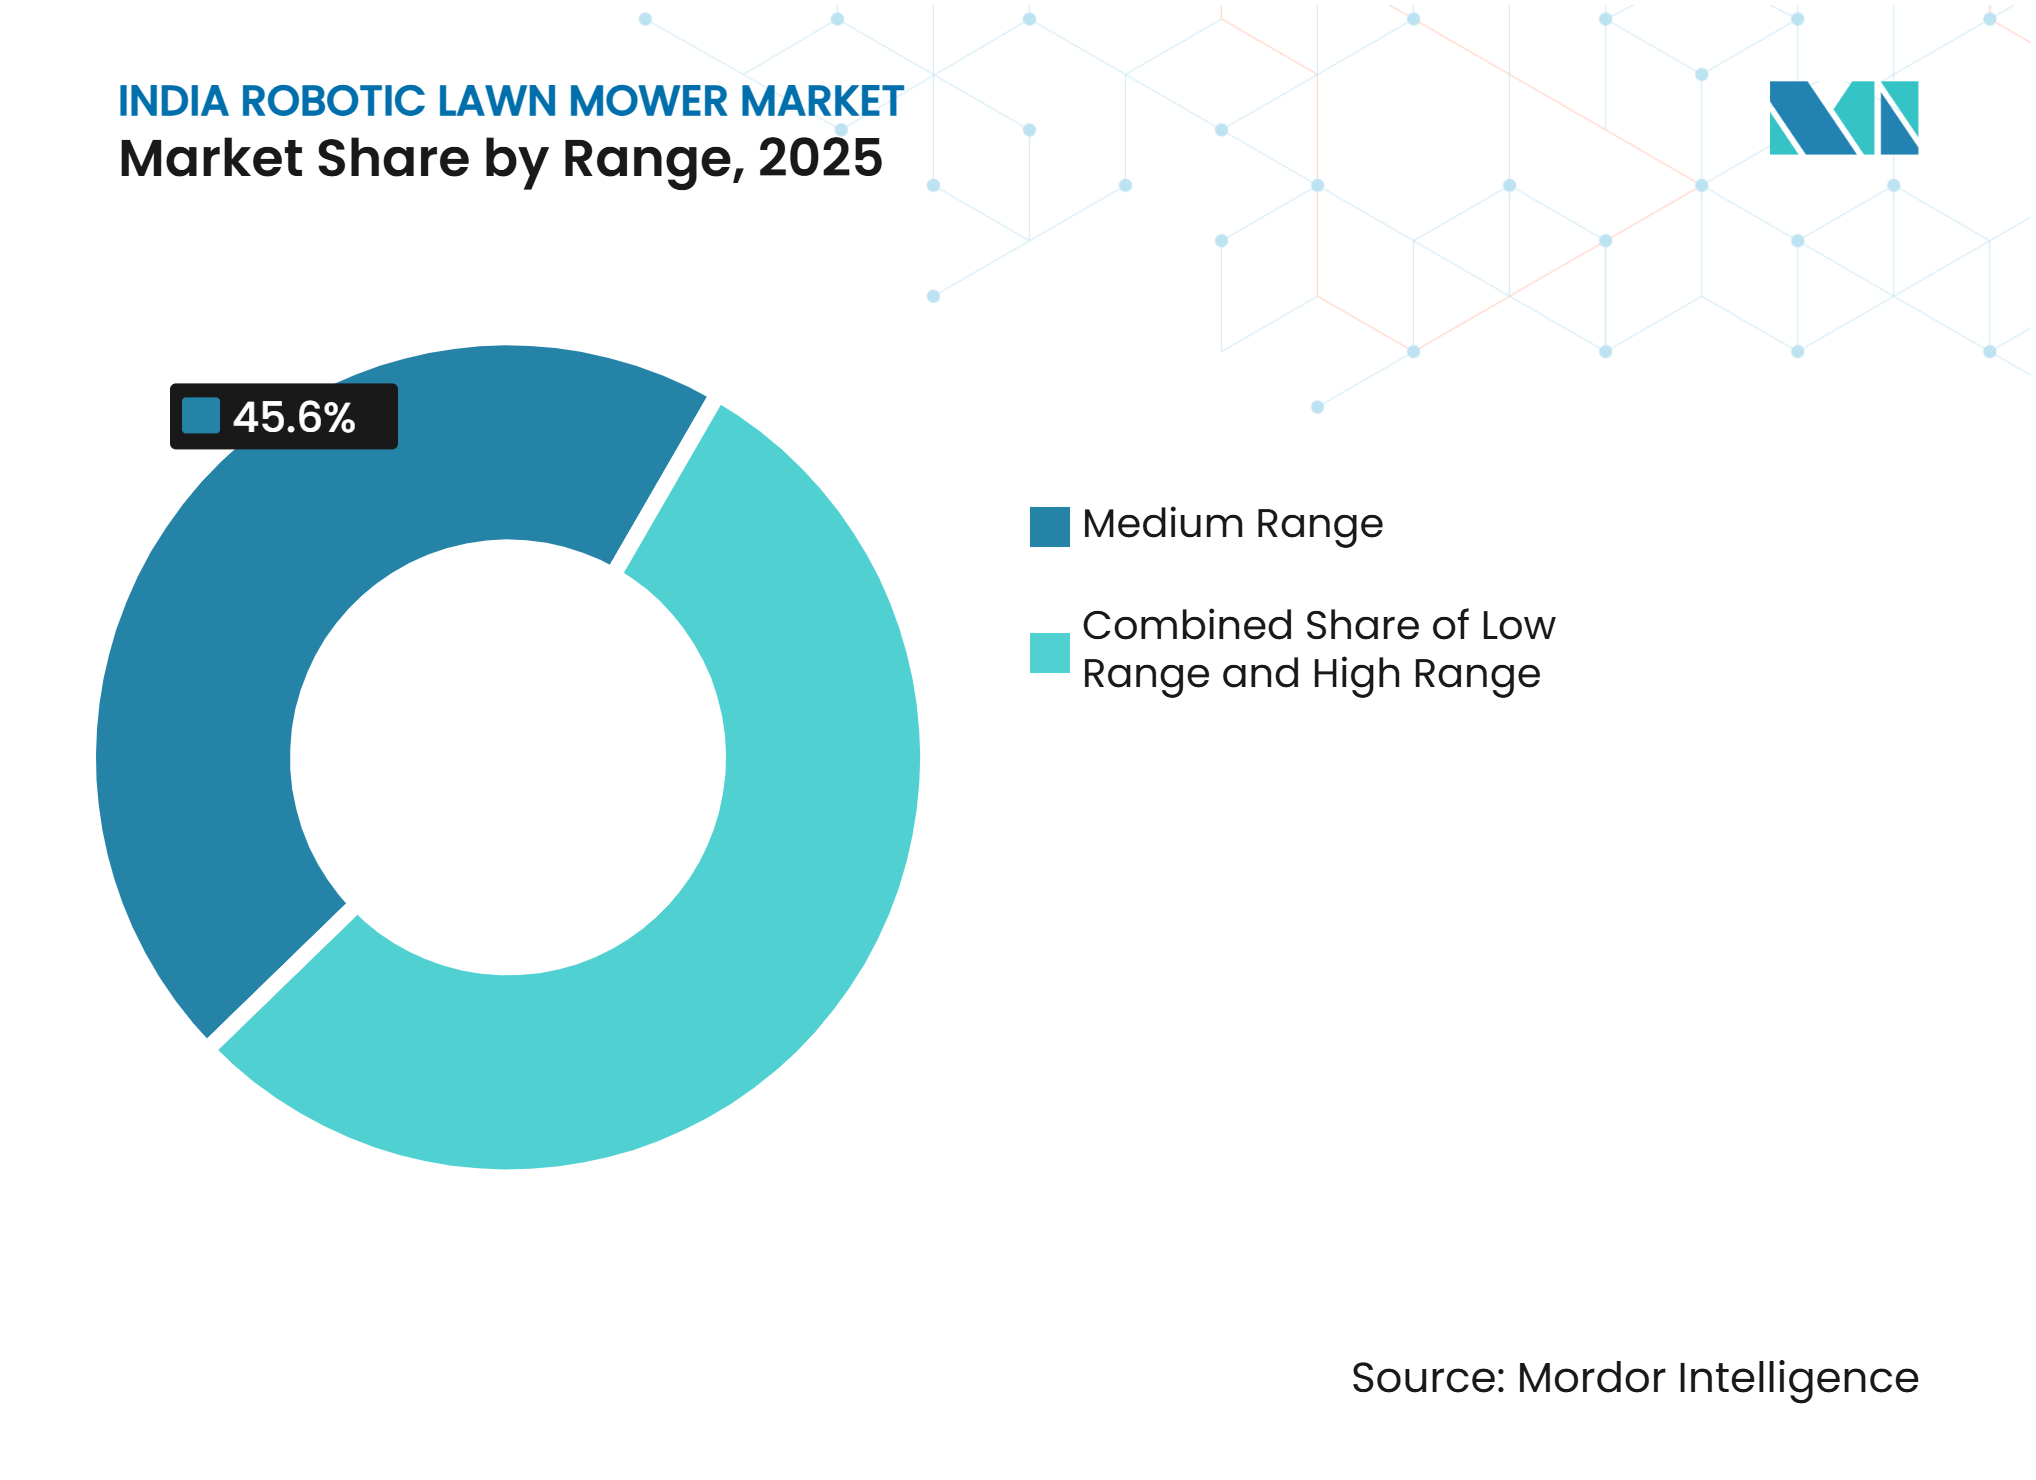
Mittlere Reichweite verankert die Basis, während hohe Reichweite das Wachstum antreibtDie mittlere Reichweite entfiel im Jahr 2025 auf 45,6 % der Verkäufe von Roboter-Rasenmähern in Indien und ist damit die größte Reichweitenkategorie. Ihre Position spiegelt die Nachfrage von Premiumresidenzen, Resortimmobilien und verwalteten Villengemeinschaften wider, wo Nutzer eine Balance zwischen Rasenabdeckung, Ladehäufigkeit und Anschaffungskosten benötigen. Diese Systeme bieten einen praktischen Einstiegspunkt für Erstkäufer, die eine automatisierte Wartung suchen, ohne in teurere professionelle Geräte zu investieren. Geräte mit niedriger Reichweite bleiben für kompakte Villagärten und gemeinsame Rasenflächen geeignet, während Modelle mit mittlerer Reichweite die breitere Basis von Grundstücken bedienen, die eine regelmäßige automatisierte Pflege das ganze Jahr über benötigen.
Die hohe Reichweite wird voraussichtlich mit dem höchsten CAGR von 15,1 % bis 2031 wachsen und stellt damit das schnellste Wachstum unter den Reichweitenkategorien dar. Die Nachfrage wird von Golfplätzen, Cricketplätzen, Resorts und institutionellen Anwesen unterstützt, die längere Betriebsfenster, Mehrzonenabdeckung und häufige Mähpläne erfordern. Husqvarna Group bietet die CEORA-Plattform für Grünflächen von bis zu 50.000 Quadratmetern an und demonstriert damit die Anwendbarkeit von Hochkapazitätssystemen für professionelle Geländeanlagen. Während Geräte mit hoher Reichweite zunehmend für gewerbliche und institutionelle Einsätze relevant sind, bleiben Produkte mit niedriger Reichweite für kompakte Grundstücke geeignet und Systeme mit mittlerer Reichweite bedienen weiterhin die größte Wohnbedarfsbasis.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Batteriekapazität:
Produkte mit niedrigerer Spannung schaffen WohnzugangDas Segment 20–30 V entfiel im Jahr 2025 auf 51,6 % der Marktgröße des indischen Marktes für Roboter-Rasenmäher und ist damit die führende Kategorie. Seine Position spiegelt die Nachfrage nach Systemen wider, die Betriebsfähigkeit, Batteriegewicht und Gerätekosten bei Premium-Wohnrasenflächen und anderen Routineanwendungen ausbalancieren. Produkte von Positec Technology Co., Ltd., Navimow (Segway-Ninebot) und Milagrow Humantech veranschaulichen die Verfügbarkeit von Systemen in diesem Mainstream-Kapazitätsbereich. Modelle mit weniger als 20 V bleiben für kleinere Gärten und leichtere Mähanforderungen geeignet, während Systeme mit mehr als 30 V größere Rasenflächen und anspruchsvollere gewerbliche Anwendungen abdecken.
Systeme mit mehr als 30 V werden voraussichtlich mit einem CAGR von 14,8 % von 2026 bis 2031 wachsen, der schnellsten Rate unter den Batteriekapazitätskategorien. Ihr Wachstum wird von gewerblichen und institutionellen Nutzern unterstützt, die längere Betriebszyklen, größere Mähkapazität und zuverlässige Leistung auf größeren Grundstücken benötigen. Der Bereich 20–30 V wird voraussichtlich seine breite Wohnbasis aufgrund seiner Balance zwischen Laufzeit und Gerätekosten behalten, während Systeme mit weniger als 20 V für kompakte Rasenflächen relevant bleiben. Segway Navimow weist darauf hin, dass Lithiumeisenphosphat-Batterien 2.000–3.000 Ladezyklen für Hochnutzungsanwendungen liefern können, was die längeren Betriebsanforderungen von Hochkapazitätssystemen unterstützt.
Nach Vertriebskanal:
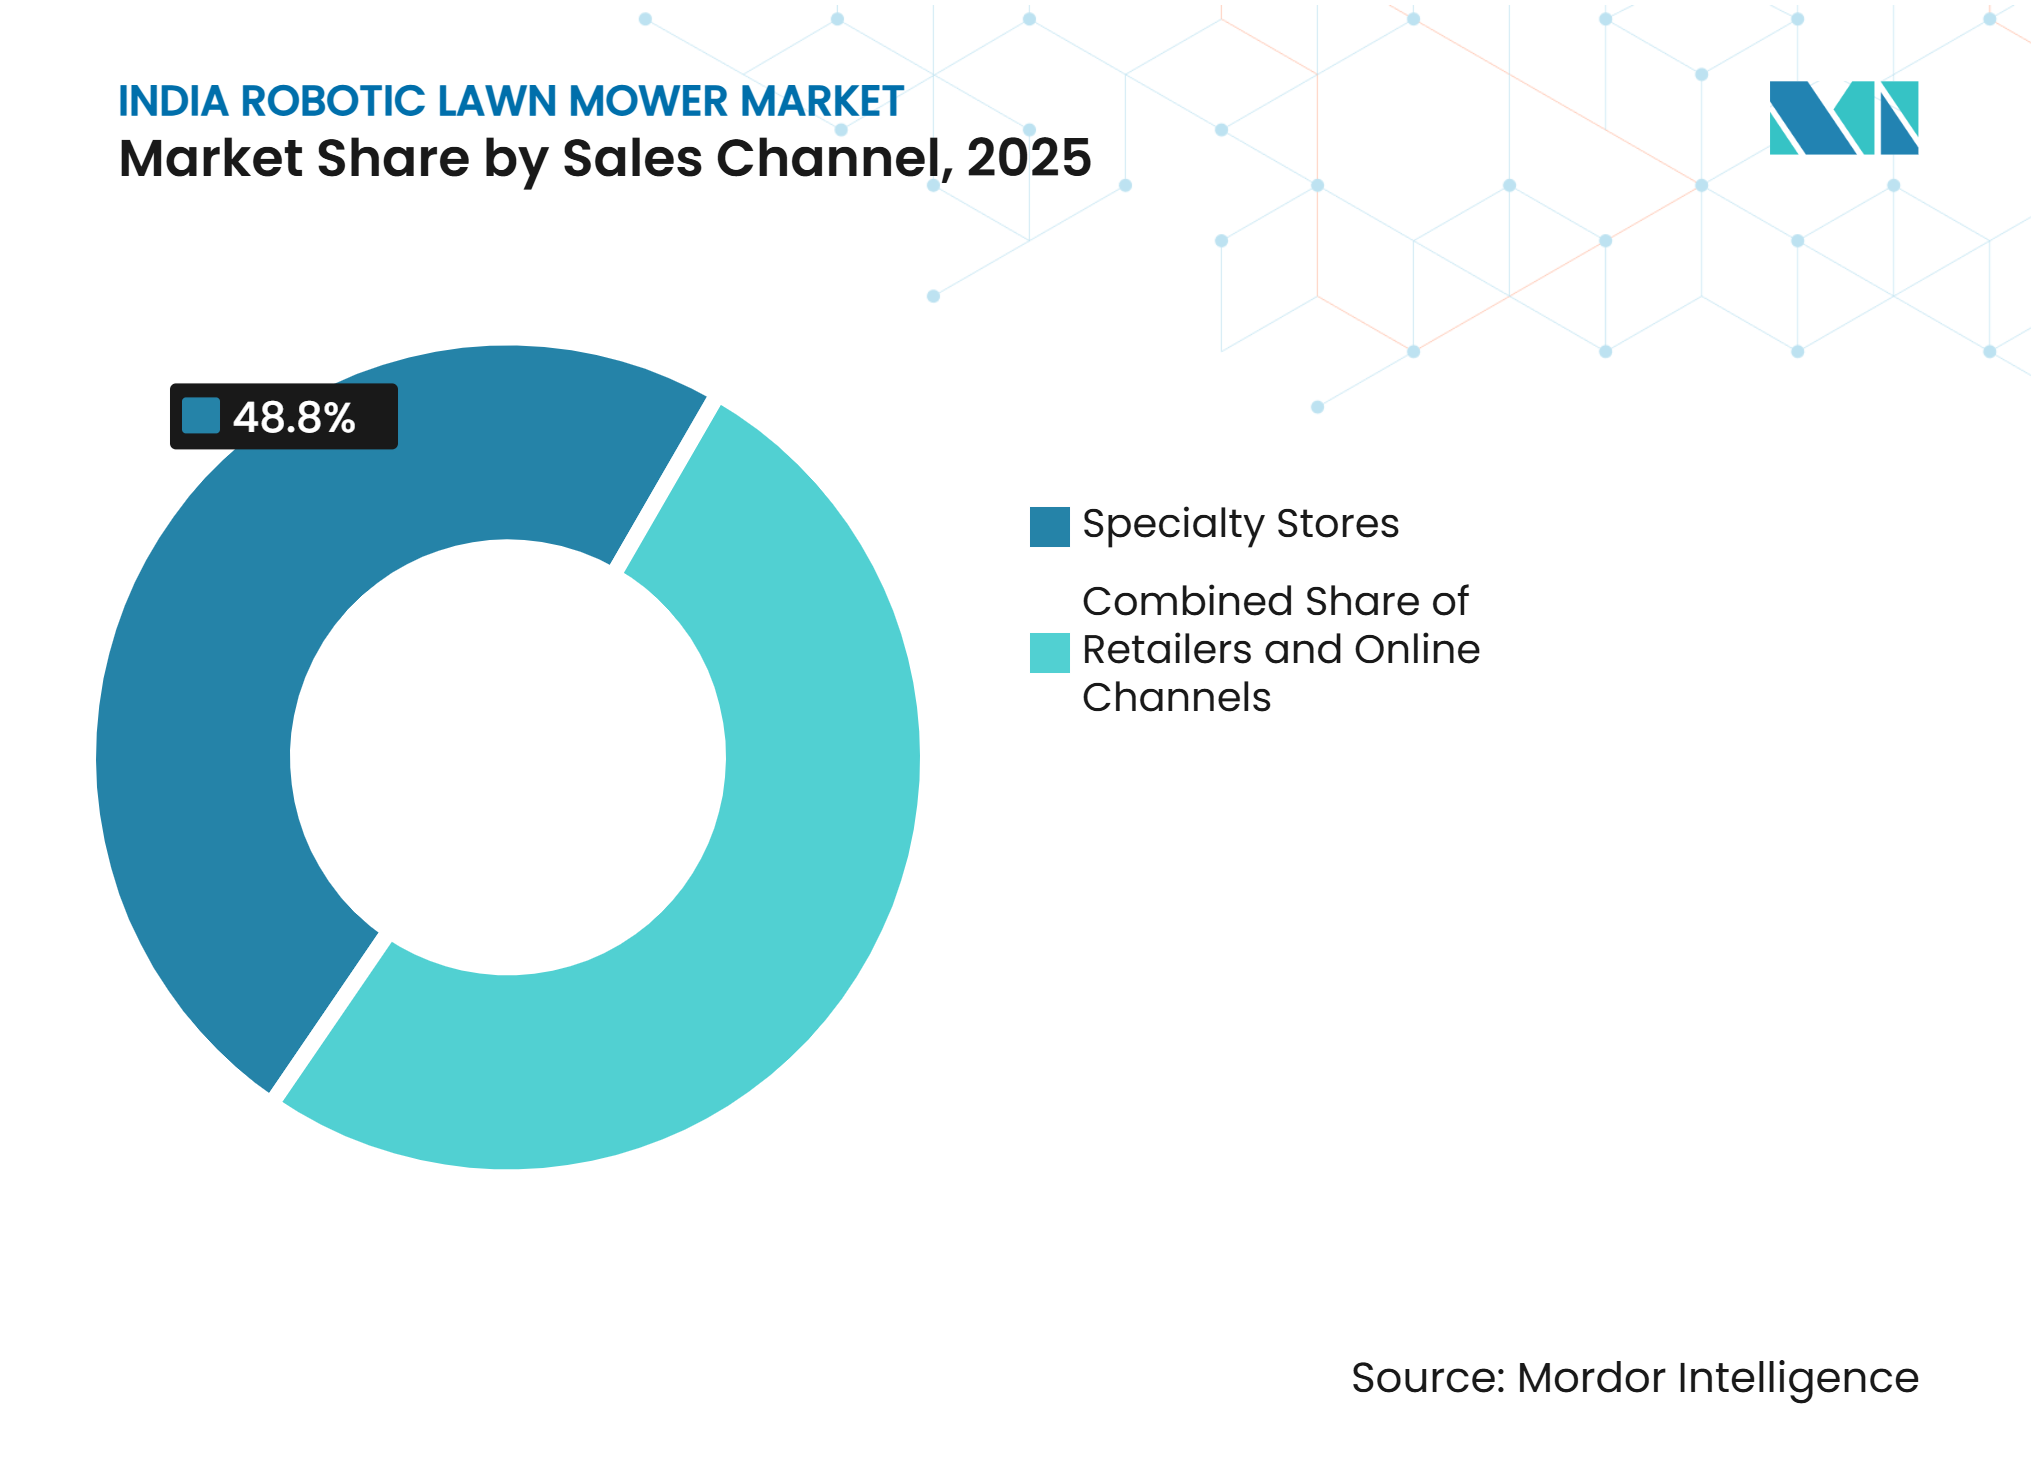
Fachgeschäfte führen, während Online-Kanäle expandierenFachgeschäfte entfielen im Jahr 2025 auf 48,8 % der Verkäufe von Roboter-Rasenmähern in Indien und sind damit der führende Vertriebskanal. Ihre Position spiegelt die Bedeutung von Produktvorführungen, Standortbewertungen, Installationsberatung, Garantieklärung und Serviceunterstützung für relativ hochwertige Geräte wider. Fachhändler, darunter Gartengerätefachhändler und Premium-Heimverbesserungsgeschäfte, können die Produktauswahl mit lokalen Betriebsanforderungen und Nachkaufunterstützung verbinden. Online-Kanäle unterstützen die Produktentdeckung und den Modellvergleich, während Fachgeschäfte wichtig bleiben, wo Käufer mehr Vertrauen in Installation, Wartung und langfristige Geräteunterstützung benötigen.
Online-Kanäle werden voraussichtlich mit einem CAGR von 15,5 % bis 2031 wachsen, der schnellsten Rate unter den Vertriebskanälen. Digitale Plattformen ermöglichen es Käufern, Rasenabdeckung, Navigationstechnologien, Batteriespezifikationen, Zubehör und Preise zu vergleichen, bevor sie einen Händler oder Dienstleister aufsuchen. Fachgeschäfte werden voraussichtlich eine wichtige Rolle behalten, da Installations- und Servicezusicherungen für Premium-Geräte relevant bleiben. Milagrow Humantech vermarktet sein inländisches Rasenmäher-Portfolio über seine offizielle Website und unterstützt damit die Online-Produktrecherche, bevor Käufer zu Fachberatungs-, Installations-, Garantie- und Servicegesprächen übergehen. Diese Kombination aus digitaler Recherche und Fachunterstützung kann den Zugang erweitern und gleichzeitig eine wichtige Rolle für die Offline-Konversion erhalten.

Nach Anwendung:
Wohnbereich führt, während gewerbliche Nutzung zunimmtWohnanwendungen entfielen im Jahr 2025 auf 55,1 % der Verkäufe von Roboter-Rasenmähern in Indien und sind damit das größte Anwendungssegment. Vermögende Hausbesitzer in bewachten Villengemeinschaften bilden die Kernbedarfsbasis, wo robotergestütztes Mähen mit der Smart-Home-Akzeptanz und Premium-Landschaftspflegeanforderungen übereinstimmt. Gewerbliche Anwendungen umfassen Sportanlagen, Gastgewerbeimmobilien, Unternehmensgeländeanlagen und private Bildungseinrichtungen, wo planmäßige Rasenpflege auf sichtbaren Rasenflächen und gemeinsamen Grünflächen erforderlich ist. Diese Grundstücke können auch Demonstrationswert bieten, da gewerbliche Installationen das Bewusstsein für robotergestütztes Mähen bei benachbarten Wohnkäufern erhöhen.
Das gewerbliche Segment wird voraussichtlich mit einem CAGR von 15,4 % von 2026 bis 2031 wachsen, der schnellsten Rate unter den Anwendungssegmenten. Das Wachstum wird von Käufern unterstützt, die robotergestütztes Mähen auf Basis von Betriebseffizienz, Plangleichmäßigkeit, Servicereaktionsfähigkeit und Ausfallzeitrisiko statt nur Komfort bewerten. Husqvarna Group vermarktet dedizierte Roboterlösungen für Sportvereingeländeanlagen in Indien und demonstriert damit die Anwendbarkeit des autonomen Mähens auf professionell verwalteten Rasenflächen. Während Wohnanwendungen derzeit die größere installierte Basis bieten, wird die gewerbliche Akzeptanz voraussichtlich zunehmen, da mehr Grundstücke vorhersehbare Wartung, gleichbleibende Rasenqualität und reduzierte Abhängigkeit von manuellem Mähen anstreben.
Nach Endnutzer:
Hausbesitzer führen, während Landschaftsbauunternehmen die Nutzung ausweitenHausbesitzer entfielen im Jahr 2025 auf 51,8 % der Verkäufe von Roboter-Rasenmähern in Indien und sind damit das größte Endnutzersegment. Private Villa- und Bungalowbesitzer bilden die Kerninstallationsbasis, entweder selbst oder durch Gartenpersonal verwaltend. Landschaftsbauunternehmen bedienen Gewerbeimmobilien und verwaltete Wohnentwicklungen mit wiederkehrenden Wartungsanforderungen, während Sportplätze und Parks, Kommunen, Golfplätze und andere Nutzer wie Geländeanlagen und Krankenhäuser zusätzliche Nachfrage über institutionelle und professionell verwaltete Grundstücke hinweg bieten.
Landschaftsbauunternehmen werden voraussichtlich mit einem CAGR von 15,2 % bis 2031 wachsen, der schnellsten Rate unter den Endnutzersegmenten. Diese Anbieter können von arbeitsbasierten Dienstleistungen zu Geräte-plus-Service-Modellen übergehen, die Roboter-Rasenmäher-Installation, Inspektion, Wartung und Betriebsanpassungen umfassen. Sportplätze und Parks erfordern gleichbleibende Rasenbedingungen, während Kommunen und Golfplätze eine größere Akzeptanz unterstützen können, indem sie Servicepraktiken auf verwalteten Landschaften demonstrieren. Die Roboterlösungen der Husqvarna Group für Sportvereingeländeanlagen in Indien veranschaulichen die Anwendbarkeit des autonomen Mähens in professionellen Umgebungen und verbinden die Geräteanfrage mit wiederkehrenden Wartungs- und Servicemöglichkeiten.
Nach Konnektivität:
Begrenzungsdraht führt, während kameragesteuerte Systeme vorrückenBegrenzungsdrahtsysteme entfielen im Jahr 2025 auf 57,3 % der Verkäufe von Roboter-Rasenmähern in Indien und sind damit die führende Navigationstechnologie. Das etablierte Automower-Sortiment der Husqvarna Group hat diese installierte Basis unterstützt, insbesondere bei Käufern mit etablierten Rasenlayouts und vorhersehbaren Mähbereichen. Intelligente GPS- und WLAN-Systeme fügen Planungs-, Überwachungs- und Konnektivitätsfunktionen für Nutzer hinzu, die eine größere Kontrolle über das routinemäßige Mähen suchen. Begrenzungsdrahtmodelle bleiben für stabile Grundstücke geeignet, während neuere Navigationstechnologien für unregelmäßige Gärten, baumgesäumte Grundstücke und Mehrzonenlawns an Relevanz gewinnen, wo physische Perimeterverkabelung die Installationskomplexität erhöhen kann.
Kameragesteuerte und LiDAR-Systeme werden voraussichtlich mit einem CAGR von 15,6 % bis 2031 wachsen, der schnellsten Rate unter den Navigationstechnologiesegmenten. Die wachsende Verfügbarkeit des drahtlosen Betriebs, verbesserte Sensorfähigkeiten und eine größere Eignung für komplexe Rasenlayouts unterstützen diesen Wandel. Navimow (Segway-Ninebot), Shenzhen Mammotion Technology Co., Ltd. und ECOVACS Robotics Co., Ltd. bieten Roboter-Rasenmäher mit RTK-, LiDAR- oder kamerabasierten Navigationstechnologien an. Intelligente GPS- und WLAN-Systeme werden weiterhin Käufer bedienen, die vernetzte Planung und Überwachung priorisieren, während kameragesteuerte und sensorbasierte Lösungen für Grundstücke positioniert sind, die eine größere Navigationsflexibilität erfordern.
Geografische Analyse
Bengaluru, Mumbai, das Nationale Hauptstadtterritorium Delhi und Hyderabad stellen die stärksten kurzfristigen Nachfragezentren für Roboter-Rasenmäher dar, da sie Premium-Villengemeinschaften, integrierte Stadtteile, bewirtschaftete Grundstücke und verwaltete Grünflächen konzentrieren. Bengaluru bietet auch Potenzial durch Technologieparks und Unternehmensgeländeanlagen, die die Akzeptanz von RTK-ausgestatteten Systemen unterstützen können. Der Geschäftsbericht 2025 der Husqvarna Group hebt die kontinuierliche Entwicklung ihres Roboter-Mähportfolios hervor, einschließlich begrenzungsdrahtfreier Einführungen, die den breiteren Technologiewandel im asiatisch-pazifischen Markt unterstützen.
Resortkorridore in Maharashtra, Goa, Rajasthan und Kerala bieten eine zusätzliche gewerbliche Chance, da Gastgewerbeimmobilien gemeinsame Rasenflächen, Landschaftsbereiche und Außenfreizeitbereiche unterhalten, die planmäßige Pflege erfordern. Diese Grundstücke können mehrzoniges robotergestütztes Mähen unterstützen, wo arbeitsintensive Wartung häufig ist. Hochniederschlagsstandorte erfordern jedoch mehr Aufmerksamkeit für Mäherschutz, Entwässerung und Ladestationsplatzierung. Die Niederschlags- und Klimadaten des Indischen Meteorologischen Dienstes können dabei helfen, Standorte zu identifizieren, an denen wetterbezogene Betriebsbedingungen zusätzliche Geräte- und Serviceüberlegungen erfordern. Etablierte Ballungsraumsmärkte werden daher voraussichtlich wichtige Service-Hubs bleiben, da die Akzeptanz in benachbarte Premium- und Gastgewerbekorridore expandiert.
Südliche Landeshauptstädte, nordöstliche Städte und kleinere städtische Märkte stellen eine aufkommende Chance dar, da robotergestütztes Mähen über die großen Ballungsräume hinaus zugänglicher wird. Die Nachfrage kann sich bei Cricketakademien, öffentlichen Parks, Bildungsgeländeanlagen und einkommensstarken Wohnentwicklungen entwickeln, obwohl die Akzeptanz von lokaler Installations- und Wartungsunterstützung abhängen wird. Drahtlose Technologien können die Eignung für fragmentierte, baumgesäumte oder unregelmäßige Rasenflächen verbessern, wo feste Perimeterverkabelung schwer zu installieren ist. Die RTK-Systeme von Segway Navimow nutzen Satellitenkorrekturen zur Unterstützung präziser Navigation und verbessern potenziell die Eignung von Roboter-Rasenmähern für komplexe Grundstücke und unterstützen die schrittweise Expansion in unterversorgte städtische Märkte.
Wettbewerbslandschaft
Marktkonzentration
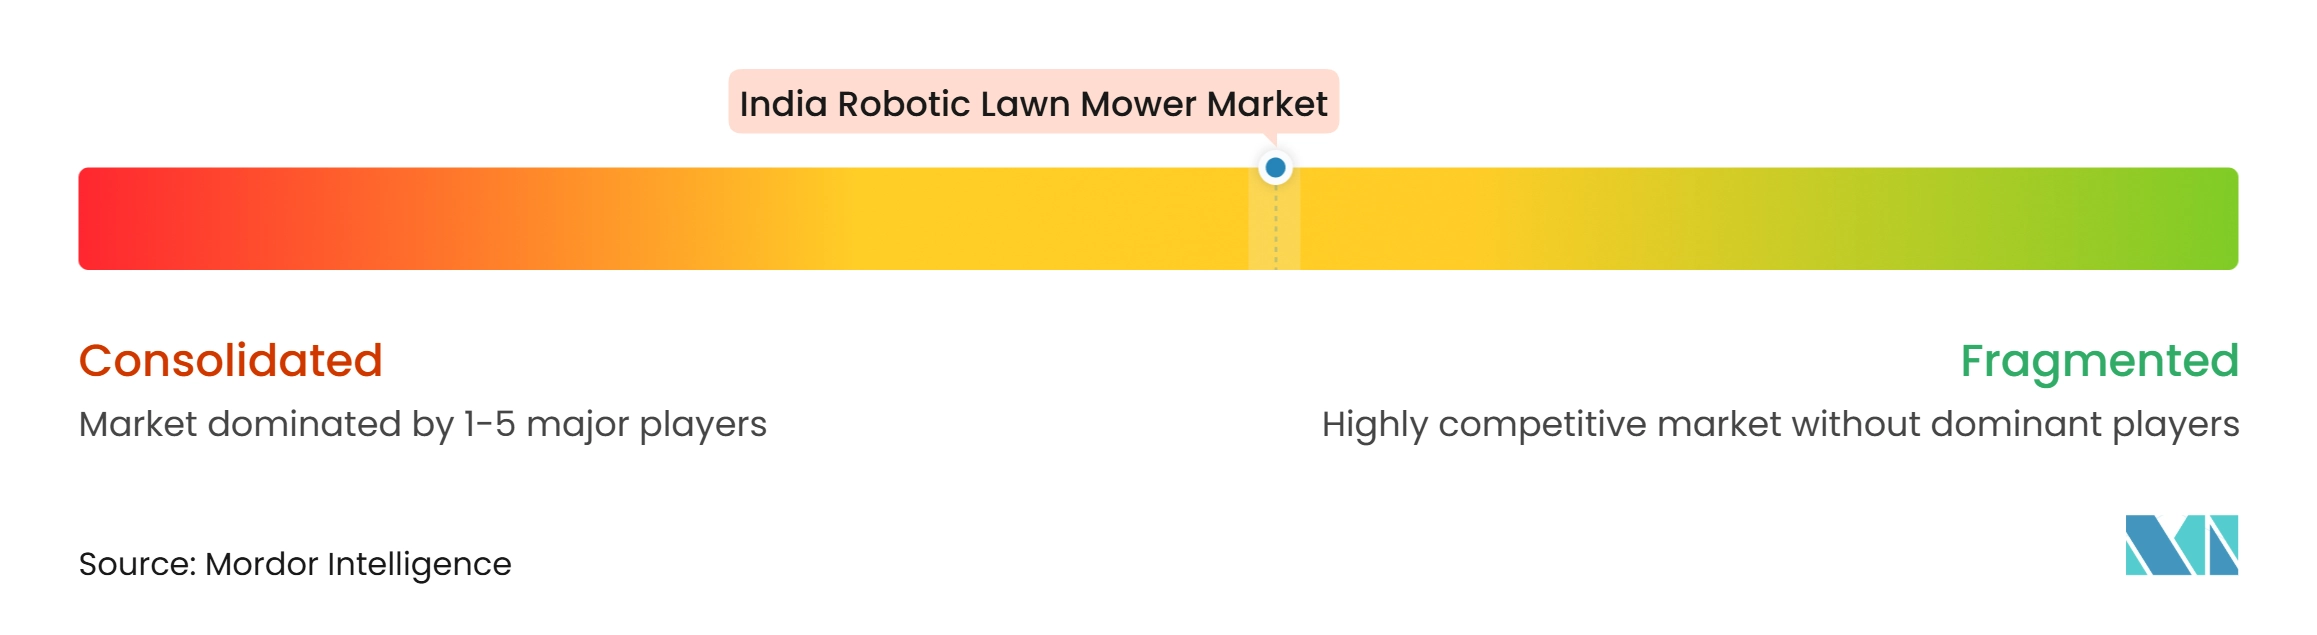
Der indische Markt für Roboter-Rasenmäher umfasst etablierte internationale Hersteller neben aufkommenden technologieorientierten und inländischen Akteuren. Husqvarna Group adressiert Wohn- und professionelle Anwendungen durch seine Automower- und CEORA-Portfolios und deckt Anwendungen von privaten Gärten bis hin zu Sportplätzen und größeren verwalteten Landschaften ab. Positec Technology Co., Ltd. konkurriert im Premiumsegment, während Navimow (Segway-Ninebot) sich auf drahtlose RTK-basierte Systeme konzentriert, die die Abhängigkeit von physischer Grenzinstallation reduzieren.
Shenzhen Mammotion Technology Co., Ltd. differenziert sein Portfolio durch Allradantriebssysteme und eine Kombination aus LiDAR-, Kamera- und RTK-Technologien, die für komplexes Gelände und unregelmäßige Rasenlayouts konzipiert sind. ECOVACS Robotics Co., Ltd. hat sich auch durch seine GOAT-Reihe in das robotergestützte Rasenmähen ausgeweitet und erhöht die Verfügbarkeit drahtloser und sensorgesteuerter Lösungen für Wohnnutzer. Die wachsende Präsenz dieser technologieorientierten Marken erweitert die Produktauswahl und verstärkt den Wettbewerb rund um Navigationsgenauigkeit, Geländeadaptierbarkeit und Installationsfreundlichkeit.
Milagrow Humantech bietet eine inländische Alternative mit Produkten, die für indische Betriebsbedingungen und direkte lokale Marktverfügbarkeit positioniert sind. Sein Portfolio umfasst Roboter-Rasenmäher, die für Außenumgebungen mit Funktionen wie Wetterschutz, App-basierter Überwachung und Betrieb bei hohen Temperaturen konzipiert sind. Die Verfügbarkeit lokal vermarkteter Produkte kann die Akzeptanz unterstützen, indem Barrieren im Zusammenhang mit Produktzugang und Kundendienst reduziert werden. In Zukunft werden Installationsfähigkeit, Wartungsreaktionsfähigkeit, Ersatzteilverfügbarkeit und Serviceabdeckung über die großen Ballungsräume hinaus die Markenauswahl beeinflussen, insbesondere bei institutionellen und gewerblichen Käufern.
Marktführer der indischen Roboter-Rasenmäher-Branche
-
Positec Technology Co., Ltd.
-
Husqvarna Group
-
Robert Bosch GmbH
-
Navimow (Segway-Ninebot)
-
Milagrow Humantech
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für Roboter-Rasenmäher Unternehmen in diesem Bericht
- Husqvarna Group
- Positec Technology Co., Ltd.
- Navimow (Segway-Ninebot)
- Shenzhen Mammotion Technology Co., Ltd.
- Milagrow Humantech
- ECOVACS Robotics Co., Ltd.
- Makita Corporation
- Dreame Technology
- Robert Bosch GmbH
- The Toro Company
- Honda Motor Co., Ltd.
- STIGA S.p.A.
- Ambrogio Robot (Zucchetti Centro Sistemi S.p.A.)
- AL-KO (Ningbo Daye Garden Machinery Co.,Ltd.)
- ANDREAS STIHL AG and Co. KG
Neueste Industrielle Entwicklungen in Indischer Markt für Roboter-Rasenmäher
- Januar 2026: Milagrow Humantech brachte den Robo Nicklaus 4.0, Robo Tiger 3.0 und Robo Tiger Pro in Indien auf den Markt, mit IP56-Schutz, einer Betriebstoleranz von 40 °C, WLAN-App-Überwachung und Arbeitsbereichen von bis zu 40.000 Quadratfuß.
- Dezember 2025: Husqvarna Group stellte sieben Roboter-Rasenmäher mit KI-Vision-Technologie für die Saison 2026 vor, die kamerabasierte Navigation, Echtzeit-Hinderniserkennung und drahtlosen Betrieb kombinieren. Das neue Portfolio richtet sich an Wohn- und professionelle Nutzer und erweitert die autonomen Mähfähigkeiten für Rasenflächen von 400 bis 7.500 Quadratmetern.
- September 2025: ANDREAS STIHL AG and Co. KG brachte in Indien eine batteriebetriebene Außenproduktpalette auf den Markt, darunter den RCA 20 Handdruckwascher, die ASA 20 Akku-Gartenschere und den GTA 40 Gartenschneider.
Berichtsumfang des indischen Marktes für Roboter-Rasenmäher
Ein Roboter-Rasenmäher ist ein autonomes Gerät, das mit Sensoren und Programmierung ausgestattet ist, um Rasenmähaufgaben ohne menschliches Eingreifen durchzuführen. Diese werden für Wohn- und Gewerbezwecke von Hausbesitzern, Wohnungseigentümern, in Parks und auf Spielplätzen sowie an anderen Orten eingesetzt.
Der Umfang des indischen Marktes für Roboter-Rasenmäher ist segmentiert nach Reichweite (Niedrig, Mittel und Hoch), nach Batteriekapazität (Weniger als 20 V, 20 V bis 30 V und Mehr als 30 V), nach Vertriebskanal (Einzelhändler, Fachgeschäfte und Online-Kanäle), nach Anwendung (Wohnbereich und Gewerbe), nach Endnutzer (Hausbesitzer, Landschaftsbauunternehmen, Sportplätze & Parks, Kommunen, Golfplätze und andere Endnutzer) sowie nach Konnektivität (Begrenzungsdraht, Intelligentes GPS und WLAN sowie Kameragesteuert und LiDAR). Der Bericht bietet die Marktgröße in Wertangaben (USD) und Prognosen für alle oben genannten Segmente.
Segmentierungsübersicht
| Niedrige Reichweite |
| Mittlere Reichweite |
| Hohe Reichweite |
| Weniger als 20 V |
| 20 bis 30 V |
| Mehr als 30 V |
| Einzelhändler |
| Fachgeschäfte |
| Online-Kanäle |
| Wohnbereich |
| Gewerbe |
| Hausbesitzer |
| Landschaftsbauunternehmen |
| Sportplätze und Parks |
| Kommunen |
| Golfplätze |
| Andere Endnutzer |
| Begrenzungsdraht |
| Intelligentes GPS und WLAN |
| Kameragesteuert und LiDAR |
| Nach Reichweite | Niedrige Reichweite |
| Mittlere Reichweite | |
| Hohe Reichweite | |
| Nach Batteriekapazität | Weniger als 20 V |
| 20 bis 30 V | |
| Mehr als 30 V | |
| Nach Vertriebskanal | Einzelhändler |
| Fachgeschäfte | |
| Online-Kanäle | |
| Nach Anwendung | Wohnbereich |
| Gewerbe | |
| Nach Endnutzer | Hausbesitzer |
| Landschaftsbauunternehmen | |
| Sportplätze und Parks | |
| Kommunen | |
| Golfplätze | |
| Andere Endnutzer | |
| Nach Konnektivität | Begrenzungsdraht |
| Intelligentes GPS und WLAN | |
| Kameragesteuert und LiDAR |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den indischen Markt für Roboter-Rasenmäher?
Der indische Markt für Roboter-Rasenmäher wird voraussichtlich bis 2031 27,66 Millionen USD erreichen und dabei einen CAGR von 14,18 % während des Prognosezeitraums (2026–2031) verzeichnen.
Welche Anwendung führt die Akzeptanz von Roboter-Rasenmähern in Indien an?
Das Mähen im Wohnbereich entfiel im Jahr 2025 auf 55,1 % des Marktanteils des indischen Marktes für Roboter-Rasenmäher, unterstützt durch vermögende Hausbesitzer in Villengemeinschaften und anderen Grundstücken mit verwalteten Rasenflächen.
Welche indische Kundengruppe wird bis 2031 am schnellsten wachsen?
Landschaftsbauunternehmen werden voraussichtlich mit einem CAGR von 15,2 % wachsen, da sie Geräte-plus-Service-Verträge für verwaltete Geländeanlagen übernehmen.
Warum gewinnen drahtlose Roboter-Rasenmäher in Indien an Interesse?
RTK-, Kamera- und LiDAR-Systeme reduzieren den Bedarf an Begrenzungsdrahtinstallation und können bei der Verwaltung unregelmäßiger oder mehrzoniger Rasenflächen helfen.