
Marktgröße und Marktanteile des indischen Marktes für Traubenerntemaschinenen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.80 Millionen US-Dollar |
| Marktgröße (2026) | 5.35 Millionen US-Dollar |
| Marktgröße (2031) | 8.77 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.39 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Marktes für Traubenerntemaschinenen von Mordor Intelligence
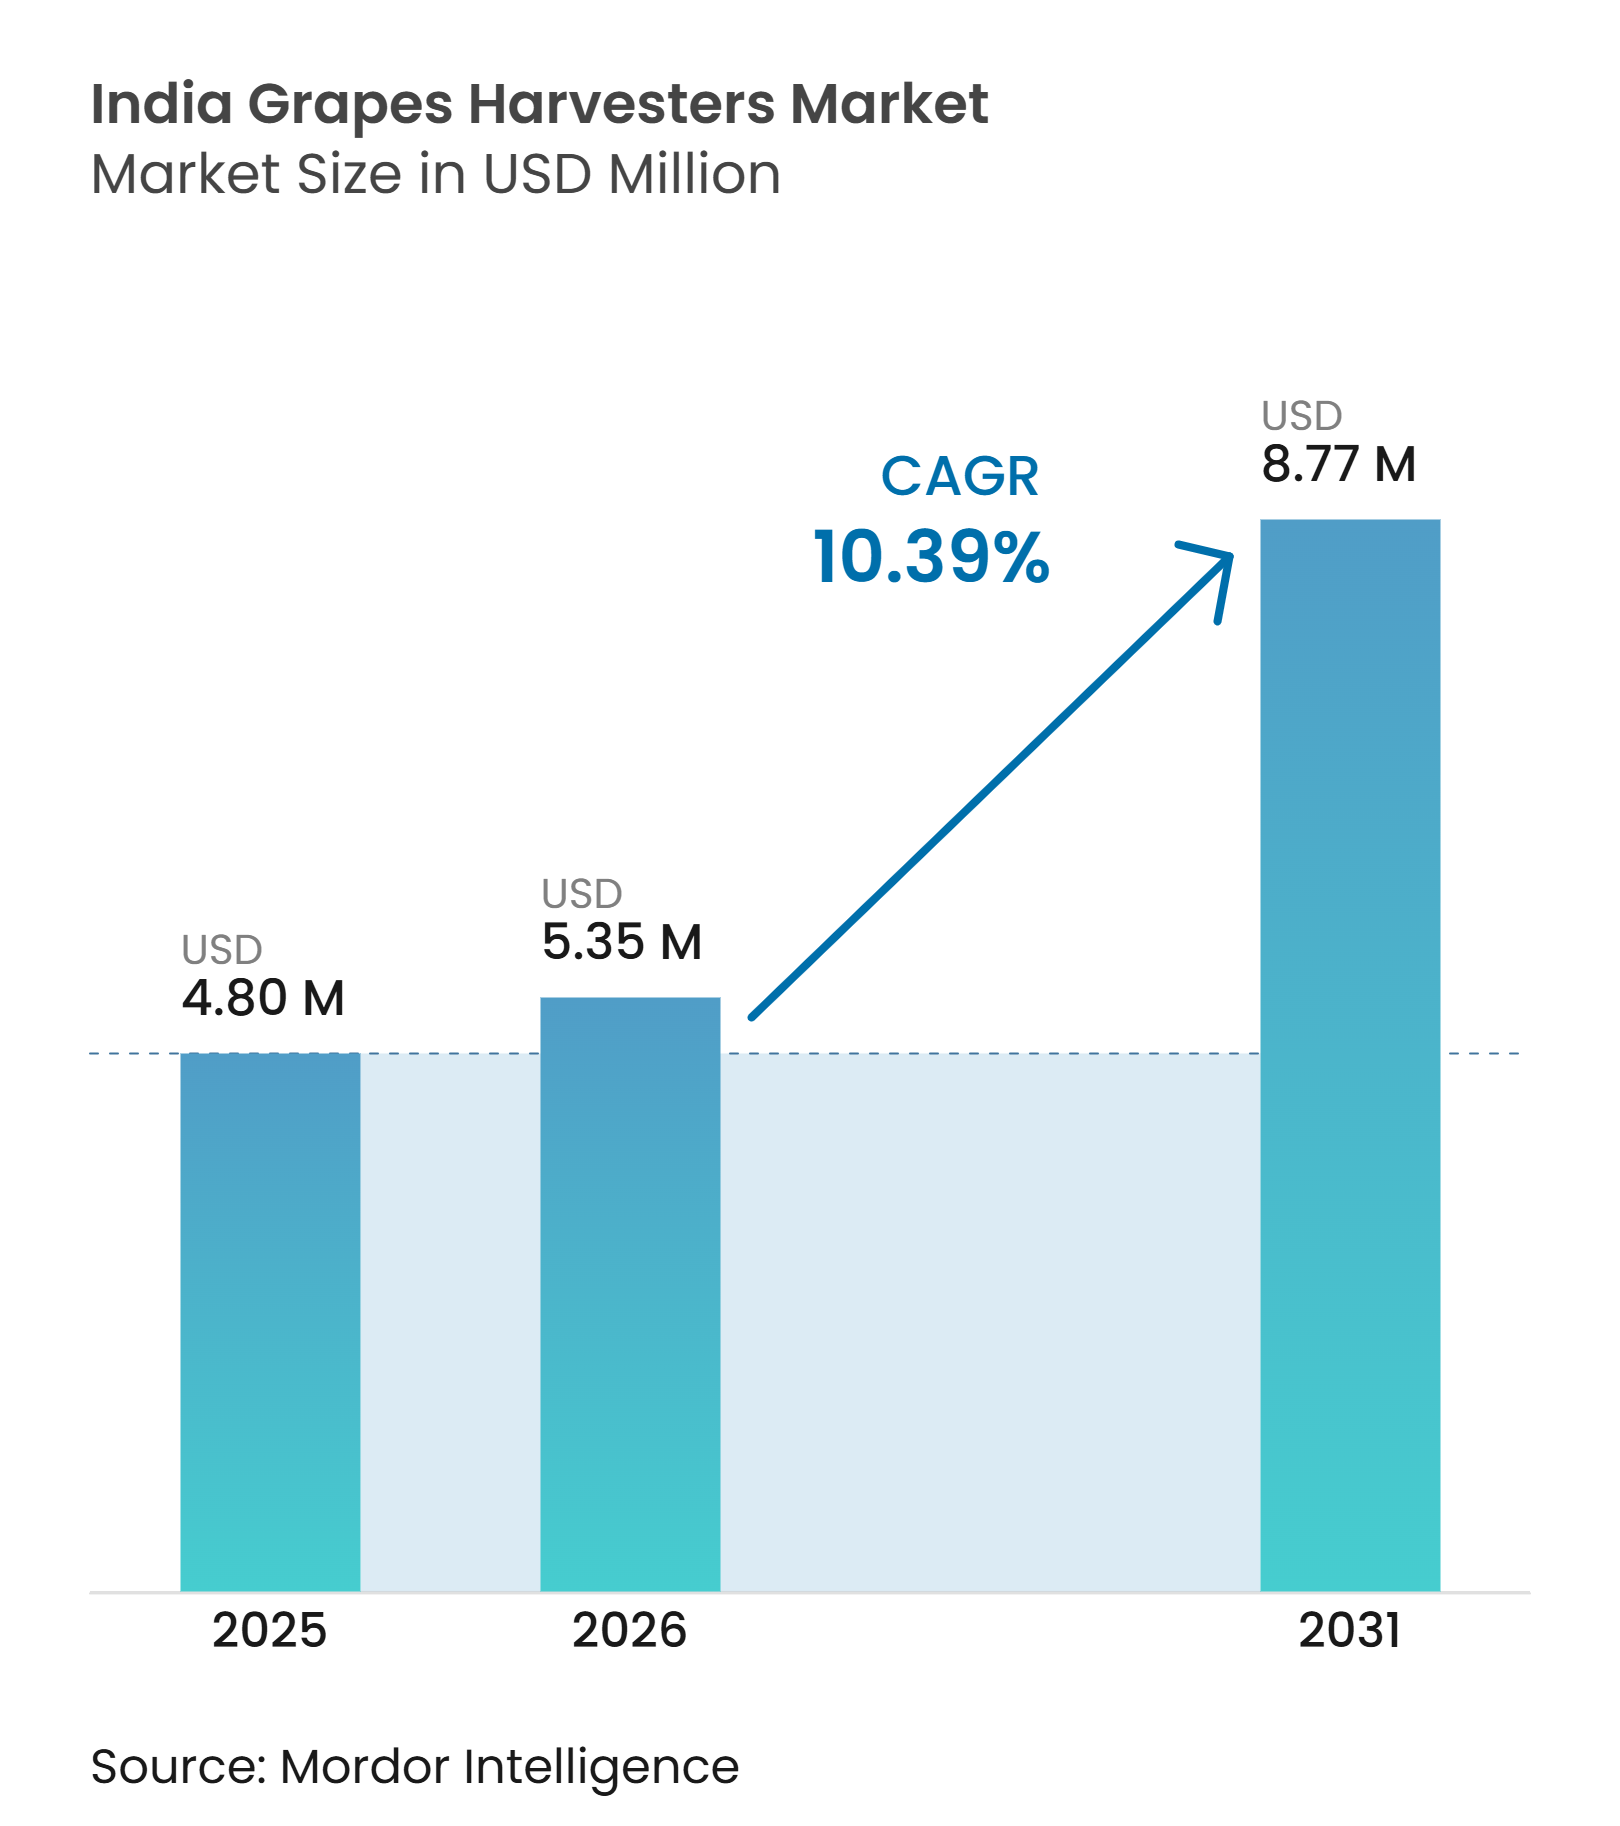
Die Marktgröße des indischen Marktes für Traubenerntemaschinenen wurde im Jahr 2025 auf 4,80 Millionen USD geschätzt und soll von 5,35 Millionen USD im Jahr 2026 auf 8,77 Millionen USD bis 2031 wachsen, bei einer CAGR von 10,39 % während des Prognosezeitraums (2026–2031). Saisonale Arbeitskräftemangel erhöhen die Relevanz der mechanischen Ernte für kommerzielle Weinberge, insbesondere dort, wo die Erntearbeit zwischen Februar und April konzentriert ist. Maharashtra blieb das Kernzentrum der Nachfrage und machte 69,2 % der indischen Traubenproduktion im Jahr 2024–25 aus.[1] Exportanbauer sehen sich einer stärkeren Kontrolle hinsichtlich Erntezeitpunkt, Rückverfolgbarkeit und Produktqualität gegenüber, was vorhersehbare Feldoperationen wertvoller macht. Staatliche Unterstützung kann die Kaufhürde senken, obwohl die Gerätezulassung und Feldtests weiterhin das Adoptionsniveau beeinflussen. Der indische Markt für Traubenerntemaschinenen ist auf Lösungen angewiesen, die für enge Weinbergreihen, vorhandene Traktoren und die betrieblichen Anforderungen von Erzeugern geeignet sind, die sowohl inländische als auch Exportkanäle bedienen.
Wichtigste Erkenntnisse des Berichts
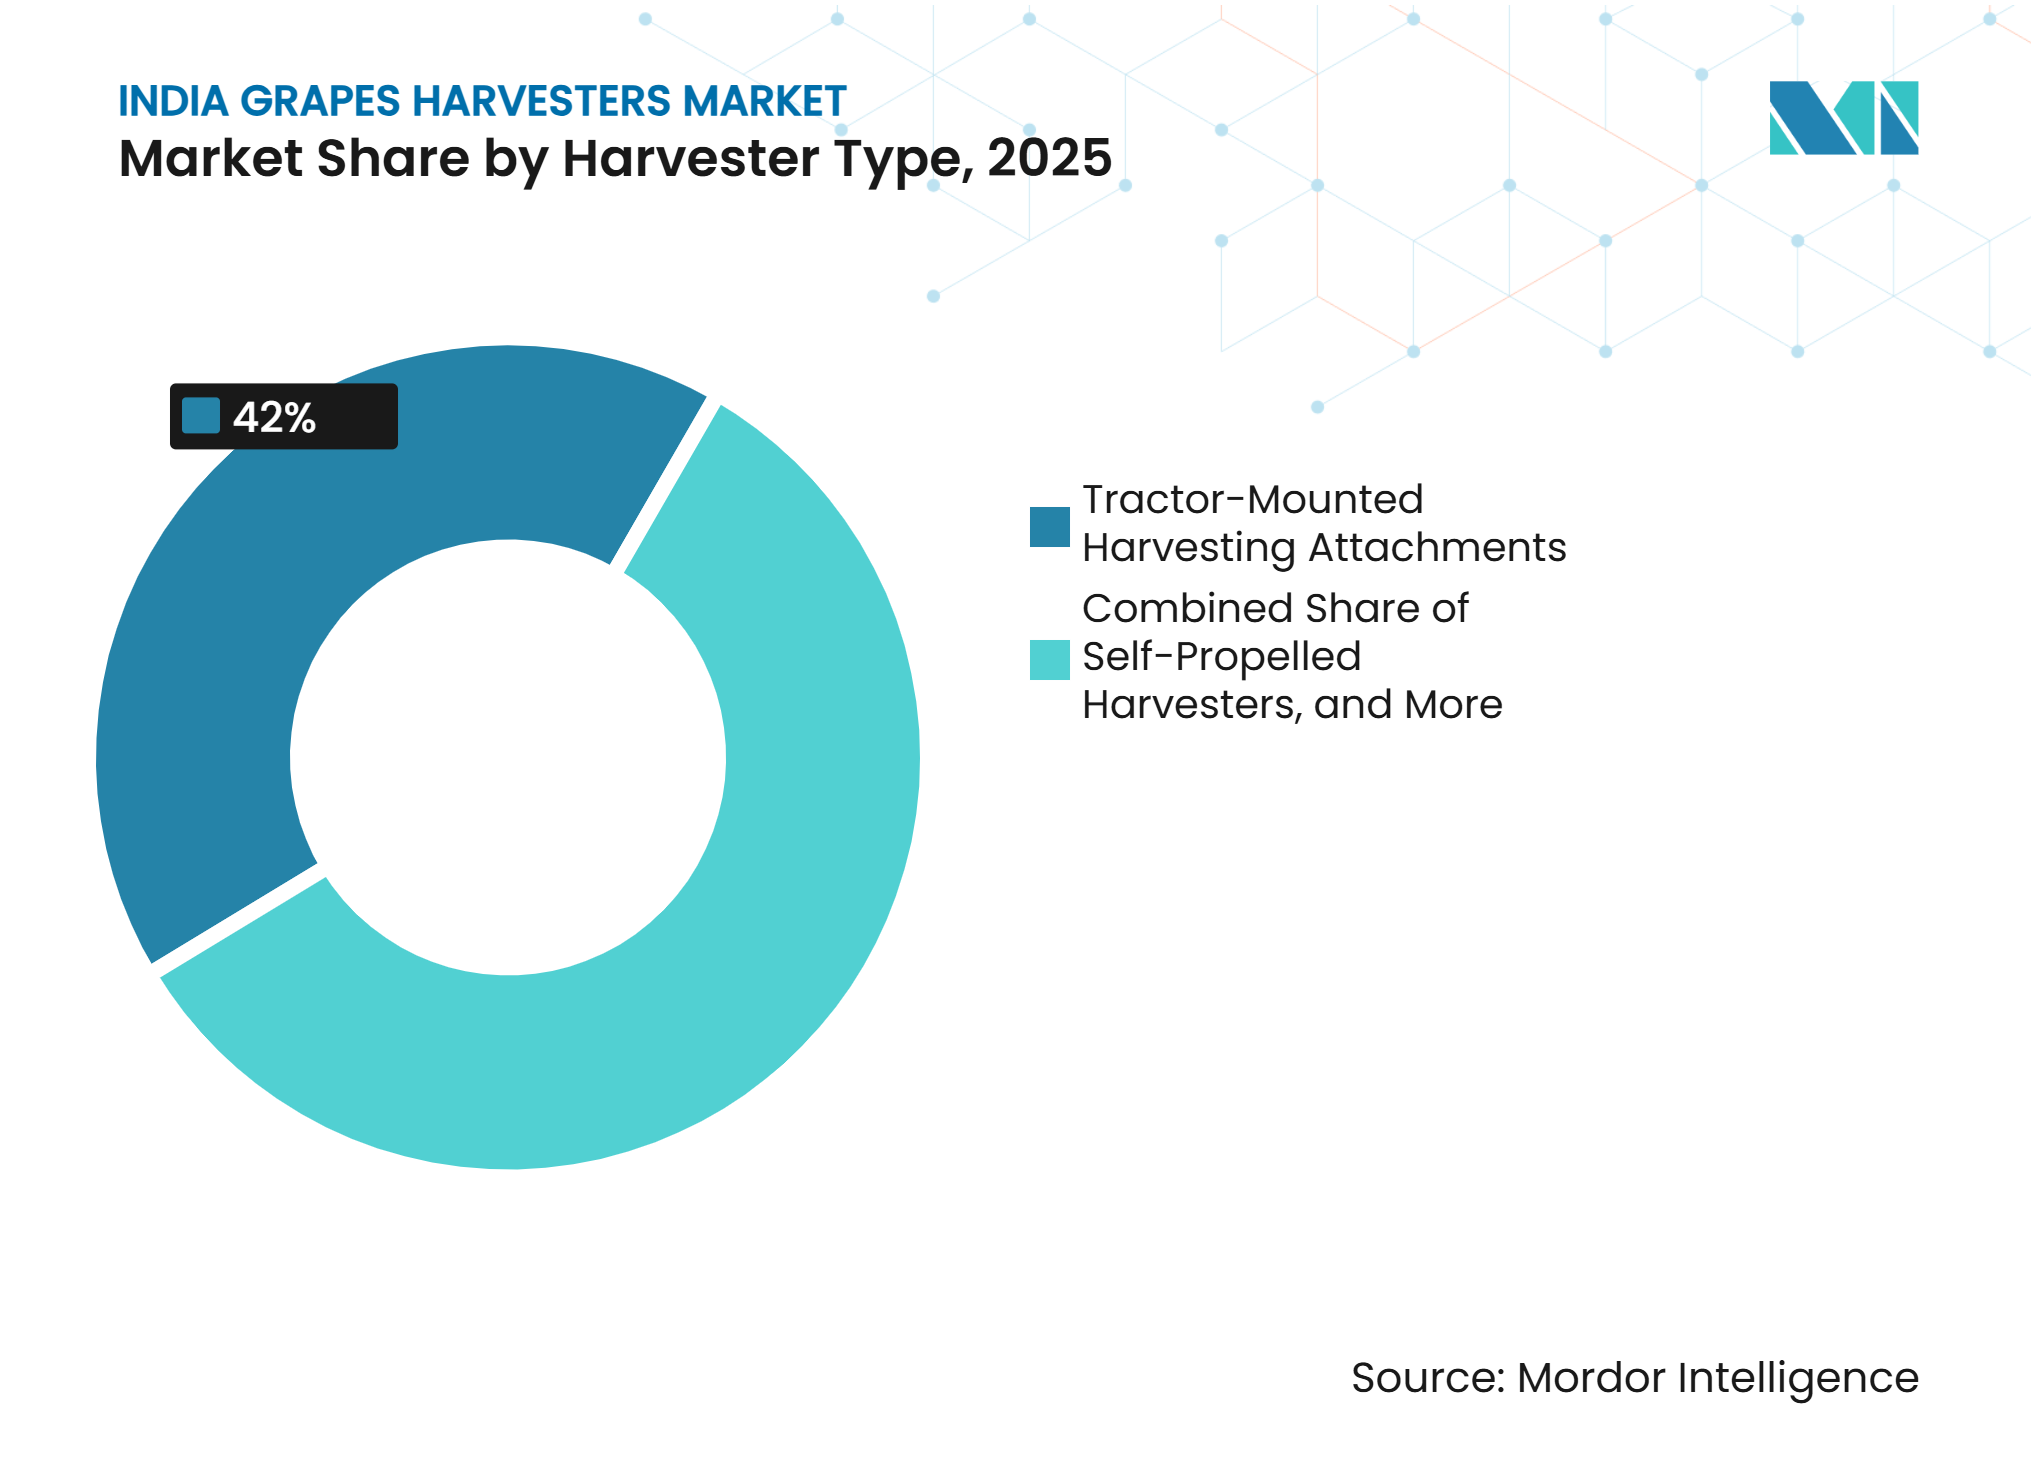
- Nach Erntemaschinenentyp entfielen traktorgebundene Ernteaufsätze im Jahr 2025 auf 42 % des Marktanteils des indischen Marktes für Traubenerntemaschinenen und sollen von 2026 bis 2031 mit einer CAGR von 13,8 % wachsen.
- Nach Betriebsart entfielen assistierte und präzisionsgeführte Systeme im Jahr 2025 auf 54,2 % der Marktgröße des indischen Marktes für Traubenerntemaschinenen, während halbautonome und autonome Systeme von 2026 bis 2031 mit einer CAGR von 13,2 % wachsen sollen.
- Nach Energiequelle entfielen dieselbetriebene Plattformen im Jahr 2025 auf 66,8 % des Marktanteils, während batteriebetriebene elektrische Plattformen von 2026 bis 2031 mit einer CAGR von 14 % wachsen sollen.
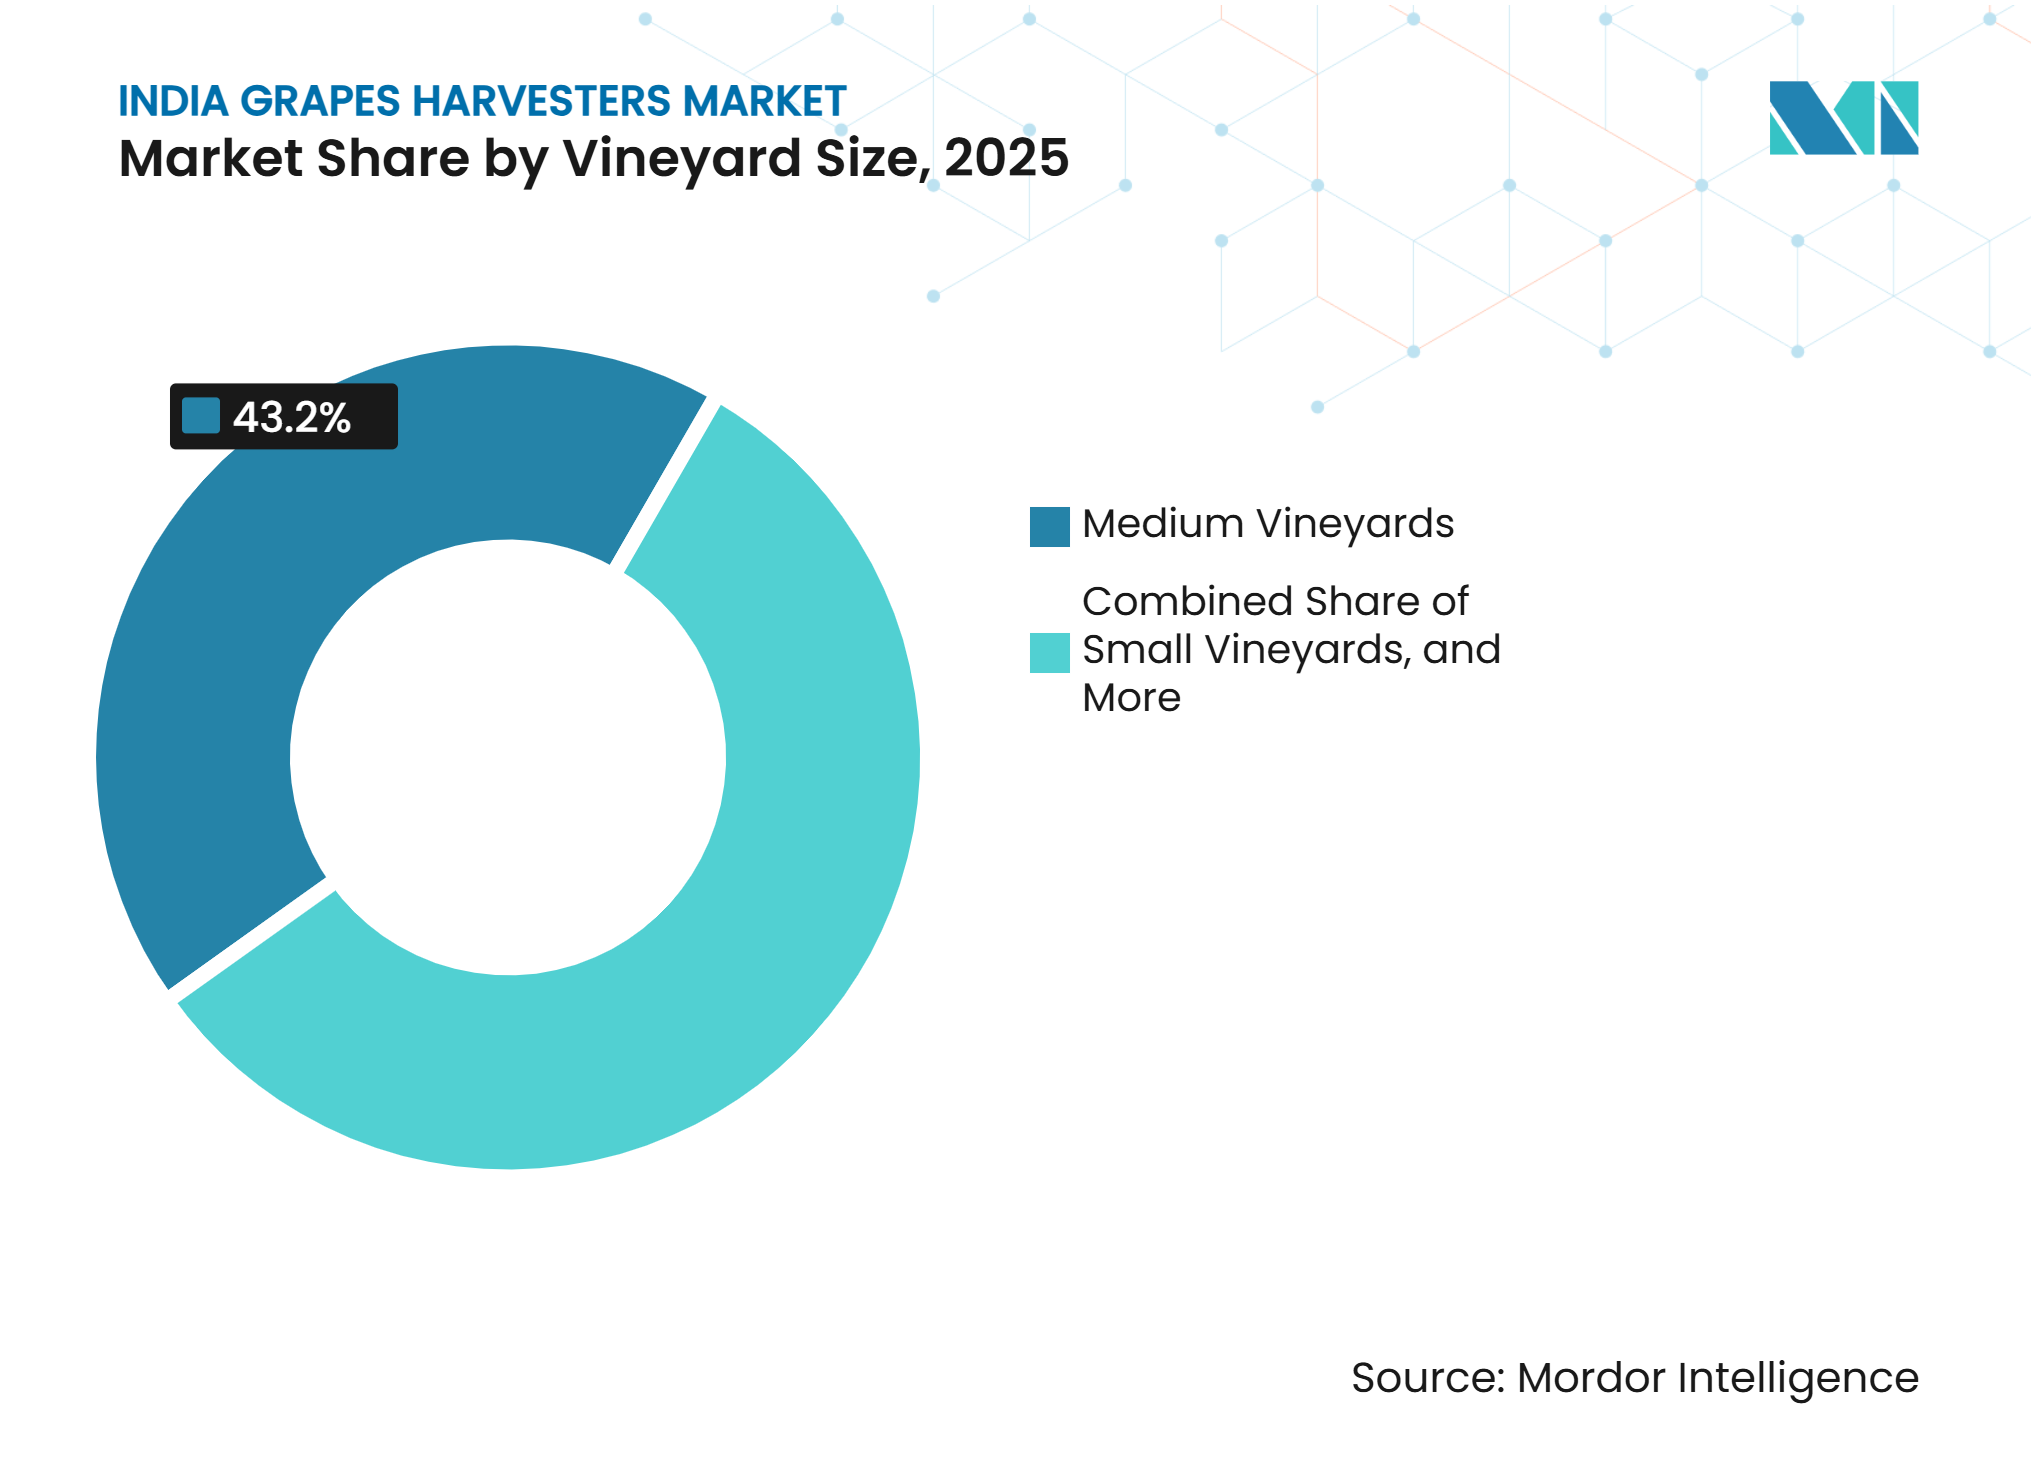
- Nach Weinberggröße entfielen mittlere Weinberge im Jahr 2025 auf 43,2 % des Marktanteils, während kleine Weinberge von 2026 bis 2031 mit einer CAGR von 12,4 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltender saisonaler Arbeitskräftemangel in Traubenanbaugebieten | +3.2% | Maharashtra, Karnataka und Telangana | Kurzfristig (≤ 2 Jahre) |
| Staatliche Unterstützung für die Mechanisierung des Gartenbaus und das Lohnmaschinenwesen | +2.5% | Maharashtra, Karnataka, Andhra Pradesh und die nationalen Programme | Mittelfristig (2–4 Jahre) |
| Anforderungen an Erntezeitpunkt und Rückverfolgbarkeit für Exportqualität | +2% | Maharashtra und Karnataka | Mittelfristig (2–4 Jahre) |
| Druck auf die Arbeitsproduktivität im Weinberg durch Engreihen-Spaliere | +1.8% | Maharashtra, Karnataka und Telangana | Kurzfristig (≤ 2 Jahre) |
| Aufstieg modularer, traktorkompatiblerErnteplattformen | +1.5% | Maharashtra, Karnataka und Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Lokale Innovation bei Computer Vision und akkubetriebener Ernte | +1.2% | Maharashtra, Karnataka und Telangana | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender saisonaler Arbeitskräftemangel in Traubenanbaugebieten
Erntearbeitskräfte werden innerhalb eines engen Zeitfensters von sechs bis acht Wochen zwischen Februar und April in Indiens wichtigsten Traubenanbaugebieten benötigt. Weinbergbetreiber in Nashik und Sangli sehen sich in diesem Zeitraum mit höheren Löhnen und wiederkehrendem Arbeitskräftemangel konfrontiert. Indien hatte im Jahr 2024–25 172,58 Tausend Hektar unter Traubenanbau, während die Ernte weitgehend manuell erfolgte. Forschungen des ICAR stellen fest, dass die Mechanisierung des Traubenanbaus in Indien im Vergleich zu anderen Erzeugerländern noch in einem frühen Stadium ist.[2] Jüngere ländliche Arbeitskräfte wandern weiterhin in städtische Beschäftigung ab, was das Angebot an saisonalen Arbeitskräften für Weinberge verringert. Der indische Markt für Traubenerntemaschinenen kann davon profitieren, wenn Erzeuger Maschinen einsetzen, um innerhalb des begrenzten Erntezeitraums mehr Fläche zu bewirtschaften.
Die Arbeitskräfteherausforderung ist in Maharashtra am deutlichsten sichtbar, wo die größten Weinbergflächen innerhalb überlappender Wochen in die Ernte eintreten. Eine traktorgebundene Einheit kann an einem Tag mehrere Hektar abdecken, wenn das Weinbergdesign ihren Einsatz unterstützt. Dies verändert den Vergleich zwischen Gerätekosten und den Kosten für die Sicherung saisonaler Arbeitskräfte. Mittlere und große Weinberge können die Gerätekosten auf mehr geerntete Produktion und wiederholte saisonale Nutzung verteilen. Eine schnellere Feldfertigstellung kann auch das Risiko verringern, dass Trauben ungeerntet bleiben, wenn keine Arbeitskräfte verfügbar sind. Der indische Markt für Traubenerntemaschinenen ist daher eng mit der Verfügbarkeit, den Kosten und der Zuverlässigkeit qualifizierter Erntearbeiter verbunden.
Staatliche Unterstützung für die Mechanisierung des Gartenbaus und das Lohnmaschinenwesen
Die Untermission zur landwirtschaftlichen Mechanisierung unterstützt den Gerätezugang durch Subventionen und Gemeinschaftsnutzungsvereinbarungen. Einzelne Landwirte in förderfähigen SC-, ST-, Klein-, Kleinst- und Frauenkategorien können eine Subvention von 50 % erhalten, während andere förderfähige Kategorien 40 % erhalten können.[3] Das MahaDBT-System von Maharashtra deckt auch förderfähige Gartenbaupflanzgeräte und Gerätebankarrangements ab. Diese Maßnahmen können die Anschaffungshürde für Erzeuger senken, die größere Erntemaschinen in Betracht ziehen. Die Leitlinienrevision von 2025 stärkte den Finanzierungszugang für Erzeugerorganisationen. Der indische Markt für Traubenerntemaschinenen kann davon profitieren, da diese Organisationen die Nachfrage bündeln und den Geräteeinsatz über Weinberge hinweg koordinieren.
Lohnmaschinencentren sind besonders wichtig, da importierte Maschinen eine hohe saisonale Auslastung erfordern, um ihre Kosten zu rechtfertigen. Ein gemeinsames Zentrum kann Geräte an mehrere Weinberge vermieten, anstatt sich auf die Fläche eines einzelnen Eigentümers zu verlassen. Diese Struktur ermöglicht es einer importierten Erntemaschine, während einer Saison 60 bis 70 Tage bei verschiedenen Kunden zu betreiben. Sie schafft auch eine klarere Grundlage für Finanzierung und Serviceunterstützung bei einer kleineren installierten Basis. Geräte müssen Leistungstests an designierten zentralen Prüfzentren bestehen, bevor Subventionsunterstützung verfügbar ist. Der indische Markt für Traubenerntemaschinenen wird sich stabiler ausweiten, wenn getestete Konfigurationen in lokale Subventionsprogramme aufgenommen werden.
Anforderungen an Erntezeitpunkt und Rückverfolgbarkeit für Exportqualität
Indien exportierte im Geschäftsjahr 2024–25 Trauben im Wert von 353,5 Millionen USD, und europäische Destinationen blieben für exportorientierte Erzeuger wichtig. APEDAs GrapeNet-System hatte bis Juni 2026 33.136 Weinbergparzellen registriert. Das System erfordert parzellenspezifische Informationen als Teil der Exportregistrierung und -überwachung. Exportpackhäuser benötigen zuverlässige Fruchtanlieferung, konsistente Loshandhabung und rechtzeitige Bewegung aus den Weinbergen. Diese Anforderungen erhöhen den Wert geordneter Erntepraktiken. Der indische Markt für Traubenerntemaschinenen kann dort profitieren, wo mechanisierte Werkzeuge rückverfolgbare Ertrags- und Feldaufzeichnungen ergänzen.
Thompson-Seedless-Erzeuger, die europäische Einzelhandelsketten beliefern, müssen auch den Stielzustand erhalten und sichtbare Schäden reduzieren. Manuell geerntete Lose können mit variabler Qualität in Packstationen ankommen und Sortierverzögerungen verursachen. Geräte mit Reinigungs-, Trennungs-, Telematik- oder Ertragsprotokollierungsfunktionen können die Konsistenz der Eingangsaufzeichnungen verbessern. Solche Fähigkeiten beseitigen nicht die Notwendigkeit einer sorgfältigen Fruchthandhabung bei der Produktion von Premium-Tafeltrauben. Sie können jedoch Erzeugern helfen, die Arbeit zu organisieren, wenn Exportverpflichtungen feste Lieferpläne haben. Der indische Markt für Traubenerntemaschinenen wird mit größerer Wahrscheinlichkeit eine frühe Nachfrage bei größeren Exporterzeugern finden, die schnellere Ernte mit Packstationsbetrieb verbinden können.
Druck auf die Arbeitsproduktivität im Weinberg durch Engreihen-Spaliere
Indiens Pergola-, T-Spalier- und Kniffin-Systeme verwenden üblicherweise Reihenabstände von 1,5 bis 2 Metern. Diese Anordnungen erfordern, dass Arbeiter über längere Zeiträume in dichte Laubwände greifen. Die körperliche Belastung kann die tägliche Produktivität verringern und Saisonarbeit weniger attraktiv machen. Arbeitermüdigkeit kann auch das Tempo und die Konsistenz der Erntearbeit in Spitzenzeiten beeinflussen. Traktorgebundene Aufsätze, die für enge Reihen ausgelegt sind, können einen Teil dieser Arbeit in einen traktorgeführten Durchgang umwandeln. Der indische Markt für Traubenerntemaschinenen wird daher durch Geräte geprägt, die in das physische Layout lokaler Weinberge passen.
Kompatible Aufsätze können die Erntezeit pro Tonne in geeigneten Weinbergen um 60 % bis 70 % reduzieren. Dieser Vorteil ist am relevantesten, wo Spalierdesign, Erntezustand und Fruchtverwendung mechanisierte Arbeit erlauben. Es erklärt auch, warum kompakte traktorbasierte Systeme eine stärkere Position als größere importierte Maschinen einnehmen. Enge Reihen schaffen ein Produktivitätsproblem, setzen aber auch eine klare technische Anforderung für Lieferanten. Gerätehersteller müssen Maschinenbreite, Bodenfreiheit und Bedienelemente an indische Weinbergbedingungen anpassen. Der indische Markt für Traubenerntemaschinenen wird voraussichtlich Systeme bevorzugen, die den Ertrag verbessern, ohne dass Erzeuger etablierte Spalieranordnungen neu gestalten müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Enge Spaliergeometrie begrenzt Großerntemaschinen | -1.8% | Maharashtra, Karnataka und Telangana | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für importierte Geräte und Fremdwährungsrisiko | -1.5% | Alle wichtigen Traubenanbauregionen | Kurzfristig (≤ 2 Jahre) |
| Beschädigungsrisiko für Premium-Tafeltraubenbündel | -0.7% | Maharashtra und Karnataka | Mittelfristig (2–4 Jahre) |
| Begrenzte Bediener-, Reparatur- und saisonale Servicekapazität | -0.5% | Maharashtra, Karnataka und Telangana | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Enge Spaliergeometrie begrenzt Großerntemaschinen
Viele indische Weinberge haben Reihenbreiten von 1,5 bis 2 Metern. Standard-Selbstfahrernter, die für europäische oder australische Weinberge konzipiert sind, erfordern typischerweise breitere Reihen, was den Einsatz großer Spreitenmaschinen in weiten Teilen von Maharashtra, Karnataka und Telangana einschränkt. Diese Diskrepanz kann nicht allein durch Preisgestaltung oder Händlerabdeckung gelöst werden; sie erfordert Änderungen an Maschinenabmessungen, Bodenfreiheit und Betriebsdesign. Infolgedessen hat der indische Markt für Traubenerntemaschinenen eine kleinere adressierbare Basis für hochwertige selbstfahrende Konfigurationen.
Die Einschränkung lenkt die Nachfrage auf traktorgebundene Aufsätze und zweckgebaute Engreihenmaschinen. Größere Weinberge mit breiteren oder strukturierteren Reihen können dennoch gezogene oder selbstfahrende Geräte in Betracht ziehen. Die meisten etablierten Weinberge können den Reihenabstand nach der Bepflanzung jedoch nicht leicht ändern, was die Spaliergeometrie zu einer langfristigen strukturellen Einschränkung statt zu einem kurzfristigen Kaufanliegen macht. Lieferanten ohne Engreihenprodukte könnten es schwierig finden, Nachfrage aufzubauen, selbst mit etablierten globalen Marken. Der indische Markt für Traubenerntemaschinenen wird weiterhin Gerätedesigns bevorzugen, die innerhalb bestehender Weinberganordnungen betrieben werden können.
Hohe Kosten für importierte Geräte und Fremdwährungsrisiko
In Indien verkaufte Traubenerntemaschinenen werden hauptsächlich von europäischen Herstellern importiert. Ihre Landekosten umfassen Importzoll, Fracht, Finanzierung und Händlermargen, die auf einen EUR-denominierten Grundpreis angewendet werden. Mittelklasse-Traktoraufsätze von europäischen Herstellern kosten zwischen 30.000 EUR und 60.000 EUR (32.000 USD bis 64.000 USD). Selbst nach einer Subvention von 40 % bis 50 % kann der verbleibende Betrag die finanzielle Kapazität von Erzeugern übersteigen, die 2 bis 5 Hektar bewirtschaften. Der indische Markt für Traubenerntemaschinenen wird daher trotz des betrieblichen Bedarfs an Mechanisierung durch den Finanzierungszugang eingeschränkt. Dies ist besonders relevant für Erzeuger außerhalb der größten kommerziellen Exportcluster.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erntemaschinenentyp:
Traktorgebundene Plattformen prägen den Mechanisierungsweg in IndienTraktorgebundene Ernteaufsätze hielten im Jahr 2025 42 % der Marktgröße des indischen Marktes für Traubenerntemaschinenen und sollen von 2026 bis 2031 mit einer CAGR von 13,8 % wachsen. Dies war der größte Anteil und die schnellste prognostizierte Wachstumsrate unter den Erntemaschinenentypen. Kompakte Traktoren, die bereits für Spritzen und Bodenbearbeitung eingesetzt werden, bieten Erzeugern eine vertraute Betriebsbasis. Das Aufsatzformat vermeidet die Kapitalkosten eines dedizierten selbstfahrenden Fahrgestells und eignet sich für mittlere Weinberge, wo der saisonale Geräteeinsatz den Kauf rechtfertigen muss. Die Subventionsfähigkeit kann die Wirtschaftlichkeit weiter verbessern, wenn eine konforme Konfiguration verfügbar ist. Dieses Format wird im indischen Markt für Traubenerntemaschinenen bevorzugt, weil es geringere Kapitalanforderungen mit praktischer Eignung für lokale Betriebe verbindet.
Traktorgebundene Köpfe können enge Reihen besser anpassen als viele große Spreitenmaschinen und ermöglichen es einem Traktor, mehrere saisonale Aufgaben zu unterstützen. Diese Flexibilität verbessert die jährliche Auslastung und kann die Amortisationszeit verkürzen, obwohl zentrale Tests für die formale Subventionsunterstützung weiterhin erforderlich sind. Selbstfahrernter sind am rentabelsten in größeren, strukturierten Weinbergen rund um Nashiks Dindori-Gürtel und Baramati, wo der Reihenabstand den Anforderungen importierter Geräte näher kommen kann. Gezogene oder angehängte Erntemaschinen bieten eine mittlere Position für Erzeuger, die einen höheren Durchsatz ohne eine vollständige Selbstfahrmaschine anstreben. Erzeuger können von traktorgetriebenen Systemen zu diesen Formaten übergehen, wenn Erfahrung, Servicezugang und Vertrauen in die Fruchtqualität zunehmen. Der indische Markt für Traubenerntemaschinenen wird voraussichtlich kompakte Geräte als seinen Hauptmechanisierungsweg beibehalten, da physische Spalierbeschränkungen die Einführung von Hochkapazitätsimporten weiterhin begrenzen werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsart:
Präzisionsgeführte Systeme führen, während autonome Optionen sich entwickelnAssistierte und präzisionsgeführte Systeme hielten im Jahr 2025 54,2 % des indischen Marktes für Traubenerntemaschinenen und repräsentierten den größten Anteil innerhalb der Betriebsartkategorie. Erzeuger bevorzugen Systeme, die die menschliche Kontrolle verbessern, anstatt Bediener vollständig zu ersetzen. Assistierte Geräte kosten weniger als halbautonome Plattformen und erfordern weniger spezialisierte Schulung. Sie arbeiten auch vorhersehbarer über unterschiedliche Spaliergeometrien und inkonsistente Anordnungen hinweg, was sie zu einer praktischen Wahl für die frühe Einführungsphase macht. Der indische Markt für Traubenerntemaschinenen spiegelt eine Präferenz für kontrollierte Mechanisierung innerhalb aktueller Weinbergpraktiken wider.
Halbautonome und autonome Plattformen sollen von 2026 bis 2031 mit einer CAGR von 13,2 % wachsen, unterstützt durch niedrigere Sensorkosten und KI-Verarbeitung auf dem Gerät, wo die ländliche Internetkonnektivität inkonsistent ist. Eine 2025 in IEEE Robotics and Automation Letters veröffentlichte Studie berichtete, dass ein Mehrpunkt-Kartierungs- und Verfolgungsansatz die Qualität der Traubenbündel-Informationen verbesserte und effektivere Ernteentscheidungen für Tafeltrauben-Ernteroboter unterstützte. NVIDIA-Jetson-Systeme und YOLO-basierte Modelle können die lokale Verarbeitung für Präzisionsgeräte unterstützen. Manuelle und bedienergesteuerte Systeme bleiben für Umgebungen mit geringem Durchsatz und geringen Investitionen relevant, lösen jedoch den Arbeitskräftedruck nicht vollständig. Autonome Systeme müssen noch Zuverlässigkeit, sicheren Betrieb und Fruchthandhabungsqualität in dichten Engreihen-Weinbergen nachweisen. Der indische Markt für Traubenerntemaschinenen wird fortschrittliche Automatisierung wahrscheinlich zunächst als Ergänzung zu bedienergeführten Systemen einführen.
Nach Energiequelle:
Diesel führt, während batteriebetriebene Elektrik an Dynamik gewinntDieselbetriebene Plattformen hielten im Jahr 2025 66,8 % des indischen Marktes für Traubenerntemaschinenen und sollen während eines Großteils des Prognosezeitraums die primäre Energiequelle bleiben. Die Kraftstoffverfügbarkeit ist in den landwirtschaftlichen Versorgungsketten von Maharashtra und Karnataka breit gefächert. Die meisten Traktoren in Traubenanbaugebieten betreiben bereits mit Diesel, was Vertrautheit und Servicekontinuität unterstützt. Abgelegene Weinberge können auch nur begrenzten Zugang zu zuverlässiger Ladeinfrastruktur haben. Hybridsysteme spielen eine kleinere Übergangsrolle, indem sie Dieselreichweite mit elektrischen Präzisionsfunktionen kombinieren. Der indische Markt für Traubenerntemaschinenen verlässt sich weiterhin auf etablierte landwirtschaftliche Energiesysteme.
Batteriebetriebene elektrische Plattformen sollen von 2026 bis 2031 mit einer CAGR von 14 % wachsen, der schnellsten Rate unter den Energiequellensegmenten. Ihr aktueller Anteil ist kleiner als der von Diesel, aber elektrische Werkzeuge können Vibrationen reduzieren und Dieselabgase in der Nähe von Arbeitern eliminieren. Eine 2025 von IEEE veröffentlichte Forschung berichtete von elektrischen Roboterplattformen, die bis zu 5 Stunden pro Ladung mit millimetergenauer Erkennungsgenauigkeit betrieben wurden. Eine 2026 von Elsevier veröffentlichte Studie berichtete von 85,7 % Vor-Greif-Erreichbarkeit und 83,3 % bedingtem Zielerfolg bei Roboter-Traubenbündel-Manipulationsversuchen. Eine breitere Einführung erfordert zuverlässige Laufzeit, praktische Ladelösungen, lokale Unterstützung und den Nachweis der Gesamtbetriebskosten. Der indische Markt für Traubenerntemaschinenen könnte eine stärkere elektrische Einführung sehen, wenn diese Fähigkeiten erschwingliche Produktionsgeräte erreichen.
Nach Weinberggröße:
Mittlere Betriebe verankern die Nachfrage, während kleine Betriebe gemeinsame Modelle nutzenMittlere Weinberge hielten im Jahr 2025 43,2 % des indischen Marktes für Traubenerntemaschinenen. In Indien umfasst diese Gruppe im Allgemeinen Betriebe von 5 bis 20 Hektar. Ihre Arbeitskosten sind hoch genug, um einen Mechanisierungsfall zu unterstützen, aber ihre Fläche rechtfertigt oft keine selbstfahrende Erntemaschine. Traktorgebundene Aufsätze bieten eine geeignetere Balance aus Kosten und Kapazität, und Subventionsunterstützung kann die verbleibende Anschaffungslücke verringern. Der indische Markt für Traubenerntemaschinenen verzeichnet daher seine stärkste aktuelle Nachfrage bei mittleren kommerziellen Weinbergen.
Diese Erzeuger können vorhandene Traktoren nutzen und vermeiden es, in ein separates Maschinenfahrgestell zu investieren. Ihre Größe ermöglicht es auch, Kosten über ausreichende Produktion zu verteilen, um die Auslastung zu unterstützen. APEDAs GrapeNet-Rahmen registrierte 33.136 Weinbergparzellen für die Saison 2025–26. Exportorientierte mittlere Erzeuger können Geräte schätzen, die rechtzeitige und geordnete Ernteoperationen unterstützen. Rückverfolgbare Ertragsaufzeichnungen können für Systeme mit Protokollierungs- oder Datenfunktionen an Relevanz gewinnen. Der indische Markt für Traubenerntemaschinenen hat eine klare Chance, wo mittlere Erzeuger Gerätezugang mit formalen Exportpraktiken verbinden.

Geografische Analyse
Maharashtra machte im Jahr 2024–25 69,2 % der nationalen Traubenproduktion aus und bleibt die primäre Nachfragequelle im indischen Markt für Traubenerntemaschinenen. Nashiks wichtigste Produktionszonen umfassen Niphad, Dindori, Nashik und Chandwad, wo inländisches und Exportangebot einen starken Bedarf an rechtzeitigen Ernteoperationen schafft. GrapeNet verzeichnete für die Saison 2025–26 4.370 Exportcontainer mit insgesamt 61.501 MT, verglichen mit 6.165 Containern mit insgesamt 83.146 MT in 2024–25. Wetterstörungen können Feld- und Packstationsaktivitäten verdichten, was die Verfügbarkeit von Arbeitskräften und die Erntegeschwindigkeit kritischer macht. Nashik und Sangli bieten die größte Konzentration von Erzeugern, die traktorgebundene und Engreihen-Systeme testen können. Der indische Markt für Traubenerntemaschinenen wird weiterhin auf Maharashtra ausgerichtet bleiben, da Produktionsmaßstab, kommerzieller Anbau und Exportanforderungen dort zusammentreffen.
Karnataka produzierte im Jahr 2024–25 24,6 % der nationalen Trauben und stellt das nächste Nachfragezentrum dar. Vijayapura, Bagalkote, Belagavi und Chikkaballapur sind wichtige Produktionsgebiete, aber ihr stärkerer Fokus auf Rosinen und inländischen Konsum reduziert den unmittelbaren exportgetriebenen Druck. Traktorkompatible Köpfe können dennoch die Rosinentrockenvorbereitung verbessern und den körperlichen Arbeitsaufwand reduzieren. Die digitale Weinbauarbeit des ICAR in Bewässerung, Krankheitsmanagement und mechanisierten Zwischenkultureroperationen kann durch spätere Prognosejahre vernetztere Anbaumethoden unterstützen. Andhra Pradesh und Telangana können an Relevanz gewinnen, wenn die Abdeckung durch Lohnmaschinencentren nach Süden ausgedehnt wird, während kleinere Betriebe und fragmentiertes Land die kurzfristige Gerätenachfrage in Tamil Nadu begrenzen.
Die Untermission zur landwirtschaftlichen Mechanisierung (SMAM) bildet die politische Grundlage für die Mechanisierung in traubenanbauenden Bundesstaaten, aber Gerätetests und staatliche Umsetzung bestimmen die praktische Nachfrage nach traubenspezifischen Maschinen. Maharashtra umfasst förderfähige selbstfahrende Geräte und Gerätebankarrangements, obwohl die tatsächliche Unterstützung für importierte Erntemaschinen begrenzt bleibt, wenn Genehmigungen unvollständig sind. Karnataka, Telangana, Andhra Pradesh und Tamil Nadu erfordern Maschinenmodelle und Servicesysteme, die auf die lokale Erzeugerökonomie zugeschnitten sind. Der indische Markt für Traubenerntemaschinenen wird sich regional durch die schrittweise Replikation bewährter Maharashtra-Betriebsmodelle ausweiten, anstatt durch eine einheitliche nationale Einführung.
Wettbewerbslandschaft
Marktkonzentration
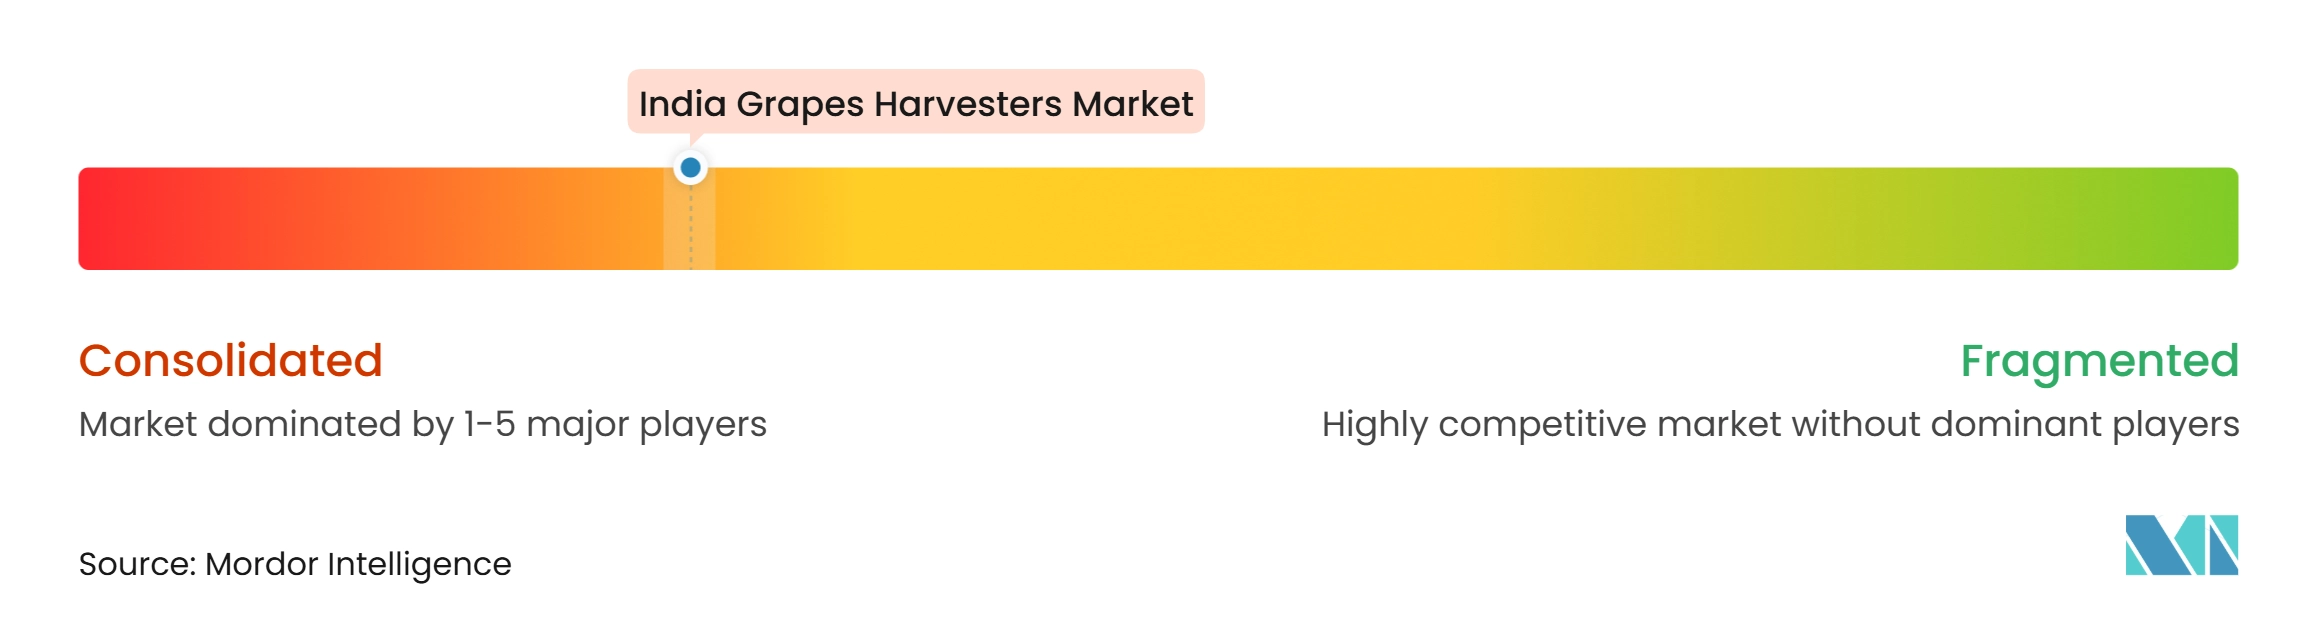
Der indische Markt für Traubenerntemaschinenen ist stark konsolidiert, wobei einige wenige etablierte internationale Lieferanten die Wettbewerbslandschaft dominieren. New Holland Agriculture, PELLENC S.A.S., Grégoire S.A.S., Oxbo International Corporation und ERO GmbH gehören zu den führenden Lieferanten auf dem Markt. Importierte Originalgerätehersteller nehmen eine starke Position ein, da spezialisierte Traubenernteausrüstung etablierte Produktfähigkeiten erfordert. Der Marktzugang hängt weiterhin stark von lokalen Händlern und Distributoren in Maharashtra ab. Servicekapazität, Teileverfügbarkeit und Bedienerunterstützung können für Mittelklassegeräte wichtiger sein als kleine Produktunterschiede. Der indische Markt für Traubenerntemaschinenen bevorzugt Lieferanten, die eine geeignete Maschine mit zuverlässiger lokaler Unterstützung verbinden können.
PELLENC S.A.S. hat Ernte- und Multifunktions-Weinberggeräte betont, einschließlich vernetzter Betriebssysteme. Solche Funktionen können den Schulungsaufwand reduzieren, wenn Geräte in einen Markt mit begrenzter Erntemaschinen-Erfahrung eintreten. Produktportfolios, die mehrere Weinbergaufgaben abdecken, können auch den Wertvorschlag für Erzeuger verbessern. Ein globales Produktsortiment löst jedoch nicht von sich aus die indischen Reihenbreiten- und Servicebeschränkungen. Lieferanten benötigen feldgetestete Konfigurationen, die mit lokalen Spalieren und vorhandenen Traktoren kompatibel sind. Der indische Markt für Traubenerntemaschinenen ist daher technologisch wettbewerbsfähig, aber die lokale Anpassung bleibt die entscheidende Anforderung.
Ein erheblicher unerfüllter Bedarf ist ein traktorgebundener Erntekopf, der für 1,5-Meter-Reihen in Indien ausgelegt und über den SMAM-Genehmigungsweg unterstützt wird. CRF Costruzioni und BOBARD bieten weltweit verfügbare traktorgebundene Modelle an, aber ihre formale Präsenz in Indien bleibt begrenzt. Ein Lieferant, der eine lokale Montage oder eine autorisierte Vertriebsvereinbarung etabliert, könnte Kosten, Servicereichweite und Konfigurationseignung verbessern. Der indische Markt für Traubenerntemaschinenen bietet eine Chance für Lieferanten, die ein Engreihen-Produkt zu einem Preis liefern können, den mittelgroße Erzeuger finanzieren können.
Branchenführer im indischen Markt für Traubenerntemaschinenen
-
New Holland Agriculture (CNH Industrial N.V.)
-
PELLENC S.A.S. (EDIFY)
-
Grégoire S.A.S. (SDF Group S.p.A.)
-
Oxbo International Corporation (Ploeger Oxbo Group)
-
ERO GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für Traubenerntemaschinenen Unternehmen in diesem Bericht
- New Holland Agriculture (CNH Industrial N.V.)
- PELLENC S.A.S. (EDIFY)
- Grégoire S.A.S. (SDF Group S.p.A.)
- ERO GmbH
- Oxbo International Corporation (Ploeger Oxbo Group)
- BOBARD S.A.S.
- ALMA
- I.ME.CA s.n.c. di Macorigh M. & C.
- Pulcinelli Giovan Battista S.r.l.
- Andreoli Engineering S.r.l.
- CH engineering GmbH
- CRF Costruzioni S.r.l.
- GEIER S.r.l.
- Leda AG Pty Ltd
- C.M.A. Carpenterie Metalliche Anaunia S.r.l. (Compact Division)
Neueste Industrielle Entwicklungen in Indischer Markt für Traubenerntemaschinenen
- Juni 2026: GrapeNet, APEDAs Weinberg-Rückverfolgbarkeitsplattform, verzeichnete für die Saison 2025–26 4.370 Exportcontainer mit insgesamt 61.501 Tonnen (MT) aus Indien, gegenüber 6.165 Containern und 83.146 MT in 2024–25 – ein Rückgang des Exportvolumens um 26 %, der die formale Exportqualitäts-Erntebasis verdichtet und den kommerziellen Fall für schnellere mechanische Ernte unter registrierten Exporteuren verstärkt.
- September 2024: Das ICAR-Nationale Forschungszentrum für Trauben (NRCG) unterzeichnete ein Technologielizenzabkommen mit Amicus Agri Services und Agrinnovate India Ltd für die Kommerzialisierung der Trauben-Entscheidungsunterstützungssystem (DSS)-API, die Echtzeit-datengesteuerte Weinbergverwaltung und Erntezeitpunkt-Entscheidungen ermöglicht, die in indischen Weinbergen in Erntehardware integriert werden können.
Berichtsumfang des indischen Marktes für Traubenerntemaschinenen
Traubenerntemaschinenen sind landwirtschaftliche Maschinen, die für die mechanische Ernte von Trauben aus Weinbergen konzipiert sind. Sie automatisieren den Ernteprozess, indem sie Trauben von Reben entfernen und für die weitere Verarbeitung oder Handhabung sammeln.
Der indische Markt für Traubenerntemaschinenen ist segmentiert nach Erntemaschinenentyp (selbstfahrende Erntemaschinen, gezogene oder angehängte Erntemaschinen und traktorgebundene Ernteaufsätze), nach Betriebsart (manuell und bedienergesteuert, assistiert und präzisionsgeführt sowie halbautonome und autonome Systeme), nach Energiequelle (dieselbetrieben, Hybrid, batteriebetrieben elektrisch) und nach Weinberggröße (kleine Weinberge, mittlere Weinberge und große Weinberge). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Selbstfahrende Erntemaschinen |
| Gezogene oder angehängte Erntemaschinen |
| Traktorgebundene Ernteaufsätze |
| Manuell und bedienergesteuert |
| Assistiert und präzisionsgeführt |
| Halbautonome und autonome Systeme |
| Dieselbetrieben |
| Hybrid |
| Batteriebetrieben elektrisch |
| Kleine Weinberge |
| Mittlere Weinberge |
| Große Weinberge |
| Nach Erntemaschinenentyp | Selbstfahrende Erntemaschinen |
| Gezogene oder angehängte Erntemaschinen | |
| Traktorgebundene Ernteaufsätze | |
| Nach Betriebsart | Manuell und bedienergesteuert |
| Assistiert und präzisionsgeführt | |
| Halbautonome und autonome Systeme | |
| Nach Energiequelle | Dieselbetrieben |
| Hybrid | |
| Batteriebetrieben elektrisch | |
| Nach Weinberggröße | Kleine Weinberge |
| Mittlere Weinberge | |
| Große Weinberge |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Markt für Traubenerntemaschinenen?
Der indische Markt für Traubenerntemaschinenen wurde im Jahr 2025 auf 4,80 Millionen USD geschätzt und steht im Jahr 2026 bei 5,35 Millionen USD. Der Markt soll bis 2031 8,77 Millionen USD erreichen und im Zeitraum 2026–2031 eine CAGR von 10,39 % verzeichnen.
Welcher Erntemaschinenentyp hat den größten Anteil am indischen Markt für Traubenerntemaschinenen?
Traktorgebundene Ernteaufsätze hatten mit 42,00 % im Jahr 2025 den größten Anteil am indischen Markt für Traubenerntemaschinenen. Ihre Kompatibilität mit vorhandenen Traktoren und geringere Kapitalanforderungen unterstützen die Einführung, während das Segment voraussichtlich mit der höchsten CAGR von 13,80 % von 2026 bis 2031 wachsen wird.
Was ist das am schnellsten wachsende Energiequellensegment im indischen Markt für Traubenerntemaschinenen?
Batteriebetriebene Elektrik ist das am schnellsten wachsende Energiequellensegment im indischen Markt für Traubenerntemaschinenen und soll von 2026 bis 2031 mit einer CAGR von 14,00 % wachsen. Das Wachstum wird durch Fortschritte in der Batterietechnologie und die Nachfrage nach emissionsärmeren Erntlösungen unterstützt.
Wer sind die wichtigsten Akteure im indischen Markt für Traubenerntemaschinenen?
Zu den wichtigsten Akteuren im indischen Markt für Traubenerntemaschinenen gehören New Holland Agriculture (CNH Industrial N.V.), PELLENC S.A.S. (EDIFY), Grégoire S.A.S. (SDF Group S.p.A.), Oxbo International Corporation (Ploeger Oxbo Group) und ERO GmbH.
Was sind die wichtigsten Herausforderungen, die das Wachstum des indischen Marktes für Traubenerntemaschinenen beeinflussen?
Zu den wichtigsten Herausforderungen gehören enge Weinbergreihenabstände, hohe Geräteanschaffungskosten, Fremdwährungsrisiko für importierte Maschinen, potenzielle Schäden an Premium-Tafeltrauben sowie begrenzte Kundendienst- und Ersatzteilversorgung. Diese Faktoren können die Einführung mechanischer Ernte einschränken, insbesondere bei kleineren Weinbergen.