
Hypoxia-Chamber-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 470.47 Millionen US-Dollar |
| Marktgröße (2031) | 671.36 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hypoxia-Chamber-Marktanalyse von Mordor Intelligence
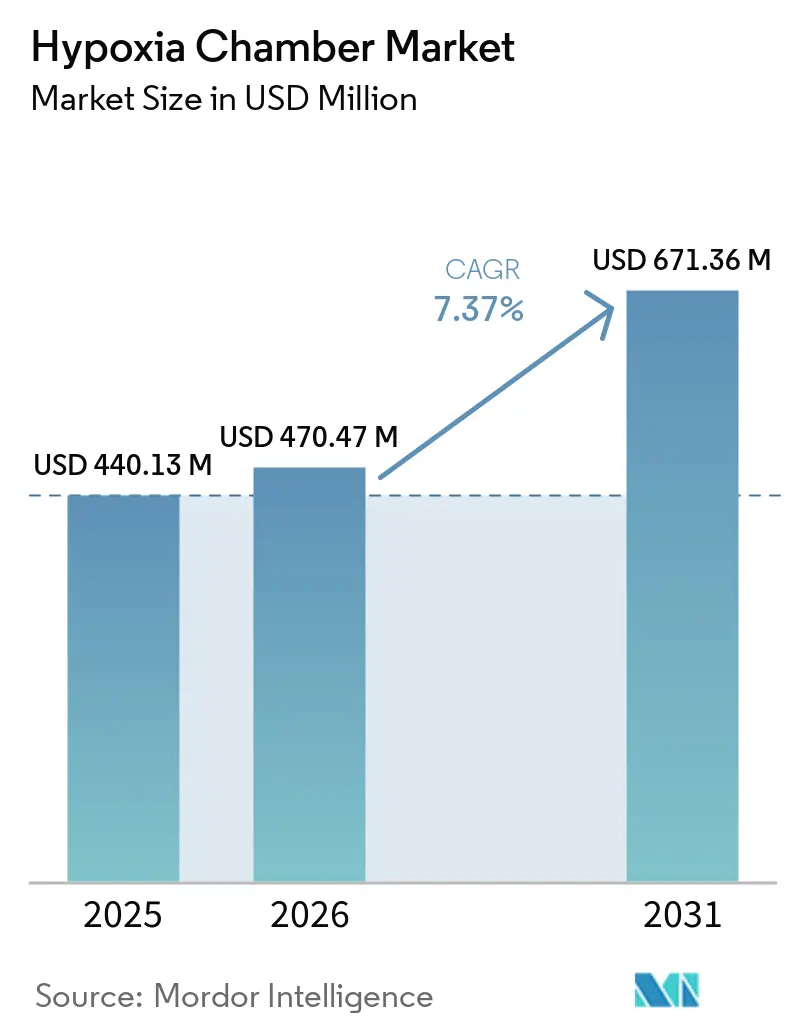
Der Hypoxia-Chamber-Markt wird voraussichtlich von 440,13 Millionen USD im Jahr 2025 auf 470,47 Millionen USD im Jahr 2026 wachsen und bis 2031 671,36 Millionen USD erreichen, was einer CAGR von 7,37 % im Prognosezeitraum (2026–2031) entspricht. Der Hypoxia-Chamber-Markt wird von Forschungsteams unterstützt, die kontrollierte Sauerstoffbedingungen für die Zellkultur und präklinische Arbeiten benötigen. Standard-Inkubatoreinstellungen können in der Nähe dichter Zellschichten unterschiedliche Sauerstoffbedingungen erzeugen, was Stoffwechsel, Genexpression und Assay-Ergebnisse beeinflussen kann. Laboratorien gehen zunehmend zu kontinuierlichen physioxischen Arbeitsabläufen über, anstatt gelegentliche Hypoxie-Experimente durchzuführen. Dies erhöht die Nachfrage nach Geräten mit effizientem Gasverbrauch, mehreren Kammern und dokumentierter Umgebungskontrolle. Nordamerika bleibt der größte regionale Markt, während Asien-Pazifik das schnellste regionale Wachstum verzeichnen soll.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten normobare Hypoxie-Systeme im Jahr 2025 einen Marktanteil von 39,46 % am Hypoxia-Chamber-Markt, während portable Hypoxia Chambers bis 2031 mit einer CAGR von 8,15 % wachsen sollen.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 40,32 % des Marktes auf die Zellkultur, während die pharmazeutische Forschung bis 2031 mit einer CAGR von 9,12 % wachsen soll.
- Nach Endnutzer hielten Biotechnologie- und Pharmaunternehmen im Jahr 2025 einen Marktanteil von 44,36 %, während klinische Laboratorien bis 2031 voraussichtlich mit einer CAGR von 7,66 % wachsen werden.
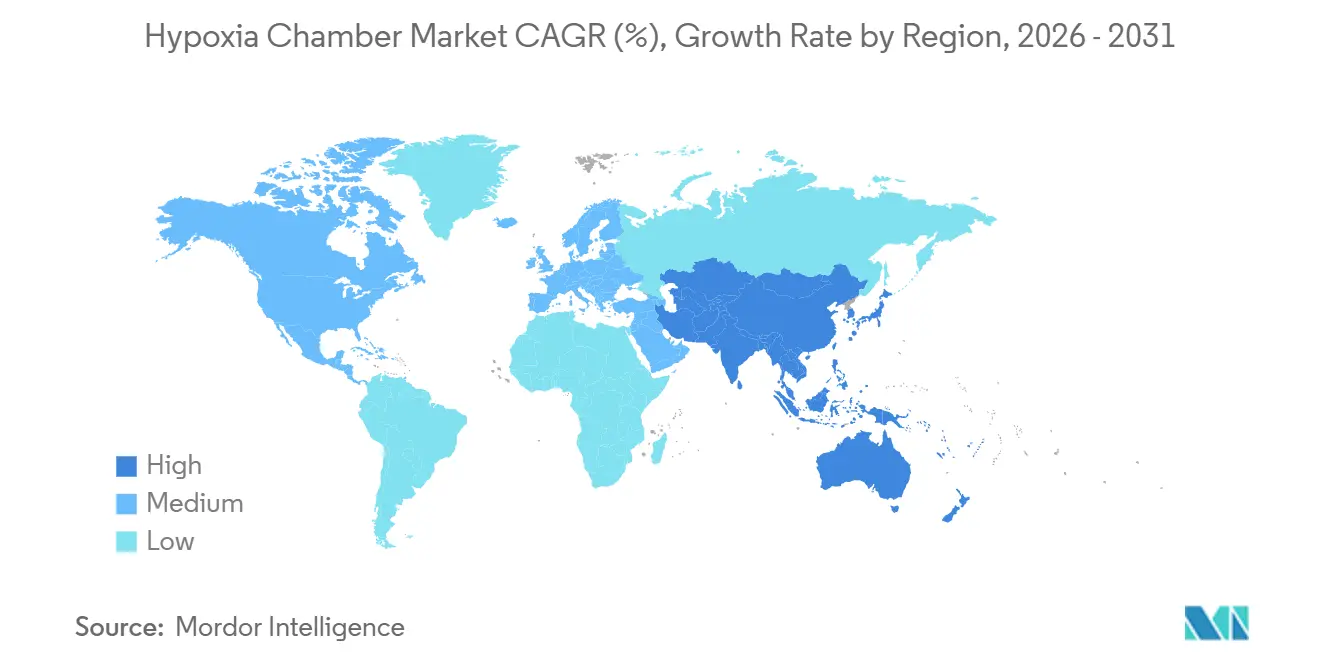
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 47,15 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 10,22 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Hypoxia-Chamber-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hypoxie-gestützte Wirkstoffentdeckung und Forschung zum Tumormikromilieu | +2.3% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung physiologischer Sauerstoff-Zellkultur | +1.7% | Global, mit frühen Gewinnen in Nordamerika, Europa und den wichtigsten Märkten im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Sportliche Leistung und Höhenakklimatisierungseinrichtungen | +0.8% | Nordamerika, Europa sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Reproduzierbare, regulierte präklinische Arbeitsabläufe | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Experimentelle Arbeitsabläufe mit mehreren Bedingungen und mehreren Kammern | +0.6% | Global, angeführt von Nordamerika und China | Mittelfristig (2–4 Jahre) |
| Nachrüstbare Systeme mit geringem Gasverbrauch | +0.5% | Global, insbesondere Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der hypoxie-gestützten Wirkstoffentdeckung und Forschung zum Tumormikromilieu
Die onkologische Wirkstoffentdeckung nutzt zunehmend kontrollierte hypoxische Bedingungen, da solide Tumoren häufig Sauerstoffspannungen von 1 % bis 4 % aufweisen – weit unter der 21-%-Sauerstoffeinstellung, die in vielen historischen präklinischen Assays verwendet wurde. Die EMBO-Journal-Studie von 2024 stellte fest, dass Standard-Kulturbedingungen in metabolisch aktiven Monoschichten lokale Hypoxie erzeugten, die mitochondriale Atmung, glykolytischen Fluss, Stoffwechsel und Genexpression beeinflussten.[1]Joycelyn Tan, Sam Virtue, Dougall M. Norris, et al., „Begrenzter Sauerstoff in der Standard-Zellkultur verändert Stoffwechsel und Funktion differenzierter Zellen”, EMBO Journal, link.springer.com Die Studie identifizierte auch Unterschiede in den Dosis-Wirkungs-Messwerten, wenn Zellen unter verschiedenen Sauerstoffbedingungen getestet wurden, was eine präzise Kontrolle für die translationale Forschung und die Kandidatenauswahl relevant macht. Der Hypoxia-Chamber-Markt profitiert von der Arbeit an Tumor-Organoiden und der Entwicklung von Immun-Checkpoint-Inhibitoren, da T-Zell-Infiltration und tumorale Immunsuppression sauerstoffregulierte Prozesse sind. Forscher verwenden daher kontrollierte Umgebungen in PD-L1-Signalwegstudien, bei denen eine intermittierende Exposition gegenüber Raumluft das Experiment beeinflussen kann.
Zunehmende Einführung physiologischer Sauerstoff-Zellkultur
Teams aus der Zellbiologie, der regenerativen Medizin und der Biopharmazeutik behandeln atmosphärischen Sauerstoff zunehmend als experimentelle Variable, die einer Kontrolle bedarf. Die EMBO-Journal-Studie von 2024 berichtete, dass Veränderungen des perizelluläre Sauerstoffs die HIF-1α-Aktivität, die insulinstimulierte GLUT4-Translokation und die Lipolysesensitivität in Adipozytenkulturen beeinflussten. Die Studie stellte fest, dass ein höherer perizellulärer Sauerstoff die HIF-1α-Aktivität innerhalb von 5 Minuten nach dem Wechsel eliminierte und die Lipolysesensitivität um mehr als das 15-Fache erhöhte. Mediumtiefe, Zelldichte und Atmung bedeuten, dass eine Inkubator-Sauerstoffeinstellung allein diese Bedingungen nicht konsistent berücksichtigen kann. Der Hypoxia-Chamber-Markt bedient Laboratorien, die während ausgedehnter Protokolle eine Kontrolle von Sauerstoff, Kohlendioxid, Temperatur und Luftfeuchtigkeit benötigen, anstatt einer Einstellung, die sich ändert, sobald Proben entnommen werden.
Wachstum von Einrichtungen für sportliche Leistung und Höhenakklimatisierung
Universitätssportprogramme, professionelle Trainingseinrichtungen und Militärzentren installieren normobare Hypoxiegeräte für Forschung und Konditionierung. Im September 2025 schloss das Korey Stringer Institute an der University of Connecticut eine Erweiterung im Wert von 1 Million USD ab, die Hitze- und Höhenstressoren in einer einzigen Kammerumgebung kombinierte. Die Installation ermöglichte eine Höhensimulation von bis zu 12.000 Fuß für die Forschung mit Sportlern und Soldaten und fügte einer bestehenden Umweltforschungseinrichtung eine Höhenkapazität hinzu. JFJ GmbH lieferte außerdem das normobare Mehrraum-System ergoHI² an die österreichischen Streitkräfte in Hochfilzen zusammen mit dem Österreichischen Skiverband, einschließlich aktiver und passiver Exposition in Trainingsräumen und spezialisierten Schlafsälen.[2]„JFJ liefert und übergibt das ergoHI²-System an das ÖBH in Hochfilzen”, JFJ GmbH, jfj.at Der Hypoxia-Chamber-Markt profitiert von Institutionen, die einsetzbare und betrieblich einfache Höhenumgebungen anstelle von permanenten hypobaren Einrichtungen benötigen. Diese Nutzer bevorzugen normobare Systeme, da sie Dekompressionsverfahren vermeiden und gleichzeitig sowohl Forschungs- als auch Trainingsaktivitäten unterstützen.
Steigende Nachfrage nach reproduzierbaren, regulierten präklinischen Arbeitsabläufen
Der Hypoxia-Chamber-Markt erhält Unterstützung durch präklinische Studien, die dokumentierte Umgebungsbedingungen und nachvollziehbare Geräteleistung erfordern. Die Anforderungen der FDA an die Gute Laborpraxis verlangen Geräteaufzeichnungen, regelmäßige Wartungsdokumentation und die Meldung von Abweichungen in nichtklinischen Laborstudien.[3]„Gute Laborpraxis 101, Vorschriften und Compliance”, US-amerikanische Behörde für Lebens- und Arzneimittel, fda.gov HypOxygen bietet GMP-Workstation-Konfigurationen mit Validierungsfunktionen an, die Temperaturkartierung, HEPA-Leistung und Kalibrierungsaufzeichnungen abdecken. Auftragsforschungsorganisationen müssen die Aufzeichnungen berücksichtigen, die pharmazeutische Auftraggeber für regulatorische Einreichungen benötigen, da unzureichend dokumentierte Hypoxiestudien zu Rückfragen oder zusätzlichem Aufwand führen können. Dies macht Datenprotokollierung, Prüfpfade und nachvollziehbare Kalibrierung zu wichtigen Merkmalen, selbst in Umgebungen, in denen das Investitionsbudget begrenzt ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anschaffungs-, Installations- und Betriebskosten | -1.5% | Global, am stärksten ausgeprägt in Südamerika, Naher Osten und Afrika sowie aufstrebenden Asien-Pazifik-Märkten | Langfristig (≥ 4 Jahre) |
| Validierungs-, Kalibrierungs- und Sicherheitsanforderungen | -1.0% | Global, konzentriert dort, wo GLP- und GMP-Compliance erforderlich ist | Mittelfristig (2–4 Jahre) |
| Lücken bei der herstellerübergreifenden Leistungsstandardisierung | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit spezialisierter Bediener und Servicetechniker | -0.5% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs-, Installations- und Betriebskosten
Forschungsqualitative Workstations erfordern Kapitalaufwendungen, die über den anfänglichen Kaufpreis hinausgehen. Der Stickstoffverbrauch verursacht wiederkehrende Kosten für Laboratorien, die kontinuierliche physioxische Protokolle durchführen, insbesondere wenn mehrere Kammern parallel betrieben werden. Eppendorf präsentiert einen reduzierten Stickstoffverbrauch als kostensparendes Merkmal seines CellXpert C170i Hypoxie-Inkubators, was darauf hindeutet, dass der Gasverbrauch ein wichtiger Aspekt der Gesamtbetriebskosten ist. Große Festkammern und GMP-konforme Isolatoren können zudem Gasleitungen, Sicherheitsbelüftung und in einigen Fällen bauliche Maßnahmen erfordern, die in einem einfachen Gerätebudget nicht erscheinen. Der Hypoxia-Chamber-Markt ist daher für kleinere akademische Einrichtungen und kostenbeschränkte Auftragsforschungslaboratorien weniger zugänglich, insbesondere dort, wo Einrichtungsaufrüstungen schwer zu finanzieren sind. Kostengünstigere modulare Kammern senken die Einstiegskosten, aber ihre Messbeschränkungen können die regulatorische Nutzung, die Publikationssicherheit und die studienübergreifende Vergleichbarkeit einschränken.
Komplexe Validierungs-, Kalibrierungs- und Sicherheitsanforderungen
Kalibrierung und Sicherheitsqualifizierung können den Laborbetrieb unterbrechen und die Gesamtbetriebskosten erhöhen. Sauerstoff- und Kohlendioxidsensoren erfordern gemäß Herstellerspezifikationen üblicherweise alle 6 bis 12 Monate eine Kalibrierung, und GLP-Studien können zwischenzeitliche Leistungsüberprüfungen erfordern. HEPA-Filtertests, Gasleitungs-Dichtigkeitsprüfungen und Sicherheitsverfahren bei Sauerstoffmangel fügen Aufgaben hinzu, die ausgebildete Techniker und sorgfältige Planung erfordern. Servicebeschränkungen können Ausfallzeiten in Südamerika, Subsahara-Afrika und Teilen Südostasiens verlängern, wo die Herstellernetzwerke weniger verfügbar sind. Der Hypoxia-Chamber-Markt steht auch vor Vergleichsproblemen, wenn Mehranbieter-Kammeranordnungen unterschiedliche Messansätze verwenden, einschließlich prozentualer Sauerstoffgehalt und Partialdruck.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Normobare Systeme unterstützen routinemäßige Forschungsabläufe
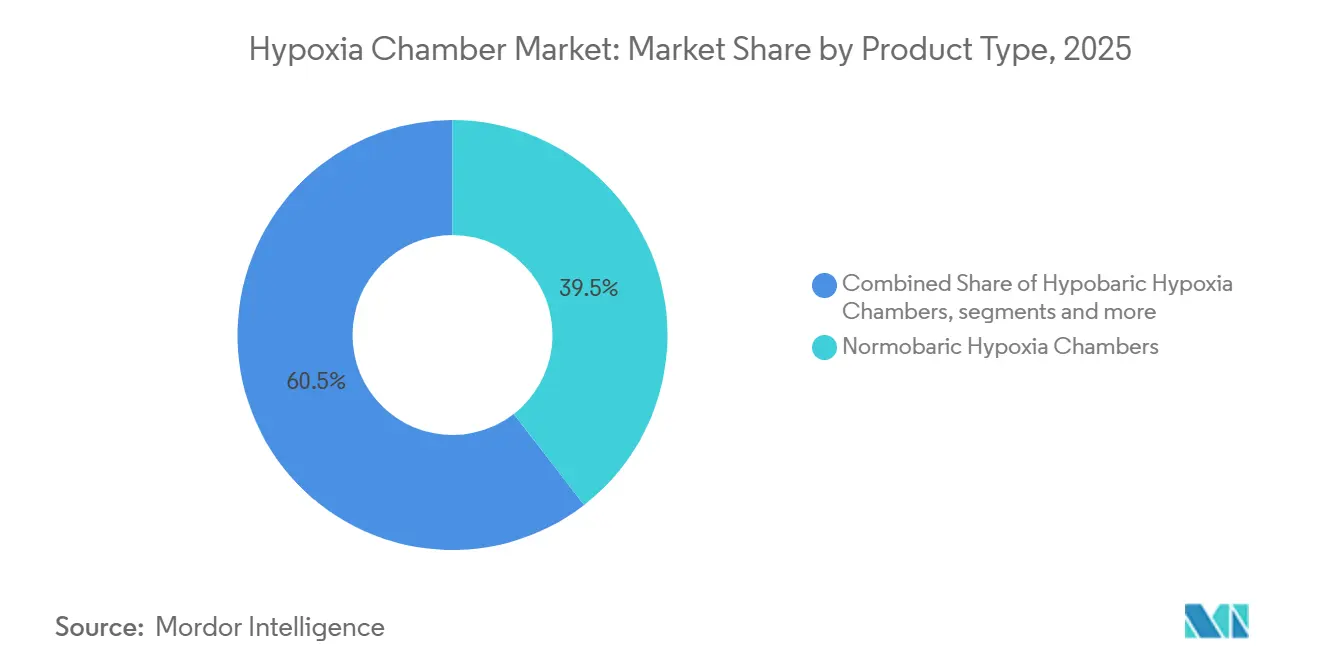
Normobare Hypoxie-Systeme hielten im Jahr 2025 einen Anteil von 39,46 % am Hypoxia-Chamber-Markt, was ihre zentrale Stellung in der pharmazeutischen und akademischen Zellkultur widerspiegelt. Diese Systeme halten den atmosphärischen Luftdruck aufrecht und reduzieren gleichzeitig den eingeatmeten Sauerstoff durch Stickstoffverdrängung oder Membrantrennung. Das Betriebsmodell eignet sich für Laboratorien, die wiederholte Eingriffe benötigen und dabei eine sauerstoffkontrollierte Umgebung aufrechterhalten, einschließlich Arbeiten, die eine fortlaufende Beobachtung, Zellmanipulation und Erholung von routinemäßiger Handhabung ohne unkontrollierten Lufteinbruch erfordern.
Hypobare Kammern behalten eine definierte Rolle in der Luft- und Raumfahrtmedizin, der Hochhöhenphysiologie und der militärischen Akklimatisierungsarbeit. Ihre Betriebsumgebung mit niedrigerem Druck erfordert zweckgebaute Einrichtungen, eingeschränkten Zugang und umfangreichere Sicherheitsmaßnahmen. Portable Hypoxia Chambers sollen bis 2031 mit einer CAGR von 8,15 % wachsen – die schnellste Rate unter den Produkttypen –, da kleinere Forschungsgruppen und feldbasierte Nutzer Kapazitäten ohne permanente Infrastruktur suchen.


Nach Anwendung: Pharmazeutische Forschung verzeichnet die schnellste Wachstumsrate
Die Zellkultur hielt im Jahr 2025 einen Anteil von 40,32 % am Hypoxia-Chamber-Markt, was ihre Verwendung in der Krebsbiologie, der Stammzellforschung und Studien zu Stoffwechselerkrankungen widerspiegelt. Forscher verwenden sauerstoffkontrollierte In-vitro-Umgebungen, wenn herkömmliche Inkubatoreinstellungen nicht die Bedingungen darstellen, die Zellen in der Nähe einer dichten Monoschicht erfahren, wo metabolische Aktivität den lokalen Sauerstoff weit unter den Inkubator-Sollwert senken kann. Tierstudien bilden eine separate Anwendung und verwenden hermetisch abgedichtete In-vivo-Gehäuse für intermittierende Hypoxiemodelle von Schlafapnoe, Myokardischämie und pulmonaler Hypertonie.
Die pharmazeutische Forschung soll bis 2031 mit einer CAGR von 9,12 % wachsen und damit die Gesamtwachstumsrate übertreffen, da Auftraggeber Hypoxia Chambers in IND-vorbereitende Arbeiten einbetten. Auftraggeber benötigen präklinische Pharmakologiedaten, die unter physiologisch relevanten Sauerstoffbedingungen generiert und durch klare Umgebungsdokumentation unterstützt werden. Sportliche Leistung und Höhentraining bleiben eine kleinere, aber separate Anwendung, bei der Sportzentren Höhensimulation als Dienstleistung und nicht nur als Premium-Funktion nutzen.
Nach Endnutzer: Pharmaunternehmen entfällt der größte Wertanteil
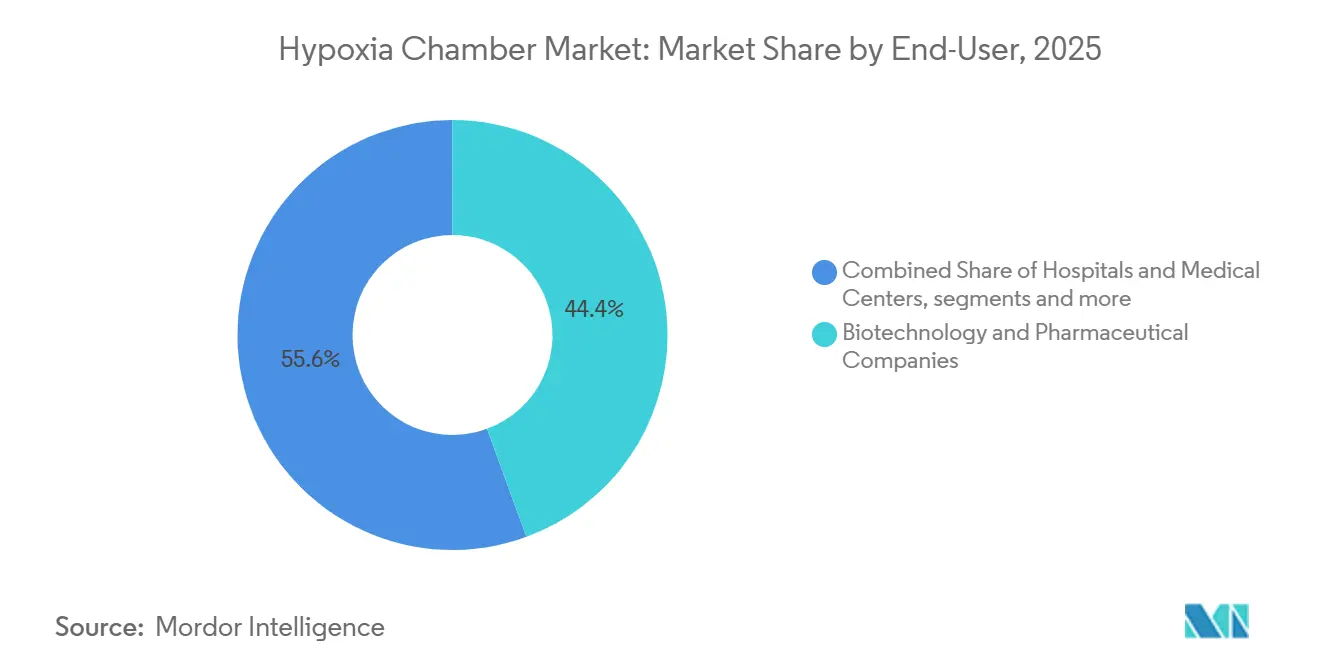
Biotechnologie- und Pharmaunternehmen hielten im Jahr 2025 einen Anteil von 44,36 % am Hypoxia-Chamber-Markt. Ihre Nachfrage wird durch Protokollstandardisierung, regulatorische Dokumentation und die Notwendigkeit validierter Geräteleistungsaufzeichnungen geprägt. Sie können Werksabnahmetests, HEPA-Filtration, Temperaturkartierung und kalibrierte Partialdruck-Sauerstoffsensoren für ihre Geräte spezifizieren, was den Bedarf an nachvollziehbaren Leistungsaufzeichnungen widerspiegelt.
Klinische Laboratorien sollen bis 2031 mit einer CAGR von 7,66 % wachsen. Akademische medizinische Zentren und unabhängige Testorganisationen weiten translationale Forschung, Ex-vivo-Gewebeanalyse, Biomarker-Validierung und zellbasierte Assay-Entwicklung aus. Akademische Forschungsinstitute, Sportwissenschaftszentren und Auftragsforschungsorganisationen vervollständigen den Kundenstamm, wobei Auftragsforschungsorganisationen Aufträge gewinnen, da Auftraggeber hypoxieabhängige Assays auslagern.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 47,15 % am Hypoxia-Chamber-Markt. Die Region vereint eine hohe Konzentration onkologisch ausgerichteter biopharmazeutischer Unternehmen, gut finanzierter akademischer Forschungsprogramme und etablierter GLP-Compliance-Praktiken. Die Vereinigten Staaten machen den größten Teil der regionalen Ausgaben durch Krebs- und Herz-Kreislauf-Forschung sowie durch Auftragsforschungsanbieter aus, die onkologische Studien unterstützen, bei denen kontrollierte Sauerstoffkapazität ein Qualifikationsfaktor für spezialisierte Studienarbeiten sein kann. Hypoxiekapazität ist für Studienangebote relevant geworden, bei denen Auftraggeber kontrollierte Sauerstoffumgebungen und dokumentierte Geräteleistung benötigen. Kanada verfügt über Aktivitäten in der regenerativen Medizin und Zelltherapie in Toronto und Vancouver, während Mexiko ein Frühphasenmarkt für Laborgeräte der Forschungsqualität bleibt.
Europa ist der zweitgrößte regionale Markt, wobei Deutschland, das Vereinigte Königreich und Frankreich einen Großteil der Nachfrage ausmachen. Das Vereinigte Königreich profitiert von spezialisierten Herstellern und deren Technologiebeziehungen zu universitären und NHS-verbundenen Forschungsprogrammen. Frankreich verfügt über eine dauerhafte akademische Forschungsinfrastruktur, einschließlich der IBISA-akkreditierten HypE-Plattform an der Université Grenoble Alpes, während europäische Reinraum- und elektronische Datenanforderungen die Kammerauswahl beeinflussen.
Asien-Pazifik soll bis 2031 mit einer CAGR von 10,22 % wachsen und damit der am schnellsten wachsende regionale Teil des Hypoxia-Chamber-Marktes sein. Chinas Investitionen in die biopharmazeutische Forschung, Indiens wachsende Auftragsforschungsaktivitäten und Südkoreas Zelltherapieproduktion unterstützen die Nachfrage nach validierten Umgebungskontrollgeräten und der damit verbundenen Laborinfrastruktur. Japan unterstützt die klinische Nachfrage durch Forschung zur Höhenakklimatisierung und Schlafapnoe, während Südamerika sowie der Nahe Osten und Afrika kleinere Märkte mit wachsendem Bedarf im Zusammenhang mit regulatorischer Angleichung und Investitionen in die Sportwissenschaft bleiben.

Wettbewerbslandschaft
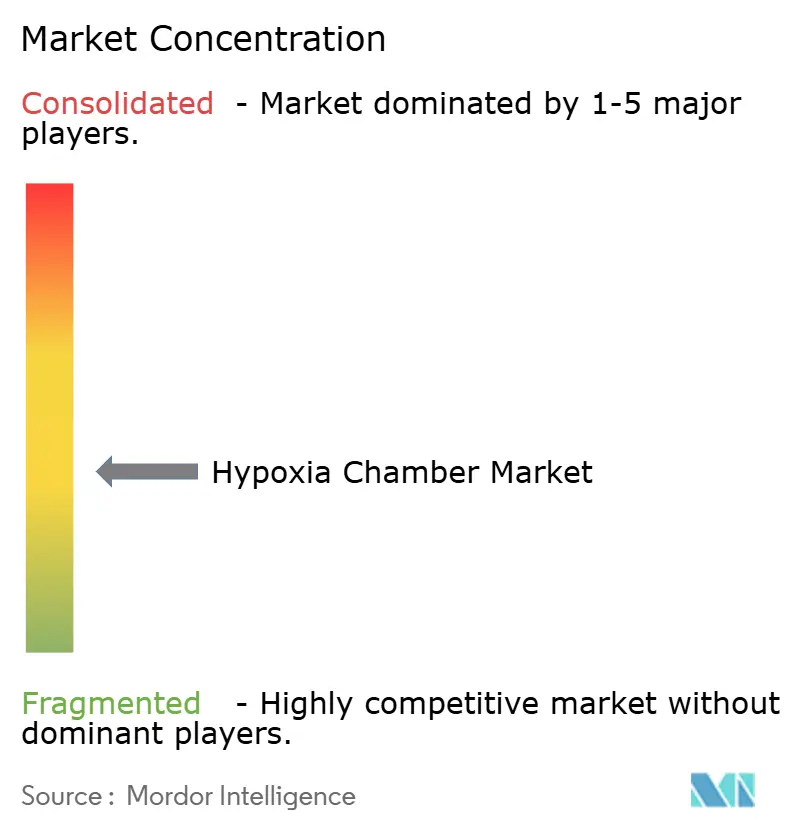
Der Hypoxia-Chamber-Markt ist mäßig fragmentiert, wobei der Wettbewerb zwischen spezialisierten Hypoxia-Chamber-Herstellern und breiteren Unternehmen für Laborgeräte aufgeteilt ist. BioSpherix, Don Whitley Scientific, Oxford Optronix, HypOxygen und Coy Laboratory Products sind spezialisierte Anbieter, die auf Präzisionstechnik, Sensormethoden, Gaseffizienz und detaillierte Konfigurationen setzen. Sie haben etablierte Positionen in regulierten pharmazeutischen und akademischen Forschungsanwendungen. Ihr spezialisierter Fokus bietet nicht die Vertriebs- und Servicegröße größerer Gerätegruppen. Eppendorf, Thermo Fisher Scientific, Sartorius und BINDER bedienen verwandte Nachfrage durch sauerstoffkontrollierte Inkubatoren, Lebendzellanlagen und Bioprozessplattformen.
Größere Anbieter können Kundenbeziehungen und Unternehmenseinkaufsvereinbarungen nutzen, um das Verkaufsvolumen zu unterstützen. Spezialisierte Anbieter konkurrieren dort, wo Käufer detaillierte Sauerstoffkontrolle, Anwendungstiefe und spezifische regulatorische Unterstützung benötigen. Mittelgroße Forschungslaboratorien bleiben unterversorgt, wenn portable Systeme zu begrenzt sind, aber vollständige GMP-Workstations zu kostspielig sind. Dies lässt Raum für Festinstallationssysteme mit digitalen Prüfpfaden, die keine vollständige Reinraumzertifizierung umfassen. Der Hypoxia-Chamber-Markt weist auch eine unvollständige Verbindung zwischen Sauerstoffkontrolle und Echtzeit-Lebendzellabildgebung auf.
Sartorius brachte im Juli 2025 das Incucyte CX3-System für 3D-Zellkulturanwendungen auf den Markt und zeigte damit eine Bewegung hin zu vernetzten Bildgebungsabläufen. BioSpherix dokumentierte im März 2026, dass sein OxyCycler A84XOV bis zu 4 Kammern und mehrere Gas-Sollwerte unterstützt, während Eppendorf einen geringeren Stickstoffverbrauch als Betriebskostenmerkmal im CellXpert C170i positioniert. Das Feld bleibt fragmentiert, da die Eingabe keinen kombinierten Marktanteil für führende Anbieter liefert.
Führende Unternehmen im Hypoxia-Chamber-Markt
Baker
BioSpherix, LLC
Coy Laboratory Products, Inc.
Oxford Optronix Ltd
HypOxygen Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Eppendorf SE bringt die BioFlo 120 Bioprozess-Kontrollstation auf den Markt: Eppendorf stellte den BioFlo 120 vor, ein kompaktes Bioprozess-Kontrollsystem, das Zell- und Mikrobenkulturen von 0,5 L Tischgerät bis zur Kleinserienproduktion unterstützt, mit modularer Reaktorkompatibilität. Die Plattform erweitert Eppendorfs Position in sauerstoffkontrollierten Bioprozessumgebungen und ermöglicht Scale-up-Wege, die für hypoxieabhängige Zelltherapie-Herstellungsabläufe relevant sind.
- Juli 2025: Sartorius bringt das Incucyte CX3 Lebendzellanaly-sesystem auf den Markt. Sartorius brachte den Incucyte CX3 auf den Markt, die fortschrittlichste Lebendzellanaly-seplattform des Unternehmens für die 3D-Zellkultur, mit konfokaler Fluoreszenzmikroskopie, flexiblem Mehrplatten-Durchsatz (bis zu sechs 96-Well-Platten gleichzeitig) und nahtlosem 2D/3D-Arbeitsablaufübergang. Diese Markteinführung stellt einen Schritt in Richtung Integration von Umgebungssauerstoffkontrolle mit Echtzeit-Bildgebung in Zellkulturarbeitsabläufen dar.
- Mai 2025: Oxford Optronix veröffentlicht Firmware-Version 2 für HypoxyLab. Oxford Optronix veröffentlichte ein wichtiges Firmware-Update für die HypoxyLab-Workstation, das automatisiertes Sauerstoffprofiling (bis zu 250 programmierbare Profile, unbegrenzt wiederholbar) hinzufügt, den Sauerstoffkontrollbereich auf 175 mmHg/23 % erweitert, die CO₂-Kontrolle auf 18 % ausdehnt und die Systemwiederherstellungszeiten optimiert. Das Upgrade wurde allen bestehenden Nutzern der dritten Generation als kostenloses Update zur Verfügung gestellt und unterstützt die Kalibrierungskontinuität in GLP-konformen Laboratorien.


Globaler Hypoxia-Chamber-Marktberichtsumfang
Gemäß dem Berichtsumfang bezieht sich der Hypoxia-Chamber-Markt auf das spezialisierte Segment der biomedizinischen Forschungsgeräte, das zur Simulation sauerstoffarmer Umgebungen konzipiert ist und kontrollierte Studien zu zellulären, physiologischen und therapeutischen Reaktionen auf Hypoxie für Anwendungen in der Wirkstoffentdeckung, der Krankheitsmodellierung und der regenerativen Medizin ermöglicht.
Der Hypoxia-Chamber-Markt ist nach Produkttyp, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in normobare Hypoxia Chambers, hypobare Hypoxia Chambers, portable Hypoxia Chambers und andere Produkttypen segmentiert. Nach Anwendung ist der Markt in Zellkultur, Tierstudien, pharmazeutische Forschung, sportliche Leistung und Hhentraining sowie andere Anwendungen segmentiert. Nach Endnutzer ist der Markt in Biotechnologie- und Pharmaunternehmen, Krankenhäuser und medizinische Zentren, klinische Laboratorien und andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
| Normobare Hypoxia Chambers |
| Hypobare Hypoxia Chambers |
| Portable Hypoxia Chambers |
| Andere Produkttypen |
| Zellkultur |
| Tierstudien |
| Pharmazeutische Forschung |
| Sportliche Leistung und Höhentraining |
| Andere Anwendungen |
| Biotechnologie- und Pharmaunternehmen |
| Krankenhäuser und medizinische Zentren |
| Klinische Laboratorien |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Normobare Hypoxia Chambers | |
| Hypobare Hypoxia Chambers | ||
| Portable Hypoxia Chambers | ||
| Andere Produkttypen | ||
| Nach Anwendung | Zellkultur | |
| Tierstudien | ||
| Pharmazeutische Forschung | ||
| Sportliche Leistung und Höhentraining | ||
| Andere Anwendungen | ||
| Nach Endnutzer | Biotechnologie- und Pharmaunternehmen | |
| Krankenhäuser und medizinische Zentren | ||
| Klinische Laboratorien | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Hypoxia-Chamber-Markt?
Der Markt wird im Jahr 2025 auf 440,13 Millionen USD geschätzt, soll im Jahr 2026 470,47 Millionen USD erreichen und bis 2031 bei einer CAGR von 7,37 % auf 671,36 Millionen USD anwachsen.
Welcher Hypoxia-Chamber-Produkttyp führt die Nachfrage an?
Normobare Hypoxie-Systeme führten die Produktnachfrage im Jahr 2025 mit einem Anteil von 39,46 % an, da sie routinemäßigen Laborzugang bei atmosphärischem Luftdruck unterstützen.
Welche Anwendung wächst bis 2031 am schnellsten?
Die pharmazeutische Forschung soll bis 2031 mit einer CAGR von 9,12 % wachsen, unterstützt durch präklinische Arbeitsabläufe, die dokumentierte Sauerstoffkontrolle erfordern.
Welche Region wächst bei Hypoxia Chambers am schnellsten?
Asien-Pazifik soll bis 2031 mit einer CAGR von 10,22 % wachsen, unterstützt durch biopharmazeutische Forschung, Auftragsforschung und Zelltherapieaktivitäten.
Seite zuletzt aktualisiert am:



