
Marktgröße und Marktanteile für Huminstoff-basierte Biostimulanzien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.96 Milliarden US-Dollar |
| Marktgröße (2031) | 1.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Huminstoff-basierte Biostimulanzien von Mordor Intelligence
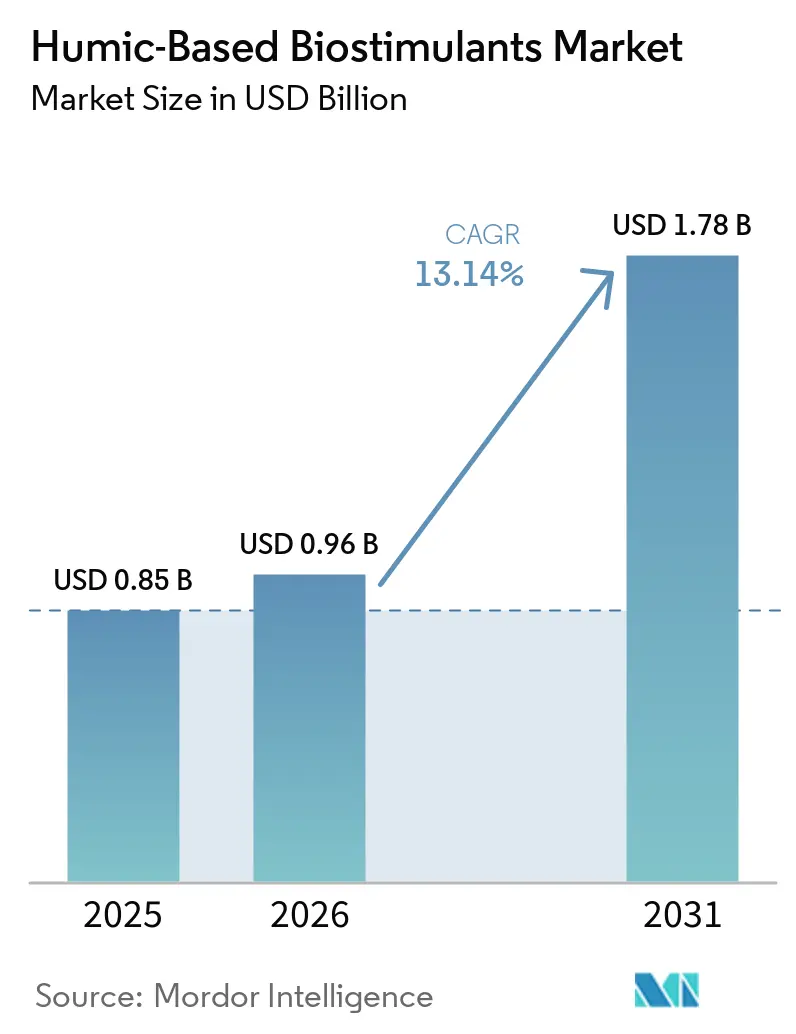
Die Marktgröße für Huminstoff-basierte Biostimulanzien wurde im Jahr 2025 auf 0,85 Milliarden USD geschätzt und soll von 0,96 Milliarden USD im Jahr 2026 auf 1,78 Milliarden USD bis 2031 wachsen, bei einer CAGR von 13,14 % von 2026 bis 2031. Der Markt wird durch öffentliche Bodenrestaurierungsprogramme und die landwirtschaftliche Nachfrage nach Betriebsmitteln gestützt, die die Nährstoffverfügbarkeit verbessern. Die Europäische Kommission finanziert 100 Living Labs und Leuchttürme im Rahmen der Mission „Bodenvertrag für Europa”, die Biostimulanzien als Instrumente zur Verbesserung der Bodenfunktion anerkennt[1]. Der Markt profitiert auch davon, wenn Landwirte Huminstoffprodukte mit Düngemittel- und biologischen Programmen kombinieren, anstatt sie als separate Käufe zu behandeln. Dieser Ansatz kann die Feldleistung und Anwendungsberatung wichtiger machen als den Produktpreis allein. Rohstoffkonsistenz, regulatorische Klarheit und lokale Versuchsunterstützung werden für Lieferanten, die ihre Marktpräsenz ausbauen möchten, weiterhin wichtig bleiben.
Wichtigste Erkenntnisse des Berichts
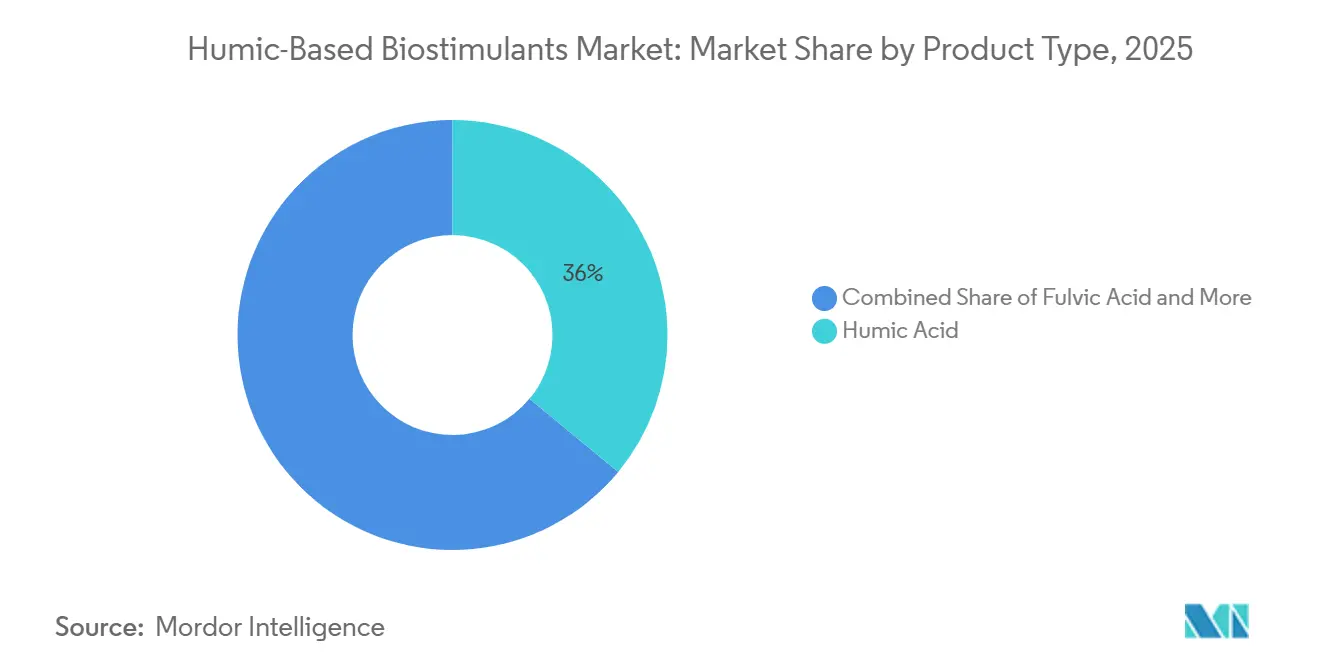
- Nach Produkttyp entfiel Huminsäure im Jahr 2025 auf 36 % des Marktanteils für Huminstoff-basierte Biostimulanzien, während Fulvinsäure von 2026 bis 2031 voraussichtlich mit einer CAGR von 14,8 % wachsen wird.
- Nach Formulierung entfielen Trockenformulierungen im Jahr 2025 auf 45 % der Marktgröße für Huminstoff-basierte Biostimulanzien, während Flüssigformulierungen von 2026 bis 2031 voraussichtlich mit einer CAGR von 14,2 % wachsen werden.
- Nach Anwendungsart entfiel die Bodenanwendung im Jahr 2025 auf 48 % der Marktgröße, während die Fertigationsmethode von 2026 bis 2031 voraussichtlich mit einer CAGR von 15,1 % wachsen wird.
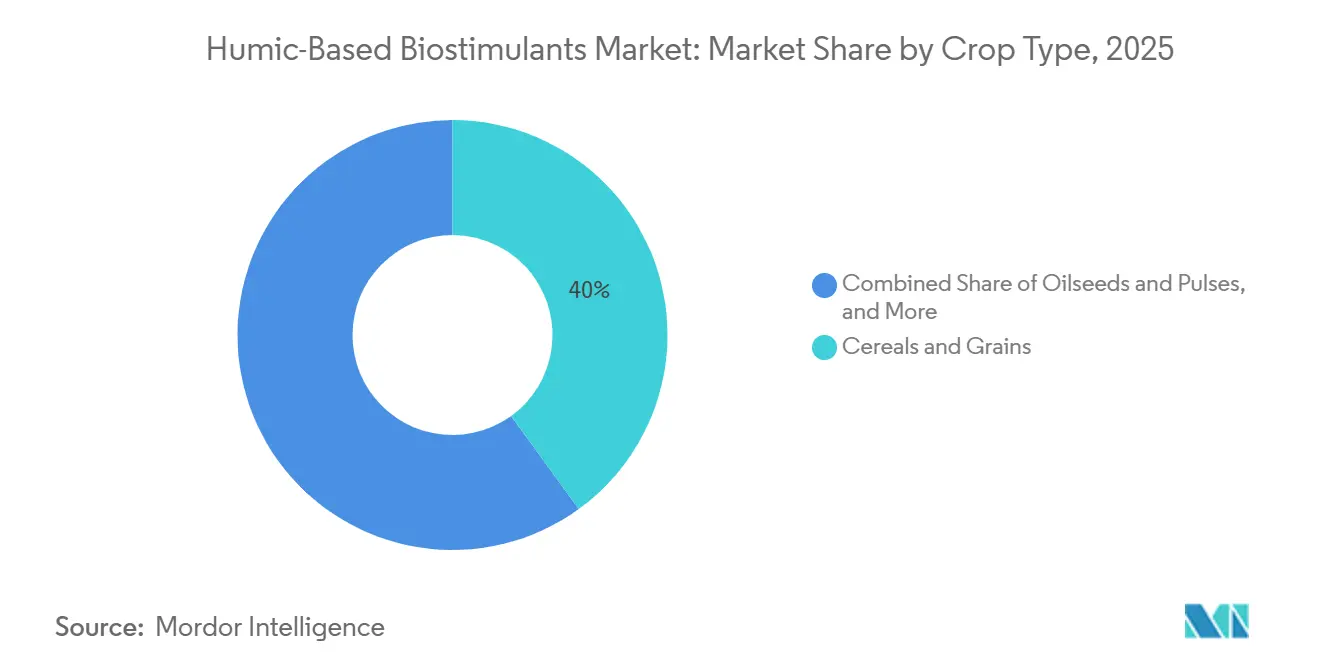
- Nach Kulturpflanzentyp entfielen Getreide und Körnerfrüchte im Jahr 2025 auf 40 % des Marktanteils, während Obst und Gemüse von 2026 bis 2031 voraussichtlich mit einer CAGR von 14,5 % wachsen werden.
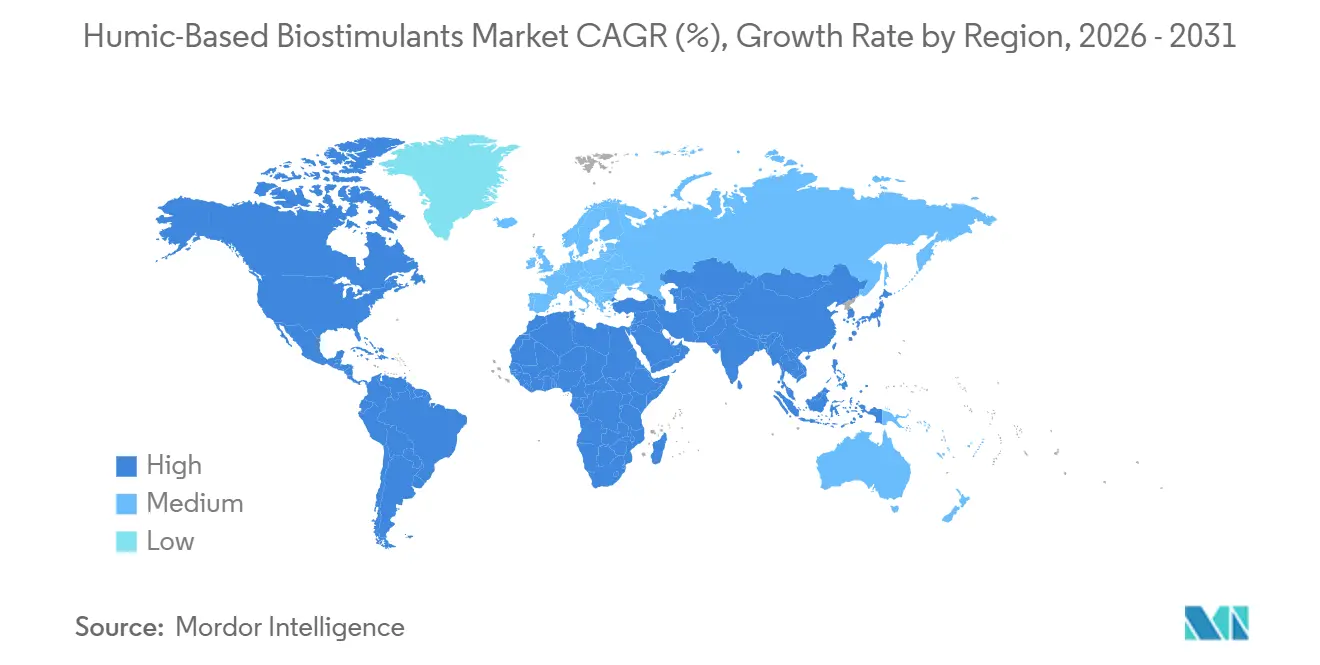
- Nach Geografie entfiel Asien-Pazifik im Jahr 2025 auf 38 % des Marktanteils und soll von 2026 bis 2031 mit einer CAGR von 13,6 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau nachhaltiger Programme zur Bodengesundheit | +2.5% | Global, mit höchster Relevanz in der EU, Nordamerika, China, Indien und Brasilien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Nährstoffnutzungseffizienz | +2.3% | Global, konzentriert in Nordamerika, der EU, China, Indien und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Wachstum ökologischer und rückstandssensibler Wertschöpfungsketten für Kulturpflanzen | +1.8% | Nordamerika, die EU, Indien, Brasilien und der Asien-Pazifik-Exportgartenbau | Mittelfristig (2–4 Jahre) |
| Zunehmende Anforderungen an das Management abiotischer Stressbelastungen | +2.2% | China, Indien, Saudi-Arabien, Südafrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Integration von Huminstoff-basierten Biostimulanzien in Düngemittelprogramme | +1.5% | Nordamerika, die EU, China, Indien, Brasilien und die Niederlande | Mittelfristig (2–4 Jahre) |
| Messung von Bodenkohlenstoff schafft Wege für Premiumprodukte | +1% | Nordamerika, Deutschland, Frankreich, Australien und Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau nachhaltiger Programme zur Bodengesundheit
Öffentliche Investitionen in die Bodenrestaurierung schaffen eine klarere Nachfragebasis für den Markt für Huminstoff-basierte Biostimulanzien in entwickelten und aufstrebenden Agrarregionen. Das US-Landwirtschaftsministerium startete 2026 ein Pilotprogramm für regenerative Landwirtschaft, das darauf abzielt, die Kosten und administrativen Hürden für Landwirte im Zusammenhang mit Bodengesundheit und Naturschutzpraktiken zu senken[2]. Eine Agronomy-Studie aus dem Jahr 2025 ergab, dass Böden mit einem hohen Gehalt an Huminstoffen bis zu 30 % mehr Kohlenstoff speichern können als degradierte Böden. Solche Programme schaffen eine Chance für konzentrierte Huminstoffeinsatzmittel, bei denen organische Bodensubstanz, mikrobielle Aktivität und Nährstoffmanagement gemeinsam angegangen werden. Der Markt für Huminstoff-basierte Biostimulanzien dürfte daher profitieren, wenn die Programmfinanzierung von praktischer Beratung für Landwirte begleitet wird.
Steigende Nachfrage nach Nährstoffnutzungseffizienz
Der Markt für Huminstoff-basierte Biostimulanzien gewinnt bei Landwirten an Bedeutung, die bessere Erträge aus bestehenden Düngemittelprogrammen erzielen möchten. Eine Meta-Analyse aus dem Jahr 2024 ergab, dass Huminsäure den Ernteertrag um 12 %, die Stickstoffnutzungseffizienz um 27 % und die Stickstoffaufnahme um 17 % über die bewerteten Kulturen und Bodenbedingungen hinweg steigerte. Eine Rapsstudie aus dem Jahr 2025 ergab, dass Humalit die Stickstoffverfügbarkeit im Boden, die Nährstoffaufnahme und die Stickstoffnutzungseffizienz im Vergleich zur Standard-NPK-Behandlung verbesserte[3]. Im Jahr 2025 in Chemical and Biological Technologies in Agriculture veröffentlichte Forschungsergebnisse verknüpften Huminsäure mit dem Wachstum von Seitenwurzeln und der Bildung von Feinwurzeln, was die Nährstoffaufnahme verbessern kann. Produkte, die zusammen mit Stickstoff- oder Phosphordüngern verkauft werden, lassen sich möglicherweise leichter in bestehende landwirtschaftliche Programme in verschiedenen Rechtsgebieten integrieren. Dies bietet Lieferanten im Markt für Huminstoff-basierte Biostimulanzien einen Weg, Landwirte über etablierte Düngemittelkanäle zu erreichen.
Wachstum ökologischer und rückstandssensibler Wertschöpfungsketten für Kulturpflanzen
Ökologische Zertifizierungsregeln und Rückstandsanforderungen des Einzelhandels erhöhen die Nachfrage nach Betriebsmitteln mit nachvollziehbarer Herkunft und klarer Zusammensetzung. Die Regel zur Stärkung der ökologischen Durchsetzung des US-Landwirtschaftsministeriums erreichte am 19. März 2024 die vollständige Compliance und stärkte die Kontrollen in inländischen und importierten ökologischen Lieferketten. Dies erhöht den Wert einer dokumentierten Rohstoffherkunft und Produkthandhabung für Teilnehmer am Markt für Huminstoff-basierte Biostimulanzien. Indien erließ im Mai 2025 die vierte Änderung der Düngemittelkontrollverordnung und legte Zusammensetzungsstandards für Huminsäureflüssigkeiten, Humin-Fulvinsäure-Mischungen und verwandte Biostimulanzien fest. Regulatorische Klarheit kann eine skalierte Produktion und den zwischenstaatlichen Vertrieb unterstützen, wenn Hersteller die geltenden Standards erfüllen. Die Nachfrage dürfte bei hochwertigen Kulturen am stärksten sein, bei denen Rückstandskonformität und Produktqualität den Zugang zu Käufern beeinflussen.
Zunehmende Anforderungen an das Management abiotischer Stressbelastungen
Dürre, Versalzung, Hitze und Überschwemmungen erhöhen den Bedarf an praktischem Wurzelzonenmanagement in kommerziellen Landwirtschaftssystemen. Eine 2025 in der Fachzeitschrift Plant Cell, Tissue and Organ Culture (PCTOC) veröffentlichte Feldstudie ergab, dass die Blattanwendung von Huminsäure und Ascorbinsäure die Dürretoleranz, den Ertrag, die Wassernutzungseffizienz und die Membranstabilität bei drei Ackerbohnensorten verbesserte. Fulvinsäure bei 400 mg pro Liter steigerte die Keimlingsstärke um 76,5 % und die Photosyntheseeffizienz um 67,5 % bei trockenstressgefährdeten Tomaten. Diese Erkenntnisse unterstützen den Einsatz von Humin- und Fulvinstoffen als ergänzende Betriebsmittel bei Kulturen, die Wasserstress ausgesetzt sind. Der Markt für Huminstoff-basierte Biostimulanzien hat Wachstumspotenzial im bewässerten Gartenbau, wo Wasserstress und Versalzung die Kulturpflanzenqualität direkt beeinflussen. Lieferanten benötigen kulturpflanzenspezifische Protokolle, um die Bedingungen in ariden Produktionsregionen zu bewältigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inkonsistente Produktqualität und Feldleistung | -1.9% | Global, mit hoher Relevanz in Deutschland, Indien, China und Brasilien | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Definitionen und Zulassungsregeln für Ansprüche | -1.6% | Nordamerika, die Europäische Union, Indien, Brasilien und Südafrika | Mittelfristig (2–4 Jahre) |
| Rohstoffvariabilität und Exposition gegenüber Extraktionskosten | -1.4% | Nordamerika, die Europäische Union, China, Indien und Brasilien | Mittelfristig (2–4 Jahre) |
| Begrenzte Belege für Landwirte und mangelndes Anwendungswissen | -1.1% | Indien, Südostasien, Nigeria, Südafrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inkonsistente Produktqualität und Feldleistung
Huminstoffeinsatzmittel aus Leonardit, Braunkohle, Torf und alternativen Rohstoffen können sich in Molekulargewicht, Wirkstoffkonzentration und Schwermetallgehalt unterscheiden. Diese Variation kann zu ungleichmäßigen Feldergebnissen führen und das Vertrauen der Landwirte in den Markt für Huminstoff-basierte Biostimulanzien verringern. Die Verordnung 2019/1009 legt einen Mindestqualitätsschwellenwert für Produkte fest, die unter der Kategorie pflanzlicher Biostimulanzien der Europäischen Union vermarktet werden. Märkte ohne vergleichbare Standards sehen sich dem Preiswettbewerb durch Produkte mit variabler Zusammensetzung ausgesetzt. Bioassay-Tests und molekulare Charakterisierung können Lieferanten dabei helfen, eine konsistente Leistung nachzuweisen. Diese Fähigkeiten könnten wichtiger werden, wenn Händler Produkte mit zuverlässigen agronomischen Ergebnissen suchen.
Fragmentierte Definitionen und Zulassungsregeln für Ansprüche
Unterschiedliche Definitionen und Zulassungsanforderungen erhöhen sowohl die Kosten als auch den Zeitaufwand für grenzüberschreitende Produkteinführungen. Die Verordnung 2019/1009 bietet einen CE-Kennzeichnungsweg für nicht-mikrobielle pflanzliche Biostimulanzien in der Europäischen Union, einschließlich Humin- und Fulvinsäureprodukte. Produkte, die nur unter nationalen Vorschriften verkauft werden, können nicht dieselben CE-Kennzeichnungsansprüche geltend machen, was den Warenverkehr zwischen den Mitgliedstaaten einschränkt. In den Vereinigten Staaten bleibt die Zulassung auf Staatsebene ein wichtiger Compliance-Weg für viele Biostimulanzienprodukte. Diese Anforderungen begünstigen tendenziell Unternehmen mit regulatorischen Ressourcen und etablierten Vertriebsnetzen. Ohne klare regulatorische Planung werden kleinere Lieferanten weiterhin Schwierigkeiten haben, den Markt für Huminstoff-basierte Biostimulanzien in mehreren Rechtsgebieten zu bedienen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Huminsäure führt, während Fulvinsäure schneller wächstHuminsäure entfiel im Jahr 2025 auf 36 % des Marktanteils für Huminstoff-basierte Biostimulanzien und ist damit der führende Produkttyp. Ihre etablierte Rolle bei der Bodenverbesserung und ihre breite Rohstoffbasis unterstützen ihren Einsatz in Getreide- und Ölsaatenprogrammen. Huminsäure kann Mikronährstoffe chelatieren, die Bodenaggregation verbessern und den Kationenaustausch unter verschiedenen Bodenbedingungen unterstützen. Ihr etablierter Einsatz in Bodenverbesserungs- und Kulturpflanzeneinsatzmittelprogrammen unterstützt die anhaltende Nachfrage sowohl in konventionellen als auch in Präzisionslandwirtschaftssystemen.
Fulvinsäure soll von 2026 bis 2031 mit einer CAGR von 14,8 % wachsen und ist damit der am schnellsten wachsende Produkttyp. Ihr geringeres Molekulargewicht, ihre Wasserlöslichkeit und ihre Fähigkeit, Pflanzenmembranen zu durchdringen, unterstützen ihren Einsatz bei Blatt- und Fertigationsanwendungen. In Versuchen mit trockenstressgefährdeten Tomaten verbesserte Fulvinsäure bei 400 mg pro Liter die Keimlingsstärke um 76,5 %, die Photosyntheseeffizienz um 67,5 % und die Wassernutzungseffizienz um 37 %. Humintech GmbH und Rovensa Next S.L. bieten konzentrierte Fulvinsäureformulierungen für die Präzisionsanwendung an. Niedrigere Aufwandmengen können den Handhabungs- und Logistikaufwand pro Hektar reduzieren. Dies macht Fulvinsäure für die Branche der Huminstoff-basierten Biostimulanzien relevant, in der Fertigation und Blattanwendung zunehmen.

Nach Formulierung:
Trockenprodukte führen, während Flüssigformulierungen schneller wachsenTrockenformulierungen entfielen im Jahr 2025 auf 45 % des Marktanteils für Huminstoff-basierte Biostimulanzien und sind damit der führende Formulierungstyp. Ihre Lagerstabilität und Kompatibilität mit konventionellen Bodenanwendungsgeräten unterstützen ihren weit verbreiteten Einsatz in der Landwirtschaft. Granulat- und wasserlösliche Pulverformate werden in großen Getreide- und Ölsaatensystemen weit verbreitet eingesetzt. Humintech POWHUMUS WSG 85 und The Andersons MicroMark DG Humic belegen die anhaltende Verfügbarkeit von granulierten Huminstoff-basierten Produkten für die Freilandproduktion. Granulatformulierungen unterstützen auch die Kompatibilität mit konventionellen Düngemittelausbringungsgeräten, sodass Huminstoff-basierte Biostimulanzien in etablierte Bodenanwendungspraktiken integriert werden können.
Flüssigformulierungen sollen von 2026 bis 2031 mit einer CAGR von 14,2 % wachsen und sind damit der am schnellsten wachsende Formulierungstyp. Ihr Wachstum spiegelt den breiteren Einsatz von Tropfbewässerung und fertigationskompatiblen Kulturpflanzeneinsatzmitteln wider. Eine 2025 in der Fachzeitschrift Agricultural Water Management veröffentlichte Studie ergab, dass 0,5 % Huminsäure unter Mikro-Nano-Belüftungs-Tropfbewässerung den Ammoniumstickstoff im Boden um bis zu 51,5 % und den Gesamtstickstoff um 47,4 % erhöhte. Konzentrierte flüssige Kaliumhumate konkurrieren auf der Grundlage des verifizierten Huminsäuregehalts und sind auf Standard-Fertigationspläne abgestimmt. Die Vorschriften der Europäischen Union verlangen eine Substantiierung der Huminsäurekonzentration in vermarkteten Produkten und unterstützen damit die Produktkonsistenz in europäischen Kanälen.
Nach Anwendungsart:
Bodenanwendung bleibt die größte, während Fertigation am schnellsten wächstDie Bodenanwendung entfiel im Jahr 2025 auf 48 % der Marktgröße für Huminstoff-basierte Biostimulanzien und blieb die führende Anwendungsart. Breit- und Bandeinarbeitung bei der Aussaat ist auf etablierte Reihenkultivierungspraktiken und Granulat- sowie benetzbares Pulverformat abgestimmt. Eine 2025 in Frontiers in Plant Science veröffentlichte Studie mit 448 kommerziellen Streifenversuchen in Uruguay ergab mittlere Ertragssteigerungen von 14,2 % bei Sojabohnen und 15,7 % bei Mais nach Blattanwendung eines Huminstoff-Biostimulans. Blattanwendung und Saatgutbehandlung bieten zusätzliche Flexibilität in Regionen, die saisonalem Stress ausgesetzt sind.
Fertigation soll von 2026 bis 2031 mit einer CAGR von 15,1 % wachsen und ist damit die am schnellsten wachsende Anwendungsmethode. Tropf- und Mikrobewässerungssysteme unterstützen eine kontrollierte Ausbringung in der Obst-, Gemüse- und Gewächshausproduktion. Fertigation kann die Exposition der Wurzelzone verbessern und den Oberflächenabfluss und die Auswaschung im Vergleich zu Breitbandmethoden reduzieren. Wurzeltauchen und Verpflanzungsbehandlungen spielen kleinere, aber wachsende Rollen in Baumschul- und Verpflanzungssystemen. Diese verschiedenen Anwendungsmethoden können vom Markt für Huminstoff-basierte Biostimulanzien bedient werden, ohne dass ein völlig anderes Produktportfolio erforderlich ist.
Nach Kulturpflanzentyp:
Getreide und Körnerfrüchte führen, während Obst und Gemüse schneller wächstGetreide und Körnerfrüchte entfielen im Jahr 2025 auf 40 % des Marktanteils und sind damit das größte Kulturpflanzensegment im Markt für Huminstoff-basierte Biostimulanzien. Die Anbauflächen für Weizen, Reis, Mais und Gerste in Asien-Pazifik, Südamerika und Nordamerika machen zusammen große Mengen aus. Eine Meta-Analyse aus dem Jahr 2024 ergab, dass Huminsäure den Ertrag um 12 % und die Stickstoffnutzungseffizienz um 27 % über die bewerteten Kulturpflanzentypen hinweg steigerte. Ölsaaten und Hülsenfrüchte, Faserpflanzen, Rasen, Zierpflanzen und Plantagenkulturen stellen weitere Anwendungsbereiche mit unterschiedlichem Adoptionsniveau und spezialisierten Vertriebskanälen dar.
Obst und Gemüse sollen von 2026 bis 2031 mit einer CAGR von 14,5 % wachsen. Hohe Produktwerte und Rückstandsanforderungen unterstützen die Einführung von flüssigen Humin- und Fulvinsäureprodukten im intensiven Gartenbau. Der regulatorische Weg der Europäischen Union für nicht-mikrobielle Biostimulanzien bietet einen Nachweis- und Kennzeichnungsrahmen für Erzeuger in mediterranen Obst- und Gemüseregionen. Humin-Fulvinsäure-Mischungen werden in Hochbrix-Obstprogrammen eingesetzt, bei denen die Mikronährstoffverteilung und die Kulturpflanzenqualität eine Rolle spielen. Diese Verwendungen stärken die Rolle des Marktes für Huminstoff-basierte Biostimulanzien in der hochwertigen Gartenbauproduktion.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik entfiel im Jahr 2025 auf 38 % des Marktanteils für Huminstoff-basierte Biostimulanzien und soll von 2026 bis 2031 mit einer CAGR von 13,6 % wachsen. China und Indien stützen die regionale Nachfrage durch umfangreiche Reis-, Getreide- und Gartenbauproduktion. Der Markt profitiert vom Umfang der Anbauflächen und der wachsenden Aufmerksamkeit für Betriebsmittelqualität. Indiens Änderung der Düngemittelkontrollverordnung aus dem Jahr 2025 legte Produktstandards fest und unterstützt damit konsistentere Marktwege. Lokale Versuche und Beratungsunterstützung bleiben wichtig für die wiederholte Nutzung auf landwirtschaftlichen Betrieben.
Nordamerika, Südamerika und Europa
Nordamerika wird durch Programme zur Bodengesundheit und ein etabliertes Vertriebssystem für Spezialbetriebsmittel gestützt. In den Vereinigten Staaten erhielt das Bodenverbesserungsprotokoll des Climate Action Reserve im Oktober 2025 die Genehmigung im Rahmen der Core Carbon Principles, wobei Bodenverbesserungsmittel als förderfähige Kohlenstoffgutschriftspraktiken anerkannt wurden. Südamerika profitiert von der großflächigen Sojabohnen-, Mais- und Zuckerrohrproduktion, insbesondere in Brasilien, was Chancen für Huminstoff-basierte Biostimulanzien in wichtigen Feldkultursystemen schafft. Feldversuche in Uruguay haben das potenzielle wirtschaftliche Nutzen des Einsatzes von Biostimulanzien weiter belegt, mit gemeldeten Erträgen zwischen 85,1 USD und 122 USD pro Hektar bei wichtigen Getreidekulturen. Europa wird durch Initiativen wie TRAILS4SOIL gestützt, die Biostimulanzien in der regenerativen Landwirtschaft bis 2030 untersucht. Die Bodenstrategie der Europäischen Union für 2030 unterstützt ebenfalls ein nachhaltiges Bodenmanagement und Bodentests.
Naher Osten und Afrika
Der Nahe Osten wird durch den Ausbau des bewässerten Gartenbaus gestützt, während salzhaltige Böden, hohe Evapotranspiration und kontrollierte Gemüseproduktion den Einsatz von Humin- und Fulvinstoffen durch Fertigation unterstützen. Afrika bietet Chancen in Südafrika, Ägypten und Nigeria im kommerziellen Anbau, Gartenbau und Vertrieb.
Wettbewerbslandschaft
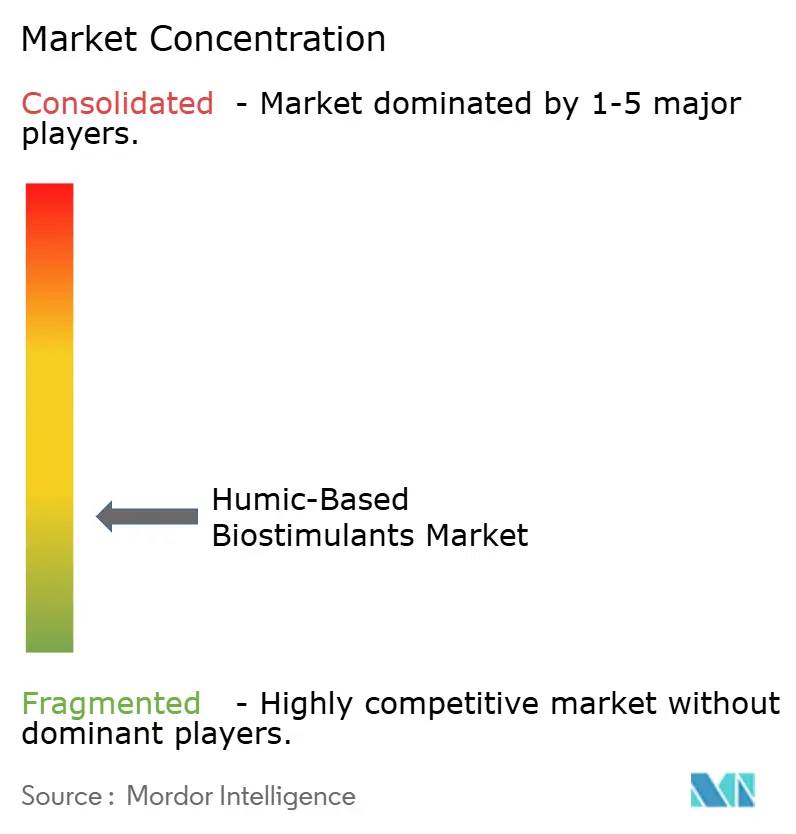
Der Markt für Huminstoff-basierte Biostimulanzien ist fragmentiert, wobei Rovensa Next S.L., FMC Corporation, Biolchim S.p.A., Haifa Negev Technologies Ltd. und Humintech GmbH zu den führenden Herstellern gehören. Weitere Teilnehmer sind Borregaard ASA, OMEX Agricultural Holdings Limited, Sikko Industries Ltd., Humic Growth Solutions Inc., AgroLiquid und Black Earth Humic LP. Große Lieferanten konkurrieren durch Portfoliobreite, regulatorische Kompetenz und Vertrieb in mehreren Ländern. Regionale Spezialisten konkurrieren durch Rohstoffbeschaffung, Produktcharakterisierung und kulturpflanzenspezifisches Fachwissen.
Biolchim S.p.A. nutzt ihr patentiertes Humicron-Verfahren zur Herstellung eines granulierten Biostimulans, das mit Fulvin- und Huminsäuren angereichert ist, und zeigt damit, wie Extraktionsmethoden in einer rohstoffbasierten Produktkategorie Differenzierung schaffen können. Der Fokus des Unternehmens auf Formulierungstechnologie unterstreicht die Bedeutung von Produktstabilität und konsistenten Wirkstoffkonzentrationen in landwirtschaftlichen Anwendungen. Hersteller differenzieren ihr Angebot auch durch verbesserte Löslichkeit, Kompatibilität mit Düngemittelprogrammen und Anwendungsflexibilität über verschiedene Kulturpflanzentypen hinweg.
Verifizierte Qualitätsansprüche, konzentrierte Niedrigdosisprodukte und Anwendungsberatung sind wichtige Wettbewerbsbereiche im Markt für Huminstoff-basierte Biostimulanzien. Selektive Niedertemperatur-Extraktionsmethoden können die Molekularstruktur erhalten und die Co-Extraktion von Schwermetallen reduzieren, was die Produktleistung und die Konformität mit den Vorschriften der Europäischen Union unterstützt. Der Vertrieb bleibt auf regionale und spezialisierte Lieferanten verteilt.
Branchenführer für Huminstoff-basierte Biostimulanzien
-
Rovensa Next S.L. (Rovensa Group)
-
FMC Corporation
-
Biolchim S.p.A. (Huber Agrosolutions)
-
Haifa Negev Technologies Ltd. (Haifa Group)
-
Humintech GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Huminstoff-basierte Biostimulanzien Unternehmen in diesem Bericht
- Rovensa Next S.L. (Rovensa Group)
- FMC Corporation
- Biolchim S.p.A. (Huber Agrosolutions)
- Humintech GmbH
- Humic Growth Solutions, Inc.
- Actagro, LLC (Nutrien Ltd.)
- Haifa Negev Technologies Ltd. (Haifa Group)
- Borregaard ASA
- OMEX Agricultural Holdings Limited
- CIFO S.p.A.
- The Andersons, Inc.
- Sikko Industries Ltd.
- Black Earth Humic LP
- AgroLiquid
- Huma, Inc.
Neueste Industrielle Entwicklungen in Markt für Huminstoff-basierte Biostimulanzien
- Februar 2026: BioPrime AgriSolutions Pvt. Ltd. erhielt die behördliche Genehmigung für sein Biostimulanzienportfolio in Indien, einschließlich Produkten in der Kategorie Humin- und Fulvinsäure. Die Genehmigung umfasste mehrere Biostimulanzien-Kategorien und Formulierungen für Blatt- und Granulatanwendungen.
- November 2025: Syngenta (China) Investment Co., Ltd. und Qingdao Bluesis Biotechnology Co., Ltd. gaben eine Zusammenarbeit im Zusammenhang mit Huan Xian Wo bekannt, einem gemeinsam entwickelten Huminsäure-basierten Produkt. Die Zusammenarbeit konzentriert sich auf die Entwicklung von Huminsäure-basierten Lösungen zur Bodenverbesserung und Nährstoffnutzungseffizienz.
- Oktober 2025: HGS BioScience erwarb NutriAg Ltd., ein kanadisches Kulturpflanzentechnologieunternehmen, das auf bioernährungstechnologische Technologien spezialisiert ist. Die Übernahme erweiterte das Produktportfolio und die Fertigungskapazitäten von HGS BioScience im Bereich Humin- und Fulvinsäure-basierter Produkte und fügte gleichzeitig die Forschungs- und Entwicklungskapazitäten sowie die Marktpräsenz von NutriAg in Kanada hinzu.
Globaler Berichtsumfang für den Markt für Huminstoff-basierte Biostimulanzien
Huminstoff-basierte Biostimulanzien sind landwirtschaftliche Betriebsmittel, die Huminstoffe enthalten, hauptsächlich Huminsäure und Fulvinsäure, die das Pflanzenwachstum, die Nährstoffnutzungseffizienz, die Bodengesundheit und die Toleranz gegenüber abiotischen Stressbelastungen verbessern. Sie werden auf Saatgut, Boden oder Pflanzenlaubwerk aufgetragen und bei verschiedenen Kulturen eingesetzt, um die Kulturpflanzenproduktivität und -qualität zu unterstützen.
Der Bericht über den Markt für Huminstoff-basierte Biostimulanzien ist segmentiert nach Produkttyp (Huminsäure, Fulvinsäure, Kaliumhumat, Natriumhumat, Humin-Fulvinsäure-Mischungen und andere Huminstoff-basierte Produkte), Formulierung (flüssig und trocken), Anwendungsart (Bodenanwendung, Blattanwendung, Saatgutbehandlung, Fertigation sowie Wurzeltauchen und Verpflanzungsanwendung), Kulturpflanzentyp (Getreide und Körnerfrüchte, Ölsaaten und Hülsenfrüchte, Obst und Gemüse, Rasen und Zierpflanzen, Faserpflanzen sowie Plantagen- und Industriekulturen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktgrößen und Prognosen werden für alle oben genannten Segmente in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Huminsäure |
| Fulvinsäure |
| Kaliumhumat |
| Natriumhumat |
| Humin-Fulvinsäure-Mischungen |
| Andere Huminstoff-basierte Produkte |
| Flüssig |
| Trocken |
| Bodenanwendung |
| Blattanwendung |
| Saatgutbehandlung |
| Fertigation |
| Wurzeltauchen und Verpflanzungsanwendung |
| Getreide und Körnerfrüchte |
| Ölsaaten und Hülsenfrüchte |
| Obst und Gemüse |
| Rasen und Zierpflanzen |
| Faserpflanzen |
| Plantagen- und Industriekulturen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Russland | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Thailand | |
| Vietnam | |
| Philippinen | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Iran | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Produkttyp | Huminsäure | |
| Fulvinsäure | ||
| Kaliumhumat | ||
| Natriumhumat | ||
| Humin-Fulvinsäure-Mischungen | ||
| Andere Huminstoff-basierte Produkte | ||
| Nach Formulierung | Flüssig | |
| Trocken | ||
| Nach Anwendungsart | Bodenanwendung | |
| Blattanwendung | ||
| Saatgutbehandlung | ||
| Fertigation | ||
| Wurzeltauchen und Verpflanzungsanwendung | ||
| Nach Kulturpflanzentyp | Getreide und Körnerfrüchte | |
| Ölsaaten und Hülsenfrüchte | ||
| Obst und Gemüse | ||
| Rasen und Zierpflanzen | ||
| Faserpflanzen | ||
| Plantagen- und Industriekulturen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Russland | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Vietnam | ||
| Philippinen | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Iran | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Huminstoff-basierte Biostimulanzien?
Die Marktgröße für Huminstoff-basierte Biostimulanzien wurde im Jahr 2025 auf 0,85 Milliarden USD geschätzt und soll von 0,96 Milliarden USD im Jahr 2026 auf 1,78 Milliarden USD bis 2031 wachsen, bei einer CAGR von 13,14 % von 2026 bis 2031.
Welche Region führt die Nachfrage nach Huminstoff-basierten Biostimulanzien an?
Asien-Pazifik ist der größte regionale Markt und soll von 2026 bis 2031 mit einer CAGR von 13,6 % wachsen.
Warum verwenden Landwirte Huminstoff-basierte Biostimulanzien?
Landwirte setzen sie ein, um den Bodenzustand, die Nährstoffnutzungseffizienz und die Kulturpflanzenresilienz unter Dürre- und Versalzungsdruck zu unterstützen.
Welche Anwendungsmethode wächst am schnellsten?
Fertigation soll von 2026 bis 2031 mit einer CAGR von 15,1 % wachsen, unterstützt durch den breiteren Einsatz von Tropf- und Mikrobewässerung.