
Größe und Marktanteil von Healthcare Marketing Services
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 56.82 Milliarden US-Dollar |
| Marktgröße (2031) | 79.81 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.03 % |
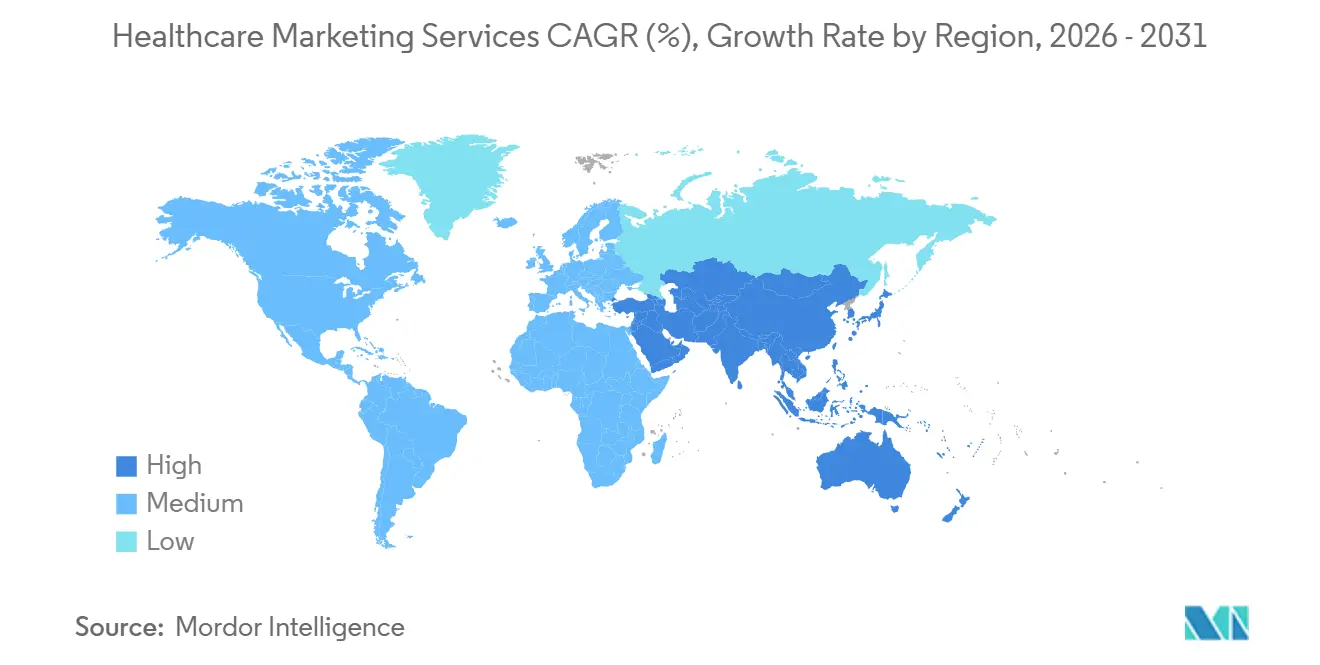
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse von Healthcare Marketing Services von Mordor Intelligence
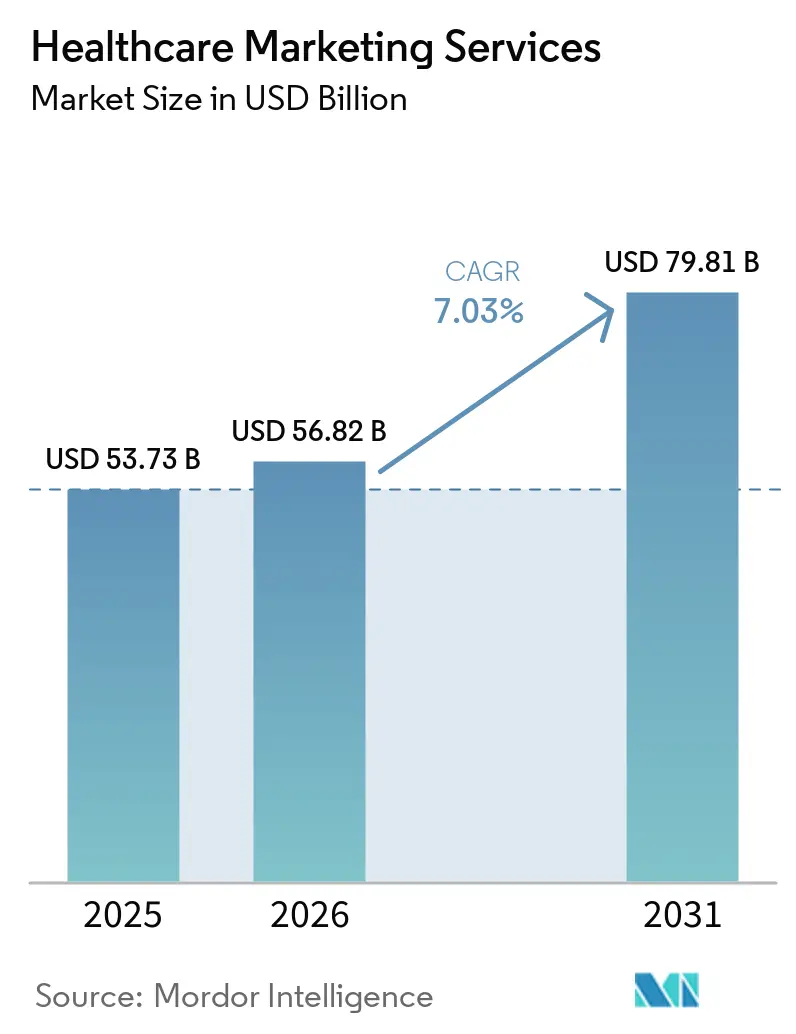
Die Marktgröße für Healthcare Marketing Services wird voraussichtlich von 53,73 Milliarden USD im Jahr 2025 auf 56,82 Milliarden USD im Jahr 2026 und bis 2031 auf 79,81 Milliarden USD anwachsen, was einer CAGR von 7,03 % zwischen 2026 und 2031 entspricht. Patientenentscheidungen beginnen zunehmend mit der Online-Suche, sozialen Plattformen und KI-Tools, wodurch Marketingaktivitäten näher an den Patientenzugang und die Versorgungsnavigation heranrücken. Von Marketingdienstleistern wird zudem erwartet, dass sie Kampagnenaktivitäten mit Terminbuchungen, Therapietreue und messbaren Patientenergebnissen verknüpfen. Datenschutzvorschriften erhöhen den Wert konformer Datenerhebung, Einwilligungsverwaltung und Messsysteme. Generative KI verkürzt die für routinemäßige Inhaltsarbeiten benötigte Zeit, steigert jedoch gleichzeitig die Nachfrage nach klinisch geprüften Inhalten, Sichtbarkeit in KI-generierten Antworten und stärkeren Belegen für Marketinginvestitionen. Der Markt für Healthcare Marketing Services begünstigt daher Unternehmen, die Kommunikationsfähigkeiten mit konformer Technologie und gesundheitsspezifischem Fachwissen verbinden können.
Wichtigste Erkenntnisse des Berichts
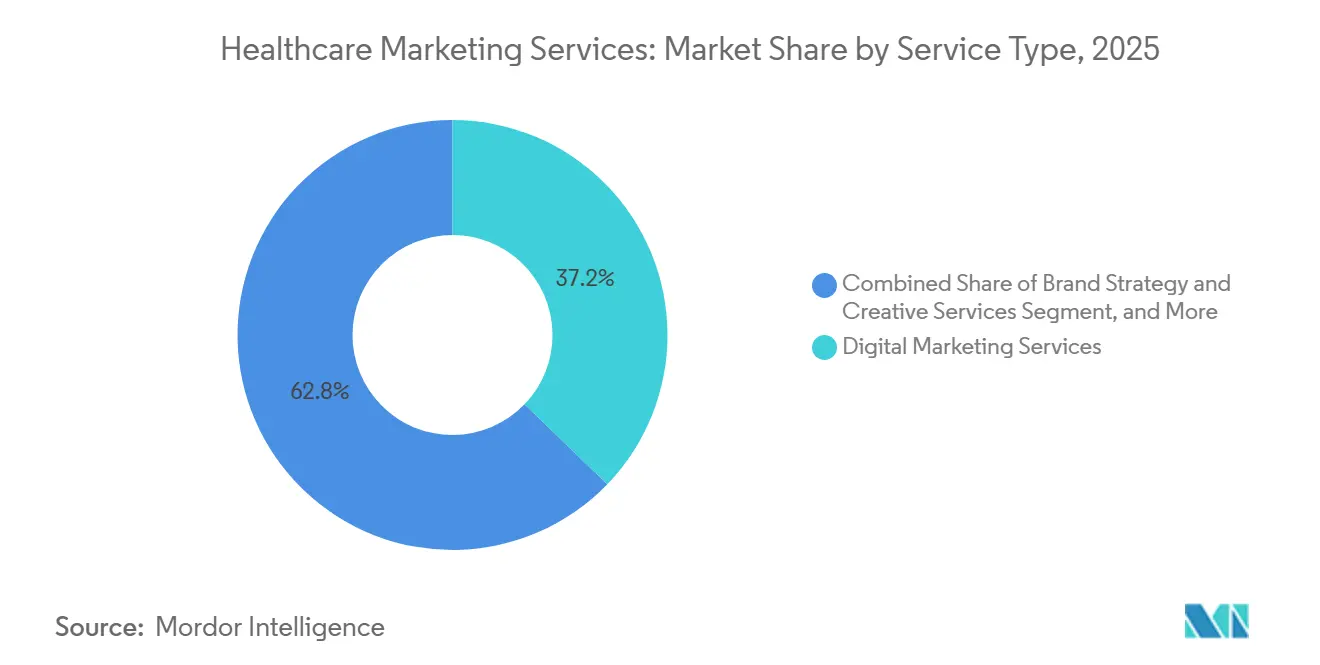
- Nach Serviceart hielten digitale Marketing-Services im Jahr 2025 einen Marktanteil von 37,20 % am Markt für Healthcare Marketing Services, während Analytics-, Insights- und Compliance-Services bis 2031 voraussichtlich mit einer CAGR von 7,83 % wachsen werden.
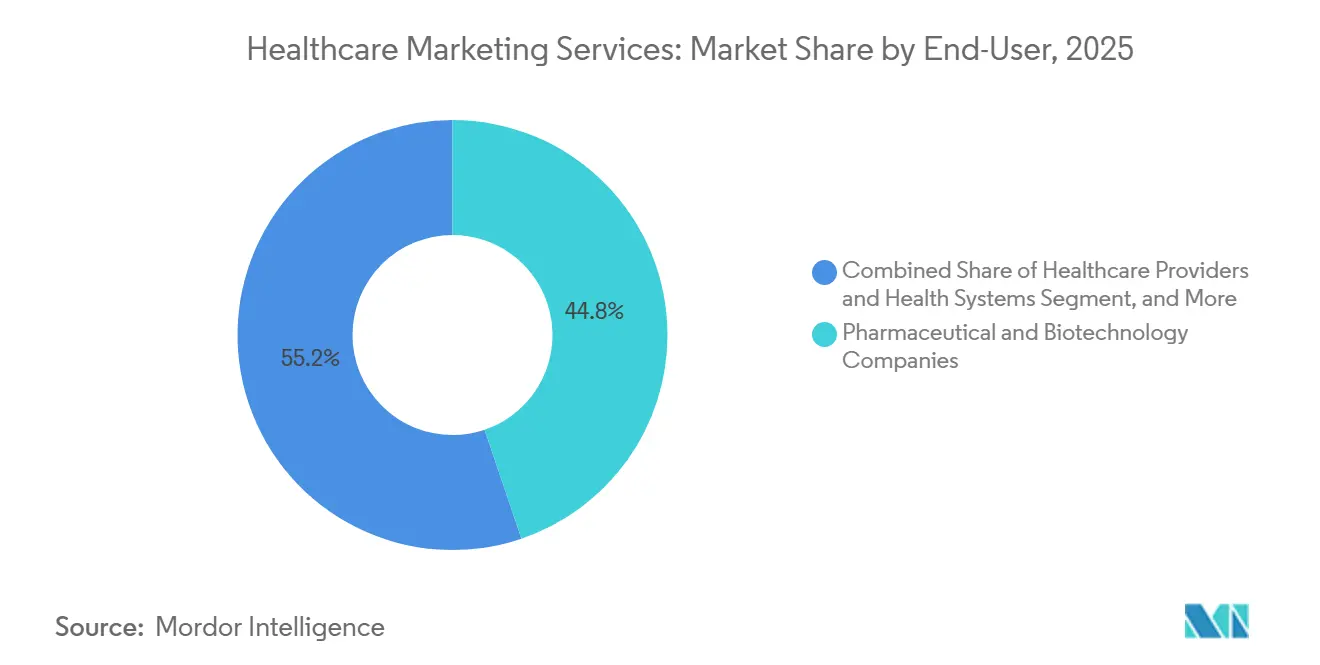
- Nach Endnutzer hielten Pharma- und Biotechnologieunternehmen im Jahr 2025 einen Marktanteil von 44,80 % am Markt für Healthcare Marketing Services, während Gesundheitsdienstleister und Gesundheitssysteme bis 2031 voraussichtlich mit einer CAGR von 7,89 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Umsatzanteil von 46,80 % auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 7,91 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme der eigenständigen Patientennavigation über Suche, soziale Medien und KI | +1.8% | Global, mit höchster Intensität in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Ausbau des digitalen Zugangspunkts und Investitionen in die Online-Terminplanung | +1.5% | Nordamerika und Europa, mit frühen Gewinnen in Indien, Australien und Singapur | Mittelfristig (2–4 Jahre) |
| Wachstum von Omnichannel-Kommerzialisierungs- und Personalisierungsprogrammen | +1.3% | Global, mit Kernadoption in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Zunehmende Reputationsverwaltung und bewertungsgesteuerte Patientenwahl | +0.9% | Nordamerika und Europa, mit raschem Aufkommen in den Kernmärkten des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Ausgaben für Generative Engine Optimization und KI-Verzeichnissichtbarkeit | +0.7% | Global, mit früher Adoption in Nordamerika, dem Vereinigten Königreich und Australien | Kurzfristig (≤ 2 Jahre) |
| Liberalisierung der Telemedizin-Werbung in ausgewählten regulierten Märkten | +0.5% | Auf nationaler Ebene, mit frühen Gewinnen in den Vereinigten Staaten, dem Vereinigten Königreich, Indien und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme der eigenständigen Patientennavigation über Suche, soziale Medien und KI
Der Markt für Healthcare Marketing Services reagiert auf eine Patientenreise, die zunehmend vor einer klinischen Interaktion beginnt. KFF berichtete, dass 29 % der US-amerikanischen Erwachsenen im Jahr 2026 monatlich KI-Chatbots für Gesundheitsratschläge nutzten, verglichen mit 17 % Mitte 2024. KFF stellte außerdem fest, dass Suchmaschinen, soziale Medien und KI-Tools beeinflussen, wie Menschen Gesundheitsinformationen und -ratschläge suchen.[1] Das Pew Research Center stellte fest, dass Nutzer Gesundheitsinformationen von KI-Chatbots häufiger als praktisch denn als genau empfanden. Diese Lücke legt größeres Gewicht auf klare Anbieterinformationen, klinische Qualifikationen und aktuelle Antworten, die außerhalb eines traditionellen klinischen Umfelds verständlich sind. Gesundheitsorganisationen müssen ihre digitale Präsenz so gestalten, dass Patienten von der frühen Recherche zu geeigneten Versorgungsoptionen geführt werden, ohne medizinische Aussagen zu übertreiben.
Ausbau des digitalen Zugangspunkts und Investitionen in die Online-Terminplanung
Gesundheitsdienstleister investieren in Patientenzugangssysteme, die öffentlichkeitsorientierte Kommunikation mit der Terminabwicklung verbinden. Assort Health sammelte im Juni 2026 120 Millionen USD ein, um den Einsatz von KI-Agenten entlang der Patientenreise auszuweiten. Das Unternehmen gab an, dass seine Plattform bei Implementierungen eine Steigerung des Terminvolumens um 5 % und eine Erhöhung der Arbeitskapazität um 115 % unterstützte. Wenn die Terminplanung einfach und reaktionsschnell ist, können Anbieterkampagnen anhand gebuchter Termine statt allein anhand des Web-Traffics bewertet werden. Diese Veränderung erweitert Agenturaufträge von der Bekanntheitssteigerung hin zu Journey-Design, Kontaktcenter-Koordination und Messung der Terminkonversion. Der Markt für Healthcare Marketing Services verzeichnet wiederkehrende Nachfrage, da Krankenhäuser und Gesundheitssysteme weiterhin die Patientenzugangswege verbessern.
Wachstum von Omnichannel-Kommerzialisierungs- und Personalisierungsprogrammen
Pharma- und Biotechnologieunternehmen nutzen koordinierte Kommunikation mit Angehörigen der Gesundheitsberufe und Patienten, um komplexe Markteinführungen und die laufende Therapieaufklärung zu unterstützen. Veeva berichtete, dass Unternehmen Verbesserungen der Werbewirksamkeit von bis zu 23 % erzielen können, wenn Vertriebs- und Marketingaktivitäten synchronisiert werden. Dieser Befund unterstützt kontinuierliche Investitionen in gemeinsame Kundendaten, koordinierte Außendienstaktivitäten und kanalgerechte Inhalte. Die Arbeit erfordert, dass Agenturen digitale Medien, Vertriebsunterstützung, medizinische Kommunikation und genehmigte Markenmaterialien miteinander verbinden. Sie erfordert auch konsistente Prüfprozesse, da eine Botschaft, die für eine Zielgruppe oder einen Kanal geeignet ist, für eine andere möglicherweise nicht angemessen ist. Der Markt für Healthcare Marketing Services profitiert, wenn Kunden Betriebsmodelle suchen, die koordiniertes Engagement über Therapiebereiche und Kundengruppen hinweg praktikabler machen.
Zunehmende Reputationsverwaltung und bewertungsgesteuerte Patientenwahl
Die Reputation von Anbietern gewinnt an Bedeutung, da Patienten Kliniker, Einrichtungen und Versorgungsoptionen online vergleichen. Such- und KI-Schnittstellen können Patienten Anbieterinformationen zugänglich machen, bevor ein Gesundheitssystem direkten Kontakt mit ihnen hatte. Aktuelle Bewertungen, genaue Verzeichnisangaben und strukturierte Serviceinformationen können beeinflussen, ob Patienten von der Recherche zur Terminbuchung übergehen. Diese Arbeit erfordert zunehmend operative Koordination mit klinischen Standorten, nicht nur mit Kommunikationsteams. Gesundheitsorganisationen benötigen außerdem Prozesse, um ungenaue Einträge zu korrigieren und auf Feedback zu reagieren, ohne geschützte Gesundheitsinformationen preiszugeben. Der Markt für Healthcare Marketing Services bietet Raum für wiederkehrende Reputationsprogramme, die Patientenfeedback, Anbieterprofile, lokale Suchsichtbarkeit und konforme Reaktionspraktiken miteinander verknüpfen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutzklagen im Zusammenhang mit Tracking-Pixeln und Einwilligung | -0.8% | Global, mit höchster Durchsetzungsintensität in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Daten und langsame medizinische, rechtliche und regulatorische Prüfzyklen | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Zero-Click-Suche untergräbt die traditionelle SEO-Wirtschaftlichkeit | -0.4% | Global, mit höchstem Umsatzeinfluss in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Plattformzertifizierung und Volatilität der Inhaltsrichtlinien | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutzklagen im Zusammenhang mit Tracking-Pixeln und Einwilligung
Die Durchsetzung von Datenschutzvorschriften schränkt den Einsatz von Tracking-Tools ein, die früher die routinemäßige Kampagnenmessung unterstützten. Das US-amerikanische Ministerium für Gesundheit und Soziale Dienste hat erklärt, dass regulierte Einrichtungen individuell identifizierbare Gesundheitsinformationen beim Einsatz von Online-Tracking-Technologien schützen müssen.[2] Im Juli 2026 klagten die Bundeshandelskommission sowie die Bundesstaaten Utah und Kalifornien gegen Hims and Hers wegen des mutmaßlichen Teilens sensibler Gesundheitsinformationen über Werbepixel. Die Klage zeigt, wie Datenerhebungs- und Werbepraktiken rechtliche, finanzielle und reputationsbezogene Risiken erzeugen können. Marketingteams müssen Messpraktiken ersetzen oder neu gestalten, die die Datenschutzanforderungen nicht erfüllen können. Der Markt für Healthcare Marketing Services belohnt Unternehmen, die eingewilligte Daten, datenschutzkonforme Analysen und geeignete vertragliche Kontrollen nutzen und dabei eine nützliche Messung beibehalten können.
Fragmentierte Daten und langsame medizinische, rechtliche und regulatorische Prüfzyklen
Medizinische, rechtliche und regulatorische Prüfungen bleiben eine Einschränkung für die Gesundheitskommunikation in allen Märkten. Inhalte müssen genehmigte Aussagen, geltende Vorschriften, klinische Belege und die beabsichtigte Zielgruppe widerspiegeln. Diese Anforderungen können Aktualisierungen verlangsamen, wenn sich Informationen ändern oder neue Kanäle entstehen. Die Herausforderung ist deutlicher sichtbar, da KI-Systeme und Suchwerkzeuge aktuellen, gut belegten Informationen einen hohen Stellenwert beimessen. Unternehmen testen Arbeitsabläufe, die Teams dabei helfen, genehmigte Formulierungen zu finden und vermeidbare Überarbeitungszyklen zu reduzieren, aber die Verantwortlichkeit für Aussagen bleibt unerlässlich. Der Markt für Healthcare Marketing Services ist betroffen, wenn verzögerte Prüfungen Kunden daran hindern, zeitnahe Kommunikation zu nutzen, obwohl Spezialisten mit disziplinierten Prüfprozessen dazu beitragen können, diese Reibung zu verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart:
Analytics und Compliance gewinnen strategische BedeutungDigitale Marketing-Services hielten im Jahr 2025 einen Marktanteil von 37,20 % am Markt für Healthcare Marketing Services und waren damit die größte Servicekategorie. Das Segment umfasst Suchmaschinenmarketing, programmatisches Patienten-Targeting, bezahlte Social-Media-Aktivitäten und andere digitale Kanäle, die von Pharmaunternehmen und Anbietern genutzt werden. Sein Umfang spiegelt die Notwendigkeit wider, Patienten und Angehörige der Gesundheitsberufe über Kanäle zu erreichen, bei denen die Leistung beobachtet und angepasst werden kann. Digitale Arbeit hängt weiterhin von zuverlässigen Inhalten, geeignetem Targeting und konformer Erfassung von Kampagneninformationen ab. Analytics-, Insights- und Compliance-Services werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,83 % wachsen, dem schnellsten Tempo unter den Servicearten.
Die Marktgröße für Healthcare Marketing Services im Bereich Analytics, Insights und Compliance wird durch die Notwendigkeit angetrieben, die Messung neu aufzubauen, wenn die pixelbasierte Attribution eingeschränkt ist. Organisationen benötigen praktische Möglichkeiten, Medienaktivitäten mit Patientenanfragen, Terminen, dem Engagement von Angehörigen der Gesundheitsberufe und anderen zulässigen Ergebnissen zu verknüpfen. Dazu gehören serverseitige Analysen, sichere Datenverarbeitung, Einwilligungsnachweise und Berichte, die für Gesundheitskunden konzipiert sind. Markenstrategie und kreative Services bleiben wichtig, da Markeninformationen über KI-generierte Antworten, traditionelle Medien und Versorgungsumgebungen hinweg funktionieren müssen. Reputations-, PR- und Advocacy-Services werden ebenfalls relevanter, da Anbieterinformationen, Patientenfeedback und klinische Glaubwürdigkeit die digitale Auffindbarkeit beeinflussen.



Nach Endnutzer:
Pharmaunternehmen verankern die Nachfrage und Anbieter führen die Expansion anPharma- und Biotechnologieunternehmen hielten im Jahr 2025 mit 44,80 % des Umsatzes die größte Endnutzerposition im Markt für Healthcare Marketing Services. Ihre Nachfrage wird durch hohe markenspezifische Ausgaben und die Notwendigkeit gestützt, unter strengen Werbevorschriften mit Angehörigen der Gesundheitsberufe und Patienten zu kommunizieren. Diese Unternehmen nutzen Spezialpartner für Markenplanung, medizinische Kommunikation, Medien, Außendienstunterstützung und koordinierte Kampagnendurchführung. Medizinprodukte- und Diagnostikunternehmen benötigen ebenfalls sorgfältige Marketingunterstützung, da Produktaussagen und Evidenzstandards je nach Markt unterschiedlich sind. Krankenversicherungen und Gesundheitspläne investieren in digitale Mitgliederkommunikation, Outreach zur Krankheitsverwaltung und präventives Engagement.
Gesundheitsdienstleister und Gesundheitssysteme werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,89 % wachsen, der schnellsten Rate unter den Endnutzern. Anbieterorganisationen intensivieren ihre Arbeit bei der Patientengewinnung, Online-Terminplanung, Servicelinienkommunikation und lokaler Reputation. Diese Aufgaben erfordern häufig Koordination über Krankenhausstandorte, Arztgruppen, Zugangsteams und Technologieanbieter hinweg. Gesundheitsdienstleister müssen auch die Datenschutzimplikationen von Website- und Kampagnentools verwalten, die Patientendaten berühren. Die Healthcare Marketing Services-Branche bedient diese Gruppe durch digitales Zugangspunkt-Design, KI-Suchsichtbarkeit, Patientenengagement und konforme Messdienste.

Geografische Analyse
Healthcare-Marketing-Dienstleistungen in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 46,80 % am Markt für Healthcare-Marketing-Dienstleistungen. Die Region verfügt über eine umfangreiche Pharmawerbung, eine etablierte Infrastruktur für Gesundheitswerbung und eine frühe Einführung von KI-Tools mit Fokus auf das Gesundheitswesen. Die Durchsetzungsaktivitäten in den USA haben datenschutzkonforme Datenpraktiken zu einem zentralen Kriterium bei der Agenturauswahl gemacht. Die Maßnahme der Federal Trade Commission vom Juli 2026 gegen Hims and Hers verdeutlichte die anhaltende Überprüfung der Verwendung sensibler Gesundheitsinformationen in Werbesystemen. Agenturen, die Datenschutz-, FDA-Bewusstseins- und Gesundheitsdatenanforderungen erfüllen können, haben gegenüber allgemeinen digitalen Marketingunternehmen einen Vorteil.
Healthcare-Marketing-Dienstleistungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,91 % wachsen – die schnellste regionale Wachstumsrate. Das Wachstum spiegelt die pharmazeutische Expansion, Investitionen in die digitale Gesundheit, Mobile-First-Pflegeverhalten und die steigende Nachfrage nach Patienteneinbindungstools wider. Indiens Programme zur digitalen Gesundheit haben eine wichtige Infrastruktur für eine breitere Digitalisierung des Gesundheitswesens geschaffen. Chinas Gesundheitsplattformen unterstützen KI-gestütztes Management chronischer Krankheiten und neue Formen des pharmazeutischen Engagements. Japan und Südkorea erfordern marktspezifische Datenschutzansätze, was die Komplexität für internationale Agenturen erhöht. Die Marktgröße für Healthcare-Marketing-Dienstleistungen im asiatisch-pazifischen Raum wird daher sowohl durch die kommerzielle Expansion als auch durch unterschiedliche lokale Datenschutzvorschriften geprägt.
Healthcare-Marketing-Dienstleistungen in EMEA und Südamerika
Europa setzt den Rahmen des Europäischen Gesundheitsdatenraums um, der 2025 in Kraft getreten ist und einen gemeinsamen Ansatz für den Zugang zu und die Nutzung von Gesundheitsdaten in der gesamten Europäischen Union festlegt.[3] Frankreich hat seine nationale Doktrin zur digitalen Gesundheit im Jahr 2026 aktualisiert, um die Anforderungen des Europäischen Gesundheitsdatenraums und die KI-Ethik für die Nutzung von Gesundheitsdaten widerzuspiegeln. Südamerika verfügt über ein aufstrebendes digitales Gesundheitsökosystem, wobei Brasilien einen großen Anteil der Gesundheitstechnologieaktivitäten der Region ausmacht. Die Nachfrage im Nahen Osten und in Afrika wird durch den Wettbewerb unter privaten Krankenhäusern in Saudi-Arabien und den Vereinigten Arabischen Emiraten sowie durch die pharmazeutische Expansion in großen afrikanischen Städten angetrieben.
Wettbewerbslandschaft
Marktkonzentration
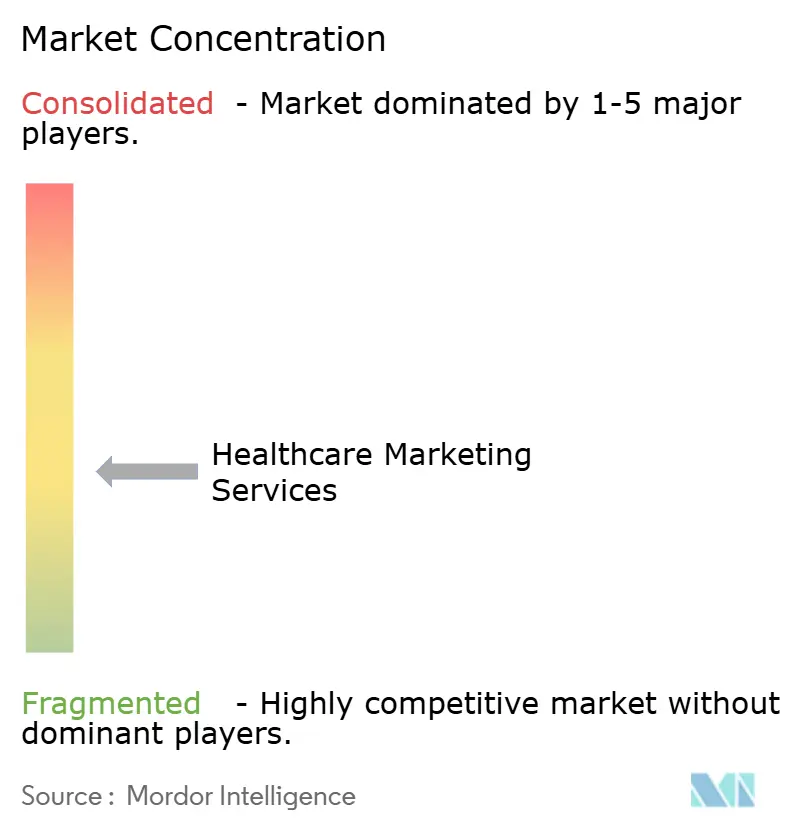
Der Markt für Healthcare Marketing Services ist global moderat fragmentiert, wobei große Holdinggesellschaften neben auf das Gesundheitswesen spezialisierten Daten- und Kommerzialisierungsspezialisten konkurrieren. Omnicom Group, Publicis Groupe, WPP und Havas Health Network konkurrieren um wichtige Pharma- und Gesundheitssystemkonten. Indegene, Real Chemistry, IQVIA, EVERSANA und Syneos Health bieten Spezialisierungsfähigkeiten, die Kommunikation, kommerzielle Analysen und Gesundheitsdaten kombinieren. Omnicom schloss die Übernahme der Interpublic Group am 26. November 2025 ab.[4] Die Transaktion erweiterte Omnicoms Gesundheitsnetzwerk und erhöhte die Bedeutung der Integration über Agenturmarken und Datenbestände hinweg.
Im April 2026 benannte Omnicom Health FCB Health New York in Olixir New York um. Der Schritt verband das Unternehmen laut eigenen Angaben mit Omnicoms Life-Sciences-Daten- und KI-Plattform. Indegene erwarb BioPharm im Oktober 2025, um AdTech- und datengesteuerte Omnichannel-Fähigkeiten zu seinem Kommerzialisierungsportfolio hinzuzufügen. Im Februar 2026 gründeten Havas Health und BrightInsight eine globale Partnerschaft für digitale Lösungen zur Medikamentenpersistenz und -adhärenz. Diese Maßnahmen zeigen, dass der Wettbewerb über die Kampagnendurchführung hinaus auf Daten, Patientenunterstützung und regulierte digitale Infrastruktur ausgeweitet wird.
Syneos Health erweiterte im Mai 2026 strategische KI-Partnerschaften rund um sein Mindset Engine-System für Verhaltensintelligenz. Real Chemistry etablierte einen asiatisch-pazifischen Hub durch die Übernahme von Spurwing Communications in Singapur im Juli 2026. Unternehmen, die klinisches Verständnis, eingewilligte Datenpraktiken und messbares Patienten- oder Engagement von Angehörigen der Gesundheitsberufe kombinieren, können ihre Angebote differenzieren. Generative KI setzt Standardinhalte unter Druck und verlagert höherwertige Arbeit hin zu konformer Messung, KI-Sichtbarkeit, Workflows für genehmigte Inhalte und laufenden Patientenengagementprogrammen.
Marktführer bei Healthcare Marketing Services
-
Omnicom Group Inc.
-
Publicis Groupe S.A.
-
WPP plc
-
Havas Health Network
-
Real Chemistry, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Healthcare-Marketing-Dienstleistungen Unternehmen in diesem Bericht
- Omnicom Group Inc.
- Publicis Groupe S.A.
- WPP plc
- Havas Health & You
- Indegene Limited
- Real Chemistry, Inc.
- IQVIA Inc.
- Accenture plc
- Klick Inc.
- Avalere Health Topco Limited
- OPEN Health Communications LLP
- Merkle Inc.
- Syneos Health, Inc.
- Cognizant Technology Solutions Corporation
- EVERSANA, LLC
- GCI Health, LLC
- Experian plc
- PatientPoint, LLC
- CMI Media Group
Neueste Industrielle Entwicklungen in Healthcare-Marketing-Dienstleistungen
- Juli 2026: Die Bundeshandelskommission, unterstützt von den Bundesstaaten Utah und Kalifornien, reichte Klage gegen den Telemedizin-Anbieter Hims and Hers ein und behauptete, dass das Unternehmen sensible Gesundheitsdaten der Verbraucher, einschließlich medizinischer Zustände, über Tracking-Pixel trotz ausdrücklicher Datenschutzzusagen an die Werbeplattformen Meta und Snap weitergegeben habe. Die Klage markiert eine formelle Eskalation der Zusammenarbeit zwischen Bundes- und Staatsbehörden bei der Durchsetzung des Datenschutzes für Gesundheitsdaten in Marketingkontexten.
- Juli 2026: Real Chemistry etablierte seinen ersten strategischen Hub im asiatisch-pazifischen Raum durch die Übernahme von Spurwing Communications in Singapur. Die Übernahme bringt integrierte Kommunikations- und Medical-Affairs-Fähigkeiten für Pharma- und Gesundheitsorganisationen im gesamten asiatisch-pazifischen Raum mit sich und unterstützt direkt das Wachstum im am schnellsten expandierenden geografischen Markt.
- Mai 2026: Swoop, eine KI-gesteuerte Plattform für Patientenengagement im Gesundheitswesen, erwarb Nimble, eine Plattform für das Rezeptmanagement, die in allen 50 US-Bundesstaaten tätig ist. Die Übernahme verbindet Swoops datenschutzkonformes Audience-Targeting mit Verschreibungsdaten auf Apothekenebene und ermöglicht es Life-Sciences-Kunden, ihre Marketinginvestitionen direkt bis zur Therapieinitiierung zurückzuverfolgen.
- Mai 2026: Syneos Health kündigte erweiterte strategische KI-Partnerschaften zur Förderung der kommerziellen Präzisionsleistung an, aufgebaut rund um sein Mindset Engine-System für Verhaltensintelligenz, das fast 14.000 Angehörige der Gesundheitsberufe in mehr als 30 Fachgebieten umfasst. Die Erweiterung vertieft die Wettbewerbsposition des Unternehmens, während Holdinggesellschaften KI auf Netzwerkebene integrieren.
Berichtsumfang zu Healthcare Marketing Services
Der Markt für Healthcare Marketing Services umfasst Umsätze aus professionellen Marketing-, Kommunikations-, Marken- und Patientenengagement-Services, die für Organisationen im gesamten Gesundheitsökosystem erbracht werden. Diese Services sollen Gesundheitsorganisationen dabei helfen, die Markenpositionierung zu stärken, das Patienten- und Kundenengagement zu verbessern, die Marktbekanntheit zu steigern, die Produktkommerzialisierung zu unterstützen und das Geschäftswachstum voranzutreiben, während sie gleichzeitig die Gesundheitsvorschriften und Branchenstandards einhalten.
Der Bericht über den Markt für Healthcare Marketing Services ist segmentiert nach Serviceart (Digitale Marketing-Services, Markenstrategie und kreative Services, Reputations-, PR- und Advocacy-Services sowie Analytics-, Insights- und Compliance-Services), Endnutzer (Gesundheitsdienstleister und Gesundheitssysteme, Pharma- und Biotechnologieunternehmen, Medizinprodukte- und Diagnostikunternehmen sowie Krankenversicherungen und Gesundheitspläne) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Digitale Marketing-Services |
| Markenstrategie und kreative Services |
| Reputations-, PR- und Advocacy-Services |
| Analytics-, Insights- und Compliance-Services |
| Gesundheitsdienstleister und Gesundheitssysteme |
| Pharma- und Biotechnologieunternehmen |
| Medizinprodukte- und Diagnostikunternehmen |
| Krankenversicherungen und Gesundheitspläne |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Israel | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Kenia | |
| Übriges Afrika |
| Nach Serviceart | Digitale Marketing-Services | |
| Markenstrategie und kreative Services | ||
| Reputations-, PR- und Advocacy-Services | ||
| Analytics-, Insights- und Compliance-Services | ||
| Nach Endnutzer | Gesundheitsdienstleister und Gesundheitssysteme | |
| Pharma- und Biotechnologieunternehmen | ||
| Medizinprodukte- und Diagnostikunternehmen | ||
| Krankenversicherungen und Gesundheitspläne | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Healthcare Marketing Services?
Der Markt für Healthcare Marketing Services wurde im Jahr 2026 auf 56,82 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 79,81 Milliarden USD bei einer CAGR von 7,03 % erreichen.
Was treibt die Nachfrage nach Healthcare Marketing Services an?
Die Nachfrage wird durch die digitale Patientennavigation, Systeme für den Terminzugang, koordinierte pharmazeutische Kommunikation und die Notwendigkeit konformer Messung gestützt.
Welche Servicekategorie hatte den größten Umsatzanteil?
Digitale Marketing-Services hielten mit 37,20 % im Jahr 2025 den größten Anteil, unterstützt durch Investitionen von Pharma- und Anbieterseite in die digitale Reichweite.
Welche Endnutzergruppe wird voraussichtlich am schnellsten wachsen?
Gesundheitsdienstleister und Gesundheitssysteme werden bis 2031 voraussichtlich mit einer CAGR von 7,89 % wachsen, da sie in Patientengewinnung und digitalen Zugang investieren.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,91 % wachsen, unterstützt durch Investitionen in die digitale Gesundheit und die kommerzielle Expansion der Pharmaindustrie.
Warum ist die Einhaltung von Datenschutzvorschriften für das Gesundheitsmarketing wichtig?
Datenschutzanforderungen betreffen Analysen, Werbepixel, Einwilligungspraktiken und die Fähigkeit, Marketingaktivitäten mit Gesundheitsergebnissen zu verknüpfen.