
Größe und Marktanteil des Marktes für virtuellen Tourismus
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 15.46 Milliarden US-Dollar |
| Marktgröße (2032) | 31.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für virtuellen Tourismus von Mordor Intelligence
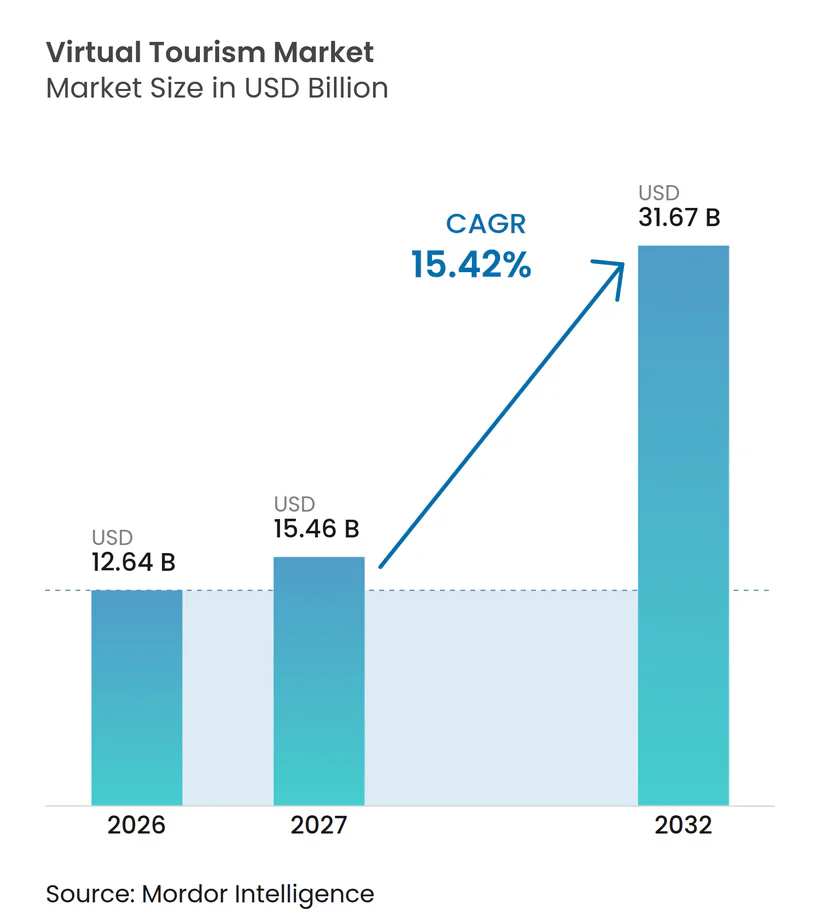
Die globale Marktgröße für virtuellen Tourismus wurde im Jahr 2026 auf 12,64 Milliarden USD geschätzt und soll von 15,46 Milliarden USD im Jahr 2027 auf 31,67 Milliarden USD bis 2032 wachsen, bei einem CAGR von 15,42 % während des Prognosezeitraums (2027–2032). Räumliches Computing, cloudgehostete 360-Grad-Inhalte und KI-gestützte Personalisierung unterstützen zunehmend die Reiseentdeckung und das Immobilienmarketing. Destinationsmarketingorganisationen, Hotelbetreiber und Immobilienentwickler nutzen immersive Inhalte, um das Engagement vor dem Kauf zu verbessern. Eine Umfrage von Amadeus Hospitality ergab, dass 70 % der Reisenden Virtual Reality oder virtuelle Touren wahrscheinlich oder sehr wahrscheinlich nutzen würden, bevor sie ein Reiseziel besuchen[1]. In Indien unterstützen Mobile Commerce und digitale Zahlungen webbasierte Erlebnisse. Eine breitere Akzeptanz wird von der Inhaltsqualität, erschwinglichem Zugang und klaren Buchungswegen abhängen. Der globale Markt für virtuellen Tourismus entwickelt sich als praktische Komponente der Reiseentdeckung und nicht als Ersatz für physisches Reisen.
Wichtigste Erkenntnisse des Berichts
- Nach Tourtyp entfielen 360-Grad-Virtual-Touren im Jahr 2026 auf 43,45 % des globalen Marktanteils für virtuellen Tourismus, und VR-Touren sollen bis 2032 mit einem CAGR von 16,34 % wachsen.
- Nach Bereitstellungsplattform entfielen web- und browserbasierte Lösungen im Jahr 2026 auf 47,41 % des globalen Marktanteils für virtuellen Tourismus, und dedizierte VR-Anwendungen sollen bis 2032 mit einem CAGR von 16,45 % wachsen.
- Nach Zugangsgerät entfielen Smartphones und Tablets im Jahr 2026 auf 49,72 % des globalen Marktanteils für virtuellen Tourismus, und Head-Mounted-Displays sollen bis 2032 mit einem CAGR von 16,93 % wachsen.
- Nach Anwendung entfielen Tourismus und Reisezielangebote im Jahr 2026 auf 52,53 % des globalen Marktanteils für virtuellen Tourismus, und Immobilien- und Gastgewerbeobjekte sollen bis 2032 mit einem CAGR von 17,24 % wachsen.
- Nach Geografie entfiel Nordamerika im Jahr 2026 auf 35,64 % des globalen Marktanteils für virtuellen Tourismus, und Asien-Pazifik soll bis 2032 mit einem CAGR von 17,13 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach immersiven Reisezielvorschauen | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei der 360-Grad-Aufnahme, dem 3D-Scanning und der VR-Bereitstellung | +2.8% | Global | Mittelfristig (2–4 Jahre) |
| Ausbau des digitalen Destinationsmarketings und virtueller Veranstaltungen | +2.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zugang zu unzugänglichen, empfindlichen oder kapazitätsbeschränkten Reisezielen | +1.5% | Europa, Asien-Pazifik sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| KI-personalisierte und mehrsprachige virtuelle Reiserouten | +2.3% | Asien-Pazifik mit globalem Übertragungseffekt | Mittelfristig (2–4 Jahre) |
| Virtueller Zugang als Instrument zur Besucherlenkung und zum Kulturerbeschutz | +1.2% | Europa, Naher Osten und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach immersiven Reisezielvorschauen
Die Reiseplanung verlagert sich zunehmend hin zur digitalen Validierung, bevor Reisende eine Reise buchen. Amadeus Hospitality berichtete, dass 70 % der Reisenden Virtual Reality oder virtuelle Touren wahrscheinlich oder sehr wahrscheinlich nutzen würden, um ein Reiseziel vor dem Besuch zu erkunden. Eine Studie mit 602 Online-Museumsnutzern ergab, dass Informations- und Servicequalität die wahrgenommene Nützlichkeit und die Reiseabsicht beeinflussten[2]. Die ITU berichtete, dass im Jahr 2025 6 Milliarden Menschen das Internet nutzten, nachdem in diesem Jahr mehr als 240 Millionen Menschen online gegangen waren. Diese Faktoren erhöhen die Relevanz des globalen Marktes für virtuellen Tourismus für Reisezieloperatoren, die zugängliche digitale Entdeckungstools suchen. Für indische Reisezielmanager können browserbasierte Vorschauen Informationslücken vor physischen Besuchen schließen, ohne dass spezialisierte Geräte erforderlich sind.
Fortschritte bei der 360-Grad-Aufnahme, dem 3D-Scanning und der VR-Bereitstellung
Neue Aufnahmetools reduzieren den Aufwand für die Erstellung immersiver Reisezielinhalte. In seiner Version 2025.1 führte 3DVista Unterstützung für Gaussian Splatting und das SPZ-Format ein. Nokia führte eine viewport-abhängige Bereitstellung über seine 5G-360-Kamera und das RXRM-System ein, wodurch der Bandbreitenbedarf bei gleichzeitiger Beibehaltung der 360-Grad-Ansicht reduziert wird. Eine Studie in Multimedia Systems demonstrierte kulturelle Mehrbenutzererlebnisse mit 5G, KI und Free-Viewpoint-Video mit einer Latenz unter 100 Millisekunden. Diese Fortschritte erweitern die Möglichkeiten von Organisationen mit begrenzten technischen Teams, reichhaltigere Erlebnisse zu erstellen und zu verbreiten, was dem globalen Markt für virtuellen Tourismus zugute kommt.
Ausbau des digitalen Destinationsmarketings und virtueller Veranstaltungen
Virtuelle Inhalte sind in Buchungs-, Veranstaltungsquellen- und Geschäftsreise-Workflows integriert. Im Juni 2025 führte Cvent seine 3D-Walkthrough-Funktion ein und integrierte Matterport-Scans in sein Supplier Network. Matterport berichtete, dass Lindner Hotels nach der Hinzufügung seiner Touren zu Google My Business-Einträgen einen Anstieg der Website-Klicks um 25 % verzeichnete. Diese Integration bringt immersive Medien näher an den Ort, an dem Unternehmensplaner und Freizeitreisende Optionen vergleichen. Sie ermöglicht es Betreibern, Raumlayouts, Veranstaltungskapazitäten und Objektmerkmale vor persönlichen Besuchen zu präsentieren. Der globale Markt für virtuellen Tourismus gewinnt an kommerzielle Relevanz, wenn Touren mit Beschaffungs- und Buchungsprozessen verbunden sind, anstatt als eigenständige Medieninhalte zu fungieren.
Zugang zu unzugänglichen, empfindlichen oder kapazitätsbeschränkten Reisezielen
Virtueller Zugang erweitert das öffentliche Engagement mit Kulturerbestätten, die persönlich schwer zu besuchen sind. Die UNESCO startete 2025 die Initiative „Dive into Heritage” und bietet 3D-Modelle, immersives Storytelling und virtuelle Erlebnisse für Welterbestätten in den arabischen Staaten an. Sie startete auch das Virtuelle Museum gestohlener Kulturgüter während MONDIACULT 2025. Diese Initiativen zeigen, wie digitale Formate den Zugang verbessern, wenn Objekte verstreut, empfindlich oder physischen Einschränkungen unterworfen sind. Sie unterstützen auch Stätten, die mit Besucherkapazitätsbeschränkungen oder Erhaltungsbedenken konfrontiert sind. Dieses Modell ist für Indiens Kulturerbestätten relevant, wo Besuchermanagement und Interpretation gemeinsam funktionieren müssen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Verbraucherausstattung mit immersiver Hardware | -1.8% | Global, mit stärkerem Druck in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für Inhaltserstellung und Erlebnispflege | -1.4% | Global, mit stärkerem Druck auf kleine und mittlere Unternehmen | Mittelfristig (2–4 Jahre) |
| Geringe wahrgenommene Substituierbarkeit für physische Reiseerlebnisse | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Fragmentierte Interoperabilität, Rechte und Reisezieldatenstandards | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Verbraucherausstattung mit immersiver Hardware
Die begrenzte Ausstattung mit immersiver Hardware schränkt die Akzeptanz des virtuellen Tourismus ein, insbesondere in preissensiblen und aufstrebenden Märkten. VR-Headsets verursachen Kosten über Smartphones oder Computer hinaus und schränken den Zugang zu vollständig immersiven Touren ein. Während 360-Grad-Videos und browserbasierte Erlebnisse zugänglicher sind, bieten sie weniger Immersion und Interaktivität als dedizierte VR-Systeme. Laut der Internationalen Fernmeldeunion (ITU) leben 96 % der weltweiten Bevölkerung, die offline bleibt, in Ländern mit niedrigem und mittlerem Einkommen, was digitale Zugangsungleichheiten verdeutlicht. Die Abhängigkeit von headsetbasierter Bereitstellung kann das adressierbare Publikum des globalen Marktes für virtuellen Tourismus einschränken und die Akzeptanz verlangsamen. Anbieter müssen smartphonekompatible Plattformen und leichtgewichtige virtuelle Erlebnisse entwickeln, um Hardware-Barrieren zu reduzieren und die Zugänglichkeit für alle Verbrauchersegmente zu erweitern.
Hohe Kosten für Inhaltserstellung und Erlebnispflege
Hohe Produktions- und Wartungskosten können den globalen Markt für virtuellen Tourismus einschränken, insbesondere für kleinere Tourismusbetreiber und Destinationsorganisationen. Die Entwicklung immersiver Erlebnisse kostet je nach Komplexität etwa 50.000 bis 500.000 USD, während die jährliche Wartung 10–15 % der anfänglichen Entwicklungskosten ausmachen kann[3]. Weitere Ausgaben umfassen 360-Grad-Aufnahmen, 3D-Modellierung, Cloud-Hosting, Software-Updates und Inhaltslokalisierung. Obwohl Gaussian Splatting die Effizienz der 3D-Rekonstruktion verbessert, bleiben Qualitätskontrolle und regelmäßige Updates notwendig. Diese wiederkehrenden Investitionen können die Reisezielabdeckung einschränken und kleinere Betreiber davon abhalten, immersive Formate einzuführen. Skalierbare Produktions-Workflows und gemeinsame Inhaltsplattformen können die Kosteneffizienz verbessern und die Marktbeteiligung verbreitern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Verbraucherverhaltens
Das Engagement der Verbraucher mit virtuellem Tourismus wird durch Bequemlichkeit, Freude, Zugänglichkeit und Reisezielbeurteilung vor der Reise beeinflusst. Eine Studie aus dem Jahr 2025 mit 602 Online-Museumsnutzern ergab, dass Nützlichkeit, Benutzerfreundlichkeit und Freude die Reiseabsicht positiv beeinflussten. Forschungen zu Rollstuhlfahrern an eingeschränkten Kulturerbestätten, darunter Cancho Roano in Spanien, zeigten auch deren Rolle bei der inklusiven kulturellen Erkundung. Zugängliche Benutzeroberflächen, genaue Informationen und realistische Vorschauen können die Akzeptanz fördern.
Plattformpräferenzen hängen von Internetzugang, Geräteverfügbarkeit und Inhaltsleistung ab. Die Internationale Fernmeldeunion berichtete, dass im Jahr 2025 6 Milliarden Menschen bzw. 74 % der Weltbevölkerung das Internet nutzten, während 2,2 Milliarden offline blieben. Ihr Global Connectivity Report 2025 meldete 14 GB medianen monatlichen mobilen Breitbandverkehr pro Abonnement im Jahr 2024. Mobilfreundliche, komprimierte, browserbasierte Touren sowie integrierte Buchungs- und Zahlungssysteme können Datenhürden reduzieren und die Entdeckung mit Kaufentscheidungen verbinden.
Leistungsintelligenz für virtuellen Tourismus
Virtuelle Touren können Reisenden helfen, Unterkünfte, Veranstaltungsorte und Reiseziele zu bewerten. Matterport berichtete, dass Kapow-Einträge mit 3D-Touren 4,5-mal mehr Zeit auf der Website und doppelt so viele Seitenaufrufe generierten wie vergleichbare Einträge mit statischen Medien. Lindner Hotels berichtete von einem Anstieg der Website-Klicks um 25 % nach der Integration virtueller Touren in das Google Business-Profil. Diese einsatzspezifischen Ergebnisse zeigen, dass immersive Inhalte die Entdeckung und Berücksichtigung unterstützen können.
Matterport berichtete, dass Vacasa 3D-Touren in fast 90 % seiner mehr als 38.000 Ferienhäuser einsetzte und eine Steigerung der Buchungskonversion um 12 % verzeichnete. Die monatlichen Impressionen stiegen von 39 Millionen auf mehr als 41 Millionen. In Indien könnten mobilfreundliche Buchung, transparente Preisgestaltung, Verfügbarkeitsprüfungen und digitale Zahlungen dazu beitragen, Interesse in Reservierungen umzuwandeln.
Segmentanalyse
Nach Tourtyp:
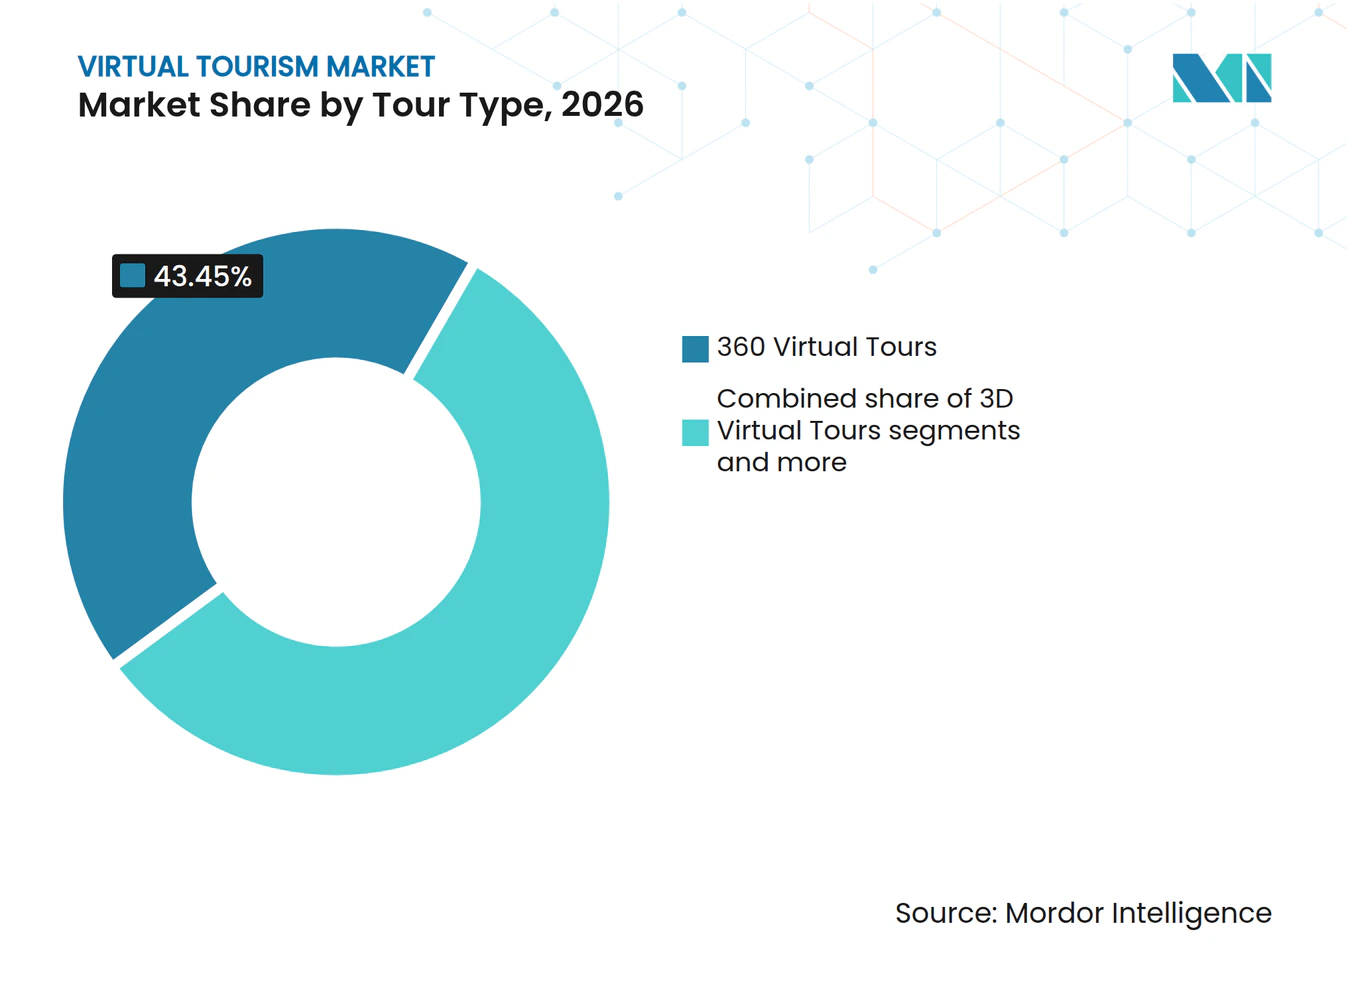
360-Grad-Formate verankern den Markt, VR-Inhalte setzen die Premium-Obergrenze360-Grad-Virtual-Touren halten im Jahr 2026 einen Anteil von 43,45 % am globalen Markt für virtuellen Tourismus. Ihre Führungsposition spiegelt die breite Gerätekompatibilität und den Zugang über einen Standardbrowser wider. Nutzer benötigen keine Downloads, Registrierungen oder dedizierte Hardware, um grundlegende 360-Grad-Inhalte anzusehen. Eine Überprüfung von 360-Grad-Touren beschrieb eine wachsende Nutzung in Bildung, Kultur und Tourismus. Dies macht das Format zu einem praktischen Einstiegspunkt für Reiseziele, die eine breite Reichweite anstreben.
3D-Virtual-Touren bieten räumliche Tiefe, interaktive Grundrisse und dimensionalen Kontext für immobilienorientierte Entscheidungen. VR-Touren sind heute kleiner, aber ihre globale Marktgröße für virtuellen Tourismus soll bis 2032 mit einem CAGR von 16,34 % wachsen. Das Format mit höherem Wachstum kann eine stärkere Präsenz unterstützen, wenn Nutzer über kompatible Geräte verfügen. Forschungen zu Virtual und Augmented Reality im Tourismus haben Präsenz mit Verhaltensabsicht verknüpft. Die Formate dienen unterschiedlichen Bedürfnissen, anstatt als direkte Substitute zu fungieren. 360-Grad-Touren unterstützen die Bekanntheit, 3D-Walkthroughs unterstützen die Berücksichtigung, und VR kann Nutzer bedienen, die eine tiefere Immersion suchen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsplattform:
Web-Bereitstellung sichert das Volumen, VR-Anwendungen treiben das Premium-WachstumWeb- und browserbasierte Lösungen entfielen im Jahr 2026 auf 47,41 % des globalen Marktanteils für virtuellen Tourismus. Sie bieten einfachen Zugang über Smartphones, Tablets und Computer und unterstützen Immobilieneinträge, Reisezielentdeckungsseiten und Hotel-Buchungstrichter. Mobile Anwendungen bieten Reiserouten-Updates, reichhaltigere Interaktivität und Offline-Zugang für Reiseziele, die während einer Reise wiederholtes Engagement erfordern. Der globale Markt für virtuellen Tourismus erreicht ein breites Publikum, bei dem Nutzer auf Inhalte zugreifen können, ohne eine separate Anwendung herunterzuladen.
Dedizierte VR-Anwendungen sollen von 2027 bis 2032 mit einem CAGR von 16,45 % wachsen. Das Update 3DVista 2026.0 fügte native VR-Umgebungsfunktionen für komplexe headsetbasierte Touren hinzu. Obwohl VR ein immersiveres Erlebnis bietet, hängt sein adressierbares Publikum von der Geräteverfügbarkeit ab. Plattformen können webbasierte Bereitstellung für die Entdeckung nutzen und Nutzer mit hoher Absicht bei Bedarf zu reichhaltigeren Formaten weiterleiten.
Nach Zugangsgerät:
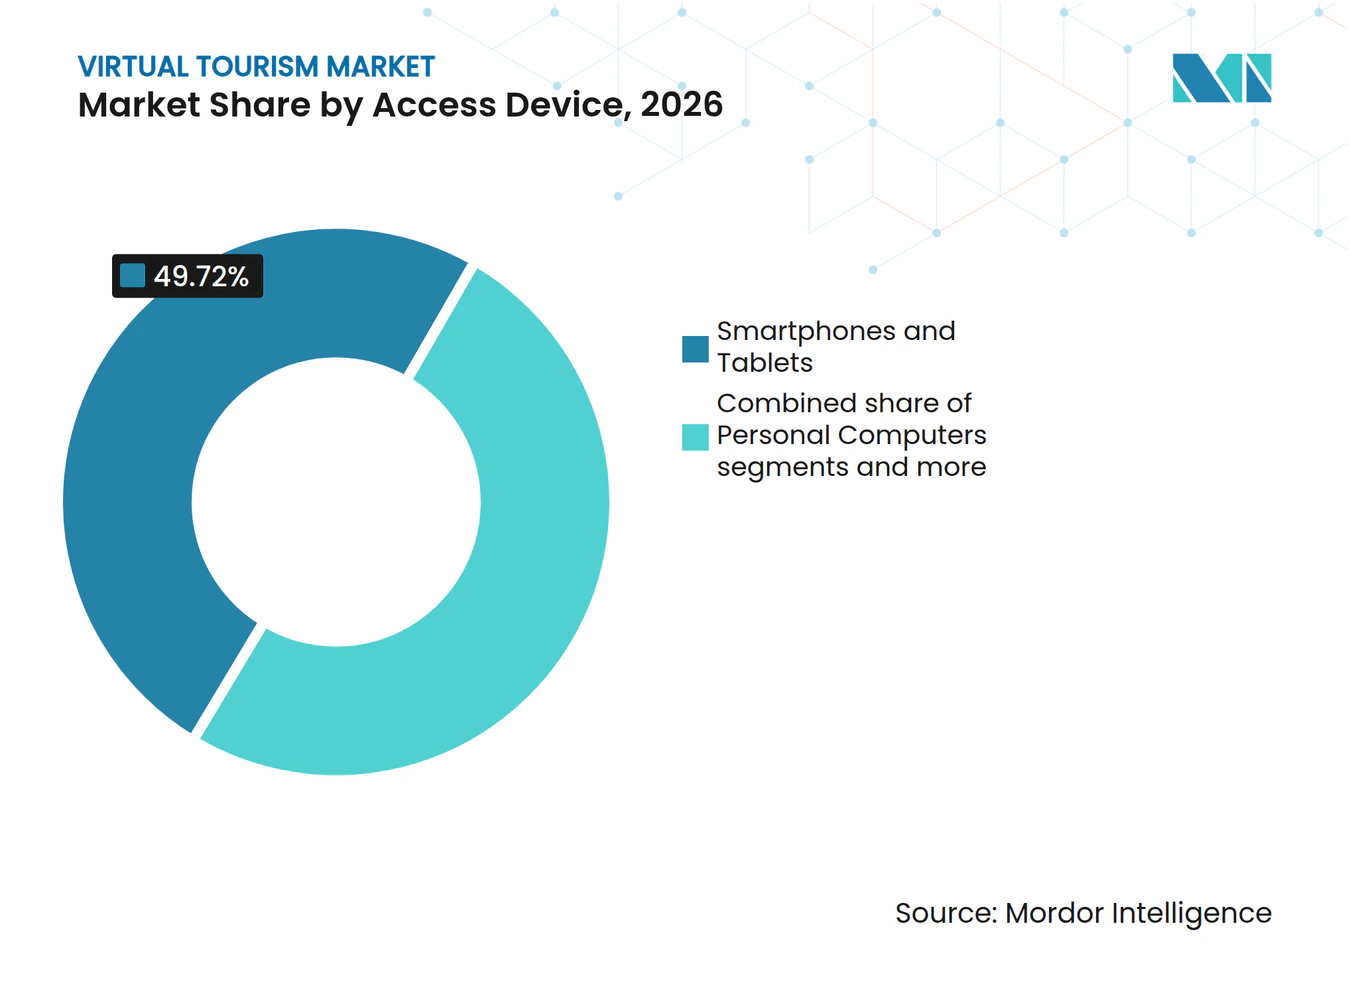
Smartphones bedienen das Volumen, Head-Mounted-Displays definieren die immersive GrenzeSmartphones und Tablets entfielen im Jahr 2026 auf 49,72 % des globalen Marktanteils für virtuellen Tourismus, was die große installierte Basis mobiler Geräte und die Leichtigkeit des browserbasierten Zugangs widerspiegelt. Mobile Bildschirme unterstützen leichtgewichtige 360-Grad-Inhalte, Reisezielseiten und standortbasierte Entdeckung. Personal Computer bleiben wichtig für die Überprüfung von Grundrissen, die Verwaltung von Immobilieninhalten und den Vergleich detaillierter Unterkunfts- oder Veranstaltungsoptionen.
Head-Mounted-Displays sollen bis 2032 mit einem CAGR von 16,93 % wachsen. Sie bieten stärkere Immersion, haben aber eine kleinere Nutzerbasis als Smartphones und Tablets. Hochwertige Erlebnisse unterstützen kulturelle Ausstellungen, Gastgewerbepräsentationen und spezialisierte Bildung. Das Wachstum in dieser Gerätekategorie hängt von verbesserter Hardware-Zugänglichkeit und Benutzerfreundlichkeit ab. Bis dahin benötigen Betreiber geräteflexible Inhalte, die auf Standardbildschirmen funktionieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Destinationstourismus führt, Immobilien beschleunigenTourismus und Reisezielangebote entfielen im Jahr 2026 auf 52,53 % des globalen Marktanteils für virtuellen Tourismus. UN Tourism verzeichnete im ersten Halbjahr 2025 690 Millionen internationale Touristenankünfte, ein Anstieg von 5 % gegenüber dem gleichen Zeitraum im Jahr 2024[4]. Physisches Reisen unterstützt die Nachfrage nach Reisezielinhalten. Intelligente Reisezieleprogramme nutzen virtuelle Erlebnisse, um die Entdeckung zu verbessern und Besucherströme zu lenken, während sie Attraktivität, Zugänglichkeit und praktische Informationen kommunizieren.
Immobilien- und Gastgewerbeobjekte sind die am schnellsten wachsenden Anwendungen mit einem bis 2032 prognostizierten CAGR von 17,24 %. Matterport berichtete, dass Lindner Hotels durch die Google My Business-Integration einen Anstieg der Website-Klicks um 25 % verzeichnete. Museen und Galerien erweitern den digitalen Zugang durch UNESCO-Kulturerbeinitiativen. Diese Anwendungen erfordern eine glaubwürdige räumliche Darstellung, wobei Gastgewerbebetreiber die Konversion priorisieren und Kulturinstitutionen sich auf Zugang, Interpretation und Erhaltung konzentrieren.
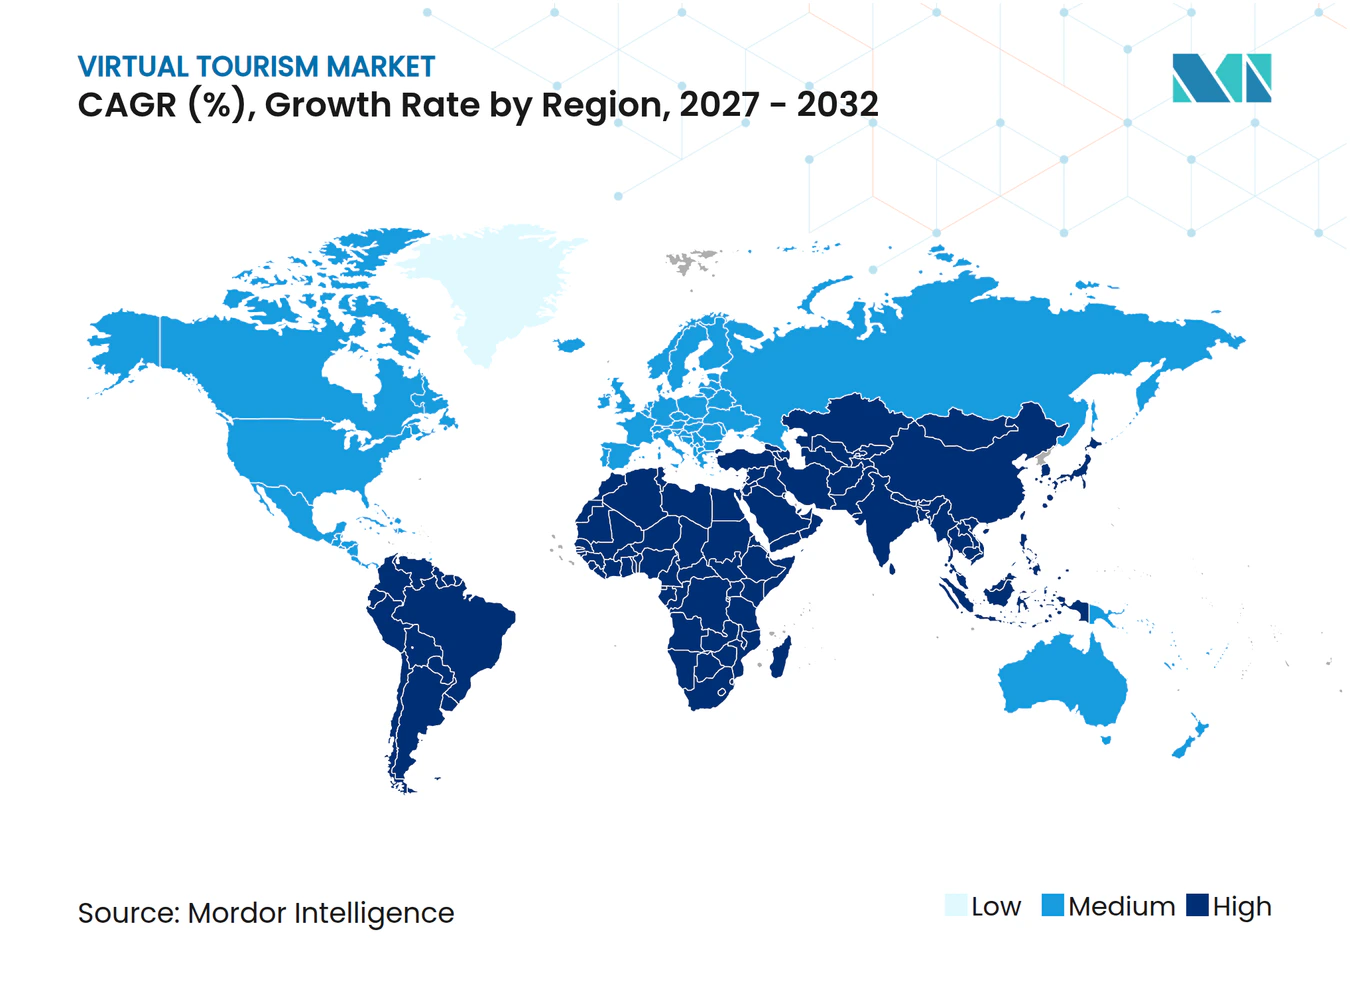
Geografische Analyse
Nordamerika hält im Jahr 2026 einen Anteil von 35,64 % am globalen Markt für virtuellen Tourismus. Die Region umfasst Plattformbetreiber wie Matterport, CloudPano, Real Tour Vision und Kuula. Am 28. Februar 2025 schloss CoStar die Übernahme von Matterport für 1,6 Milliarden USD ab und kombinierte Matterports räumliche Bibliothek mit CoStars Immobilienmarktplatz-Infrastruktur. Die Vereinigten Staaten zeigen eine Akzeptanz in den Bereichen Immobilien, Gastgewerbe und Kulturerbe und beeinflussen technische und Geschäftsmodelle in anderen Regionen.
Asien-Pazifik soll bis 2032 mit einem CAGR von 17,13 % wachsen. Im ersten Halbjahr 2025 stiegen die internationalen Ankünfte in der Region laut UN Tourism um 11 %, während Nordostasien ein Wachstum von 20 % verzeichnete. China verfügt über ein smartphonebasiertes Reise-Ökosystem, Japan unterstützt Initiativen für digitalen Zwilling-Tourismus, und Indien verzeichnet eine wachsende Akzeptanz von Mobile Commerce und digitalen Zahlungen. Südkorea und Singapur wurden beim UN Tourism und PATA Forum als Vorreiter für intelligente Reiseziele identifiziert.
Europa verbindet Kulturerbeinhalte mit Datenschutzanforderungen. Das Heritage-Links-Projekt nutzt digitale Innovation, um Overtourism an Welterbestätten in Griechenland und Italien zu begegnen. Die DSGVO beeinflusst Analysen, Profilerstellung und grenzüberschreitende Datenflüsse. Der Nahe Osten und Afrika erhalten institutionelle Investitionen, darunter Saudi-Arabiens Unterstützung für Dive into Heritage. Südamerika entwickelt sich durch Abenteuer- und Kulturerbe-Destinationsmarketing. Regionale Inhalte, digitale Bereitschaft und Tourismusprioritäten prägen den globalen Markt für virtuellen Tourismus.
Angebots- und Entwicklungsintelligenz für virtuellen Tourismus
Das Angebot an Inhalten für virtuellen Tourismus wächst, obwohl die geografische Repräsentation ungleichmäßig bleibt. Die UNESCO-Initiative „Dive into Heritage” verfügt über ein Budget von 2,5 Millionen USD, wobei 40 % für Afrika und 60 % für arabische Staaten zur Unterstützung des digitalen Zugangs zu Kultur- und Naturerbe vorgesehen sind. Diese Finanzierung unterstützt die Digitalisierung des Kulturerbes und lokal repräsentative virtuelle Erlebnisse, aber Abdeckungslücken und Wartungsbedarf können zuverlässige Touren in aufstrebenden Reisezielen einschränken.
Plattformen priorisieren zunehmend immersive Interaktivität, Rendering und Produktionseffizienz. Im Jahr 2026 führte 3DVista den Total-VR-Modus mit Schnittstellenunterstützung und E-Learning-Funktionen ein. Das Kuula-Update vom Dezember 2025 fügte Workflow-Verbesserungen und Unterstützung für Bilder bis zu 32K-Auflösung für Pro-Nutzer hinzu. Diese Funktionen verbessern virtuelle Touren und Reisezielvorschauen, erhöhen aber den Verarbeitungs- und Speicherbedarf. Skalierbare Produktion und browserkompatible Bereitstellung bleiben wesentlich für die Balance zwischen Qualität, Erschwinglichkeit und Zugänglichkeit.
Wettbewerbslandschaft
Marktkonzentration
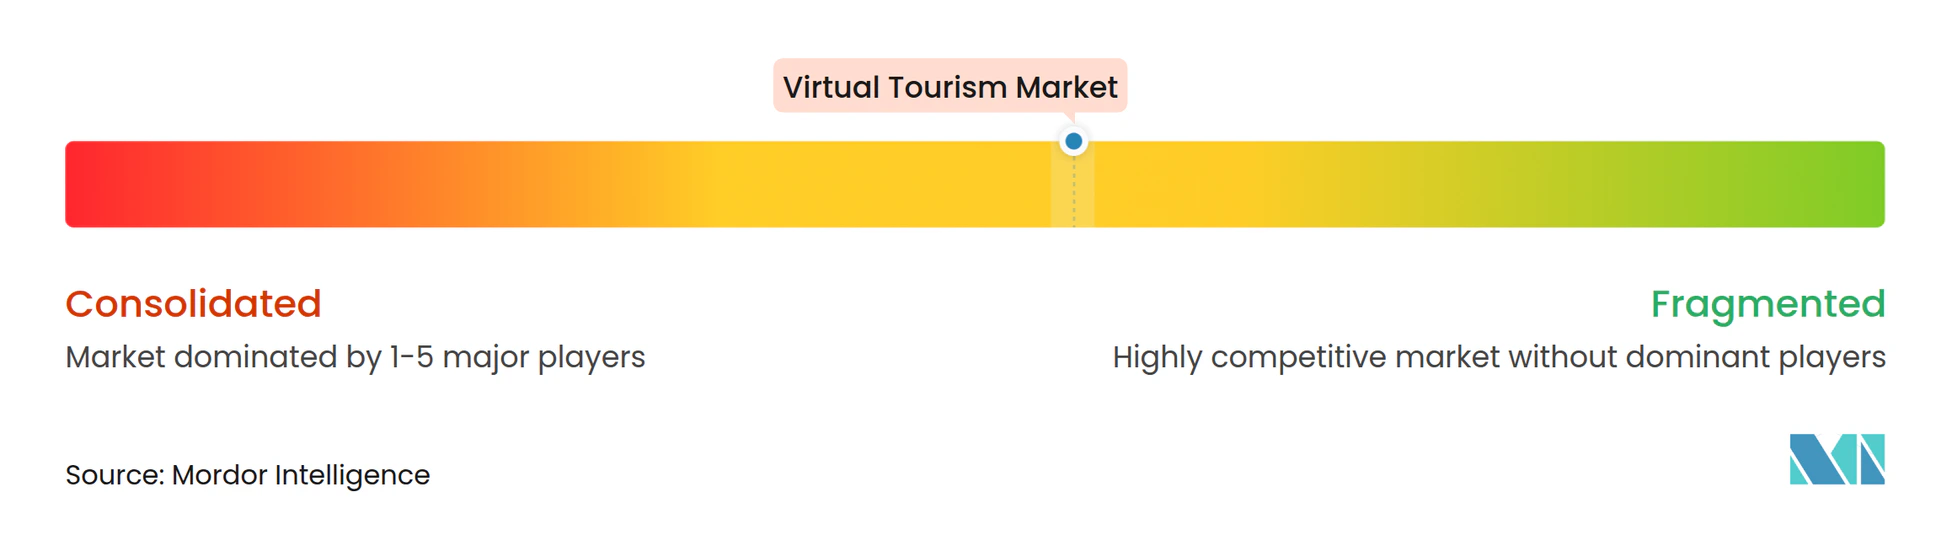
Der globale Markt für virtuellen Tourismus ist mäßig konzentriert. Führende Plattformen haben bedeutenden Einfluss, während spezialisierte Studios und reisezielorientierte Anbieter aktiv bleiben. Matterport, Teil der CoStar Group, bietet räumliche Daten und immobilienorientierte digitale Zwillinge. 3DVista bietet fortschrittliche Authoring- und Offline-Produktionsfähigkeiten. Kuula, CloudPano und Real Tour Vision bieten plattformbasierte Tools mit zugänglichen Veröffentlichungsmodellen. Der Wettbewerb konzentriert sich auf Produktionstiefe, Veröffentlichungsleichtigkeit, Datenfähigkeiten und Integration in Geschäfts-Workflows.
Cvent führte im Juni 2025 seine 3D-Walkthrough-Funktion ein und integrierte Matterport-Scans in die Beschaffung von Veranstaltungsorten. Im Jahr 2026 führte 3DVista den Total-VR-Modus ein und erweiterte seine nativen VR-Fähigkeiten. Kuula aktualisierte im Dezember 2025 seine Benutzeroberfläche und sein Backend, um die Zuverlässigkeit zu verbessern und die weitere Entwicklung zu unterstützen. Diese Initiativen spiegeln kontinuierliche Investitionen in Vertrieb, Produktionstools und interaktive Fähigkeiten wider.
Kultur- und Unterhaltungsprojekte konkurrieren durch Produktionsqualität und institutionelle Partnerschaften. Die UNESCO-Projekte demonstrieren einen öffentlichen Sektor-Weg für immersive Kulturerbeinhalte. AirPano erweiterte sich im Juni 2026 auf Apple Vision Pro und zielt auf Nutzer von räumlichem Computing ab. Die Portabilität räumlicher Daten über Aufnahme-Hardware, Authoring-Tools und Anzeigegeräte hinweg bleibt eine wichtige Wettbewerbslücke. Anbieter, die diese Reibung reduzieren, können die Akzeptanz für Reisezielinhaber vereinfachen. In Indien richten sich Lieferanten, die mobile Zugänglichkeit, lokale Inhaltsproduktion und Buchungsintegration kombinieren, an den Bedürfnissen von Reise- und Gastgewerbenutzern aus.
Marktführer im Bereich virtueller Tourismus
-
Matterport, Inc. (CoStar Group)
-
3DVista
-
Kuula LLC
-
Real Tour Vision (RTV)
-
CloudPano
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für virtuellen Tourismus Unternehmen in diesem Bericht
- Matterport, Inc. (CoStar Group)
- Kuula LLC
- Real Tour Vision (RTV)
- 360Cities
- TourVista
- Panedia
- CloudPano
- 3DVista
- Open2view
- Xplorit Limited
- First Airlines Co., Ltd.
- Ascape VR, Inc.
- VR Gorilla
- AirPano
- Blue Raven Studios
- Eye Revolution Ltd.
- Treeview
- Magnopus
- Iconem
- Prime VR Tour
Neueste Industrielle Entwicklungen in Markt für virtuellen Tourismus
- Juni 2026: AirPano startete eine native Apple-Vision-Pro-Anwendung und erweiterte seine Bibliothek mit Luftaufnahmen von 360-Grad-Panoramen globaler Wahrzeichen, Gebirgszüge und Naturwunder auf Apples Plattform für räumliches Computing.
- März 2026: Garden Gnome Software veröffentlichte Pano2VR 8 mit Unterstützung für 3D-Modelle und Gaussian Splats, flüssigeren Panoramaübergängen und verbesserter mobiler Bereitstellung für die Entwicklung interaktiver virtueller Touren.
- Juni 2025: Cvent führte eine 3D-Walkthrough-Funktion in seinem Supplier Network ein und integrierte Matterport-Scans mit fotorealistischer 3D-Technologie für Hotels und Veranstaltungsorte.
- Mai 2025: 3DVista veröffentlichte Version 2025.1 mit Gaussian Splatting, SPZ-Formatunterstützung, sphärischer Harmonics-Komprimierung und Cloud-Synchronisierung mit Offline-Modus.
Umfang des globalen Marktberichts für virtuellen Tourismus
Der globale Marktbericht für virtuellen Tourismus analysiert virtuelle Reiseerlebnisse, die weltweit über immersive und digitale Plattformen bereitgestellt werden. Der Markt ist segmentiert nach Tourtyp (360-Grad-Virtual-Touren, 3D-Virtual-Touren und VR-Touren), Bereitstellungsplattform, Zugangsgerät, Anwendung und Geografie. Die Studie untersucht wichtige Treiber, darunter die Nachfrage nach immersiven Reisezielvorschauen, Fortschritte in der Technologie für virtuelle Touren, digitales Destinationsmarketing und Zugang zu unzugänglichen oder kapazitätsbeschränkten Reisezielen, sowie Hemmnisse wie begrenzte Headset-Ausstattung, hohe Inhaltsproduktionskosten und geringe wahrgenommene Substituierbarkeit für physisches Reisen. Sie bewertet Inhaltsverfügbarkeit, Plattformakzeptanz, Nutzerengagement, Verbraucherpräferenzen, Ausgabeverhalten und die Konversion von virtuellem zu physischem Reisen. Der Bericht liefert Marktgrößen- und Wachstumsprognosen, Analyse der Wettbewerbslandschaft, Marktanteilsbewertung, strategische Entwicklungen und Profile führender Anbieter. Er untersucht auch Chancen bei KI-personalisierten Reiserouten, mehrsprachigen virtuellen Erlebnissen und Kulturerbeerhaltung. Marktschätzungen und Prognosen werden in Wert (USD) für alle abgedeckten Segmente dargestellt.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Markt für virtuellen Tourismus bis 2032 erreichen?
Der globale Markt für virtuellen Tourismus soll bis 2032 einen Wert von 31,67 Milliarden USD erreichen und von 2027 an mit einem CAGR von 15,42 % wachsen.
Welches Format für virtuelle Touren hat den größten Umsatzanteil?
360-Grad-Virtual-Touren führen im Jahr 2026 mit einem Umsatzanteil von 43,45 %, da sie über Standardbrowser und gängige Geräte funktionieren.
Welches Bereitstellungsformat wächst am schnellsten?
Dedizierte VR-Anwendungen sollen bis 2032 mit einem CAGR von 16,45 % wachsen, obwohl die Web-Bereitstellung das größte Format bleibt.
Warum sind virtuelle Touren für indische Reisebetreiber relevant?
Indiens Wachstum im Mobile Commerce und bei digitalen Zahlungen unterstützt mobile-first Entdeckungs- und Buchungsreisen, was browserkompatible Touren besonders relevant macht.
Welcher Anwendungsfall wächst am schnellsten?
Immobilien- und Gastgewerbeobjekte sollen bis 2032 mit einem CAGR von 17,24 % wachsen, unterstützt durch tourbasierte Konversions- und Engagement-Anwendungsfälle.