
Tension Control Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.42 Milliarden US-Dollar |
| Marktgröße (2032) | 1.88 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Tension Control Marktanalyse von Mordor Intelligence
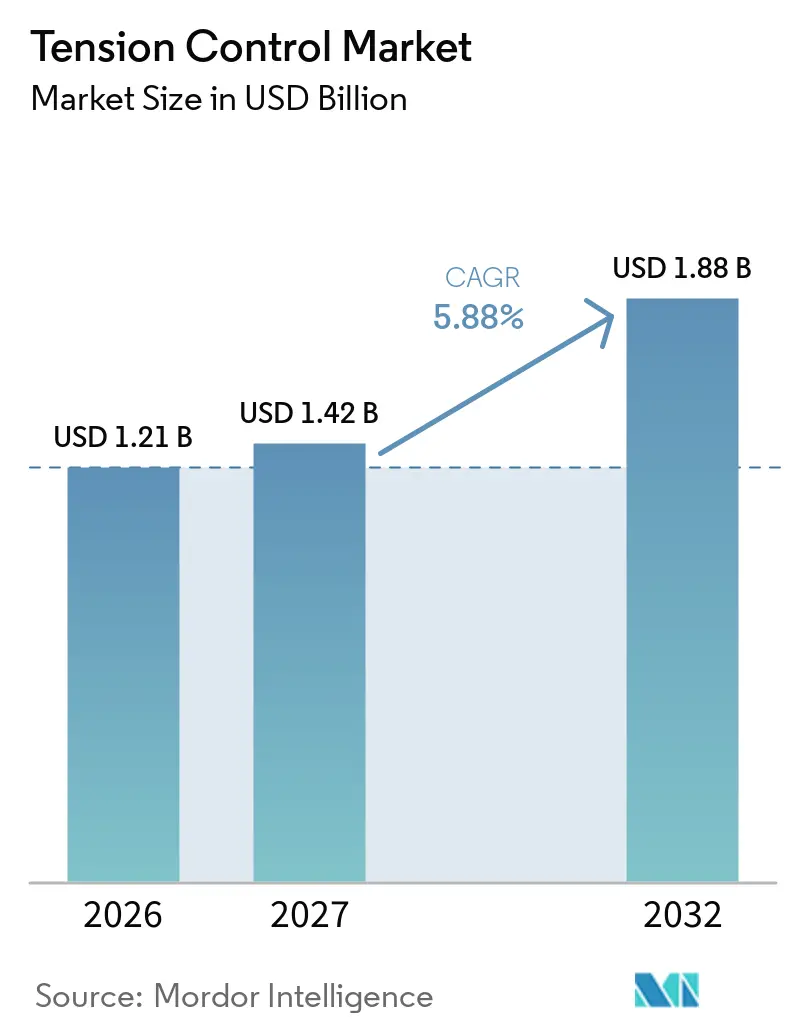
Die Größe des Tension Control Marktes wird voraussichtlich von 1,21 Milliarden USD im Jahr 2026 auf 1,42 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 1,88 Milliarden USD erreichen, bei einem CAGR von 5,88 % über den Zeitraum 2027–2032. Die Nachfrage verlagert sich hin zu Systemen, die eine stabile Bahnspannung bei höheren Liniengeschwindigkeiten und über ein breiteres Materialspektrum hinweg aufrechterhalten. Verpackung, Druck und Batterieproduktion stellen weiterhin steigende Leistungsanforderungen an Sensoren, Regler und Antriebsintegration. Lieferanten reagieren darauf, indem sie Hardware mit vernetzten Steuerfunktionen kombinieren und Regler zu zentralen Elementen der Datenaggregation auf Linienebene machen. Dies kommt Anbietern zugute, die sowohl Neuanlagen als auch Nachrüstungen unterstützen können, insbesondere dort, wo ältere Verarbeitungslinien eine bessere Qualitätskontrolle ohne vollständigen Austausch benötigen. Hohe Anfangsinvestitionen, Integrationsaufwand und ein Mangel an erfahrenem Inbetriebnahmepersonal verlangsamen die Einführung bei kleineren Betrieben weiterhin.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt automatische Tension Control im Jahr 2026 einen Marktanteil von 52,4 % am Tension Control Markt, während geschlossene Regelkreis-Tension Control bis 2032 mit einem CAGR von 6,1 % wachsen soll.
- Nach Komponente entfielen Lastzellen und Kraftaufnehmer im Jahr 2026 auf 35,8 % des Tension Control Marktanteils, während Regler bis 2032 voraussichtlich mit einem CAGR von 6,6 % expandieren werden.
- Nach Endverbrauchsbranche hielt Verpackung im Jahr 2026 einen Marktanteil von 28,7 % am Tension Control Markt, während die Batterieherstellung bis 2032 voraussichtlich einen CAGR von 7,9 % verzeichnen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 35,5 % am Tension Control Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Automatisierung von Bahnführungs- und Verarbeitungslinien | +1.8% | Global, mit Schwerpunkt in Nordamerika, Westeuropa und Japan | Kurzfristig (≤ 2 Jahre) |
| Expansion von Flexverpackung und Hochgeschwindigkeitsdruck | +1.2% | Global; frühe Gewinne in APAC, MEA und Südamerika | Kurz- bis mittelfristig (1–3 Jahre) |
| Nachfrage nach Präzision, Abfallreduzierung und Produktkonsistenz | +0.9% | Global; höchste Intensität in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Wachstum von E-Commerce, Lebensmittel-, Getränke- und Pharmaverpackung | +0.8% | Global; höchste Nachfragekonzentration in Nordamerika und APAC | Kurz- bis mittelfristig (1–3 Jahre) |
| Nachrüstungsnachfrage nach digitalem geschlossenem Regelkreis bei bestehenden Anlagen | +0.6% | Nordamerika und EU als Kernmärkte; Ausweitung auf APAC, MEA | Mittelfristig (2–4 Jahre) |
| Kantenbasierte prädiktive Tension Control für Mehrschicht- und Recyclingsubstrate | +0.5% | EU und Nordamerika zuerst; APAC folgt bei hochwertigen Linien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Automatisierung von Bahnführungs- und Verarbeitungslinien
Die Automatisierung verändert die Art und Weise, wie Verarbeiter die Spannung vom Abwickeln bis zum Aufwickeln steuern. Vernetzte geschlossene Regelkreissysteme können Parameter über eine zentrale speicherprogrammierbare Steuerung (SPS) anpassen und so die Abhängigkeit von manuellen Eingriffen bei Schichtwechseln reduzieren. Eine Studie aus dem Jahr 2025 zeigte, dass ein KI-gesteuerter digitaler Zwilling die Spannungsvariation auf einer physischen Rolle-zu-Rolle-Linie reduzierte und dabei eine optimale Zeitkonstante von 0,207 Sekunden sowie eine Einschwingzeit von 0,396 Sekunden erzielte.[1] Diese Ergebnisse unterstützen den Übergang zu Systemen, die Produktionsdaten nutzen, um die Stabilität über verschiedene Materialgüten hinweg zu verbessern. Im Tension Control Markt gibt dieser Wandel den Reglern eine breitere Rolle in Software, vorausschauender Wartung und Serviceverträgen. Anlagenbauer, die die Softwareschicht besitzen, können über die gesamte Betriebslebensdauer der Maschine hinweg eingebunden bleiben.
Expansion von Flexverpackung und Hochgeschwindigkeitsdruck
Investitionen in Flexverpackung erweitern die installierte Basis für Bahnführungs- und Spannungsausrüstung. Der Tension Control Markt profitiert, wenn neue Digital- und Flexodruckmaschinen die Liniengeschwindigkeiten und den Durchsatz erhöhen. Schnellere Druckmaschinen erfordern eine stabile Spannung über Abwickel-, Druck- und Aufwickelzonen hinweg, da Spannungsschwankungen zu Registerfehlern und Materialverschwendung führen können. Diese Anforderung gilt für Kapazitätserweiterungen sowohl in etablierten Verarbeitungsregionen als auch in neueren Produktionszentren und unterstützt zudem die Nachfrage nach Lastzellen-Rückkopplung, Tänzerwalzensystemen und vernetzten Reglern.
Nachfrage nach Präzision, Abfallreduzierung und Produktkonsistenz
Das Argument für Präzisionsregelung gewinnt an Stärke, da Verarbeiter dünnere und variablere Substrate handhaben. Eine Studie aus dem Jahr 2025 zur Elektrodenkalandrierung bestätigte, dass Vorsteuerungs- und geschlossene Regelkreissteuerung die Zielelektrodendicke bei Bahngeschwindigkeiten von bis zu 10 m/min für Graphitanoden und Nickel-Mangan-Kobalt (NMC) 622-Kathoden erreichte. Der Befund verknüpft Regelungsqualität mit kürzeren Anlaufzeiten und geringerem Materialverschnitt in der Batterieproduktion. Die Batterieproduktion beeinflusst auch die technischen Anforderungen in benachbarten Rolle-zu-Rolle-Anwendungen. Lieferanten, die Sensor- und Anwendungswissen in Lithium-Ionen-Linien entwickeln, können diese Erfahrung auf spätere Batterietechnologien übertragen. Der Tension Control Markt profitiert, wenn Präzisionserwartungen von spezialisierten Batterielinien in die Standardverarbeitungsausrüstung übergehen.
Wachstum von E-Commerce, Lebensmittel-, Getränke- und Pharmaverpackung
Das Wachstum des E-Commerce erhöht den Einsatz von kurzen Verpackungsauflagen, mehr Lagereinheiten und schnelleren Rüstwechseln. Diese Bedingungen erfordern, dass Druckmaschinen eine stabile Spannung über verschiedene Rollendurchmesser und Substratttypen hinweg aufrechterhalten. Lebensmittelverpackungslinien, die schnellere Sollwertänderungen über wechselnde Formate hinweg benötigen, treiben ebenfalls die Relevanz im Tension Control Markt voran. Pharmaverpackung erfordert zuverlässige digitale Aufzeichnungen und Rückverfolgbarkeit, was den Wert von Reglern erhöht, die mit Systemen auf Werksebene verbunden sind. Lebensmittelkontaktanforderungen in Europa verstärken den Bedarf an reproduzierbarer Produktionsqualität, erhöhen den Mindestfunktionsumfang für neue Systeme und schaffen Ersatznachfrage für ältere Analoggeräte.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen für automatisierte Systeme | -1.5% | Global; stärkster Gegenwind in von KMU dominierten Märkten in Südamerika, MEA und Südostasien | Kurz- bis mittelfristig (1–3 Jahre) |
| Integrationskomplexität mit bestehenden Maschinen und Automatisierungsplattformen | -1.0% | Nordamerika und EU (große installierte Basis mit gemischten Anlagengenerationen); APAC sekundär | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem Inbetriebnahme- und Wartungspersonal | -0.7% | Global; akut in MEA und Südamerika | Mittel- bis langfristig (3–5 Jahre) |
| Instabilität des Spannungsmodells durch recycelte, leichte und eigenschaftsvariable Substrate | -0.5% | EU und Nordamerika (höchste Vorgaben für Recyclinganteil); APAC als schneller Nachfolger | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen für automatisierte Systeme
Die Anfangsinvestitionen für Nachrüstungen mit geschlossenem Regelkreis bleiben eine Hürde für kleine und mittelgroße Verarbeiter. Ein vollständiges System mit Lastzellen, Verstärkern, Reglern und Antriebsintegration kann pro Maschinenzone vor der Inbetriebnahme 30.000 bis 80.000 USD kosten. Diese Kosten können einen erheblichen Teil des verfügbaren Investitionsbudgets eines kleineren Standorts beanspruchen. Der Markteintritt ist schwieriger, wo die Produktion Massensubstrate mit weiten Spannungstoleranzen verwendet. Betreiber können eine Nachrüstung aufschieben, bis Kundenqualitätsanforderungen oder Liniengeschwindigkeitsgrenzen die Investition notwendig machen. Ausrüstung-als-Dienstleistung und Finanzierungsmodelle könnten diese Hürde senken, ihre Nutzung bleibt jedoch im Jahr 2026 begrenzt.
Integrationskomplexität mit bestehenden Maschinen und Automatisierungsplattformen
Bestehende Verarbeitungslinien verwenden mehrere Generationen von speicherprogrammierbaren Steuerungen (SPS), Feldbusprotokollen und analogen Signalarchitekturen. Der Austausch einer älteren Steuerungsplattform kann Änderungen am Spannungsregelkreis und an den mit dem Wicklerstatus verbundenen Verriegelungen erfordern. Der Markt sieht sich mit längeren Verkaufszyklen konfrontiert, wo Maschinen nicht standardmäßige Altkonfigurationen aufweisen. Selbst mit adaptiven Algorithmen erfordern diese Systeme erfahrene Integrationsarbeit. In vielen Werken ist die Originaldokumentation der Ausrüstung unvollständig und das Wissen über historische Abstimmungseinstellungen begrenzt. Der Mangel an Personal mit mechanischer und SPS-Erfahrung verlängert die Projektdauer und kann Nachrüstungsentscheidungen verzögern.
Recycelte und leichte Substrate stellen eine weitere Einschränkung dar, da ihre mechanischen Eigenschaften von Charge zu Charge variieren können. Dies erschwert die Etablierung eines stabilen Spannungsmodells über einen Produktionslauf hinweg. Das Problem ist in Regionen relevanter, in denen Verpackungshersteller den Recyclinganteil erhöhen. Es erhöht auch den Wert von Lastzellen-Rückkopplung, adaptiver Regelung und Tests während der Inbetriebnahme. Diese Anforderungen können eine Nachrüstung komplexer machen, selbst wenn der wirtschaftliche Nutzen durch geringeren Ausschuss offensichtlich ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
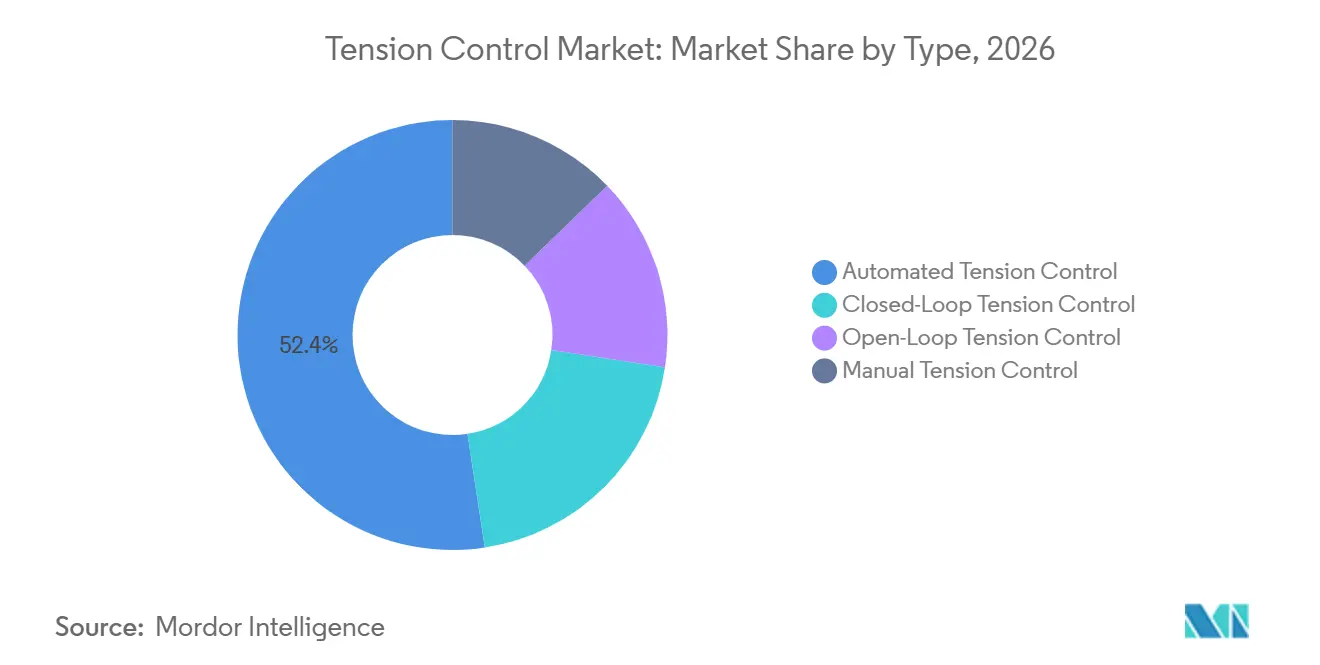
Geschlossene Regelkreisarchitektur gestaltet Leistungsstandards neuAutomatische Tension Control hielt im Jahr 2026 einen Anteil von 52,4 % am Tension Control Markt und blieb die Standardwahl für neue Verarbeitungslinien, die höherwertige Materialien oder qualitätssensible Anwendungen verarbeiten. Geschlossene Regelkreis-Tension Control wird bis 2032 mit einem CAGR von 6,1 % wachsen. Geschlossene Regelkreissysteme verwenden Lastzellen und Kraftaufnehmer, um die Spannung kontinuierlich zu messen und Abweichungen in Echtzeit zu korrigieren. Dieser Ansatz eignet sich gut für Dünnfolien, Batterieelektrodenmaterialien und recycelte Substrate mit inkonsistenten Zugeigenschaften. Manuelle Regelung bleibt in Entwicklungsländern und in Nischenanwendungen mit breiteren Materialtoleranzen relevant. Offene Regelkreissteuerung bedient weiterhin langsamere Sekundärprozesse, bei denen eine drehmomentbasierte Durchmesserkompensation ausreicht.
Tänzerwalzen- und Lastzellensysteme bieten unterschiedliche Betriebsvorteile. Tänzerwalzen bieten Bahnspeicherung, die kurzfristige Spannungsänderungen abpuffern kann, was bei fliegenden Spleißabwicklungen nützlich ist. Lastzellensysteme zeichnen tatsächliche Spannungswerte auf und unterstützen die Parameterprotokollierung für Qualitätsmanagement, Wartung und Compliance-Anforderungen. Diese Datenfähigkeit wird wichtiger, wenn Verarbeitungslinien mit digitalen Zwillingsplattformen verbunden werden. Der Tension Control Markt verlagert sich daher hin zu Systemen, die Rückkopplungsdaten liefern, anstatt nur mechanisch zu reagieren. Linien, die keine qualitätsgetriebene Nachrüstung benötigen, können dennoch auf geschlossene Regelkreisdesigns umsteigen, wenn ihre Daten- und Wartungsanforderungen steigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Regler entwickeln sich zu Plattformintegrations-HubsLastzellen und Kraftaufnehmer hielten im Jahr 2026 einen Anteil von 35,8 % am Tension Control Markt, da sie die zentralen Messelemente in geschlossenen Regelkreissystemen sind. Regler werden bis 2032 mit einem CAGR von 6,6 % wachsen. Das Wachstum wird durch die Einführung von Feldbussen unterstützt, darunter EtherCAT, EtherNet/IP und PROFINET. Diese Netzwerke ermöglichen es Reglern, als Datenknoten in Fertigungsausführungs- und digitalen Zwillingssystemen zu fungieren. Bremsen, Kupplungen und Tänzerwalzen bleiben in Verpackungs- und Textillinien wichtig, die offene oder halbgeschlossene Regelkreissteuerung verwenden. Verstärker, Signalkonditionierer und Durchmessersensoren werden zunehmend in intelligente Reglermodule integriert.
Dover Flexo Electronics stellte 2024 den TA500-ECAT-Verstärker mit einem 24-Bit-Analog-Digital-Wandler vor, der Lastzellendaten an einen EtherCAT-Feldbus sendet.[2] Das Produkt zeigt, wie Komponentenlieferanten Signalverarbeitungsverzögerungen reduzieren und schnellere Reaktionen speicherprogrammierbarer Steuerungen (SPS) unterstützen. Die Batterieherstellung schafft zusätzliche Nachfrage nach Messpurführung und Kalibrierungsaufzeichnungen. Diese Anforderungen stimmen mit Qualitätsrahmen überein, die in der gesamten Lieferkette für Elektrofahrzeugzellen verwendet werden. Der Tension Control Markt für Regler wird durch diesen Wandel von isolierten Regelgeräten hin zu vernetzten Steuerungsplattformen unterstützt. Lieferanten können durch Kalibrierungs- und technische Supportdienstleistungen auch wiederkehrende Einnahmen erzielen.
Nach Endverbrauchsbranche:
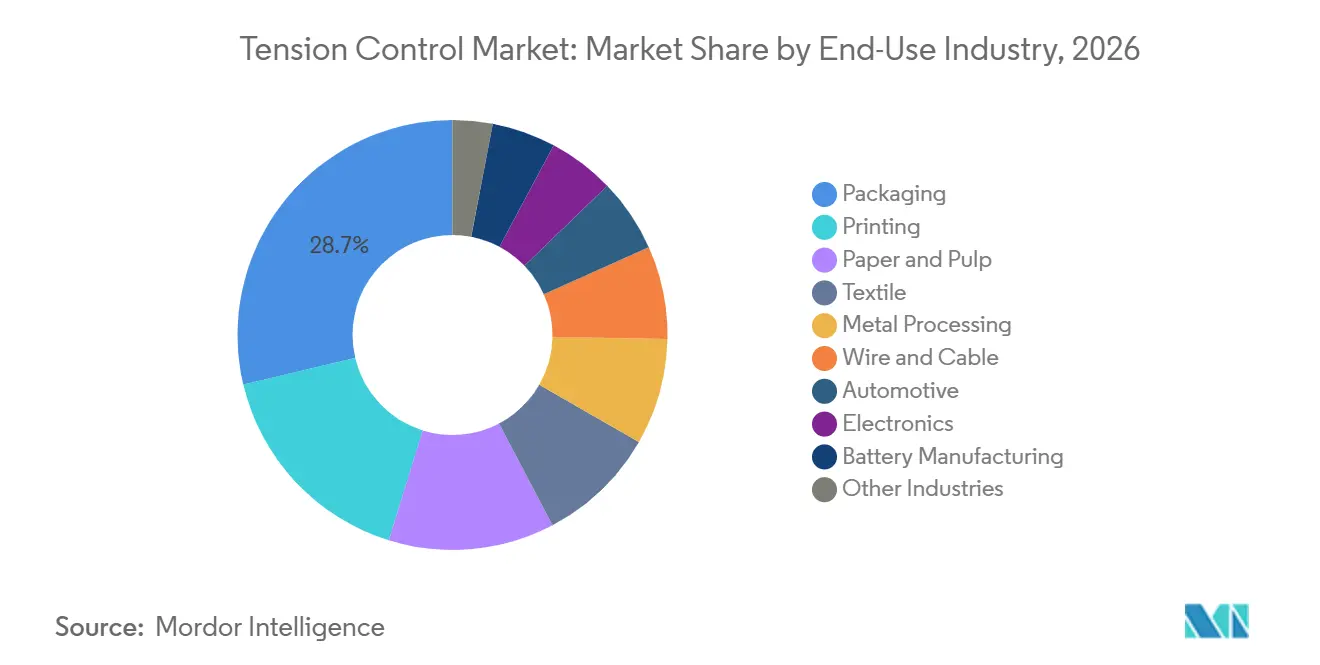
Batterieherstellung beschleunigt sich, Verpackung verankert die BasisVerpackung machte im Jahr 2026 28,7 % des Tension Control Marktes aus und blieb das größte Endverbrauchssegment. Es umfasst Flexverpackung, Wellpappenmaterialien, Etiketten, medizinische Verpackung und Lebensmittelserviceformate. Verarbeiter rüsten Sensoren, Tänzerwalzen und Abwickel-Aufwickel-Baugruppen nach, wenn sie Druckmaschinen für höhere Geschwindigkeiten und dünnere Materialien aktualisieren. Druck folgte als wichtige Endverwendung, unterstützt durch Investitionen in Hochgeschwindigkeits-Flexo- und digitale Hybriddruckmaschinen. Papier und Zellstoff, Metallverarbeitung, Draht und Kabel sowie Automobilanwendungen bieten stabile Nachfrage nach Prozesskonsistenz. Textil- und Elektroniканwendungen wachsen ebenfalls, wobei Elektronik durch die Leiterplattenlamination und Optikfolienproduktion in Asien unterstützt wird.
Die Batterieherstellung wird bis 2032 voraussichtlich einen CAGR von 7,9 % verzeichnen, die höchste Rate unter den Endverbrauchssegmenten. Eine Studie aus dem Jahr 2025 berichtete über stationäre Spannungsschwankungsraten von 1,60 ± 0,11 % und laterale Führungsfehler von -0,6 mm bis +0,8 mm bei der Batterieelektrodenkalandrierung.[3] Diese Ergebnisse zeigen das erforderliche Regelungsniveau bei Elektrodenbeschichtungs-, Kalandrierungs- und Schlitzprozessen. Dover Flexo Electronics hat seinen segmentierten Spannungsrollen-Aufnehmer für die mehrspurige Batterieelektrodenproduktion beworben.[4] Der Tension Control Markt profitiert, wenn Batteriehersteller konsistente Ausrüstungsspezifikationen über ihre Produktionslinien hinweg anstreben.
Geografische Analyse
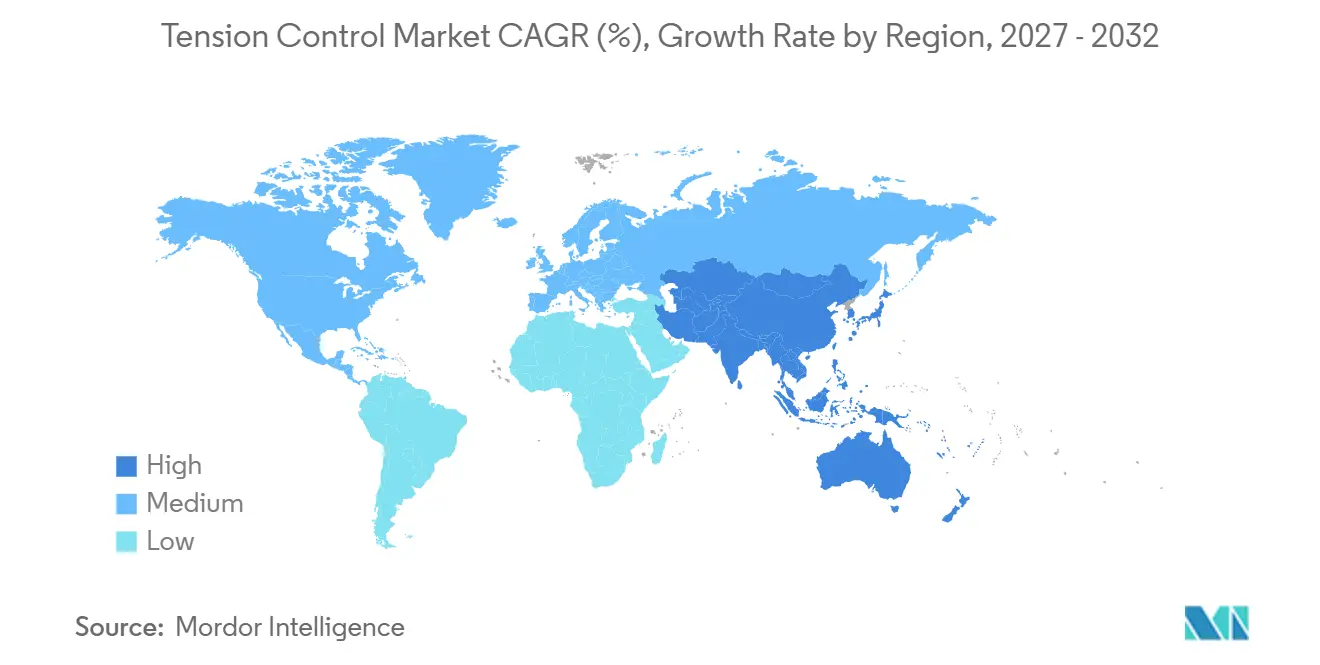
Nordamerika hielt im Jahr 2026 einen Anteil von 35,5 % am Tension Control Markt, unterstützt durch eine große installierte Basis von Verpackungs-, Druck- und industriellen Verarbeitungslinien. Die Vereinigten Staaten verfügen über hochwertige pharmazeutische, medizintechnische und Luft- und Raumfahrtverbundanwendungen, die Präzisionsnachrüstungen erfordern. Digitale geschlossene Regelkreissysteme sind wichtig, wo Hersteller Prüfpfade und stabile Verarbeitungssteuerung benötigen. Kanada trägt durch Automobilkomponenten, Draht und Kabel sowie Metallverarbeitung bei. Mexiko unterstützt die regionale Nachfrage durch die Produktion von Lebensmittel- und Getrnkeverpackungen.
Die regionale Lieferantenbasis kombiniert Automatisierungsplattformanbieter mit spezialisierten Bahnführungsunternehmen. Rockwell Automation und Honeywell bieten breitere Automatisierungsinfrastruktur, während Montalvo, Dover Flexo Electronics und Cleveland Motion Controls Aufnehmer-, Verstärker- und anwendungsspezifische Steuerungsanforderungen bedienen. Nordamerikanische Verarbeiter verfügen auch über eine bedeutende installierte Basis älterer Ausrüstung, die modernisiert werden kann. Der Tension Control Markt in der Region wird durch Nachrüstungen unterstützt, die die Qualität verbessern können, ohne die gesamte Linie zu ersetzen. Arbeits- und Materialkosten stärken das Argument für Nachrüstungen, die Ausschuss und Bedieneingriffe reduzieren. Integrationskomplexität kann Projekte dort noch verzögern, wo Produktionslinien gemischte Generationen von Automatisierungsausrüstung enthalten.
Europa ist ein wichtiges Zentrum für Bahnführungsautomatisierung, mit Aktivitäten in Deutschland, Italien, Frankreich, Polen, Spanien, Russland und dem Vereinigten Königreich. Erhardt+Leimer bedient Textil-, Papier-, Druck-, Folien- und Wellpappenanwendungen durch Bahnführungs- und Spannungsmessprodukte. Europäische Verpackungsanforderungen steigern auch das Interesse an Systemen, die variable Recyclingmaterialien verarbeiten können. Der Tension Control Markt kann profitieren, wenn Hochgeschwindigkeits-Flexodruckmaschinen eine stabile Servosteuerung über ihren Bahnweg hinweg benötigen. Lieferanten mit adaptiven Steuerungsansätzen können die Handhabungsanforderungen variabler Materialien erfüllen.
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen und ist damit das am schnellsten wachsende geografische Gebiet. China, Südkorea, Indien, Vietnam und Indonesien stehen im Mittelpunkt dieser Expansion. China erhöht den Einsatz schnellerer geschlossener Regelkreis-Servosteuerung in Schlitz- und Verarbeitungsausrüstung. Die Batterielieferkette Südkoreas erfordert mehrzonige Tension Control über Rollenpresse- und Kalandrierungsprozesse hinweg. Der Tension Control Markt gewinnt an Unterstützung, da indische Verarbeiter ihre Aktivitäten in Vliesstoff-, Etiketten-, Batteriekonvertierungs- und Verpackungsanwendungen ausbauen. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Märkte, aber die brasilianische Lebensmittelverpackung und die Fertigungsexpansion in Saudi-Arabien und den Vereinigten Arabischen Emiraten schaffen Nachfrage nach stärker automatisierten Systemen.
Wettbewerbslandschaft
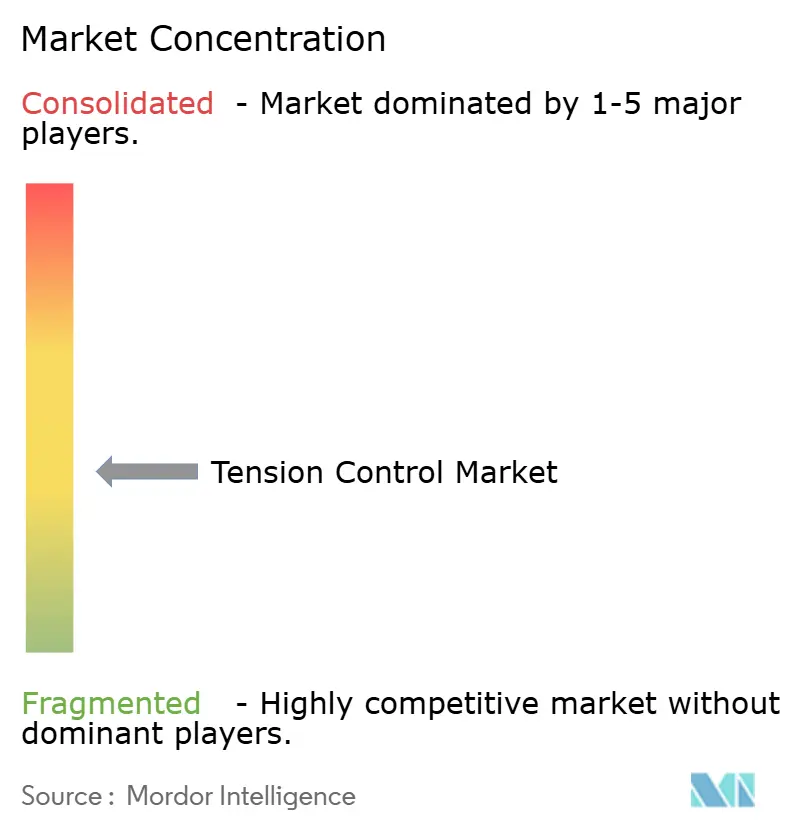
Der Tension Control Markt ist mäßig fragmentiert und weist zwei Hauptwettbewerbsgruppen auf. Zu den Spezialanbietern gehören Montalvo, Maxcess, Erhardt+Leimer, NIRECO, Dover Flexo Electronics, FMS Force Measuring Systems, RE Controlli Industriali, Double E, Nexen und Comptrol. Diese Unternehmen konkurrieren durch Sensorgenauigkeit, Bahnführungswissen und Anwendungsunterstützung für Verarbeiter. Zu den breiteren Automatisierungsanbietern gehören Siemens, ABB, Rockwell Automation, Mitsubishi Electric, Yaskawa und Schneider Electric. Sie konkurrieren durch SPS-, Antriebs- und Steuerungsökosysteme, die die Anzahl der Lieferanten reduzieren, die ein Kunde verwalten muss.
ABBs PFEA113 MeasureIT-Spannungsregler unterstützt bis zu zwölf Lastzelleneingänge über kaskadierte Module und verbindet sich über PROFIBUS-DP, RS-485 und Modbus TCP. Dies spiegelt die Fähigkeit von Automatisierungsunternehmen wider, Spannungsfunktionen innerhalb größerer Anlagensteuerungsarchitekturen anzubieten. Dover Flexo Electronics hat seinen segmentierten Spannungsrollen-Aufnehmer für mehrspurige Elektrodenbeschichtung, Kalandrierung und Schlitzen positioniert, was zeigt, wie Unternehmen Positionen in anspruchsvolleren Konvertierungs- und Batterieanwendungen aufbauen. Der Tension Control Markt belohnt auch Lieferanten, die Anwendungswissen mit breiter Automatisierungskompatibilität kombinieren.
Der Nachrüstungsbereich bleibt wichtig, da viele etablierte Linien um ältere Steuerungsarchitekturen herum konzipiert wurden. Integrationspartner mit Erfahrung über verschiedene Marken hinweg können konkurrieren, ohne jedes Hardwareelement zu besitzen. Batterieelektrodenlinien bieten eine separate Chance, da mehrspurige Systeme komplexere Messungen als Einzelbahnanwendungen benötigen. Adaptive Steuerung und digitale Zwillingsfähigkeit können Lieferanten weiter von Unternehmen unterscheiden, die nur über den Komponentenpreis konkurrieren. Siemens und andere Plattformanbieter profitieren auch, wenn Kunden standardisierte Automatisierungsumgebungen bevorzugen. Der Wettbewerb ist daher am stärksten, wo spezialisiertes Steuerungswissen mit dem breiteren System aus speicherprogrammierbaren Steuerungen (SPS) und Antrieben zusammenarbeiten muss.
Führende Unternehmen im Tension Control Markt
-
Maxcess
-
Erhardt+Leimer GmbH
-
Montalvo Corporation
-
NIRECO Corporation
-
Dover Flexo Electronics, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Tension Control Markt Unternehmen in diesem Bericht
- Montalvo Corporation
- Maxcess
- Erhardt+Leimer GmbH
- NIRECO Corporation
- Double E Group
- Dover Flexo Electronics, Inc.
- FMS Force Measuring Systems AG
- RE Controlli Industriali S.p.A.
- Nexen Group, Inc.
- Cleveland Motion Controls, Inc.
- Comptrol, Inc.
- OWECON APS
- Rockwell Automation, Inc.
- Siemens AG
- ABB Ltd.
- Mitsubishi Electric Corporation
- Yaskawa Electric Corporation
- Schneider Electric SE
- Honeywell International Inc.
- Emerson Electric Co.
Neueste Industrielle Entwicklungen in Tension Control Markt
- Juni 2026: Modern Flexible Packaging Limited (MFPL) meldete die erfolgreiche Inbetriebnahme seiner 10-Farben-BOBST NOVA RS 5003-Tiefdruckmaschine, die im September 2025 erworben wurde. Das System integriert fortschrittliche Bahnführungs- und Bahnspannungsregelungstechnologien, ermöglicht die Produktion hochwertiger Flexverpackungen und unterstützt die wachsende Nachfrage nach automatisierten Tension Control Systemen in Ostafrika.
- Februar 2025: Dover Flexo Electronics stellte seine Segmented Tension Roll® Transducer-Lösung für die mehrspurige Batterieelektrodenherstellung vor. Die Technologie ermöglicht eine genaue Spannungsmessung und -regelung über mehrere Bahnstränge hinweg und reduziert gleichzeitig den Maschinenfußabdruck, was die Expansion von Elektrofahrzeug-Batterieproduktionslinien unterstützt.
Berichtsumfang des globalen Tension Control Marktes
Tension Control bezeichnet den Prozess der Aufrechterhaltung eines konsistenten und präzisen Spannungsniveaus in Materialien wie Papier, Folie, Metallfolie, Textilien, Draht, Kabel und Batterieelektroden während Fertigungs- und Verarbeitungsvorgängen. Tension Control Systeme verwenden Sensoren, Lastzellen, Regler, Bremsen und Kupplungen, um die Materialspannung während der gesamten Produktion zu überwachen und zu regulieren. Eine ordnungsgemäße Tension Control hilft, Materialstreckung, Faltenbildung, Reißen und Fehlausrichtung zu verhindern und gewährleistet so hohe Produktqualität und Betriebseffizienz.
Der globale Tension Control Markt ist nach Typ in automatische Tension Control, manuelle Tension Control, offene Regelkreis-Tension Control und geschlossene Regelkreis-Tension Control segmentiert. Nach Komponente ist der Markt in Lastzellen/Kraftaufnehmer, Regler, Bremsen, Kupplungen, Durchmessersensoren, Tänzerwalzen, Spannungssensoren, Verstärker und Signalkonditionierer sowie sonstige Komponenten segmentiert. Nach Endverbrauchsbranche ist der Markt in Verpackung, Druck, Papier und Zellstoff, Textil, Metallverarbeitung, Draht und Kabel, Automobil, Elektronik, Batterieherstellung und sonstige Branchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Tension Control Markt in 26 Ländern in wichtigen Regionen. Für jedes Segment werden Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Automatische Tension Control |
| Manuelle Tension Control |
| Offene Regelkreis-Tension Control |
| Geschlossene Regelkreis-Tension Control |
| Lastzellen / Kraftaufnehmer |
| Regler |
| Bremsen |
| Kupplungen |
| Durchmessersensoren |
| Tänzerwalzen |
| Spannungssensoren |
| Verstärker und Signalkonditionierer |
| Sonstige Komponenten |
| Verpackung |
| Druck |
| Papier und Zellstoff |
| Textil |
| Metallverarbeitung |
| Draht und Kabel |
| Automobil |
| Elektronik |
| Batterieherstellung |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Automatische Tension Control | |
| Manuelle Tension Control | ||
| Offene Regelkreis-Tension Control | ||
| Geschlossene Regelkreis-Tension Control | ||
| Nach Komponente | Lastzellen / Kraftaufnehmer | |
| Regler | ||
| Bremsen | ||
| Kupplungen | ||
| Durchmessersensoren | ||
| Tänzerwalzen | ||
| Spannungssensoren | ||
| Verstärker und Signalkonditionierer | ||
| Sonstige Komponenten | ||
| Nach Endverbrauchsbranche | Verpackung | |
| Druck | ||
| Papier und Zellstoff | ||
| Textil | ||
| Metallverarbeitung | ||
| Draht und Kabel | ||
| Automobil | ||
| Elektronik | ||
| Batterieherstellung | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Tension Control Nachfrage bis 2032?
Der Tension Control Markt wird voraussichtlich bis 2032 einen Wert von 1,88 Milliarden USD erreichen, ausgehend von 1,42 Milliarden USD im Jahr 2027, bei einem CAGR von 5,88 %.
Welcher Tension Control Typ wächst am schnellsten?
Geschlossene Regelkreis-Tension Control ist der am schnellsten wachsende Typ mit einem prognostizierten CAGR von 6,1 % bis 2032.
Warum sind Lastzellen in der Bahnführung wichtig?
Lastzellen und Kraftaufnehmer messen die tatsächliche Bahnspannung und machten im Jahr 2026 35,8 % der Komponentennachfrage aus.
Welche Endverwendung bietet die stärkste Wachstumschance?
Die Batterieherstellung weist die höchste prognostizierte Wachstumsrate mit einem CAGR von 7,9 % bis 2032 auf, angetrieben durch den Bedarf an präziser Bahnsteuerung bei der Elektrodenbeschichtung und Kalandrierung.
Warum bleibt Verpackung für Tension Control Lieferanten wichtig?
Verpackung machte im Jahr 2026 28,7 % der Nachfrage aus und erfordert wiederkehrende Nachrüstungen zur Unterstützung schnellerer Druckvorgänge, dünnerer Folien und zuverlässiger Registergenauigkeit.
Welche Region expandiert am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 6,8 % expandieren, unterstützt durch Verarbeitungsautomatisierung und Investitionen in die Batterieherstellung.