
Marktgröße und Marktanteil für tragbare Solarladegeräte
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.82 Milliarden US-Dollar |
| Marktgröße (2032) | 1.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.87 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für tragbare Solarladegeräte von Mordor Intelligence
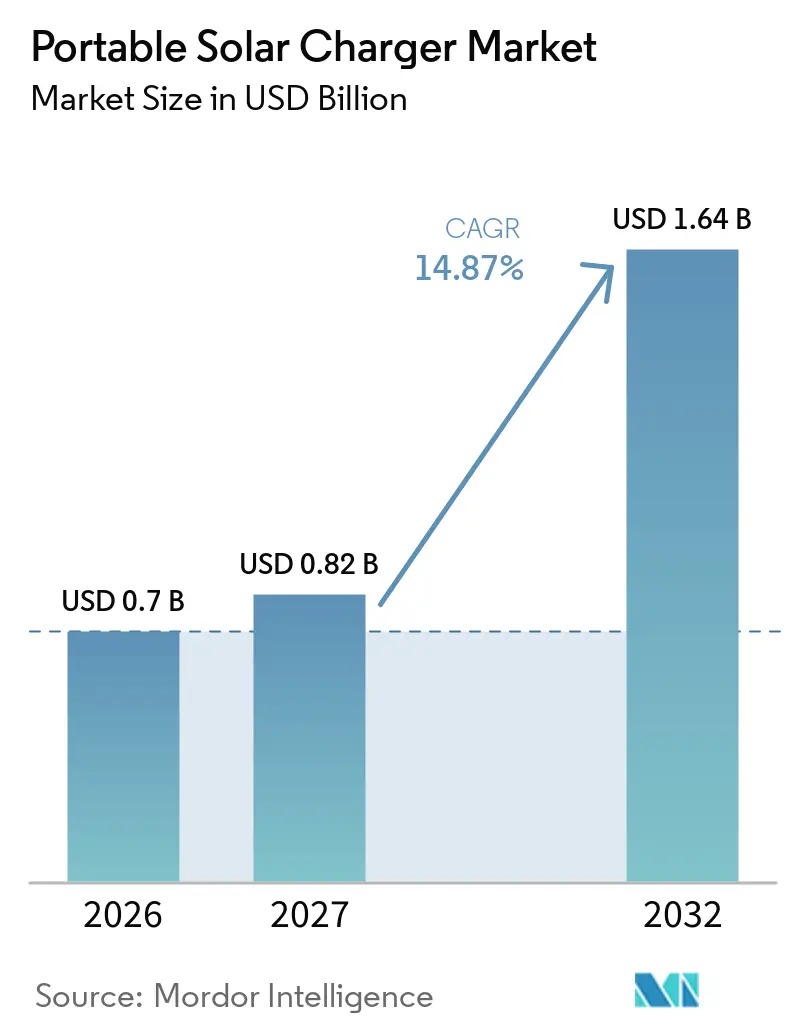
Die globale Marktgröße für tragbare Solarladegeräte wird voraussichtlich von 0,7 Milliarden USD im Jahr 2026 und 0,82 Milliarden USD im Jahr 2027 auf 1,64 Milliarden USD bis 2032 wachsen, bei einer CAGR von 14,87 % zwischen 2027 und 2032. Der Markt wächst über seine Basis als Outdoor-Zubehör hinaus, da Haushalte, öffentliche Behörden und Verteidigungsnutzer nach Stromversorgungsoptionen suchen, bei denen der Netzzugang unsicher ist. Die Kompatibilität mit USB-C Power Delivery unterstützt diesen Wandel und ermöglicht es einer breiteren Palette von Telefonen, Laptops und anderen Geräten, tragbare Ladeprodukte zu nutzen. Integrierter Speicher verringert die Abhängigkeit von unmittelbarem Sonnenlicht und stärkt die Attraktivität von Solar-Powerbanks für den alltäglichen und Notfallgebrauch. Outdoor-Freizeitaktivitäten, wetterbezogene Vorsorge und öffentliche Beschaffung erweitern die vom Markt adressierten Anwendungsfälle. Diese Nachfragequellen unterstützen sowohl private Käufe als auch institutionelle Einsätze in mehreren Regionen. Premium-Anbieter reagieren mit Solar-plus-Speicher-Systemen, zertifizierten Sicherheitsmerkmalen und institutionellen Beziehungen, während günstigere Produkte zunehmendem Druck auf Margen und Compliance ausgesetzt sind.
Wichtigste Erkenntnisse des Berichts
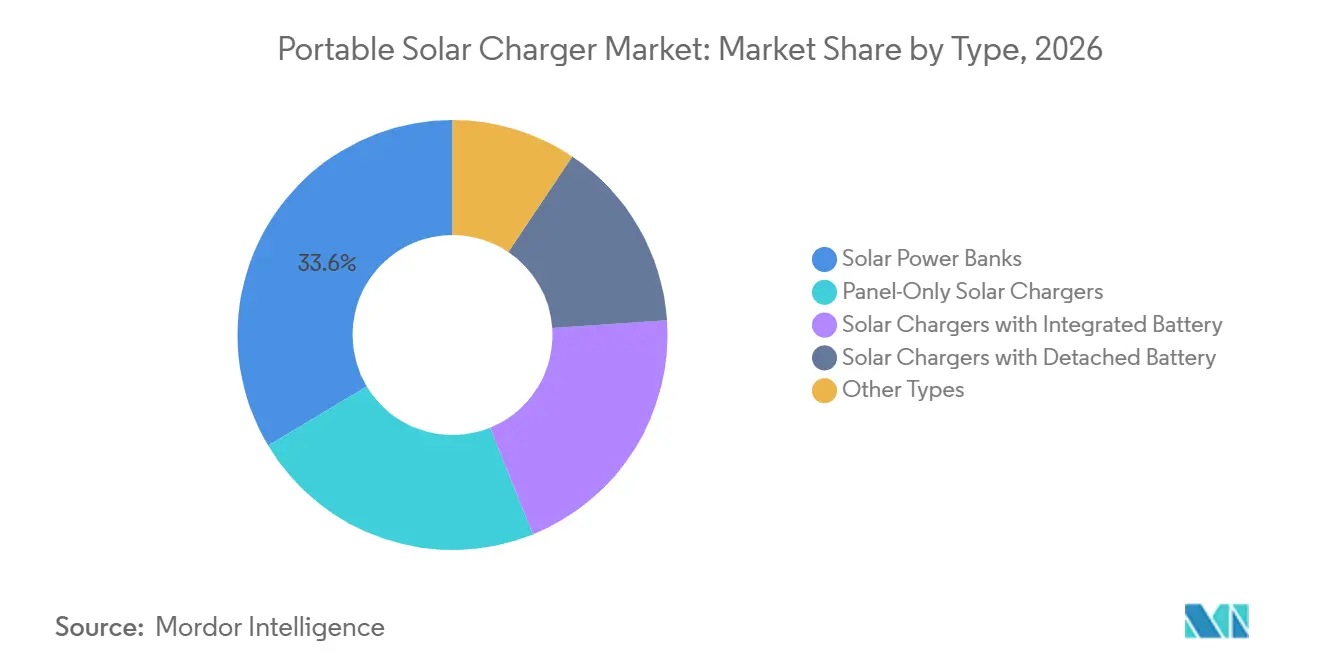
- Nach Typ hielten Solar-Powerbanks im Jahr 2026 einen Marktanteil von 33,6 % am Markt für tragbare Solarladegeräte und sollen bis 2032 die höchste CAGR von 15,8 % verzeichnen.
- Nach Paneltyp entfielen im Jahr 2026 52,5 % des Marktanteils für tragbare Solarladegeräte auf monokristalline Panels, während amorphe und Dünnschicht-Panels bis 2032 voraussichtlich mit einer CAGR von 15,5 % wachsen werden.
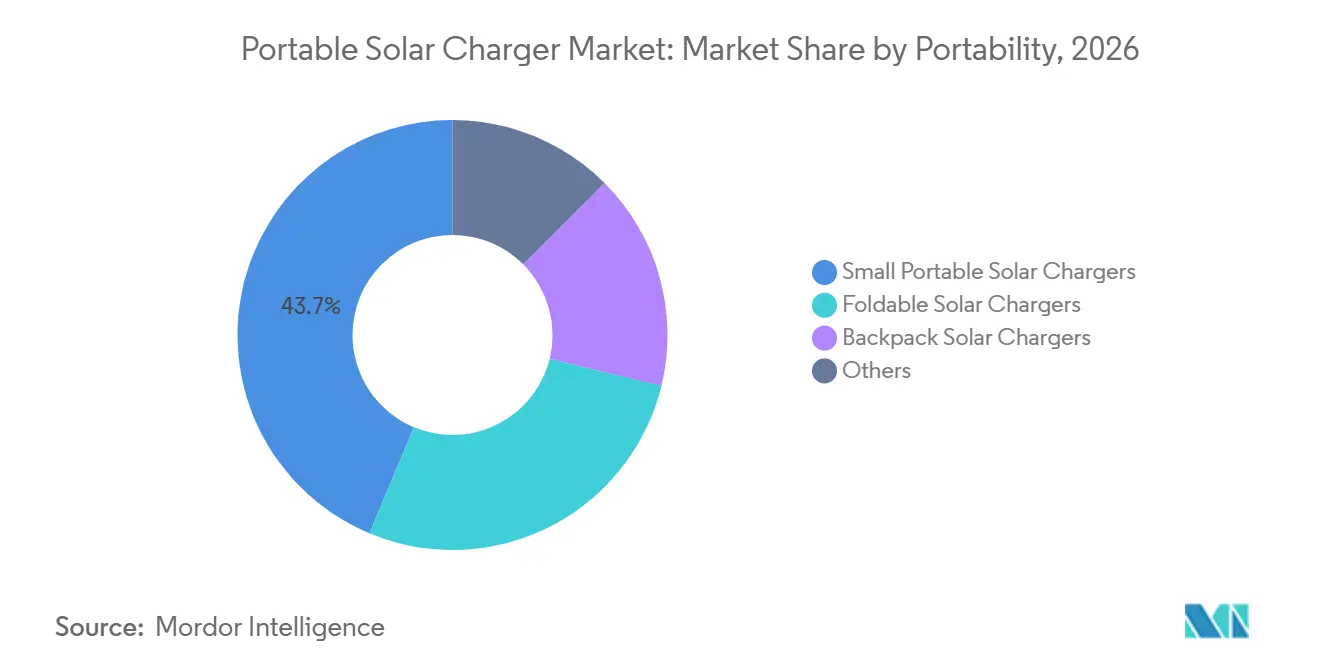
- Nach Tragbarkeit hielten kleine tragbare Solarladegeräte im Jahr 2026 einen Umsatzanteil von 43,7 %, während faltbare Solarladegeräte bis 2032 voraussichtlich mit einer CAGR von 15,7 % wachsen werden.
- Nach Leistungsabgabe entfiel das 10-50-W-Segment im Jahr 2026 auf 48,6 % des Umsatzes, während das 51-100-W-Segment bis 2032 voraussichtlich mit einer CAGR von 14,9 % wachsen wird.
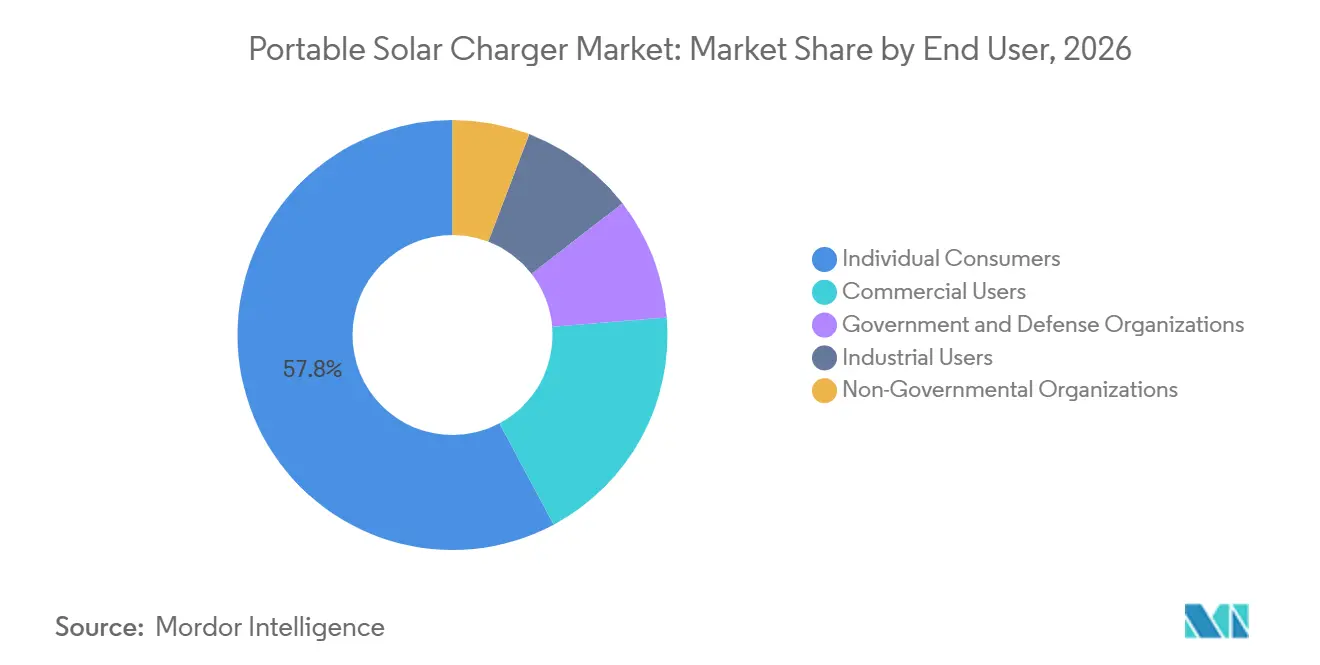
- Nach Endnutzer hielten Einzelverbraucher im Jahr 2026 einen Umsatzanteil von 57,8 %, während Regierungs- und Verteidigungsorganisationen bis 2032 voraussichtlich eine CAGR von 15,9 % verzeichnen werden.
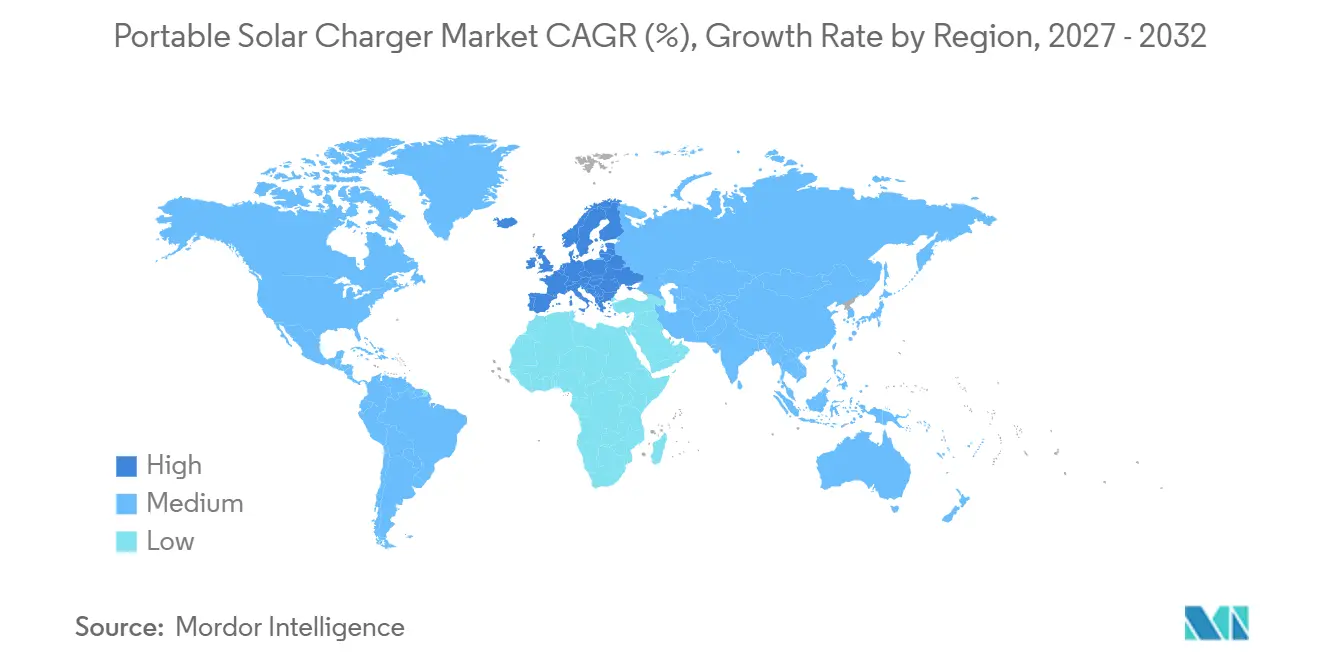
- Nach Geografie entfiel im Jahr 2026 ein Umsatzanteil von 31,4 % auf Nordamerika, während Europa bis 2032 voraussichtlich mit einer CAGR von 15,6 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nutzung mobiler Elektronik und Wearables | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum im Bereich Outdoor-Freizeitaktivitäten, Abenteuerreisen und Overlanding | +2.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Ausbau der Notfallvorsorge und Katastrophenschutz-Stromversorgung | +2.5% | Nordamerika (Kernmarkt), globale Ausstrahlungseffekte | Kurzfristig (≤ 2 Jahre) |
| Verteidigungsbedarf an soldatentragbarer Stromversorgung und reduzierter Kraftstofflogistik | +1.8% | Nordamerika und Europa; frühe Gewinne im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Integration hocheffizienter Zellen, USB-C PD und Batteriespeicher | +2.4% | Global | Mittelfristig (2–4 Jahre) |
| Beschaffung tragbarer erneuerbarer Energie für abgelegene und humanitäre Einsätze | +1.5% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung mobiler Elektronik, Wearables und Ladetechnologie
Der Markt für tragbare Solarladegeräte profitiert von der wachsenden Anzahl von Geräten, die häufiges Laden erfordern. Die weltweiten Smartphone-Lieferungen erreichten im Jahr 2025 1,25 Milliarden Einheiten, was den Umfang kompatibler Verbraucherhardware verdeutlicht, obwohl diese Zahl nicht als Marktschätzung verwendet wird. USB-C Power Delivery reduziert Kompatibilitätshürden bei modernen Telefonen, Laptops und verwandter Elektronik. Die EU-Ökodesign-Verordnung 2025/2052 legt Effizienzanforderungen für externe Netzteile, tragbare Batterieladegeräte und USB-Typ-C-Kabel fest, die auf dem europäischen Markt platziert werden. Die Verordnung erhöht die Qualitätsschwelle für Anbieter und begünstigt Produkte, die durch dokumentierte Konformitätsprozesse unterstützt werden. Hocheffiziente Zellen, USB-C PD und Batteriespeicher helfen dem Markt für tragbare Solarladegeräte, Geräte zu versorgen, wenn keine herkömmliche Steckdose verfügbar ist.
Die Nachfrage nach tragbaren Ladegeräten geht über Telefone hinaus, da Nutzer bei Reisen und Feldaktivitäten zunehmend mehrere vernetzte Geräte mit sich führen. Wearable-Produkte können während einer Reise zusätzliche Ladevorgänge erfordern, insbesondere wenn Nutzer Reservestrom abseits fester Steckdosen benötigen. Solar-Powerbanks decken diesen Bedarf, indem sie Strom speichern, bevor das Gerät ihn benötigt. Diese Fähigkeit macht den Markt für tragbare Solarladegeräte auch in stadtnahen Anwendungsfällen sowie an abgelegenen Standorten relevant. Zertifizierte Designs können dort einen Vorteil erlangen, wo Einzelhändler und öffentliche Käufer klare Sicherheits- und Effizienzdokumentation verlangen. Günstige Importe mögen weiterhin verfügbar sein, aber Compliance-Anforderungen machen die Produktqualität bei Kaufentscheidungen wichtiger.
Wachstum im Bereich Outdoor-Freizeitaktivitäten, Abenteuerreisen und Overlanding
Der Markt für tragbare Solarladegeräte erhält stetige Nachfrage aus den Bereichen Camping, Wandern, Fahrzeugreisen und Outdoor-Gastronomie. Die Outdoor Industry Association berichtete, dass im Jahr 2025 42,3 Millionen Amerikaner auf fahrzeugzugänglichen Campingplätzen übernachteten, mit mehr als 2 Millionen neuen Teilnehmern im Laufe des Jahres.[1] Kampgrounds of America gab an, dass im Jahr 2025 52 Millionen nordamerikanische Haushalte gecampt haben.[2] Diese Aktivitäten erzeugen wiederkehrende Nachfrage nach kompakter Stromversorgung bei Übernachtungsaufenthalten und längeren Reisen. Der Markt für tragbare Solarladegeräte ist daher weiterhin auf den Outdoor-Fachhandel und Online-Kanäle angewiesen. Camping-Nutzer suchen häufig nach kleinen Produkten, die Telefone, Leuchten und kompakte Akkupacks aufladen können.
Overlanding unterstützt die Nachfrage nach leistungsstärkeren Geräten, da Fahrzeuge größere Lasten tragen können und längere Reisen eine dauerhafte Stromversorgung erfordern. Kühlschränke, Kompressoren, Beleuchtungsanlagen und ähnliche 12-V-Lasten erfordern mehr Kapazität, als kleine Telefonladegeräte bieten können. Dies weckt Interesse am 51- bis 100-W-Bereich und an faltbaren Systemen, die flach für die Reise verpackt werden können. Der Markt für tragbare Solarladegeräte profitiert auch, wenn Anbieter Panels mit Reglern und tragbaren Speichersystemen kombinieren. Solche Bündel bedienen Nutzer, die mehrere Ausgänge statt einer einzelnen USB-Verbindung benötigen. Produkte, die für diesen Anwendungsfall konzipiert sind, können sich durch Energiemanagement, Langlebigkeit und Gerätekompatibilität von einfachen Panels abheben.
Ausbau der Notfallvorsorge, des Katastrophenschutzes und der humanitären Stromversorgung
Der Markt für tragbare Solarladegeräte hat im Bereich der Notfallplanung an Bedeutung gewonnen, da Wetterstörungen den Bedarf an temporärer Stromversorgung erhöhen. Die Vereinigten Staaten verzeichneten im Jahr 2025 23 Wetter- und Klimakatastrophen, die jeweils Schäden von mehr als 1 Milliarde USD verursachten, mit Gesamtschäden von 115 Milliarden USD.[3] Die Federal Emergency Management Agency führt Solarladegeräte unter dem Code 10BC-00-SOLR in ihrer Liste zugelassener Ausrüstung auf, was die Beschaffung über Vorsorge-Förderprogramme unterstützen kann.[4] Dies schafft einen Beschaffungsweg für Notfallmanager, die Ladekits für die Gemeinschaftsreaktion suchen. Der Markt für tragbare Solarladegeräte kann daher Käufer über einzelne Outdoor-Nutzer hinaus erreichen. Öffentliche Behörden legen möglicherweise mehr Wert auf Zuverlässigkeit, Dokumentation und schnellen Einsatz als auf den niedrigsten Anschaffungspreis.
EcoFlow berichtete von Ausrüstungsspenden von mehr als 334.000 USD für nordamerikanische Katastrophenschutzeinsätze seit 2024 durch Partnerschaften, die Footprint Project und Convoy of Hope einschlossen. EcoFlow, Sunrun und Footprint Project arbeiteten im Jahr 2025 auch an Notfallreaktionsanhängern für freiwillige Feuerwehrbezirke im kalifornischen Mendocino County. Diese Aktivitäten zeigen, wie Produktspenden und Hilfspartnerschaften Beziehungen zu institutionellen Nutzern unterstützen können. Die humanitäre Nachfrage unterstützt auch tragbare erneuerbare Energie dort, wo konventionelle Infrastruktur begrenzt ist. Die Global Off-Grid Lighting Association berichtete von einem Wachstum von 26 % bei netzunabhängigen Solarprodukten in Westafrika im Jahr 2025, das im bereitgestellten Material mit humanitären Programmen und dem DARES-Rollout der Weltbank in Verbindung gebracht wird. Diese Nachfrage bleibt preissensitiv, erweitert aber die Rolle tragbarer Systeme in abgelegenen Einsätzen.
Verteidigungsbedarf an tragbarer Stromversorgung und reduzierter Kraftstofflogistik
Der Markt für tragbare Solarladegeräte bedient einen hochwertigen Verteidigungsanwendungsfall, bei dem die Verfügbarkeit von Strom Feldoperationen beeinflussen kann. Im August 2024 vergaben die U.S. Air Force und Air Force Works einen TACFI-Vertrag im Wert von 1,83 Millionen USD an Inergy zur Entwicklung und Zertifizierung des taktischen solarbetriebenen Generators Flex Tactical für das Air Force Special Operations Command. Die Vergabe spiegelt das öffentliche Interesse an robusten erneuerbaren Energiesystemen wider. Solarenergie kann den für einige Feldoperationen benötigten Kraftstoff reduzieren und die mit der Nachversorgung verbundenen Risiken senken. Diese Anforderungen unterscheiden sich von der Verbrauchernachfrage, da Verteidigungsnutzer langlebige Ausrüstung, gesicherte Leistung und lange Beschaffungszyklen benötigen. Der Markt für tragbare Solarladegeräte kann profitieren, wenn Anbieter Produkte speziell für diese Anforderungen entwickeln.
Sesame Solar und SupplyCore unterzeichneten im Februar 2025 eine Kooperationsvereinbarung zur Lieferung solarer mobiler Nanogrid-Produkte an das U.S. Department of Defense und Bundesbehörden über die Vertragsinfrastruktur von SupplyCore. Das bereitgestellte Material identifizierte auch Einsätze auf der White Sands Missile Base für das U.S. Army Corps of Engineers. Solche Vereinbarungen können den Weg von der Produktentwicklung zu staatlichen Beschaffungskanälen verkürzen. Spezialisierte Anbieter können höhere Preise erzielen, wenn ihre Produkte Militärstandards und betriebliche Anforderungen erfüllen. Der Markt für tragbare Solarladegeräte bietet Raum für modulare und im Feld leichter zu wartende Systeme. Diese Chance unterscheidet sich vom Massenverbrauchermarkt, da sie von Vertragsbereitschaft, Produktzertifizierung und Beschaffungsbeziehungen abhängt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Variable Leistungsabgabe bei Bewölkung, Schatten und ungünstiger Ausrichtung | −1.2% | Global; am stärksten ausgeprägt in Nordeuropa und monsunreichen Regionen des Asien-Pazifik-Raums | Kurzfristig (≤ 2 Jahre) |
| Längere Ladezeiten im Vergleich zu Netz- oder herkömmlichem Batterieladen | −0.8% | Global | Mittelfristig (2–4 Jahre) |
| Interoperabilitäts- und Sicherheitsvariabilität bei Niedrigpreisprodukten | −1.0% | Asien-Pazifik (Herstellungsursprung); Naher Osten und Afrika sowie Südamerika (Endmarktexposition) | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Feldreparierbarkeit und eingeschränkte Möglichkeiten zum Batterieaustausch | −0.6% | Global; überproportionale Auswirkungen in Verteidigungs- und humanitären Segmenten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Variable Leistungsabgabe bei Bewölkung, Schatten, ungünstiger Ausrichtung und längere Ladezeiten
Der Markt für tragbare Solarladegeräte wird durch Leistungsvariabilität eingeschränkt, die durch Wetter, Beschattung, Panelausrichtung und verfügbares Sonnenlicht verursacht wird. Diese Einschränkung ist besonders relevant in nordeuropäischen und kanadischen Märkten, wo die Bedingungen die Leistungsabgabe erheblich reduzieren können. Standard-monokristalline Panels können bei teilweiser Bewölkung 25–40 % ihrer Nennleistung verlieren, was bedeutet, dass die Nennwattzahl erheblich von der im täglichen Gebrauch verfügbaren Leistung abweichen kann. Langsamere Ladegeschwindigkeiten im Vergleich zu Netzstrom oder herkömmlichem Batterieladen können auch Nutzer enttäuschen, die schnellere Ergebnisse erwarten. Diese Leistungslücken können zu Produktrücksendungen beitragen und Wiederholungskäufe reduzieren.
Hersteller können dies durch Maximum-Power-Point-Tracking-Regler (MPPT), bifaziale Designs und reflexionsmindernde ETFE-Laminierung angehen. Diese Maßnahmen erhöhen jedoch Material- und Systemkosten in einer Kategorie, in der Käufer Preise häufig genau vergleichen. Die EU-Ökodesign-Verordnung 2025/2052 legt Anforderungen für externe Netzteile und ladebezogene Produkte fest und erhöht die Compliance-Grundlage in Europa. Jede Bewegung hin zu standardisierten Praxisleistungsbewertungen würde die Überprüfung der Lücke zwischen behaupteter und tatsächlich erbrachter Leistung verstärken. Der Markt muss daher Nennkapazität, reale Leistungsabgabe und Produktkosten in Einklang bringen. Produkte, die für Schwachlichtbedingungen ausgelegt sind, können in Märkten mit hohen Breitengraden Chancen finden, sofern ihre Leistungsvorteile den Käufern klar kommuniziert werden.
Interoperabilität, Sicherheitsvariabilität und eingeschränkter Batterieaustausch
Der Markt für tragbare Solarladegeräte umfasst eine große Anzahl von Niedrigpreisprodukten mit inkonsistenten Sicherheits- und Interoperabilitätsfunktionen. Einige Produkte übertreiben die Leistungsabgabe unter standardisierten Bedingungen und verfügen möglicherweise nicht über einen Überladeschutz gemäß den Anforderungen der IEC 62368-1. Dies kann das Vertrauen in die Kategorie bei Erstkäufern nach einer schlechten Erfahrung verringern. Ein Produktversagen in einem Notfall kann auch die Wahrnehmung teurerer Alternativen beeinflussen. Etablierte Marken können durch Sicherheitszertifizierung, klarere Spezifikationen und dokumentierten Ladeschutz reagieren. Diese Maßnahmen sind in europäischen und nordamerikanischen Premium-Kanälen zunehmend relevant.
Jackery Inc. stellte auf der IFA 2026 eine 7-lagige FortiShield-Sicherheitsarchitektur vor und positionierte Sicherheit als Produktdifferenzierungsmerkmal statt als sekundäre Spezifikation.[5] Dies spiegelt einen breiteren Bedarf an verifizierter Sicherheit bei tragbaren Energieprodukten wider. Die Feldreparierbarkeit stellt ein separates Problem dar, da versiegelte Batterieprodukte möglicherweise keine unkomplizierten Austauschoptionen bieten. Dieses Problem ist besonders relevant für institutionelle Nutzer und Käufer in Schwellenmärkten, die längere Produktlebensdauern erwarten. Der Markt kann dies durch modulares Systemdesign und klarere Servicewege angehen. Verbesserte Reparatur- und Austauschoptionen könnten die Nachfrage von Organisationen unterstützen, die die Gesamtbetriebskosten über mehrere Jahre hinweg bewerten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Solar-Powerbanks führen durch integrierten SpeicherSolar-Powerbanks hielten im Jahr 2026 einen Marktanteil von 33,6 % am Markt für tragbare Solarladegeräte und sollen von 2027 bis 2032 mit einer CAGR von 15,8 % wachsen. Ihr Hauptvorteil ist der integrierte Speicher, der die Abhängigkeit von Spitzensonnenlicht in dem Moment reduziert, in dem ein Gerät geladen werden muss. Dies macht sie in Umgebungen mit teilweiser Sonneneinstrahlung und stadtnahen Umgebungen nützlich, wo ein Nur-Panel-Produkt weniger praktisch sein kann. Niedrigere Kosten für Lithiumeisenphosphat-Zellen ermöglichen es, Speicher zu Preisen anzubieten, die näher an Nur-Panel-Alternativen liegen. Dieser Produkttyp profitiert von Käufern, die sowohl Energiegewinnung als auch gespeicherte Reserveenergie in einer einzigen Einheit wünschen. Integrierte Produkte vereinfachen auch die Nutzung für Verbraucher, die es vorziehen, kein separates Akkupack auszuwählen.
Nur-Panel-Solarladegeräte bleiben für Overlander und Rucksacktouristen relevant, die Panels mit Drittanbieter-Powerstations verbinden. Solarladegeräte mit integrierten und abgetrennten Batterien unterstützen hybride Konfigurationen, die bei längeren Fahrzeugreisen üblich sind. Elektronische Steuerungsschaltkreise bleiben bei diesen Produkttypen wichtig, da sie das Laden und die Stromabgabe steuern. Die Marktplatzierung in der EU erfordert eine dokumentierte Konformität für relevante Ladeprodukte vor der Markteinführung. Dies begünstigt Anbieter mit zertifizierten Produktionsprozessen und klarer technischer Dokumentation. Der Markt für tragbare Solarladegeräte bedient weiterhin sowohl einfache Telefonlade-Anwendungsfälle als auch größere speicherbasierte Systeme.

Nach Paneltyp:
Monokristalline Panels behalten die Führung, während sich Dünnschicht weiterentwickeltMonokristalline Panels entfielen im Jahr 2026 auf 52,5 % des Marktanteils für tragbare Solarladegeräte. Ihre Position spiegelt eine günstige Balance aus Umwandlungseffizienz, Gewicht und verpackbarer Größe für Premium-Falt- und Rucksackprodukte wider. HQST stellte ein ultraleichtes faltbares 100-W-Solarpanel mit N-Typ-monokristallinen Zellen mit 25 % Umwandlungseffizienz und 40 % geringerem Gewicht als vergleichbare PERC-Designs vor. Dieses Format unterstützt Nutzer, die eine nützliche Leistungsabgabe benötigen, ohne ein schwereres Panel tragen zu müssen. Monokristalline Technologie ist die Standardwahl für Produkte, bei denen verfügbarer Platz und Packgewicht den Kauf bestimmen. Der Markt für tragbare Solarladegeräte verwendet diese Zellen weiterhin in Premium-Ausrüstung für Camping, Rucksacktouren und die Kombination mit tragbaren Powerstations.
Polykristalline Panels behalten eine Rolle in preissensitiven Kanälen, obwohl ihre Position geschwächt hat, da die Kosten für N-Typ-Zellen sinken. Amorphe und Dünnschicht-Panels sollen mit einer CAGR von 15,5 % bis 2032 der am schnellsten wachsende Paneltyp sein. Nature Photonics berichtete über ein flexibles All-Perowskit-Tandem-Modul mit 27,5 % Leistungsumwandlungseffizienz und 97,2 % Leistungserhalt nach 10.000 Biegezyklen. Dies deutet auf bessere Aussichten für flexible Solarmaterialien in robusten Anwendungen hin. Hybridpanels, die monokristalline und amorphe Schichten kombinieren, können die Schwachlichtleistung verbessern. Der Markt für tragbare Solarladegeräte könnte in Regionen mit diffuser Einstrahlung größeres Interesse an solchen Designs zeigen.
Nach Tragbarkeit:
Kleine Ladegeräte halten das Volumen, während faltbare Produkte schneller wachsenKleine tragbare Solarladegeräte entfielen im Jahr 2026 auf 43,7 % des Umsatzes im Tragbarkeitssegment. Ihre Führungsposition spiegelt die Nachfrage nach 5-W- bis 30-W-Produkten wider, die Smartphones und andere alltägliche Geräte unterstützen. Diese Produkte bleiben praktisch für Tagesausflüge, kurze Campingaufenthalte und grundlegendes Reserveladen. Ihre kompakte Form unterstützt auch den Verkauf über Outdoor-Fachgeschäfte und Online-Kanäle. Die Marktgröße für tragbare Solarladegeräte in dieser Gruppe hängt von einfachen, zugänglichen Anwendungsfällen ab, nicht von Hochleistungs-Strombedarf. Käufer in dieser Kategorie priorisieren häufig Tragbarkeit, Gerätekompatibilität und grundlegende Zuverlässigkeit.
Faltbare Solarladegeräte sollen bis 2032 die höchste CAGR im Tragbarkeitsbereich von 15,7 % verzeichnen. Ihr Wachstum ist mit Overlanding- und Notfallnutzern verbunden, die eine Leistungsabgabe von 60 W bis 200 W benötigen, aber dennoch ein Produkt benötigen, das flach verstaut werden kann. ETFE-Laminierung, die bei Premium-Faltprodukten verwendet wird, kann eine Lichtdurchlässigkeit von bis zu 95 % und eine größere Langlebigkeit als ältere PVC-Oberflächen bieten. Das Material unterstützt höhere Verkaufspreise als Nicht-ETFE-Alternativen. Rucksack-Solarladegeräte sprechen Mehrtages-Trekker und NGO-Feldforscher an, obwohl ergonomische Herausforderungen eine breitere Akzeptanz begrenzt haben. Der Markt für tragbare Solarladegeräte kann eine breitere Gruppe von Outdoor-Nutzern bedienen, wenn Produkte eine faltbare Form mit USB-C PD und MPPT-geregeltem DC-Ausgang kombinieren.
Nach Leistungsabgabe:
Der 10-50-W-Bereich verankert den Umsatz, während 51-100 W an Nachfrage gewinntDas 10-W- bis 50-W-Segment entfiel im Jahr 2026 auf 48,6 % der Marktgröße für tragbare Solarladegeräte. Seine führende Position entspricht dem USB-C-PD-Ladebedarf von 45 W bis 65 W bei Laptops und Premium-Smartphones. Der Bereich ist auch kompakt genug für den Transport bei Tagesausflügen und den üblichen Outdoor-Einsatz. Camping- und Rucksackprodukte fallen häufig in dieses Leistungsband. Die EU-Ökodesign-Verordnung 2025/2052 legt Effizienzanforderungen fest, die für relevante Ladeausrüstung gelten, die auf dem europäischen Markt platziert wird. Diese Anforderungen können die erwartete Komponentenqualität von Einstiegsprodukten erhöhen.
Das 51-W- bis 100-W-Segment soll von 2027 bis 2032 mit einer CAGR von 14,9 % wachsen. Overlanding- und Notfallvorsorge-Nutzer benötigen diese Kapazität für 12-V-Kühlschränke, CPAP-Geräte, LED-Anlagen und andere Dauerlasten. Goal Zero brachte im Jahr 2026 seine sechste Generation der Yeti-1500-Powerstation mit dualen MPPT-Reglern auf den Markt, die bis zu 875 W Solareingang unterstützen. Diese Markteinführung spiegelt die wachsende Verbindung zwischen höherwattigen Panels und tragbarem Speicher wider. Produkte unter 10 W behalten enge Trickle-Charging-Rollen, während Produkte über 100 W häufiger in der Verteidigungs- und kommerziellen Beschaffung vorkommen. Der Markt für tragbare Solarladegeräte deckt diese Hochleistungsanforderungen durch faltbare Arrays und Powerstation-Kombinationen ab.
Nach Endnutzer:
Einzelverbraucher führen, während die Beschaffung durch Regierung und Verteidigung zunimmtEinzelverbraucher hielten im Jahr 2026 einen Endnutzerumsatzanteil von 57,8 %. Dies spiegelt die Wurzeln der Kategorie in Unterhaltungselektronik, Camping und persönlicher Reservestromversorgung wider. Wetterbezogene Vorsorge hat das Verbraucherpublikum über Outdoor-Enthusiasten hinaus erweitert. Die National Oceanic and Atmospheric Administration verzeichnete im Jahr 2025 23 US-amerikanische Wetter- und Klimakatastrophen, die jeweils 1 Milliarde USD überstiegen. Dies unterstützt das Haushaltsinteresse an Reserveladeausrüstung bei Stromausfällen. Der Markt für tragbare Solarladegeräte ist weiterhin stark mit Einzelkäufern verbunden, die den größten Anteil des aktuellen Umsatzes ausmachen.
Regierungs- und Verteidigungsorganisationen sollen bis 2032 mit einer CAGR von 15,9 % die am schnellsten wachsende Endnutzergruppe sein. Sesame Solar und SupplyCore etablierten durch ihre Kooperationsvereinbarung vom Februar 2025 einen Beschaffungsweg für das Department of Defense. NGOs stellen eine separate, wirkungsstarke, aber preissensitive Gruppe dar, insbesondere in netzunabhängigen Umgebungen. BioLite gab an, dass mehr als 20.000 Goal-Zero-Powerstations medizinisch gefährdete Bewohner während der Waldbrände in Südkalifornien 2025 unterstützten. Gewerbliche Nutzer, darunter Glamping-Betreiber, Veranstaltungsunternehmen und Outdoor-Gastronomiebetriebe, können ebenfalls solar-aufgeladene Gerätehubs und Beleuchtung nutzen. Der Markt für tragbare Solarladegeräte weitet sich folglich von Einzelhandelskunden auf Organisationen aus, die auf zuverlässige Feldstromversorgung angewiesen sind.
Geografische Analyse
Markt für tragbare Solarladegeräte in Nordamerika
Nordamerika hatte im Jahr 2026 einen Marktanteil von 31,4 % am Markt für tragbare Solarladegeräte. Diese Position spiegelt die Nachfrage aus dem Bereich Outdoor-Freizeitaktivitäten, Katastrophenschutz und institutioneller Beschaffung wider. Kampgrounds of America berichtete, dass 52 Millionen nordamerikanische Haushalte im Jahr 2025 campierten. Die Authorized Equipment List der Federal Emergency Management Agency bietet Notfallmanagern einen Weg, förderfähige Solarladegeräte mithilfe von Vorsorgemitteln zu beschaffen. Der im August 2024 vergebene Vertrag von Inergy mit der US Air Force und Air Force Works im Wert von 1,83 Millionen USD unterstreicht zusätzlich die Nachfrage nach robusten tragbaren Stromversorgungssystemen. Diese sich überschneidenden Nachfragequellen stützen den aktuellen Umfang des Marktes für tragbare Solarladegeräte in der Region.
Markt für tragbare Solarladegeräte in Europa
Europa wird voraussichtlich das am schnellsten wachsende geografische Segment sein, mit einer CAGR von 15,6 % von 2027 bis 2032. Die Erneuerbare-Energien-Richtlinie III legt ein verbindliches Ziel der Europäischen Union von mindestens 42,5 % erneuerbarer Energie bis 2030 fest. Die Ökodesign-Verordnung 2025/2052 der Europäischen Union legt Effizienzanforderungen für externe Netzteile, tragbare Batterieladegeräte und USB-Typ-C-Kabel fest. Deutschland, Frankreich und das Vereinigte Königreich erzeugen Nachfrage durch die Nutzung von Outdoor-Ausrüstung und Campervantourismus. Polen und Südeuropa werden als aufstrebende Wachstumsbereiche identifiziert. Da regulatorische Anforderungen für den Marktzugang immer wichtiger werden, bevorzugt der europäische Markt für tragbare Solarladegeräte zertifizierte Produkte.
Markt für tragbare Solarladegeräte in Asien-Pazifik und dem Nahen Osten und Afrika
Asien-Pazifik weist ein gemischtes Nachfrageprofil auf. China ist sowohl eine bedeutende Produktionsbasis für Solarzellen als auch ein wachsender Inlandsmarkt für tragbare Solarprodukte. China installierte im Jahr 2025 278,9 GW an Solarkapazität. Eine Studie des International Institute for Sustainable Development vom Juni 2026 ergab, dass dezentrale Solarsysteme unter den richtigen Planungsbedingungen in ländlichen Gebieten Indiens Strom zu geringeren Kosten erzeugen können als die konventionelle Netzversorgung, was die institutionelle Nachfrage in abgelegenen Gemeinden unterstützt. Westafrika verzeichnete im Jahr 2025 ein Wachstum von 26 % bei netzunabhängigen Solarprodukten. Der Nahe Osten und Afrika bieten eine langfristige Chance für den Markt für tragbare Solarladegeräte, da eine hohe jährliche Sonneneinstrahlung die Nutzung von Outdoor-Strom in diesen Regionen begünstigt.
Wettbewerbslandschaft
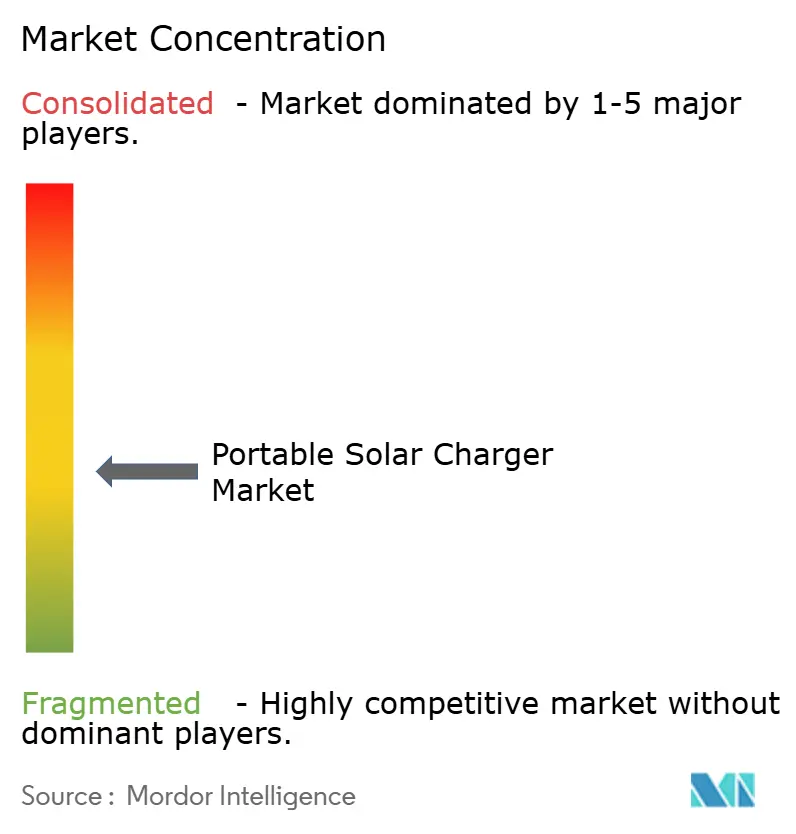
Der globale Markt für tragbare Solarladegeräte ist auf globaler Ebene mäßig fragmentiert, obwohl die Premium-Verbraucher- und institutionellen Segmente stärker konzentriert sind. EcoFlow, Jackery, Goal Zero, BioLite und Anker bieten Produkte an, die Solarpanels, tragbaren Speicher und umfassendere Energiemanagementsysteme integrieren. Ihre Strategien positionieren tragbare Produkte innerhalb eines größeren Produktökosystems statt als eigenständige Hardware. Dieser Ansatz unterstützt höherwertige Bündel, App-Konnektivität und Wiederholungskäufe und kann Anbietern helfen, institutionelle Kanäle zu entwickeln, die mehr Service und Dokumentation erfordern. Im bereitgestellten Material wurden keine kombinierten Marktanteilsdaten für die führenden Unternehmen angegeben.
EcoFlow stellte auf der IFA 2026 den RIVER Gen4 und den PowerRock 4000 vor. Der RIVER Gen4 verfügt über einen bidirektionalen 140-W-USB-C-PD-3.1-Anschluss mit einem geplanten europäischen Rollout ab dem vierten Quartal 2026. Das Unternehmen brachte im Jahr 2026 auch die Heimspeichersysteme Stream 5000 und Stream AC 5000 auf den Markt und verknüpfte damit tragbare Energiekanäle mit Heimspeicher. Jackery präsentierte auf der IFA 2026 seine Explorer-Plus-v2-Serie und das 7-lagige FortiShield-Sicherheitssystem. Diese Entwicklungen zeigen, dass Produktsicherheit, Speicherintegration und bidirektionales Laden wichtige Wettbewerbsbereiche sind, die die technischen und Compliance-Erwartungen an günstigere Anbieter erhöhen.
ALLPOWERS, HQST Global und RNG International konkurrieren im mittleren Preissegment für faltbare Produkte durch Preisgestaltung und E-Commerce-Verfügbarkeit. ALLPOWERS präsentierte auf der IFA 2025 seine P-Series tragbare Powerstations und den POWISER Heimspeicher. Das 100-W-N-Typ-Faltprodukt von HQST Global zeigt, wie Marken im mittleren Preissegment durch geringeres Gewicht und höhere Zelleffizienz konkurrieren können. Voltaic Systems und Powertraveller International halten laut dem bereitgestellten Material Positionen in der Regierungs- und NGO-Beschaffung. Der Markt bietet Raum für modulare, im Feld wartbare Systeme und Maximum-Power-Point-Tracking-Lösungen (MPPT), die für Schwachlichtverhältnisse ausgelegt sind. Der Wettbewerb wird voraussichtlich dort am stärksten bleiben, wo Anbieter zuverlässige Hardware mit zertifizierten Sicherheitsstandards und einem breiteren Energieproduktangebot kombinieren können.
Branchenführer im Markt für tragbare Solarladegeräte
-
Anker Innovations Limited
-
Goal Zero LLC
-
HQST Global Limited
-
EcoFlow Technology Inc.
-
Voltaic Systems
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für tragbare Solarladegeräte Unternehmen in diesem Bericht
- ALLPOWERS
- ACOPOWER
- Anker Innovations Limited
- BigBlue
- BioLite, Inc.
- EcoFlow Technology Inc.
- FlexSolar
- Go Power!
- Goal Zero LLC
- HQST Global Limited
- Jackery Inc.
- Powertraveller International Ltd.
- RNG International, Inc.
- SICTEC Instruments Company Limited
- Suntactics, Inc
- Voltaic Systems
- Zhongxiao Lu
Neueste Industrielle Entwicklungen in Markt für tragbare Solarladegeräte
- September 2026: EcoFlow stellte auf der IFA 2026 in Berlin seine nächste Generation der tragbaren Powerstation-Serie RIVER Gen4 sowie die industrielle tragbare Powerstation PowerRock 4000 vor. Die RIVER-Gen4-Serie verfügt über eine bidirektionale 140-W-USB-C-PD-3.1-Schnittstelle, die schnelleres Laden und Geräteintegration ermöglicht, während der PowerRock 4000 auf professionelle, industrielle und netzunabhängige Nutzer abzielt, die mobile Hochkapazitätsstromlösungen benötigen. EcoFlow bestätigte einen europäischen Rollout ab dem vierten Quartal 2026 und erweitert damit seine Präsenz sowohl im Bereich tragbarer Verbraucherenergie als auch im leicht-kommerziellen Strommarkt.
- September 2026: Jackery stellte auf der IFA 2026 den Explorer 1000 Plus v2 und den Explorer 2000 Plus v2 vor und präsentierte sein FortiShield-Sieben-Schicht-Batterieschutzsystem sowie die Cell-to-Body-2.0-Architektur. Das neue Design reduziert das Produktvolumen im Vergleich zu früheren Generationen um bis zu 60 %, während es bis zu 400 W Solareingang für den Explorer 1000 Plus v2 und 800 W Solareingang für den Explorer 2000 Plus v2 unterstützt.
- August 2026: EcoFlow brachte die Heimspeichersysteme STREAM 5000 und STREAM AC 5000 in Europa auf den Markt und markierte damit eine strategische Expansion über tragbare Solarstromprodukte hinaus in den Bereich der Ganzhausspeicherung. Die Systeme bieten eine Speicherkapazität von 5 kWh und sind für die Integration in Wohngebäude-Solaranlagen konzipiert, wodurch EcoFlows tragbares Energieökosystem und der wachsende Heimsolar-plus-Speicher-Markt verbunden werden. Der Anfangspreis begann bei ca. 1.299 EUR in Deutschland.
- April 2026: Anker SOLIX stellte die Solarbank Max AC vor, ein modulares Heimspeichersystem mit 7 kWh und einem 3,5-kW-Wechselrichter. Die Plattform kann auf bis zu 42 kWh Speicherkapazität erweitert werden und ist speziell für Nachrüstprojekte mit Dachsolaranlagen konzipiert.
Berichtsumfang des globalen Marktes für tragbare Solarladegeräte
Ein tragbares Solarladegerät ist ein kompaktes, leichtes Gerät, das Sonnenlicht in elektrische Energie umwandelt, um kleine elektronische Geräte wie Smartphones, Tablets und Kameras mit Strom zu versorgen. Es besteht aus Solarpanels, die Sonnenstrahlung absorbieren, einer integrierten Batterie oder einem Laderegler zur Spannungsregelung sowie USB-Ausgangsanschlüssen für die Gerätekonnektivität. Diese Ladegeräte werden von Outdoor-Enthusiasten häufig zum Camping, Wandern und zur Notfallvorsorge verwendet, da sie eine nachhaltige, netzunabhängige Stromquelle bieten. Durch die Nutzung erneuerbarer Energie bieten sie eine praktische Reservelösung, wenn herkömmliche Steckdosen nicht verfügbar sind.
Der globale Markt für tragbare Solarladegeräte ist nach Typ, Paneltyp, Tragbarkeit, Leistungsabgabe, Endnutzer und Geografie segmentiert. Nach Typ ist der Markt in Nur-Panel-Solarladegeräte, Solarladegeräte mit integrierter Batterie, Solarladegeräte mit abgetrennter Batterie, Solar-Powerbanks und sonstige Typen segmentiert. Nach Paneltyp ist der Markt in monokristalline, polykristalline, amorphe/Dünnschicht- und hybride Solarpanels segmentiert. Nach Tragbarkeit ist der Markt in kleine tragbare Solarladegeräte, faltbare Solarladegeräte, Rucksack-Solarladegeräte und sonstige segmentiert. Nach Leistungsabgabe ist der Markt in unter 10 W, 10–50 W, 51–100 W und über 100 W segmentiert. Nach Endnutzer ist der Markt in Einzelverbraucher, gewerbliche Nutzer, Regierungs- und Verteidigungsorganisationen, industrielle Nutzer und Nichtregierungsorganisationen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für tragbare Solarladegeräte in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Nur-Panel-Solarladegeräte |
| Solarladegeräte mit integrierter Batterie |
| Solarladegeräte mit abgetrennter Batterie |
| Solar-Powerbanks |
| Sonstige Typen |
| Monokristallin |
| Polykristallin |
| Amorph / Dünnschicht |
| Hybride Solarpanels |
| Kleine tragbare Solarladegeräte |
| Faltbare Solarladegeräte |
| Rucksack-Solarladegeräte |
| Sonstige |
| Unter 10 W |
| 10–50 W |
| 51–100 W |
| Über 100 W |
| Einzelverbraucher |
| Gewerbliche Nutzer |
| Regierungs- und Verteidigungsorganisationen |
| Industrielle Nutzer |
| Nichtregierungsorganisationen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Nur-Panel-Solarladegeräte | |
| Solarladegeräte mit integrierter Batterie | ||
| Solarladegeräte mit abgetrennter Batterie | ||
| Solar-Powerbanks | ||
| Sonstige Typen | ||
| Nach Paneltyp | Monokristallin | |
| Polykristallin | ||
| Amorph / Dünnschicht | ||
| Hybride Solarpanels | ||
| Nach Tragbarkeit | Kleine tragbare Solarladegeräte | |
| Faltbare Solarladegeräte | ||
| Rucksack-Solarladegeräte | ||
| Sonstige | ||
| Nach Leistungsabgabe | Unter 10 W | |
| 10–50 W | ||
| 51–100 W | ||
| Über 100 W | ||
| Nach Endnutzer | Einzelverbraucher | |
| Gewerbliche Nutzer | ||
| Regierungs- und Verteidigungsorganisationen | ||
| Industrielle Nutzer | ||
| Nichtregierungsorganisationen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für tragbare Solarladegeräte bis 2032 erreichen?
Der Markt für tragbare Solarladegeräte soll bis 2032 einen Wert von 1,64 Milliarden USD erreichen, ausgehend von 0,82 Milliarden USD im Jahr 2027, bei einer CAGR von 14,87 %.
Welcher Produkttyp für tragbare Solarladegeräte wächst am schnellsten?
Solar-Powerbanks sind der am schnellsten wachsende Produkttyp mit einer prognostizierten CAGR von 15,8 % bis 2032.
Warum gewinnen faltbare Solarladegeräte an Nachfrage?
Faltbare Produkte decken den Hochleistungsbedarf für Overlanding und Notfallvorsorge, während sie einfach zu verpacken und zu transportieren bleiben.
Welche Region soll bis 2032 am schnellsten wachsen?
Europa soll bis 2032 mit einer CAGR von 15,6 % wachsen, unterstützt durch die Politik für erneuerbare Energien und Anforderungen an Ladeprodukte.
Welcher Leistungsbereich ist für Overlanding-Nutzer am relevantesten?
Der 51-100-W-Bereich ist das am schnellsten wachsende Leistungssegment mit einer CAGR von 14,9 %, da er dauerhafte 12-V-Lasten unterstützen kann.
Welche Faktoren schränken die Akzeptanz tragbarer Solarladegeräte ein?
Variable Leistungsabgabe bei Bewölkung und Schatten, langsamere Ladegeschwindigkeiten, inkonsistente Sicherheitsmerkmale und begrenzte Wartbarkeit können das Käufervertrauen verringern.