
Marktgröße und Marktanteile im Bereich Internationale Schulen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 69.48 Milliarden US-Dollar |
| Marktgröße (2032) | 95.54 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.58 % |
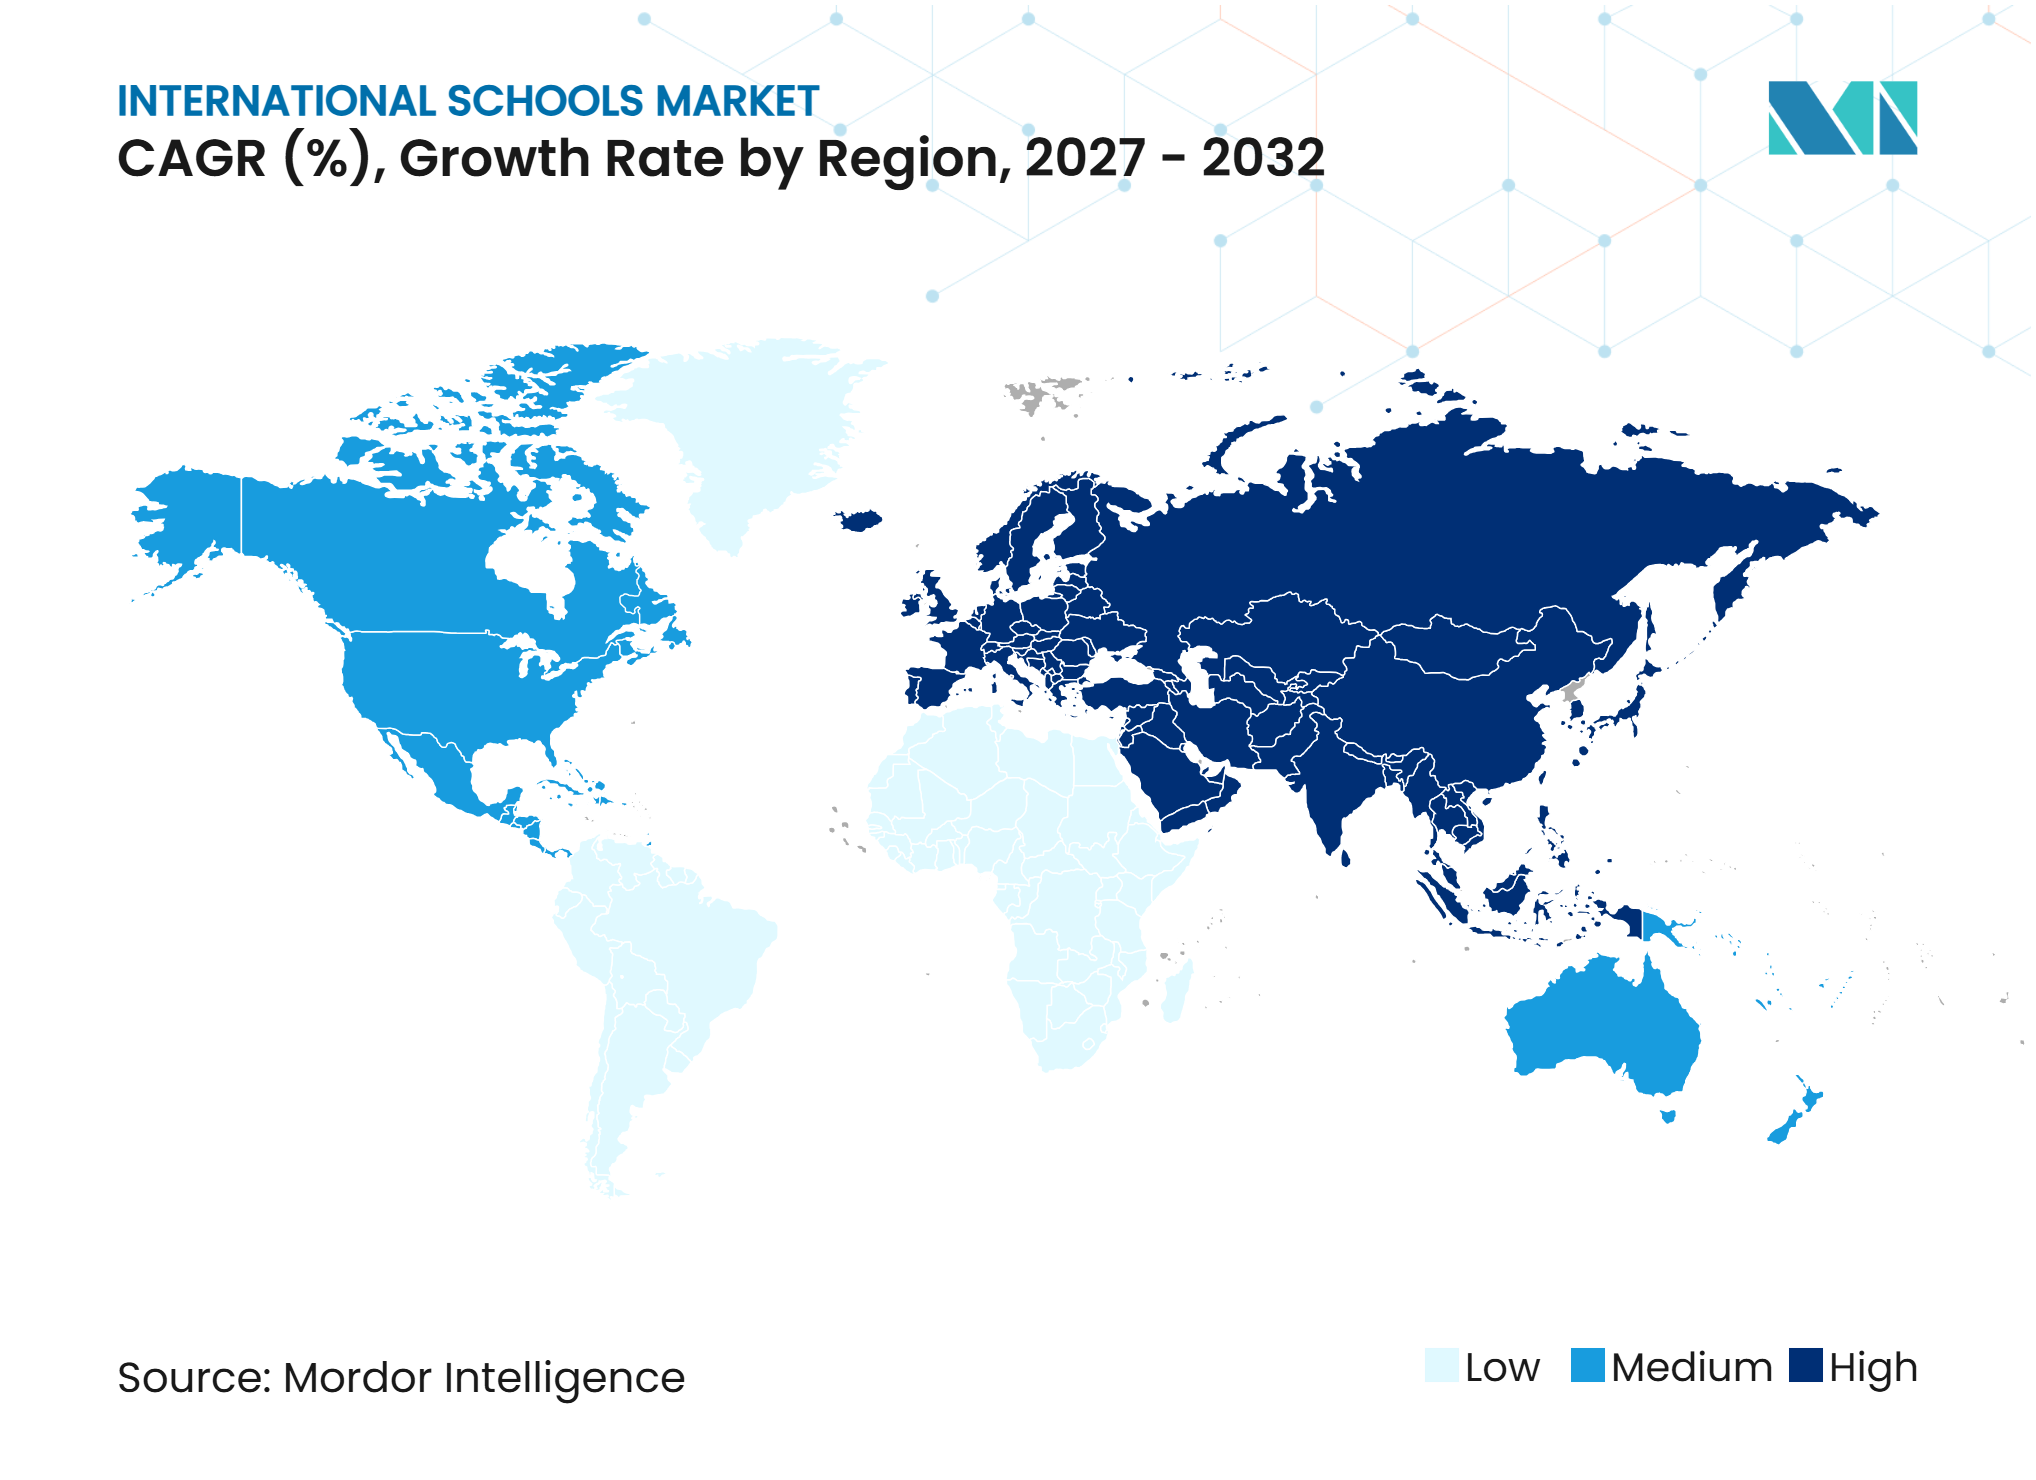
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Internationale Schulen von Mordor Intelligence
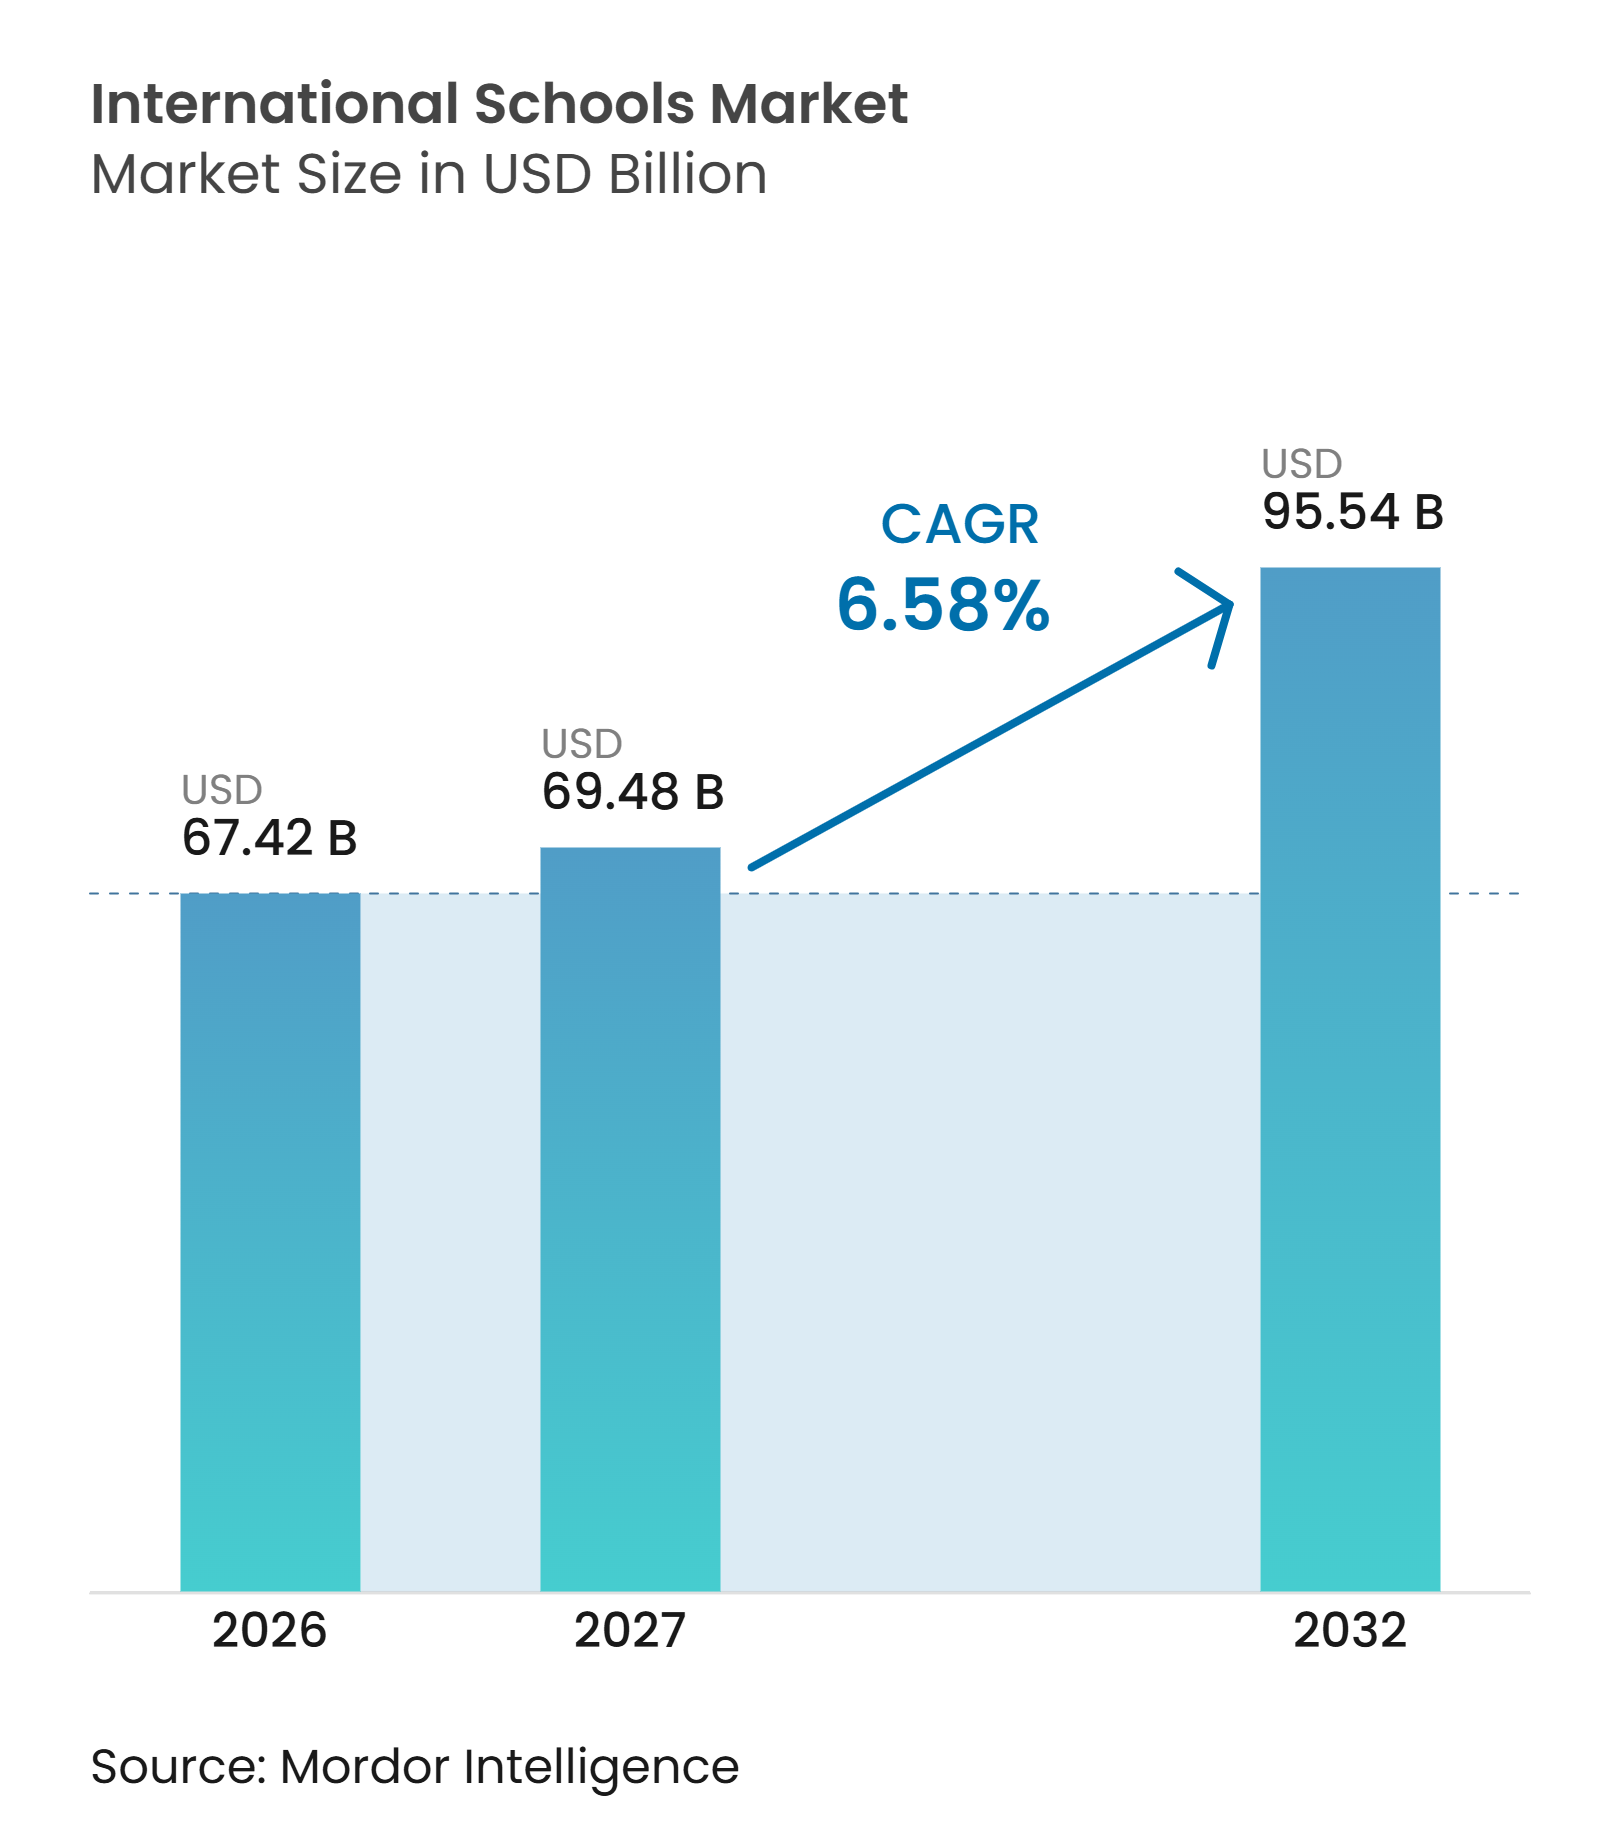
Der globale Markt für Internationale Schulen wurde 2026 auf 67,42 Milliarden USD geschätzt und soll von 69,48 Milliarden USD im Jahr 2027 auf 95,54 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,58% während des Prognosezeitraums (2027–2032). Der Markt entwickelt sich über seine historische Abhängigkeit von Expatriate-Familien aus Unternehmen hinaus, da inländische Haushalte Abschlüsse anstreben, die Bewerbungen an ausländischen Universitäten und international mobile Karrieren unterstützen. International Baccalaureate-Programme, englischsprachiger Unterricht und bilinguales Lehren bleiben zentral für diese Nachfrage und verbinden internationale Anerkennung mit lokalen Bildungsanforderungen. Betreiber reagieren durch Übernahmen, Partnerschaften und erweiterte Lehrplanangebote, obwohl Lizenzierung, Lehrerrekrutierung und Erschwinglichkeit die Expansion einschränken. Nationale Bildungspolitiken prägen ebenfalls den globalen Markt für Internationale Schulen, insbesondere in den Golfstaaten und Teilen Asiens, wo Regierungen private Angebote und international anerkannte Lehrpläne in Humankapitalpläne integrieren. Die Nachfrage nach Schulen, die glaubwürdige akademische Ergebnisse liefern und sich gleichzeitig an lokale Sprachen, Vorschriften und Familienerwartungen anpassen, bleibt bestehen. Dies schafft Chancen für etablierte Betreiber, regionale Schulgruppen und neue Anbieter, die das Vertrauen einheimischer Familien aufbauen.
Wichtigste Erkenntnisse des Berichts
- Nach Schultyp entfielen auf Weiterführende Internationale Schulen 34,20% des globalen Marktanteils für Internationale Schulen im Jahr 2026, während Vorschulische Internationale Schulen bis 2032 voraussichtlich mit einer CAGR von 7,20% wachsen werden.
- Nach Lehrplan entfiel auf das Internationale Abitur 36,30% des globalen Marktanteils für Internationale Schulen im Jahr 2026, während der Amerikanische Lehrplan bis 2032 voraussichtlich mit einer CAGR von 7,70% wachsen wird.
- Nach Eigentümerschaft entfielen auf Private Internationale Schulen 88,30% des globalen Marktanteils für Internationale Schulen im Jahr 2026, während Öffentliche und Staatlich Geförderte Internationale Schulen bis 2032 voraussichtlich mit einer CAGR von 6,90% wachsen werden.
- Nach Endnutzer entfielen auf Einheimische Schüler 78,20% der Einschreibungen im globalen Markt für Internationale Schulen im Jahr 2026 und sollen bis 2032 mit einer CAGR von 7,30% wachsen.
- Nach Geografie entfiel auf Asien-Pazifik 38,50% des globalen Marktanteils für Internationale Schulen im Jahr 2026, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einer CAGR von 7,40% wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach global anerkannten Abschlüssen | +1.5% | Global, höchste Intensität in Asien-Pazifik sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Ausweitung multinationaler Beschäftigung und Expatriate-Mobilität | +1.0% | Naher Osten und Afrika als Kernmarkt, Ausstrahlungseffekte auf Südostasien und Westeuropa | Mittelfristig (2–4 Jahre) |
| Wachstum der Nachfrage wohlhabender einheimischer Familien | +1.3% | Asien-Pazifik, Südamerika, Mittel- und Osteuropa | Langfristig (≥ 4 Jahre) |
| Ausweitung englischsprachiger und bilingualer Bildung | +0.8% | Asien-Pazifik, Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitender Wettbewerb um Universitäts- und Karrierewege | +0.7% | Global, höchste Intensität in Asien-Pazifik sowie in den Zuliefermärkten des Nahen Ostens und Afrikas | Langfristig (≥ 4 Jahre) |
| Skalierung von Schulgruppen durch Partnerschaften und Übernahmen | +0.6% | Südamerika, Osteuropa und Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach global anerkannten Abschlüssen
Das Internationale Abitur (IB) gewinnt weltweit an Akzeptanz, angetrieben durch eine erhöhte Beteiligung an Prüfungen des Diploma Programme und des Career-related Programme sowie durch die weltweite Ausweitung von IB-Programmen. Die wachsende Zahl von IB World Schools, einschließlich solcher in Städten der zweiten und dritten Reihe, spiegelt die breitere Einführung internationaler Lehrpläne in Indien wider. Diese Expansion verbessert den Zugang zu global anerkannter Bildung über große Ballungsräume hinaus. Familien betrachten internationale Lehrpläne zunehmend als Wege zu inländischen und ausländischen Universitätsmöglichkeiten, was die Nachfrage nach Internationalen Schulen stützt. Die bedeutende Präsenz von IB-Kandidaten in den Vereinigten Staaten macht Lehrplanentscheidungen empfindlich gegenüber Änderungen in den Zulassungsanforderungen amerikanischer Universitäten und der Politik öffentlicher Schulen.
Ausweitung multinationaler Beschäftigung und Expatriate-Mobilität
Multinationale Beschäftigung und Expatriate-Mobilität treiben weiterhin die Nachfrage nach Schulplätzen in Zielstädten an, insbesondere wenn leitende und technische Mitarbeiter mit ihren Familien umziehen. Der globale Markt für Internationale Schulen muss kurzfristige Entsendungen durch flexible Eintrittsdaten, Kreditübertragungen und Wiederaufnahmeverfahren unterstützen. Im August 2026 trat die Mont’Kiara International School in Kuala Lumpur Nord Anglia Education bei und stärkte damit die Präsenz der Gruppe in der Stadt, während sie gleichzeitig eine etablierte International Baccalaureate (IB) World School in ihr Netzwerk aufnahm[1]. Schulen, die keine Umzüge zur Jahresmitte aufnehmen können, riskieren, Familien an Anbieter mit flexibleren Einschreibungssystemen zu verlieren. Administrative Flexibilität ist daher ein wichtiger Bestandteil der Elternerfahrung und nicht nur eine operative Anforderung.
Wachstum der Nachfrage wohlhabender einheimischer Familien
Inländische Familien tragen neben Expatriate-Haushalten zunehmend zur Nachfrage nach internationaler Bildung bei. In Brasilien ziehen erschwingliche bilinguale Schulen einheimische Familien an, die englischsprachigen Unterricht suchen, während vietnamesische Eltern internationale Lehrpläne schätzen, die Hochschulmöglichkeiten unterstützen. In Saudi-Arabien ergab eine 2026 veröffentlichte Studie, dass 80% der befragten Eltern die Lehrplanqualität und 85% die Anforderungen an Englischkenntnisse für Universitätsspezialisierungen und Beschäftigung als Gründe für die Wahl Internationaler Schulen nannten. In Mittel- und Osteuropa entsteht ebenfalls eine Nachfrage unter Familien, die international anerkannte Abschlüsse anstreben. Diese Trends schaffen Chancen für Schulbetreiber, internationale akademische Standards mit erschwinglichen Gebühren, muttersprachlichem Unterricht und auf inländische Universitäts- und Karriereziele ausgerichteten Wegen in Einklang zu bringen.
Ausweitung englischsprachiger und bilingualer Bildung
Südkorea erweiterte sein öffentliches IB World School-Netzwerk von null Schulen sechs Jahre zuvor auf mehr als 70 Schulen im Jahr 2025. Stand September 2025 verfügte Japan über 271 autorisierte und kandidierte IB-Schulen. Diese Maßnahmen haben die Vertrautheit mit englischsprachiger Bildung und internationalen Lernrahmen erhöht und gleichzeitig den Wettbewerb durch gut finanzierte bilinguale öffentliche Schulen intensiviert. Für indische Anbieter unterstreicht der Trend die Notwendigkeit, globale Lehrpläne mit lokal relevantem Unterricht und Sprachunterstützung zu verbinden. Bilinguale Bildung kann die ansprechbare Familienbasis erweitern und gleichzeitig die Erwartungen an die Lehrplanqualität erhöhen[2].
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Studiengebühren und Erschwinglichkeitsbeschränkungen | -0.4% | Global, am stärksten in Schwellenmärkten und Städten der zweiten Reihe | Mittelfristig (2–4 Jahre) |
| Mangel und Bindungskosten international qualifizierter Lehrkräfte | -0.3% | Global, am stärksten in Subsahara-Afrika und Südostasien | Mittelfristig (2–4 Jahre) |
| Komplexität bei Lehrplangenehmigung, Lizenzierung und Lokalisierung | -0.2% | Asien-Pazifik, Naher Osten und Nordafrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Geopolitische und mobilitätsbedingte Einschreibungsvolatilität | -0.3% | Naher Osten und Afrika, Osteuropa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Studiengebühren und Erschwinglichkeitsbeschränkungen
Die jährlichen Gebühren an Internationalen Schulen in großen asiatischen und Golfstädten liegen zwischen 15.000 USD und mehr als 50.000 USD, was die Einschreibung unter professionellen Mittelklassefamilien in Indien, Indonesien und Nigeria einschränkt. Der globale Markt für Internationale Schulen ist auf diese Gebühren angewiesen, um Einrichtungen, internationale Lehrpläne und Lehrervergütungen zu finanzieren. Höhere Gebühren können auch einkommensstarke Haushalte in Richtung inländischer Begabtenprogramme, Online-Anbieter oder subventionierter staatlicher Schulen drängen. Mittelklasse-bilinguale Schulen in Städten der zweiten Reihe in Indien und vietnamesischen Provinzzentren erheben jährlich 3.000 bis 8.000 USD. Ihre engeren Margen erhöhten die Anfälligkeit gegenüber steigenden Lehrerkosten. Die Standardisierung von Unterstützungsfunktionen und Lehrplansystemen kann den Zugang erweitern und gleichzeitig die Qualität der Abschlüsse aufrechterhalten.
Mangel und Bindungskosten international qualifizierter Lehrkräfte
Der UNESCO-Weltgipfel für Lehrkräfte im Jahr 2025 identifizierte einen Bedarf von mehr als 44 Millionen zusätzlichen Grund- und Sekundarschullehrern bis 2030. Education International meldete einen Mangel von 50 Millionen Lehrkräften auf allen Bildungsebenen. Die OECD stellte fest, dass 18 von 21 Ländern mit verfügbaren Daten im Schuljahr 2022–2023 mit Lehrermangel konfrontiert waren. Internationale Schulen in Indien und anderen Wachstumsstandorten im Asien-Pazifik-Raum konkurrieren mit Schulsystemen im Vereinigten Königreich, Australien und den Vereinigten Staaten um englischqualifizierte Lehrkräfte. Höhere Vergütungen, Wohnungszulagen und Kosten für berufliche Weiterentwicklung können die Betriebsmargen verringern und die Studiengebühren erhöhen. Etablierte Netzwerke können Karriereentwicklung über mehrere Standorte hinweg anbieten[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Schultyp:
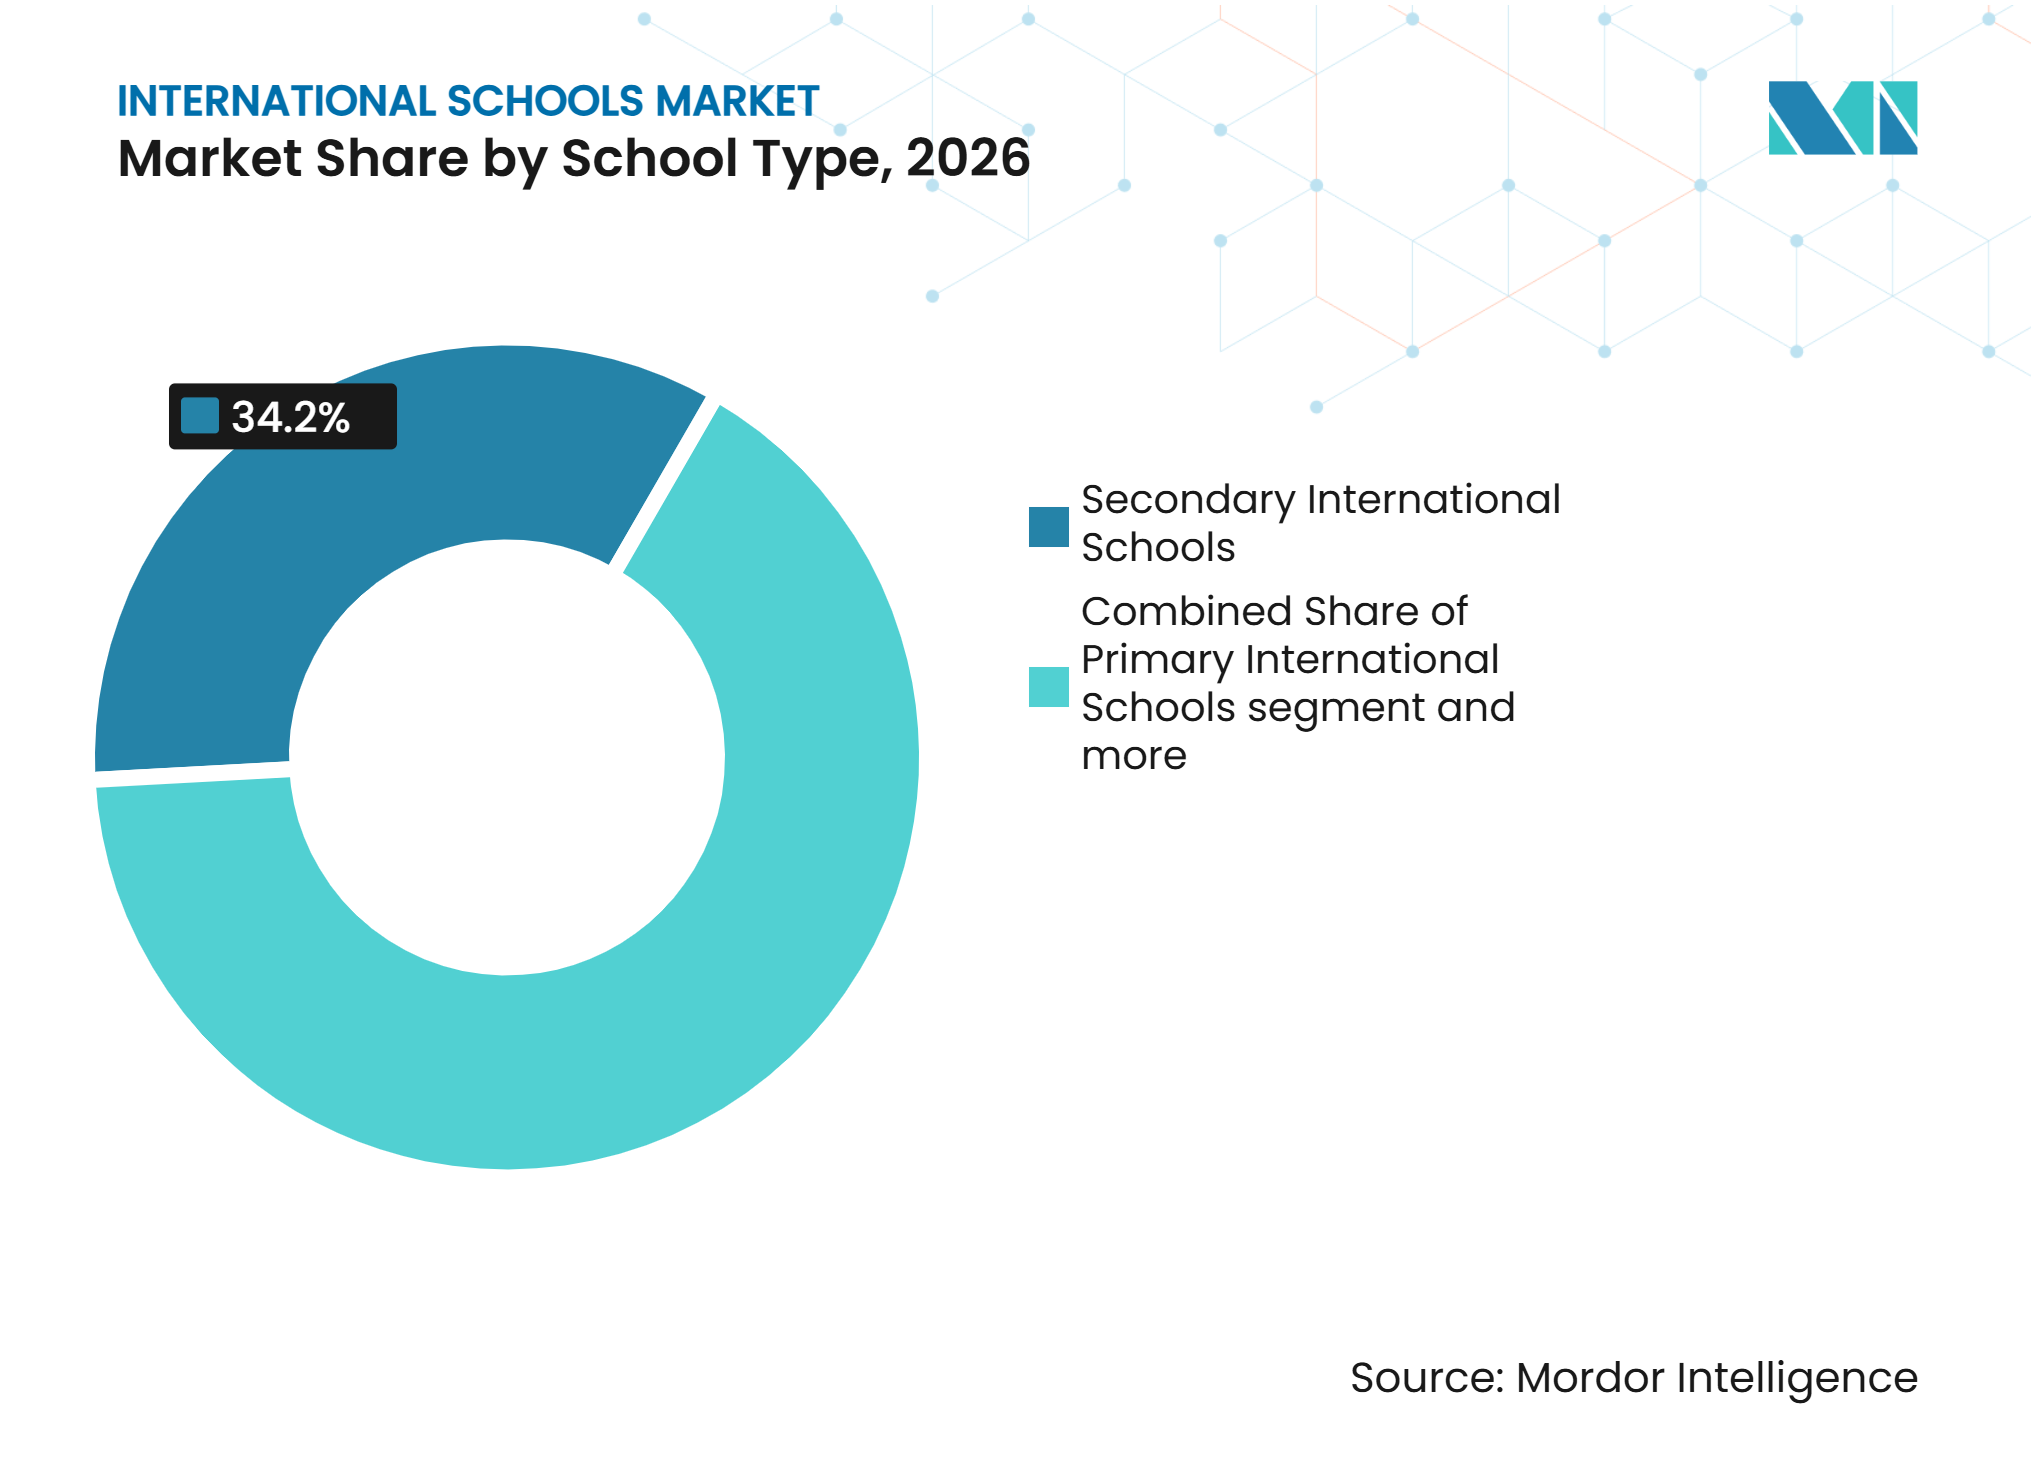
Weiterführende Schulen sichern Umsatz, Vorschulen beschleunigen WachstumWeiterführende Internationale Schulen entfielen 2026 auf 34,20% des globalen Marktes für Internationale Schulen. Familien wählen diese Schulen häufig wegen der Prüfungsvorbereitung, Universitätsberatung und Abschlussergebnisse. Das IB meldete 128.398 Diploma Programme-Kandidaten weltweit in der Prüfungssession vom Mai 2025, ein Anstieg von 4,8% gegenüber dem Vorjahr[4]. Weiterführende Schulen erheben höhere Gebühren für spezialisierten Unterricht und Abschlüsse, die mit der Universitätszulassung verbunden sind. Integrierte K-12-Standorte binden Familien über alle Bildungsstufen hinweg und verteilen die Gemeinkosten über längere Beziehungen. Grundschulen bleiben ein wichtiger Einstiegspunkt, insbesondere dort, wo die Gebühren niedriger sind als auf der Sekundarstufe.
Vorschulische Internationale Schulen sollen bis 2032 mit einer CAGR von 7,20% wachsen. Dubai verzeichnete im Schuljahr 2024–2025 ein Einschreibungswachstum von 8% in Frühkindlichen Bildungszentren, mit 38 neuen Zentren und 29.634 eingeschriebenen Kindern in 312 Zentren. Die Regulierungsbehörde genehmigte 16 Zentren für 2025–2026. Das Wachstum hängt von sicheren Einrichtungen, lizenzierten Mitarbeitern, glaubwürdigen Lernstandards und Übergängen in die Grund- und Sekundarschulbildung ab.



Nach Lehrplan:
Internationales Abitur führt bei Anerkennung, Amerikanischer Lehrplan gewinnt an BodenDas Internationale Abitur entfiel 2026 auf einen Anteil von 36,30% am globalen Markt für Internationale Schulen. Seine Position ergibt sich aus der universitären Anerkennung und einem umfangreichen Netzwerk autorisierter Programme. Stand 2025 meldete die IBO mehr als 8.700 Programme in über 6.000 Schulen in mehr als 160 Ländern. Die Programmbindungsrate von 98,3% zeigt, dass Schulen den Rahmen nach der Autorisierung in der Regel weiter nutzen. Britische und Cambridge-Wege bleiben wichtig in den Golfstaaten, Europa und Afrika, wo Familien und Universitäten deren Bewertungsstrukturen anerkennen. Hybridmodelle bleiben relevant, wo Schulen nationale Anforderungen mit internationalen akademischen Rahmen kombinieren.
Der Amerikanische Lehrplan soll bis 2032 mit einer CAGR von 7,70% wachsen. Cognias American School Certification unterstützt die Ausrichtung an amerikanischen Bildungsstandards. iSAMS führte 2025 Unterstützung für den US-amerikanischen Lehrplan ein, was den damit verbundenen administrativen und Berichtsbedarf widerspiegelt. Die Anzahl der Schulen, die das Diploma Programme und das Career-related Programme des Internationalen Abiturs in Asien-Pazifik anbieten, stieg laut dem statistischen Bulletin des Internationalen Abiturs von 526 im Jahr 2021 auf 631 im Jahr 2025. Diese Expansion erhöht die Bedeutung von Implementierungsqualität, Lehrerentwicklung und Lehrplananpassung an lokale Bildungssysteme, da Schulen darum konkurrieren, international anerkannte Abschlüsse anzubieten.
Nach Eigentümerschaft:
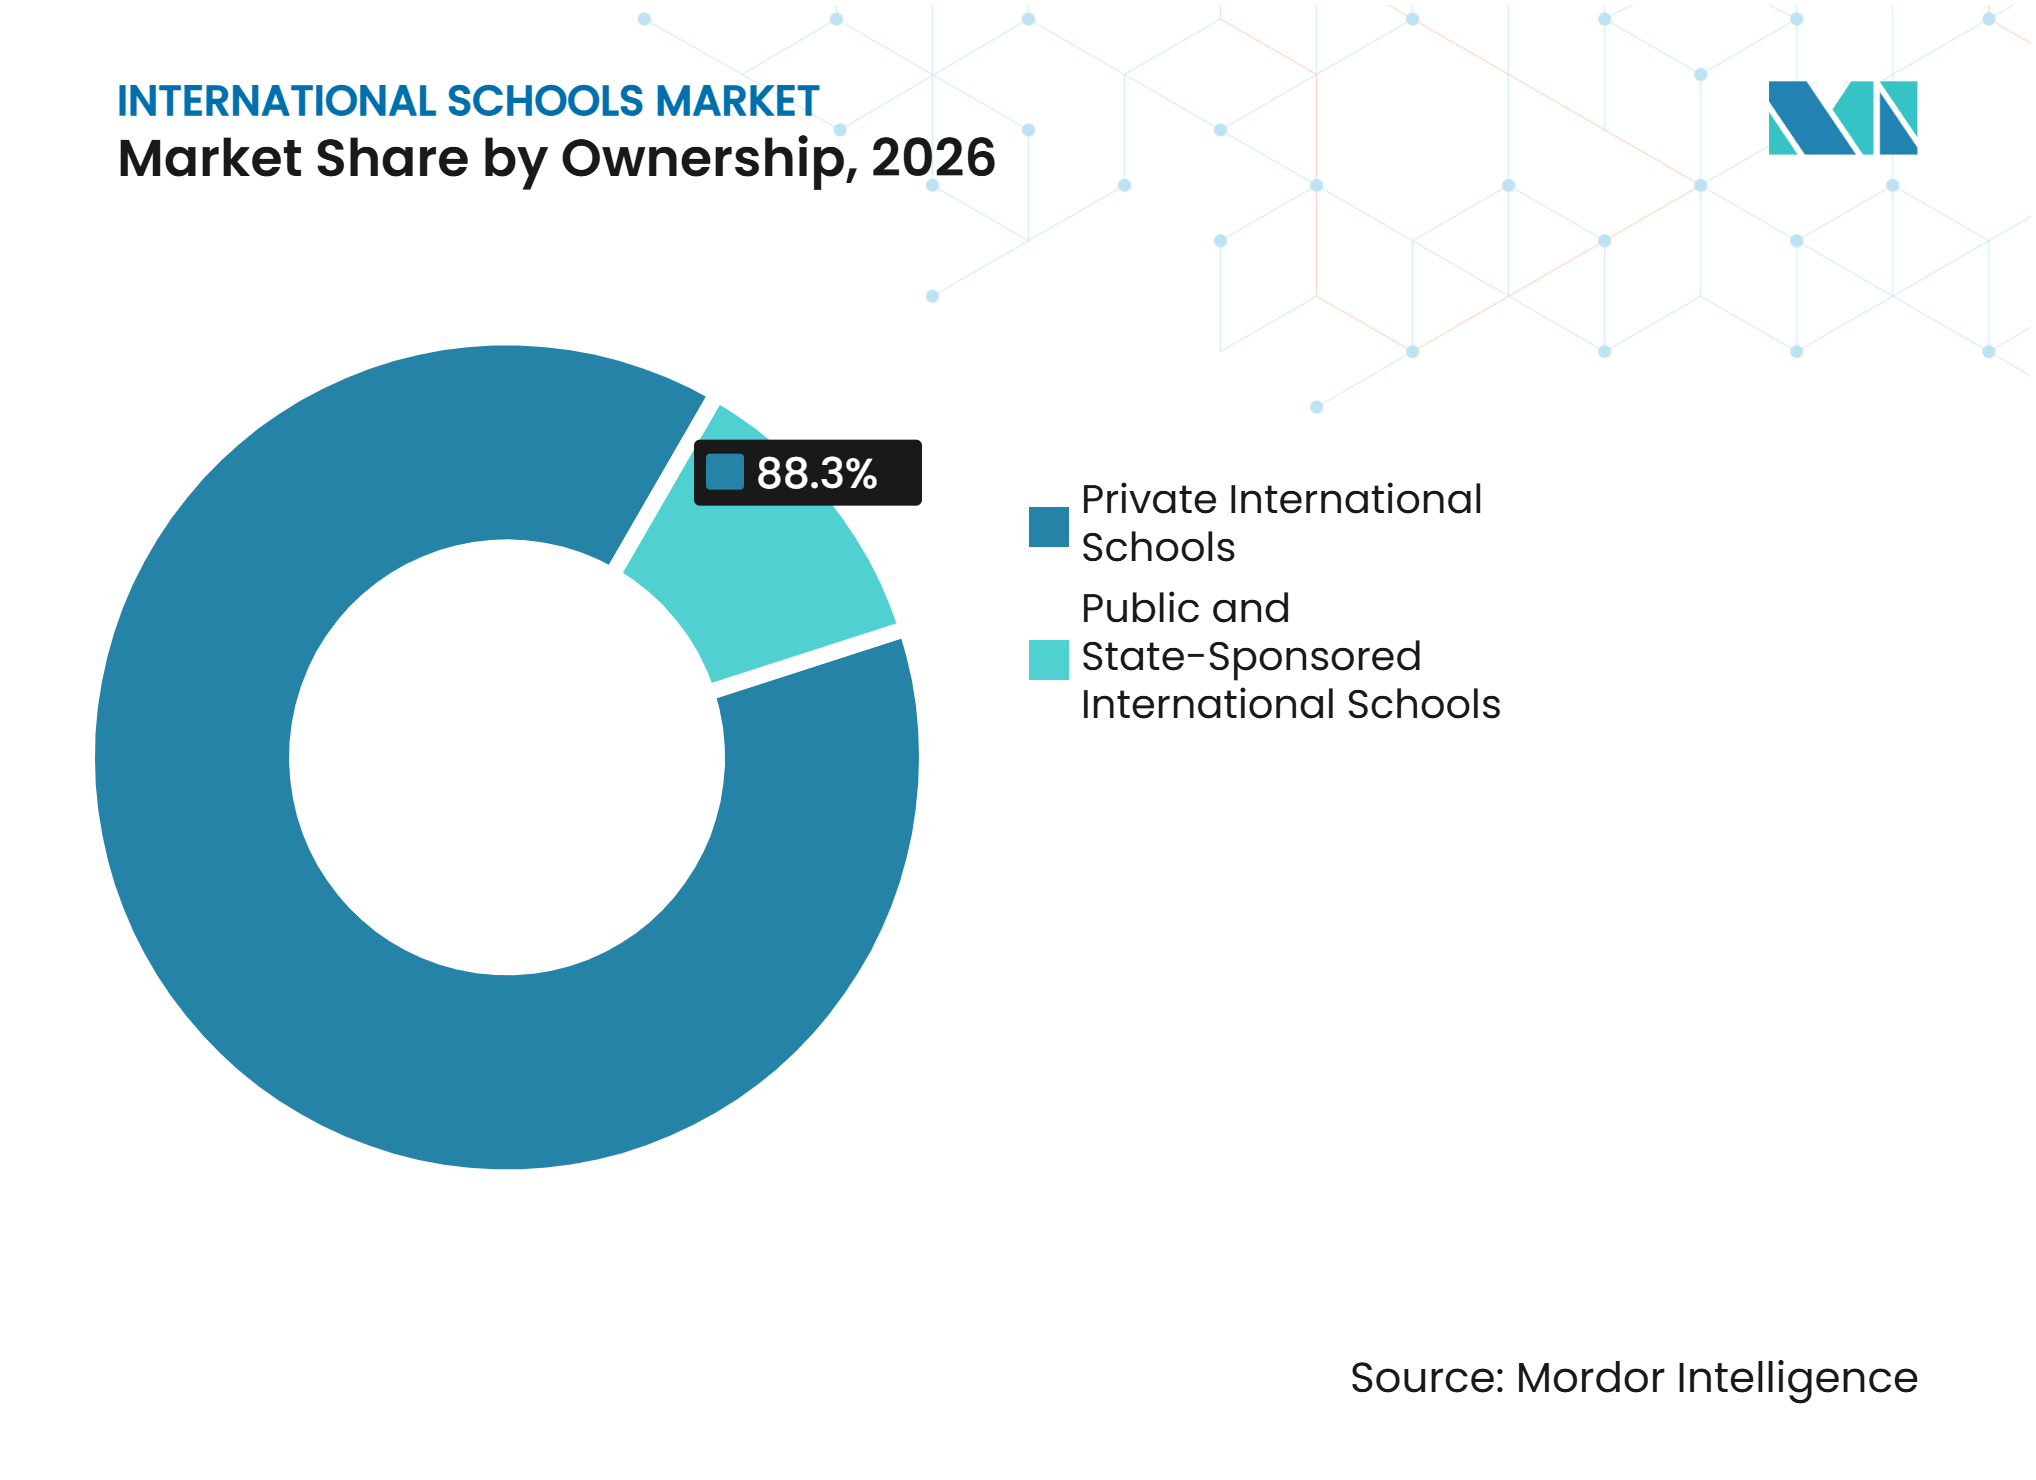
Private Schulen dominieren, staatlich gefördertes Angebot expandiertPrivate Internationale Schulen entfielen 2026 auf 88,30% des globalen Gesamtmarktes. Ihre Dominanz spiegelt die Ursprünge des Sektors wider, portable Bildung dort anzubieten, wo öffentliche Systeme Expatriate-Familien nicht versorgten oder anerkannte ausländische Lehrpläne nicht anboten. Die Transaktionsaktivität unterstreicht dennoch das anhaltende institutionelle Interesse an privaten Schulplattformen, wobei Übernahmen und strategische Partnerschaften die Netzwerkerweiterung, geografische Diversifizierung und Konsolidierung im internationalen Bildungsmarkt unterstützen. EQTs Übernahme von Nord Anglia und CVCs Investition in ISP zeigen das Interesse an skalierbaren, länderübergreifenden Netzwerken. Nationale Lizenzierungs- und Gebührenregelungen schränken den Markteintritt weiterhin ein.
Öffentliche und staatlich geförderte Internationale Schulen sollen bis 2032 mit einer CAGR von 6,90% wachsen. Saudi-Arabiens Vision-2030-Agenda fördert die Beteiligung des Privatsektors an der Bildung. Im Oktober 2024 kündigte die Regierung eine öffentlich-private Partnerschaft im Wert von 5,2 Milliarden SAR (1,39 Milliarden USD) an, um 60 Schulen in Madinah über 23 Jahre zu bauen und zu betreiben. Katar führte 2025 einen Leitfaden für private Schulsysteme ein und standardisierte Verfahren über Lehrpläne hinweg. Das Internationale Abitur autorisierte 2025 169 öffentliche oder staatliche Schulen und erweiterte damit den Zugang zu anerkannter Bildung. Diese Entwicklungen zeigen, dass öffentliche Systeme internationale Programme nutzen, um Ergebnisse zu verbessern und Lehrplanoptionen zu erweitern.

Nach Endnutzer:
Einheimische Schüler treiben das Volumen, Expatriates stützen die PremiumnachfrageEinheimische Schüler entfielen 2026 auf 78,20% der Einschreibungen im globalen Markt für Internationale Schulen und sollen bis 2032 mit einer CAGR von 7,30% wachsen. Inländische Haushalte bewerten Schulen anhand von Gebühren, muttersprachlichem Unterricht, Universitätsberatung und langfristigen Ergebnissen, mit weniger Betonung der Markenbekanntheit als neu umgezogene Expatriates. Einheimische Familien sind eine wichtige Nachfragequelle für Internationale Schulen, da Eltern international anerkannte Abschlüsse und Wege zu ausländischen Universitäten anstreben. Dieser Trend ermutigt Schulen, die Verbindungen zu nationalen Lehrplänen zu stärken, Beratung zu inländischen und internationalen Universitätszulassungen anzubieten und das Elternengagement zu verbessern. Betreiber, die internationale akademische Standards mit lokalen Bildungsanforderungen und Familienerwartungen in Einklang bringen, können ihre Attraktivität über Expatriate-Gemeinschaften hinaus erweitern.
Expatriate-Schüler repräsentieren einen kleineren Einschreibungsanteil, bleiben aber wichtig für die Hochpreispositionierung und den Ruf Internationaler Schulen. In den Vereinigten Arabischen Emiraten bleibt die Nachfrage nach privater Bildung mit der ausländischen Bevölkerung und arbeitgebergeförderter Mobilität verbunden. Dubais Genehmigungen für 2025–2026 zeigten anhaltende Investitionen in Schul- und Frühkindliche Bildungskapazitäten. Arbeitgeberfinanzierte Umzugspakete können die Nachfrage stützen; Schulen, die jedoch zu stark von Expatriate-Einschreibungen abhängig sind, bleiben anfällig gegenüber Veränderungen in der Unternehmensmobilität und regionalen Bedingungen. Eine diversifizierte Einschreibungsbasis ist daher strategisch vorteilhaft.
Geografische Analyse
Asien-Pazifik entfiel 2026 auf 38,50% des globalen Marktes für Internationale Schulen und ist damit das größte regionale Segment. Wichtige internationale Schulmärkte in Asien-Pazifik umfassen China, Indien, Indonesien, Vietnam, Japan, Südkorea und Malaysia. ISC Research verzeichnete 2025 1.117 Internationale Schulen in China und 991 in Indien. In Indien unterstützen staatliche Maßnahmen, die Partnerschaften mit Bildungsanbietern aus dem Vereinigten Königreich und den Vereinigten Staaten fördern, die Marktexpansion und stärken die Anerkennung internationaler Abschlüsse. Das Internationale Abitur berichtete, dass die Anzahl der Schulen, die sein Diploma Programme in Asien-Pazifik anbieten, von 526 im Jahr 2021 auf 631 im Jahr 2025 gestiegen ist. Südkoreas systemweite IB-Partnerschaften zeigen, wie öffentliche Behörden international ausgerichteten Unterricht unterstützen können. Betreiber müssen lokale Lehrplananforderungen, Eigentumsbeschränkungen und Spracherwartungen berücksichtigen.
Der Markt für den Nahen Osten und Afrika soll bis 2032 mit einer CAGR von 7,40% wachsen. Golfmärkte haben große Expatriate-Bevölkerungen, während städtische Mitteleinkommensfamilien in Afrika zunehmend international anerkannte Bildung anstreben. Saudi-Arabiens Bildungsreformen und Katars Leitfaden für private Schulen deuten auf eine zunehmend strukturierte regulatorische Aufsicht hin. Dubais Behörde für Wissen und menschliche Entwicklung (KHDA) genehmigte 25 private Bildungseinrichtungen für das Schuljahr 2025–2026. Betreiber müssen Anforderungen an Lehrerlizenzierung, Einrichtungen und Lehrpläne erfüllen. Die Kapazität für frühkindliche Bildung erweitert ebenfalls den Wettbewerb entlang des Bildungsweges.
Europa verzeichnete zwischen 2020 und 2025 ein Schulanzahlwachstum von 8,6% und ein Einschreibungswachstum von 15,6%. Mittel- und Osteuropa bleibt relevant für Familien, die europäische und nordamerikanische Universitätsoptionen anstreben. Südamerika ist ebenfalls ein Wachstumsbereich, obwohl Kolumbiens Gebührenregelungen und Anforderungen zur Lehrplanlokalisierung den Betrieb beeinflussen. Nord Anglia Education übernahm 2025 H-FARM International Schools in Italien und trat durch die Rochester School in Kolumbien ein.
Wettbewerbslandschaft
Marktkonzentration
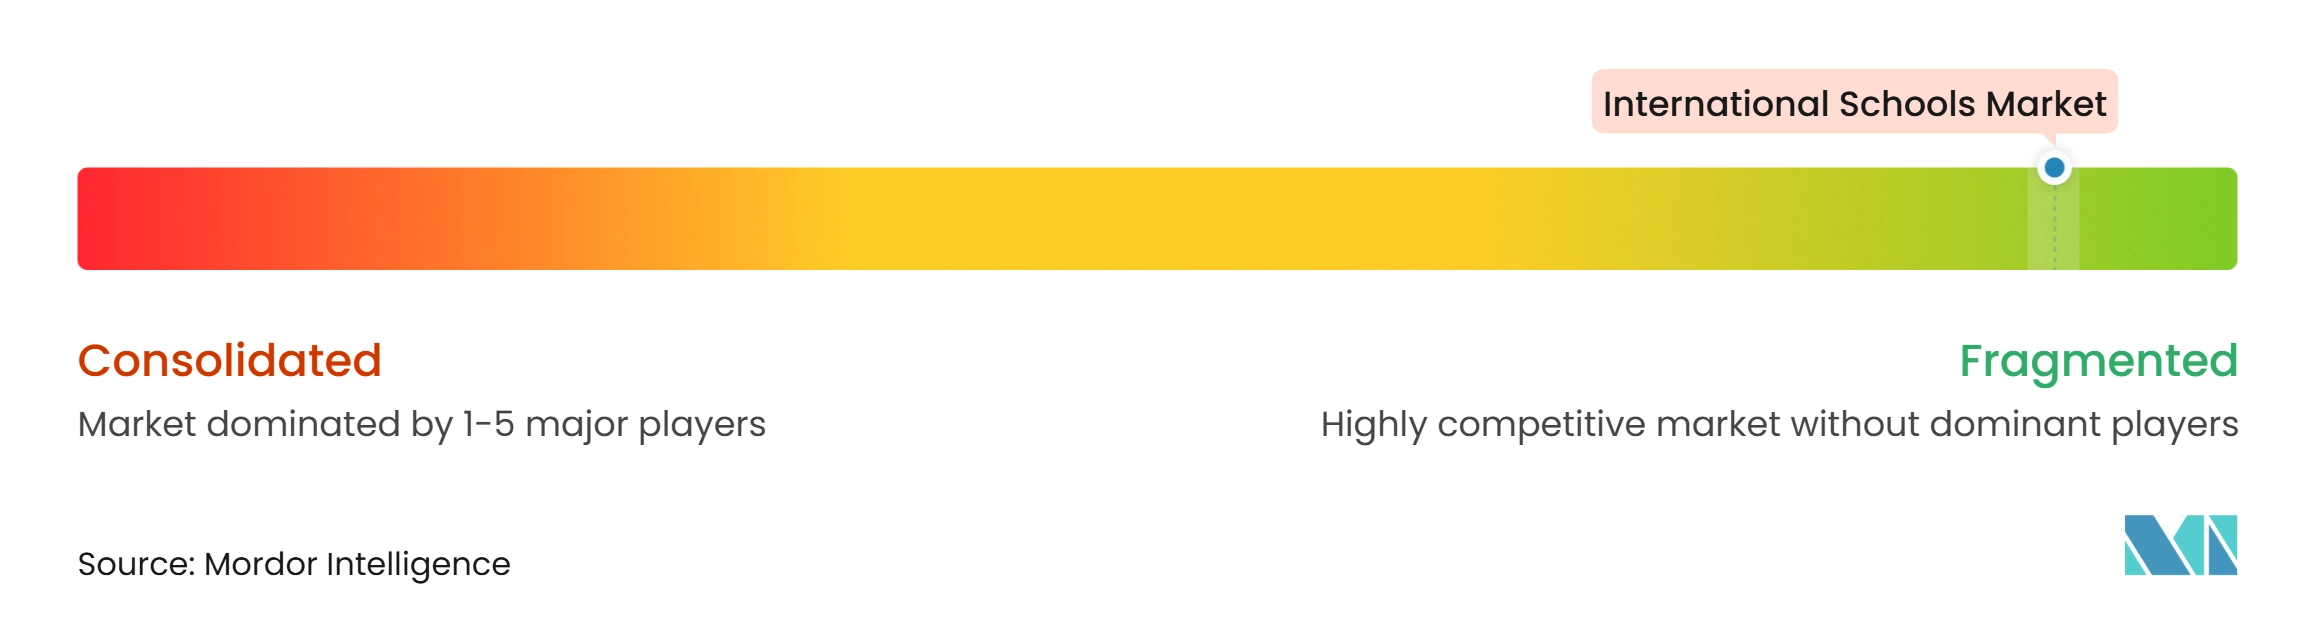
Der globale Markt für Internationale Schulen ist stark fragmentiert. Lokale Eigentümerschaft, Genehmigungen und Elternbeziehungen treiben die Fragmentierung voran. Inspired Education Group, Cognita, Nord Anglia, GEMS Education und International Schools Partnership agieren international, verfügen jedoch nicht über dominante Angebotsanteile. EQTs 14,5 Milliarden USD schwere Nord-Anglia-Übernahme im Jahr 2025 und CVCs ISP-Transaktion im Jahr 2025 zeigen das Interesse an skalierbaren Netzwerken, die lokale Lieferung und gemeinsame Ressourcen kombinieren.
Der Wettbewerb konzentriert sich auf Reichweite, Lehrpläne, Unterrichtsqualität und Service für einheimische und Expatriate-Familien. Cognita trat 2025 durch Partnerschaften mit Schulen, die mit Downe House, King's College und Cheltenham verbunden sind, in Saudi-Arabien, Oman und Katar ein. Im Juli 2025 meldete EtonHouse über 100 Schulen in neun Ländern und kündigte Expansionspläne für Saudi-Arabien und Bangkok an. Nord Anglia expandierte durch Übernahmen in Italien, Kolumbien und Chile. Betreiber müssen die Qualität schützen und inländische Vorschriften einhalten.
GEMS Education stellte im Oktober 2026 die GR8 School vor, die KI-gestütztes adaptives Lernen, Begleitung durch fachspezialisierte Lehrkräfte und reale Erfahrungen mit Branchenexperten kombiniert. Ein Soft Launch ist für Januar 2027 geplant, zunächst innerhalb einer bestehenden Schule. Das Modell unterstützt die Differenzierung durch personalisiertes Lernen, während Lehrkräfte im Mittelpunkt der akademischen Entwicklung bleiben. Mittelklasseschulen in Städten der zweiten Reihe können die erschwinglichkeitsbewusste Nachfrage durch qualifizierte Lehrkräfte, Prüfungsergebnisse, regulatorische Compliance und lokal relevante Lehrpläne bedienen. Technologie kann Monitoring, Feedback und Elternkommunikation unterstützen, ohne professionelles pädagogisches Urteilsvermögen zu ersetzen.
Marktführer im Bereich Internationale Schulen
-
Inspired Education Group
-
Cognita Schools
-
Nord Anglia Education
-
GEMS Education
-
International Schools Partnership
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Internationale Schulen Unternehmen in diesem Bericht
- Nord Anglia Education
- Cognita Schools
- Inspired Education Group
- International Schools Partnership
- Globeducate
- GEMS Education
- SABIS
- Taaleem
- EtonHouse International Education Group
- Esol Education
- Beaconhouse Group
- Grupo SEB
- City School Holdings International
- AISL Group
- Dulwich College International
- Global Schools Group
- Wellington College International
- Repton International
- Affinitas Education
- Taylor's Schools
Neueste Industrielle Entwicklungen in Markt für Internationale Schulen
- Juni 2026: Inspired Education Group nahm Island Primary und Island Montessori auf Grand Cayman, Kaimaninseln, in sein globales Schulnetzwerk auf und markierte damit seine erste Expansion in die Karibik.
- November 2025: Inspired Education Group gab die Übernahme der Picacho McGregor School in San José del Cabo, Mexiko, bekannt und stärkte damit seine Präsenz im mexikanischen Bildungsmarkt.
- Oktober 2025: CVC Strategic Opportunities vereinbarte den Erwerb eines 20%-Anteils an International Schools Partnership (ISP) zu einer gemeldeten Bewertung von rund 7 Milliarden EUR (8,23 Milliarden USD), einschließlich Schulden.
- August 2025: Nord Anglia Education schloss nach behördlicher Genehmigung die Übernahme von H-FARM International Schools in Italien ab und markierte damit seinen Eintritt in den italienischen Bildungsmarkt.
Umfang des globalen Berichts über den Markt für Internationale Schulen
Der globale Bericht über den Markt für Internationale Schulen analysiert internationale K-12-Bildungsanbieter nach Schultyp, Lehrplan, Eigentümerschaft, Endnutzer und Geografie. Er untersucht wichtige Treiber, darunter die Nachfrage nach global anerkannten Abschlüssen, Expatriate-Mobilität, Nachfrage einheimischer Familien, bilinguale Bildung und Schulgruppenerweiterung, sowie Hemmnisse wie hohe Studiengebühren, Lehrermangel, Lizenzierungsanforderungen und Einschreibungsvolatilität. Der Bericht bewertet Einschreibungstrends, Vorschriften, Technologie, Wettbewerbskräfte, Marktgröße und -prognosen, Marktkonzentration, strategische Entwicklungen, Marktanteile und führende Unternehmensprofile. Er bewertet auch Chancen in mittelklassigen bilingualen Standorten, Städten der zweiten Reihe, KI-gestütztem hybridem Schulwesen und grenzüberschreitender Bildungslieferung. Prognosen werden in USD für alle Segmente bereitgestellt.
Segmentierungsübersicht
| Grundschulische Internationale Schulen |
| Weiterführende Internationale Schulen |
| Integrierte K-12 Internationale Schulen |
| Vorschulische Internationale Schulen |
| Internationales Abitur |
| Britischer Lehrplan |
| Amerikanischer Lehrplan |
| Cambridge International |
| Hybride Lehrpläne |
| Sonstige Internationale Lehrpläne |
| Private Internationale Schulen |
| Öffentliche und Staatlich Geförderte Internationale Schulen |
| Expatriate-Schüler |
| Einheimische Schüler |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Schultyp | Grundschulische Internationale Schulen | |
| Weiterführende Internationale Schulen | ||
| Integrierte K-12 Internationale Schulen | ||
| Vorschulische Internationale Schulen | ||
| Nach Lehrplan | Internationales Abitur | |
| Britischer Lehrplan | ||
| Amerikanischer Lehrplan | ||
| Cambridge International | ||
| Hybride Lehrpläne | ||
| Sonstige Internationale Lehrpläne | ||
| Nach Eigentümerschaft | Private Internationale Schulen | |
| Öffentliche und Staatlich Geförderte Internationale Schulen | ||
| Nach Endnutzer | Expatriate-Schüler | |
| Einheimische Schüler | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Markt für Internationale Schulen bis 2032 erreichen?
Der Sektor soll bis 2032 95,54 Milliarden USD erreichen, ausgehend von 69,48 Milliarden USD im Jahr 2027 bei einer CAGR von 6,58%.
Welcher Schultyp hat den größten Marktanteil?
Weiterführende Internationale Schulen entfielen 2026 auf 34,20%, gestützt durch die Nachfrage nach Prüfungsvorbereitung und Universitätsberatung.
Welcher Lehrplan wächst am schnellsten?
Der Amerikanische Lehrplan soll bis 2032 mit einer CAGR von 7,70% expandieren, während das Internationale Abitur (IB) 2026 den größten Lehrplananteil hielt.
Warum sind einheimische Schüler wichtig für Internationale Schulen?
Einheimische Schüler entfielen 2026 auf 78,20% der Einschreibungen und sollen bis 2032 mit einer CAGR von 7,30% wachsen.
Welche Region expandiert am schnellsten?
Der Nahe Osten und Afrika sollen bis 2032 mit einer CAGR von 7,40% wachsen, gestützt durch politisch gelenkte Expansion privater Bildung und lokale Nachfrage.
Was sind die wichtigsten Wachstumshemmnisse?
Hohe Studiengebühren, Mangel an international qualifizierten Lehrkräften, Lizenzierungskomplexität und Mobilitätsvolatilität können das Einschreibungswachstum und die Eröffnung neuer Standorte einschränken.