
Marktgröße und Marktanteil für Anti-Pollution-Hautpflegeprodukte
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 15.24 Milliarden US-Dollar |
| Marktgröße (2032) | 21.13 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.75 % |
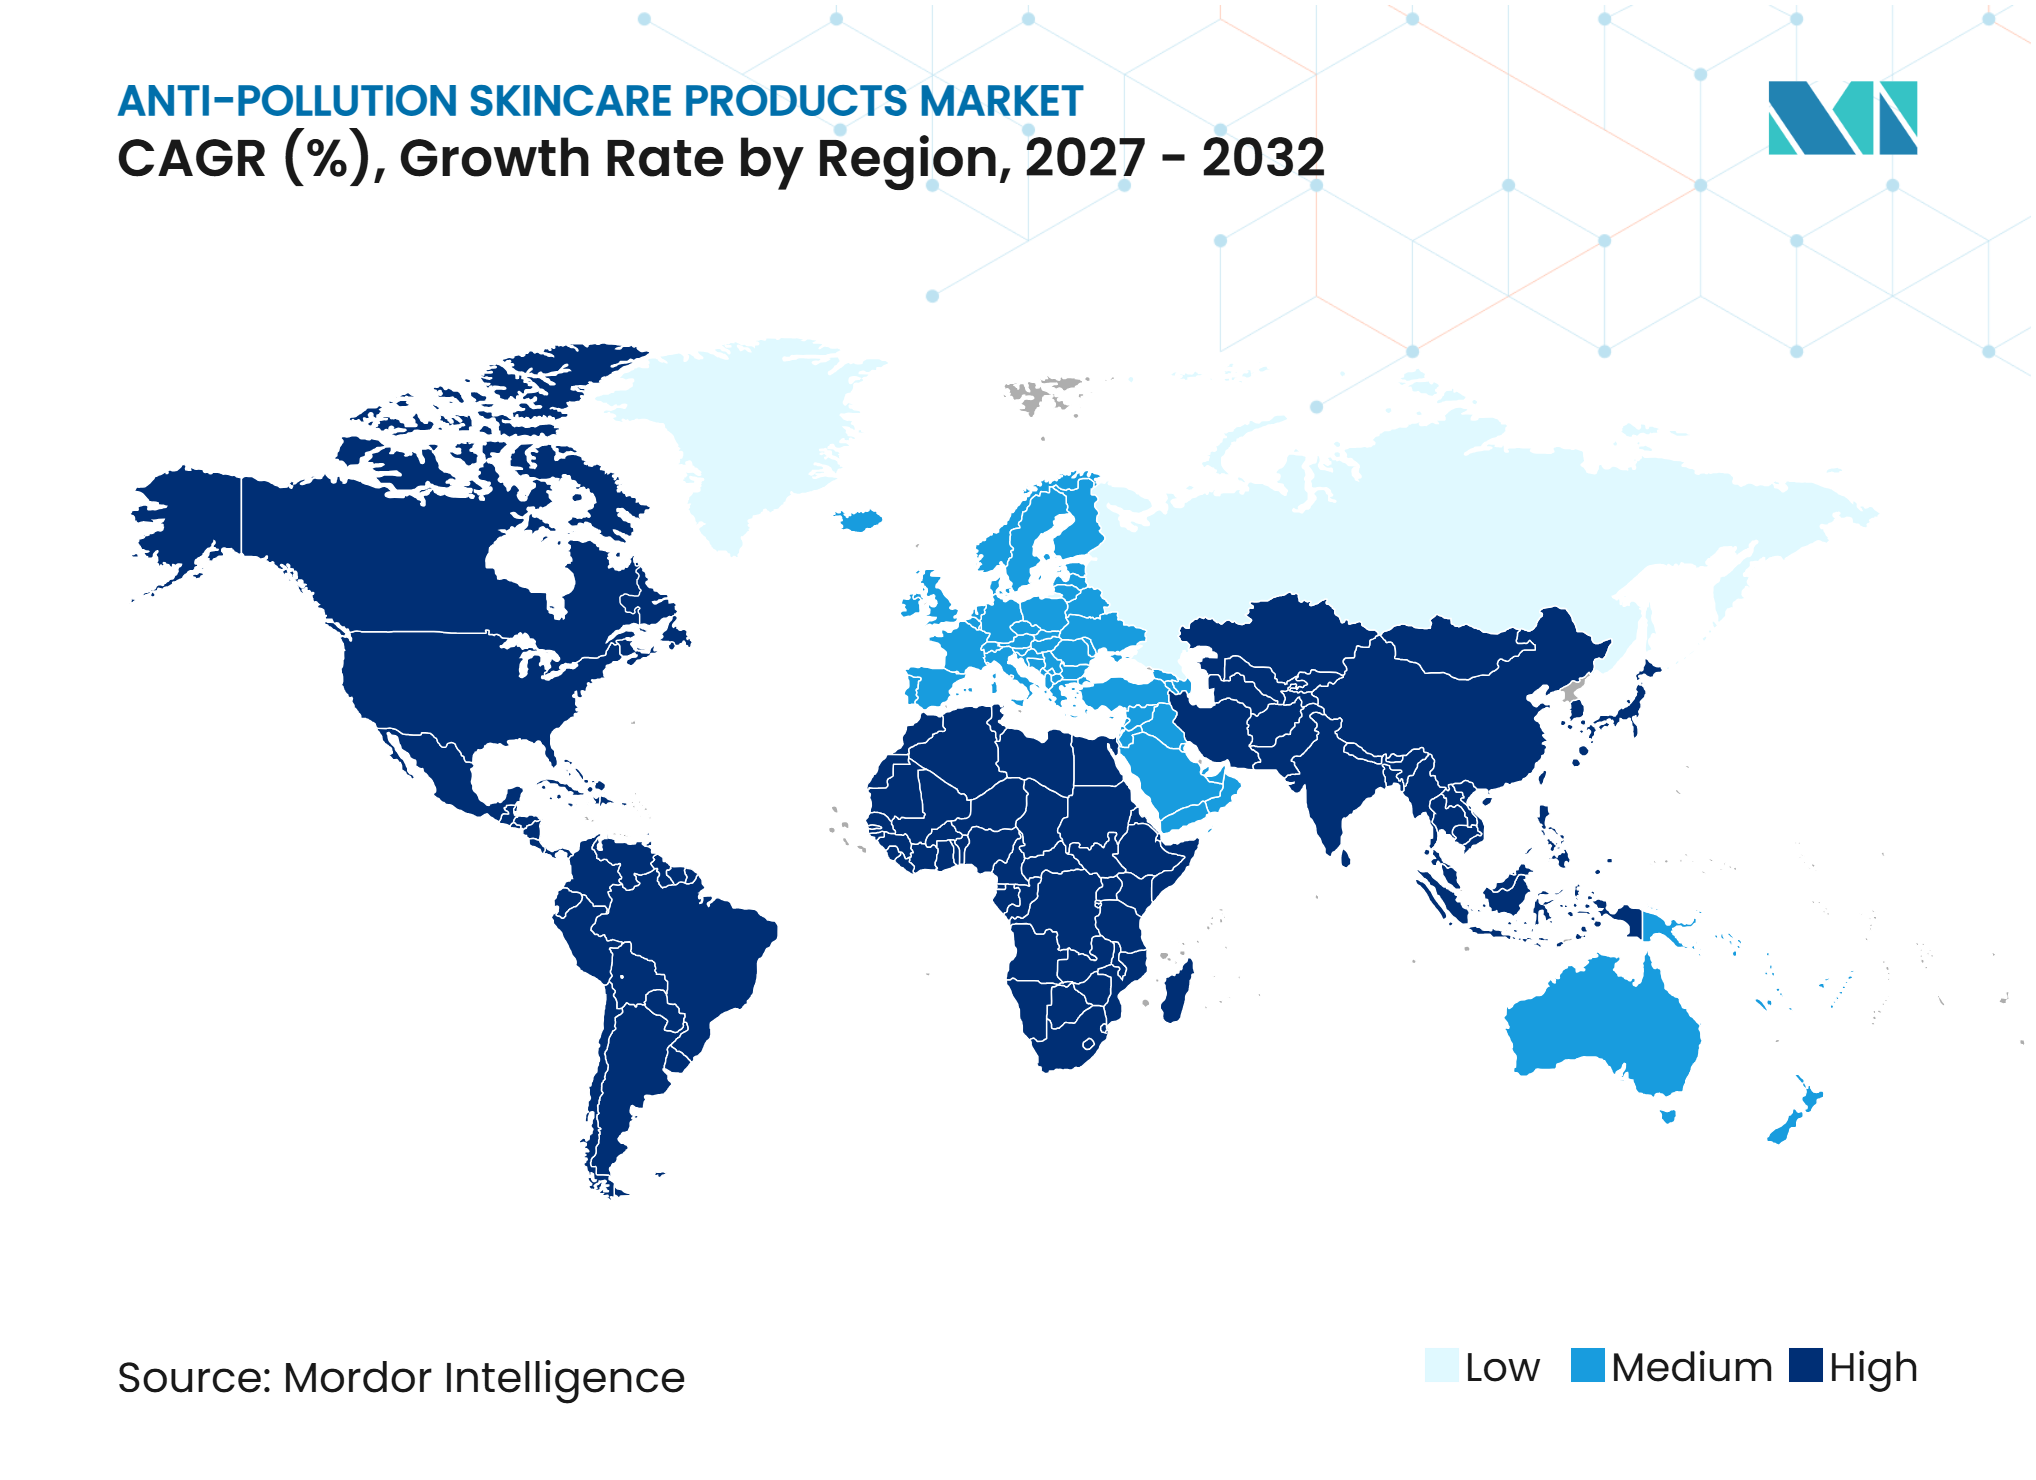
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Anti-Pollution-Hautpflegeprodukte von Mordor Intelligence
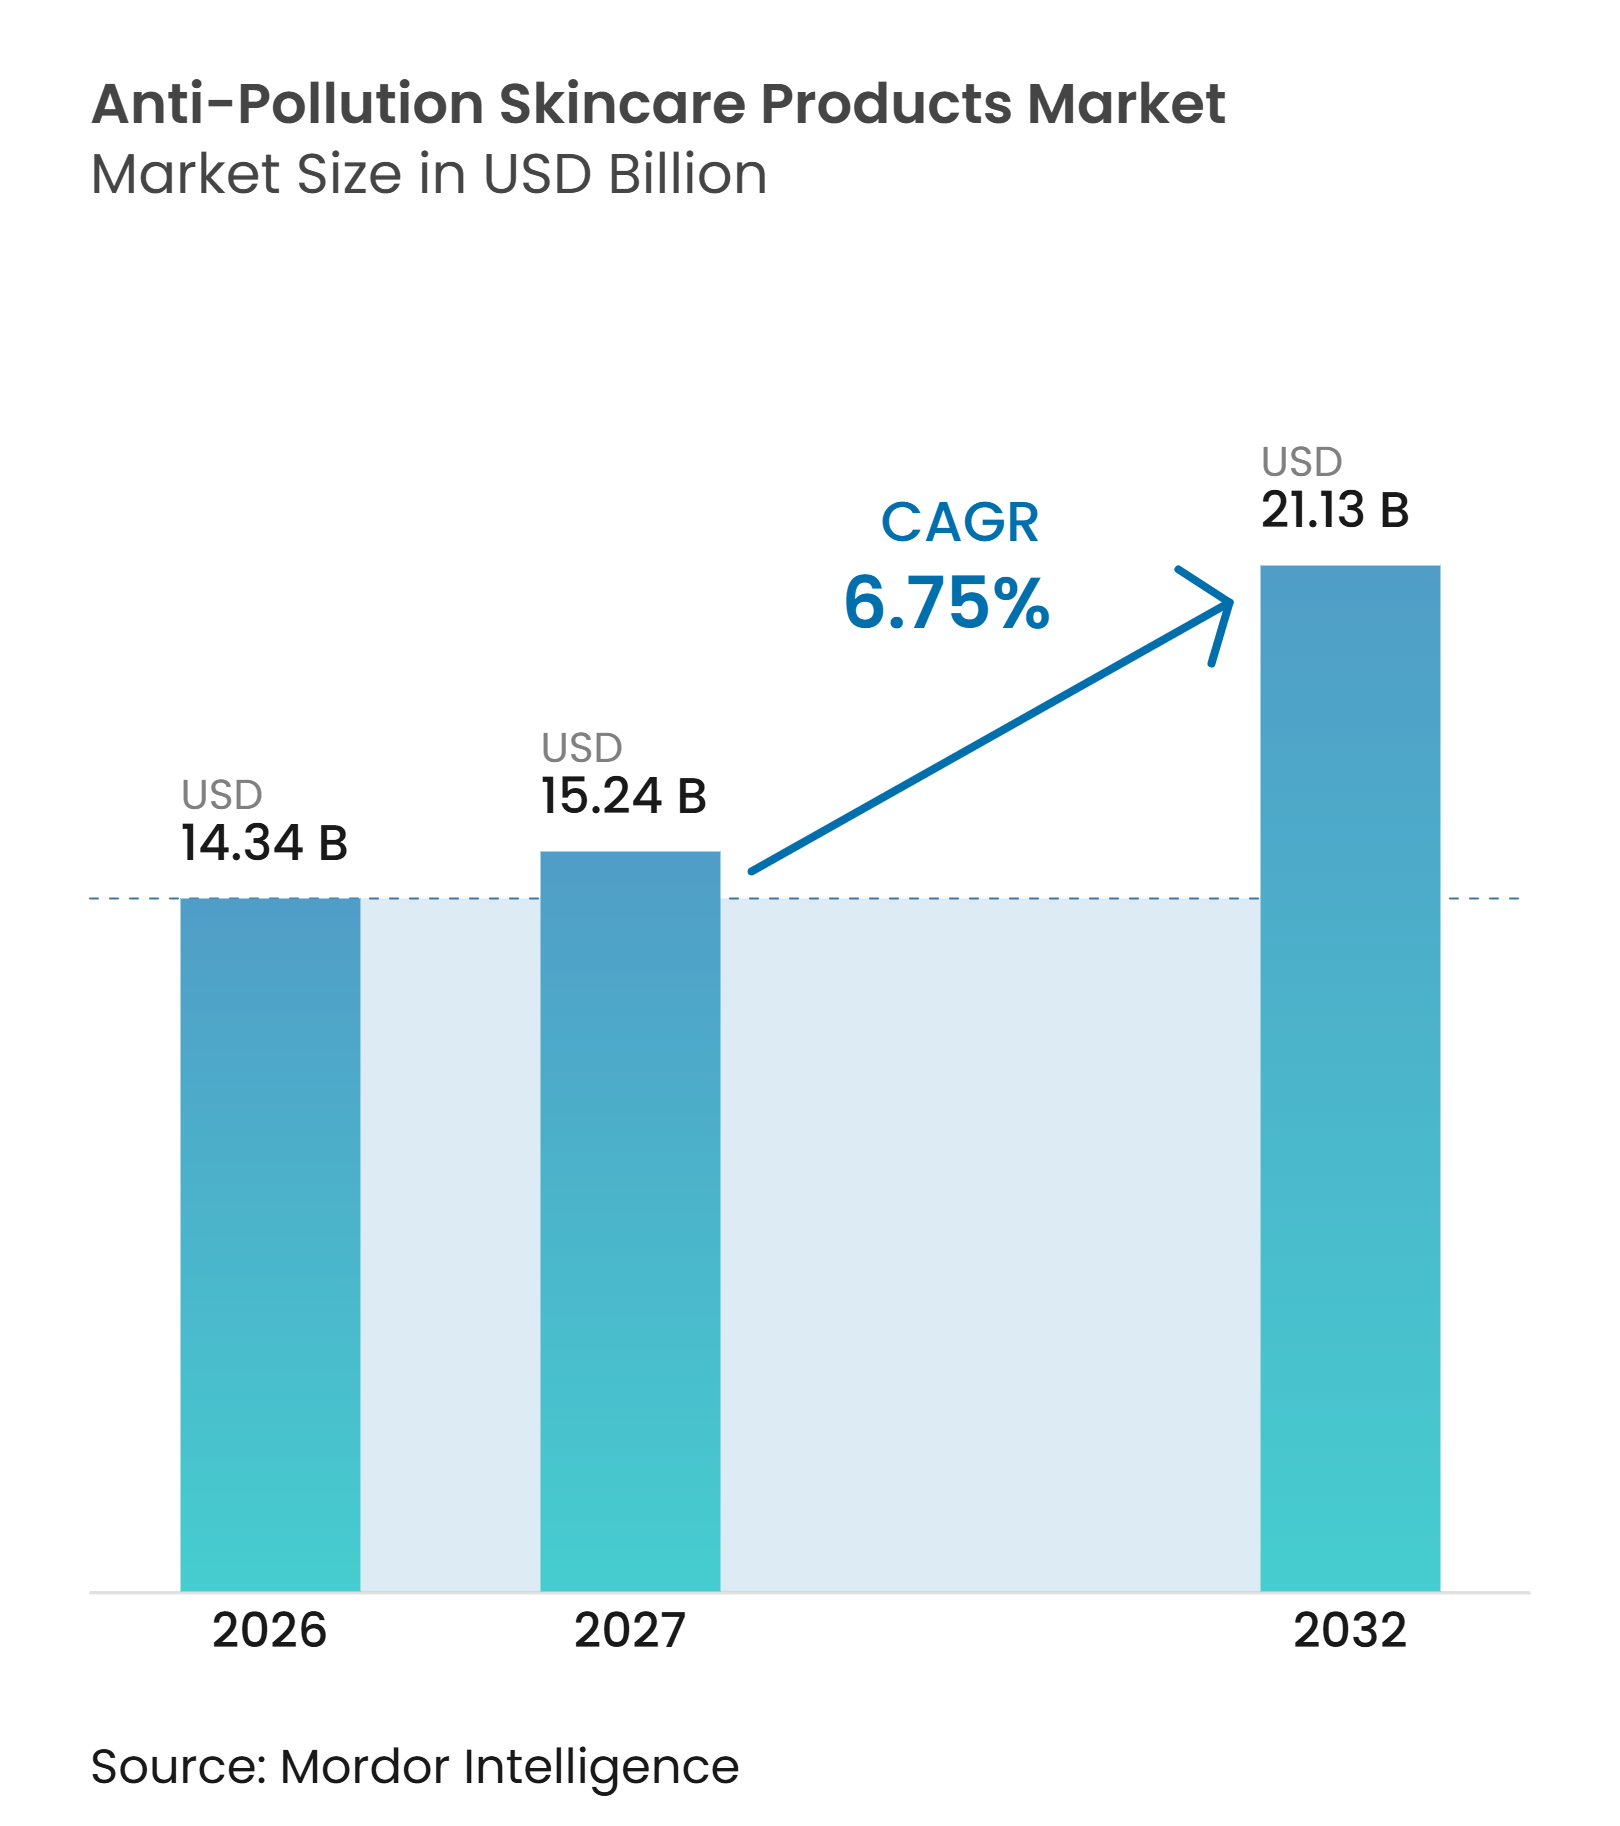
Der Markt für Anti-Pollution-Hautpflegeprodukte wird im Jahr 2026 auf 14,34 Milliarden USD geschätzt und soll von 15,24 Milliarden USD im Jahr 2027 auf 21,13 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,75% von 2027 bis 2032. Die zunehmende städtische Exposition gegenüber Feinstaub erhöht die Relevanz des täglichen Hautschutzes und der Barrierreparatur bei einer breiteren Verbraucherbasis. Eine Studie ergab, dass PM2,5 über Haarfollikel und Schweißdrüsen in die Haut eindringen, oxidativen Stress auslösen und Matrixmetalloproteinasen aktivieren kann, die Kollagen und Elastin abbauen. Die Überprüfung verknüpfte die Exposition auch mit Veränderungen der DNA-Methylierung und Histonacetylierung, die nach einer akuten Exposition anhalten können, was das Interesse an reparativen Hautpflegeprodukten fördert. Infolgedessen entwickelt sich der Markt für Anti-Pollution-Hautpflegeprodukte über gelegentliche Schönheitsanwendungen hinaus hin zu alltäglichen Produkten, die Barriereschutz, antioxidative Vorteile und glaubwürdige Aussagen bieten.
Wichtigste Erkenntnisse des Berichts
-
Nach Produkttyp hielten Feuchtigkeitscremes und Cremes im Jahr 2026 einen Anteil von 39,83% am Markt für Anti-Pollution-Hautpflegeprodukte, während Gesichtsmasken und -packungen bis 2032 voraussichtlich mit einem CAGR von 7,91% wachsen werden.
-
Nach Kategorie hielten konventionelle Formulierungen im Jahr 2026 einen Anteil von 57,86% am Markt für Anti-Pollution-Hautpflegeprodukte, während organische Formulierungen bis 2032 voraussichtlich mit einem CAGR von 8,24% wachsen werden.
-
Nach Preissegment entfiel im Jahr 2026 auf das Massensegment ein Umsatzanteil von 64,07% im Markt für Anti-Pollution-Hautpflegeprodukte, während das Premiumsegment bis 2032 voraussichtlich mit einem CAGR von 8,13% wachsen wird.
-
Nach Endnutzer entfielen im Jahr 2026 auf Erwachsene 94,61% des Umsatzes im Markt für Anti-Pollution-Hautpflegeprodukte, während das Kindersegment bis 2032 voraussichtlich mit einem CAGR von 7,02% wachsen wird.
-
Nach Vertriebskanal hielten Supermärkte und Verbrauchermärkte im Jahr 2026 einen Anteil von 36,75% am Markt für Anti-Pollution-Hautpflegeprodukte, während Online-Einzelhandelsgeschäfte bis 2032 voraussichtlich mit einem CAGR von 8,28% wachsen werden.
-
Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2026 ein Anteil von 43,47% am Markt für Anti-Pollution-Hautpflegeprodukte, und es wird erwartet, dass er bis 2032 mit einem CAGR von 7,95% wächst.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung im Markt für Anti-Pollution-Hautpflegeprodukte*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Bewusstsein für Hautgesundheit und Umweltschäden | +1.8% | Global, am stärksten in Asien-Pazifik und Südamerika | Langfristig (4 Jahre oder mehr) |
| Einfluss sozialer Medien und Beauty-Influencer | +1.3% | Global, am ausgeprägtesten in Nordamerika, Südostasien und Europa | Kurz- bis mittelfristig (bis zu 4 Jahre) |
| Zunehmende Hautempfindlichkeit und Bedenken hinsichtlich der Hautbarriere | +1.1% | Asien-Pazifik und Nordamerika als Kernmärkte; Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach natürlichen und pflanzenbasierten Hautpflegeinhaltsstoffen | +0.8% | Europa und asiatisch-pazifischer Raum als Kernmärkte; Ausweitung auf Nordamerika | Mittel- bis langfristig (2–5 Jahre) |
| Zunehmende Empfehlungen von Dermatologen und Übernahme klinischer Hautpflege | +0.7% | Nordamerika und Europa; aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion der Kategorien Herrenpflege und Hautpflege | +0.5% | Nordamerika als Kernmarkt; Beschleunigung in Asien-Pazifik und dem Nahen Osten und Afrika | Kurz- bis mittelfristig (bis zu 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein für Hautgesundheit und Umweltschäden
Die zunehmende Exposition gegenüber Luftverschmutzung und das wachsende Bewusstsein für deren negative Auswirkungen auf die Hautgesundheit treiben die Nachfrage nach Anti-Pollution-Hautpflegeprodukten an. Laut dem Bericht „State of Global Air 2025” waren 36 % der Weltbevölkerung PM2,5-Konzentrationen ausgesetzt, die über dem weniger strengen Zwischenziel der Weltgesundheitsorganisation von 35 µg/m³ lagen, was das weitverbreitete Risiko von verschmutzungsbedingten Hautschäden, insbesondere in städtischen Gebieten, verdeutlicht[1]. Feinstaub kann zu oxidativem Stress, vorzeitiger Hautalterung, Entzündungen und einer beeinträchtigten Hautbarrierefunktion beitragen, was das Verbraucherinteresse an schützenden Hautpflegelösungen steigert. Eine klinische Studie aus dem Jahr 2025, die im Journal of Cosmetic Dermatology veröffentlicht wurde, ergab, dass eine antioxidative Formulierung mit Vitamin C, Ferulasäure und Vitamin E Kollagen, Elastin und Barrierenproteine der Haut vor durch Feinstaub verursachten Schäden schützte. Diese Erkenntnisse ermutigen Hersteller, antioxidative Seren, schützende Feuchtigkeitscremes und Formulierungen zur Abwehr von Umweltverschmutzung zu entwickeln und auf den Markt zu bringen, die dazu beitragen, Umweltstressoren zu mildern und die Hautgesundheit zu unterstützen, wodurch die Nachfrage auf städtischen Verbrauchermärkten gestärkt wird.
Einfluss sozialer Medien und Beauty-Influencer
Die wachsende digitale Verbraucherbasis und der zunehmende Einfluss sozialer Medien verbessern das Produktbewusstsein, das Verbraucherengagement und die Kaufbereitschaft im globalen Markt für Anti-Pollution-Hautpflegeprodukte. Laut der Weltbank nutzten im Jahr 2025 73,6 % der Weltbevölkerung das Internet, was Hautpflegemarken Zugang zu einem breiteren Online-Publikum verschafft[2]. Social-Media-Plattformen, darunter Instagram, TikTok und YouTube, ermöglichen es Herstellern, Produktanwendungen zu präsentieren, die Vorteile antioxidativer Inhaltsstoffe zu erläutern und den Schutz vor verschmutzungsbedingten Hautproblemen durch Tutorials, Hautpflegeroutinen, Produktbewertungen und Influencer-Kooperationen hervorzuheben. Infolgedessen erhöhen Hersteller ihre Investitionen in digitales Marketing, Aufklärungskampagnen und Partnerschaften mit Beauty-Creatoren, um jüngere Verbraucher anzusprechen, die Markenglaubwürdigkeit aufzubauen und die Akzeptanz von Anti-Pollution-Hautpflegeprodukten zu fördern.
Zunehmende Hautempfindlichkeit und Bedenken hinsichtlich der Hautbarriere
Wachsende Bedenken hinsichtlich Hautempfindlichkeit, Trockenheit und der sichtbaren Auswirkungen von Umwelteinflüssen unterstützen die weltweite Nachfrage nach Anti-Pollution-Hautpflegeprodukten. Laut einer globalen Studie vom Juli 2026, die von Galderma unter mehr als 11.000 Teilnehmern in 11 Ländern durchgeführt wurde, berichteten 40% der Befragten von trockener Haut, 37% von matter Haut und 41% von feinen Linien und Falten[3]. Diese Bedenken veranlassen Verbraucher dazu, Hautpflegeprodukte zu verwenden, die Trockenheit, Reizungen, Mattigkeit und vorzeitige Zeichen der Hautalterung bekämpfen, die durch Umweltverschmutzung und andere externe Stressfaktoren verursacht werden. Als Reaktion darauf erweitern Hersteller ihre Produktportfolios mit ceramidbasierten Feuchtigkeitscremes, antioxidativen Seren, milden Reinigungsmitteln und Barrierreparaturcremes, die darauf ausgelegt sind, die Hautbarriere zu stärken, die Feuchtigkeit zu erhalten und die Widerstandsfähigkeit der Haut gegenüber Umweltschadstoffen und oxidativem Stress zu verbessern.
Steigende Nachfrage nach natürlichen und pflanzenbasierten Hautpflegeinhaltsstoffen
Das wachsende Verbraucherinteresse an natürlichen, pflanzenbasierten und Clean-Label-Formulierungen treibt die Produktdifferenzierung im globalen Markt für Anti-Pollution-Hautpflegeprodukte voran. Verbraucher suchen nach Produkten, die mit botanischen Antioxidantien und natürlich gewonnenen Inhaltsstoffen formuliert sind, die dazu beitragen, oxidativen Stress zu bekämpfen und die Hautbarrierefunktion zu unterstützen. Grüntee-Extrakt, Aloe vera, Vitamin C, Vitamin E, Niacinamid und Coenzym Q10 werden zunehmend in antioxidativen Seren, schützenden Feuchtigkeitscremes und Gesichtsreinigern eingesetzt. Hersteller integrieren auch pflanzliche und fermentationsbasierte Wirkstoffe, um eine gleichbleibende Inhaltsstoffqualität und funktionelle Vorteile zu gewährleisten. Dieser Trend veranlasst Marken, sich auf Inhaltsstofftransparenz, nachhaltige Beschaffung, dermatologische Verträglichkeit und wissenschaftlich validierte Produktaussagen zu konzentrieren, um das Vertrauen der Verbraucher aufzubauen.
Analyse der Hemmnisauswirkungen im Markt für Anti-Pollution-Hautpflegeprodukte*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Risiko von gefälschten und minderwertigen Anti-Pollution-Hautpflegeprodukten | -0.8% | Global, am akutesten in Asien-Pazifik und aufstrebenden E-Commerce-Märkten | Mittel- bis langfristig (2–5 Jahre) |
| Risiko von Hautreizungen und Inhaltsstoffempfindlichkeit | -0.5% | Global, höchste Sichtbarkeit in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hohe Preise für Premium-Anti-Pollution-Hautpflegeprodukte | -0.6% | Schwellenmärkte in Südamerika, dem Nahen Osten und Afrika sowie Südostasien | Kurz- bis mittelfristig (bis zu 4 Jahre) |
| Wettbewerb durch konventionelle Hautpflegeprodukte | -0.7% | Global, am ausgeprägtesten in Massenmarkt-Preissegmenten | Langfristig (4 Jahre oder mehr) |
| Quelle: Mordor Intelligence | |||
Risiko von gefälschten und minderwertigen Anti-Pollution-Hautpflegeprodukten
Gefälschte und minderwertige Hautpflegeprodukte behindern das Wachstum des globalen Marktes für Anti-Pollution-Hautpflegeprodukte, indem sie das Vertrauen der Verbraucher untergraben und die Produktglaubwürdigkeit beschädigen. Nicht autorisierte Hersteller können minderwertige Inhaltsstoffe, ungenaue Formulierungen oder irreführende Aussagen verwenden und dabei etablierte Sicherheits- und Qualitätsstandards nicht einhalten. Dieses Problem ist besonders relevant für Anti-Pollution-Hautpflegeprodukte, die auf Wirkstoffe – darunter Antioxidantien, Niacinamid und Barriere-unterstützende Verbindungen – angewiesen sind, um ihre beabsichtigten Vorteile zu liefern. Die zunehmende Nutzung von E-Commerce und Social Commerce setzt Verbraucher verstärkt nicht autorisierten Verkäufern und gefälschten Produkten aus, was die Überprüfung der Produktauthentizität erschwert. Infolgedessen müssen Hersteller die Überwachung der Lieferkette, die Rückverfolgbarkeit von Produkten, autorisierte Vertriebsnetze und Qualitätskontrollpraktiken verbessern. Diese Maßnahmen erhöhen die Compliance-Kosten und können die Verbraucherakzeptanz einschränken.
Risiko von Hautreizungen und Inhaltsstoffempfindlichkeit
Hautreizungen und Inhaltsstoffempfindlichkeit können das Wachstum im globalen Markt für Anti-Pollution-Hautpflegeprodukte hemmen, insbesondere bei Verbrauchern mit empfindlicher Haut oder geschwächter Hautbarriere. Anti-Pollution-Hautpflegeformulierungen enthalten häufig Wirkstoffe wie Vitamin C, exfolierende Säuren, Retinoide und botanische Extrakte, die bei unangemessenen Konzentrationen oder in inkompatiblen Kombinationen Rötungen, Trockenheit oder Reizungen verursachen können. Darüber hinaus können Schwankungen in der Formulierungsqualität und das Fehlen standardisierter Benchmarks für die Anti-Pollution-Wirksamkeit Verbraucher daran hindern, die Produkteignung und die erwarteten Vorteile zu beurteilen. Verbraucher, die Nebenwirkungen erfahren, können ihre Verwendung spezialisierter Hautpflegeprodukte einschränken oder diese ganz meiden. Diese Bedenken zwingen Hersteller, in dermatologische Tests, Inhaltsstoffkompatibilitätsbewertungen, hypoallergene Formulierungen und eine klare Produktkennzeichnung zu investieren, was die Produktentwicklungskosten erhöhen und die Markteinführungszeit verlängern kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
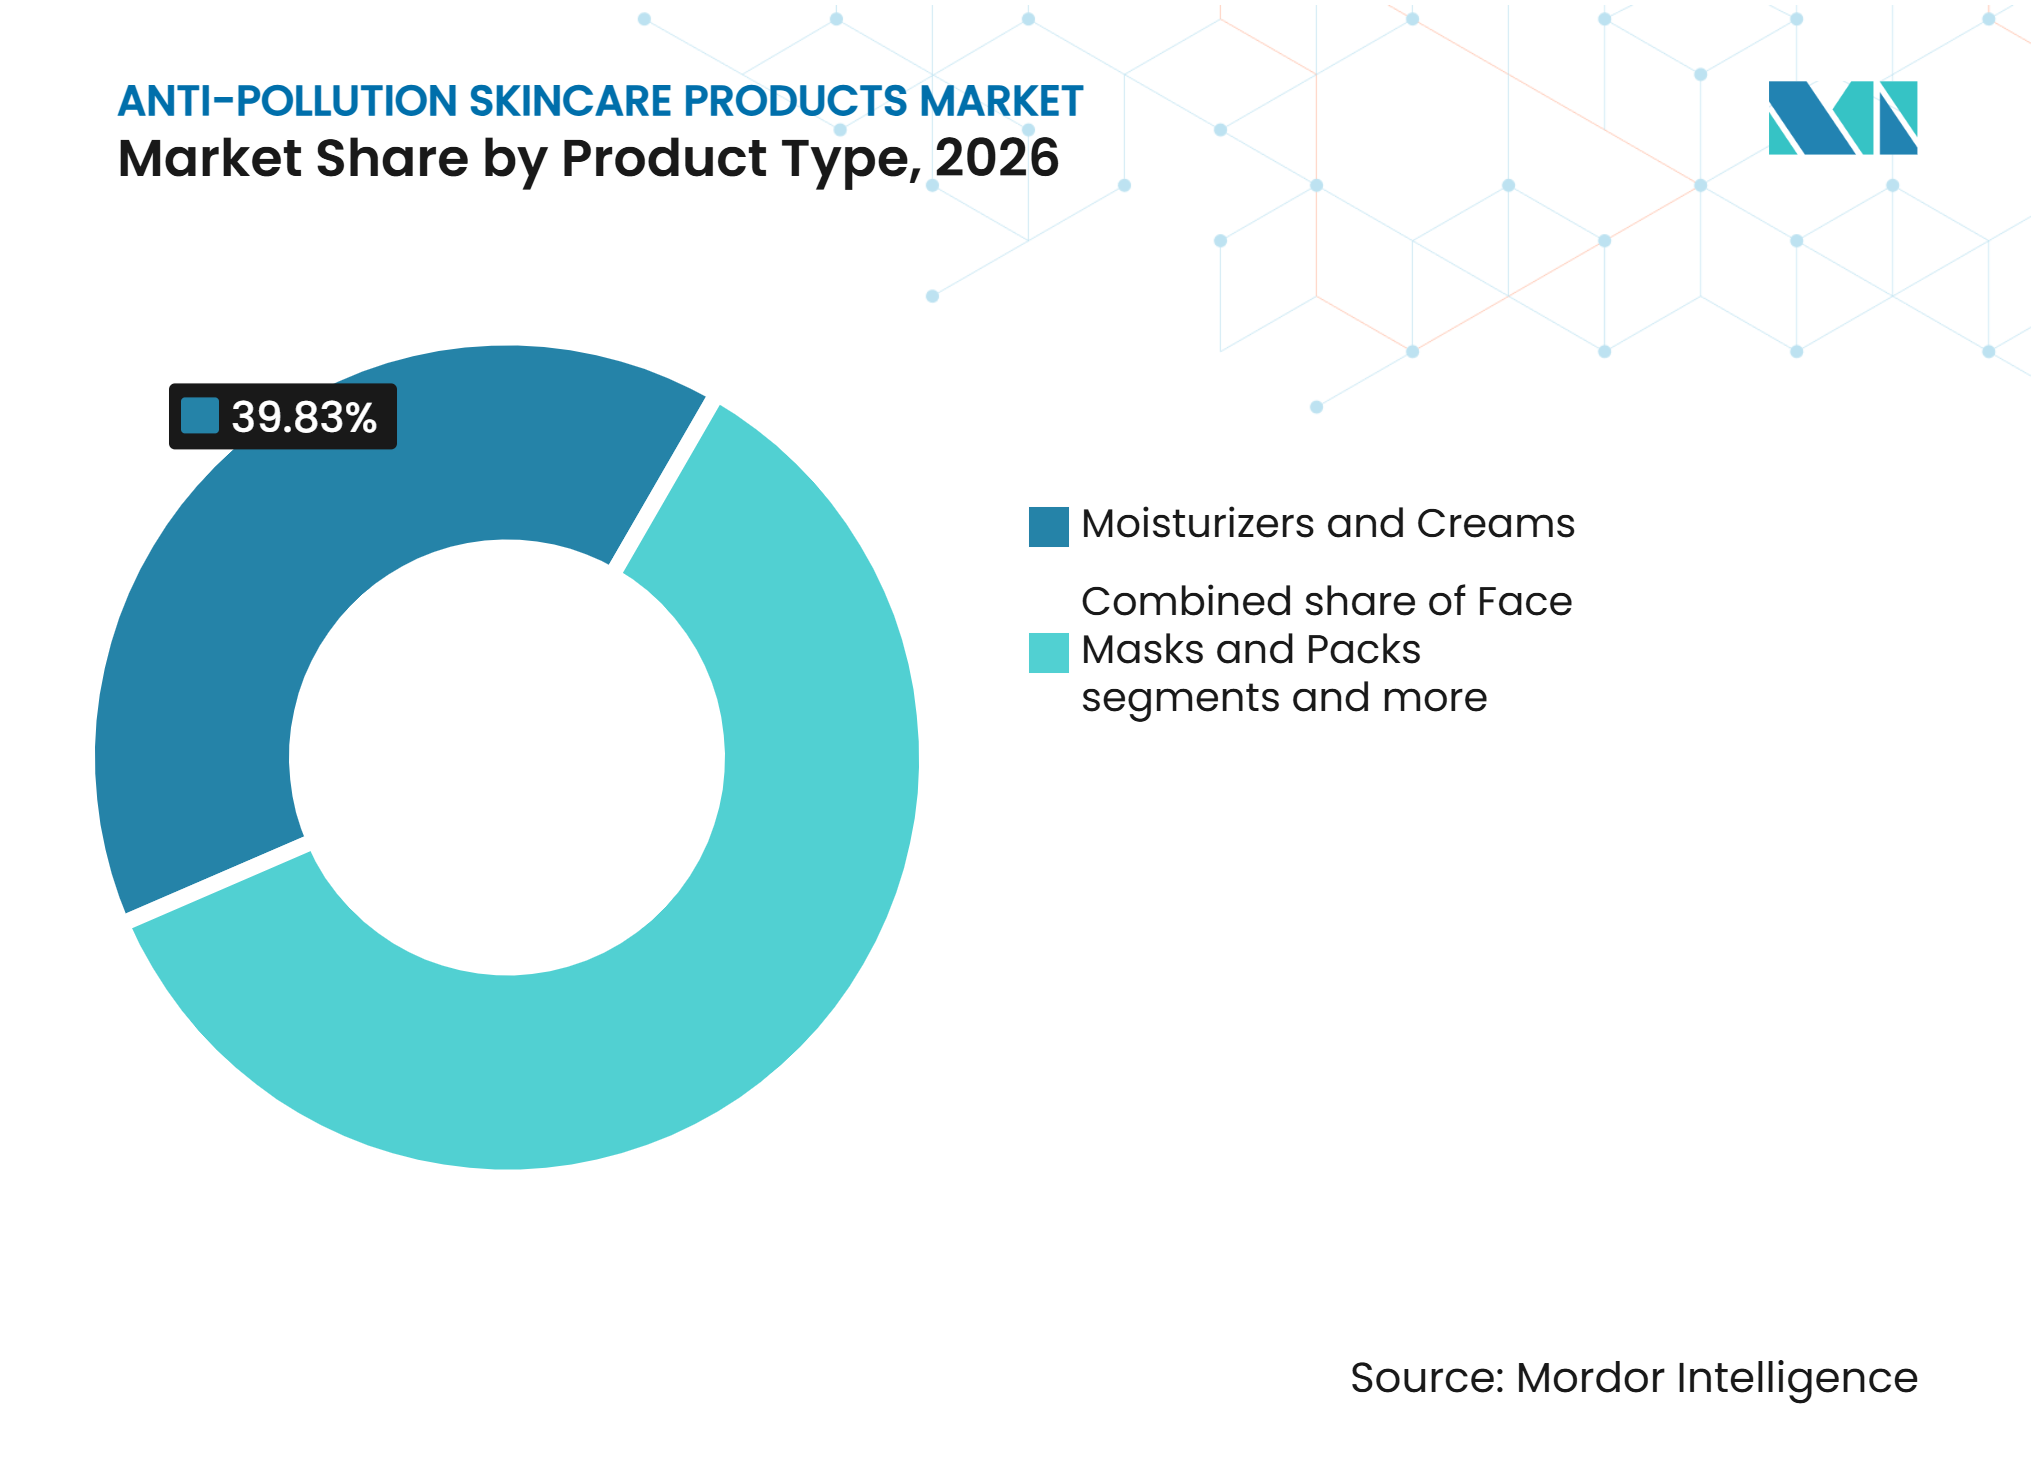
Barriere-Repair-Formate unterstützen den täglichen GebrauchFeuchtigkeitscremes und Cremes machten im Jahr 2026 39,83 % der Marktgröße für Anti-Pollution-Hautpflegeprodukte aus. Ihre führende Position spiegelt die Vertrautheit mit Leave-on-Formaten und ihre tägliche Rolle bei der Unterstützung von Feuchtigkeit und Hautbarrierefunktion wider. Die klinische Literatur verknüpft die PM2,5-Exposition mit oxidativem Stress und dem Abbau von Kollagen und Elastin, was die Relevanz von Barriere-unterstützenden Aussagen in alltäglichen Hautpflegeroutinen unterstreicht. Diese Produkte bieten Verbrauchern einen zugänglichen Einstiegspunkt, da sie sich in etablierte Morgen- und Abendroutinen einfügen. Ihre weit verbreitete Nutzung über alle Einkommensgruppen hinweg unterstützt auch ihre Verfügbarkeit sowohl im Massenmarkt- als auch im Premiumpreissegment.
Gesichtsmasken und -packungen werden bis 2032 voraussichtlich mit einem CAGR von 7,91 % wachsen, angetrieben durch die zunehmende Übernahme behandlungsorientierter Routinen, die Verbraucher leicht in ihre regulären Reinigungs- und Feuchtigkeitsroutinen integrieren können. Gesichtsreiniger bleiben der erste Schritt zur Entfernung von Oberflächenrückständen, während Seren und Essenzen Verbraucher ansprechen, die eine gezielte antioxidative Wirkstoffabgabe suchen. Gesichtsnebel und -sprays bieten eine tragbare Option für Pendler. Die Entwicklung eines einzigartigen Sonnenpflegeprodukts durch Shiseido unter Verwendung seiner KI-gestützten VOYAGER-Formulierungsplattform demonstriert die kontinuierliche Weiterentwicklung schützender Hautpflegeformate über konventionelle Einzelproduktanwendungen hinaus.



Nach Kategorie:
Bio-Formulierungen gewinnen innerhalb einer konventionellen Basis an DynamikKonventionelle Formulierungen machten im Jahr 2026 57,86 % des Umsatzes aus, unterstützt durch niedrigere Produktionskosten und die Verwendung präzise formulierter, weithin anerkannter Wirkstoffe wie Niacinamid und Coenzym Q10. Diese Inhaltsstoffe werden häufig in Feuchtigkeitscremes, Seren, Reinigungsmitteln und Sonnenschutzprodukten verwendet, was die Vertrautheit der Verbraucher stärkt. Konventionelle Formulierungen bleiben relevant, weil sie Produktleistung mit Erschwinglichkeit in Einklang bringen und gleichzeitig eine breite Mengenverfügbarkeit in der Anti-Pollution-Hautpflegeprodukte-Branche unterstützen.
Bio-Formulierungen werden bis 2032 voraussichtlich mit einem CAGR von 8,24 % wachsen, angetrieben durch das wachsende Verbraucherinteresse an botanischen Inhaltsstoffen und gesundheits- und wellnessorientierten Produkten. Eine PubMed-Central-Überprüfung aus dem Jahr 2025 stellte fest, dass Zugangs- und Vorteilsteilungsrahmen möglicherweise zusätzliche Rückverfolgbarkeitsanforderungen für die botanische Beschaffung auferlegen. Diese Anforderungen können größeren Marken mit etablierten Beschaffungssystemen und Compliance-Fähigkeiten zugutekommen. Die fermentationsbasierte Produktion bietet hochreine, pflanzliche Verbindungen und reduziert gleichzeitig die Abhängigkeit von der landwirtschaftlichen Ernte. Naturprodukte können ihre Glaubwürdigkeit stärken, wenn Marken ihre antioxidativen oder die Hautbarriere unterstützenden Vorteile klar kommunizieren.
Nach Preissegment:
Massenmarktzugang koexistiert mit der Nachfrage nach Premium-WirksamkeitMassenmarktpreisige Anti-Pollution-Hautpflegeprodukte machten im Jahr 2026 64,07 % des Umsatzes aus, angetrieben durch die Nachfrage nach erschwinglichen Produkten für den täglichen Gebrauch in Umgebungen mit hoher Exposition und Preissensibilität. Vertraute Produktformate, weit verbreitete Einzelhandelsverfügbarkeit und einfache Hautpflegeroutinen unterstützen die Position des Segments. Diese Produkte ermöglichen es Verbrauchern, Reinigung, Feuchtigkeitspflege und grundlegenden Schutz in ihre Routinen zu integrieren, ohne in teure Pflegeprogramme zu investieren. Breite Zugänglichkeit bleibt für den Markt für Anti-Pollution-Hautpflegeprodukte unerlässlich, da Umweltbelastungen eine große Verbraucherbasis betreffen und Wiederholungskäufe von Produkten für den täglichen Gebrauch fördern.
Das Premiumsegment wird bis 2032 voraussichtlich mit einem CAGR von 8,13 % wachsen, unterstützt durch die Assoziation der Verbraucher von Premiumprodukten mit klinischer Validierung, konzentrierten Wirkstoffen und dermatologisch informierter Positionierung. Im August 2025 brachte Beiersdorf das NIVEA Cellular Epigenetics Rejuvenating Serum mit EPICELLINE® auf den Markt und erweiterte damit einen Inhaltsstoff, der zuvor in Premium-Eucerin-Produkten verwendet wurde, auf den Massenmarkt. Diese Markteinführung verdeutlicht die Bewegung von Innovationen über Preissegmente hinweg und erhöht die Verbrauchererwartungen an Massenmarktprodukte. Premium-Marken müssen daher spezifische Produktvorteile kommunizieren und starke Wirksamkeitsnachweise liefern, anstatt sich ausschließlich auf umfangreiche Inhaltsstofflisten zu verlassen, um Premium-Preisgestaltung und Differenzierung zu rechtfertigen.
Nach Endverbraucher:
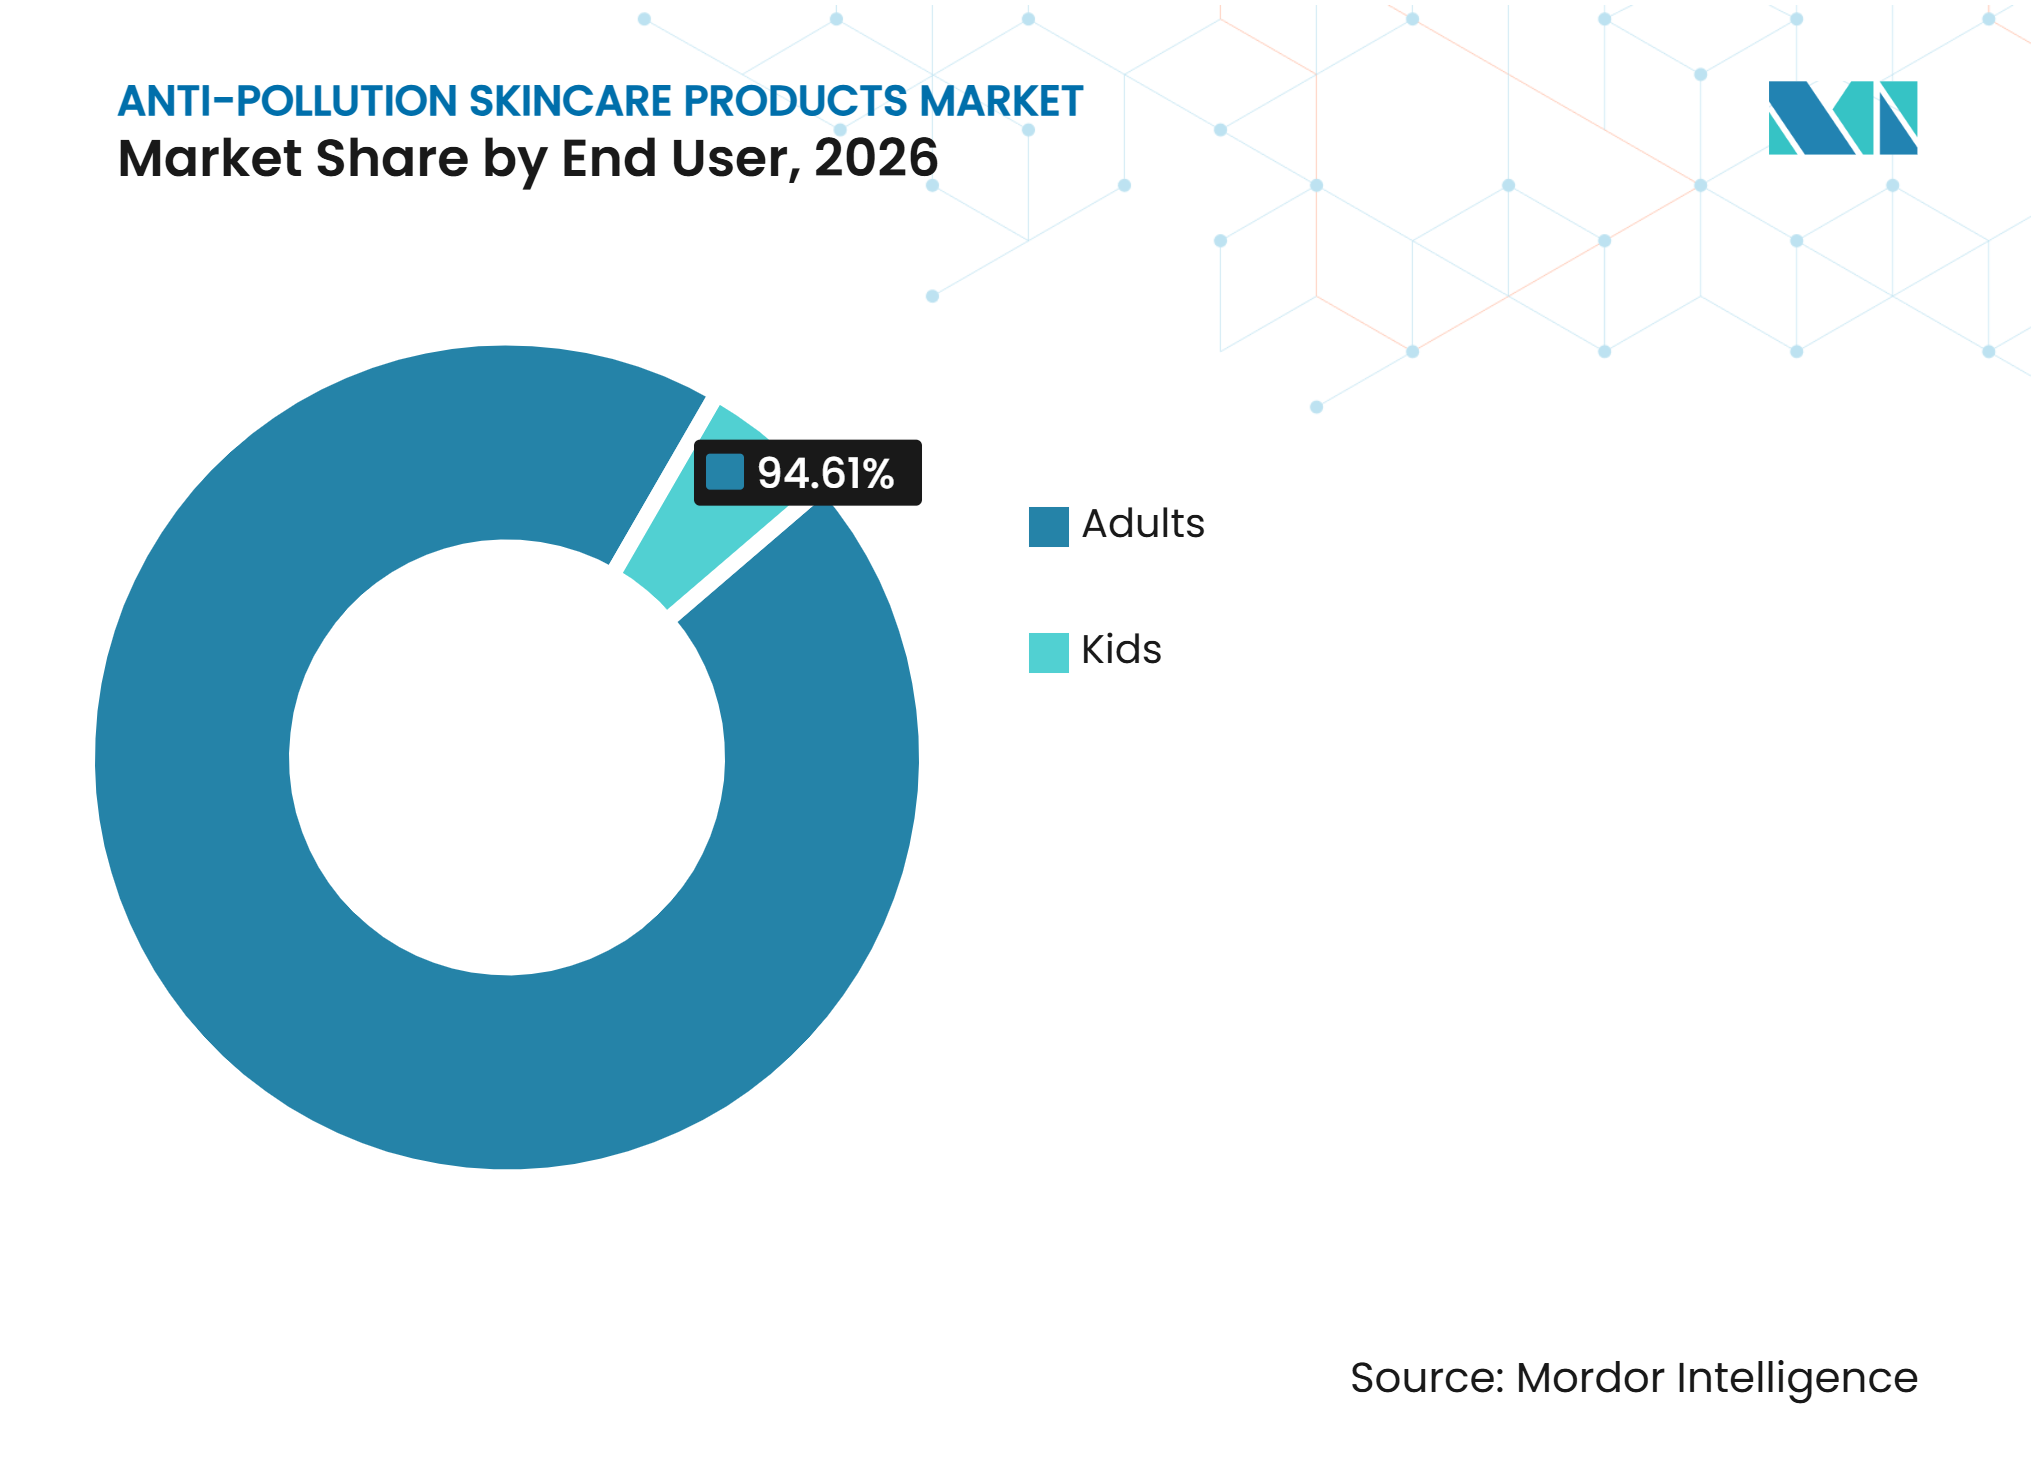
Erwachsenenausgaben führen, während Kinder einen fokussierten Bedarf schaffenErwachsene machten im Jahr 2026 94,61 % des Umsatzes aus, angetrieben durch etablierte Hautpflegeroutinen und höhere Kaufkraft für wiederkehrende Hautpflegeprodukte. Erwachsene sind die primären Verbraucher von Anti-Aging-, Feuchtigkeits-, Pigmentierungs- und Hautbarriere-Repair-Produkten, und Anti-Pollution-Formulierungen werden zunehmend Teil ihrer täglichen Hautpflegeroutinen. Das wachsende Bewusstsein für die Auswirkungen von Umweltschadstoffen auf die Hautgesundheit unterstützt weiterhin die Nachfrage nach reinigenden, feuchtigkeitsspendenden und schützenden Hautpflegeprodukten bei erwachsenen Verbrauchern.
Das Kindersegment wird bis 2032 voraussichtlich mit einem CAGR von 7,02 % wachsen, unterstützt durch das wachsende elterliche Bewusstsein für die Empfindlichkeit der Kinderhaut gegenüber Umweltschadstoffen. Die empfindliche Haut von Kindern ist anfälliger für externe Reizstoffe, einschließlich luftgetragener Feinstaubpartikel, was die Nachfrage nach milden und dermatologisch getesteten Hautpflegeprodukten antreibt. Hersteller entwickeln hypoallergene, milde und altersgerechte Formulierungen, die die Hautfeuchtigkeit und die natürliche Hautbarriere unterstützen und gleichzeitig die Bedenken der Eltern hinsichtlich Produktsicherheit und -eignung ansprechen.

Nach Vertriebskanal:
Stationärer Einzelhandel behält seine Reichweite, während der Online-Einzelhandel expandiertSupermärkte und Verbrauchermärkte machten im Jahr 2026 36,75% des Umsatzes aus, angetrieben durch die Verbraucherpräferenz für bekannte Marken, die physische Produktverfügbarkeit und bequeme Nachkäufe. Dieser Kanal ist besonders wichtig für Massenmarktprodukte, bei denen Preisvergleiche und Regalplatzierung die Kaufentscheidungen beeinflussen. Etablierte Marken profitieren von umfangreichem Regalplatz und wiedererkennbarer Verpackung, während physische Geschäfte es den Verbrauchern ermöglichen, Produktgröße, Format und Preis vor dem Kauf zu beurteilen. Infolgedessen bleiben Supermärkte und Verbrauchermärkte wichtige Kanäle für routinemäßige und zugängliche Käufe im Markt für Anti-Pollution-Hautpflegeprodukte.
Online-Einzelhandelsgeschäfte sollen bis 2032 mit einem CAGR von 8,28% wachsen, unterstützt durch den Zugang zu Inhaltsstoffinformationen, Kundenbewertungen, Hautpflegeempfehlungen und Markeninhalten. Der Kanal verbessert auch den Zugang zu Spezialprodukten in Gebieten mit begrenzter Apotheken- und Fachhandelsabdeckung. Unternehmen müssen jedoch autorisierte Verkäufer genau überwachen, da gefälschte Produkte das Verbrauchervertrauen untergraben können. Der Fall des KIPO (Koreanisches Amt für geistiges Eigentum) aus dem Jahr 2025 unterstreicht die Bedeutung der Produktverifizierung im Online-Vertrieb. Apotheken und Drogerien bieten weiterhin klinische Glaubwürdigkeit, während eine ausgewogene Vertriebsstrategie Massenreichweite, Produktberatung und Authentizitätskontrolle kombinieren kann, wenn der Online-Zugang zunimmt.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik machte im Jahr 2026 43,47 % des Marktes für Anti-Pollution-Hautpflegeprodukte aus und wird bis 2032 voraussichtlich mit einem CAGR von 7,95 % wachsen. Die Region profitiert von dicht besiedelten städtischen Gebieten, gut etablierten mehrstufigen Hautpflegeroutinen und wachsender Verbrauchernachfrage nach Produkten, die vor sichtbarer und alltäglicher Umweltbelastung schützen. China, Indien, Indonesien, Thailand, Südkorea, Japan und Singapur bieten unterschiedliche Nachfrageumgebungen, die von großen städtischen Verbraucherpopulationen bis hin zu fortgeschrittenen Formulierungsfähigkeiten reichen. Belege, die Feinstaub mit oxidativem Stress und beeinträchtigter Hautfunktion verknüpfen, verstärken die Nachfrage nach schützenden täglichen Hautpflegeformaten in der Region. Südkorea und Japan treiben weiterhin Produkt- und Inhaltsstoffinnovationen voran. Shiseido entwickelte sein erstes proprietäres Sonnenpflegeprodukt unter Verwendung seiner KI-gestützten VOYAGER-Formulierungsplattform, die auf mehr als 500.000 Formulierungsdatenpunkten trainiert wurde. Solche Formulierungstechnologien können den Übergang von der Forschung zu verbraucherfertigen Produkten beschleunigen.
Nordamerika
Nordamerika profitiert von hohen Hautpflegeausgaben, einem starken Bewusstsein für Dermatologie und einer gut entwickelten digitalen Einzelhandelslandschaft. Verbraucher in der Region suchen zunehmend nach Inhaltsstofftransparenz, Produkttests und klaren Nutzenaussagen. Der Modernization of Cosmetics Regulation Act der United States Food and Drug Administration stärkt den regulatorischen Rahmen für kosmetische Sicherheit, Anlagenregistrierung, Produktlisting und Meldung unerwünschter Ereignisse. Diese Anforderungen erhöhen die Bedeutung dokumentierter Sicherheitsbewertungen und verantwortungsvoller Produktaussagen. Der Markt für Anti-Pollution-Hautpflegeprodukte in Nordamerika profitiert auch von der Nachfrage nach Produkten, die kosmetische Pflege mit dermatologischer Unterstützung verbinden. Forschungen, die die PM2,5-Exposition mit atopischer Dermatitis-bezogener Pflege verknüpfen, unterstützen weiterhin das Interesse an milden, barrierestärkenden Produkten.
Europa, Südamerika sowie der Nahe Osten und Afrika
Europa profitiert von gut informierten Verbrauchern, robusten Apotheken- und Paraapothekennetzwerken sowie der Kosmetikverordnung der Europäischen Union, die Produktsicherheits- und Kennzeichnungsstandards festlegt. Deutschland, Frankreich, das Vereinigte Königreich und Skandinavien sind Schlüsselmärkte für Dermokosmetika und Premiumprodukte. Der Fokus der Verbraucher auf Barrierepflege und substanziierte Umweltaussagen unterstützt die Marktgröße für Anti-Pollution-Hautpflegeprodukte in diesen Ländern. Brasilien führt den südamerikanischen Markt an, wo leichte, nachauftragungsfreundliche Produkte zu warmen städtischen Klimazonen und etablierten Sonnenschutzroutinen passen. Saudi-Arabien, die Vereinigten Arabischen Emirate, Südafrika und die Türkei stellen aufkommende Chancen im Nahen Osten und Afrika dar, unterstützt durch das Wachstum von Fachhandels- und E-Commerce-Kanälen. In diesen vielfältigen Regionen beeinflussen Compliance-Standards, erschwingliche Preisgestaltung und kanalspezifische Verbraucheraufklärung die Kategorieakzeptanz.
Wettbewerbslandschaft
Marktkonzentration
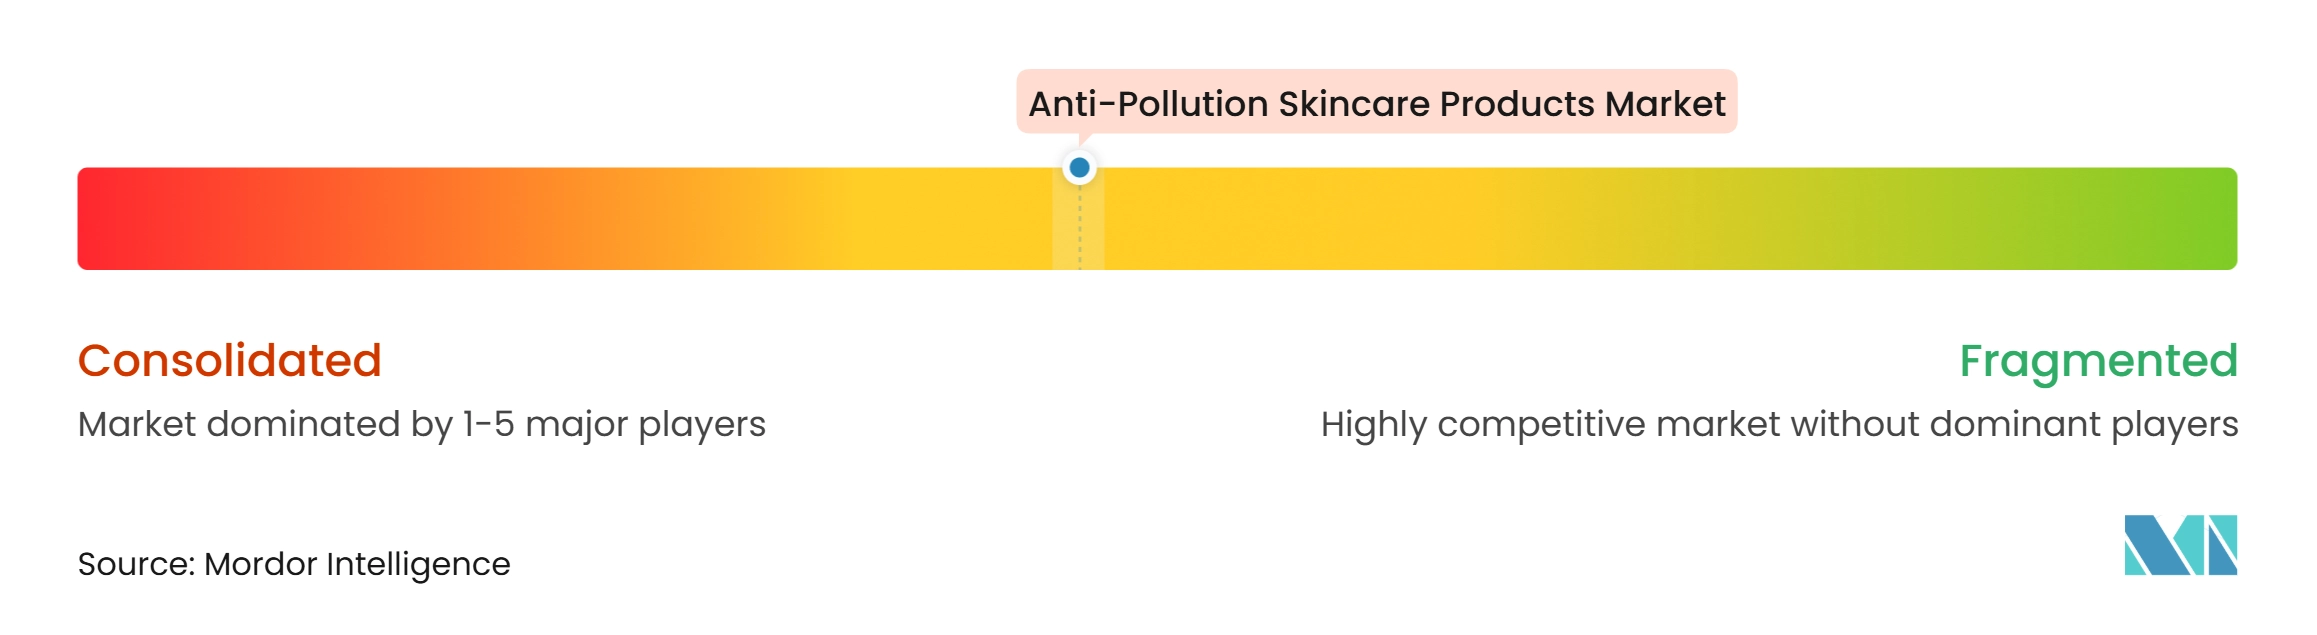
Der Markt für Anti-Pollution-Hautpflegeprodukte ist mäßig konsolidiert, wobei Unternehmen wie L'Oréal S.A., The Estée Lauder Companies Inc., Unilever PLC, Shiseido Company, Limited und The Procter & Gamble Company durch etablierte Markenportfolios, Formulierungsfähigkeiten und breite Vertriebsnetze starke Positionen halten. Diese Unternehmen konkurrieren in den Massenmarkt- und Premium-Hautpflegekategorien, indem sie Produkte mit antioxidativen, feuchtigkeitsspendenden, reinigenden und hautbarriere-unterstützenden Vorteilen anbieten. Produktwirksamkeit, Inhaltsstoffinnovation, Markenreputation und die Fähigkeit, verschmutzungsbedingte Hautprobleme bei verschiedenen Verbrauchergruppen anzusprechen, treiben zunehmend die Wettbewerbsdifferenzierung voran.
Produktinnovation und Formulierungsentwicklung sind Schlüsselstrategien für Hersteller, die ihre Anti-Pollution-Hautpflegeportfolios erweitern möchten. Shiseido nutzt seine KI-gestützte VOYAGER-Formulierungsplattform, die auf mehr als 500.000 Formulierungsdatenpunkten basiert, um innovative Sonnenpflegeprodukte zu entwickeln. Im Mai 2025 brachte das Unternehmen Sengan Serum auf den Markt, ein waschbares Serum, das während der morgendlichen Reinigung Feuchtigkeit spendet. Ebenso integrierte Beiersdorf im August 2025 seine EPICELLINE®-Technologie in ein NIVEA-Massenmarktserum und erweiterte damit die Nutzung einer Innovation, die zuvor in seinem Eucerin-Portfolio vorgestellt wurde. Diese Entwicklungen verdeutlichen, wie etablierte Unternehmen Forschungskapazitäten und proprietäre Inhaltsstoffe nutzen, um ihre Angebote über verschiedene Preissegmente hinweg zu differenzieren.
Vertriebsexpansion, digitaler Handel und Verbrauchervertrauen prägen auch die Wettbewerbspositionierung im globalen Markt für Anti-Pollution-Hautpflegeprodukte. Führende Hersteller nutzen Apotheken, Fachschönheitshändler, Kaufhäuser und E-Commerce-Plattformen, um die Produktzugänglichkeit zu verbessern und Verbraucher anzusprechen. Online-Kanäle ermöglichen es Unternehmen, jüngere Verbraucher zu erreichen und den internationalen Absatz zu erweitern; gefälschte Produkte und nicht autorisierte Angebote stellen jedoch weiterhin eine Herausforderung für etablierte Marken dar. Unternehmen konzentrieren sich auch auf transparente Inhaltsstoffinformationen, Produktsicherheit und substanziierte Hautpflegeaussagen, um das Verbrauchervertrauen aufzubauen. Die Aufrechterhaltung einer gleichbleibenden Produktqualität, einer starken Markenbekanntheit und eines effektiven Omnichannel-Vertriebs bleibt für die Wettbewerbsfähigkeit unerlässlich.
Marktführer in der Anti-Pollution-Hautpflegeprodukte-Branche
-
L'Oréal S.A.
-
The Estée Lauder Companies Inc.
-
Unilever PLC
-
The Procter & Gamble Company
-
Shiseido Company, Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Anti-Pollution-Hautpflegeprodukte Markt Unternehmen in diesem Bericht
- L’Oréal S.A.
- The Estée Lauder Companies Inc.
- Unilever PLC
- Shiseido Company, Limited
- The Procter & Gamble Company
- Beiersdorf AG
- Kao Corporation
- Johnson & Johnson
- Amorepacific Corporation
- LG H&H Co., Ltd.
- Natura &Co
- KOSÉ Corporation
- Coty Inc.
- Clarins Group
- Pierre Fabre Laboratories
- Mary Kay Inc.
- The Avon Company
- LVMH Moët Hennessy Louis Vuitton SE
- L'Occitane Group
- Colgate-Palmolive Company
Neueste Industrielle Entwicklungen in Anti-Pollution-Hautpflegeprodukte Markt
- März 2026: Galderma brachte die Cetaphil AM/PM Antioxidant Serums auf den Markt, die seine patentierte Gallic-AOX Power Technology enthalten. Diese Technologie kombiniert Gallussäure und Vitamin E, um den antioxidativen Schutz zu stärken und die Hautresilienz zu verbessern.
- Dezember 2025: Shiseido präsentierte Ergebnisse zu einer wasserbasierten Sonnenschutztechnologie, die ihre Feuchtigkeitsretention als Reaktion auf Veränderungen der externen Luftfeuchtigkeit anpasst. Die Technologie eliminiert UV-streuende Mittel und verbessert die Reinigungsleistung.
- Juli 2025: Pour Moi Skincare brachte seinen KI-gestützten Drop Finder für Smoke Alarm Drops auf den Markt, einen Serum-Booster zum Schutz vor Umweltverschmutzung, der die Haut vor Industrieemissionen, Verkehrsverschmutzung, Waldbrandrauch und Passivrauch schützen soll.
- Mai 2025: Shiseido brachte Sengan Serum auf den Markt, ein waschbares Beauty-Serum, das während der morgendlichen Reinigung Feuchtigkeit spendet. Das Produkt vereint Reinigungs- und Serumschritte und war zunächst im Shiseido Beauty Park erhältlich.
Berichtsumfang des globalen Marktes für Anti-Pollution-Hautpflegeprodukte
Anti-Pollution-Hautpflegeprodukte sind darauf ausgelegt, die Haut vor Umweltschadstoffen und anderen externen Stressoren zu schützen. Der globale Markt für Anti-Pollution-Hautpflegeprodukte ist nach Produkttyp, Kategorie, Preissegment, Endverbraucher, Vertriebskanal und Geografie segmentiert. Nach Produkttyp umfasst der Markt Gesichtsreiniger, Feuchtigkeitscremes und Cremes, Seren und Essenzen, Gesichtsmasken und -packungen, Gesichtsnebel und -sprays sowie andere Produkttypen. Nach Kategorie ist er in Bio- und konventionelle Produkte unterteilt. Nach Preissegment ist der Markt in Massenmarkt- und Premiumsegmente eingeteilt. Nach Endverbraucher ist er in Kinder und Erwachsene segmentiert. Nach Vertriebskanal umfasst er Supermärkte/Hypermärkte, Apotheken und Drogerien, Online-Einzelhandelsgeschäfte und andere Vertriebskanäle. Geografisch deckt der Markt Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab. Marktgrößen und Prognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Gesichtsreiniger |
| Feuchtigkeitscremes und Cremes |
| Seren und Essenzen |
| Gesichtsmasken und -packungen |
| Gesichtsnebel und -sprays |
| Andere Produkttypen |
| Bio |
| Konventionell |
| Massenmarkt |
| Premium |
| Kinder |
| Erwachsene |
| Supermärkte/Hypermärkte |
| Apotheken und Drogerien |
| Online-Einzelhandelsgeschäfte |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Gesichtsreiniger | |
| Feuchtigkeitscremes und Cremes | ||
| Seren und Essenzen | ||
| Gesichtsmasken und -packungen | ||
| Gesichtsnebel und -sprays | ||
| Andere Produkttypen | ||
| Nach Kategorie | Bio | |
| Konventionell | ||
| Nach Preissegment | Massenmarkt | |
| Premium | ||
| Nach Endverbraucher | Kinder | |
| Erwachsene | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Apotheken und Drogerien | ||
| Online-Einzelhandelsgeschäfte | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die globale Kategorie der Anti-Pollution-Hautpflegeprodukte?
Die Kategorie wird im Jahr 2026 auf 14,34 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 6,75% einen Wert von 21,13 Milliarden USD erreichen. Das Wachstum spiegelt die Nachfrage nach täglichen Schutz- und Reparaturprodukten wider.
Welcher Anti-Pollution-Hautpflegeprodukttyp führt die Verkäufe an?
Feuchtigkeitscremes und Cremes führen mit 39,83% des Umsatzes im Jahr 2026, da ihr Leave-on-Format in tägliche Barriereschutzroutinen passt. Sie sind bekannte Produkte in den Massen- und Premiumpreissegmenten.
Welcher Vertriebskanal wächst am schnellsten für Anti-Pollution-Hautpflegeprodukte?
Online-Einzelhandelsgeschäfte sollen bis 2032 mit einem CAGR von 8,28% wachsen, unterstützt durch digitale Produktentdeckung und breiteren Zugang. Autorisierte Verkäufer bleiben wichtig, um die Produktauthentizität zu schützen.
Warum gewinnen natürliche Anti-Pollution-Hautpflegeformulierungen an Bedeutung?
Organische und natürliche Formulierungen sollen bis 2032 mit einem CAGR von 8,24% wachsen, da Verbraucher botanische Inhaltsstoffe, Rückverfolgbarkeit und dokumentierte Wirksamkeit suchen. Fermentationsbasierte Inhaltsstoffe können eine zuverlässige Versorgung und Reinheit unterstützen.