
Marktgröße und Marktanteile des deutschen Marktes für Saatgutaufbereitungsmaschinen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
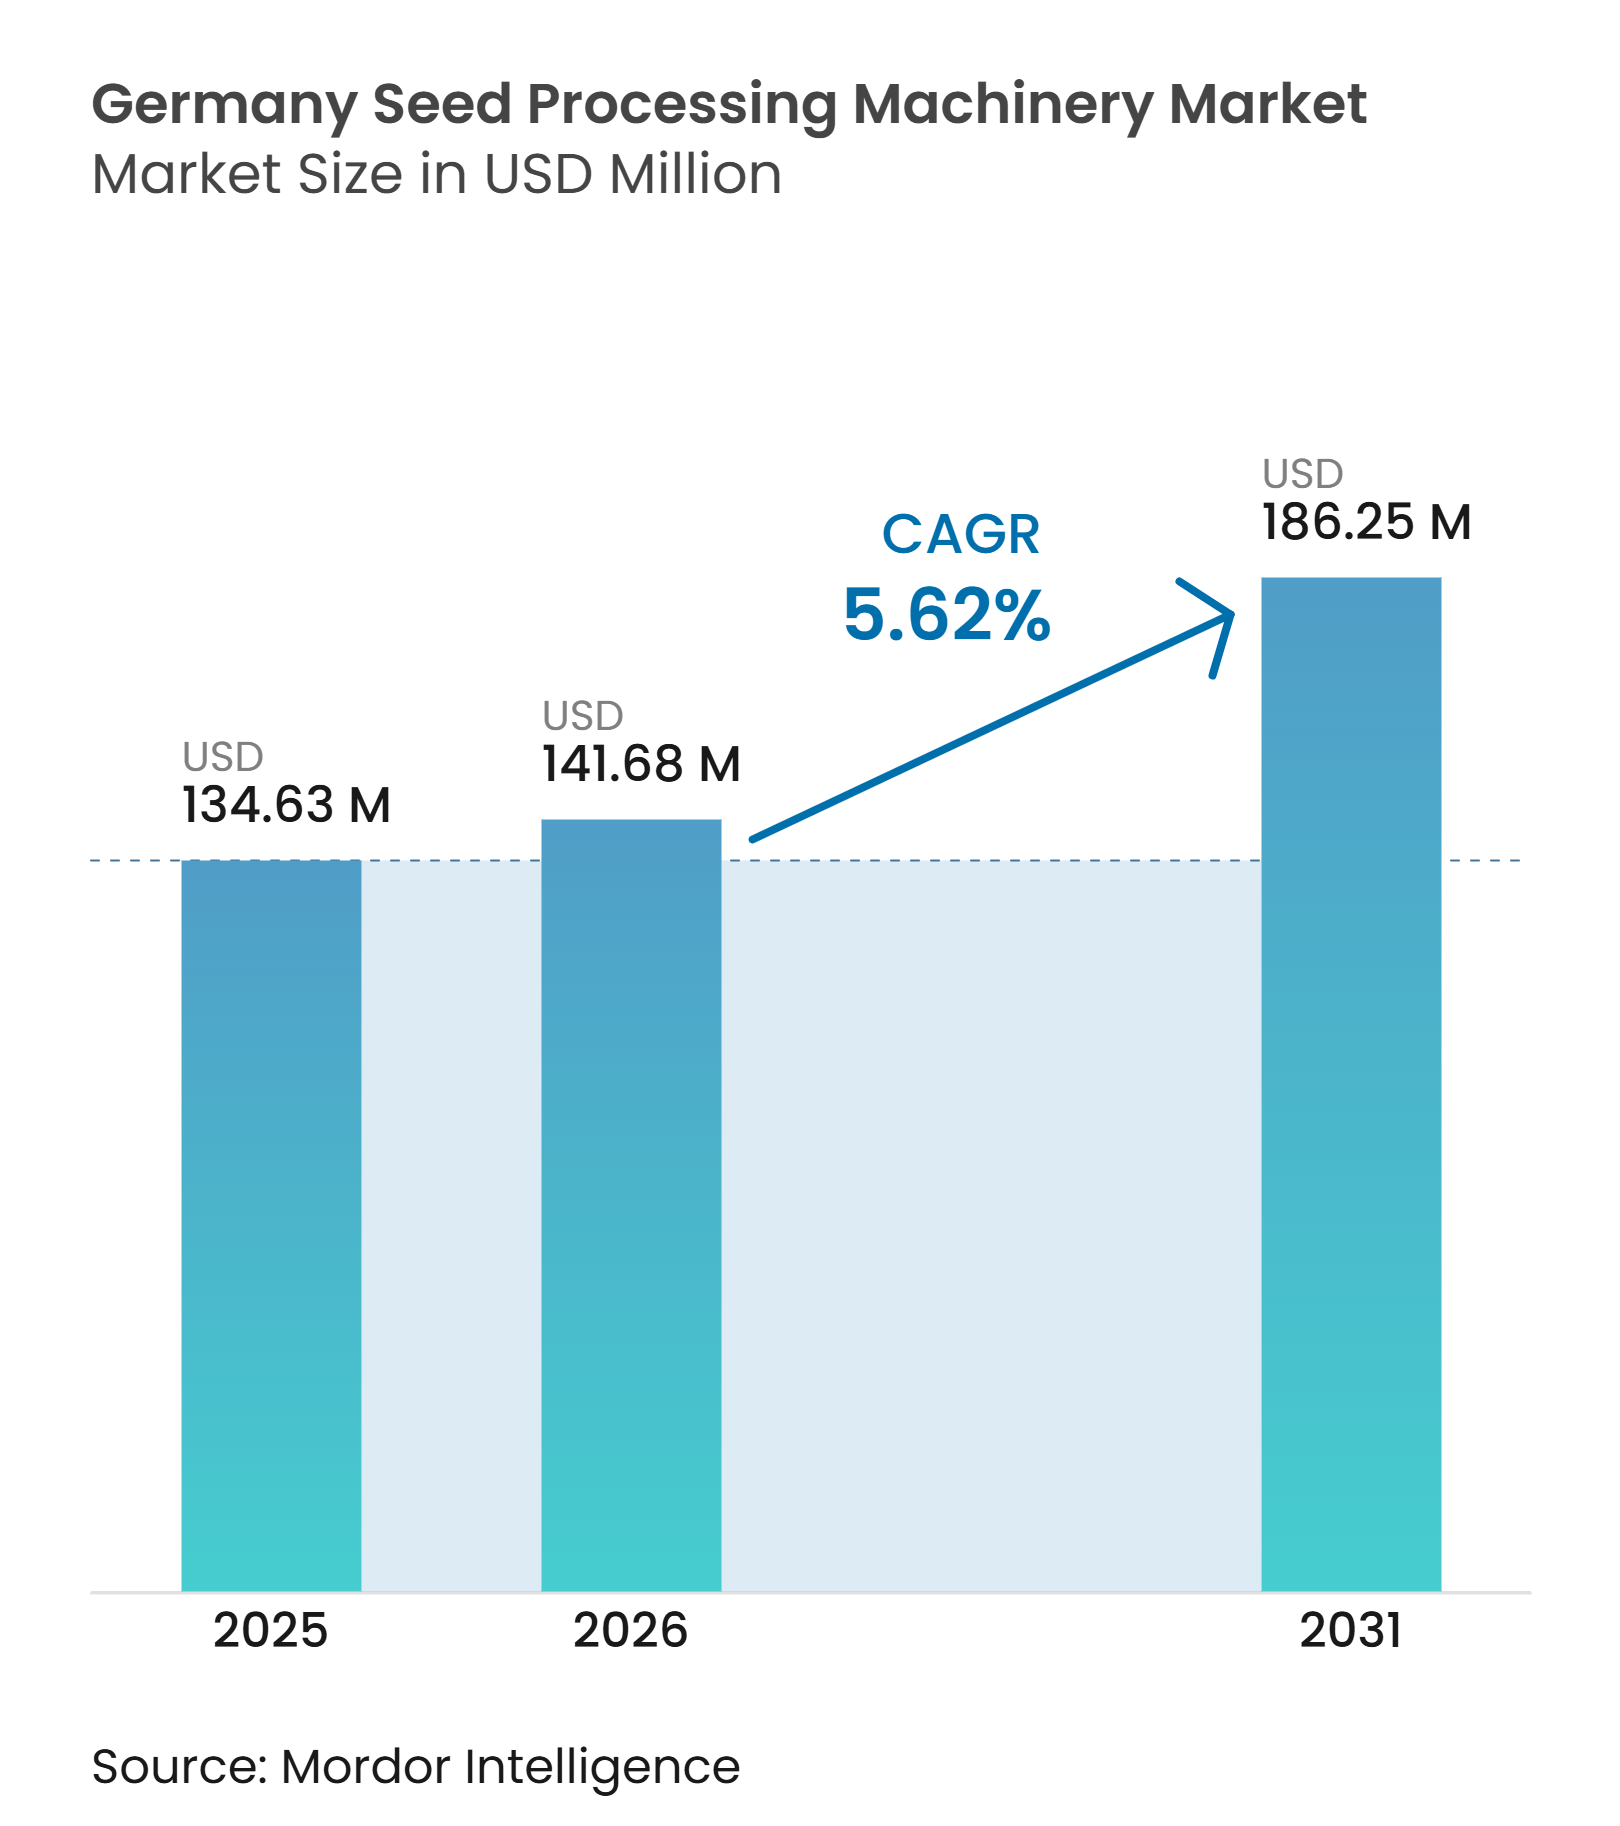
| Marktgröße im Basisjahr (2025) | 134.63 Millionen US-Dollar |
| Marktgröße (2026) | 141.68 Millionen US-Dollar |
| Marktgröße (2031) | 186.25 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.62 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Marktes für Saatgutaufbereitungsmaschinen durch Mordor Intelligence
Die Marktgröße des deutschen Marktes für Saatgutaufbereitungsmaschinen wuchs von 134,6 Millionen USD im Jahr 2025 auf 141,7 Millionen USD im Jahr 2026 und wird voraussichtlich bis 2031 186,3 Millionen USD erreichen, bei einer CAGR von 5,6 % von 2026 bis 2031. Der deutsche Markt für Saatgutaufbereitungsmaschinen wird durch Saatgutzertifizierungsvorschriften geprägt, die von Aufbereitern die Dokumentation von Reinheit, Keimfähigkeit, Behandlung und Partienintegrität verlangen. Die Änderung der Saatgutverordnung vom Mai 2025 erhöhte den Bedarf an detaillierten Aufzeichnungen auf Aufbereitungsebene, indem die Anforderungen an zertifizierte Saatgutschädlinge und Partienintegrität aktualisiert wurden. Eine größere genehmigte Fläche für die Vermehrung, anhaltende Arbeitskräfteengpässe und die Unterstützung der Betriebsmodernisierung halten die Nachfrage nach automatisierten Reinigungs-, Sortier-, Behandlungs- und Verpackungsanlagen aufrecht. Der deutsche Markt für Saatgutaufbereitungsmaschinen durchläuft zudem einen Wandel bei Beschichtungsmaterialien, da europäische Beschränkungen für absichtlich zugesetzte Mikroplastika von Saatgutaufbereitern verlangen, Behandlungs- und Trocknungskonfigurationen vor den geltenden Fristen zu überprüfen. Der Wettbewerb konzentriert sich auf vollständige Linien, die mechanische Aufbereitung, optische Inspektion, Prozessdokumentation und flexible Produktionseinstellungen über saisonale Programme sowie geplante Wartungs- und Betriebszyklen hinweg kombinieren.
Wesentliche Erkenntnisse des Berichts
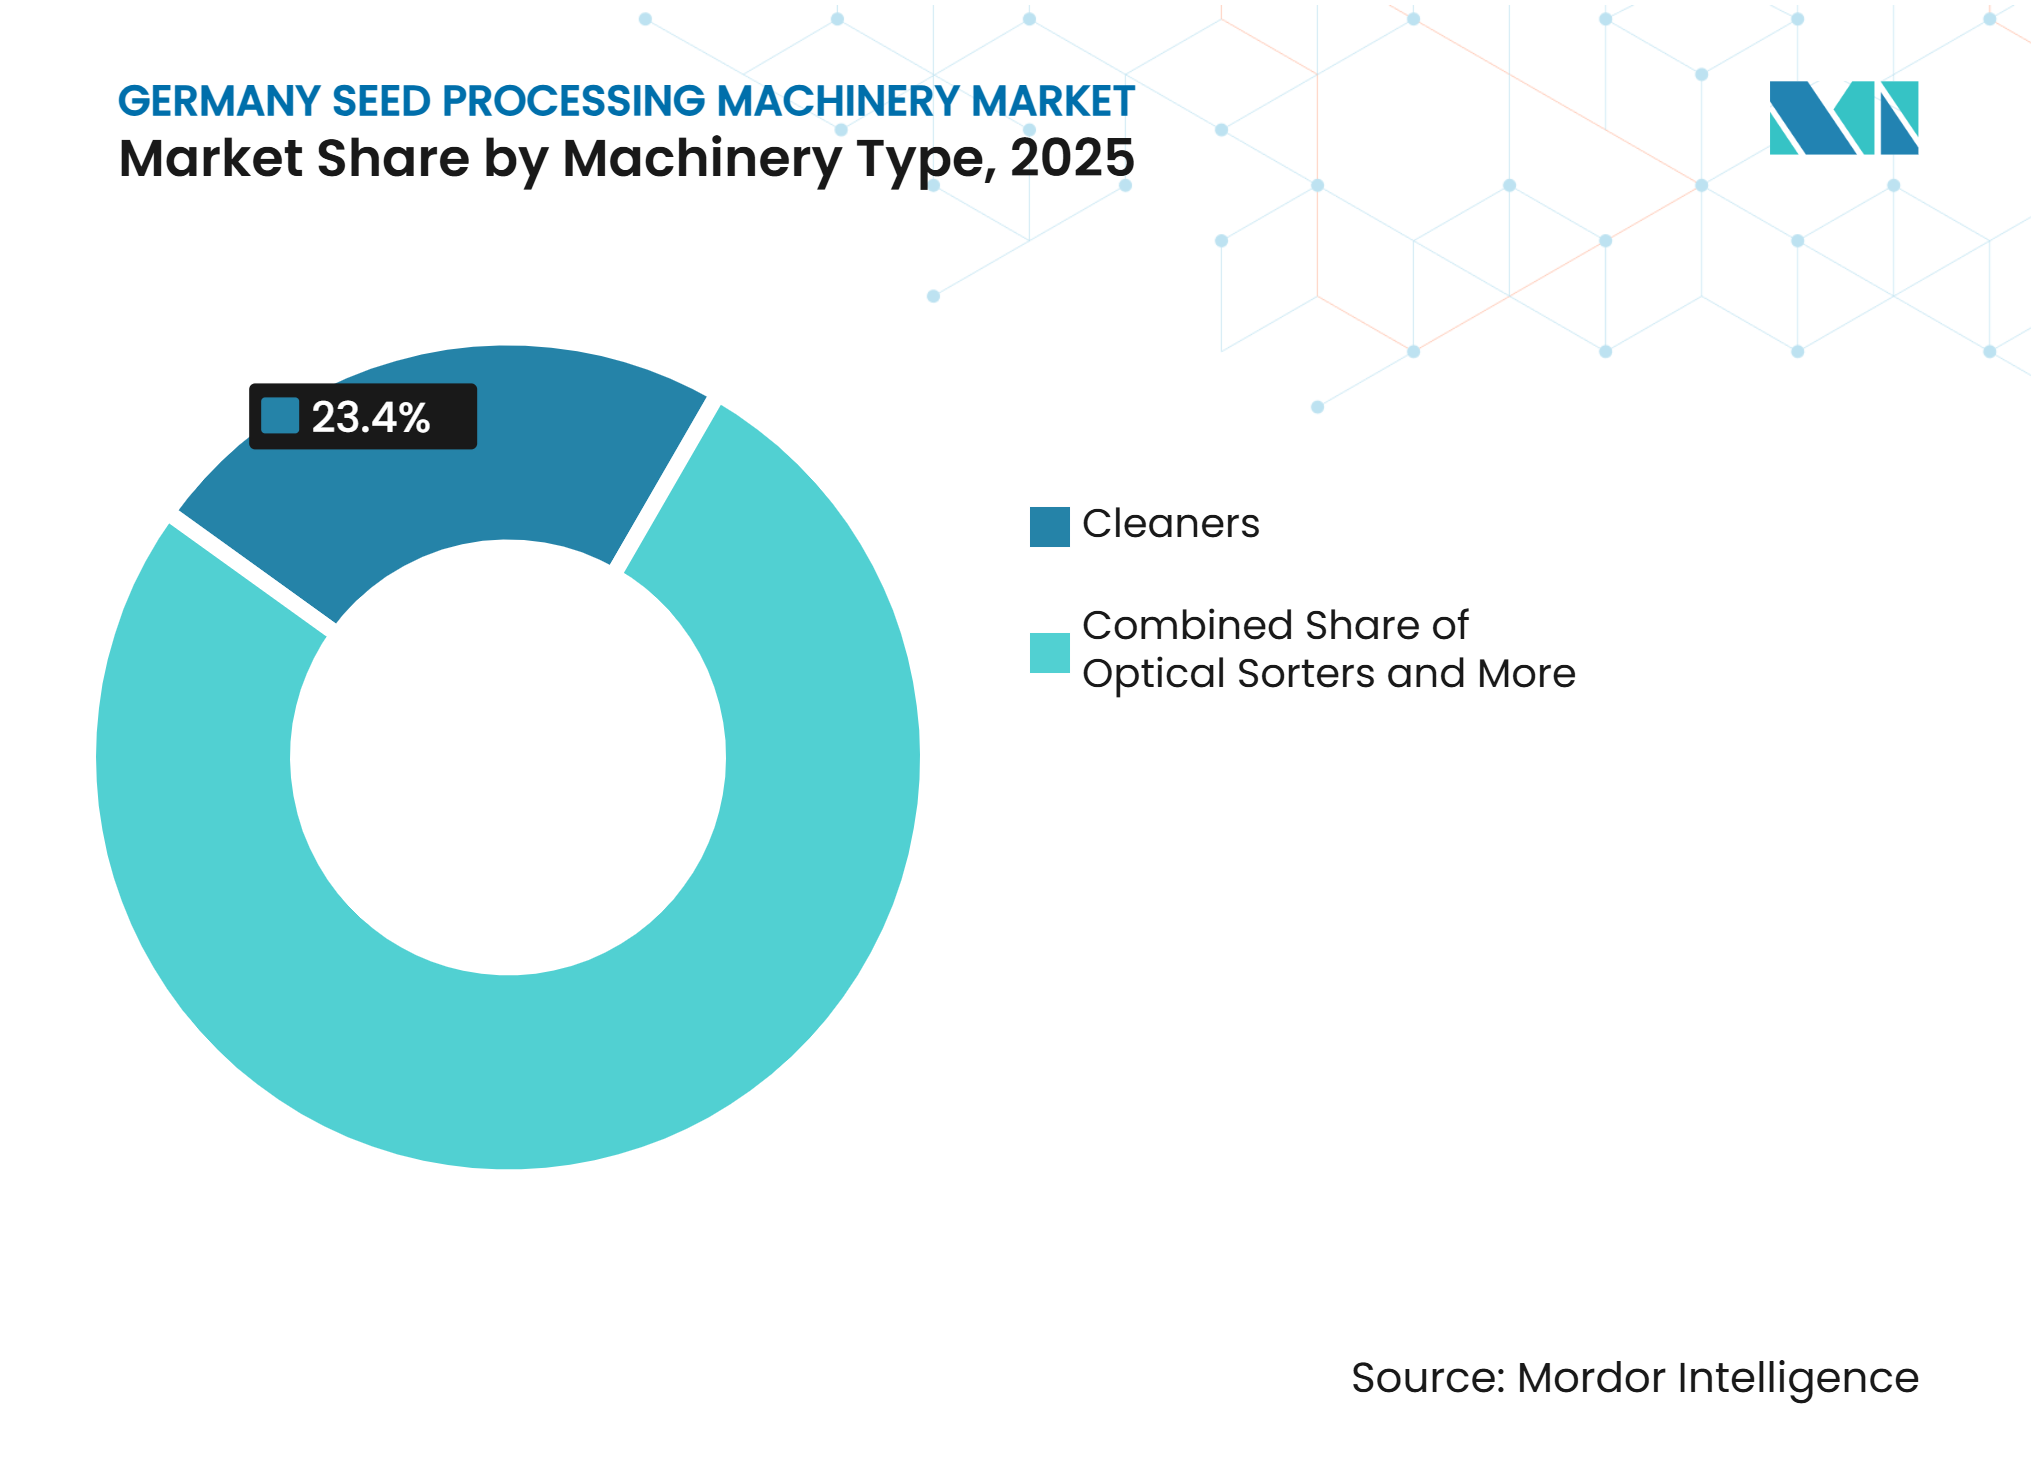
- Nach Maschinentyp hielten Reiniger im Jahr 2025 den größten Marktanteil im deutschen Markt für Saatgutaufbereitungsmaschinen mit 23,4 %, während optische Sortierer von 2026 bis 2031 mit der schnellsten CAGR von 8,5 % wachsen sollen.
- Nach Betriebsmodus hielten automatische Systeme im Jahr 2025 einen Anteil von 68,2 % an der Marktgröße des deutschen Marktes für Saatgutaufbereitungsmaschinen und sollen von 2026 bis 2031 mit einer CAGR von 6,1 % wachsen.
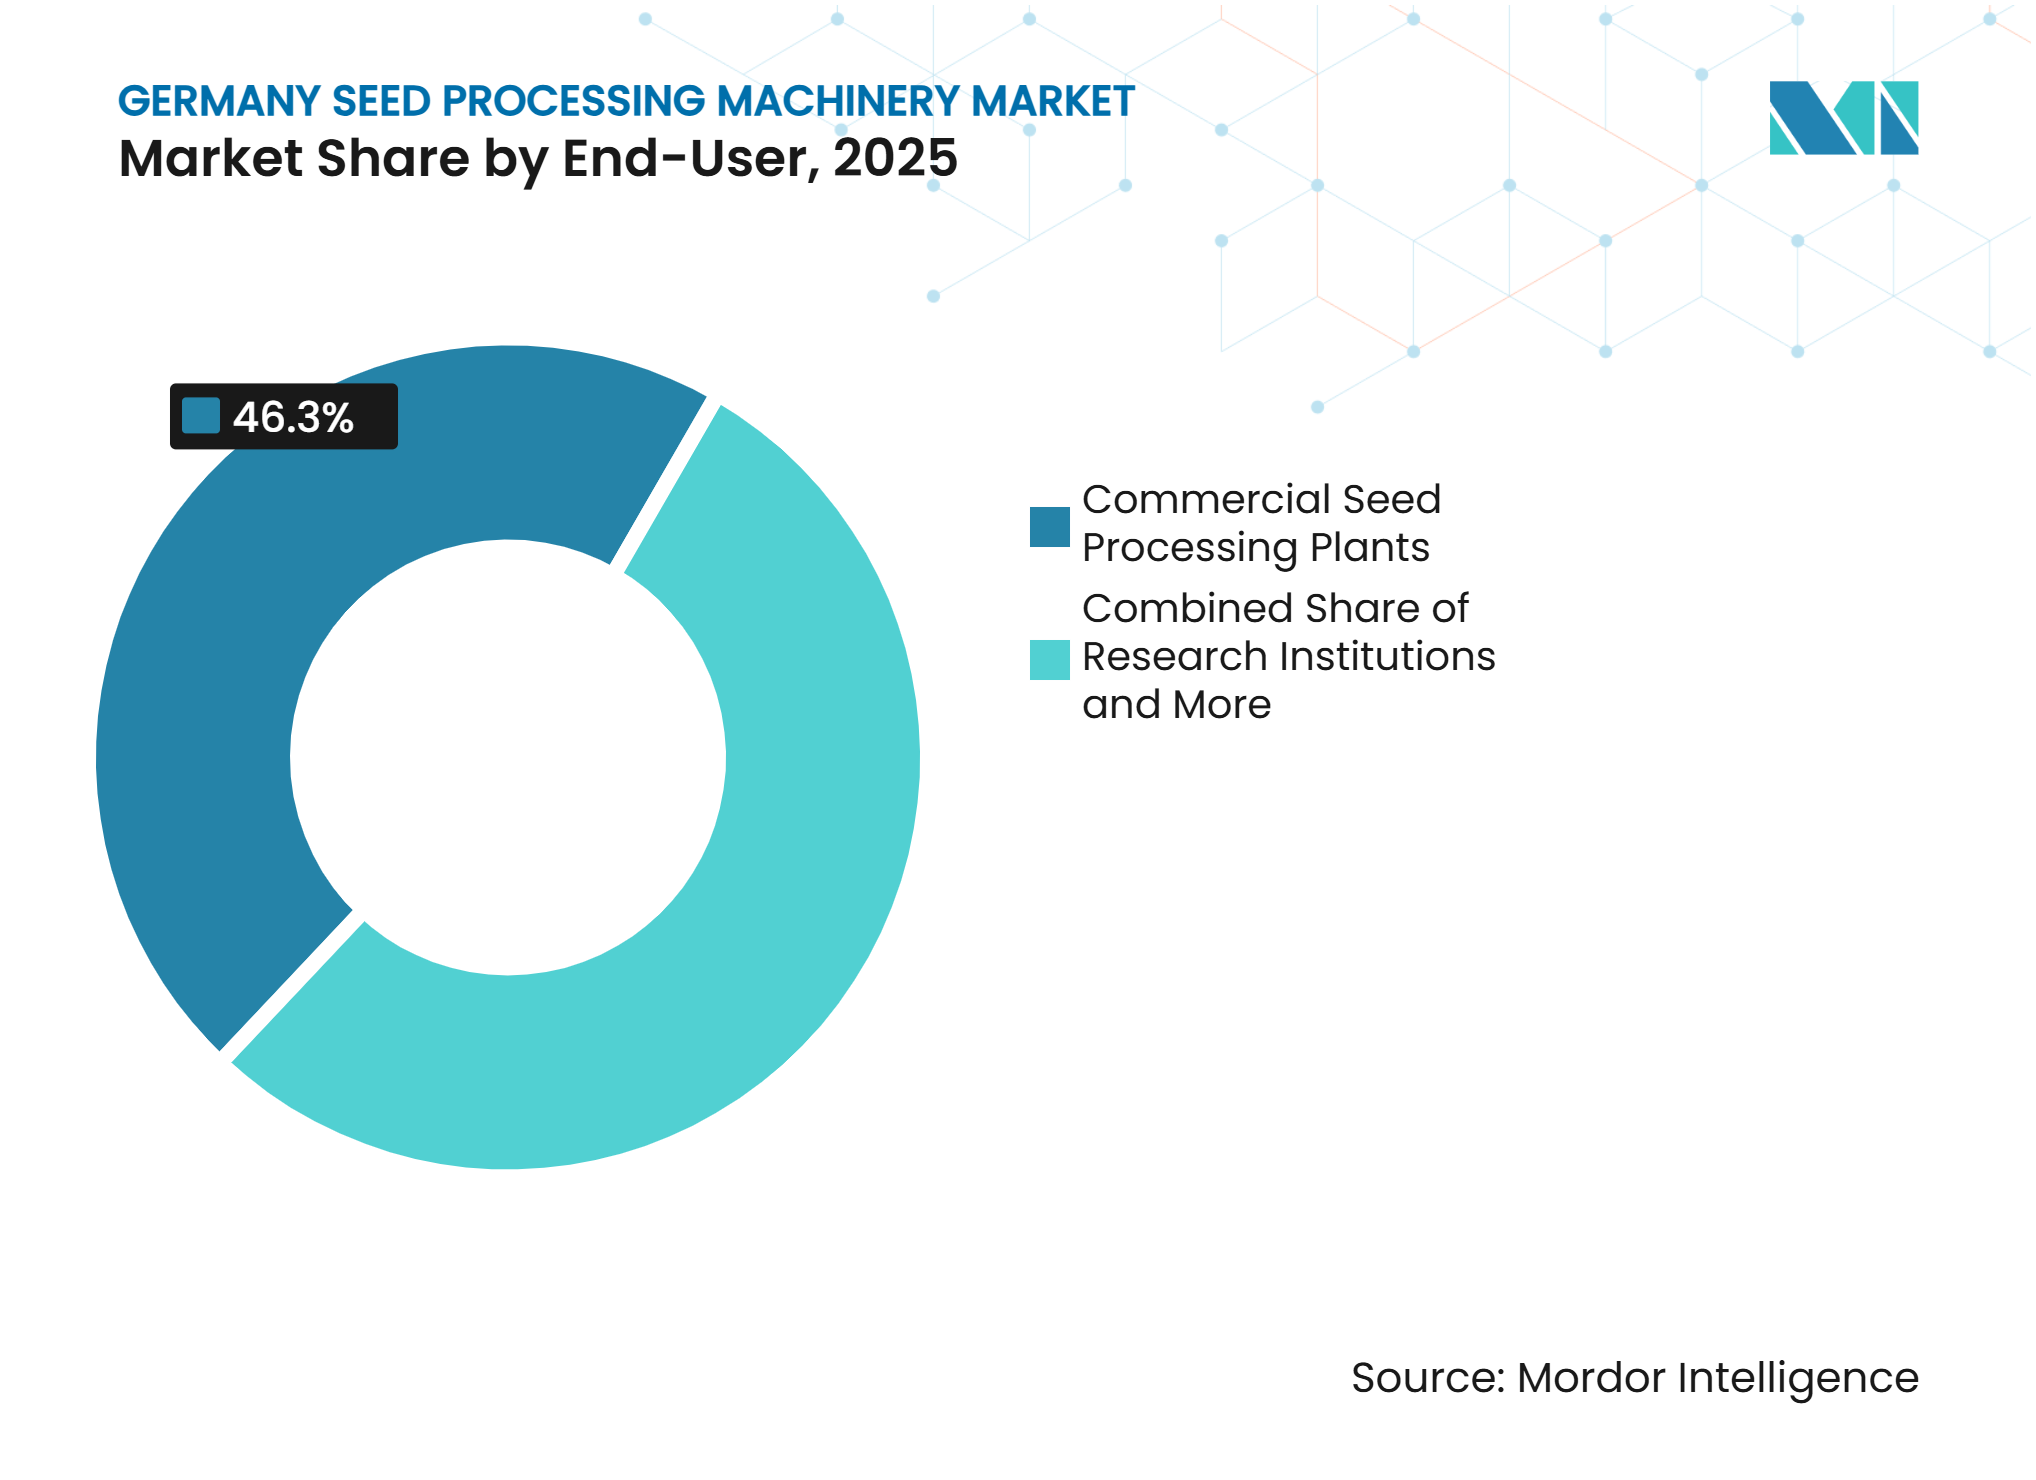
- Nach Endnutzer hielten kommerzielle Saatgutaufbereitungsanlagen im Jahr 2025 einen Nachfrageanteil von 46,3 %, während Forschungseinrichtungen von 2026 bis 2031 mit der schnellsten CAGR von 7,3 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Automatisierung der optischen Sortierung steigert Effizienz und senkt Arbeitskosten | +1.4% | National, am stärksten in Hochvolumenanlagen in Niedersachsen, Bayern und Sachsen-Anhalt | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach behandeltem und wertgesteigertem Saatgut | +1.1% | National | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen fördern die Mechanisierung der Nachernte | +0.8% | National, mit früher Akzeptanz bei kommerziellen Aufbereitern in wichtigen Agrarstaaten | Kurzfristig (≤ 2 Jahre) |
| Wachstum kommerzieller Saatgutvermehrungszentren | +1.1% | National | Langfristig (≥ 4 Jahre) |
| Übergang zu mikroplastikfreien Beschichtungen treibt Nachrüstungen von Behandlungs- und Trocknungsanlagen voran | +0.6% | National, mit Einhaltungsfristen der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Digitale Rückverfolgbarkeit und Zertifizierungsabläufe treiben Inline-Probenahme- und Kennzeichnungs-Upgrades voran | +0.6% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Automatisierung der optischen Sortierung steigert Effizienz und senkt Arbeitskosten
Deutschland verzeichnete im Jahr 2024 einen Mangel von 116.000 Fachkräften in landwirtschaftlichen Berufen, wie die Deutsche Landwirtschafts-Gesellschaft berichtete, was die Dringlichkeit von Investitionen in arbeitssparende Aufbereitungssysteme unterstreicht[1]. Der deutsche Markt für Saatgutaufbereitungsmaschinen profitiert, wenn optische Sortierer den Bedarf an separaten manuellen Inspektionsaufgaben in kommerziellen Aufbereitungsanlagen reduzieren. Diese Systeme bewerten Farbe, Form, Größe und sichtbare Saatgutdefekte, während der Liniendurchsatz aufrechterhalten wird. Im Mai 2025 erklärte Bühler AG, dass sein SORTEX AI700 die Konzentration der Defektaussortierung gegenüber früheren Systemen um 5–10 % verbessert hat. PETKUS Technologie GmbH demonstrierte im Juli 2026 den OS f3.0 Roeber für Kleinsaatgutanwendungen und erweiterte damit den Einsatz der keimfähigkeitsbasierten Sortierung in Aufbereitungsbetrieben. Weniger Inspektionsstufen können den Anlagenbedarf und den Energieverbrauch reduzieren, während einfachere Programmierschnittstellen es weniger Bedienern ermöglichen können, mehrere Aufbereitungsstufen zu überwachen.
Steigende Nachfrage nach behandeltem und wertgesteigertem Saatgut
Kommerzielle Produzenten liefern zunehmend pilliertes, filmüberzogenes und biologisch behandeltes Saatgut, was eine präzise Dosierung, einen stabilen Trommelbetrieb und Trocknungskapazität erfordert. Diese Nachfrage stützt den deutschen Markt für Saatgutaufbereitungsmaschinen, da Behandlungssysteme formulierungsspezifische Viskositäts-, Luftstrom- und Temperaturanforderungen bewältigen müssen. SATEC Equipment GmbH bietet Standard-Chargencoater und maßgeschneiderte Behandlungssysteme für den Labor- und Industriemaßstab an, mit auf spezifische Formulierungen zugeschnittenen Gerätekonfigurationen. Biologische Behandlungen können andere Träger und ein anderes Anwendungsverhalten als konventionelle Behandlungen aufweisen, was den Wert konfigurierbarer Geräte erhöht und Überprüfungen der Trommelgeschwindigkeit, Temperatur und Luftstromeinstellungen veranlasst. Der Qualitätssicherungsrahmen des Julius Kühn-Instituts für registrierte Saatgutbehandlungsanlagen unterstützt den Bedarf an kontrollierten Behandlungsabläufen und Staubreduzierungsmaßnahmen. Aufbereiter bewerten daher Beschichtungs- und Trocknungsanlagen als verknüpfte Teile einer vollständigen Behandlungslinie und nicht als isolierte Einzelkäufe.
Staatliche Subventionen fördern die Mechanisierung der Nachernte
Die deutsche Agrarinvestitionsförderung kann die Kapitalbelastung im Zusammenhang mit modernen Aufbereitungsanlagen reduzieren. Das Agrarinvestitionsförderungsprogramm sah eine Kofinanzierung von bis zu 40 % für förderfähige Investitionen in landwirtschaftliche Maschinen bis zu 400.000 EUR (436.000 USD) vor, wobei das angegebene Antragsfenster am 30. Juni 2026 schloss. Die Europäische Kommission bestätigte, dass der Strategische Plan Deutschlands für die Gemeinsame Agrarpolitik 930 Millionen EUR (1,0 Milliarden USD) für mehr als 6.600 Betriebsmodernisierungsprojekte bereitstellte, einschließlich Präzisionslandmaschinen. Deutschlands Version 7.1 des Plans, genehmigt am 9. Dezember 2025, setzt die Investitionsförderung bis 2027 fort. Im deutschen Markt für Saatgutaufbereitungsmaschinen kann die Förderung integrierte automatische Systeme zugänglicher machen als den schrittweisen Ersatz einzelner Maschinen, indem die effektive Amortisationszeit verkürzt wird. Sie begünstigt auch Lieferanten, die ressourceneffiziente, präzisionsfähige Linien für geförderte Projekte konfigurieren können, da diese Projekte häufig konsolidierte Linienaufrüstungen gegenüber stückweisen Ersetzungen priorisieren.
Wachstum kommerzieller Saatgutvermehrungszentren
Deutschlands genehmigte Saatgutvermehrungsfläche erreichte im Jahr 2025 181.093 Hektar, ein Anstieg von 6 % gegenüber dem Vorjahr. Die Flächen für Weichweizen, Raps und Pflanzkartoffeln stiegen um 11 %, 10 % bzw. 17 %, was den Bedarf an kulturspezifischen Reinigungs-, Sortier-, Behandlungs- und Verpackungskonfigurationen erhöhte. Der deutsche Markt für Saatgutaufbereitungsmaschinen profitiert von Anlagen, die mehr Kulturprogramme innerhalb enger Nacherntezeiten abwickeln und zuverlässig zwischen Arten wechseln müssen. Reiter Seed Processing GmbH & Co. KG liefert schlüsselfertige Anlagen, die Reinigung, optische Sortierung, Behandlung und Verpackung in einem einzigen Anlagenlayout integrieren. Vertragsvermehrer benötigen zudem eine zuverlässige Partientrennung, Wiegung, Probenahme, Behandlungsaufzeichnungen und Kennzeichnung. Diese betrieblichen Anforderungen unterstützen Hochkapazitätslinien mit Steuerungen, die die Rückverfolgbarkeit über mehrere Sorteneigentümer hinweg gewährleisten und Aufbereitern helfen, die Erwartungen europäischer Saatgutkäufer zu erfüllen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für intelligente Maschinen | -0.70% | National, mit stärkeren Auswirkungen auf kleinere Saatgutproduzenten und Hofanlagen | Mittelfristig (2–4 Jahre) |
| Volatilität der Lieferkette bei Präzisionskomponenten | -0.60% | National, verbunden mit globalen Halbleiter- und Sensorlieferketten | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Bediener- und Servicefachkenntnissen begrenzen die Betriebszeit | -0.70% | National, insbesondere in ländlichen Aufbereitungsgebieten mit begrenzter technischer Ausbildung | Langfristig (≥ 4 Jahre) |
| Bedenken hinsichtlich Dateneigentum und Cybersicherheit bei vernetzten Geräten | -0.30% | National, mit zunehmender Relevanz bei wachsender Gerätekonnektivität | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für intelligente Maschinen
Automatische Linien mit optischer Sortierung, vernetzten Steuerungen und integrierten Behandlungsanlagen erfordern höheres Anfangskapital als halbautomatische Alternativen, insbesondere wenn ein Käufer eine vollständige Linie und keine einzelne Ersatzmaschine benötigt. Eine Umfrage aus 2024/25 ergab, dass 73,3 % der deutschen Landwirtschaftsbetreiber hohe Investitionskosten als das Haupthindernis für die Einführung digitaler Technologie identifizierten. Dieselbe Sorge beeinflusst Investitionsentscheidungen im deutschen Markt für Saatgutaufbereitungsmaschinen, insbesondere für kleinere Produzenten und Hofanlagen. Geräte mit einer Lebensdauer von 5–10 Jahren können die Amortisationszeiten verlängern, wenn die Kaufpreise hoch und die saisonale Auslastung begrenzt ist. Subventionen reduzieren einen Teil der Belastung, aber der damit verbundene Antrags- und Compliance-Aufwand kann auch die Beteiligung von Betreibern mit kleinen Verwaltungsteams einschränken. Dieser Kostenunterschied hält halbautomatische Geräte in Niedrigvolumenanlagen relevant.
Volatilität der Lieferkette bei Präzisionskomponenten
Optische Sortierer und vernetzte Steuerungssysteme verwenden Sensoren, Mikrocontroller, Kameras, Servoantriebe und andere Präzisionskomponenten. KfW Research stellte im Juli 2024 fest, dass Deutschlands Halbleiterimportmärkte für wichtige Komponentenkategorien Herfindahl-Hirschman-Index-Werte über 2.000 aufwiesen, was auf eine konzentrierte Versorgungsexposition hinweist. Verzögerte Komponenten können die Beschaffungskosten erhöhen, die Beschaffungsvorlaufzeiten verlängern und die Inbetriebnahme von Linien während saisonaler Aufbereitungsfenster verzögern. Im deutschen Markt für Saatgutaufbereitungsmaschinen können Hersteller mit diversifizierter Beschaffung oder größerer interner Produktionskapazität das Lieferrisiko besser bewältigen. Käufer können Bestellungen auch aufschieben, wenn die Vorlaufzeiten ungewiss sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp:
Reiniger sichern das Volumen, während optische Sortierer das Wachstum anführenReiniger hielten im Jahr 2025 mit 23,4 % den größten Anteil und sind damit die Grundlage kommerzieller Saatgutaufbereitungslinien und ein notwendiger Bestandteil nahezu jeder kommerziellen Aufbereitungssequenz. Optische Sortierer sollen von 2026 bis 2031 mit der schnellsten CAGR von 8,5 % wachsen. Vorreiniger, Sortierer, Separatoren und Steinausleser befassen sich jeweils mit unterschiedlichen Verunreinigungsprofilen bei Getreide, Ölsaaten und Spezialsaatgut. Coater und Behandlungsanlagen sind wichtiger, wenn Aufbereiter pilliertes, filmüberzogenes oder biologisches Saatgut mit höheren Präzisionsanforderungen liefern. Trockner sind nach Behandlungsanwendungen unerlässlich, da sie Feuchtigkeit vor späteren Aufbereitungs- und Verpackungsschritten entfernen.
Die Nachfrage nach optischen Sortierern wird durch Systeme gestützt, die einzelne Saatgüter bei gleichzeitiger Aufrechterhaltung des kommerziellen Durchsatzes inspizieren. Käufer prüfen, ob diese Systeme Inspektionsarbeiten kombinieren können, die zuvor mehrere mechanische Stufen erforderten, und so die Anzahl separater Inspektionsschritte innerhalb der Linie reduzieren. Reiniger und Separatoren bleiben für die Hochvolumenentfernung von Fremdmaterial und die dichtebasierte Trennung notwendig. Saatgutverpackungsmaschinen werden zunehmend in vollständige Linienspezifikationen einbezogen und nicht als eigenständige Geräte erworben. Inline-Probenahme, Behandlungsaufzeichnungen und Kennzeichnung erhöhen ebenfalls den Wert integrierter Anlagen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsmodus:
Automatische Systeme definieren den kommerziellen StandardAutomatische Systeme hielten im Jahr 2025 einen Anteil von 68,2 % der Nachfrage und bestätigten damit ihre Position als größtes Betriebsmodussegment. Das Segment soll von 2026 bis 2031 mit einer CAGR von 6,1 % wachsen. Diese Linien standardisieren Dosierung, Förderung und Prozesssteuerung über Schichten und Bediener hinweg. Sie unterstützen auch prüfungsbereite Dokumentation, bei der zertifiziertes Saatgut Reinheits- und Keimfähigkeitsanforderungen erfüllen muss. PETKUS Technologie GmbH präsentierte sein modulares Saatgutanlagenkonzept auf der EuroTier 2024 mit vorgefertigten, skalierbaren Konfigurationen für eine schrittweise Kapazitätserweiterung[2].
Halbautomatische Maschinen bleiben für kleinere Saatgutproduzenten, Hofanlagen und Forschungsorganisationen relevant. Diese Nutzer können flexiblem Betrieb und geringeren Kapitalanforderungen mehr Wert beimessen als einem kontinuierlich hohen Durchsatz. Der Kostenunterschied zwischen automatischen und halbautomatischen Systemen bleibt ein entscheidender Kaufentscheidungsfaktor für saisonale oder kulturspezifische Programme mit kürzeren Betriebszeiten. Modulare Komponenten können diesen Unterschied in mittelgroßen Anlagen durch stufenweise Aufrüstungen verringern. Die deutsche Saatgutaufbereitungsmaschinenbranche bedient daher weiterhin sowohl fortschrittliche kommerzielle Anlagen als auch Anlagen mit geringeren Produktionsvolumina.
Nach Endnutzer:
Kommerzielle Anlagen führen, Forschungseinrichtungen beschleunigenKommerzielle Saatgutaufbereitungsanlagen hielten im Jahr 2025 den größten Endnutzeranteil mit 46,3 %. Forschungseinrichtungen sollen von 2026 bis 2031 mit der schnellsten CAGR von 7,3 % wachsen. Kommerzielle Anlagen kaufen Hochkapazitäts-, Mehrkultursysteme mit integrierter Rückverfolgbarkeit, da sie große Aufbereitungsprogramme betreiben. Saatgutproduzenten stellen ebenfalls eine bedeutende Kundengruppe dar, einschließlich Vertragsvermehrer und Inhaber proprietärer Sorten mit eigener Kapazität. Hof- und Getreideverarbeitungsanlagen verwenden im Allgemeinen modulare oder halbautomatische Geräte für die Aufbereitung geringerer Volumina.
Deutschlands landwirtschaftliche Forschungsbasis nutzt Labor- und Pilotmaschinen für die Sortenentwicklung, Feldversuche und ökologische Saatgutarbeit, bei denen Präzision, wiederholbare Einstellungen und sorgfältige Chargensteuerung Vorrang vor hohem Volumen haben können, insbesondere bei Versuchen mit mehreren Sorten und kleinen Mengen mit unterschiedlichen Handhabungsanforderungen. SATEC Equipment GmbH bietet SATEC CONCEPT Chargencoater für Chargen von 4 Gramm bis 200 Kilogramm an, was diese Anforderung im kleineren Maßstab erfüllt. PETKUS Technologie GmbH bietet ebenfalls modulare Konfigurationen an, die für den Forschungsdurchsatz geeignet sein können. Der deutsche Markt für Saatgutaufbereitungsmaschinen profitiert von der kommerziellen Konsolidierung in großen Anlagen und von präzisionsfokussierten Käufen durch Forschungsnutzer. Diese beiden Nachfragemuster erfordern von Lieferanten, sowohl skalierbare Industrielinien als auch kontrollierte Kleinchargen-Systeme anzubieten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der deutsche Markt für Saatgutaufbereitungsmaschinen ist national ausgerichtet, und die Nachfrage folgt dem Standort kommerzieller Saatgutvermehrungsprogramme. Niedersachsen, Bayern, Sachsen-Anhalt, Brandenburg und Mecklenburg-Vorpommern beherbergen bedeutende Vermehrungsaktivitäten für Getreide, Ölsaaten, Futterpflanzen und Spezialsaatgut. Das Bundesamt für Verbraucherschutz und Lebensmittelsicherheit erfasste die Saatgutvermehrung in den wichtigsten Erzeugerstaaten im Jahr 2025[3]. Das Land verfügte im Jahr 2025 über 181.093 Hektar genehmigte Vermehrungsfläche, was regelmäßige Geräteerneuerungen und Kapazitätserweiterungen unterstützt. Die Geräteanforderungen variieren je nach Kulturmix, Aufbereitungsvolumina und dem Bedarf an Partientrennung. Hochvolumenzentren haben einen größeren Bedarf an automatischen Mehrstufensystemen.
Der deutsche Markt für Saatgutaufbereitungsmaschinen profitiert von inländischer Ingenieursleistung und Serviceabdeckung sowohl in nördlichen als auch in südlichen Produktionsgebieten. PETKUS Technologie GmbH hat seinen Sitz in Wutha-Farnroda, Thüringen. Reiter Seed Processing GmbH & Co. KG operiert von Landshut in Bayern aus, während SATEC Equipment GmbH von Elmshorn in Schleswig-Holstein aus tätig ist. Westrup ApS bedient deutsche Kunden mit Projektlieferungskapazitäten. Die Servicenähe ist wichtig, da Inbetriebnahme, saisonale Wartung und Produktversuche in enge Nachernteaufbereitungsfenster passen müssen.
Deutschlands Position im Europäischen Binnenmarkt prägt auch die Beschaffung und den Lieferantenwettbewerb. Deutschland exportierte im Jahr 2024 Teile für Saatgut- und Getreidereinigungs- und Sortiermaschinen im Wert von 48,8 Millionen USD, wobei die Schweiz, Spanien, Polen und die Vereinigten Staaten zu den Hauptzielen gehörten. Diese Handelsposition spiegelt die internationale Reichweite der deutschen Maschinenkompetenz wider, obwohl der gemeldete Wert Maschinenteile und nicht den definierten Markt abdeckt. Die Konformitätsanforderungen der Europäischen Union können den grenzüberschreitenden Verkauf vollständiger Linien erleichtern. Die Inlandsnachfrage wird durch nationale Saatgutaustauschanforderungen und durch Käufer gestützt, die europäische Zertifiziertesaatgut-Lieferketten bedienen.
Wettbewerbslandschaft
Marktkonzentration
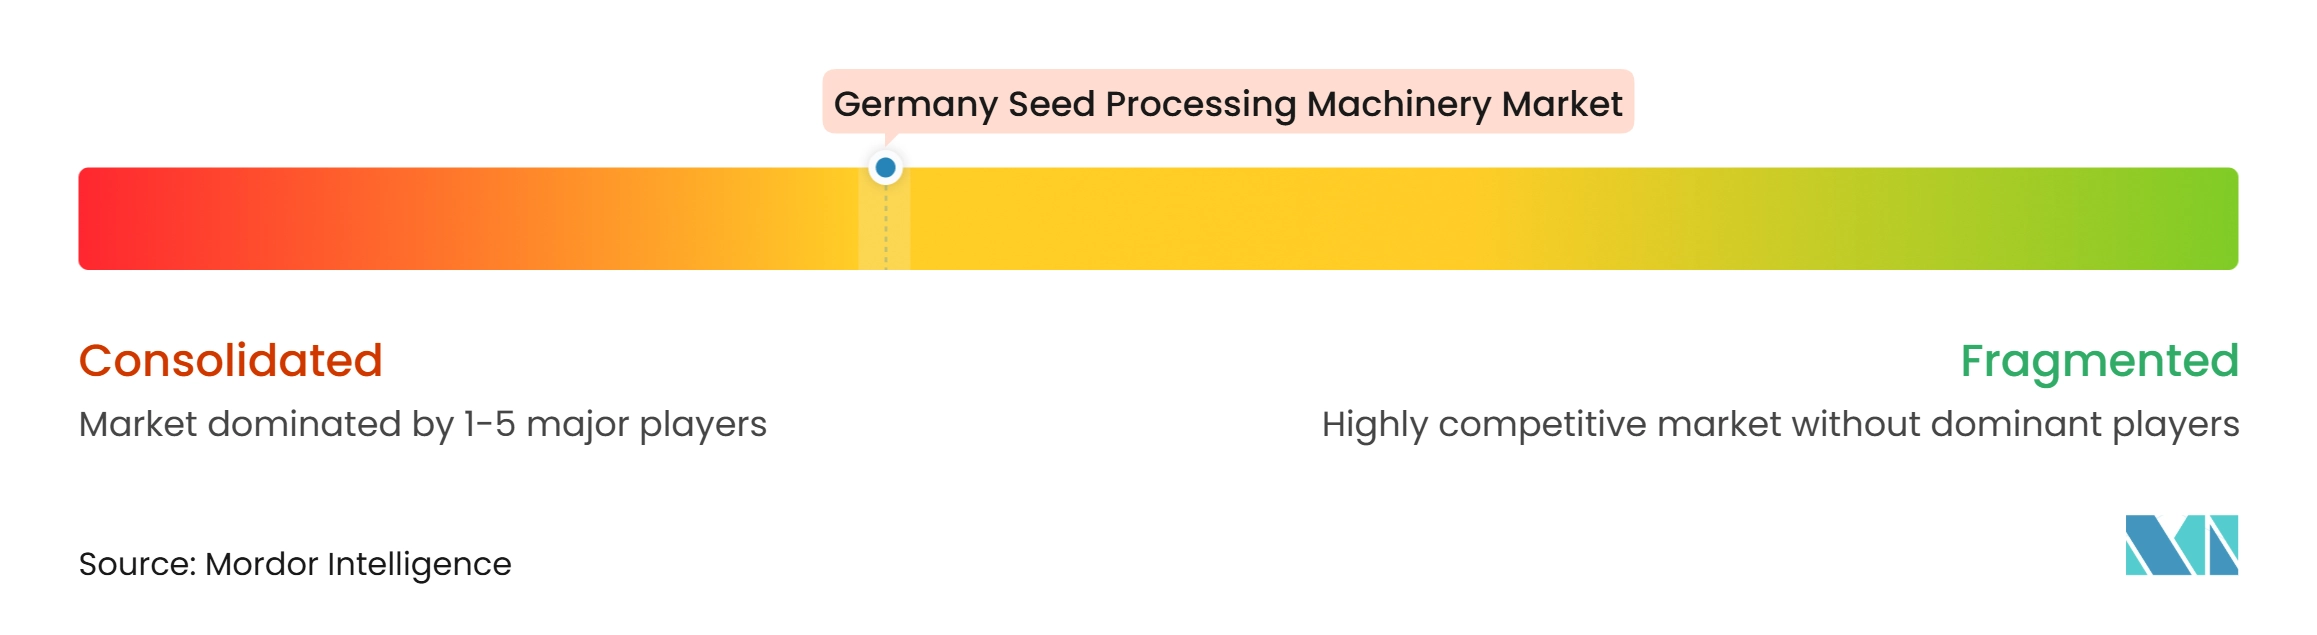
Der deutsche Markt für Saatgutaufbereitungsmaschinen weist eine moderate Konzentration auf, wobei etablierte Lieferanten technische Maßstäbe setzen und Spezialunternehmen in den Bereichen Beschichtung, Pillierung, Reinigung und Systemintegration konkurrieren. PETKUS Technologie GmbH, Reiter Seed Processing GmbH & Co. KG, SATEC Equipment GmbH, Willy Niklas GmbH Apparatebau, Zuther GmbH, Westrup ApS, Maschinenbau Jacobs GmbH & Co. KG, Samatec GmbH, Hartmann & Popp GmbH & Co. KG, CANAGRO GmbH, Himel Maschinen GmbH, Oil press GmbH & Co. KG, RIELA Karl-Heinz Knoop e.K., Allgaier Process Technology GmbH und Bühler AG bilden das genehmigte Unternehmensuniversum. Die Gruppe umfasst Lieferanten vollständiger Aufbereitungslinien und Spezialisten für bestimmte Aufbereitungsstufen. Käufer bewerten Geräte anhand von Produkteignung, Automatisierungsgrad, Rückverfolgbarkeitsfunktionen, Servicekapazität und der Fähigkeit, bestimmte Kulturen zu verarbeiten. Diese Struktur unterstützt den Wettbewerb, ohne darauf hinzudeuten, dass ein Unternehmen einen offengelegten dominanten Einzelanteil hat.
Im Juli 2026 demonstrierte PETKUS Technologie GmbH seinen optischen Sortierer OS f3.0 Roeber für Spezialkulturen, einschließlich Kamille, in seinem Testzentrum in Wutha-Farnroda. Im Juli 2025 integrierte Reiter Seed Processing GmbH & Co. KG den optischen Sortierer Cimbria SEA.IQ PLUS 2 R in sein Testlabor in Landshut für Kundenversuche. Diese Schritte zeigen, dass die optische Inspektion zu einem stärkeren Bereich der Produktdifferenzierung wird. SATEC Equipment GmbH wechselte im August 2026 den Eigentümer, als Dr.-Ing. Robin Kleinwort alleiniger Geschäftsführer und Eigentümer wurde, wobei das Unternehmen Pläne zur Erweiterung der Automatisierungsfähigkeiten ankündigte. Westrup ApS schloss im Jahr 2025 eine maßgeschneiderte deutsche Kräuter- und Saatgutaufbereitungslinie ab und demonstrierte damit ein Projektlieferungsmodell für maßgeschneiderte Anlagen.
Modulare Anlagenarchitektur ist eine wettbewerbliche Reaktion auf Käufer, die stufenweise Kapazitätserweiterungen anstelle großer maßgeschneiderter Projekte wünschen. PETKUS Technologie GmbH nutzte seinen Marktstart der modularen Saatgutanlage 2024, um diese Anforderung mit vorgefertigten Modulen zu erfüllen, die für Aufbereitungsanforderungen konfiguriert werden können. SATEC Equipment GmbH ist im Bereich Behandlung und Beschichtung positioniert, während Westrup ApS durch maßgeschneiderte Projektlieferung tätig ist. Patentaktivitäten bei Inspektionsalgorithmen, Dosiersystemen und modularen Konfigurationen können eine direkte Replikation erschweren. Der Wettbewerb in der deutschen Saatgutaufbereitungsmaschinenbranche wird zunehmend durch die Fähigkeit bestimmt, zuverlässige Mechanik mit automatisierten Steuerungen, Datenaufzeichnungen und praktischem Serviceunterstützung zu kombinieren.
Marktführer der deutschen Saatgutaufbereitungsmaschinenbranche
-
PETKUS Technologie GmbH
-
Bühler AG
-
Westrup ApS
-
Reiter Seed Processing GmbH & Co. KG
-
RIELA Karl-Heinz Knoop e.K.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deutscher Markt für Saatgutaufbereitungsmaschinen Unternehmen in diesem Bericht
- PETKUS Technologie GmbH
- Reiter Seed Processing GmbH & Co. KG
- SATEC Equipment GmbH
- Willy Niklas GmbH Apparatebau
- Zuther GmbH
- Westrup ApS
- Maschinenbau Jacobs GmbH & Co. KG
- Samatec GmbH
- Hartmann & Popp GmbH & Co. KG
- CANAGRO GmbH
- Himel Maschinen GmbH
- Oil press GmbH & Co. KG
- RIELA Karl-Heinz Knoop e.K.
- Allgaier Process Technology GmbH
- Bühler AG
Neueste Industrielle Entwicklungen in Deutscher Markt für Saatgutaufbereitungsmaschinen
- Juli 2026: PETKUS Technologie GmbH demonstrierte den optischen Sortierer OS f3.0 Roeber für Kleinsaatgutanwendungen in seinem Testzentrum in Wutha-Farnroda und unterstützte damit die Einführung hochpräziser Sortiergeräte durch Spezialsaatgutaufbereiter.
- Mai 2025: Bühler AG brachte den optischen Sortierer SORTEX AI700 mit Deep-Learning-Technologie auf den Markt und unterstützte damit die Nachfrage nach automatisierter Defekterkennung und hochwertigen optischen Sortiersystemen.
- Juli 2025: Reiter Seed Processing GmbH & Co. KG integrierte den optischen Sortierer Cimbria SEA.IQ PLUS 2 R in sein Testlabor in Landshut und bot Kunden damit einen Testweg, der Investitionen in fortschrittliche Sortiergeräte unterstützen kann.
Berichtsumfang des deutschen Marktes für Saatgutaufbereitungsmaschinen
Deutsche Saatgutaufbereitungsmaschinen umfassen Geräte, die in der Landwirtschaft zum Reinigen, Sortieren, Klassieren, Trocknen, Behandeln und Verpacken von Saatgut eingesetzt werden und deren Qualität und Keimfähigkeit für die Aussaat verbessern. Diese Maschinen spielen eine entscheidende Rolle bei der Entfernung von Verunreinigungen, der Gewährleistung von Gleichmäßigkeit und dem Schutz von Saatgut vor Schädlingen und Krankheiten. Der Marktbericht für Saatgutaufbereitungsmaschinen ist segmentiert nach Maschinentyp (Vorreiniger, Reiniger, Trockner, Sortierer, Coater und Behandlungsanlagen, Separatoren und Steinausleser, Polierer, optische Sortierer, Saatgutverpackungsmaschinen und andere Spezialgeräte), nach Betriebsmodus (automatisch und halbautomatisch) sowie nach Endnutzer (kommerzielle Saatgutaufbereitungsanlagen, Saatgutproduzenten, Forschungseinrichtungen, Hofanlagen und Getreideverarbeitungsanlagen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vorreiniger |
| Reiniger |
| Trockner |
| Sortierer |
| Coater und Behandlungsanlagen |
| Separatoren und Steinausleser |
| Polierer |
| Optische Sortierer |
| Saatgutverpackungsmaschinen |
| Sonstige Spezialgeräte |
| Automatisch |
| Halbautomatisch |
| Kommerzielle Saatgutaufbereitungsanlagen |
| Saatgutproduzenten |
| Forschungseinrichtungen |
| Hofanlagen |
| Getreideverarbeitungsanlagen |
| Nach Maschinentyp | Vorreiniger |
| Reiniger | |
| Trockner | |
| Sortierer | |
| Coater und Behandlungsanlagen | |
| Separatoren und Steinausleser | |
| Polierer | |
| Optische Sortierer | |
| Saatgutverpackungsmaschinen | |
| Sonstige Spezialgeräte | |
| Nach Betriebsmodus | Automatisch |
| Halbautomatisch | |
| Nach Endnutzer | Kommerzielle Saatgutaufbereitungsanlagen |
| Saatgutproduzenten | |
| Forschungseinrichtungen | |
| Hofanlagen | |
| Getreideverarbeitungsanlagen |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der deutsche Sektor für Saatgutaufbereitungsmaschinen?
Der deutsche Sektor für Saatgutaufbereitungsmaschinen wird im Jahr 2026 auf 141,7 Millionen USD geschätzt und soll bis 2031 186,3 Millionen USD erreichen.
Welcher Maschinentyp hat den größten Umsatzanteil in Deutschland?
Reiniger hielten im Jahr 2025 den größten Umsatzanteil mit 23,4 %.
Warum gewinnen automatische Saatgutaufbereitungssysteme an Akzeptanz?
Automatische Systeme gewinnen an Akzeptanz, weil sie wiederholbare Dosierung, Förderung, Prozesssteuerung und Aufzeichnungen auf Partienebene bieten. Was schränkt den Kauf fortschrittlicher Saatgutaufbereitungssysteme ein? Hohes Kapital
Wie wirken sich Beschichtungsvorschriften auf Gerätentscheidungen aus?
Beschichtungsvorschriften verlangen von Aufbereitern, Beschichtungs-, Trocknungs- und Nachrüstungsgeräte vor den Fristen 2028 und 2031 zu überprüfen.