
Deutschland Microgreens-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
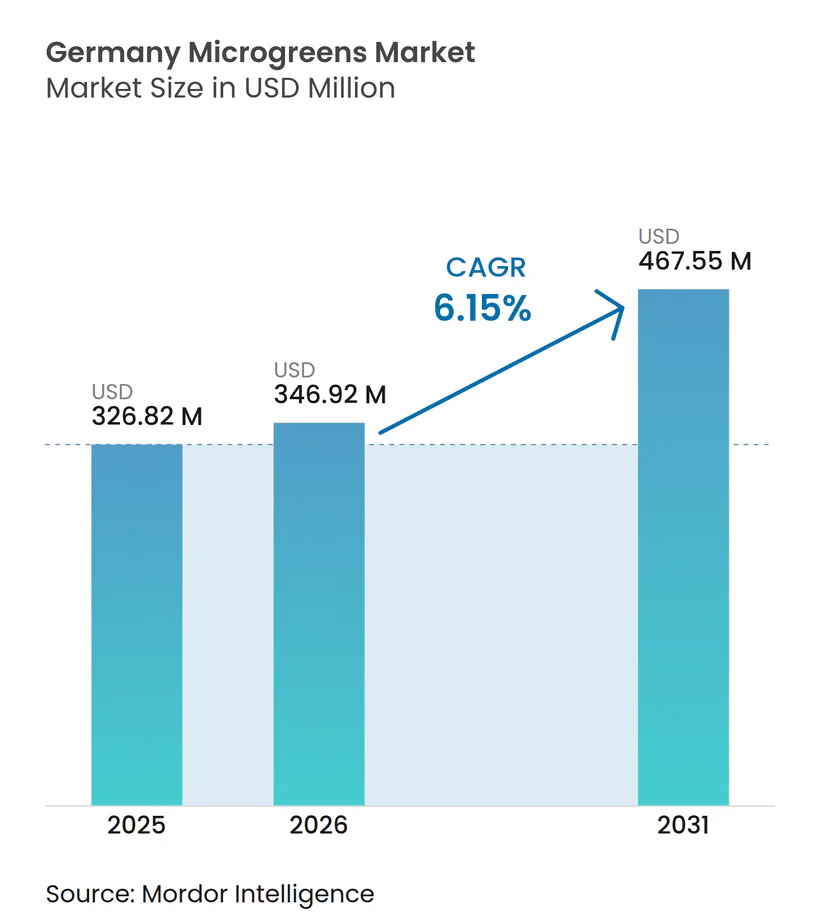
| Marktgröße im Basisjahr (2025) | 326.82 Millionen US-Dollar |
| Marktgröße (2026) | 346.92 Millionen US-Dollar |
| Marktgröße (2031) | 467.55 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.15 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Deutschland Microgreens-Marktanalyse von Mordor Intelligence
Die Größe des Deutschland Microgreens-Marktes wird für 2025 auf 326,82 Millionen USD, für 2026 auf 346,92 Millionen USD geschätzt und soll bis 2031 467,55 Millionen USD erreichen, mit einem CAGR von 6,15 % von 2026 bis 2031. Vollsortiment-Supermärkte, Discountketten und Drogerien sind zu wichtigen Bio-Einzelhandelskanälen geworden und verschaffen Erzeugern Zugang zu breiteren Vertriebsnetzwerken. Die Verbrauchernachfrage nach lokal erzeugten, frischen Produkten hat die Rolle dieser Einzelhandelskanäle bei der Förderung des Microgreens-Absatzes weiter gestärkt. Der Deutschland Microgreens-Markt wird durch den Bedarf an zuverlässiger lokaler Produktion, Rückverfolgbarkeit und Lebensmittelsicherheitsdokumentation geprägt, angesichts der begrenzten Haltbarkeit dieser Kulturpflanzenkategorie. Einzelhändler verlangen von Lieferanten zunehmend den Nachweis konsistenter Qualitätsstandards und einer klaren Lieferkettendokumentation, um Listungen aufrechtzuerhalten. Energiekosten und Einschränkungen bei der Bio-Zertifizierung für bodenlose Kultivierung begrenzen die Margen und die Produktpositionierung gemäß EU-Vorschriften. Dieser regulatorische und kostenseitige Druck erschwert es kleineren Erzeugern, den Betrieb zu skalieren und gleichzeitig preislich wettbewerbsfähig zu bleiben. Automatisierung, effiziente Beleuchtung und torffreie Wachstumsmedien bieten Lieferanten praktische Möglichkeiten, die Produktionsökonomie zu verbessern und gleichzeitig die Anforderungen der Einzelhändler zu erfüllen.
Wichtigste Erkenntnisse des Berichts
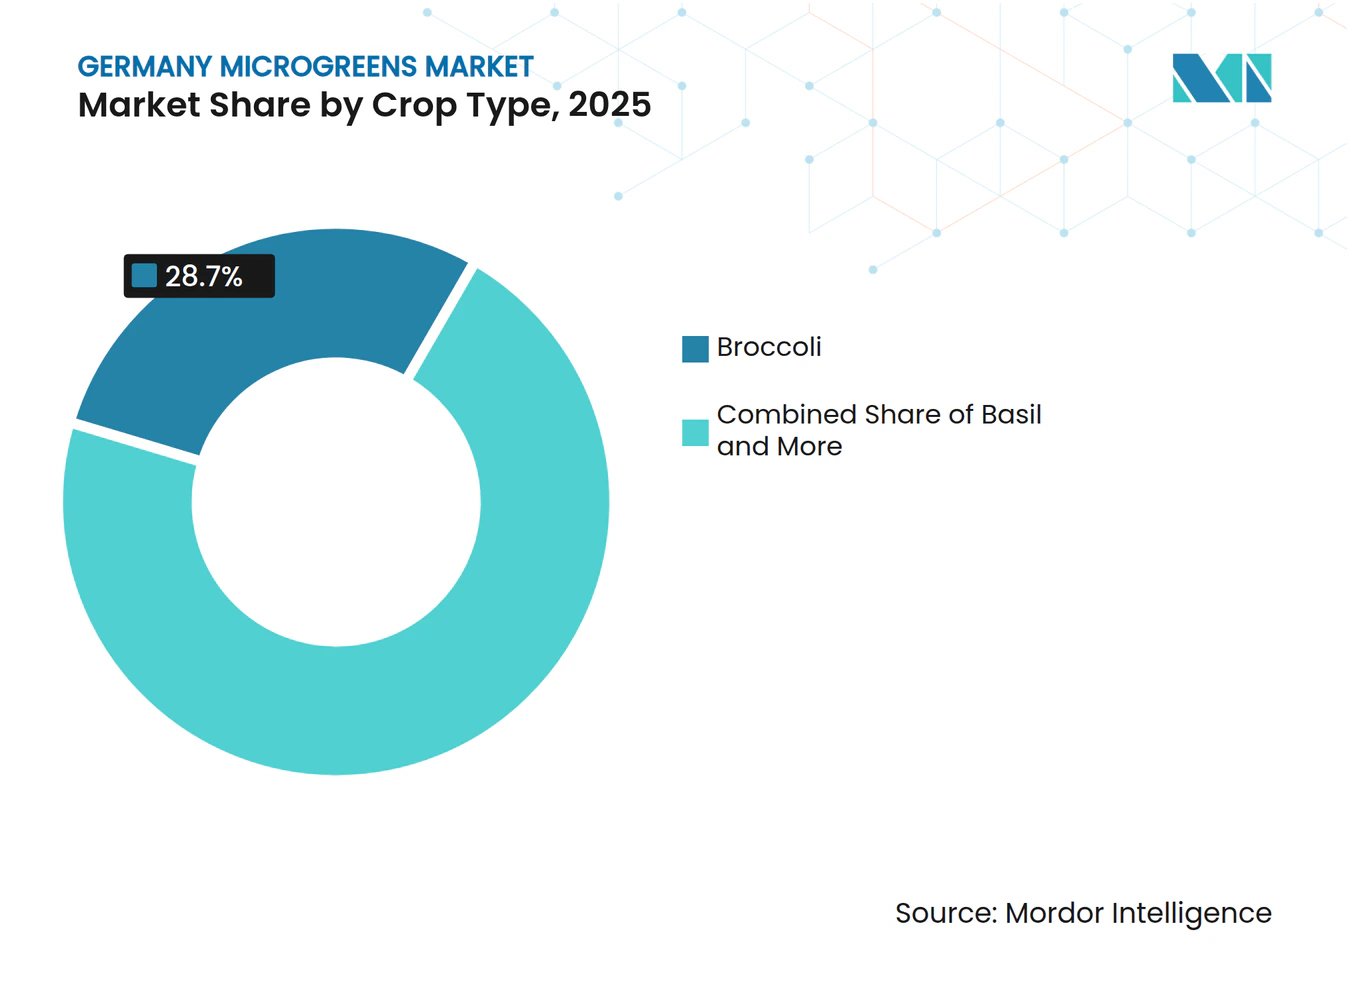
- Nach Kulturpflanzentyp hielt Brokkoli im Jahr 2025 einen Marktanteil von 28,7 % am Deutschland Microgreens-Markt, während Basilikum bis 2031 den schnellsten CAGR von 10,5 % verzeichnen soll.
- Nach Anbaumethode hielt der kommerzielle Gewächshausanbau im Jahr 2025 einen Marktanteil von 41,4 % am Deutschland Microgreens-Markt, während der vertikale Innenraumanbau bis 2031 den schnellsten CAGR von 7,4 % verzeichnen soll.
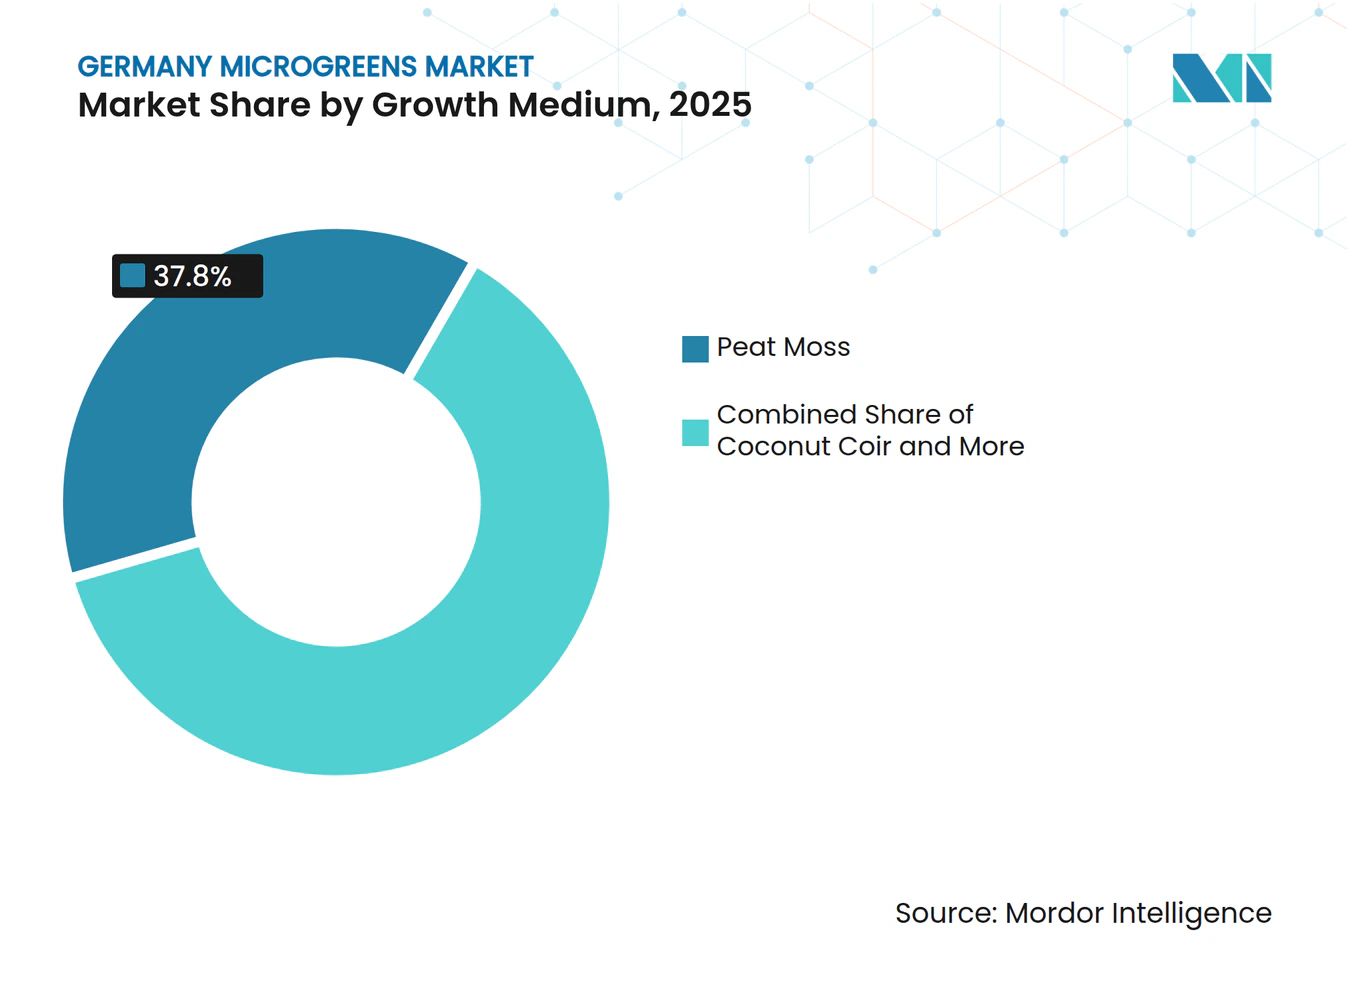
- Nach Wachstumsmedium hielt Torfmoos im Jahr 2025 einen Anteil von 37,8 % am Deutschland Microgreens-Markt, während Kokosfaser bis 2031 mit einem CAGR von 8,5 % wachsen soll.
- Nach Vertriebskanal hielten Supermärkte und Verbrauchermärkte im Jahr 2025 einen Anteil von 39,8 % am Deutschland Microgreens-Markt, während Online-Kanäle bis 2031 den schnellsten CAGR von 12,5 % verzeichnen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Steigende Nachfrage nach nährstoffreichen und biologischen Lebensmitteln
Der deutsche Bio-Einzelhandelsumsatz erreichte 2024 einen Rekordwert, da die Kaufkraft der Verbraucher sich erholte und die Bio-Preisaufschläge sanken. Der Umsatz mit Bio-Eigenmarken stieg in diesem Jahr um 13,5 %, was die Bereitschaft der Einzelhändler zeigt, zugängliche Bio-Sortimente zu unterstützen[1]. Brokkoli-Microgreens profitieren von veröffentlichten Forschungsergebnissen zu Sulforaphan und seiner Rolle in Redox-Stoffwechselwegen und metabolischen Ergebnissen. Diese Erkenntnisse unterstützen die Positionierung von Brokkoli-Microgreens in gesundheitsorientierten Produktsortimenten und geben Einzelhändlern eine wissenschaftlich fundierte Grundlage, sie in ihr Frischwarensortiment aufzunehmen. Deutschlands Abhängigkeit von Bio-Frischwarenimporten stieg von 10 % in 2022–2023 auf 19 % in 2023–2024. Diese wachsende Importabhängigkeit setzt die Lieferkette Störungen durch Wetterereignisse, Handelsbeschränkungen und logistische Verzögerungen bei Feldfrüchten aus. Infolgedessen ist der Deutschland Microgreens-Markt gut positioniert, um lokal angebaute Alternativen zu liefern und eine stabilere und kürzere Lieferkette für Käufer von Bio-Frischwaren anzubieten.
Ausbau des Innenraum- und vertikalen Anbaus
Der Deutschland Microgreens-Markt übernimmt zweckgebundene Innenraumsysteme, da die LED-Leistung sich verbessert und modulare Ausrüstung zugänglicher wird. Kommerzielle LED-Leuchten übertrafen 2025 und 2026 3,5 Mikromol pro Joule, was bemerkenswerte Fortschritte bei der Photonenlieferungseffizienz im Vergleich zu früheren Generationen widerspiegelt. Eine höhere Leuchteneffizienz kann den Strombedarf bei gleicher Lichtintensität senken und die Betriebskosten für kommerzielle Erzeuger verringern. Signify N.V. führte im Juni 2025 seinen Philips GrowWise Smart-Spektrum-Algorithmus ein und erklärte, dass das System den Energieverbrauch senken oder das Pflanzenwachstum um bis zu 6 % steigern kann. Modulare Anbausysteme haben es auch kleineren Betreibern erleichtert, die Produktion schrittweise zu skalieren, ohne große Vorabinvestitionen tätigen zu müssen. Diese Entwicklungen machen die kontrollierte Produktion für Betreiber zugänglicher, die eine konsistente, ganzjährige Produktion benötigen.
Nachfrage von Restaurants und Facheinzelhandel nach frischer, einheitlicher Versorgung
In Restaurants integrierte Mikrofarmen platzieren die Produktion nahe am Verwendungsort und senken die Einkaufskosten, die mit häufigen Kleinlieferungen und Handhabungsverlusten verbunden sind. Kompakte Innenraumeinheiten eignen sich für gewerbliche Küchenräume mit begrenzter verfügbarer Fläche und sind eine praktische Option für städtische Restaurants, in denen kein Außenanbaufläche vorhanden ist. Köche können Sorten auswählen, die den Präsentations- und Geschmacksanforderungen der Speisekarte entsprechen, mit flexiblerer Ernteplanung für hochwertige Gerichte. Dieses Maß an Kontrolle über Produktqualität und Frische kann auch zur Differenzierung der Speisekarte beitragen. Eine breitere Einführung dieses Modells hängt von einfachen Betriebsabläufen, zuverlässiger Ausrüstung und ausreichender Personalkapazität in Restaurants sowie der Verfügbarkeit kosteneffizienter Systeme ab, die für nicht-landwirtschaftliche Umgebungen konzipiert sind.
KI-gestützte Kulturrezepte und wasserarme Produktionsökonomie
Steuerungssysteme können Beleuchtungs-, Wasser- und Klimabedingungen anpassen, wenn sich die Kulturbedingungen ändern. Eine Überprüfung aus dem Jahr 2026 ergab, dass künstliche Intelligenz die Echtzeitüberwachung, die prädiktive Umgebungssteuerung und eine effizientere Nutzung von Wasser, Nährstoffen und Energie in der Landwirtschaft unter kontrollierten Umgebungsbedingungen unterstützt. Diese Fähigkeiten können Betreibern helfen, kurze Kulturzyklen mit engerer Kontrolle zu managen. Sensoren und automatisierte Rückkopplungsschleifen ermöglichen es Erzeugern, schnell auf Änderungen bei Temperatur, Luftfeuchtigkeit oder Lichtintensität zu reagieren und das Risiko von Ernteverlusten zu reduzieren. Kokosfaser und andere torffreie Medien speichern Feuchtigkeit und ermöglichen gleichzeitig die Drainage, was unnötigen Wasserverbrauch reduziert, wenn die Bewässerungseinstellungen präzise gesteuert werden. Die Wahl des Substrats beeinflusst auch die Wurzelgesundheit und die Nährstoffaufnahme, was die Ertragskonsistenz über Wachstumszyklen hinweg beeinflussen kann. Der Deutschland Microgreens-Markt kann davon profitieren, wenn diese Systeme den Ressourcenverbrauch senken, ohne die Kulturqualität zu beeinträchtigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieintensität und Strompreisrisiko | -1.2% | National, mit akuten Auswirkungen an energieintensiven städtischen Standorten, einschließlich Berlin und München | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionsanforderungen und selektive Finanzierung | -0.9% | National, mit konzentrierter Schwere bei Neueinsteigern in Hochmiet-Stadtmärkten | Mittelfristig (2–4 Jahre) |
| Kurze Haltbarkeit und Risiken bei der Kühlkettenausführung | -0.7% | National, erhöht in Regionen mit längeren Vertriebsdistanzen von Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei der Bio-Kennzeichnung für bodenlose Produktion | -0.5% | EU-weit, mit konzentrierten kommerziellen Auswirkungen in Deutschland aufgrund seiner großen Bio-Verbraucherbasis | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensität und Strompreisrisiko
Die Energieintensität bleibt die primäre betriebliche Einschränkung für die geschlossene Microgreens-Produktion. Beleuchtung, Kühlung und Umgebungssteuerung sind während jedes Wachstumszyklus erforderlich, und diese Anforderungen nehmen zwischen den Ernten nicht ab. Eine Überprüfung aus dem Jahr 2026 stellte fest, dass energiebezogene Kosten die Produktion unter kontrollierten Umgebungsbedingungen hauptsächlich auf hochwertige Kulturen wie Microgreens, Kräuter und Blattgemüse beschränken, da Kulturen mit geringerem Wert die damit verbundenen Gemeinkosten nicht absorbieren können. Strom kann 40 % bis 70 % der Betriebskosten in vollständig geschlossenen Systemen ausmachen, was ihn zu einer der bedeutendsten Kostenvariablen für Anlagenbetreiber macht [2]. Solare Eigenstromerzeugung und Batteriespeicher können die Abhängigkeit von zugekauftem Strom verringern, obwohl die Vorabinvestitionsanforderungen für solche Installationen für kleinere Erzeuger eine Überlegung bleiben. Der Deutschland Microgreens-Markt begünstigt daher Anlagen, die Energiekosten durch effiziente Ausrüstung, optimierte Wachstumszyklen und zuverlässige Versorgungsvereinbarungen managen können.
Hohe Anfangsinvestitionsanforderungen und selektive Finanzierung
Mittelgroße vertikale Farmen erfordern erhebliche Investitionen in Regale, Beleuchtung, Klimaausrüstung, Automatisierung und Kühlkettensysteme. Die Finanzierung ist nach der Marktkorrektur in 2023 und 2024 selektiver geworden, da Investoren und Kreditgeber ihr Risikoengagement im Bereich des vertikalen Anbaus neu bewerten. Kreditgeber bewerten Betriebspläne nun anhand sich ändernder Stromkosten, was die Due-Diligence-Zeiträume verlängert und die Finanzierungsoptionen für neue Anlagen einschränkt. Insbesondere die Fremdfinanzierung ist ohne eine nachgewiesene Erfolgsbilanz bei der Betriebseffizienz und stabilen Energiekosten schwieriger zu sichern. Kleinere Erzeuger, die keinen Zugang zu institutionellem Kapital haben, sind möglicherweise auf Gründerkapital oder Business-Angel-Finanzierung angewiesen. Infolgedessen können gut kapitalisierte Technologieunternehmen und Einzelhändler leichter expandieren als kleine Spezialerzeuger, was die Kluft zwischen großen und kleinen Marktteilnehmern vergrößert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kulturpflanzentyp:
Brokkoli führt, während Basilikum am schnellsten wächstBrokkoli hielt im Jahr 2025 einen Anteil von 28,7 % am Deutschland Microgreens-Markt und war damit der größte Kulturpflanzentyp. Seine Position wird durch Erkenntnisse zu Sulforaphan, einer Verbindung, die mit Brokkoli-Microgreens assoziiert wird, gestützt. Eine einzelne Portion frischer Brokkoli-Microgreens wies in einer veröffentlichten Studie eine Sulforaphan-Bioverfügbarkeit vergleichbar mit Brokkoli-Sprossen auf. Die Forschung ergab auch, dass Brassicaceae-Microgreens die Darmmikrobiota und Metabolitenprofile durch Glucosinolat-bezogene Aktivität beeinflussen können. Diese Erkenntnisse bieten Einzelhändlern eine klare, gesundheitsorientierte Grundlage für ihre Brokkoli-Sortimente. Kohl, Blumenkohl und Rucola unterstützen Foodservice-Garnituren und verpackte Einzelhandelssortimente. Rucola profitiert von seinem pfeffrigen Geschmack in Premium-Restaurantanwendungen. Erbsen, Radieschen und Salat-Chicorée-Sorten dienen Salat- und Smoothie-Verwendungen. Sonnenblumenschösslinge und Amaranth fallen in die Kategorie der sonstigen Typen.
Basilikum ist der am schnellsten wachsende Kulturpflanzentyp mit einem CAGR von 8,5 % bis 2031. Die Größe des Deutschland Microgreens-Marktes für Basilikum wird durch seine Eignung für vertikale Anbaulayouts unterstützt. Eine Studie aus dem Jahr 2024 ergab, dass Fernrot-Licht bei 730 Nanometern den Ertrag, den Phenolgehalt und die Farbhelligkeit von Basilikum-Microgreens verbesserte. Dies gibt technologisch ausgestatteten Erzeugern einen Weg, die Foodservice-Anforderungen an ein konsistentes Erscheinungsbild und Aroma zu erfüllen. Basilikum hat ein kompaktes Blätterdach, das eine dichte Mehrschichtproduktion unterstützt. Diese Konfiguration hilft Erzeugern, die Anbaufläche effizient zu nutzen. Blumenkohl-Microgreens gewinnen als funktionelle Lebensmittelzutaten mit hohem Glucosinolatgehalt an Aufmerksamkeit. Dies kann eine Verwendung über konventionelle kulinarische Anwendungen hinaus unterstützen. Die Produktvielfalt ermöglicht es Erzeugern, etablierte Nachfrage mit Spezialitätensorten auszubalancieren.



Nach Anbaumethode:
Kommerzielle Gewächshäuser führen, während der vertikale Innenraumanbau am schnellsten wächstDer kommerzielle Gewächshausanbau hielt im Jahr 2025 einen Anteil von 41,4 % am Deutschland Microgreens-Markt und war die größte Anbaumethode. Gewächshäuser nutzen natürliches Tageslicht mit ergänzender LED-Beleuchtung. Dies reduziert ihre Abhängigkeit von künstlicher Beleuchtung im Vergleich zu vollständig geschlossenen Farmen. Der bereitgestellte Entwurf beziffert die Reduzierung des Beleuchtungsenergiebedarfs auf 30 % bis 40 %. Priva Holding B.V. und KUBO Group B.V. liefern Automatisierungs- und Klimasteuerungssysteme an Gewächshausbetreiber. Ihre installierten Systeme helfen Erzeugern, die Produktion das ganze Jahr über aufrechtzuerhalten. Außen-, Tunnel- und Aquaponik-Methoden dienen engeren saisonalen oder spezialisierten Anwendungen. Diese Alternativen haben einen begrenzten Anteil an der kommerziellen Microgreens-Produktion. Der Gewächshausanbau bleibt für Erzeuger geeignet, die ein Gleichgewicht zwischen Kontrolle und Betriebskosten anstreben.
Der vertikale Innenraumanbau ist die am schnellsten wachsende Methode mit einem prognostizierten CAGR von 7,4 % bis 2031. Diese Marktgrößenchance im Deutschland Microgreens-Markt ist mit kompakter Produktion und kontrollierter Ernteplanung verbunden. Dürr AG führte im Juni 2025 das EcoY-Wachstumsröhrensystem ein. Das Unternehmen erklärte, dass das System den Wasserverbrauch im Vergleich zu herkömmlichen Hydroponik-Anordnungen um bis zu 95 % reduzieren kann. Ridder Holding B.V. und Signify N.V. formalisierten im Juni 2026 die Integration des Horti Lighting Protocol. Das gemeinsame Framework verbindet Beleuchtungs- und Klimasteuerungen innerhalb einer Standardschnittstelle. Dies kann den benutzerdefinierten Integrationsaufwand für Erzeuger reduzieren. Dedizierte Innenräume und Mehrfachregalsysteme passen auch zu in Restaurants integrierten Mikrofarm-Modellen. Die Einführung hängt davon ab, ob Betreiber den hohen Stromverbrauch und den Kapitalbedarf managen können.
Nach Wachstumsmedium:
Torfmoos führt, während Kokosfaser an Boden gewinntTorfmoos hielt im Jahr 2025 einen Anteil von 37,8 % am Deutschland Microgreens-Markt und war das größte Wachstumsmedium. Es bietet Wasserretention, physische Konsistenz und vertraute Handhabung für kommerzielle Erzeuger. Deutschlands Strategie zur Reduzierung des Torfverbrauchs sieht die Abschaffung von Torf im Hobbygartenbereich bis 2026 vor. Sie sieht auch eine erhebliche Reduzierung des Torfverbrauchs im kommerziellen Gartenbau bis 2030 vor. Diese Richtung schafft Druck, die Microgreens-Produktion auf Alternativen umzustellen. Eine Studie aus dem Jahr 2025 ergab, dass torffreie Wachstumsmedien im Durchschnitt 21 % teurer sind als torfhaltige Alternativen. Erde bleibt wichtig, da sie der Weg zur Bio-Zertifizierung gemäß EU-Vorschriften ist. Dies macht die Mediumauswahl sowohl zu einer Betriebs- als auch zu einer Positionierungsentscheidung.
Kokosfaser ist das am schnellsten wachsende Wachstumsmedium in der bereitgestellten Marktbewertung. Der Deutschland Microgreens-Markt bietet Raum für Kokosfaser, da es ein erneuerbarer Torfersatz mit nützlichen Feuchtigkeits- und Belüftungseigenschaften ist. Der bereitgestellte Entwurf stellt fest, dass es bis zum 8-fachen seines Gewichts an Wasser aufnehmen kann. Eine Studie aus dem Jahr 2024 bestätigte, dass Kokosfaser für die Schwimmtablett-Hydroponik geeignet ist, wenn elektrische Leitfähigkeit und Belüftung sorgfältig gesteuert werden. Diese Betriebsanpassungen sind für die Kultureinheitlichkeit und Wurzelgesundheit wichtig. Kokosfaser kann einen geringeren Umweltdruck als aus empfindlichen Mooren gewonnener Torf bieten. Dies entspricht den Nachhaltigkeitsanforderungen einiger Einzelhandelskäufer. Seidenpapier bleibt für Restaurant-Mikrofarmen und Heimanbau-Kits nützlich. Seine Einfachheit und Hygiene können die Nährstoffleistung in diesen spezialisierten Umgebungen überwiegen.

Nach Vertriebskanal:
Supermärkte und Verbrauchermärkte führen, während Online-Kanäle am schnellsten wachsenSupermärkte und Verbrauchermärkte hielten im Jahr 2025 einen Anteil von 39,8 % am Deutschland Microgreens-Markt und waren der größte Vertriebskanal. Ihre Rolle spiegelt die Konzentration des deutschen Lebensmitteleinzelhandels wider. REWE-Zentral AG und EDEKA Verbund machten laut dem bereitgestellten Entwurf zusammen 93 % des deutschen Supermarktkanals nach Wert im Jahr 2025 aus. EDEKA Verbund meldete für das Geschäftsjahr 2025 einen Umsatz von 77,3 Milliarden EUR (83,7 Milliarden USD), ein Anstieg von 2,7 %. Die Gruppe betonte weiterhin Frischwaren und regionale Beschaffung bei ihren unabhängigen Einzelhandelspartnern. REWE-Zentral AG schloss im Januar 2025 eine Dreierliefervereinbarung mit Landfrisch AG und 2 Erzeugern in Nordrhein-Westfalen ab. Die Vereinbarung bietet 5-jährige Kaufgarantien, die Investitionen in die Produktionskapazität unterstützen können. Fachgeschäfte und Foodservice-Distributoren bedienen Kanäle mit geringerem Volumen und höheren Stückwerten.
Online-Kanäle sind das am schnellsten wachsende Vertriebssegment mit einem CAGR von 12,5 % bis 2031. Die Größe des Deutschland Microgreens-Marktes für Online-Verkäufe ist mit abonnementbasierter Direktlieferung an Verbraucher verbunden. Erzeuger können gegen bestätigte Bestellungen ernten und Überproduktion reduzieren. Dies passt zu einer Kulturpflanze mit einer Haltbarkeit von 7 bis 10 Tagen. Berlin Farms GmbH nutzt seine supergruen-Shop-Plattform, um zertifizierte Bio-Microgreens über wiederkehrende Abonnements in Berlin zu liefern. Das Modell gibt Erzeugern direkten Kontakt zu gesundheitsorientierten städtischen Haushalten. Foodservice-Distributoren bleiben für professionelle Küchen wichtig, die Volumen und klare Produktspezifikationen benötigen. Wochenmärkte und Direktverkäufe bieten kleineren Erzeugern Preis-Feedback und Cashflow. Die Kanalvielfalt gibt Lieferanten mehrere Wege, um die Produktionsgröße mit den Kundenbedürfnissen abzustimmen.
Geografische Analyse
Bayern ist eines der kommerziell aktivsten Gebiete Deutschlands für Spezialitäten-Microgreens, mit München als wichtigstem städtischen Zentrum. MingaGreens GmbH beliefert Bio-Supermärkte, Restaurants und Cateringunternehmen im Großraum München. Das Unternehmen erhielt laut dem bereitgestellten Entwurf im Oktober 2025 das Bayerische Bio-Siegel. Diese Zertifizierung unterstützt seine regionale und ökologische Positionierung. Hohe Haushaltseinkommen und eine dichte Feinrestaurant-Basis unterstützen die Nachfrage nach lokalen Spezialitätenprodukten. Bayern verfügt auch über Forschungsuniversitäten und Agrartechnologieaktivitäten, die die Produktion unter kontrollierten Umgebungsbedingungen unterstützen können. Diese Bedingungen geben regionalen Erzeugern Zugang zu Premium-Käufern und technischem Fachwissen.
Berlin ist die am schnellsten wachsende städtische Lebensmittelinnovationsgeografie in der bereitgestellten Bewertung, angetrieben durch seine Restaurantbasis und städtische Landwirtschaftsaktivitäten. REWE-Zentral AG begann im August 2026 mit den ersten Ernten auf der Dachfarm des Green Farming Market in Berlin-Lankwitz. Die Anlage beliefert laut dem bereitgestellten Entwurf Lankwitz-Blattsalatsorten an 500 REWE-Filialen in Ostdeutschland. Dieses Projekt macht städtisch angebaute Frischwaren für Mainstream-Verbraucher sichtbarer. Berlin Farms GmbH produziert zertifizierte Bio-Microgreens in Berlin durch mit erneuerbarer Energie betriebene Innenraumsysteme. Die Stadt hat gesundheitsorientierte Verbraucher und ein starkes Interesse an pflanzlicher Ernährung. Ihre dichte Foodservice-Basis unterstützt die Nachfrage nach Microgreens, die lokale Lieferung und konsistente Qualität erfordern.
Nordrhein-Westfalen bietet die größte Volumenbasis für die Frischwarennachfrage im Einzelhandel, da es Deutschlands bevölkerungsreichstes Bundesland ist. Köln, Düsseldorf, Dortmund und nahegelegene städtische Gebiete bieten eine breite Foodservice-Abdeckung. Priva Holding B.V. hat deutsche Niederlassungen in Tönisvorst und unterstützt ein lokales Ökosystem für Ausrüstung und Dienstleistungen für den kontrollierten Anbau. Hamburg und Baden-Württemberg sind sekundäre Standorte, an denen die Restaurantnachfrage wiederkehrende lokale Bestellungen generiert. Kühlkettenbeschränkungen bleiben wichtig, wo die Produktion weit von den Kunden entfernt ist. Sachsen und Thüringen haben eine Nachfrage in der Frühphase, die mit wachsender städtischer Restaurantaktivität und Interesse an lokal erzeugten Produkten verbunden ist. Die Produktionsinfrastruktur in diesen östlichen Gebieten ist weniger entwickelt als in West- und Süddeutschland.
Wettbewerbslandschaft
Marktkonzentration
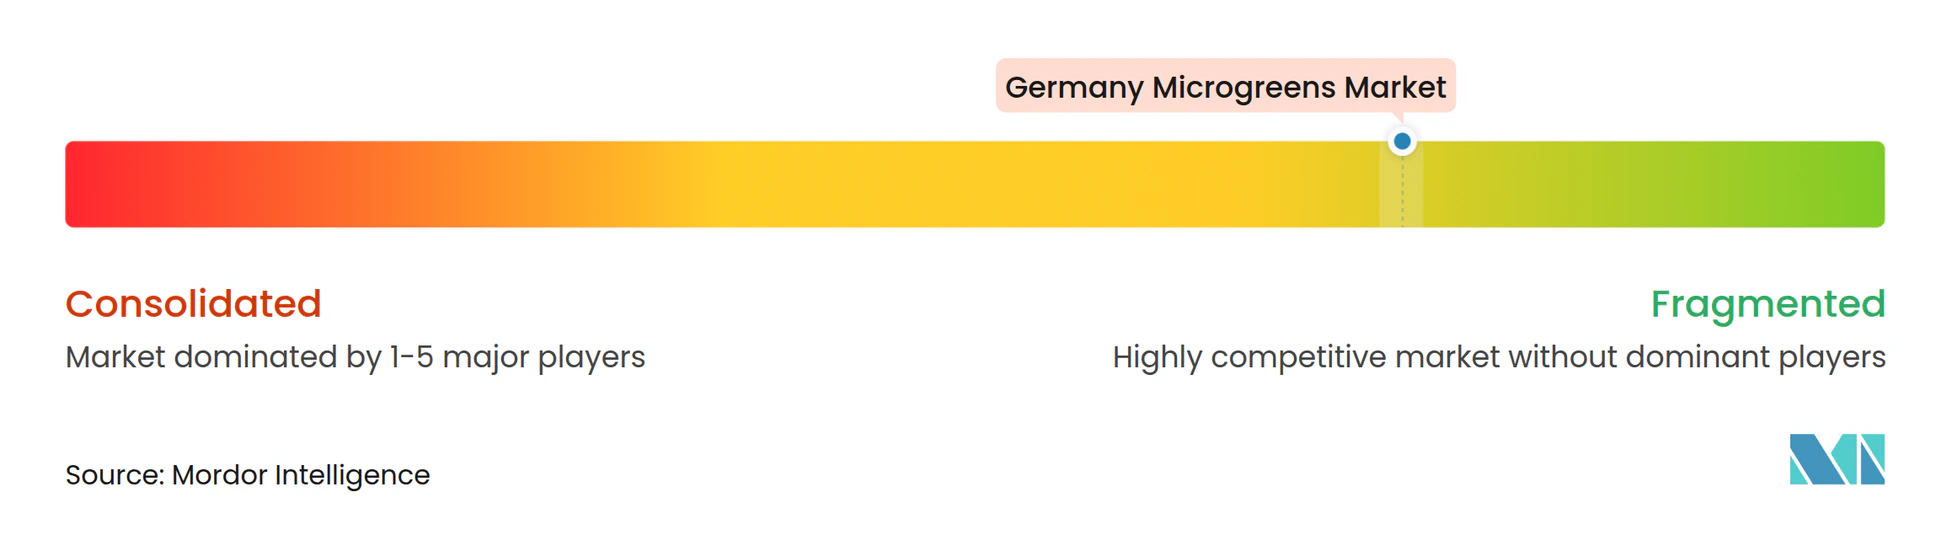
Der Deutschland Microgreens-Markt ist im Jahr 2025 unter den Erzeugern fragmentiert. MingaGreens GmbH, Berlin Farms GmbH, OnlyGreens, Grün und Würzig – Jordan GbR, Priva Holding B.V. und Mana Farms GmbH konkurrieren auf der Grundlage von Frische, Rückverfolgbarkeit und städtischer Nähe. Ihre Größe begrenzt ihre Fähigkeit, nationale Einzelhandelsverträge anzustreben. Kommerzielle Gewächshausspezialisten haben eine stärkere Kapazität für größere Versorgungsprogramme. REWE-Zentral AG ist durch sein Green Farming-Konzept in Berlin-Lankwitz über den Vertrieb hinausgegangen. Die Dachanlage umfasst 2.760 Quadratmeter und kann laut dem bereitgestellten Entwurf jährlich bis zu 900.000 Salateinheiten produzieren. Dieses vom Einzelhändler geführte Modell erhöht die Sichtbarkeit für lokal produzierte Erzeugnisse aus kontrolliertem Anbau[3]. Es erhöht auch den Druck auf unabhängige Lieferanten, die Platzierungen im Lebensmitteleinzelhandel anstreben.
Technologielieferanten konkurrieren darum, die Betriebsstandards zu setzen, die Erzeuger verwenden. Ridder Holding B.V. und Signify N.V. formalisierten das Horti Lighting Protocol im Juni 2026. Das Protokoll verbindet Beleuchtungs- und Klimasysteme durch ein gemeinsames Framework. Dies reduziert den benutzerdefinierten Integrationsaufwand, der bei neuen Anlagen erforderlich ist. Siemens AG führte SIGA, die Lösung für industrielle Gewächshausautomatisierung, im Juni 2026 ein. Die Plattform integriert Klimasteuerung, LED-Beleuchtung, Kameras und Bewässerungsmanagement durch Edge-Computing und KI-basierte Betriebsanalysen. Ihr offener Ansatz bietet eine Alternative zu geschlossenen Anbieter-Ökosystemen. Stulz GmbH und Urban Crop Solutions NV bedienen unterschiedliche Klimasteuerungs- und vertikale Anbau-Einsatzbedürfnisse. Die Technologieschicht bleibt wettbewerbsfähig, da Erzeuger unterschiedliche Anlagendesigns und Betriebsmodelle verwenden.
Chancen bestehen bei standardisierten bioaktiven Microgreens, in Restaurants integrierten Mikrofarm-Dienstleistungen und spezialisierten Online-Abonnements. Standardisierte Kulturqualität kann wichtig sein, wenn Käufer zuverlässige Produkteigenschaften benötigen. In Restaurants integrierte Systeme können Foodservice-Betreibern helfen, ausgewählte Sorten vor Ort zu produzieren. Abonnementdienste können den Frischewert erfassen, den die breite Supermarktverteilung nicht immer bieten kann. Urban Crop Solutions NV nahm im Juli 2025 einen vertikalen Anbauturm bei Agrotopia in Betrieb. Die Installation kombiniert laut dem bereitgestellten Entwurf mehrschichtigen Anbau mit einem bestehenden Dachgewächshaus. Das Projekt wird wirtschaftliche Daten für hybride Produktionsmodelle generieren. Führende Erzeuger haben keinen offengelegten dominanten kombinierten Marktanteil, während der größte Einzelhandelskanal konzentriert ist und der Lieferantenwettbewerb breit bleibt.
Branchenführer im Deutschland Microgreens-Markt
-
MingaGreens GmbH
-
Grün & Würzig – Jordan GbR
-
Berlin Farms GmbH
-
Mana Farms GmbH
-
Priva Holding B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deutschland Microgreens-Markt Unternehmen in diesem Bericht
- MingaGreens GmbH
- Grün & Würzig – Jordan GbR
- Berlin Farms GmbH
- OnlyGreens – Sven-Erik Asmussen
- Mana Farms GmbH
- Signify N.V.
- Priva Holding B.V.
- Ridder Holding B.V.
- KUBO Group B.V.
- Urban Crop Solutions NV
- Siemens AG
- Bosch Rexroth AG (Robert Bosch GmbH)
- Stulz GmbH
- Dürr AG
- 15. REWE-Zentral AG (REWE Group)
Neueste Industrielle Entwicklungen in Deutschland Microgreens-Markt
- August 2026: REWE-Zentral AG begann mit den ersten Ernten auf der Dach-Hydroponik-Farm über dem Green Farming Market in Berlin-Lankwitz und verteilte Lankwitz-Blattsalatsorten an rund 500 REWE-Filialen in Ostdeutschland. Die Anlage umfasst 2.760 Quadratmeter und wird von ECF Farmsystems GmbH betrieben, die jährlich bis zu 900.000 Salateinheiten in einem nahezu vollautomatischen Hydroponik-System mit Regenwassersammlung und Kälteabwärme produziert. Der Umfang des Projekts setzt einen bedeutenden Präzedenzfall für die in den Einzelhandel integrierte städtische Landwirtschaft in Deutschland.
- Juli 2025: Urban Crop Solutions NV nahm den ersten vertikalen Anbauturm bei Agrotopia, dem Inagro-Forschungszentrum in Roeselare, Belgien, in Betrieb. Die Installation integriert mehrschichtigen vertikalen Anbau in ein bestehendes Dachgewächshaus und wird wirtschaftliche Daten generieren, um zukünftige kommerzielle Geschäftsmodelle für hybride Gewächshaus-Vertikalanbau-Konzepte zu unterstützen.
- Juni 2025: Signify N.V. führte den Philips GrowWise Smart-Spektrum-Algorithmus ein, der Lichtspektren dynamisch basierend auf Echtzeit-Wachstumsbedingungen anpasst und laut dem Unternehmen den Energieverbrauch senken oder das Pflanzenwachstum um bis zu 6 % steigern kann. Die Technologie ist für den aufkommenden Microgreens- und Innenraumanbaumarkt in Deutschland relevant, wo hohe Beleuchtungsanforderungen die Produktionskosten erhöhen können, und unterstützt eine höhere Energieeffizienz und Kulturproduktivität.
Berichtsumfang des Deutschland Microgreens-Marktes
Microgreens sind junge, essbare Pflanzen, die kurz nach der Keimung geerntet werden, typischerweise im Keimblatt- oder frühen Echte-Blatt-Stadium. Sie werden für ihre konzentrierten Aromen, Nährstoffe, Farben und ihre Verwendung als frische Zutaten in Salaten, Garnituren und zubereiteten Speisen geschätzt.
Der Deutschland Microgreens-Marktbericht segmentiert die Branche nach Kulturpflanzentyp (Brokkoli, Kohl, Blumenkohl, Rucola, Erbsen, Basilikum, Radieschen, Salat und Chicorée sowie Sonstige), Anbaumethode (Innenraumanbau, vertikaler Anbau, kommerzieller Gewächshausanbau und Sonstige), Wachstumsmedium (Torfmoos, Erde, Kokosfaser, Seidenpapier und Sonstige) sowie Vertriebskanal (Supermärkte und Verbrauchermärkte, Facheinzelhandelsgeschäfte, Online-Kanäle, Foodservice-Distributoren, Direktvertrieb und Wochenmärkte sowie Sonstige). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Brokkoli |
| Kohl |
| Blumenkohl |
| Rucola |
| Erbsen |
| Basilikum |
| Radieschen |
| Salat und Chicorée |
| Sonstige Typen |
| Innenraumanbau |
| Vertikaler Anbau |
| Kommerzieller Gewächshausanbau |
| Sonstige Anbaumethoden |
| Torfmoos |
| Erde |
| Kokosfaser |
| Seidenpapier |
| Sonstige Wachstumsmedien |
| Supermärkte und Verbrauchermärkte |
| Facheinzelhandelsgeschäfte |
| Online-Kanäle |
| Foodservice-Distributoren |
| Direktvertrieb und Wochenmärkte |
| Sonstige Vertriebskanäle |
| Nach Kulturpflanzentyp | Brokkoli |
| Kohl | |
| Blumenkohl | |
| Rucola | |
| Erbsen | |
| Basilikum | |
| Radieschen | |
| Salat und Chicorée | |
| Sonstige Typen | |
| Nach Anbaumethode | Innenraumanbau |
| Vertikaler Anbau | |
| Kommerzieller Gewächshausanbau | |
| Sonstige Anbaumethoden | |
| Nach Wachstumsmedium | Torfmoos |
| Erde | |
| Kokosfaser | |
| Seidenpapier | |
| Sonstige Wachstumsmedien | |
| Nach Vertriebskanal | Supermärkte und Verbrauchermärkte |
| Facheinzelhandelsgeschäfte | |
| Online-Kanäle | |
| Foodservice-Distributoren | |
| Direktvertrieb und Wochenmärkte | |
| Sonstige Vertriebskanäle |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Microgreens in Deutschland?
Der Deutschland Microgreens-Markt soll von 2026 bis 2031 mit einem CAGR von 6,15 % wachsen und bis 2031 467,55 Millionen USD erreichen.
Welcher Kulturpflanzentyp hat den größten Marktanteil in Deutschland?
Brokkoli war im Jahr 2025 mit einem Anteil von 28,7 % der größte Kulturpflanzentyp, unterstützt durch Forschung zur Sulforaphan-Bioverfügbarkeit.
Welche Anbaumethode wächst bei deutschen Microgreens am schnellsten?
Der vertikale Innenraumanbau ist die am schnellsten wachsende Methode mit einem prognostizierten CAGR von 7,4 % bis 2031.
Warum sind Energiekosten für Microgreens-Erzeuger wichtig?
Beleuchtung und Klimasteuerung erzeugen eine hohe Strombelastung in geschlossenen Farmen, was die Betriebsmargen und Finanzierungsentscheidungen beeinflusst.
Können Hydroponik-Microgreens in Deutschland als Bio verkauft werden?
EU-Vorschriften beschränken die Bio-Zertifizierung auf Pflanzen, die in lebendem Boden angebaut werden, der mit dem Untergrund verbunden ist, sodass bodenlose Hydroponik-Microgreens das EU-Bio-Logo nicht verwenden können.
Welcher Vertriebskanal führt die Microgreens-Distribution in Deutschland an?
Supermärkte und Verbrauchermärkte waren im Jahr 2025 mit einem Anteil von 39,8 % der größte Kanal, während Online-Kanäle mit einem CAGR von 12,5 % das schnellste prognostizierte Wachstum aufwiesen.