
Größe und Marktanteil des deutschen kommerziellen Gewächshausmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
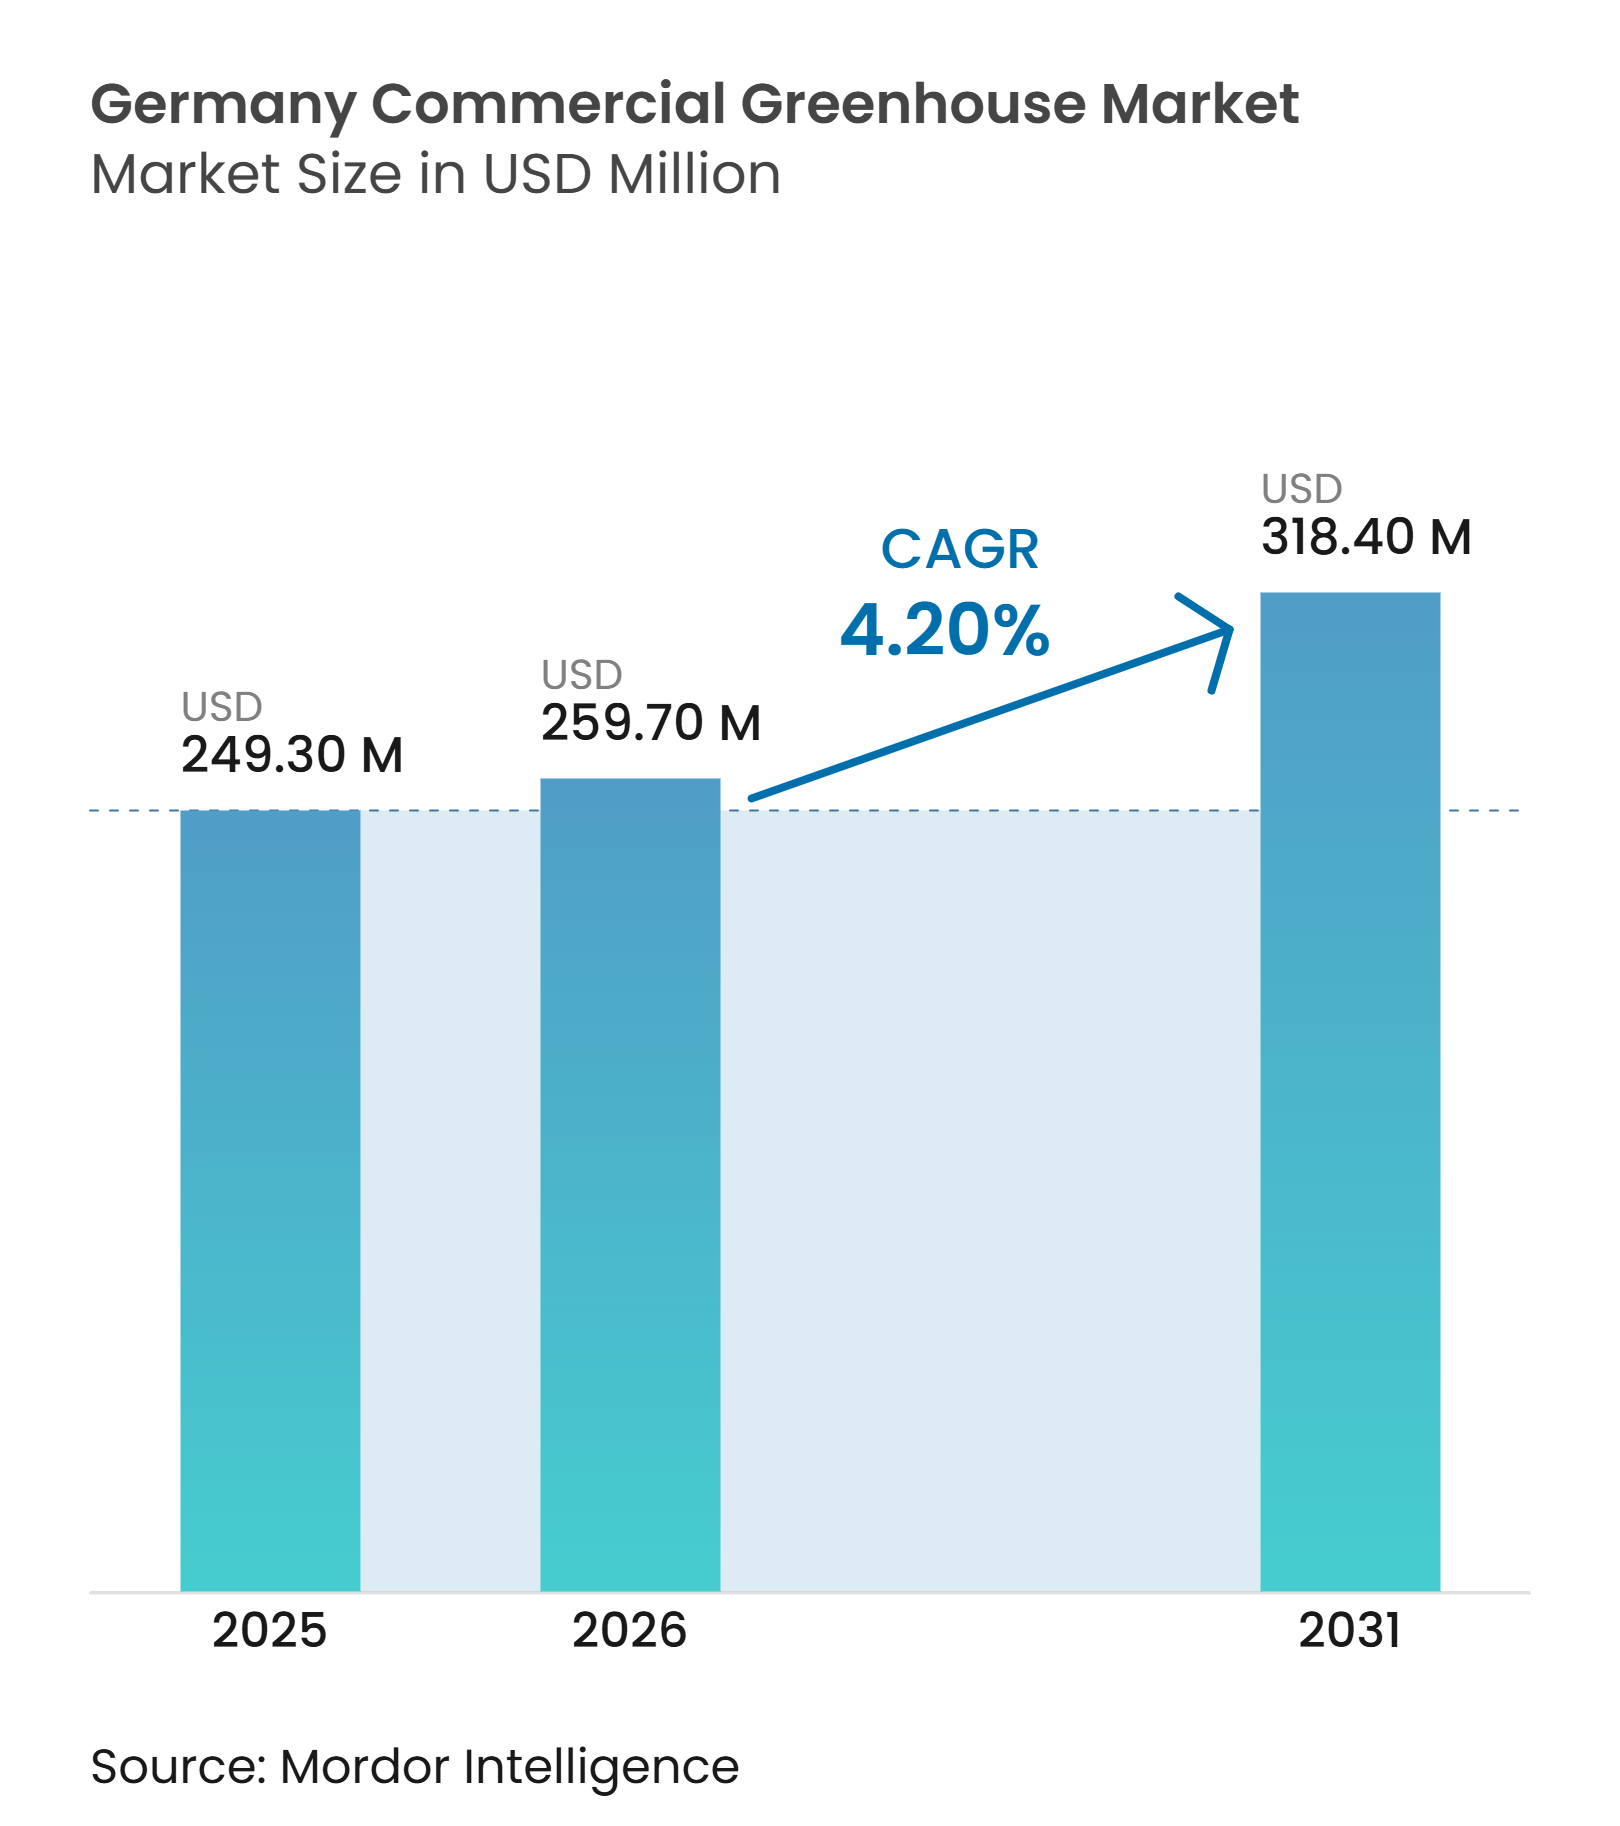
| Marktgröße im Basisjahr (2025) | 249.30 Millionen US-Dollar |
| Marktgröße (2026) | 259.70 Millionen US-Dollar |
| Marktgröße (2031) | 318.40 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.20 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen kommerziellen Gewächshausmarkts von Mordor Intelligence
Die Größe des deutschen kommerziellen Gewächshausmarkts wurde im Jahr 2025 auf 249,30 Millionen USD geschätzt und soll von 259,70 Millionen USD im Jahr 2026 auf 318,40 Millionen USD bis 2031 wachsen, bei einem CAGR von 4,20 % während des Prognosezeitraums 2026–2031. Der Markt umfasst Gewächshausstrukturen und -ausrüstungen, die von kommerziellen Erzeugern, Forschungseinrichtungen und Einzelhandels-Gartenzentren genutzt werden, einschließlich Heizung, Beleuchtung, Bewässerung, Fertigationssysteme, Klimasteuerung, Automatisierung, Verglasung und Strukturkomponenten. Die Nachfrage wird durch den Bedarf an einer gleichmäßigen inländischen Versorgung mit frischen Produkten und einer höheren Zuverlässigkeit gegenüber der Freilandproduktion gestützt, insbesondere dort, wo Einzelhändler und Lebensmitteldienstleister eine vorhersehbare Ernteterminierung, klare Qualitätsstandards und kürzere Vorlaufzeiten für empfindliche Produkte benötigen. Investitionsentscheidungen hängen zunehmend von Energiekosten, Standortqualität, Netzzugang und der Fähigkeit ab, Geräte über eine gemeinsame Betriebsplattform zu verbinden. Daher müssen Projektentwickler Bau-, Versorgungs-, Produktions- und Datenanforderungen gemeinsam bewerten, anstatt den Gewächshausbau als eigenständigen Strukturkauf zu behandeln. Lieferanten, die sowohl Upgrades an älteren Standorten als auch Neubauten unterstützen können, sind gut positioniert, um ein breites Spektrum an Kundenbedürfnissen zu bedienen – von Ersatzsteuerungen und Beleuchtungsverbesserungen bis hin zu Großprojekten, die moderne Strukturen mit Wassermanagement, Energiesystemen und integriertem Pflanzenmonitoring kombinieren.
Wichtigste Erkenntnisse des Berichts
- Nach Ausrüstungstyp entfiel auf Klimasteuerung und Automatisierungssoftware im Jahr 2025 ein Anteil von 22 % am deutschen kommerziellen Gewächshausmarkt, und es wird ein Wachstum mit einem CAGR von 8,7 % von 2026 bis 2031 prognostiziert.
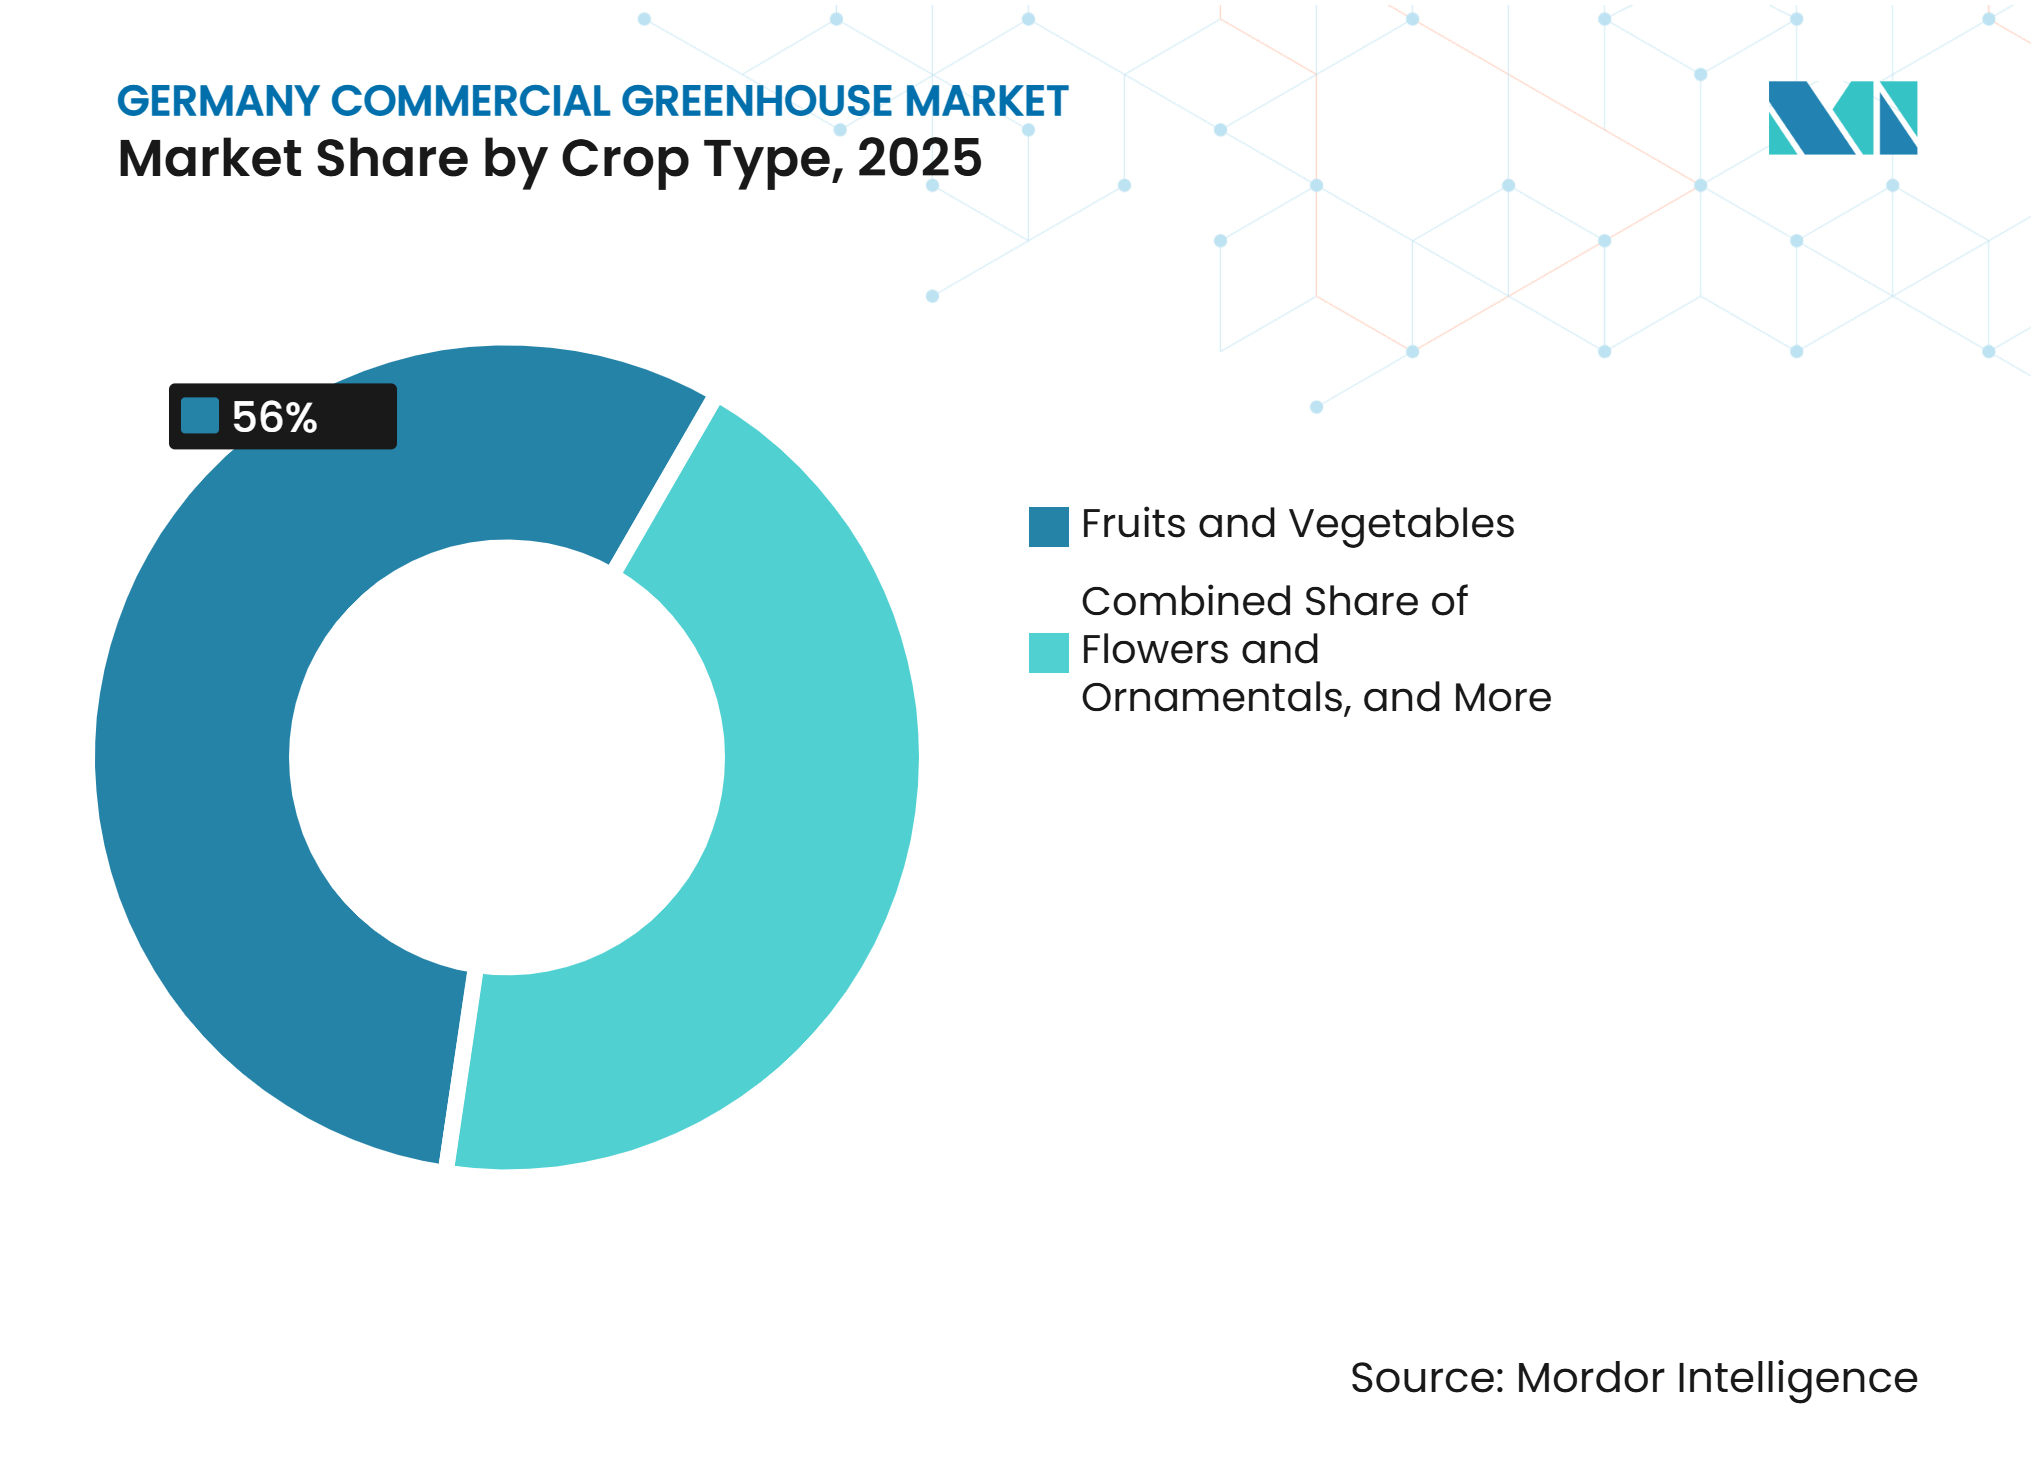
- Nach Kulturpflanzentyp entfiel auf Obst und Gemüse im Jahr 2025 ein Anteil von 56 % an der Größe des deutschen kommerziellen Gewächshausmarkts, während für Cannabis und Spezialkulturen ein Wachstum mit einem CAGR von 9,4 % von 2026 bis 2031 prognostiziert wird.
- Nach Gewächshaustyp entfiel auf Glasstrukturen im Jahr 2025 ein Marktanteil von 47 %, während für Hybrid- und halbgeschlossene Gewächshäuser ein Wachstum mit einem CAGR von 6,8 % von 2026 bis 2031 prognostiziert wird.
- Nach Anbautechnologie entfiel auf Hydroponik im Jahr 2025 ein Marktanteil von 54 %, während für Hybrid- und vertikale Integration ein Wachstum mit einem CAGR von 8,9 % von 2026 bis 2031 prognostiziert wird.
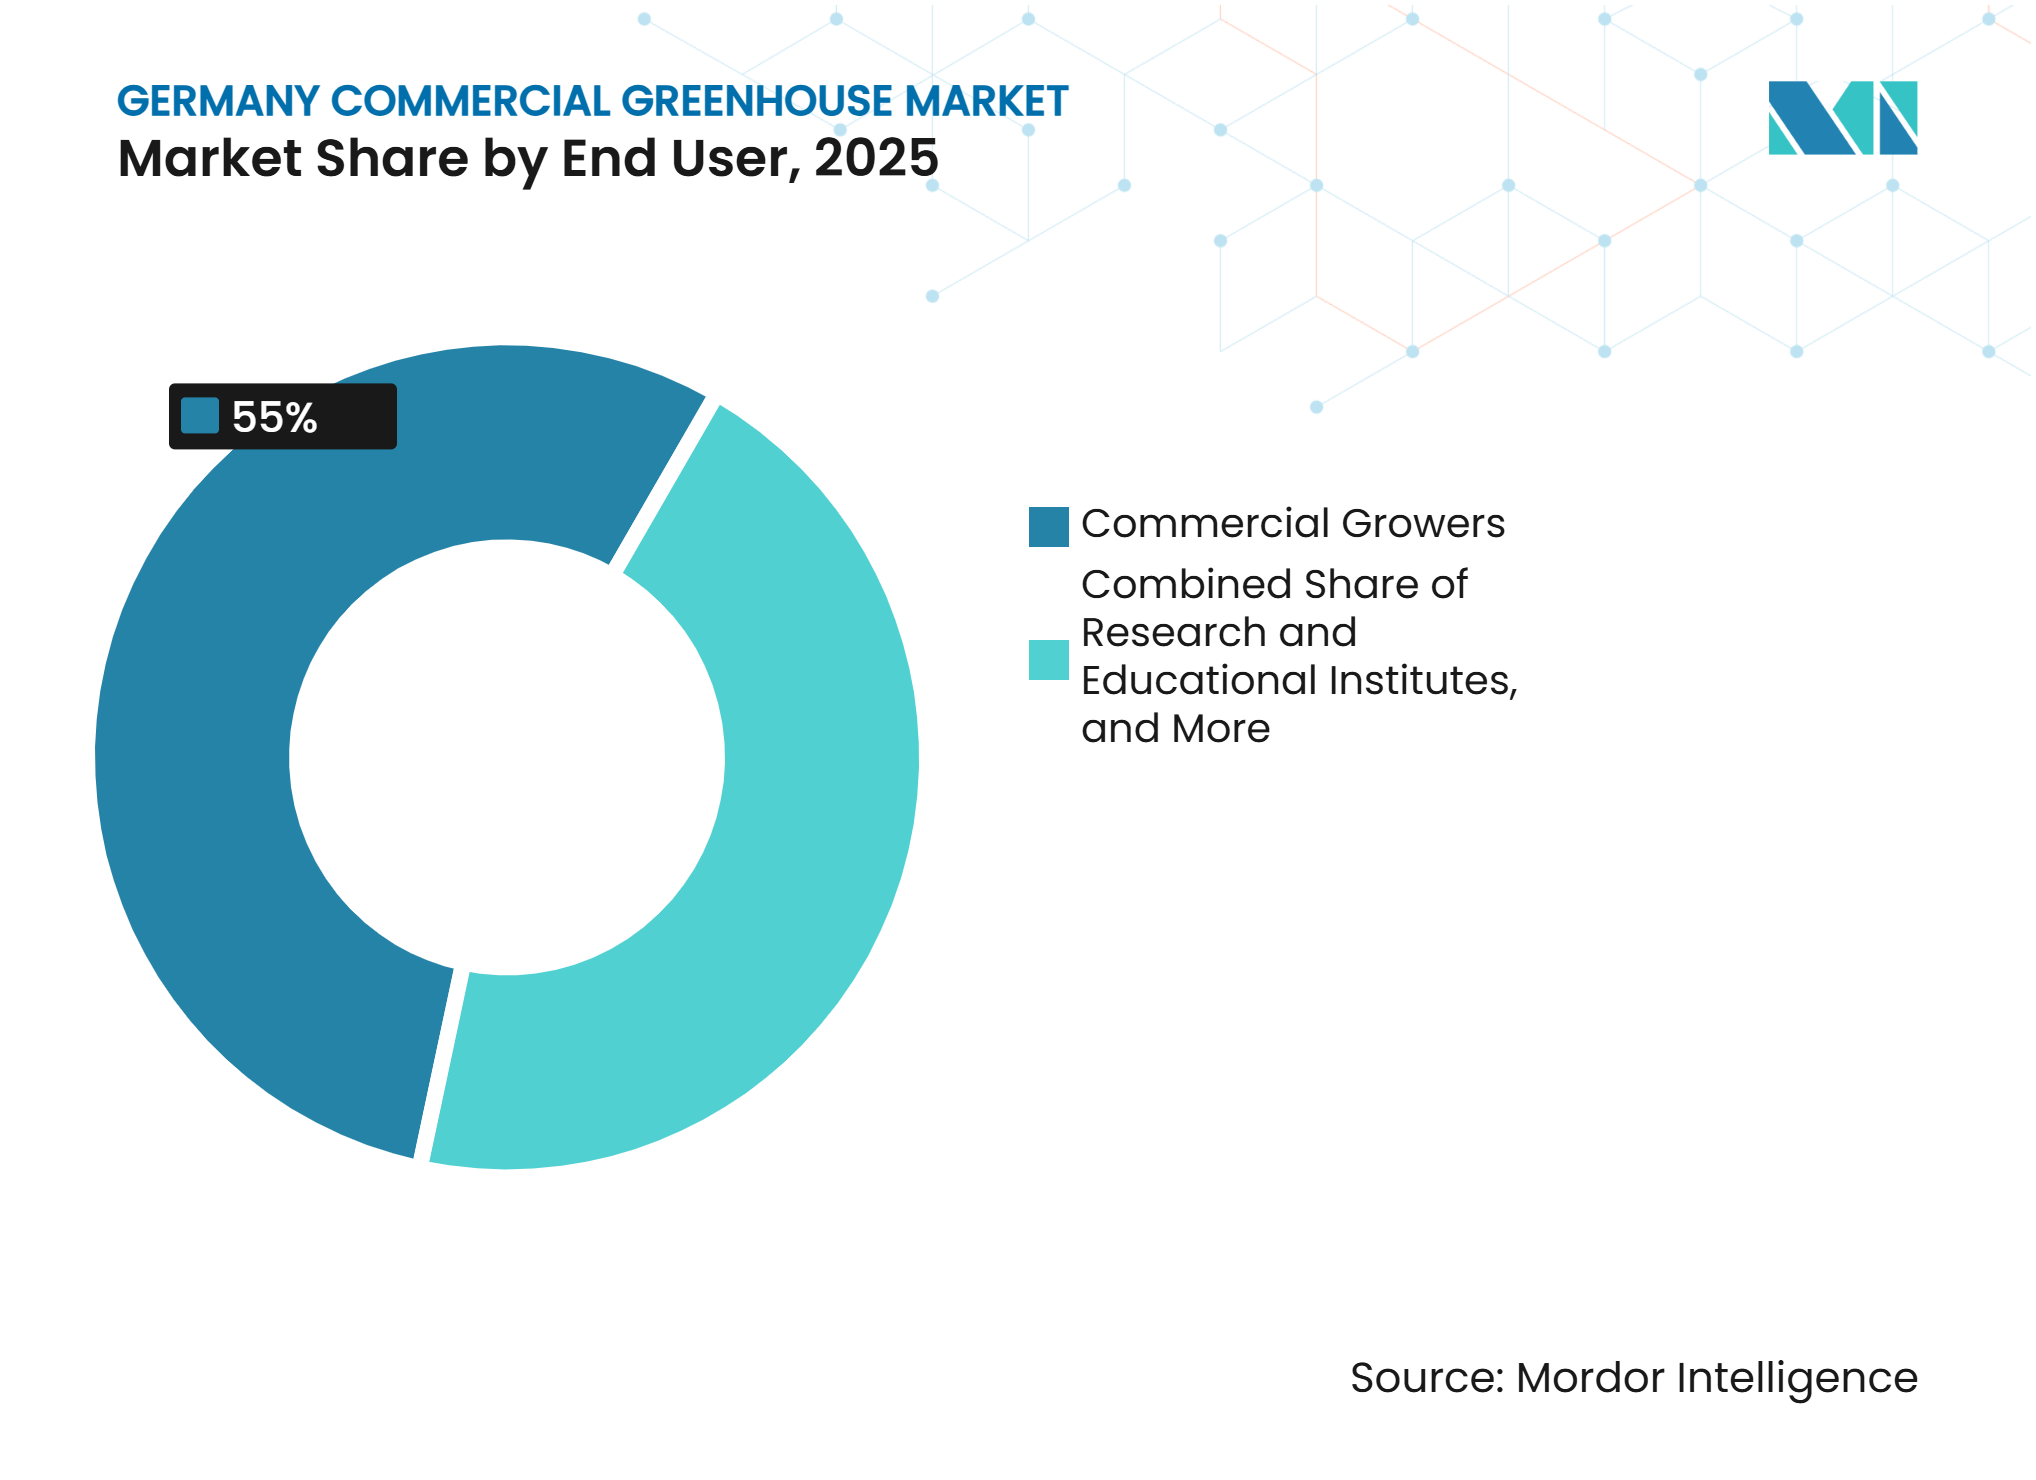
- Nach Endnutzer entfiel auf kommerzielle Erzeuger im Jahr 2025 ein Marktanteil von 55 %, während für Forschungs- und Bildungseinrichtungen ein Wachstum mit einem CAGR von 8,1 % von 2026 bis 2031 prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ganzjährige inländische Nachfrage nach frischen Produkten | +0.7% | Deutschlandweit, mit starker Relevanz in der Nähe städtischer Einzelhandelskorridore in Nordrhein-Westfalen, Bayern und Hessen | Kurzfristig (≤ 2 Jahre) |
| Klimaresistenter geschützter Anbau | +0.6% | Deutschlandweit, mit hoher Relevanz in Niedersachsen und Brandenburg | Mittelfristig (2–4 Jahre) |
| Einführung intelligenter Klimasteuerung und landwirtschaftlicher Automatisierung | +0.8% | Deutschlandweit, insbesondere große Gewächshauscluster in Niedersachsen und dem Rheintal | Mittelfristig (2–4 Jahre) |
| Importsubstitutionspotenzial für Gewächshausgemüse | +0.9% | Deutschlandweit, insbesondere Standorte mit effizienten Verbindungen zu großen Einzelhändlern | Mittelfristig (2–4 Jahre) |
| Ökologischer und ressourcenschonender geschützter Anbau | +0.5% | Deutschlandweit, mit starker Akzeptanz in Bayern und Baden-Württemberg | Langfristig (≥ 4 Jahre) |
| Abwärme, erneuerbare Energien und Kohlendioxid-Wiederverwendung | +0.6% | Industriecluster in Nordrhein-Westfalen, Sachsen und dem Ruhrgebiet, mit wachsender Relevanz in Ostdeutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ganzjährige inländische Nachfrage nach frischen Produkten
Die Nachfrage im deutschen kommerziellen Gewächshausmarkt wird durch Einzelhändler gestützt, die eine zuverlässige, ganzjährige Versorgung mit lokal angebautem Gemüse suchen. Die Gemüseproduktion im geschützten Anbau umfasste 1.250 Hektar und erreichte im Jahr 2025 219.163 Tonnen, was einem Anstieg von 4,3 % gegenüber 2024 entspricht[1]. Diese Produktionsbasis bietet Erzeugern einen praktischen Weg, die Einzelhandelsanforderungen an Kontinuität und Frische zu erfüllen. Einzelhändler können saisonale Versorgungsunterbrechungen reduzieren, indem sie für einen größeren Anteil ihrer Frischwareprogramme auf inländische Gewächshauslieferanten zurückgreifen. Längere Lieferverträge können auch die Investitionsplanung für Erzeuger und Ausrüstungsanbieter vereinfachen. Dies unterstützt Projekte, die Qualität und Volumen aufrechterhalten können, wenn die Freilandproduktion weniger vorhersehbar ist, und ermöglicht es Erzeugern, Arbeit, Ernte, Verpackung und Lieferungen nach einem besser definierten Produktionsplan zu planen, wodurch die betrieblichen Störungen reduziert werden, die entstehen, wenn die Versorgung ausschließlich von wetterabhängiger Freilandproduktion abhängt.
Klimaresistenter geschützter Anbau
Der deutsche kommerzielle Gewächshausmarkt profitiert davon, dass Erzeuger Produktionssysteme suchen, die weniger anfällig für wechselhaftes Wetter sind. Deutschland erntete im Jahr 2025 4,5 Millionen Tonnen Gemüse, ein Rekordniveau und ein Anstieg von 8,1 % gegenüber 2024. Das aggregierte Erntewachstum beseitigt jedoch nicht die Produktionsunsicherheit einzelner Freilandbetriebe. Gewächshaussysteme geben Produzenten eine bessere Kontrolle über Temperatur, Bewässerung, Luftfeuchtigkeit und Ernteterminierung. Lebensmitteldienstleister und Einzelhändler können daher den geschützten Anbau nutzen, um die Versorgungsvariabilität bei verderblichen Produkten zu reduzieren. Die Nachfrage nach langlebigen Strukturen, Umweltsteuerungen und zuverlässigen Wassersystemen steigt, wenn eine gleichmäßige Produktion zur größeren kommerziellen Priorität wird, da diese Anlagen Betreibern helfen, Produktionspläne festzulegen, die Erntequalität zu schützen und einen gleichmäßigeren Produktfluss für Käufer aufrechtzuerhalten, die zuverlässige Lieferungen über wechselnde Jahreszeiten hinweg benötigen.
Einführung intelligenter Klimasteuerung und landwirtschaftlicher Automatisierung
Sensoren, automatisierte Bewässerung und Klimaalgorithmen können die manuelle Überwachung reduzieren und Betreibern helfen, Betriebsmittel präziser einzusetzen. Priva brachte im Juni 2026 Priva One als pflanzenfokussierte Plattform auf den Markt, die Klimasteuerung, Bewässerung, Pflanzenmonitoring und betriebliche Arbeitsabläufe integriert[2]. Solche integrierten Systeme können Klimaautomatisierung, Datenanalyse und Entscheidungsunterstützung in einer einzigen Betriebsumgebung verbinden. Lieferantenentwicklungen deuten auf einen wachsenden Fokus auf integrierte Betriebsumgebungen hin. Lieferanten, deren Produkte mit anerkannten Plattformen kompatibel sind, können bei Neubauten und Nachrüstungsspezifikationen besser positioniert sein, da Erzeuger möglicherweise separate Schnittstellen und manuelle Datenübertragungen vermeiden möchten, wenn sie in Systeme investieren, die Beleuchtung, Wasserversorgung, Klimaeinstellungen, Alarme und tägliche Pflanzenoperationen koordinieren müssen.
Importsubstitutionspotenzial für Gewächshausgemüse
Der deutsche kommerzielle Gewächshausmarkt bietet eine klare Chance für inländische Kapazitäten, um die derzeit durch Importe gedeckte Nachfrage zu bedienen. Der geschützte Anbau ist besonders relevant für Tomaten, Gurken und Paprika, da diese Kulturen stabile Qualität und ganzjährige Verfügbarkeit erfordern. Tomaten und Salatgurken zusammen machten im Jahr 2025 etwa 175.300 Tonnen der Produktion im geschützten Anbau aus. Neue Tomaten- und Gurkenprojekte erfordern Heizung, Bewässerung, Klimasteuerungen und nach hohen Betriebsstandards gebaute Strukturen, was eine Nachfrage nach Ausrüstung mit einem höheren installierten Wert pro Quadratmeter als einfache Anbausysteme schafft. Die Chance ist am stärksten dort, wo Erzeuger Produktionsstandorte effizient mit Vertriebsnetzen und großen Einzelhandelskunden verbinden können, da kürzere Lieferwege Frischeanforderungen unterstützen, die Verpackungs- und Logistikplanung vereinfachen und inländischen Betreibern eine stärkere Grundlage für den Wettbewerb um wiederkehrende Regalflächen in Zeiten hoher Nachfrage bieten können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und lange Amortisationszeiten | -0.8% | Deutschlandweit, mit besonderem Druck in Bayern und Baden-Württemberg | Langfristig (≥ 4 Jahre) |
| Energiepreisvolatilität und Heizungsexposition | -0.7% | Deutschlandweit, mit hoher Exposition in Nord- und Ostdeutschland | Mittelfristig (2–4 Jahre) |
| Genehmigungen, Netzanschluss und Einschränkungen geeigneter Standorte | -0.5% | Deutschlandweit, mit hohen Hürden im dicht besiedelten Westdeutschland und im Großraum München | Langfristig (≥ 4 Jahre) |
| Fragmentierte digitale Systeme und Integrationskosten | -0.4% | Deutschlandweit, insbesondere kleine und mittelgroße Erzeuger außerhalb der wichtigsten Cluster | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und lange Amortisationszeiten
Moderne Gewächshausprojekte erfordern Investitionen in Strukturen, Klimahardware, Heizung, Netzanschlüsse und Standortvorbereitung. Diese Kosten können die Expansion selbst für etablierte kommerzielle Erzeuger verzögern. Höhere Grundstückskosten machen diese Herausforderung in Bayern und Baden-Württemberg ausgeprägter. Kleinere Betreiber haben möglicherweise Schwierigkeiten, ausreichend Kapital zu beschaffen, während größere Betreiber die Renditen sorgfältig prüfen, bevor sie sich zu neuen Standorten verpflichten. Dies schafft eine Lücke in der mittelgroßen Projektentwicklung im deutschen kommerziellen Gewächshausmarkt. Finanzierungsansätze, die das frühe Projektrisiko reduzieren, könnten die Käuferbasis für Bauunternehmen und Ausrüstungslieferanten erweitern, insbesondere wenn sie Erzeugern helfen, Bauausgaben mit dem erwarteten Zeitpunkt von Einzelhändlerverträgen, Energievereinbarungen, Produktionsanlauf und dem schrittweisen Aufbau von Personal- und Pflanzenmanagementkapazitäten abzustimmen.
Energiepreisvolatilität und Heizungsexposition
Heizkosten bleiben ein wesentliches betriebliches Anliegen im deutschen kommerziellen Gewächshausmarkt, insbesondere während der Winterproduktionszyklen. Kostenschwankungen können die Margen reduzieren und den Kauf neuer Ausrüstung verzögern. Das Problem ist am akutesten für Standorte ohne langfristige Energievereinbarungen oder Zugang zu Abwärme. Erzeuger konkurrieren auch mit Lieferanten an Standorten mit unterschiedlichen Heizkostenstrukturen. Im August 2026 gaben Priva und Skye eine Partnerschaft bekannt, um Gewächshausbetreibern zu helfen, Energieanlagen zu optimieren und an Spot- und Ausgleichsmärkten teilzunehmen. Eine breitere Einführung erfordert weiterhin Investitionen in Energiemanagementsysteme neben der Kernproduktionsausrüstung. Diese zusätzlichen Kosten können für Erzeuger schwierig sein, die bereits Heizungsaufrüstungen, Beleuchtungsbedarf, Wassersysteme, Strukturwartung und die mit saisonaler Energieexposition verbundene Unsicherheit bewältigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrstungstyp:
Klimasteuerung und Automatisierungssoftware führt den Markt anKlimasteuerung und Automatisierungssoftware entfiel im Jahr 2025 auf 22 % des Marktanteils im deutschen kommerziellen Gewächshausmarkt und soll von 2026 bis 2031 mit einem CAGR von 8,7 % wachsen. Diese Position spiegelt die Bedeutung der Verwaltung von Klima, Bewässerung und Pflanzendaten über vernetzte Systeme wider. Heizung bleibt ein wesentlicher Infrastrukturkostenposten, aber wärmepumpenfähige und abwärmeangeschlossene Designs können die langfristige Betriebsexposition reduzieren. LED-Beleuchtung gewinnt an Relevanz, da sie die Winterproduktion verlängern und die Kontrolle über die Pflanzenentwicklung verbessern kann. Signify führte 2025 die 4-Kanal-Philips-GreenPower-LED-Toplighting-Force mit 800-W- und 1040-W-Varianten für die Steuerung von rotem, blauem, weißem und dunkelrotem Licht ein[3]. Bewässerung, Fertigation, Beschattung, Abschirmung, Verglasung, Rahmen und Belüftung bilden weiterhin den Rest der Ausrüstungsnachfrage.
Die Nachfrage nach vernetzter Ausrüstung wird von Erzeugern gestützt, die eine bessere Kontrolle über Energie, Wasser und Pflanzenbedingungen benötigen. Priva veröffentlichte im Mai 2026 Connext 916 mit direkter mikromolbasierter LED-Steuerung und dynamischem Spektrummanagement. Diese Art von Update kann zusätzlichen Wert aus installierter Hardware schaffen, ohne einen vollständigen Geräteaustausch zu erfordern. Die Plattformintegration beeinflusst auch die Lieferantenauswahl, da Kunden dazu neigen, Produkte zu bevorzugen, die mit ihrem Hauptbetriebssystem kommunizieren. Hardwarelieferanten ohne zuverlässige Konnektivität können bei Neubauspezifikationen unter größerem Druck stehen. Nachrüstungsmöglichkeiten bleiben wichtig, da viele etablierte Standorte praktische Upgrades statt eines vollständigen Austauschs benötigen.
Nach Kulturpflanzentyp:
Obst und Gemüse führt, während Cannabis und Spezialkulturen am schnellsten wachsenObst und Gemüse entfiel im Jahr 2025 auf 56 % der Größe des deutschen kommerziellen Gewächshausmarkts. Tomaten produzierten 108.600 Tonnen und Gurken 66.700 Tonnen im geschützten Anbau im Jahr 2025. Zusammen repräsentierten diese Kulturen nahezu 80 % der Gemüseproduktion unter Schutzabdeckung. Paprika fügte Wachstumspotenzial hinzu, wobei das Erntevolumen im Jahr 2025 um 12,2 % stieg. Blumen und Zierpflanzen bleiben kommerziell wichtig, da ihre Produktion Heizung, Beleuchtung und saisonale Kapazitätsplanung erfordert. Kräuter und Microgreens bedienen eine kleinere Nische, in der lokale Lieferung und Frische die inländische Versorgung unterstützen können.
Cannabis und Spezialkulturen sollen von 2026 bis 2031 mit einem CAGR von 9,4 % wachsen, der schnellsten Kulturpflanzenkategorie im deutschen kommerziellen Gewächshausmarkt. Lizenzierte Anbauanlagen erfordern kontrollierte Bedingungen, dokumentierte Abläufe und spezialisierte Ausrüstung. Setzlinge und Vermehrungskulturen unterstützen ebenfalls die Nachfrage, da neue Gemüse- und Zierpflanzenstandorte zuverlässiges Pflanzenmaterial benötigen. Ökologisch angebaute Tomaten unter Schutzabdeckungen erbrachten im Jahr 2025 19.563 Tonnen, verglichen mit 19.260 Tonnen im Jahr 2024. Ökologische Salatgurken produzierten im Jahr 2025 6.109 Tonnen. Diese Kulturen geben Lieferanten Anlass, Produktionssysteme anzubieten, die Rückverfolgbarkeits-, Bewässerungs- und Qualitätsanforderungen erfüllen können.



Nach Gewächshaustyp:
Glasstrukturen führen, während Hybrid- und halbgeschlossene Gewächshäuser am schnellsten wachsenGlasgewächshäuser entfielen im Jahr 2025 auf 47 % des Segmentanteils im deutschen kommerziellen Gewächshausmarkt. Glasstrukturen werden weit verbreitet eingesetzt, da sie hohe Lichtdurchlässigkeit, Langlebigkeit und Kompatibilität mit automatisierten Geräten bieten. Venlo-Formate sind in den Lieferketten internationaler Gewächshausbauer, die in Deutschland tätig sind, etabliert. Kunststofffolien- und starre Polycarbonatstrukturen bieten Alternativen für Betreiber, die niedrigere Anfangskosten suchen. Diese Formate können Kompromisse bei Lichtqualität und Betriebslebensdauer beinhalten. Deutsche Spezialisten wie Steverding Stahl- und Gewächshausbau GmbH und GessCon by TECHCON GmbH bedienen Teile dieser Nachfrage.
Hybrid- und halbgeschlossene Gewächshäuser sollen von 2026 bis 2031 mit einem CAGR von 6,8 % wachsen. Diese Designs steuern und rezirkulieren die Innenluft, um Lüftungswärmeverluste zu reduzieren und die Kohlendioxidanreicherung zu unterstützen. Dalsem AIR und KUBO Ultra-Clima sind Beispiele für halbgeschlossene Ansätze, die in Projekten mit kontrollierter Umgebung eingesetzt werden. KUBO schloss 2026 ein zweites 10-Hektar-Ultra-Clima-Frövi-Gewächshaus für Selected Group in Schweden ab. Höhere Anfangskosten können gegen Energieeinsparungen über die Betriebslebensdauer der Anlage abgewogen werden. Diese Systeme können für Projekte relevant sein, bei denen Energieeffizienz und Klimastabilität zentrale Überlegungen sind.
Nach Anbautechnologie:
Hydroponik führt, während Hybrid- und vertikale Integration am schnellsten wächstHydroponik entfiel im Jahr 2025 auf 54 % des Segmentanteils im deutschen kommerziellen Gewächshausmarkt. Steinwolle- und Kokossubstratsysteme sind in der kommerziellen Tomaten-, Gurken- und Paprikaproduktion weit verbreitet. Tropfhydroponik ist in der Hochvolumen-Gemüseproduktion üblich, während die Nährstofffilmtechnik für Salat und Blattgemüse geeignet ist. Tiefwassersysteme dienen einigen Kräuter- und Spezialsalatbetrieben. Netafim erweiterte im April 2025 seine digitalen Landwirtschaftsfähigkeiten mit Treetoscope und fügte direkte pflanzenbasierte Bewässerungsempfehlungen zu GrowSphere hinzu. Diese Werkzeuge können ein präziseres Wassermanagement in Gewächshausbetrieben unterstützen.
Hybrid- und vertikale Integration soll von 2026 bis 2031 mit einem CAGR von 8,9 % wachsen. Anlagen in dieser Kategorie kombinieren Substratproduktion, mehrschichtige Layouts, Robotik und integrierte LED-Beleuchtung. Sie sind besonders relevant für Kräuter, Microgreens und Vermehrungskulturen, bei denen der Ertrag pro Bodenfläche Priorität hat. Boden- und Substratsysteme bedienen weiterhin Zierpflanzen- und Bioerzeuger, die Medien benötigen, die auf ihre Produktionspraktiken abgestimmt sind. Grodan und Hoogendoorn gaben eine Integration bekannt, die GroSens-Wurzelzonensensordaten in den IIVO-Klimacomputer einbringt. Diese integrierten Systeme können Bewässerungsentscheidungen im substratbasierten Anbau im deutschen kommerziellen Gewächshausmarkt stärken.
Nach Endnutzer:
Kommerzielle Erzeuger führen, während Forschungs- und Bildungseinrichtungen am schnellsten wachsenKommerzielle Erzeuger entfielen im Jahr 2025 auf 55 % des Segmentanteils im deutschen kommerziellen Gewächshausmarkt. Sie bilden die Hauptkundengruppe für Strukturen, Umweltsteuerungen, Bewässerung, Beleuchtung und Automatisierung. Ihre Kaufentscheidungen hängen im Allgemeinen von Energiekosten, erwartetem Amortisationszeitraum und Vertrauen in Liefervereinbarungen ab. Familiengeführte Gemüseproduzenten und unternehmensgestützte Anlagen können unterschiedliche Beschaffungsmodelle verwenden, benötigen aber beide zuverlässige Ausrüstungsleistung. Forschungs- und Bildungseinrichtungen sollen von 2026 bis 2031 mit einem CAGR von 8,1 % wachsen. Certhon begann im August 2024 mit dem Bau eines Hightech-Forschungszentrums für Axia Vegetable Seeds.
Forschungsstandorte benötigen Einrichtungen, die Sorten, Automatisierungssysteme und energiesparende Ansätze vor der kommerziellen Nutzung testen können. Ihre Anforderungen können präzise Steuerungssysteme, Forschungsqualitätsmonitoring und flexible Anbaulayouts umfassen. Einzelhandels-Gartenzentren und Baumschulen konzentrieren sich auf die Zierpflanzenproduktion, Vermehrung und den Verkauf von Beetpflanzen. Ihre Nachfrage ist saisonaler als die kommerzielle Gemüseproduktion, unterstützt aber weiterhin Ausgaben für Heizung, Beleuchtung und Beschattung. Kleinere Forschungs- und Einzelhandelseinrichtungen benötigen möglicherweise modulare Überwachungssysteme statt unternehmensweiter Plattformen. Der deutsche kommerzielle Gewächshausmarkt kann daher sowohl hochwertige Forschungsinstallationen als auch kleinere nachrüstungsorientierte Systeme unterstützen.

Geografische Analyse
Niedersachsen, Nordrhein-Westfalen und Bayern sind wichtige Gebiete für den geschützten Anbau im deutschen kommerziellen Gewächshausmarkt. Niedersachsen, Nordrhein-Westfalen und Bayern sind wichtige landwirtschaftliche Regionen in Deutschland, während die Gewächshausproduktion auch in anderen Bundesländern präsent ist. Die regionalen Investitionsbedingungen variieren je nach Landverfügbarkeit, Energieinfrastruktur, Netzzugang, Logistik und bestehender Aktivität im geschützten Anbau. Betreiber konkurrieren auch mit Importen, die über etablierte Logistikrouten aus nahe gelegenen europäischen Produktionszentren eintreffen.
Westdeutschland, einschließlich Nordrhein-Westfalen und dem Rheintal, ist ein relevantes Gebiet für abwärmegekoppelte Projekte. Industrieanlagen, Biogasanlagen und Fernwärmenetze unterstützen Gewächshausdesigns, die alternative Wärmequellen nutzen. Brandenburg, Sachsen und Thüringen bieten niedrigere Grundstückskosten und eine wachsende Infrastruktur für erneuerbare Energien. Diese Bedingungen können Entwickler anziehen, die solar- oder geothermisch gekoppelte Gewächshauskonzepte in Betracht ziehen. Bayern und Baden-Württemberg verfügen über eine starke ökologische Landwirtschaftsbasis und verzeichneten 2025 verbesserte ökologische Erträge unter Schutzabdeckung, was die Nachfrage nach Substratsystemen, Präzisionsbewässerung und Ausrüstung für geschlossene Wasserkreisläufe antreibt.
Der deutsche kommerzielle Gewächshausmarkt soll von 2026 bis 2031 mit einem CAGR von 4,1 % wachsen. Das Wachstum umfasst Upgrades älterer Glasgewächshäuser und neue Anlagen. Verbesserungen der Heizsysteme, LED-Nachrüstungen und digitale Steuerungen können Ausrüstungsnachfrage erzeugen, auch wenn die Bautätigkeit begrenzt ist. Die inländische Versorgungslücke bei Gemüse unterstützt den langfristigen Fall für mehr geschützten Anbau, insbesondere für Projekte, die Einzelhändlern ein zuverlässiges lokales Versorgungsprogramm vorweisen können und die betrieblichen Anforderungen von Tomaten, Gurken, Paprika, Kräutern und anderen hochwertigen Kulturen in verschiedenen Jahreszeiten bewältigen können. Die Umwandlung dieser Nachfrage in Projekte hängt von Finanzierung, Energievereinbarungen, Genehmigungen und Netzzugang ab. Standorte mit bestehender Infrastruktur haben daher einen Vorteil in der nächsten Phase der Kapazitätsentwicklung, da Entwickler sich auf Anbauplanung und Ausrüstungsauswahl konzentrieren können, wenn Flächennutzung, Strom, Zufahrtsstraßen, Wasserverfügbarkeit und Energieanschlüsse bereits für den kommerziellen Betrieb geeignet sind.
Wettbewerbslandschaft
Marktkonzentration
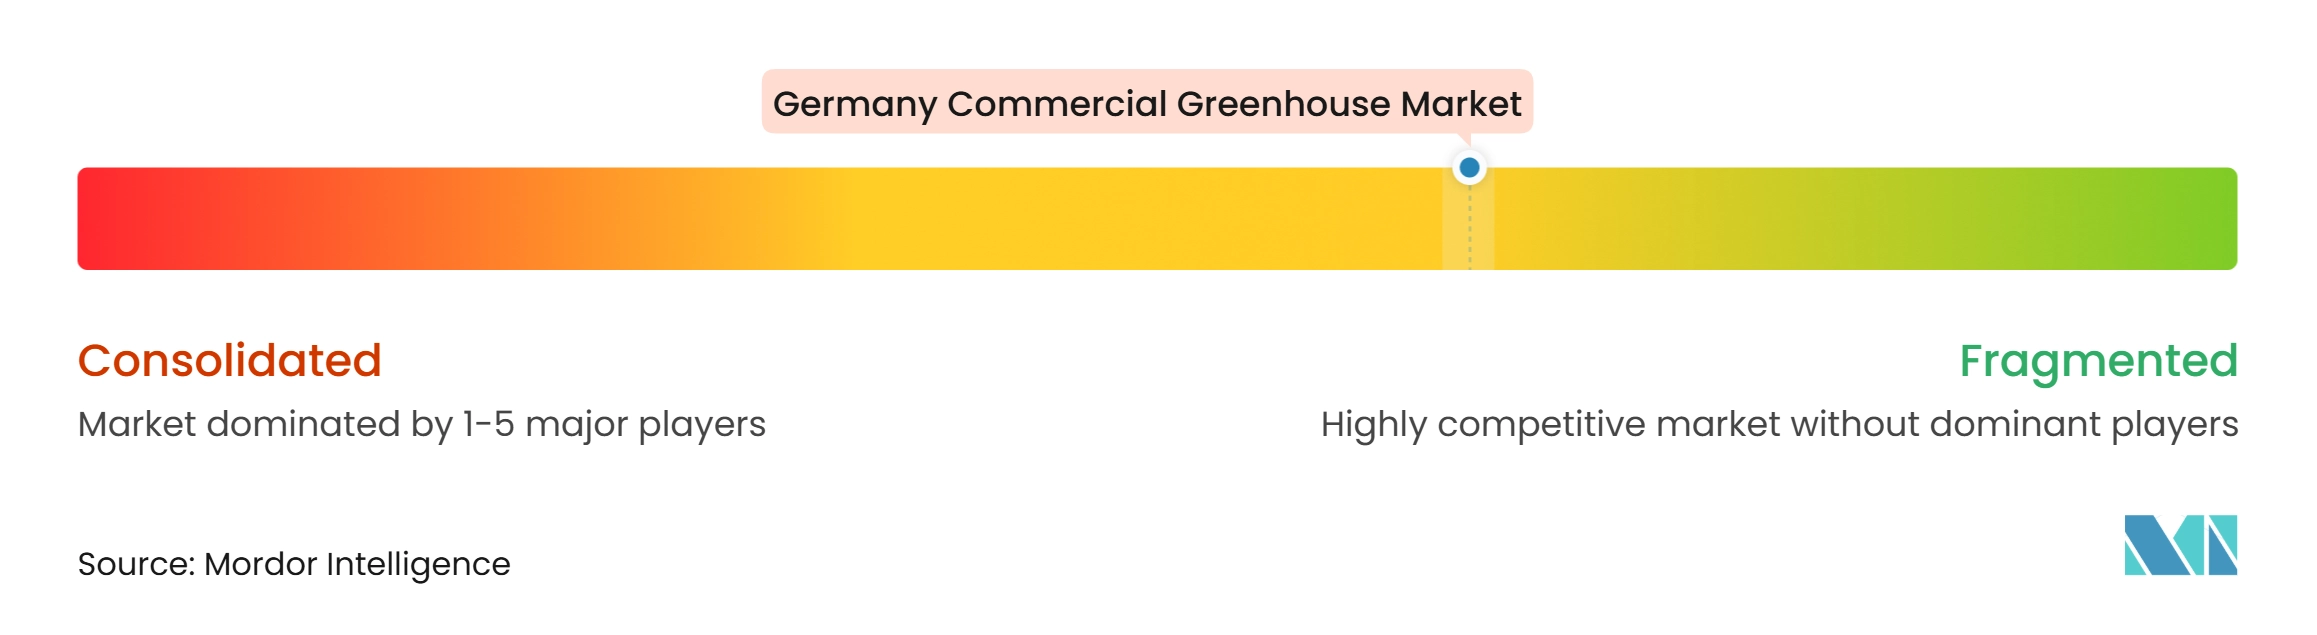
Der deutsche kommerzielle Gewächshausmarkt ist mäßig fragmentiert und umfasst internationale Schlüsselfertigbauer, deutsche Bauspezialisisten, Ausrüstungslieferanten und Technologieanbieter. Zu den im Markt identifizierten Hauptlieferanten gehören Certhon Build B.V., Richel Group SAS, Netafim Deutschland GmbH, Priva Holding B.V. und Hoogendoorn Growth Management B.V. Internationale Schlüsselfertigbauer konkurrieren mit deutschen Bau- und Ausrüstungsspezialisten um größere Projektaufträge. Kräss GlasCon GmbH, Steverding Stahl- und Gewächshausbau GmbH und GessCon by TECHCON GmbH bedienen die inländische Strukturnachfrage. Ausrüstungsanbieter konkurrieren durch Systemintegration, Energiemanagementfähigkeit und die Qualität der Betriebsdaten. NOWOFOL Kunststoffprodukte GmbH and Co. KG und LUBING Maschinenfabrik GmbH and Co. KG bedienen spezialisierte Anforderungen für Folien, Kühlung und verwandte Ausrüstung.
Plattformintegration wird zu einem zentralen Wettbewerbsfaktor im Markt. Signify hat seine 4-Kanal-Philips-GreenPower-LED-Toplighting-Force eingesetzt, um Erzeugern dynamische Spektrum- und Intensitätssteuerung anzubieten. Priva ging im Januar 2026 eine Partnerschaft mit IUNU ein, um LUNA-Bildgebung mit Priva-One-Daten für Ertragsvorhersagen von 1 bis 8 Wochen zu kombinieren. Integrierte Betriebssysteme sind zunehmend darauf ausgelegt, Klimaautomatisierung, Datenanalyse, Algorithmen und Entscheidungsunterstützung in denselben Arbeitsablauf zu integrieren. Diese Entwicklungen spiegeln eine Verschiebung hin zu breiteren Betriebsökosystemen statt eigenständiger Steuerungen wider. Lieferanten ohne Integrationsfähigkeit können unter Druck geraten, wenn Kunden vernetzte Technologie über mehrere Ausrüstungskategorien hinweg auswählen.
Upgrades von Bestandsgewächshäusern bleiben ein wichtiger Wettbewerbsbereich. Viele bestehende Standorte benötigen geringeren Energieverbrauch und verbesserte Überwachung, unterstützen aber möglicherweise keinen vollständigen Austausch. Modulare Nachrüstungslösungen können dieses Kundensegment mit geringeren Kapitalverpflichtungen ansprechen. Bauunternehmen können auch konkurrieren, indem sie Kunden helfen, Strukturupgrades mit Heizungs-, Beleuchtungs- und Automatisierungsverbesserungen zu kombinieren. Energiebereite Systeme sind relevanter, wenn Projekte Industriewärme oder erneuerbaren Strom nutzen können. Die fragmentierte Marktstruktur schafft Möglichkeiten für spezialisierte inländische und internationale Wettbewerber, bestimmte Regionen zu bedienen, Komponenten oder Dienstleistungen anzubieten, die große Schlüsselfertiglieferanten nicht anbieten, und die Nachrüstungsbedürfnisse kleinerer, etablierter Erzeugerstandorte zu adressieren.
Marktführer der deutschen kommerziellen Gewächshausbranche
-
Certhon Build B.V. (DENSO Corporation)
-
Richel Group SAS
-
Netafim Deutschland GmbH (Orbia Advance Corporation)
-
Priva Holding B.V.
-
Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deutscher kommerzieller Gewächshausmarkt Unternehmen in diesem Bericht
- Certhon Build B.V. (DENSO Corporation)
- Richel Group SAS
- Netafim Deutschland GmbH (Orbia Advance Corporation, S.A.B. de C.V.)
- Priva Holding B.V.
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Kräss GlasCon GmbH
- Van der Hoeven Horticultural Projects B.V. (Arvesta NV)
- KUBO Group B.V.
- Signify N.V.
- Hortilux Schréder B.V. (Dool Industries)
- Dalsem B.V. (COFRA Holding AG)
- Steverding Stahl- und Gewächshausbau GmbH
- GessCon by TECHCON GmbH
- NOWOFOL Kunststoffprodukte GmbH and Co. KG
- LUBING Maschinenfabrik GmbH and Co. KG
Neueste Industrielle Entwicklungen in Deutscher kommerzieller Gewächshausmarkt
- August 2026: Priva Holding B.V. ging eine Partnerschaft mit Skye ein, um kommerziellen Gewächshausbetreibern zu helfen, Energieanlagen zu optimieren und über verbesserte Energiemanagementfähigkeiten auf Spot- und Ausgleichsenergiemärkte zuzugreifen. Die Partnerschaft kombiniert Privas Expertise im Gewächshausenergiemangement mit Skyes Energiemarktplattform, um Erzeuger bei der Steuerung des Energieverbrauchs und der Identifizierung von Möglichkeiten zur Teilnahme an Energiemärkten zu unterstützen.
- Mai 2026: Priva Holding B.V. und Grodan gaben die Integration von GroSens-Wurzelzonensensordaten in Priva One bekannt, die es Erzeugern ermöglicht, Wurzelzonenerkenntnisse in das Pflanzenmanagement und die Gewächshausbetriebe der Plattform einzubeziehen. Die Integration unterstützt eine stärker vernetzte Überwachung von Pflanzenbedingungen, Bewässerung und Gewächshausprozessen über Priva One.
- Januar 2026: Priva Holding B.V. und IUNU gaben eine Integrationspartnerschaft bekannt, die IUNUs KI-gestütztes Pflanzenbildgebungssystem LUNA mit Priva-One-Klimaausführungsdaten kombiniert, um Ertragsvorhersagen für Zeiträume von 1 bis 8 Wochen bereitzustellen. Die Integration ist darauf ausgelegt, Erkenntnisse aus der Bildgebung auf Pflanzenebene mit Gewächshausklimadaten zu kombinieren, um eine fundiertere Kulturpflanzenproduktion und ein besseres Ertragsmanagement zu unterstützen.
Berichtsumfang des deutschen kommerziellen Gewächshausmarkts
Der kommerzielle Gewächshausmarkt bezieht sich auf den Anbau von Kulturen in geschlossenen oder teilweise geschlossenen Strukturen, die kontrollierte oder modifizierte Wachstumsbedingungen bieten. Der Markt umfasst Gewächshausstrukturen sowie zugehörige Ausrüstungen und Systeme, die für die kommerzielle Kulturpflanzenproduktion eingesetzt werden.
Der Bericht über den deutschen kommerziellen Gewächshausmarkt ist segmentiert nach Ausrüstungstyp (Heizsysteme, Kühl- und Belüftungssysteme, LED-Wachstumsbeleuchtung, Bewässerungs- und Fertigationssysteme, Klimasteuerung und Automatisierungssoftware, Beschattungs- und Abschirmsysteme sowie Strukturkomponenten), nach Kulturpflanzentyp (Obst und Gemüse, Blumen und Zierpflanzen, Kräuter und Microgreens sowie Cannabis und Spezialkulturen), nach Gewächshaustyp (Glasgewächshäuser, Kunststofffoliengewächshäuser, starre Polycarbonatgewächshäuser sowie Hybrid- und halbgeschlossene Gewächshäuser), nach Anbautechnologie (Hydroponik, nicht-hydroponischer Boden und Substrat sowie Hybrid- und vertikale Integration) sowie nach Endnutzer (kommerzielle Erzeuger, Forschungs- und Bildungseinrichtungen sowie Einzelhandels-Gartenzentren und Baumschulen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Heizsysteme | |
| Kühl- und Belüftungssysteme | |
| LED-Wachstumsbeleuchtung | |
| Bewässerungs- und Fertigationssysteme | |
| Klimasteuerung und Automatisierungssoftware | |
| Beschattungs- und Abschirmsysteme | |
| Strukturkomponenten | Verglasungssysteme |
| Rahmen und Fachwerkträger |
| Obst und Gemüse | Tomaten |
| Gurken | |
| Salat und Blattgemüse | |
| Paprika | |
| Erdbeeren und Beeren | |
| Blumen und Zierpflanzen | Schnittblumen |
| Topfpflanzen und Beetpflanzen | |
| Kräuter und Microgreens | |
| Cannabis und Spezialkulturen | Medizinisches Cannabis |
| Setzlinge und Vermehrungskulturen |
| Glasgewächshäuser |
| Kunststofffoliengewächshäuser |
| Starre Polycarbonatgewächshäuser |
| Hybrid- und halbgeschlossene Gewächshäuser |
| Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | |
| Tropfhydroponik | |
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert |
| Kokos- und Steinwollesubstrat | |
| Hybrid- und vertikale Integration |
| Kommerzielle Erzeuger |
| Forschungs- und Bildungseinrichtungen |
| Einzelhandels-Gartenzentren und Baumschulen |
| Nach Ausrüstungstyp | Heizsysteme | |
| Kühl- und Belüftungssysteme | ||
| LED-Wachstumsbeleuchtung | ||
| Bewässerungs- und Fertigationssysteme | ||
| Klimasteuerung und Automatisierungssoftware | ||
| Beschattungs- und Abschirmsysteme | ||
| Strukturkomponenten | Verglasungssysteme | |
| Rahmen und Fachwerkträger | ||
| Nach Kulturpflanzentyp | Obst und Gemüse | Tomaten |
| Gurken | ||
| Salat und Blattgemüse | ||
| Paprika | ||
| Erdbeeren und Beeren | ||
| Blumen und Zierpflanzen | Schnittblumen | |
| Topfpflanzen und Beetpflanzen | ||
| Kräuter und Microgreens | ||
| Cannabis und Spezialkulturen | Medizinisches Cannabis | |
| Setzlinge und Vermehrungskulturen | ||
| Nach Gewächshaustyp | Glasgewächshäuser | |
| Kunststofffoliengewächshäuser | ||
| Starre Polycarbonatgewächshäuser | ||
| Hybrid- und halbgeschlossene Gewächshäuser | ||
| Nach Anbautechnologie | Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | ||
| Tropfhydroponik | ||
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert | |
| Kokos- und Steinwollesubstrat | ||
| Hybrid- und vertikale Integration | ||
| Nach Endnutzer | Kommerzielle Erzeuger | |
| Forschungs- und Bildungseinrichtungen | ||
| Einzelhandels-Gartenzentren und Baumschulen | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des deutschen kommerziellen Gewächshausmarkts im Jahr 2031?
Der deutsche kommerzielle Gewächshausmarkt soll bis 2031 einen Wert von 318,4 Millionen USD erreichen und von 2026 bis 2031 mit einem CAGR von 4,2 % wachsen.
Welche Ausrüstungskategorie führt die Nachfrage in Deutschland an?
Klimasteuerung und Automatisierungssoftware führte im Jahr 2025 mit einem Anteil von 22 % und soll von 2026 bis 2031 mit einem CAGR von 8,7 % wachsen.
Welche Kulturen treiben die größte Nachfrage nach Gewächshausausrüstung in Deutschland an?
Obst und Gemüse entfiel im Jahr 2025 auf 56 % des Markts, wobei Tomaten und Gurken den größten Anteil an der Produktion im geschützten Anbau ausmachten.
Was ist die größte Herausforderung für neue kommerzielle Gewächshausprojekte?
Hohe Anfangskosten, Energieexposition, Genehmigungen, Netzanschlüsse und Einschränkungen geeigneter Standorte können Investitionsentscheidungen verzögern.