
GCC Smart Bathroom Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
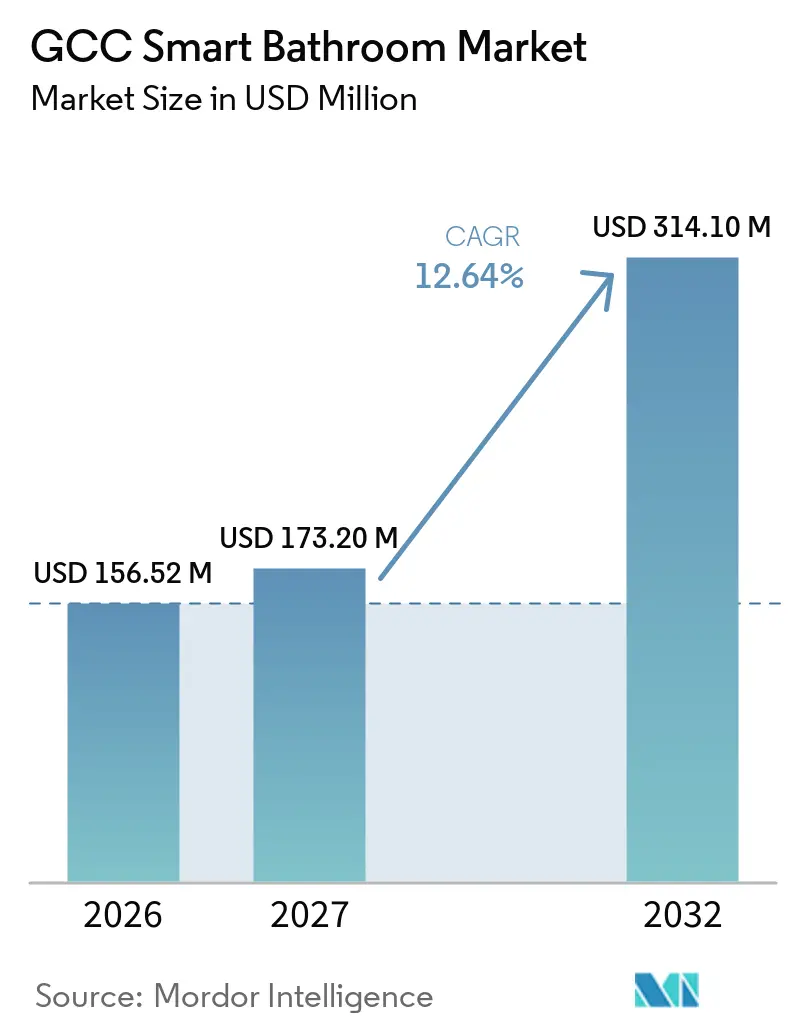
| Marktgröße im Basisjahr (2026) | 156.52 Millionen US-Dollar |
| Marktgröße (2027) | 173.20 Millionen US-Dollar |
| Marktgröße (2032) | 314.10 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.64 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC Smart Bathroom Marktanalyse von Mordor Intelligence
Die Größe des GCC Smart Bathroom Marktes wird voraussichtlich von 156,5 Millionen USD im Jahr 2026 auf 173,2 Millionen USD im Jahr 2027 wachsen und soll bis 2032 314,1 Millionen USD erreichen, bei einem CAGR von 12,64 % über den Zeitraum 2027–2032. Die Nachfrage verlagert sich von optionalen Upgrades hin zu wassereffizienten und berührungslosen Armaturen, die die Einhaltung von Bauvorschriften und die Betriebskontrolle unterstützen, einschließlich Armaturen mit reduziertem Durchfluss, automatisierten Spülsystemen, überwachten Spendern, digitalen Duschen und vernetzten Wartungstools. Hotellerie, Wohnungsbau und gewerbliche Renovierung schaffen mehrere Wege zur Spezifikation für den GCC Smart Bathroom Markt, während größere Projekte Armaturen zunehmend gemeinsam mit Installationsunterstützung, Zertifizierung, Wartungsanforderungen und zuverlässiger Produktverfügbarkeit bewerten. Wasserknappheit gibt Lieferanten einen klaren Anlass, Komfortmerkmale mit geringerem Verbrauch, automatisiertem Betrieb, klaren Wartungsaufzeichnungen, zuverlässigerer Nachfüllung von Verbrauchsmaterialien und einfacherem Facility-Management in Wohnhäusern, Hotels, Büros, Gesundheitseinrichtungen und öffentlichen Einrichtungen zu verbinden. Lokale Lieferketten und Beziehungen zu zugelassenen Lieferanten gewinnen an Bedeutung, da Projektentwickler eine zuverlässige Lieferung, technischen Support, Produktschulungen, zertifizierte Spezifikationen, zeitnahen Service, kompatible Ersatzteile und eine engere Koordination mit Auftragnehmern bei komplexen Installationen anstreben.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Smart-Toiletten und Smart-Bidet-Sitze im Jahr 2026 einen Anteil von 40,8 % am GCC Smart Bathroom Markt, während Smart-Armaturen bis 2032 voraussichtlich mit einem CAGR von 14,4 % wachsen werden.
- Nach Bautyp entfielen im Jahr 2026 51,8 % der GCC Smart Bathroom Marktgröße auf Austausch und Nachrüstung, und es wird prognostiziert, dass dieses Segment bis 2032 mit einem CAGR von 13,2 % wächst.
- Nach Endnutzer hielt der Wohnbereich im Jahr 2026 einen Anteil von 58,8 % am GCC Smart Bathroom Markt, während der gewerbliche Bereich bis 2032 voraussichtlich mit einem CAGR von 13,7 % wachsen wird.
- Nach Vertriebskanal repräsentierte B2C (Einzelhandel) im Jahr 2026 einen Anteil von 75,5 % am GCC Smart Bathroom Markt, während B2B (Direktvertrieb) bis 2032 voraussichtlich mit einem CAGR von 13,5 % wachsen wird.
- Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen Anteil von 37,6 % am GCC Smart Bathroom Markt und wird bis 2032 voraussichtlich mit einem CAGR von 13,6 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| GCC-Megaprojekte und Hotellerie- Pipeline | +3.5% | Saudi-Arabien, VAE, Katar, Oman | Kurzfristig (≤ 2 Jahre) |
| Einhaltung von Wassereffizienz- vorschriften und Knappheitsökonomie | +2.8% | Alle GCC-Länder, insbesondere Saudi-Arabien, Kuwait, Katar | Mittelfristig (2–4 Jahre) |
| Premium-Wohnbereich und wellnessorientierte Badezimmer-Upgrades | +2.2% | Saudi-Arabien, VAE, Katar, Bahrain | Mittelfristig (2–4 Jahre) |
| Berührungslose Hygiene und Digitalisierung des Facility-Managements | +1.5% | VAE, Saudi-Arabien, gewerbliche Immobilien im GCC | Kurzfristig (≤ 2 Jahre) |
| Smart-Home- und Gebäudemanagementsystem-Integration | +1.3% | VAE, Saudi-Arabien, Katar, Kuwait | Langfristig (≥ 4 Jahre) |
| Lokale Fertigung und Beschaffung saudischer Produkte | +0.9% | Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
GCC-Megaprojekte und Hotellerie-Pipeline
Saudi-Arabiens umfangreiche Entwicklungspipeline ist ein wichtiger kurzfristiger Kanal für den GCC Smart Bathroom Markt. Hotel-, Wohn- und Mischnutzungsprojekte erzeugen Nachfrage, wenn Produkte während der Design- und Ingenieurarbeiten ausgewählt werden. Dieser Zeitpunkt begünstigt Lieferanten mit lokalen technischen Teams und etablierten Entwicklerbeziehungen. Zugelassene Produktlisten können spätere Einkaufsentscheidungen beeinflussen, da Substitutionen schwieriger werden, sobald die Installationsanforderungen festgelegt sind. Geberits Zusammenarbeit vom Dezember 2025 mit Asmou Real Estate und Hemaya umfasste Ingenieurunterstützung, technische Schulungen und zertifizierte Lieferkanäle und veranschaulicht den Wert einer langfristigen Entwicklerausrichtung[1]. Der GCC Smart Bathroom Markt profitiert, wenn geplante Projekte von Anfang an Sensorarmaturen, Doppelspülsysteme, Duschsteuerungen, vernetzte Hygienegeräte, effiziente Spender, Smart-Spiegel und kompatible Armaturen einsetzen, da frühe Auswahlen das Badezimmerpaket mit Ingenieurplänen, Betreiberbedürfnissen und dem angestrebten Serviceniveau der Immobilie in Einklang bringen können.
Einhaltung von Wassereffizienzvorschriften und Knappheitsökonomie
Das Wassermanagement stärkt die Argumentation für konforme Badezimmerausstattung im gesamten GCC Smart Bathroom Markt. GCC-Vorschriften machen Wassereffizienz zu einer Bedingung für den Marktzugang und die Baugenehmigung und nicht zu einer Premium-Option. In Saudi-Arabien schreibt die technische Verordnung von SASO zur Wasserrationalisierung seit Januar 2018 vor, dass Hersteller und Importeure Duschköpfe, Wasserhähne und Toiletten mit einem Wassereffizienz-Label versehen müssen, und der saudi-arabische Zoll kann nicht konforme Importe blockieren. In Dubai ist Silver Sa'fa die verbindliche Mindestanforderung für alle Gebäude im Rahmen des Al Sa'fat Green Building Systems, dessen zweite Ausgabe (Januar 2023) die Anforderungen an grünes Bauen mit dem Dubai Building Code in Einklang gebracht hat. Wasseranforderungen auf diesem Niveau umfassen Armaturen mit reduziertem Durchfluss. Das Estidama Pearl Rating System von Abu Dhabi, das seit 2010 verbindlich ist, verlangt, dass jedes neue Projekt mindestens 1 Pearl und staatlich finanzierte Gebäude mindestens 2 Pearls erreichen. Zusammen machen diese Vorschriften Sensorarmaturen, durchflussbegrenzte Armaturen und kontrollierte Spülsysteme von optionalen Upgrades zu Spezifikationsstandards. Das erweitert die adressierbare Basis für den GCC Smart Bathroom Markt bei neuen und renovierten Immobilien. Die FAO berichtete 2025, dass die erneuerbare Wasserverfügbarkeit pro Person in einem Jahrzehnt weltweit um 7 % gesunken ist, während Kuwait und Katar zu den Gebieten mit den geringsten erneuerbaren Wasserressourcen pro Person gehören. Eine 2025 veröffentlichte, von Fachleuten begutachtete Studie schätzte, dass effiziente Armaturen in Saudi-Arabiens 8,17 Millionen Haushalten täglich 2,806 Millionen Kubikmeter Wasser einsparen könnten[2]. Diese Bedingungen unterstützen die Nachfrage nach Armaturen mit reduziertem Durchfluss, kontrollierter Spülung und Systemen zur Verbrauchsüberwachung.
Premium-Wohnbereich und wellnessorientierte Badezimmer-Upgrades
Hochwertige Wohnbauentwicklungen unterstützen Premium-Ausstattung im GCC Smart Bathroom Markt. Saudi-Arabiens Ministerium für Kommunen und Wohnungsbau startete im ersten Halbjahr 2025 fast 26.000 Wohneinheiten[3]. Neue und renovierte Häuser können digitale Duschen, Smart-Toiletten, Ambiente-Spiegel und vernetzte Steuerungen integrieren, sofern die elektrische und sanitäre Planung dies zulässt. Hauseigentümer verbinden Wellness-Funktionen zunehmend mit alltäglichen Badezimmerrenovierungsentscheidungen. Dies erweitert die Nachfrage über einzelne Armaturen hinaus auf koordinierte Systeme mit verbesserter Hygiene, Wassersteuerung und Benutzereinstellungen. Lieferanten, die Installationsunterstützung mit klaren Produktdemonstrationen kombinieren, können die höhere Komplexität dieser Upgrades bewältigen, das Käufervertrauen stärken, Produkteinstellungen erläutern, Installationsanforderungen bestätigen und einen praktischen Weg für spätere Wartung und Service aufzeigen.
Berührungslose Hygiene und Digitalisierung des Facility-Managements
Berührungslose Ausstattung wird in Flughäfen, Krankenhäusern, Hotels, Einkaufszentren und anderen stark frequentierten Einrichtungen immer relevanter. Tork Vision Cleaning nutzt Personenzählsensoren und vernetztes Spender-Monitoring, und seine regionale Einführung im Jahr 2025 berichtete von einer Reduzierung der Spenderkontrollen um bis zu 91 % und der Reinigungsstunden um bis zu 20 %[4]. Diese Funktionen helfen Einrichtungen, die Reinigung an der tatsächlichen Nutzung statt an festen Inspektionsrunden auszurichten. Sensorarmaturen und Spender können auch einen klareren Wartungsnachweis für große Betreiber liefern. Der GCC Smart Bathroom Markt profitiert daher von einer Beschaffung, die von Facility-Managern geleitet wird, nicht nur von Innenarchitekten oder Hauseigentümern. Vernetzte Sanitärsysteme sind besonders relevant, wo Hygieneleistung und Personaleinsatz genau gemessen werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangskosten und Komplexität der Nachrüstung | -2.1% | GCC-weit, insbesondere im mittleren Marktsegment in Saudi-Arabien und den VAE | Kurzfristig (≤ 2 Jahre) |
| Geringe Verbraucherbekanntheit von Smart-Toiletten-Funktionen | -1.4% | Saudi-Arabien und Kuwait | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei Strom, Konnektivität und Wartbarkeit | -0.9% | Oman, Bahrain, kleinere GCC- Kommunen | Langfristig ( 4 Jahre) |
| Importabhängigkeit und Zertifizierungsvorlaufzeiten | -0.7% | GCC-weit, insbesondere Neueinsteiger und Nischenkategorien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskosten und Komplexität der Nachrüstung
Hohe Anfangskosten und aufwendige Nachrüstarbeiten begrenzen die breitere Akzeptanz im GCC Smart Bathroom Markt. Bestehende Villen und Gewerbeimmobilien erfordern möglicherweise Elektroleitungen, geeignete Sanitärinstallationen, Netzwerkabdeckung und Fachinstallationen, bevor fortschrittliche Systeme genutzt werden können. Diese Anforderungen erhöhen Zeit und Kosten im Vergleich zum Austausch konventioneller Armaturen, insbesondere wenn eine Renovierung auch kompatible Verkabelung, Sanitärveränderungen, Netzwerkvorbereitung, Produkttests, geschulte Installateure und Vorkehrungen für spätere Wartungsarbeiten erfordert. Produktzulassung und Zertifizierung können den Prozess für spezialisierte Toiletten, Duschen und Sensorsteuerungen ebenfalls verlängern. Das Hemmnis ist am deutlichsten bei Wohnprojekten im mittleren Marktsegment, wo Renovierungsbudgets knapp bleiben. Importierte elektronische Komponenten verstärken diesen Druck, da Lieferanten Vorlaufzeiten, Logistik, Serviceteile und lokalen Support verwalten müssen.
Verbraucherbekanntheit, Konnektivität und Serviceeinschränkungen
Einige Käufer sind mit erweiterten Bidet-Funktionen, Selbstreinigungssystemen und integrierten Steuerungen noch nicht vertraut. Ausstellungsrume helfen Nutzern, die Ausstattung zu verstehen, aber der Online-Kauf ist für Produkte, die Erklärung und Installationsplanung erfordern, weniger effektiv. Konnektivität, zuverlässige Stromversorgung und lokaler Service sind bei digital gesteuerten Produkten wichtiger als bei Standard-Sanitärkeramik. Diese Lücken sind in kleineren Kommunen ausgeprägter, wo Fachtechniker und Ersatzteile möglicherweise weniger verfügbar sind. Der GCC Smart Bathroom Markt muss daher Produktsophistikation mit unkomplizierter Wartbarkeit und praktischer Benutzerführung in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
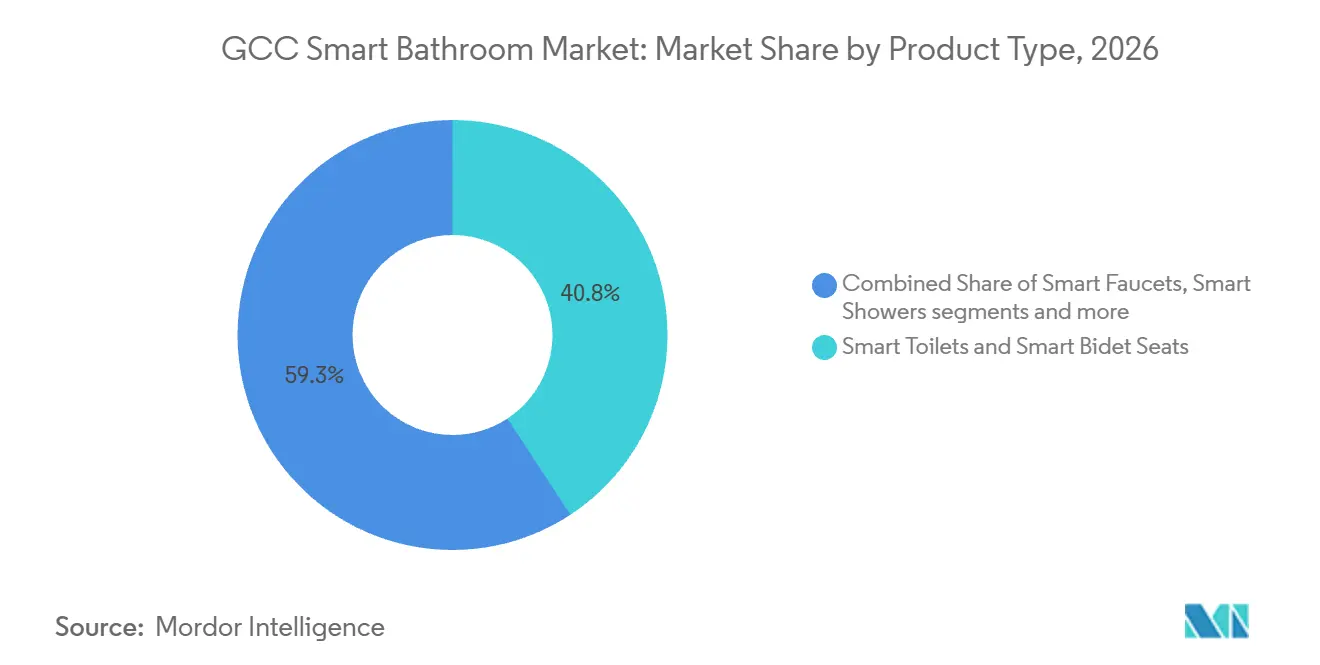
Smart-Armaturen profitieren von compliance-gesteuerter NachfrageSmart-Toiletten und Smart-Bidet-Sitze hielten im Jahr 2026 einen Anteil von 40,8 % am GCC Smart Bathroom Markt. Die Kategorie profitiert von Luxushotels und Premium-Wohnhäusern, die integrierte Reinigung, Bidet-Funktionen, beheizte Sitze und automatisierten Betrieb schätzen. Sie passt auch zu Projekten, bei denen das Badezimmerdesign genutzt wird, um ein höheres Maß an Gästekomfort zu signalisieren, insbesondere durch Hygienefunktionen, Benutzereinstellungen, verdeckte Komponenten und eine koordinierte Premium-Innenausstattung. Smart-Badezimmerspiegel, Smart-Badewannen, Smart-Seifenspender, Smart-Händetrockner, Wasserleck-Controller, Lüftungsprodukte und beheizte Handtuchhalter dienen engeren Bedürfnissen in der Hotellerie, bei gewerblichen Renovierungen und im Facility-Management, wo Produkte für ihre individuellen Betriebsrollen ausgewählt werden. Diese Produktgruppen können dort Mehrwert schaffen, wo Hygiene, Barrierefreiheit sowie Energie- oder Wasserüberwachung Teil des Immobilienprofils sind.
Smart-Armaturen werden bis 2032 voraussichtlich mit einem CAGR von 14,4 % wachsen, dem höchsten Wert unter den Produktkategorien. Ihr Wachstum wird durch Wassersparvorgaben und die Leichtigkeit der Nachrüstung mit Sensorsteuerung in öffentlichen und gewerblichen Sanitärräumen unterstützt, wo der automatische Betrieb eine konsistente Nutzung fördern, unnötigen Durchfluss reduzieren und den Kontakt mit häufig genutzten Armaturen begrenzen kann. Dies macht die GCC Smart Bathroom Marktgröße für Smart-Armaturen sowohl für Neubau als auch für Austauscharbeiten relevant. GROHE hob auf der ISH 2025 die wasserfokussierte Produktentwicklung hervor, einschließlich seines Ansatzes zur effizienten Wassernutzung. Smart-Duschen gewinnen auch in Premium-Projekten an Aufmerksamkeit, die kontrollierten Durchfluss, Temperatureinstellungen und Wellness-Funktionen kombinieren. Die verbleibenden Kategorien werden profitieren, wenn Eigentümer vernetzte Ausstattung suchen, die Reinigungspläne verbessert oder vermeidbaren Verbrauch reduziert, insbesondere in Projekten, bei denen Badezimmerprodukte neben dem Gebäudebetrieb und nicht nur als Innenausstattung bewertet werden.

Nach Bautyp:
Nachrüstungsaktivitäten verbreitern die NachfragebasisAustausch und Nachrüstung entfielen im Jahr 2026 auf 51,8 % der GCC Smart Bathroom Marktgröße. Bestehende Villen, Hotels in der Mitte ihres Lebenszyklus und Gewerbebüros bieten eine erhebliche installierte Basis für Armaturenupgrades. Eigentümer können die Wasserleistung und berührungslose Hygiene verbessern, ohne eine vollständige Gebäudesanierung durchzuführen, indem sie Upgrades nutzen, die einen unmittelbaren Wartungsbedarf decken und gleichzeitig bestehende Grundrisse, Oberflächen und Kernsanitärsysteme erhalten. Nachrüstprojekte können auch an Wartungszyklen ausgerichtet werden, was die Ausgaben über die Zeit verteilt. Ihr Umfang erhöht die Bedeutung von Produkten, die mit minimaler Unterbrechung installiert werden können und über zugänglichen Service-Support, klare Inbetriebnahmeanweisungen, kompatible Armaturen und Ersatzteile verfügen, die ohne lange Projektverzögerungen beschafft werden können.
Austausch und Nachrüstung wird bis 2032 voraussichtlich mit einem CAGR von 13,2 % wachsen. Das Segment profitiert, wenn Vorschriften und Betriebskosten effiziente Armaturen für Immobilieneigentümer attraktiver machen. Es bietet auch einen Einstiegsweg für Sensorarmaturen, vernetzte Spender, kompakte Bidet-Sitz-Upgrades, digitale Duschsteuerungen und Leckage-Management-Geräte, die je nach Immobilienzustand und verfügbarem Budget einzeln ausgewählt werden können. Neubau bleibt wichtig, da Wassersparsysteme und Gebäudesteuerungen während der mechanischen, elektrischen und sanitären Planung integriert werden können. Der GCC Smart Bathroom Markt behält eine duale Nachfragestruktur bei, mit designphasiger Spezifikation neben der Erneuerung des bestehenden Immobilienbestands. Projektentwickler und Auftragnehmer werden in beiden Bereichen weiterhin Produktkonformität, langfristige Wartung, Lieferzuverlässigkeit, Installationskomplexität, Wasserverbrauchsleistung, lokale Schulungen und Garantieabdeckung bewerten.
Nach Endnutzer:
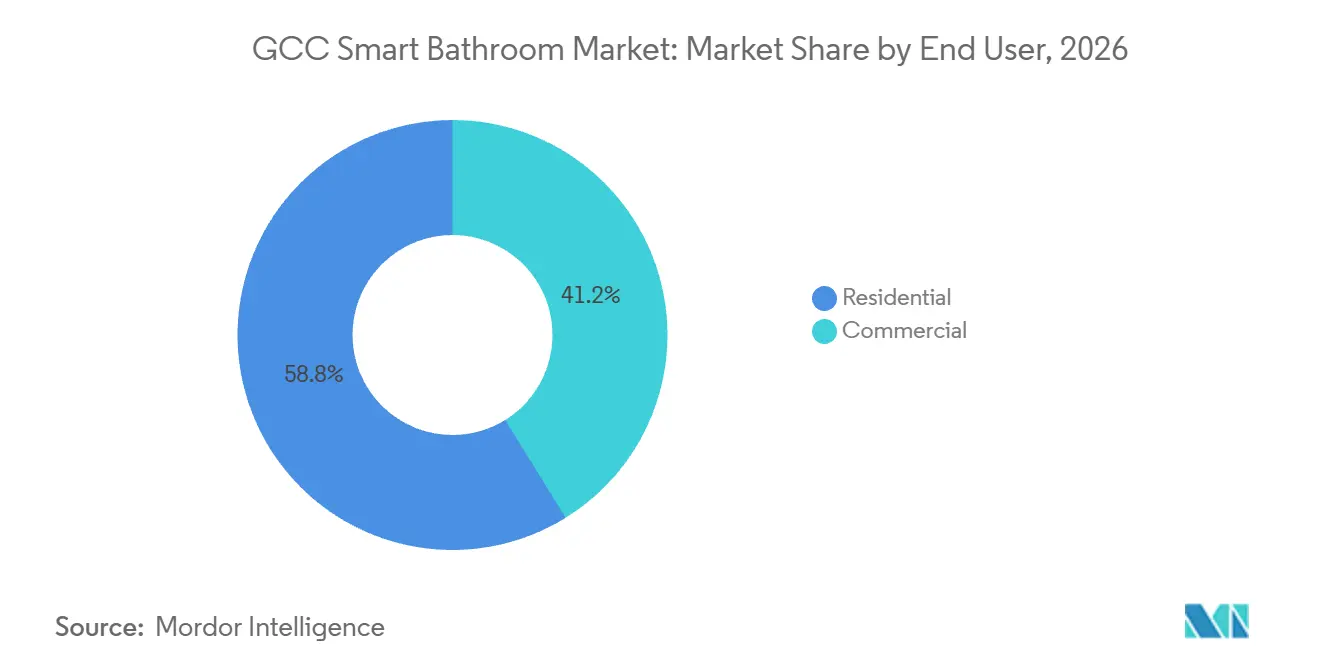
Gewerbe wird voraussichtlich das Wachstum im Wohnbereich übertreffenWohnnutzer hielten im Jahr 2026 einen Anteil von 58,8 % am GCC Smart Bathroom Markt. Neues Wohnungsangebot und Villenrenovierungen unterstützen die Nachfrage nach Badezimmersystemen, die Komfort, Hygiene und Wassereffizienz verbinden. Die fast 26.000 Wohneinheiten, die Saudi-Arabiens Wohnungsbauministerium im ersten Halbjahr 2025 auf den Markt gebracht hat, bieten eine sichtbare Entwicklungsbasis für die Armaturenspezifikation. Wohlhabende Haushalte wählen mit größerer Wahrscheinlichkeit digitale Duschen, Smart-Toiletten, Ambiente-Spiegelsysteme, Hydrotherapie-Badewannen und integrierte Beleuchtung als Teil eines umfassenderen Heim-Upgrades aus, das das Badezimmer als persönlichen Pflege- und Wellnessraum behandelt. Wohnungsverkäufe hängen auch von klarer Installationsberatung, Showroom-Demonstration, professioneller Montage und Kundendienst ab, da viele Systeme für Erstnutzer unbekannt sind und möglicherweise elektrische, sanitäre oder Konnektivitätsvorbereitung erfordern.
Der gewerbliche Bereich wird bis 2032 voraussichtlich mit einem CAGR von 13,7 % wachsen. Hotels, Restaurants, Gesundheitseinrichtungen, Büros und öffentliche Einrichtungen suchen aus betrieblichen Gründen nach berührungsloser Ausstattung und vernetzten Hygienewerkzeugen. Der GCC Smart Bathroom Marktanteil gewerblicher Anwendungen wird voraussichtlich dort zunehmen, wo Betreiber Reinigungsarbeit, Verbrauchsmittelverfügbarkeit und Wasserverbrauch messen können. Torks regionales System bietet ein Beispiel für dieses Betriebsmodell durch vernetzte Spender- und Personenzähltechnologie. Gewerbliche Käufer bevorzugen auch Lieferanten, die Wartungsteams schulen, Installationen an mehreren Standorten unterstützen, die Verfügbarkeit von Verbrauchsmaterialien überwachen, Reparaturen koordinieren und Facility-Managern einen verständlichen Leistungsnachweis der Ausstattung liefern können. Dies schafft Raum für serviceorientierte Verkäufe statt einmaliger Armaturenkäufe, insbesondere wo Portfolios laufende Produktschulungen, Monitoring, Verbrauchsmaterialplanung, Wartungskoordination, Garantieunterstützung, dokumentierte Betriebsleistung, reaktionsschnelle lokale technische Unterstützung, zuverlässigen Ersatzteilzugang und klare Verantwortlichkeit benötigen.
Nach Vertriebskanal:
Direktvertrieb gewinnt durch Projektspezifikation an StärkeB2C (Einzelhandel) hielt im Jahr 2026 einen Anteil von 75,5 % am GCC Smart Bathroom Markt. Baumärkte, Fachhändler, Händler, Großhändler und Online-Shops bieten Haushalten und kleinen Auftragnehmern Zugang. Ausstellungsräume sind besonders wichtig für Smart-Toiletten und digitale Duschen, da Käufer Funktionen sehen und Installationshinweise erhalten können. Der Einzelhandel bleibt nützlich für Zubehörprodukte, Sensor-Nachrüstsätze, Spender und Ersatzkomponenten. Digitale Kanäle können Käufer erreichen, die einfachere Upgrades, Ersatzteile, Zubehör und Sensorsätze suchen, obwohl sie für Systeme mit umfangreicher Inbetriebnahme, spezialisierter Sanitärinstallation, elektrischer Vorbereitung und individuellen Benutzereinstellungen weniger geeignet sind.
B2B (Direktvertrieb) wird bis 2032 voraussichtlich mit einem CAGR von 13,5 % wachsen. Der Kanal gewinnt an Bedeutung, wenn Projektentwickler Liefer-, technische Schulungs- und zugelassene Spezifikationsvereinbarungen formalisieren. Geberits Zusammenarbeit von 2025 mit Asmou Real Estate und Hemaya umfasste nachhaltige Sanitärsysteme, Ingenieurunterstützung, technische Schulungen und zertifizierte Lieferkanäle. Dieser Ansatz verschafft Lieferanten früheren Zugang zu Projekten und hilft Auftragnehmern, Installationsanforderungen, technische Dokumentation, Produktkompatibilität, Mitarbeiterschulungen, Garantiepflichten und den Zeitplan der Lieferungen über große Entwicklungen hinweg zu verwalten. Der GCC Smart Bathroom Markt wird den Einzelhandel weiterhin für Aufklärung und Austausch nutzen, während der Direktvertrieb in großen Wohnbau-, Hotellerie- und Gewerbeprojekten einflussreicher wird.
Geografische Analyse
Saudi-Arabien hielt im Jahr 2026 einen Anteil von 37,6 % am GCC Smart Bathroom Markt und wird bis 2032 voraussichtlich mit einem CAGR von 13,6 % wachsen. Große Wohnbau-, Hotellerie- und Mischnutzungsprogramme bieten Lieferanten eine bedeutende Möglichkeit, Produkte während Design-, Beschaffungs- und Ausbauarbeiten zu sichern. Die Einführung von fast 26.000 saudi-arabischen Wohneinheiten im ersten Halbjahr 2025 unterstützt die anhaltende Nachfrage nach konformen Badezimmerarmaturen in Neubauten. Wassereffizienz hat eine starke praktische Begründung, da das Land unter Druck steht, begrenzte Wasserressourcen zu verwalten und Verschwendung im bestehenden Wohnungsbestand zu reduzieren. Die Forschung von 2025 zu effizienten Haushaltarmaturen weist auf das potenzielle Ausmaß der Einsparungen hin, wenn Häuser wassersparende Armaturen verwenden. Lokales Fertigungsinteresse, Entwicklerpartnerschaften, technische Schulungen und zuverlässiger Kundendienst könnten die Abhängigkeit von importierten Systemen schrittweise verringern.
Die VAE bleiben ein wichtiges Innovations- und Premium-Design-Zentrum für den GCC Smart Bathroom Markt. Hochwertige Wohn- und Hotellerieprojekte bieten Umgebungen für integrierte Duschen, Spiegel, Armaturen, Spender und Badezimmersteuerungen, insbesondere wo Betreiber Nutzererfahrung mit Ressourcenmanagement verknüpfen möchten. Das Land bietet auch ein reifes Umfeld für Smart-Building-Plattformen in gewerblichen Immobilien, was vernetzte Sanitärausstattung zu einem Teil umfassenderer Betriebspläne machen kann. Al-Futtaim Technologies und Johnson Controls lancierten im Juni 2025 in den VAE die OpenBlue Smart-Building-Plattform, um Echtzeit-Betriebsinformationen und vorausschauende Wartung bereitzustellen. VAE-Käufer werden voraussichtlich weiterhin frühe Anwender von Systemen sein, die Design, Wassermanagement, digitale Steuerung, Wartungstransparenz und Premium-Verarbeitung kombinieren.
Katar steht vor einem starken Wasserschutzbedarf, wie FAOs Bewertung der erneuerbaren Wasserverfügbarkeit von 2025 zeigt. Kuwait verfügt ebenfalls über einkommensstarke Verbraucher und Wasserknappheitsbedingungen, die Premium- und effiziente Armaturen unterstützen können, während Oman durch Hotellerie- und Ökotourismus-Entwicklung Nachfrage bietet. Bahrain weist eine kleinere wohlhabende Wohnbasis auf, und alle 4 Märkte können von wassersparenden, berührungslosen, vernetzten und leichter zu wartenden Produkten profitieren.
Wettbewerbslandschaft
Der GCC Smart Bathroom Markt ist auf globale Badezimmer-, Sanitärkeramik- und vernetzte Hygieneanbieter fragmentiert. GROHE, Geberit, Hansgrohe, Kohler, Duravit, Villeroy & Boch und andere etablierte Marken konkurrieren durch Produktqualität, Projektbeziehungen, anerkanntes Design und Premium-Positionierung. Sie sehen sich wachsendem Wettbewerb durch asiatische Anbieter gegenüber, die regionale Bekanntheit, Händlernetzwerke und Einzelhandelspräsenz aufbauen. Der Wettbewerb basiert nicht allein auf Hardware, da technischer Support, Zertifizierung, Installationskompetenz, lokale Verfügbarkeit und Ersatzteilzugang die Lieferantenauswahl ebenfalls beeinflussen. Marken, die frühzeitig eine Spezifikation sichern, können während der Projektabwicklung einen bedeutenden Vorteil schaffen, da Auftragnehmer Produkte benötigen, die die Design-, Ingenieur-, Wasserverbrauchs- und Serviceanforderungen einer Entwicklung erfüllen.
Geberits Vereinbarung von 2025 mit Asmou Real Estate und Hemaya zeigt, wie Lieferanten Produktlieferung mit Ingenieurunterstützung und Mitarbeiterschulung kombinieren können. GROHE nutzte die ISH 2025, um wasserfokussierte Produktentwicklung zu präsentieren und seine Positionierung rund um verantwortungsvollen Wasserverbrauch zu stärken. Torks Markteinführung im Nahen Osten 2025 fügte eine datengesteuerte Hygienemanagementin-Option für Einrichtungsbetreiber hinzu, die Informationen über Spenderverfügbarkeit und Sanitärverkehr benötigen. Diese Schritte zeigen, dass der GCC Smart Bathroom Markt Projektversorgung, Verbraucherarmaturen, vernetzte Servicemodelle, Wartungsunterstützung und Werkzeuge umfasst, die den Einrichtungsbetrieb leichter messbar machen. Lieferanten nutzen auch Ausstellungsräume und lokale Partner, um Kunden beim Verständnis von Produkten zu helfen, die mehr Erklärung, Inbetriebnahme und Wartungsplanung erfordern als konventionelle Badezimmerarmaturen.
Eine lokale Lücke besteht bei sensorintegrierten Toilettensitzen, digitalen Duschsteuerungen und Smart-Armaturenelektronik. Dies hält den GCC Smart Bathroom Markt anfällig für importierte Komponenten, Zertifizierungszyklen, Logistikunterbrechungen, sich ändernde Einstandskosten und Vorlaufzeiten für spezialisierte Serviceteile. RAK Ceramics nahm im Mai 2025 eine Produktionsanlage der nächsten Generation für Platten im Wert von 100 Millionen AED, 27 Millionen USD, in den VAE in Betrieb und setzte ein energieeffizientes Sanitärkeramik-Upgrade fort, das für den Abschluss im ersten Quartal 2026 geplant ist. Lokale Industrieinvestitionen könnten die regionale Versorgungsbasis verbessern, während vernetzte Wartungs- und Nachfüllwerkzeuge auf eine mögliche Servicechance für Betreiber mit mehreren Einrichtungen hinweisen.
GCC Smart Bathroom Branchenführer
-
Kohler Co.
-
TOTO Ltd.
-
GROHE AG
-
Roca Sanitario, S.A.
-
RAK Ceramics PJSC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC Smart Bathroom Markt Unternehmen in diesem Bericht
- Kohler Co.
- TOTO Ltd.
- LIXIL Corporation (GROHE AG)
- Roca Sanitario, S.A.
- RAK Ceramics PJSC
- Geberit AG
- Duravit AG
- Villeroy & Boch AG
- Hansgrohe SE
- Jaquar Group
- Saudi Ceramics Company
- JOMOO Group
- Gessi S.p.A.
- Dornbracht AG & Co. KG
- Delta Faucet Company
- Moen Incorporated
- VitrA, an Eczacıbaşı Group brand
- Saniflo SFA Group
- TECE GmbH
- Bradley Corporation
Neueste Industrielle Entwicklungen in GCC Smart Bathroom Markt
- Dezember 2025: JOMOO Group eröffnete sein Flaggschiff-Geschäft in Riad in der Takhassusi Street, Saudi-Arabiens erstes dediziertes JOMOO-Handelsgeschäft, und positionierte die Marke damit, direkt in Saudi-Arabiens Premium-Wohn- und Hotellerie-Beschaffungskanälen zu konkurrieren. Die Eröffnung folgt auf JOMOOs Debüt auf der Big 5 Saudi im Februar 2025, wo das Unternehmen seine Smart-Toiletten i90 und X90 mit Gestensteuerung, Sprachbefehlen, Rot-Blau-Lichttherapie und akkubetriebenen digitalen Duschen präsentierte.
- Dezember 2025: Asmou Real Estate Development, Geberit International Sales AG und Hemaya, der autorisierte Geberit-Distributor der DAC Group in Saudi-Arabien, unterzeichneten ein Memorandum of Understanding zur Integration von Geberits nachhaltigen Sanitärsystemen, einschließlich Ingenieurunterstützung, technischer Schulungen und zertifizierter Lieferkanäle, in Asmous Wohn- und Verwaltungsprojekte in der Ostprovinz.
- September 2025: Tork, Essity, führte sein datengesteuertes Hygienemanagementsystem Vision Cleaning im Nahen Osten und in Indien ein und kombinierte dabei IoT-Personenzählsensoren und vernetztes Spender-Monitoring. Das System reduziert Spenderkontrollen um bis zu 91 % und Reinigungsstunden um bis zu 20 % und unterstützt GCC-Facility-Manager bei der Erfüllung von ESG- und Hygiene-Compliance-Zielen.
- Mai 2025: RAK Ceramics nahm seine Produktionsanlage der nächsten Generation für Platten im Wert von 100 Millionen AED, 27 Millionen USD, an seinem VAE-Hauptsitz in Betrieb, ausgestattet mit IoT-fähiger Smart-Fertigung, qualitätsprüfung ohne manuelle Eingriffe und digitalem Glasieren. Ein paralleles Sanitärkeramik-Anlagen-Upgrade mit energieeffizienten Technologien schreitet auf den Abschluss im ersten Quartal 2026 zu.
GCC Smart Bathroom Marktberichtsumfang
Segmentierungsübersicht
| Smart-Toiletten und Smart-Bidet-Sitze |
| Smart-Armaturen |
| Smart-Duschen |
| Smart-Badezimmerspiegel |
| Smart-Badewannen |
| Smart-Seifenspender |
| Smart-Händetrockner |
| Sonstige (Smart-Wasserleck-Controller, Lüftung, beheizte Handtuchhalter) |
| Neubau |
| Austausch und Nachrüstung |
| Wohnbereich | |
| Gewerbe | Hotels und Restaurants |
| Gesundheitseinrichtungen | |
| Büros und Gewerbegebäude | |
| Sonstige |
| B2C / Einzelhandel | Baumärkte/Heimwerker-Ausstellungsräume |
| Fachausstellungsräume und Händler | |
| Groß- und Fachhandelskanäle | |
| Online-Shops und Direktvertrieb an Verbraucher | |
| Sonstige Vertriebskanäle | |
| B2B / Direktvertrieb |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Katar |
| Kuwait |
| Oman |
| Bahrain |
| Nach Produkttyp | Smart-Toiletten und Smart-Bidet-Sitze | |
| Smart-Armaturen | ||
| Smart-Duschen | ||
| Smart-Badezimmerspiegel | ||
| Smart-Badewannen | ||
| Smart-Seifenspender | ||
| Smart-Händetrockner | ||
| Sonstige (Smart-Wasserleck-Controller, Lüftung, beheizte Handtuchhalter) | ||
| Nach Bautyp | Neubau | |
| Austausch und Nachrüstung | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | Hotels und Restaurants | |
| Gesundheitseinrichtungen | ||
| Büros und Gewerbegebäude | ||
| Sonstige | ||
| Nach Vertriebskanal | B2C / Einzelhandel | Baumärkte/Heimwerker-Ausstellungsräume |
| Fachausstellungsräume und Händler | ||
| Groß- und Fachhandelskanäle | ||
| Online-Shops und Direktvertrieb an Verbraucher | ||
| Sonstige Vertriebskanäle | ||
| B2B / Direktvertrieb | ||
| Nach Land | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Kuwait | ||
| Oman | ||
| Bahrain | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der GCC Smart Bathroom Markt bis 2032 erreichen?
Der GCC Smart Bathroom Markt wird bis 2032 voraussichtlich 314,1 Millionen USD erreichen, ausgehend von 156,5 Millionen USD im Jahr 2026, bei einem CAGR von 12,6 %. Das Wachstum ist mit Wassereffizienz, berührungslosen Systemen, Projektspezifikation und Renovierungsaktivitäten verknüpft.
Welche Produktkategorie wächst im GCC Smart Bathroom Bereich am schnellsten?
Smart-Armaturen werden bis 2032 voraussichtlich mit einem CAGR von 14,4 % wachsen, unterstützt durch Wassereffizienz- und berührungslose Nutzungsanforderungen. Sie können sowohl neuen Immobilien als auch Austauschprogrammen in öffentlichen, gewerblichen und Wohnbereichen dienen.
Warum ist Saudi-Arabien für Smart Bathroom Lieferanten wichtig?
Saudi-Arabien hielt 37,6 % der Nachfrage im Jahr 2026 und wird bis 2032 voraussichtlich mit einem CAGR von 13,6 % wachsen, unterstützt durch Wohnbau- und Projektaktivitäten.
Welche Kundengruppe wächst bei vernetzten Sanitärprodukten am schnellsten?
Gewerbliche Nutzer werden bis 2032 voraussichtlich mit einem CAGR von 13,7 % wachsen, da Betreiber eine bessere Hygieneüberwachung und Wartungseffizienz anstreben. Hotels, Gesundheitseinrichtungen, Büros, Restaurants und öffentliche Einrichtungen tragen alle zu dieser Nachfrage bei.
Wie wirkt sich Wasserknappheit auf die Nachfrage nach Badezimmerausstattung im GCC aus?
Wasserknappheit unterstützt die Nachfrage nach Armaturen mit reduziertem Durchfluss, sensorgesteuerten und überwachten Armaturen, die den Verbrauch senken und die Compliance verbessern können. In Wohnhäusern, Hotels, Büros, Krankenhäusern, Einkaufszentren und öffentlichen Einrichtungen können diese Produkte das Wassermanagement zu einer praktischen Betriebsüberlegung neben Komfort, Hygiene, Wartung und Produktdesign machen.