
Marktgröße und Marktanteil für geschmiedete Aluminiumlegierungsräder
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.67 Milliarden US-Dollar |
| Marktgröße (2031) | 7.81 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für geschmiedete Aluminiumlegierungsräder von Mordor Intelligence
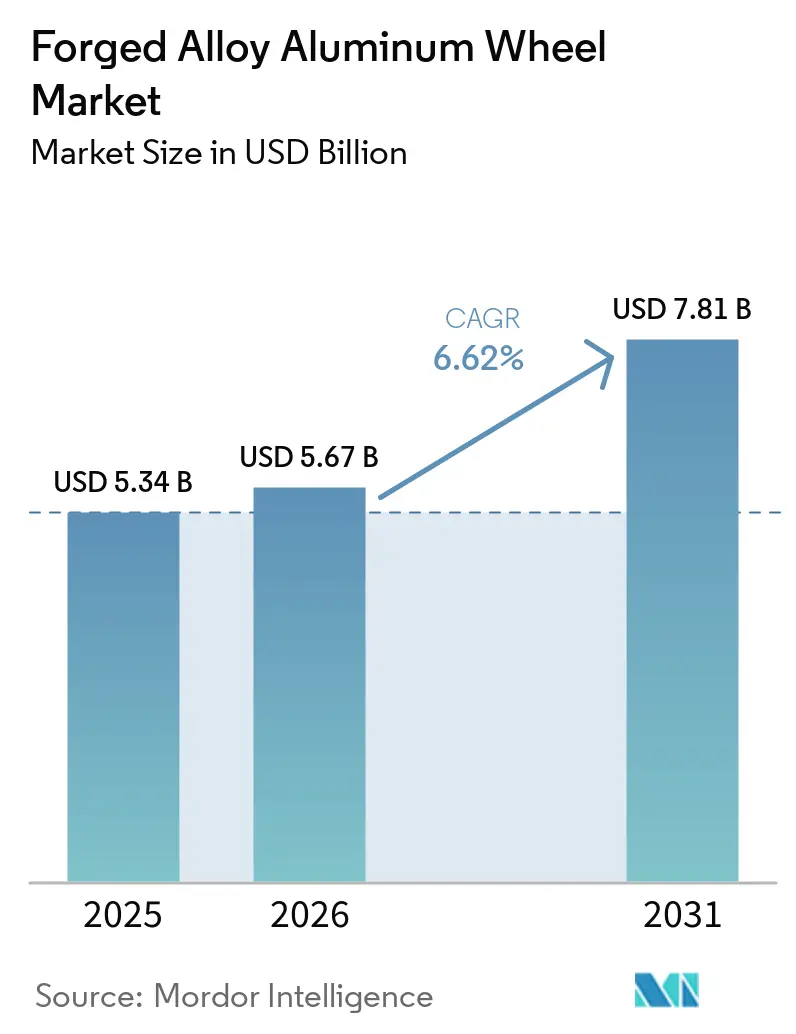
Die Marktgröße für geschmiedete Aluminiumlegierungsräder wurde im Jahr 2025 auf 5,34 Milliarden USD geschätzt und soll von 5,67 Milliarden USD im Jahr 2026 auf 7,81 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,62 % während des Prognosezeitraums (2026–2031). Der Markt für geschmiedete Aluminiumlegierungsräder wird durch Fahrzeugprogramme gestützt, die ein geringeres Radgewicht priorisieren, insbesondere auf Elektrofahrzeugplattformen. Das Schmieden richtet die Aluminiumkornstruktur aus und gibt Raddesignern mehr Flexibilität bei der Verwaltung von Speichendicke und Lastpfaden. Forschungen zum Leichtbau-Raddesign ergaben, dass eine 10-prozentige Reduzierung des Gewichts von Elektrofahrzeugen den Stromverbrauch um 6,3 % senkt und die Reichweite um 5–6 % erhöht. Der Markt profitiert auch von Premiumfahrzeugausstattungen und gewerblichen Flotten, die eine höhere Nutzlasteffizienz anstreben. Kapazitätserweiterungen durch etablierte Lieferanten deuten darauf hin, dass Nutzfahrzeuganwendungen zunehmend in den Wettbewerbsfokus rücken.
Wichtigste Erkenntnisse des Berichts
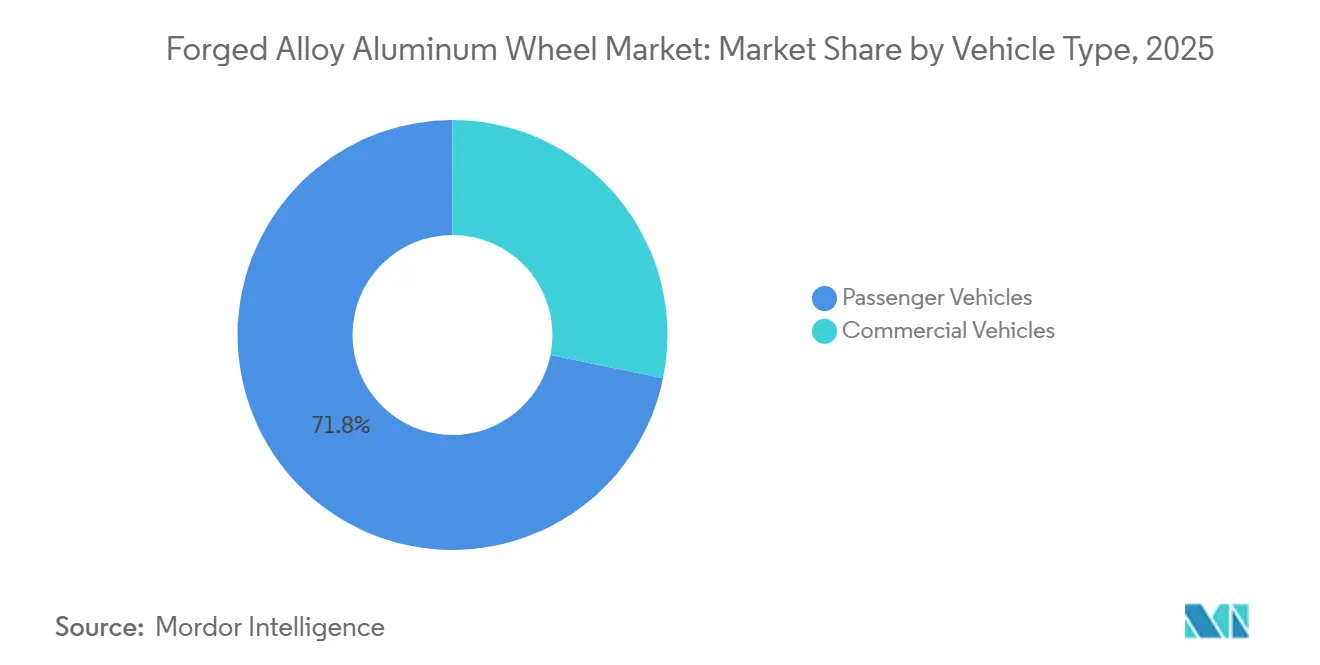
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Marktanteil von 71,78 % am Markt für geschmiedete Aluminiumlegierungsräder, während Nutzfahrzeuge bis 2031 mit einem CAGR von 7,52 % wachsen sollen.
- Nach Produktkonfiguration entfielen auf einteilige Räder im Jahr 2025 62,69 % des Marktanteils für geschmiedete Aluminiumlegierungsräder, während mehrteilige Räder bis 2031 mit einem CAGR von 7,17 % wachsen sollen.
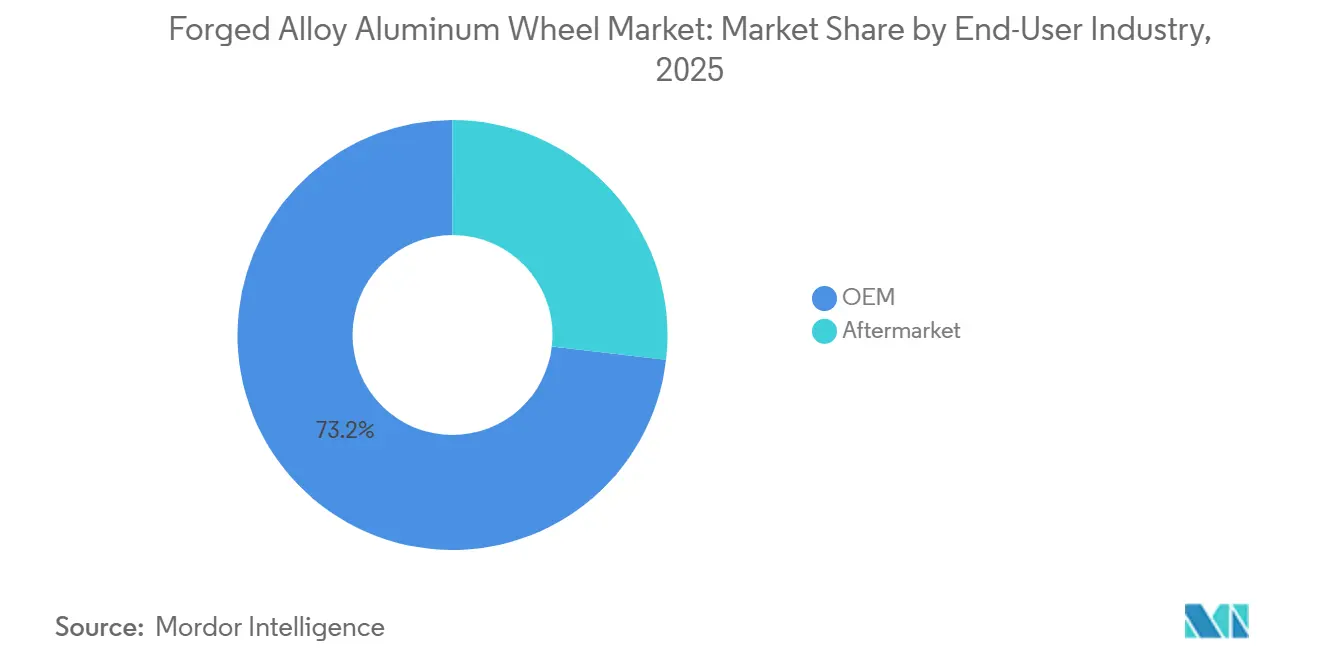
- Nach Endverbraucherbranche repräsentierten Erstausrüster (OEMs) im Jahr 2025 73,17 % der Nachfrage, während der Aftermarket bis 2031 mit einem CAGR von 7,21 % expandieren soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 49,05 % am Markt für geschmiedete Aluminiumlegierungsräder und soll bis 2031 mit einem CAGR von 7,35 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für geschmiedete Aluminiumlegierungsräder
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbau von Elektrofahrzeugen und Optimierung der ungefederten Masse | +2.1% | Global, mit der höchsten Intensität in China, Südkorea und Deutschland | Mittelfristig (2–4 Jahre) |
| Flotteneffizienz und Emissionskonformität | +1.5% | Nordamerika und EU; Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Premiumfahrzeuge und Hochleistungsproduktion | +1.2% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Übernahme von geschmiedeten Rädern durch Erstausrüster (OEM) für Großdurchmesser- und Hochlastplattformen | +1.0% | Global; konzentriert in Nordamerika und APAC | Langfristig (≥ 4 Jahre) |
| E-Commerce für geschmiedete Räder und durch Individualisierung gesteuertes Aftermarket-Wachstum | +0.8% | Nordamerika, Europa, APAC-Kernmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbau von Elektrofahrzeugen und Optimierung der ungefederten Masse
Elektrofahrzeugplattformen haben verändert, wie Fahrzeughersteller die Radmasse bewerten. Batteriesätze erhöhen das Fahrzeuggewicht erheblich, wodurch die rotierende Masse zu einem Schlüsselfaktor für den Energieverbrauch bei Beschleunigung, Bremsung und Richtungswechseln wird. Die Konstruktion geschmiedeter Räder ermöglicht dünnere Querschnitte und optimierte Lastpfade bei gleichzeitiger Beibehaltung der Nennlastkapazität. Der Markt für geschmiedete Aluminiumlegierungsräder profitiert, wenn Ingenieure die ungefederte Masse als Teil des Fahrwerks- und Bremssystemdesigns betrachten und nicht als separate Einkaufsspezifikation. Dieser Ansatz verlagert die Radauswahl früher in den Fahrzeugentwicklungsprozess und stärkt die Rolle zugelassener Lieferanten. Forschungen zum Leichtbau-Raddesign verknüpfen auch die Reduzierung der Fahrzeugmasse mit geringerem Stromverbrauch und verbesserter Reichweite.
Premiumfahrzeuge und Hochleistungsproduktion
Premiumfahrzeuge verwenden geschmiedete Räder zur Unterstützung von Fahrverhalten, Design und Markenpositionierung. Ferrari lieferte im Jahr 2025 13.640 Fahrzeuge aus, wobei die Produktion während des Modellwechsels konstant gehalten wurde[1]Ferrari N.V., „Starke Leistung im Jahr 2025 legt den Grundstein für weiteres Wachstum im Jahr 2026,” Ferrari, ferrari.com. Dieses Segment des Marktes für geschmiedete Aluminiumlegierungsräder weist ein anderes Nachfragemuster auf als Flotten- und Mainstream-Elektrofahrzeuganwendungen. Die Radausstattung bei Hochleistungsfahrzeugen kann auch die Nachfrage nach Ersatz und Individualisierung über den Fahrzeuglebenszyklus hinweg unterstützen. Die Beziehung zwischen Erstausrüsterausstattung und Aftermarket-Nachfrage macht Lieferantenpartnerschaften über das ursprüngliche Produktionsprogramm hinaus wertvoll. Dieser Kanal stützt sich auf Produktentwicklung und etablierte Markenbekanntheit und nicht allein auf hohe Produktionsleistung.
OEM-Übernahme für Großdurchmesser- und Hochlastplattformen
Erstausrüster erweitern die Spezifikationen für geschmiedete Räder auf Fahrzeugarchitekturen mit großem Durchmesser und hoher Last, einschließlich größerer Elektrofahrzeugplattformen, Sport-Utility-Vehicles und Nutzfahrzeuge. Geschmiedete Rohlinge geben Ingenieuren mehr Flexibilität, um große Bremsanlagen unterzubringen und gleichzeitig Haltbarkeitsanforderungen zu erfüllen. Gegossene Alternativen können dieselben Anforderungen durch Materialmehraufwand erfüllen, was die Radmasse erhöht. CITIC Dicastal und SAIC-GM-Wuling unterzeichneten im März 2025 eine Kooperationsvereinbarung zum Aufbau eines intelligenten Aluminiumteile-Fertigungssystems in Guangxi. Der Markt für geschmiedete Aluminiumlegierungsräder bietet daher Chancen, wo Fahrzeugdesigner sowohl Tragfähigkeit als auch Gewichtsreduzierung benötigen.
Aftermarket-Individualisierung und digitaler Vertrieb
Der Aftermarket bietet Käufern eine größere Auswahl an Raddurchmesser, Einpresstiefe, Oberfläche und Felgenbett. Die mehrteilige Radkonstruktion unterstützt diese Nachfrage, da Mittelteil, Innenfelge und Außenlippe separat ausgewählt werden können. Digitale Konfigurationstools können die Fahrzeuganforderungen eines Käufers mit einer kompatiblen Radspezifikation abgleichen und eine engere Übereinstimmung zwischen dem ausgewählten Rad und dem Fahrzeug ermöglichen, als es ein Standardkatalog erlaubt. Der Markt für geschmiedete Aluminiumlegierungsräder profitiert, wenn Marken die Nachfrage über ein einzelnes Erstausrüsterprogramm hinaus aufrechterhalten. RAYS stellte im Januar 2026 seine VOLK RACING TE37 30th Anniversary-Serie vor, und das Produkt bedient weiterhin den Ersatz- und Individualisierungskanal.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Schmieden, Bearbeitung und Werkzeuge | -1.3% | Global | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Aluminium, Energie und Legierungseinsatzstoffen | -1.0% | Global, konzentriert in China und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Risiken bei Radpassform, Tragfähigkeitsbewertung und Konformität mit Fälschungsschutzvorschriften für geschmiedete Räder | -0.5% | APAC (Japan, Südkorea), Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Schmieden, Bearbeitung und Werkzeuge
Das Schmieden erfordert dedizierte Pressenkapazitäten, radspezifische Werkzeuge und Bearbeitungsvorgänge, die gegenüber kostengünstigeren Gussradalternativen einen Kostenaufschlag erzeugen. Diese Kostenstruktur kann die Einführung bei preissensitiven Fahrzeugplattformen einschränken. Lieferanten müssen außerdem eine ausreichende Produktion sicherstellen, um die Werkzeugkosten über die Laufzeit eines Produktionsprogramms zu amortisieren, was häufige Änderungen bei Raddurchmesser, Lochkreis und regionalen Varianten erschwert. Der Markt für geschmiedete Aluminiumlegierungsräder bleibt am besten geeignet für Anwendungen, bei denen Leistung, Tragfähigkeit oder Fahrzeugpositionierung die höheren Fertigungskosten rechtfertigen.
Preisvolatilität bei Aluminium, Energie und Legierungseinsatzstoffen
Aluminium ist ein wesentlicher variabler Kostenfaktor in der Produktion geschmiedeter Räder, und Änderungen der Rohstoffpreise beeinflussen die Lieferantenplanung und Vertragsökonomie. Energiekosten und Legierungseinsatzstoffe können die Fertigungskosten weiter erhöhen. Die Beschaffungsposition ist besonders wichtig, wenn Erstausrüster-Liefervereinbarungen über mehrere Jahre laufen. Lieferanten können reagieren, indem sie die Beschaffung diversifizieren, Einkaufskontrollen verschärfen und das Working-Capital-Management verbessern. Während diese Maßnahmen Lieferpläne schützen können, können sie auch die betriebliche Komplexität erhöhen. Der Markt für geschmiedete Aluminiumlegierungsräder ist widerstandsfähiger, wenn Lieferanten zertifizierte Produktionskapazitäten in mehr als einer Region unterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Nutzfahrzeuge gewinnen durch Gewichts- und Nutzlastökonomie an Bedeutung
Personenkraftwagen hielten im Jahr 2025 einen Marktanteil von 71,78 % am Markt für geschmiedete Aluminiumlegierungsräder. Ihre Position spiegelt die große globale Produktionsbasis für Personenkraftwagen und die etablierte Verwendung von geschmiedeten Rädern bei Premium- und Elektrofahrzeugmodellen wider. Erstausrüster-Spezifikationszyklen legen Radentscheidungen weit vor dem Produktionsstart eines Fahrzeugs fest und stützen die Nachfrage nach Personenkraftwagen auch dann, wenn Nutzfahrzeugbestellungen schwanken. Personenkraftwagenapplikationen betonen auch Styling, Fahrkomfort, Bremsfreigang und Energieeffizienzanforderungen, die eine geschmiedete Konstruktion begünstigen, wenn Hersteller die Radmasse reduzieren möchten, ohne die strukturelle Leistung zu beeinträchtigen. Die Personenkraftwagensparte bleibt zentral für den Markt für geschmiedete Aluminiumlegierungsräder, wobei höhere Produktionsvolumina, anhaltende Elektrifizierungstrends und eine große installierte Basis die Nachfrage nach Ersatzrädern antreiben.
Nutzfahrzeuge sollen bis 2031 mit einem CAGR von 7,52 % wachsen. Der Markt für geschmiedete Aluminiumlegierungsräder für Nutzfahrzeuge expandiert, da Flottenoperatoren das Radgewicht gegen Nutzlastkapazität und Betriebseffizienz abwägen. Lkw- und Buskäufer haben einen direkten Anreiz, ein geringeres Radgewicht zu bewerten, wenn Achslastgrenzen die nutzbare Zuladung beeinflussen. MAXION Wheels begann im Januar 2026 mit der Serienproduktion von geschmiedeten Aluminium-Lkw-Rädern in seinem Werk in Manisa, Türkei, und stellte sein Portfolio an geschmiedeten Aluminium-Lkw-Rädern in Südamerika auf der Lat.Bus 2026 vor. Diese Entwicklungen zeigen, dass etablierte Lieferanten Nutzfahrzeuge als einen Bereich betrachten, der Investitionen in Kapazitäten rechtfertigt. Das Segmentwachstum hängt von Flottenersatzzyklen, Kundenökonomie und der Verfügbarkeit qualifizierter Produkte für anspruchsvolle Betriebsbedingungen ab.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Produktkonfiguration: Mehrteilige Räder bauen auf der Nachfrage nach Individualisierung auf
Einteilige Räder entfielen im Jahr 2025 auf 62,69 % des Marktanteils für geschmiedete Aluminiumlegierungsräder. Ihre Position spiegelt eine einfachere Konstruktion und geringere Montagevariabilität wider. Ein einteiliger Rohling ist einfacher für Hochvolumen-Erstausrüsterprogramme zu qualifizieren und reduziert die Anzahl der Komponenten, die im Feld montiert und verwaltet werden müssen. Diese Eigenschaften unterstützen die Garantiekontrolle und machen einteilige Designs für die standardisierte Fahrzeugproduktion geeignet. Das einteilige Segment bleibt daher wichtig für Erstausrüsterkunden, die Wiederholbarkeit und Skalierbarkeit schätzen, und bildet die etablierte Produktbasis des Marktes für geschmiedete Aluminiumlegierungsräder.
Mehrteilige Räder sollen bis 2031 mit einem CAGR von 7,17 % wachsen. Zwei- und dreiteilige Designs ermöglichen die separate Auswahl von Mittelteil, Innenfelge und Außenlippe und geben Aftermarket-Käufern mehr Auswahl bei Passform und Oberfläche. Lieferanten können auch gemeinsame Mittelteilinventare für mehrere Fahrzeuganwendungen nutzen und so Individualisierung unterstützen, ohne für jedes Fahrzeug ein völlig separates Raddesign zu benötigen. Digitale Vertriebskanäle machen diese Flexibilität für Käufer zugänglicher, die spezifische Abmessungen und Oberflächen benötigen. BORBETs SUPA-Wheel-Forschungspartnerschaft, die im Mai 2025 mit Fraunhofer IGCV, Trimet Aluminum und der Fachhochschule Dortmund begann, zeigt, dass Produktionsmethoden und Materialeigenschaften im Markt für Aluminiumlegierungsräder, kombiniert mit höheren Produktionsvolumina, anhaltenden Elektrifizierungstrends und einer großen installierten Basis, die Relevanz von Ersatzrad-Qualifikationen in beiden Produktkonfigurationen aufrechterhalten.
Nach Endverbraucherbranche: OEM-Nachfrage führt, während der Aftermarket sie übertrifft
Erstausrüster entfielen im Jahr 2025 auf 73,17 % des Marktanteils für geschmiedete Aluminiumlegierungsräder. Ihre Position ergibt sich aus mehrjährigen Fahrzeugplattformaufträgen und der frühzeitigen Integration von Radanforderungen in Fahrzeugentwicklungsprogramme. Erstausrüsterkunden verlangen in der Regel validierte Produkte, gleichbleibende Produktionsqualität und zuverlässige Lieferung, was Lieferanten mit etablierten Entwicklungsressourcen und Fertigungskapazitäten begünstigt. Der OEM-Kanal wird auch durch eine kleinere Anzahl größerer Liefervereinbarungen geprägt. Die Kooperationsvereinbarung von CITIC Dicastal und SAIC-GM-Wuling aus dem Jahr 2025 verknüpfte Fertigungskapazitäten für Aluminiumteile mit Fahrzeugmontageprogrammen. Der Markt für geschmiedete Aluminiumlegierungsräder bleibt eng mit OEM-Produktionsplänen und Plattformentscheidungen verbunden, was Stabilität schafft und gleichzeitig der frühzeitigen Sicherung von Programmaufträgen große Bedeutung beimisst.
Der Aftermarket soll bis 2031 mit einem CAGR von 7,21 % wachsen. Käufer in diesem Kanal suchen Ersatzräder, Leistungsverbesserungen und fahrzeugspezifische Designs. Der Aftermarket ist weniger abhängig vom Timing neuer Fahrzeugeinführungen und kann daher die Nachfrage über die gesamte Lebensdauer einer bestehenden Fahrzeugpopulation bedienen. Markengeschichte und Produktpassforminformationen sind in diesem Kanal besonders wichtig. RAYS startete im Januar 2026 die VOLK RACING TE37 30th Anniversary-Serie. Der Markt für geschmiedete Aluminiumlegierungsräder profitiert, wenn anerkannte Marken die ursprüngliche Fahrzeugausstattung und Motorsportverbindungen nutzen, um eine anhaltende Ersatznachfrage aufrechtzuerhalten. Zertifizierungsanforderungen können auch beeinflussen, welche Radmarken Premiumhändler in ihr Sortiment aufnehmen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
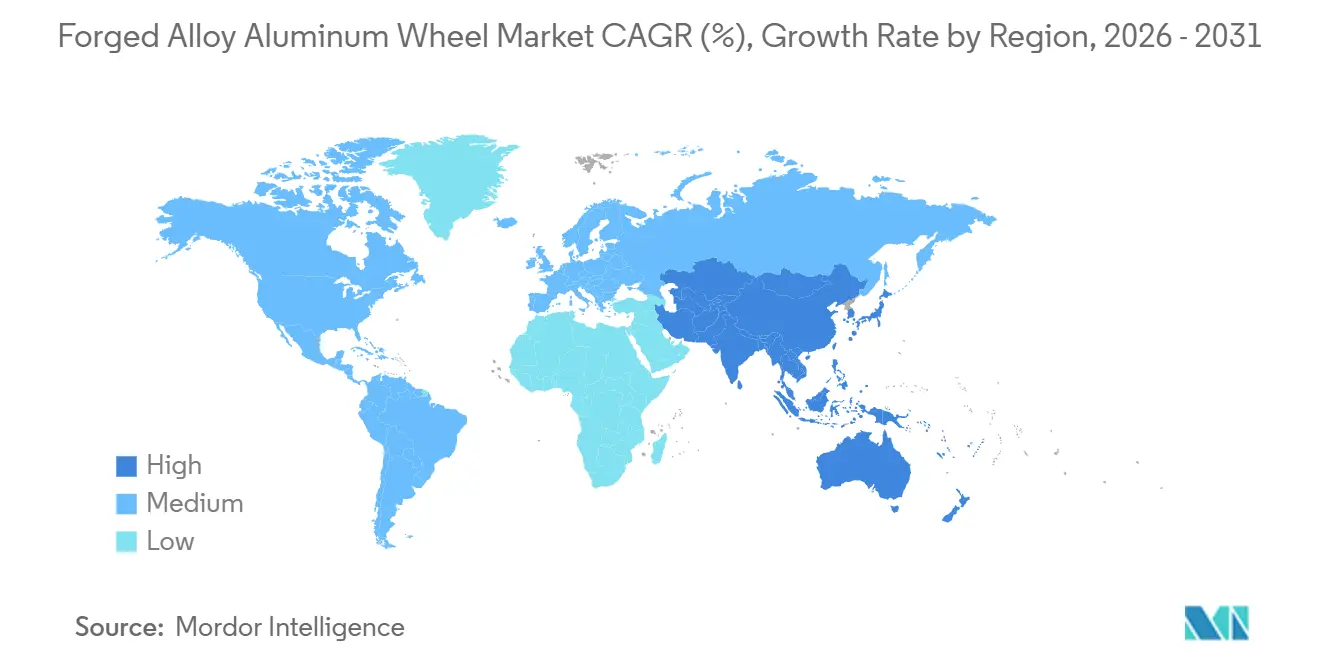
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 49,05 % am Markt für geschmiedete Aluminiumlegierungsräder und soll bis 2031 mit einem CAGR von 7,35 % wachsen. China stützt die regionale Position durch seine Elektrofahrzeug-Lieferketten und die Fertigung von Aluminiumkomponenten. Im März 2025 vereinbarten CITIC Dicastal und SAIC-GM-Wuling den Aufbau eines intelligenten Aluminiumteile-Fertigungssystems in Guangxi, das Rad- und Aluminiumkomponentenkapazitäten mit einer wichtigen Fahrzeugfertigungsbasis verbindet. Indien bietet ebenfalls ein wachsendes Produktionsumfeld für Leichtmetallräder. Im Februar 2026 unterzeichnete Steel Strips Wheels eine Vereinbarung über 19 Millionen USD zum Bau einer neuen Leichtmetallrad-Anlage in Bhuj, Gujarat, mit einer Anfangskapazität von 1,2 Millionen Rädern pro Jahr[2]Steel Strips Wheels Limited, „Steel Strips Wheels Limited schließt dreiseitige Vereinbarung ber 19 Millionen USD für Leichtmetallrad-Anlage in Gujarat ab,” Machinist, machinist.in. Lokale Zertifizierungs- und Kraftstoffeffizienzanforderungen erhöhen die Einstiegshürde für Lieferanten, die den indischen Fahrzeugmarkt bedienen.
Europa und Nordamerika bilden den zweiten großen Nachfragecluster für den Markt für geschmiedete Aluminiumlegierungsräder. Die Premiumfahrzeugproduktion unterstützt die Nachfrage nach leistungsorientierten Ausstattungen in Europa, während Flotteneffizienzanforderungen das Interesse an leichteren Lkw- und Busrädern in beiden Regionen antreiben. Im April 2026 erweiterte Howmet Aerospace die Radproduktionskapazität in seinem Howmet-Köfém-Werk in Székesfehérvár, Ungarn, und fügte europäische Kapazitäten für Dura-Bright-Räder hinzu, die für schwere Lkw und Busse verwendet werden. BORBET betont auch Produktionsflexibilität und Qualifikationen für grünes Aluminium im europäischen Radmarkt. In Nordamerika achten Lieferanten weiterhin auf Beschaffungsentscheidungen für Fahrzeugprogramme und Flottenbetriebbedingungen.
Südamerika gewinnt im Markt für geschmiedete Aluminiumlegierungsräder durch gewerbliche Flottenanwendungen an Relevanz. MAXION Wheels stellte geschmiedete Aluminium-Lkw-Räder für die Region auf der Lat.Bus 2026 in São Paulo, Brasilien vor, wobei Brasilien und Argentinien als erste Zielmärkte für Nutzfahrzeuge identifiziert wurden. Der Nahe Osten und Afrika stellen eine kleinere, aber wachsende Basis dar, in der Premiumfahrzeugimporte die Aftermarket-Nachfrage in ausgewählten Ländern unterstützen. Saudi-Arabien und Südafrika sind die primären Märkte in der Region. Zertifizierungsanforderungen entwickeln sich zu einem Filter für Radimporte, da Regulierungsbehörden und Zollbehörden die Produktaufsicht verstärken.

Wettbewerbslandschaft
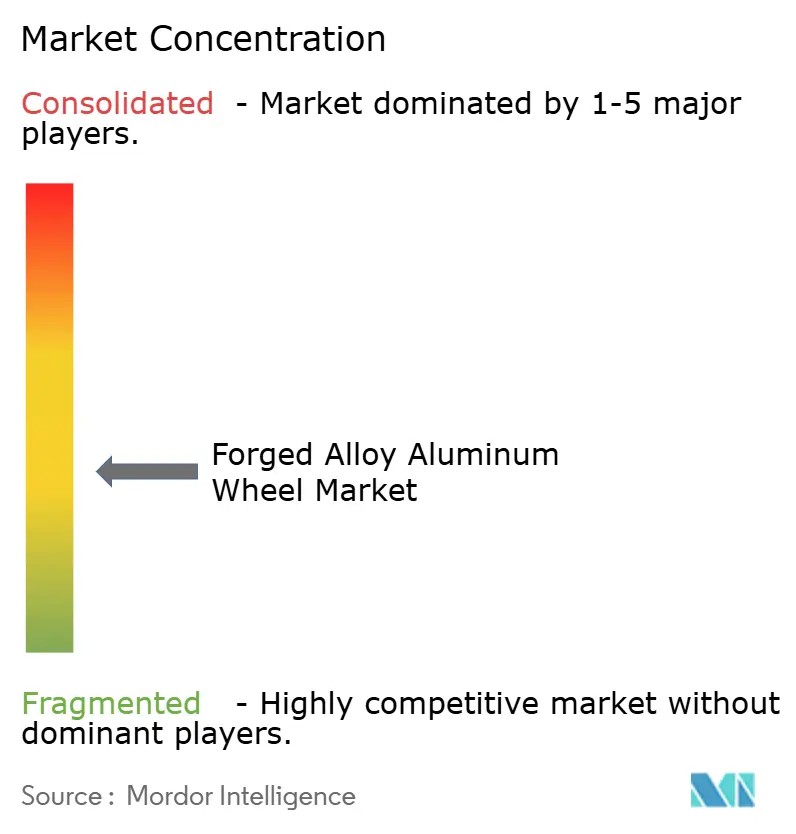
Der Markt für geschmiedete Aluminiumlegierungsräder ist mäßig fragmentiert unter großen Erstausrüster- und Nutzfahrzeuglieferanten. MAXION Wheels, CITIC Dicastal und Howmet Aerospace sind in Hochvolumenanwendungen tätig und profitieren von breiten Fertigungsstandorten. Ihre Größe und mehrjährige Plattformaufträge erschweren Lieferantenwechsel für Fahrzeughersteller. Der Wettbewerbsfokus in den Jahren 2025 und 2026 hat sich auf neue Nutzfahrzeugkapazitäten konzentriert und nicht auf eine breite Konsolidierung. MAXION Wheels bereitete sein Werk in Manisa für die Produktion von geschmiedeten Aluminium-Lkw-Rädern in einem Gemeinschaftsunternehmen mit Inci Holding vor. Howmet erweiterte sein ungarisches Werk im April 2026 zur Produktion europäischer Schwerlast-Lkw- und Busräder. Diese Investitionen zielen auf Flotten ab, die Stahllternnativen evaluieren. Die führenden Lieferanten konkurrieren durch Entwicklungskompetenz, regionale Produktion und etablierte Kundenprogramme.
Hochleistungslieferanten, darunter HRE Wheels, RAYS sowie O.Z. S.p.A. und Enkei International, konkurrieren durch Produktdesign und anerkannte Leistungsqualifikationen. Ihr Ansatz unterscheidet sich vom outputorientierten Modell globaler Tier-1-Lieferanten. Diese Unternehmen bedienen Käufer, die Passform, Oberfläche, Fahrleistung und Markenverbindung schätzen. RAYSs VOLK Racing TE37 30th Anniversary-Serie vom Januar 2026 veranschaulicht einen Produktschritt, der auf diesen Kanal abzielt. Motorsport- und Premiumfahrzeugverbindungen können die Markenbekanntheit auf Ersatz- und Individualisierungskäufe ausdehnen. Diese Spezialisten können Margen schützen, wo Produktentwicklung und Passformkenntnisse wichtiger sind als Skalierbarkeit. Der Markt für geschmiedete Aluminiumlegierungsräder umfasst daher sowohl große Lieferprogramme als auch kleinere leistungsorientierte Unternehmen, die jeweils unterschiedliche Kundenanforderungen erfüllen.
Nachhaltigkeitsqualifikationen werden zunehmend Teil der Lieferantendifferenzierung, insbesondere in Europa. BORBET wurde 2024 erneut nach dem Aluminum Stewardship Initiative Performance Standard V3 zertifiziert. Die SUPA-Wheel-Forschungspartnerschaft des Unternehmens befasst sich auch mit kohlenstoffärmeren Methoden zur Herstellung von Aluminiumrädern. Diese Maßnahmen sind relevant, wo Erstausrüster nachvollziehbare Materialpraktiken neben der Radleistung verlangen. Der Wettbewerb bleibt in Hochleistungs-Aftermarket-Nischen fragmentiert, wo einzelne Marken spezialisierte Positionen innehaben. Große OEM-Programme stellen höhere Eintrittsbarrieren dar, da Qualifikation, Kapazität und Lieferzuverlässigkeit entscheidende Faktoren sind. Kleinere Aftermarket-Marken können weiterhin konkurrieren, wo Designvielfalt und fahrzeugspezifische Passform geschätzt werden.
Marktführer für geschmiedete Aluminiumlegierungsräder
Howmet Aerospace
MAXION Wheels
CITIC Dicastal Co., Ltd.
Superior Industries International, Inc.
RONAL GROUP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Maxion Wheels debütierte sein Portfolio an geschmiedeten Aluminium-Lkw-Rädern in Südamerika auf der Lat.Bus 2026 in São Paulo, Brasilien. Die Markteinführung umfasste die Größen 22,5x8,25, 22,5x9,00 und 22,5x11,75 mit Maxion C-GUARD-Keramikoberfläche. Dies markierte den ersten regionalen kommerziellen Start der Marke für geschmiedete Aluminium-Nutzfahrzeugräder, die im Gemeinschaftswerk in Manisa, Türkei gefertigt werden.
- März 2025: CITIC Dicastal und SAIC-GM-Wuling (SGMW) unterzeichneten eine strategische Kooperationsvereinbarung und hielten eine Technologieveranstaltung ab, um gemeinsam ein intelligentes Fertigungssystem für Aluminiumteile an einem pan-aluminium fortschrittlichen Fertigungsstandort in Guangxi zu entwickeln, mit dem Ziel der Aluminiumradversorgung für SGMWs EV-Plattform-Montageprogramme.


Globaler Berichtsumfang für den Markt für geschmiedete Aluminiumlegierungsräder
Geschmiedete Aluminiumlegierungsräder sind hochwertige Fahrzeugfelgen, die unter hohem hydraulischen Druck aus massiven Metallknüppeln geformt werden und im Vergleich zu Standard-Gussrädern eine höhere Festigkeit und ein geringeres Gewicht bieten.
Der Markt für geschmiedete Aluminiumlegierungsräder ist nach Fahrzeugtyp, Produktkonfiguration, Endverbraucherbranche und Geografie segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen und Nutzfahrzeuge unterteilt. Nach Produktkonfiguration ist der Markt in einteilige Räder und mehrteilige Räder unterteilt. Nach Endverbraucherbranche ist der Markt in OEM und Aftermarket unterteilt. Der Bericht umfasst auch Marktgröße und Prognosen für geschmiedete Aluminiumlegierungsräder in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Personenkraftwagen |
| Nutzfahrzeuge |
| Einteilige Räder |
| Mehrteilige Räder |
| OEM |
| Aftermarket |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Produktkonfiguration | Einteilige Räder | |
| Mehrteilige Räder | ||
| Nach Endverbraucherbranche | OEM | |
| Aftermarket | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für geschmiedete Aluminiumlegierungsräder?
Die Marktgröße für geschmiedete Aluminiumlegierungsräder wurde im Jahr 2025 auf 5,34 Milliarden USD geschätzt und soll von 5,67 Milliarden USD im Jahr 2026 auf 7,81 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,62 % während des Prognosezeitraums (2026–2031).
Welche Fahrzeugkategorie weist das schnellste Wachstum auf?
Nutzfahrzeuge sollen bis 2031 mit einem CAGR von 7,52 % wachsen, unterstützt durch Gewichts- und Nutzlastüberlegungen.
Welche Radkonfiguration wächst am schnellsten?
Mehrteilige Räder sollen bis 2031 mit einem CAGR von 7,17 % expandieren, unterstützt durch Individualisierung und Passformflexibilität.
Welche Region treibt die Nachfrage nach geschmiedeten Aluminiumlegierungsrädern an?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 49,05 % und soll bis 2031 mit einem CAGR von 7,35 % wachsen.
Seite zuletzt aktualisiert am:



