
Häckslermarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
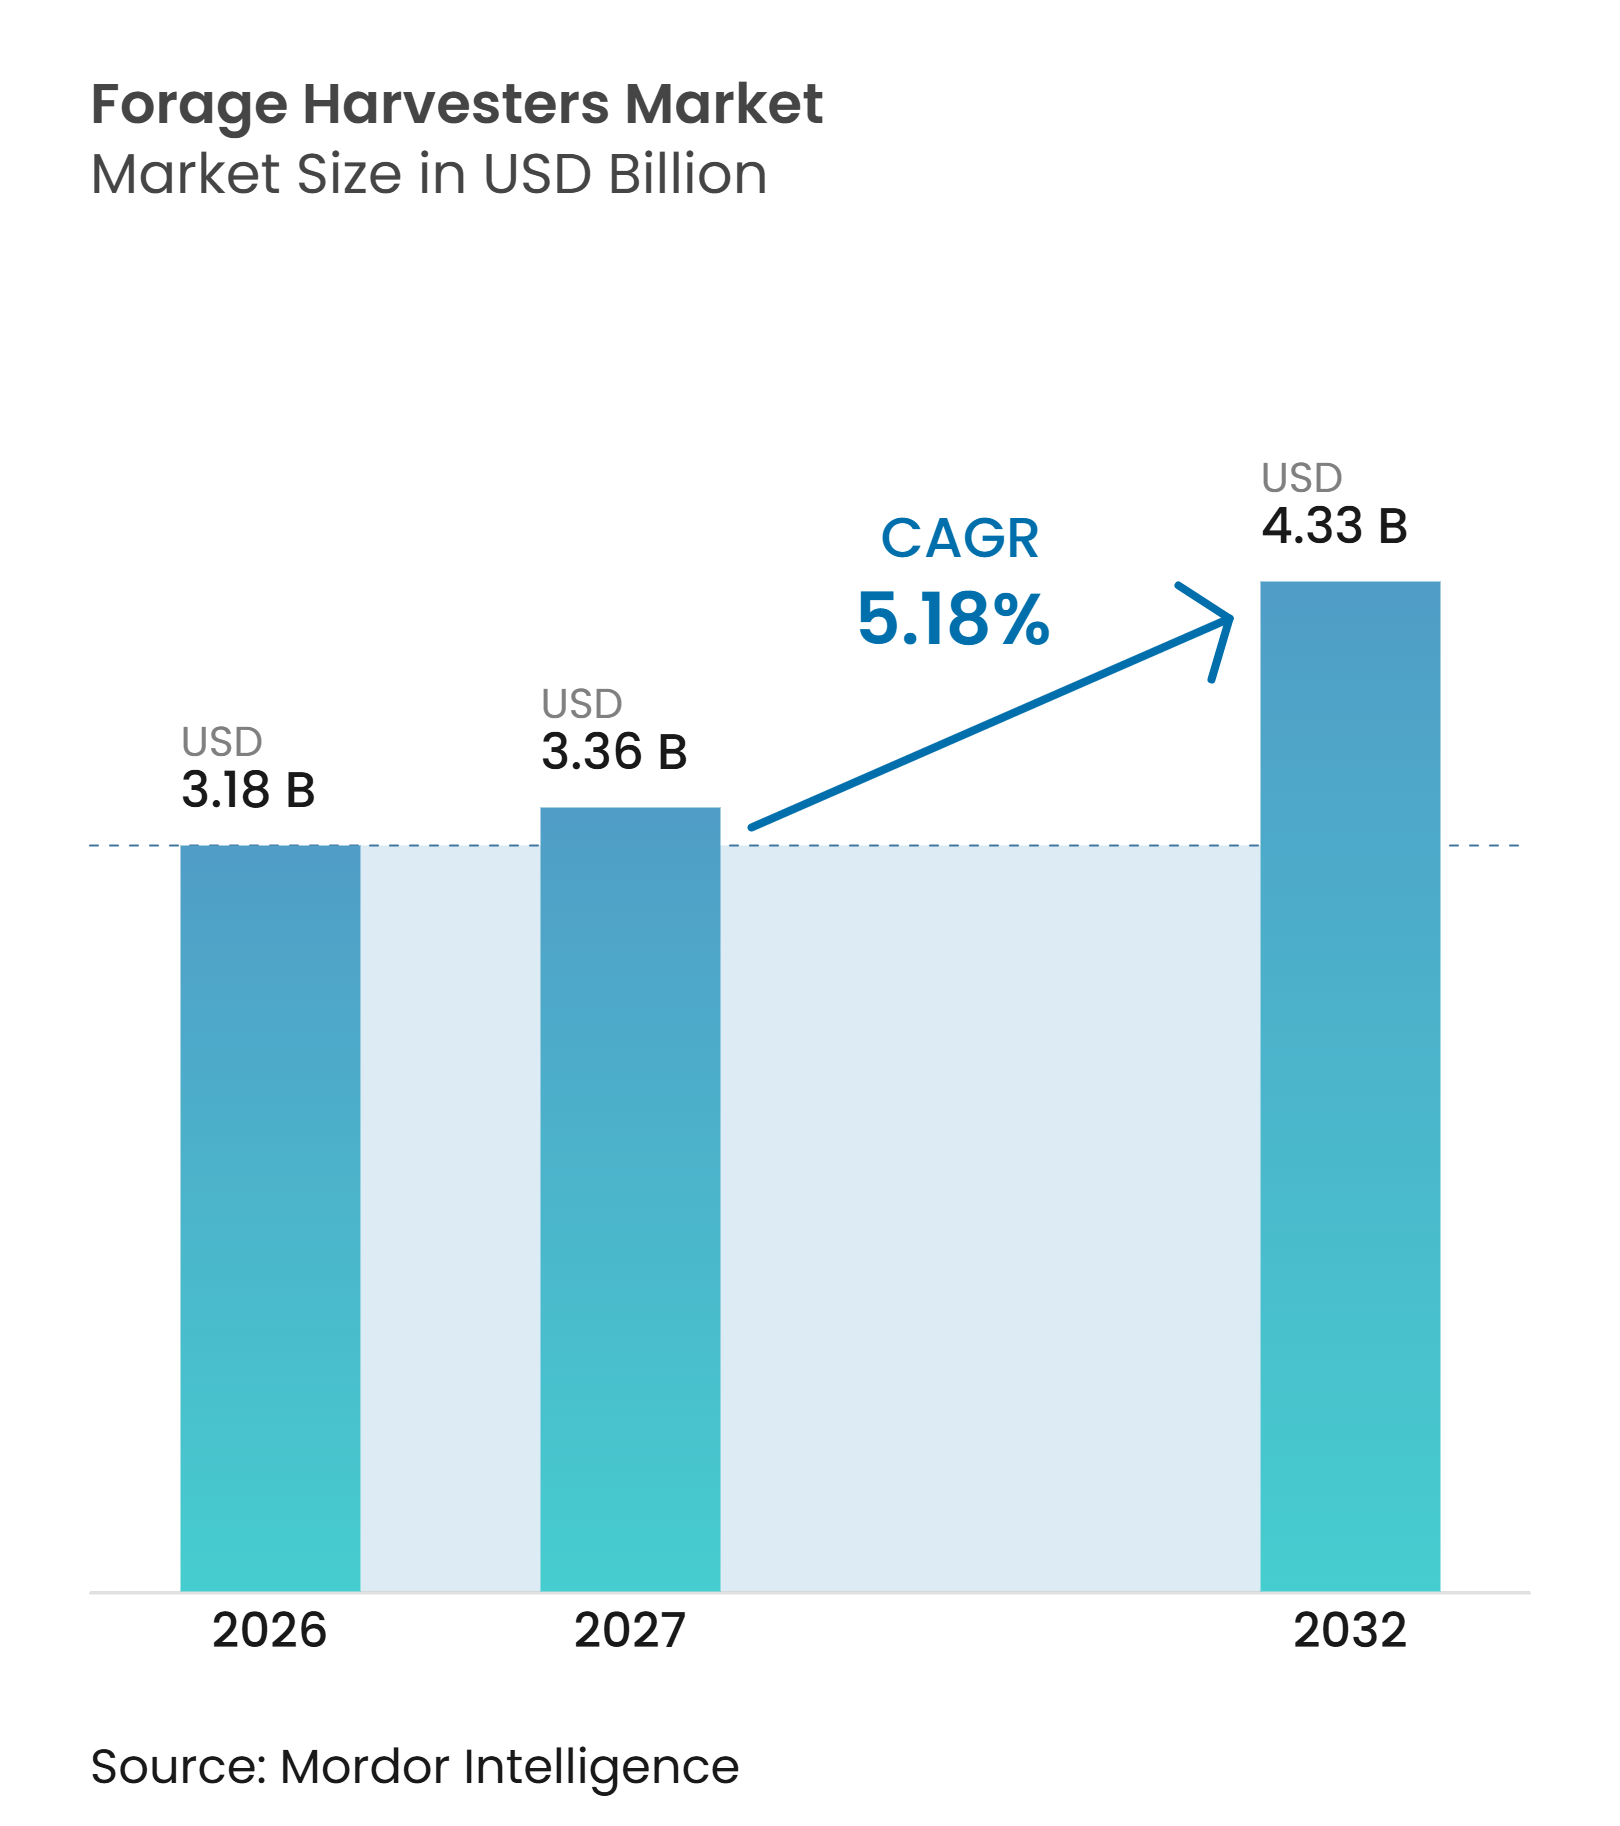
| Marktgröße (2027) | 3.36 Milliarden US-Dollar |
| Marktgröße (2032) | 4.33 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Häckslermarkt – Analyse von Mordor Intelligence
Die Größe des Feldhäcksler-Marktes wurde im Jahr 2026 auf 3.177,42 Millionen USD geschätzt und soll von 3.361,36 Millionen USD im Jahr 2027 auf 4.327,10 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,18% während des Prognosezeitraums 2027 bis 2032. Das Wachstum auf dem Markt wird durch die Notwendigkeit unterstützt, die Silagequalität zu erhalten, die sich direkt auf Milchrationen, Futtereffizienz und Viehproduktivität auswirkt. Arbeitskräftemangel erhöht ebenfalls die Nachfrage nach mechanisierten Erntemaschinen, die innerhalb enger Erntezeitfenster mit optimaler Pflanzenfeuchte effizient arbeiten können. Größere Milchwirtschaftsbetriebe und Lohnunternehmerflotten priorisieren Hochdurchsatzgeräte, Automatisierung und vernetzte Technologien zur Überwachung der Erntegutqualität, um die Ernteeffizienz zu verbessern und Betriebsverluste zu reduzieren. Darüber hinaus schafft die Ausweitung von Biogasprojekten eine Nachfrage nach zuverlässigen Silagelieferungen, insbesondere dort, wo langfristige Substratlieferverträge konsistente Erntemengen erfordern. Allerdings bleiben hohe Anschaffungskosten für Geräte, Finanzierungsengpässe, schwankende Betriebsrentabilität und Unsicherheiten bei landwirtschaftlichen Investitionen wichtige Herausforderungen, da Ersatz- und Erweiterungsentscheidungen von der Fähigkeit der Betreiber abhängen, erhebliche Kapitalausgaben zu rechtfertigen.
Wichtigste Erkenntnisse des Berichts
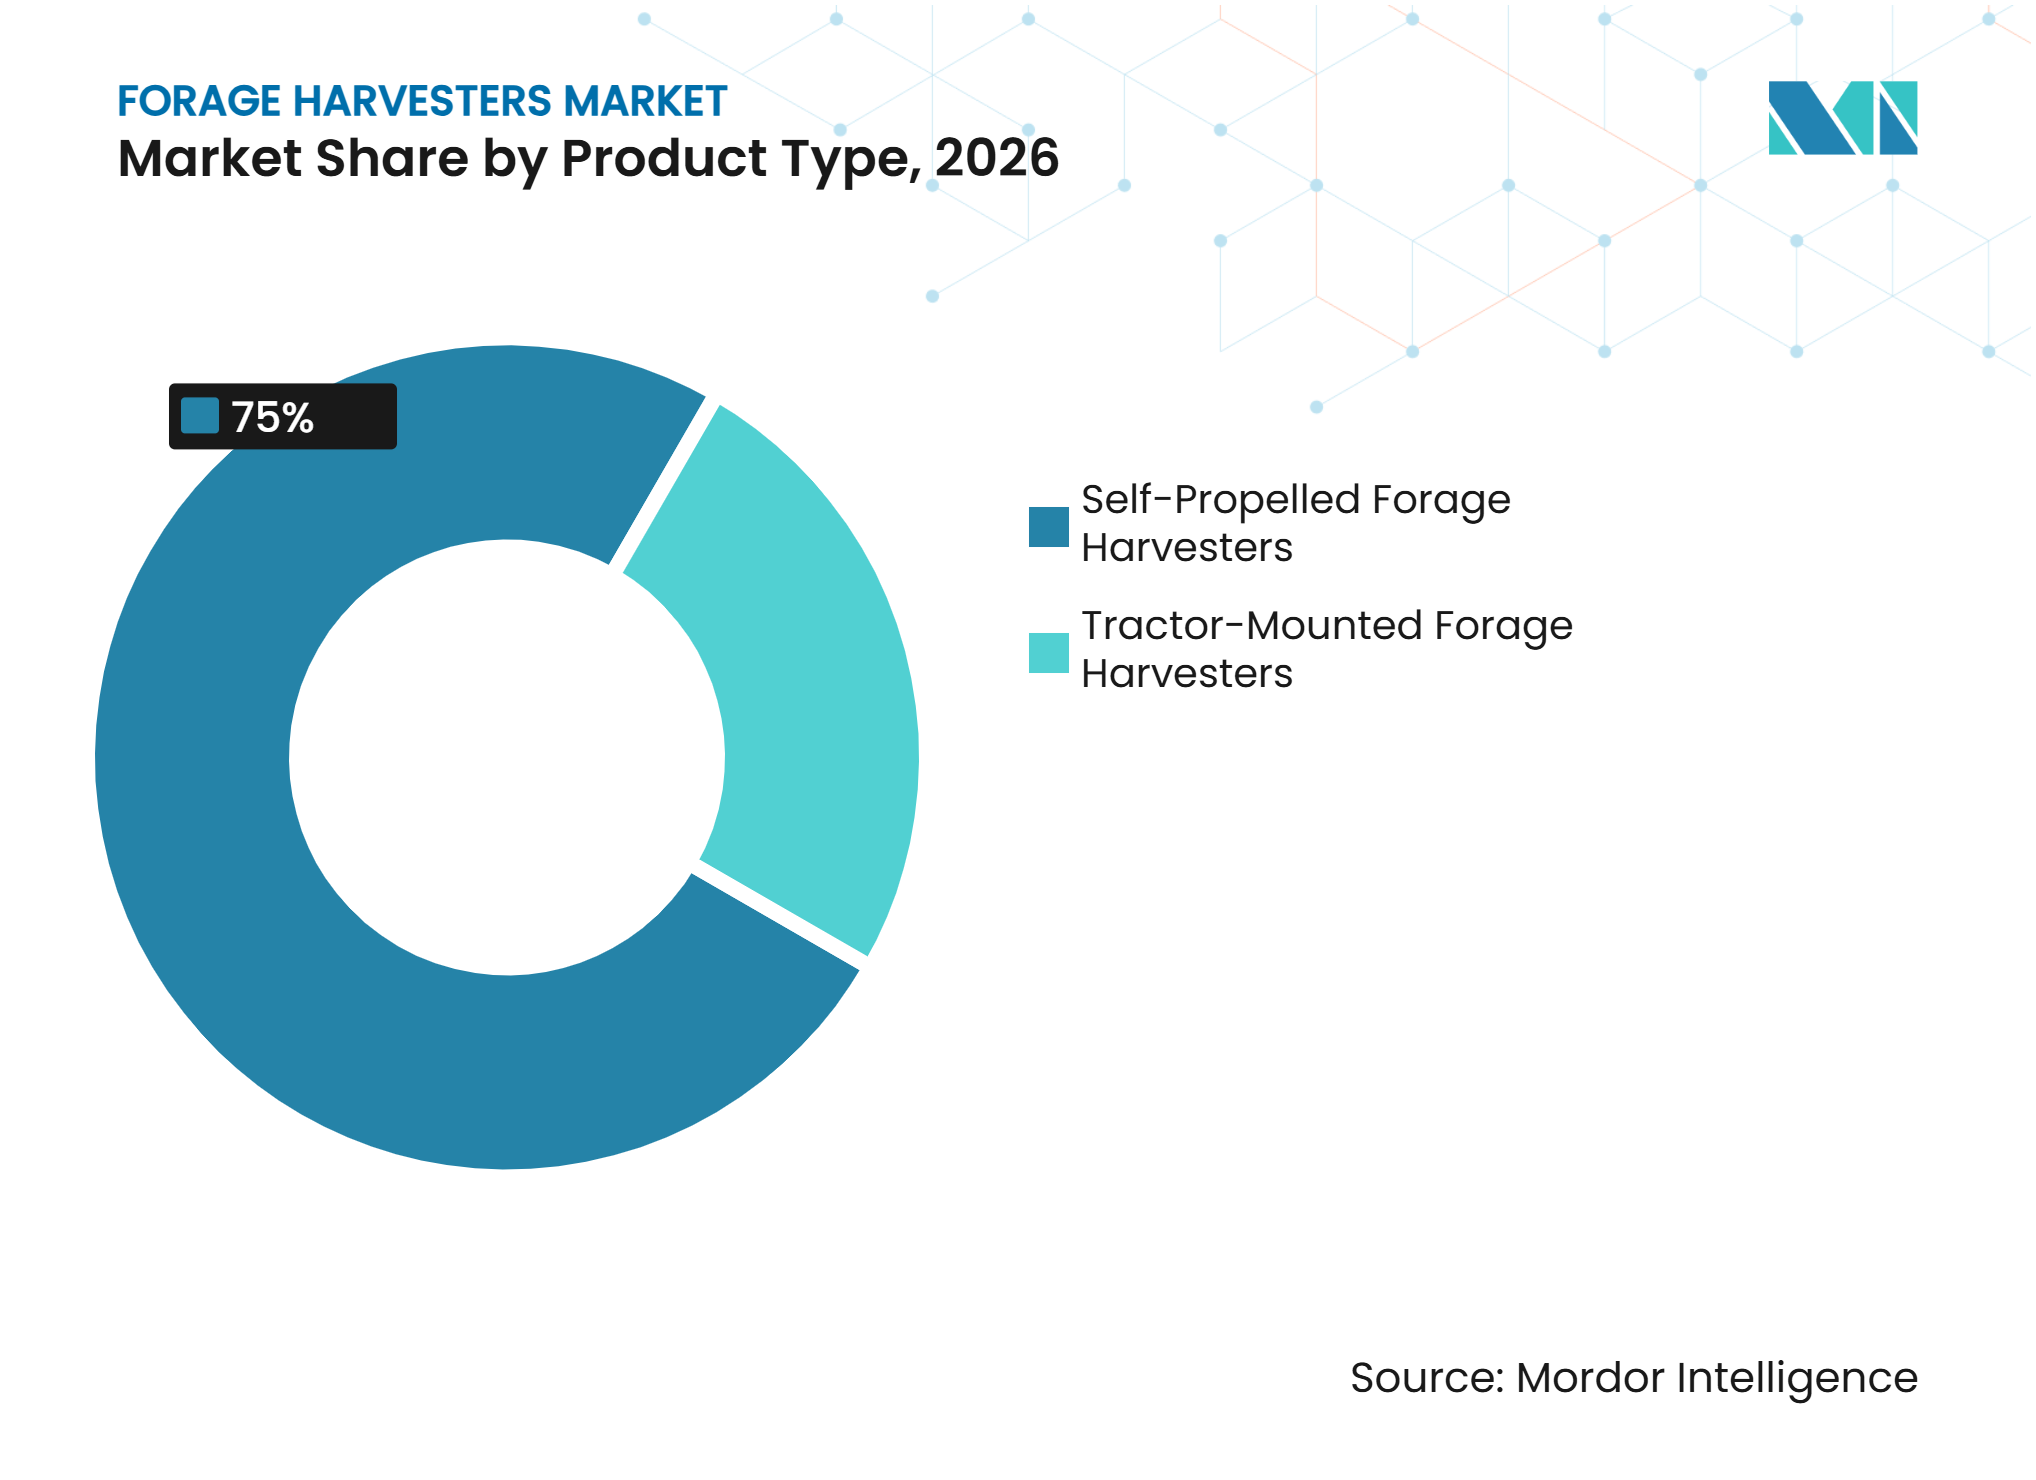
- Nach Produkttyp waren selbstfahrende Feldhäcksler das größte Segment und hielten im Jahr 2026 einen Marktanteil von 75,0%, während sie auch das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 5,9% wachsen werden.
- Nach Ernteguttyp war Mais das größte Segment und hielt im Jahr 2026 einen Anteil von 48,0% an der Feldhäcksler-Marktgröße, während Sorghum das am schnellsten wachsende Segment ist und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 6,6% wachsen wird.
- Nach Motorleistung war das Segment 400–600 PS das größte Segment und hielt im Jahr 2026 einen Marktanteil von 50,9%, während das Segment über 600 PS das am schnellsten wachsende Segment ist und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 6,2% wachsen wird.
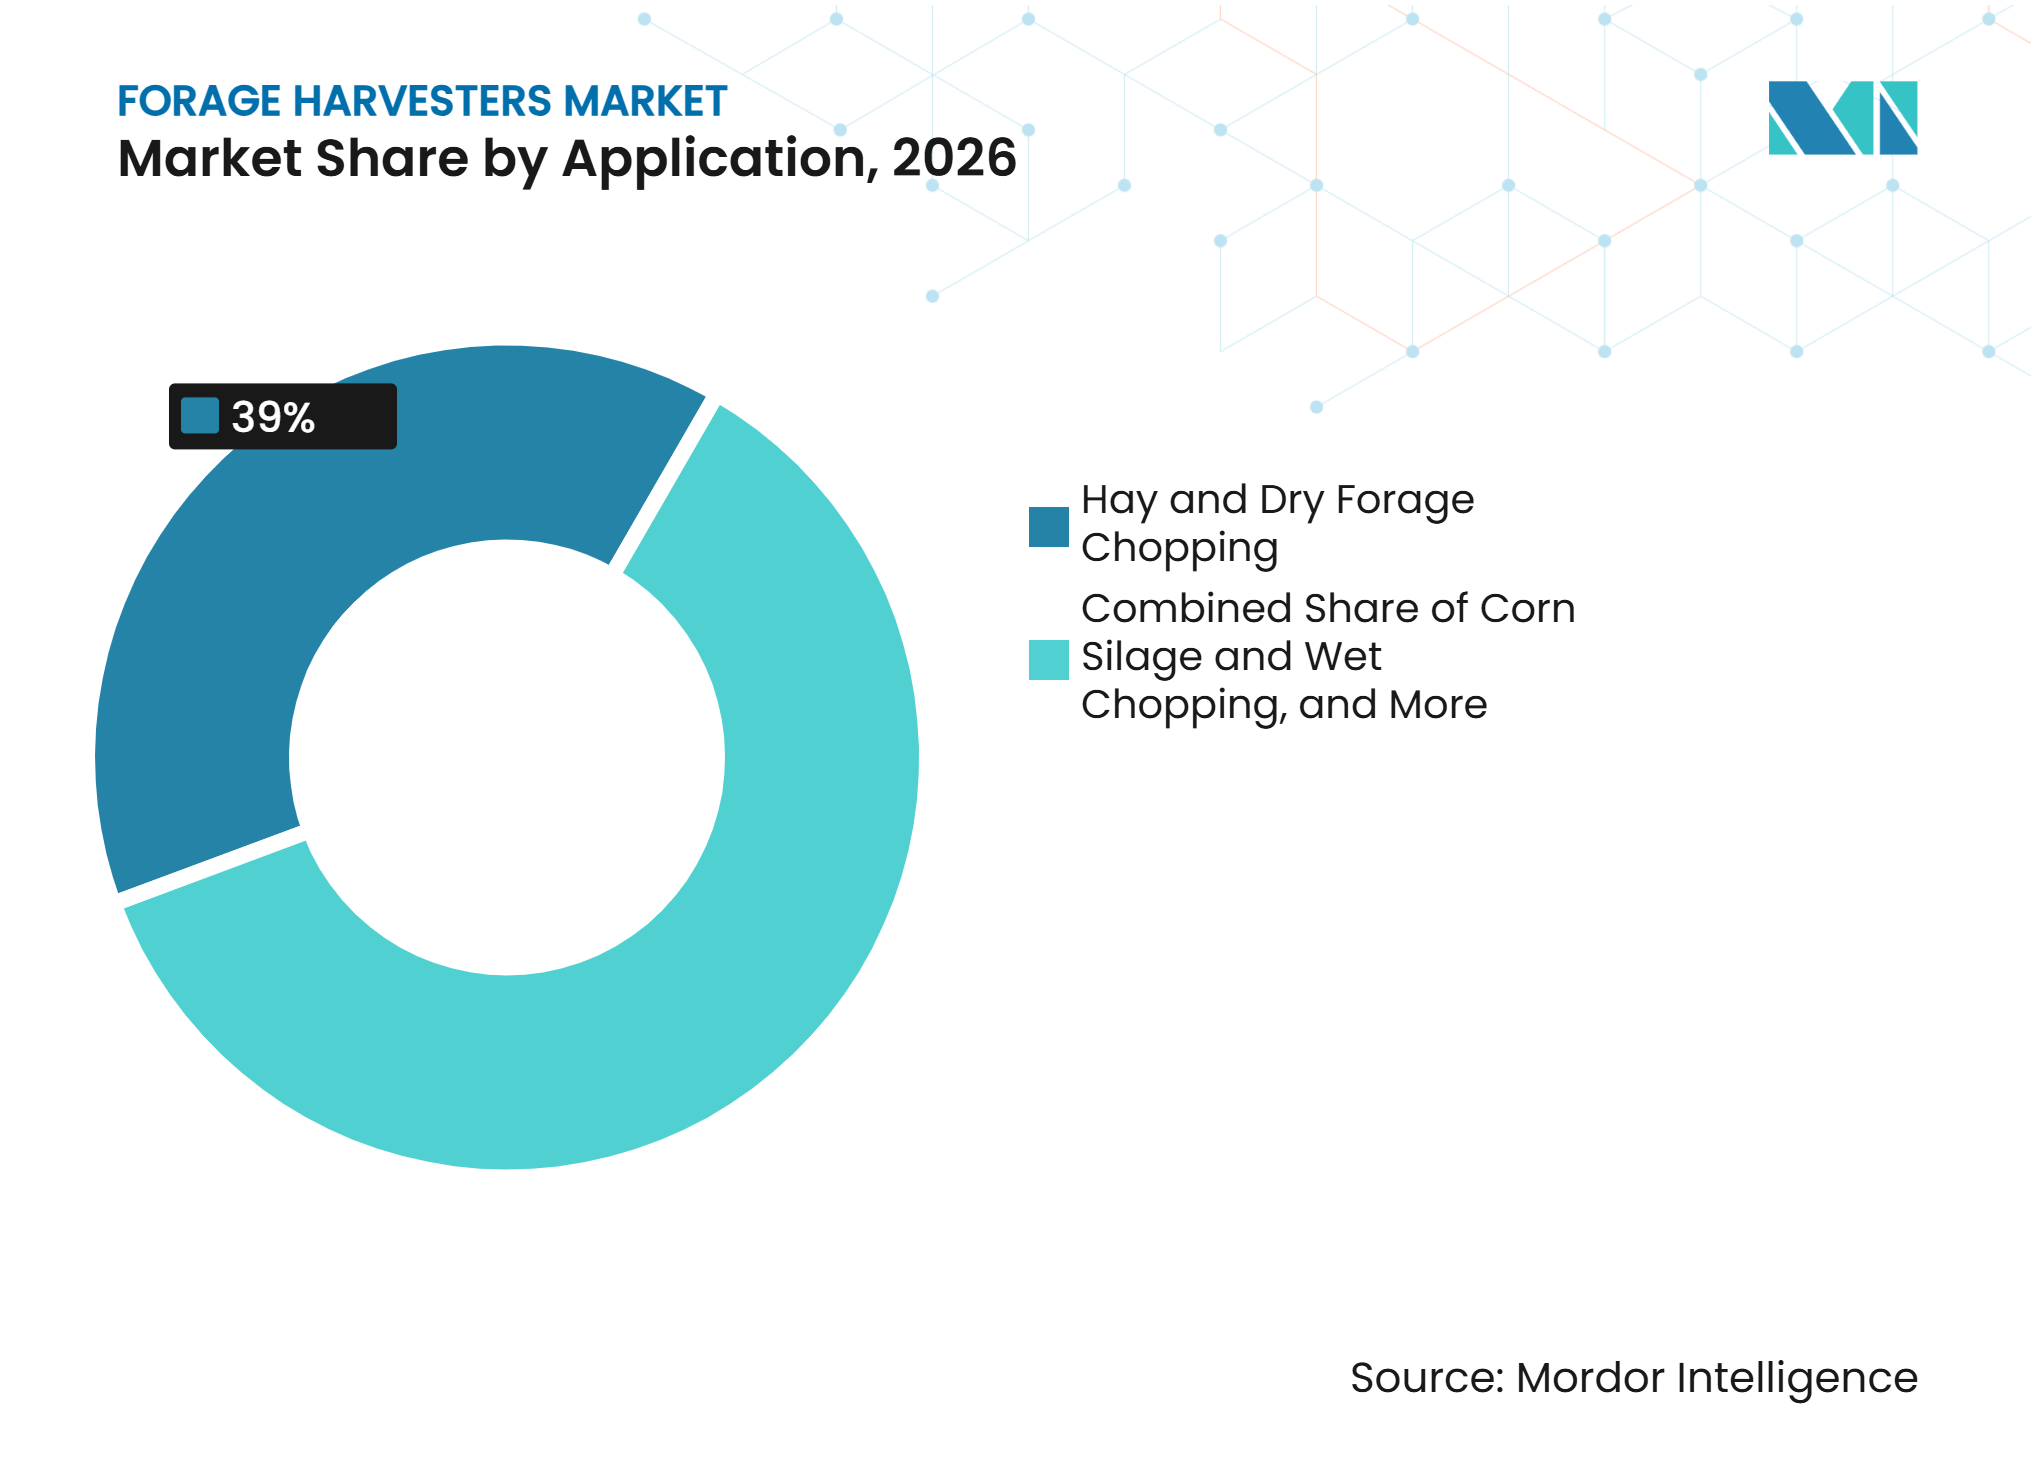
- Nach Anwendung war das Häckseln von Heu und Trockengrünfutter das größte Segment und hielt im Jahr 2026 einen Marktanteil von 39,0%, während Maissilage und Nasshäckseln das am schnellsten wachsende Segment ist und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 7,1% wachsen wird.
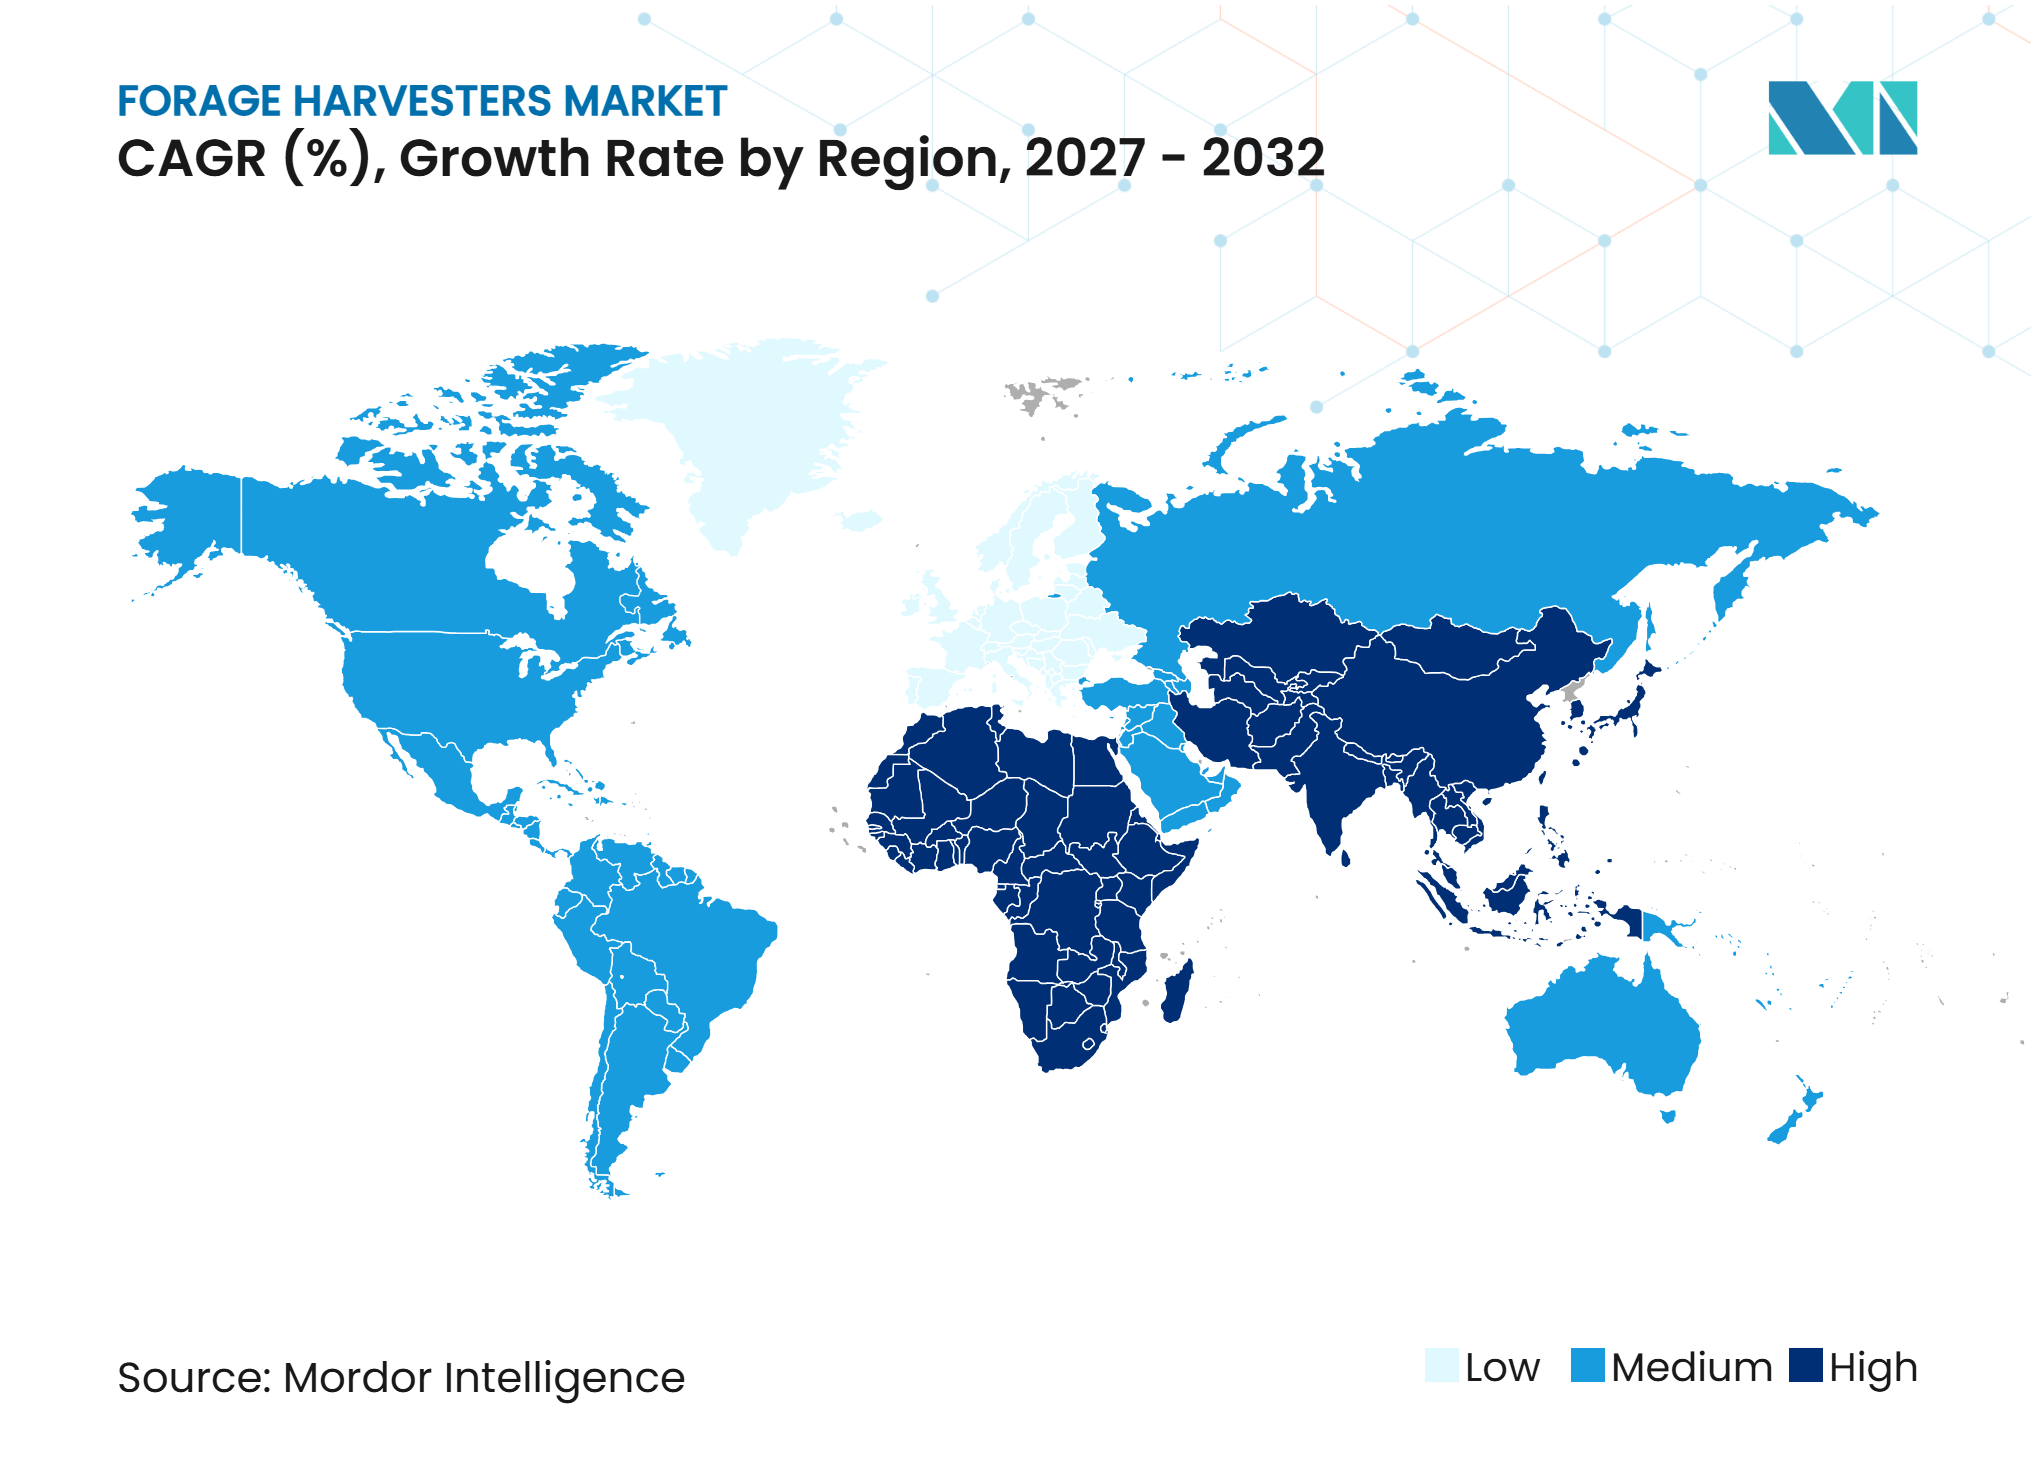
- Nach Geografie war Europa die größte Region und hielt im Jahr 2026 einen Marktanteil von 39,6%, während Asien-Pazifik die am schnellsten wachsende Region ist und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 7,1% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach hochwertigem Silage- und Viehfutter | +1.2% | Global, mit Schwerpunkt auf Nordamerika, Europa, China, Indien und Brasilien | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel in der Landwirtschaft und enge Erntezeitfenster | +0.9% | Nordamerika und die Europäische Union (EU), mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Betriebskonsolidierung und höhere Durchsatzanforderungen | +0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Präzisionssensorik, Telematik und automatisierte Erntegutverarbeitung | +0.7% | Nordamerika, Europäische Union und Australien | Langfristig (≥ 4 Jahre) |
| Mechanisierungssubventionen und Lohnmaschinendienstleistungen in Schwellenmärkten | +0.9% | Asien-Pazifik, mit Ausstrahlungseffekten auf Südamerika, den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Biogassubstrat-Nachfrage nach Maissilage | +0.5% | Europa, einschließlich Deutschland, Frankreich, Italien und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach hochwertigem Silage- und Viehfutter
Die Notwendigkeit, konsistente, ernährungsphysiologisch wertvolle Silage herzustellen, unterstützt die Nachfrage auf dem Feldhäcksler-Markt, insbesondere bei kommerziellen Milch- und Viehwirtschaftsbetrieben, bei denen die Futterqualität die Tierleistung und die Futterkosten beeinflusst. Gleichmäßiges Häckseln, konsistenter Erntegutfluss und rechtzeitige Ernte helfen Betreibern, Futter für eine effektive Verdichtung und Konservierung beim Einsilieren vorzubereiten. Laut Teagasc, der irischen Behörde für Agrar- und Lebensmittelentwicklung, beabsichtigten in ihrer Nationalen Futterumfrage 2025 nur 30% der befragten Betriebe, die Silagequalität zu analysieren, obwohl empfohlen wird, dass Silage für frisch abgekalbte Kühe eine Trockenmasserverdaulichkeit (TMV) von mindestens 70% erreichen sollteLandwirte werden aufgefordert, die Silagequalität zu testen, teagasc.ie">[1]. Dies unterstreicht die Bedeutung der Verbesserung des Futterqualitätsmanagements in Viehwirtschaftsbetrieben. Feldhäcksler, die mit einstellbaren Häcksellängeneinstellungen und Erntegutaufbereitungssystemen ausgestattet sind, können Betreibern helfen, geerntetes Material entsprechend den Einsilierungs- und Futteranforderungen zu verwalten. Da kommerzielle Viehproduzenten die Futterkonsistenz verbessern und die Abhängigkeit von zugekauften Kraftfuttermitteln reduzieren möchten, kann die Investition in zuverlässige Feldhäcksler zunehmend wichtiger werden, insbesondere auf größeren Betrieben und bei Lohnunternehmern, die mechanisierte Erntedienstleistungen anbieten.
Arbeitskräftemangel in der Landwirtschaft und enge Erntezeitfenster
Arbeitskräftemangel und enge Erntezeitfenster erhöhen die Nachfrage nach Hochkapazitätsgeräten auf dem Feldhäcksler-Markt, insbesondere in kommerziellen Vieh- und Grünfutterproduktionssystemen. Mais- und Grassilage muss bei geeigneter Pflanzenreife und Feuchtigkeitsgehalt geerntet werden, was Verzögerungen kostspielig macht, wenn ungünstiges Wetter oder begrenzte Arbeitskräfteverfügbarkeit den Feldbetrieb stören. Laut einer in Applied Economic Perspectives and Policy im Mai 2025 veröffentlichten, von Fachleuten begutachteten Studie berichteten 29% der befragten kalifornischen Landwirte, dass sie im Durchschnitt über den Zeitraum 2014–2018 Arbeitskräftemangel erlebt hatten, was auf anhaltende Arbeitskräfteengpässe in der landwirtschaftlichen Produktion hinweist. Selbstfahrende Feldhäcksler mit hoher Häckslerkapazität können Betreibern helfen, größere Flächen innerhalb begrenzter Zeitrahmen zu ernten, während Lohnunternehmerdienstleistungen Betrieben den Zugang zu Spezialmaschinen ermöglichen, ohne die vollen Eigentumskosten tragen zu müssen. Für Lohnunternehmer kann die Bedienung mehrerer Betriebe die Gerätekosten auf eine breitere Kundenbasis verteilen und die saisonale Auslastung verbessern. Diese Faktoren unterstützen die Nachfrage nach Hochkapazitäts-Feldhäckslern, bei denen Arbeitskräfteverfügbarkeit, Erntepläne und Feldproduktivität die Betriebswirtschaft stark beeinflussen.
Betriebskonsolidierung und höhere Durchsatzanforderungen
Die Betriebskonsolidierung und die Ausweitung kommerzieller Viehwirtschaftsbetriebe unterstützen die Nachfrage auf dem Feldhäcksler-Markt nach Hochkapazitätsmaschinen, die größere Erntegutmengen innerhalb enger Erntezeitfenster verarbeiten können. Größere Milchwirtschaftsbetriebe und Agrarlohnunternehmer müssen die Ernte mit Transport, Arbeitskräfteverfügbarkeit und Silagelagerung koordinieren, was Maschinendurchsatz, Erntegutflusskonsistenz und Betriebszuverlässigkeit zu wichtigen Kaufentscheidungskriterien macht. Im November 2025 stellte CLAAS seine JAGUAR 1000-Serie vor, mit einer vom Hersteller angegebenen Verarbeitungskapazität von bis zu 500 Tonnen pro Stunde. Das Unternehmen berichtete auch, dass ein Lohnunternehmer, der den JAGUAR 1200 einsetzt, unter den angegebenen Betriebsbedingungen einen um 25–30% höheren Durchsatz als die anderen Maschinen des Betreibers erzielte. Dieses Beispiel veranschaulicht die Produktivitätsvorteile, die Hochkapazitätsgeräte Lohnunternehmern und großflächigen Grünfutterbetrieben bieten können. Ein höherer Durchsatz kann dazu beitragen, die Erntezeit und die Betriebskosten pro Tonne zu reduzieren, wenn Maschinen während der Saison ausreichend ausgelastet sind. Allerdings können der hohe Kaufpreis und die Wartungsanforderungen fortschrittlicher Häcksler das individuelle Eigentum einschränken, was einige mittelgroße Betriebe dazu veranlasst, stattdessen Lohnernteservices zu nutzen.
Präzisionssensorik, Telematik und automatisierte Erntegutverarbeitung
Die Einführung von Präzisionssensorik und datengesteuertem Erntegutmanagement schafft Möglichkeiten für Häcksler, die mit Erntegutüberwachungs-, Verarbeitungs- und digitalen Steuerungstechnologien ausgestattet sind. Nah-Infrarot-Spektroskopie (NIR) kann dabei helfen, Futterfeuchte und Nährstoffzusammensetzung zu beurteilen, während Sensoren zur Überwachung des Erntegutflusses und der Maschinenbelastung Betriebsentscheidungen während der Ernte unterstützen können. Laut einer im Januar 2025 in Grass and Forage Science veröffentlichten Übersichtsarbeit können NIR-Spektrometer Futterqualitätsparameter einschließlich des Trockenmasseanteils messen, während die Kombination mehrerer Sensortechnologien die Biomasseflussschätzung trotz Schwankungen in Erntegutdichte, Feuchte und Textur verbessern kann. Im Juli 2025 brachten Eurofins Agro Testing und trinamiX, eine Tochtergesellschaft von BASF, Anwendungen zur Nährstoffanalyse auf dem Betrieb für das tragbare NIR-Spektrometer trinamiX PAL Two auf den Markt, das frischen Mais, Maissilage, Gras- und Kleesilagen, Corn-Cob-Mix und Heusilage abdeckt. Diese Technologien können zeitnahe Informationen für die Futterqualitätsbewertung und das Futterbestandsmanagement liefern. Häcksler, die mit kompatiblen bordeigenen Sensoren und Automatisierung ausgestattet sind, können dort, wo diese Funktionen verfügbar sind, auch die Erntegutüberwachung und Verarbeitungsanpassungen unterstützen. Da gewerbliche Viehwirtschaftsbetriebe und Lohnunternehmer größere Erntegutmengen verwalten, können integrierte Sensorik, Telematik und Maschinenleistungsdaten die Qualitätsüberwachung, Wartungsplanung und fundiertere Erntentscheidungen unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und lange Amortisationszeiten | -1.2% | Asien-Pazifik, Naher Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Rohstoffmargen- und Zinssatzvolatilität | -0.9% | Global, mit Schwerpunkt auf Nordamerika, Europa, Brasilien und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Zersplitterte Landbesitzverhältnisse und geringe jährliche Maschinenauslastung | -0.9% | Asien-Pazifik, Naher Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Lücken im ländlichen Service, bei Technikern und Ersatzteilen | -0.7% | Asien-Pazifik, Naher Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und lange Amortisationszeiten
Hohe Anschaffungskosten können die Einführung selbstfahrender Häcksler einschränken, insbesondere bei kleinen Betrieben und Betreibern mit begrenzten jährlichen Erntemengen. Der Kaufpreis kann weiter steigen, wenn Maschinen spezielle Vorsätze, Erntegutaufbereitungsgeräte, Präzisionssensorik und Telematikpakete erfordern. Finanzierungskosten, Wartungsaufwendungen, Kraftstoffverbrauch und saisonale Auslastung beeinflussen ebenfalls die Gesamtbetriebskosten und die Zeit, die zur Amortisation der Investition benötigt wird. Laut der Wirtschaftserhebung 2024–25 der indischen Regierung waren bis zum 31. Dezember 2024 im Rahmen der Sub-Mission zur landwirtschaftlichen Mechanisierung 26.662 Custom Hiring Centres eingerichtet worden, was die Bedeutung des gemeinsamen Maschinenzugangs bei der Bewältigung der hohen Kosten des Einzeleigentums widerspiegeltLANDWIRTSCHAFT UND LEBENSMITTELMANAGEMENT: SEKTOR DER ZUKUNFT, indiabudget.gov.in">[2]. Solche Vereinbarungen ermöglichen es Landwirten, auf Spezialgeräte zuzugreifen, ohne die vollen Anschaffungskosten zu tragen. Fortschrittliche Funktionen wie Nah-Infrarot-Sensorik, GPS-Führung und Predictive-Maintenance-Tools können betriebliche Vorteile für große gewerbliche Betriebe und Lohnunternehmerflotten bieten, können jedoch schwer zu rechtfertigen sein, wenn die jährlichen Erntemengen unzureichend sind. Lohnunternehmer können Gerätekosten auf mehrere Kunden verteilen. Folglich können hohe Vorabinvestitionen und unsichere Amortisationszeiten kleinere Betriebe dazu veranlassen, auf Lohnernteservices zurückzugreifen oder ältere Geräte zu behalten, was die Nachfrage nach neuen Häckslern hemmt.
Lücken im ländlichen Service, bei Technikern und Ersatzteilen
Begrenzter Zugang zu ausgebildeten Technikern, Reparatureinrichtungen und Ersatzteilen kann die Einführung fortschrittlicher Häcksler in abgelegenen landwirtschaftlichen Regionen einschränken. Selbstfahrende Maschinen mit komplexen Hydrauliksystemen, elektronischen Erntegutprozessoren und kalibrierten Sensoren erfordern eine rechtzeitige Wartung, um längere Ausfallzeiten während kurzer Erntezeitfenster zu vermeiden. Laut einer CGIAR-Studie (Consultative Group on International Agricultural Research) aus dem Jahr 2025, die 326 Anbieter von landwirtschaftlichen Mechanisierungsdienstleistungen in fünf Regionen Äthiopiens befragte, waren Maschinenausfälle, lange Reparaturzeiten und begrenzter Zugang zu Ersatzteilen betriebliche Herausforderungen, die Mechanisierungsdienstleistungen beeinträchtigtenModelle, Leistung und Herausforderungen bei der Bereitstellung von Lohnmechanisierungsdienstleistungen in der Landwirtschaft in Äthiopien, cgspace.cgiar.org">[3]. Diese Einschränkungen sind besonders relevant für Hochleistungshäcksler, bei denen Ausfälle während der Haupterntezeiten Feldpläne und die Silagebereitung stören können. Große Reiseentfernungen können die Servicekosten weiter erhöhen und den Einsatz von Technikern sowie die Lieferung von Ersatzteilen verzögern. Betreiber in Gebieten mit begrenzter Händlerabdeckung bevorzugen daher möglicherweise einfachere Geräte oder verlassen sich auf Lohnunternehmer mit etablierten Wartungsvereinbarungen. Die Ausweitung der Technikerausbildung, regionaler Ersatzteillager und autorisierter Servicenetzwerke kann die Gerätezuverlässigkeit verbessern und eine breitere Einführung unterstützen. Bis diese Supportsysteme zugänglicher werden, werden Service- und Wartungsbeschränkungen die Häckslereinführung in unterversorgten Märkten voraussichtlich hemmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Selbstfahrende Maschinen führen die Premium-Nachfrage anSelbstfahrende Häcksler machten im Jahr 2026 75,0 % des Marktanteils am Häckslermarkt aus und sind damit die führende Produktkategorie. Ihre Position spiegelt die hohe Erntekapazität und Eignung für die großflächige Futterproduktion wider, bei der erhebliche Erntegutmengen innerhalb enger saisonaler Zeitfenster verarbeitet werden müssen. Integrierte Häcksler- und Erntegutaufbereitungssysteme unterstützen eine konsistente Futtervorbereitung, während verfügbare Feuchtigkeitssensoren, einstellbare Häcksellängensteuerungen und Telematik Betreibern helfen, die Ernteleistung zu überwachen und die Wartung zu planen. Diese Fähigkeiten unterstützen die Nachfrage bei großen Milchwirtschaftsbetrieben und Lohnunternehmern, die die Produktivität verbessern und die Geräteauslastung über mehrere Betriebe hinweg maximieren möchten.
Selbstfahrende Häcksler werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 5,9 % wachsen, unterstützt durch die Nachfrage nach Maschinen mit höherer Kapazität und technologiegestützten Erntebetrieben. Ihre Fähigkeit, hohen Durchsatz mit digitaler Überwachung und automatisierten Verarbeitungsfunktionen zu kombinieren, kann Lohnunternehmern helfen, Erntepläne zu koordinieren und große Futtermengen zu verwalten. Traktorgezogene Häcksler bleiben für kleinere Betriebe und Betreiber mit geringeren jährlichen Ernteanforderungen relevant, da sie vorhandene Traktoren nutzen und den Bedarf an einer dedizierten Erntemaschine reduzieren können. Diese Systeme sind besonders geeignet, wo zersplitterte Landbesitzverhältnisse, begrenztes Kapital und geringere Maschinenauslastung Kaufentscheidungen beeinflussen. Folglich behalten selbstfahrende Modelle die führende Position, während traktorgezogene Geräte weiterhin kostenorientierte und kleinere Betriebe bedienen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Ernteguttyp:
Mais behält seine Bedeutung, während Sorghum an Nutzung gewinntMais machte im Jahr 2026 48,0 % des Marktanteils am Häckslermarkt aus und ist damit das größte Ernteguttyp-Segment. Seine führende Position spiegelt die weit verbreitete Nutzung in der Silageproduktion für Milch- und Viehwirtschaftsbetriebe wider, wo Mais eine energiereiche Futterquelle bietet und eine konsistente Futterverfügbarkeit unterstützt. Die großflächige Maissilageproduktion erzeugt Nachfrage nach Häckslern mit hohem Durchsatz, effizientem Häckseln und Erntegutaufbereitungsfähigkeiten, die Betreibern helfen, Futter für die Lagerung vorzubereiten. Wiederkehrende Ernteanforderungen in wichtigen viehproduzierenden Regionen unterstützen auch die Nachfrage nach Ersatzmaschinen, Spezialvorsätzen und Geräteaufrüstungen. Gras und Luzerne bleiben wichtige Futterpflanzen, insbesondere in Milchwirtschaftssystemen, die wiederholte Grasschnitte oder proteinreiches Futter für Viehrationen priorisieren.
Sorghum wird voraussichtlich das am schnellsten wachsende Ernteguttyp-Segment sein und von 2027 bis 2032 mit einem CAGR von 6,6 % expandieren. Seine Wachstumsaussichten werden durch seine Eignung für wasserarme Anbauregionen unterstützt, wo Landwirte Sorghum möglicherweise als Alternative zu wasserintensiveren Futterpflanzen verwenden. Die Ernteanforderungen variieren je nach Pflanzenhöhe, Feuchtigkeitsgehalt und beabsichtigter Futterverwendung, was die Bedeutung geeigneter Häcksellängeneinstellungen und kompatibler Erntegutaufbereitungssysteme erhöht. Dies schafft Möglichkeiten für vielseitige Häcksler, die verschiedene Kulturen und Betriebsbedingungen aufnehmen können. Da Betriebe und Lohnunternehmer die Futterproduktion diversifizieren, um Wasserverfügbarkeit und lokale Anbaubedingungen zu bewältigen, kann die Nachfrage nach Geräten, die mehrere Futterpflanzen verarbeiten können, steigen.
Nach Motorleistung:
Die Klasse 400–600 PS hat die breiteste BasisDas Segment 400–600 PS machte im Jahr 2026 50,9 % des Marktanteils am Häckslermarkt aus und ist damit die größte Motorleistungskategorie. Seine führende Position spiegelt die Balance zwischen Erntekapazität, betrieblicher Flexibilität und Anschaffungskosten für gewerbliche Futterbaubetriebe wider. Maschinen in diesem Bereich können erhebliche Erntegutmengen unterstützen und gleichzeitig Funktionen wie Erntegutaufbereitungssysteme, Präzisionsüberwachung und automatisierte Erntesteuerungen aufnehmen. Diese Fähigkeiten machen sie für etablierte Milchwirtschaftsbetriebe und Lohnunternehmerflotten in wichtigen futterproduzierende Regionen Europas und Nordamerikas geeignet. Geräte unter 400 PS bedienen weiterhin kleinere Betriebe und zersplitterte Landbesitzverhältnisse, wo geringere Ernteanforderungen und Investitionsbeschränkungen Kaufentscheidungen beeinflussen.
Das Segment über 600 PS wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,2 % wachsen und ist damit die am schnellsten wachsende Motorleistungskategorie. Sein Wachstum wird durch die Nachfrage von großen Milchwirtschaftsbetrieben und Lohnunternehmern unterstützt, die größere Erntegutmengen innerhalb enger saisonaler Zeitfenster ernten möchten. Höhere Motorleistung ermöglicht es diesen Maschinen, mit breiteren Vorsätzen zu arbeiten und unter anspruchsvollen Feldbedingungen einen hohen Durchsatz aufrechtzuerhalten, sofern Transportkapazität und Erntegutflusslogistik angemessen koordiniert sind. Ihre höheren Anschaffungs- und Betriebskosten machen jedoch eine ausreichende jährliche Auslastung unerlässlich, um die Investition zu rechtfertigen. Folglich wird die Einführung voraussichtlich auf große gewerbliche Betriebe und Lohnunternehmer konzentriert bleiben, die mehrere Kunden bedienen, wo hohe Erntemengen die Geräteauslastung und Investitionsrenditen verbessern können.
Nach Anwendung:
Heu- und Trockenfutterhäckseln führt, während Maissilage und Nasshäckseln an Dynamik gewinntHeu- und Trockenfutterhäckseln machte im Jahr 2026 39,0 % des Marktanteils am Häckslermarkt aus und ist damit das größte Anwendungssegment. Seine führende Position spiegelt die weit verbreitete Nutzung von geerntetem Futter als Futterquelle für Fleischrinder, Schafe und gemischte Viehwirtschaftsbetriebe wider, insbesondere in Regionen, wo gelagertes Futter während Perioden begrenzter Weideverfügbarkeit benötigt wird. Diese Anwendungen unterstützen die Nachfrage nach Häckslern, die in der Lage sind, zuverlässige Häckslerleistung in etablierten Heu- und Trockenfutterproduktionssystemen zu liefern. Grünfutter- und Frischfutterernte bleiben ebenfalls wichtig in Märkten, wo kleinere Betriebe die sofortige Viehfütterung priorisieren und eine begrenzte Silagelagerinfrastruktur den Bedarf an fermentationsbasierter Futterkonservierung reduziert.
Maissilage und Nasshäckseln wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,1 % wachsen und ist damit das am schnellsten wachsende Anwendungssegment. Seine Wachstumsaussichten werden durch die Expansion der intensiven Milchwirtschaft unterstützt, die konsistente Mengen an gehäckseltem Futter für die ganzjährige Fütterung benötigt. Biogasanlagen schaffen auch Nachfrage nach aufbereitetem landwirtschaftlichem Substrat, einschließlich Silage, unter geeigneten Liefervereinbarungen. Eine im Januar 2025 in Energies veröffentlichte Studie ergab, dass mit Shredlage behandelte Maissilage unter den experimentellen Bedingungen der Studie höhere Biogas- und Methanerträge pro Einheit organischer Trockenmasse erzielte als konventionell verarbeitete Silage. Dies unterstreicht die potenzielle Bedeutung von Häcksler- und Verarbeitungsmethoden in Anwendungen, bei denen Substratqualität und Energieertrag die Betriebsergebnisse beeinflussen. Da Vieh- und Bioenergieerzeuger größeren Wert auf konsistente Futtervorbereitung legen, kann die Nachfrage nach Häckslern mit Erntegutaufbereitungskonfigurationen steigen, die für Nasshäcksleranwendungen geeignet sind.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa machte im Jahr 2026 39,6 % des Marktanteils am Häckslermarkt aus und ist damit der größte regionale Markt. Seine führende Position spiegelt etablierte Milch- und Viehwirtschaftsindustrien, weit verbreitete Silageproduktion und eine ausgereifte Basis mechanisierter Futtererntebetriebe wider. Länder wie Deutschland, Frankreich und Irland unterstützen die Nachfrage durch etablierte Gras- und Maissilagesysteme, während Lohnunternehmer und gewerbliche Betriebe auf Hochleistungsgeräte angewiesen sind, um die Ernte innerhalb enger saisonaler Zeitfenster abzuschließen. Etablierte Händlernetzwerke und After-Sales-Service-Infrastruktur unterstützen ebenfalls den Geräteaustausch und Technologieaufrüstungen. Darüber hinaus trägt die Nachfrage nach landwirtschaftlichem Substrat von Biogasanlagen zum Bedarf an zuverlässigen Futterernte- und Handhabungssystemen bei.
Asien-Pazifik wird voraussichtlich der am schnellsten wachsende regionale Markt sein und von 2027 bis 2032 mit einem CAGR von 7,1 % expandieren. Die Wachstumsaussichten werden durch zunehmende Mechanisierung, die Entwicklung gewerblicher Viehwirtschaftsbetriebe und staatliche Initiativen unterstützt, die den Zugang zu landwirtschaftlichen Maschinen verbessern. In Indien bietet die Sub-Mission zur landwirtschaftlichen Mechanisierung finanzielle Unterstützung für förderfähige Maschinen, was dazu beiträgt, die Eigentumskosten für qualifizierende Landwirte und Organisationen zu senken. Lohnmaschinendienstleistungen und Lohnunternehmerflotten können den Zugang weiter verbessern, indem sie kleineren Betrieben die Nutzung von Häckslern ermöglichen, ohne die Geräte direkt zu kaufen. Die Einführung in der gesamten Region wird jedoch von Betriebsgröße, Maschinenerschwinglichkeit, lokalen Servicenetzwerken und der Verfügbarkeit von Geräten abhängen, die für verschiedene landwirtschaftliche Systeme geeignet sind.
Nordamerika profitiert von großen Milchwirtschaftsbetrieben, etablierten Lohnernte-Netzwerken und der Nachfrage nach effizienter Maissilageproduktion. Südamerika wird durch gewerbliche Viehwirtschaft und Futterproduktion unterstützt, obwohl Finanzierungsbedingungen und Gerätekosten Kaufentscheidungen beeinflussen können. Afrika bietet längerfristige Wachstumschancen, da sich gewerbliche Viehwirtschaftsbetriebe und landwirtschaftliche Mechanisierung von einer niedrigeren installierten Basis aus entwickeln. Im Nahen Osten ist die Nachfrage teilweise mit der inländischen Futterproduktion verbunden, einschließlich Luzerne- und Sorghumanbau unter wasserarmen Bedingungen. In all diesen Regionen wird die Expansion der Häcksler von der Entwicklung des Viehsektors, dem Zugang zu Finanzierungen, Maschinenauslastungsraten und der Verfügbarkeit von Wartungs- und Ersatzteilen abhängen.
Wettbewerbslandschaft
Marktkonzentration
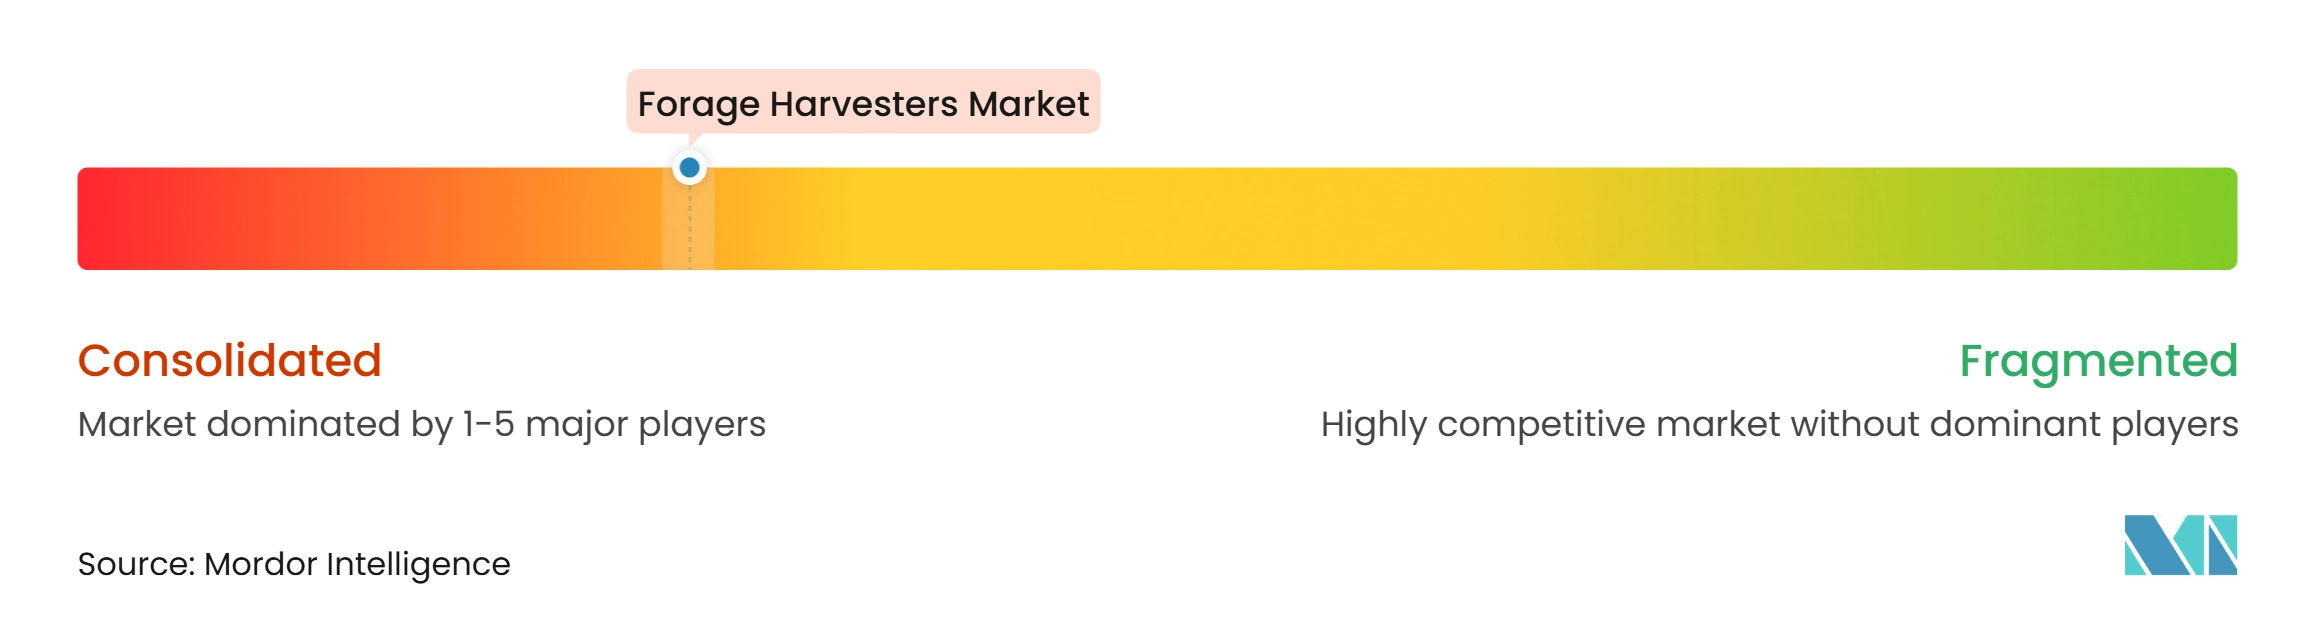
Die globale Feldhäcksler-Branche war im Jahr 2026 auf etablierte Landmaschinenhersteller konzentriert, insbesondere im Premium-Selbstfahrersegment. CLAAS KGaA mbH, Deere and Company, Bernard Krone Holding GmbH & Co. KG, CNH Industrial N.V. und AGCO Corporation gehörten zu den wichtigsten Marktteilnehmern. Diese Unternehmen konkurrieren durch Erntekapazität, Motorleistung, Häcksel- und Erntegutaufbereitungstechnologien, Präzisionslandwirtschaftsfunktionen und etablierte Händlernetzwerke. Ihre Wettbewerbsstärken umfassen Produktentwicklung, anwendungsspezifische Erntekonfigurationen, Kundendienst nach dem Verkauf und Zugang zu Ersatzteilen. Regionale Hersteller und spezialisierte Geräteanbieter bedienen auch Märkte mit unterschiedlichen Betriebsgrößen, Erntegutanforderungen und Maschinenbudgets. Diese Struktur ermöglicht es kleineren Marktteilnehmern, durch lokalen Service, kosteneffiziente Geräte und auf regionale Grünfutterproduktionssysteme zugeschnittene Lösungen zu konkurrieren.
Die Wettbewerbsdifferenzierung erstreckt sich zunehmend über die Maschinenkapazität hinaus auf automatisierte Erntegutüberwachung, Präzisionssteuerungen und Bedienerunterstützungstechnologien. Im September 2026 erweiterte CLAAS die verfügbaren Erntekonfigurationen für seine JAGUAR 1000-Serie um den ORBIS 12000 16-reihigen Maiskopf und den DD 8400 Direct Disc-Kopf für die Ganzpflanzenernte. Diese Ergänzungen erweitern die Bandbreite der Ernteguttypen und Erntebedingungen, die die Plattform bewältigen kann. Im September 2026 kündigte New Holland auch ForageCam für seine FR Forage Cruiser-Modelle an, das kamerabasierte Analysen nutzt, um Echtzeit-Kornaufbereitungswerte bereitzustellen und Betreibern zu helfen, die Aufbereitungsleistung anzupassen. Diese Entwicklungen veranschaulichen den Fokus der Feldhäcksler-Branche auf die Verbesserung der Erntegutaufbereitungskonsistenz und die Integration digitaler Werkzeuge in die Grünfutterernte. Hersteller, die Hochdurchsatzgeräte mit Erntegutqualitätsüberwachung und praktischer Bedienerunterstützung kombinieren, können ihre Position bei großen Milchwirtschaftsbetrieben und Agrarlohnunternehmern stärken.
Produktinnovation, regionale Expansion, Serviceabdeckung und Gerätezuverlässigkeit bleiben wichtige Faktoren, die den Wettbewerb prägen. Im August 2025 stellte CLAAS die JAGUAR 1000-Serie vor, bestehend aus vier Modellen mit einer Leistung von 850 bis 1.110 PS, mit einem vom Hersteller angegebenen Durchsatz von bis zu 500 Tonnen pro Stunde. Im Juli 2025 führte Deere seine selbstfahrenden Feldhäcksler der F8- und F9-Serie in Australien und Neuseeland ein und erweiterte damit die regionale Verfügbarkeit seiner Ernteplattform. Diese Markteinführungen unterstreichen die Investitionen in Hochkapazitätsmaschinen und einen breiteren Marktzugang. Chancen bestehen weiterhin im automatisierten Erntegutqualitätsmanagement, in Mehrkulturerntekonfigurationen, in der Integration von Präzisionslandwirtschaft und in verbessertem Wartungssupport. Allerdings können hohe Anschaffungskosten, saisonale Geräteauslastung und die Notwendigkeit einer zeitnahen Wartung die Kaufentscheidungen beeinflussen. Folglich hängt die Wettbewerbspositionierung in der globalen Feldhäcksler-Branche davon ab, Maschinenleistung, Technologie, zuverlässigen Händlersupport und betrieblichen Lebenszyklus-Mehrwert zu kombinieren, anstatt sich ausschließlich auf Motorleistung oder Produktpalette zu verlassen.
Führende Unternehmen im Häckslermarkt
-
CLAAS KGaA mbH
-
Deere and Company
-
Bernard Krone Holding GmbH and Co. KG
-
CNH Industrial N.V.
-
AGCO Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Feldhäcksler-Markt Unternehmen in diesem Bericht
- CNH Industrial N.V.
- Bernard Krone Holding GmbH and Co. KG
- Krone Gruppe
- AGCO Corporation
- OJSC Gomselmash
- Combine Plant Rostselmash LLC
- Carlos Mainero y Cía. S.A.I.C.F.I.
- Deere & Company
- PÖTTINGER Landtechnik GmbH
- Yanmar Holdings Co., Ltd.
- Lely International N.V.
- MASCHIO GASPARDO S.p.A.
Neueste Industrielle Entwicklungen in Feldhäcksler-Markt
- September 2026: New Holland kündigte die Markteinführung von ForageCam für seine selbstfahrenden FR Forage Cruiser-Häcksler für die Saison 2027 an. Das kamerabasierte System nutzt KI-gestützte Bildverarbeitung, um den gehäckselten Maisfluss zu analysieren und Echtzeit-Körneraufbereitungswerte bereitzustellen, die Betreibern helfen, die Aufbereitung an Futterqualitätsziele anzupassen.
- September 2026: CLAAS kündigte zusätzliche Erntegeräte und Automatisierungsfunktionen an, darunter den ORBIS 12000, einen 16-reihigen Maisvorsatz für die JAGUAR 1000-Serie, und den DD 8400 Direct Disc-Vorsatz mit einer Arbeitsbreite von 8,38 Metern für die Ganzpflanzenernte. Diese Ergänzungen erweitern die für Betreiber verfügbaren Erntekonfigurationen und unterstützen eine leistungsstärkere Futterernte unter verschiedenen Erntegutbedingungen.
- November 2025: New Holland präsentierte aktualisierte FR Forage Cruiser-Häcksler auf der Agritechnica 2025, mit ForageCam, aufgerüsteten Big Drum Pro-Maisvorsätzen und Verbesserungen des Erntegutflusses. Die Modelle 2026 führten auch ComfortRide- und ComfortProtect-Funktionen für den Wechsel zwischen Feld- und Straßenmodus ein, ein Wasserinjektionssystem für den Umgang mit klebrigen Erntegutrückständen sowie erweiterte Felddatenfunktionalität.
- Juli 2025: John Deere kündigte die selbstfahrenden Häckslerserien F8 und F9 für australische Landwirte an. Die neu gestalteten Maschinen verfügen über aktualisierte Bedienkabinen, Automatisierung, Präzisionslandwirtschaftstechnologie und Erntegutaufbereitungsoptionen. Die Markteinführung erweiterte das regionale Angebot von John Deeres Futterernteplattform und stärkte seine Präsenz auf den australischen und neuseeländischen Märkten.
Globaler Häckslermarkt – Berichtsumfang
Der Häckslermarkt umfasst landwirtschaftliche Maschinen, die zum Schneiden, Häckseln und Sammeln von Futterpflanzen wie Mais, Gras, Sorghum und Luzerne für Viehfutter und Silageproduktion verwendet werden. Der Markt umfasst selbstfahrende und traktorgezogene Häcksler, die mit Schneid-, Häcksler- und Erntegutaufbereitungssystemen ausgestattet sind, um geerntetes Material für die Frischfütterung, Lagerung oder Silierung vorzubereiten. Er umfasst Maschinen verschiedener Motorleistungsklassen und Anwendungen in der gewerblichen Viehwirtschaft, Milchwirtschaft und im Lohnunternehmerwesen. Der Markt schließt eigenständige Mähwerke, Ballenpressen und andere Futterhandhabungsgeräte aus, die keine integrierte Futterernte und kein Häckseln durchführen.
Der Häckslermarkt ist segmentiert nach Produkttyp (selbstfahrende Häcksler und traktorgezogene Häcksler), nach Ernteguttyp (Mais, Gras, Luzerne, Sorghum, übrige Ernteguttypen), nach Motorleistung (unter 400 PS, 400–600 PS, über 600 PS), nach Anwendung (Heu- und Trockenfutterhäckseln, Maissilage und Nasshäckseln, Grünfutter und Frischfutter sowie Biogassubstratvorbereitung) sowie nach Geografie (Nordamerika, Südamerika, Europa und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Selbstfahrende Häcksler |
| Traktorgezogene Häcksler |
| Mais |
| Gras |
| Luzerne |
| Sorghum |
| Übrige Ernteguttypen |
| Unter 400 PS |
| 400–600 PS |
| Über 600 PS |
| Heu- und Trockenfutterhäckseln |
| Maissilage und Nasshäckseln |
| Grünfutter und Frischfutter |
| Biogassubstratvorbereitung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | Selbstfahrende Häcksler | |
| Traktorgezogene Häcksler | ||
| Nach Ernteguttyp | Mais | |
| Gras | ||
| Luzerne | ||
| Sorghum | ||
| Übrige Ernteguttypen | ||
| Nach Motorleistung | Unter 400 PS | |
| 400–600 PS | ||
| Über 600 PS | ||
| Nach Anwendung | Heu- und Trockenfutterhäckseln | |
| Maissilage und Nasshäckseln | ||
| Grünfutter und Frischfutter | ||
| Biogassubstratvorbereitung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Häckslermarkt?
Der Häckslermarkt wurde im Jahr 2026 auf 3.177,42 Millionen USD bewertet und wird voraussichtlich von 3.361,36 Millionen USD im Jahr 2027 auf 4.327,10 Millionen USD bis 2032 wachsen, bei einem CAGR von 5,18 % während des Prognosezeitraums 2027 bis 2032.
Welcher Produkttyp führt die Häcksler-Nachfrage an?
Selbstfahrende Häcksler hielten im Jahr 2026 einen Marktanteil von 75,0 % und werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 5,9 % expandieren, unterstützt durch hohen Durchsatz und Erntegutqualitätswerkzeuge.
Welche Erntegutart unterstützt die größte Nachfrage nach Häckslern?
Mais hielt im Jahr 2026 einen Marktanteil von 48,0 %, da er weit verbreitet für Milchrationen und als Substrat für anaerobe Vergärung verwendet wird.
Was schränkt die Einführung von Häckslern ein?
Hohe Anschaffungskosten, Finanzierungsdruck, zersplitterte Landbesitzverhältnisse und Mangel an qualifiziertem ländlichem Servicepersonal können den Besitz erschweren, insbesondere für kleinere Betriebe und abgelegene Betriebe.