
Marktgröße und Marktanteil für Flexible-Electronics-AOI-Systeme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 310.44 Millionen US-Dollar |
| Marktgröße (2031) | 556.49 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.38 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
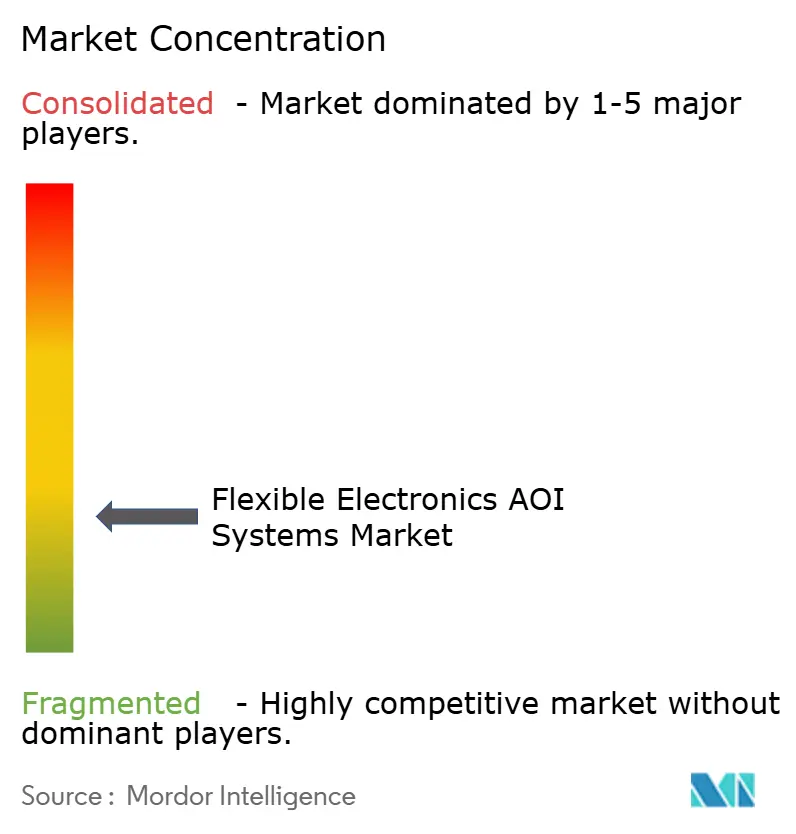
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flexible-Electronics-AOI-Systeme von Mordor Intelligence
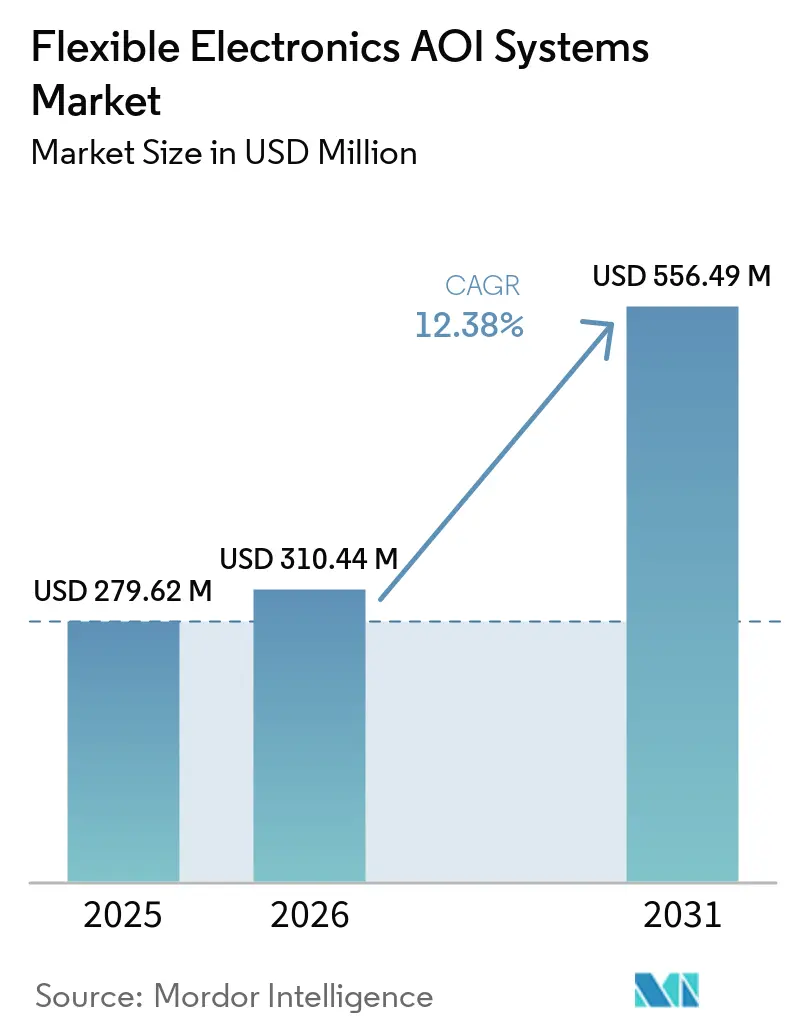
Die Marktgröße für Flexible-Electronics-AOI-Systeme wird voraussichtlich von 279,62 Millionen USD im Jahr 2025 auf 310,44 Millionen USD im Jahr 2026 steigen und bis 2031 556,49 Millionen USD erreichen, bei einer CAGR von 12,38 % über den Zeitraum 2026–2031. Die Nachfrage ist an die Ausweitung der Produktion flexibler Leiterplatten und an komplexere Geräte, einschließlich Wearables und faltbarer Smartphones, geknüpft. Die Elektrifizierung des Automobilsektors erhöht ebenfalls den Bedarf an fehlerfreier Montage auf nicht-planaren Substraten. Die KI-basierte Klassifizierung verlagert die Inspektion über eine abschließende Qualitätsprüfung hinaus, indem sie Herstellern ermöglicht, vorgelagerte Prozesse zu korrigieren. Dies verbessert die Investitionsgrundlage dort, wo die Produktionsmargen unter Druck stehen. Anbieter reagieren mit KI-Programmierwerkzeugen, modularen Plattformen und regionalem Support für wachsende Elektronikproduktionszentren.
Wichtigste Erkenntnisse des Berichts
- Nach Systemtyp hielten 2D-AOI-Systeme im Jahr 2025 einen Marktanteil von 62,43 % am Markt für Flexible-Electronics-AOI-Systeme, während hybride 2D- und 3D-AOI-Systeme bis 2031 voraussichtlich mit einer CAGR von 15,83 % wachsen werden.
- Nach Bereitstellungsmodus hielten Inline-AOI-Systeme im Jahr 2025 einen Anteil von 71,63 %, während Offline- und Desktop-AOI-Systeme bis 2031 voraussichtlich mit einer CAGR von 14,17 % wachsen werden.
- Nach Komponente entfielen auf Hardwarekomponenten im Jahr 2025 68,71 % des Marktanteils für Flexible-Electronics-AOI-Systeme, während Software und KI-Algorithmen bis 2031 voraussichtlich mit einer CAGR von 15,73 % wachsen werden.
- Nach Endverbraucherbranche hielten Unterhaltungselektronik und Wearables im Jahr 2025 einen Anteil von 41,87 %, während Automobilelektronik bis 2031 voraussichtlich mit einer CAGR von 15,27 % wachsen wird.
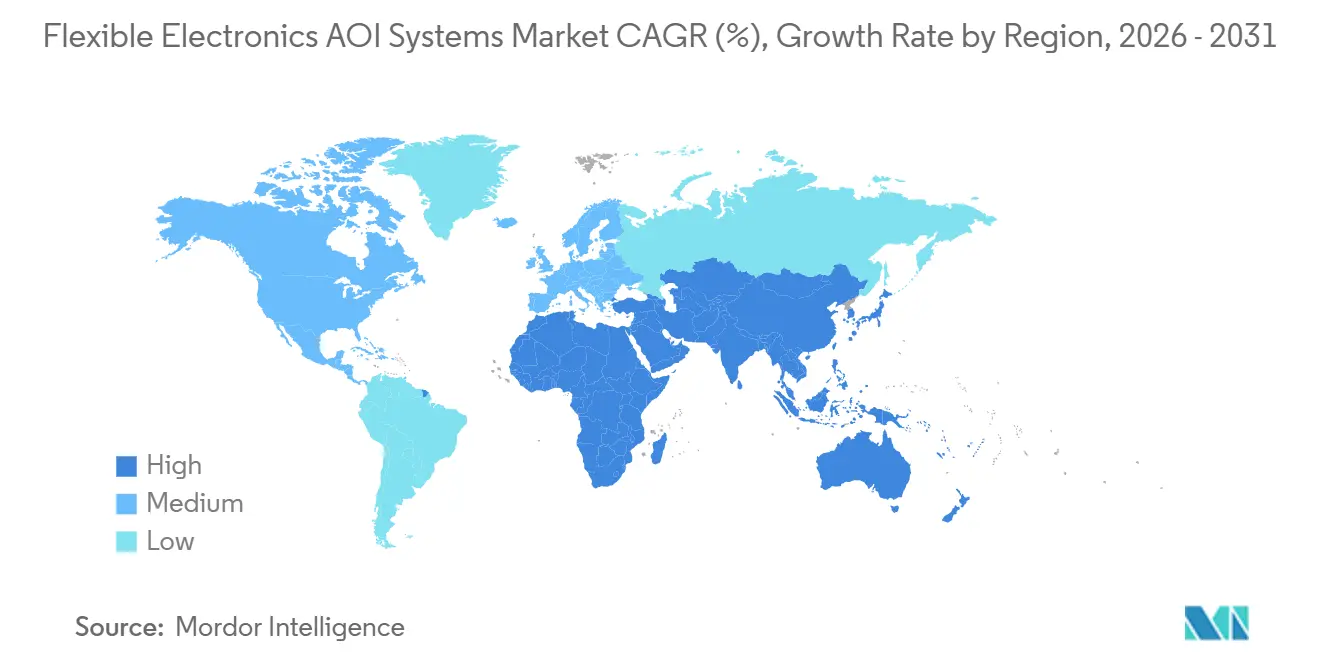
- Nach Geografie hielt Nordamerika im Jahr 2025 58,69 % des Marktes für Flexible-Electronics-AOI-Systeme, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 14,39 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Flexible-Electronics-AOI-Systeme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte Defektklassifizierung und geschlossene Prozessregelung | +2.5% | Global, mit Schwerpunkt in Ostasien und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hochskalierung der Produktion flexibler Elektronik | +2.2% | Schwerpunkt asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Komplexität faltbarer und tragbarer Geräte | +1.9% | Global, mit Schwerpunkt auf China, Südkorea und den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Einführung der Rolle-zu-Rolle-Fertigung | +1.6% | Schwerpunkt asiatisch-pazifischer Raum, mit frühen Gewinnen in Deutschland und Japan | Mittelfristig (2–4 Jahre) |
| 3D-Metrologie für verwölbte und nicht-planare Substrate | +1.3% | Global, konzentriert in Japan, Südkorea und Deutschland | Langfristig (≥ 4 Jahre) |
| Null-Fehler-Anforderungen in der Automobil- und Medizinelektronik | +1.1% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Automobilzentren im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Defektklassifizierung und geschlossene Prozessregelung
Die KI-Integration verändert die Inspektion flexibler Substrate von einer separaten Erkennungsaufgabe hin zu einer Rückkopplungsquelle für Produktionsanpassungen. Koh Young Technology und Delvitech haben neuronale Netze in Inspektionshardware eingebettet, was maschineninternes Modelltraining ermöglicht und den Wissensverlust bei Personalwechseln reduziert.[1] Viscom stellte auf der Productronica 2025 vAI ProVision vor, um 3D-AOI- und 3D-AXI-Programme nahezu automatisch in wenigen Minuten zu erstellen. Eine schnellere Programmerstellung kann die Bereitstellung für Linien, die häufig Produkte wechseln, praktikabler machen. Sie gibt Anbietern auch eine Möglichkeit, über Ausbeuteverbesserungen statt allein über Kameraspezifikationen zu konkurrieren. Der Markt für Flexible-Electronics-AOI-Systeme profitiert daher, wenn Inspektionsdaten zur Verbesserung von Prozesseinstellungen während der Produktion genutzt werden können.
Hochskalierung der Produktion flexibler Elektronik
Die Erweiterung der FPCB-Kapazitäten in Ostasien schafft unmittelbaren Bedarf an Inspektionsausrüstung. Fortschrittliche Packaging-Programme mit FC-BGA, Chiplets und Panel-Level-Packaging benötigen dichte Substrate und Inspektion in mehreren Prozessstufen. AT&S gab im Juni 2026 Vereinbarungen zur Erweiterung der IC-Substratkapazität in Kulim, Malaysia, bekannt, mit vollständig finanzierten Investitionszusagen von 1,5–2,0 Milliarden EUR (1,70–2,26 Milliarden USD) und geplanten Investitionsausgaben von 1,0–1,2 Milliarden EUR (1,13–1,36 Milliarden USD).[2] Solche Investitionen schaffen Nachfrage nach Ausrüstung, die Defekte auf Substrat- und Flexschaltungslinien identifizieren kann. GigaVis sicherte sich 2026 einen AOI- und automatisierten optischen Reparaturausrüstungsauftrag im Wert von 9,47 Milliarden KRW (6,2 Millionen USD) von einem japanischen Halbleitersubstrathersteller. Diese Expansion unterstützt den Markt für Flexible-Electronics-AOI-Systeme, da Kapazitätserweiterungen eine zuverlässige Inspektionsabdeckung erfordern, bevor die Produktion hochgefahren wird.
Komplexität faltbarer und tragbarer Geräte
Faltbare Smartphones und fortschrittliche Wearables erfordern Inspektionstoleranzen, die starre Leiterplatten-AOI-Systeme nur schwer erfüllen können. Scharnierstrukturen haben mehrere Spannungspunkte, an denen die Draufsicht-Bildgebung abgewinkelte Lötzinnkehlen und Mikrorisse an Flex-Übergangszonen übersehen kann. Wuxi Lead Intelligent Equipment und OPPO meldeten im Juni 2026 den kommerziellen Einsatz einer inline-AOI-integrierten Mikron-Maßstab-3D-Druckplattform für faltbare Scharnierstrukturen mit Druckgeschwindigkeiten von bis zu 1.000 mm/s und einer Bewegungsgenauigkeit von ±3 µm. Diese Anforderungen erhöhen den Wert von Systemen, die Oberflächenbildgebung mit Tiefenmessung kombinieren. Sie machen auch Falschnegative bei der Gerätemontagephase kostspieliger. Der Markt für Flexible-Electronics-AOI-Systeme profitiert von einer Verlagerung hin zu 3D- und Hybridinspektion, wo die Produktgeometrie 2D-Prüfungen unzureichend macht.[3]
Einführung der Rolle-zu-Rolle-Fertigung
Die Rolle-zu-Rolle-Verarbeitung unterstützt großflächige flexible Elektronik, einschließlich gedruckter Sensoren, flexibler Photovoltaik und E-Textilien. Sie erzeugt auch schnelle Defektdatenströme, die sich von denen auf konventionellen Starrleiterplattenlinien unterscheiden. Eine Studie aus dem Jahr 2025 in IEEE Transactions on Industrial Informatics beschrieb ein In-situ-Metrologiesystem für den Rolle-zu-Rolle-Mikrokontaktdruck, das eine Linienbreitenschätzungsgenauigkeit von 94,4 % bei bis zu 15 Messungen pro Sekunde mit 1.080p-Auflösung erreichte. Dies unterstützt eine Verlagerung von der Offline-Stichprobenentnahme hin zur kontinuierlichen Inline-Überwachung. Solche Systeme erfordern geeignete Optiken, Bahnführung und Datendurchsatz, um flexible Materialien zu bewegen. Der Markt für Flexible-Electronics-AOI-Systeme bietet Anbietern die Möglichkeit, Rolle-zu-Rolle-Vorrichtungen und Bahnspannungskompensation für Energie-, Batterie- und Photovoltaikanwendungen bereitzustellen.[4]
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für spezialisierte Flex-Vorrichtungen und Optiken | -1.8% | Global, mit dem stärksten Widerstand bei kostenempfindlichen Auftragsfertigern im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Falschmeldungen bei transparenten, reflektierenden und verwölbten Substraten | -1.4% | Global, insbesondere auf flexiblen Display- und Halbleiterverpackungslinien im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Mangel an Programmierern für die Inspektion flexibler Schaltungen | -0.9% | Nordamerika und Europa, mit zusätzlichem Druck in aufstrebenden Märkten des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Häufige Revalidierung nach Material- und Designänderungen | -0.6% | Global, insbesondere bei Auftragsfertigern für Unterhaltungselektronik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für spezialisierte Flex-Vorrichtungen und Optiken
Die zweckgebundene FPCB-Inspektion erfordert optische Baugruppen, Vakuumvorrichtungen und Fördersysteme, die mehr kosten als Äquivalente für starre Leiterplatten. Koh Youngs Zenith F verwendet eine 12-Megapixel-Kamera, 10-µm-XY-Auflösungsoptiken und einen fokussierten Z-Messbereich von 1 mm für niedrigprofilige FPCB-Komponenten. Diese spezialisierten Merkmale können die Einführung bei kleinen und mittelgroßen Elektronikunternehmen einschränken. Der Kostendruck ist in den Auftragsfertigungsstufen Südostasiens und Südasiens am stärksten. Delvitech bietet konfigurierbare Horus-Systeme mit optionalen HD-, XP-, ITU- und DUO-Elementen an, die Käufern helfen, die Systemfähigkeiten an ihre Anforderungen anzupassen. Abonnementbasierte Software kann auch einen Teil der Ausgaben von anfänglichen Kapitalinvestitionen auf wiederkehrende Betriebskosten verlagern.
Falschmeldungen bei transparenten, reflektierenden und verwölbten Substraten
Transparente Deckfolienfenster, reflektierende Kupferleiterbahnen und thermische Verwölbung machen flexible Substrate schwer konsistent inspizierbar. Diese Bedingungen erzeugen falsch positive Ergebnisse, die den manuellen Überprüfungsaufwand erhöhen und den Durchsatzvorteil der automatisierten Inspektion verringern. Anbieter entwickeln KI-Funktionen, um die manuelle Nachinspektion nach dem AOI auf EMS-Produktionslinien zu reduzieren. Diese Reaktion zeigt, dass die Reduzierung von Falschmeldungen zu einer Betriebsanforderung wird und nicht mehr nur ein optionales Softwaremerkmal ist. Käufer benötigen weiterhin Defektbibliotheken, die flexible Schaltungsmaterialien und Produktdesigns widerspiegeln. Bis diese Werkzeuge breiter verfügbar sind, werden Falschmeldungskosten ein Kostenproblem für den Markt für Flexible-Electronics-AOI-Systeme bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemtyp: 2D-Plattformen führen, während hybride Architekturen Marktanteile gewinnen
2D-AOI-Systeme hielten im Jahr 2025 einen Anteil von 62,43 %. Ihre Position spiegelte niedrigere Stückkosten, einfachere Programmierung und Eignung für Oberflächendefekte wie fehlende Lötstellen, Polaritätsfehler und Fremdmaterial wider. Diese Systeme bleiben auf kontrollierten FPCB-Linien für Unterhaltungselektronik verbreitet. Chinesische und taiwanesische Auftragsfertiger schätzen ihre Geschwindigkeit und Gesamtbetriebskosten. Der Markt für Flexible-Electronics-AOI-Systeme verlässt sich weiterhin auf 2D-Systeme für die Hochvolumeninspektion, während 3D-Systeme der Halbleiterverpackung und Automobilanwendungen dienen, die Koplanarprüfungen und Lotpastenvolumenmessungen erfordern.
Hybride 2D- und 3D-AOI-Systeme werden bis 2031 voraussichtlich mit einer CAGR von 15,83 % wachsen. Sie kombinieren Oberflächenbildgebung und volumetrische Messung, ohne ein vollständiges Nur-3D-Werkzeugset zu erfordern. Ein Artikel aus dem Jahr 2025 im Journal of Intelligent Manufacturing identifizierte die szenenübergreifende Objektbeziehungserkennung als wichtige Fähigkeit für die FPC-Produktion. Multi-Kamera- und Multi-Winkel-Beleuchtung kann hybriden Systemen helfen, diese Anforderung zu erfüllen, während Koh Young IPC-A-610-Inspektionskriterien auf FPCB-Montagelösungen anwendet. Diese Fähigkeit unterstützt den Markt für Flexible-Electronics-AOI-Systeme, da Produkttoleranzen anspruchsvoller werden und quantitative Abweichungsberichte häufiger werden, was hybride Architekturen begünstigt.
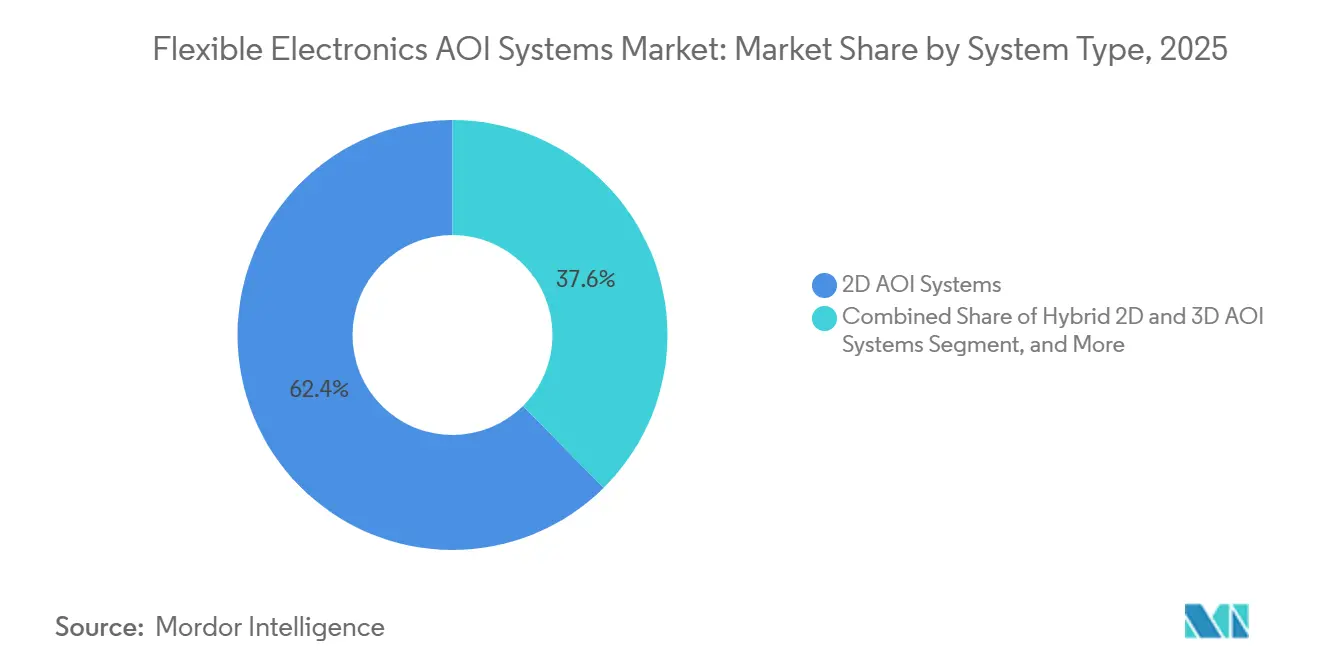
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bereitstellungsmodus: Inline-Systeme behalten ihre Größe, während Offline-Plattformen schneller wachsen
Inline-AOI-Systeme hielten im Jahr 2025 einen Anteil von 71,63 %. Ihre installierte Basis ist an Hochvolumen-FPCB-Montagelinien gebunden, die eine Inspektion mit Produktionsgeschwindigkeit erfordern. Diese Systeme können eine 100-%-Inspektion in mehreren Fertigungsstufen unterstützen. Ihre Hauptherausforderung besteht darin, Falschmeldungen zu reduzieren, ohne die Linie zu verlangsamen. Der Markt für Flexible-Electronics-AOI-Systeme verlässt sich auf Inline-Plattformen, wo Geschwindigkeit, Wiederholbarkeit und akzeptable Ausbeute wesentlich sind.
Offline- und Desktop-AOI-Systeme werden bis 2031 voraussichtlich mit einer CAGR von 14,17 % wachsen. Sie dienen prototypintensiven Betrieben, Hochmix-Auftragsfertigern und Kleinserienfertigung, bei der eine Förderintegration nicht praktikabel ist. Dieses Format schafft eine Chance im Markt für Flexible-Electronics-AOI-Systeme für Präzisionselektronik und Medizingeräte-Auftragsfertigung, während der Standortvorbereitungsaufwand reduziert wird. Saki setzte 3D-SPI- und 3D-AOI-Systeme in der Kakuda-Fabrik von Alps Alpine mit Fuji-Smart-Factory-Maschine-zu-Maschine-Kommunikation ein. Dieser Einsatz zeigt, wie Inline-Ausrüstung auch als Teil eines breiteren Fabrikautomatisierungsnetzwerks betrieben werden kann.
Nach Komponente: Hardware hält den Umsatz, während Software strategisch an Bedeutung gewinnt
Hardwarekomponenten machten im Jahr 2025 68,71 % des Marktes für Flexible-Electronics-AOI-Systeme aus. Optikköpfe, Beleuchtungsmodule, Präzisionslinearmotoren und hochauflösende Kameras sind der physische Kern der Inspektionsausrüstung. Der Inspektionskopf bleibt die von Kunden hauptsächlich gekaufte Einheit und ein wesentlicher Kostentreiber. Dienstleistungen und Lebenszyklusunterstützung schaffen wiederkehrende Aktivitäten durch Kalibrierung, Optikersatz und Algorithmus-Retraining. Diese installierte Basis treibt die anhaltende Nachfrage nach Serviceunterstützung im Markt für Flexible-Electronics-AOI-Systeme an, insbesondere bei koreanischen und japanischen Anbietern mit globalen Netzwerken.
Software und KI-Algorithmen werden bis 2031 voraussichtlich mit einer CAGR von 15,73 % wachsen. Dies spiegelt eine größere Nachfrage nach programmierbaren Inspektionsmodellen statt fester optischer Regeln wider. KI-basiertes Selbstlernen und schnellere Programminitialisierung können den Retraining-Bedarf für kleinere Hersteller senken. Diese Funktionen adressieren Kosten, die Software-Upgrades entmutigen können, während KI-Lizenzierung Software-Einnahmen von Inspektionshardware trennen kann. Der Markt für Flexible-Electronics-AOI-Systeme wird daher zunehmend softwaredefiniert.
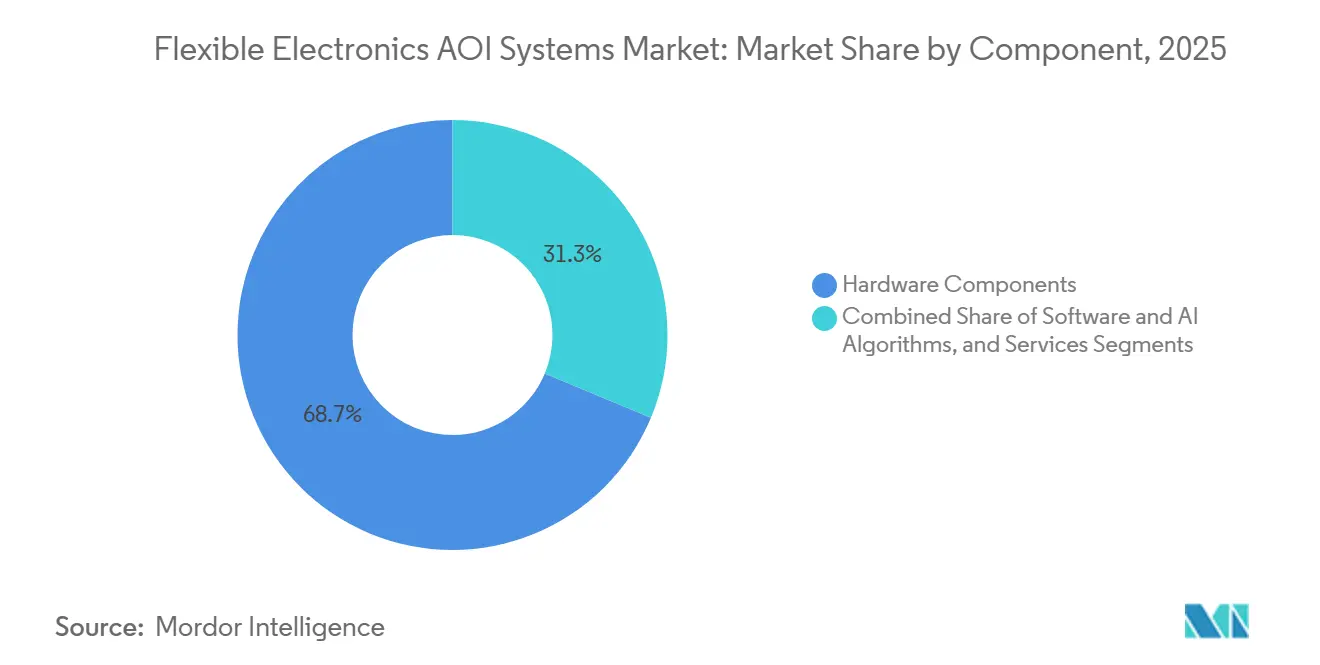
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Unterhaltungselektronik verankert die Nachfrage, während Automobilelektronik am schnellsten wächst
Unterhaltungselektronik und Wearables hielten im Jahr 2025 einen Anteil von 41,87 %. Smartphone-, Tablet- und Wearable-Montagelinien erfordern FPCB-Inspektion an mehreren Produktionsstufen. Ihre großen Volumina liefern auch umfangreiche Inspektionsdaten für KI-Defektbibliotheken. Diese Hochdurchsatzlinien verankern den Markt für Flexible-Electronics-AOI-Systeme, während Telekommunikation, Netzwerke, Halbleiter, fortschrittliches Packaging und industrielle Automatisierung die Nachfrage ergänzen. Chiplet-Designs erhöhen die Anzahl der Substrat-zu-Die-Verbindungspunkte, die eine Inspektion erfordern.
Automobilelektronik wird bis 2031 voraussichtlich mit einer CAGR von 15,27 % wachsen. Batteriemanagementsysteme, fortschrittliche Fahrerassistenzmodule und Fahrzeuginformations- und Unterhaltungssysteme verwenden zunehmend FPCBs. Die Automobilproduktion erfordert Prozesskontrolle und AOI-Datenprotokollierung, während Medizingeräte und Gesundheitselektronik eine detaillierte Rückverfolgbarkeit erfordern. Energie-, Batterie- und Photovoltaikelektronik sind aufkommende Rolle-zu-Rolle-Inspektionsanwendungen, die Prüfungen auf Batterietrennfolien- und Elektrodenmusterdefekte erfordern. Der Markt für Flexible-Electronics-AOI-Systeme hat Spielraum, diese spezialisierten Qualitätsanforderungen zu bedienen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 58,69 % des Marktanteils für Flexible-Electronics-AOI-Systeme. Luft- und Raumfahrt- sowie Verteidigungslieferketten, Medizingeräteproduktion und Inspektionsanforderungen großer OEMs unterstützten diese Position. Die Vereinigten Staaten führten die regionale Nachfrage durch Investitionen in fortschrittliches Halbleiterpackaging an. Kanada und Mexiko unterstützten ebenfalls die Nachfrage, wo die Automobilelektronikfertigung qualitätskonforme Flexschaltungsinspektion erforderte. Der Markt für Flexible-Electronics-AOI-Systeme profitiert in der Region von Käufern, die qualifizierte Inspektionsprozesse priorisieren.
Europa war die zweitgrößte Region. Die Automobilzuliefererbasis Deutschlands und die Medizingerätefertigung in Frankreich, der Schweiz und dem Vereinigten Königreich unterstützten die regionale Nachfrage. Deutsche Ausrüstungsanbieter behaupteten eine Technologie- und Markenposition in der installierten Basis, unterstützt durch europäische Normungsaktivitäten über CENELEC und die Ausrichtung an IEC-Qualitätsstandards. Südamerika blieb kleiner, wobei Brasilien die regionale Nachfrage durch die Montage von Unterhaltungselektronik anführte, während Infrastrukturinvestitionszyklen und begrenzte flexible Substratlieferketten die Expansion einschränkten.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 14,39 % wachsen. Chinas FPCB-Produktion, Südkoreas flexible OLED-Inspektionsaktivitäten und Japans Präzisionsausrüstungsbasis unterstützten die regionale Nachfrage. Koh Young eröffnete im September 2026 eine Zweigstelle in Noida, um Indiens wachsenden Elektronikhersteller-Sektor zu unterstützen. Diese Expansion positioniert den Markt für Flexible-Electronics-AOI-Systeme näher an der neuen Nachfrage in der Elektronikauftragsfertigung. Der Nahe Osten und Afrika bleiben unterversorgt, wobei die Nachfrage auf die Golfstaaten und Südafrika konzentriert ist, da Investitionen in die Elektronikmontage und industrielle Automatisierung voranschreiten.

Wettbewerbslandschaft
Der Markt für Flexible-Electronics-AOI-Systeme ist an der Technologiegrenze fragmentiert. Koh Young Technology und OMRON verfügen über Markenanerkennung bei True-3D-Messung und KI-gestützter Programmierung. Taiwanesische, deutsche, malaysische und schweizerische Anbieter konkurrieren mit unterschiedlichen optischen Konfigurationen und anwendungsspezifischen Systemen. Das mittlere Segment ist stärker fragmentiert, insbesondere unter chinesischen und taiwanesischen Anbietern, die um Hochvolumen-Unterhaltungselektronikaufträge konkurrieren. Das Preis-Leistungs-Verhältnis bleibt in diesem Teil des Marktes wichtig.
Unternehmen priorisieren KI-Software, modulare Hardware und die Expansion nach Indien, Südostasien und Südamerika. Koh Young eröffnete im September 2026 eine Zweigstelle in Noida, um seinen technischen, anwendungsbezogenen und geschäftlichen Support in Indien zu verstärken. GOEPELs Vario-Line-3D-Plattform verwendet eine Drehantriebs-Inspektionsachse mit 360°-Abdeckung in 1°-Schritten. Delvitech zielt mit seinen ATON- und HORUS-Plattformen auf Mikroelektronik und standortübergreifende Datenweitergabe ab. Diese Schritte unterstützen den Markt für Flexible-Electronics-AOI-Systeme, indem sie Programmiergeschwindigkeit, anpassbare Hardware und nutzbare Inspektionsdaten adressieren.
Weißer Fleck verbleibt bei Rolle-zu-Rolle-AOI für Energie- und Photovoltaikelektronik, KI-gestützten Desktop-Systemen für die Niedrigvolumen-Medizin- und Luft- und Raumfahrtproduktion sowie vernetzten Inspektionsdatenplattformen. Delvitechs kontinuierliches neuronales Netzwerklernen und die standortübergreifende Datenweitergabe adressieren 2 dieser Bereiche. Chinesische Anbieter werden in mittleren asiatisch-pazifischen Aufträgen wettbewerbsfähiger, indem sie die Inlandsnachfrage nutzen. Hohe Kapitalanforderungen für die Entwicklung von Optikköpfen und lange Kundenqualifizierungszyklen begrenzen weiterhin den Markteintritt.
Marktführer im Bereich Flexible-Electronics-AOI-Systeme
-
Koh Young Technology Inc.
-
OMRON Corporation
-
Test Research, Inc.
-
Viscom AG
-
Saki Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: GOEPEL electronic GmbH stellte auf der electronica München 2026 eine neue Generation von Multi-Line- und Vario-Line-AOI-Inspektionssystemen sowie eine AXI-Plattform vor und führte eine 360°-Winkelinspektion in 1°-Schritten sowie eine intelligente hybride 2D- und 3D-Inspektionsarchitektur ein, die für Hochmix- und Niedrigvolumen-Flexible-Electronics-Linien konzipiert ist.
- September 2026: Koh Young Technology Inc. eröffnete eine neue Zweigstelle in Noida, Uttar Pradesh, Indien, und erweiterte damit seine technische, anwendungsbezogene und geschäftliche Supportinfrastruktur, um den schnell wachsenden Elektronikhersteller-Sektor des Landes, einschließlich Kunden der flexiblen Schaltungsmontage, direkt vom Subkontinent aus zu bedienen.
- Juli 2026: Oki Electric Industry Co., Ltd. (OKI) begann mit der schrittweisen Einführung seiner KI-Technologie zur visuellen Inspektionsbeurteilung auf Kunden-EMS-Produktionslinien im Rahmen seines Marugoto-EMS-Dienstleistungsangebots und demonstrierte eine 80-%-Reduzierung der manuellen Nachinspektion nach dem AOI bei großen hochdichten Leiterplatten durch die Automatisierung der Beurteilung von Lotbenetzung, Fehlausrichtung, fehlenden Bauteilen und Bauteilabhebung.
- Juni 2026: Shenzhen Hanhuaweiye Technology Co., Ltd. brachte das Zeus-HS1000-TGV-Eingangsmateria-AOI-System auf den Markt, das eine Defekterkennungsempfindlichkeit von 200 nm für transparente Glassubstrate erreicht, mit einem integrierten SPC-Berichtssystem, das darauf abzielt, eine branchenweite Fehlerkennungsrate von 15–20 % auf nahezu null in der fortschrittlichen Packaging- und flexiblen Substratproduktion zu reduzieren.


Globaler Berichtsumfang für den Markt für Flexible-Electronics-AOI-Systeme
Flexible-Electronics-AOI-Systeme sind spezialisierte automatisierte optische Inspektionslösungen, die entwickelt wurden, um Defekte zu erkennen und die Qualität auf nicht-starren, biegbaren oder dehnbaren elektronischen Substraten zu überprüfen, um eine hohe Ausbeute und Zuverlässigkeit bei der Herstellung von Geräten der nächsten Generation wie faltbaren Displays, tragbaren Sensoren und flexiblen Leiterplatten sicherzustellen.
Der Marktbericht für Flexible-Electronics-AOI-Systeme ist segmentiert nach Systemtyp (2D-AOI-Systeme, 3D-AOI-Systeme und hybride 2D- und 3D-AOI-Systeme), Bereitstellungsmodus (Inline-AOI-Systeme sowie Offline- und Desktop-AOI-Systeme), Komponente (Hardwarekomponenten, Software und KI-Algorithmen sowie Dienstleistungen), Endverbraucherbranche (Unterhaltungselektronik und Wearables, Automobilelektronik, Medizingeräte und Gesundheitselektronik, Telekommunikation und Netzwerke, Halbleiter und fortschrittliches Packaging, Industrieelektronik und Automatisierung, Luft- und Raumfahrt sowie Verteidigung, Energie-, Batterie- und Photovoltaikelektronik sowie weitere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| 2D-AOI-Systeme |
| 3D-AOI-Systeme |
| Hybride 2D- und 3D-AOI-Systeme |
| Inline-AOI-Systeme |
| Offline- und Desktop-AOI-Systeme |
| Hardwarekomponenten |
| Software und KI-Algorithmen |
| Dienstleistungen |
| Unterhaltungselektronik und Wearables |
| Automobilelektronik |
| Medizingeräte und Gesundheitselektronik |
| Telekommunikation und Netzwerke |
| Halbleiter und fortschrittliches Packaging |
| Industrieelektronik und Automatisierung |
| Luft- und Raumfahrt sowie Verteidigung |
| Energie-, Batterie- und Photovoltaikelektronik |
| Weitere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Systemtyp | 2D-AOI-Systeme | ||
| 3D-AOI-Systeme | |||
| Hybride 2D- und 3D-AOI-Systeme | |||
| Nach Bereitstellungsmodus | Inline-AOI-Systeme | ||
| Offline- und Desktop-AOI-Systeme | |||
| Nach Komponente | Hardwarekomponenten | ||
| Software und KI-Algorithmen | |||
| Dienstleistungen | |||
| Nach Endverbraucherbranche | Unterhaltungselektronik und Wearables | ||
| Automobilelektronik | |||
| Medizingeräte und Gesundheitselektronik | |||
| Telekommunikation und Netzwerke | |||
| Halbleiter und fortschrittliches Packaging | |||
| Industrieelektronik und Automatisierung | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Energie-, Batterie- und Photovoltaikelektronik | |||
| Weitere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Flexible-Electronics-AOI-Systeme?
Der Markt beträgt 310,44 Millionen USD im Jahr 2026 und wird bis 2031 voraussichtlich 556,49 Millionen USD bei einer CAGR von 12,38 % erreichen.
Was treibt die Nachfrage nach Flexible-Electronics-AOI-Systemen an?
FPCB-Kapazitätserweiterung, faltbare Geräte, KI-gestützte Inspektion und Rolle-zu-Rolle-Produktion unterstützen die Nachfrage.
Welcher Systemtyp führt bei der Einführung von Flexible-Electronics-AOI?
2D-AOI-Systeme führten im Jahr 2025 mit einem Anteil von 62,43 %, während hybride 2D- und 3D-Systeme die höchste prognostizierte CAGR von 15,83 % aufweisen.
Warum gewinnen hybride 2D- und 3D-Systeme an Akzeptanz?
Sie kombinieren Oberflächenbildgebung mit Tiefenmessung für verwölbte und nicht-planare flexible Substrate.
Welche Endverbraucheranwendung wächst am schnellsten?
Automobilelektronik wird bis 2031 voraussichtlich mit einer CAGR von 15,27 % wachsen, unterstützt durch Batterie-, Fahrerassistenz- und Infotainmentanwendungen.
Welche Region wächst bis 2031 am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 14,39 % wachsen, unterstützt durch FPCB-Produktion in China, Südkorea, Japan und Indien.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

