
Fischpumpenmarkt Größe und Marktanteile
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 153.80 Millionen US-Dollar |
| Marktgröße (2032) | 216.41 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.07 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fischpumpenmarkt Analyse von Mordor Intelligence
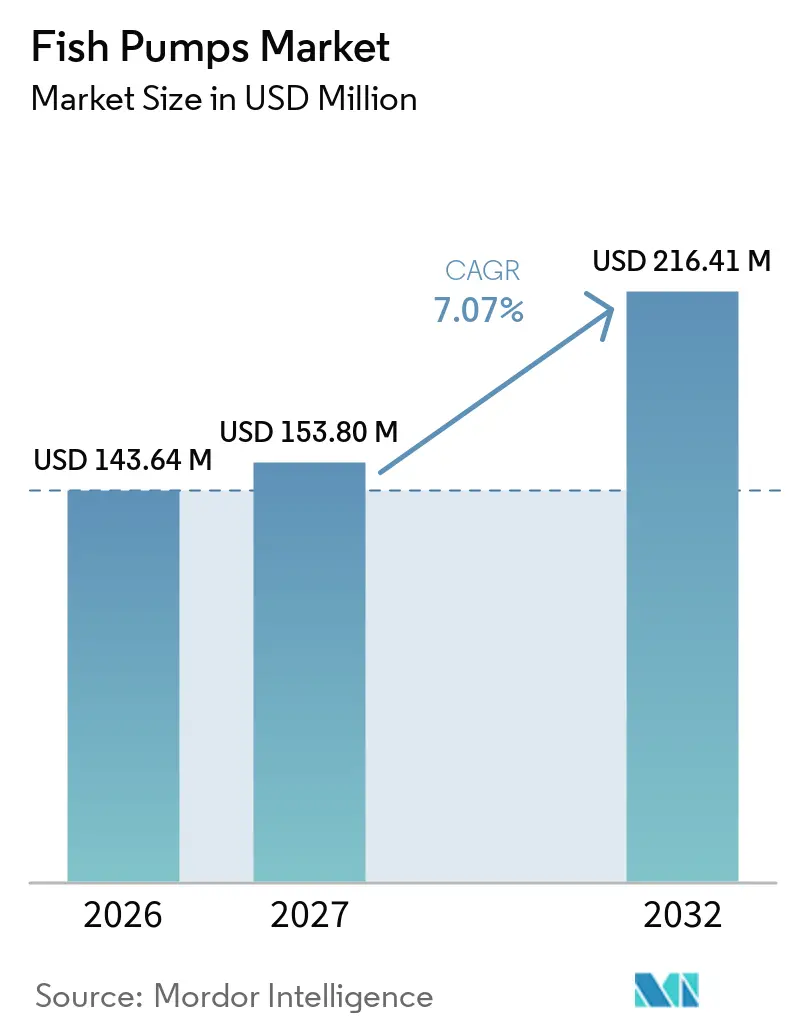
Die Marktgröße des Fischpumpenmarkts wurde im Jahr 2026 auf 143,64 Millionen USD geschätzt und wird voraussichtlich von 153,80 Millionen USD im Jahr 2027 auf 216,41 Millionen USD bis 2032 wachsen, bei einem CAGR von 7,07 % von 2027 bis 2032. Die Nachfrage verlagert sich hin zu landbasierten und rezirkulierenden Aquakultursystemen, in denen Betreiber eine kontrollierte Wasserzirkulation und einen schonenden Lebendfishtransfer über alle Produktionsstufen hinweg benötigen, einschließlich Einnahme, Aufzucht, Sortierung, Tank-zu-Tank-Bewegung, Ernte und Wasseraufbereitung. In diesen Systemen werden Pumpen als Teil des Anlagenbaus geplant und nicht erst nach der Fertigstellung beschafft, da die ausgewählten Geräte mit dem Standortlayout, der Rohrführung, den Aufbereitungsanlagen und den Steuerungssystemen kompatibel sein müssen.
Betreiber legen zunehmend Wert auf Geräte, die das Tierwohl, die Biosicherheit und den automatisierten Betrieb unterstützen, da eine mangelhafte Durchflusssteuerung oder eine unzureichende Trennung zwischen den Funktionen die tägliche Produktion, die Einhaltung gesetzlicher Vorschriften und die Gesamtzuverlässigkeit des Farmbetriebs beeinträchtigen kann. Dies begünstigt Lieferanten, die zur Planung, Inbetriebnahme und laufenden Systemüberwachung beitragen können. Hohe Projektkosten, begrenzte Serviceverfügbarkeit in abgelegenen Gebieten und artspezifische Validierungsanforderungen verlangsamen weiterhin einige Kaufentscheidungen, insbesondere wenn Farmen mehrere Auftragnehmer koordinieren oder nachweisen müssen, dass eine Pumpenkonfiguration für ihren Bestand geeignet ist, bevor sie sich zu einer umfassenderen Investition verpflichten.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp entfielen im Jahr 2026 33,2 % des Fischpumpenmarktanteils auf Kreiselpumpen, während Vakuumpumpen von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,7 % wachsen werden.
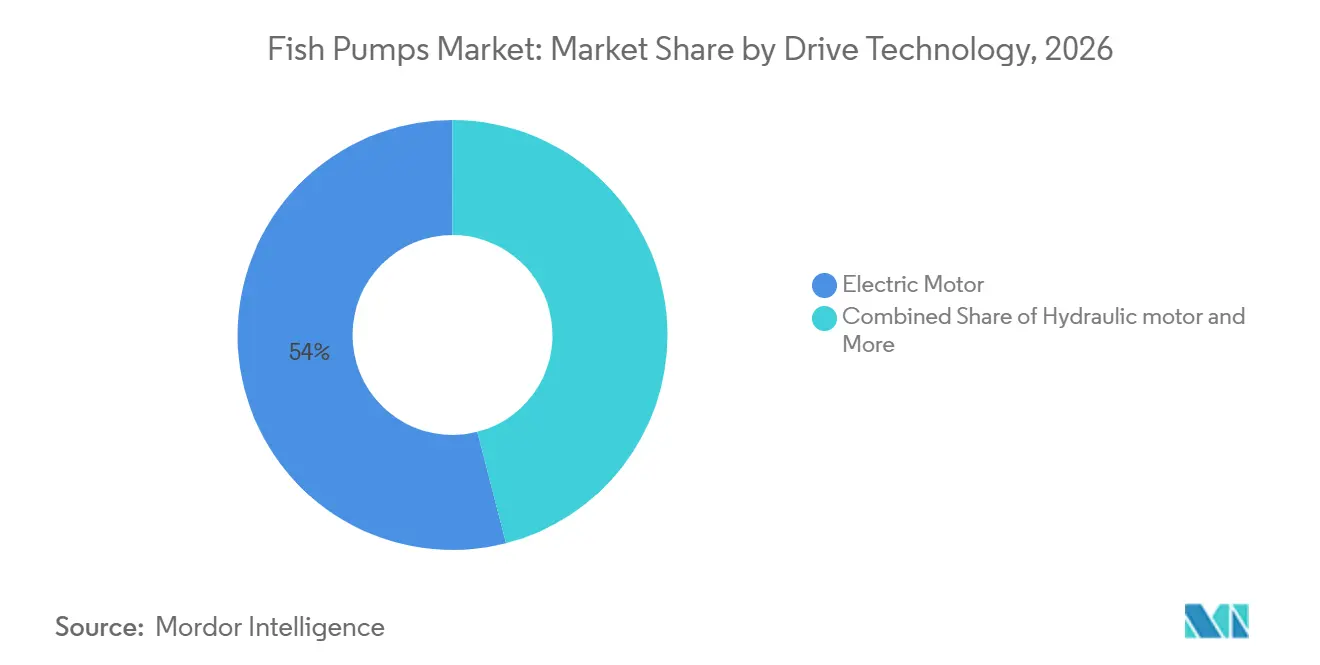
- Nach Antriebstechnologie entfielen im Jahr 2026 54 % der Fischpumpenmarktgröße auf Elektromotoren, während solar- und sonstige erneuerbare Antriebskonfigurationen von 2027 bis 2032 voraussichtlich mit einem CAGR von 9 % wachsen werden.
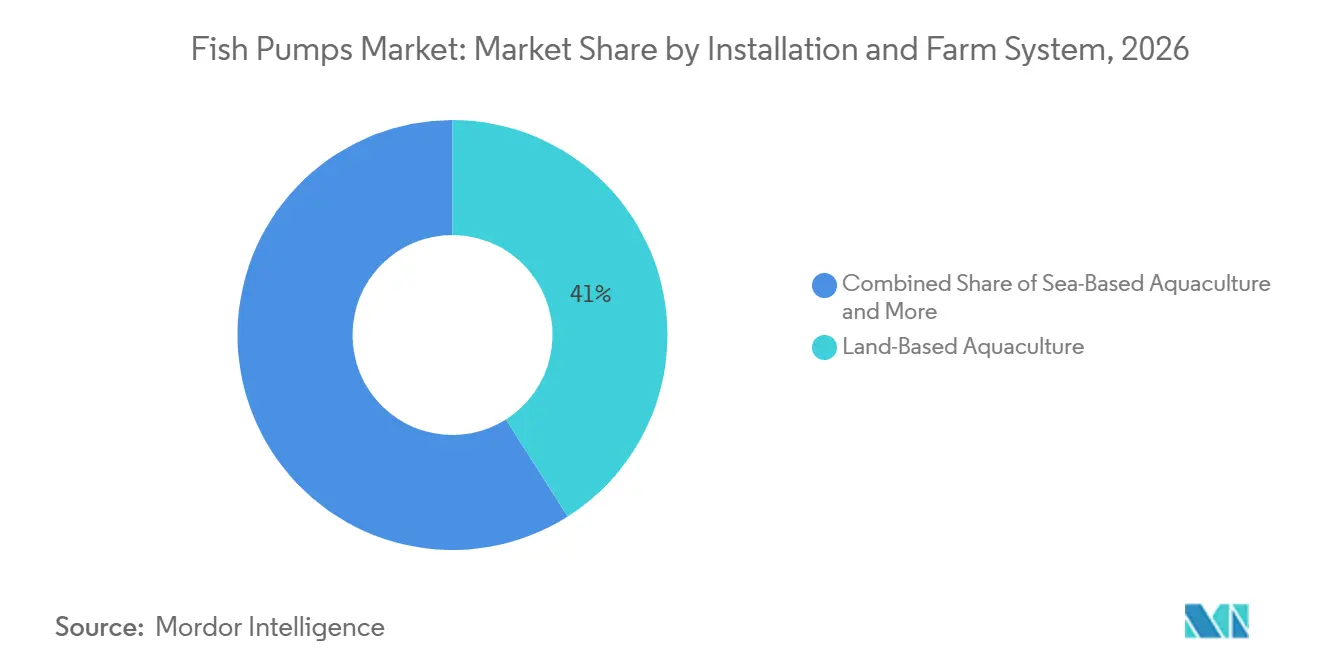
- Nach Installation und Farmanlage entfielen im Jahr 2026 41 % des Marktanteils auf die landbasierte Aquakultur, und es wird ein Wachstum mit einem CAGR von 9,1 % von 2027 bis 2032 prognostiziert.
- Nach Kapazität entfiel im Jahr 2026 ein Marktanteil von 34 % auf das Segment 200 bis 500 Kubikmeter pro Stunde, während für das Segment 50 bis 200 Kubikmeter pro Stunde ein Wachstum mit einem CAGR von 8 % von 2027 bis 2032 prognostiziert wurde.
- Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 32,6 % auf Europa, während für den Asien-Pazifik-Raum von 2027 bis 2032 ein Wachstum mit einem CAGR von 8,4 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der landbasierten und rezirkulierenden Aquakultur | +1.8% | Global, am stärksten in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach nachhaltigem Meeresfrüchten und Tierwohl bei Fischen | +1.3% | Global, höchste Auswirkung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Automatisierung von Ernte, Sortierung und Lebendfishtransfer | +1.2% | Global, frühe Vorreiterrolle in Norwegen, Chile und Japan | Mittelfristig (2–4 Jahre) |
| Kapazitätserweiterung in der Lachs-, Forellen-, Garnelen- und Warmwasserfischzucht | +1.4% | Global, konzentriert in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Scherstressarme Pumpstandards werden zum Beschaffungskriterium | +0.8% | Europa und Nordamerika, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Biosicherheitsbedingte Trennung von Wasser- und Biomasseströmen | +0.8% | Global, mit regulatorischer Verstärkung in Norwegen und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der landbasierten und rezirkulierenden Aquakultur
Rezirkulierende Aquakultursysteme benötigen Pumpen in jeder Produktionsstufe, einschließlich Einnahme, Aufzucht, Biomassetransfer und Ernte. Dies erzeugt Bedarf an mehreren Pumpeneinheiten innerhalb einer einzigen Anlage. Landbasierte Farmen benötigen außerdem dedizierte Zirkulationsgeräte, Redundanz und Steuerungssysteme, um stabile Wasserbedingungen aufrechtzuerhalten. Der Fischpumpenmarkt profitiert, wenn Projekte von Pilotanlagen auf kommerzielle Betriebe skalieren. Lieferanten werden zunehmend bereits in der Planungsphase ausgewählt, bevor die endgültige Inbetriebnahme beginnt. Dies verleiht der Ingenieurskapazität und der Betriebsdokumentation eine größere Rolle bei der Lieferantenauswahl, da das Pumpenlayout mit dem Tankdesign, den Wasseraufbereitungsanlagen, der Rohrführung, der Biomasseförderung, den Reinigungsanforderungen, den Steuerungssystemen und der geplanten Abfolge der täglichen Farmabläufe von Anfang an übereinstimmen muss.
Steigende Nachfrage nach nachhaltigem Meeresfrüchten und Tierwohl bei Fischen
Das Tierwohl bei Fischen ist für die Geräteauswahl relevanter geworden, da Einzelhändler, Zertifizierungsprogramme und Regulierungsbehörden die Farmpraktiken überprüfen. Die Europäische Union veröffentlichte im Oktober 2025 einen Verhaltenskodex für gute Praktiken zum Tierwohl bei Fischen und zu Tierwohlindikatoren bei Fischen, der Benchmarks für alle Aquakulturproduktionsmethoden festlegt.[1] Der ASC-Farmstandard des Aquaculture Stewardship Council umfasst wirkungsbasierte Nachhaltigkeitsanforderungen, die das Tierwohl abdecken. Diese Anforderungen erhöhen den Wert einer dokumentierten scherstressarmen und mortalitätsarmen Handhabungsleistung.[2] Farmbetreiber können einer stärkeren Überprüfung ausgesetzt sein, wenn Geräte keine klaren Belege für das Tierwohl liefern. Etablierte Lieferanten profitieren, wenn sie Aufzeichnungen über mehrere Fischarten und Betriebsbedingungen vorlegen können, sodass Betreiber praktische Ergebnisse aus vergleichbaren Umgebungen prüfen, Handhabungsmethoden vor dem Kauf bewerten und Gerätentscheidungen mit den Tierwohlanforderungen abstimmen können, die von Kunden, Zertifizierungsprogrammen und internen Farmmanagementteams gefordert werden.
Automatisierung von Ernte, Sortierung und Lebendfishtransfer
Die Automatisierung verknüpft die Pumpenleistung zunehmend enger mit Sortier-, Zähl- und Erntevorgängen. Geräte mit variabler Drehzahl können den Durchfluss an das Tempo nachgelagerter Systeme anpassen und helfen Farmen, abrupte Transferbedingungen bei hohem Durchsatz zu vermeiden. Außerdem macht es die Geräteüberwachung für Betreiber nützlicher, die mehrere Tanks oder Gebäude verwalten. VAKI bietet ein SmartFlow-System an, das einen Smart Counter verwendet, um die Fischfließgeschwindigkeit zu überwachen und eine angeschlossene Smart Pump zu regulieren. Der Fischpumpenmarkt bietet Chancen für Lieferanten, die Transfergeräte mit Steuerungssystemen kombinieren, die für den täglichen Farmbetrieb geeignet sind, insbesondere wenn diese Systeme klare Informationen liefern, zeitnahe Anpassungen der Betriebseinstellungen unterstützen und den Koordinationsaufwand zwischen Pump-, Sortier-, Zähl-, Ernte- und Routineüberwachungsaktivitäten reduzieren.
Kapazitätserweiterung in der Lachs-, Forellen-, Garnelen- und Warmwasserfischzucht
Eine höhere Produktion aus Lachs-, Garnelen-, Forellen- und Warmwasser-Fischfarmen erhöht den Bedarf an Pump-, Transfer- und Handhabungsanlagen. In Chile stieg die kultivierte Lachsbiomasse in der Meerwasserphase im Jahr 2025 im Jahresvergleich um 17 %, was auf eine höhere Aktivität in der Meeresaquakultur und potenziell größere Anforderungen an die Fischtransferkapazität hindeutet [3]. Das Produktionswachstum bei verschiedenen Arten erzeugt zudem unterschiedliche Anforderungen an die Pumptechnik, da die Anlagen Unterschiede in Fischgröße, Lebensphase und Empfindlichkeit gegenüber der Handhabung berücksichtigen müssen. Dies stützt die Nachfrage nach Fischpumpen mit geeigneten Durchflussraten und Handhabungseigenschaften für verschiedene Aquakulturanwendungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für integrierte Fischhandhabungssysteme | -1.5% | Global, am stärksten für kleinere Betreiber in Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifiziertem Servicepersonal an abgelegenen Farmstandorten | -0.9% | Afrika, Naher Osten, abgelegene Teile Südamerikas und Ozeanien | Kurzfristig (≤ 2 Jahre) |
| Artspezifische Validierungsanforderungen für neue Pumpendesigns | -0.7% | Global, stärkstes Hemmnis in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Mortalitätsrisiko durch schlecht abgestimmte Durchfluss-, Scher- und Druckeinstellungen | -0.8% | Global, mit erhöhter Käufervorsicht in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für integrierte Fischhandhabungssysteme
Fischpumpenkäufe sind häufig in umfassendere Anlageinvestitionen eingebettet. Ein Projekt kann Pumpen mit Filtration, Sauerstoffanreicherung, Steuerungssystemen, Rohrleitungen, Installation und Inbetriebnahmearbeiten kombinieren. Diese Struktur verbessert die Systemkompatibilität, erhöht jedoch den Kapitalbedarf der Farm. Kleinere und mittelgroße Betreiber können eine vollständige Installation verzögern, wenn die Finanzierung begrenzt ist. Einige Farmen kaufen stattdessen einzelne Pumpeneinheiten und verschieben die umfassendere Integration. Dieser Ansatz kann den Wert der anfänglichen Gerätebestellungen reduzieren und künftige Nachfrage nach nachrüstfähigen Produkten erzeugen. Betreiber, die mit einem engeren Geräteumfang beginnen, können später Filtration, Sauerstoffanreicherung, Steuerungssysteme, Rohrleitungen und Inbetriebnahmedienste hinzufügen, wenn Produktionsvolumina, Finanzierungsbedingungen und interne Betriebskapazitäten eine umfassendere Integration unterstützen.
Mangel an qualifiziertem Servicepersonal an abgelegenen Farmstandorten
Abgelegene Aquakulturstandorte haben oft nur begrenzten Zugang zu Technikern mit Inbetriebnahme- und Wartungsexpertise. Dies ist in Teilen Afrikas, des Nahen Ostens, abgelegener Teile Südamerikas und Ozeaniens relevant. Geräteausfallzeiten können kostspielig sein, wenn Fischtransfer oder Zirkulation nicht unterbrochen werden können. Farmen an diesen Standorten schätzen Steuerungssysteme, die die Fehlererkennung und Routinewartung vereinfachen. Lieferanten müssen möglicherweise auch Fernunterstützung und klarere Servicedokumentation bereitstellen. Der Fischpumpenmarkt sieht sich einem langsameren Adoptionspfad gegenüber, da lokale Servicenetzwerke begrenzt bleiben und Farmen die Reisezeit von Technikern, den Zugang zu Ersatzteilen, die Verfügbarkeit von Routineinspektionen, den Schulungsbedarf des Personals und die praktischen Folgen von Verzögerungen berücksichtigen müssen, wenn Zirkulations- oder Lebendfishtransfergeräte Aufmerksamkeit erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kreiselpumpen führend, während Vakuumpumpen das stärkste Wachstum verzeichnenKreiselpumpen entfielen im Jahr 2026 auf 33,2 % des Fischpumpenmarkts, gestützt durch ihre weit verbreitete Verwendung in rezirkulierenden Aquakultursystemen, Brutanlagen und Wassereinnahme-Anwendungen. Ihre Fähigkeit, eine kontinuierliche Wasserzirkulation über verschiedene Farmsysteme hinweg zu unterstützen, macht sie für routinemäßige Aquakulturoperationen geeignet. Fischfreundliche Designs helfen, Stress beim Bestand während der Wasserbewegung zu minimieren, während Axialströmungspumpen hochvolumige, niedrigdruckige Zirkulationsanforderungen in Meerkäfig- und Teichsystemen erfüllen. Mischströmungs- und Airlift-Systeme werden auch in Anwendungen eingesetzt, die eine schonende Handhabung von Jungfischen und empfindlichen Arten erfordern. Verdrängerpumpen dienen spezialisierten Anwendungen, die eine präzise Durchflusssteuerung erfordern, einschließlich Sortier- und Injektionsleitungen, während Materialauswahl und Gerätekonfiguration die Haltbarkeit und Wartungsanforderungen beeinflussen, insbesondere in Salzwasserumgebungen.
Vakuumpumpen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,7 % wachsen, angetrieben durch ihre Eignung für scherstressarmen Fischtransfer bei Salmoniden und Warmwasserarten. Die Nachfrage nach spezialisierten Pumpendesigns wird auch durch die Notwendigkeit unterstützt, Geräte mit Produktionsstufen, Artenempfindlichkeit, erforderlichen Durchflussraten und Betriebsbedingungen abzustimmen. Meerestaugliche Polymere und Duplex-Edelstahl bieten Korrosionsbeständigkeit in Salzwasseranwendungen, während Laufradgeometrie und Materialzusammensetzung die Gerätelebensdauer und Reinigungsanforderungen beeinflussen. Diese Faktoren unterstützen die Nachfrage nach koordinierten Pumpenportfolios und technischem Support, um eine zuverlässige Leistung in verschiedenen Aquakultursystemen sicherzustellen.
Nach Antriebstechnologie:
Elektromotoren unterstützen die Steuerung auf AnlagenebeneElektromotorgetriebene Pumpen entfielen im Jahr 2026 auf 54 % des Fischpumpenmarkts. Ihre führende Position spiegelt die Kompatibilität mit Frequenzumrichtersteuerungen, Fernüberwachung und Energiemanagementsystemen wider. Solar- und sonstige erneuerbar angetriebene Konfigurationen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 9 % wachsen. Diese Systeme sind für Farmen relevant, bei denen der Netzzugang unzuverlässig oder teuer ist. Abgelegene Küstenbetriebe in Indonesien, Afrika und Südamerika können von Alternativen zur konventionellen Stromversorgung profitieren. Hydraulische Antriebe spielen weiterhin eine Rolle in Schiffsanwendungen, wo vorhandene Hydraulikkreisläufe eine praktische Energiequelle darstellen. Diesel- und gasmotorgetriebene Einheiten werden für abgelegene Betriebe und Notstromaufgaben eingesetzt. Kraftstoffkosten und Emissionsanforderungen schränken ihre Attraktivität an einigen Standorten ein. Antriebsentscheidungen hängen auch davon ab, ob eine Anlage einen Dauerbetrieb oder eine temporäre Notfallkapazität benötigt. Dies schafft einen praktischen Grund für Farmen, einen einheitlichen Antriebsansatz auf dem gesamten Gelände beizubehalten.
Frequenzumrichter werden in neu gebauten rezirkulierenden Anlagen zunehmend üblich. Sie ermöglichen es Betreibern, die Fließgeschwindigkeit in Abhängigkeit von Fischdichte, Wassertemperatur und Sauerstoffbelastung zu ändern. Dies unterstützt einen kontrollierten Routinebetrieb und kann zum Tierwohl beitragen. Elektrische Antriebssysteme bieten auch einen praktischen Weg zur Verknüpfung von Pumpen mit Anlagendatenplattformen. Die Fischpumpenbranche profitiert, wenn Farmen Überwachungssysteme einführen, die einen konsistenten und anpassbaren Pumpenbetrieb erfordern. Der Wert der digitalen Steuerung hängt jedoch von der Inbetriebnahme und der Fähigkeit des Personals ab, Betriebsdaten zu interpretieren. Lieferanten, die unkomplizierte Steuerungssysteme und Serviceunterstützung bereitstellen, können an abgelegenen Farmstandorten besser positioniert sein. Die Antriebsauswahl wird weiterhin sowohl die Energieverfügbarkeit als auch den Automatisierungsgrad am Standort widerspiegeln.
Nach Installation und Farmanlage:
Landbasierte Aquakultur führt die Nachfrage nach neuen Geräten anDie landbasierte Aquakultur entfiel im Jahr 2026 auf 41 % des Fischpumpenmarkts und wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 9,1 % wachsen. Rezirkulierende Anlagen benötigen Pumpen für Zirkulation, Transfer, Einnahme, Wasseraufbereitung und Ernteaktivitäten. Dies schafft einen höheren Gerätebedarf pro Standort als viele konventionelle Farmsysteme. Meeresbasierte Käfigfarmen, Netzgehegeanlagen und Brunnenschiffe behalten eine bedeutende installierte Basis und erzeugen laufende Ersatz- und Aufrüstungsnachfrage für Zirkulations- und Lebendfishtransfergeräte. Brutanlagen und Forschungseinrichtungen bilden einen stabilen Teil der Nachfrage, da Betreiber die Biosicherheit verbessern und Artenprogramme erweitern. Fischereifahrzeuge und Onshore-Empfangsanlagen stellen eine etablierte Basis für mehrere Lieferanten dar. Das Wachstum in diesen Anwendungen ist enger an Erntevolumina gebunden. Die bestehende Basis bietet Lieferanten dennoch Möglichkeiten, Ersatzprodukte anzubieten, die Steuerung und Tierwohl verbessern, und hilft dabei, Kundenbeziehungen aufrechtzuerhalten, während landbasierte Projekte für neue Aufträge zentraler werden.
Landbasierte Projekte geben Pumplieferanten die Möglichkeit, frühzeitig mit Ingenieurteams in Kontakt zu treten und dabei zu helfen, Rohrleitungen, Ventile, Steuerungssysteme und Pumpen mit dem beabsichtigten Produktionsprozess abzustimmen. Cflow Fish Handling AS unterzeichnete auf der Aqua Nor 2025 einen Vertrag zur Lieferung eines kompletten Fischhandhabungssystems für Pure Salmon Japan über sechs Produktionsgebäude. Solche Verträge veranschaulichen, warum Lieferanten eine frühzeitige Einbindung in die Anlagenplanung schätzen. Der Fischpumpenmarkt profitiert, wenn Geräteanbieter die Verantwortung für die Systemkoordination übernehmen und nicht nur für einzelne Einheiten. Dieser Ansatz kann die Verantwortlichkeit während der Installation und Inbetriebnahme verbessern und die Wechselkosten erhöhen, sobald die Geräte und Dokumentation eines Lieferanten in den Standort eingebettet sind. Für Betreiber bleibt die primäre Überlegung, ob das System unter täglichen Betriebsbedingungen zuverlässig funktioniert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kapazität:
200 bis 500 Kubikmeter pro Stunde dominiert, während 50 bis 200 Kubikmeter pro Stunde das am schnellsten wachsende Segment istDas Kapazitätssegment 200 bis 500 Kubikmeter pro Stunde entfiel im Jahr 2026 auf 34 % des Fischpumpenmarkts. Dieser Bereich entspricht dem Durchflussbedarf mittelgroßer und großer Aufzuchtgebäude und Verarbeitungsanlagen. Das Segment 50 bis 200 Kubikmeter pro Stunde wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 8 % wachsen, was die Expansion kleinerer und modularer rezirkulierender Anlagen widerspiegelt. Diese Projekte können unterhalb der Größenordnung der größten Lachsfarmen liegen, können aber für eine erhebliche Stückzahlnachfrage sorgen. Pumpen mit einer Nennleistung von bis zu 50 Kubikmetern pro Stunde werden in Brutanlagen, Aufzuchttanks und Forschungseinrichtungen eingesetzt, wo eine präzise Durchflusssteuerung oft mehr geschätzt wird als maximale Kapazität. Geräte über 500 Kubikmeter pro Stunde dienen den größten landbasierten Installationen und Brunnenschiffbetrieben.
Die Kapazitätsauswahl ist eng mit dem Tanklayout, der Produktionsstufe und dem Design des Wasseraufbereitungssystems verknüpft. Größere Pumpen können maßgeschneiderte Materialien und Konstruktionen für Salzwasserbeständigkeit erfordern. Im Jahr 2025 montierte Lykkegaard 13 LMSALT 600 Hybridpumpen für Cermaq Norway, wobei Einheiten mit 600-mm-Durchmesser aus HDPE-Rohr und Duplex-Legierungen für den Salzwassereinsatz gefertigt wurden. Dies veranschaulicht, wie große Installationen speziellere technische Entscheidungen erfordern können. Der Fischpumpenmarkt umfasst sowohl standardisierte kleinere Einheiten als auch hochkonfigurierte Systeme für große Projekte. Lieferanten benötigen eine ausreichende Produktbreite, um jedes Kapazitätssegment zu bedienen, ohne Tierwohl oder Betriebszuverlässigkeit zu beeinträchtigen. Modulare Farmen können Geräte bevorzugen, die mit zusätzlichen Tanks oder Gebäuden erweitert werden können, während große Anlagen möglicherweise Ingenieurunterstützung und langfristige Servicevereinbarungen priorisieren. Jedes Kapazitätssegment erfordert daher eine eigene Balance aus Standardgeräten, maßgeschneidertem Engineering und operativem Support, was die Eignung eines einzigen standardisierten Designs für alle Projekte einschränkt.
Geografische Analyse
Europa entfiel im Jahr 2026 auf 32,6 % des Fischpumpenmarkts. Norwegen verankert die Nachfrage durch seinen Lachssektor und setzt weiterhin auf Investitionen in landbasierte Anlagen. Die Region hat anspruchsvolle Anforderungen an Tierwohl, Wasseraufbereitung und Biosicherheit, was den Bedarf an koordinierter Ingenieurunterstützung durch Pumplieferanten erhöht. Norwegens Regulierungsänderung von 2025 schreibt vor, dass neue landbasierte Anlagen Einnahmewasser filtern und desinfizieren müssen, was das Pumpendesign enger mit Aufbereitungsgeräten verknüpft. Europäische Farmen legen daher großen Wert auf validierte Geräteleistung, praktische Dokumentation und die Fähigkeit, kontrollierte Wasserströme über mehrere Produktionsstufen hinweg aufrechtzuerhalten.
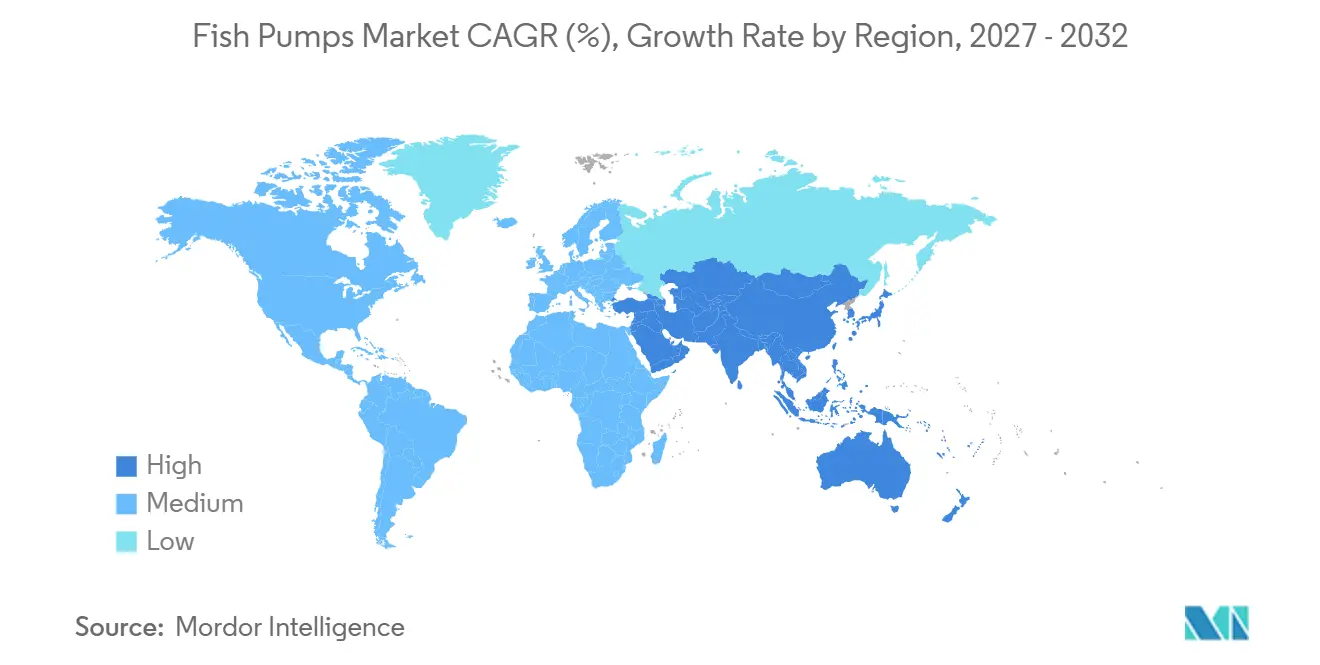
Der Asien-Pazifik-Raum wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,4 % wachsen, der schnellsten Rate aller abgedeckten Regionen. Das Wachstum verteilt sich auf die Entwicklung rezirkulierender Aquakultur in China und Japan, die Garnelenproduktion in Indien, Vietnam und Indonesien sowie die Modernisierung von Farmen in Australien und Südkorea. Diese Märkte unterscheiden sich in Arten, Standortbedingungen, Arbeitsverfügbarkeit und Strominfrastruktur, was Lieferanten dazu zwingt, sowohl Geräte als auch Servicepläne entsprechend anzupassen. Der Fischpumpenmarkt hat ein starkes Potenzial, wo Projekte mehrere Anlagen umfassen und integrierte Systeme zur Verwaltung von Zirkulation, Transfer, Wasseraufbereitung und Betriebssteuerung erfordern. Geräte mit etablierten Leistungsnachweisen über Arten hinweg können dazu beitragen, den Validierungsaufwand für Betreiber zu reduzieren, die neue Anlagen entwickeln.
Das Wachstum in Südamerika wird durch die Lachsproduktion in Chile und die Garnelenaktivität in Ecuador unterstützt, während das Pescamotion-Sortiment der Faivre Group über Aquakulturgerätekanäle in Chile vertrieben wird. Das Wachstum im Nahen Osten wird unterstützt, da Saudi-Arabien und die Vereinigten Arabischen Emirate in landbasierte Produktion investieren, während für Afrika von einer niedrigen installierten Basis ausgehend ein Wachstum prognostiziert wird, unterstützt durch wachsende Brutanlagen-, Teichwirtschafts- und nahrungssicherheitsbezogene Programme. Das Wachstum in Nordamerika wird durch Ersatznachfrage und Automatisierungsaufrüstungen in der etablierten Gerätebasis angetrieben. Servicebeschränkungen bleiben in Afrika, dem Nahen Osten und abgelegenen Teilen Südamerikas wesentlich, was Wartungsunterstützung und Diagnosefunktionen für Betreiber wertvoller macht.
Wettbewerbslandschaft
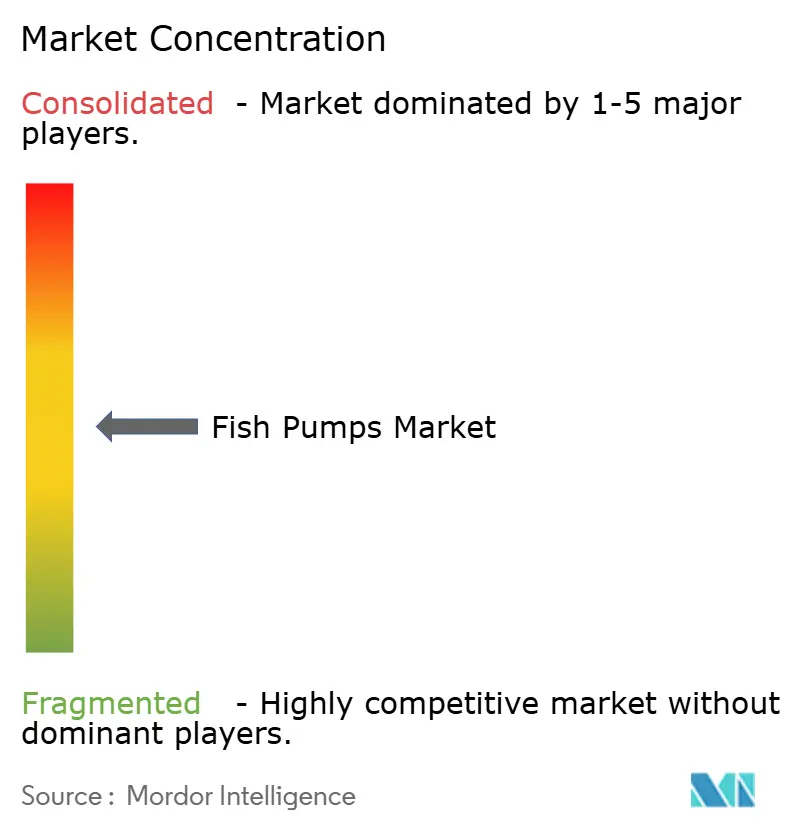
Der Markt für Fischpumpen war im Jahr 2026 mäßig konsolidiert, wobei mehrere etablierte globale und regionale Anbieter in verschiedenen Aquakultur- und Fischhandhabungsanwendungen miteinander konkurrierten. Der verbleibende Umsatz verteilte sich auf spezialisierte Hydraulikpumpenhersteller, regionale Montagebetriebe und Anbieter mit aquakulturfokussierten Produktlinien. Cflow Fish Handling AS, PG Flow Solutions AS, Pentair Aquatic Eco-Systems Inc., MMC First Process AS und Faivre Group waren die im Entwurf identifizierten führenden Anbieter. DESMI A/S, Maskon AS, Hidrostal und Fishtech AS nehmen Positionen in den Bereichen Kreislaufaquakultur, hydraulischer Transfer, Schneckenzentrifugaldesign und elektrische Schiffspumpen ein. Der Wettbewerb konzentriert sich zunehmend auf Konstruktionsunterstützung, Inbetriebnahme, Überwachung und Betriebsleistung statt allein auf den Stückpreis.
MMC First Process AS gab im Jahr 2025 bekannt, Fischlogistikanlagen für die Anlage Eldisgarður von Samherji Fiskeldi in Island zu liefern, darunter drei AQU Gentle Pumps, Automatisierungstechnik und Lebendfish-Transportleitungen. PG Flow Solutions AS präsentierte auf der Aqua Nor 2025 die Hochleistungspumpe PG-600 und das Hydroflow-Fischtransfersystem mit Schwerpunkt auf Energieeffizienz und fischfreundlicher Handhabung. DESMI A/S hat seine AquaShield-Steuerungssoftware auf die Behandlung von Aquakultur-Einlasswasser und Compliance-Anforderungen ausgerichtet. Diese Beispiele zeigen, wie Anbieter Pumpanlagen mit Automatisierung, Wasseraufbereitung und systemweiter Verantwortlichkeit verknüpfen. Kleinere Anbieter können verteidigungsfähige Positionen behaupten, wenn sie spezialisierte Konstruktionen oder enge lokale Servicebeziehungen anbieten.
Die digitale Integration ist ein wichtiger Wettbewerbsbereich, da sie Betriebsparameter mit Fischbewegungen und Wasserbedingungen verknüpft. Neue Marktteilnehmer könnten versuchen, Pumpenhardware mit Sterblichkeitserkennung, Biomasseschätzung und Fernüberwachung zu kombinieren, obwohl Betreiber weiterhin eine zuverlässige Validierung über Arten und Standorte hinweg benötigen. Der Markt für Fischpumpen bleibt für etablierte Anbieter vorteilhaft, die Tierschutzleistungen nachweisen und Anlagen über ein vollständiges System koordinieren können.
Branchenführer im Fischpumpenmarkt
-
Cflow Fish Handling AS
-
PG Flow Solutions AS
-
Pentair Aquatic Eco-Systems, Inc. (Pentair plc)
-
MMC FIRST PROCESS AS
-
Faivre Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fischpumpen Unternehmen in diesem Bericht
- Cflow Fish Handling AS
- PG Flow Solutions AS
- Pentair Aquatic Eco-Systems, Inc. (Pentair plc)
- MMC FIRST PROCESS AS
- Faivre Group
- Maskon AS (ScaleAQ Group)
- DESMI A/S
- Hidrostal
- InWater Technologies (Aqualife)
- Inventive Marine Products Limited
- Samson Pumps
- Maskinfabrikken Apollo A/S
- Fuzhou Beken Machinery Equipment Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Fischpumpen
- Juni 2026: DESMI A/S präsentierte seine AquaShield UV-Steuerungssoftware auf der Aquaculture UK. Die Plattform integriert Compliance-Logik, Dosierungsregelung und Konnektivität zum Kundenkontrollsystem für die Behandlung von Aquakultur-Einnahmewasser.
- September 2025: MMC FIRST PROCESS AS sicherte sich einen Vertrag mit Samherji Fiskeldi zur Lieferung eines Fischlogistiksystems für die landbasierte Aquakulturanlage Eldisgarður in Island. Die Lieferung umfasst Automatisierung, Sortiermaschinen, drei AQU Gentle Pumps und Lebendfishtransportsysteme für eine Anlage, die für die Produktion von 36.000 Tonnen Lachs jährlich ausgelegt ist.
- August 2025: Cflow Fish Handling AS unterzeichnete einen Vertrag mit Pure Salmon Technology zur Lieferung eines kompletten Fischhandhabungssystems, einschließlich Ventilen, Rohrleitungen, Pumpen und Maschinen für Sortierung, Siebung und Zählung, für die im Bau befindliche Pure Salmon Japan-Anlage, die alle 6 Produktionsgebäude vom Smolt bis zum Schlachthaus abdeckt. Der Vertrag wurde auf der Aqua Nor 2025 in Trondheim unterzeichnet.
Globaler Fischpumpenmarkt Berichtsumfang
Der Fischpumpenmarkt umfasst die Entwicklung, Herstellung und Lieferung von Pumpgeräten für kommerzielle Fischhandhabungsbetriebe. Diese Systeme unterstützen die Fischbewegung und damit verbundene Betriebsprozesse und helfen Aquakultur- und Fischereiunternehmen, die Handhabungseffizienz zu verbessern und eine konsistente Betriebsleistung aufrechtzuerhalten.
Der Fischpumpenmarkt-Bericht ist segmentiert nach Produkttyp (Kreiselpumpen, Axialströmungspumpen, Mischströmungspumpen, Vakuumpumpen, Airlift-Pumpen, Verdrängerpumpen und sonstige Pumpen), nach Antriebstechnologie (Elektromotor, Hydraulikmotor, Diesel- und Gasmotor sowie Solar- und sonstige erneuerbare Antriebe), nach Installation und Farmanlage (landbasierte Aquakultur, meeresbasierte Aquakultur, Brutanlagen und Forschungseinrichtungen sowie Fischereifahrzeuge und Onshore-Empfang), nach Kapazität (bis zu 50 Kubikmeter pro Stunde, 50 bis 200 Kubikmeter pro Stunde, 200 bis 500 Kubikmeter pro Stunde und über 500 Kubikmeter pro Stunde) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kreiselpumpen |
| Axialströmungspumpen |
| Mischströmungspumpen |
| Vakuumpumpen |
| Airlift-Pumpen |
| Verdrängerpumpen |
| Sonstige Pumpen |
| Elektromotor |
| Hydraulikmotor |
| Diesel- und Gasmotor |
| Solar- und sonstige erneuerbare Antriebe |
| Landbasierte Aquakultur |
| Meeresbasierte Aquakultur |
| Brutanlagen und Forschungseinrichtungen |
| Fischereifahrzeuge und Onshore-Empfang |
| Bis zu 50 Kubikmeter pro Stunde |
| 50 bis 200 Kubikmeter pro Stunde |
| 200 bis 500 Kubikmeter pro Stunde |
| Über 500 Kubikmeter pro Stunde |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Chile | |
| Übriges Südamerika | |
| Europa | Norwegen |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Deutschland | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Ägypten |
| Südafrika | |
| Nigeria | |
| Übriges Afrika |
| Nach Produkttyp | Kreiselpumpen | |
| Axialströmungspumpen | ||
| Mischströmungspumpen | ||
| Vakuumpumpen | ||
| Airlift-Pumpen | ||
| Verdrängerpumpen | ||
| Sonstige Pumpen | ||
| Nach Antriebstechnologie | Elektromotor | |
| Hydraulikmotor | ||
| Diesel- und Gasmotor | ||
| Solar- und sonstige erneuerbare Antriebe | ||
| Nach Installation und Farmanlage | Landbasierte Aquakultur | |
| Meeresbasierte Aquakultur | ||
| Brutanlagen und Forschungseinrichtungen | ||
| Fischereifahrzeuge und Onshore-Empfang | ||
| Nach Kapazität | Bis zu 50 Kubikmeter pro Stunde | |
| 50 bis 200 Kubikmeter pro Stunde | ||
| 200 bis 500 Kubikmeter pro Stunde | ||
| Über 500 Kubikmeter pro Stunde | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Chile | ||
| Übriges Südamerika | ||
| Europa | Norwegen | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Deutschland | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Ägypten | |
| Südafrika | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Fischpumpenmarkt im Jahr 2026?
Der Fischpumpenmarkt wurde im Jahr 2026 auf 143,64 Millionen USD geschätzt und wird voraussichtlich bis 2032 einen Wert von 216,41 Millionen USD erreichen.
Welches Fischpumpenprodukt wächst am schnellsten?
Vakuumpumpen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,7 % wachsen, da sie einen scherstressarmen Lebendfishtransfer unterstützen.
Welche Region hat die stärksten Wachstumsaussichten für Fischpumpen?
Für den asiatisch-pazifischen Raum wird von 2027 bis 2032 ein CAGR von 8,4 % prognostiziert.
Warum sind landbasierte Aquakulturanlagen für Pumplieferanten wichtig?
Die landbasierte Aquakultur hielt im Jahr 2026 einen Nachfrageanteil von 41 % und benötigt Pumpen für Zirkulation, Aufbereitung, Transfer und Ernteaktivitäten.