
Marktgröße und Marktanteil für Düngemittelverarbeitungs- und -produktionsanlagen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 9.06 Milliarden US-Dollar |
| Marktgröße (2031) | 11.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.52 % |
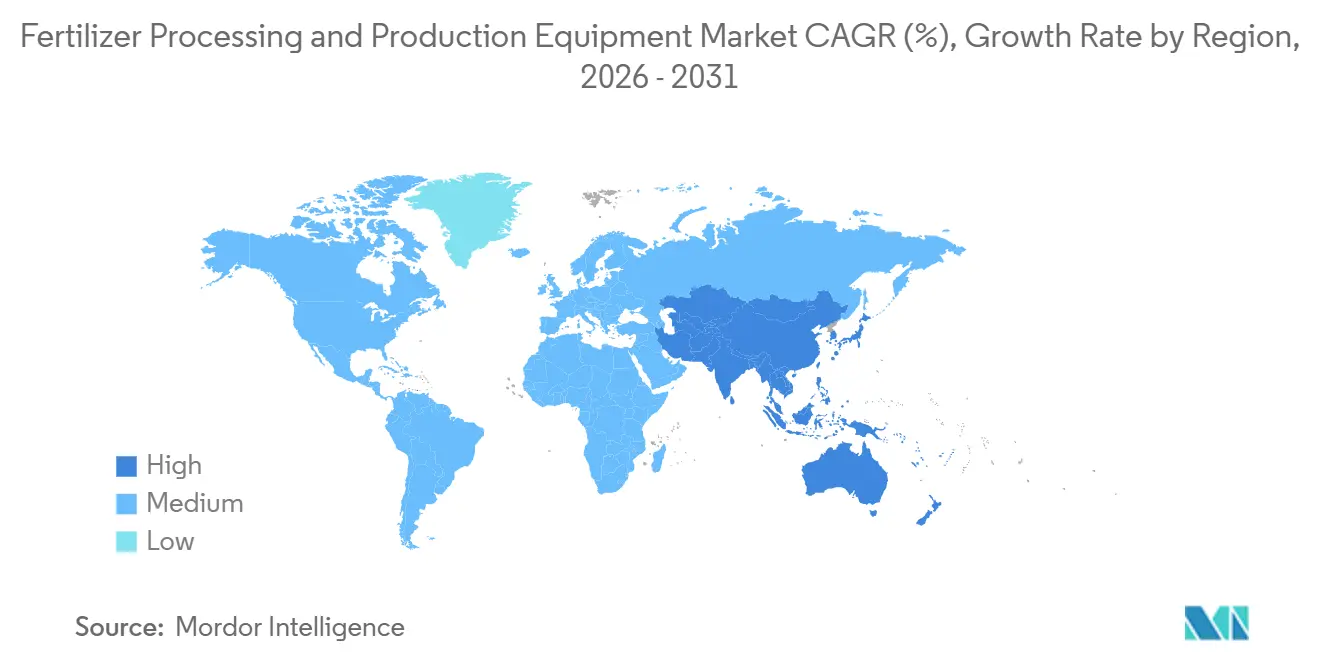
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Düngemittelverarbeitungs- und -produktionsanlagen von Mordor Intelligence
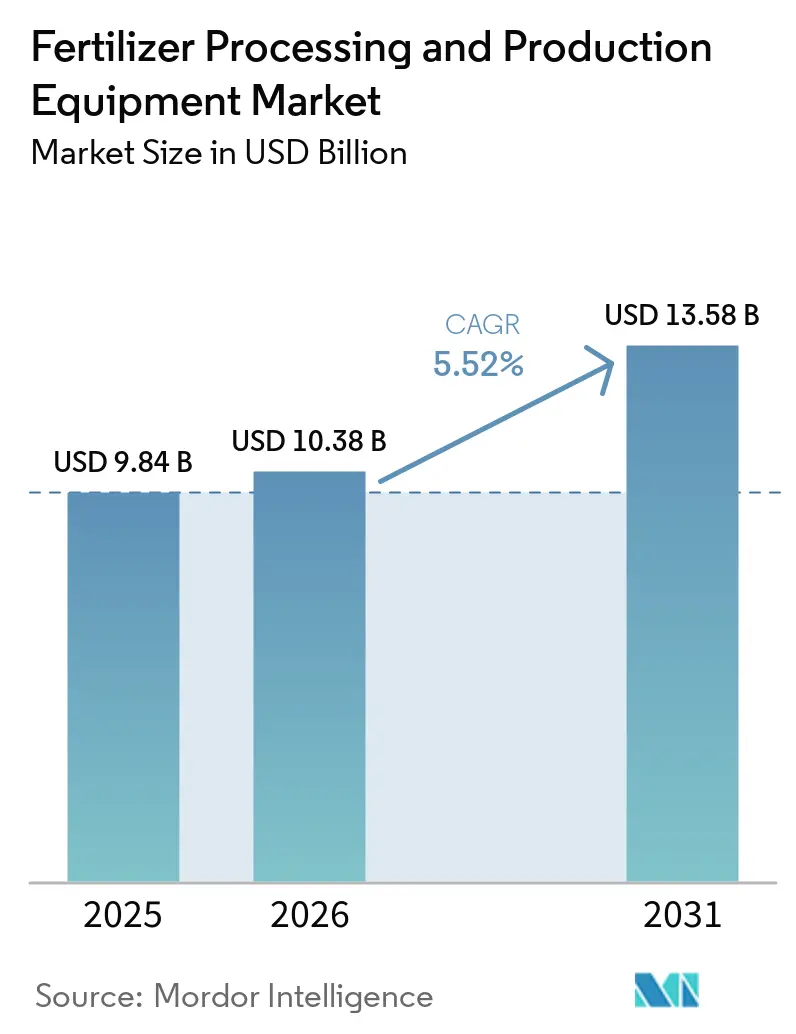
Die Marktgröße für Düngemittelverarbeitungs- und Produktionsanlagen wird voraussichtlich von 8,63 Milliarden USD im Jahr 2025 und 9,06 Milliarden USD im Jahr 2026 auf 11,85 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 5,52 % zwischen 2026 und 2031. Neue Stickstoffkapazitäten, Phosphatinvestitionen und kohlenstoffärmere Produktionswege steigern die Nachfrage nach spezialisierten Reaktions-, Synthese-, Formgebungs- und Verfestigungsanlagen. Indiens nationale Investitionspolitik für Harnstoff 2026 unterstützt zusätzliche inländische Harnstoffkapazitäten und schafft eine mehrjährige Anlagenpipeline für gasbasierte Werke. Der Markt für Düngemittelverarbeitungs- und Produktionsanlagen wird zudem durch Brownfield-Modernisierungen geprägt, die den Energieverbrauch senken und die Nutzungsdauer bestehender Anlagen verlängern. Anlagenlieferanten mit proprietärer Technologie können von gebündelten Ingenieur- und Anlagenverträgen profitieren, während Lieferanten konventioneller mechanischer Systeme einem stärkeren Preiswettbewerb ausgesetzt sind. Rohstoffunsicherheiten und langwierige Genehmigungsverfahren für Prozesstechnologien können endgültige Investitionsentscheidungen verzögern und Beschaffungszeitpläne verlängern.
Wichtigste Erkenntnisse des Berichts
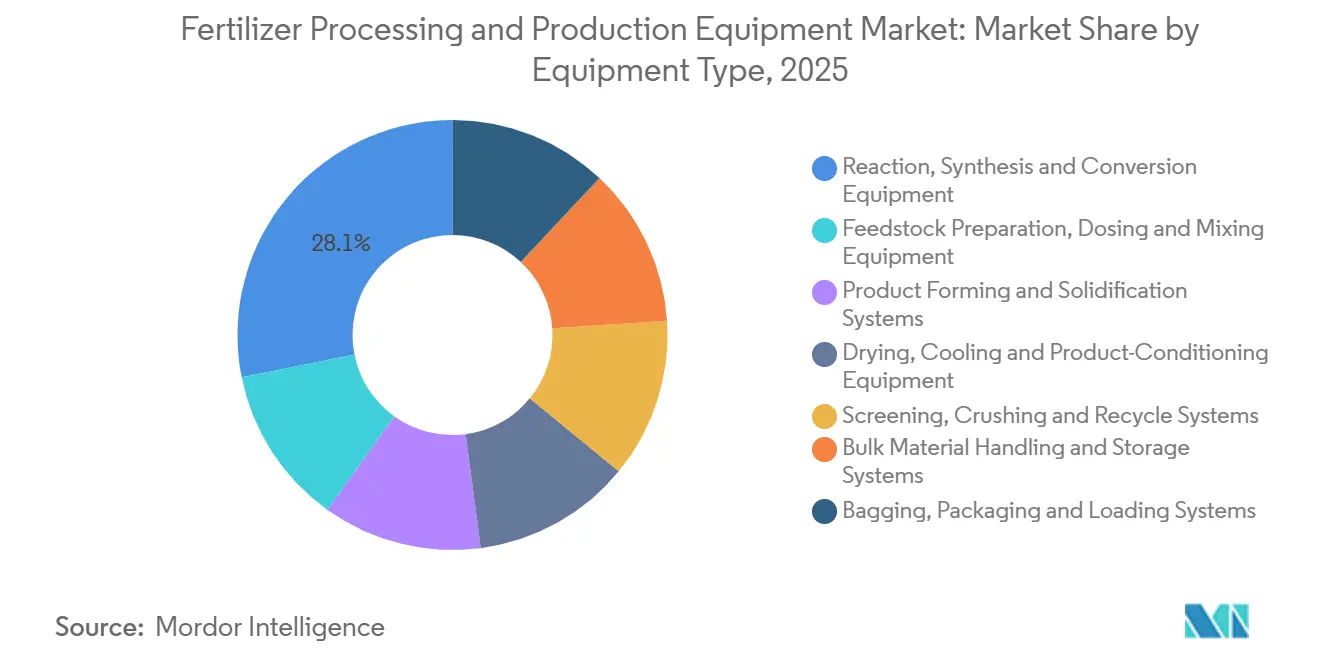
- Nach Anlagentyp hielt Reaktions-, Synthese- und Konversionsanlagen im Jahr 2025 einen Marktanteil von 28,14 % am Markt für Düngemittelverarbeitungs- und -produktionsanlagen, während Produktform- und Verfestigungssysteme bis 2031 voraussichtlich mit einem CAGR von 6,34 % wachsen werden.
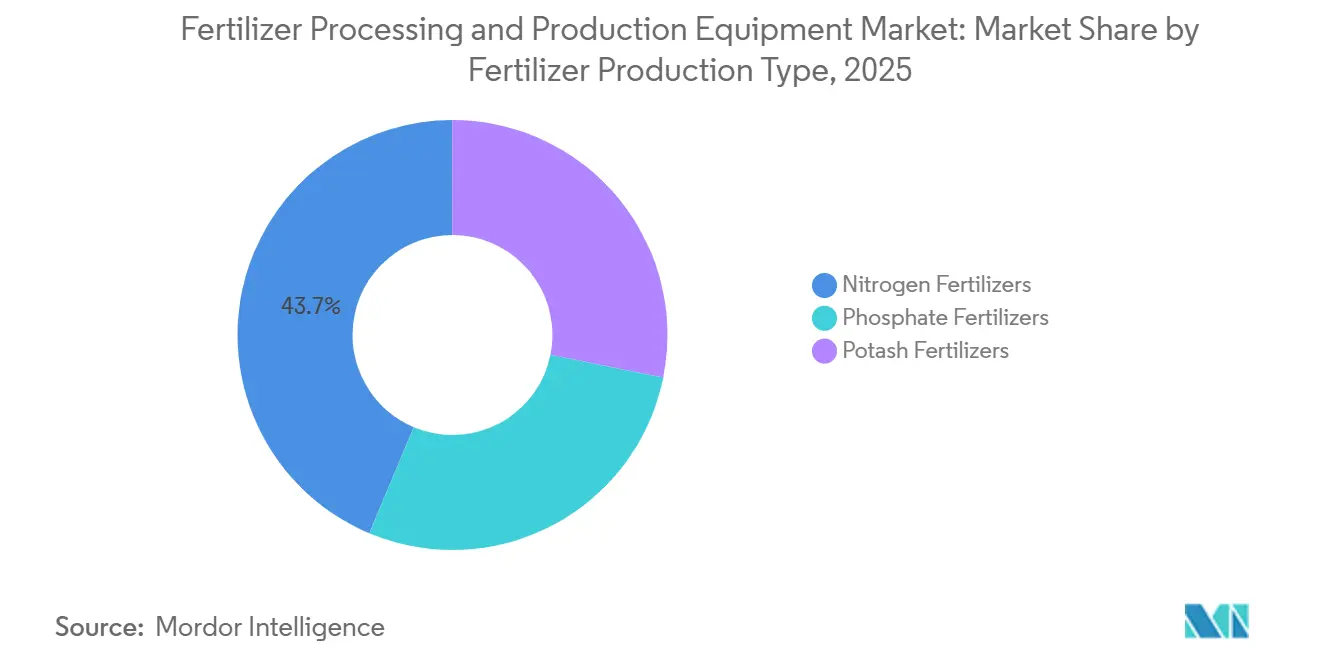
- Nach Düngemittelproduktionstyp hielten Stickstoffdünger im Jahr 2025 einen Marktanteil von 43,67 % am Markt für Düngemittelverarbeitungs- und -produktionsanlagen, während Phosphatdünger bis 2031 voraussichtlich mit einem CAGR von 5,98 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 35,06 % am Markt für Düngemittelverarbeitungs- und -produktionsanlagen und wird bis 2031 voraussichtlich mit einem CAGR von 6,18 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau hocheffizienter Stickstoffkapazitäten | +1.2% | Südasien als Kernmarkt (Indien), Ausstrahlungseffekte auf Südostasien, Westafrika und Mittelamerika | Mittelfristig (2–4 Jahre) |
| Grünes Ammoniak und kohlenstoffarme Düngemittelprojekte | +1.0% | Global; konzentriert in Südasien, Lateinamerika, Nahem Osten und Australien | Langfristig (≥ 4 Jahre) |
| Brownfield-Modernisierungen für Energie- und Emissionsleistung | +0.9% | Global; konzentriert in Europa, MENA und dem bestehenden Anlagenbestand in Südostasien | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Präzisionsnährstoffformulierungen | +0.8% | Nordamerika und Europa als Kernmärkte, Ausstrahlungseffekte auf Südamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Automatisierung von Granulierung und Qualitätskontrolle | +0.7% | Global; schnellste Akzeptanz in China, Indien, Brasilien und Südostasien | Mittelfristig (2–4 Jahre) |
| Modulare Anlagen für regionale Düngemittelsicherheit | +0.5% | Sub-Sahara-Afrika, ASEAN, Lateinamerika und Zentralasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau hocheffizienter Stickstoffkapazitäten
Indiens Nationale Investitionspolitik für Harnstoff 2026 zielt auf 10 Millionen Tonnen zusätzliche Harnstoffkapazität durch 8–9 gasbasierte Anlagen ab. Die Politik wurde im Juli 2026 vom Kabinettausschuss für Wirtschaftsangelegenheiten genehmigt und unterstützt neue Investitionen in die inländische Düngemittelproduktion. Jede Greenfield-Einheit erfordert Ammoniaksynthese, Harnstoffkonversion, Granulierung und Produktkonditionierungssysteme. Dies schafft Nachfrage nach Reaktoren, Konverterpatronen, Granulatoren und zugehörigen Steuerungen im gesamten Markt für Düngemittelverarbeitungs- und -produktionsanlagen. Die neuen Anlagen schaffen auch künftige Nachfrage nach Ersatzteilen, Modernisierungsarbeiten und Katalysatorversorgung über ihre Betriebslebensdauer. Preisunterstützung und Gasversorgungsmaßnahmen können das Projektrisiko reduzieren und dazu beitragen, die Beschaffungszeitpläne für Anlagen zu verkürzen.
Grünes Ammoniak und kohlenstoffarme Düngemittelprojekte
Grüne Ammoniakprojekte verändern die Kapitalanforderungen in neuen Stickstoffproduktionskomplexen. Elektrolyseure ersetzen Dampf-Methan-Reformer als zentrales Element im Produktionsweg, während modulare Syntheseanlagen besser zur Verfügbarkeit erneuerbarer Energie passen können. AM Green begann im Januar 2025 mit dem Bau einer grünen wasserstoffbasierten Ammoniakanlage mit einer Kapazität von 1,5 Millionen Tonnen pro Jahr in Kakinada, Indien, mit einer geplanten Erstproduktion für Mitte 2027. EIB Global unterstützte 2026 ein grünes wasserstoffbasiertes Düngemittelprojekt in Paraguay mit einer Finanzierung von bis zu 95 Millionen USD. Kleinere, modulare Syntheseschleifen können Lieferanten begünstigen, die flexible Anlagenkonfigurationen anbieten können. Dieser Weg erweitert den Markt für Düngemittelverarbeitungs- und -produktionsanlagen über konventionelle großtechnische gasbasierte Projekte hinaus.
Brownfield-Modernisierungen für Energie- und Emissionsleistung
Brownfield-Modernisierungen bleiben eine wichtige Quelle der Anlagennachfrage, wo Anlagen eine verbesserte Energie- und Emissionsleistung benötigen. PT Pupuk Kalimantan Timur eröffnete im Januar 2026 sein Revamping-Ammoniakanlage-2-Projekt, um veraltete Anlagen zu ersetzen und den Energieverbrauch zu senken. ThyssenKrupp Uhde und Johnson Matthey schlossen im Juni 2026 die Modernisierung des Ammoniakkonverters im Kocaeli-Werk von İGSAŞ ab. Das Projekt stellte 1.200 Tonnen pro Tag Nennkapazität wieder her und senkte gleichzeitig den Syntheseschleifendruck. Moderne Konverter-, Katalysator- und Wärmeintegrationssysteme können die Projektökonomie verbessern, wo die Erdgaskosten erhöht bleiben. Der Markt für Düngemittelverarbeitungs- und -produktionsanlagen profitiert, da ältere Anlagen in Südostasien, der Türkei und Ägypten effiziente Ersatzlösungen anstelle vollständiger Anlagenneubauten suchen.
Steigende Nachfrage nach Präzisionsnährstoffformulierungen
Die Präzisionslandwirtschaft verlagert die Nachfrage von Standard-Massengranulen hin zu Produkten mit kontrollierter Freisetzung und Mikronährstoffmischungen. Diese Produkte erfordern leistungsfähigere Form-, Beschichtungs- und Konditionierungsanlagen. Coromandel International kündigte 2024 eine Investition von 2.000 Crore INR (ca. 240 Millionen USD) in seiner Kakinada-Anlage an, einschließlich einer NPK-Granulieranlage mit einer Kapazität von 1 Million Tonnen, was die Anforderungen an Granulierungs- und Produktkonditionierungssysteme erhöht. Höherwertige Formulierungen können die Nachfrage nach Kleinchargenanlagen mit engerer Kontrolle von Partikelgröße und Feuchte unterstützen. Automatisierte Qualitätskontrollen können Produzenten helfen, spezifischere Ernte- und Anwendungsanforderungen zu erfüllen. Dieses Muster unterstützt Produktformsysteme im gesamten Markt für Düngemittelverarbeitungs- und -produktionsanlagen, auch wenn konventionelle Massenlinien unterschiedlichen Nachfragebedingungen ausgesetzt sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Energieintensität der thermischen Verarbeitung | -1.2% | Global; am stärksten in gasimportierenden Regionen: Südasien, Südostasien und Teile Europas | Mittelfristig (2–4 Jahre) |
| Rohstoff- und Projektfinanzierungsvolatilität | -1.0% | Global; Konzentrationsrisiko in gasabhängigen Märkten: MENA, Zentralasien und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Lange Qualifizierungszyklen für proprietäre Prozessanlagen | -0.8% | Global; am folgenreichsten in Erstmärkten: Sub-Sahara-Afrika, Mittelamerika und neue Marktteilnehmer in Südasien | Langfristig (≥ 4 Jahre) |
| Belastung durch Staub-, Ammoniak- und Stickoxid-Compliance | -0.7% | Europa, Nordamerika und urbanisierende APAC-Produktionsstandorte (China, Indien) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Energieintensität der thermischen Verarbeitung
Ammoniaksynthese und thermische Trocknung sind energieintensive Teile der Düngemittelproduktion. Ammoniakwerke verbrauchten laut der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen 32–36 Millionen British Thermal Units Erdgas pro Tonne Produkt[1]. Höhere Gaspreise können die Projektökonomie schwächen und Anlageentscheidungen verzögern. Trommeltrockner und Wirbelschichttrockner erhöhen den Hilfsenergieaufwand in Harnstoffgranulierungsanlagen. Lieferanten, die einen geringeren Energieverbrauch dokumentieren können, können einen Vorteil haben, wenn Projekte nach Lebenszyklusbetriebskosten bewertet werden. MAIRE erklärte, dass sein NX STAMI Ultra-Low Energy Harnstoffdesign den Dampfverbrauch um 35 % und den Kühlwasserverbrauch um 16 % im Vergleich zu konventionellen Prozessen reduziert hat.
Rohstoff- und Projektfinanzierungsvolatilität
Unsicherheit in der Erdgasversorgung kann Finanzierungs- und Beschaffungszyklen für Düngemittelprojekte verlängern. Projektentwickler können den Anlagenumfang zwischen dem Front-End-Engineering-Design und der Vergabe von Engineering-, Beschaffungs- und Bauaufträgen überdenken. Petrobras genehmigte 2026 die Wiederaufnahme seiner UFN-III-Stickstoffanlage in Brasilien nach einer Neubewertung der Projektökonomie über verschiedene Preisszenarien. Die Anlage zielt auf 3.600 Tonnen pro Tag Harnstoff ab und repräsentiert eine Investition von 1 Milliarde USD. Finanzierungsanforderungen können besonders schwierig in Grenzmärkten sein, wo Kreditgeber detaillierte Ingenieurprüfungen und strenge Projektbedingungen verlangen. Dieses Hemmnis kann Lieferanten betreffen, die keine langen Zahlungsziele oder Lieferantenfinanzierungsunterstützung anbieten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp:
Reaktions-, Synthese- und Konversionsanlagen dominieren den Marktanteil, während Produktform- und Verfestigungssysteme stark wachsenDie Reaktions-, Synthese- und Konversionsanlagen hielten im Jahr 2025 einen Marktanteil von 28,14 % am Markt für Düngemittelverarbeitungs- und -produktionsanlagen, da Ammoniakkonverter, Reformer und Harnstoffreaktoren hochwertige Anlagenkomponenten sind. Diese Systeme bilden den Kern der Stickstoffproduktion und erfordern spezialisierte Prozesstechnologie. Produktform- und Verfestigungssysteme werden bis 2031 voraussichtlich mit einem CAGR von 6,34 % wachsen, da Produzenten Produkte mit kontrollierter Freisetzung und staubarme Produkte anstreben. Diese Anlagen unterstützen Pastillierung, Wirbelschichtgranulierung und andere Methoden, die gleichmäßigere Granulate erzeugen. IPCO AB stellte 2026 das Hochkapazitäts-Pastillierungssystem Rotoform XG mit einem Durchsatz von bis zu 10 Tonnen pro Stunde vor. Das System wurde für die Verarbeitung niedrigviskoser Schmelzen mit festen Partikeln entwickelt, einschließlich Schwefelbentonit- und Harnstoffmischungen.
Die Harnstoffgranulierungstechnologie von Stamicarbon wurde in Anlagen mit Kapazitäten von 2.000 Tonnen pro Tag bis mehr als 3.000 Tonnen pro Tag eingesetzt. MAIRE erhielt 2026 einen Vertrag über 485 Millionen EUR für Technologielizenzierung, Prozessdesignpakete und proprietäre Anlagen an drei Düngemittelkomplexen in Westafrika. Rohstoffaufbereitungs-, Dosier- und Mischanlagen sowie Trocknungs-, Kühl- und Produktkonditionierungsanlagen unterstützen flexible Verarbeitungsanforderungen in vielen Betrieben. Sieb-, Brech- und Recyclingsysteme werden wichtiger, da integrierte Komplexe die Recyclingschleifenkapazität erhöhen. Schüttguthandhabungs- und Lagersysteme dienen den Bewegungs- und Lagerbedürfnissen großer Anlagen. Absack-, Verpackungs- und Verladesysteme profitieren dort, wo Landwirte Düngemittel in kleineren Einzelhandelssäcken statt in Schüttmengen kaufen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Düngemittelproduktionstyp:
Stickstoffdünger verankern die Nachfrage, Phosphatdünger beschleunigenStickstoffdünger hielten im Jahr 2025 einen Marktanteil von 43,67 % am Markt für Düngemittelverarbeitungs- und -produktionsanlagen. Ammoniak ist ein grundlegender Baustein für Stickstoffdünger, und laufende Harnstoffkapazitätserweiterungen unterstützen die Nachfrage nach Synthese- und Granulierungsanlagen. Phosphatdünger werden bis 2031 voraussichtlich mit einem CAGR von 5,98 % wachsen. Die Saudi Arabian Mining Company, bekannt als Ma'aden, unterzeichnete im Januar 2025 Bauverträge im Wert von 922 Millionen USD für ihre dritte Phosphatdüngeranlage. Das Projekt soll in Phasen 3 Millionen Tonnen pro Jahr Phosphatproduktionskapazität hinzufügen. Diese Aktivität erhöht potenzielle Aufträge für Säureabschnitt- und Granulierungsanlagen.
Indorama Corporation unterzeichnete 2026 eine Vereinbarung über 525 Millionen USD zur Entwicklung eines Phosphatdünger- und Chemikalienkomplexes in Ägypten mit Misr Phosphate. Daewoo Engineering & Construction unterzeichnete 2025 einen Vertrag über 784 Millionen USD für eine Mineraldüngeranlage in Türkmenabat, Turkmenistan. Casale lieferte ein Prozessdesignpaket für granulierte Einfachsuperphosphat- und Ammoniumsulfatanlagen am selben Standort. Diese Projekte unterstützen die Nachfrage nach dedizierten Phosphatverarbeitungssystemen in mehreren Regionen. Kalidünger erfordern eine andere Anlagenzusammenstellung, da die Produktion hauptsächlich mit Bergbau und Aufbereitung verbunden ist. Die Nachfrage in dieser Kategorie konzentriert sich auf Kompaktierungs-, Verdampfungs- und Kristallisationsanlagen statt auf Ammoniaksynthesesysteme.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Düngemittelverarbeitungs- und Produktionsanlagen
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 35,06 % am Markt für Düngemittelverarbeitungs- und Produktionsanlagen und wird voraussichtlich bis 2031 mit einer CAGR von 6,18 % wachsen. Indiens Investitionspolitik für Harnstoff unterstützt gasbasierte Kapazitätserweiterungen und die damit verbundene Nachfrage nach Düngemittelverarbeitungs- und Produktionsanlagen. Chinas Modernisierungsprogramm stützt weiterhin die Nachfrage nach effizienteren Anlagen. MAIRE erhielt 2025 einen Auftrag für Technologie und proprietäre Ausrüstung für eine Harnstoffanlage mit einer Kapazität von 2.700 Tonnen pro Tag in Ostchina. Indonesien investiert ebenfalls in Anlagenmodernisierungen, während die Philippinen die inländische Harnstoffproduktion geprüft haben. Diese Entwicklungen unterstreichen die breite Basis Asien-Pazifiks sowohl bei Brownfield- als auch bei Greenfield-Aktivitäten.
Markt für Düngemittelverarbeitungs- und Produktionsanlagen in Nordamerika und Europa
Nordamerika und Europa verfügen über einen bedeutenden Anteil an der Nachfrage nach Düngemittelverarbeitungs- und Produktionsanlagen für Umrüstungen, Technologielizenzierung und die Integration kohlenstoffarmer Lösungen. Mexikos Fermaca begann 2026 mit dem Bau eines Stickstoffdüngerkomplexes im Wert von 1,5 Milliarden USD unter Einsatz der KBR-Ammoniaktechnologie und der Stamicarbon-Harnstoffgranulierungstechnologie. Das Projekt kombiniert konventionelle Verarbeitungstechnologie mit Kohlenstoffabscheidungs- und Wasseraufbereitungssystemen. In der Türkei schlossen thyssenkrupp Uhde und Johnson Matthey 2026 die Modernisierung des İGSAŞ-Ammoniakkonverters ab[2]. Die Arbeiten zeigten, warum Anlagen in der Mitte ihres Lebenszyklus den Austausch des Konverters einem vollständigen Ersatz vorziehen können. Europäische Chancen im Bereich grünes Ammoniak entwickeln sich ebenfalls von der frühen Planungsphase hin zu konkreten Ingenieurarbeiten.
Markt für Düngemittelverarbeitungs- und Produktionsanlagen in Nahost und Afrika sowie Südamerika
Südamerika sowie der Nahe Osten und Afrika entwickeln sich zunehmend zu Zielmärkten für Greenfield-Aufträge im Bereich Düngemittelverarbeitungs- und Produktionsanlagen. Pampa Energía genehmigte 2026 einen Harnstoffkomplex im Wert von 2,7 Milliarden USD in Bahía Blanca, Argentinien, wobei Tecnimont das Engineering übernimmt, Stamicarbon die Harnstofftechnologie liefert und KBR die Ammoniaktechnologie bereitstellt. Der Markt für Düngemittelverarbeitungs- und Produktionsanlagen in diesen Regionen profitiert zudem von Projekten in Paraguay, Nigeria und Saudi-Arabien. Neue Anlagen schaffen Nachfrage über Reaktionsausrüstungen, Granulierungslinien, Lagersysteme und Verladeinfrastruktur hinweg. Anbieter, die verknüpfte Technologien und Dienstleistungen bereitstellen, können einen größeren Teil des Projektumfangs abdecken. SABIC Agri-Nutrients erhielt 2026 die Genehmigung für eine siebte Anlage in der Industriestadt Jubail mit einer Ammoniakkapazität von 1,2 Millionen Tonnen pro Jahr und einer Harnstoffkapazität von 2,6 Millionen Tonnen pro Jahr. MAIREs Westafrika-Auftrag umfasst sechs Harnstoffgranulierungseinheiten in drei Komplexen.
Wettbewerbslandschaft
Marktkonzentration
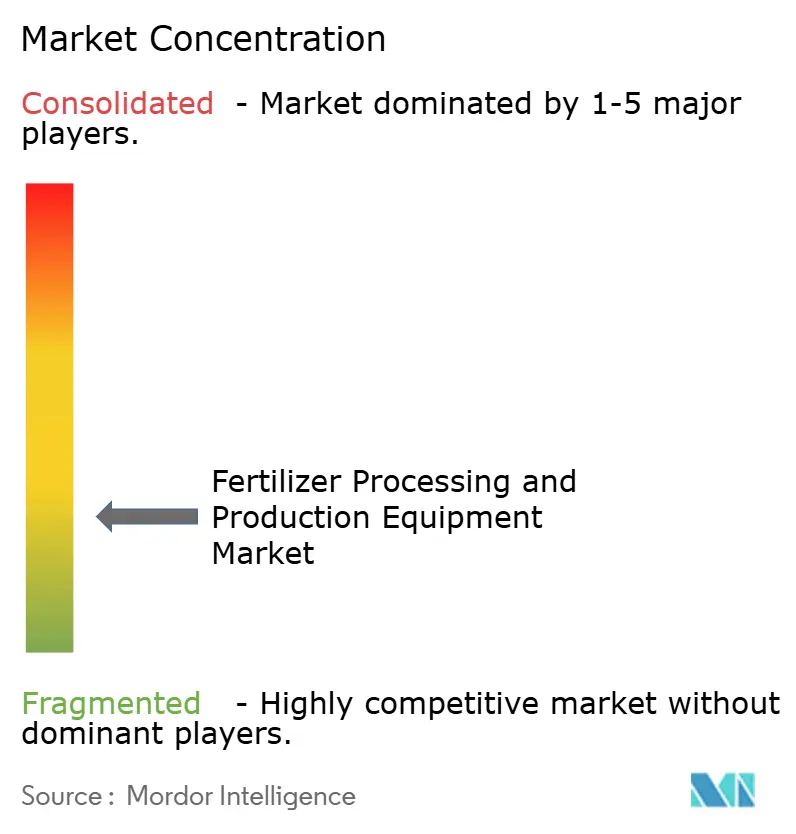
Der Markt für Düngemittelverarbeitungs- und -produktionsanlagen ist stark fragmentiert. KBR, Stamicarbon, Casale und thyssenkrupp Uhde beeinflussen die Spezifikation von Ammoniak- und Harnstoffprozesstechnologie. Ihre Prozessdesignpakete umfassen häufig proprietäre Anlagen und interne Komponenten. Dieses Modell gibt Lizenzgebern Einfluss auf wichtige Reaktions- und Syntheseanlagenaufträge im Markt für Düngemittelverarbeitungs- und -produktionsanlagen. MAIREs Westafrika-Auftrag umfasste Lizenzierung, Prozessdesignpakete und kritische proprietäre Anlagen in drei Komplexen. Dieselbe Struktur kann den adressierbaren Umfang für unabhängige Lieferanten prozesskritischer Anlagen einschränken.
Regionale Hersteller liefern Granulatoren, Trockner, Förderer, Lagersysteme und Verpackungsanlagen. Dies bietet Käufern mehr Lieferantenauswahl für Anlagen außerhalb proprietärer Syntheseschleifen. Es erzeugt auch Preisdruck für Lieferanten von Standard-Maschinenprodukten. Modulare Grünammoniak-Systeme schaffen einen weiteren Wettbewerbsweg für Anbieter, die kleinere, flexible Anlagendesigns liefern können. Topsoes ModuLite-Plattform wurde für kleinere Einheiten konzipiert, die an verteilten und mit erneuerbarer Energie betriebenen Standorten eingesetzt werden können.
Compliance-Anforderungen für Staub-, Ammoniak- und Stickoxidemissionen erhöhen die Nachfrage nach Wäschern und geschlossenen Granulierungssystemen. Lieferanten mit etablierten Compliance-Nachweisen können höhere Preise erzielen, wo Betreiber strengere Betriebsstandards erfüllen müssen. Anlagenlieferanten entwickeln auch digitale Überwachungstools für alternde Syntheseanlagen. Diese Tools können die Wartungsplanung und Anlagenverfügbarkeit unterstützen, ohne die Kernprozesstechnologie zu verändern. Der Markt für Düngemittelverarbeitungs- und -produktionsanlagen bietet Technologielizenzgebern einen Weg, ihre Rolle vom Erstdesign auf Anlagenleistungsdienstleistungen auszuweiten. Dieselbe Nachfrage schafft Chancen für Automatisierungslieferanten mit glaubwürdigen Prozessingenieurkapazitäten. MAIREs energieeffiziente Harnstofftechnologie zeigt, wie Energieleistung zu einem wichtigen Wettbewerbsfaktor werden kann. Die Wettbewerbsstruktur unterscheidet sich daher nach Anlagenkategorie, wobei die Technologiekontrolle in Reaktionssystemen am stärksten und der Wettbewerb bei nachgelagerten Maschinen breiter ist.
Marktführer für Düngemittelverarbeitungs- und -produktionsanlagen
-
thyssenkrupp Uhde GmbH
-
Casale SA
-
Stamicarbon
-
KBR Inc.
-
Toyo Engineering Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Düngemittelverarbeitungs- und Produktionsanlagen Unternehmen in diesem Bericht
- ANDRITZ
- Casale SA
- Ceylan Makina Sanayi ve Ticaret A.Ş.
- FEECO International, Inc.
- Henan Tongda Heavy Industry Science And Technology Co., Ltd.
- IPCO AB
- Kawasaki Heavy Industries, Ltd.
- KBR Inc.
- MAIRE S.p.A.
- Stamicarbon
- thyssenkrupp Uhde GmbH
- Toyo Engineering Corporation
- Zhengzhou Azeus Machinery Co., Ltd.
- Zhengzhou Shunxin Engineering Equipment Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Düngemittelverarbeitungs- und Produktionsanlagen
- Juli 2026: Pampa Energía genehmigte eine Investition von 2,7 Milliarden USD für einen großen Düngemittelkomplex in Bahía Blanca, Argentinien, wobei die MAIRE-Tochtergesellschaft Tecnimont das Engineering und den Bau übernahm, Stamicarbon die Harnstofftechnologie lieferte und KBR die Ammoniaktechnologie bereitstellte. Das Projekt wird voraussichtlich Nachfrage nach Düngemittelverarbeitungs- und -produktionsanlagen generieren, einschließlich Ammoniaksynthese, Harnstoffproduktion, Materialhandhabung, Granulierung und verwandten Prozesssystemen.
- Juni 2026: ThyssenKrupp Uhde und Johnson Matthey schlossen die Modernisierung des Ammoniakkonverters von İGSAŞ in Kocaeli, Türkei, ab und stellten 1.200 Tonnen pro Tag Nennkapazität wieder her, während die Produktion um 13 % gesteigert, der Syntheseschleifendruck um 7 % gesenkt und der Druckabfall um 70 % reduziert wurde. Die Modernisierung demonstriert die Nachfrage nach Ammoniaksynthese- und Prozessanlagenmodernisierung und unterstützt Investitionen in hocheffiziente Düngemittelproduktionsanlagen.
Globaler Berichtsumfang des Marktes für Düngemittelverarbeitungs- und -produktionsanlagen
Düngemittelverarbeitungs- und -produktionsanlagen umfassen industrielle Maschinen, die zur Umwandlung von Rohstoffen in fertige Düngemittelprodukte durch Prozesse wie Reaktion, Mischen, Granulierung, Trocknung, Kühlung, Siebung und Verpackung eingesetzt werden. Diese Systeme unterstützen eine effiziente Düngemittelherstellung, Produktkonsistenz, Materialhandhabung und Großserienproduktion über alle wichtigen Düngemitteltypen hinweg.
Der Markt für Düngemittelverarbeitungs- und -produktionsanlagen ist nach Anlagentyp, Düngemittelproduktionstyp und Geografie segmentiert. Nach Anlagentyp ist der Markt segmentiert in Reaktions-, Synthese- und Konversionsanlagen, Rohstoffaufbereitung, Dosier- und Mischanlagen, Produktform- und Verfestigungssysteme, Trocknungs-, Kühl- und Produktkonditionierungsanlagen, Sieb-, Brech- und Recyclingsysteme, Schüttguthandhabungs- und Lagersysteme sowie Absack-, Verpackungs- und Verladesysteme. Nach Düngemittelproduktionstyp ist der Markt segmentiert in Stickstoffdünger, Phosphatdünger und Kalidünger. Der Bericht umfasst auch die Marktgröße und Prognosen für Düngemittelverarbeitungs- und -produktionsanlagen in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Reaktions-, Synthese- und Konversionsanlagen |
| Rohstoffaufbereitung, Dosier- und Mischanlagen |
| Produktform- und Verfestigungssysteme |
| Trocknungs-, Kühl- und Produktkonditionierungsanlagen |
| Sieb-, Brech- und Recyclingsysteme |
| Schüttguthandhabungs- und Lagersysteme |
| Absack-, Verpackungs- und Verladesysteme |
| Stickstoffdünger |
| Phosphatdünger |
| Kalidünger |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Anlagentyp | Reaktions-, Synthese- und Konversionsanlagen | |
| Rohstoffaufbereitung, Dosier- und Mischanlagen | ||
| Produktform- und Verfestigungssysteme | ||
| Trocknungs-, Kühl- und Produktkonditionierungsanlagen | ||
| Sieb-, Brech- und Recyclingsysteme | ||
| Schüttguthandhabungs- und Lagersysteme | ||
| Absack-, Verpackungs- und Verladesysteme | ||
| Nach Düngemittelproduktionstyp | Stickstoffdünger | |
| Phosphatdünger | ||
| Kalidünger | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Düngemittelverarbeitungs- und -produktionsanlagen?
Die Marktgröße für Düngemittelverarbeitungs- und Produktionsanlagen wird voraussichtlich von 8,63 Milliarden USD im Jahr 2025 und 9,06 Milliarden USD im Jahr 2026 auf 11,85 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 5,52 % zwischen 2026 und 2031.
Was treibt die Anlagennachfrage in der Düngemittelproduktion an?
Neue Stickstoffkapazitäten, Phosphatprojekte, Anlagenmodernisierungen und kohlenstoffarme Ammoniakprojekte unterstützen den Markt für Düngemittelverarbeitungs- und -produktionsanlagen.
Welcher Anlagentyp hielt 2025 den größten Marktanteil?
Die Reaktions-, Synthese- und Konversionsanlagen hielten im Jahr 2025 einen Marktanteil von 28,14 % am Markt für Düngemittelverarbeitungs- und -produktionsanlagen.
Welche Anlagenkategorie wird bis 2031 voraussichtlich am schnellsten wachsen?
Produktform- und Verfestigungssysteme werden bis 2031 voraussichtlich mit einem CAGR von 6,34 % wachsen.