
Marktgröße und Marktanteil des europäischen Marktes für ophthalmologische Augentropfer
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße im Basisjahr (2025) | 4.17 Milliarden US-Dollar |
| Marktgröße (2026) | 4.38 Milliarden US-Dollar |
| Marktgröße (2031) | 5.90 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für ophthalmologische Augentropfer von Mordor Intelligence
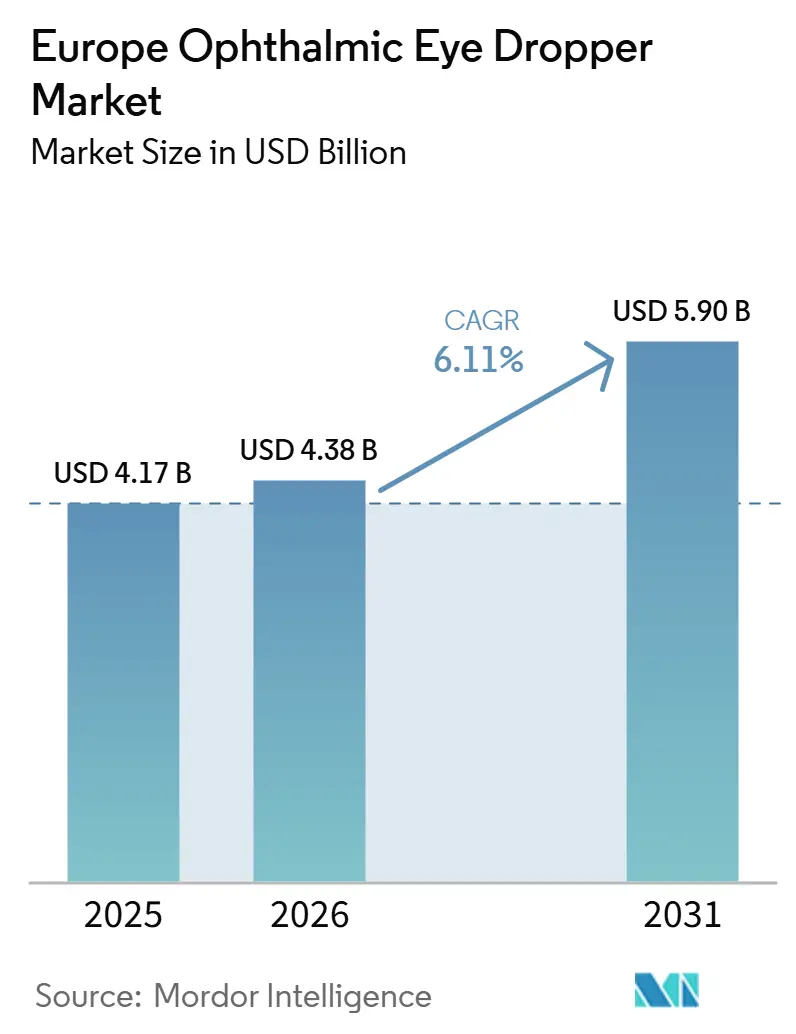
Der europäische Markt für ophthalmologische Augentropfer wird voraussichtlich im Jahr 2025 4,17 Milliarden USD, im Jahr 2026 4,38 Milliarden USD betragen und bis 2031 5,90 Milliarden USD erreichen, mit einer CAGR von 6,11 % von 2026 bis 2031. Der europäische Markt für ophthalmologische Augentropfer basiert auf einer dauerhaften Nachfrage, da Europa eine große alternde Bevölkerung und eine hohe Belastung durch chronische Augenerkrankungen aufweist, die wiederholte topische Behandlungen erfordern. Das European Eye Epidemiology Consortium bezifferte die Glaukomfälle in Europa im Jahr 2025 auf 12,3 Millionen Menschen, von denen 6,9 Millionen undiagnostiziert blieben, was den künftigen Behandlungspool erheblich offen hält, da sich die Früherkennung verbessert. Das Management des trockenen Auges, die postoperative Versorgung und der erwartete Fortschritt bei spezialisierten ophthalmologischen Formulierungen weiten die Nachfrage über den routinemäßigen Glaukomgebrauch hinaus aus und erhöhen den Bedarf an besserer Dosierkontrolle und saubererer Gebrauchsleistung. Der Wettbewerb im europäischen Markt für ophthalmologische Augentropfer verlagert sich daher von der einfachen Flaschenversorgung hin zu Sterilitätssicherung, ergonomischem Design und Formulierungskompatibilität, insbesondere bei konservierungsmittelfreien Formaten. Der europäische Markt für ophthalmologische Augentropfer verfügt auch über einen klaren Premium-Entwicklungspfad bei vernetzten Adhärenzwerkzeugen, da die Registrierung der GRANITE-Studie im Jahr 2026 zeigt, dass digitale Unterstützung bei der Tropfenverabreichung in die formale klinische Bewertung übergeht.
Wichtigste Erkenntnisse des Berichts
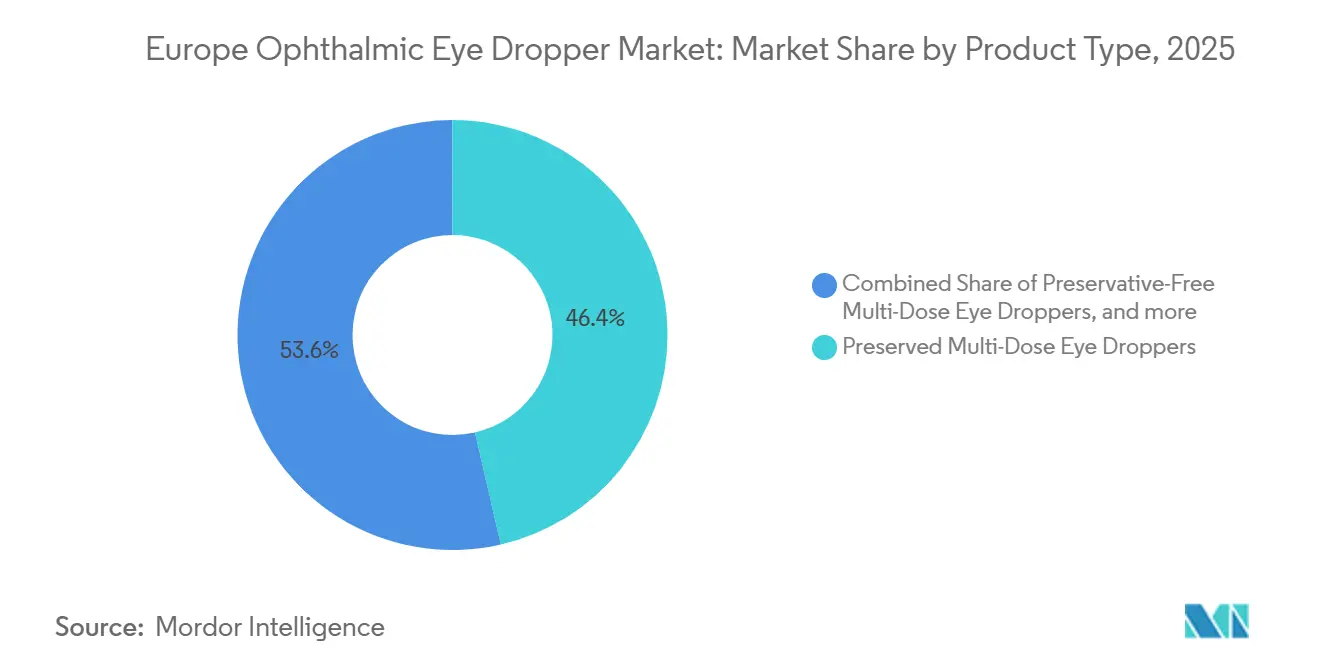
- Nach Produkttyp führten konservierte Mehrdosis-Augentropfer mit einem Umsatzanteil von 46,38 % im Jahr 2025, während Einzeldosis-Augentropfer bis 2031 voraussichtlich mit einer CAGR von 6,58 % wachsen werden.
- Nach Material hielt Polyethylen niedriger Dichte (LDPE) im Jahr 2025 einen Anteil von 49,72 %, während Polypropylen (PP) bis 2031 voraussichtlich mit einer CAGR von 7,12 % wachsen wird.
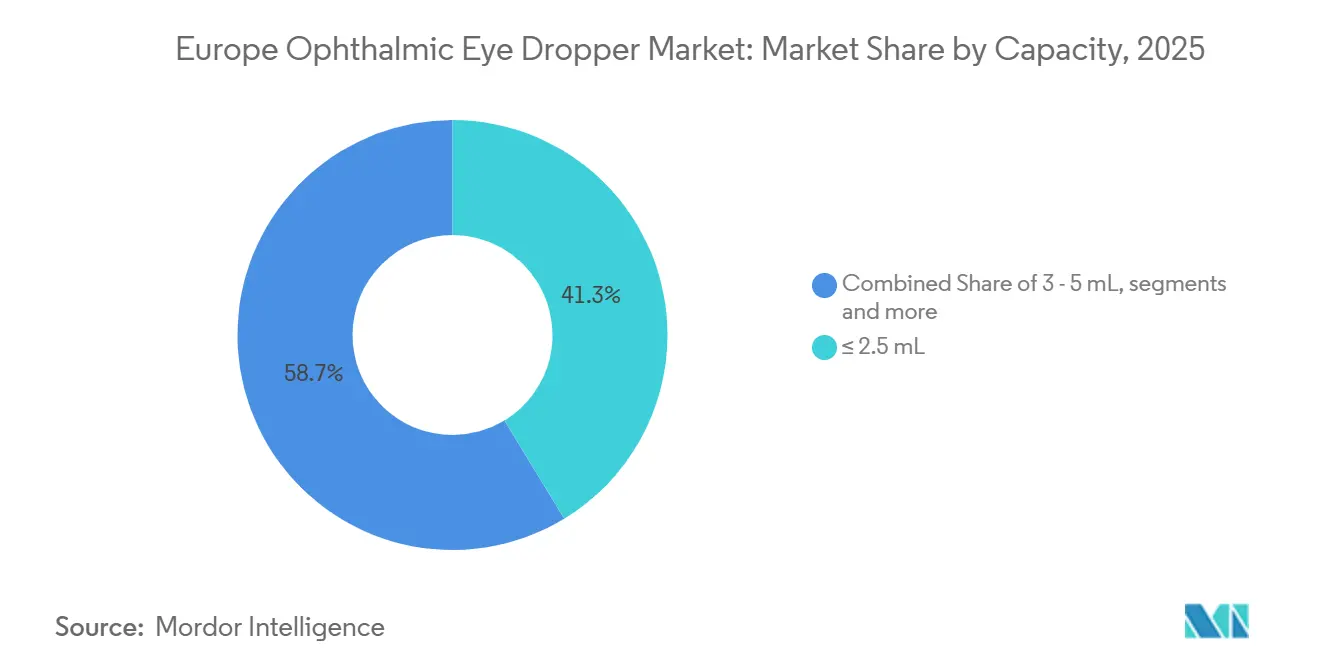
- Nach Kapazität entfiel auf das Segment ≤2,5 ml im Jahr 2025 ein Anteil von 41,26 %, während das Segment 3–5 ml bis 2031 voraussichtlich die schnellste CAGR von 6,34 % verzeichnen wird.
- Nach Technologie erfassten konservierungsmittelfreie Sterilventilsysteme im Jahr 2025 einen Anteil von 52,84 %, während antimikrobiell beschichtete Spitzen bis 2031 voraussichtlich mit einer CAGR von 7,86 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Anteil von 42,19 %, während das Vereinigte Königreich bis 2031 voraussichtlich mit einer CAGR von 8,14 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Glaukom und Erkrankungen des trockenen Auges | +1.4% | Europaweit, höchste Konzentration in Deutschland, Vereinigtem Königreich und Italien | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zur häuslichen ophthalmologischen Versorgung und Selbstverabreichung | +1.0% | Deutschland, Vereinigtes Königreich, Frankreich, mit Ausstrahlungseffekten auf Spanien und das übrige Europa | Mittelfristig (2–4 Jahre) |
| Einführung konservierungsmittelfreier Mehrdosisanwendungen in der chronischen Augenversorgung | +1.2% | Europaweit, mit schnellerer klinischer Einführung in Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Neugestaltungszyklus für die EU-Verpackungskonformität | +0.7% | EU-spezifisch, am stärksten ausgeprägt in Deutschland, Frankreich und Italien | Mittelfristig (2–4 Jahre) |
| Kompatibilitätsbedarf aus biologischen und spezialisierten ophthalmologischen Formulierungen | +0.8% | Europaweit, mit früher Relevanz in fortgeschrittenen Therapiepipelines | Langfristig (≥ 4 Jahre) |
| Intelligente Dosierung und Mikrodosierungsfunktionen in Premium-Formaten | +0.6% | Europaweit, mit stärkerem frühem klinischen Interesse in Italien und dem Vereinigten Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Glaukom und Erkrankungen des trockenen Auges
Der Europa Markt für ophthalmische Augentropfer profitiert weiterhin von einer Glaukom-Patientenbasis, die im Jahr 2025 bereits 12,3 Millionen Menschen erreicht hat und bis 2040 auf 13,6 Millionen ansteigen soll. Der gleiche Bedarf an Glaukombehandlungen stützt die Nachfrage im Markt für ophthalmische Augentropfer auch über Europa hinaus. Der behandelte Pool hat noch Wachstumspotenzial, da mehr als die Hälfte der europäischen Glaukomfälle zum Zeitpunkt der Überweisung nicht diagnostiziert war, was bedeutet, dass ein verbessertes Screening latente Erkrankungen in aktive Verschreibungsnachfrage umwandeln kann.[1] Dies ist von Bedeutung, da die Glaukomtherapie nicht episodisch verläuft und in der Regel eine wiederholte, langfristige Tropfenverabreichung über viele Jahre erfordert. Jeder neu diagnostizierte Patient erzeugt daher eine wiederkehrende Gerätenachfrage anstelle eines einmaligen Kaufzyklus, was dem europäischen Markt für ophthalmische Augentropfer eine dauerhaft stabile Volumenbasis verleiht. Bedenken hinsichtlich chronischer Exposition veranlassen Verschreiber zunehmend dazu, bei der Langzeitanwendung auf konservierungsmittelfreie Therapien umzusteigen, was den Wert des an jeden Patienten gebundenen Spenderformats steigert. Die Behandlung des trockenen Auges verstärkt dasselbe Nachfragemuster, da Langzeitpatienten großen Wert auf Komfort, Kontaminationskontrolle und eine verbesserte Instillationskonsistenz legen.
Verlagerung hin zur häuslichen ophthalmologischen Versorgung und Selbstverabreichung
Der europäische Markt für ophthalmologische Augentropfer wird auch durch eine Verlagerung von der klinisch zentrierten Verabreichung hin zur häuslichen Anwendung geprägt, was die Designprioritäten in Richtung Handhabungsfreundlichkeit und wiederholbare Dosierung verschiebt. Herkömmliche Flaschen schneiden für viele Patienten immer noch schlecht ab, und die zugrunde liegende Benutzbarkeitslücke ist wichtig, da eine schlechte Instillation die Adhärenz verringern und unnötige Verschwendung verursachen kann. Gerresheimer gibt an, dass seine Ophthalmic Plus-Flasche 60 % weniger Betätigungskraft als Standard-Quetschflaschen erfordert, was direkt auf die Geschicklichkeitsgrenzen älterer Patienten eingeht, die ein starkes Verschreibungswachstum in der Augenversorgung ausmachen.[2] Dies verändert den Wettbewerbsstandard im europäischen Markt für ophthalmologische Augentropfer, da ergonomische Leistung nicht länger ein untergeordnetes Verpackungsmerkmal ist, sondern Teil des klinischen Nutzens des Produkts wird. Lieferanten, die diese Arbeit bereits abgeschlossen haben, sind besser für Ausschreibungen und bevorzugte Versorgungsprogramme positioniert, die nun über den Einheitspreis hinausblicken.
Einführung konservierungsmittelfreier Mehrdosisanwendungen in der chronischen Augenversorgung
Der europäische Markt für ophthalmologische Augentropfer bewegt sich weiter in Richtung konservierungsmittelfreier Mehrdosisysteme, da chronische Patienten und Verschreiber der Verträglichkeit der Augenoberfläche mehr Aufmerksamkeit schenken. Aptar Pharma gibt an, dass seine Ophthalmic Squeeze Dispenser-Plattform über mehr als 500 Marktreferenzen validiert wurde, was zeigt, wie ausgereift der Ansatz der Spitzenversiegelungssterilität für konservierungsmittelfreie Augentropfen geworden ist. Die Verlagerung ist kommerziell bedeutsam, da die konservierungsmittelfreie Umstellung den Spender von einem kostengünstigen Zubehör zu einem kritischen Teil der Sterilitätsstrategie des Produkts macht. Die Einführung ist noch nicht reibungslos, da ein Wechsel von konservierter zu konservierungsmittelfreier Mehrdosisverpackung neue Kompatibilitätsarbeiten, Stabilitätstests und Einreichungsaktualisierungen erfordert. Die Nachfrage aus biologischen und spezialisierten ophthalmologischen Formulierungen unterstützt dieselbe Richtung, da diese Produkte strengere Kontrollen hinsichtlich Sterilität, Auslaugbaren und Dosierungsreproduzierbarkeit auferlegen.
Neugestaltungszyklus für die EU-Verpackungs- und Verpackungsabfallkonformität
Der europäische Markt für ophthalmologische Augentropfer steht nun vor einem regulierungsgetriebenen Neugestaltungszyklus, da die Verordnung (EU) 2025/40 im Februar 2025 in Kraft getreten ist und ab dem 12. August 2026 Anwendung findet. Die Verordnung führt Recyclingfähigkeitsanforderungen, Recyclinginhaltsziele für anwendbare Kunststoffverpackungen und harmonisierte Kennzeichnungsvorschriften ein, die die Entwicklungsentscheidungen rund um ophthalmologische Verpackungen direkt beeinflussen. Primäre pharmazeutische Verpackungen haben Gesundheits- und Sicherheitsausnahmen, aber sekundäre und äußere Verpackungen unterliegen weiterhin einem strengeren Rahmen für recyclinggerechtes Design. Dies ist für den europäischen Markt für ophthalmologische Augentropfer von Bedeutung, da Hersteller, Importeure und Markeninhaber Kosten der erweiterten Herstellerverantwortung tragen werden, die zunehmend das Recyclingprofil spezifischer Verpackungsformate widerspiegeln. Das Hauptproblem, das noch ungelöst ist, besteht darin, dass Mehrkomponenten-Tropfer in Haushaltssystemen schwer zu recyceln sind, wenn Flaschenkörper, Verschlüsse, Ventile und Membranen zu verschiedenen Materialströmen gehören.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Validierungs- und Sterilitätskonformitätskosten | -0.5% | Europaweit, mit dem stärksten Druck unter EU-GMP- und EMA-Erwartungen | Kurzfristig (≤ 2 Jahre) |
| Material-Wirkstoff- Kompatibilitätsbeschränkungen bei empfindlichen Formulierungen | -0.4% | Europaweit, am stärksten ausgeprägt bei biologischen und spezialisierten Formulierungen | Mittelfristig (2–4 Jahre) |
| Substitutionsdruck durch Retard-Freisetzung und gerätebasierte Alternativen | -0.5% | Europaweit, mit früherem Effekt in hochwertigen retinalen Therapiepfaden | Langfristig (≥ 4 Jahre) |
| Recyclingfähigkeits- und Aufbereitungskostenbelastung | -0.3% | EU-spezifisch, mit dem deutlichsten Effekt unter PPWR 2025/40 | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Validierungs- und Sterilitätskonformitätskosten
Der europäische Markt für ophthalmologische Augentropfer steht vor einer echten Kostenbarriere, da fortschrittliche Spenderplattformen anspruchsvolle Sterilitäts- und Integritätserwartungen erfüllen müssen, bevor sie regulierte ophthalmologische Produkte unterstützen können. Konservierungsmittelfreie Mehrdosisysteme erhöhen die Anforderungen weiter, da die Verpackung selbst zur wichtigsten mikrobiellen Abwehr während der Gebrauchsperioden wird. Die Belastung ist besonders schwer für kleinere Arzneimittelsponsoren, da diese häufig Zugang zu bereits validierten Plattformen benötigen und keine maßgeschneiderten Geräteprogramme. Dies begünstigt etablierte Anbieter mit etablierten technischen Unterlagen und wiederholbaren regulatorischen Supportpaketen. Das Ergebnis ist ein europäischer Markt für ophthalmologische Augentropfer, auf dem Innovationen aktiv bleiben, die Plattformvielfalt jedoch langsamer wächst als die klinische Nachfrage.
Material-Wirkstoff-Kompatibilitätsbeschränkungen bei empfindlichen Formulierungen
Der europäische Markt für ophthalmologische Augentropfer steht auch vor strengeren Kompatibilitätsanforderungen, da sich der Formulierungsmix über Standard-Kleinmolekül-Augentropfen hinaus entwickelt. LDPE blieb im Jahr 2025 das führende Material, aber fortschrittliche ophthalmologische Arzneimittel werfen mehr Fragen zu Partikeln, Adsorption, Rückständen und einem breiteren Behälterinteraktionsrisiko auf. Die Arbeit von Gerresheimer aus dem Jahr 2024 zu silikonölfreien ophthalmologischen Spritzensystemen verdeutlichte diese Empfindlichkeit für fortschrittliche makromolekulare Produkte, und dieselbe Logik gilt für Mehrdosis-Tropferformate. Eine Umstellung auf COP oder Glas kann das Kompatibilitätsprofil verbessern, erhöht aber auch die Verpackungskosten und kann in preissensiblen Beschaffungssystemen schwer zu absorbieren sein. Diese Kostenspannung ist wichtig, da der europäische Markt für ophthalmologische Augentropfer in mehreren Ländern noch stark auf Erstattungsstrukturen und die Beschaffungsdisziplin von Krankenhäusern angewiesen ist. Langfristig könnten einige der hochwertigsten ophthalmologischen Therapien sogar nicht-tropfenbasierte Verabreichungswege bevorzugen, was einen Teil des Innovationspools von topischen Behältern weglenken würde.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Einzeldosiswachstum stellt die institutionelle Mehrdosishierarchie in FrageKonservierte Mehrdosis-Augentropfer hielten im Jahr 2025 einen Marktanteil von 46,38 % am Europa Augenarzneimittel-Augentropfer-Markt und behaupteten damit ihre Führungsposition, da Krankenhaus- und Formulierungskanäle in wichtigen Ländern wie Deutschland und Frankreich weiterhin kosteneffiziente Mehrdosisdarreichungsformen bevorzugten. Konservierungsmittelfreie Mehrdosisformate stellen das Übergangssegment im Europa Augenarzneimittel-Augentropfer-Markt dar, da sie besser auf den Bedarf der chronischen Versorgung und die geringere Toleranz gegenüber wiederholter Konservierungsmittelexposition abgestimmt sind. Der Europa Augenarzneimittel-Augentropfer-Markt für Einzeldosis-Augentropfer wird bis 2031 voraussichtlich mit einem CAGR von 6,58 % wachsen, unterstützt durch Katarakt- und LASIK-Behandlungspfade, bei denen die Sterilität bei Einmalverwendung klinisch attraktiv bleibt. Das Wachstum bei Einzeldosisformaten spiegelt auch wider, dass chirurgische und akutmedizinische Protokolle der Kontaminationskontrolle mehr Gewicht beimessen als dem Nachfüllkomfort.
Patienten mit eingeschränkter Handfertigkeit sorgen für einen weiteren Schub hin zu Einzeldosisformaten, da eine einfachere Handhabung fehlgeschlagene Instillationen reduzieren und das Risiko sekundärer Komplikationen senken kann. Das konservierte Format profitiert weiterhin von der Erstattungsstruktur in Teilen Südeuropas, wo kostengünstigere Optionen nach wie vor stärkere Unterstützung erhalten. Diese Preisstruktur verlangsamt die Umstellung, selbst wenn sich die klinische Präferenz in die entgegengesetzte Richtung bewegt. Die Europa Augenarzneimittel-Augentropfer-Branche bleibt daher gespalten zwischen volumengetriebenem institutionellem Bedarf und wertgetriebenem Wandel in der chronischen Versorgung, anstatt sich geradlinig auf ein Format zuzubewegen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Polypropylen und biobasierte Formate setzen den LDPE-Marktführer unter DruckNiederdichte PE behielt im Jahr 2025 einen Anteil von 49,72 % und blieb damit das Basismaterial in weiten Teilen des Europa Augenarzneimittel-Augentropfer-Marktes, da es kostengünstig, bewährt und mit einer breiten Palette konventioneller ophthalmologischer Lösungen kompatibel ist. Sein Skalenvorteil ist nach wie vor bedeutsam in einer Region, in der Beschaffungsdisziplin stark ausgeprägt ist und standardisierte verschreibungspflichtige Therapien weiterhin die Stückzahlen dominieren. HDPE übernimmt eine sekundäre Rolle, wo höhere Feuchtigkeitsbarriereeigenschaften hilfreich sind, während Glas für Formulierungen relevant bleibt, bei denen das Risiko von Polymerinteraktionen weniger akzeptabel ist. Der Europa Augenarzneimittel-Augentropfer-Markt für Polypropylen wird bis 2031 voraussichtlich mit einem CAGR von 7,12 % wachsen, da niedrigere Auswaschprofile immer schwerer zu ignorieren sind, je mehr empfindliche Wirkstoffklassen der Kommerzialisierung näherkommen. Dies macht die Materialwahl stärker von der Formulierungswissenschaft abhängig als bei früheren Generationen ophthalmologischer Verpackungen.
Biobasierte und kompostierbare Kunststoffe stellen nach wie vor eine kleine Nische dar, sind jedoch strategisch bedeutsam, da die Verordnung (EU) 2025/40 den wirtschaftlichen Anreiz für stärker recycelbare oder zirkuläre Materialwege stärkt. Die Skalierung ist nach wie vor durch die Verfügbarkeit von Rohstoffen begrenzt, sodass der Wandel kurzfristig eher selektiv als breit angelegt bleiben dürfte. In der Europa Augenarzneimittel-Augentropfer-Branche bedeutet dies, dass LDPE volumenmäßig wichtig bleibt, auch wenn sich Premium- und compliance-sensible Programme schneller diversifizieren.
Nach Kapazität:
Kleinvolumenformate spiegeln die Wirtschaftlichkeit chronischer Erkrankungen widerDas Segment ≤2,5 ml hielt im Jahr 2025 einen Anteil von 41,26 % und spiegelt damit das gängige Verschreibungsformat für die Glaukomtherapie in Apothekenkanälen der Gemeinschaft in Westeuropa wider. Dieses Segment passt zur Wirtschaftlichkeit chronischer Erkrankungen, da es gut auf standardisierte monatliche Behandlungszyklen für einmal- oder zweimal täglich anzuwendende Therapien abgestimmt ist. Der Europa Augenarzneimittel-Augentropfer-Markt für das Segment 3–5 ml wird bis 2031 voraussichtlich mit einem CAGR von 6,34 % wachsen, da Patienten und Verschreiber bei stabiler chronischer Versorgung längere Nachfüllintervalle anstreben. Derselbe Bereich ist auch deshalb bedeutsam, weil er mit OSD-kompatiblen Flaschen und Premium-Abgabeprogrammen übereinstimmt, die ein besseres Gleichgewicht zwischen Komfort und Sterilität anstreben.
Größere Formate von 6–10 ml und mehr als 10 ml bleiben für die institutionelle Versorgung und rezeptfreie Befeuchtungsprodukte relevanter, wo geringere Befüllhäufigkeit und niedrigere Kosten pro Tropfen mehr Gewicht haben. Einzeldosisformate unter 1 ml sind nach wie vor eng mit chirurgischen und akutmedizinischen Anwendungen verbunden, bei denen die Kontaminationsprävention Vorrang vor der Verpackungswirtschaftlichkeit hat. Ihre Bedeutung dürfte weiter zunehmen, wo ambulante Katarakteingriffe am selben Tag häufig sind, insbesondere in Ländern mit etablierten ambulanten Behandlungspfaden. Chronische Verschreibungskanäle belohnen Nachfülldisziplin, während prozedurale Kanäle Sterilität und Workflow-Einfachheit belohnen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Sterilventilsysteme definieren das Premium-SegmentKonservierungsmittelfreie Sterilventilsysteme hielten im Jahr 2025 einen Anteil von 52,84 % am Technologiesegment, was zeigt, dass die Eliminierung chemischer Konservierungsmittel bereits in den Mainstream des Europa Augenarzneimittel-Augentropfer-Marktes vorgedrungen ist. Der Europa Augenarzneimittel-Augentropfer-Markt für antimikrobiell beschichtete Spitzen wird bis 2031 voraussichtlich mit einem CAGR von 7,86 % wachsen, da sie einen kostengünstigeren Weg zu einer besseren Kontaminationskontrolle bei der Heimanwendung bieten. Dies macht sie besonders relevant für Gesundheitssysteme, die eine Aufstiegsoption zwischen konservierten Mehrdosisformaten und vollständigen Sterilventilplattformen benötigen. Der Premiumwert im Europa Augenarzneimittel-Augentropfer-Markt konzentriert sich daher auf Technologien, die die Sterilität verbessern, ohne die Selbstverabreichung zu erschweren.
Kontrollierte Mikrodosierungssysteme gewinnen strategische Aufmerksamkeit, da herkömmliche Tropfer nach wie vor Schwierigkeiten haben, in der realen Patientenanwendung konsistente Volumina abzugeben. Kindersichere und seniorenfreundliche Verschlüsse werden ebenfalls wichtiger, da Sicherheitsanforderungen nun mit der Benutzerfreundlichkeit für ältere Patienten koexistieren müssen, die möglicherweise eine eingeschränkte Griffstärke haben. Vernetzte Tropfer stellen nach wie vor eine sehr kleine Volumenbasis dar, aber die Registrierung der GRANITE-Studie zeigt, dass adhärenzgebundene Verpackungen das Konzeptstadium verlassen haben und in die strukturierte klinische Bewertung eingetreten sind. Dies hält das digitale Monitoring als einen der deutlichsten Premium-Technologiepfade für die späteren Jahre des Prognosezeitraums aufrecht.
Geografische Analyse
Markt für ophthalmische Augentropfer in Deutschland und Westeuropa
Deutschland hatte im Jahr 2025 einen Anteil von 42,19 % am europäischen Markt für ophthalmische Augentropfer, was seine hohe Behandlungsbasis für Glaukom, das unterstützende Erstattungsumfeld für hochwertige konservierungsmittelfreie Formate und die starke pharmazeutische Verpackungsinfrastruktur widerspiegelte. Deutschland wird voraussichtlich bis 2031 der größte nationale Markt bleiben, da seine behandelte Patientenbasis groß genug ist, um ein schnelleres Wachstum anderswo aufzufangen, ohne die Führungsposition zu verlieren. Frankreich und Italien hielten bedeutende Sekundärpositionen, da beide Länder große ophthalmologische Netzwerke mit einem wachsenden Interesse an konservierungsmittelfreien Mehrwegsystemen verbinden.
Markt für ophthalmische Augentropfer im Vereinigten Königreich
Das Vereinigte Königreich wird voraussichtlich bis 2031 mit einer CAGR von 8,14 % wachsen und weist damit das stärkste Wachstumsprofil in der untersuchten Region auf. Änderungen im NHS-Glaukom-Behandlungspfad erweitern die Anzahl der in ambulanten Einrichtungen betreuten Patienten, was ein stetiges Wachstum bei den verschriebenen Tropfenmengen unterstützt. Eine im Januar 2026 im British Journal of Ophthalmology veröffentlichte Studie schätzte, dass 1.020.000 Erwachsene im Vereinigten Königreich im Alter von 40 Jahren und älter an Glaukom erkrankt waren, was das Ausmaß dieses Trends untermauert. Die Neuausrichtung der Beschaffung nach dem Brexit unterstützt zudem Möglichkeiten zur Nearshore-Versorgung für Hersteller, die gleichzeitig die Compliance-Anforderungen des Vereinigten Königreichs und der EU erfüllen können.
Weitere europäische Märkte
Die Gruppe der übrigen europäischen Länder bleibt die heterogenste Teilregion, da Patientenzugang, Erstattungstiefe und Verpackungsqualität in den Benelux-Ländern, den nordischen Ländern, Österreich sowie Mittel- und Osteuropa stark variieren. Die nordischen Märkte und die Niederlande zeigen eine stärkere Ausrichtung auf konservierungsmittelfreie Anwendungen und proaktives Screening, was sie näher an die westeuropäische Adoptionskurve heranführt. Die mittel- und osteuropäischen Märkte sind nach wie vor stärker auf konservierte Mehrwegsysteme angewiesen, da Preisobergrenzen und Referenzpreisrahmen die Einführung hochwertiger Systeme einschränken. Spanien und der breitere südliche Korridor dürften weiter wachsen, ihr Tempo wird jedoch voraussichtlich unter dem des Vereinigten Königreichs bleiben, solange die Erstattungsunterstützung für höherwertige Augentropfer weniger konsistent bleibt.
Wettbewerbslandschaft
Marktkonzentration
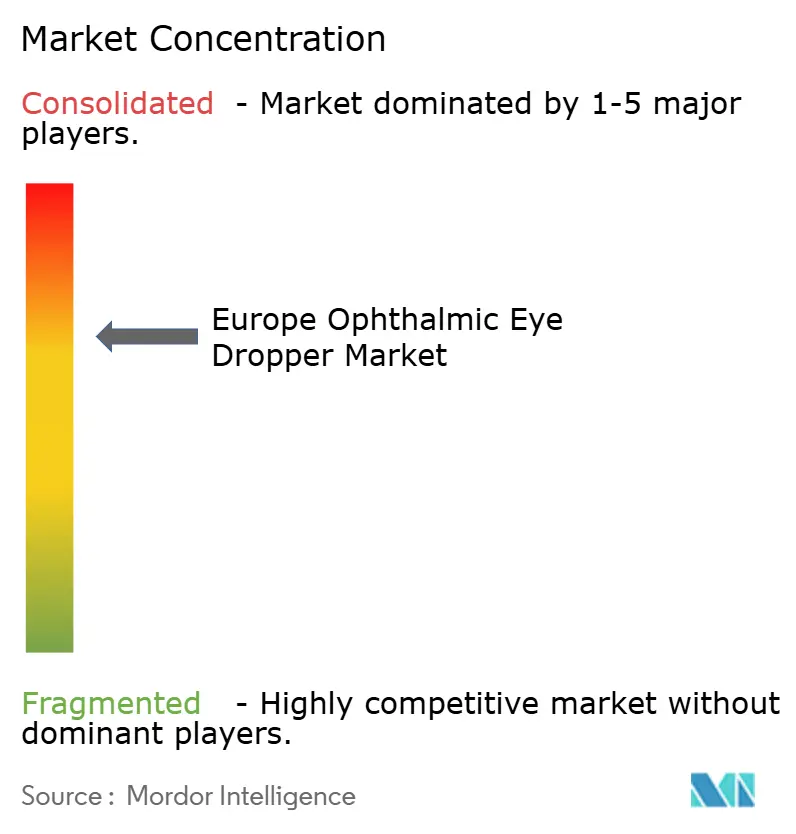
Der europäische Markt für ophthalmologische Augentropfer bleibt auf der Premium-Technologieebene mäßig konzentriert, wo eine kleine Gruppe spezialisierter Verpackungsunternehmen weiterhin Produktstandards für konservierungsmittelfreies Mehrdosis-Dispensing prägt. Der Markt ist bei konservierten Mehrdosisformaten weniger konzentriert, wo Ausschreibungsdruck und niedrigere technische Barrieren die Preisgestaltung enger halten und die Lieferantenvielfalt breiter ist. Diese Spaltung ist wichtig, da die Wertschöpfung im europäischen Markt für ophthalmologische Augentropfer nun mehr in der Validierungstiefe und Formulierungskompatibilität liegt als in der einfachen Flaschenproduktion. Unternehmen, die Premium-Sterilitätsansprüche und Nachweise zur Patientenbenutzerfreundlichkeit unterstützen können, sind besser positioniert als Unternehmen, die nur auf Standard-Kunststoffverarbeitung konkurrieren.
Die Übernahme von Bormioli Pharma durch Gerresheimer im Jahr 2024 erweiterte seine kombinierte Verpackungsreichweite und stärkte seine Position sowohl bei Glas- als auch bei Kunststoff-ophthalmologischen Formaten, was ihm eine breitere Abdeckung von Standard-Flaschen bis hin zu fortschrittlichen Systemen für empfindliche Formulierungen gibt. Gerresheimers Ophthalmic Plus-Plattform zeigt eine parallele Strategie, die auf Kraftreduzierung und Patientenbenutzerfreundlichkeit ausgerichtet ist, was bei älteren Glaukompatienten wichtig ist. Nemeras zertifizierte Positionierung mit Kreislaufmaterialien fügt einen anderen Wettbewerbswinkel hinzu, da Umweltbereitschaft unter dem EU-Verpackungsregelwerk relevanter wird. Diese Schritte zeigen, dass sich der Wettbewerb im europäischen Markt für ophthalmologische Augentropfer über Portfoliobreite, Ergonomie, Umweltbereitschaft und geräteverknüpften klinischen Nutzen ausbreitet.
Die stärksten offenen Chancen liegen noch in vernetzten Adhärenzwerkzeugen, kraftarmen Selbstverabreichungsformaten und Materialsystemen, die sowohl dem Recyclingdruck als auch einer höheren Formulierungsempfindlichkeit gerecht werden können. Lieferanten, die früh mit Compliance-Systemen, Rückverfolgbarkeit und validierten Premium-Plattformen waren, sollten eine stärkere Position haben, da sich die Beschaffungskriterien über die Stückkosten hinaus ausweiten. Der europäische Markt für ophthalmologische Augentropfer sieht daher bei seinen derzeitigen Marktführern stabil aus, aber der Vorteil wird wahrscheinlich bei Unternehmen bleiben, die Verpackungen in eine klinisch differenzierte Komponente der Therapie umwandeln können.
Marktführer des europäischen Marktes für ophthalmologische Augentropfer
-
AptarGroup, Inc.
-
Gerresheimer AG
-
Nemera
-
Berry Global Inc.
-
SCHOTT Pharma AG and Co. KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für ophthalmische Augentropfer Unternehmen in diesem Bericht
- Abbvie
- Adelphi Healthcare Packaging
- Alcon
- Amcor plc
- Aptar Pharma
- AptarGroup, Inc.
- Bausch Health
- Beckton Dickinson
- Berry Global
- Bormioli Pharma S.p.A.
- Gerresheimer
- Johnson & Johnson
- Nemera
- Nipro
- Novartis
- Owen Mumford
- Pfizer
- SCHOTT Pharma AG and Co. KGaA
- Stevanato Group
- URSATEC GmbH
Neueste Industrielle Entwicklungen in Europäischer Markt für ophthalmische Augentropfer
- Juni 2026: Amcor plc kündigte eine Erweiterung seiner Produktionsstätte für Gesundheitsverpackungen in Sira, Karnataka, Indien, im Wert von mehreren Millionen USD an und führte fortschrittliche automatisierte Bildverarbeitungssysteme für ophthalmologische Behälter und Injektionsfläschchen ein. Die Investition unterstützt die wachsende Nachfrage in Südasien und stärkt Amcors globale Lieferkette für ophthalmologische Verpackungen.
- Juni 2026: SCHOTT Pharma eröffnete erweiterte Fläschchenproduktionslinien in Lebanon, Pennsylvania, USA, durch eine Investition von mehr als 60 Millionen USD, die teilweise von BARDA finanziert wurde. Die Erweiterung verdreifacht die lokale Kapazität für hochwertige Lösungen und unterstützt die sterile RTU-Glasproduktion für Biologika und Impfstoffe, was die Lieferkettenresilienz für ophthalmologische Biologika stärkt, die für den europäischen Vertrieb bestimmt sind.
- Januar 2026: AptarGroup, Inc. brachte Beat the Blink auf den Markt, ein neuartiges ophthalmologisches Verabreichungssystem, das darauf ausgelegt ist, den Blinzreflex durch horizontale Tropfenabgabe zu überwinden, in einer exklusiven Partnerschaft mit Bausch + Lomb. Das System enthält einen Spitzenversiegelungsmechanismus für konservierungsmittelfreie Kompatibilität und ein kindersicheres Design. Die kommerzielle Verfügbarkeit wird 24–36 Monate nach Abschluss der Entwicklung erwartet, was den bedeutendsten Augenpflegeplattform-Launch von AptarGroup bis dato markiert.
Berichtsumfang des europäischen Marktes für ophthalmologische Augentropfer
Gemäß dem Berichtsumfang umfasst der Augenarzneimittel-Augentropfer-Markt Geräte, die zur präzisen Abgabe ophthalmologischer Medikamente für die Behandlung und das Management von Augenerkrankungen wie Glaukom, trockenes Auge, Infektionen, Allergien und postoperative Versorgung eingesetzt werden. Er umfasst Mehrdosis-, konservierungsmittelfreie und Einzeldosis-Augentropfersysteme, die in klinischen und häuslichen Pflegeumgebungen verwendet werden.
Der europäische Augenarzneimittel-Augentropfer-Markt ist nach Produkttyp, Material, Kapazität, Technologie und Geografie segmentiert. Nach Produkttyp ist der Markt in konservierte Mehrdosis-Augentropfer, konservierungsmittelfreie Mehrdosis-Augentropfer und Einzeldosis-Augentropfer segmentiert. Nach Material ist der Markt in niederdichte PE (LDPE), hochdichte PE (HDPE), Polypropylen (PP), Glas (Borosilikat und weitere) sowie biobasierte / kompostierbare Kunststoffe segmentiert. Nach Kapazität ist der Markt in ≤ 2,5 ml, 3–5 ml, 6–10 ml, mehr als 10 ml und Einzeldosis (weniger als 1 ml) segmentiert. Nach Technologie ist der Markt in konservierungsmittelfreie Sterilventilsysteme, antimikrobiell beschichtete Spitzen, kontrollierte Mikrodosierung (≤ 15 µl), kindersichere / seniorenfreundliche Designs und vernetzte / digital überwachte Tropfer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Konservierte Mehrdosis-Augentropfer |
| Konservierungsmittelfreie Mehrdosis-Augentropfer |
| Einzeldosis-Augentropfer |
| Polyethylen niedriger Dichte (LDPE) |
| Polyethylen hoher Dichte (HDPE) |
| Polypropylen (PP) |
| Glas (Borosilikat & andere) |
| Biobasierte / kompostierbare Kunststoffe |
| ≤ 2,5 ml |
| 3–5 ml |
| 6–10 ml |
| Mehr als 10 ml |
| Einzeldosis (weniger als 1 ml) |
| Konservierungsmittelfreie Sterilventilsysteme |
| Antimikrobiell beschichtete Spitzen |
| Kontrollierte Mikrodosierung (≤ 15 µl) |
| Kindersichere / seniorenfreundliche Designs |
| Vernetzte / digital überwachte Tropfer |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Übriges Europa |
| Nach Produkttyp | Konservierte Mehrdosis-Augentropfer |
| Konservierungsmittelfreie Mehrdosis-Augentropfer | |
| Einzeldosis-Augentropfer | |
| Nach Material | Polyethylen niedriger Dichte (LDPE) |
| Polyethylen hoher Dichte (HDPE) | |
| Polypropylen (PP) | |
| Glas (Borosilikat & andere) | |
| Biobasierte / kompostierbare Kunststoffe | |
| Nach Kapazität | ≤ 2,5 ml |
| 3–5 ml | |
| 6–10 ml | |
| Mehr als 10 ml | |
| Einzeldosis (weniger als 1 ml) | |
| Nach Technologie | Konservierungsmittelfreie Sterilventilsysteme |
| Antimikrobiell beschichtete Spitzen | |
| Kontrollierte Mikrodosierung (≤ 15 µl) | |
| Kindersichere / seniorenfreundliche Designs | |
| Vernetzte / digital überwachte Tropfer | |
| Nach Geografie | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert der Nachfrage auf dem europäischen Markt für ophthalmologische Augentropfer im Jahr 2026?
Der Markt beläuft sich im Jahr 2025 auf 4,17 Milliarden USD und im Jahr 2026 auf 4,38 Milliarden USD und wird bis 2031 voraussichtlich 5,90 Milliarden USD bei einer CAGR von 6,11 % erreichen.
Welches Produktformat führt und welches wächst am schnellsten?
Konservierte Mehrdosis-Augentropfer führten im Jahr 2025 mit einem Anteil von 46,38 %, während Einzeldosis-Augentropfer bis 2031 voraussichtlich am schnellsten mit einer CAGR von 6,58 % wachsen werden.
Welche Länder sind bei der regionalen Nachfrage am bedeutsamsten?
Deutschland führte im Jahr 2025 mit einem Anteil von 42,19 %, während das Vereinigte Königreich bis 2031 voraussichtlich das schnellste Wachstum mit einer CAGR von 8,14 % verzeichnen wird.
Welche Technologie setzt den Premium-Standard bei ophthalmologischen Dispensern?
Konservierungsmittelfreie Sterilventilsysteme hielten im Jahr 2025 einen Anteil von 52,84 % am Technologiesegment, was zeigt, dass die In-use-Sterilität ohne chemische Konservierungsmittel zum führenden Premium-Weg geworden ist.