
Marktgröße und Marktanteile der europäischen Abfülllinien-Sterilisationsmaschinen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
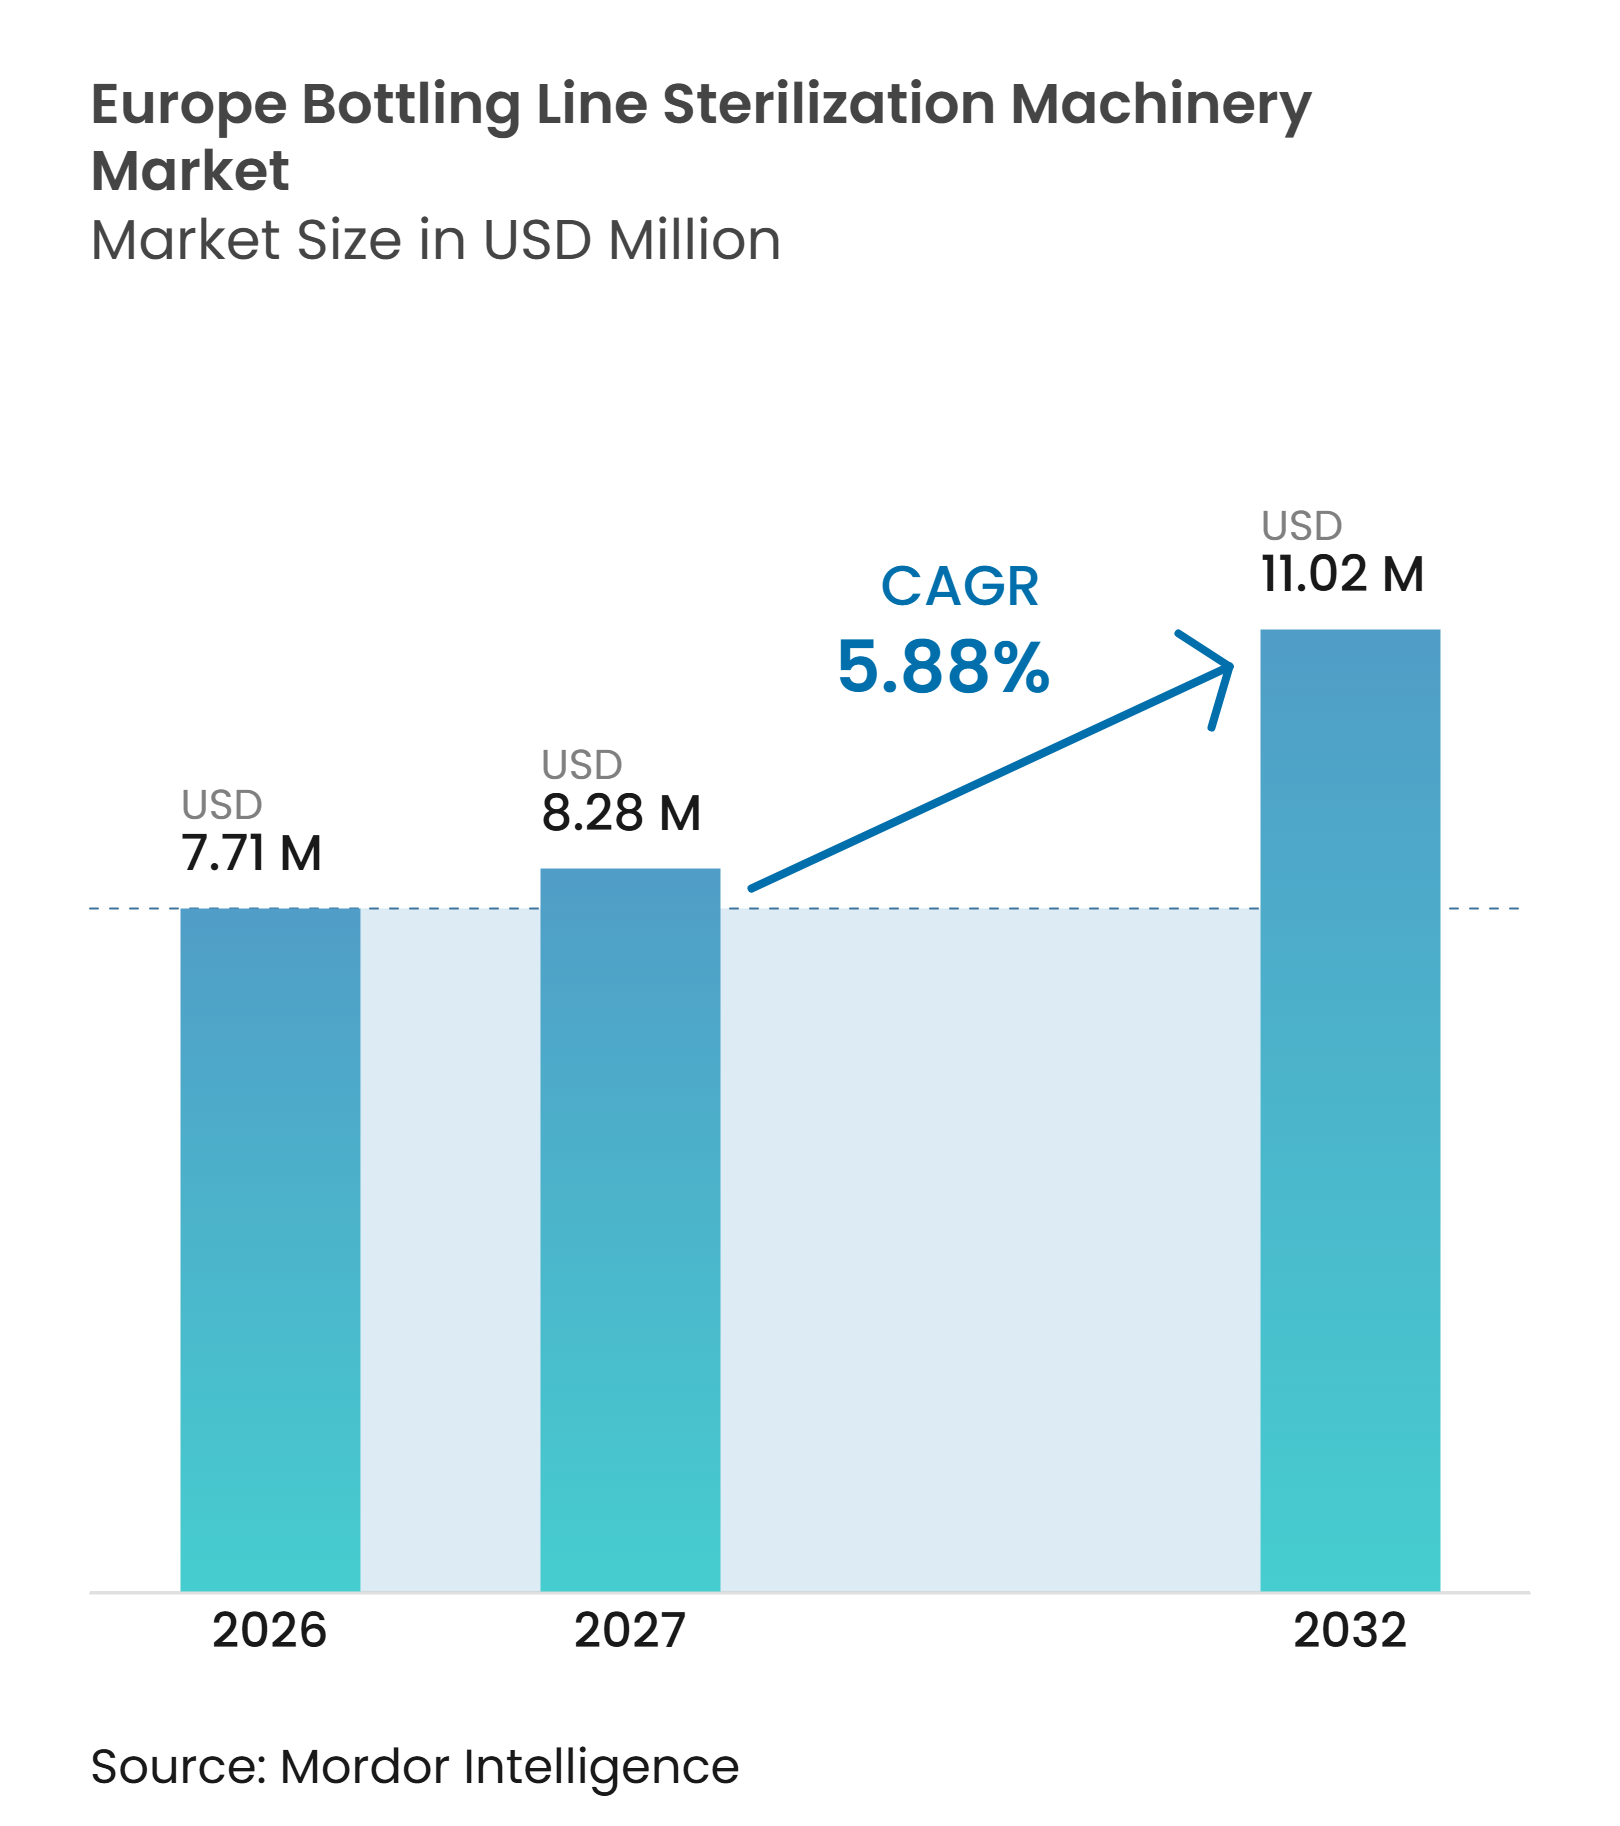
| Marktgröße im Basisjahr (2026) | 7.71 Millionen US-Dollar |
| Marktgröße (2027) | 8.28 Millionen US-Dollar |
| Marktgröße (2032) | 11.02 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.88 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der europäischen Abfülllinien-Sterilisationsmaschinen von Mordor Intelligence
Die Marktgröße des europäischen Marktes für Abfülllinien-Sterilisationsmaschinen soll von 7,71 Millionen USD im Jahr 2026 auf 8,28 Millionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 11,02 Millionen USD bei einem CAGR von 5,88 % im Zeitraum 2027–2032 erreichen.
Die Nachfrage ist an längere Haltbarkeit und Umgebungsverteilung für empfindliche Getränke und flüssige Produkte geknüpft. Aseptische Anlagen sind für Abfüller, die ihre Abhängigkeit von Kühllagern reduzieren und breitere Einzelhandelsnetze erschließen möchten, zunehmend relevant geworden. Integrierte Systeme werden attraktiver, da sie die Exposition zwischen Sterilisation, Befüllung und Verschließen begrenzen. Anlagenlieferanten reagieren mit kompakten Systemen, Echtzeit-Überwachung und flexiblen Konfigurationen, die mehr als 1 Verpackungsformat unterstützen können. Die regulatorische Kontrolle von Hygiene, Sterilisationsmittelrückständen und Validierung erhöht zudem die technischen Anforderungen an neue Anlagen und Nachrüstungen.
Wichtigste Erkenntnisse des Berichts
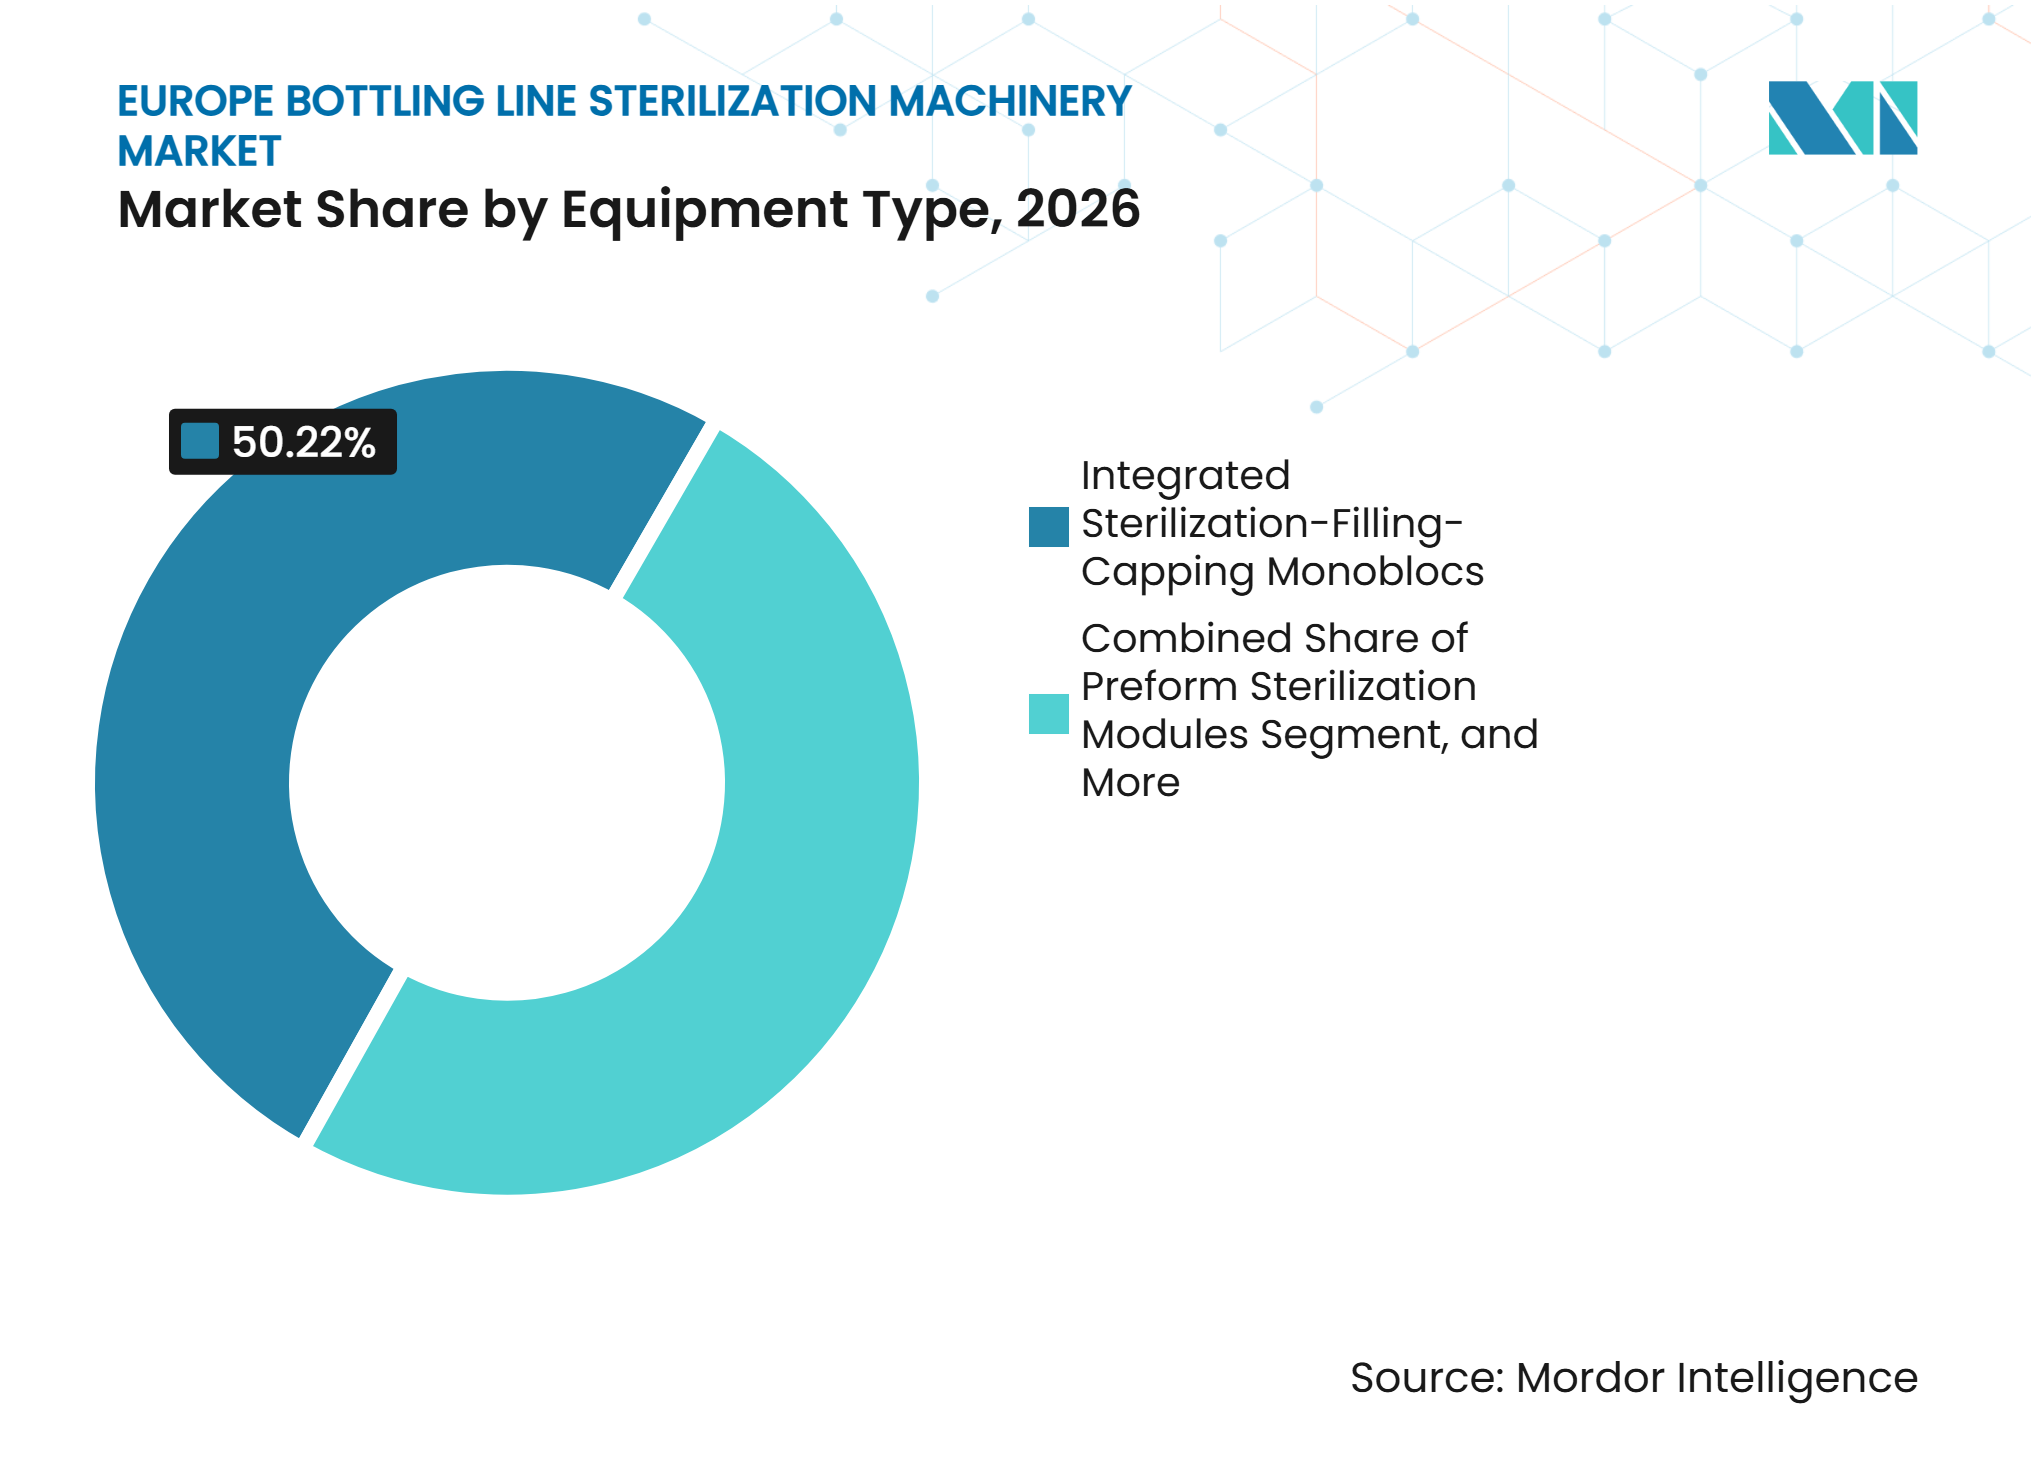
- Nach Gerätetyp hielten integrierte Sterilisations-Füll-Verschließ-Monoblöcke im Jahr 2026 einen Marktanteil von 50,22 % am europäischen Markt für Abfülllinien-Sterilisationsmaschinen.
- Nach Technologie hielt die H₂O₂-Dampfsterilisation im Jahr 2026 einen Marktanteil von 38,84 % am europäischen Markt für Abfülllinien-Sterilisationsmaschinen, während die Elektronenstrahlsterilisation bis 2032 voraussichtlich mit einem CAGR von 6,87 % wachsen wird.
- Nach Behälterformat hielten PET-Flaschen im Jahr 2026 einen Marktanteil von 34,84 %, während die Vorformlingsterilisation bis 2032 voraussichtlich mit einem CAGR von 6,91 % wachsen wird.
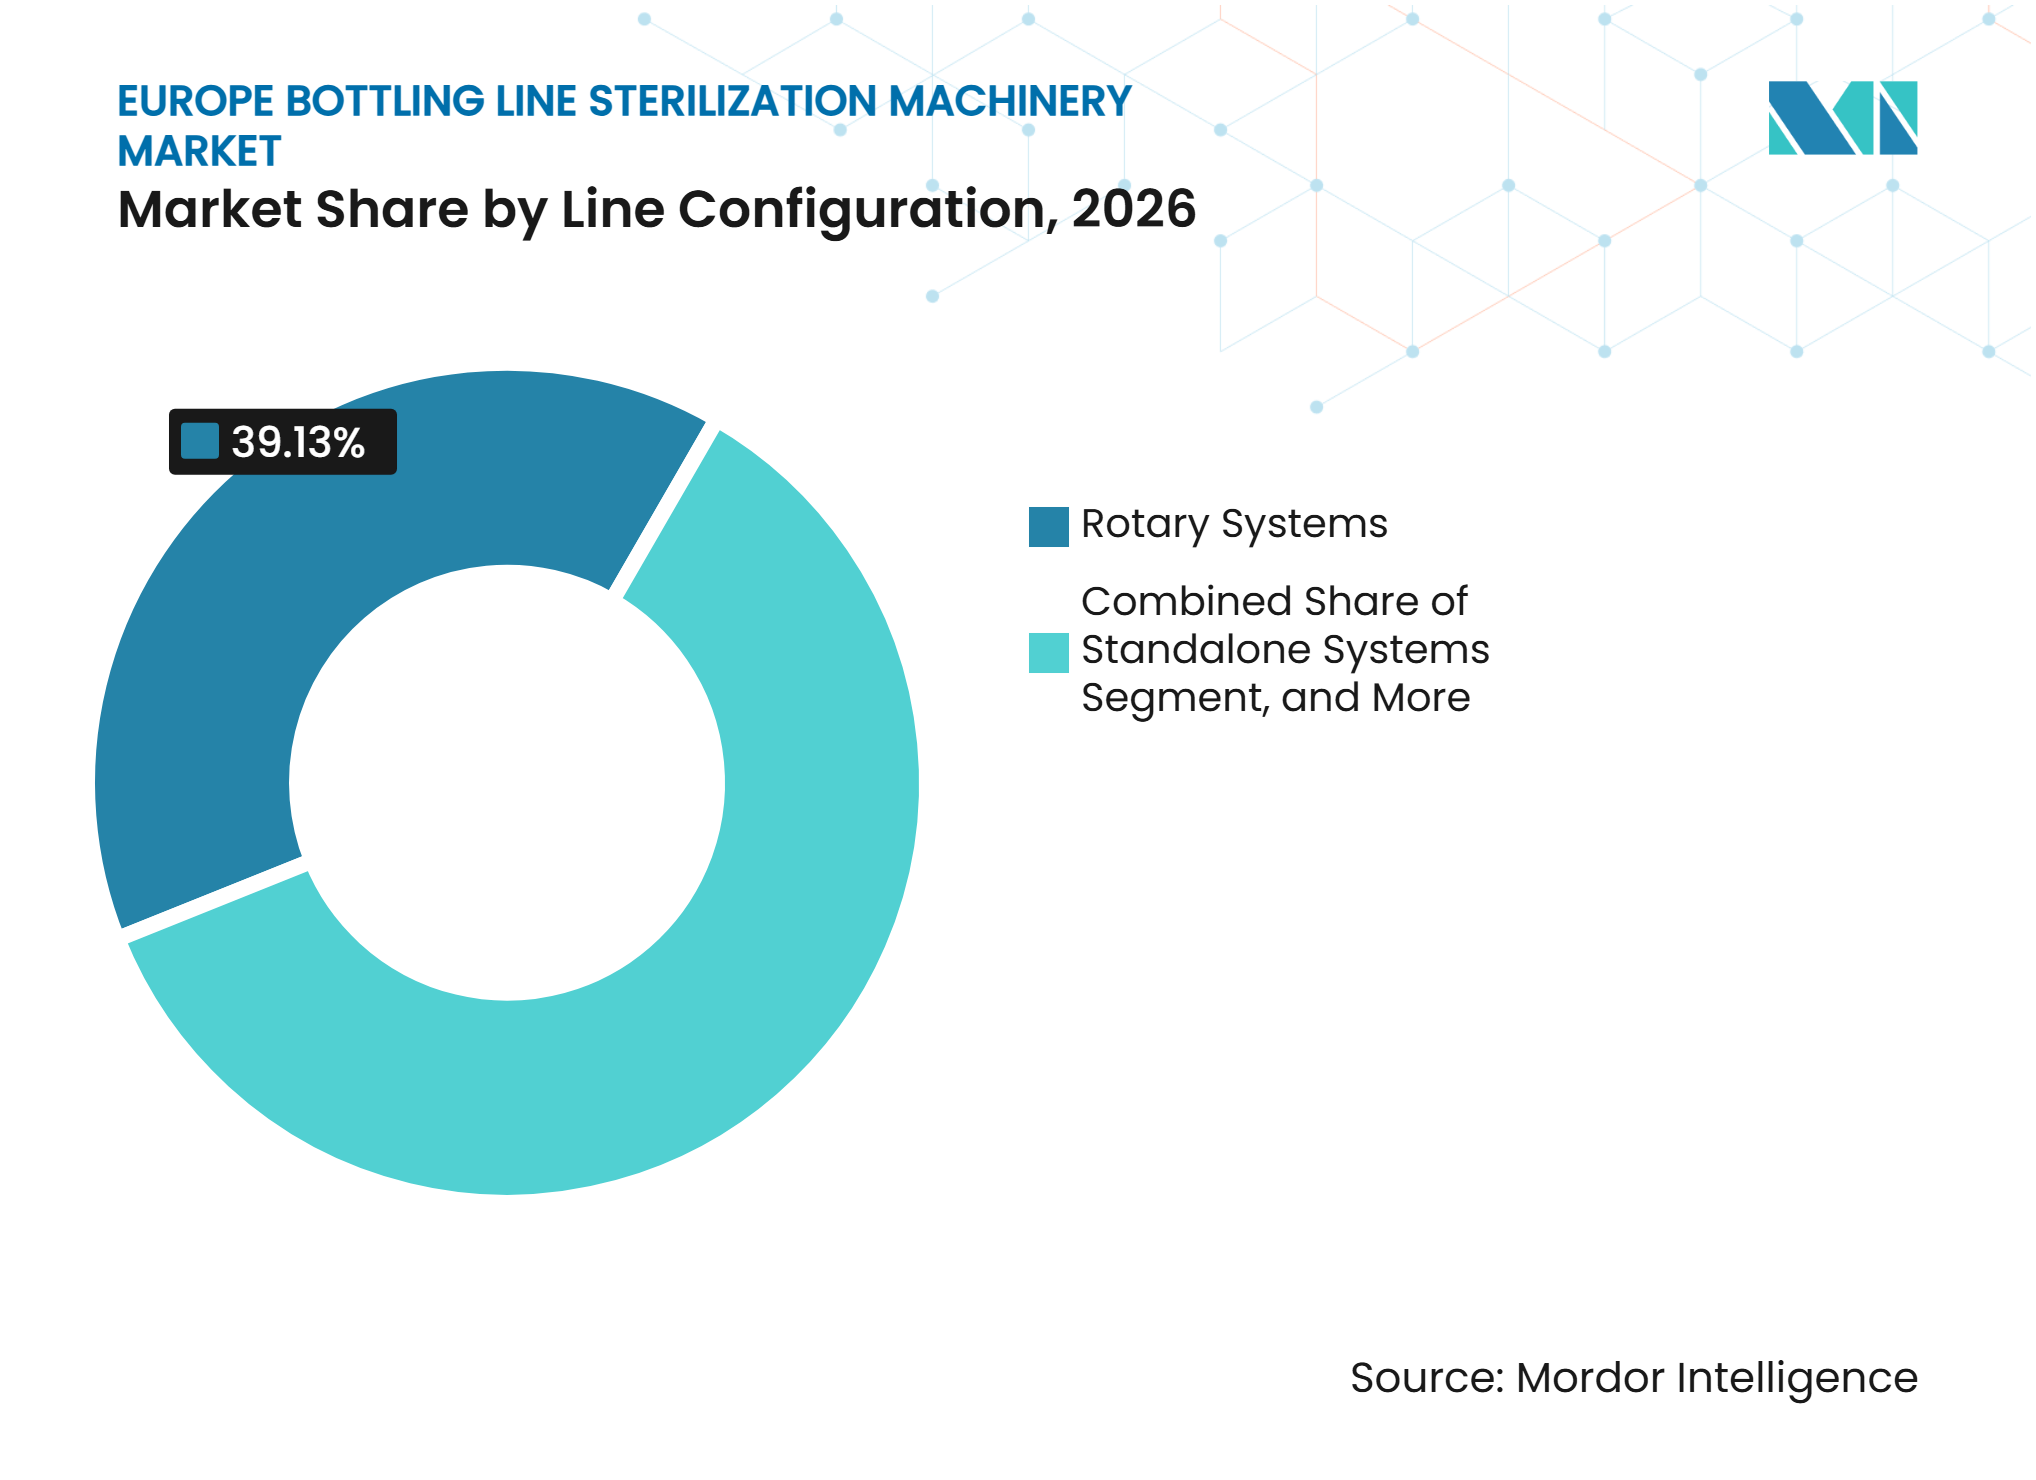
- Nach Linienkonfiguration hielten Rotationsfüllsysteme im Jahr 2026 einen Marktanteil von 39,13 %, während integrierte Systeme bis 2032 voraussichtlich mit einem CAGR von 6,82 % wachsen werden.
- Nach Endverbraucher hielten Molkerei- und pflanzliche Getränkehersteller im Jahr 2026 einen Marktanteil von 28,55 %, während Pharma- und Biopharmazeutikahersteller bis 2032 voraussichtlich mit einem CAGR von 6,74 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Marktanteil von 28,57 %, während das übrige Europa bis 2032 voraussichtlich mit einem CAGR von 6,93 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach längerer Haltbarkeit und Umgebungsverteilung | +2.1% | Global, am stärksten ausgeprägt in Deutschland, Frankreich, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Verschärfung der Hygiene- und Lebensmittelsicherheitsanforderungen | +1.5% | EU-weit, am strengsten in Deutschland, Frankreich, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Trend zu wasserarmer und chemienarmer Sterilisation | +0.9% | Global, frühe Gewinne in Deutschland, Niederlande, Skandinavien | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung integrierter Blas-Füll-Verschließ-Monoblöcke | +0.8% | Westeuropa, Deutschland, Frankreich, Italien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach flexiblen Mehrformat-Abfülllinien | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Einführung digitaler Überwachung und vorausschauender Wartung | +0.3% | Deutschland, Vereinigtes Königreich, Niederlande | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach längerer Haltbarkeit und Umgebungsverteilung
Einzelhändler und Logistikbetreiber passen ihre Vertriebsmodelle für Produkte an, die bei Umgebungstemperaturen gelagert werden können. Dies veranlasst Getränke- und Molkereihersteller, Heißfüllanlagen durch aseptische Anlagen im europäischen Markt für Abfülllinien-Sterilisationsmaschinen zu ersetzen oder nachzurüsten. Umgebungskompatible Produkte können ein breiteres Spektrum an Einzel- und Exportkanälen erschließen, einschließlich Handelsmarken-Programme. Diese Anforderung kann die Anlagenauswahl beeinflussen, bevor ein Abfüller mit einem direkten Kapazitätsengpass konfrontiert wird. Krones schloss im März 2025 eine zweite aseptische Linieninstallation bei Wosana in Polen ab und demonstrierte damit eine aktive Kapazitätsentwicklung in Mitteleuropa. Das Projekt unterstützt den weiteren Trend zur haltbaren Produktion und Verteilung.
Verschärfung der Hygiene- und Lebensmittelsicherheitsanforderungen
Lebensmittelhygienevorschriften und Biozid-Zulassungen erhöhen den Standard für die Sterilisationsleistung in europäischen Produktionsstätten. Die Europäische Kommission pflegt den Lebensmittelhygienerahmen, der für die gesamte Lebensmittelkette gilt.[1] Hersteller benötigen zunehmend Nachweise, dass die Sterilisation bei Betriebsgeschwindigkeit wirksam bleibt und nicht nur unter Chargen-Testbedingungen. Kontinuierliche In-Line-Anlagen können die Validierung dieser Leistung vereinfachen. Das Ergebnis ist ein geringerer Unterschied zwischen Basis-Compliance-Systemen und höherwertigen aseptischen Anlagen im europäischen Markt für Abfülllinien-Sterilisationsmaschinen. Dieser Druck ist besonders relevant für Molkerei- und Säuglingsnahrungsbetriebe, bei denen Hygienemängel schwerwiegende kommerzielle Folgen haben können.
Trend zu wasserarmer und chemienarmer Sterilisation
Wasserverbrauch, Chemikalienhandhabung und Rückstandsmanagement beeinflussen die Technologieauswahl für neue aseptische Linien im europäischen Markt für Abfülllinien-Sterilisationsmaschinen. Elektronenstrahlanlagen sprechen Hersteller an, die eine Trockensterilisation und weniger Abhängigkeit von flüssigen Sterilisationsmitteln wünschen. Wasserstoffperoxid-Systeme unterliegen ebenfalls Zulassungs- und Handhabungspflichten gemäß der EU-Biozidprodukteverordnung. Der VDMA veröffentlichte im Dezember 2025 aktualisierte aseptische Verpackungsstandards, die die Erwartungen an die Sterilisationsmittelentfernung präzisieren. Diese Entwicklungen machen trockene und chemienarme Alternativen relevanter, wo Wasserverbrauch und Rückstandskontrolle betriebliche Prioritäten sind.
Zunehmende Einführung integrierter Blas-Füll-Verschließ-Monoblöcke
Integrierte Monoblöcke reduzieren die Anzahl der Schnittstellen zwischen Sterilisation, Blasformen, Befüllung und Verschließen im europäischen Markt für Abfülllinien-Sterilisationsmaschinen. Diese Konfiguration kann die Kontaminationsgefahr beim Produkttransfer verringern. Höhere aseptische Füllgeschwindigkeiten haben die Argumente für integrierte Anlagen sowohl in großen als auch in mittelgroßen Betrieben gestärkt. Krones präsentierte den kompakten Contipure AsepBloc auf der drinktec im September 2025. Das System kombiniert Vorformlingsterilisation, Blasformen und aseptisches Befüllen auf kleinerem Raum. Dieses Design erweitert die potenzielle Kundenbasis auf regionale und Spezialitätenhersteller, die eine konventionelle Großanlage nicht rechtfertigen konnten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Validierungsaufwand | -0.6% | Global, am stärksten ausgeprägt in aufstrebenden EU-Märkten | Langfristig (≥ 4 Jahre) |
| Management von Sterilisationsmittelrückständen und Arbeitssicherheit | -0.4% | EU-weit, BPR-regulierte Märkte | Mittelfristig (2–4 Jahre) |
| Komplexe Umrüstungen bei verschiedenen Flaschenhälsen und Formaten | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Sterilverarbeitungstechnikern | -0.2% | EU-weit, am stärksten ausgeprägt in Osteuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Validierungsaufwand
Vollaseptische Linien erfordern mehr Kapital als konventionelle Füllkonfigurationen im europäischen Markt für Abfülllinien-Sterilisationsmaschinen. Validierungsanforderungen können Projektzeitpläne verlängern, insbesondere bei Anlagen in pharmazeutischer Qualität. Syntegon stellte die aseptische Füllplattform SynTiso auf der Pharmatag im Mai 2025 mit automatisierten Validierungs-Workflows vor.[2] Automatisierte Workflows können den Dokumentationsaufwand bei der Inbetriebnahme reduzieren. Sie beseitigen jedoch nicht den grundlegenden Bedarf an einem robusten Validierungsprogramm und geschultem Personal. Der Aufwand bleibt für Lohnverpacker und Kosmetikproduzenten, die erstmals in die aseptische Abfüllung einsteigen, erheblich.
Management von Sterilisationsmittelrückständen und Arbeitssicherheit
Wasserstoffperoxid stellt im gesamten europäischen Markt für Abfülllinien-Sterilisationsmaschinen sowohl produktkontaktbezogene als auch arbeitsplatzbezogene Managementanforderungen. Produktkontaktzonen müssen Hygieneanforderungen erfüllen, während die Dampfkontrolle für die Arbeitssicherheit relevant ist. Der EU-Rahmen für Biozidprodukte legt Zulassungspflichten für Wirkstoffe und Produkte fest. Die aktualisierten VDMA-Standards enthalten explizitere Erwartungen an die Sterilisationsmittelentfernungsleistung. Ältere Systeme können technische Anpassungen erfordern, um diese Bedingungen zu erfüllen. Dieser Bedarf kann Kapital von neuen Kapazitätserweiterungen auf Nachrüstungen umlenken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Monoblöcke unterstützen eingeschlossene aseptische AbläufeIntegrierte Sterilisations-Füll-Verschließ-Monoblöcke hielten im Jahr 2026 einen Marktanteil von 50,22 % am europäischen Markt für Abfülllinien-Sterilisationsmaschinen. Ihre Position spiegelt den Wert wider, Sterilisation, Befüllung und Verschließen innerhalb eines eingeschlossenen Prozesses im europäischen Markt für Abfülllinien-Sterilisationsmaschinen zu halten. Die Anordnung beseitigt offene Transferpunkte, die ein Kontaminationsrisiko einführen können. Sie unterstützt auch eine konsistente Prozesskontrolle über die Kernphasen der aseptischen Verpackung hinweg. Flaschensterilisations- und Spülmodule bleiben für Betriebe relevant, die eine bestehende Halle modernisieren müssen, ohne die gesamte Linie zu ersetzen. Diese Module bieten einen niedrigschwelligen Einstieg für Betreiber, die eine verbesserte Hygieneleistung anstreben.
Vorformlingsterilisationsmodule gewinnen in der Hochgeschwindigkeits-PET-Produktion an Bedeutung. Die Sterilisation vor dem Blasformen kann das Sterilisationsfenster verlängern und die Produktionsausbeute verbessern. Verschluss- und Kappsterilisationssysteme bleiben notwendig, da eine sterile Befüllung durch einen nicht sterilen Verschluss beeinträchtigt werden kann. Krones präsentierte im September 2026 eine neue Contipure D-Generation mit adaptiver H₂O₂-Dosierung und Echtzeit-Rückstandsüberwachung. Diese Art der Überwachung macht Prozessdaten zu einem Teil des Anlagenkonzepts. Sie gibt Premium-Lieferanten auch eine Möglichkeit, sich über die mechanische Sterilisationsleistung hinaus zu differenzieren.



Nach Technologie:
Validierte Peroxidsysteme bleiben etabliertDie H₂O₂-Dampfsterilisation hielt im Jahr 2026 einen Marktanteil von 38,84 % am europäischen Markt für Abfülllinien-Sterilisationsmaschinen. Ihre etablierte Position spiegelt lange Betriebshistorien, anerkannte Validierungsansätze und Kompatibilität mit der installierten PET- und HDPE-Infrastruktur wider. Peressigsäure bleibt in Molkereiapplikationen relevant, wo Anwender ihre Wirksamkeit gegen hitzbeständige Sporenbildner schätzen. Dampf- und Heißwassersysteme werden weiterhin für Glasflaschenanwendungen eingesetzt. Glas kann thermische Sterilisationsmethoden tolerieren, die für viele PET-Formate ungeeignet wären. Vorhandene Anlagen und die Vertrautheit der Bediener unterstützen auch die weitere Nutzung von Peroxidsystemen im europäischen Markt für Abfülllinien-Sterilisationsmaschinen.
Die Elektronenstrahlsterilisation soll bis 2032 mit einem CAGR von 6,87 % wachsen – der höchsten Rate unter den Technologiekategorien. Sie ist relevant, wo das Rückstandsmanagement ein erhebliches betriebliches Anliegen darstellt. Pharmazeutische Abfüll-Finish-Operationen und Premium-Säuglingsnahrungsverpackungen sind prominente Anwendungsfälle. UV-C und gepulstes Licht können gezielte Anwendungen wie Verschlusssterilisation und ausgewählte Getränkelinien mit niedrigem Säuregehalt bedienen. VDMA und drinktec beleuchteten 2025 Sterilisationstechnologieoptionen, obwohl die Veranstaltungsseite in dieser Überarbeitung nicht als Beleg verwendet wird. Alternde Peroxidsysteme können mehr Hersteller dazu veranlassen, Trockentechnologien zu bewerten, wenn sie Ersatzprogramme planen.
Nach Behälterformat: PET bleibt die zentrale Nachfragebasis
PET-Flaschen hielten im Jahr 2026 einen Marktanteil von 34,84 % und bleiben das wichtigste Behälterformat für aseptische Getränke. Ihr geringes Gewicht und ihre breite Verwendung in Molkerei- und Funktionsgetränken halten die Nachfrage nach kompatiblen Sterilisationssystemen aufrecht. PET funktioniert auch mit Barrierebeschichtungen für Produkte, die eine verlängerte Haltbarkeit benötigen. HDPE-Flaschen behalten eine stabile Rolle bei flüssigen Molkereiprodukten, Reinigungsmitteln und einigen pharmazeutischen Flüssigkeiten. Glas bleibt wichtig für Premium-Getränke, Weine und Spirituosen. Seine thermische und chemische Beständigkeit führt zu anderen Sterilisationsentscheidungen, einschließlich Dampf und Peressigsäure.
Die Vorformlingsterilisation soll bis 2032 mit einem CAGR von 6,91 % wachsen. Die Sterilisation von Vorformlingen vor dem Blasformen kann die Möglichkeit einer späteren Kontamination im Prozess reduzieren. Der Ansatz kann auch die Ausbeuteverbesserung in Hochgeschwindigkeits-PET-Betrieben unterstützen. Sidel stellte im April 2026 den aseptischen Füller EvoFILL PET vor, bei dem Sterilisationsvalidierungsdaten in die Füllsteuerungsarchitektur integriert sind. Lieferanten kombinieren daher Anlagen mit Diagnose- und Validierungsfähigkeiten. Kappen und Verschlüsse erhalten ebenfalls als separater Validierungspunkt in aseptischen Linien größere Aufmerksamkeit.
Nach Linienkonfiguration:
Rotationsplattformen behalten DurchsatzvorteileRotationsfüllsysteme hielten im Jahr 2026 einen Marktanteil von 39,13 %. Ihr Dauerbetriebsdesign unterstützt einen hohen Ausstoß auf kleinem Betriebsraum für den europäischen Markt für Abfülllinien-Sterilisationsmaschinen. Dies macht sie für große Molkereigenossenschaften und Mineralwasserhersteller geeignet. Ihre lange Industriegeschichte bietet auch eine große Basis an Betriebswissen. Eigenständige Systeme bleiben für Einzelformat-Betriebe und Testanlagen nützlich. Lineare und Inline-Systeme eignen sich weiterhin für kleinere Produktionsvolumina und Betriebe mit häufigen Umrüstungen.
Integrierte Systeme sollen bis 2032 mit einem CAGR von 6,82 % wachsen. Ihr Fortschritt folgt der gleichen Präferenz für weniger Schnittstellen zwischen Sterilisations- und Füllstufen. Automatische Systeme bleiben auch attraktiver als halbautomatische Alternativen, wenn die Durchsatzanforderungen steigen. GEA stellte im September 2025 das Zustandsüberwachungssystem InsightPartner EvoHDry für aseptische Heißluft-Trockensterilisationslinien vor. Das System legt mehr Gewicht auf Prozessintelligenz und Wartungsplanung. Diese Verschiebung bedeutet, dass Linienlieferanten neben Geschwindigkeit und Kapazität auch auf Betriebstransparenz konkurrieren.

Nach Endverbraucher:
Molkerei liefert Skalierung, während Pharma schneller wächstMolkerei- und pflanzliche Getränkehersteller hielten im Jahr 2026 einen Marktanteil von 28,55 %. Ihre großen Produktionsvolumina helfen, die für aseptische Anlagen im europäischen Markt für Abfülllinien-Sterilisationsmaschinen erforderlichen Investitionen zu rechtfertigen. Diese Hersteller benötigen auch eine lange Haltbarkeit für Produkte, die über verschiedene Einzel- und Logistiknetzwerke vertrieben werden. Saft-, Tee- und Funktionsgetränkehersteller nutzen kalte aseptische Abfüllung zum Schutz wärmeempfindlicher Inhaltsstoffe. Mineralwasserhersteller bilden eine volumenmäßig bedeutende Kundenbasis, aber ihre Preisdisziplin begünstigt standardisierte Systeme. Diese Anforderungen helfen, die Nachfrage sowohl bei großen als auch bei mittelgroßen Abfüllbetrieben aufrechtzuerhalten.
Pharma- und Biopharmazeutikahersteller sollen bis 2032 mit einem CAGR von 6,74 % wachsen. EU-GMP-Anhang 1 hat den Fokus auf Kontaminationskontrollstrategien in der Sterilherstellung verstärkt. Optima beschreibt die betrieblichen Veränderungen, die Anhang 1 für die aseptische Verarbeitung schafft. Lohngetränke- und aseptische Verpackungsorganisationen nutzen zunehmend gemeinsame Plattformarchitekturen über mehrere Produktgruppen hinweg. Dies kann Validierungskosten auf ein breiteres Portfolio verteilen. Kosmetik- und Körperpflegehersteller bleiben technisch anspruchsvolle Anwender, da empfindliche Flüssigformulierungen eine hohe Sterilisationssicherheit erfordern.
Geografische Analyse
Deutschland
Deutschland hatte im Jahr 2026 einen Marktanteil von 28,57 % am europäischen Markt für Abfülllinien-Sterilisationsmaschinen. Seine Position spiegelt eine große Lebensmittel-, Getränke- und Pharmaprodukionsbasis wider, die den europäischen Markt für Abfülllinien-Sterilisationsmaschinen bedient. Das Land ist auch der Heimatmarkt von Krones, GEA und KHS, was ein starkes Anlagenökosystem bietet. Inländische Referenzinstallationen können die internationalen Vertriebsbemühungen dieser Hersteller unterstützen. EU-Lebensmittelhygieneanforderungen beeinflussen die Sterilisationsspezifikationen für deutsche Hersteller. Die Ausrichtung des Landes an EU-GMP-Grundsätzen kann einen vertrauten Compliance-Pfad für aseptische Projekte unterstützen. Ersatzbedarf in etablierten Getränkeanlagen dürfte neben neuen aseptischen Kapazitätsinvestitionen bestehen.
Frankreich, Italien und das Vereinigte Königreich
Frankreich bleibt durch seine Premium-Getränke-, Molkerei- und Mineralwasserproduktionsbasis relevant. Italien kombiniert eine große installierte Basis von Wein- und Kohlensäuregetränkelinien mit einer Verpackungsmaschinenherstellungsbasis. Beide Länder schaffen Nachfrage nach Upgrades, die Hygiene, Handhabung und Formatflexibilität verbessern. Die gelieferten Angaben zu einzelnen Perrier- und Sidel-Installationen sind nicht enthalten, da ihre referenzierten Veröffentlichungen den erforderlichen Quellenstandard nicht erfüllen. Das Vereinigte Königreich benötigt weiterhin aseptische Abfüllanlagen in der Pharma- und Nahrungsergänzungsmittelproduktion. Hersteller in diesen Märkten müssen bei der Projektplanung Hygienekontrollen und Sterilisationsmittelmanagement berücksichtigen. Die VDMA-Standards unterstreichen die Bedeutung von Leistungserwartungen für aseptische Verpackungsanlagen. Dieser regulatorische Einfluss begünstigt Lieferanten, die Prozessleistung dokumentieren und die Validierung unterstützen können.
Übriges Europa
Das übrige Europa soll bis 2032 mit einem CAGR von 6,93 % wachsen. Polen, die Tschechische Republik, Rumänien und Südosteuropa stehen im Mittelpunkt dieser Aussicht, da Teile ihrer Abfüllinfrastruktur veraltet sind. Die Inlandsnachfrage nach haltbaren Produkten stärkt auch die Argumente für Investitionen in aseptische Verpackungen. Krones installierte im März 2025 eine zweite aseptische Linie bei Wosana in Polen. Dies zeigt, dass Kapazitäten aufgebaut werden, bevor die Nachfrage vollständig etabliert ist. Die Marktgröße des europäischen Marktes für Abfülllinien-Sterilisationsmaschinen in diesen Ländern bleibt unter der Westeuropas. Die regulatorische Angleichung an EU-Lebensmittelsicherheitsvorschriften kann den Anlagenzulassungsprozess dennoch konsistenter gestalten.
Wettbewerbslandschaft
Marktkonzentration
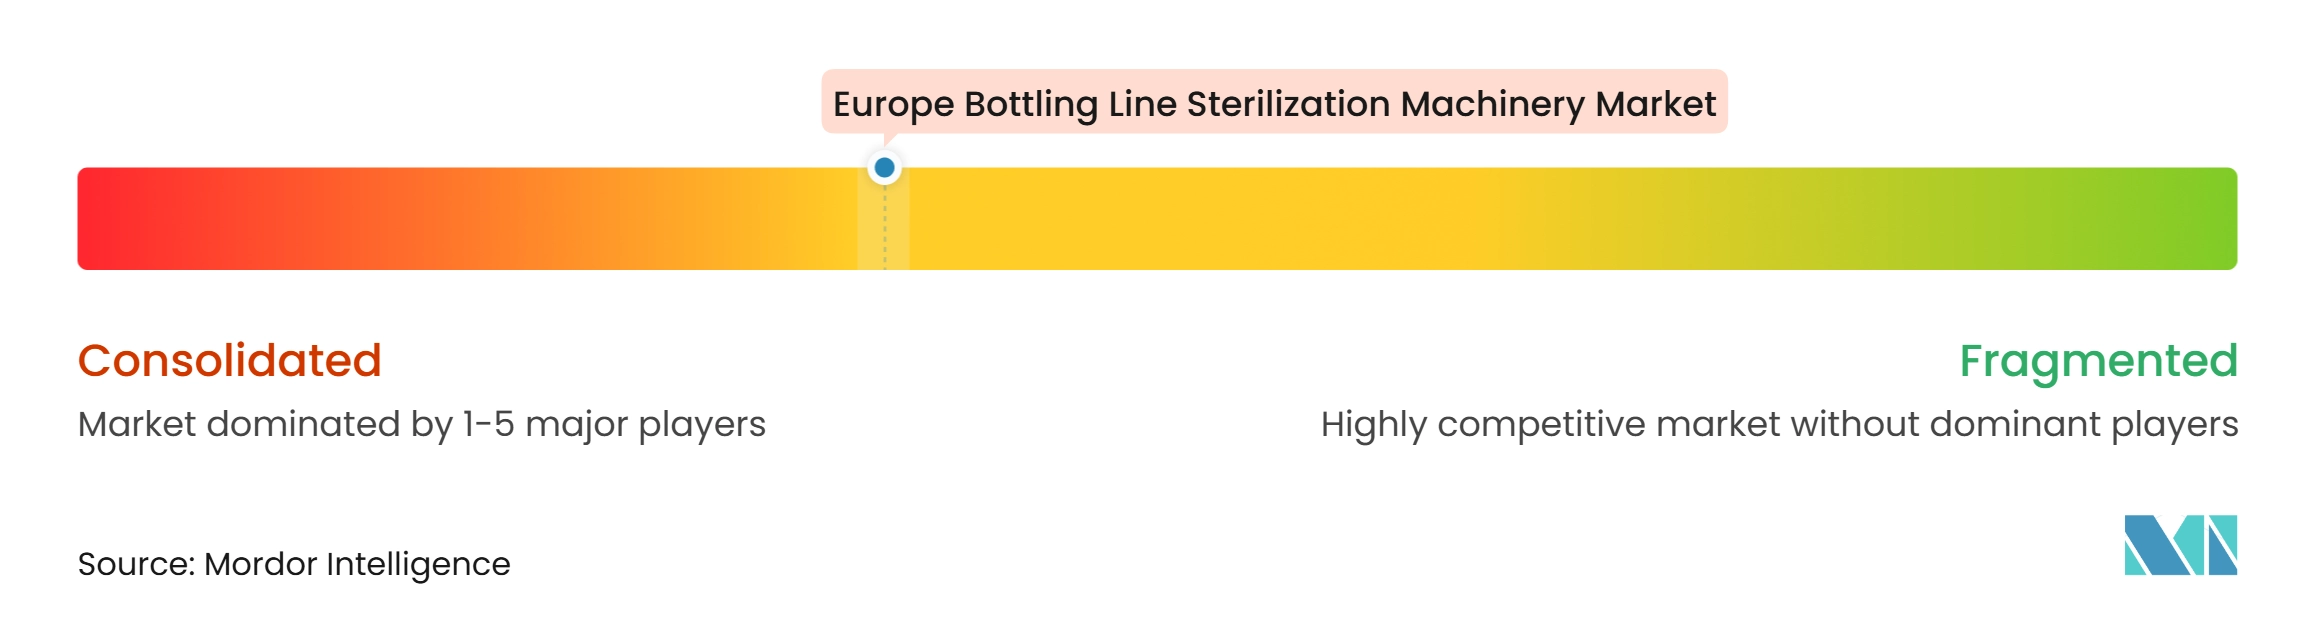
Der Markt ist mäßig konzentriert, wobei Krones AG, Sidel Group und GEA Group das Hochvolumen-Aseptikanlagensegment anführen und Portfolios anbieten, die Sterilisation, Befüllung und Verschließen kombinieren. Ihre integrierten Angebote können durch Serviceverträge, proprietäre Ersatzteile und Validierungsabhängigkeiten Wechselkosten erzeugen. Diese Beziehungen können über den ursprünglichen Kapitalerwerb hinaus andauern. Krones schloss die zweite aseptische Wosana-Linie in Polen im Jahr 2025 ab. Die Installation veranschaulicht, wie führende Lieferanten Kapazitätserweiterungen in Mitteleuropa unterstützen. Sidel stellte 2026 den aseptischen Füller EvoFILL PET vor, bei dem Validierungsinformationen in das Steuerungssystem integriert sind.
Der Wettbewerb ist im mittleren Marktsegment des europäischen Marktes für Abfülllinien-Sterilisationsmaschinen fragmentierter. Regionale Maschinenbauer konkurrieren durch Individualisierung, Lieferzeiten und Kenntnisse von Nischenanwendungen. Zu diesen Anwendungen gehören Glassterilisation und Einzelformat-Rotationslinien. Syntegon verfügt über fokussierte Expertise in der aseptischen Abfüllung in pharmazeutischer Qualität. Seine SynTiso-Plattform führte automatisierte Validierungs-Workflows für Hersteller ein, die die Anforderungen von EU-GMP-Anhang 1 erfüllen müssen.[3] GEA präsentierte im September 2025 auf der drinktec einen modularen aseptischen Füller. Dieser Schritt unterstützt die breitere Präferenz für rekonfigurierbare Anlagen in der Mehrformat-Produktion.
Digitale Prozessintelligenz ist ein wichtiger Wettbewerbsbereich. Kontinuierliche Überwachung kann Betreibern helfen, Leistungsprobleme zu erkennen, bevor sie die Produktion unterbrechen. GEAs InsightPartner EvoHDry nutzt sensorbasiertes Tracking für aseptische Heißluft-Trockensterilisationslinien. Kleinere Anbieter von UV-C-Arrays und Elektronenstrahlmodulen können Möglichkeiten in Nachrüstprojekten finden. Diese Lieferanten können Anlagen ansprechen, die keinen vollständigen Linienaustausch benötigen. ISO 22000 und HACCP-basiertes Qualitätsmanagement bleiben grundlegende Überlegungen für Lebensmittelanwendungen.
Marktführer der europäischen Abfülllinien-Sterilisationsmaschinen
-
Krones AG
-
Serac Group S.A.S.
-
KHS GmbH
-
GEA Group AG
-
Tetra Pak International S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt fr Abfülllinien-Sterilisationsmaschinen Unternehmen in diesem Bericht
- Krones AG
- Sidel Group
- KHS GmbH
- GEA Group AG
- Tetra Pak International S.A.
- SIG Group AG
- Serac Group S.A.S.
- SIPA S.p.A.
- SACMI Imola S.C.
- CFT S.p.A.
- Shibuya Hoppmann Corporation
- Syntegon Technology GmbH
- IMA S.p.A.
- JBT Corporation
- Optima Packaging Group GmbH
- ProMach, Inc.
- Nissei ASB Machine Co., Ltd.
- FBR-ELPO S.p.A.
- Alfa Laval AB
- Elopak ASA
Neueste Industrielle Entwicklungen in Europäischer Markt fr Abfülllinien-Sterilisationsmaschinen
- November 2026: KHS GmbH präsentierte auf der BrauBeviale 2026 Glaslinien-Nachrüstungen für Sterilisation und Befüllung und richtete sich damit an europäische Brauereien und Weinproduzenten, die ihre alternde Glasinfrastruktur ohne vollständigen Linienaustausch modernisieren möchten. Das Angebot positioniert KHS als bevorzugten Nachrüstpartner für die bedeutende installierte Basis alternder Glaslinien in Westeuropa.
- September 2026: Krones AG stellte die neue Generation des Contipure D Vorformlingsterilisationssystems vor, das adaptive H₂O₂-Dosierung und integrierte Rückstandsüberwachung bietet und damit direkt auf die Bedenken der Betreiber hinsichtlich der Einhaltung von Sterilisationsmittelrückstandsvorschriften unter den sich verschärfenden EU-Biozidvorschriften eingeht.
- Juli 2026: Die Europäische Kommission formalisierte die aktualisierten Anforderungen für die Biozidprodukt-Zulassung in der Durchführungsverordnung (EU) 2025/2091 der Kommission und erhöhte damit die technische Schwelle für die Sterilisationswirksamkeit in europäischen Abfülllinien.
- April 2026: Sidel Group stellte den aseptischen Füller EvoFILL PET vor, der Sterilisationsvalidierungsdaten in die Füllsteuerungsarchitektur integriert und Sterilitätssicherungsüberwachung mit Ausgabemanagement auf einer einzigen Plattform kombiniert.
Berichtsumfang des europäischen Marktes für Abfülllinien-Sterilisationsmaschinen
Der europäische Markt für Abfülllinien-Sterilisations-maschinen umfasst spezialisierte Anlagen, Systeme und integrierte Technologien zur Sterilisation von Flaschen, Vorformlingen, Kappen, Verschlüssen und anderen Verpackungskomponenten in Getränke-, Pharma-, Körperpflege- und anderen Flüssigprodukt-Fertigungs-linien. Diese Maschinenlösungen sind darauf ausgelegt, mikrobielle Kontamination auf Verpackungsoberflächen zu eliminieren oder zu reduzieren und Produktsicherheit, Hygiene und verlängerte Haltbarkeit zu gewährleisten, während die Qualität und Integrität der verpackten Produkte erhalten bleibt.
Der Bericht über den europäischen Markt für Abfülllinien-Sterilisationsmaschinen ist segmentiert nach Gerätetyp (Flaschensterilisations- und Spülmodule, Vorformlingsterilisationsmodule, Verschluss- und Kappsterilisationsmodule, Integrierte Sterilisations-Füll-Verschließ-Monoblöcke), Sterilisationstechnologie (Wasserstoffperoxid, Peressigsäure, Dampf und Heißwasser, Trockenhitze und Heißluft, UV-C und gepulstes Licht, Elektronenstrahl und andere aufkommende Technologien), Format (PET-Flaschen, HDPE-Flaschen, Glasflaschen, Vorformlinge, Kappen und Verschlüsse sowie andere Formate), Linienkonfiguration (Rotationssysteme, Lineare und Inline-Systeme, Eigenständige Systeme, Integrierte Systeme, Automatische und halbautomatische Systeme), Endverbraucher (Molkerei- und pflanzliche Getränkehersteller, Saft-, Tee- und Funktionsgetränkehersteller, Mineralwasserhersteller, Pharma- und Biopharmazeutikahersteller, Lohngetränke- und aseptische Verpackungsorganisationen, Kosmetik-, Körperpflege- und andere Flüssigprodukthersteller) sowie Geografie (Deutschland, Frankreich, Italien, Vereinigtes Königreich und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flaschensterilisations- und Spülmodule |
| Vorformlingsterilisationsmodule |
| Verschluss- und Kappsterilisationsmodule |
| Integrierte Sterilisations-Füll-Verschließ-Monoblöcke |
| Wasserstoffperoxid |
| Peressigsäure |
| Dampf und Heißwasser |
| Trockenhitze und Heißluft |
| UV-C und gepulstes Licht |
| Elektronenstrahl und andere aufkommende Technologien |
| PET-Flaschen |
| HDPE-Flaschen |
| Glasflaschen |
| Vorformlinge |
| Kappen und Verschlüsse |
| Andere Formate |
| Rotationssysteme |
| Lineare und Inline-Systeme |
| Eigenständige Systeme |
| Integrierte Systeme |
| Automatische und halbautomatische Systeme |
| Molkerei- und pflanzliche Getränkehersteller |
| Saft-, Tee- und Funktionsgetränkehersteller |
| Mineralwasserhersteller |
| Pharma- und Biopharmazeutikahersteller |
| Lohngetränke- und aseptische Verpackungsorganisationen |
| Kosmetik-, Körperpflege- und andere Flüssigprodukthersteller |
| Deutschland |
| Frankreich |
| Italien |
| Vereinigtes Königreich |
| Übriges Europa |
| Nach Gerätetyp | Flaschensterilisations- und Spülmodule |
| Vorformlingsterilisationsmodule | |
| Verschluss- und Kappsterilisationsmodule | |
| Integrierte Sterilisations-Füll-Verschließ-Monoblöcke | |
| Nach Sterilisationstechnologie | Wasserstoffperoxid |
| Peressigsäure | |
| Dampf und Heißwasser | |
| Trockenhitze und Heißluft | |
| UV-C und gepulstes Licht | |
| Elektronenstrahl und andere aufkommende Technologien | |
| Nach Format | PET-Flaschen |
| HDPE-Flaschen | |
| Glasflaschen | |
| Vorformlinge | |
| Kappen und Verschlüsse | |
| Andere Formate | |
| Nach Linienkonfiguration | Rotationssysteme |
| Lineare und Inline-Systeme | |
| Eigenständige Systeme | |
| Integrierte Systeme | |
| Automatische und halbautomatische Systeme | |
| Nach Endverbraucher | Molkerei- und pflanzliche Getränkehersteller |
| Saft-, Tee- und Funktionsgetränkehersteller | |
| Mineralwasserhersteller | |
| Pharma- und Biopharmazeutikahersteller | |
| Lohngetränke- und aseptische Verpackungsorganisationen | |
| Kosmetik-, Körperpflege- und andere Flüssigprodukthersteller | |
| Nach Geografie | Deutschland |
| Frankreich | |
| Italien | |
| Vereinigtes Königreich | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Abfülllinien-Sterilisationsmaschinen?
Der Markt wird für 2027 auf 8,16 Millionen USD und bis 2032 auf 11,02 Millionen USD prognostiziert, mit einem CAGR von 5,88 % für 2027–2032.
Welcher Gerätetyp führt die Nachfrage nach europäischen Abfülllinien-Sterilisationsmaschinen an?
Integrierte Sterilisations-Füll-Verschließ-Monoblöcke führten 2026 mit einem Anteil von 50,22 %, da sie offene Transferpunkte in aseptischen Abläufen begrenzen.
Welche Sterilisationstechnologie wächst in Europa am schnellsten?
Die Elektronenstrahlsterilisation soll bis 2032 mit einem CAGR von 6,87 % wachsen, unterstützt durch das Interesse an trockenen und rückstandsarmen Prozessen.
Welches Behälterformat treibt die Anlagennachfrage an?
PET-Flaschen führten 2026 mit einem Anteil von 34,84 %, während die Vorformlingsterilisation bis 2032 voraussichtlich mit einem CAGR von 6,91 % wachsen wird.
Warum investieren Pharmahersteller in Sterilabfüllanlagen?
Pharma- und Biopharmazeutikahersteller sollen bis 2032 mit einem CAGR von 6,74 % wachsen, da Anforderungen an die Kontaminationskontrolle den Investitionsbedarf erhöhen.
Welche europäische Region soll am schnellsten wachsen?
Das übrige Europa soll bis 2032 mit einem CAGR von 6,93 % wachsen, unterstützt durch Ersatznachfrage und den Konsum haltbarer Produkte.