
Marktgröße und Marktanteil des ägyptischen Rasenschutzmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
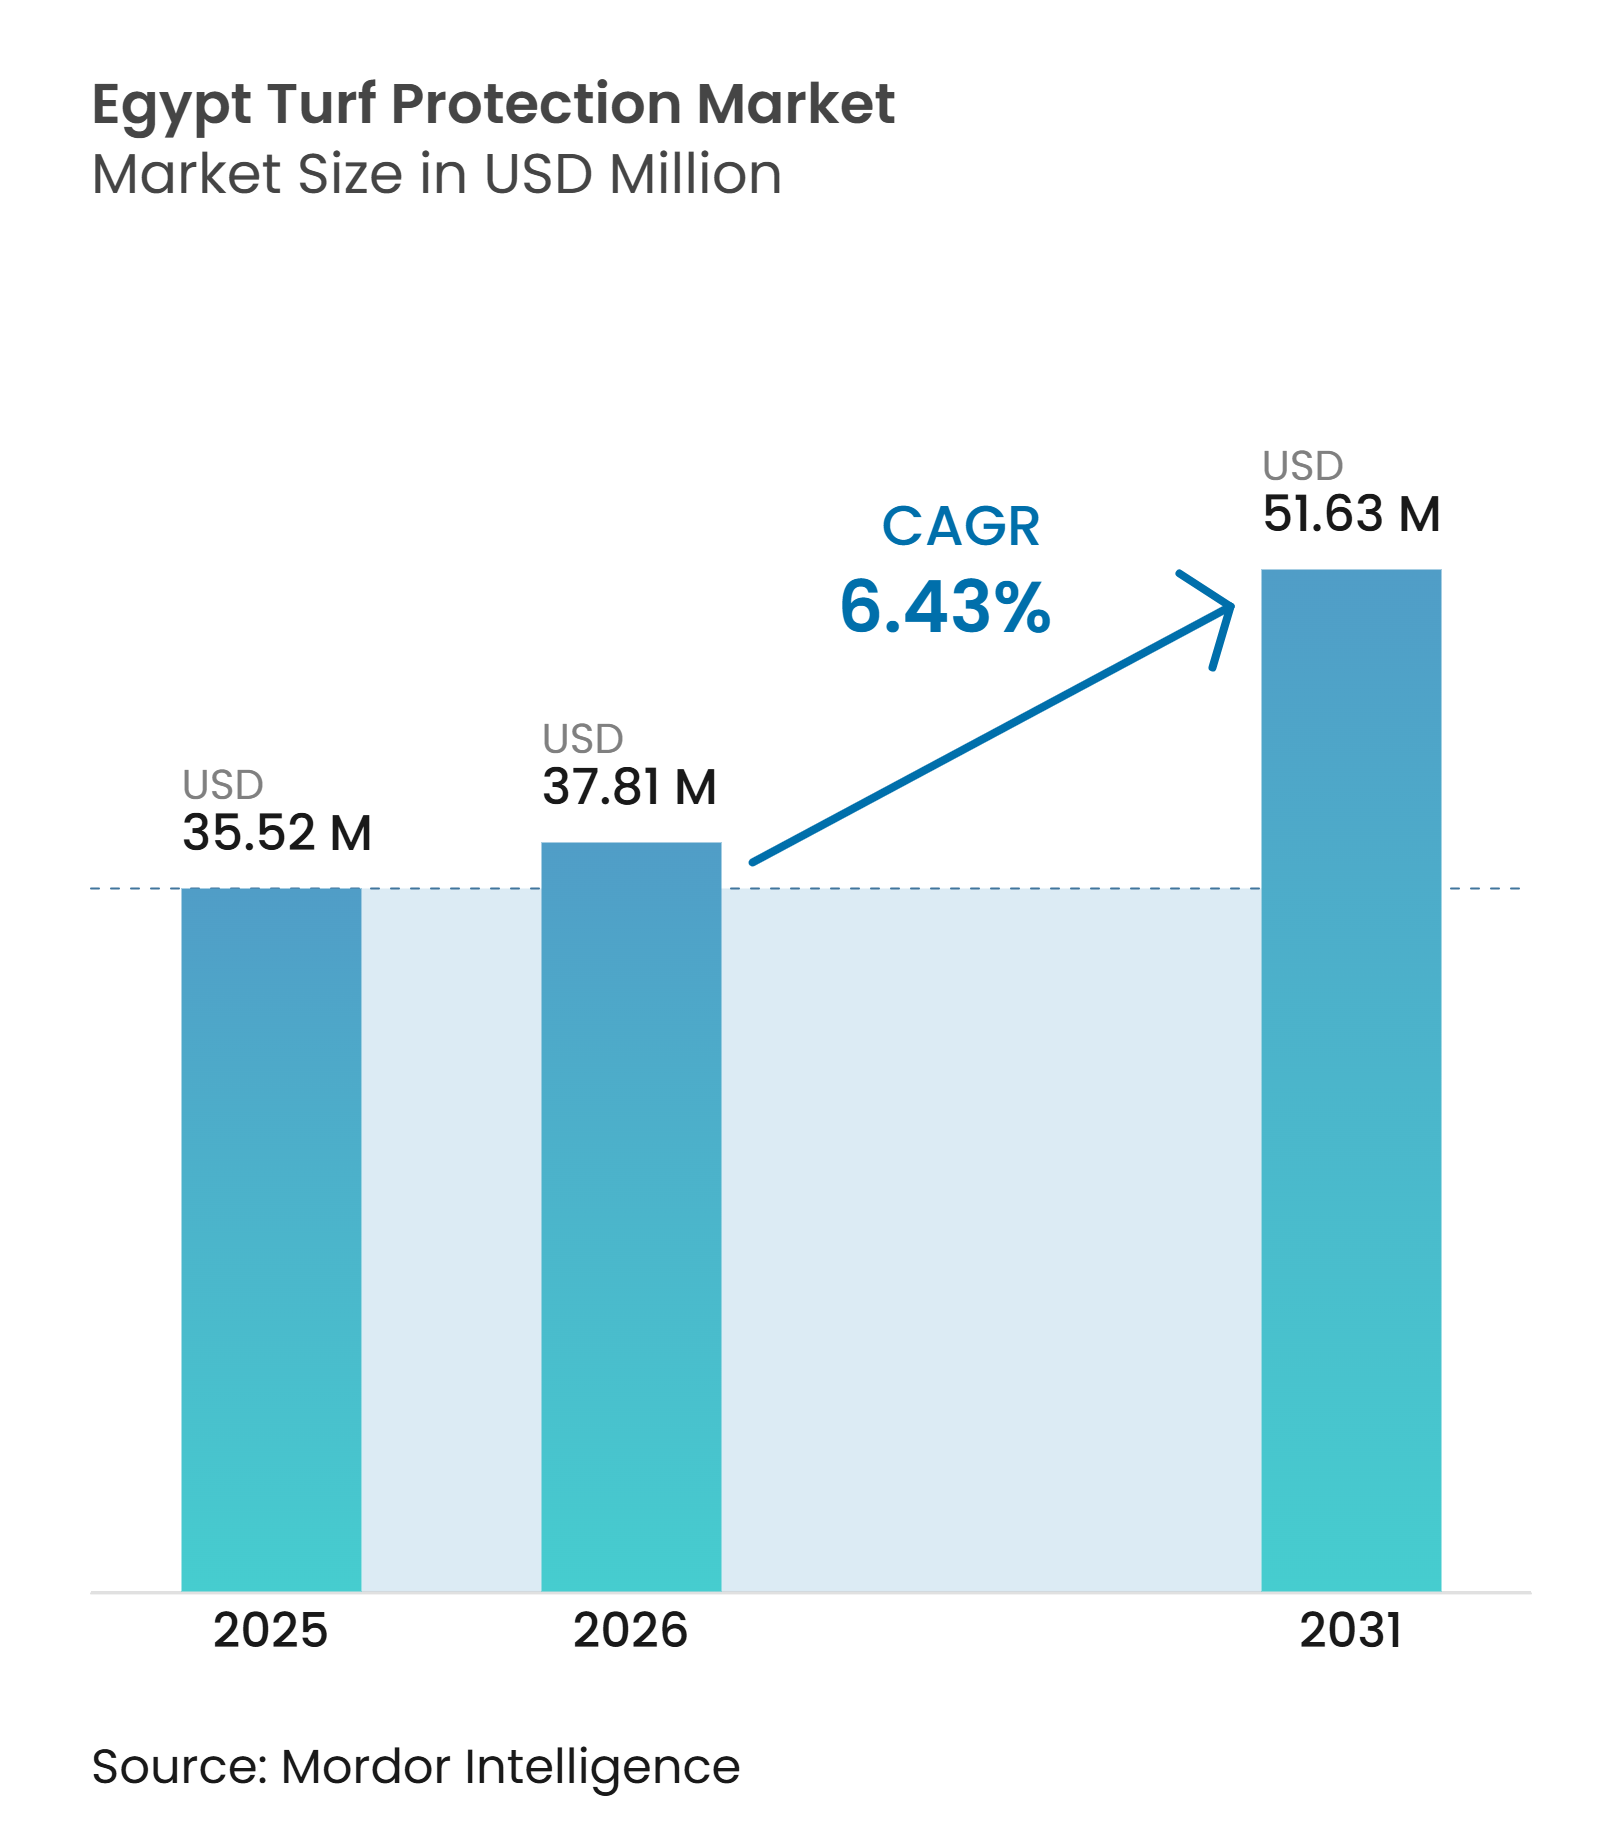
| Marktgröße im Basisjahr (2025) | 35.52 Millionen US-Dollar |
| Marktgröße (2026) | 37.81 Millionen US-Dollar |
| Marktgröße (2031) | 51.63 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.43 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des ägyptischen Rasenschutzmarktes durch Mordor Intelligence
Die Marktgröße des ägyptischen Rasenschutzmarktes wird voraussichtlich von 35,52 Millionen USD im Jahr 2025 und 37,81 Millionen USD im Jahr 2026 auf 51,63 Millionen USD bis 2031 anwachsen, was einem CAGR von 6,43 % während des Prognosezeitraums (2026–2031) entspricht. Das Wachstum ist an die wachsende Basis von Golfplätzen, Sportanlagen, Resorts und begrünten Stadtentwicklungen geknüpft, die eine regelmäßige Rasenpflege erfordern. Wasserknappheit und hohe Sommertemperaturen machen präventive Behandlungsprogramme für Betreiber von hochwertigem Naturrasen wichtiger. Lieferanten reagieren mit flüssigen Produkten, biologischen Inputs und Programmen, die Pflanzengesundheit mit Wassermanagement verbinden. Der Wettbewerb konzentriert sich auf technischen Support, registrierte Produktportfolios und Produkte, die für Warmjahresgräser geeignet sind. Kunstrasen übt Druck auf kostenempfindliche Einrichtungen aus, während Resorts, Golfplätze und hochwertige Wohnprojekte die Nachfrage nach Naturrasenpflege weiterhin stützen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen Fungizide im Jahr 2025 auf einen Anteil von 38,2 % am ägyptischen Rasenschutzmarkt, während Biostimulanzien und Bio-Düngemittel im Zeitraum 2026 bis 2031 voraussichtlich mit dem schnellsten CAGR von 8,3 % wachsen werden.
- Nach Anwendung entfiel das Landschaftsbausegment im Jahr 2025 auf einen Anteil von 39,5 % an der Marktgröße des ägyptischen Rasenschutzmarktes, während Sportfelder im Zeitraum 2026 bis 2031 voraussichtlich mit dem höchsten CAGR von 7,8 % wachsen werden.
- Nach Endverbraucher entfielen Privatkunden im Jahr 2025 auf einen Anteil von 34,8 % am ägyptischen Rasenschutzmarkt, während Sportanlagenbetreiber im Zeitraum 2026 bis 2031 voraussichtlich mit dem schnellsten CAGR von 7,6 % wachsen werden.
- Nach Wirkungsweise repräsentierten chemische Produkte im Jahr 2025 einen Anteil von 68,1 % am ägyptischen Rasenschutzmarkt, während das biologische Segment im Zeitraum 2026 bis 2031 voraussichtlich mit dem höchsten CAGR von 8,1 % wachsen wird.
- Nach Formulierung hielten Flüssigkonzentrate im Jahr 2025 einen Anteil von 55,6 % am ägyptischen Rasenschutzmarkt und werden voraussichtlich mit dem höchsten CAGR von 7,2 % im Zeitraum 2026 bis 2031 wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Entwicklung von Golfplätzen und professionellen Sportstätten | +1.20% | Rotes-Meer-Küste, Großraum Kairo und Nordküste | Mittelfristig (2–4 Jahre) |
| Ausbau des städtischen Landschaftsbaus und von Freizeitgrünflächen | +1.10% | Neue Verwaltungshauptstadt, Großraum Kairo und Alexandria | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Druck durch Rasenkrankheiten und Schädlinge unter heißen, ariden Bedingungen | +1.00% | National, insbesondere Küsten- und Wüstenrandrasenzonen | Kurzfristig (≤ 2 Jahre) |
| Einführung biologischer Produkte und Biostimulanzien | +0.90% | National, mit frühen Gewinnen in Resorts am Roten Meer und an der Nordküste | Mittelfristig (2–4 Jahre) |
| Nachfrage nach wassereffizienter Rasenbewirtschaftung | +0.90% | National, insbesondere Oberägypten und Wüstenausdehnungszonen | Langfristig ( 4 Jahre) |
| Wachstum der präzisen Rasenüberwachung und -anwendung | +0.80% | Großraum Kairo, Resorts am Roten Meer und die Neue Verwaltungshauptstadt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Entwicklung von Golfplätzen und professionellen Sportstätten
Golf- und professionelle Sportprojekte schaffen eine stabile Nachfragequelle für den ägyptischen Rasenschutzmarkt. Im Mai 2026 unterzeichnete Legacy Hotels, eine Tochtergesellschaft der Talaat Moustafa Group, eine Partnerschaft mit Robert Trent Jones II Golf Course Architects zur Neugestaltung des Mena House Golfplatzes in der Nähe der Gizeh-Pyramiden. Das Projekt umfasst klimaresistente Neubegrünung und ein wassereffizientes Bewässerungssystem, was den wachsenden Fokus auf nachhaltiges Platzmanagement widerspiegelt. SouthMED und Sharm Bay ergänzen die Pipeline der im Bau befindlichen Golfplätze. Der Hidden Coves Golf Course in Somabay eröffnete im Dezember 2025 seine hinteren neun Löcher und plant die Eröffnung der vorderen neun bis Ende 2026[1]. Diese Projekte erfordern Fungizide, Herbizide, Biostimulanzien und Pflanzenwachstumsregulatoren während der Etablierung und der routinemäßigen Wartung. Turnierstätten unterliegen zudem hohen Anforderungen an den Spielstandard, was den Stellenwert zuverlässiger Rasenschutzprogramme erhöht. Neue Fußballakademien und Mehrzwecksportzentren erweitern diesen Bedarf über den Golfsport hinaus und stützen die wiederkehrende Nachfrage im ägyptischen Rasenschutzmarkt.
Ausbau des städtischen Landschaftsbaus und von Freizeitgrünflächen
Die Neue Verwaltungshauptstadt fügt dem ägyptischen Rasenschutzmarkt eine große Fläche professionell bewirtschafteter Grünflächen hinzu. Der Capital Central Park umfasst 440 Hektar und beinhaltet Rasenflächen, Gärten und Freizeitbereiche, die eine kontinuierliche Unkraut-, Krankheits- und Stressbewirtschaftung erfordern. Der Grüne Fluss erstreckt sich über 35 Kilometer durch die Stadt und verbindet Wohn- und Bürgerzonen. Diese öffentlichen Räume schaffen nach Abschluss der Landschaftsbauarbeiten wiederkehrenden Behandlungsbedarf. Smart-City-Projekte nutzen zudem Wartungsverträge, die klarere Qualitätsstandards für Grünflächen festlegen. Ähnliche Entwicklungen entlang der Nordküste und in Ain Sokhna erweitern die adressierbare Basis für gewerbliche Landschaftsbauunternehmen weiter. Dies verlagert die Nachfrage hin zu Markenprodukten, die durch technische Beratung unterstützt werden, anstatt zu kostengünstigen Inputs, die erst nach Rasenschäden eingesetzt werden.
Zunehmender Druck durch Rasenkrankheiten und Schädlinge unter heißen, ariden Bedingungen
Heißes Wetter, Küstenfeuchtigkeit und salzhaltiges Bewässerungswasser üben anhaltenden Druck auf Naturrasen in Ägypten aus. Die Tagestemperaturen im Sommer überschreiten häufig 38 °C, während Küstenstandorte auch erhöhter Luftfeuchtigkeit ausgesetzt sind. Diese Bedingungen begünstigen Pythium-Arten, Dollarfleck, Braunfleck und andere Wurzel- und Blatterkrankungen, die Bermudagras und Paspalum befallen. Paspalum bietet Salztoleranz, erfordert aber dennoch ein maßgeschneidertes Krankheitsmanagement unter salzhaltigen Bewässerungsbedingungen. Eine Studie mit dem Titel „Projektion des thermischen Bioklimas” prognostizierte einen Anstieg der mittleren Temperatur im feuchtesten Quartal um 1,8 °C im Zeitraum 2020–2059[2]. Längere Stressphasen können die Häufigkeit präventiver und kurativer Anwendungen erhöhen, die an Premium-Standorten erforderlich sind. Hohe Bodentemperaturen können auch das effektive Behandlungsfenster für konventionelle Produkte einengen. Dies stützt die Nachfrage nach Fungizidrotationen, Biostimulanzien und integrierten Programmen, die den Rasen durch zunehmend schwierige Sommerbedingungen schützen.
”Einführung biologischer Produkte und Biostimulanzien
Biologische Produkte und Biostimulanzien gewinnen an Relevanz, da Betreiber Stress, Krankheitsrisiken und Nährstoffeffizienz im Rahmen integrierter Programme bewältigen möchten. Biostimulanzien und Bio-Düngemittel werden voraussichtlich das am schnellsten wachsende Segment während des Prognosezeitraums sein. Die Konferenz Biocontrol and Biostimulants North Africa 2026 ist in Kairo geplant, mit Beteiligung der ägyptischen Regierung, des Landwirtschaftsministeriums und der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen[3]. Diese Aktivität spiegelt die wachsende institutionelle Aufmerksamkeit für biologische Inputs wider. Rasenmanager setzen diese Produkte ein, um Hitzetoleranz und Nährstoffnutzung zu unterstützen und gleichzeitig konventionelle Behandlungsrotationen zu ergänzen. Der Ausschuss für landwirtschaftliche Pestizide hat zudem einen Registrierungsweg für Biopestizide veröffentlicht, der Lieferanten einen definierten Marktzugang bietet. Die Einführung wird wahrscheinlich in Resorts und auf Golfplätzen beginnen, wo Manager die Programmleistung genau bewerten können. Mit zunehmendem Produktwissen können biologische Lösungen zu einem regelmäßigeren Bestandteil des ägyptischen Rasenschutzmarktes werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wasserknappheit und Bewässerungskostendruck | -0.70% | National, insbesondere Oberägypten und Wüstenrandausdehnungszonen | Kurzfristig (≤ 2 Jahre) |
| Substitution durch Kunstrasen | -0.60% | National, hauptsächlich kommunale Veranstaltungsorte, Jugendzentren und kostenempfindliche Schulen | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Pestizidregistrierung und Etikettierung | -0.50% | National | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem Rasenmanagement-Personal | -0.40% | National, insbesondere Oberägypten und sich entwickelnde neue Stadtbezirke | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wasserknappheit und Bewässerungskostendruck
Wasserknappheit begrenzt die Menge an Naturrasen, die Eigentümer pflegen können, obwohl sie auch die Nachfrage nach wassereffizienten Produkten erhöht. Die jährlich erneuerbare Wasserverfügbarkeit übersteigt nicht 60 Milliarden Kubikmeter, während der nationale Bedarf auf über 80 Milliarden Kubikmeter geschätzt wird. Diese Lücke macht Anlagenbesitzer vorsichtiger bei neuen Naturraseninstallationen in kostenempfindlichen Umgebungen. Eine Analyse des U.S. Geological Survey (USGS) vom September 2026 ergab, dass Ägypten und Sudan zusammen 97 % des Bewässerungswasserverbrauchs im Nilbecken ausmachen. Bedenken hinsichtlich zukünftiger Nilzuteilungen beeinflussen zudem die langfristige Planung für wasserintensive Landschaften. Einige Eigentümer könnten die Fläche des in Premium-Qualität gepflegten Rasens reduzieren oder auf wartungsärmere Oberflächen umsteigen. Lieferanten können reagieren, indem sie zeigen, wie ihre Produkte die Bewässerungshäufigkeit reduzieren, die Dürreresistenz verbessern oder bei geringeren Sprühmengen wirken. Dies positioniert den Rasenschutz als Teil eines Ressourceneffizienzprogramms und nicht als zusätzliche Kosten. Dennoch bleibt der Wasserdruck eine Einschränkung für das gesamte potenzielle Volumen des ägyptischen Rasenschutzmarktes.
Einschränkungen bei der Pestizidregistrierung und Etikettierung
Das Registrierungsverfahren Ägyptens kann die Verfügbarkeit neuer Rasenschutzprodukte verzögern. Der Ausschuss für landwirtschaftliche Pestizide ist die alleinige Behörde, die für die Registrierung, Handhabung und Verwendung von Pestiziden gemäß Ministerialerlass Nr. 974/2017 zuständig ist[4]. Antragsteller müssen Wirksamkeitstests über 2 aufeinanderfolgende landwirtschaftliche Saisons abschließen, bevor sie ein Zertifikat erhalten. Registrierungen laufen 6 Jahre und beinhalten eine Überprüfung des formulierten Produkts im dritten Jahr. Der Ausschuss genehmigte 39 neue Pestizidregistrierungen, darunter 10 Rohstoffe, während seiner Sitzung im November 2025. Das System unterstützt die Aufsicht, fügt jedoch Zeit und Kosten zu Produkteinführungen hinzu. Neu entwickelte biologische Wirkstoffe und Biostimulanzien können Ägypten später erreichen als etablierte konventionelle Produkte. Lieferanten mit vollständigen technischen Dossiers und frühzeitigem Engagement beim Ausschuss können diesen Prozess effektiver steuern. Der Regelungsrahmen prägt daher sowohl die Geschwindigkeit als auch das Spektrum der Produkte, die dem ägyptischen Rasenschutzmarkt zur Verfügung stehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Fungizide verankern die Nachfrage, während Biostimulanzien sich beschleunigenFungizide hielten im Jahr 2025 einen Anteil von 38,2 % am ägyptischen Rasenschutzmarkt und sind damit die größte Produktkategorie. Ihre führende Position spiegelt den wiederkehrenden Krankheitsdruck auf Paspalum und Bermudagras in Küstenresorts, auf Golfplätzen und in bewässerten Landschaften wider. Premium-Golfgreens und Sportfelder verwenden häufig präventive Programme mit 6 bis 8 saisonalen Anwendungen, was die wiederkehrende Fungizidnachfrage stützt. Pythium-Wurzelfäule, Dollarfleck und Braunfleck verstärken die Wiederholungsanwendungen zusätzlich. Herbizide bekämpfen Unkraut in Übergangsbereichen, während Insektizide Oberflächenschädlinge bekämpfen. Pflanzenwachstumsregulatoren helfen, das vertikale Wachstum zu kontrollieren und den Mähbedarf zu reduzieren. Diese Produktstruktur hält Fungizide im Mittelpunkt der routinemäßigen Ausgaben an hochwertigen Rasenstandorten. Syngenta Group meldete zudem ein zweistelliges globales Umsatzwachstum bei Biologika im Jahr 2025, was die zunehmende Lieferantenaufmerksamkeit für umfassendere Rasenmanagementprogramme unterstreicht.
Biostimulanzien und Bio-Düngemittel werden voraussichtlich mit einem CAGR von 8,3 % bis 2031 wachsen und sind damit der am schnellsten wachsende Produkttyp während des Prognosezeitraums. Ihr Einsatz unterstützt Stresstoleranz und Nährstoffeffizienz während schwieriger Sommerbedingungen. Rasenmanager wenden sie auch neben konventionellen Produkten an, wenn Krankheits- und Umweltstress hoch sind. Der ägyptische Rasenschutzmarkt für diese Kategorie profitiert von zunehmendem Interesse an biologischen Inputs, unterstützt durch wachsende institutionelle Aufmerksamkeit für Biokontrolle und Biostimulanzien. Der Ausschuss für landwirtschaftliche Pestizide bietet zudem einen definierten Registrierungsweg für Biopestizide. Herbizide, Insektizide und Pflanzenwachstumsregulatoren bleiben für spezifische Rasenmanagementanforderungen notwendig. Die Produktauswahl wird zunehmend von der Programmeignung, dem Resistenzmanagement und der Wassernutzungseffizienz abhängen. Dies unterstützt einen breiteren Produktmix, während Fungizide als Kernkategorie im ägyptischen Rasenschutzmarkt erhalten bleiben.
Nach Anwendung:
Landschaftsbau liefert Volumen, während Sportfelder das Wachstum anführenLandschaftsbau entfiel im Jahr 2025 auf einen Anteil von 39,5 % am ägyptischen Rasenschutzmarkt und ist damit die größte Anwendungskategorie. Diese Position wird durch Wohnbebauungen, Resorts, Gewerbestandorte und öffentliche Parks gestützt. Der Capital Central Park allein umfasst im Jahr 2026 440 Hektar bewirtschafteter städtischer Fläche. Solche Projekte erfordern nach Abschluss der Bauarbeiten regelmäßige Unkraut-, Krankheits- und Stresskontrolle. Auftragnehmer arbeiten zunehmend nach definierten Wartungsstandards an hochkarätigen Standorten. Dies begünstigt technisch unterstützte Herbizid- und Biostimulanzprogramme gegenüber unregelmäßigen Rohstoffkäufen. Golfplätze haben weniger Standorte, verwenden aber hohe Inputmengen pro Hektar auf Greens und Abschlägen. Sodfarmen bleiben kleiner, obwohl Neubegrünungsaktivitäten gezielte Fungizid- und Biostimulanziennachfrage erzeugen. Landschaftsbau bietet dem ägyptischen Rasenschutzmarkt daher die breiteste Basis behandelter Rasenflächen.
Sportfelder werden voraussichtlich mit einem CAGR von 7,8 % bis 2031 wachsen und sind damit das am schnellsten wachsende Anwendungssegment. Neue Fußballplätze, private Akademien und Mehrzweckanlagen erfordern zuverlässige Spielflächen. Ihre Behandlungsprogramme befassen sich mit Verschleiß, Krankheiten, Unkraut und Hitzestress. Golfplätze werden ebenfalls Nachfrage hinzufügen, da Ägypten seine Golfinfrastruktur ausbaut und modernisiert. Der Mena House Golfplatz in der Nähe der Gizeh-Pyramiden wird von Legacy Hotels in Partnerschaft mit Robert Trent Jones II Golf Course Architects neu gestaltet, einschließlich klimaresistenter Neubegrünung und wassereffizienter Bewässerung im Jahr 2025. Sharm Bay, eine Resortentwicklung in Scharm el-Scheich, umfasst einen geplanten Golfplatz, der während der Rasenanlage und -pflege zukünftige Nachfrage schafft. Emaar Misr, ein prominentes Immobilienentwicklungsunternehmen, veranstaltete im Januar 2026 ein internationales Golfturnier in Marassi, was die zunehmende Nutzung von Nordküstenstandorten für professionelle Veranstaltungen und den Bedarf an konsistent gepflegten Spielflächen demonstriert. Sodfarmen werden ebenfalls von Neubegrünung und neuer Rasenanlage in diesen Projekten profitieren.
Nach Endverbraucher:
Privatkunden führen das Volumen an, während Auftragnehmer Standards erhöhenPrivatkunden entfielen im Jahr 2025 auf einen Anteil von 34,8 % am ägyptischen Rasenschutzmarkt und sind damit das größte Endverbrauchersegment. Die Nachfrage kommt von Villen, Wohnanlagen und Luxusresidenzen im Großraum Kairo, an der Nordküste und in Ain Sokhna. Diese Immobilien nutzen Rasenpflegeprogramme, die Fungizide und Herbizide umfassen, die typischerweise über zugelassene Händler oder Landschaftsbauunternehmen erworben werden. Privatkäufer bevorzugen im Allgemeinen einfachere Formulierungen und weniger häufige Behandlungen als professionelle Einrichtungen. Ihre große Anzahl an Standorten schafft dennoch ein erhebliches Nachfragevolumen. Gewerbliche Landschaftsbauunternehmen übernehmen eine andere Rolle, indem sie größere und anspruchsvollere Objekte verwalten. Sportanlagenbetreiber, Kommunen und Schulen stellen kleinere Kundengruppen mit unterschiedlichen Beschaffungsanforderungen dar. Die Nachfrage von Privatkunden liefert daher Volumen, während professionelle Nutzer die technischen Standards beeinflussen, die im gesamten ägyptischen Rasenschutzmarkt erwartet werden.
Das Sportanlagensegment wird voraussichtlich mit dem schnellsten CAGR von 7,6 % von 2026 bis 2031 wachsen, unterstützt durch neue Fußballplätze, private Akademien, Trainingsgelände und Mehrzwecksportanlagen. Diese Nutzer benötigen strukturierte Rasenprogramme, die Verschleiß, Krankheiten, Unkraut und Hitzestress bekämpfen und gleichzeitig eine konsistente Spielqualität aufrechterhalten. Gewerbliche Landschaftsbauunternehmen beeinflussen die Ausgaben auch durch strukturierte Programme, die rotierende Chemikalien, Etikettierungsanwendungen und ergänzende Biostimulanzbehandlungen kombinieren. Resort- und Golfplatzverträge erfordern typischerweise diese höheren technischen Standards. Sportanlagen und Kommunen betonen häufig Wirksamkeit, Kostentransparenz und Wartungszuverlässigkeit. Schulen und kommunale Standorte können synthetische Oberflächen in Betracht ziehen, wenn Wasser- oder Wartungsbudgets begrenzt sind. Direkte Lieferantenunterstützung und lokal angepasste Etiketten bleiben für institutionelle Käufer wichtig. Insgesamt liefern Privatkunden Marktvolumen, während Sportanlagen und professionelle Betreiber das Wertwachstum im ägyptischen Rasenschutzmarkt zunehmend unterstützen.
Nach Wirkungsweise:
Chemische Produkte bleiben dominant, während biologische Produkte an Dynamik gewinnenChemische Produkte hielten im Jahr 2025 einen Anteil von 68,1 % an den Ausgaben für ägyptischen Rasenschutz und bestätigen damit ihre dominante Rolle in routinemäßigen Rasenmanagementprogrammen. Konventionelle systemische und Kontaktchemikalien sind bei Betreibern bekannt, die eine vorhersehbare Krankheits- und Schädlingsbekämpfung anstreben. Triazole und Strobilurine werden häufig eingesetzt, wo der sommerliche Krankheitsdruck wenig Spielraum für Behandlungsversagen lässt. Golfplätze und Resorts bevorzugen etablierte Produkte, da ihr Registrierungsstatus, ihre Anwendungspraktiken und Leistungsmerkmale gut bekannt sind. Integrierte Programme gewinnen auch bei anspruchsvollen Rasenmanagern an Aufmerksamkeit. Diese Ansätze kombinieren chemische Zuverlässigkeit mit biologischen Werkzeugen zur Unterstützung des Resistenzmanagements, der Stresstoleranz und einer nachhaltigeren Rasenpflege. Die etablierte chemische Basis wird daher wichtig bleiben, da Manager schrittweise ergänzende Produkte hinzufügen. Dies schafft einen gemessenen Übergang anstatt eines raschen Ersatzes konventioneller Inputs im ägyptischen Rasenschutzmarkt.
Biologische Produkte werden voraussichtlich mit einem CAGR von 8,1 % bis 2031 wachsen, der schnellsten Rate unter den Segmentierungskategorien. Das Wachstum spiegelt zunehmendes Interesse am Resistenzmanagement, Nachhaltigkeitsverpflichtungen von Resorts und breitere Lieferanteninvestitionen in biologische Formulierungen wider. Envu brachte im Juli 2026 Signature XTRA Stressgard Liquid für Golf- und Feinrasenwendungen in den Vereinigten Staaten auf den Markt und veranschaulicht damit die fortgesetzte Produktentwicklung für Warmjahresrasen. Die biologische Einführung wird auch durch die Nachfrage nach Stressmanagement neben der Krankheitsbekämpfung unterstützt. Registrierungsanforderungen bleiben ein kurzfristiges Hindernis für neue Biopestizide, während Lieferanten mit Erfahrung in der Navigation des Ausschusses für landwirtschaftliche Pestizide die Genehmigungsanforderungen besser bewältigen können. Chemische Produkte werden die Mehrheitsposition behalten, während die biologische Dynamik die Programmoptionen erweitern und den ägyptischen Rasenschutzmarkt bis 2031 schrittweise ausbauen wird.
Nach Formulierung:
Flüssigkonzentrate führen professionelle Anwendungsprogramme anFlüssigkonzentrate hielten im Jahr 2025 einen Anteil von 55,6 % am ägyptischen Rasenschutzmarkt und sind damit die führende Formulierung. Ihre Position spiegelt die Kompatibilität mit automatisierten und halbautomatisierten Sprühgeräten wider, die auf Golfplätzen und in Resorts eingesetzt werden. Professionelle Manager schätzen die schnelle Blattaufnahme und die Möglichkeit, Produkte in Tankmischungen zu kombinieren. Paspalum und Bermudagras reagieren gut auf Blattprogramme während des aktiven Wachstums, was Flüssigkeiten während sommerlicher Stressphasen praktisch macht. ICL Group Ltd. brachte im Januar 2026 Greenmaster Liquid Advance mit MTU und Pidolsäure für professionelle Rasenmanager auf den Markt. Das Produkt veranschaulicht den Trend zu flüssigen Formulierungen, die Ernährung und Stressmanagement kombinieren. Flüssigkonzentrate bleiben daher zentral für den ägyptischen Rasenschutzmarkt.
Flüssigkonzentrate werden voraussichtlich mit dem höchsten CAGR von 7,2 % von 2026 bis 2031 wachsen, unterstützt durch zunehmenden Einsatz auf professionell bewirtschafteten Golfplätzen, in Resorts, auf Sportfeldern und in Landschaftsbauprojekten. Granulat- und Benetzungspulverprodukte werden während des Prognosezeitraums definierte Rollen behalten. Granulatformate eignen sich für Langzeiternährung und Vorauflaufherbizidanwendungen, bei denen eine gleichmäßige Bodenplatzierung wichtig ist. ICL Group Ltd. erweiterte H2Pro TriSmart um Granulat- und Tablettenformate für lokalisiertes Trockenpfleckenmanagement. Benetzungspulver bleiben für konventionelle Wirkstoffe relevant, die noch nicht als Flüssigkonzentrate angeboten werden. Ihr Transport- und Lagerprofil kann auch Importeure unterstützen, die Inlandsvertriebsrouten bedienen. Flüssigprogramme werden von Automatisierung und Blattkompatibilität profitieren, während Granulatprodukte für bodenorientierte Aufgaben nützlich bleiben. Benetzungspulver werden eine kleinere, aber stabile Rolle bewahren und Betreibern mehrere Formulierungsoptionen im gesamten ägyptischen Rasenschutzmarkt bieten.
Geografische Analyse
Großraum Kairo und die Neue Verwaltungshauptstadt sind die führenden Nachfrageballungsräume nach bewirtschafteter Rasenfläche, obwohl kein geografischer Anteil angegeben wurde. Großraum Kairo weist eine hohe Konzentration von gewerblichen Landschaftsbauunternehmen, Hotels, Wohnanlagen und institutionellen Rasenmanagern auf. Im Mai 2026 kooperierte Legacy Hotels mit Robert Trent Jones II zur Neugestaltung des Mena House Golfplatzes, einem historischen Golfstandort am Fuße der Gizeh-Pyramiden, mit Neubegrünung und neuer Bewässerung als Teil der Neugestaltung. Die Neue Verwaltungshauptstadt fügt den Capital Central Park hinzu, einen 440 Hektar großen Stadtpark und Freizeitgrünfläche, die als Hauptgrünfläche der Stadt konzipiert ist. Diese Bereiche erfordern Krankheitsüberwachung, Unkrautkontrolle und Stressmanagement, wenn der Rasen reift. Kaufentscheidungen werden oft von Landschaftsbauunternehmen und technischem Lieferantensupport geprägt, was den Ballungsraum für strukturierte Rasenmanagementprogramme wichtig macht.
Die Rotes-Meer-Küste ist das Gebiet mit der höchsten Intensität bei den Rasenschutzausgaben pro Hektar, da es Golfplätze, Luxusresorts und Tourismusentwicklungen konzentriert. Hurghada, Somabay und Scharm el-Scheich sind intensiver Sonneneinstrahlung, hohen Sommertemperaturen, Küstenwinden und salzhaltigen Bewässerungsbedingungen ausgesetzt. In Somabay, einem großen integrierten Küstenresort-Ziel in der Nähe von Hurghada, wurde der Hidden Coves Golf Course als nachhaltiger 18-Loch-Meisterschaftsplatz mit Pure Dynasty Paspalum entwickelt. Die vorderen neun Löcher wurden im November 2025 eröffnet, mit den vollständigen 18 Löchern, die für Ende 2026 oder Anfang 2027 geplant sind. Die Verwendung von salztoleranten Paspalum spiegelt die Anforderungen des Golfplatzmanagements in einer Wüstenküstenumgebung wider. Ein neuer 18-Loch-Meisterschaftsgolfplatz im Four Seasons Resort Scharm el-Scheich, einem Luxusresort am Roten Meer, soll 2026 eröffnen. Diese Projekte erfordern maßgeschneiderte Fungizid-, Herbizid-, Biostimulanz- und Pflanzenwachstumsregulatorprogramme. Lieferanten mit Expertise in Paspalum, salzhaltigem Wurzelzonenmanagement und wassereffizienter Rasenpflege können die spezifischen Anforderungen dieser Premium-Standorte erfüllen.
Die Nordküste, die sich von Alexandria in Richtung Marsa Matrouh erstreckt, bildet den dritten großen Ballungsraum für den ägyptischen Rasenschutzmarkt. Die Region ist durch Luxusstrandresorts, Wohnanlagen, Hotels und golforientierte Entwicklungen gekennzeichnet, die Nachfrage nach professionell gepflegten Landschaften und Spielflächen schaffen. Marassi, entwickelt von Emaar Misr, ist ein luxuriöses integriertes Strandresort und Wohnziel an Ägyptens Nordküste mit Golf- und Gastgewerbeeinrichtungen. Im Januar 2026 veranstaltete Emaar Misr ein internationales Golfturnier im Address Golf Resort in Marassi mit professionellen und Amateurspieler und unterstrich damit den Bedarf an konsistent gepflegtem Rasen an Premium-Veranstaltungsorten. Mediterrane Bedingungen moderieren die Spitzensommertemperaturen im Vergleich zur Rotes-Meer-Küste, obwohl der Krankheitsdruck während saisonaler Übergänge relevant bleibt. Insgesamt begünstigt die Geografie Lieferanten, die Warmjahresrasen, wassereffiziente Programme und die höheren Wartungsstandards unterstützen können, die von Luxusresorts, Golfanlagen und professionellen Sportstätten gefordert werden.
Wettbewerbslandschaft
Marktkonzentration
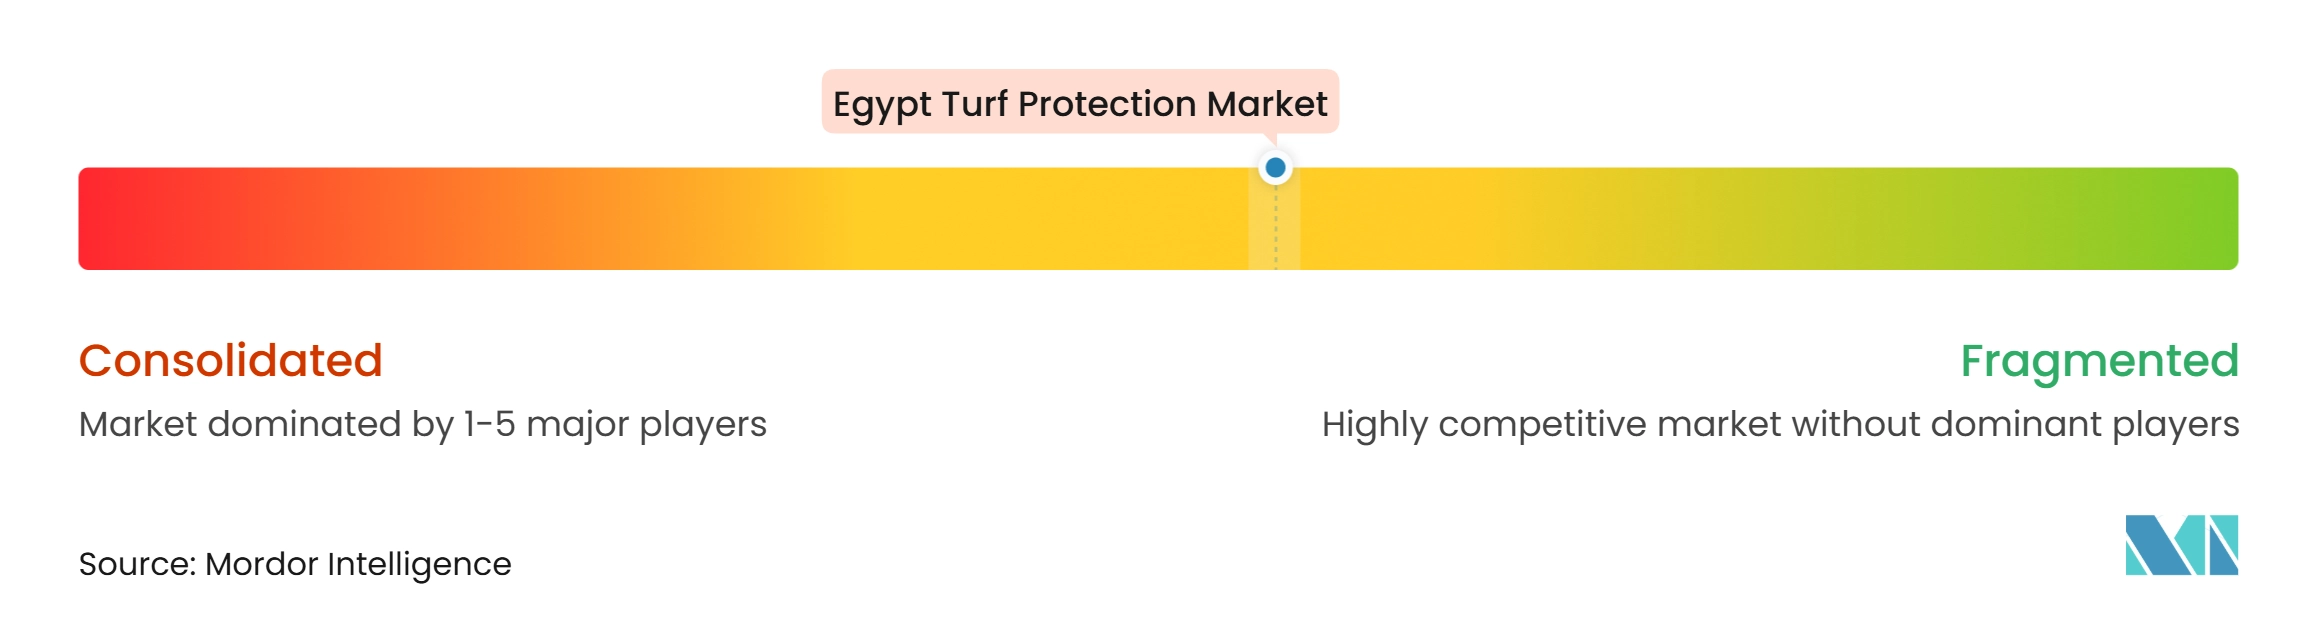
Der ägyptische Rasenschutzmarkt ist mäßig konzentriert, wobei eine Gruppe führender internationaler Lieferanten neben Importeuren, Händlern und spezialisierten Anbietern biologischer Inputs konkurriert. Syngenta Group behauptet eine starke Position durch Fungizid- und Herbizidregistrierungen und ein breiteres Biologika-Portfolio. Das Unternehmen meldete im Jahr 2025 ein zweistelliges globales Umsatzwachstum bei Biologika. BASF SE konkurriert durch Fungizide, Pflanzenwachstumsregulatoren und Herbizide, die in geplanten Rasenmanagementprogrammen eingesetzt werden. UPL Limited und Corteva Agriscience bedienen Landschaftsbau- und Sportfeldanforderungen durch breite Pflanzenschutzportfolios. Die Wettbewerbsstruktur lässt Chancen für differenzierte Lieferanten mit spezialisierten Produkten und technischem Support.
Envu nutzt eine dedizierte Golf- und Feinrasenplattform, um seine starke Marktposition zu stützen. Im Juli 2026 brachte das Unternehmen Signature XTRA Stressgard Liquid auf den Markt, eine flüssige Fosetyl-Aluminium-Formulierung für Golf- und Feinrasenwendungen in den Vereinigten Staaten. Es führte auch im Mai 2025 das Fungizid Tarvecta für die Bekämpfung bodenbürtiger Krankheiten auf Golfplätzen, Sportfeldern und Sodfarmen ein. Diese Einführungen demonstrieren den anhaltenden Fokus auf Krankheitsmanagement, wo hochwertiger Rasen besonders empfindlich auf Hitze und Umweltstress reagiert. ICL Group Ltd. und Syngenta Group veröffentlichten auch 2026 Ultimate Offers, die Primo Maxx II mit Rasenernährungs- und Biostimulanzpaketen kombinieren. Diese Art von gebündeltem Angebot kann Lieferantenprogramme für professionelle Rasenmanager nützlicher machen. Es spiegelt auch den Wettbewerb auf Basis integrierter Programmgestaltung anstatt einzelner Produkte wider. Produktentwicklung und technischer Support werden wahrscheinlich zentral für die Lieferantendifferenzierung bleiben.
Die untere Ebene ist fragmentiert und umfasst spezialisierte Anbieter von Biologika, Herbiziden, Insektiziden und Wassermanagement. Bioceres Crop Solutions Corp. und Plant Health Care plc haben Potenzial bei biologischen Produkten, obwohl Registrierungszeiträume wichtig bleiben. Nufarm Limited und Gowan Company, L.L.C. konkurrieren in spezialisierten Pflanzenschutzkategorien. American Vanguard Corporation und SePRO Corporation bedienen spezielle Insektizid- sowie Gewässer- oder Rasenmanagementanforderungen. Die Wettbewerbslandschaft trennt daher technologiegeführte Lieferanten von wertorientierten Anbietern. Technologiegeführte Unternehmen investieren in Formulierungsentwicklung, biologische Pipelines und technische Dienstleistungen, während wertorientierte Lieferanten bei kommunalen und institutionellen Verträgen auf Kosteneffizienz setzen. Beide Strategien sind relevant, da Ägypten Premium-Resorts neben budgetempfindlichen öffentlichen Standorten enthält. Dies schafft Chancen für Lieferanten, die differenzierte Produkte, lokalisierte technische Unterstützung und kosteneffektive Rasenmanagementprogramme anbieten.
Branchenführer im ägyptischen Rasenschutzmarkt
-
Syngenta Group
-
Envu
-
BASF SE
-
Corteva Agriscience
-
UPL Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ägyptischer Rasenschutzmarkt Unternehmen in diesem Bericht
- Syngenta Group
- Envu
- BASF SE
- Corteva Agriscience
- UPL Limited
- Nufarm Limited
- Sumitomo Chemical Co., Ltd.
- ICL Group Ltd.
- American Vanguard Corporation
- Bioceres Crop Solutions Corp.
- Plant Health Care plc
- The Andersons, Inc.
- Nutrien Ltd.
- SePRO Corporation
- Gowan Company, L.L.C.
Neueste Industrielle Entwicklungen in Ägyptischer Rasenschutzmarkt
- Juli 2026: Envus Signature XTRA Stressgard Liquid Fungizid, eine flüssige Fosetyl-Aluminium-Formulierung, die für Golf- und Feinrasenwendungen entwickelt wurde, stärkt das Rasenportfolio des Unternehmens für Ägypten. Sein Fokus auf Krankheitsmanagement und Stresstoleranz entspricht den Bedürfnissen der wachsenden Golfplätze, Resorts und professionell bewirtschafteten Rasenstandorte Ägyptens, die Hitze- und wasserbedingtem Stress ausgesetzt sind.
- Mai 2026: Legacy Hotels, eine Gastgewerbe-Tochtergesellschaft der Talaat Moustafa Group, kooperierte mit Robert Trent Jones II Golf Course Architects zur Neugestaltung und Neuentwicklung des Mena House Golfplatzes in Kairo. Das Projekt soll voraussichtlich die Nachfrage nach Rasenschutzprodukten für die Rasenanlage und laufende Wartung unterstützen.
- November 2025: Der Ausschuss für landwirtschaftliche Pestizide genehmigte 39 neue Pestizidregistrierungen, darunter 10 Rohstoffe, während der Sitzung Nr. 11/2025 und erweiterte damit das Spektrum der in Ägypten verfügbaren registrierten Rasenschutzprodukte.
Berichtsumfang des ägyptischen Rasenschutzmarktes
Für diese Studie ist der Rasenschutzmarkt definiert als Produkte und Lösungen, die zur Vorbeugung, Bekämpfung und Reduzierung von Schädlings-, Krankheits- und Stressschäden an natürlichem Rasengras in Wohn-, Gewerbe- und Sportflächen eingesetzt werden, wobei der Marktwert am Verkaufspunkt in USD gemessen wird.
Ausschlüsse des Geltungsbereichs: Kunstrasenmaterialien und schwere temporäre Veranstaltungsbodenplatten werden in dieser Marktgröße nicht berücksichtigt.
Der Bericht über den ägyptischen Rasenschutzmarkt ist segmentiert nach Produkttyp (Fungizide, Herbizide, Insektizide, Pflanzenwachstumsregulatoren sowie Biostimulanzien und Bio-Düngemittel), nach Anwendung (Landschaftsbau, Golfplätze, Sportfelder und Sodfarmen), nach Endverbraucher (Privatkunden, gewerbliche Landschaftsbauunternehmen, Sportanlagenbetreiber sowie Kommunen und Schulen), nach Wirkungsweise (Chemisch, Biologisch und Integrierte Lösungen) sowie nach Formulierung (Granulat, Flüssigkonzentrat und Benetzungspulver). Der Bericht bietet Prognosen in Wertangaben (USD).
Segmentierungsübersicht
| Fungizide |
| Herbizide |
| Insektizide |
| Pflanzenwachstumsregulatoren |
| Biostimulanzien und Bio-Düngemittel |
| Landschaftsbau |
| Golfplätze |
| Sportfelder |
| Sodfarmen |
| Privatkunden |
| Gewerbliche Landschaftsbauunternehmen |
| Sportanlagenbetreiber |
| Kommunen und Schulen |
| Chemisch |
| Biologisch |
| Integrierte Lösungen |
| Granulat |
| Flüssigkonzentrat |
| Benetzungspulver |
| Nach Produkttyp | Fungizide |
| Herbizide | |
| Insektizide | |
| Pflanzenwachstumsregulatoren | |
| Biostimulanzien und Bio-Düngemittel | |
| Nach Anwendung | Landschaftsbau |
| Golfplätze | |
| Sportfelder | |
| Sodfarmen | |
| Nach Endverbraucher | Privatkunden |
| Gewerbliche Landschaftsbauunternehmen | |
| Sportanlagenbetreiber | |
| Kommunen und Schulen | |
| Nach Wirkungsweise | Chemisch |
| Biologisch | |
| Integrierte Lösungen | |
| Nach Formulierung | Granulat |
| Flüssigkonzentrat | |
| Benetzungspulver |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des ägyptischen Rasenschutzes im Jahr 2026?
Die Marktgröße des ägyptischen Rasenschutzmarktes beträgt 37,81 Millionen USD im Jahr 2026.
Welche Produktkategorie führt die Rasenschutznachfrage in Ägypten an?
Fungizide entfielen im Jahr 2025 auf einen Anteil von 38,2 % am ägyptischen Rasenschutzmarkt
Welche Anwendung wächst in Ägypten am schnellsten?
Sportfelder werden voraussichtlich mit dem höchsten CAGR von 7,8 % von 2026 bis 2031 wachsen.
Was begrenzt die Nachfrage nach Naturrasenpflege in Ägypten?
Wasserknappheit, Kunstrasenssubstitution, Registrierungsanforderungen und begrenztes Fachpersonal können die Nachfrage einschränken.