
Ägypten Markt für Roboter-Rasenmäher – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.81 Millionen US-Dollar |
| Marktgröße (2026) | 6.67 Millionen US-Dollar |
| Marktgröße (2031) | 12.09 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.63 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ägypten Markt für Roboter-Rasenmäher – Analyse von Mordor Intelligence
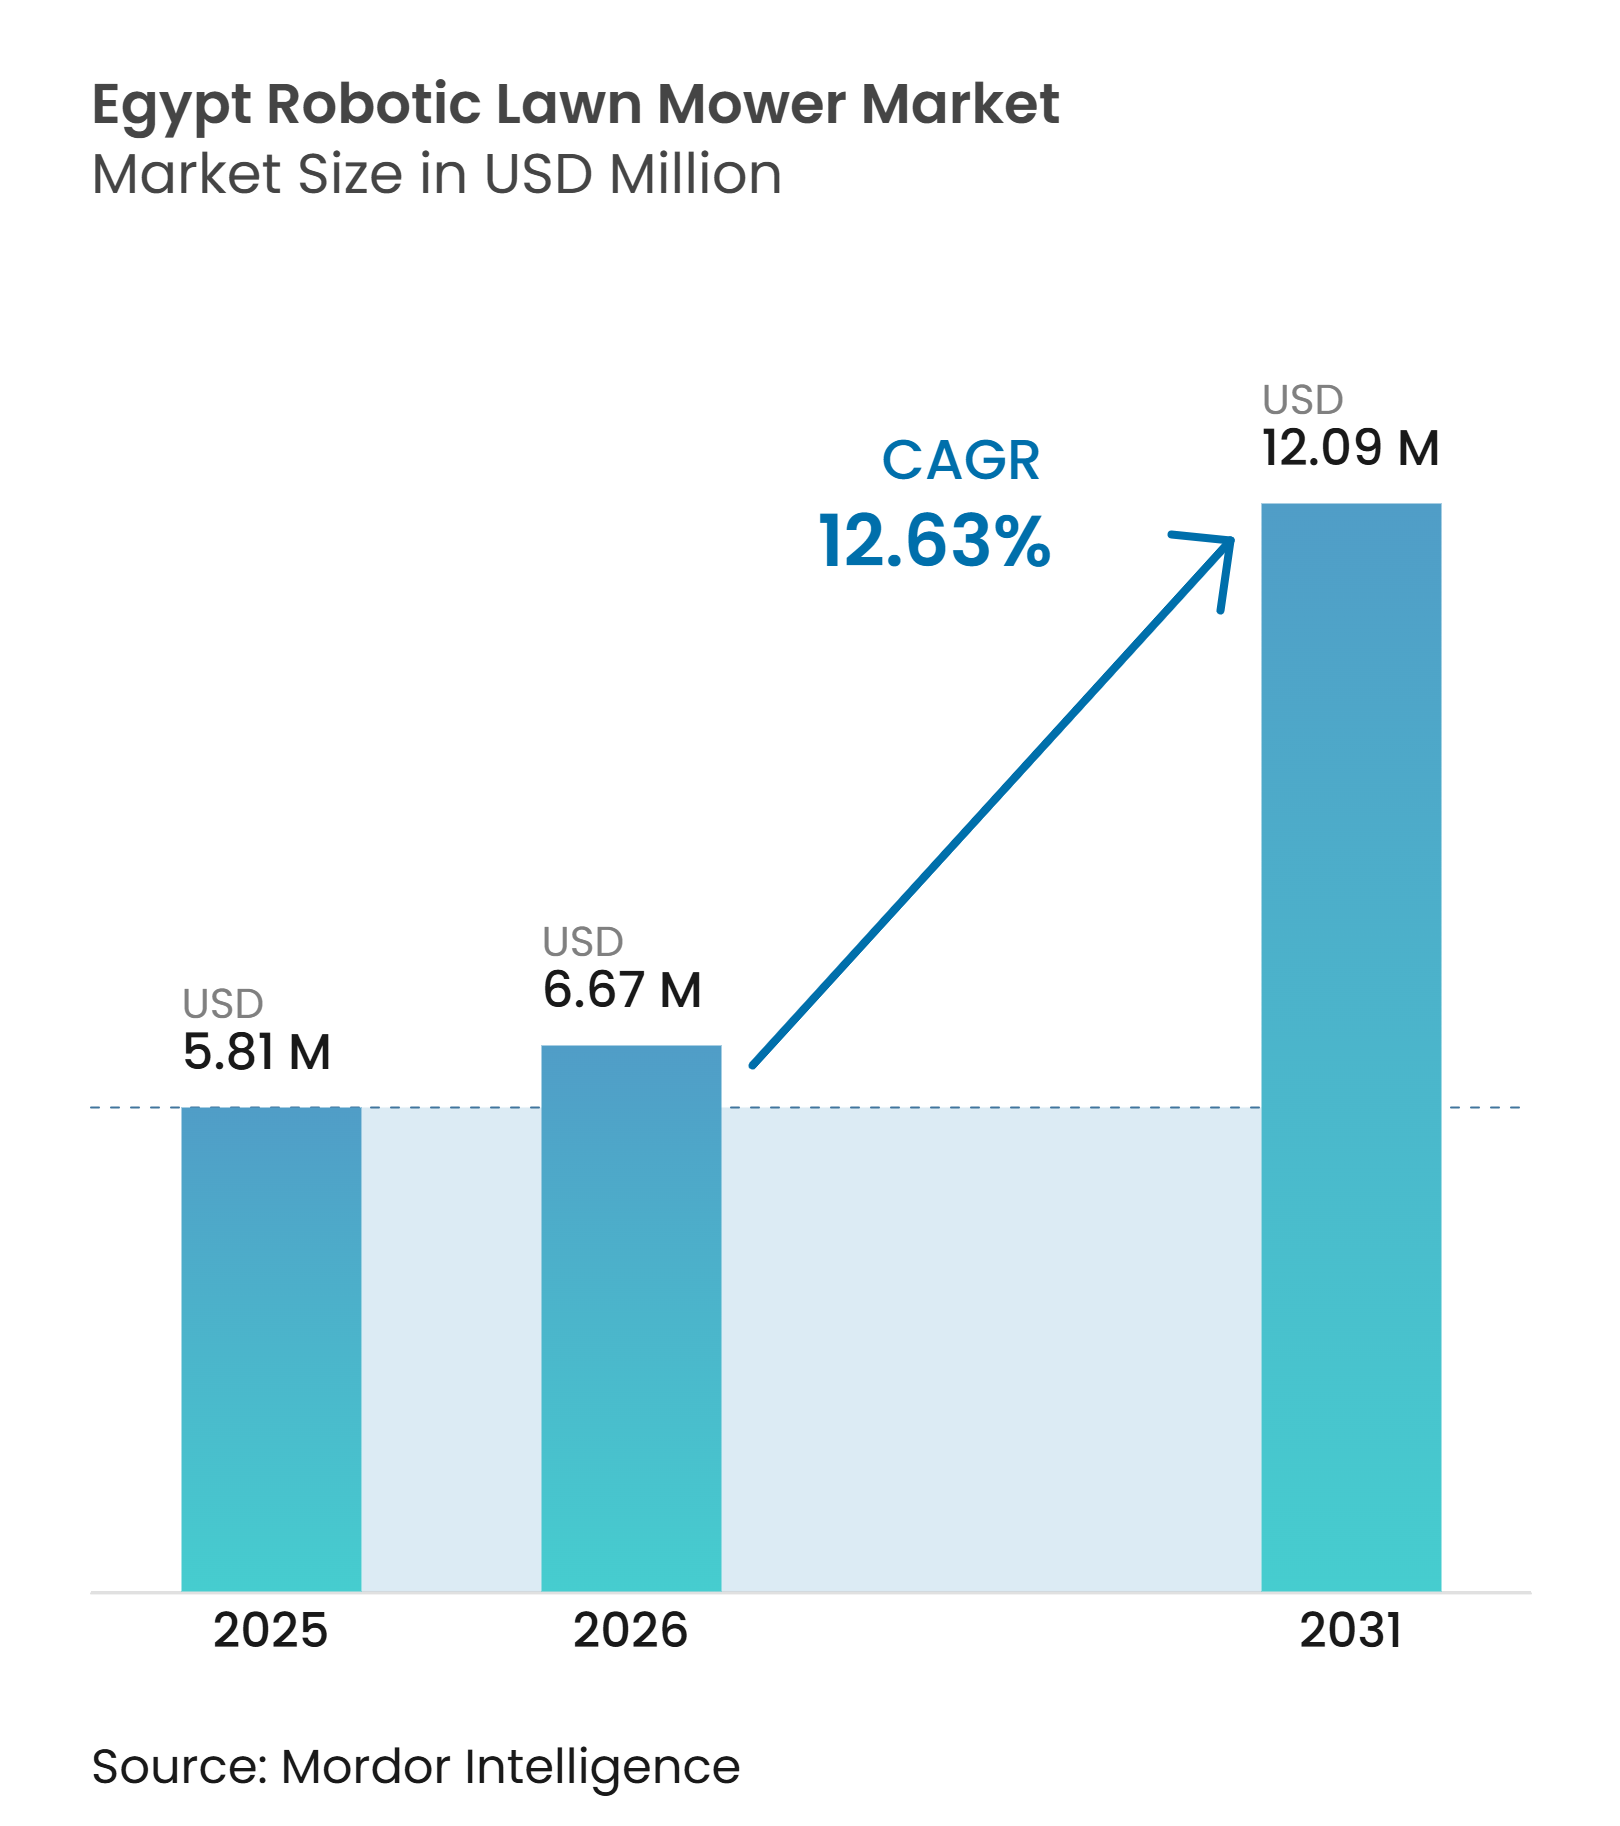
Die Größe des ägyptischen Marktes für Roboter-Rasenmäher wird voraussichtlich von 5,81 Millionen USD im Jahr 2025 und 6,67 Millionen USD im Jahr 2026 auf 12,09 Millionen USD bis 2031 anwachsen, was einer CAGR von 12,63 % während des Prognosezeitraums (2026–2031) entspricht. Die Nachfrage nach Roboter-Rasenmähern in Ägypten entwickelt sich von einer kleinen Basis aus, da bewachte Wohnanlagen, Ferienimmobilien und öffentliche Landschaftsbauprojekte ihre gepflegten Grünflächen ausweiten. Immobilienverwaltungsunternehmen entwickeln sich zu wichtigen Käufern, da automatisiertes Mähen wiederkehrende Arbeitsanforderungen über mehrere Objekte hinweg durch eine einmalige Geräteinvestition ersetzen kann. Batteriebetriebene Systeme entsprechen auch den Nachhaltigkeitszielen, die bei Hotelbetreibern zunehmend an Bedeutung gewinnen. Verwaltete Standorte mit bewässerten Rasenflächen, zuverlässigen Wartungsbudgets und Zugang zu Installations- und Serviceunterstützung bieten daher die deutlichsten Möglichkeiten für die Einführung von Roboter-Rasenmähern. Wasserknappheit, Preisgestaltung für importierte Produkte und ungleichmäßige Abdeckung durch den Kundendienst werden die breitere Einführung in Privathaushalten voraussichtlich einschränken.
Wichtigste Erkenntnisse des Berichts
- Nach Reichweite entfielen im Jahr 2025 44,1 % des Marktanteils des ägyptischen Marktes für Roboter-Rasenmäher auf Geräte der mittleren Reichweite, während für Modelle der hohen Reichweite eine CAGR von 13,5 % von 2026 bis 2031 prognostiziert wird.
- Nach Akkukapazität entfiel im Jahr 2025 ein Anteil von 55,2 % der Marktgröße des ägyptischen Marktes für Roboter-Rasenmäher auf das Segment 20–30 V, während für Systeme mit mehr als 30 V eine CAGR von 13,2 % von 2026 bis 2031 prognostiziert wird.
- Nach Vertriebskanal entfielen im Jahr 2025 62,1 % des Marktanteils des ägyptischen Marktes für Roboter-Rasenmäher auf Einzelhändler, während für Online-Plattformen eine CAGR von 14,0 % von 2026 bis 2031 prognostiziert wird.
- Nach Anwendung entfielen im Jahr 2025 54,1 % des Marktanteils des ägyptischen Marktes für Roboter-Rasenmäher auf das Mähen im Wohnbereich, während für das gewerbliche Segment eine CAGR von 13,4 % von 2026 bis 2031 prognostiziert wird.
- Nach Endnutzer hielten Hausbesitzer im Jahr 2025 einen Anteil von 70,5 % am ägyptischen Markt für Roboter-Rasenmäher, während für Landschaftsbauunternehmen die höchste CAGR von 12,8 % von 2026 bis 2031 geschätzt wird.
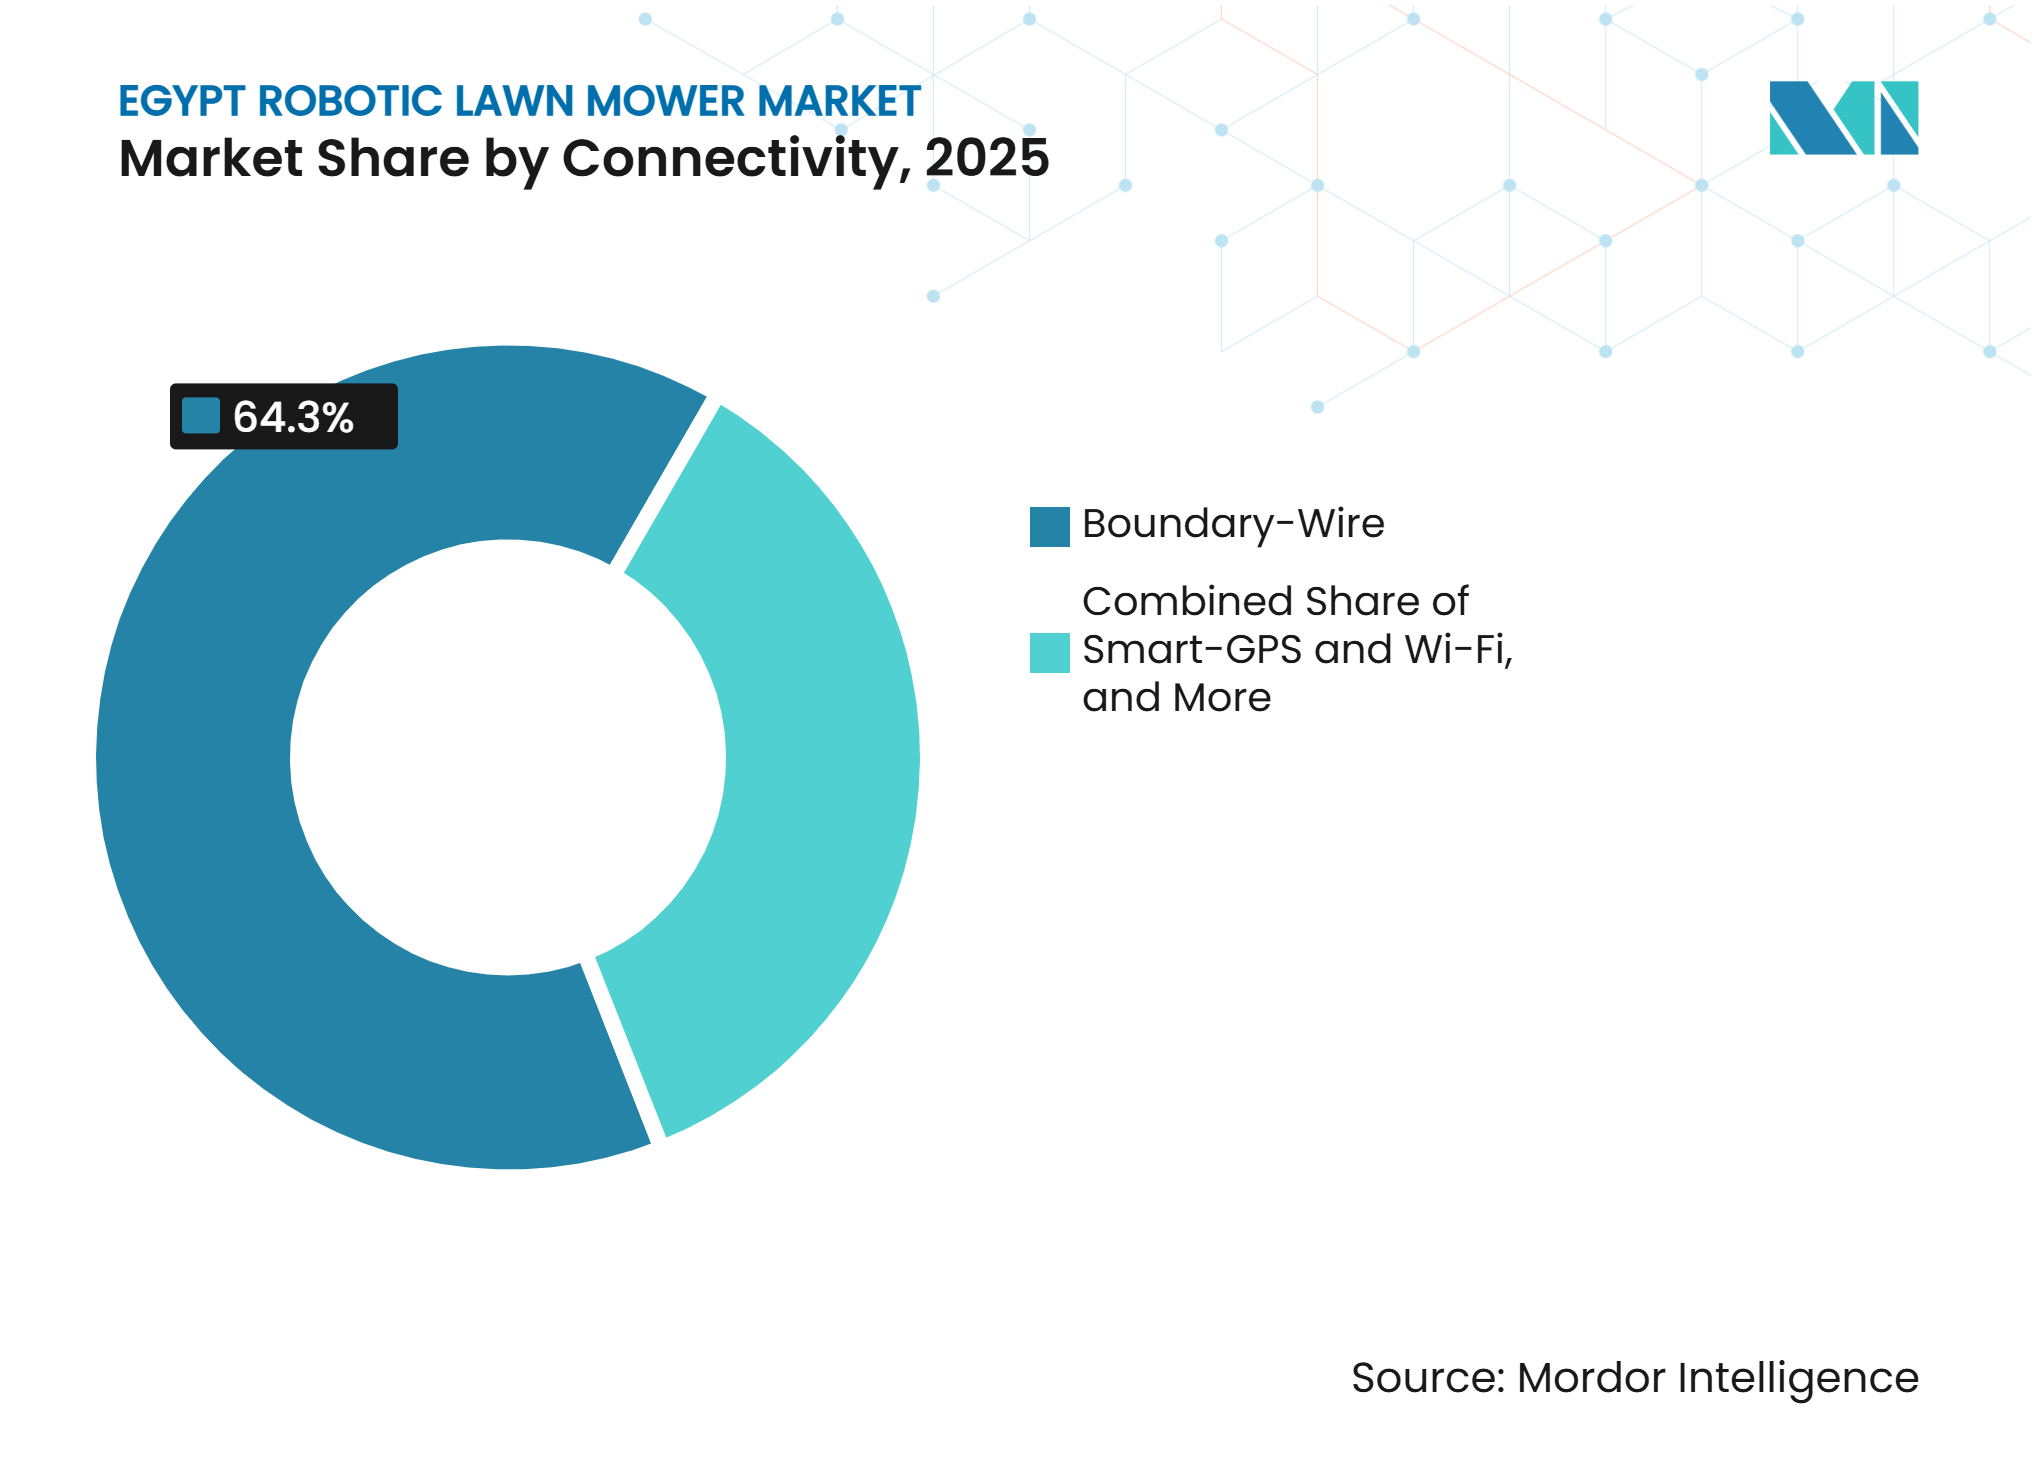
- Nach Konnektivität entfielen im Jahr 2025 64,3 % des ägyptischen Marktes für Roboter-Rasenmäher auf Begrenzungsdraht-Modelle, während für kameragesteuerte und LiDAR-Systeme eine CAGR von 13,6 % von 2026 bis 2031 prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach zeitsparenden Heimautomatisierungsgeräten | +2.00% | Großraum Kairo, Neue Verwaltungshauptstadt, Premiumsegmente in Alexandria | Mittelfristig (2–4 Jahre) |
| Wachstum intelligenter Bewässerung und vernetzter Gartenverwaltung | +1.60% | Neue Kairoer Wohnkomplexe, Ferienkorridore am Roten Meer | Mittelfristig (2–4 Jahre) |
| Ausbau professioneller Landschaftsbau- und Hotellerie-Grünflächen | +2.20% | Rotes-Meer-Küste, Nordküste und Großraum Kairo | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verfügbarkeit drahtloser Navigation und Fernflottenverwaltung | +2.00% | Gewerbliche Standorte in ganz Ägypten, mit Schwerpunkt auf Resorts und Einrichtungen | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit qualifizierter Grünpflegekräfte | +1.80% | Ferienorte, Golfplätze und neue Städte in ganz Ägypten | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung batteriebetriebener Außengeräte | +1.60% | Ägypten, unterstützt durch nationale Investitionen in die Energiewende | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach zeitsparenden Heimautomatisierungsgeräten
Vernetzte Geräte gewinnen in Ägypten an Interesse und unterstützen die Nachfrage nach Roboter-Rasenmähern, die über mobile Anwendungen geplant und überwacht werden können. Diese Systeme können auch mit Bewässerungssteuerungen integriert werden, was sie für Haushalte und Immobilienverwalter relevant macht, die bewässerte Rasenflächen pflegen. Ihre Attraktivität ist in einkommensstarken Wohnanlagen am stärksten, wo die Bewohner bereits wiederkehrende Landschaftspflegegebühren zahlen. In diesen Umgebungen konzentrieren sich Kaufentscheidungen häufig darauf, wiederkehrende manuelle Arbeit durch vorhersehbare Gerätekosten zu ersetzen. Entwickler in Neu-Kairo, Mostakbal City und der Neuen Verwaltungshauptstadt integrieren intelligente Außensysteme in die Spezifikationen von Premiumimmobilien. Dies steigert das Produktbewusstsein bei Käufern, die die anfänglichen Gerätekosten tragen können. Der ägyptische Markt für Roboter-Rasenmäher profitiert von dieser Vertrautheit, da das robotergestützte Mähen Teil einer umfassenderen vernetzten Kaufentscheidung für das Zuhause wird. Die Nachfragebasis bleibt auf Immobilien mit geeigneten Rasenflächen und aktivem Wartungsbedarf beschränkt.
Wachstum intelligenter Bewässerung und vernetzter Gartenverwaltung
Vernetztes Mähen bietet einen größeren Mehrwert, wenn Landschaftsmanager auch die Bewässerung und den Wasserverbrauch koordinieren müssen. Ägyptens jährlicher Wasserbedarf erreichte im Jahr 2026 88,55 Milliarden Kubikmeter, so das Ministerium für Wasserressourcen und Bewässerung[1]. Robotersysteme können mit Geofencing-Tools, Bodenfeuchtedaten und Bewässerungsköpfen integriert werden, die in verwalteten Gärten eingesetzt werden. Dies ermöglicht es, das robotergestützte Mähen neben umfassenderen Standortverwaltungstools zu berücksichtigen, anstatt es ausschließlich als Ersatz für Arbeitskräfte zu betrachten. Der Ansatz ist besonders relevant in Wohnanlagen und Resorts, wo Bewässerungspläne zentral verwaltet werden. GNSS-basierte Flottenplattformen können auch mehrere Maschinen über Campusgelände oder Mehrgebäudekomplexe hinweg koordinieren. Der ägyptische Markt für Roboter-Rasenmäher profitiert, wenn Immobilienverwalter Mähen, Bewässerung und Überwachung in einem einzigen Betriebsprozess verbinden können. Der wirtschaftliche Fall ist stärker, wenn Manager bereits in vernetzte Gartensteuerungssysteme investieren.
Ausbau professioneller Landschaftsbau- und Hotellerie-Grünflächen
Ägyptens expandierender Hotelleriesektor vergrößert die Fläche verwalteter Grünflächen, die regelmäßige Pflege erfordern. Im Januar 2025 unterzeichnete MIDAR, ein ägyptischer Entwickler, ein Memorandum of Understanding mit dem saudi-arabischen Unternehmen Sumou Holding, ADEER International und Hassan Allam Properties. Die strategische Allianz wird 2 Milliarden USD in Ägyptens Hotellerie- und Freizeitsektor investieren, mit geplanten Projekten entlang des Nils in Kairo und innerhalb der MIDAR-Städte[2]. Somabay, ein Luxusresort und eine eigenständige Gemeinschaft, eröffnete im Dezember 2025 neun Löcher in Hidden Coves und plant, den vollständigen 18-Loch-Platz bis Ende 2026 fertigzustellen. Diese Entwicklungen erfordern eine konsistente Rasenpflege über große und manchmal unregelmäßige Flächen. Der ägyptische Markt für Roboter-Rasenmäher profitiert von dieser Expansion, da gewerbliche Roboter-Rasenmäher die routinemäßige, arbeitsintensive Wartung in Resorts, Golfplätzen, Parks und Sportanlagen übernehmen können.
Zunehmende Verfügbarkeit drahtloser Navigation und Fernflottenverwaltung
Drahtlose Navigation gewinnt an Relevanz, da sie die Notwendigkeit entfällt, vergrabene Perimeter-Infrastruktur über große Landschaften hinweg zu installieren. Dies ist besonders wertvoll in Resort-Geländen, wo Gärten unregelmäßig sind und sich Standortlayouts im Laufe der Zeit ändern können. Drahtlose Produkte ermöglichen auch Fernüberwachung, Mehrzonenplanung und Flottenüberwachung über vernetzte Anwendungen. Das 2026er Sortiment der Husqvarna Group umfasst 24 drahtlose Modelle für Rasenflächen von 400 Quadratmetern bis zu mehr als 50.000 Quadratmetern[3]. Segway Inc. stellte den H5 Pro auf der IFA 2026 vor, der Kantenschnitt mit LiDAR-, Kamera- und NRTK-Navigation unterstützt. Diese Fähigkeiten sind für Hotellerie-Standorte relevant, die präzises Kantenschneiden und Fernüberwachung erfordern. Da sich der Kostenunterschied zwischen Begrenzungsdraht- und drahtlosen Produkten verringert, könnte sich der ägyptische Markt für Roboter-Rasenmäher in Richtung Systeme verlagern, die weniger Standortvorbereitung erfordern. Die kurzfristigen Auswirkungen werden wahrscheinlich bei gewerblichen Betreibern stärker sichtbar sein als bei privaten Massenkäufern.
Analyse der Hemmnisse-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten im Vergleich zu herkömmlichen Rasenmähern | -2.50% | Ägypten, am stärksten für preissensible Privatkäufer | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verbraucherbekanntheit und Fachhändlerabdeckung | -2.20% | Ägypten, mit der größten Einschränkung außerhalb des Großraums Kairo und Alexandria | Kurzfristig (≤ 2 Jahre) |
| Wasserknappheit und ungleichmäßige Rasenqualität, die die Anwendbarkeit im Wohnbereich einschränken | -1.80% | Ägypten, am stärksten in Oberägypten und ariden Binnengebieten | Langfristig (≥ 4 Jahre) |
| Diebstahl- und Risiko durch unbeaufsichtigte Geräte in offenen gewerblichen Landschaften | -1.50% | Ägypten, konzentriert in offenen Wohnanlagen und Einrichtungsumgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten im Vergleich zu herkömmlichen Rasenmähern
Roboter-Rasenmäher sind in Ägypten nach wie vor erheblich teurer als herkömmliche Mähgeräte, wobei ein Begrenzungsdraht-Gerät der mittleren Preisklasse in der Regel zwei- bis dreimal so viel kostet wie ein hochwertiger benzinbetriebener Handrasenmäher. Drahtlose GNSS-Modelle können fünfmal oder mehr als herkömmliche Alternativen kosten, was für Käufer eine höhere Anfangshürde schafft. Die Währungsabwertung erhöht die lokalen Kosten für importierte Geräte weiter und verlängert die Amortisationszeit für private Nutzer. Installationsunterstützung, Ersatzklingensätze und erweiterte Garantiepakete können die Gesamtbetriebskosten erhöhen. Immobilienverwaltungsunternehmen und Hotelleriebetreiber können die Investition leichter rechtfertigen, indem sie sie mit den wiederkehrenden Arbeitskosten über mehrere Standorte hinweg vergleichen. Einzelne Hausbesitzer stehen vor einer weniger günstigen Kalkulation, da eine Maschine typischerweise auf einem kleineren Rasen eingesetzt wird. Der ägyptische Markt für Roboter-Rasenmäher bleibt daher auf einkommensstarke Wohnanlagen und Küstenresortgebiete konzentriert, wobei der Preisdruck besonders stark für spezialisierte drahtlose Produkte ist, die Importzölle und Logistikkosten tragen.
Begrenzte Verbraucherbekanntheit und Fachhändlerabdeckung
Viele Käufer begegnen Roboter-Rasenmähgeräten erstmals in Einzelhandelsgeschäften oder Online-Angeboten, was Produktvorführungen, Kartierungsanleitungen, Installationsunterstützung und Zugang zu Ersatzteilen für die Kaufentscheidung wichtig macht. Die Fachserviceabdeckung bleibt auf den Großraum Kairo und Alexandria konzentriert, was in Sekundärstädten weniger zuverlässige Supportoptionen hinterlässt. Käufer in diesen Gebieten zögern möglicherweise, wenn lokale Installations- und Reparaturdienste schwer zu bestätigen sind. Einzelhändler können grundlegende Produktberatung anbieten, aber komplexe Systeme erfordern oft technische Unterstützung nach dem Kauf. Online-Verkäufe können den Produktzugang erweitern, können jedoch die begrenzte lokale Servicekapazität nicht vollständig kompensieren. Der ägyptische Markt für Roboter-Rasenmäher wird eingeschränkt bleiben, bis Distributoren zertifizierte Installations- und Wartungsnetzwerke in mehr Städten ausbauen. Eine breitere Serviceabdeckung würde auch das Käufervertrauen in drahtlose Systeme stärken, die eine Ersteinrichtung, Softwarekonfiguration und laufende technische Unterstützung erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reichweite:
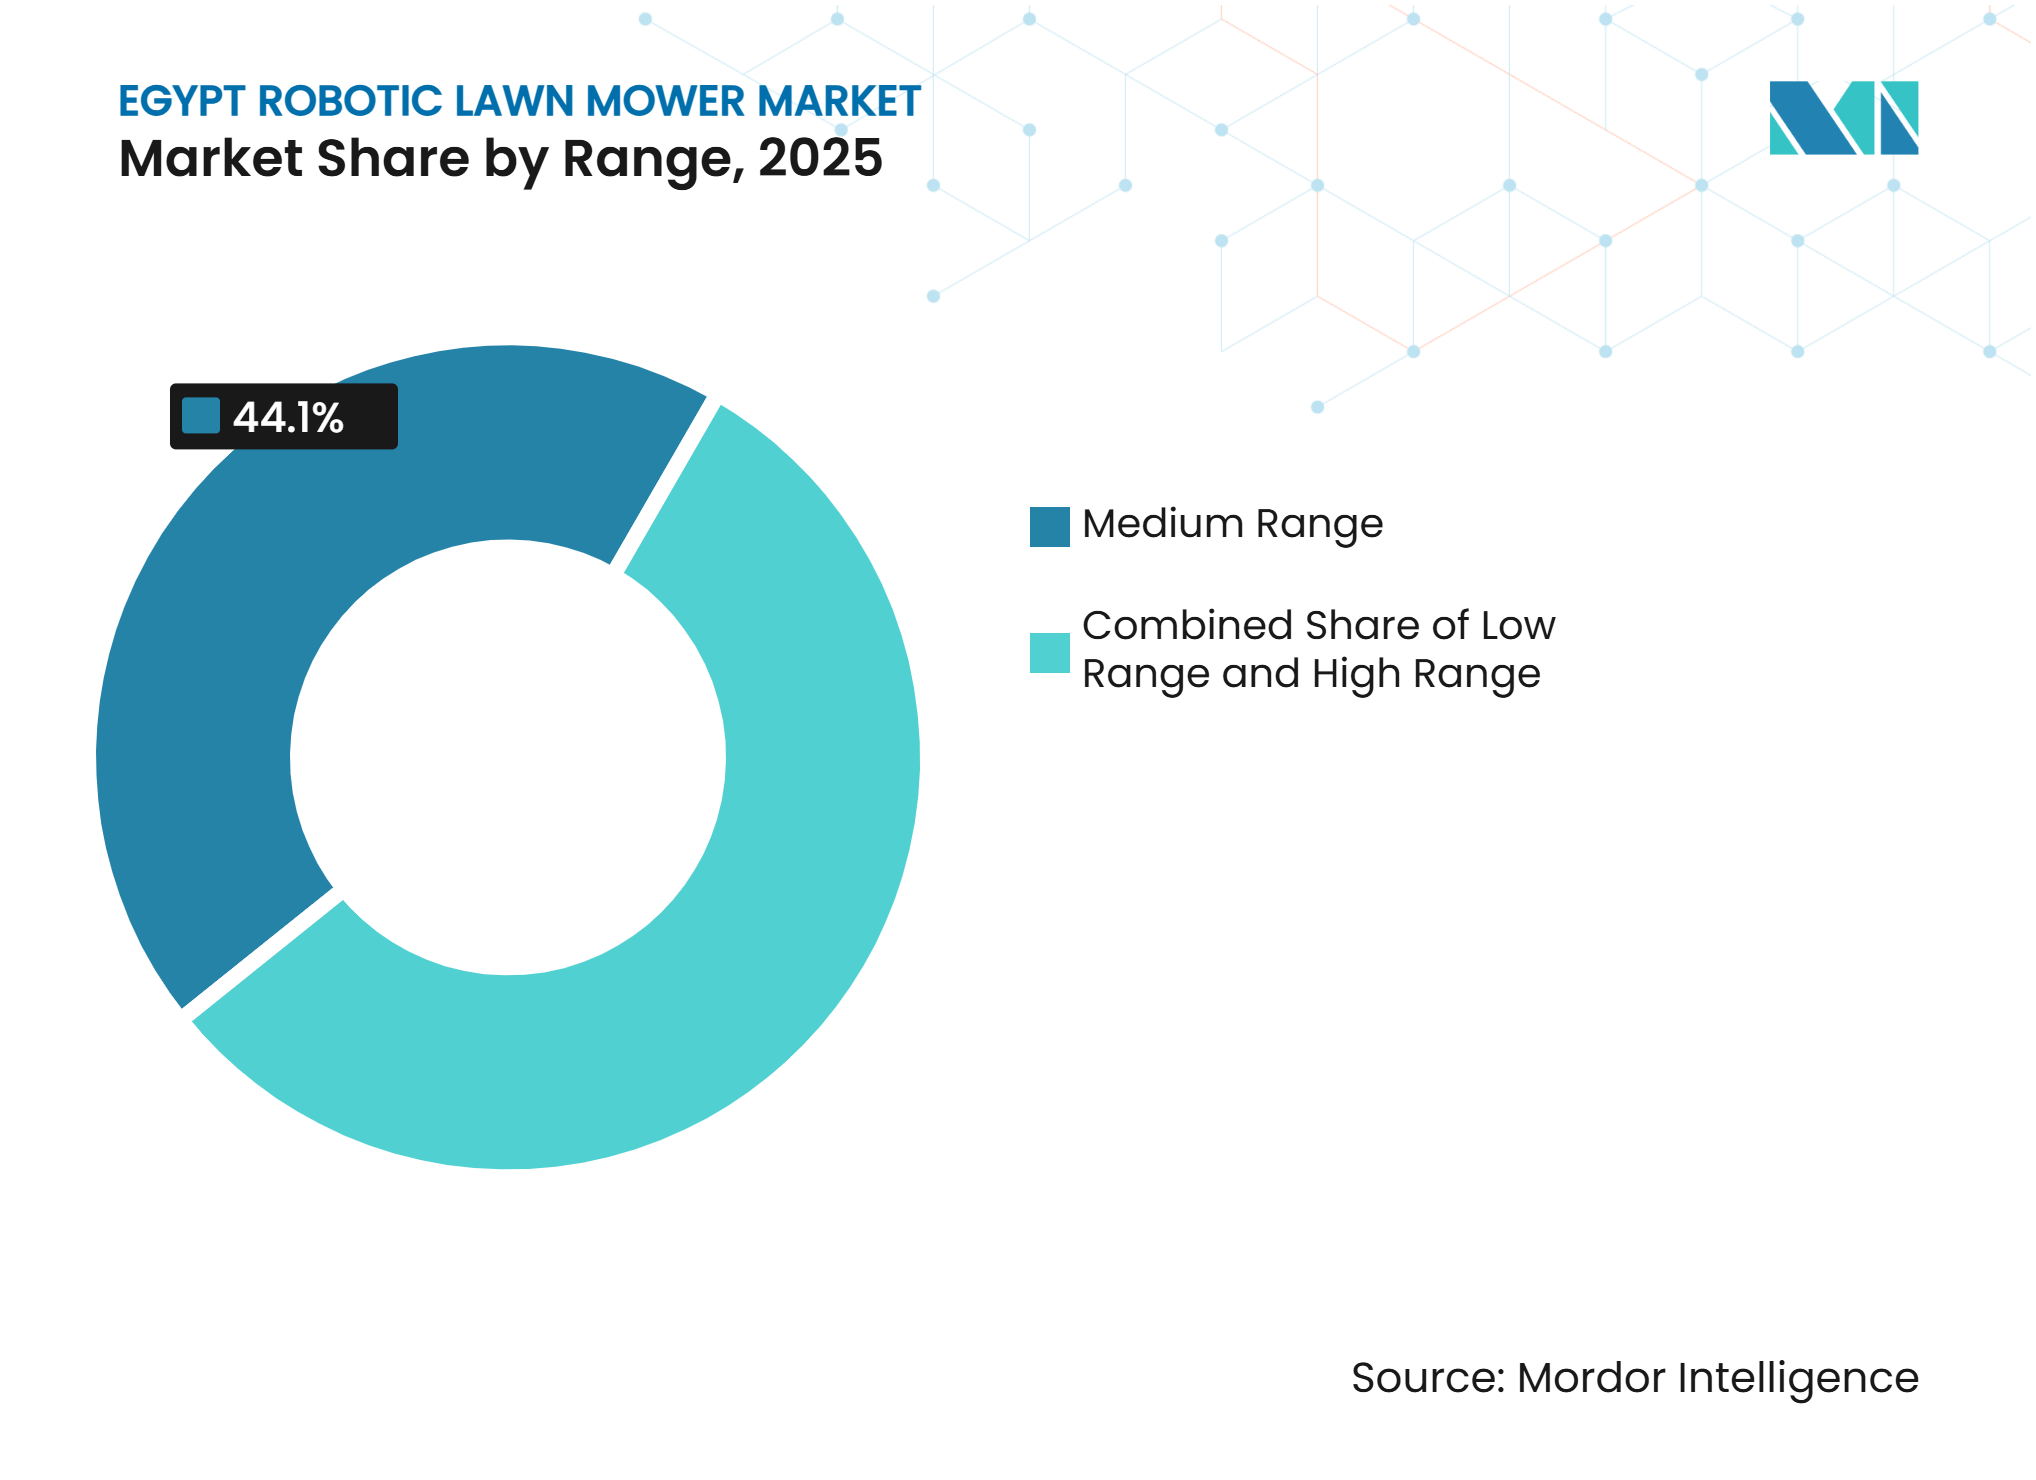
Mittlere Reichweite verankert den Umsatz, während hohe Reichweite gewerbliche Türen öffnetRoboter-Rasenmäher der mittleren Reichweite machten im Jahr 2025 44,1 % des ägyptischen Marktes für Roboter-Rasenmäher aus und waren damit die größte Reichweitenkategorie. Ihre Positionierung eignet sich für Gartengrößen, die häufig in Neu-Kairo, Sheikh Zayed und Villenentwicklungen an der Nordküste zu finden sind, wo Außenbereiche typischerweise 300 bis 900 Quadratmeter umfassen. Geräte der mittleren Reichweite können diese Anforderungen erfüllen, ohne die höheren Kosten professioneller Flottenplattformen. Immobilienverwalter können sie auch in routinemäßige Wartungspakete für geeignete Villengrundstücke integrieren. Produkte der niedrigen Reichweite bedienen kleinere Wohnungen und städtische Reihenhäuser mit begrenzter Gartenfläche, wo preissensible Käufer weniger wahrscheinlich autonome Rasenpflege einführen. Dieses Reichweitenprofil zeigt, dass die aktuelle Nachfrage weiterhin auf etablierte Wohnkomplexe konzentriert ist.
Modelle der hohen Reichweite werden voraussichtlich mit der höchsten CAGR von 13,5 % bis 2031 im ägyptischen Markt für Roboter-Rasenmäher wachsen, unterstützt durch ihre Eignung für Standorte mit mehr als 2.500 Quadratmetern, einschließlich Resorts, Golfplätzen, Sportanlagen und großen öffentlichen Grünflächen. Diese Kunden können höhere Gerätekosten rechtfertigen, indem sie wiederkehrende Arbeitsanforderungen über ausgedehnte Flächen reduzieren. Die wachsende Hotellerie- und Golfentwicklung wird die Einführung von Geräten der hohen Reichweite unterstützen, während Geräte der mittleren Reichweite weiterhin die größte Umsatzbasis bilden werden. Die Verlagerung hin zu größeren gewerblichen Standorten positioniert Produkte der hohen Reichweite als den Hauptweg für die zukünftige Marktexpansion.



Nach Akkukapazität:
20-bis-30-V-Systeme führen, während Mehr-als-30-V-Systeme gewerbliche Arbeit unterstützenDas 20-bis-30-V-Segment machte im Jahr 2025 55,2 % des ägyptischen Marktes für Roboter-Rasenmäher aus und war damit die größte Akkukategorie. Es unterstützt viele Wohnbereich-Mittelklassemodelle, die über Einzel- und Fachhandelskanäle verkauft werden, wobei Lithium-Ionen-Akkus typischerweise 60 bis 120 Minuten Laufzeit pro Ladung bieten. Diese Kapazität reicht für Gärten in Wohnkomplexen aus und bietet ein Gleichgewicht zwischen Gerätekosten, Gewicht und routinemäßigen Mähanforderungen. Produkte mit niedrigerer Spannung können kompakte Rasenflächen bedienen, haben aber einen engeren Anwendungsbereich. Käufer bevorzugen das 20-bis-30-V-Segment, weil es praktische Abdeckung ohne die höheren Kosten gewerblicher Plattformen bietet, was es zur Kern-Akkuoption in der aktuellen Wohnbereichsbasis macht.
Systeme mit mehr als 30 V werden voraussichtlich die schnellste CAGR von 13,2 % von 2026 bis 2031 verzeichnen, unterstützt durch ihre Fähigkeit, größere Laufzeiten und Drehmomente über größere Flächen und unebenes oder abschüssiges Gelände bereitzustellen. Ägyptens 300-MWh-Batteriespeicherprojekt, das 2025 in Betrieb genommen wurde, erhöht auch die Vertrautheit mit der Batterietechnologie. Hochspannungssysteme sind daher positioniert, um Boden zu gewinnen, wenn gewerbliche Anwendungen expandieren, während 20-bis-30-V-Produkte voraussichtlich die primäre Wohnbereichsvolumenbasis bleiben werden.
Nach Vertriebskanal:
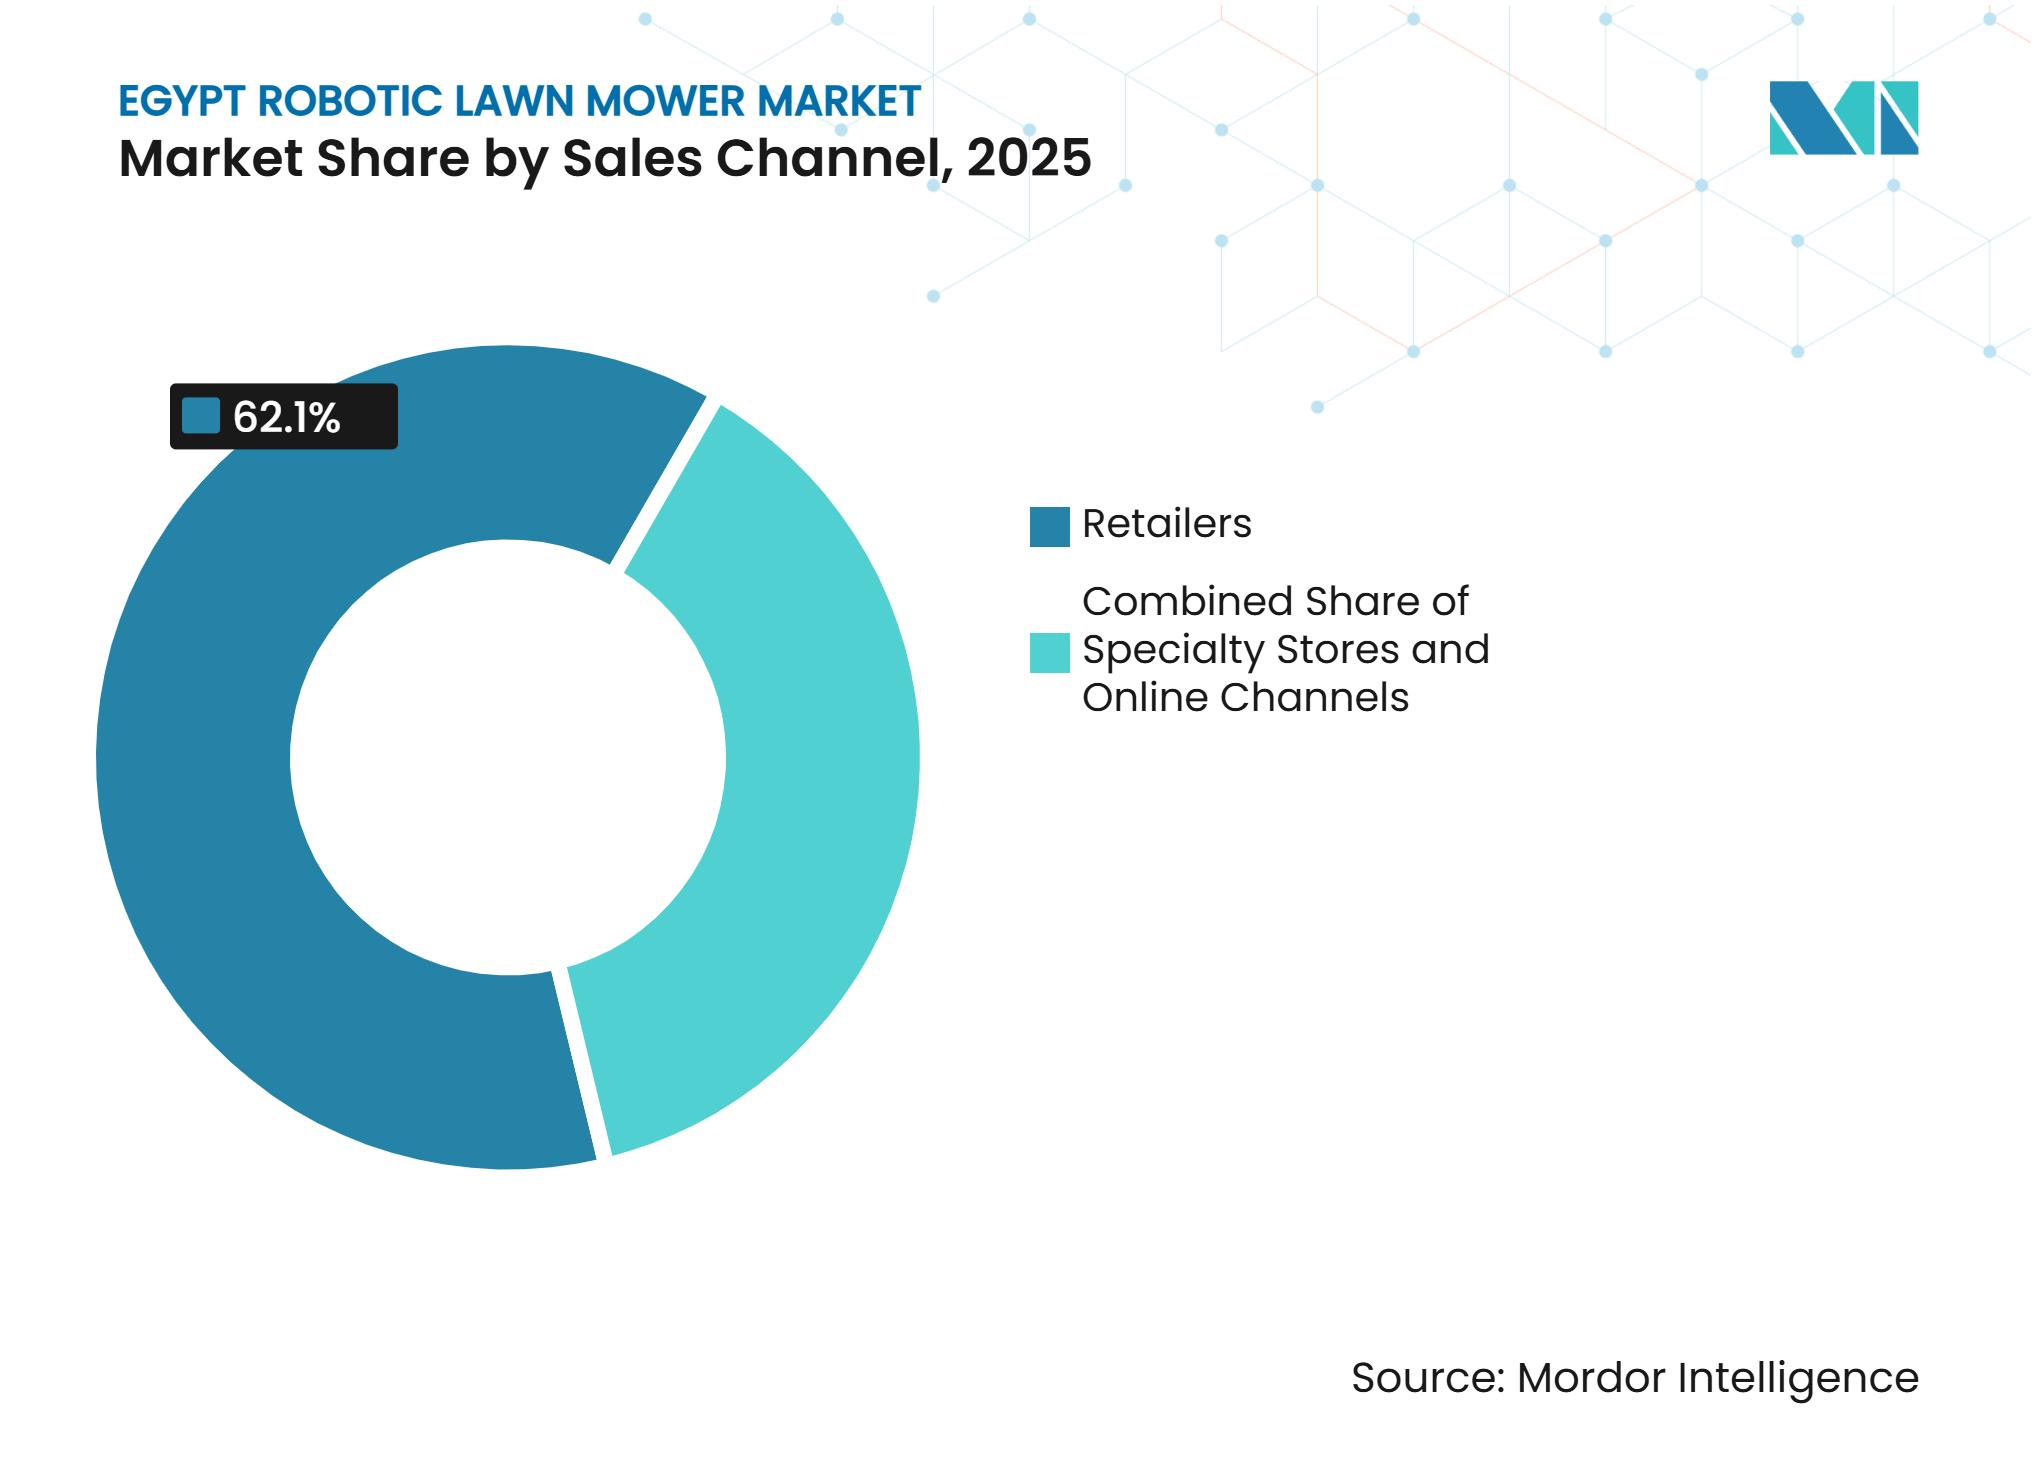
Einzelhändler führen, während Online-Kanäle den Zugang verbessernEinzelhändler machten im Jahr 2025 62,1 % des ägyptischen Marktes für Roboter-Rasenmäher aus und waren damit der führende Vertriebskanal. Ihre Position spiegelt die Bedeutung von In-Store-Vorführungen für ein Produkt wider, dem viele Käufer zum ersten Mal begegnen. Einzelhandelsmitarbeiter können grundlegende Installationsanleitungen geben und wichtige Produktmerkmale erklären, um Kunden bei der Beurteilung der Eignung vor dem Kauf zu helfen. Fachgeschäfte bedienen auch Landschaftsbauprofis und Enthusiasten, die detailliertere Produktberatung, höherwertige Modelle und stärkere Nachverkaufsunterstützung benötigen. Ihre Kundenbasis bleibt relativ eng und auf große Ballungsräume konzentriert. Einzelhändler dienen daher weiterhin als primärer Kanal für Privatkäufer, die mehr Sicherheit suchen, bevor sie in Roboter-Rasenmähgeräte investieren. Diese etablierte Offline-Rolle wird voraussichtlich wichtig bleiben, während das Produktbewusstsein weiter wächst.
Online-Kanäle werden voraussichtlich mit einer CAGR von 14,0 % von 2026 bis 2031 wachsen, unterstützt durch breiteren Zugang zu internationalen Marken jenseits formeller Händlernetzwerke. Shenzhen Mammotion Technology Co., Ltd. und ECOVACS Robotics Co., Ltd. waren im bereitgestellten Quellmaterial auf Amazon Ägypten und Ubuy Ägypten gelistet. Drahtlose Produkte eignen sich besonders für den Online-Verkauf, da sie weniger Vor-Ort-Installation erfordern können, während Ferneinrichtung und anwendungsgeführte Kalibrierung die Abhängigkeit von lokalen Technikern weiter reduzieren können. Online-Verfügbarkeit kann auch Käufer in Alexandria, Hurghada und Port Said erreichen, wo die Fachhandelsabdeckung begrenzt bleibt. Der Kanal wird daher den Produktzugang in ganz Ägypten erweitern, obwohl lokale Installations- und Serviceunterstützung weiterhin wichtig für die Aufrechterhaltung des Kundenvertrauens sein wird.

Nach Anwendung:
Wohnbereichsnutzung führt, während gewerbliche Nutzung schneller wächstDie Wohnbereichsnutzung machte im Jahr 2025 54,1 % des ägyptischen Marktes für Roboter-Rasenmäher aus und war damit das größte Anwendungssegment. Einkommensstarke Hausbesitzer in Villenkomplexen bilden die wichtigste Gruppe der frühen Anwender, unterstützt durch bewässerte Rasenflächen und Premium-Immobilienpositionierung, die automatisierte Wartung praktikabler machen. Die Nachfrage konzentriert sich auf Wohnkomplexentwicklungen im Großraum Kairo und an der Nordküste, wo geeignete Rasenflächen und etablierte Landschaftsbaudienstleistungen häufiger vorkommen. Preissensibilität und inkonsistente Rasenbedingungen begrenzen die Einführung über diese Standorte hinaus. Villen verzeichneten die höchste Teilsegment-Wachstumsrate von 10,8 % im bereitgestellten Material und bestätigen ihre Rolle bei der Marktexpansion. Die Wohnbereichsnutzung wird daher voraussichtlich der Umsatzanker bleiben, unterstützt durch die Konzentration der installierten Basis auf Immobilien, die für das robotergestützte Mähen geeignet sind.
Das gewerbliche Segment wird voraussichtlich mit der höchsten CAGR von 13,4 % von 2026 bis 2031 wachsen, unterstützt durch Hotels, Resorts, Sportanlagen, Landschaftsbauunternehmen und öffentliche Räume mit größeren verwalteten Grünflächen. Diese Nutzer können Gerätekosten über ausgedehnte Landschaften verteilen und haben einen stärkeren Anreiz, wiederkehrende Arbeit durch autonomes Mähen zu ersetzen. Die Fustat-Gärten in Kairo umfassen 500 Acres, wobei 75 % ihrer Fläche Grünflächen gewidmet sind, was den Umfang öffentlicher Landschaften veranschaulicht, die regelmäßige Wartung erfordern. Green-Sharm-Standards fördern auch emissionsarme Grünpflegegeräte in Hotellerie-Umgebungen. Die gewerbliche Einführung wird sich daher durch verwaltete Standorte ausweiten, wo betriebliche Effizienz sichtbarer ist, obwohl Wohnbereichsanwendungen voraussichtlich während des gesamten Prognosezeitraums die führende Umsatzkategorie bleiben werden.
Nach Endnutzer:
Hausbesitzer führen beim Umsatz, während Landschaftsbauunternehmen das Wachstum antreibenHausbesitzer machten im Jahr 2025 70,5 % des ägyptischen Marktes für Roboter-Rasenmäher aus und waren damit die größte Endnutzergruppe. Das Segment wird von einkommensstarken Bewohnern von Villenkomplexen in Neu-Kairo, Sheikh Zayed und Nordküstenentwicklungen angeführt, wo Immobilien eher bewässerte Rasenflächen und Budgets für autonome Geräte haben. Käufer schätzen auch ein konsistentes Gartenerscheinungsbild, ohne häufiges manuelles Mähen zu arrangieren. Diese Nachfragebasis unterstützt den aktuellen Markt, da die Einführung von Roboter-Rasenmähern in privaten Wohnkomplexen bereits etabliert ist. Golfplätze, Parks, Kommunen und Sportanlagen stellen kleinere Endnutzergruppen dar und bieten spezialisierte Möglichkeiten, bleiben aber unter der Umsatzbasis der Hausbesitzer. Privatkäufer werden daher voraussichtlich während des gesamten Prognosezeitraums für den ägyptischen Markt für Roboter-Rasenmäher unverzichtbar bleiben.
Landschaftsbauunternehmen werden voraussichtlich mit der höchsten CAGR von 12,8 % von 2026 bis 2031 wachsen, unterstützt durch ihre Fähigkeit, Roboterflotten über mehrere Kundeneigenschaften hinweg einzusetzen. Dies ermöglicht es Unternehmen, routinemäßige Mähanforderungen zu reduzieren und gleichzeitig Personal für Pflanzarbeiten, Heckenschnitt, Landschaftsgestaltung und andere höherwertige Dienstleistungen umzuverteilen. Die Golfplatzentwicklung stärkt auch den professionellen Anwendungsfall, indem größere Flächen geschaffen werden, die konsistente Rasenpflege erfordern. Da das Portfolio verwalteter gewerblicher Grünflächen wächst, werden Landschaftsbauunternehmen größere Möglichkeiten haben, Roboterflotten in wiederkehrende Wartungsverträge zu integrieren. Dieses Segment ist daher positioniert, eine wichtige Quelle zukünftiger gewerblicher Nachfrage zu werden, obwohl Hausbesitzer die dominante Endnutzerbasis bleiben.
Nach Konnektivität:
Begrenzungsdraht-Systeme führen, während kameragesteuerte Systeme an Dynamik gewinnenBegrenzungsdraht-Systeme machten im Jahr 2025 64,3 % des ägyptischen Marktes für Roboter-Rasenmäher aus und behielten die führende Konnektivitätsposition. Ihre frühere Markteinführung hat die Technologie bei Installateuren und Käufern bekannt gemacht, während niedrigere Gerätekosten einen Vorteil gegenüber fortschrittlicheren drahtlosen Systemen bieten. Begrenzungsdrähte eignen sich auch für die kompakten, klar definierten Gärten, die in Villenkomplexen üblich sind, wo stabile Layouts es Käufern ermöglichen, die Installation als einmalige Ausgabe zu behandeln und einer etablierten Wartungsroutine zu folgen. Dieser Ansatz ist besonders geeignet, wo Gartenlayouts unverändert bleiben und Bewässerungssysteme zuverlässig sind. Intelligente GPS- und WLAN-Produkte nehmen eine Mittelposition zwischen herkömmlichen Begrenzungsdrahtgeräten und fortschrittlichen kamerabasierten Systemen ein. Die Begrenzungsdrahttechnologie wird daher voraussichtlich wichtig bleiben, indem sie die Anforderungen der bestehenden Wohnbereichs-Installationsbasis erfüllt.
Kameragesteuerte und LiDAR-Systeme werden voraussichtlich mit der höchsten CAGR von 13,6 % von 2026 bis 2031 wachsen, unterstützt durch steigende Nachfrage von gewerblichen Standorten, die flexibles Mähen über komplexe Landschaften hinweg erfordern. Resort-Immobilien und Golfplätze können von drahtlosen Systemen profitieren, da die Installation physischer Begrenzungsdrähte über unregelmäßigem Gelände unpraktisch und kostspielig sein kann. Husqvarna Group führte im Februar 2026 KI-Kameratechnologie für sieben Roboter-Rasenmähermodelle ein, während der Automower 540 EPOS für Einrichtungen mit bis zu 8.000 Quadratmetern konzipiert wurde[4]. Kameragesteuerte Systeme sind daher positioniert, das Technologiewachstum anzuführen, da gewerbliche Betreiber zunehmend Fernüberwachung und flexible Mählösungen einführen.
Geografische Analyse
Der Großraum Kairo stellt den wichtigsten Wachstumskorridor im Wohnbereich für den ägyptischen Markt für Roboter-Rasenmäher dar und umfasst Neu-Kairo, Mostakbal City, die Neue Verwaltungshauptstadt, Sheikh Zayed und den 6. Oktober. Das Gebiet hat die stärkste Konzentration von bewachten Wohnanlagen, Villen und Reihenhausgemeinschaften im Land. Kairo fügte im zweiten Quartal 2026 4.500 Wohneinheiten hinzu und brachte den Gesamtbestand auf 338.100 Einheiten, während weitere 29.500 Einheiten für den Rest des Jahres 2026 erwartet wurden, hauptsächlich in der Neuen Verwaltungshauptstadt und Mostakbal City. Da diese Entwicklungen vom Bau zur Belegung übergehen, wird die Nachfrage nach regelmäßiger Außenpflege unter Hausbesitzern und Immobilienverwaltern voraussichtlich steigen. Die Neue Verwaltungshauptstadt umfasst auch geplante Parks, begrünte Boulevards und staatlich verwaltete Räume, die potenzielle Möglichkeiten für die institutionelle Beschaffung autonomer Wartungsgeräte schaffen.
Die Rotes-Meer-Küste stellt den führenden gewerblichen Nachfragekorridor dar, wobei Hurghada, Scharm el-Scheich, El Gouna, Somabay und andere Reiseziele konzentrierte Hotellerie- und Golfentwicklung unterstützen. Betreiber an diesen Standorten stehen vor Arbeitskräfteengpässen neben zunehmenden Anforderungen an die Umweltberichterstattung, was den Fall für automatisierte Grünflächenpflege stärkt. Resort-Projekte und neue Golfplätze bieten auch geeignetes Gelände für professionelle drahtlose Roboter-Rasenmäher, insbesondere wo große oder unregelmäßige begrünte Flächen die Installation von Begrenzungsdrähten weniger praktikabel machen. Die gewerbliche Einführung wird sich daher wahrscheinlich schneller in etablierten Resort-Clustern entwickeln als in anderen Regionen.
Alexandria, Port Said, Ismailia und Städte in ganz Oberägypten stellen kleinere, aber aufkommende Märkte dar. Alexandria hat wohlhabende Küstenwohnanlagen mit einem Käuferprofil ähnlich dem von Neu-Kairo, obwohl seine Entwicklungspipeline und das Bewusstsein für Roboter-Rasenmäher weniger etabliert bleiben. New Sohag City bietet ein Beispiel für Wohnbereichsexpansion jenseits des Kairo-Rotes-Meer-Korridors. Sekundärstädte werden voraussichtlich an Relevanz gewinnen, wenn Distributorenbdeckung, Installationsunterstützung und Produktbewusstsein verbessert werden, obwohl ihr Beitrag während des Prognosezeitraums kleiner bleiben wird als der des Großraums Kairo und der Rotes-Meer-Küste.
Wettbewerbslandschaft
Marktkonzentration
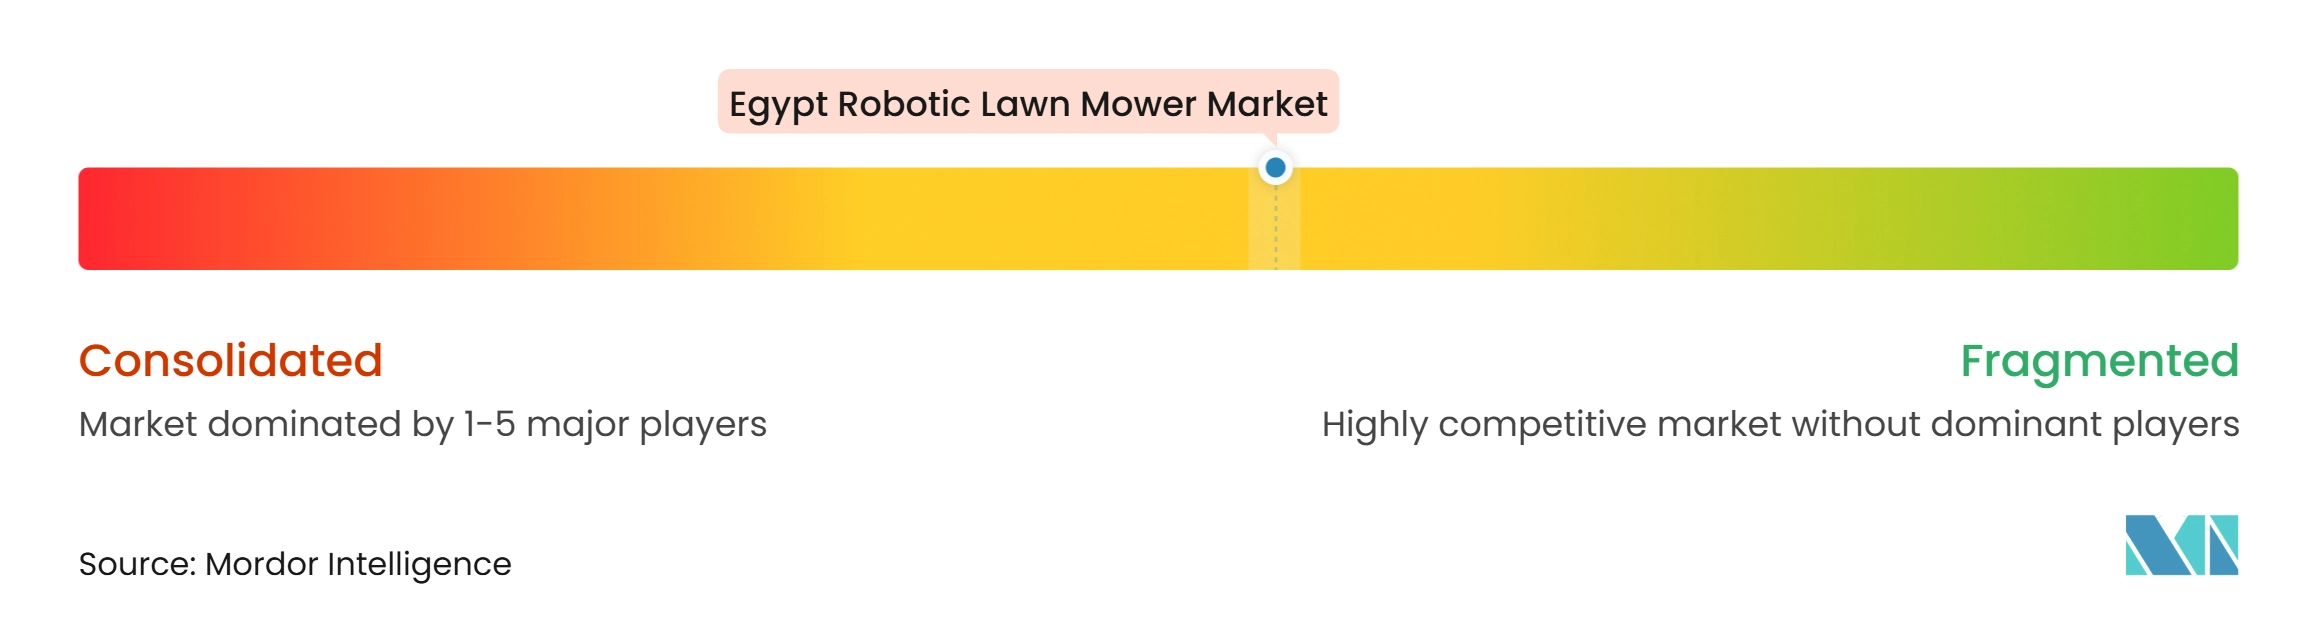
Der ägyptische Markt für Roboter-Rasenmäher bleibt importgeprägt, wobei der Wettbewerb durch internationale Marken, lokale Vertriebsnetzwerke und die Verfügbarkeit von Installations- und Kundendiensten geprägt wird. Husqvarna Group hat durch seine Präsenz in Ägypten und sein breites Roboter-Rasenmäher-Portfolio eine starke Position aufgebaut, während andere internationale Hersteller über Distributoren, Projektverkäufe und Online-Marktplätze konkurrieren. Das Wettbewerbsumfeld entwickelt sich rund um Produktverfügbarkeit, Markenbekanntheit, technischen Support und die Fähigkeit, Ägyptens wachsende Wohnbereichs- und Gewerbenachfrage zu bedienen. Lokale Vertretung und Serviceabdeckung bleiben wichtige Faktoren, da Käufer nach dem Kauf Installation, Wartung, Ersatzteile und technische Unterstützung benötigen.
Husqvarna Group erweitert sein gewerbliches Angebot durch drahtlose Navigation, einschließlich des Automower 560 EPOS für größere Grünflächen. Fleet-Management-Konnektivität unterstützt auch die Fernüberwachung mehrerer Maschinen, was die Technologie für Kommunen, Resort-Betreiber, Landschaftsbauunternehmen und Facility-Manager in Ägypten relevant macht. ANDREAS STIHL AG and Co. KG konkurriert auch im Markt durch seine iMOW-Roboter-Rasenmäherserie. Unterdessen erhöhen Shenzhen Mammotion Technology Co., Ltd. und ECOVACS Robotics Co., Ltd. den Wettbewerb im drahtlosen Segment, insbesondere über digitale und Marktplatzkanäle.
Der Markt bietet Möglichkeiten für Unternehmen, die Flottenmanagementlösungen für Hotellerie- und Gewerbestandorte stärken, zertifizierte Installations- und Wartungsabdeckung über Kairo hinaus ausbauen und wettbewerbsfähig bepreiste drahtlose Produkte für Wohnkomplexe anbieten können. Online-Vertrieb kann den Zugang zu internationalen Marken verbessern, aber begrenzte lokale Servicekapazität bleibt eine Wettbewerbseinschränkung. Unternehmen mit stärkeren Distributorbeziehungen, Installationsfähigkeiten, Ersatzteilverfügbarkeit und technischem Support werden besser positioniert sein, um Produktverfügbarkeit in nachhaltige Nachfrage in ganz Ägypten umzuwandeln. Gewerbliche Anwendungen werden voraussichtlich zusätzliche Möglichkeiten schaffen, da Resorts, Golfplätze, Landschaftsbauunternehmen und verwaltete Grünflächen ihren Einsatz autonomer Mähgeräte ausweiten.
Marktführer im ägyptischen Markt für Roboter-Rasenmäher
-
Husqvarna Group
-
Robert Bosch GmbH
-
Honda Motor Co., Ltd.
-
ANDREAS STIHL AG and Co. KG
-
Navimow (Segway-Ninebot)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ägypten Markt für Roboter-Rasenmäher Unternehmen in diesem Bericht
- Husqvarna Group
- Robert Bosch GmbH
- ANDREAS STIHL AG and Co. KG
- Honda Motor Co., Ltd.
- Navimow (Segway-Ninebot)
- Shenzhen Mammotion Technology Co., Ltd.
- Worx (Positec Tool Corporation)
- STIGA S.p.A.
- Ambrogio Robot (Zucchetti Centro Sistemi S.p.A.)
- AL-KO (Ningbo Daye Garden Machinery Co.,Ltd.)
- ECOVACS Robotics Co., Ltd.
- Makita Corporation
- The Toro Company
- FJDynamics Technology Co., Ltd.
Neueste Industrielle Entwicklungen in Ägypten Markt für Roboter-Rasenmäher
- April 2026: Husqvarna Group stellte den Automower 560 EPOS vor, einen drahtlosen gewerblichen Roboter-Rasenmäher für Kommunen, Campusgelände, Parks und institutionelle Immobilien. Mit satellitengestützten virtuellen Grenzen kann er bis zu 1,5 Acres in 24 Stunden pflegen und unterstützt die Fernflottenverwaltung. Das Produkt unterstützt Ägyptens wachsende Nachfrage in Resorts, öffentlichen Landschaften, Golfplätzen und großen verwalteten Immobilien.
- Februar 2026: Robert Bosch GmbH stellte den VISIMOW18V halbautonomen Rasenmäher innerhalb seines 18V Power for All Systems vor. Der VISIMOW18V-100 und VISIMOW18V-200 verwenden SmartVision-Kameratechnologie für Gärten bis zu 100 bzw. 200 Quadratmetern. Ihre drahtlosen, installationsfreien Designs werden über Ägyptens bestehende Bosch-Einzel- und Online-Kanäle vertrieben und geben Privatkäufern Zugang zu einer einfacheren Roboter-Rasenmähoption für kleinere Villagärten.
- Januar 2026: Kairo fügte im zweiten Quartal 2026 4.500 Wohneinheiten hinzu und brachte den gesamten Wohnungsbestand auf 338.100 Einheiten. Die anhaltende Expansion von Wohnkomplexen erhöht die Anzahl der Immobilien, in denen Roboter-Rasenmäher eingeführt werden können.
Berichtsumfang des ägyptischen Marktes für Roboter-Rasenmäher
Ein Roboter-Rasenmäher ist ein autonomes Gerät, das mit Sensoren und Programmierung ausgestattet ist, um Rasenmähaufgaben ohne menschliches Eingreifen durchzuführen. Diese werden für Wohnbereichs- und Gewerbezwecke von Hausbesitzern, Wohnungseigentümern, in Parks und auf Spielplätzen sowie an anderen Orten eingesetzt.
Der Umfang des ägyptischen Marktes für Roboter-Rasenmäher ist segmentiert nach Reichweite (Niedrig, Mittel und Hoch), nach Akkukapazität (Weniger als 20 V, 20 V bis 30 V und Mehr als 30 V), nach Vertriebskanal (Einzelhändler, Fachgeschäfte und Online-Kanäle), nach Anwendung (Wohnbereich und Gewerbe), nach Endnutzer (Hausbesitzer, Landschaftsbauunternehmen, Sportanlagen und Parks, Kommunen, Golfplätze und andere Endnutzer) sowie nach Konnektivität (Begrenzungsdraht, Smart-GPS und WLAN sowie kameragesteuerte und LiDAR-Systeme). Der Bericht bietet die Marktgröße in Werten (USD) und Prognosen für alle oben genannten Segmente.
Segmentierungsübersicht
| Niedrige Reichweite |
| Mittlere Reichweite |
| Hohe Reichweite |
| Weniger als 20 V |
| 20 bis 30 V |
| Mehr als 30 V |
| Einzelhändler |
| Fachgeschäfte |
| Online |
| Wohnbereich |
| Gewerbe |
| Hausbesitzer |
| Landschaftsbauunternehmen |
| Sportanlagen und Parks |
| Kommunen |
| Golfplätze |
| Andere Endnutzer |
| Begrenzungsdraht |
| Smart-GPS und WLAN |
| Kameragesteuerte und LiDAR-Systeme |
| Nach Reichweite | Niedrige Reichweite |
| Mittlere Reichweite | |
| Hohe Reichweite | |
| Nach Akkukapazität | Weniger als 20 V |
| 20 bis 30 V | |
| Mehr als 30 V | |
| Nach Vertriebskanal | Einzelhändler |
| Fachgeschäfte | |
| Online | |
| Nach Anwendung | Wohnbereich |
| Gewerbe | |
| Nach Endnutzer | Hausbesitzer |
| Landschaftsbauunternehmen | |
| Sportanlagen und Parks | |
| Kommunen | |
| Golfplätze | |
| Andere Endnutzer | |
| Nach Konnektivität | Begrenzungsdraht |
| Smart-GPS und WLAN | |
| Kameragesteuerte und LiDAR-Systeme |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der ägyptische Markt für Roboter-Rasenmäher?
Die Größe des ägyptischen Marktes für Roboter-Rasenmäher wird im Jahr 2025 auf 5,81 Millionen USD und im Jahr 2026 auf 6,67 Millionen USD geschätzt.
Welche Anwendung wächst in Ägypten am schnellsten?
Das gewerbliche Segment wird voraussichtlich mit einer CAGR von 13,4 % von 2026 bis 2031 wachsen, unterstützt durch Resorts, Golfplätze und Landschaftsbauunternehmen.
Welcher Konnektivitätstyp für Roboter-Rasenmäher wächst am schnellsten?
Kameragesteuerte und LiDAR-Systeme werden voraussichtlich mit einer CAGR von 13,6 % von 2026 bis 2031 wachsen.
Warum werden Roboter-Rasenmäher in ägyptischen Resorts eingeführt?
Resort-Betreiber können drahtlose Geräte einsetzen, um große Grünflächen zu pflegen, Arbeitskräfteengpässe zu bewältigen und emissionsärmere Betriebspraktiken zu unterstützen.