
Größe und Marktanteil des ägyptischen Marktes für Flüssigkeitsverpackungskartons
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
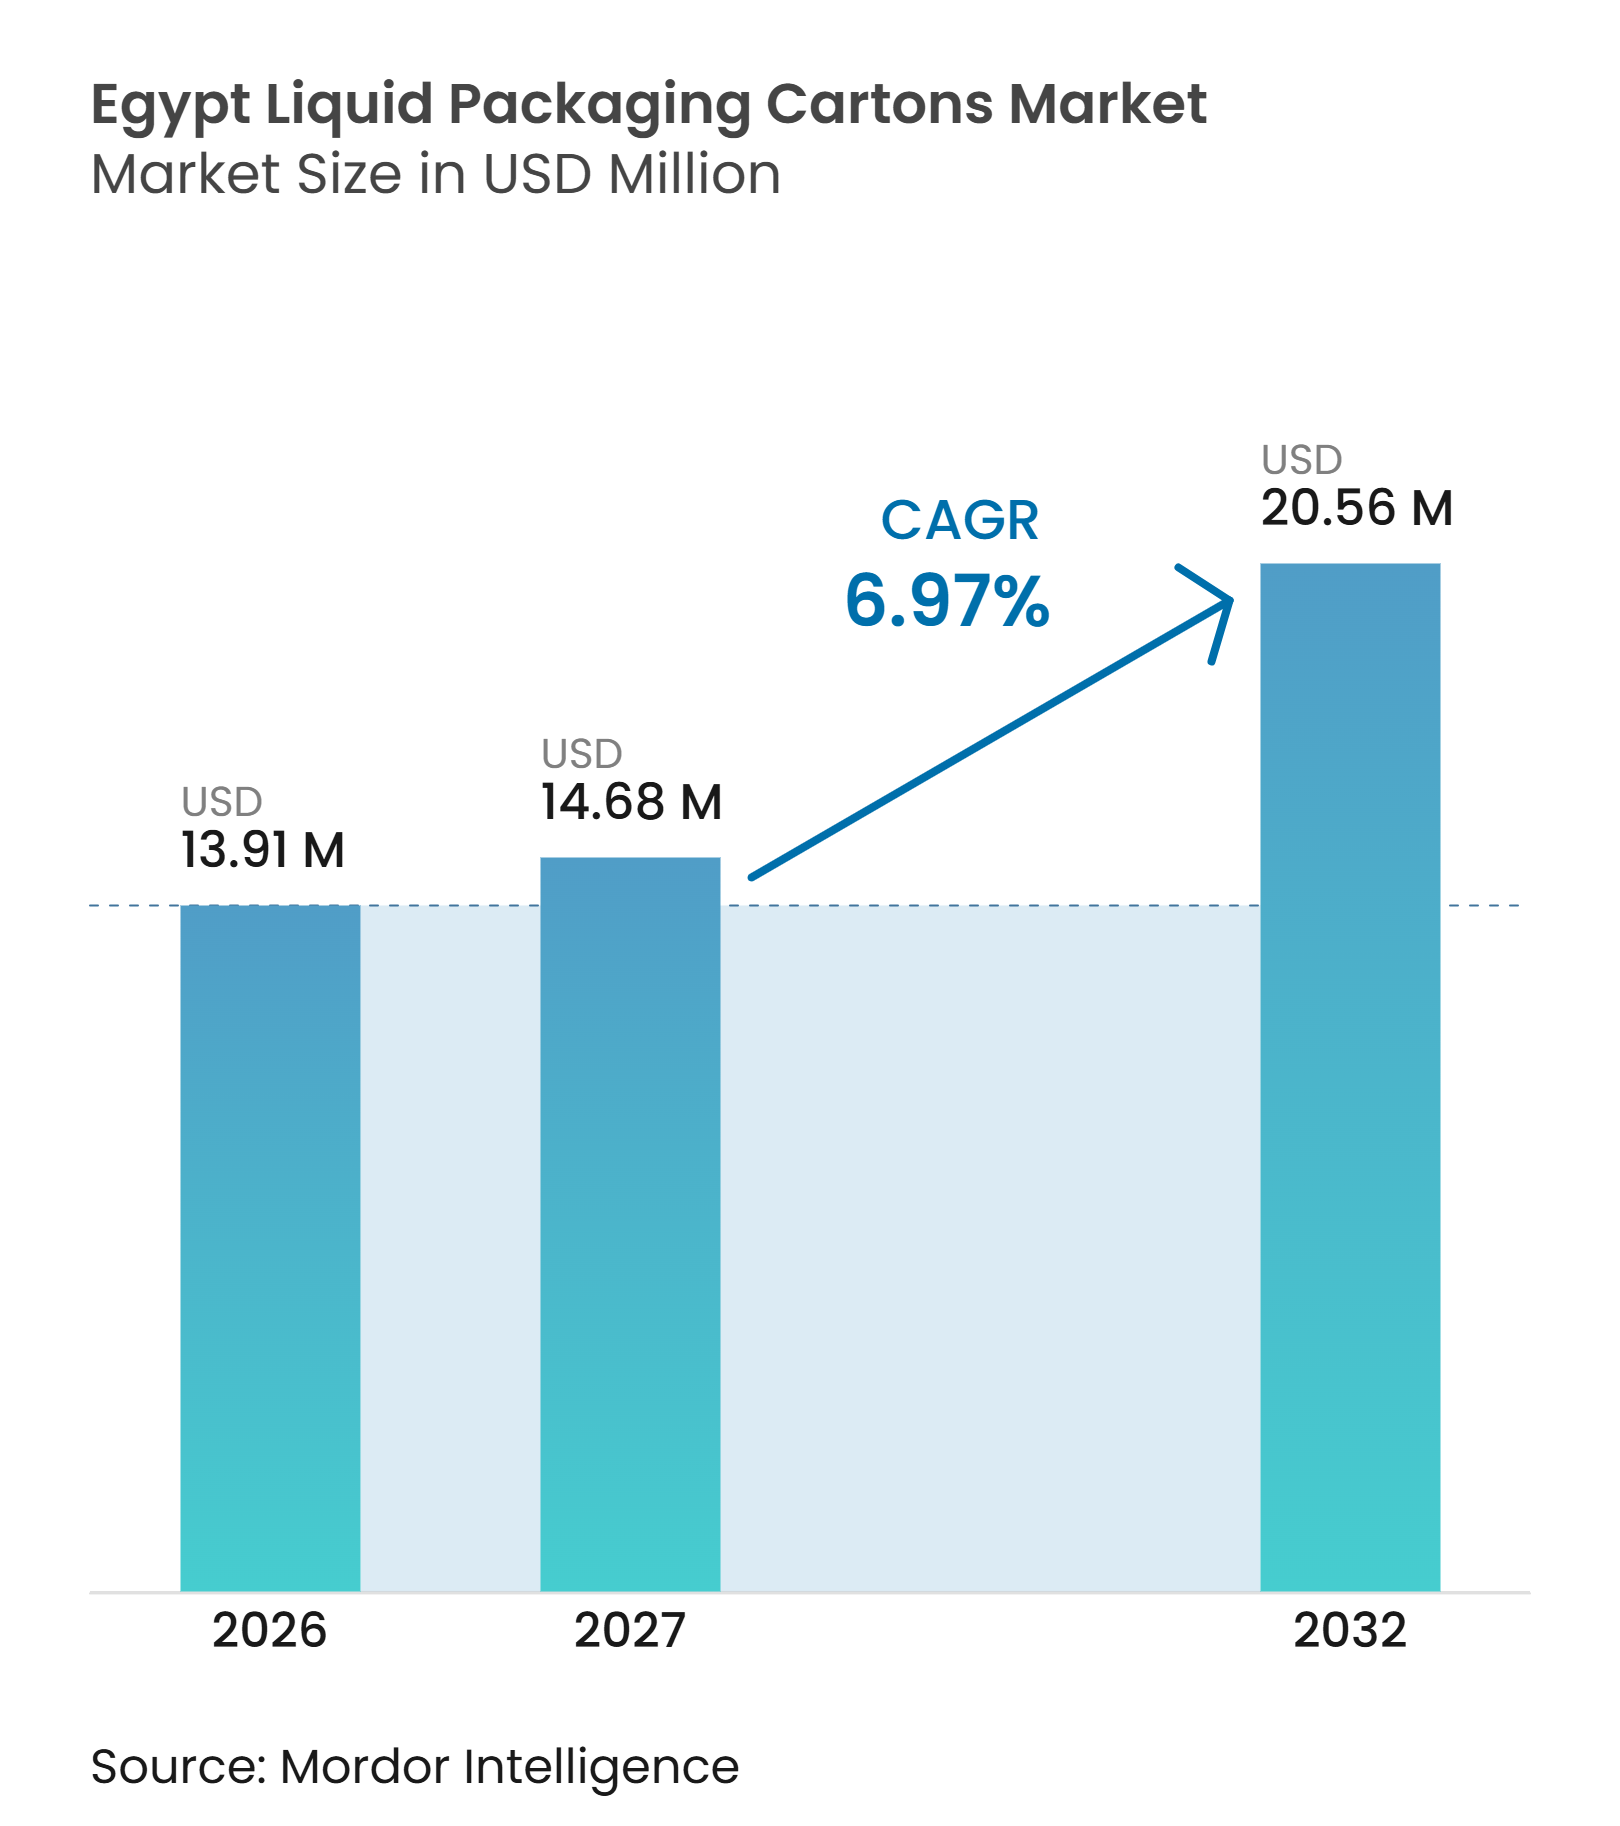
| Marktgröße im Basisjahr (2026) | 13.91 Millionen US-Dollar |
| Marktgröße (2027) | 14.68 Millionen US-Dollar |
| Marktgröße (2032) | 20.56 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.97 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des ägyptischen Marktes für Flüssigkeitsverpackungskartons von Mordor Intelligence
Die Marktgröße des ägyptischen Marktes für Flüssigkeitsverpackungskartons wurde im Jahr 2026 auf 13,91 Millionen USD geschätzt und wird voraussichtlich von 14,68 Millionen USD im Jahr 2027 auf 20,56 Millionen USD bis 2032 wachsen, bei einem CAGR von 6,97 % während des Prognosezeitraums (2027–2032). Der ägyptische Markt für Flüssigkeitsverpackungskartons profitiert von der Nachfrage nach haltbaren Lebensmitteln und Getränken, insbesondere dort, wo die Kühlverteilung uneinheitlich bleibt. Verpackte Milchprodukte, Säfte und trinkfertige Produkte unterstützen die wiederkehrende Kartonnnachfrage in Einzel-, Institutions- und Exportkanälen. Die inländische aseptische Kapazität wird ausgebaut, was Lieferketten verkürzen und den Zugang zu lokalen Verarbeitern verbessern kann. Kartonlieferanten legen auch größeren Wert auf Recyclingpartnerschaften, Qualitätskontrollen und lokalen technischen Support, da die Anforderungen der Verarbeiter anspruchsvoller werden. Gleichzeitig prägen PET-Wettbewerb, hohe Ausrüstungskosten und Devisenrisiken weiterhin die Investitionsentscheidungen im ägyptischen Markt für Flüssigkeitsverpackungskartons.
Wichtigste Erkenntnisse des Berichts
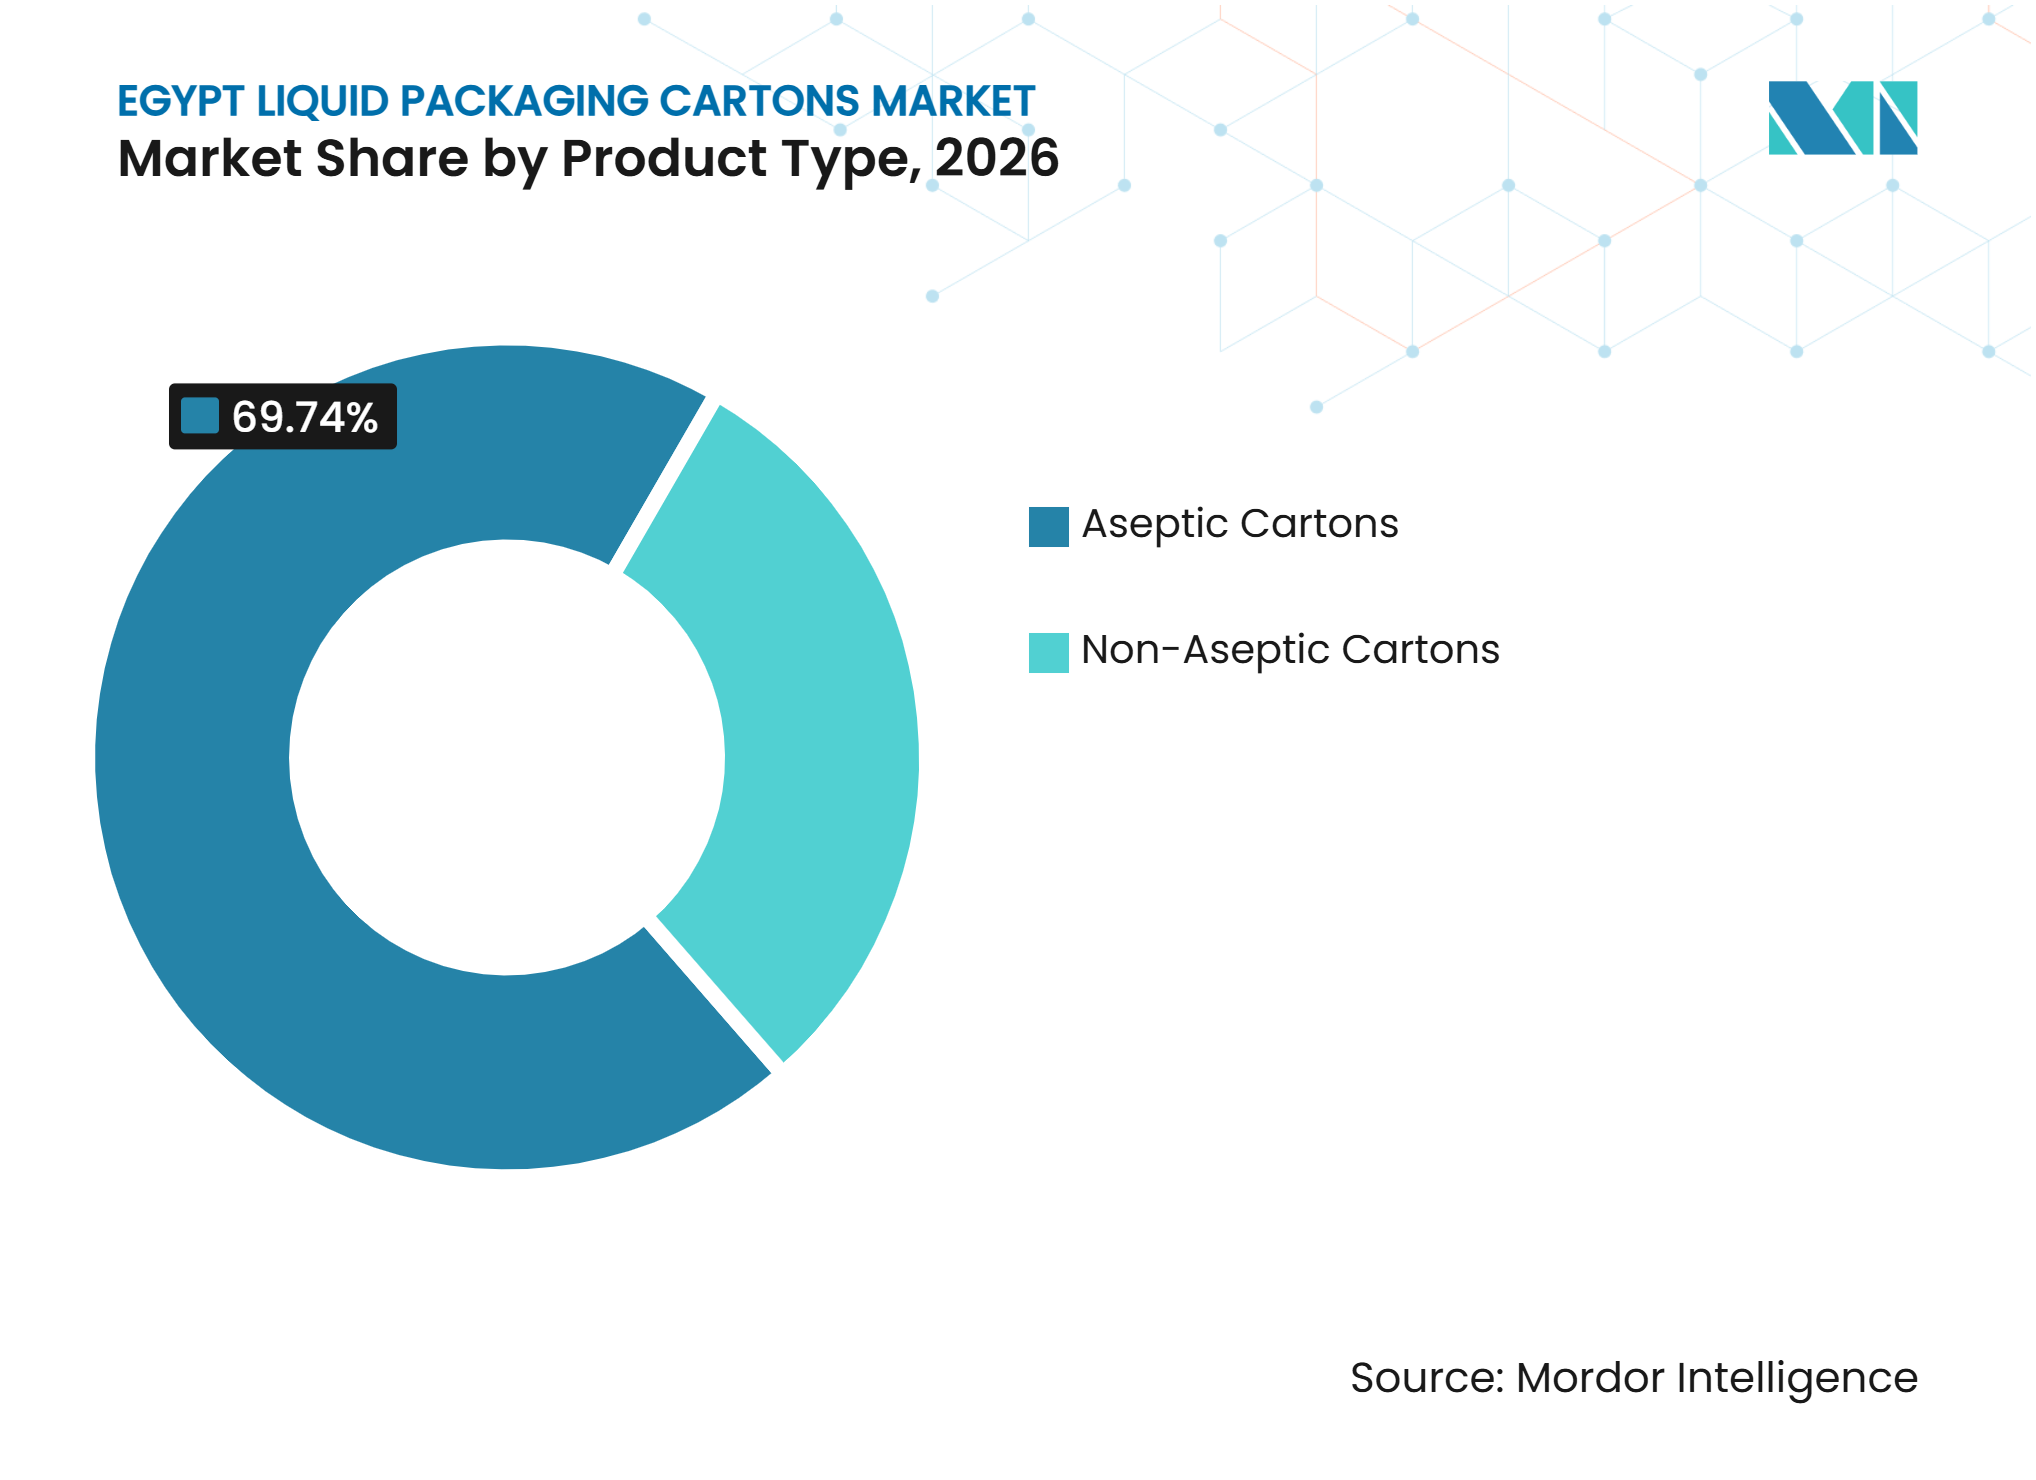
- Nach Produkttyp hielten aseptische Kartons im Jahr 2026 einen Umsatzanteil von 69,74 % und werden voraussichtlich bis 2032 mit einem CAGR von 7,56 % wachsen.
- Nach Anwendung entfielen auf Säfte im Jahr 2026 36,48 % des Umsatzes, während Energie- und Funktionsgetränke bis 2032 voraussichtlich mit einem CAGR von 7,39 % wachsen werden.
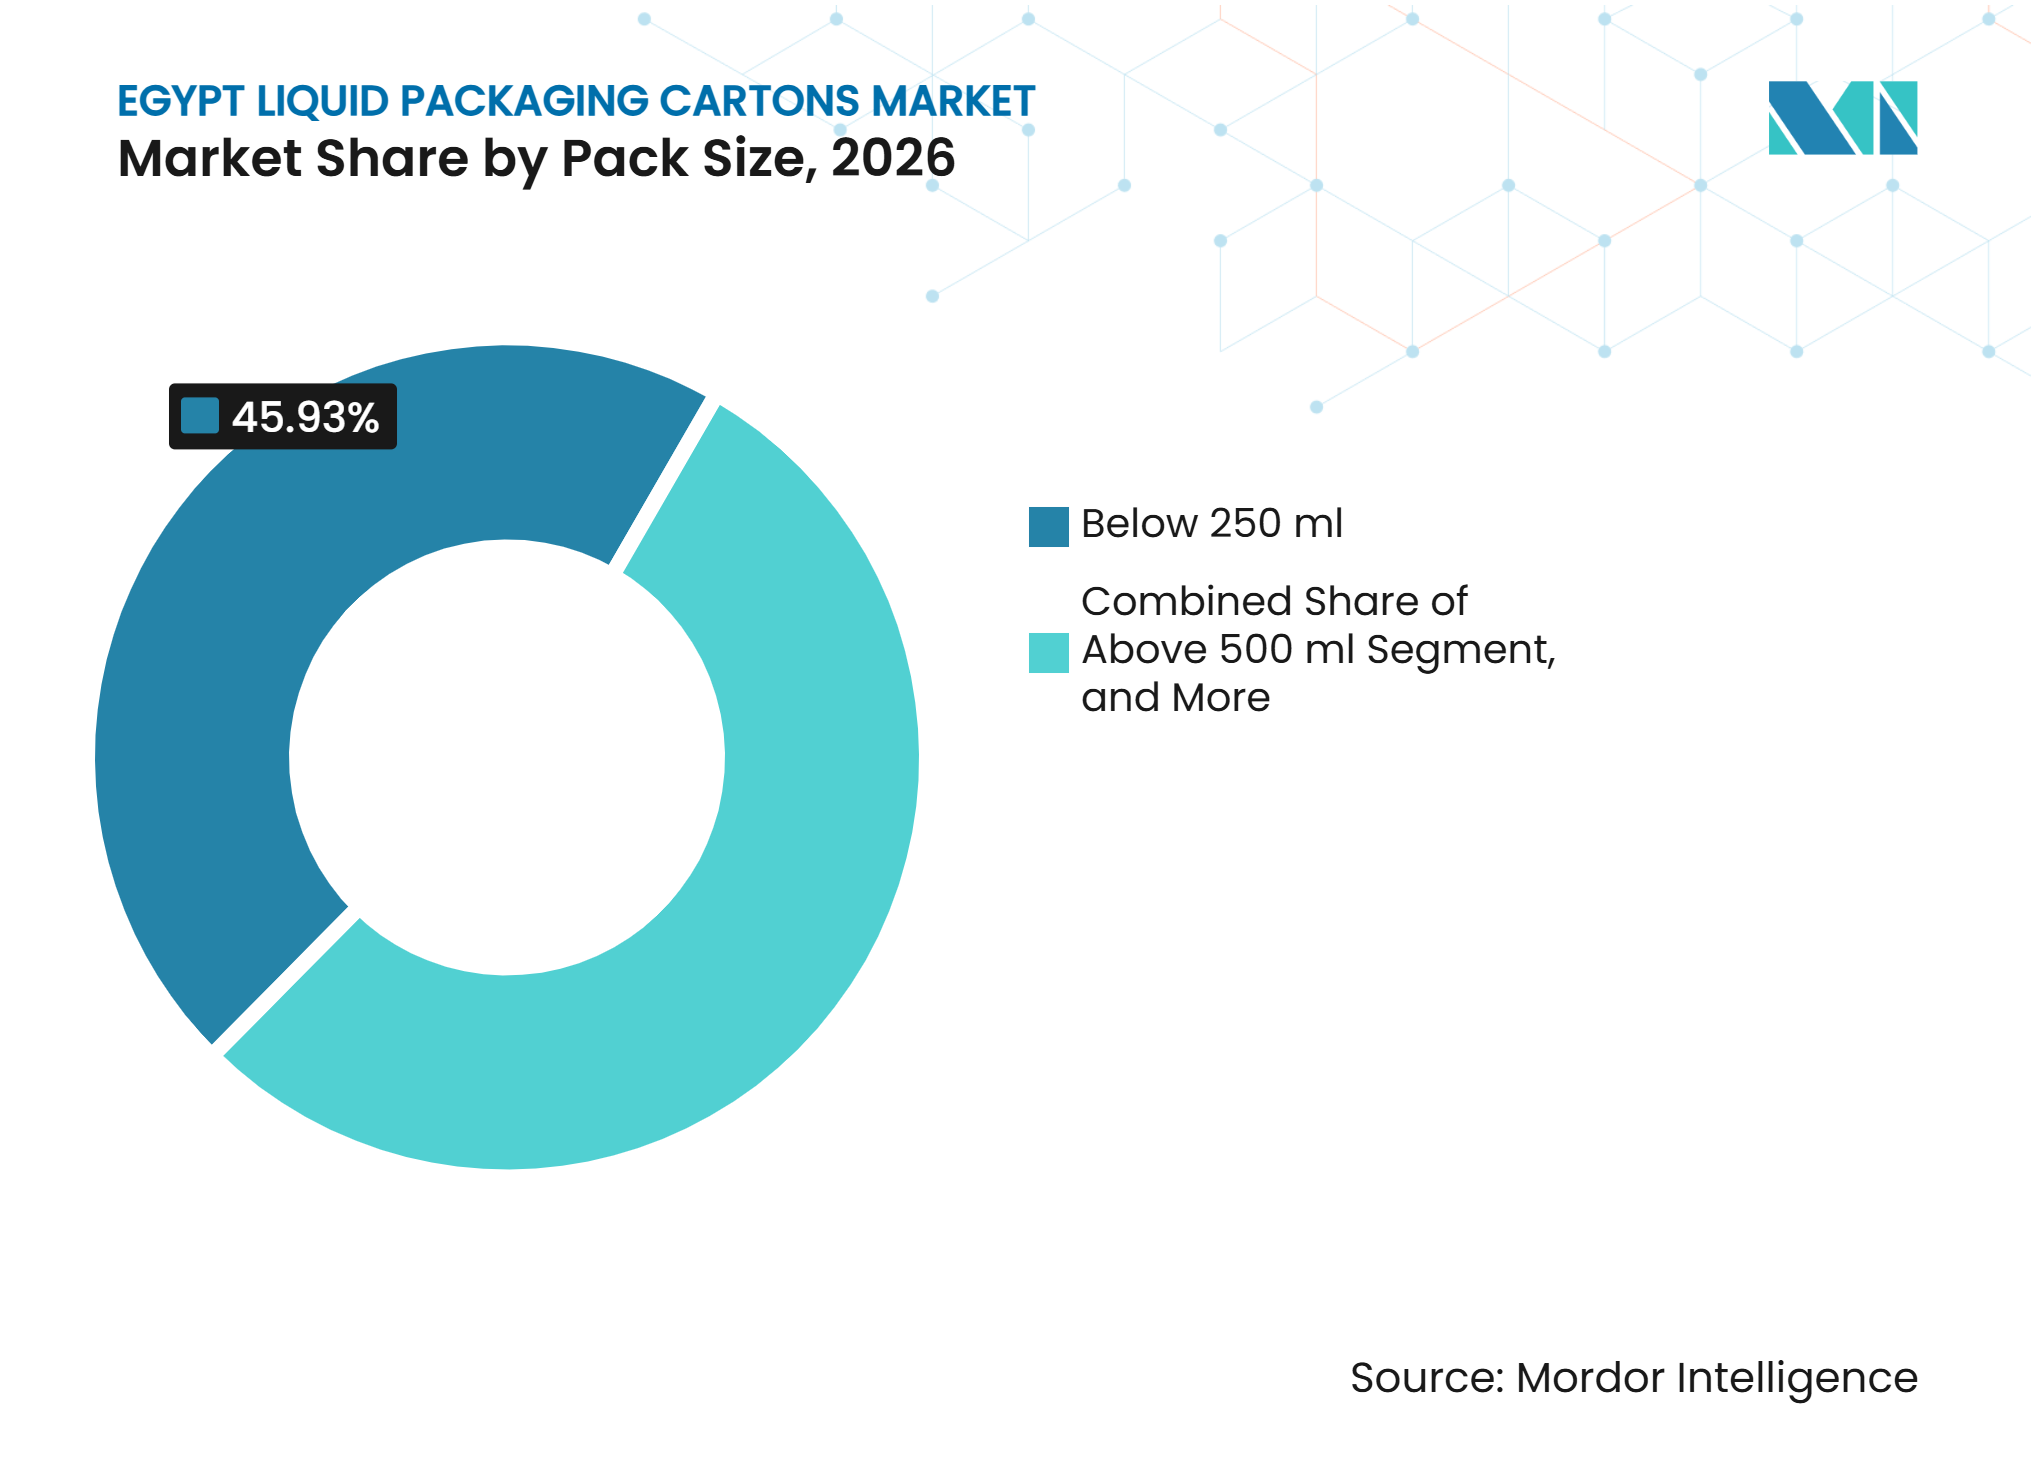
- Nach Packungsgröße hielten Kartons unter 250 ml im Jahr 2026 einen Umsatzanteil von 45,93 %, während Kartons von 250–500 ml bis 2032 voraussichtlich mit einem CAGR von 7,43 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach praktischen und nachhaltigen Verpackungen | +2.1% | National, am stärksten in Groß-Kairo, Alexandria und den Delta-Gouvernoraten | Mittelfristig (2–4 Jahre) |
| Anforderungen an Lebensmittelsicherheit und Hygiene | +1.5% | National, mit frühen Compliance-Gewinnen in Kairo, Alexandria und Industriekorridoren | Kurzfristig (≤ 2 Jahre) |
| Konsum von verpackten Milchprodukten, Säften und Getränken | +1.2% | National, mit Volumenkonzentration in Kairo, Alexandria und dem Suezkanal-Korridor | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Produkten für den Umgebungstemperaturbereich und für unterwegs | +0.9% | National, mit größter Dynamik in städtischen Gouvernoraten und Tourismuszonen | Kurzfristig (≤ 2 Jahre) |
| Regionales Versorgungszentrum für aseptische Verpackungen | +0.6% | Wirtschaftszone Suezkanal, Ain Sokhna und Industriezone Qantara West | Langfristig (≥ 4 Jahre) |
| Lokale Kartonsammlung und Recyclingsysteme | +0.4% | Groß-Kairo, 6. Oktober-Stadt, Sadat City und Delta-Gouvernorate | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach praktischen und nachhaltigen Verpackungen
Praktische Aspekte und Umweltüberlegungen unterstützen die Nachfrage nach kompakten Getränkeverpackungen in Ägypten. Aseptische Kartons ermöglichen es, Produkte bei Umgebungstemperatur stabil zu halten, was für Vertriebswege mit uneinheitlicher Kühllagerhaltung geeignet ist. Kleinere Formate ermöglichen es Haushalten auch, jeden Kauf zu steuern und gleichzeitig den Zugang zu Markenprodukten zu erhalten. Dies unterstützt den ägyptischen Markt für Flüssigkeitsverpackungskartons, da Einzelportionskartons für Schul-, Pendler- und Convenience-Anlässe geeignet sind. Die breite bedruckbare Oberfläche eines Kartons gibt Marken auch Raum für Produktinformationen und eine klare visuelle Differenzierung. Marken können diese Oberfläche nutzen, um Produktinformationen, Handhabungshinweise und sichtbare Verpackungsmerkmale am Point of Sale zu kommunizieren.
Steigende Anforderungen an Lebensmittelsicherheit und Hygiene
Lebensmittelverarbeiter benötigen zunehmend Verpackungssysteme, die eine konsistente Hygienekontrolle und eine klare Produktidentifikation unterstützen. Aseptische Strukturen schützen Produkte durch kontrollierte Verarbeitung, versiegelte Abfüllung und mehrschichtige Barrierematerialien. Diese Merkmale sind relevant für Milch, Säfte und andere Flüssigprodukte, die lange Vertriebswege zurücklegen. Manipulationssichere Verschlüsse und rückverfolgbare Etikettierung helfen Verarbeitern auch dabei, Einzel- und Exportanforderungen zu erfüllen. Der ägyptische Markt für Flüssigkeitsverpackungskartons profitiert daher, wenn Verarbeiter Verpackungssysteme aufrüsten, um höhere Betriebsstandards zu erfüllen. Diese Aufrüstungen begünstigen Verpackungslieferanten, die während des Linienbetriebs und bei Produktwechseln zuverlässigen technischen Support bieten können.
Ausweitung des Konsums von verpackten Milchprodukten, Säften und Getränken
Die Nachfrage von Milchprodukt-, Saft- und Getränkeverarbeitern schafft einen direkten Bedarf an Kartonabfüllkapazitäten. Saft bleibt die größte Anwendungskategorie und spiegelt seine etablierte Rolle im Inlandskonsum und in der exportorientierten Produktion wider. Aseptische Formate helfen Verarbeitern, Verkaufsstellen zu erreichen, wo Kühllagerung begrenzt oder nicht verfügbar ist. Sie helfen auch dabei, Produkte während des Transports in Exportmärkte zu konservieren. Diese Nachfragebasis versorgt den ägyptischen Markt für Flüssigkeitsverpackungskartons mit wiederkehrendem Volumen in mehreren Getränkekategorien. Verarbeiter können die Inlandseinzelnachfrage mit Exportaufträgen ausbalancieren, wenn ihre Produkte durch längere Vertriebszyklen eine stabile Qualität behalten.
Steigende Nachfrage nach Produkten für den Umgebungstemperaturbereich und für unterwegs
Städtische Einzel- und Gastronomiekanäle bevorzugen Formate, die tragbar, versiegelt und einfach zu lagern sind. Kartons können diese Anforderungen für Säfte, aromatisierte Milchgetränke und Funktionsgetränke erfüllen, ohne auf Kühlhandhabung angewiesen zu sein. Das Format unter 250 ml ist besonders für Impulskäufe und portionskontrollierten Konsum geeignet. Seine etablierte Rolle in Schul- und Institutionskanälen bietet auch eine verlässliche Volumenbasis. Diese Anwendungsfälle unterstützen die kontinuierliche Formatinnovation im ägyptischen Markt für Flüssigkeitsverpackungskartons. Sie schaffen auch Raum für verschiedene Verschlüsse, Formen und Kartondesigns, die zu unterschiedlichen Einzelhandelsanlässen passen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionen in aseptische Abfüll- und Verarbeitungslinien | -1.2% | National, am stärksten für kleine und mittelgroße Verarbeiter außerhalb von Groß-Kairo | Langfristig (≥ 4 Jahre) |
| Devisenrisiko für Materialien und Ausrüstung | -0.9% | National, mit größten Auswirkungen in importabhängigen Industrieclustern | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Kunststoff, Glas, Beutel und Metall | -0.7% | National, mit am stärksten ausgeprägtem PET-Wettbewerb in milchdichten Korridoren | Kurzfristig (≤ 2 Jahre) |
| Begrenzte formale Sammel- und Recyclinginfrastruktur | -0.4% | Oberägypten, Sinai und ländliche Delta-Gouvernorate mit schwachen Abfallsammlungsnetzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen in Kartonabfüll- und aseptische Verarbeitungslinien
Aseptische Abfülllinien erfordern erhebliche Investitionen, bevor ein Verarbeiter mit der kommerziellen Produktion beginnen kann. Die Kosten umfassen Abfüllausrüstung, UHT-Behandlungssysteme, Versorgungseinrichtungen, Inbetriebnahme und spezialisierte Betriebskontrollen. Diese Hürde ist für kleinere Verarbeiter ohne Zugang zu großen Kapitalbudgets am schwierigsten. Die Kosten können außerhalb der wichtigsten Industriezentren weiter steigen, da Installation und technischer Support weniger zugänglich sind. Infolgedessen sind etablierte Verarbeiter besser positioniert als kleinere Neueinsteiger, um die Produktion auf Kartonformate umzustellen. Die Einschränkung kann auch Kapazitätsentscheidungen verlangsamen, selbst wenn ein Verarbeiter eine klare Nachfrage nach Produkten für den Umgebungstemperaturbereich sieht.
Devisenrisiko für Barrierematerialien, Ausrüstung und Ersatzteile
Die Kartonproduktion ist auf Materialien und Ausrüstung angewiesen, die in Fremdwährungen bepreist sein können. Karton, Polymerschichten, Aluminiumfolie, Ersatzteile und spezialisierte Abfüllkomponenten können daher die Kosten erhöhen, wenn die Wechselkursbedingungen ungünstig werden. Die Mehrschichtstruktur aseptischer Kartons setzt Verarbeiter bei mehreren importierten Inputs aus. Verarbeiter können es schwierig finden, diese Erhöhungen allein durch Effizienz auszugleichen. Dieses Risiko kann Beschaffungsentscheidungen verzögern und die Margen im gesamten ägyptischen Markt für Flüssigkeitsverpackungskartons einschränken. Lokale Materialbeschaffung kann einige Risiken reduzieren, beseitigt jedoch nicht den Bedarf an spezialisierter Ausrüstung und Komponenten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aseptische Kartons behalten die stärkste PositionAseptische Kartons machten im Jahr 2026 69,74 % des Marktanteils des ägyptischen Marktes für Flüssigkeitsverpackungskartons aus und werden voraussichtlich bis 2032 mit einem CAGR von 7,56 % wachsen. Ihre Position spiegelt die Bedeutung der Haltbarkeit bei Umgebungstemperatur in einem Vertriebssystem wider, in dem Kühlung nicht durchgängig verfügbar ist. Produkte können über längere Zeiträume ohne Kühllagerung stabil bleiben, wenn sie unter aseptischen Bedingungen verarbeitet und verpackt werden. Dies macht das Format für inländische Einzelhändler, Institutionskanäle und Exporteure relevant, die entfernte Märkte bedienen.
Die Größe des ägyptischen Marktes für Flüssigkeitsverpackungskartons für aseptische Kartons wird durch die Eignung dieser Kartons für Milchprodukte, Säfte und trinkfertige Getränke angetrieben. Lokale Fertigungsinvestitionen können die Materialdurchlaufzeiten verkürzen und Verarbeitern mehr Optionen zur Anpassung von Verpackungsspezifikationen geben. Aseptische Verpackungen geben Markeninhabern auch ein kontrolliertes Format für Manipulationssicherheit, Etikettierung und Produktpräsentation. SIG und seine Partner lancierten im September 2025 ein geschlossenes Recycling-System für Getränkekartons in Ägypten, das Sammel-, Sortier- und Materialrückgewinnungsaktivitäten verknüpft.[1] Nicht-aseptische Kartons bedienen weiterhin gekühlte Milchprodukte und Saftprodukte, obwohl ihre Expansion von einer breiteren Verfügbarkeit der Kühlkette abhängt.


Nach Anwendung:
Säfte führen, während Funktionsgetränke aufholenSäfte hielten im Jahr 2026 einen Marktanteil von 36,48 % am ägyptischen Markt für Flüssigkeitsverpackungskartons. Die Kategorie profitiert vom inländischen Getränkekonsum, der saisonalen Nachfrage und ihrer Relevanz für Verarbeiter, die Exportkanäle bedienen. Kartons unterstützen den Vertrieb von Saftprodukten bei Umgebungstemperatur und helfen dabei, die Qualität während langer Transport- und Lagerzeiten zu erhalten. Milch bleibt ebenfalls wichtig, da etablierte Verarbeiter breite Einzelhandelsnetze in ganz Ägypten betreiben.
Energie- und Funktionsgetränke werden voraussichtlich bis 2032 mit einem CAGR von 7,39 % wachsen und sind damit das am schnellsten wachsende Anwendungssegment. Ihre Entwicklung spiegelt ein größeres Verbraucherinteresse an praktischen Erfrischungsformaten und Produkten wider, die für aktive Konsumgelegenheiten positioniert sind. Geformte Kartons und Premium-Designs können diesen Marken helfen, sich auf Einzelhandelsregalen von Standardflaschen und -dosen abzuheben. Pflanzenbasierte Getränke, Trinkjoghurt, aromatisierte Sahne, Suppen, Saucen und Spezialflüssigkeiten bieten zusätzliche Möglichkeiten für die Flüssigkeitsverpackungskarton-Branche in Ägypten.
Nach Packungsgröße:
Kleine Packungen führen, während mittelgroße Formate an Boden gewinnenKartons unter 250 ml erzielten im Jahr 2026 einen Umsatzanteil von 45,93 %. Ihre Führungsposition ist mit dem Schulkanalvertrieb, Impulskäufen und Verbrauchern verbunden, die einen überschaubaren Ausgabenbetrag pro Kauf suchen. Diese Kartons passen auch gut in institutionelle Versorgungsprogramme und den modernen Convenience-Einzelhandel. Abfülllinien, die für hochvolumige Kleinpackungen konfiguriert sind, stärken die Präsenz der Kategorie im ägyptischen Markt für Flüssigkeitsverpackungskartons.
Die Kategorie 250–500 ml wird voraussichtlich bis 2032 mit einem CAGR von 7,43 % wachsen. Dieses Format bedient Verbraucher, die mehr Volumen als ein Einzelportionskarton wünschen, aber nicht auf eine große Familienpackung umsteigen möchten. Es ist relevant für Funktionsgetränke und andere Produkte, die über Convenience-Stores und den modernen Handel verkauft werden. Kartons über 500 ml bleiben für den Haushalts- und Gastronomiebereich wichtig, aber Inflation kann Großformatskäufe einschränken. Mehrfachpackungsangebote können Markeninhabern helfen, das Haushaltsvolumen zu erhalten und gleichzeitig die einzelnen Kaufwerte überschaubar zu halten.


Geografische Analyse
Groß-Kairo
Groß-Kairo ist das wichtigste Konsumzentrum für Flüssigkeitskartons, da es dichte Bevölkerung, Lebensmittel- und Getränkeproduktion sowie modernen Einzelhandelszugang vereint. Verarbeiter in und um die Metropolregion können eine breite Palette von Lebensmitteleinzel-, Gastronomie- und Institutionskonten bedienen. Eine stärkere Vertriebsabdeckung unterstützt sowohl Produkte bei Umgebungstemperatur als auch gekühlte Produkte von einer einzigen Betriebsbasis aus. Der ägyptische Markt für Flüssigkeitsverpackungskartons profitiert von dieser Konzentration, da große Abfüllvolumina schnell durch etablierte Einzelhandelskanäle bewegt werden können.[2] Kleinformatige und Convenience-Produkte sind besonders relevant in Gebieten mit dichtem Pendler- und Einzelhandelsverkehr.
Alexandria und das Nildelta
Alexandria und das Nildelta bilden einen wichtigen Verarbeitungskorridor für Milchprodukte, Säfte und exportorientierte Lebensmittelproduktion. Die landwirtschaftliche Nähe unterstützt Verarbeiter, indem sie die Entfernung zwischen Inputs und Produktionsstandorten verringert. Der Hafenzugang unterstützt auch Exporte, insbesondere für haltbare Produkte, die ohne Kühlvertrieb transportiert werden können. Die Lebensmittelbetriebe der Region schaffen daher einen anhaltenden Bedarf an aseptischer Kartonabfüllung. Der Wettbewerb durch PET bleibt bei Milchanwendungen wichtig, was Verarbeiter dazu veranlasst, mehr als eine Verpackungsoption beizubehalten.
Suezkanal-Zone und aufstrebende Regionen
Die Wirtschaftszone Suezkanal gewinnt als Fertigungsstandort für aseptische Verpackungen an Bedeutung. Neue Kapazitäten in Ain Sokhna und geplante Kapazitäten in Qantara West können die inländische Versorgung verbessern und Ägyptens Rolle im regionalen Handel ausbauen. Dies verändert den ägyptischen Markt für Flüssigkeitsverpackungskartons von einem auf den Konsum ausgerichteten zu einem mit stärkerem Fertigungspotenzial. Der Zugang zu Schifffahrtsrouten unterstützt den Service für Europa, Afrika, den Golf, Amerika und GUS-Märkte.
Wettbewerbslandschaft
Marktkonzentration
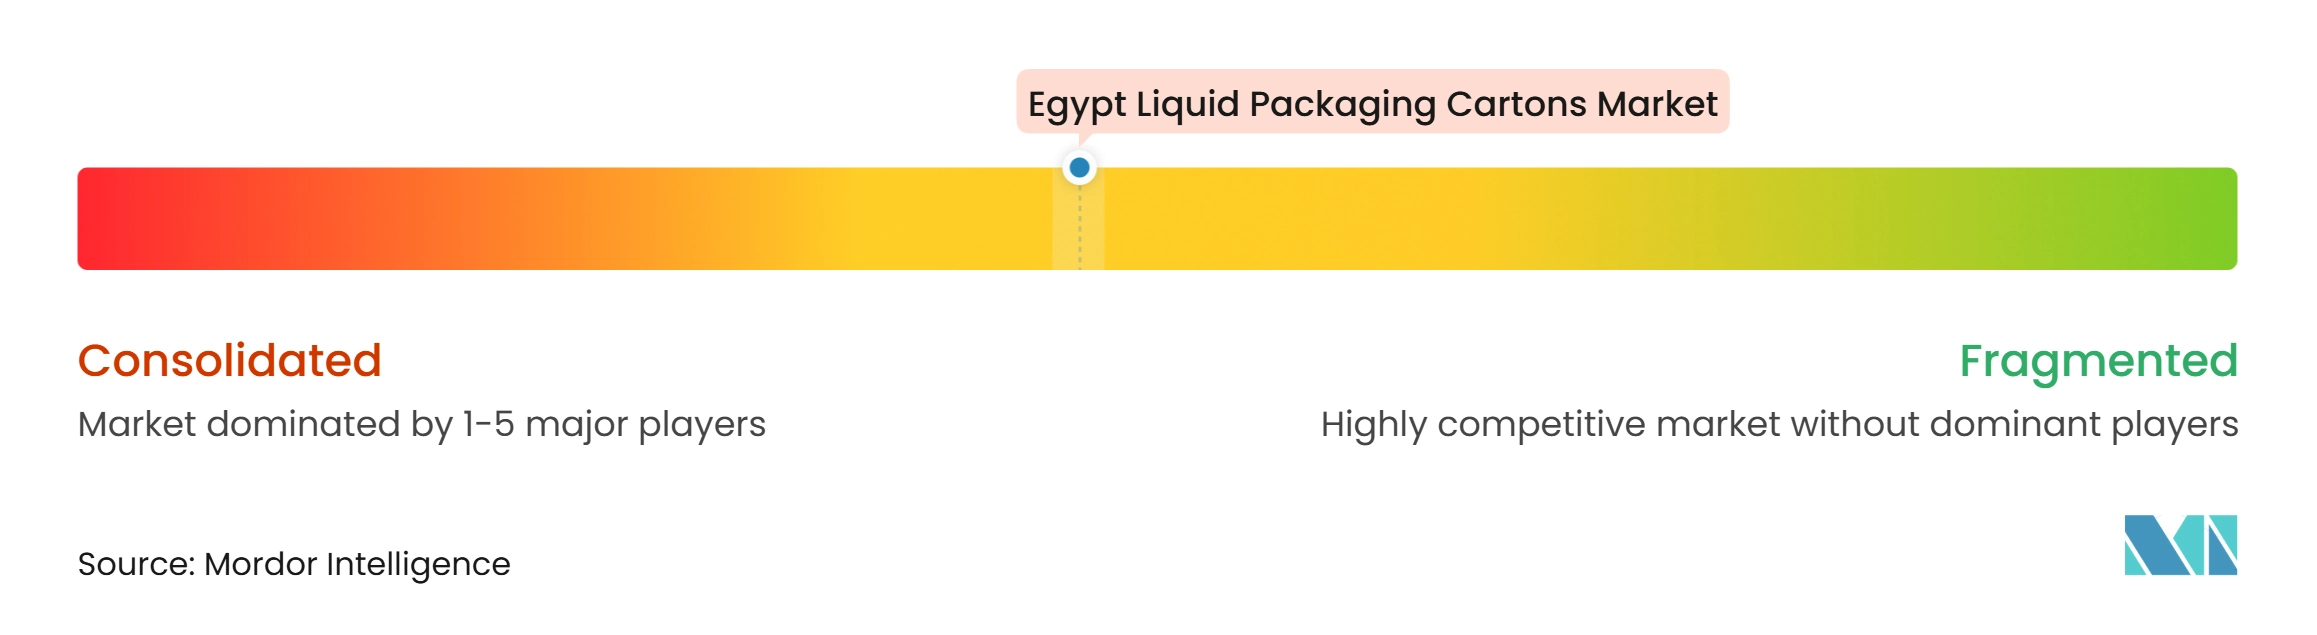
Globale Kartonlieferanten behalten starke Positionen, da viele Milchprodukt- und Saftverarbeiter langjährige Beziehungen zu ihren installierten Abfüllsystemen haben. Tetra Pak International S.A. und SIG Group AG sind etablierte Teilnehmer im ägyptischen Markt für Flüssigkeitsverpackungskartons. Greatview Aseptic Packaging Co. Ltd., Shandong Bihai Packaging Materials Co. Ltd., IPI S.r.l. und regionale Lieferanten fügen Preis- und Formatwettbewerb hinzu. Lokale Kapazitätserweiterungen verschieben das Gleichgewicht, indem sie Kunden mehr Versorgungsoptionen näher an ihren Abfüllanlagen bieten.
UFlex's Asepto-Anlage in Ain Sokhna hat im Jahr 2026 inländische aseptische Fertigungskapazitäten hinzugefügt. Die Investition kann Durchlaufzeiten verkürzen und lokale Anpassungen für Verarbeiter ermöglichen.[3] Eroğlu Globals geplante Anlage in Qantara West wird erwartet, die Versorgungsbasis nach Inbetriebnahme weiter zu verbreitern. SIGs Recyclinginitiative vom September 2025, die gemeinsam mit GIZ Ägypten, Plastic Bank, Carta Misr und TileGreen entwickelt wurde, bietet Getränkemarken ein eigenständiges Kreislaufwirtschaftsangebot.
Der Wettbewerb verlagert sich auch über den Preis hinaus hin zu Qualitätssicherung, Recyclingpartnerschaften und lokalem technischen Service. Digitale Laborsysteme können die aseptische Qualitätskontrolle unterstützen, wenn die Produktionskapazität steigt. Lieferanten mit etablierten regionalen Netzwerken können Beschaffungs- und Vertriebsunterstützung in ganz Nordafrika und benachbarten Exportmärkten anbieten. Offene Möglichkeiten bestehen in Lebensmittelverarbeitungsclustern außerhalb der wichtigsten Metropolregionen. Pflanzenbasierte Getränke sind eine weitere Möglichkeit, da die lokale Kartonversorgung für diese Anwendung noch weniger etabliert ist.
Marktführer im ägyptischen Markt für Flüssigkeitsverpackungskartons
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Greatview Aseptic Packaging Co. Ltd.
-
Nippon Paper Industries Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ägyptischer Markt für Flüssigkeitsverpackungskartons Unternehmen in diesem Bericht
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- Nippon Paper Industries Co., Ltd.
- UFlex Limited
- IPI S.r.l.
- Lami Packaging (Kunshan) Co. Ltd.
- Obeikan Industrial Investment Group
- Nampak Limited
- Italpack S.r.l.
- Novolex Holdings, LLC
- Shandong Bihai Packaging Materials Co. Ltd.
- Southern Packaging Group Ltd.
- Lamipak (Suzhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
Neueste Industrielle Entwicklungen in Ägyptischer Markt für Flüssigkeitsverpackungskartons
- September 2026: UFlex's aseptische Verpackungssparte Asepto eröffnete ihre 126 Millionen USD teure Greenfield-Anlage in Ain Sokhna innerhalb der ägyptischen Wirtschaftszone Suezkanal, fügte 12 Milliarden aseptische Kartonpackungen jährlicher Kapazität hinzu und erhöhte die kombinierte Indien-Ägypten-Kapazität des Unternehmens auf rund 24 Milliarden Packungen pro Jahr. Die Anlage verwendet 2 Heidelberg Boardmaster-Drucklinien und eine SML-Extrusionslinie. Sie zielt auf Europa, Afrika, den Golf, Amerika und GUS-Exportmärkte über Suezkanal-Schifffahrtsrouten ab.
- April 2026: ABB erhielt einen Auftrag von Flex Asepto Egypt, Teil der UFlex Group, zur Lieferung von L&W-Labortestinstrumenten und einem Labormanagementsystem für die aseptische Verpackungsanlage in Ain Sokhna. Das System integriert Echtzeit-Qualitätskontroll-Dashboards mit Produktions-KPIs. Es erweitert ABBs etablierten Instrumentierungseinsatz von Aseptos Anlage in Sanand, Indien, auf den neuen ägyptischen Betrieb.
- Januar 2026: Tetra Pak Egypt Area und Zulfa, eine Tochtergesellschaft der Alushibe Group, nahmen den Betrieb einer 14 Millionen EUR (15,1 Millionen USD) teuren Greenfield-Anlage in Bengasi, Libyen, auf. Die 140.000 m² große Anlage verfügt über UHT- und Pasteurisierungssysteme sowie 3 Abfülllinien für Milch und Saft. Sie erweitert den Betriebsbereich von Tetra Pak Egypt Area erstmals auf den libyschen Markt.
- Januar 2026: Die Wirtschaftszonenbehörde des Suezkanals in Ägypten unterzeichnete ein 175 Millionen USD-Abkommen mit dem türkischen Unternehmen Eroğlu Global Holding zum Bau einer Karton- und Verpackungsfabrik in der Industriezone Qantara West. Das Projekt zielt auf die Produktion von 10 Millionen 1-Liter-aseptischen Kartonpackungen und 75.000 Kartonschachteln täglich sowie 400.000 Tonnen Kartonbogen jährlich ab. Es werden rund 2.000 direkte Arbeitsplätze erwartet, wobei 50 % der Produktion für Exportmärkte vorgesehen sind. Diese Kapazität kann die lokale Verfügbarkeit von Kartonmaterialien verbreitern und gleichzeitig die exportorientierte Fertigung unterstützen.
Umfang des Berichts über den ägyptischen Markt für Flüssigkeitsverpackungskartons
Der ägyptische Markt für Flüssigkeitsverpackungskartons umfasst Kartons, die zur Verpackung und Konservierung von flüssigen Lebensmitteln und Getränkeprodukten, einschließlich Milch, Säften, Milchgetränken und anderen Getränken, konzipiert sind. Diese Kartons verwenden typischerweise mehrschichtige Materialien wie Karton, Polyethylen und Aluminium, um Produkte vor Kontamination zu schützen, die Haltbarkeit zu verlängern und eine bequeme Lagerung und Transport zu unterstützen.
Der Bericht über den ägyptischen Markt für Flüssigkeitsverpackungskartons ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-Aseptische Kartons), Anwendungen (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte ohne Milch, Energie- und Funktionsgetränke, Flüssige Lebensmittel und Sonstige Anwendungen) sowie Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-Aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (ohne Milch) |
| Energie- und Funktionsgetränke |
| Flüssige Lebensmittel |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-Aseptische Kartons | |
| Nach Anwendungen | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (ohne Milch) | |
| Energie- und Funktionsgetränke | |
| Flüssige Lebensmittel | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der ägyptische Markt für Flüssigkeitsverpackungskartons?
Der Markt wird im Jahr 2026 auf 13,91 Millionen USD geschätzt, für 2027 auf 14,68 Millionen USD geschätzt und soll bis 2032 einen Wert von 20,56 Millionen USD erreichen. Der Ausblick spiegelt die anhaltende Nachfrage nach haltbaren Getränke- und Flüssignahrungsformaten wider. Er berücksichtigt auch die aktuelle Basis des Konsums von verpackten Milchprodukten, Säften und trinkfertigen Produkten.
Wie hoch ist die prognostizierte Wachstumsrate für Flüssigkeitsverpackungskartons in Ägypten?
Der Markt wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,97 % wachsen. Das Wachstum wird durch den aseptischen Einsatz in Milchprodukten, Säften, trinkfertigen Produkten und anderen Anwendungen für den Umgebungstemperaturvertrieb unterstützt. Neue lokale Fertigungskapazitäten können den Zugang zur Kartonversorgung für Verarbeiter verbessern.
Welcher Produkttyp führt die Nachfrage nach Flüssigkeitskartons in Ägypten an?
Aseptische Kartons führen mit einem Anteil von 69,74 % im Jahr 2026 und werden voraussichtlich bis 2032 mit einem CAGR von 7,56 % wachsen. Ihr Vorteil liegt in der langen Haltbarkeit ohne kontinuierliche Kühlverteilung. Dieses Format ist besonders nützlich, wo der Einzelhandelsvertrieb über die etablierte Kühlkettenabdeckung hinausgeht.
Welche Anwendung hat die stärksten Wachstumsaussichten?
Energie- und Funktionsgetränke werden voraussichtlich bis 2032 mit einem CAGR von 7,39 % wachsen. Säfte bleiben das größte Anwendungssegment, unterstützt durch den Inlandskonsum und die exportorientierte Getränkeverarbeitung. Weitere Anwendungen umfassen pflanzenbasierte Getränke, Milchgetränke, flüssige Lebensmittel und Spezialprodukte.
Welche Kartongröße hat die höchsten Wachstumsaussichten?
Das Format 250–500 ml wird voraussichtlich bis 2032 mit einem CAGR von 7,43 % wachsen. Packungen unter 250 ml führen die aktuelle Nachfrage an, da sie Institutions-, Schul-, Impuls- und Convenience-Anlässe bedienen. Die Formatwahl ermöglicht es Markeninhabern, unterschiedliche Haushaltsbudgets und Konsumbedürfnisse anzusprechen.