
Marktgröße und Marktanteil für Dokumentenverifizierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
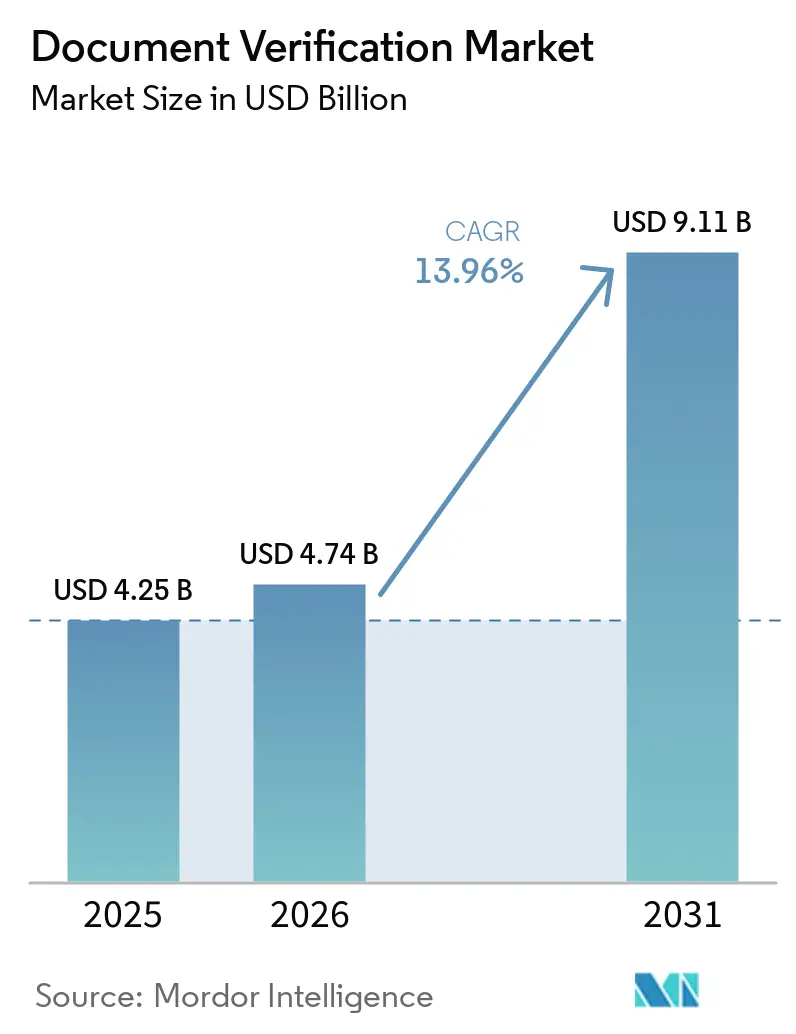
| Marktgröße (2026) | 4.74 Milliarden US-Dollar |
| Marktgröße (2031) | 9.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.96 % |
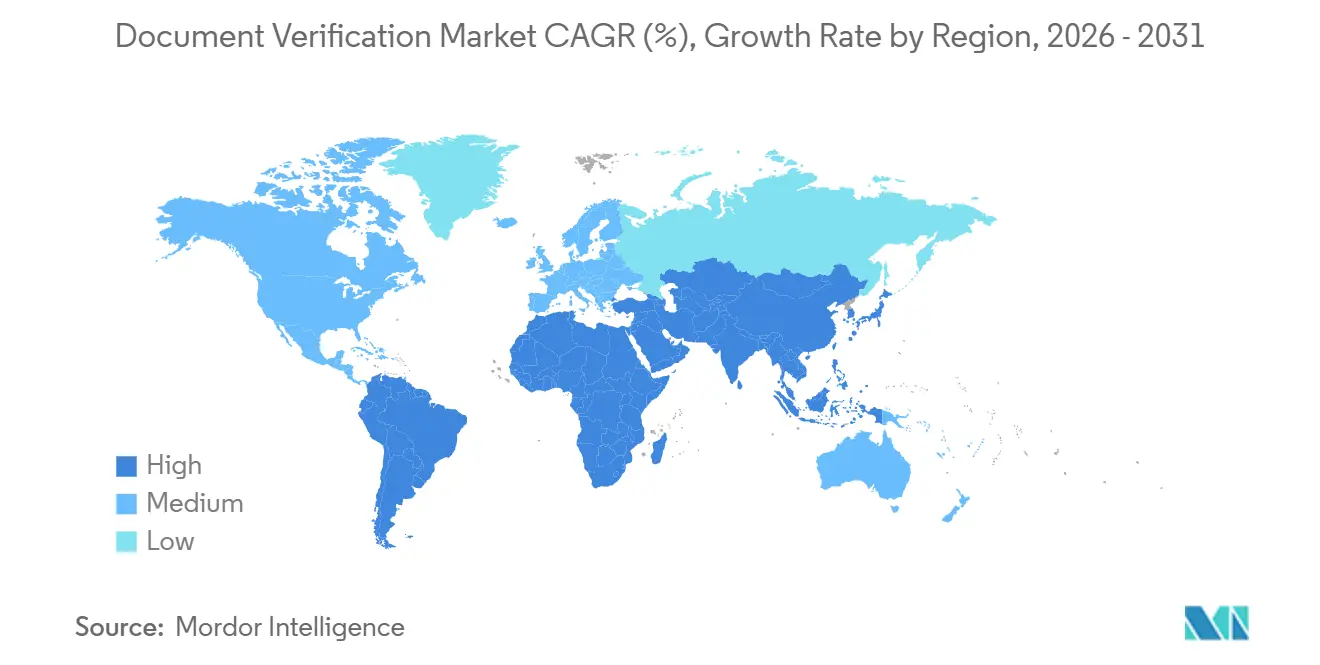
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
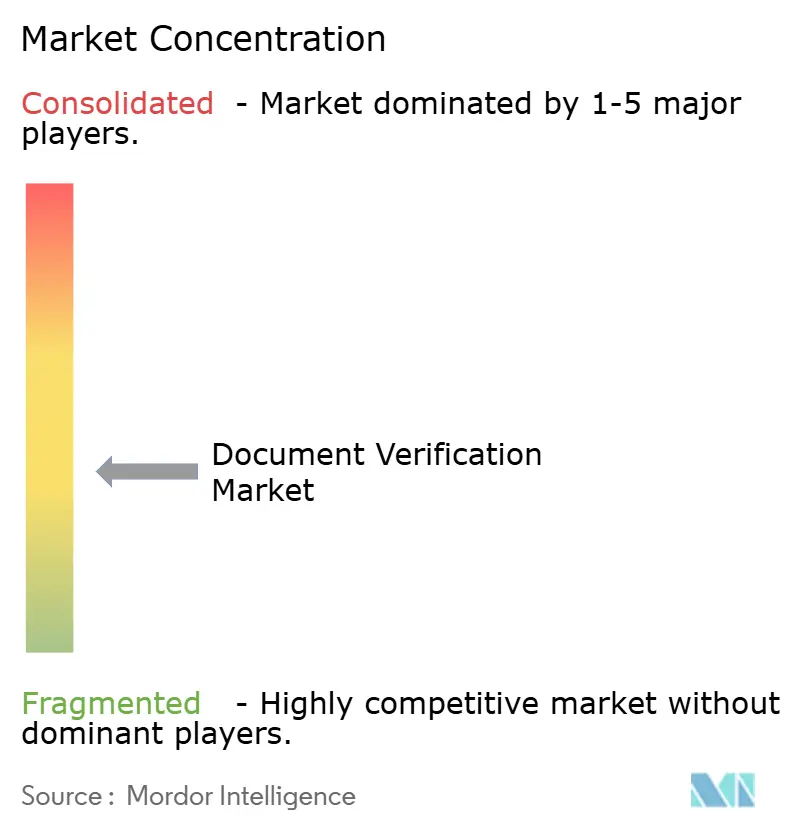
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dokumentenverifizierung von Mordor Intelligence
Der Markt für Dokumentenverifizierung wird voraussichtlich von 4,25 Milliarden USD im Jahr 2025 und 4,74 Milliarden USD im Jahr 2026 auf 9,11 Milliarden USD bis 2031 wachsen und dabei eine CAGR von 13,96 % zwischen 2026 und 2031 verzeichnen. Der Markt für Dokumentenverifizierung entwickelt sich über eine einmalige Onboarding-Prüfung hinaus hin zu einer kontinuierlichen Identitätssicherung über die gesamte Kundenbeziehung hinweg, einschließlich späterer Authentifizierungsereignisse, Kontoänderungen und risikoreicher Transaktionen. Höhere Volumina synthetischer Identitätsbetrugsversuche steigern die Nachfrage nach Dokumentenforensik, Liveness-Erkennung, Deepfake-Erkennung und kryptografischer Dokumentenauthentifizierung. Das Remote-Onboarding erweitert die adressierbare Kundenbasis bei Banken, Gaming-Betreibern, digitalen Kreditgebern, Kryptowährungsplattformen, Behörden und anderen Diensten, die eine zuverlässige digitale Registrierung ohne persönlichen Besuch benötigen. Regulatorische Änderungen verschieben die Produktanforderungen auch in Richtung wiederverwendbarer digitaler Nachweise und datenschutzfreundlicher Verifizierung. Anbieter reagieren darauf, indem sie Dokumentenprüfungen mit Betrugsintelligenz, Screening, Transaktionsüberwachung und Risikoüberwachung nach dem Onboarding kombinieren.
Wichtigste Erkenntnisse des Berichts
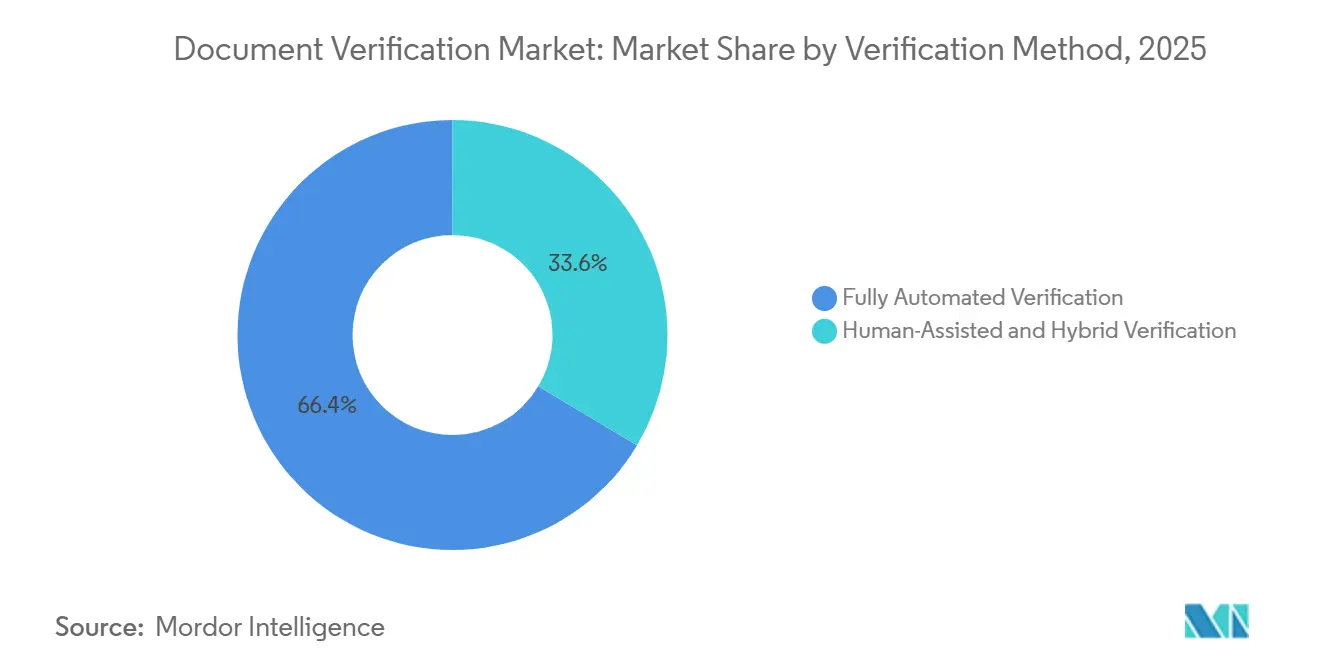
- Nach Verifizierungsmethode hielt die vollautomatische Verifizierung im Jahr 2025 einen Marktanteil von 66,43 % am Markt für Dokumentenverifizierung und wird voraussichtlich bis 2031 mit einer CAGR von 16,72 % wachsen.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Umsatzanteil von 63,79 % auf die cloudbasierte Bereitstellung im Markt für Dokumentenverifizierung, der bis 2031 voraussichtlich mit einer CAGR von 18,91 % wachsen wird.
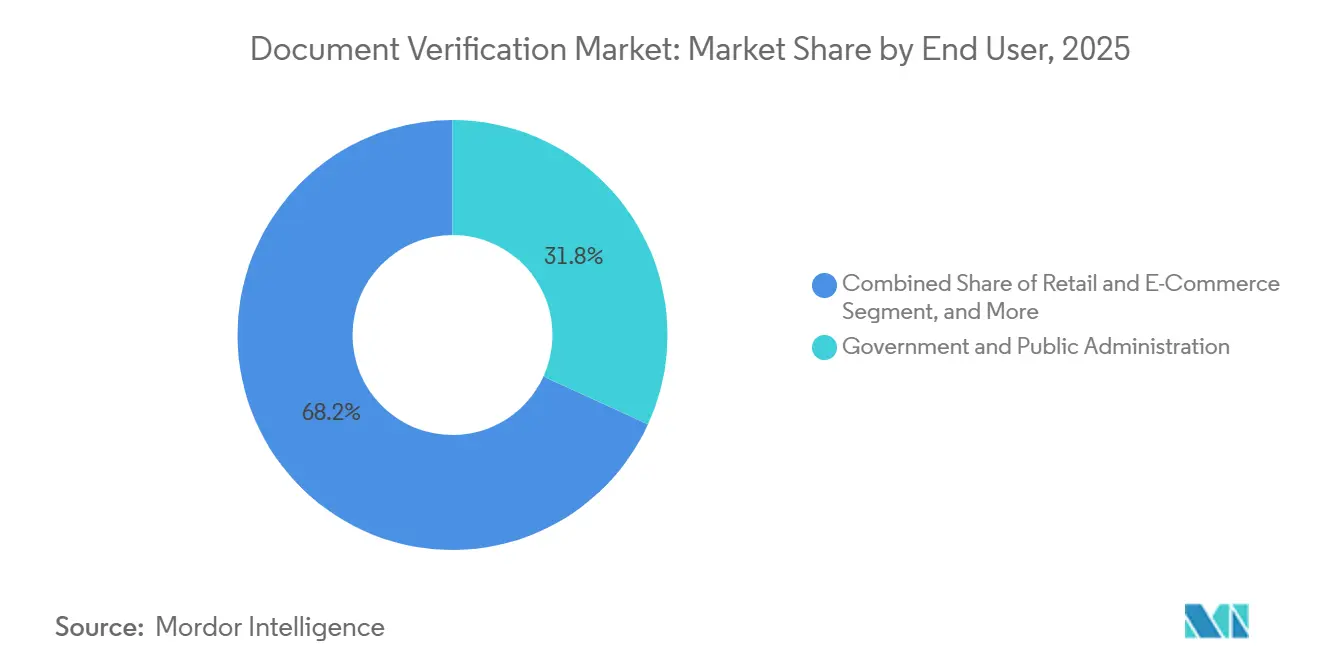
- Nach Endnutzer hielt Regierung und öffentliche Verwaltung im Jahr 2025 einen Umsatzanteil von 31,82 % im Markt für Dokumentenverifizierung, während Gaming, Glücksspiel und digitale Unterhaltung bis 2031 voraussichtlich eine CAGR von 19,47 % verzeichnen wird.
- Nach Unternehmensgröße entfielen im Jahr 2025 68,91 % des Umsatzes im Markt für Dokumentenverifizierung auf Großunternehmen, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 19,84 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 36,79 % im Markt für Dokumentenverifizierung, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 18,21 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Dokumentenverifizierung
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmender digitaler Betrug und synthetische Identitätsangriffe | +3.2% | Global, mit konzentrierter Exposition in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Remote-KYC, KYB und digitalem Onboarding | +2.9% | Global, angeführt von Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende regulatorische Anforderungen an die überprüfbare Identitätsfeststellung | +2.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum grenzüberschreitender digitaler Transaktionen | +2.0% | Global, insbesondere Asien-Pazifik und Naher Osten | Langfristig (≥ 4 Jahre) |
| Digitale Identitätsprogramme der Regierung und E-Government-Programme | +1.6% | Asien-Pazifik, Naher Osten und Europa | Mittelfristig (2–4 Jahre) |
| NFC-fähige Dokumente und kryptografische Verifizierung | +1.1% | Europa, Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender digitaler Betrug und synthetische Identitätsangriffe
KI-generierter Betrug verändert die Anforderungen an den Markt für Dokumentenverifizierung. Sumsub berichtete, dass ausgefeilte Betrugsversuche im Jahr 2025 im Jahresvergleich um 180 % gestiegen sind, während digital präsentierte synthetische Medien mit 300 % höherer Wahrscheinlichkeit KI-generiert waren als in früheren Zyklen.[1] Betrug geht heute über ein gefälschtes Dokument beim Onboarding hinaus und kann manipulierte Bilder, kompromittierte Konten, synthetische Identitäten und Versuche umfassen, vertrauenswürdige Sitzungen nach der ersten Verifizierung auszunutzen. Angreifer können in verifizierte Sitzungen wieder eintreten und bei späteren Authentifizierungsereignissen manipulierte Selfies einschleusen. Im Juli 2026 schlossen AU10TIX und Reality Defender eine Partnerschaft, um Echtzeit-Multimodal-Deepfake-Erkennung in Dokumentenforensik und kundenübergreifende Betrugsintelligenz zu integrieren. Dieser Ansatz fügt kontextbezogene Risikosignale hinzu, anstatt sich auf eine einfache Bestehen-oder-Nicht-Bestehen-Entscheidung zu verlassen, sodass Organisationen verdächtige Fälle eskalieren können, während unnötige Reibung für Nutzer mit geringerem Risiko vermieden wird. Der Markt für Dokumentenverifizierung belohnt daher Anbieter, die Dokumentenanalyse mit Betrugssignalen auf Netzwerkebene kombinieren.
Ausweitung von Remote-KYC, KYB und digitalem Onboarding
Das Remote-Onboarding hat sich zu einem Kundengewinnungsinstrument für regulierte digitale Dienste entwickelt. Jumio gab an, dass 60 % der zuvor verifizierten Nutzer die erneute Verifizierung allein mit einem Selfie über seinen selfie.DONE-Dienst abschließen konnten. Die frühen Bereitstellungen im asiatisch-pazifischen Raum berichteten von einem Anstieg der Verifizierungsabschlussraten um 20 %. Wiederverwendbare Identität kann einen institutionsspezifischen KYC-Prozess in einen Nachweis umwandeln, den Nutzer bei mehreren teilnehmenden Diensten vorlegen können, vorbehaltlich der Einwilligung des Nutzers und des vom Dienstanbieter verwendeten Teilnahmemodells. Dieses Modell gibt Anbietern mit großen, eingewilligten Identitätsgraphen eine Möglichkeit, die Reibung durch wiederholte Verifizierung zu reduzieren. Sumsub führte im September 2026 die Workforce-Verifizierung ein, um Dokumentenprüfungen und biometrische Liveness-Erkennung in Workflows für Unternehmensidentität und Zugangsverwaltung zu integrieren. Der Markt für Dokumentenverifizierung profitiert davon, da sich Remote-Prozesse auf das Onboarding von Verbrauchern, Mitarbeitern und Auftragnehmern ausweiten.
Zunehmende regulatorische Anforderungen an die überprüfbare Identitätsfeststellung
Regulatorische Anforderungen verlagern digitale Identitätsprodukte von politischen Diskussionen in die operative Umsetzung. Die Verordnung (EU) 2024/1183 verpflichtet die EU-Mitgliedstaaten, bis November 2026 eine Europäische Digitale Identitätsbrieftasche bereitzustellen.[2] Die Europäische Union verabschiedete im April 2026 auch die Durchführungsverordnung (EU) 2026/798, um technische Anforderungen für das Remote-Onboarding zu digitalen Identitätsbrieftaschen festzulegen. Diese Regeln erhöhen den Bedarf an Systemen, die kryptografisch gesicherte Nachweise sowie herkömmliche Dokumentenbilder verarbeiten können, während Nachweise und Entscheidungsaufzeichnungen aufbewahrt werden, die zu regulierten Onboarding-Prozessen passen. Finanzinstitute mit älteren Onboarding-Systemen müssen möglicherweise ändern, wie sie Identitätsnachweise empfangen und validieren. Dies unterstützt die Nachfrage im Markt für Dokumentenverifizierung nach wallet-fähigen Workflows, NFC-Lesevorgängen und Nachweisverifizierung mit höherer Sicherheitsstufe.
Wachstum grenzüberschreitender digitaler Transaktionen
Grenzüberschreitende digitale Dienste müssen über verschiedene Dokumententypen, Sicherheitsstufen, Datenschutzregeln und Anforderungen an den Datenspeicherort hinweg operieren. Dies schafft einen praktischen Bedarf an einer einzigen Integration, die viele nationale Dokumente und digitale Identitätsschemata verarbeiten kann. Im Jahr 2026 berichtete Jumio, dass es die Unterstützung digitaler Identitäten über eine einzige Integration auf mehr als 60 Länder ausgeweitet hatte. Eine solche Abdeckung ist für Banken, Marktplätze, Reiseanbieter, Gaming-Betreiber und digitale Plattformen wichtig, die Nutzer in mehreren Ländern bedienen. Sie erhöht auch den Wert von Dokumentenbibliotheken, die regelmäßig aktualisiert und für lokale Anforderungen verifiziert werden, einschließlich Änderungen an Dokumentenformaten, nationalen Identitätsschemata und akzeptablen Verifizierungswegen. Der Markt für Dokumentenverifizierung profitiert, wenn Unternehmen die Kosten für die Pflege separater Verifizierungsstacks nach Land reduzieren möchten. Anbieter, die mehrere Jurisdiktionen mit einem einheitlichen Workflow bedienen können, sind besser positioniert, um multinationale Kunden zu halten.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Fragmentierte regionale Regulierung und Anforderungen an Sicherheitsstufen | -0.9% | Global, mit stärksten Auswirkungen auf grenzüberschreitende Betreiber | Mittelfristig (2–4 Jahre) |
| Datenschutz, Datensouveränität und Einschränkungen bei der biometrischen Einwilligung | -0.7% | Europa, Asien-Pazifik, Global | Langfristig (≥ 4 Jahre) |
| Risiko falscher Ablehnungen und Kundenabbrüche | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Integrationskomplexität bei bestehenden Onboarding-Systemen | -0.3% | Nordamerika und Europa, etablierte Finanzzentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte regionale Regulierung und Anforderungen an Sicherheitsstufen
Unterschiedliche nationale Sicherheitsstufenrahmen erschweren grenzüberschreitende Bereitstellungen im Markt für Dokumentenverifizierung. Die Europäische Union verwendet eIDAS-Sicherheitsstufen, während die Vereinigten Staaten über NIST-Leitlinien zur Identitätssicherung verfügen und Japan auf das Lesen von IC-Chips für die Remote-Kontoeröffnung umstellt. Die OpenID Foundation Japan veröffentlichte im August 2026 Leitlinien zur digitalen Identitätsverifizierung im Privatsektor, die den länderspezifischen Rahmen adressieren.[3] Eine Methode, die die Anforderungen einer Jurisdiktion erfüllt, erfüllt möglicherweise nicht den technischen oder beweisrechtlichen Standard einer anderen. Unternehmen bevorzugen daher möglicherweise größere Orchestrierungsanbieter, die in die Zertifizierung für mehrere Jurisdiktionen und die Dokumentenabdeckung investiert haben. Diese Präferenz kann es kleineren Anbietern erschweren, um globale Verträge zu konkurrieren. Sie kann auch die Anzahl unabhängiger Einzellösungsanbieter reduzieren, die denselben Kunden bedienen.
Datenschutz, Datensouveränität und Einschränkungen bei der biometrischen Einwilligung
Biometrische Daten unterliegen in vielen Jurisdiktionen strengen Anforderungen hinsichtlich Einwilligung, Speicherung und grenzüberschreitender Übertragung. Brasiliens ITI-Normativanweisung Nr. 36, die am 5. Mai 2026 in Kraft trat, schreibt den biometrischen Abgleich mit nationalen Datenbanken und Deepfake-Präventionsprotokolle für die Ausstellung von Remote-Digitalzertifikaten vor. Diese Anforderungen können die Implementierungskosten erhöhen, Änderungen an Einwilligungs- und Datenspeicherungsprozessen erfordern und die Nutzung zentral gespeicherter biometrischer Daten einschränken. Die daraus resultierenden Einschränkungen veranlassen Anbieter, Nachweise mit selektiver Offenlegung und andere datenschutzfreundliche Verifizierungsdesigns in Betracht zu ziehen. Solche Designs ermöglichen es einer vertrauenden Partei, ein Attribut zu validieren, ohne alle bei der Prüfung verwendeten personenbezogenen Daten zu erhalten. Der Markt für Dokumentenverifizierung muss daher Automatisierung, Sicherheit und Datenschutz in jeder Produktarchitektur in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verifizierungsmethode: Automatisierte Verifizierung unterstützt skalierte Identitätsentscheidungen
Die vollautomatische Verifizierung hielt im Jahr 2025 einen Umsatzanteil von 66,43 % im Markt für Dokumentenverifizierung und wird voraussichtlich bis 2031 mit einer CAGR von 16,72 % wachsen. Diese Position spiegelt die breitere Nutzung KI-basierter Dokumentenforensik und passiver Liveness-Erkennung beim regulierten Onboarding wider. Automatisierte Workflows können hohe Volumina verarbeiten und dabei konsistente Entscheidungsregeln anwenden, Nachweise erfassen und jeden Schritt für die spätere Überprüfung durch operative und Compliance-Teams aufzeichnen. Sie sind nützlich, wo Unternehmen eine schnelle Registrierung, wiederholbare Kontrollen, klare Prüfpfade und eine konsistente Behandlung routinemäßiger Identitätsnachweise über große Bewerbervolumina hinweg benötigen. Die anhaltende Wachstumsrate zeigt, dass einige Transaktionen noch alternative Überprüfungswege benötigen.
Die menschlich unterstützte und hybride Verifizierung bleibt relevant, wo Organisationen eine von Experten geprüfte Entscheidung benötigen. Im September 2025 führten IDnow und DocuSign eine deutsche Lösung ein, die eID-basierte Identitätsfeststellung mit elektronischen Signaturen für Verpflichtungen zur Bekämpfung der Geldwäsche kombinierte.[4] Das Modell zeigt, dass Automatisierung und menschliche Aufsicht in Hochsicherheitsumgebungen zusammenwirken können. Anbieter können Fälle mit geringerem Risiko an automatisierte Abläufe weiterleiten und die Fachprüfung für erhöhte Risikosignale vorbehalten. Dieser Ansatz reduziert die routinemäßige Verarbeitungsarbeit und erhält gleichzeitig einen Weg für unbekannte Dokumente, ungewöhnliche Nutzerumstände und Fälle, die eine klare Erklärung der Entscheidung erfordern.


Nach Bereitstellungsmodus: Cloud-Bereitstellung erweitert den Zugang zu Verifizierungstools
Die cloudbasierte Bereitstellung entfiel im Jahr 2025 auf 63,79 % des Umsatzes im Markt für Dokumentenverifizierung und wird voraussichtlich bis 2031 mit einer CAGR von 18,91 % wachsen. Cloud-Plattformen stellen Dokumentenverifizierung über Programmierschnittstellen, regelmäßig aktualisierte Modelle, zentralisierte Verwaltung und konfigurierbare Integrationen bereit, ohne dass dedizierte lokale Hardware gewartet werden muss. Sie vereinfachen die Bereitstellung in mehreren Ländern, ohne dass Kunden für jeden Rollout eine lokale technische Infrastruktur aufbauen müssen. Diese Vorteile sind für digital-native Unternehmen und Unternehmen, die in regulierte Online-Dienste eintreten, von Bedeutung. Kontinuierliche Software-Updates können neue Dokumentenvorlagen, sich ändernde Betrugsmuster, sich entwickelnde Compliance-Anforderungen und Produktverbesserungen unterstützen, die Kunden ohne einen vollständigen Software-Austausch übernehmen können.
Die On-Premises-Bereitstellung bleibt für Regierungsbehörden, verteidigungsbezogene Nutzer und Finanzinstitute mit strengen Anforderungen an die Datensouveränität relevant. Diese Kunden sind möglicherweise nicht in der Lage, sensible biometrische Informationen außerhalb nationaler oder interner Umgebungen zu übertragen. On-Premises-Projekte können eine angepasste Installation, Konfiguration, Sicherheitsüberprüfung, interne Infrastrukturkoordination und laufende Lifecycle-Unterstützung durch den Anbieter und das Technologieteam des Kunden umfassen. Dies schafft ein anderes Geschäftsmodell als Cloud-Dienste, die auf Basis des Verifizierungsvolumens oder eines Abonnements abrechnen. Der Markt für Dokumentenverifizierung erfordert weiterhin beide Bereitstellungsansätze, um Kunden mit unterschiedlichen betrieblichen und Datenkontrollanforderungen zu bedienen.
Nach Endnutzer: Regierung führt die Nachfrage an, während Gaming schnell wächst
Regierung und öffentliche Verwaltung entfielen im Jahr 2025 auf 31,82 % des Umsatzanteils im Markt für Dokumentenverifizierung. Nationale digitale Identitätsprogramme, E-Government-Dienste, Einwanderungsprozesse und die Einschreibung in Sozialleistungen erfordern häufig Prüfungen mit hoher Sicherheitsstufe. Diese Anwendungen können das Lesen von NFC-Chips und die kryptografische Dokumentenauthentifizierung umfassen. Öffentliche Beschaffung erfordert auch dokumentierte Kontrollen für Sicherheit, Zuverlässigkeit und Compliance. Anwendungsfälle im öffentlichen Sektor können große Implementierungsvolumina, langfristige Kundenbeziehungen und anspruchsvolle Beschaffungsanforderungen bieten, die die Sicherheit und Zuverlässigkeit des Angebots eines Anbieters testen.
Die Gaming-, Glücksspiel- und digitale Unterhaltungsbranche wird voraussichtlich bis 2031 mit einer CAGR von 19,47 % wachsen. Online-Betreiber benötigen zuverlässige Identitäts- und Altersüberprüfungen vor dem Kontozugang und finanziellen Aktivitäten. Die UK Gambling Commission verpflichtet Betreiber, Kundeninformationen gegen Kreditreferenzdaten und das Wählerverzeichnis zu verifizieren, um Identität und Alter zu bestätigen.[5] Dies erhöht die Nachfrage nach reibungsarmem Onboarding, das dennoch regulatorische Anforderungen erfüllt und unnötige Abbrüche während der Registrierung oder bevor ein Nutzer auf einen Dienst zugreifen kann, vermeidet. Gesundheitswesen, Einzelhandel, Bildung, Kryptowährungen, Mobilität und Dienste der Sharing Economy nutzen die Verifizierung ebenfalls für das Onboarding von Patienten, Betrugsprävention, Fernprüfungen und Kontosicherheit.

Nach Unternehmensgröße: Kleine und mittlere Unternehmen steigern die Akzeptanz
Großunternehmen entfielen im Jahr 2025 auf 68,91 % des Umsatzes im Markt für Dokumentenverifizierung. Ihre Transaktionsvolumina, Compliance-Verpflichtungen und etablierten Anbieterbeziehungen unterstützen diese Position. Banken, multinationale Unternehmen und große Regierungsauftragnehmer benötigen häufig Service-Level-Zusagen, individuelle Integrationsunterstützung, Abdeckung in mehreren Jurisdiktionen und klare Kontrollen für interne Prüfungs- und Compliance-Überprüfungen. Diese Anforderungen begünstigen Anbieter mit ausgereiften Dokumentenbibliotheken und regulatorischen Zertifizierungen. Große Kunden können auch mehrere Identitätsprodukte nutzen, einschließlich Screening und Transaktionsüberwachung.
Kleine und mittlere Unternehmen werden voraussichtlich bis 2031 mit einer CAGR von 19,84 % wachsen. Cloudbasierte Programmierschnittstellen, Self-Service-Onboarding, Pay-per-Verifizierung-Preisgestaltung und vorgefertigte Compliance-Vorlagen senken die Adoptionshürde für Organisationen ohne große technische oder Compliance-Teams. Dies ist relevant für kleinere Kryptowährungsbörsen, Buy-now-pay-later-Anbieter, Online-Gaming-Betreiber und ähnliche Unternehmen, die in regulierte digitale Aktivitäten eintreten. Im Juli 2026 führte Sumsub eine integrierte Plattform ein, die Identitätsverifizierung, Screening zur Bekämpfung der Geldwäsche, Transaktionsüberwachung, Betrugssignale, Fallmanagement und Compliance-Berichterstattung kombiniert. Konsolidierte Plattformen können die Anzahl der separaten Tools reduzieren, die ein kleineres Unternehmen betreiben muss.
Geografische Analyse
Nordamerika entfiel im Jahr 2025 auf 36,79 % des Umsatzes im Markt für Dokumentenverifizierung. Die Region verzeichnet Nachfrage aus finanziellen KYC-Anforderungen, Gesundheitszulassungen, Gaming-Compliance und staatlichen Identitätsfeststellungsprogrammen. Die Vereinigten Staaten bewegen sich auf eine breitere Akzeptanz verifizierbarer digitaler Nachweise beim Onboarding in Finanzdienstleistungen zu. Dies unterstützt Investitionen in Systeme, die kryptografisch verankerte Nachweise, herkömmliche Dokumentenbilder, biometrische Signale und die damit verbundenen Nachweise validieren, die für regulierte Onboarding-Entscheidungen erforderlich sind. Südamerika generiert ebenfalls Nachfrage durch regulierte Sportwetten und andere Online-Dienste, die KYC, Bekämpfung der Geldwäsche und Altersverifizierung erfordern.
Europa ist ein wichtiges regulatorisches Zentrum für den Markt für Dokumentenverifizierung. Die EU-Mitgliedstaaten müssen die Europäische Digitale Identitätsbrieftasche gemäß der Verordnung (EU) 2024/1183 bis November 2026 bereitstellen.[6] Die Durchführungsverordnung (EU) 2026/798 legt technische Anforderungen für das Remote-Onboarding zu diesen Brieftaschen fest, einschließlich des NFC-basierten Lesens von Dokumentenchips als Identitätsfeststellungsweg. Unterschiedliche eID-Akzeptanzniveaus in Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien unterstützen die Nachfrage nach Angeboten, die während des Übergangs mit Dokumentenscans, nationalen eIDs und wallet-nativen Nachweisen funktionieren.
Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 18,21 % bis 2031 sein. Indiens Aadhaar und Singapurs SingPass haben jeweils eine Akzeptanz von über 97 % ihrer nationalen Bevölkerung und schaffen Vertrauensanker für Unternehmensidentitätsintegrationen. Vietnam führte im Januar 2026 den biometrischen Gesichtsabgleich für Online-Banking-Konten ein, während Japan voraussichtlich ab April 2027 das Lesen von IC-Chips der My-Number-Karte für die Remote-Kontoeröffnung vorschreiben wird. Indonesiens IKD-Plattform überschritt 2026 laut dem bereitgestellten Material 20,5 Millionen Nutzer. Der Nahe Osten baut E-Government-Dienste aus, die Identitätsverifizierung in den Zugang zu öffentlichen Diensten einbetten, während Afrika längerfristiges Potenzial bietet, da die Nutzung von Smartphones und mobile-first-fintech-Dienste das Remote-Onboarding auf bisher unterversorgte Nutzer ausweiten.

Wettbewerbslandschaft
Der Markt für Dokumentenverifizierung ist mäßig fragmentiert, da kein Anbieter eine dominante offengelegte Umsatzposition im bereitgestellten Material hat. Reine Spezialisten umfassen Jumio, Veriff, AU10TIX, Intellicheck, iDenfy, ComplyCube, Shufti Pro, HyperVerge, IDfy Solutions, Smile Identity, AuthenticID und FacePhi Biometría. Full-Stack-Anbieter umfassen Sumsub, Persona, Trulioo und IDnow. Hybride Daten- und Dokumentenanbieter umfassen LexisNexis Risk Solutions, GB Group, Experian, Mitek Systems, Entrust, Thales und IDEMIA. Spezialisten konzentrieren sich auf Dokumentenabdeckung, Verifizierungsgenauigkeit, unkomplizierte Integration und die Fähigkeit, eine breite Palette von Identitätsdokumenten innerhalb eines einzigen Kunden-Workflows zu verarbeiten.
Wettbewerbsstrategien verlagern sich von einem einmaligen Onboarding-Produkt hin zur kontinuierlichen Risikoüberwachung. Jumio startete im April 2026 Jumio Watch, um nach dem ersten Onboarding-Ereignis kundenübergreifende Identitätsrisikosignale zu analysieren. Sumsubs integrierte Plattform kombiniert Verifizierung mit Screening, Überwachung, Betrugssignalen, Fallmanagement und Berichterstattung. Diese Ansätze können die Relevanz des Anbieters nach der Kontoeröffnung erhöhen, da Betrug, Kontoänderungen und neue Compliance-Ereignisse weit über die erste Identitätsprüfung hinaus auftreten können. Sie können auch die Wechselkosten erhöhen, wenn mehrere Compliance-Workflows über eine einzige Plattform betrieben werden.
Physische Self-Service-Umgebungen sind ein weiterer Bereich der Produktentwicklung. Im August 2026 schlossen AU10TIX und NEO eine Partnerschaft, um Dokumentenverifizierung, biometrischen Abgleich und Altersverifizierung in Terminals für Gaming-, Gastronomie- und Reisestandorte zu integrieren. Die Partner berichteten von Live-Bereitstellungen bei australischen Gaming-Betreibern und geplanter Expansion nach Asien, in die Vereinigten Staaten und nach Europa. NFC-Chip-basierte Verifizierung und automatisierte Compliance-Überprüfungstools konkurrieren ebenfalls um Investitionen, da Kunden höhere Sicherheit, stärkere Datenschutzkontrollen und geringere manuelle Bearbeitungsanforderungen anstreben.
Marktführer in der Branche für Dokumentenverifizierung
-
Jumio
-
Entrust
-
Mitek Systems, Inc.
-
Veriff OÜ
-
Sumsub
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Proof startete seinen verifizierbaren digitalen Nachweis, eine portable, wiederverwendbare Identität, die auf einem Kantara-zertifizierten NIST-IAL2-Feststellungsprozess basiert und von einer WebTrust-geprüften Zertifizierungsstelle ausgestellt wird, sodass Verbraucher ihre Identität einmal verifizieren und bei teilnehmenden Finanzinstituten wiederverwenden können. Der Start folgte auf eine behördenübergreifende FinCEN-Leitlinie vom 8. September 2026, die Banken und Kreditgenossenschaften offiziell ermächtigt, verifizierbare digitale Nachweise für die Einhaltung des Customer Identification Program zu verwenden.
- September 2026: Jumio erweiterte seine wiederverwendbare Identitätslösung selfie.DONE auf den asiatisch-pazifischen Raum und deckte dabei Märkte wie Singapur, Australien und Japan ab, nach früheren Rollouts in Südamerika und Nordamerika im Jahr 2026. Die Plattform nutzt einen eingewilligten Identitätsgraphen mit mehr als 75 Millionen Einträgen, wobei frühe APAC-Bereitstellungen einen Anstieg der Verifizierungsabschlussraten um 20 % meldeten.
- September 2026: Sumsub startete die Workforce-Verifizierung und integrierte Identitätsdokumentprüfungen, biometrische Liveness-Erkennung und Hintergrundüberprüfungen direkt in Unternehmens-IAM- und HR-Plattformen, mit dem Ziel, KI-gestützten Identitätsbetrug beim Onboarding von Mitarbeitern und Auftragnehmern in großem Maßstab zu bekämpfen.
- August 2026: AU10TIX und NEO schlossen eine Partnerschaft, um Echtzeit-Identitätsverifizierung, Altersverifizierung und Betrugsprävention in NEOs physische Self-Service-Terminals zu integrieren, mit Live-Kundenbereitstellungen bei australischen Gaming- und Gastronomiebetrieben. Die Partnerschaft richtet sich an Betreiber, die Identitäts- und Altersverifizierung in hochvolumigen, persönlichen Self-Service-Umgebungen bis zu 10-mal schneller als manuelle Workflows abschließen möchten.


Berichtsumfang des globalen Marktes für Dokumentenverifizierung
Der Markt für Dokumentenverifizierung umfasst Software, Hardware und Dienste, die die Echtheit und Genauigkeit physischer und digitaler Dokumente authentifizieren, wie z. B. von Behörden ausgestellte Identitätsdokumente (z. B. Reisepässe, Führerscheine und nationale Personalausweise), Finanzberichte, rechtliche Zertifikate, Bildungsnachweise und Unternehmensregistrierungsdokumente. Diese Lösungen nutzen Technologien wie optische Zeichenerkennung (OCR), auf maschinellem Lernen basierende Anomalieerkennung, biometrische Liveness-Verifizierung, kryptografische Dokumentenanalyse und forensische Validierung von Sicherheitsmerkmalen, einschließlich Hologrammen, Mikrodrucken, farbwechselnden Tinten sowie MRZ-, Barcode- und QR-Code-Validierung. Der Markt unterstützt die digitale Identitätsverifizierung und die Einhaltung der Know-Your-Customer-Anforderungen (KYC) in verschiedenen Sektoren, indem er Organisationen hilft, Dokumentenbetrug zu verhindern, manuelle Fehler zu reduzieren, das Onboarding zu beschleunigen und Vorschriften wie AML/CFT, eIDAS, dem ESIGN Act und der DSGVO zu entsprechen.
Der Bericht zum Markt für Dokumentenverifizierung ist segmentiert nach Verifizierungsmethode (vollautomatische Verifizierung sowie menschlich unterstützte und hybride Verifizierung), Bereitstellungsmodus (cloudbasiert und On-Premises), Endnutzer (Banken, Finanzdienstleistungen und Versicherungen (BFSI), Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, Einzelhandel und E-Commerce, IT und Telekommunikation, Gaming-, Glücksspiel- und digitale Unterhaltungsunternehmen, Bildungs- und Forschungseinrichtungen sowie sonstige Endnutzer), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Vollautomatische Verifizierung |
| Menschlich unterstützte und hybride Verifizierung |
| Cloudbasiert |
| On-Premises |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel und E-Commerce |
| IT und Telekommunikation |
| Gaming-, Glücksspiel- und digitale Unterhaltungsunternehmen |
| Bildungs- und Forschungseinrichtungen |
| Sonstige Endnutzer |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Südamerika | Brasilien |
| Argentinien | |
| Mexiko | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Verifizierungsmethode | Vollautomatische Verifizierung | |
| Menschlich unterstützte und hybride Verifizierung | ||
| Nach Bereitstellungsmodus | Cloudbasiert | |
| On-Premises | ||
| Nach Endnutzer | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzelhandel und E-Commerce | ||
| IT und Telekommunikation | ||
| Gaming-, Glücksspiel- und digitale Unterhaltungsunternehmen | ||
| Bildungs- und Forschungseinrichtungen | ||
| Sonstige Endnutzer | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Dokumentenverifizierung?
Der Markt für Dokumentenverifizierung wird voraussichtlich von 4,25 Milliarden USD im Jahr 2025 und 4,74 Milliarden USD im Jahr 2026 auf 9,11 Milliarden USD bis 2031 wachsen und dabei eine CAGR von 13,96 % zwischen 2026 und 2031 verzeichnen.
Welche Verifizierungsmethode hat den größten Anteil?
Die vollautomatische Verifizierung hielt im Jahr 2025 einen Umsatzanteil von 66,43 % und wird voraussichtlich bis 2031 mit einer CAGR von 16,72 % wachsen.
Warum setzen Unternehmen Plattformen zur Dokumentenverifizierung ein?
Unternehmen nutzen diese Plattformen, um das Remote-Onboarding zu unterstützen, KYC- und Altersverifizierungspflichten zu erfüllen und synthetischen Identitätsbetrug sowie Deepfake-Betrug zu bekämpfen.
Welches Bereitstellungsmodell wächst am schnellsten?
Die cloudbasierte Bereitstellung entfiel im Jahr 2025 auf 63,79 % des Umsatzes und wird voraussichtlich bis 2031 mit einer CAGR von 18,91 % wachsen.
Welche Endnutzer erzeugen die stärkste Nachfrage?
Regierung und öffentliche Verwaltung hielten im Jahr 2025 den größten Anteil, während Gaming, Glücksspiel und digitale Unterhaltung voraussichtlich am schnellsten mit einer CAGR von 19,47 % wachsen werden.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 18,21 % wachsen, unterstützt durch digitale Identitätsprogramme und die Modernisierung des Bankwesens.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
