
Marktgröße und Marktanteil für Entkalkungschemikalien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
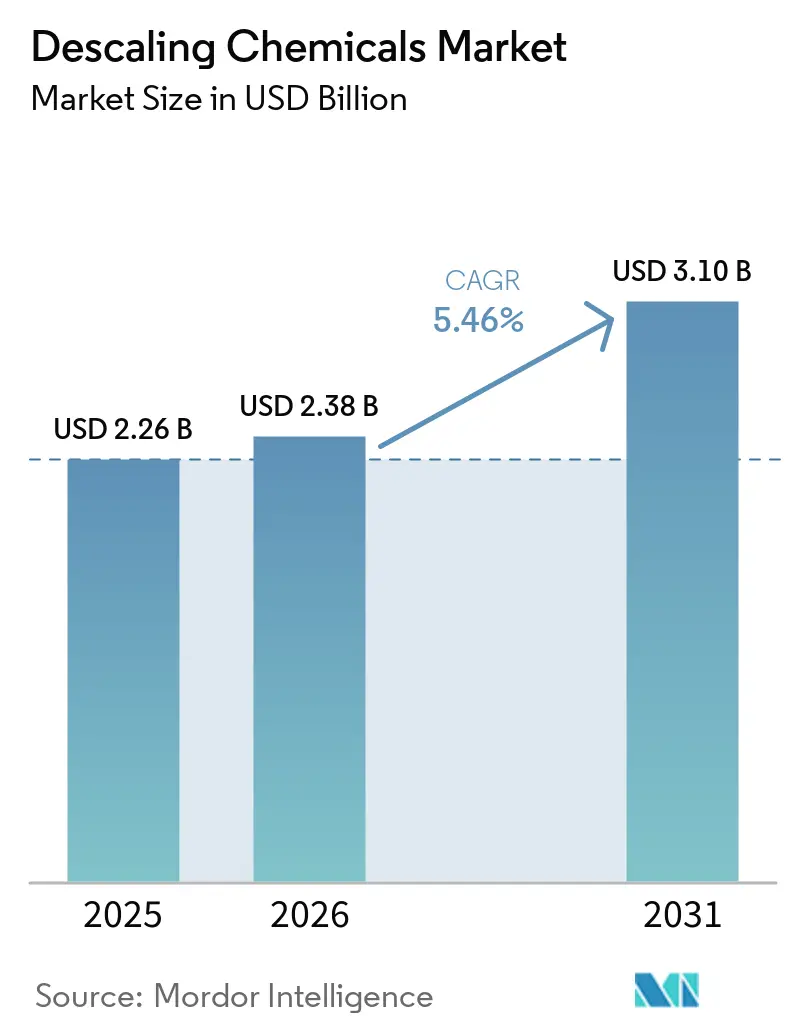
| Marktgröße (2026) | 2.38 Milliarden US-Dollar |
| Marktgröße (2031) | 3.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.46 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Entkalkungschemikalien von Mordor Intelligence
Die Marktgröße für Entkalkungschemikalien wurde im Jahr 2025 auf 2,26 Milliarden USD geschätzt und soll von 2,38 Milliarden USD im Jahr 2026 auf 3,10 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,46 % während des Prognosezeitraums (2026–2031). Der Markt für Entkalkungschemikalien wird durch den Bedarf an der Aufrechterhaltung der Betriebseffizienz in Kesseln, Kühltürmen, Wärmetauschern und Wasserkreisläufen angetrieben. Kalkablagerungen verringern den Wärmeübergang und erhöhen den Kraftstoffverbrauch, wodurch die chemische Reinigung zu einem integralen Bestandteil von Energie- und Anlagenverwaltungsprogrammen wird und nicht mehr nur eine gelegentliche Wartungsmaßnahme darstellt. Industriebetreiber wechseln zudem von reaktiver Reinigung zu geplanten Serviceprogrammen, insbesondere dort, wo Anforderungen an Lebensmittelsicherheit, Anlagenzuverlässigkeit oder Wasserwiederverwendung gelten. Dieser Wandel unterstützt eine wiederkehrende Nachfrage und gibt Lieferanten die Möglichkeit, Formulierungen mit Überwachungs-, Dosier- und Standortdienstleistungen zu kombinieren. Die regulatorische Aufmerksamkeit gegenüber dem Umgang mit Säuren verändert den Chemiemix, während präventive Behandlungen wie Antiscalants einen Teil der kurativen Nachfrage begrenzen, bestehende Ablagerungen jedoch nicht entfernen können. Der Markt für Entkalkungschemikalien erfüllt daher weiterhin eine wesentliche Sanierungsfunktion, auch wenn präventive Wasseraufbereitungsprogramme immer häufiger eingesetzt werden.
Wichtigste Erkenntnisse des Berichts
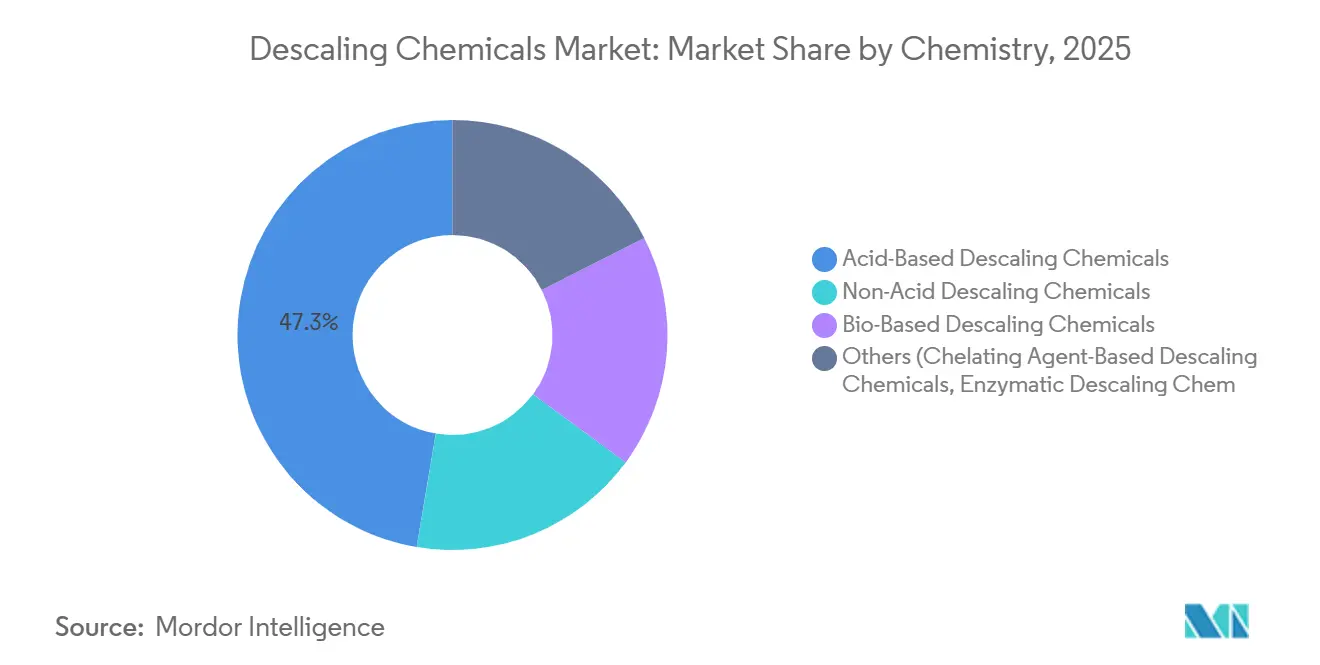
- Nach Chemie hielten säurebasierte Produkte im Jahr 2025 einen Marktanteil von 47,34 % am Markt für Entkalkungschemikalien, während biobasierte Produkte bis 2031 voraussichtlich mit einer CAGR von 7,08 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 31,63 % des Marktanteils für Entkalkungschemikalien auf Industrieanlagen, während Wasseraufbereitungssysteme bis 2031 voraussichtlich mit einer CAGR von 6,15 % wachsen werden.
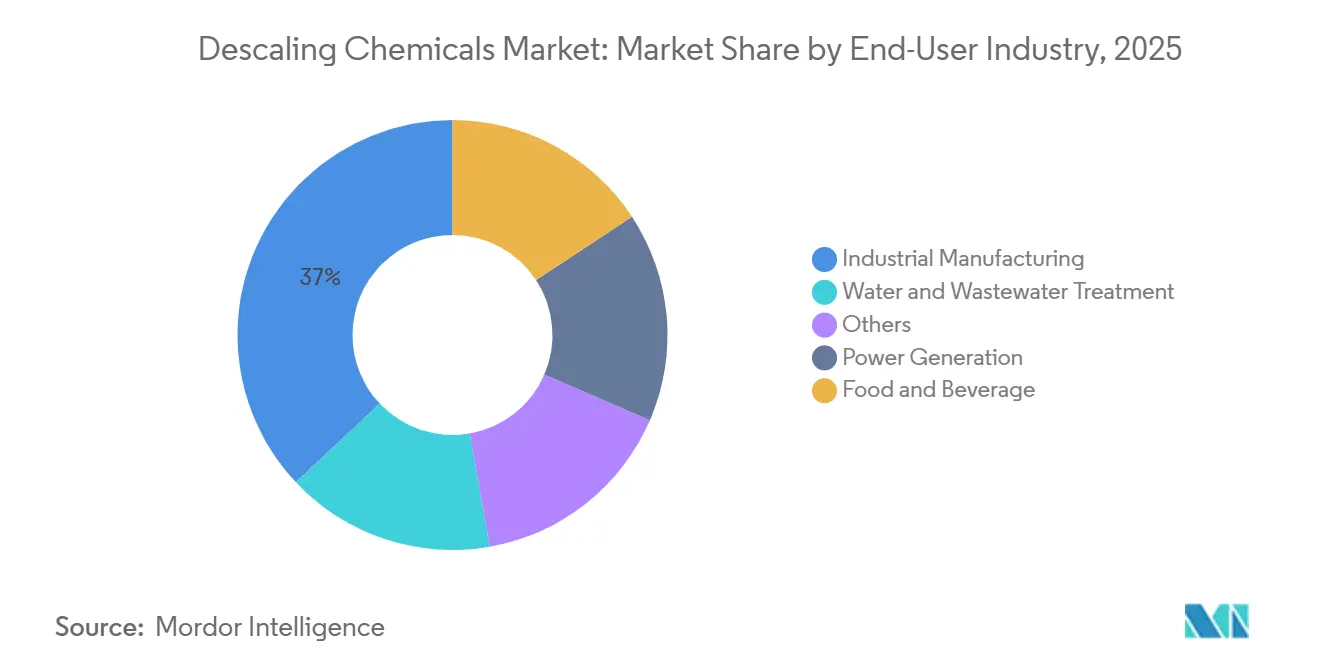
- Nach Endverbraucherbranche hielt die industrielle Fertigung im Jahr 2025 einen Marktanteil von 37,02 % am Markt für Entkalkungschemikalien, während die Wasser- und Abwasserbehandlung bis 2031 voraussichtlich mit einer CAGR von 6,47 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 32,18 % am Markt für Entkalkungschemikalien und soll bis 2031 mit einer CAGR von 6,53 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrielle Energieeffizienz und Anlagenlebensdauer | +1.6% | Global, mit hoher Intensität in Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Expansion der industriellen Wasseraufbereitung und Prozessreinigung | +1.4% | Asien-Pazifik als Kernregion, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Präventive Wartung und Clean-in-Place-Programme | +1.1% | Global, mit der stärksten Nachfrage in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Digitale Überwachung und prädiktive chemische Dosierung | +0.7% | Nordamerika und Europa, mit Ausbreitung auf fortgeschrittene Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Hartwasserbelastung in aufstrebenden Industrie- und Gastronomieclustern | +0.8% | Asien-Pazifik, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an industrielle Energieeffizienz und Anlagenlebensdauer
Kalkablagerungen verringern den Wärmeübergang an Kessel- und Wärmetauscheroberflächen und sind damit ein anhaltender Treiber der Nachfrage nach Entkalkungschemikalien. Gemäß der DReeM-Polymer-Dokumentation von Kurita können saubere Kesseloberflächen die Energieleistung verbessern und die Kohlendioxidemissionen reduzieren[1]. Wenn Mineralablagerungen den Wärmeübergang einschränken, müssen Betreiber mehr Brennstoff verbrauchen, um eine bestimmte Dampfleistung zu erzielen. Diese Kostenbelastung hat Reinigungspläne für Energieaudits und die Planung der Anlagenlebensdauer relevanter gemacht. Der Markt für Entkalkungschemikalien profitiert davon, wenn Wartungsteams die chemische Reinigung als geplante Maßnahme und nicht als Reaktion auf Anlagenausfälle oder Effizienzrückgänge behandeln. Die daraus resultierende Nachfrage ist weniger abhängig von kurzfristigen Produktionsänderungen, da sie an Leistungsziele, Wartungsverfahren und Compliance-Anforderungen geknüpft ist.
Expansion der industriellen Wasseraufbereitung und der Nachfrage nach Prozessreinigung
Industrielle Wassersysteme erfordern während ihrer gesamten Betriebslebensdauer Reinigung, was den Einsatz von Entkalkungschemikalien in Verarbeitungs- und Versorgungsanwendungen ausweitet. Wasserwiederverwendungssysteme können Mineralien in Umlaufströmen konzentrieren und so das Risiko von Ablagerungen in Membranen, Rohrleitungen, Wärmetauschern und Kläranlagen erhöhen. Dies macht den Markt für Entkalkungschemikalien für Anlagen relevant, die ihren Wasserverbrauch reduzieren, sowie für solche, die die konventionelle Wasseraufbereitung ausbauen. Neue Fertigungs-, Bergbau- und Stromerzeugungsanlagen erweitern den installierten Anlagenbestand, der während geplanter Stillstände gereinigt werden muss. Die Nachfragebeziehung ist besonders stark, wo hartes Wasser und geschlossene Kreislaufsysteme zusammen betrieben werden. Chemikalienlieferanten können diesen Bedarf decken, indem sie Reinigungsprogramme anbieten, die auf die Ausrüstung, die Wasserqualität, den Ablagerungstyp und den Betriebsplan jedes Standorts zugeschnitten sind.
Wachstum präventiver Wartungs- und Clean-in-Place-Programme
Präventive Wartungsprogramme verändern die Art und Weise, wie viele Anwender Entkalkungsformulierungen kaufen und einsetzen. Lebensmittel- und Getränkehersteller nutzen Clean-in-Place-Programme zur Wartung sanitärer Prozessanlagen, und Säurewäscheschritte entfernen Mineralablagerungen, die nach Produktions- und alkalischen Reinigungszyklen verbleiben. Diese Anforderungen können eine vertragsbasierte Chemikalienversorgung und einen regelmäßigen Service anstelle unregelmäßiger Käufe unterstützen. Im September 2025 führte Ecolab CIP IQ ein, eine digitale Reinigungslösung für die Lebensmittel- und Getränkeindustrie, und berichtete von durchschnittlichen Ergebnissen an Kundenstandorten von 15 % höherer Betriebseffizienz und 20 % geringerem Wasserverbrauch pro Reinigungszyklus. Die Sanitationsstudie 2025 von PMMI berichtete über den wachsenden Einsatz digitaler Überwachung und automatisierter Reinigung in der Lebensmittelproduktion. Der Markt für Entkalkungschemikalien profitiert von dieser Formalisierung, da dokumentierte Programme eine konsistente Reinigung, Rückverfolgbarkeit und präzisen Chemikalieneinsatz erfordern.
Digitale Kalküberwachung und prädiktive chemische Dosierung
Die digitale Überwachung macht die chemische Dosierung spezifischer für die tatsächlichen Bedingungen in industriellen Wassersystemen. Messungen von Trübung, Leitfähigkeit und kalkbezogenen Indikatoren können Betreibern helfen, den Zeitpunkt eines Reinigungszyklus zu bestimmen. Kuritas S.sensing-CS-Plattform nutzt laserbasierte Trübungsmessung zur Automatisierung der Koagulansdosierung in Echtzeit und veranschaulicht die breitere Rolle des sensorgesteuerten Wassermanagements. Im April 2026 führte Ecolab Water Navigator IQ ein, um prädiktive Wasserintelligenz über industrielle Standorte hinweg bereitzustellen. Diese Systeme können den übermäßigen Chemikalieneinsatz reduzieren und Anwendern helfen, verzögerte Reinigungen zu vermeiden, die sich negativ auf die Energieleistung auswirken. Für Lieferanten im Markt für Entkalkungschemikalien können datengesteuerte Serviceplattformen die Kundenbeziehungen stärken, indem sie die Formulierung in ein umfassenderes Betriebsprogramm integrieren.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für den Umgang mit Gefahrstoffen und die Einhaltung von Abwasservorschriften | -0.3% | Nordamerika und Europa, mit zunehmender Durchsetzung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Substitution durch Wasserenthärtung, Antiscalants und mechanische Reinigung | -0.2% | Global, mit der höchsten Intensität in Europa | Mittelfristig (2–4 Jahre) |
| Materialverträglichkeitsrisiko bei Anlagen mit gemischten Metalllegierungen | -0.1% | Global, mit hoher Exposition bei alternden nordamerikanischen und europäischen Anlagen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für den Umgang mit Gefahrstoffen und die Einhaltung von Abwasservorschriften
Säurebasierte Formulierungen können die Kosten für Handhabung, Lagerung, Arbeitnehmerschutz und Abwassermanagement für Industrienutzer erhöhen. Die US-amerikanische Umweltschutzbehörde änderte im November 2025 die Meldepflichten für das Inventar gefährlicher Chemikalien, um sie an die Aktualisierungen der OSHA-Gefahrenkommunikation anzupassen[2]. Diese Verpflichtungen können Anlagen betreffen, die starke Säuren und regulierte Chelatbildner in Mengen oberhalb festgelegter Grenzwerte verwenden. Die europäischen REACH-Anforderungen beeinflussen ebenfalls die Auswahl und Verwendung chemischer Formulierungen. Diese Bedingungen können die Verwendung konventioneller Säuren im Markt für Entkalkungschemikalien einschränken, insbesondere für kleinere Anwender und Lieferanten mit begrenzten Compliance-Ressourcen. Sie begünstigen auch biobasierte und chelatbildende Alternativen, die möglicherweise geringere Handhabungsbelastungen mit sich bringen und höherwertige Produktpositionen unterstützen.
Substitution durch Wasserenthärtung, Antiscalants und mechanische Reinigung
Wasserenthärtungs- und Antiscalant-Programme reduzieren die Kalkbildung, bevor sie beginnt, was einen Teil des Bedarfs an kurativer chemischer Reinigung einschränkt. Eine Studie aus dem Jahr 2025 in Environmental Science: Water Research and Technology ergab, dass Antiscalants auf Basis von Polyasparaginsäurederivaten in Pilot-Umkehrosmosesystemen eine Kalkhemmung von 94 % bis 100 % erreichten. Diese Behandlungen sind am wirksamsten, wenn Betreiber sie frühzeitig anwenden und eine ausreichende Kontrolle der Wasserchemie aufrechterhalten. Sie entfernen jedoch keine bestehenden Mineralablagerungen, sodass Entkalkungschemikalien weiterhin notwendig sind, wenn sich bereits Kalk gebildet hat. Mechanische Methoden können auch für komplexe Wärmetauschergeometrien und Präzisionsanlagen unpraktisch sein. Der Markt für Entkalkungschemikalien wird daher durch präventive Ansätze moderiert, anstatt durch sie verdrängt zu werden, da viele Anlagen Prävention und Sanierung gemeinsam einsetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Chemie:
Säurebasierte Produkte führen, während biobasierte Produkte an Boden gewinnenSäurebasierte Produkte hielten im Jahr 2025 einen Marktanteil von 47,34 % am Markt für Entkalkungschemikalien. Ihre Position spiegelt die etablierte Wirksamkeit bei der Entfernung von Calciumcarbonat-, Eisenoxid- und Silikatablagerungen aus Kesseln, Kühltürmen und Wärmetauschern wider. Säureformulierungen werden weiterhin häufig eingesetzt, wenn die Geschwindigkeit der Mineralentfernung im Mittelpunkt des Wartungsplans steht. Eine Studie aus dem Jahr 2026 in Discover Mechanical Engineering berichtete über eine schnelle Carbonatkalkauflösung in Salzsäurekonzentrationen von 5 Gew.-% bis 15 Gew.-%, wies jedoch auch auf den Bedarf an Korrosionsschutz hin. Die Notwendigkeit, Säuren mit Inhibitoren zu kombinieren, gibt Lieferanten Raum zur Differenzierung durch Materialschutz, Dosierungsanleitung und standortspezifisches Formulierungsdesign. Säurebasierte Produkte bleiben auch für installierte Anlagen mit schweren Ablagerungen relevant, die durch präventive Behandlung allein nicht behoben werden können. Sie sind besonders nützlich bei Stillständen, wenn Wartungsteams eine zuverlässige Methode benötigen, um den Zugang zu eingeschränkten Oberflächen wiederherzustellen. Ihre fortgesetzte Verwendung spiegelt praktische Sanierungsbedürfnisse wider, auch wenn Anlagen routinemäßige Enthärtungs- oder Antiscalant-Behandlungen eingeführt haben.
Biobasierte Entkalkungsprodukte werden bis 2031 voraussichtlich mit einer CAGR von 7,08 % wachsen und sind damit die am schnellsten wachsende Chemiekategorie. Ihr Wachstum spiegelt Beschaffungspräferenzen für Formulierungen mit geringerer Umweltbelastung und die Entwicklung pflanzlicher und biologisch abbaubarer Inhaltsstoffe wider. Envirofluid's Triple7 EnviroScale erhielt die USDA-BioPreferred-Zertifizierung mit einem biobasierten Anteil von 96 % und bietet damit eine Drittanbieter-Einkaufsreferenz für Industrie- und institutionelle Nutzer. BASF führte im April 2025 Trilon G ein, das auf GLDA-Chemie mit 56 % erneuerbarem Kohlenstoffgehalt und leichter biologischer Abbaubarkeit gemäß OECD 301D basiert. Scientific Reports dokumentierte auch die Leistung biobasierter Tenside bei der Kontrolle von Calciumcarbonat-Kalk in industriellen Wassersystemen. Diese Beispiele zeigen, warum biobasierte Produkte für Anwendungen immer geeigneter werden, bei denen Betreiber sowohl Reinigungsleistung als auch geringere Bedenken hinsichtlich der Chemikalienhandhabung benötigen. Ihre Einführung ist am stärksten dort, wo Beschaffungsregeln, Abwassererwägungen und empfindliche Ausrüstung konventionelle Säureprogramme weniger praktikabel machen. Die Kategorie muss noch ihre Eignung für verschiedene Ablagerungstypen und Betriebsbedingungen nachweisen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Industrieanlagen führen, während Wasseraufbereitungssysteme expandierenIndustrieanlagen entfielen im Jahr 2025 auf 31,63 % des Marktanteils für Entkalkungschemikalien. Kessel, Kühltürme, Kondensatoren, Prozessleitungen und Wärmetauscher bilden eine große und wiederkehrende Reinigungsbasis in der Schwerindustrie. Viele Industrieanlagen verfügen über alternde Anlagen, bei denen angesammelte Mineralablagerungen die Reinigung zu einem routinemäßigen Wartungsaufwand machen. Regelmäßiges Entkalken kann den Wärmeübergang wiederherstellen, die Kompressorbelastung reduzieren, den Betriebsdruck senken und die Lebensdauer der Anlage verlängern. Das Segment bleibt wichtig, weil Kalk den Energieverbrauch und die Anlagenzuverlässigkeit direkt beeinflusst. Lieferanten können es durch Formulierungen bedienen, die auf Anlagendesign, Ablagerungsschwere, Sicherheitsanforderungen und Reinigungsfenster zugeschnitten sind. Industriekäufer benötigen auch Anleitungen zu Verdünnung, Umlaufzeit, Neutralisierung und Spülung, was technischen Service zu einem wichtigen Bestandteil des Angebots macht und nicht zu einer optionalen Ergänzung der Chemikalienversorgung.
Wasseraufbereitungssysteme werden bis 2031 voraussichtlich mit einer CAGR von 6,15 % wachsen. Umkehrosmoseanlagen, Membranbioreaktor-Systeme, Kläranlagen und Wiederverwendungskreisläufe enthalten alle Oberflächen, auf denen sich Mineralablagerungen ansammeln können. Höhere Mineralkonzentrationen in Umlaufwasser können die Reinigungshäufigkeit in genau den Systemen erhöhen, die zur Verbesserung der Wassereffizienz installiert wurden. Dies unterstützt das Wachstum im Markt für Entkalkungschemikalien in einem Teil der Wertschöpfungskette, der für Industrienutzer immer wichtiger wird. Wasseraufbereitungsanlagen erfordern auch eine sorgfältige Produktauswahl, da Membranen, Gehäuse, Dosieranlagen und Entwässerungssysteme unterschiedliche Materialgrenzen aufweisen können. Die Chance ist am stärksten für Lieferanten, die chemische Programme mit Wasseranalyse, Reinigungsvalidierung und Betriebsanleitung verknüpfen können. Da Wiederverwendungssysteme enger verwaltet werden, können Nutzer Ablagerungen früher erkennen und die Reinigung planen, bevor die Systemleistung nachlässt. Dies schafft Nachfrage nach Programmen, die Sanierung mit umfassenderen Wassermanagementzielen verbinden.
Nach Endverbraucherbranche:
Fertigung führt, während Wasser- und Abwasserbehandlung am schnellsten wächstDie industrielle Fertigung behielt im Jahr 2025 einen Marktanteil von 37,02 % am Markt für Entkalkungschemikalien. Metalle, Chemikalien, Automobilproduktion und allgemeine Fertigung sind auf dichte Netzwerke von dampferzeugenden und wärmeübertragenden Anlagen angewiesen. Dieser Anlagenbestand erfordert eine routinemäßige Reinigung von Kesseln, Kondensatoren, Kühltürmen und Rohrleitungen. Produktionsstillstände und Energieverluste können kostspielig sein, was geplantes Entkalken anstelle von Notfalleingriffen fördert. Das Segment nutzt auch Serviceverträge und Wartungsprotokolle, die zur Stabilisierung der Nachfrage beitragen. Der Markt für Entkalkungschemikalien bleibt mit der Fertigung verbunden, da die Kalksteuerung dazu beiträgt, die Anlagenverfügbarkeit, die Prozesseffizienz und die Wartungsbudgets zu schützen. Metall- und Chemieanlagen benötigen einen zuverlässigen Wärmeübergang während des Dauerbetriebs, während Automobilanlagen vorhersehbare Wartungsfenster schätzen. Diese betrieblichen Anforderungen erhalten die Rolle professioneller Entkalkungsprogramme in einem breiten Spektrum industrieller Prozesse aufrecht.
Die Wasser- und Abwasserbehandlung wird bis 2031 voraussichtlich mit einer CAGR von 6,47 % wachsen. Kläranlagen müssen Membrangehäuse, Dosiersysteme, Klärbehälter und zugehörige Umlaufkreisläufe reinigen. Infrastrukturalterung und Investitionslücken in asiatischen Wassersystemen bleiben wesentliche Herausforderungen, wie der Asian Water Development Outlook 2025 der Asiatischen Entwicklungsbank zeigt. Diese Bedingungen unterstützen anhaltende Wartungsanforderungen innerhalb von Anlagenbeständen. Das Segment profitiert von einem sich verstärkenden Bedarf, da Behandlungsanlagen Wassermanagementanlagen nutzen, die ihrerseits eine Kalksteuerung erfordern. Stromerzeugung sowie Lebensmittel und Getränke bieten ebenfalls bedeutende Nachfrage, da ihre geplanten Wartungs-, Sanitär- und Wärmeübertragungsanforderungen eine regelmäßige chemische Reinigung unterstützen. Stromerzeugungsanlagen versuchen, Kraftstoffineffizienz zu vermeiden, die mit verschmutzten Kessel- und Kondensatoroberflächen verbunden ist. Lebensmittelhersteller benötigen Reinigungsschritte, die validierte Hygieneverfahren unterstützen, ohne Kompatibilitätsprobleme in Prozessanlagen zu verursachen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Entkalkungschemikalien im asiatisch-pazifischen Raum
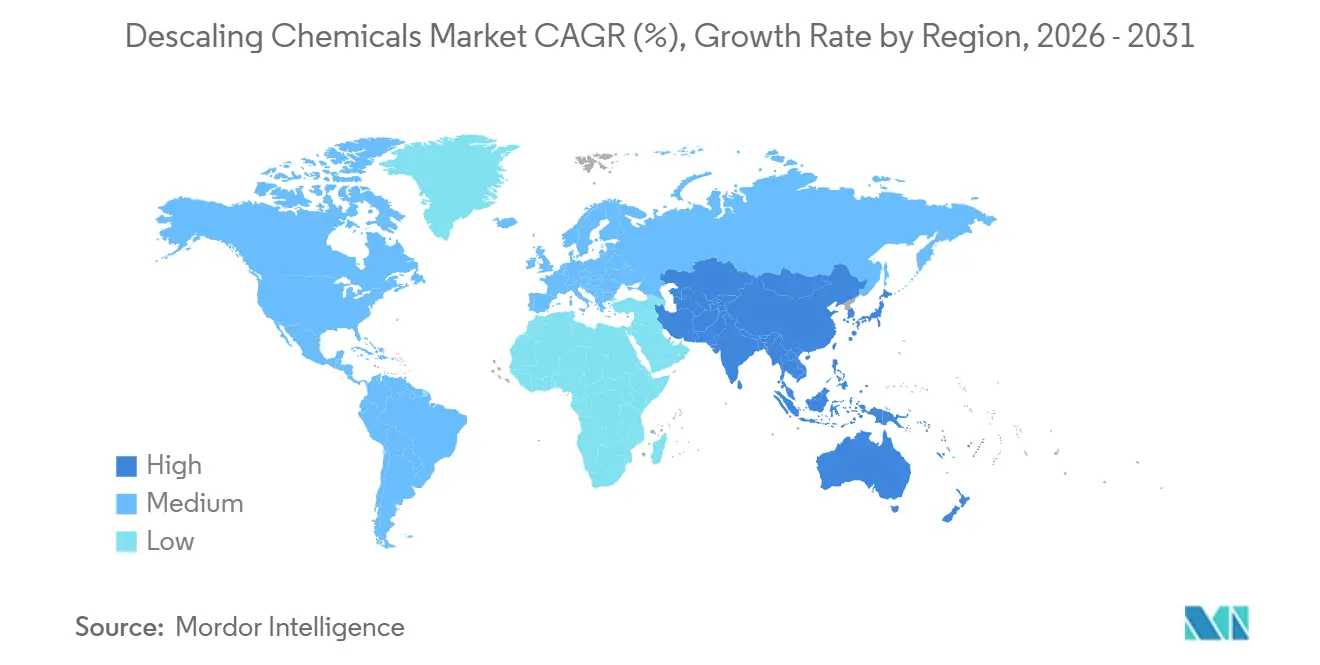
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 32,18 % am Markt für Entkalkungschemikalien und wird voraussichtlich bis 2031 mit einer CAGR von 6,53 % wachsen. China, Indien, Japan, Südkorea und die ASEAN-Länder verbinden den Ausbau industrieller Kapazitäten mit erheblichem Bedarf an Wasseraufbereitung. Die Industrieproduktion bringt Kessel, Wärmetauscher, Kühlsysteme und Prozessanlagen hervor, die regelmäßige Reinigung erfordern. Hohe Mineralgehalte in Teilen der Region beschleunigen die Kalksteinbildung in industriellen Wasserkreisläufen. Die Region baut zudem ihre Infrastruktur zur Wasserwiederverwendung und -aufbereitung aus, was Mineralien in Umlaufsystemen konzentriert. Diese Bedingungen machen den asiatisch-pazifischen Raum sowohl zum größten regionalen Markt als auch zum am schnellsten wachsenden Bereich für Entkalkungschemikalien. Die Nachfrage verteilt sich auf große Industriestandorte und kleinere Betreiber, die Geräte aus dem Gastronomie-, Versorgungs- und Prozessbereich einsetzen. Anbieter, die lokalen technischen Support und auf regionale Wasserbedingungen abgestimmte Formulierungen bereitstellen können, verfügen über einen kommerziellen Vorteil.
Markt für Entkalkungschemikalien in China, Indien und Japan
Chinas Investitionen in Wassereffizienz und seine breite Industriebasis stützen die Nachfrage in Energie-, Chemie- und Fertigungsanlagen. Indien weist ein relevantes Profil auf, da hartes Grundwasser und wachsende Industriekapazitäten den Reinigungsbedarf in Umlaufsystemen erhöhen. Die Asiatische Entwicklungsbank dokumentierte im Jahr 2025 anhaltende Lücken in der Wasserversorgungssicherheit und Infrastrukturengpässe in der asiatisch-pazifischen Region. Japan ist ein reiferer Markt, in dem Betreiber aus der Automobil-, Elektronik- und Lebensmittelverarbeitungsbranche Produkte mit geringer Korrosivität benötigen, die mit Spezialgeräten kompatibel sind. Von Käufern in der gesamten Region wird erwartet, dass sie Formulierungen, die Reinigungsgeschwindigkeit, Sicherheit und Materialschutz in Einklang bringen, einen höheren Stellenwert beimessen. Diese Anforderung gilt sowohl für reife Industriemärkte als auch für schnell expandierende Fertigungszentren und unterstützt zudem Überwachungs- und Dosierdienste, die Nutzern helfen, die Reinigung konsistenter zu steuern.
Markt für Entkalkungschemikalien in Nord- und Südamerika sowie EMEA
Nordamerika und Europa bleiben hochwertige Märkte mit formalen Anlagenmanagementsystemen und wiederkehrenden Wartungsprotokollen. Lebensmittelverarbeitung, Stromerzeugung, Industriefertigung und Hightech-Anlagen stützen die etablierte Nachfrage in beiden Regionen. Nordamerikanische Betreiber übernehmen zudem digitale Wassermanagement-Tools der Anbieter, wie der Markteinführung von Ecolabs Water Navigator IQ im Jahr 2026 zu entnehmen ist. Die Präferenzen europäischer Käufer begünstigen zunehmend umweltschonendere, phosphonatfreie Chemie und unterstützen damit biobasierte Alternativen. Südamerika, der Nahe Osten und Afrika sind kleinere Märkte, bleiben jedoch strategisch bedeutsam, da verarbeitende Industrien, mit Entsalzung verbundene Systeme, Bergbaubetriebe und hartes Wasser ein Kalkmanagement erfordern. Brasilien stützt die südamerikanische Nachfrage durch die Zucker-Ethanol-Verarbeitung und Lebensmittelherstellung, während Saudi-Arabien, die Märkte des Golfkooperationsrats (GCC) und Südafrika die regionale Nachfrage durch industrielle, versorgungs-, entsalzungs- und bergbaubezogene Aktivitäten stützen. Diese Märkte erfordern häufig Produkte, die an die lokale Wasserzusammensetzung, den Anlagenzustand und die Betriebspraktiken angepasst sind. Ihr geringeres Volumen mindert ihre Relevanz für Anbieter, die eine diversifizierte regionale Nachfrage anstreben, nicht.

Wettbewerbslandschaft
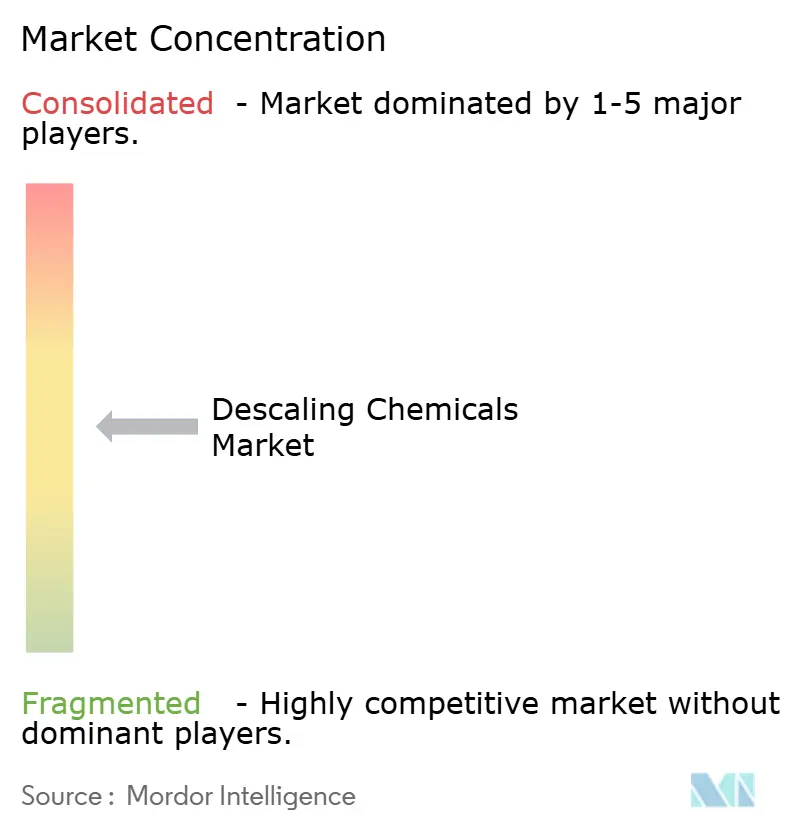
Der Markt für Entkalkungschemikalien ist mäßig fragmentiert, wobei globale Spezialchemieunternehmen mit regionalen Formulierern und Wasseraufbereitungsdienstleistern konkurrieren. Der Wettbewerb verlagert sich vom Produktverkauf hin zu verwalteten Programmen, die Chemie, Überwachung, Außendienst und Dosierungsunterstützung kombinieren. Dieser Ansatz kann die Wechselkosten erhöhen, da der Lieferant in den Betriebsprozess des Kunden eingebettet wird. Ecolab führte Water Navigator IQ im April 2026 als unternehmensweite Wassermanagementplattform mit prädiktiver Wasserintelligenz ein. Die Plattform veranschaulicht, wie große Lieferanten wiederkehrende Beziehungen aufbauen, die über die Chemikalienversorgung hinausgehen. Formulierungsexpertise bleibt wichtig, da Kunden Produkte benötigen, die Ablagerungen entfernen, ohne Anlagen zu beschädigen oder unnötige Abwasserhandhabungsbelastungen zu verursachen. Lieferanten müssen auch die Chemieleistung in klare Betriebsverfahren für das Standortpersonal übersetzen. Dies gibt Unternehmen mit Anwendungswissen und etablierten technischen Teams einen Vorteil gegenüber Lieferanten, die sich ausschließlich auf den Preis konzentrieren.
Biobasierte Chemie und grüne Chelatbildner werden zu wichtigen Bereichen der Produktdifferenzierung. Die Einführung von Trilon G durch BASF im April 2025 spiegelt den Fokus auf leicht biologisch abbaubare Chelationschemie für industrielle und institutionelle Reinigung wider. Die USDA-BioPreferred-Zertifizierung von Envirofluid für Triple7 EnviroScale demonstriert den Wert unabhängiger Anerkennung des biobasierten Gehalts bei Beschaffungsentscheidungen. Diese Entwicklungen sind in lebensmittelkontaktierenden, Gesundheits-, Pharma- und Präzisionsanwendungen relevant, wo der Umgang mit konventioneller Säurechemie schwierig sein kann. Kleinere Anbieter von enzymatischen und Bio-Enzym-Produkten können in diesen Anwendungen Chancen finden, wenn Nutzer Alternativen zur konventionellen Säurechemie suchen. Größere Unternehmen behalten Vorteile bei der Formulierungsentwicklung, dem regulatorischen Support, dem Vertrieb und der Fähigkeit, integrierte Serviceprogramme anzubieten. Kleinere Wettbewerber können effektiv bleiben, indem sie sich auf spezifische Endanwendungen spezialisieren oder schnell auf lokale Servicebedürfnisse reagieren. Diese Mischung hält den Markt für Entkalkungschemikalien trotz der Größe mehrerer großer Lieferanten wettbewerbsfähig.
Konsolidierung und Portfolioerweiterung prägen ebenfalls das Wettbewerbsumfeld. Kemira schloss die Übernahme von Clear Water Technologies, LLC, im zweiten Quartal 2026 ab und erweiterte damit sein Geschäft mit industriellen Wasseraufbereitungsdienstleistungen um Kessel- und Kühlwasserchemiekapazitäten in Nordamerika, was sein langfristiges Ziel unterstützt, den wasserbezogenen Umsatz zu verdoppeln. Ecolabs Einführung von Clean-In-Place IQ (CIP IQ) im September 2025 und seine strategische Partnerschaft mit 4T2 Sensors fügten seinem Lebensmittel- und Getränkereinigungsangebot ein digitales Element hinzu. BASF erweiterte im Mai 2026 sein nordamerikanisches Wasseraufbereitungsportfolio um NSF/ANSI/CAN 60-zertifizierte Sulfitqualitäten. Diese Maßnahmen zeigen, dass die Wettbewerbsstärke zunehmend von Serviceabdeckung, digitalen Fähigkeiten, Compliance-Ausrichtung und spezialisierter Chemie abhängt und nicht allein von der Produktionsleistung. Unternehmen, die diese Fähigkeiten kombinieren, können eine integrierte Antwort auf Kundenanforderungen bieten, was mit dem breiteren Wandel hin zu verwalteten Reinigungs- und Wasseraufbereitungsbeziehungen übereinstimmt.
Marktführer im Bereich Entkalkungschemikalien
-
Ecolab Inc.
-
BASF
-
Solenis
-
Veolia
-
Kurita Water Industries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Entkalkungschemikalien Unternehmen in diesem Bericht
- A.W. Chesterton Company
- Accepta Water Treatment
- BASF
- Betco Corporation
- Diversey Holdings, Ltd.
- Ecolab Inc.
- Goodway Technologies Corp.
- Henkel AG & Co. KGaA
- Kemira Oyj
- Kurita Water Industries Ltd.
- Solenis
- Spartan Chemical Company, Inc.
- The Clorox Company
- Veolia
- Zep Inc.

Neueste Industrielle Entwicklungen in Markt für Entkalkungschemikalien
- Juni 2026: Kemira schloss die Übernahme von Clear Water Technologies, LLC (USA) ab und erweiterte damit sein Geschäft mit industriellen Wasseraufbereitungsdienstleistungen um Kessel- und Kühlwasserchemiekapazitäten in Nordamerika. Diese Übernahme unterstützt das langfristige Ziel, den wasserbezogenen Umsatz zu verdoppeln.
- November 2025: Solenis schloss die Übernahme der NCH Corporation ab und erweiterte damit seine Präsenz auf mehr als 160 Länder. Die Transaktion stärkte Solenis' globale Reichweite im mittelständischen industriellen Wasseraufbereitungs- und Prozessreinigungschemiebereich.


Berichtsumfang des globalen Marktes für Entkalkungschemikalien
Entkalkungschemikalien sind spezialisierte säurebasierte oder chelatbildende Flüssig- und Pulverlösungen, die zur Auflösung und Entfernung harter Mineralablagerungen wie Calciumcarbonat, Magnesium, Kalk und Rost verwendet werden, die sich auf wasserberührten Oberflächen ansammeln.
Der Markt für Entkalkungschemikalien ist nach Chemie, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Chemie ist der Markt in säurebasierte Entkalkungschemikalien, nicht-säurebasierte Entkalkungschemikalien, biobasierte Entkalkungschemikalien und sonstige (chelatbildnerbasierte Entkalkungschemikalien, enzymatische Entkalkungschemikalien, Spezialformulierungen) segmentiert. Nach Anwendung ist der Markt in Industrieanlagen, Kessel, Wärmetauscher, Wasseraufbereitungssysteme und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in industrielle Fertigung, Stromerzeugung, Lebensmittel und Getränke, Wasser- und Abwasserbehandlung und sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Entkalkungschemikalien in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Säurebasierte Entkalkungschemikalien |
| Nicht-säurebasierte Entkalkungschemikalien |
| Biobasierte Entkalkungschemikalien |
| Sonstige (chelatbildnerbasierte Entkalkungschemikalien, enzymatische Entkalkungschemikalien, Spezialformulierungen) |
| Industrieanlagen |
| Kessel |
| Wärmetauscher |
| Wasseraufbereitungssysteme |
| Sonstige |
| Industrielle Fertigung |
| Stromerzeugung |
| Lebensmittel und Getränke |
| Wasser- und Abwasserbehandlung |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Chemie | Säurebasierte Entkalkungschemikalien | |
| Nicht-säurebasierte Entkalkungschemikalien | ||
| Biobasierte Entkalkungschemikalien | ||
| Sonstige (chelatbildnerbasierte Entkalkungschemikalien, enzymatische Entkalkungschemikalien, Spezialformulierungen) | ||
| Nach Anwendung | Industrieanlagen | |
| Kessel | ||
| Wärmetauscher | ||
| Wasseraufbereitungssysteme | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Industrielle Fertigung | |
| Stromerzeugung | ||
| Lebensmittel und Getränke | ||
| Wasser- und Abwasserbehandlung | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Entkalkungschemikalien?
Die Marktgröße für Entkalkungschemikalien wurde im Jahr 2025 auf 2,26 Milliarden USD geschätzt und soll von 2,38 Milliarden USD im Jahr 2026 auf 3,10 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,46 % während des Prognosezeitraums (2026–2031).
Welche Art von Chemie treibt den Verkauf von Entkalkungschemikalien an?
Säurebasierte Produkte führten im Jahr 2025 mit einem Anteil von 47,34 %, da sie weiterhin effektiv bei der Entfernung von Mineralablagerungen aus Industrieanlagen sind. Ihr Einsatz erfordert Korrosionsschutz und eine sorgfältige Materialbewertung, insbesondere bei Anlagen, die mehrere Metalle und empfindliche Legierungen enthalten.
Welche Entkalkungschemie wächst am schnellsten?
Biobasierte Produkte werden bis 2031 voraussichtlich mit einer CAGR von 7,08 % wachsen, da Nutzer Optionen mit geringerer Umweltbelastung und leichterer biologischer Abbaubarkeit suchen.
Welche Anwendungen nutzen Entkalkungschemikalien am häufigsten?
Industrieanlagen waren die größte Anwendung mit einem Anteil von 31,63 % im Jahr 2025, während Wasseraufbereitungssysteme bis 2031 voraussichtlich mit einer CAGR von 6,15 % wachsen werden.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
