
Marktgröße und Marktanteil für Desoxyribonukleinsäure (DNA) Impfstoffe
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 581.74 Millionen US-Dollar |
| Marktgröße (2031) | 822.92 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Desoxyribonukleinsäure (DNA) Impfstoffe von Mordor Intelligence
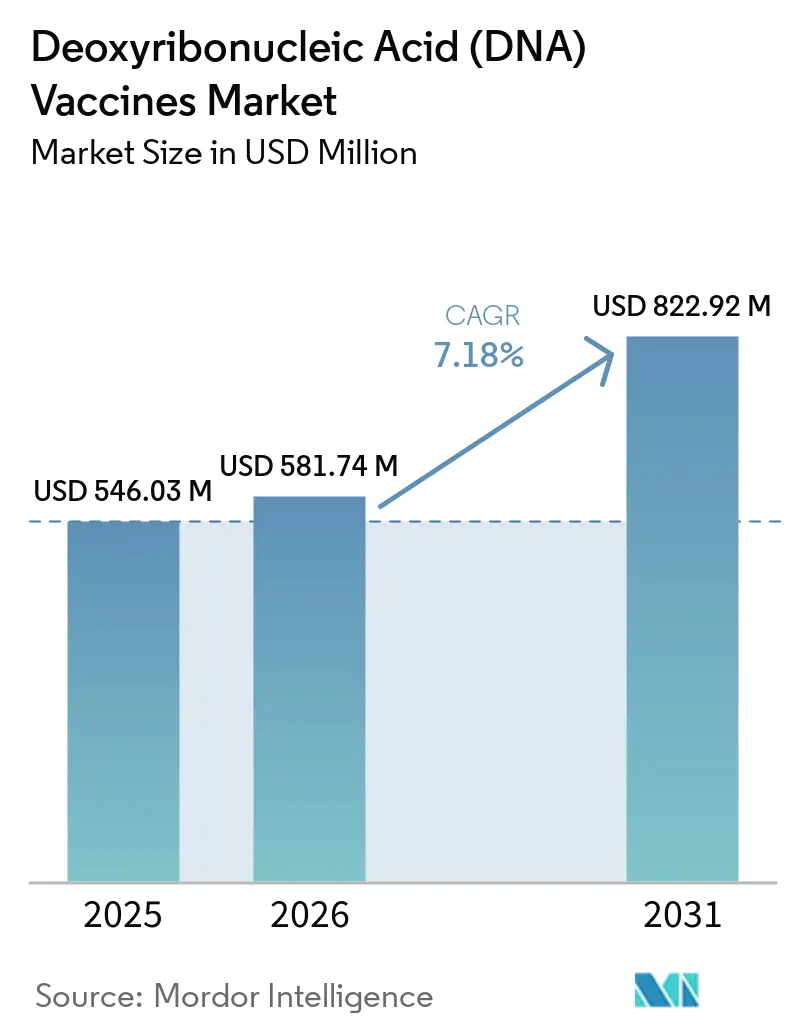
Die Marktgröße für Desoxyribonukleinsäure (DNA) Impfstoffe soll von 546,03 Millionen USD im Jahr 2025 auf 581,74 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 7,18 % über 2026–2031 822,92 Millionen USD erreichen.
Thermische Stabilität bei 2 bis 8 °C kann die Verteilungsanforderungen in Umgebungen reduzieren, in denen Ultrakältesysteme weiterhin begrenzt sind. Wiederverwendbare Plasmid-Grundgerüste können den Entwicklungsaufwand verkürzen, wenn eine neue Antigensequenz benötigt wird. Die etablierte Basis für Tierimpfstoffe bietet menschlichen Programmen zudem Referenzpunkte für Herstellung und Regulierung. Die zellfreie DNA-Produktion gewinnt zunehmend an Relevanz, da sie die Durchlaufzeit für personalisierte Onkologie-Kandidaten verkürzen kann. Der Markt für DNA-Impfstoffe hängt daher von der klinischen Validierung, praktischen Verabreichungsmethoden und der Fähigkeit ab, Plattformvorteile in zugelassene Produkte umzuwandeln.
Wichtigste Erkenntnisse des Berichts
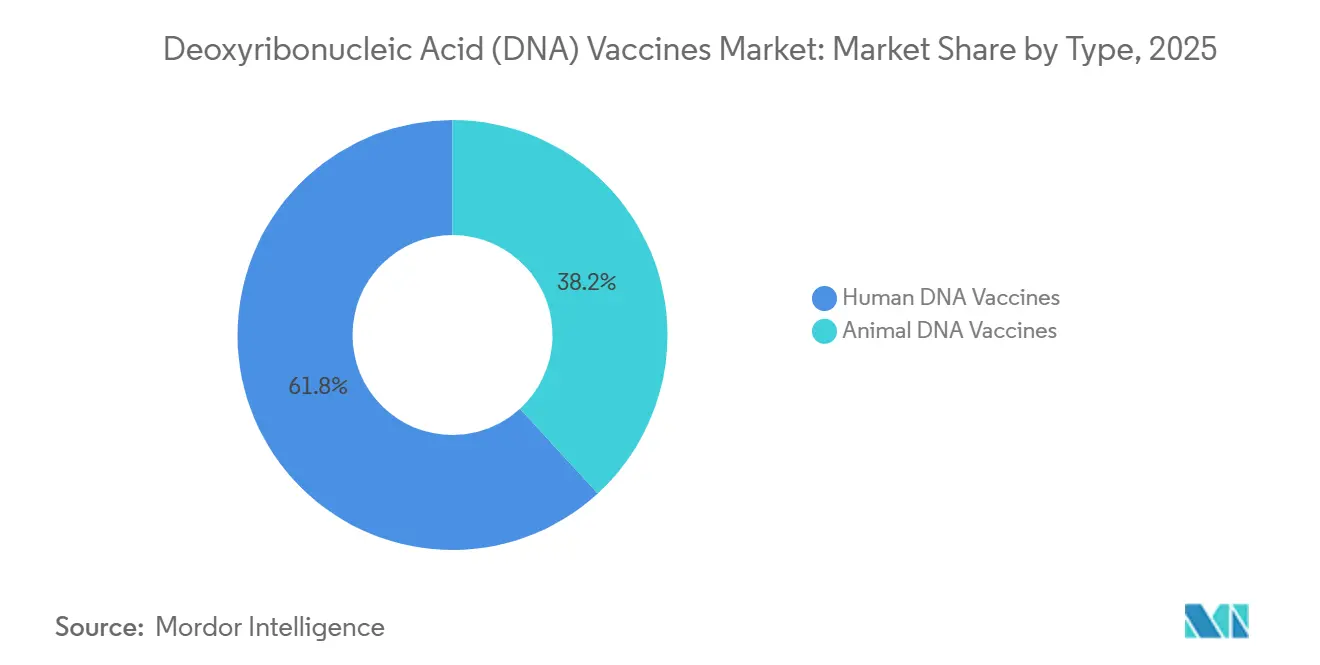
- Nach Typ hielten humane DNA-Impfstoffe im Jahr 2025 einen Marktanteil von 61,83 % am Markt für DNA-Impfstoffe, während dasselbe Segment bis 2031 mit einer CAGR von 8,51 % wachsen soll.
- Nach Impfstoffzweck hielten prophylaktische Impfstoffe im Jahr 2025 einen Anteil von 65,38 %, während therapeutische Impfstoffe bis 2031 mit einer CAGR von 9,07 % expandieren sollen.
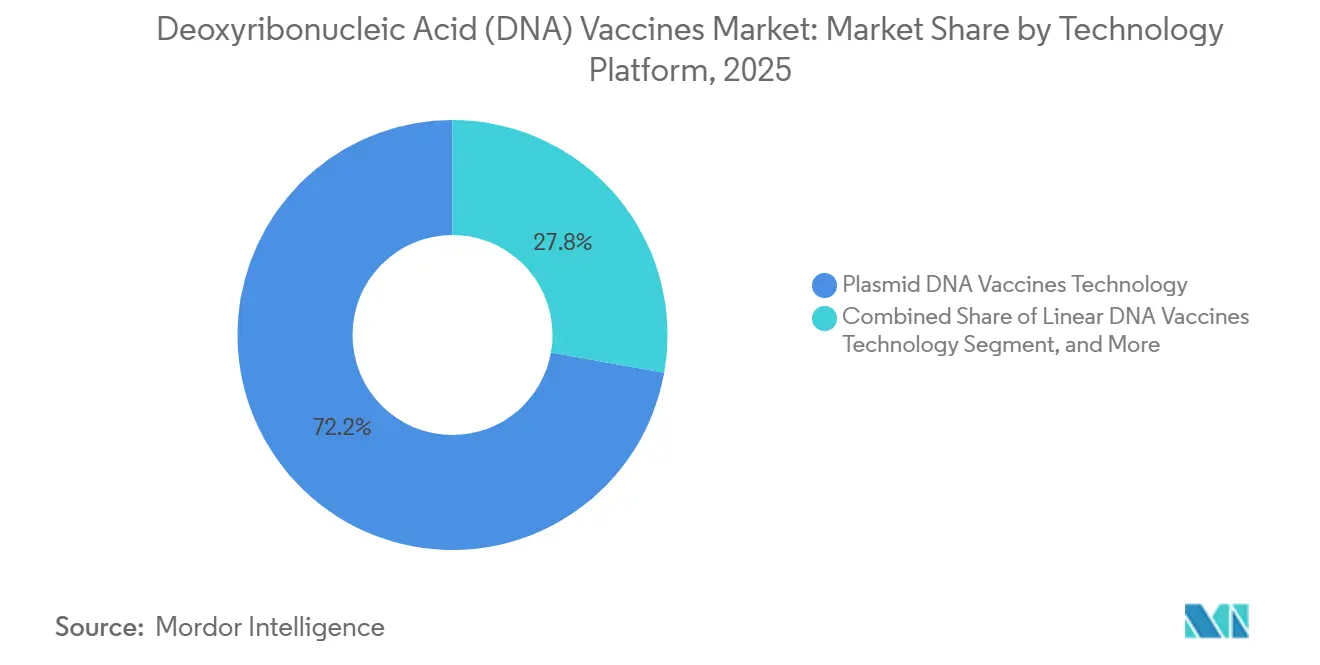
- Nach Technologieplattform hielt Plasmid-DNA im Jahr 2025 einen Marktanteil von 72,16 % am Markt für DNA-Impfstoffe und soll bis 2031 mit einer CAGR von 9,18 % wachsen.
- Nach Verabreichungsmethode hielt Elektroporation im Jahr 2025 einen Marktanteil von 55,63 % am Markt für DNA-Impfstoffe, während Lipid- und Nanopartikel-Verabreichung bis 2031 mit einer CAGR von 8,82 % wachsen soll.
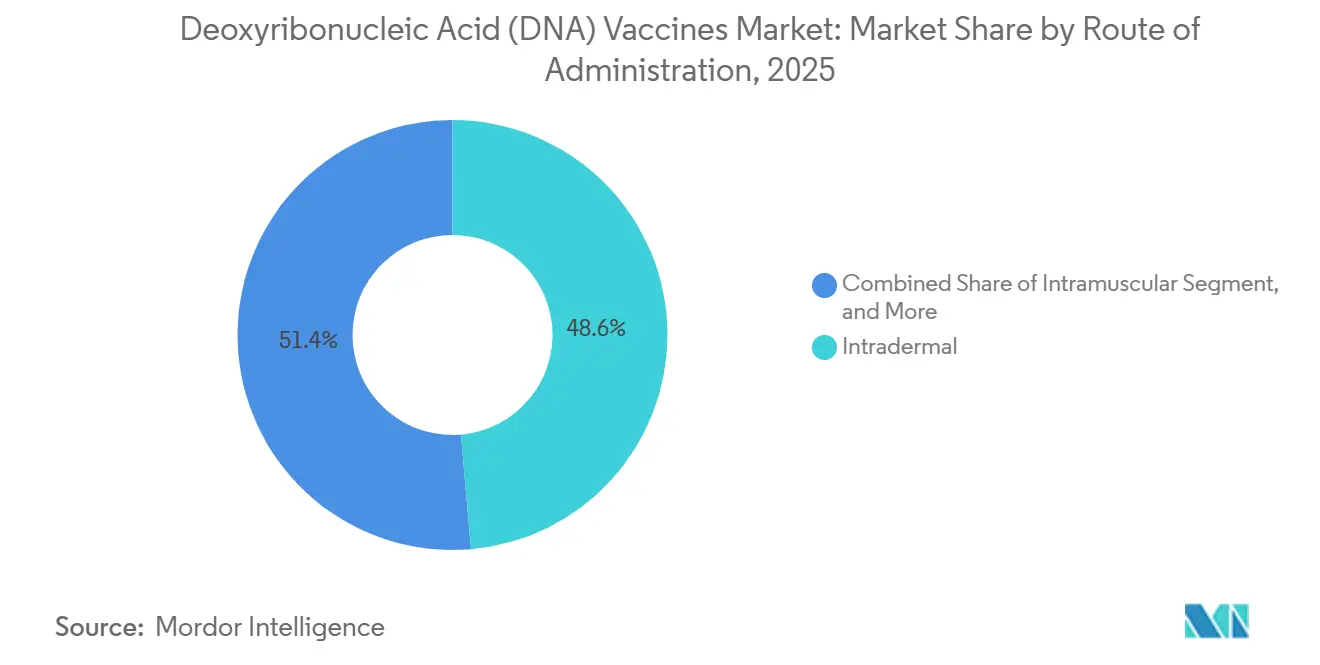
- Nach Verabreichungsweg entfiel auf die intradermale Verabreichung im Jahr 2025 ein Anteil von 48,63 % an der Marktgröße für DNA-Impfstoffe, und es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 9,87 % expandiert.
- Nach Indikation entfielen auf Infektionskrankheiten im Jahr 2025 38,63 % der Marktgröße für DNA-Impfstoffe, während Onkologie bis 2031 mit einer CAGR von 9,21 % wachsen soll.
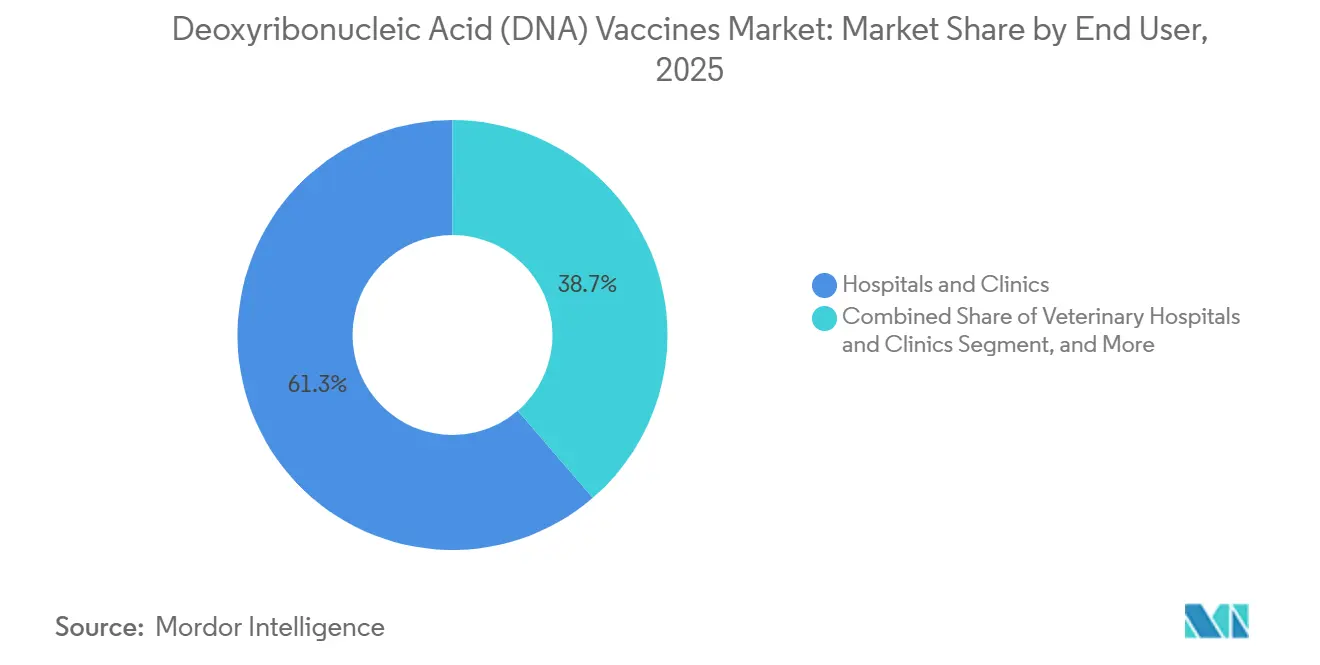
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Marktanteil von 61,32 % am Markt für DNA-Impfstoffe, während Tierkliniken und Veterinärkrankenhäuser bis 2031 mit einer CAGR von 8,35 % wachsen sollen.
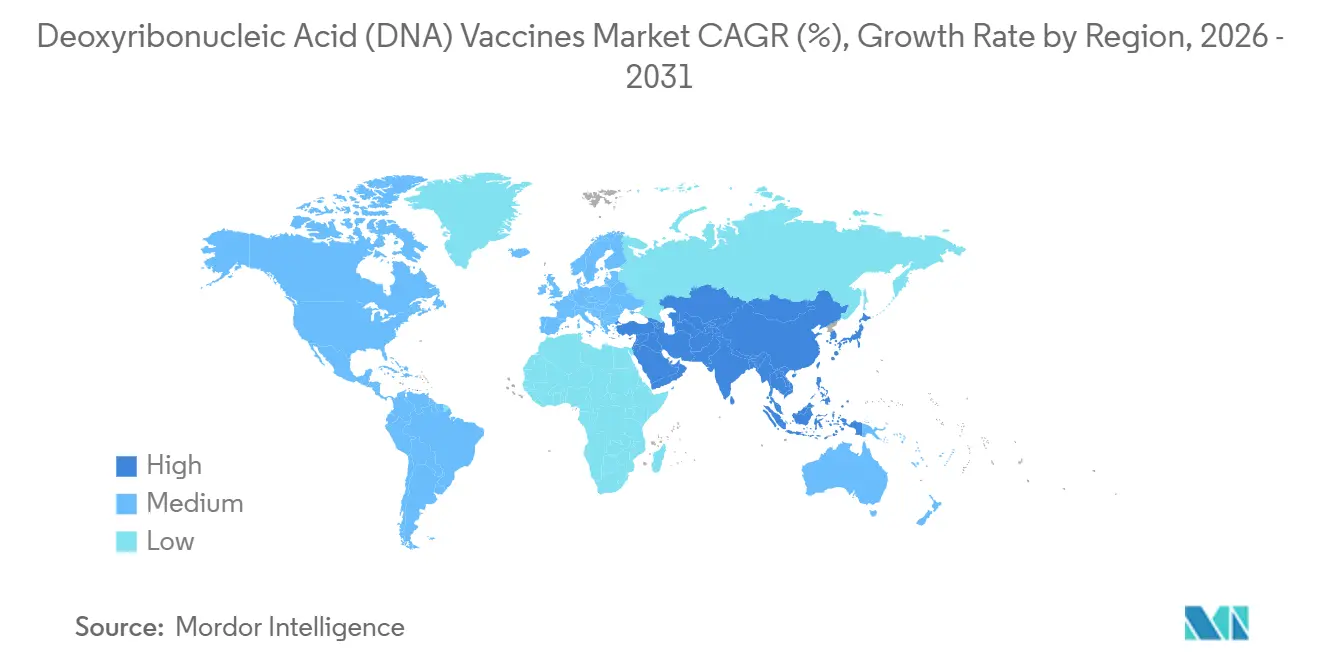
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit 38,12 % den Markt für DNA-Impfstoffe; für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 8,76 % prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnellere Reaktion auf neu auftretende und wiederkehrende Krankheitserreger | +1.1% | Global, mit früher Nachfrage in Subsahara-Afrika, Südostasien und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Wachsende therapeutische Onkologie- und personalisierte Impfstoff-Pipelines | +1.8% | Nordamerika und Europa, mit späterer Ausweitung der Studien im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach stabilen, skalierbaren Impfstoffplattformen | +1.3% | Global, mit starker Relevanz in Süd- und Südostasien sowie Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung der Veterinär- und Zoonose-Krankheitsprävention | +0.8% | Nordamerika, Europa und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Öffentlich-private Finanzierung für Pandemievorsorge | +0.7% | Global, mit Finanzierungsschwerpunkt in Nordamerika, Europa und ausgewählten Ländern des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Wiederverwendung von Antigen-Designs für Varianten- und Erregerprogramme | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnellere Reaktion auf neu auftretende und wiederkehrende Krankheitserreger
DNA-Impfstoffe können ein validiertes Plasmid-Grundgerüst mit einer neu ausgewählten Antigensequenz verwenden, was die frühe Designphase nach der genetischen Charakterisierung eines Erregers verkürzen kann. INOVIO wechselte während der COVID-19-Reaktion innerhalb von 82 Tagen von der Sequenzauswahl zur ersten Humandosis. Die INO-4500-Phase-1b-Studie mit 220 Erwachsenen in Ghana berichtete über messbare humorale und zelluläre Reaktionen nach intradermaler Verabreichung mit Elektroporation.[1] Dieses Ergebnis unterstützt die weitere Entwicklung gegen Erreger wie das Lassa-Virus, bei dem eine schnelle Reaktionsplattform praktischen Nutzen haben kann. Der Markt für DNA-Impfstoffe kann auch davon profitieren, wenn Vorsorge-Programme wiederverwendbare Herstellungs- und Regulierungserfahrungen schaffen, bevor ein Ausbruch eine breite Bereitstellung erfordert. Eine geringere Temperaturempfindlichkeit als bei vielen mRNA-Produkten kann die Nutzung in Gebieten mit eingeschränkter Kühlketteninfrastruktur weiter unterstützen.
Wachsende therapeutische Onkologie- und personalisierte Impfstoff-Pipelines
Therapeutische DNA-Impfstoffe werden entwickelt, um Immunreaktionen gegen tumorspezifische Mutationen zu lenken, anstatt eine Infektion zu verhindern. Eine Phase-1-Glioblastom-Studie aus dem Jahr 2026 berichtete über impfstoffspezifische T-Zell-Reaktionen eines personalisierten DNA-Impfstoffs, der auf bis zu 40 räumlich verteilte Neoantigene abzielte.[2] Die Forschung zu Neoantigen-Impfstoffen hat auch das Potenzial für eine dauerhafte T-Zell-Immunität beschrieben, obwohl der klinische Nutzen in jedem Programm bewertet werden muss. Touchlight berichtete im Juli 2026 über die erste Patientendosierung in der NEOVACC-Phase-I-Studie zum personalisierten Lungenkrebsimpfstoff unter Verwendung seiner zellfreien dbDNA-Plattform.[3] Eine schnellere Produktion kann patientenspezifische Produkte für Tumore, die schnell fortschreiten, praktikabler machen. Diese Aktivität unterstützt die prognostizierte CAGR von 9,2 % für Onkologie innerhalb des Marktes für DNA-Impfstoffe.
Steigende Nachfrage nach stabilen, skalierbaren Impfstoffplattformen
DNA-Impfstoffe in lyophilisierter Form können unter Standardkühlung stabil bleiben, was den Verteilungsaufwand für einige Programme reduziert. Zellfreie Produktionsmethoden von Touchlight und LineaRx sind darauf ausgelegt, bakterielle Fermentation zu vermeiden und Herstellungszyklen zu verkürzen. Entos kündigte im März 2025 eine Partnerschaft in Höhe von 198,5 Millionen USD mit den Regierungen Kanadas und Albertas an, um eine Anlage in Edmonton zu bauen, die für Forschung und GMP-Herstellung ausgelegt ist. Die Anlage ist geplant, die Produktion von 10 Millionen Impfstoffdosen pro Jahr zu unterstützen. Touchlight erklärte, dass sein Standort in Hampton 11 Herstellungssuiten und eine Jahreskapazität von über 8 kg DNA hat. Diese Investitionen zeigen, dass der Markt für DNA-Impfstoffe Versorgungskapazitäten aufbaut, bevor große Markteinführungen von Humanprodukten stattfinden.
Ausweitung der Veterinär- und Zoonose-Krankheitsprävention
Tierische DNA-Impfstoffe liefern einen kommerziellen Nachweis für eine Plattform, die noch eine breitere Akzeptanz beim Menschen anstrebt. Der bestehende Einsatz bei Haustieren, Pferden und in der Aquakultur hat regulatorische und herstellungstechnische Vertrautheit geschaffen. Die Überschneidung zwischen tierischen und menschlichen Erregerrisiken kann auch die Finanzierung von Zoonose-Programmen unterstützen. Eine Studie aus dem Jahr 2025 ergab, dass ein Lipid-Nanopartikel-DNA-Impfstoff gegen Staupe bei Hunden mehr als 300 Tage lang neutralisierende Antikörper erzeugte. Touchlight und Ceva Animal Health schlossen eine mehrjährige Vereinbarung zur Entwicklung und Herstellung von dbDNA-Tiergesundheitsimpfstoffen. Solche Vereinbarungen zeigen, dass die Tiergesundheit eine Einnahmequelle und ein praktisches Entwicklungsumfeld für den Markt für DNA-Impfstoffe bleiben kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringere Immunogenität beim Menschen bei konventioneller Injektion | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Verfahrensaufwand durch Elektroporation | -0.5% | Global, insbesondere in der Primärversorgung außerhalb von Fachzentren | Kurzfristig (≤ 2 Jahre) |
| Begrenzte kommerzielle Validierung beim Menschen und fehlende Erstattungspräzedenz | -0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| CMC-Komplexität bei Gerät-Impfstoff-Kombinationsprodukten | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringere Immunogenität beim Menschen bei konventioneller Injektion
Konventionelle intramuskuläre und subkutane Injektion hat bei vielen humanen DNA-Impfstoffkandidaten schwächere Immunreaktionen hervorgerufen. Veröffentlichte klinische Daten haben gezeigt, dass messbare Reaktionen möglicherweise eine DNA-Dosis von 2 mg erfordern, verglichen mit 30 bis 100 μg Dosen für mRNA-COVID-19-Impfstoffe. DNA muss den Zellkern erreichen, und eine gewöhnliche Injektion unterstützt diesen Prozess nicht. Elektroporation kann die zelluläre Aufnahme verbessern, erfordert jedoch zusätzliche Ausrüstung und Verabreichungsanforderungen. Eine präklinische Studie aus dem Jahr 2025 berichtete über dauerhaften Schutz bei Mäusen nach einem LNP-formulierten H5N1-Plasmid-DNA-Impfstoff. Die LNP-Formulierung kann diese Einschränkung reduzieren, erfordert jedoch weiterhin klinische Validierung und einen skalierbaren Herstellungsprozess für Humanprogramme.
Begrenzte kommerzielle Validierung beim Menschen und fehlende Erstattungspräzedenz
Das Fehlen eines von der FDA zugelassenen kommerziellen humanen DNA-Impfstoffs lässt Preisgestaltung, Kostenübernahme und Formularpraktiken ungeklärt. INOVIOs BLA für INO-3107 befindet sich unter FDA-Prüfung mit einem Zieldatum für eine Entscheidung am 30. Oktober 2026. Das Unternehmen berichtete, dass 81 % der Phase-1/2-Teilnehmer nach der Behandlung weniger Operationen benötigten als im Vorjahr. Eine Zulassung für ein Orphan-Produkt wäre wichtig, würde jedoch nicht automatisch Erstattungspraktiken für jedes DNA-Arzneimittel etablieren. ZyCoV-D hat auch gezeigt, dass ein Produkt nach dem Höhepunkt eines akuten öffentlichen Gesundheitsbedarfs auf den Markt kommen kann, was die Akzeptanz einschränken kann. Entwickler im Markt für DNA-Impfstoffe müssen klinische Entwicklung, Markteinführungszeitpunkt und Kostenträger-Evidenz mit der aktiven Krankheitslast in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Humanprogramme führen beim Umsatz, während Tierprodukte kommerzielle Erfahrung liefernHumane DNA-Impfstoffe machten im Jahr 2025 61,83 % des Umsatzes aus. Diese Position spiegelt die klinische Aktivität bei HPV-bedingten Erkrankungen, Infektionskrankheiten und Onkologie wider. Das Humansegment umfasst Programme für MERS-CoV, Lassa-Virus, Ebola, Influenza und Krebs. Tierimpfstoffe lieferten den verbleibenden Umsatz und bleiben die Quelle vollständig kommerzialisierter Produkterfahrung für die Plattform. Produkte für das kanine Melanom, Pferdeerkrankungen und die Lachsaquakultur haben einen Referenzpunkt für Herstellungs- und Regulierungspraxis geschaffen. Diese Geschichte hilft Entwicklern zu erklären, wie DNA-basierte Produkte hergestellt und verabreicht werden können.
Humane DNA-Impfstoffe sollen von 2026 bis 2031 mit einer CAGR von 8,51 % wachsen. VGX-3100 berichtete im Mai 2026 über positive Top-Line-Ergebnisse aus seiner China-Phase-III-Studie, darunter 207 Teilnehmer an 22 Tertiärkrankenhäusern und die Erreichung des primären Endpunkts. Fosun Wanbang erhielt im Januar 2026 die Vermarktungsrechte für Großchina im Rahmen eines Deals, der mit 800 Millionen CNY, entsprechend 113 Millionen USD, an Vorauszahlungen und Meilensteinzahlungen zuzüglich zweistelliger Lizenzgebühren bewertet wurde. Diese Bedingungen bieten eine nützliche kommerzielle Referenz für den Markt für humane DNA-Impfstoffe im asiatisch-pazifischen Raum. Tierprogramme können kürzere Entwicklungswege durchlaufen und unterliegen anderen Evidenzanforderungen. Sie werden wahrscheinlich ein wichtiger kurzfristiger Beitrag bleiben, während Humanprodukte reifen.


Nach Impfstoffzweck:
Therapeutische Kandidaten expandieren schneller als prophylaktische ProgrammeProphylaktische Impfstoffe machten im Jahr 2025 65,38 % des Umsatzes aus. Pandemievorsorge, Prävention von Infektionskrankheiten und die etablierte Tiergesundheitsbasis unterstützten diese Position. Therapeutische Programme sollen bis 2031 mit einer CAGR von 9,07 % wachsen. Ihr Wachstum ist hauptsächlich an Onkologieprogramme gebunden, die darauf abzielen, Reaktionen gegen Neoantigene zu stimulieren. Diese Verwendung unterscheidet sich von der Prävention, da jeder Patient möglicherweise ein eigenes Konstrukt benötigt. Sie stellt auch unterschiedliche Anforderungen an den Herstellungsdurchsatz und die klinische Evidenz.
Personalisierte therapeutische Impfstoffe erfordern häufig eine Herstellung von Biopsiematerial bis zur fertigen Dosis in weniger als 4 Wochen. Die NEOVACC-Studie zeigt, wie zellfreie Produktion eingesetzt wird, um diesen operativen Bedarf zu decken. Therapeutische Programme für Allergien und Autoimmunerkrankungen befinden sich noch in einem frühen Entwicklungsstadium. Die verfügbaren Informationen identifizieren auch die Patientenauswahl als ein zentrales Thema für nicht-kleinzelligen Lungenkrebs. Begleitdiagnostika könnten daher erforderlich sein, bevor therapeutische Impfstoffe eine breite Anwendung finden. Die DNA-Impfstoffbranche könnte einen höherwertigen Produktmix sehen, wenn Onkologiekandidaten einen bedeutenden klinischen Nutzen nachweisen. Diese Chance hängt weiterhin von der Reaktionsvorhersage, der Herstellungskonsistenz und der Akzeptanz durch Kostenträger ab.
Nach Technologieplattform:
Plasmid-DNA behält die größte Basis, während zellfreie Formate entwickelt werdenPlasmid-DNA hielt im Jahr 2025 72,16 % des Technologieplattformsegments. Ihr Anteil spiegelt die etablierte cGMP-Erfahrung in bakteriellen fermentationsbasierten Herstellungsnetzwerken wider. Entwickler kennen die Prozessanforderungen für Plasmidprodukte, die in spätere klinische Phasen eintreten. Plasmid-DNA soll bis 2031 auch mit einer CAGR von 9,18 % wachsen. Die Wachstumsrate spiegelt das Volumen klinischer Programme wider, insbesondere in Onkologie und Infektionskrankheiten. Sie beseitigt nicht die Notwendigkeit, die Verabreichung zu verbessern und die Herstellung zu vereinfachen.
Lineare DNA und Minicircle-DNA werden als Alternativen zu konventionellen Plasmiden entwickelt. Sie können Bedenken hinsichtlich Antibiotikaresistenzmarkern und bakteriellen Fermentationsartefakten ansprechen. Touchlight erhielt im Januar 2025 eine MHRA-GMP-Lizenz für die zellfreie dbDNA-Herstellung. Applied DNA Sciences schloss im Januar 2025 den Ausbau seiner LineaDNA-GMP-Anlage ab. Diese Plattformen können Entwicklern mehr Herstellungsoptionen bieten, wenn Programme in spätere Studien übergehen. MIDGE-Vektoren und DNA-Origami-Plattformen bleiben präklinisch und erweitern das längerfristige Technologiespektrum.
Nach Verabreichungsmethode:
Elektroporation führt heute, während Lipid-Nanopartikel schneller wachsenElektroporation hielt im Jahr 2025 55,63 % des Umsatzes im Bereich Verabreichungsmethoden. Ihre Position spiegelt den klinischen Einsatz mit INOVIOs CELLECTRA-Plattform und dem TriGrid-System von Ichor Medical Systems wider. Die Methode permeabilisiert Zellmembranen vorübergehend, um die DNA-Aufnahme zu erhöhen. Eine über die Nationalen Gesundheitsinstitute verfügbare Übersicht berichtete, dass Elektroporation die Reaktionen im Vergleich zur gewöhnlichen Injektion um das 10- bis 1.000-Fache steigern kann. Das Tropis-System von PharmaJet unterstützt auch die nadelfreie intradermale Verabreichung für ZyCoV-D. Saugbasierte Systeme sowie Liposom- oder Polymeransätze dienen kleineren veterinären und frühen Forschungsanwendungen.
Lipid- und Nanopartikel-Verabreichung soll bis 2031 mit einer CAGR von 8,82 % wachsen. Eine Studie aus dem Jahr 2024 fand stärkere HPV-spezifische zelluläre Reaktionen bei Mäusen unter Verwendung von SM-102-Lipid-Nanopartikeln als mit Elektroporation, während nackte Plasmid-Injektion minimale Reaktionen zeigte. LNP-Ansätze könnten eine Verabreichung ohne spezialisierte Elektroporationsausrüstung ermöglichen. Dies könnte den Verabreichungsort von Fachzentren auf gewöhnliche Kliniken ausweiten. Ionisierbare Lipide können auch die Immunaktivierung unterstützen und möglicherweise den Dosisbedarf reduzieren. Die klinische Leistung beim Menschen wird bestimmen, ob diese Verabreichungsverschiebung den Markt für DNA-Impfstoffe breiter verändert.
Nach Verabreichungsweg:
Intradermale Verabreichung hält sowohl Umfang als auch WachstumDie intradermale Verabreichung machte im Jahr 2025 48,63 % des Wegsegments aus. Es wird auch prognostiziert, dass sie bis 2031 mit einer CAGR von 9,87 % wächst. Die Haut enthält Langerhans-Zellen und dermale dendritische Zellen, die die Immunaktivierung unterstützen können. INOVIOs CELLECTRA 2000 ist für die intradermale Elektroporation in aktiven Programmen optimiert. ZyCoV-D verwendet auch das nadelfreie intradermale Tropis-System von PharmaJet. Diese Beispiele unterstützen die intradermale Verabreichung als etablierten Weg für DNA-Impfstoffkandidaten.
Die intramuskuläre Verabreichung bleibt für biologische Produkte vertraut und ist für LNP-basierte DNA-Impfstoffe relevant. LNP-Produkte werden im mRNA-Bereich üblicherweise intramuskulär verabreicht. Die subkutane Verabreichung hat eine Rolle in ausgewählten Tiergesundheitsprogrammen. Orale und mukosale Ansätze bleiben präklinisch und sind keine kurzfristigen kommerziellen Treiber. Ein Wechsel von Elektroporation zur LNP-Verabreichung könnte der intramuskulären Verabreichung ermöglichen, Marktanteile zurückzugewinnen. Der endgültige Verabreichungsweg-Mix wird von den Formulierungsergebnissen und den Umgebungen abhängen, in denen Produkte verabreicht werden können.
Nach Indikation:
Infektionskrankheiten führen, während Onkologie die höchste Wachstumsrate aufweistInfektionskrankheiten machten im Jahr 2025 38,63 % des Indikationsumsatzes aus. Dieses Segment umfasst COVID-19, HPV-bedingte Erkrankungen, Zika-Virus, MERS-CoV, Influenza und andere Erreger. HPV-bezogene Programme gehören zu den fortgeschrittensten. INO-3107 befindet sich unter FDA-BLA-Prüfung für rezidivierende respiratorische Papillomatose. INO-4700 schloss eine Phase-2a-Studie über die Dosisstufen 0,6 mg, 1 mg und 2 mg ab, wobei die Ergebnisse zu Sicherheit und Immunogenität im Jahr 2025 veröffentlicht wurden. Frühere Programme zum Zika-Virus und zur Influenza erweitern die Basis der Infektionskrankheiten.
Onkologie soll bis 2031 mit einer CAGR von 9,21 % wachsen. Aktive Programme umfassen Glioblastom, HPV-positiven oropharyngealen Krebs, nicht-kleinzelligen Lungenkrebs und Gebärmutterhalskrebs. AACR-2026-Daten aus der VB-C-03-Studie berichteten über messbare Immunogenität für VB10.16 mit Pembrolizumab in der Erstlinienbehandlung von HPV16-positivem oropharyngealem Krebs. Die Kombinationsbehandlung mit Checkpoint-Inhibitoren ist daher ein zentraler klinischer Ansatz für onkologische DNA-Impfstoffkandidaten. Veterinärerkrankungen bleiben eine eigenständige, kommerziell relevante Indikationsgruppe. Allergien und Autoimmunerkrankungen sind frühere Chancen, die wachsen können, wenn die T-Zell-Modulation in größeren Studien validiert wird.
Nach Endnutzer:
Krankenhäuser führen bei der Verabreichung, während Tierkliniken schneller expandierenKrankenhäuser und Kliniken machten im Jahr 2025 61,32 % des Endnutzerumsatzes aus. Aktuelle Humanprogramme erfordern häufig Elektroporationsausrüstung und geschultes Personal. Dies macht institutionelle Umgebungen zum praktischen Verabreichungsort für viele Kandidaten. Forschungsinstitute und akademische Zentren bleiben wichtig, auch wenn ihr direkter Umsatz geringer ist. Das Clatterbridge Cancer Centre, das Wistar Institute und die University of Liverpool leisten Frühphasenarbeit, die zukünftige kommerzielle Programme unterstützt. NEOVACC am Clatterbridge ist ein aktuelles Beispiel für diese Forschungsrolle.
Tierkliniken und Veterinärkrankenhäuser sollen bis 2031 mit einer CAGR von 8,35 % wachsen. Dies spiegelt zugelassene Tierprodukte und neue Kooperationen zwischen Plattformunternehmen und Tiergesundheitsunternehmen wider. Staatliche und öffentliche Gesundheitskäufer können die Beschaffung für die Vorsorge und nationale Immunisierungsmaßnahmen unterstützen. Pharmazeutische und biotechnologische Unternehmen kaufen auch Plasmid-Herstellungsdienstleistungen, während sie proprietäre Kandidaten entwickeln. Diese Überschneidung kann engere Verbindungen zwischen CDMOs und Produktentwicklern schaffen. Die DNA-Impfstoffbranche wird daher wahrscheinlich eine stärkere vertikale Integration erleben, da die Herstellungskapazität zu einem Wettbewerbserfordernis wird.
Geografische Analyse
Nordamerika Desoxyribonukleinsäure (DNA) Impfstoffe Markt
Nordamerika hielt im Jahr 2025 einen Anteil von 38,12 % am globalen DNA-Impfstoffe-Markt. Die Region weist eine hohe Konzentration an klinischen Entwicklern, Plasmid-CDMOs und Liefertechnologieanbietern auf. Kanada und Alberta verpflichteten sich im Jahr 2025 zu 198,5 Millionen USD für das Fertigungsprojekt von Entos Pharmaceuticals in Edmonton. Der geplante Standort zielt auf eine Kapazität von 10 Millionen Impfstoffdosen pro Jahr ab. In den Vereinigten Staaten berichtete INOVIO, dass die Vorlizenzierungsinspektionen für INO-3107 in seinem Update zum zweiten Quartal 2026 abgeschlossen waren. Mexiko bleibt ein kleinerer Teilnehmer, wobei die Aktivitäten eher auf staatliche Gesundheitsbeschaffung als auf die Entwicklung inländischer Produkte ausgerichtet sind.
Europa Desoxyribonukleinsäure (DNA) Impfstoffe Markt
Europa ist der zweitgrößte regionale Markt. Die MHRA erteilte im Januar 2025 die erste GMP-Lizenz für die zellfreie enzymatische DNA-Produktion an die Hampton-Anlage von Touchlight. INO-3107 verfügt über eine EMA-Zulassung als Arzneimittel für seltene Leiden sowie einen UK Innovation Passport im Rahmen des ILAP-Weges. Deutschland, Frankreich und Italien verfügen über etablierte Fertigungskapazitäten für Biologika. NorthX Biologics unterstützt Amarna Therapeutics bei der Vorbereitung von Nimvec AM510 für First-in-Human-Studien, die bis 2027 erwartet werden. Europäische Entwickler und akademische Gruppen tragen zur klinischen und fertigungstechnischen Tiefe der Region bei.
APAC, MEA und Südamerika Desoxyribonukleinsäure (DNA) Impfstoffe Markt
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 8,76 % wachsen. Indien hat durch ZyCoV-D, den ersten zugelassenen humanen Plasmid-DNA-Impfstoff, im Rahmen der National Biopharma Mission einen wichtigen Präzedenzfall geschaffen. China gewinnt durch die Phase-III-Ergebnisse von VGX-3100 und die Vermarktungsvereinbarung von Fosun Wanbang für Greater China an Dynamik. Japan, Australien und Südkorea tragen zur Pipeline- und klinischen Studienaktivität bei. Der Nahe Osten, Afrika und Südamerika bleiben kleinere Märkte. Die thermische Stabilität kann langfristig eine Chance in diesen Regionen bieten, da sich die öffentlichen Gesundheitssysteme weiterentwickeln.

Wettbewerbslandschaft
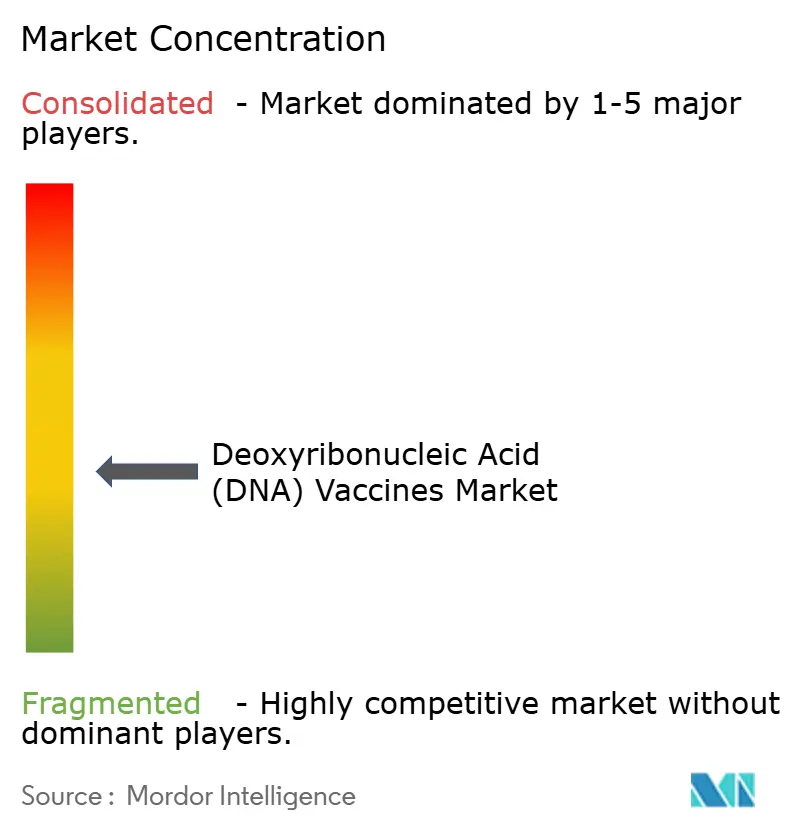
Der Markt für DNA-Impfstoffe bleibt fragmentiert, und kein Unternehmen kontrolliert die gesamte Wertschöpfungskette. CDMOs wie Aldevron, NorthX Biologics, VGXI und GeneOne Life Science bedienen Entwickler mit konkurrierenden Herstellungsansätzen. Ichor Medical Systems und PharmaJet liefern Verabreichungstechnologien an mehr als einen Entwickler. Zu den Unternehmen in der klinischen Phase gehören INOVIO, Genexine, AnGes, Entos und Takis Biotech. Ihr Wettbewerb konzentriert sich auf Antigendesign, Verabreichungssysteme, Herstellungszugang und geistiges Eigentum. INOVIOs PDUFA-Datum am 30. Oktober 2026 für INO-3107 ist ein wichtiger kurzfristiger Meilenstein für das Fachgebiet.
Die zellfreie Herstellung schafft eine separate Wettbewerbsquelle gegenüber traditionellen Plasmid-CDMOs. Touchlight verwendet die dbDNA-Herstellung ohne bakterielle Fermentation und besitzt eine MHRA-GMP-Lizenz. LineaRx entwickelt eine PCR-basierte lineare DNA-Alternative. Die Partnerschaft von Touchlight mit Ceva Animal Health erweitert diesen Ansatz auf die Tiergesundheit. Aldevron eröffnete im Juli 2025 ein Innovationszentrum in Waltham für zellfreie DNA, mRNA-Analytik, Genomeditierung und Herstellung fortschrittlicher Therapien. Diese Schritte zeigen, dass Herstellungstechnologie und -umfang zu zentralen Wettbewerbsfaktoren werden.
Begleitdiagnostika und Biomarker-Assays sind eine mögliche Lücke in der Entwicklung therapeutischer DNA-Impfstoffe. Sie könnten helfen, Patienten zu identifizieren, die mit größerer Wahrscheinlichkeit auf personalisierte Krebsimpfstoffe ansprechen. Entwickler stehen auch vor der Notwendigkeit, den Geräteaufwand zu reduzieren und gleichzeitig die Immunogenität aufrechtzuerhalten. Partnerschaften mit spezialisierten Herstellern können diese Ausführungsrisiken senken. Der Marktkonzentrationsindex beträgt 3 von 10, da das Quellmaterial ein fragmentiertes Ökosystem ohne Marktführeranteil oder kombinierten Top-Fünf-Anteil identifiziert, der auf eine konzentrierte Kontrolle hinweisen würde. Die Wettbewerbsposition jedes Unternehmens wird vom Zulassungsfortschritt, der klinischen Evidenz, der praktischen Verabreichbarkeit und der Herstellungszuverlässigkeit abhängen.
Marktführer der Desoxyribonukleinsäure (DNA) Impfstoffe Branche
-
Boehringer Ingelheim Animal Health USA Inc.
-
Eurogentec S.A.
-
Takara Bio Inc.
-
Touchlight Genetics Ltd.
-
Zoetis Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Desoxyribonukleinsäure (DNA) Impfstoffe Markt
- Applied DNA Sciences, Inc.
- AnGes, Inc.
- AGC Biologics
- Aldevron LLC
- Boehringer Ingelheim Animal Health USA Inc.
- Eurogentec S.A.
- Enzene Biosciences Limited
- Entos Pharmaceuticals Inc.
- Genexine, Inc.
- GeneOne Life Science, Inc.
- INOVIO Pharmaceuticals, Inc.
- Ichor Medical Systems, Inc.
- LineaRx, Inc.
- NorthX Biologics AB
- PharmaJet, Inc.
- Takara Bio
- Touchlight Genetics Ltd.
- Takis Biotech S.r.l.
- VGXI, Inc.
- Waisman Biomanufacturing
- Zydus Lifesciences Limited
- Zoetis

Recent Industry Developments in Desoxyribonukleinsäure (DNA) Impfstoffe Markt
- Juli 2026: Die zellfreie enzymatische dbDNA-Plattform von Touchlight Genetics ermöglichte die erste Patientendosierung in der NEOVACC-Phase-I-Studie zum personalisierten Lungenkrebsimpfstoff, geleitet vom Clatterbridge Cancer Centre und der University of Liverpool. Die Studie, finanziert durch ein Stipendium des Medical Research Council in Höhe von 2,66 Millionen GBP, entsprechend 3,4 Millionen USD, zielt auf 10 Patienten mit fortgeschrittenem nicht-kleinzelligem Lungenkrebs ab und ist die erste personalisierte Krebsimpfstoffstudie im Vereinigten Königreich, die vollständig durch einen zellfreien DNA-Prozess hergestellt wird.
- Mai 2026: VGX-3100 erzielte positive Top-Line-Ergebnisse aus seiner China-Phase-III-Studie. Die Studie schloss 207 Teilnehmer an 22 chinesischen Tertiärkrankenhäusern ein, erfüllte den primären Wirksamkeitsendpunkt mit statistischer Überlegenheit gegenüber Placebo und berichtete über ein günstiges Sicherheitsprofil.
- Januar 2026: Fosun Wanbang sicherte sich exklusive Vermarktungsrechte für Großchina für VGX-3100 von Beijing Dongfanglue Biomedicine. Die Vereinbarung umfasste 800 Millionen CNY, entsprechend 113 Millionen USD, an kombinierten Vorauszahlungen und Meilensteinzahlungen zuzüglich zweistelliger Umsatzlizenzgebühren.
- Dezember 2025: Die FDA akzeptierte INOVIOs BLA für INO-3107 unter beschleunigter Zulassung und setzte ein Zieldatum für eine Entscheidung am 30. Oktober 2026. Der Kandidat zielt auf Erwachsene mit rezidivierender respiratorischer Papillomatose ab, die durch HPV-6 und HPV-11 verursacht wird.


Berichtsumfang des globalen Marktes für Desoxyribonukleinsäure (DNA) Impfstoffe
Der Desoxyribonukleinsäure (DNA)-Impfstoffmarkt umfasst die Erforschung, Entwicklung, Herstellung und Vermarktung von Impfstoffen, die gentechnisch veränderte DNA nutzen, um eine Immunantwort auszulösen. Im Gegensatz zu herkömmlichen Impfstoffen bringen DNA-Impfstoffe ein Plasmid, das die DNA-Sequenz eines spezifischen Antigens kodiert, direkt in menschliche oder tierische Zellen ein und veranlassen den Körper, das Antigen zu produzieren und anschließend eine Schutzimmunität zu entwickeln. Dieser Markt umfasst sowohl Anwendungen in der Human- als auch in der Tiergesundheit und wird durch die schnellen Entwicklungsmöglichkeiten der Technologie, ihre hohe Stabilität und kosteneffiziente Herstellungsprozesse angetrieben.
Der Desoxyribonukleinsäure (DNA)-Impfstoffmarkt ist nach Typ, Impfstoffzweck, Technologieplattform, Verabreichungsmethode, Verabreichungsweg, Endnutzer und Geografie segmentiert. Nach Typ ist der Markt in Humane DNA-Impfstoffe und Tierische DNA-Impfstoffe unterteilt. Nach Impfstoffzweck ist der Markt in Prophylaktische DNA-Impfstoffe und Therapeutische DNA-Impfstoffe unterteilt. Nach Technologieplattform ist der Markt in Plasmid-DNA-Impfstofftechnologie, Lineare DNA-Impfstofftechnologie, Minicircle-DNA-Impfstofftechnologie und Sonstige DNA-Konstrukte unterteilt. Nach Verabreichungsmethode ist der Markt in Elektroporation, Nadelfreie Injektion, Saugbasierte Verabreichung, Lipid- und Nanopartikelverabreichung, Liposom- und Polymerverabreichung sowie Sonstige Verabreichungsmethoden unterteilt. Nach Verabreichungsweg ist der Markt in Intradermal, Intramuskulär, Subkutan, Oral und Mukosal sowie Sonstige Verabreichungswege unterteilt. Nach Indikation ist der Markt in Infektionskrankheiten (COVID-19, Humanes Papillomavirus-bedingte Erkrankung, Zika-Virus-Erkrankung, MERS-CoV-Infektion, Influenza, Sonstige Infektionskrankheiten), Onkologie, Allergien und Autoimmunerkrankungen, Sonstige Humanindikationen sowie Veterinärerkrankungen unterteilt. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, Veterinärkrankenhäuser und -kliniken, Staatliche und öffentliche Gesundheitslieferanten, Forschungsinstitute und akademische Zentren sowie Pharmazeutische und Biotechnologieunternehmen unterteilt. Das geografische Segment ist weiter unterteilt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Intravenös |
| Oral |
| Lyophilisierte Lösung |
| Gefrorene Lösung |
| Erwachsene |
| Geriatrisch |
| Pädiatrisch |
| COVID-19 |
| SARS-CoV |
| MERS-CoV |
| Ebola |
| Krankenhausapotheken |
| Kliniken |
| Drogerien und Apotheken |
| Online-Apotheken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Verabreichungsweg | Intravenös | |
| Oral | ||
| Nach Darreichungsform | Lyophilisierte Lösung | |
| Gefrorene Lösung | ||
| Nach Patientenalter | Erwachsene | |
| Geriatrisch | ||
| Pädiatrisch | ||
| Nach Anwendungsgebiet | COVID-19 | |
| SARS-CoV | ||
| MERS-CoV | ||
| Ebola | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Kliniken | ||
| Drogerien und Apotheken | ||
| Online-Apotheken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach DNA-Impfstoffen bis 2031?
Die Kategorie soll von 2026 bis 2031 mit einer CAGR von 7,18 % wachsen, unterstützt durch stabile Lagerung, wiederverwendbare Plasmid-Designs, Onkologieprogramme und Tiergesundheitsanwendungen.
Wie groß wird der Markt für DNA-Impfstoffe bis 2031 sein?
Die Marktgröße für DNA-Impfstoffe soll bis 2031 822,92 Millionen USD erreichen, ausgehend von 581,74 Millionen USD im Jahr 2026.
Welche DNA-Impfstoffanwendung wächst am schnellsten?
Onkologie ist die am schnellsten wachsende Indikation mit einer prognostizierten CAGR von 9,21 % bis 2031, da personalisierte Neoantigen-Programme klinisch voranschreiten.
Warum ist die Lipid-Nanopartikel-Verabreichung für DNA-Impfstoffe wichtig?
Lipid- und Nanopartikel-Verabreichung soll mit einer CAGR von 8,82 % wachsen, da sie die Abhängigkeit von Elektroporationsausrüstung reduzieren und die praktische Verabreichung verbessern kann.
Welche Region weist das höchste prognostizierte Wachstum für DNA-Impfstoffe auf?
Der asiatisch-pazifische Raum soll von 2026 bis 2031 mit einer CAGR von 8,76 % wachsen, unterstützt durch Aktivitäten in Indien, China, Südkorea, Japan und Australien.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
