
Marktgröße und Marktanteil für Denimprodukte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 103.5 Milliarden US-Dollar |
| Marktgröße (2031) | 136.88 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.75 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Denimprodukte von Mordor Intelligence
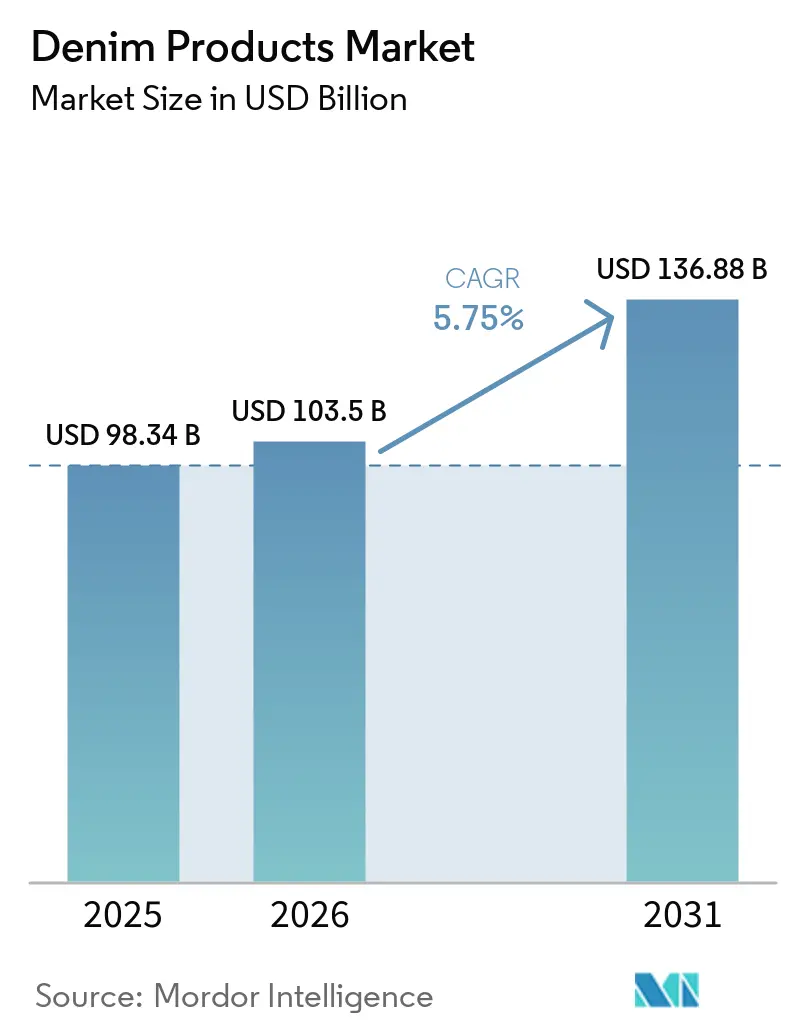
Die Marktgröße für Denimprodukte wurde im Jahr 2025 auf 98,34 Milliarden USD geschätzt und soll von 103,50 Milliarden USD im Jahr 2026 auf 136,88 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,75 % während des Prognosezeitraums (2026–2031). Der Markt für Denimprodukte wird durch die breitere Akzeptanz von legerer Berufskleidung, das stetige Wachstum im digitalen Einzelhandel und die steigende Kaufkraft der Verbraucher in der Asien-Pazifik-Region gestützt. Hybride und remote Arbeitsmodelle haben Denim für ein breiteres Spektrum alltäglicher Situationen geeignet gemacht, darunter Büroumgebungen, Reisen, informelle gesellschaftliche Veranstaltungen und Freizeitnutzung. Diese breitere Akzeptanz hilft Marken, Verbraucher zu erreichen, die Jeans und verwandte Produkte zuvor möglicherweise nur für Wochenenden oder gelegentliche Käufe reserviert hatten. Unternehmen reagieren mit mehr Direktvertrieb an Verbraucher, stärkerem Einsatz von First-Party-Kundendaten und Produktsortimenten, die den Vollpreisverkauf statt wiederholter Rabattaktionen unterstützen. Materialbeschaffung, Verfügbarkeit recycelter Fasern und Verarbeitungspraktiken beeinflussen zunehmend die Produktentwicklung, Lieferkettenentscheidungen und den Zugang zu Märkten mit strengeren Umweltanforderungen. Baumwollkosten, klimatische Risiken und der Wettbewerb durch alternative Unterbekleidung bleiben wesentliche Einschränkungen für den Markt für Denimprodukte.
Wichtigste Erkenntnisse des Berichts
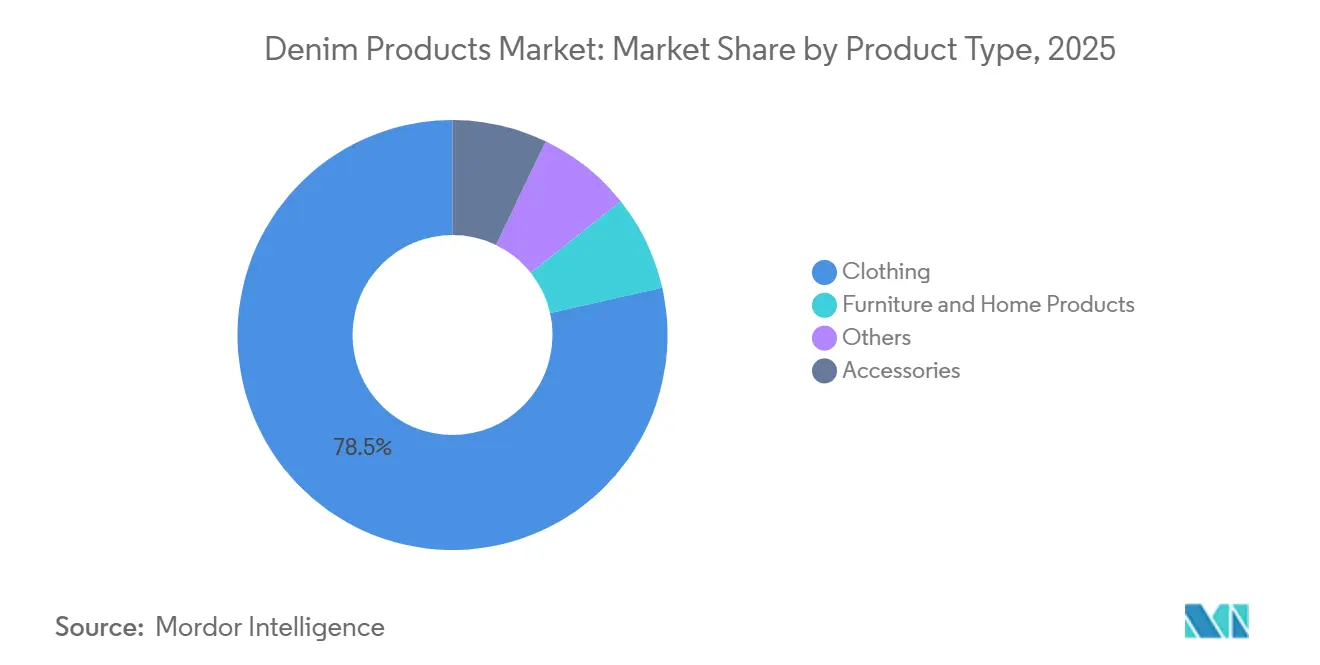
- Nach Produkttyp hielt Bekleidung im Jahr 2025 einen Marktanteil von 78,53 % am Markt für Denimprodukte, während Accessoires bis 2031 voraussichtlich mit einer CAGR von 6,23 % wachsen werden.
- Nach Material- und Faserzusammensetzung hielt Kombinationsdenim im Jahr 2025 einen Anteil von 46,26 %, während recycelter Denim bis 2031 voraussichtlich mit einer CAGR von 6,47 % wachsen wird.
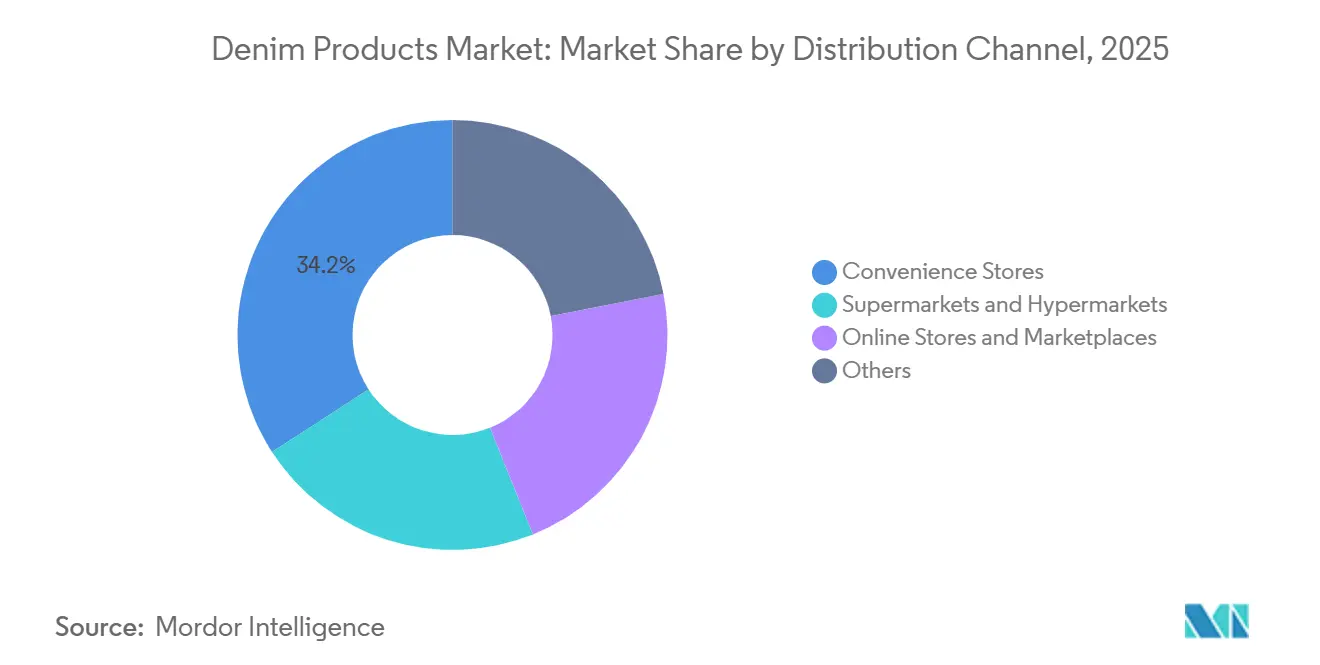
- Nach Vertriebskanal hielten Convenience-Stores im Jahr 2025 einen Anteil von 34,15 %, während Online-Shops und Marktplätze bis 2031 voraussichtlich mit einer CAGR von 6,59 % wachsen werden.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 41,81 % am Markt, und die Region wird bis 2031 voraussichtlich mit einer CAGR von 6,44 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Denimprodukte
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Casualisierung von Berufskleidung und Alltagskleidung | +1.3% | Global, mit der stärksten Intensität in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Premiumisierung und markengetriebene Denimprodukte-Nachfrage | +1.0% | Nordamerika, Europa und urbane Premiumzentren in APAC | Langfristig (≥ 4 Jahre) |
| Wachstum des digitalen Handels und des Direktvertriebs an Verbraucher | +0.8% | Global, angeführt von Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Produktinnovation mit Fokus auf Stretch, Performance und Komfort | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Adoption durch die Mittelschicht in Asien-Pazifik und Verbreitung westlicher Kleidung | +0.6% | APAC-Kernregion mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Casualisierung von Berufskleidung und Alltagskleidung
Entspannte Business-Casual-Dresscodes haben Denim von einem hauptsächlich am Wochenende getragenen Kleidungsstück zu einer regelmäßigeren Wahl für den beruflichen und alltäglichen Gebrauch gemacht. Dieser Wandel verschafft dem Markt für Denimprodukte eine stabilere Nachfragebasis über Altersgruppen und Einkommensniveaus hinweg. Verbraucher, die in Büroumgebungen zurückkehren, suchen häufig nach Kleidung, die zwischen formellen Hosen und Sportbekleidung liegt, was komfortable Denim-Designs begünstigt. Stretchorientierte Passformen, weichere Stoffe und vielseitige Waschungen erfüllen diese Bedürfnisse, ohne das vertraute Erscheinungsbild der Kategorie zu verändern. Marken, die ihre Sortimente nicht an Komfortpräferenzen anpassen, riskieren, Kaufgelegenheiten an Sportbekleidungsunternehmen zu verlieren, die in den Denimbereich eintreten. Fabletics brachte im März 2026 eine Denim-Kollektion auf den Markt, was darauf hindeutet, dass Bekleidungsunternehmen mit etablierten Kundenbindungsgemeinschaften einen Mehrwert in diesen Gelegenheiten sehen.
Premiumisierung und markengetriebene Denimprodukte-Nachfrage
Premiumpositionierung erhöht die Erwartungen an Passform, Stoffqualität und Markenerlebnis im gesamten Markt für Denimprodukte. Der Effekt geht über Luxusmarken hinaus, da Massenprämiummarken stärkere Produktnarrative nutzen können, um höhere Preise zu stützen und die Abhängigkeit von Aktionen zu reduzieren. PVH Corp. berichtete, dass Calvin Klein Fashion Denim mehr als 50 % des gesamten Denim-Umsatzes der Marke ausmachte und im Jahr 2025 im hohen einstelligen Bereich wuchs[1]PVH Corp., „Form 10-K für das Geschäftsjahr 2025,” PVH Corp., pvh.gcs-web.com.. Das Unternehmen führte diese Leistung auf Investitionen in Schlüsselprodukte und koordiniertes Marketing zurück, was die Bedeutung eines klaren Produktfokus unterstreicht. Levi Strauss & Co. meldete für das Geschäftsjahr 2025 einen organischen Umsatz von 6,3 Milliarden USD, ein Plus von 7 %, und betonte dabei einen umfassenderen Denim-Lifestyle von Kopf bis Fuß sowie weniger Aktionsaktivitäten. Diese Ansätze stützen den Markt für Denimprodukte, in dem Marken die Produktrelevanz und den Vollpreisabsatz aufrechterhalten können.
Wachstum des digitalen Handels und des Direktvertriebs an Verbraucher
Der digitale Einzelhandel verändert, wie Denim-Unternehmen Margen, Kundenbeziehungen und Produktauswahl im Markt für Denimprodukte steuern. Direkte Verbraucherkanäle reduzieren die Abhängigkeit von Großhandelsintermediären und ermöglichen es Marken, Kauf- und Treuedaten effektiver zu nutzen. Levi Strauss & Co. berichtete, dass der Direktvertrieb an Verbraucher im vierten Quartal 2025 49 % des Gesamtumsatzes ausmachte, während der Nettoumsatz im Direktvertrieb im Gesamtjahr um 9,5 % auf 3,07 Milliarden USD stieg. Das Unternehmen berichtete, dass der Direktvertrieb an Verbraucher im Jahr 2026 52 % des Umsatzes erreichte und auf berichteter Basis um 16 % wuchs. Der E-Commerce-Umsatzanteil verdoppelte sich von 5 % im Jahr 2019 auf 10 % im Jahr 2024, gefolgt von 12 aufeinanderfolgenden Quartalen mit globalem zweistelligem E-Commerce-Wachstum bis 2025. Dieses Modell bietet Marken einen praktischen Weg in Sekundärstädte, ohne die Kosten für den Aufbau eines breiten Filialnetzes.
Produktinnovation mit Fokus auf Stretch, Performance und Komfort
Komfort- und Leistungsmerkmale sind in der Denim-Produktentwicklung wichtiger geworden. Stretch wird von vielen Verbrauchern inzwischen erwartet, was den Wettbewerb auf Materialien verlagert, die Rückformvermögen, Langlebigkeit und geringere Umweltauswirkungen kombinieren. RE&UP, Madewell und ISKO starteten im April 2026 ein Programm, das 20.000 Paar Post-Consumer-Jeans in nach dem Global Recycled Standard zertifizierten Stoff umwandelte. Das Projekt zeigte, dass recyceltes Material die für kommerzielle Denimprodukte erforderliche Festigkeit und den Komfort behalten kann. Hyosung TNC präsentierte regen BIO Elastane auf den Kingpins Amsterdam 2026 als nach dem Recycled Claim Standard (RCS) zertifizierte Option aus vorverbrauchtem recyceltem Inhalt. Der frühzeitige Zugang zu Netzwerken für recycelte Fasern und biobasiertes Elastan kann Marken dabei helfen, sich auf strengere Anforderungen an Produkt- und Umweltaussagen vorzubereiten.
Auswirkungsanalyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch Athleisure und alternative Unterbekleidung | -0.8% | Nordamerika, Europa und zunehmendes Risiko im urbanen APAC | Kurzfristig (≤ 2 Jahre) |
| Baumwollpreisvolatilität und klimabedingte Lieferkettenunterbrechungen | -0.6% | Global, mit der stärksten Exposition in Südasien | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für umweltschonende Verarbeitung und Compliance | -0.5% | EU-geführtes Mandat mit globalem Lieferketteneffekt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch Athleisure und alternative Unterbekleidung
Athleisure konkurriert weiterhin mit Denim um freizeitgetriebene und komfortgetriebene Käufe im Bereich Unterbekleidung. Das Risiko ist höher, wenn eine Sportbekleidungsmarke Denim in ein Treueprogramm integriert, das bereits eine regelmäßige Kundenbindung aufrechterhält. Fabletics führte im März 2026 Denim ein, um bestehende Mitglieder zu bedienen, ohne dass diese zu einer neuen Bekleidungsmarke wechseln müssen. Diese Kategorieüberschneidung betrifft eher Kaufgelegenheiten mit geringerer Formalität als berufsbezogene Käufe. Denim-Marken behalten einen Vorteil, wenn ihr Erbe, ihre Passformen und Styling-Optionen den Kunden einen klaren Kaufgrund bieten. Der Markt für Denimprodukte muss daher Produktangebote bereitstellen, die Komfort bewahren und gleichzeitig den erkennbaren Denim-Mehrwert erhalten.
Baumwollpreisvolatilität und klimabedingte Lieferkettenunterbrechungen
Baumwollversorgungsbedingungen können die Kosten und die Margenplanung im gesamten Markt für Denimprodukte schnell beeinflussen. Die nahezu vollständige Schließung der Straße von Hormus seit Ende Februar 2026 hat dazu geführt, dass die Schiffstransporte um 97 % zurückgegangen sind und die Bunkerbrennstoffkosten sich verdoppelt haben. Diese Unterbrechung erhöhte auch die globalen Produktionskostenprojektionen für Textilien um 10 %–15 %, wobei Baumwolldenim durch höhere Düngemittel- und Dieselkosten zusätzlich belastet wurde. CottonWorks berichtete, dass die globale Baumwollproduktion 2026/27 um 3,9 Millionen Ballen sinken könnte, während der globale Mühlenverbrauch um 1,4 Millionen Ballen steigen könnte. Es wurde auch berichtet, dass die NY/ICE-Baumwollfutures von Anfang März bis April 2026 um 10 Cent pro Pfund gestiegen sind[2]Cotton Incorporated, „Monatlicher Wirtschaftsbrief April 2026,” CottonWorks, cottonworks.com.. Die Diversifizierung der Lieferkette und Nearshore-Kapazitäten können Marken dabei helfen, diesen Druck zu bewältigen, insbesondere in südasiatischen Produktionszentren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Bekleidung führt die Nachfrage an, während Accessoires die Anwendungsfälle erweitern
Bekleidung machte im Jahr 2025 78,53 % der Denimsproduktverkäufe aus und blieb die primäre Quelle der Kategorienachfrage. Jeans in verschiedenen Passformen bilden weiterhin den Kern der Bekleidungsverkäufe und bedienen Freizeit-, berufsnahe und gesellschaftliche Anlässe. Denim-Oberteile spielen ebenfalls eine größere Rolle, da entspannte professionelle Kleidung breiter akzeptiert wird. Gap identifizierte Denim im Jahr 2026 als wichtigen Wachstumstreiber, wobei entspannte Silhouetten und aktualisierte Waschungen das Sortiment unterstützen. Möbel, Heimprodukte und andere Anwendungen bleiben kleinere Segmente des Marktes für Denimprodukte. Diese Verwendungen stützen sich auf die Langlebigkeit und visuelle Textur von Denim bei Polsterungen, Kissen und Dekorationsprodukten.
Accessoires werden im Markt für Denimprodukte von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,23 % wachsen. Taschen, Mützen, Schuhzubehör und ähnliche Artikel schaffen zusätzliche Kaufgelegenheiten über Bekleidung hinaus. Sie bieten auch einen Einstiegspunkt für Kunden, die an Premiummarken interessiert sind, was Accessoires für Direktvertriebs-Marken nützlich macht, die höhere Bestellwerte ohne die Fertigungsanforderungen einer vollständigen Bekleidungslinie anstreben. PVHs Calvin-Klein-Geschäft hat denim-bezogene Lifestyle-Kategorien neben Fashion-Denim ausgebaut. Reise-, Festival- und gesellschaftliche Styling-Anlässe unterstützen die Nachfrage nach diesen kleineren Produkten im gesamten Markt für Denimprodukte weiter.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material- und Faserzusammensetzung: Kombinationsdenim hält die größte Position und recycelter Denim schreitet voran
Kombinationsdenim hielt im Jahr 2025 einen Anteil von 46,26 % am Markt für Denimprodukte. Er kombiniert Rückformvermögen, vertraute Textur und Langlebigkeit in einer einzigen Gewebekonstruktion, was es ihm ermöglicht, sowohl preisorientierte als auch mittelpreisige Premiumprodukte zu bedienen, die Passformerhalt priorisieren. Dieses Format ermöglicht es Herstellern auch, Leistungsanforderungen mit Produktionsüberlegungen in Einklang zu bringen. Recycelter Denim wird bis 2031 im Markt für Denimprodukte voraussichtlich mit einer CAGR von 6,47 % wachsen. Die Zusammenarbeit von RE&UP im April 2026 mit Madewell und ISKO zeigte, dass Post-Consumer-Abfälle in zertifizierten recycelten Stoff in kommerziellem Maßstab umgewandelt werden können.
Naturdenim spielt weiterhin eine starke Rolle bei Premium- und Heritage-Produkten, insbesondere bei Selvedge- und Rohkonstruktionen. Diese Produkte sprechen Kunden an, die traditionelle Verarbeitung, japanisches Handwerk und Materialcharakter schätzen. Recycelte und Kombinationsformate sind zunehmend relevant, wenn Marken glaubwürdige Materialdokumentation benötigen. H&M integrierte Circ- und Lenzing-Refibra-Technologie in ein Standard-Herren-Denim-Sortiment, was zeigt, dass recycelte Materialien durch große Einzelhandelslieferketten fließen können. Die Ökodesign-Verordnung der Europäischen Union für Textilien und die Richtlinie über umweltbezogene Angaben werden voraussichtlich ab 2027 die Anforderungen verschärfen. Marken, die zertifizierte Recycler und Materiallieferanten früher integrieren, werden besser positioniert sein, um spätere überstürzte Beschaffungsänderungen im Markt für Denimprodukte zu vermeiden.
Nach Vertriebskanal: Convenience-Stores führen, während Online-Plattformen schneller wachsen
Convenience-Stores machten im Jahr 2025 einen Anteil von 34,15 % aus. Ihre breite Reichweite bleibt in Schwellenländern wichtig, wo der organisierte Einzelhandel weniger entwickelt ist. Ländliche und halbstädtische Kunden in Asien, Lateinamerika und Afrika können über diese Formate auf Marken-Denim zugreifen. Supermärkte und Hypermärkte bedienen auch preisbewusste Käufer, die Bekleidung zusammen mit Haushaltswaren kaufen. Online-Shops und Marktplätze werden bis 2031 im Markt für Denimprodukte voraussichtlich mit einer CAGR von 6,59 % wachsen, was die Direktverbraucherinvestitionen etablierter Marken und die breitere E-Commerce-Infrastruktur widerspiegelt.
Levi Strauss übernahm 2026 die E-Commerce-Plattform von SCAYLE für wichtige Märkte, um ein personalisierteres digitales Markenerlebnis zu unterstützen. Sein Red-Tab-Treueprogramm mit 38 Millionen Mitgliedern liefert Nachfragesignale, die lokalisierte Produktsortimente leiten können. Dieser Datenvorteil kann die Lücke zwischen Direktvertriebs-Marktführern und Marken, die hauptsächlich auf den Großhandelsvertrieb angewiesen sind, vergrößern. Franchise-Boutiquen, Kaufhäuser und Fachgeschäfte bleiben für Premium- und Nischenprodukte relevant. Der direkte Flaggschiff-Ausbau übt jedoch allmählich Druck auf die Kanäle aus, die diese Marken traditionell geführt haben. Der Markt für Denimprodukte wird weiterhin sowohl eine breite physische Verfügbarkeit als auch ein effektives digitales Engagement erfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
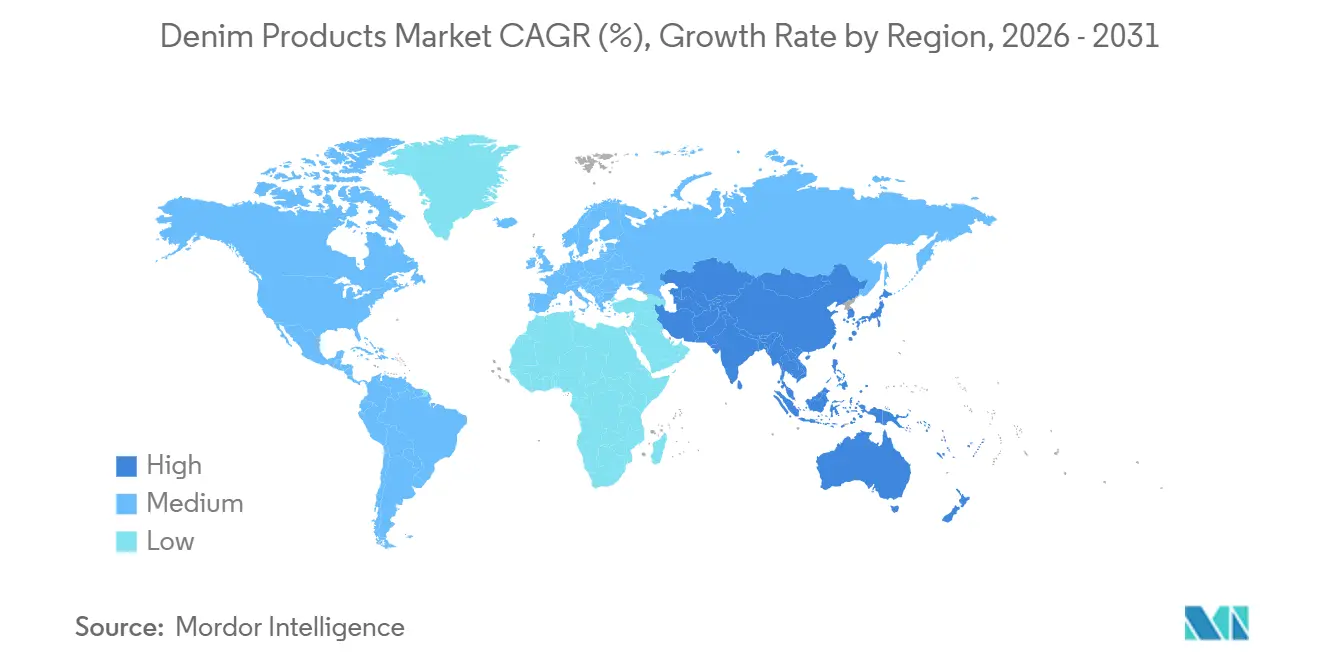
Asien-Pazifik entfiel im Jahr 2025 auf 41,81 % des Marktes und wuchs bis 2031 mit einer CAGR von 6,44 %. Die Region kombiniert eine große Produktionsbasis mit wachsender Verbrauchernachfrage. China produziert jährlich mehr als 3 Milliarden Meter Denim-Stoff und unterstützt damit die globale Versorgungsbasis. Indiens Urbanisierung und die steigende Akzeptanz westlicher Freizeitkleidung haben die Denim-Nachfrage über die großen Ballungsräume hinaus ausgeweitet. Digitale Plattformen ermöglichen die Lieferung in Sekundärstädte ohne gleichwertige Investitionen in physische Geschäfte. Japan bleibt ein wichtiger Referenzpunkt für Premium- und Selvedge-Handwerk im Markt für Denimprodukte.
ASEAN-Volkswirtschaften, darunter Vietnam, Indonesien und die Philippinen, dienen sowohl der Exportproduktion als auch dem wachsenden Inlandskonsum. Vietnams zollfreier Zugang zur Europäischen Union unterstützt Investitionen in die Produktion von Markenkleidung. Indiens Production Linked Incentive-Programm für Textilien unterstützt die Modernisierung der Fertigung und Qualitätsverbesserungen. Nordamerika und Europa sind reife Regionen, in denen Premiumisierung wichtiger bleibt als eine breite Produktionsausweitung. Kontoor Brands berichtete, dass der globale Umsatz von Wrangler im Geschäftsjahr 2025 um 6 % auf 1,91 Milliarden USD gestiegen ist. Italien, Frankreich und Deutschland bleiben zentral für den europäischen Premiumkonsum, während nordische Märkte ein stärkeres Interesse an recyceltem Denim zeigen.
Europäische Anforderungen an die Rückverfolgbarkeit von Lieferketten erhöhen die Bedeutung der Dokumentation von Materialherkunft und -verarbeitung. Marken, die diese Informationen nicht bereitstellen können, sind einem größeren Käufer- und Regulierungsrisiko ausgesetzt. Südamerika, der Nahe Osten und Afrika sind sich entwickelnde Nachfragezonen mit unterschiedlichen lokalen Bedingungen. Riachuelo stellte 2025 seine größte Kreislauf-Denim-Kollektion vor und verwendete dabei 25 % recycelte Baumwolle. Brasilien kombiniert eine große Produktionsbasis mit wachsendem Interesse an Premium- und Kreislaufangeboten. Saudi-Arabiens Einzelhandelsinvestitionen und Südafrikas etablierter Einzelhandelssektor bieten Vertriebsplattformen für globale Marken im Markt für Denimprodukte.

Wettbewerbslandschaft
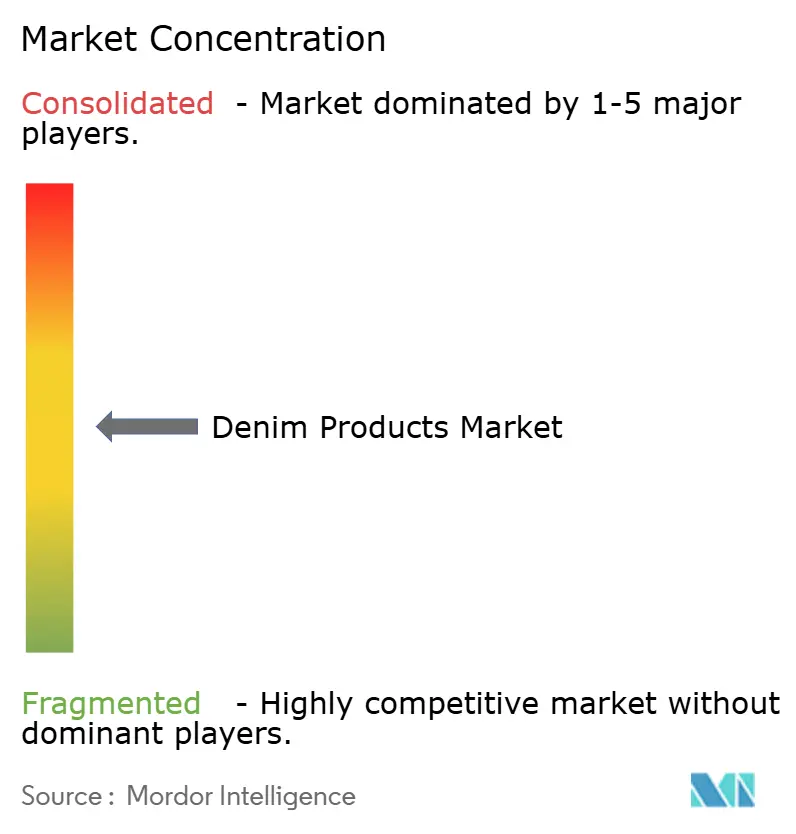
Der Markt für Denimprodukte ist mäßig fragmentiert. Regionale Unternehmen können bedeutende lokale Positionen halten, ohne die globale Markenbekanntheit oder digitalen Fähigkeiten großer internationaler Marken zu besitzen. Im Kommentar zum vierten Quartal 2025 erklärte Levi Strauss, dass es mehr Marktanteile hält als seine nächsten zwei globalen Wettbewerber zusammen. Das Unternehmen hat seine Position durch Direktvertriebswachstum und ein breiteres Lifestyle-Sortiment gestärkt. Levi Strauss berichtete auch, dass Nicht-Denim-Kategorien wie Oberteile, Kleider und Röcke fast ein Drittel seines Wachstums beitrugen. Marken im Denim-Markt müssen Preispositionierung, digitale Umsetzung und Materialglaubwürdigkeit gleichzeitig managen.
PVH Corp. nutzt seinen PVH+-Plan, um Calvin Klein und Tommy Hilfiger als globale Lifestyle-Marken durch gemeinsame Daten- und Marketingfähigkeiten zu unterstützen. Dieser Ansatz unterstützt sowohl Premium-Denim als auch verwandte Produktkategorien. Inditex meldete positive Ergebnisse für das erste Halbjahr 2026 und ist in 215 Märkten tätig. Das Unternehmen setzt Soft-Tag-Technologie in Geschäften ein, um Click-and-Collect und vernetzte Online-to-Offline-Kundenerlebnisse zu unterstützen. Diese Investitionen sind für kleinere Wettbewerber schwer schnell zu replizieren. Der Markt für Denimprodukte bietet auch Chancen für Lieferanten und Recycler, um den Material- und Compliance-Bedarf der Marken zu decken.
Zugänglicher, nachhaltiger Performance-Denim bleibt eine Lücke, die große Marken noch nicht vollständig geschlossen haben. Denim-Accessoires können Treueprogrammen auch häufigere Produktberührungspunkte bieten. Der Aufbau digitaler Marken könnte besonders in Asien-Pazifik-Städten relevant sein, denen etablierte Großhandelsnetzwerke fehlen. Im Jahr 2026 brachte ONLY & SONS Jeans aus erneuerbarer LYCRA-Faser von Naveena Denim Mills auf den Markt. Dieser Schritt zeigt, wie Materialpartnerschaften Produktaussagen angesichts zunehmender Prüfung von Umweltbehauptungen unterstützen können. Spezialisierte Recyclingunternehmen werden ebenfalls zu immer wichtigeren Partnern, da Marken und Einzelhändler historisch gesehen nur über geringe Textilrecyclingkapazitäten verfügten.
Marktführer der Denimprodukte-Branche
Levis
Kontoor Brands, Inc.
Gap Inc.
PVH Corp.
Inditex, S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Gap Inc. kooperierte mit Hailey Bieber, um
The Hailey Jean
einzuführen, eine limitierte Denim-Kapselkollektion, die auf entspannten Silhouetten der späten 1990er Jahre basiert. Die Kollektion wurde auf Gap.com und in nordamerikanischen Geschäften sowie im Vereinigten Königreich, China, Japan und ausgewählten internationalen Märkten eingeführt. Die Kapselkollektion spiegelt Gaps Strategie wider, Kooperationen zu nutzen, um seine Denim-Positionierung zu stärken und seine globale digitale Präsenz auszubauen. - April 2026: RE&UP Recycling Technologies, Madewell und ISKO starteten eine Textil-zu-Textil-Recycling-Denim-Kapselkollektion und wandelten 20.000 Paar Post-Consumer-Jeans in nach dem Global Recycled Standard (GRS) zertifizierten recycelten Stoff um. Die Initiative demonstrierte die Kreislauf-Denim-Produktion in kommerziellem Maßstab in einem Mainstream-Einzelhandelsumfeld, mit Implikationen dafür, wie Post-Consumer-Sammlungsprogramme im gesamten Markt für Denimprodukte skaliert werden können.


Berichtsumfang des globalen Marktes für Denimprodukte
Denimprodukte umfassen ein breites Anwendungsspektrum, von klassischer Alltagskleidung und Modebekleidung bis hin zu umweltfreundlichen Upcycling-Accessoires und robusten Industriestoffen. Der Markt umfasst Freizeitkleidung wie Jeans, Jacken und Röcke sowie Arbeitskleidung, Polsterungen und spezielle Industrietextilien.
Der Markt für Denimprodukte ist nach Produkttyp, Material- und Faserzusammensetzung, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Bekleidung, Accessoires, Möbel und Heimprodukte sowie Sonstige segmentiert. Nach Material- und Faserzusammensetzung ist der Markt in Naturdenim, Recycelter Denim und Kombinationsdenim segmentiert. Nach Vertriebskanal ist der Markt in Convenience-Stores, Supermärkte und Hypermärkte, Online-Shops und Marktplätze sowie Sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Denimprodukte in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Bekleidung | Unterbekleidung |
| Oberbekleidung | |
| Accessoires | |
| Möbel und Heimprodukte | |
| Sonstige |
| Naturdenim |
| Recycelter Denim |
| Kombinationsdenim |
| Convenience-Stores |
| Supermärkte und Hypermärkte |
| Online-Shops und Marktplätze |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Bekleidung | Unterbekleidung |
| Oberbekleidung | ||
| Accessoires | ||
| Möbel und Heimprodukte | ||
| Sonstige | ||
| Nach Material- und Faserzusammensetzung | Naturdenim | |
| Recycelter Denim | ||
| Kombinationsdenim | ||
| Nach Vertriebskanal | Convenience-Stores | |
| Supermärkte und Hypermärkte | ||
| Online-Shops und Marktplätze | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Denimprodukte?
Die Marktgröße für Denimprodukte wurde im Jahr 2025 auf 98,34 Milliarden USD geschätzt und soll von 103,50 Milliarden USD im Jahr 2026 auf 136,88 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,75 % während des Prognosezeitraums (2026–2031).
Welches Material wächst im Denim-Bereich am schnellsten?
Recycelter Denim wird bis 2031 voraussichtlich mit einer CAGR von 6,47 % wachsen. Textil-zu-Textil-Recyclingprojekte unterstützen die kommerzielle Nutzung zertifizierter recycelter Fasern. Marken betrachten diese Materialien auch als zunehmend wichtig für Umweltdokumentationsanforderungen.
Welcher Vertriebskanal wächst für Denimprodukte am schnellsten?
Online-Shops und Marktplätze werden bis 2031 voraussichtlich mit einer CAGR von 6,59 % wachsen. Digitale Kanäle helfen Marken, direkt zu verkaufen, Kundennachfragesignale zu erfassen und Sortimente für verschiedene Standorte anzupassen. Physische Kanäle bleiben dort wichtig, wo die Einzelhandelsinfrastruktur fragmentiert ist.
Welche Region führt die Denim-Nachfrage an?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 41,81 % und wird bis 2031 voraussichtlich mit einer CAGR von 6,44 % wachsen. Die Region kombiniert eine großmaßstäbliche Produktion mit wachsender Verbrauchernachfrage. Digitaler Handel und die Expansion über Großstädte hinaus stärken auch den Zugang zu Marken-Denim.
Seite zuletzt aktualisiert am:



