
Marktgröße und Marktanteil für Systeme zur Dehydrationsüberwachung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.73 Milliarden US-Dollar |
| Marktgröße (2032) | 1.03 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Systeme zur Dehydrationsüberwachung von Mordor Intelligence
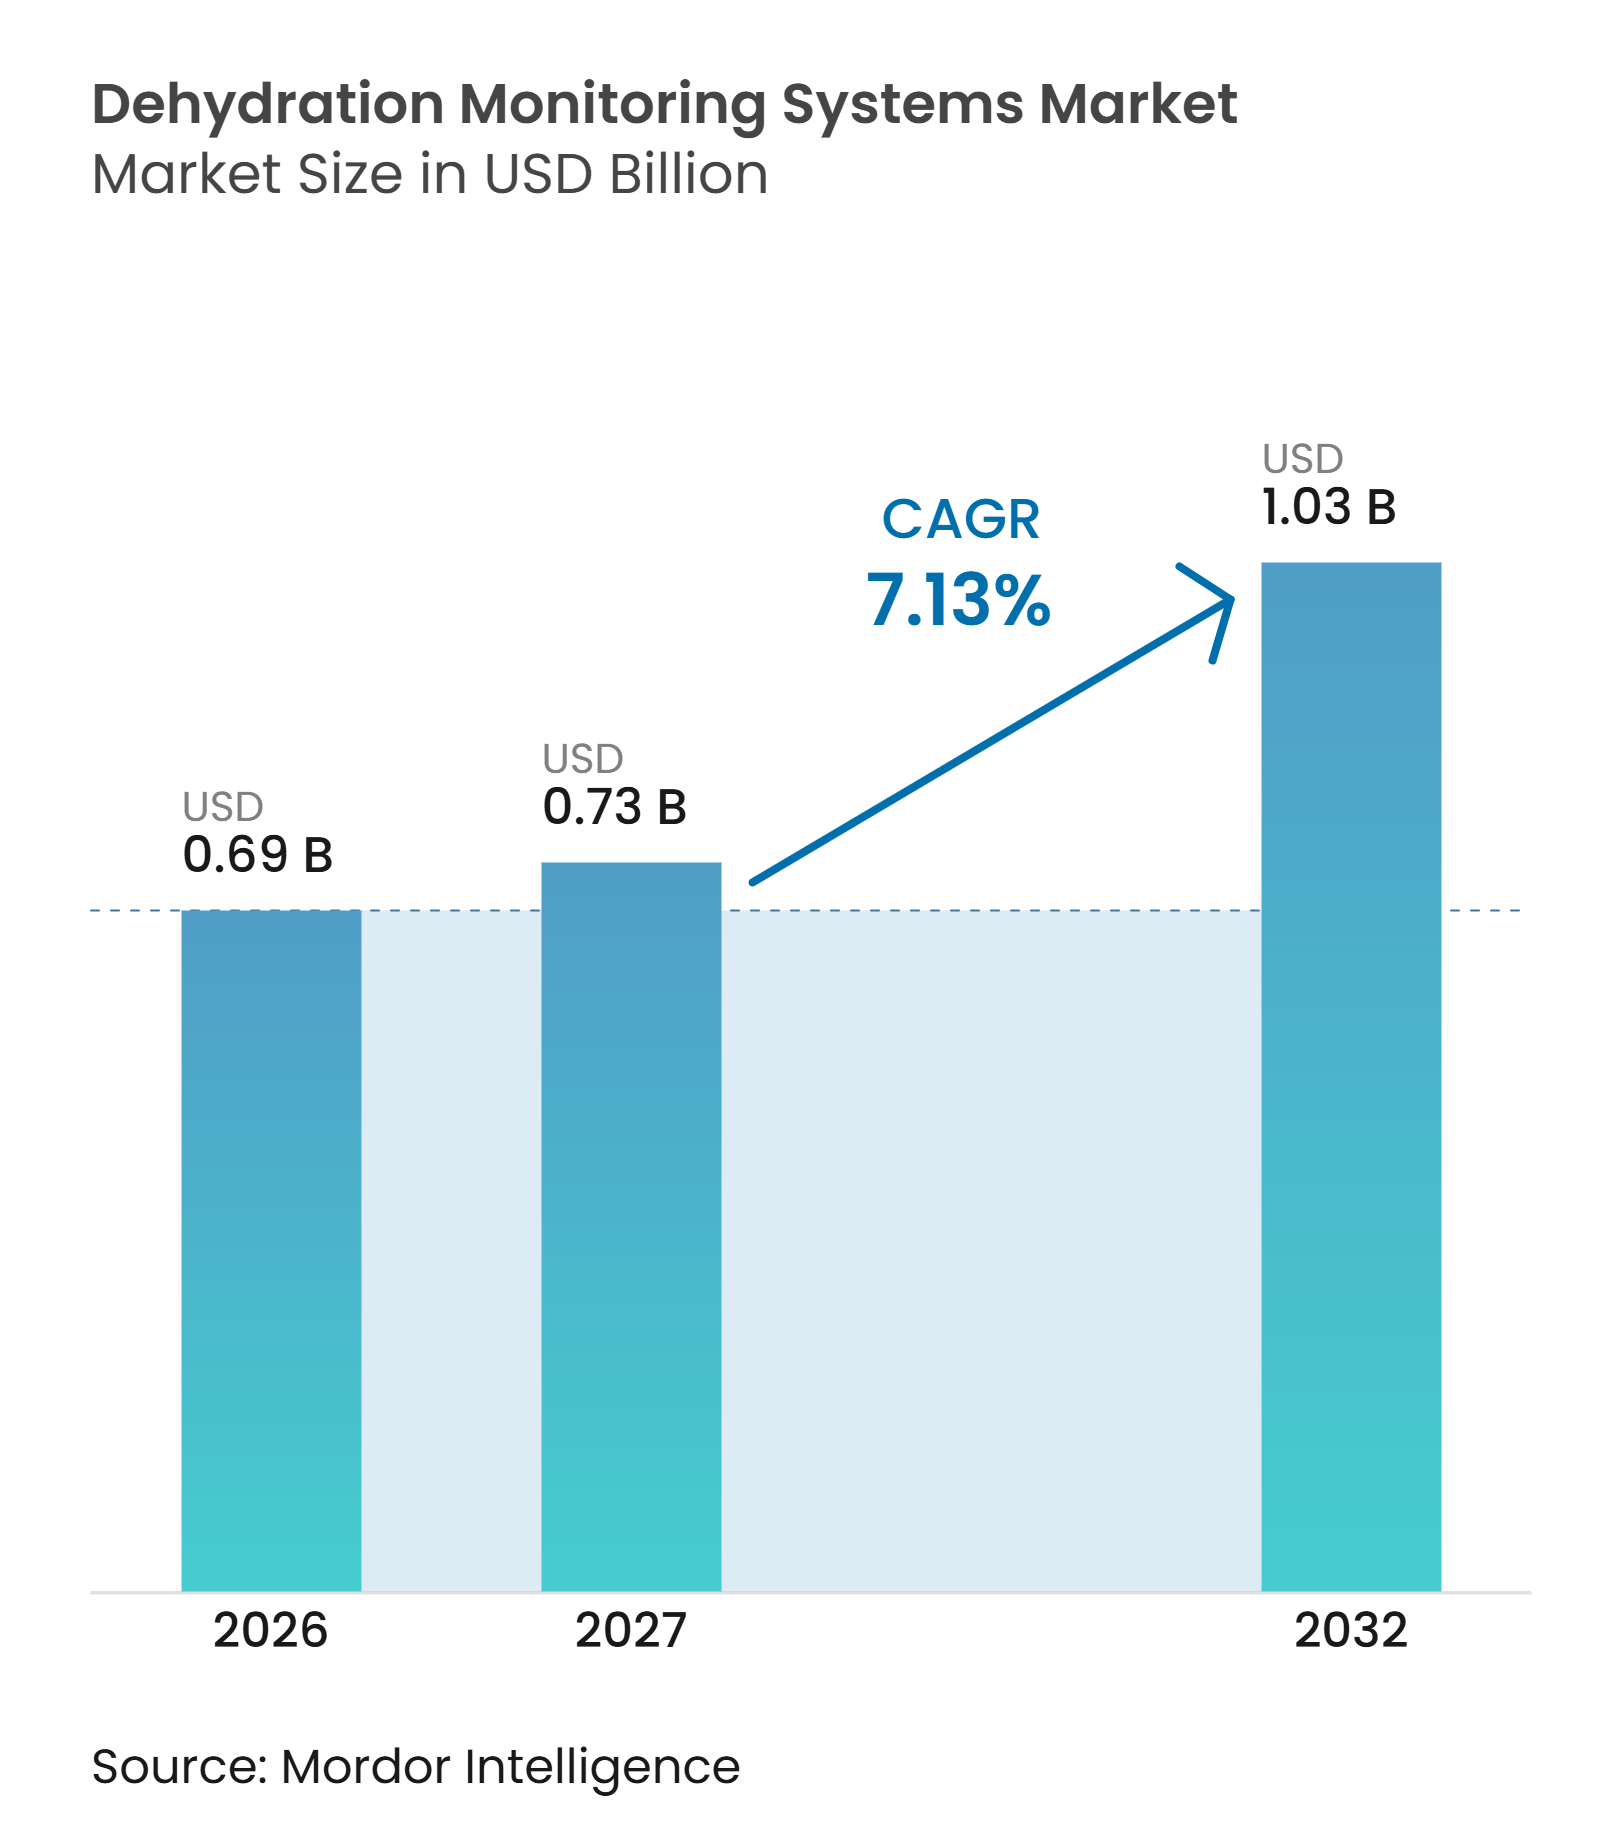
Die Marktgröße für Systeme zur Dehydrationsüberwachung wurde im Jahr 2026 auf 0,69 Milliarden USD geschätzt und soll von 0,73 Milliarden USD im Jahr 2027 auf 1,03 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,13 % während des Prognosezeitraums (2027–2032).
Die klinische Überwachung des Flüssigkeitshaushalts, betriebliche Hitzeschutzprogramme und tragbare Schweißanalysewerkzeuge stützen den Markt für Systeme zur Dehydrationsüberwachung. Mehr als 2,4 Milliarden Arbeitnehmer sind jährlich übermäßiger Hitzebelastung ausgesetzt, und Hitzebelastung ist weltweit mit mehr als 22,85 Millionen Arbeitsunfällen verbunden, was den Bedarf an einer zeitnahen physiologischen Überwachung verstärkt. Nierenerkrankungen, Peritonealdialyse und Herzinsuffizienz-Behandlungspfade erzeugen ebenfalls Nachfrage nach nichtinvasiven Flüssigkeitsstatussignalen außerhalb der traditionellen Diagnostik. Der Markt für Systeme zur Dehydrationsüberwachung erstreckt sich daher auf klinische Versorgung, Arbeitgebersicherheit, sportliche Leistung und vernetzte Programme zur Behandlung chronischer Erkrankungen.
Wichtigste Erkenntnisse des Berichts
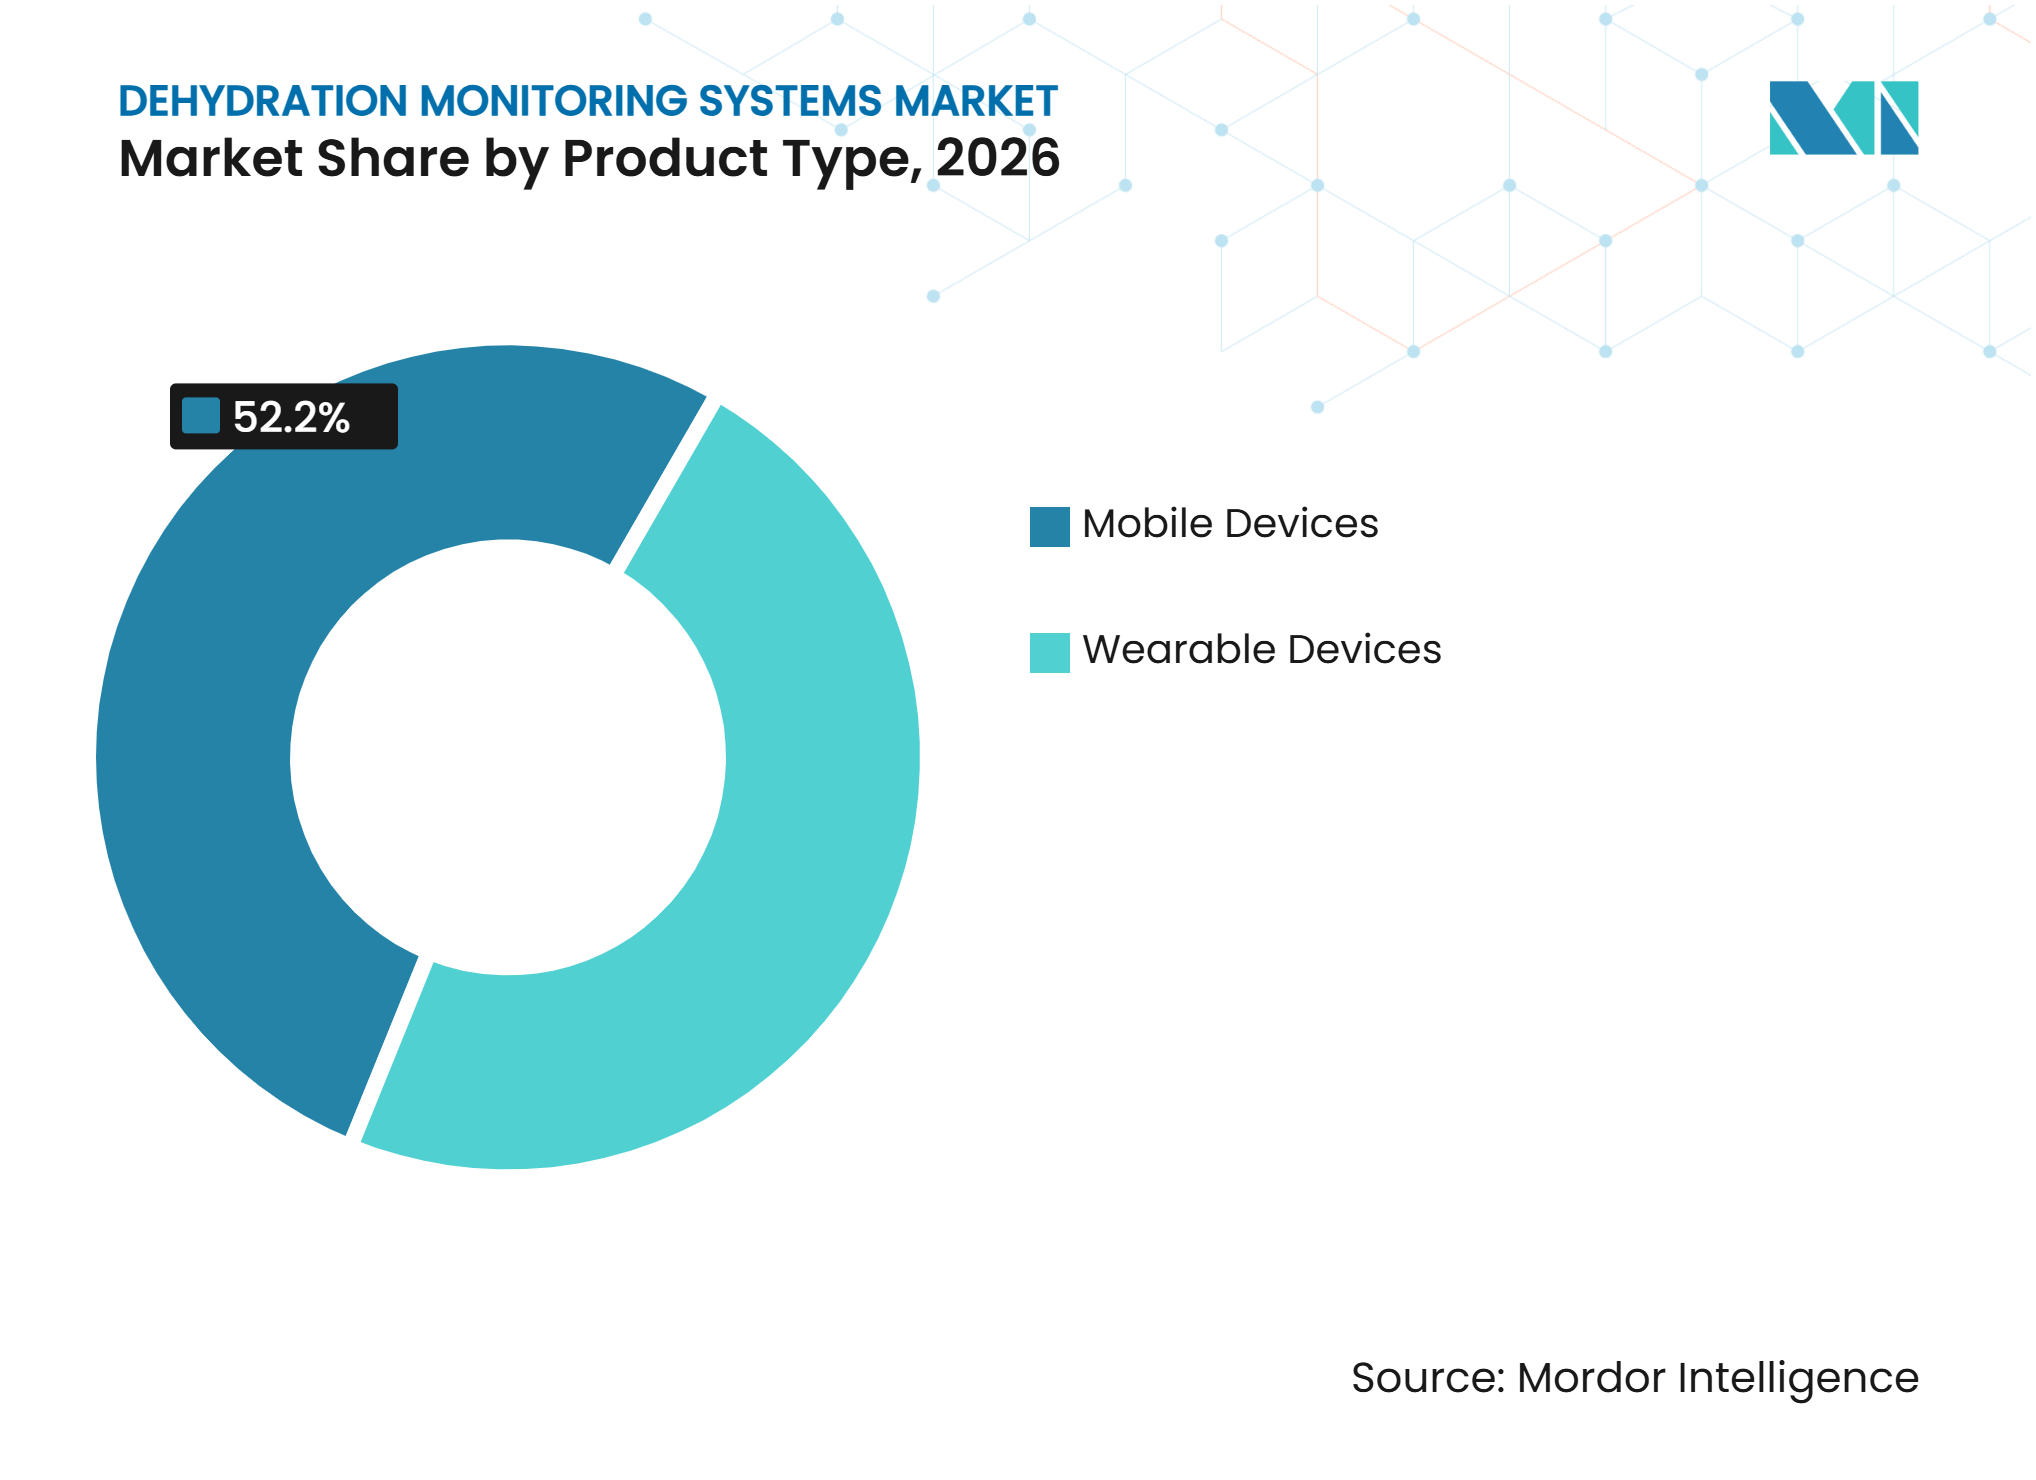
- Nach Produkttyp hielten mobile Geräte im Jahr 2026 einen Marktanteil von 52,23 % am Markt für Systeme zur Dehydrationsüberwachung, während tragbare Geräte bis 2032 voraussichtlich mit einem CAGR von 8,44 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 37,61 % des Marktes für Systeme zur Dehydrationsüberwachung auf die klinische Dehydrationserkennung, während das Management chronischer Erkrankungen bis 2032 voraussichtlich mit einem CAGR von 9,13 % wachsen wird.
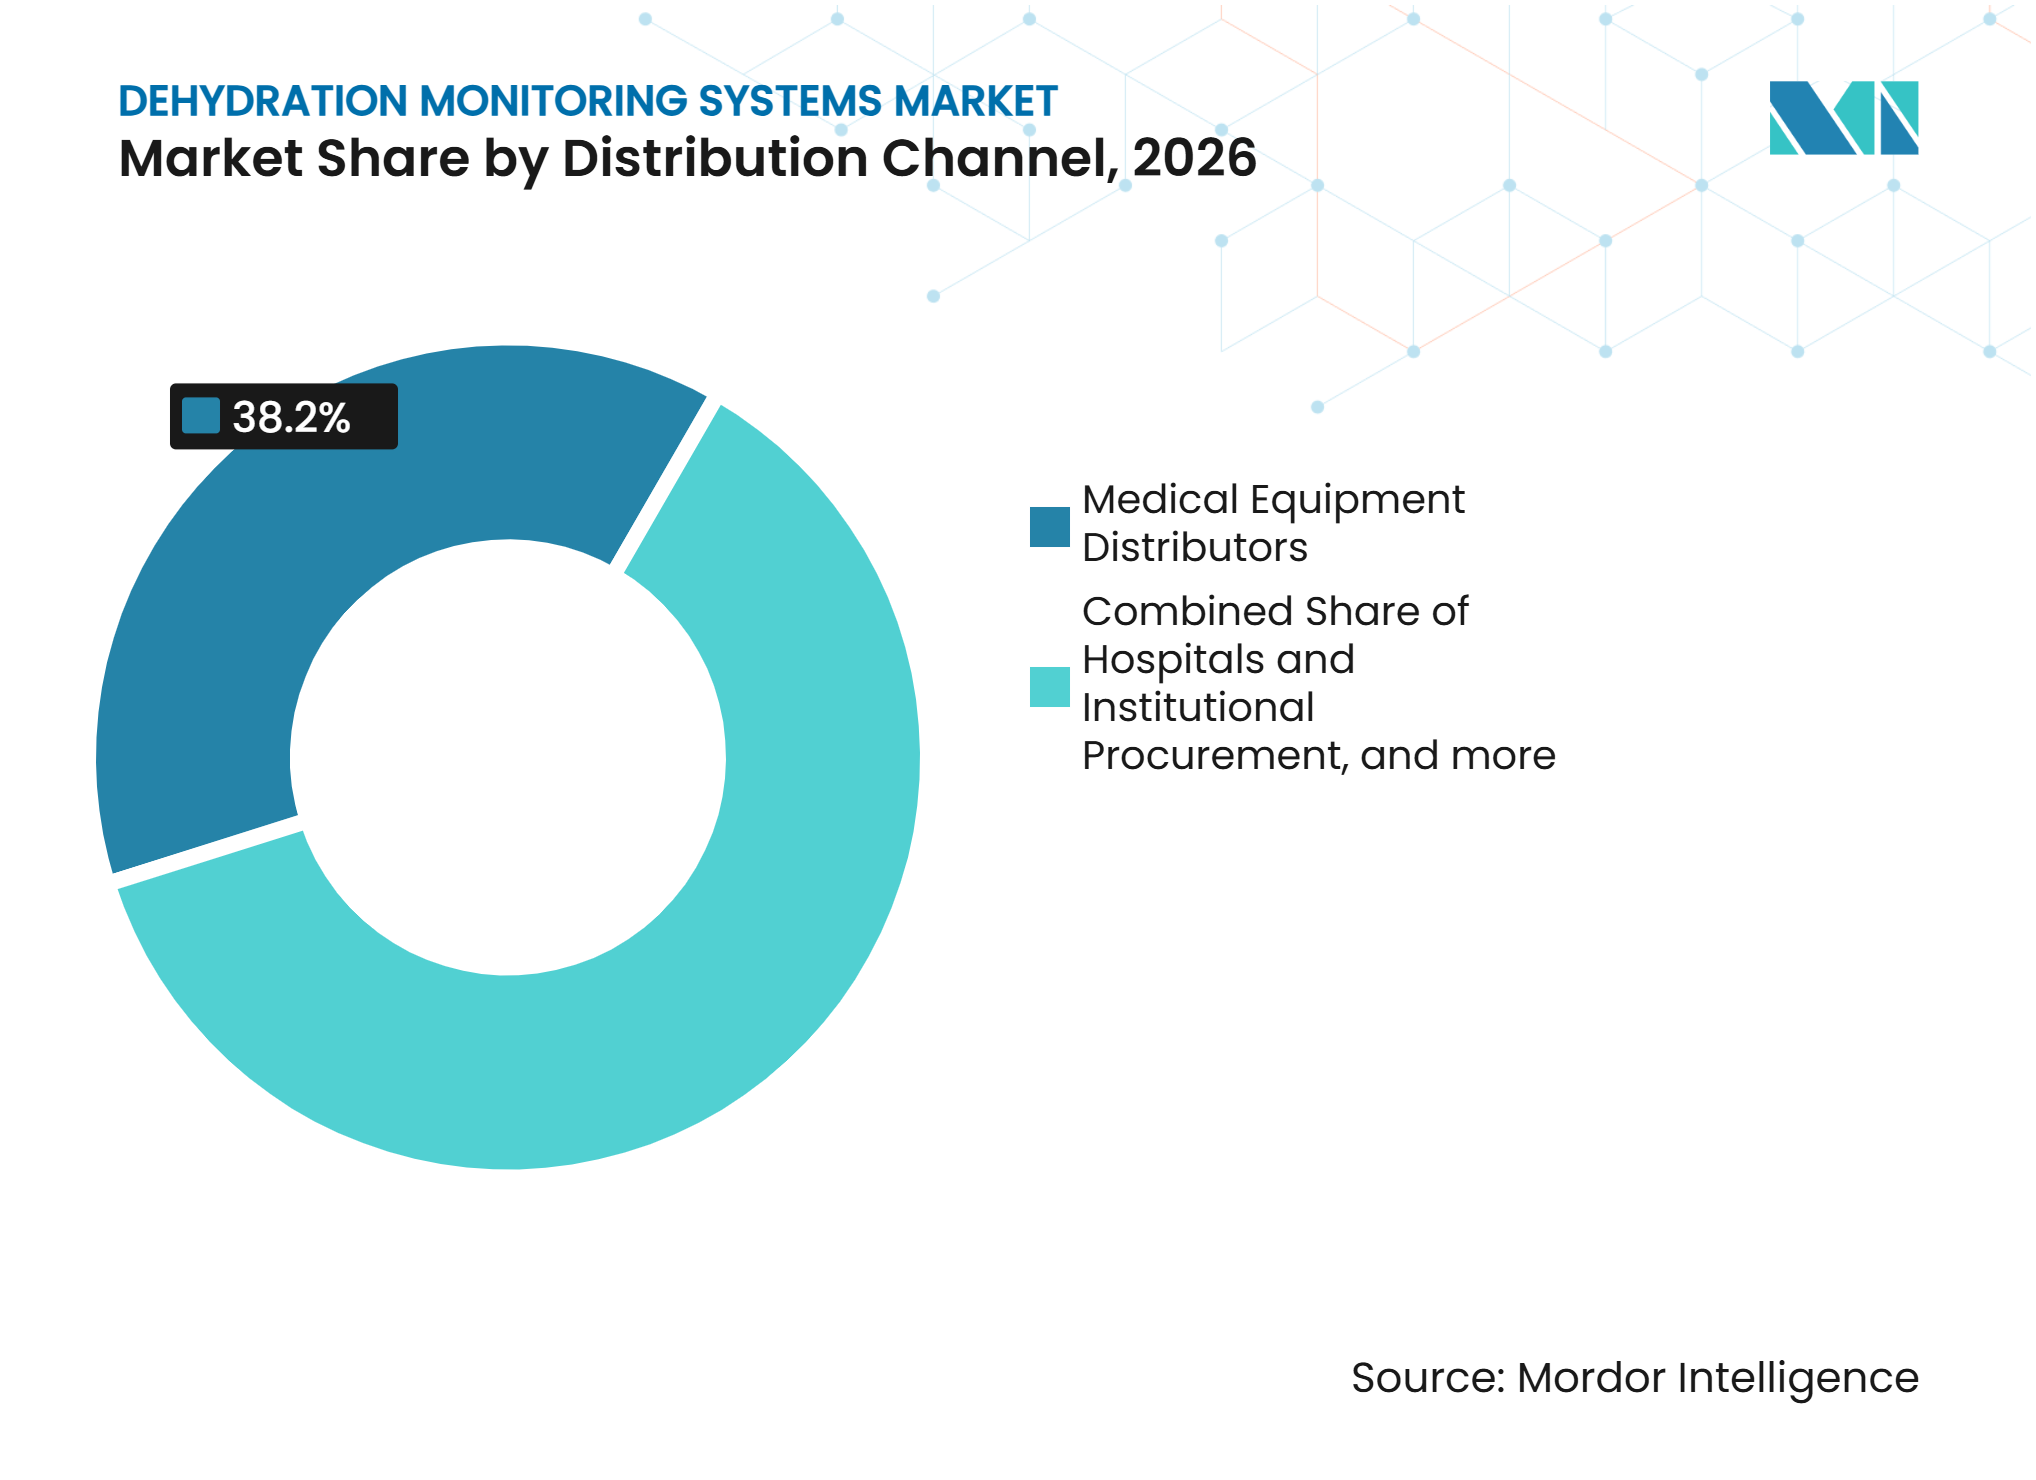
- Nach Vertriebskanal erzielten Medizingeräte-Distributoren im Jahr 2026 einen Umsatzanteil von 38,16 %, während Fachgeschäfte bis 2032 voraussichtlich mit einem CAGR von 7,62 % wachsen werden.
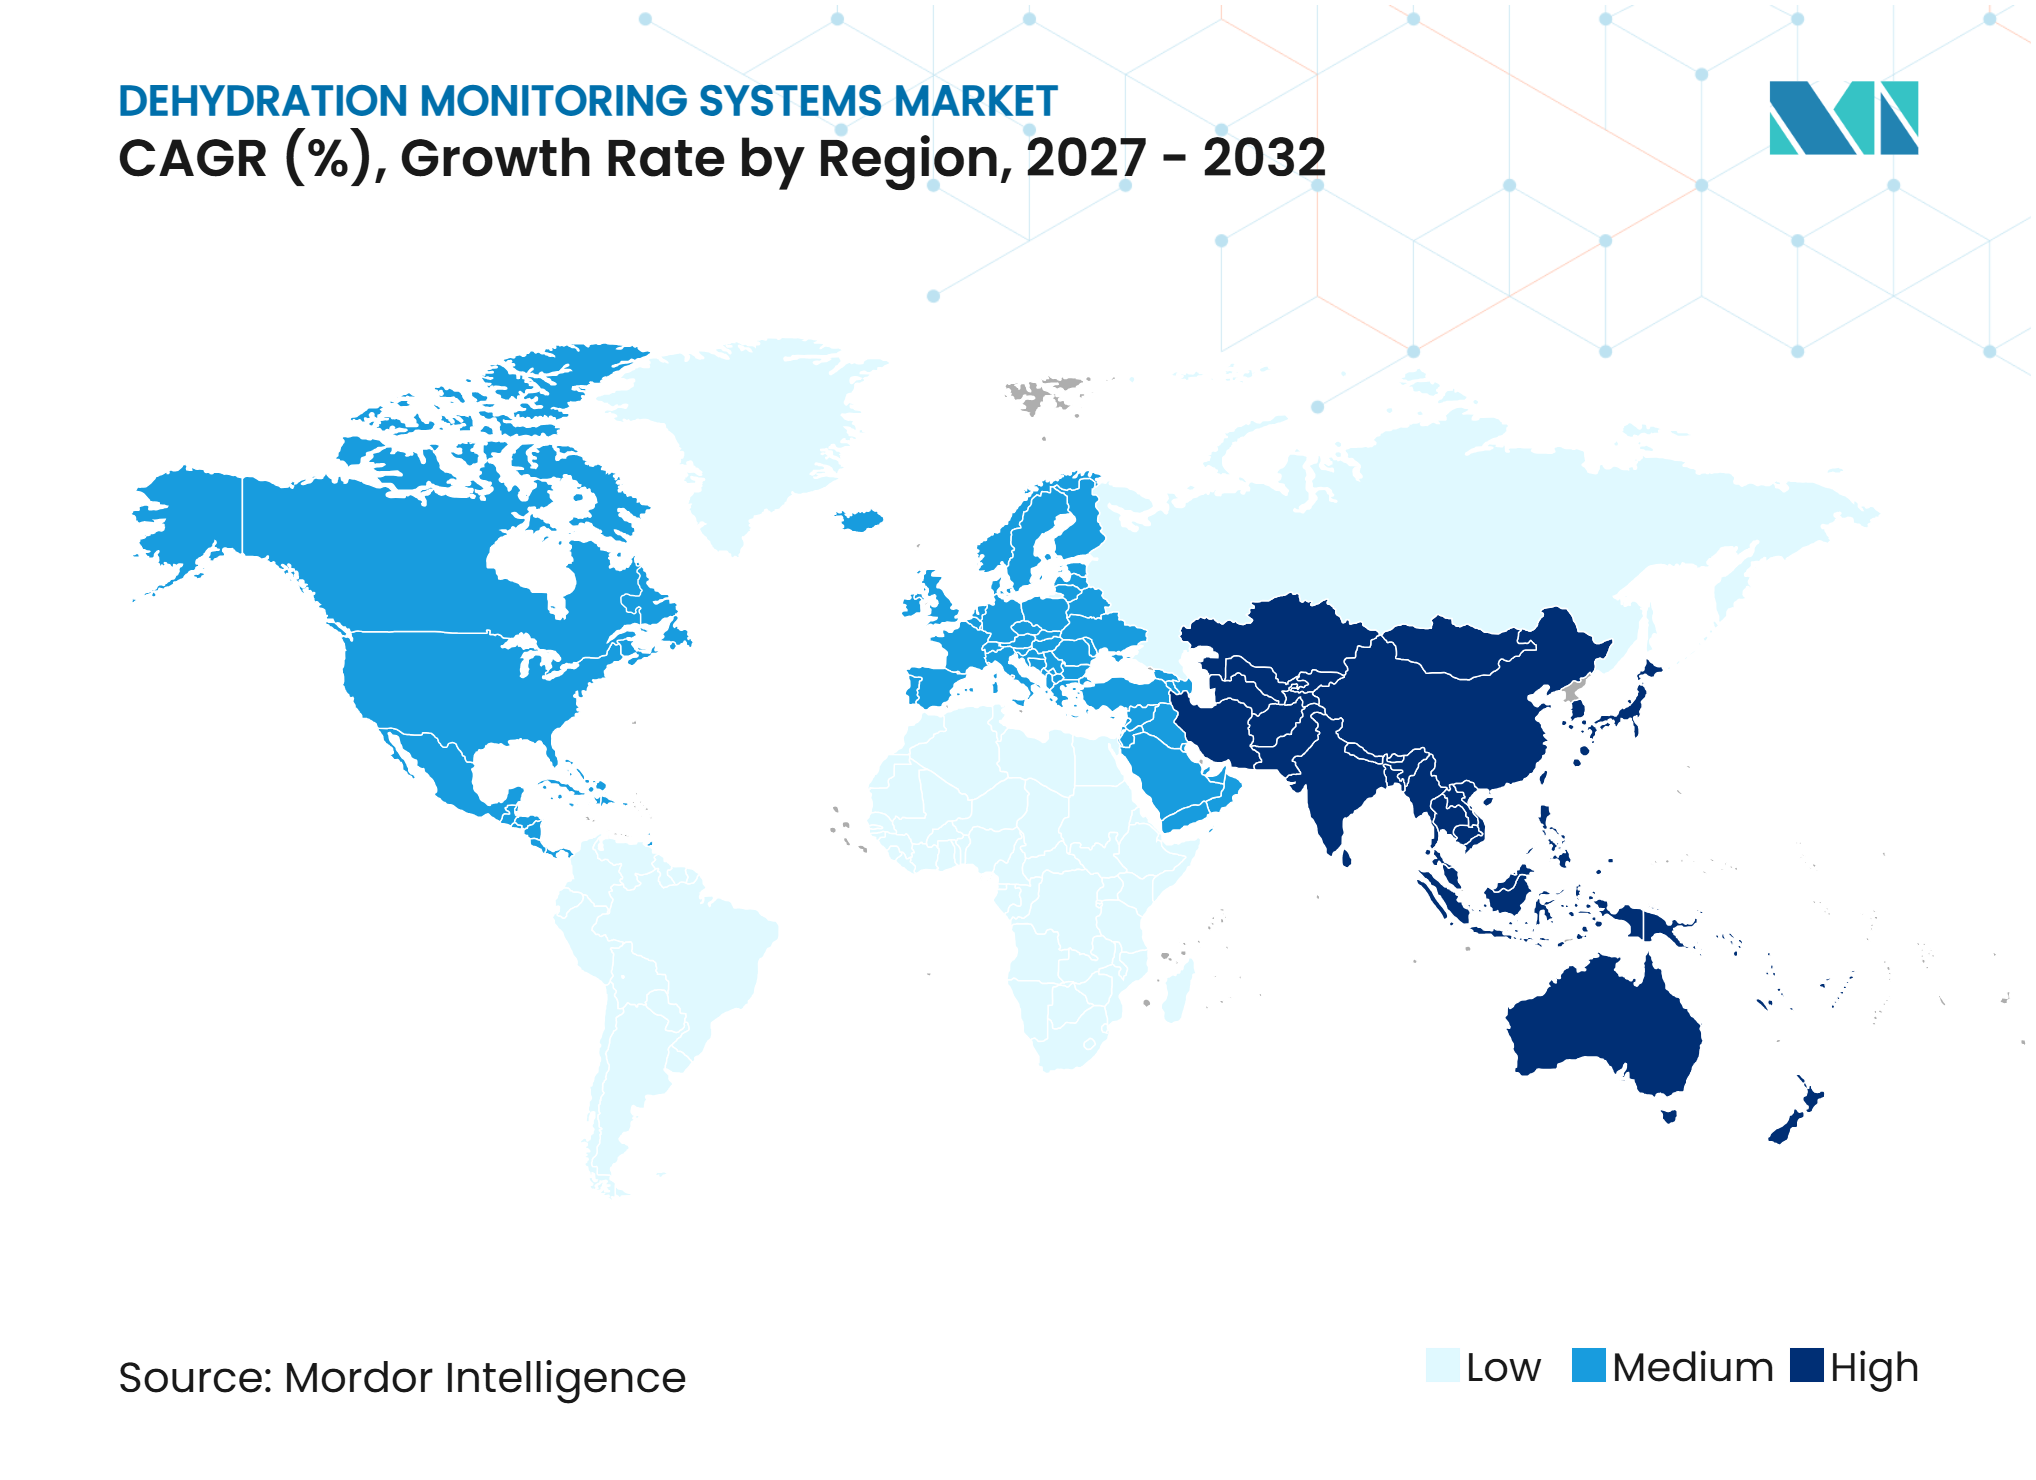
- Nach Geografie entfiel im Jahr 2026 ein Umsatzanteil von 46,32 % auf Nordamerika, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 10,11 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Einführung von tragbaren und nichtinvasiven Hydratationsüberwachungssystemen | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Fernpatientenüberwachung und vernetzten Versorgung | +1.6% | Nord- amerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Hitzestressprävention für Beschäftigte im Freien | +1.3% | Global, konzentriert in GCC, Südasien und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage der Sportwissenschaft nach individualisierten Flüssigkeits-Elektrolyt-Plänen | +0.8% | Nord- amerika und Europa | Mittelfristig (2–4 Jahre) |
| Hitzebelastungsangepasste Sicherheitsanalysen für Arbeitgeber | +0.6% | Nord- amerika und Kernregionen Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hydratationsüberwachung als übergreifendes Signal für klinische Verschlechterung | +0.7% | Global, mit frühen Gewinnen in Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Einführung tragbarer und nichtinvasiver Hydratationsüberwachungssysteme
Sensorminiaturisierung, Schweißelektrochemie und Bioimpedanzverarbeitung haben die Hydratationsüberwachung über klinikbasierte Beurteilungen hinaus weiterentwickelt. Der Markt für Systeme zur Dehydrationsüberwachung umfasst nun Armbänder und Klebepatches, die Flüssigkeitsveränderungen während normaler Aktivität verfolgen können. Eine PNAS-Studie aus dem Jahr 2026 validierte einen drahtlosen Trockelelektroden-Armsensor gegenüber der Ganzkörper-Bioimpedanz und berichtete eine Pearson-Korrelation von 0,956 plus oder minus 0,033 über 8 Teilnehmer.[1] Eine Übersichtsarbeit aus dem Jahr 2025 stellte fest, dass multimodale tragbare Systeme und datengestützte Analysen ein personalisiertes Hydratationsmanagement unterstützen, obwohl einheitliche Messmethoden und umfassendere klinische Studien weiterhin erforderlich sind.[2] Einsätze im Sport- und Arbeitsumfeld liefern Entwicklern zudem Felddaten, die spätere Validierungsarbeiten im Markt fr Systeme zur Dehydrationsüberwachung unterstützen können.
Ausweitung der Fernpatientenüberwachung und vernetzten Versorgung
Fernpatientenüberwachungsplattformen, die für Herz-, Atemwegs- und Glukoseversorgung entwickelt wurden, können Hydratationssignale hinzufügen, ohne ein separates Versorgungsmodell zu erfordern. Der Markt für Systeme zur Dehydrationsüberwachung kann davon profitieren, wo der Flüssigkeitsstatus bereits klinisch relevant ist und Patienten Telemedizindienste nutzen. Peritonealdialysepatienten benötigen häufige Flüssigkeitsbilanzbewertungen und sind häufig mit Fernversorgungsprogrammen verbunden. Eine Kohortenstudie aus dem Jahr 2025 mit Patienten unter Erhaltungs-Peritonealdialyse berichtete verbesserte klinische Ergebnisse und weniger hospitalisierungsäquivalente Ereignisse mit einem Fernmanagementmodell im Vergleich zur Standardversorgung.[3] Diese Umgebungen können Flüssigkeitsdaten zu einer praktischen Ergänzung der umfassenderen Überwachung chronischer Erkrankungen im Markt für Systeme zur Dehydrationsüberwachung machen.
Wachsende Anforderungen an die Hitzestressprävention für Beschäftigte im Freien
Hitzeschutzanforderungen entwickeln sich von freiwilligen Arbeitsplatzleitlinien hin zu aktiveren Inspektions- und Compliance-Bemühungen. Diese Verschiebung erweitert den Markt für Systeme zur Dehydrationsüberwachung für arbeitgebertaugliche Werkzeuge, die zeitnahe Warnmeldungen bei Flüssigkeitsverlust oder Hitzebeanspruchung ausgeben. Im April 2026 aktualisierte die OSHA ihr Nationales Schwerpunktprogramm für Hitzegefährdungen in Innen- und Außenbereichen und identifizierte 55 Hochrisikobranchen für Durchsetzung und Öffentlichkeitsarbeit. Das Programm aktiviert Inspektionstätigkeit, wenn der Nationale Wetterdienst eine Hitzewarnung herausgibt. WHO und WMO berichteten, dass die Arbeitsproduktivität für jeden Grad über 20 °C um 2 % bis 3 % sinkt. Arbeitgeber in den Bereichen Bauwesen, Landwirtschaft, Fertigung, Logistik, Energie und anderen exponierten Bereichen können die kontinuierliche physiologische Überwachung als betriebliche Sicherheitsanforderung im Markt für Systeme zur Dehydrationsüberwachung betrachten.
Steigende Nachfrage der Sportwissenschaft nach individualisierten Flüssigkeits-Elektrolyt-Plänen
Sportprogramme nutzen zunehmend individuelle Schweißraten- und Elektrolytverlustprofile anstelle von bevölkerungsdurchschnittlichen Hydratationsempfehlungen. Diese Praxis unterstützt die Nachfrage im Markt für Systeme zur Dehydrationsüberwachung nach tragbaren Biosensoren, die Flüssigkeitsdefizitdaten während Training und Wettkampf liefern. Im April 2026 begannen Nix Biosensors und Baylor University Athletics eine 2-jährige Partnerschaft, die Nix Pro in 19 Division-I-Programmen einsetzt und 450 Studentensportler betreut. Der Einsatz ermöglicht Vergleiche über Sportarten und Klimabedingungen hinweg auf institutioneller Ebene. Epicore Biosystems erklärte im Juni 2026, dass sein wiederverwendbares Connected-Hydration-Armband für den kontinuierlichen täglichen Einsatz in Industrie- und Sportorganisationen konzipiert wurde. Nachhaltige sportliche Einsätze können Datensätze aufbauen, die spätere klinische Entscheidungsunterstützungsarbeiten im Markt für Systeme zur Dehydrationsüberwachung unterstützen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Begrenzte klinische Standardisierung für die Erkennung leichter Dehydration | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Unsicherheit bei Erstattung und Beschaffung für nichtdiagnostische Systeme | -0.7% | Nord- amerika und Europa | Mittelfristig (2–4 Jahre) |
| Kalibrierungsdrift von Sensoren über Hauttypen und Umgebungen hinweg | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Datenhaftung durch fehlerhafte Hydratationswarnungen | -0.4% | Nord- amerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte klinische Standardisierung für die Erkennung leichter Dehydration
Ein gemeinsamer klinischer Standard für die Erkennung leichter und mittelschwerer Dehydration fehlt nach wie vor. Diese Lücke begrenzt den Markt für Systeme zur Dehydrationsüberwachung, da Krankenhauseinkäufer einen einheitlichen Maßstab für den Vergleich von Geräteausgaben benötigen. Der JMIR-Review aus dem Jahr 2025 identifizierte das Fehlen standardisierter Protokolle als wesentliches Hindernis für eine breitere klinische Einführung der tragbaren Hydratationsüberwachung. Ohne akzeptierte klinische Schwellenwerte müssen Entwickler möglicherweise eigene Referenzmethoden für Validierungsstudien entwickeln. Dies erhöht Zeit und Kosten für klinische Evidenzprogramme. Solange unabhängige Normungsgremien oder klinische Fachgesellschaften keine Leistungserwartungen für die tragbare Dehydrationsüberwachung definieren, wird der klinische Teil des Marktes für Systeme zur Dehydrationsüberwachung begrenzter bleiben als das technische Potenzial der Technologie.
Unsicherheit bei Erstattung und Beschaffung für nichtdiagnostische Systeme
Allgemeine Wellness-Geräte können Verbraucher und Arbeitsplatznutzer erreichen, aber diese Positionierung kann die Erstattung im Gesundheitswesen einschränken. Der Markt für Systeme zur Dehydrationsüberwachung steht daher vor einer Kluft zwischen Geräten, die für Wellness-Informationen genutzt werden, und Geräten, die in der zustandsspezifischen Versorgung eingesetzt werden. CMS gibt an, dass die Fernüberwachung physiologischer Parameter definierten Abrechnungs- und Deckungsanforderungen unterliegt. Eine Hydratationswarnung allein erfüllt möglicherweise nicht dieselben institutionellen Anforderungen wie eine Überwachung, die mit einem akuten oder chronischen Zustand verknüpft ist. Unternehmen, die eine klinische Erstattung anstreben, müssen Evidenz aufbauen, die geeignete regulatorische Position einnehmen und gegebenenfalls Verpflichtungen nach der Markteinführung erfüllen. Diese Unsicherheit kann Beschaffungsentscheidungen im Markt für Systeme zur Dehydrationsüberwachung verlangsamen, insbesondere für spezialisierte Anbieter tragbarer Geräte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Mobile Schnittstellen führen, während tragbare Geräte die kontinuierliche Überwachung ausweitenMobile Geräte hielten im Jahr 2026 einen Umsatzanteil von 52,23 % und spiegeln damit ihre etablierte Rolle als Schnittstelle für klinische Flüssigkeitsbilanzsysteme, Bioimpedanzmonitore am Krankenbett, krankenhausvernetzte Anwendungen, Smartphones, Tablets, tragbare Diagnoseeinheiten und Forschungs-Dashboards wider. Der Markt für Systeme zur Dehydrationsüberwachung stützt sich in institutionellen Umgebungen weiterhin auf diese Werkzeuge, da sie Sensorablesungen mit klinischen Arbeitsabläufen und elektronischen Gesundheitsakten verbinden. Krankenhäuser und Dialysezentren beschaffen mobil vernetzte Systeme häufig über mehrjährige Liefervereinbarungen und nutzen Distributoren für Compliance-Dokumente, Logistik und Kundendienst.
Tragbare Geräte werden voraussichtlich bis 2032 mit einem CAGR von 8,44 % wachsen, angetrieben durch Schweißsensoren, Bioimpedanzkomponenten und optische Messwerkzeuge, die in Patches, Armbändern und am Ärmel getragenen Modulen betrieben werden können. Epicores wiederverwendbares Armband unterstützt die Abkehr von Einweg-Klebeartikeln für den täglichen Einsatz, während medizinische tragbare Geräte die Evidenz- und Compliance-Erwartungen von Krankenhauseinkäufern erfüllen müssen. Verbraucher- und Arbeitsplatzversionen können weniger intensive Anwendungsfälle bedienen und den Übergang von periodischen Kontrollen zur kontinuierlichen Überwachung im Markt für Systeme zur Dehydrationsüberwachung unterstützen.


Nach Anwendung:
Klinische Erkennung führt, während chronische Versorgung am schnellsten wächstDie klinische Dehydrationserkennung hielt im Jahr 2026 einen Umsatzanteil von 37,61 %, unterstützt durch Notfalltriage, perioperative Flüssigkeitstherapie, intensivmedizinisches Flüssigkeitsmanagement und Arbeitsabläufe, bei denen der Flüssigkeitsstatus unmittelbare Versorgungsentscheidungen beeinflusst. Der Markt für Systeme zur Dehydrationsüberwachung nutzt diese Umgebungen zur Unterstützung der Beurteilung von Patienten mit akuten Erkrankungen und Patienten, die komplexe Behandlungen durchlaufen. Die krankenhausbasierte Überwachung ist die zweitgrößte Anwendung, während Toxikologie, substanzinduzierte Dehydration und Rehabilitationsprogramme das Flüssigkeitsbilanzmanagement auf Notfall-, Sucht-, postoperative und post-kardiale Versorgung ausweiten.
Das Management chronischer Erkrankungen wird voraussichtlich bis 2032 mit einem CAGR von 9,13 % wachsen, da Dialyse, chronische Nierenerkrankung und Herzinsuffizienzversorgung wiederholte Flüssigkeitsbewertungen außerhalb akuter Umgebungen erfordern. Der Markt für Systeme zur Dehydrationsüberwachung kann davon profitieren, wenn Patienten regelmäßige Beurteilungen zwischen Klinikbesuchen benötigen und bestehende Fernversorgungssysteme Flüssigkeitsstatusdaten einbeziehen können. ZOLLs Arbeit zur Fernüberwachung des pulmonalen Flüssigkeitsstatus bietet einen zustandsspezifischen Präzedenzfall, obwohl Längsschnittdaten, klinische Schwellenwerte und Erstattungswege den Umfang beeinflussen werden.
Nach Vertriebskanal:
Distributoren führen institutionelle Verkäufe, während Fachgeschäfte zulegenMedizingeräte-Distributoren erzielten im Jahr 2026 einen Umsatzanteil von 38,16 %, da klinische Käufer Versorgungszuverlässigkeit, Compliance-Dokumentation, Installationsunterstützung und Serviceabdeckung benötigen. Krankenhäuser, Dialysezentren und Forschungseinrichtungen beschaffen Hardware über etablierte Distributorbeziehungen und mehrjährige Verträge für Investitionsgüter und vernetzte Überwachungssysteme. Die direkte Beschaffung durch Krankenhäuser und Institutionen bleibt wichtig, wenn die Hydratationsüberwachung in ein umfassenderes Patientenüberwachungs-Upgrade einbezogen wird, das eine Herstellerkoordination erfordert.
Fachgeschäfte werden voraussichtlich bis 2032 mit einem CAGR von 7,62 % wachsen, angeführt von Sportmedizin-Einzelhändlern, Arbeitsmedizinlieferanten und Leistungsernährungsgeschäften, die Nutzer bedienen, die detaillierte Schweiß- und Hydratationsanalysen suchen. Online-Einzelhandel und Direktvertriebskanäle sind ebenfalls wichtig für Biosensorunternehmen ohne bestehende Distributorvereinbarungen, da sie ihnen helfen, Sichtbarkeit aufzubauen und Feldleistungsdaten zu sammeln, bevor längere Krankenhausbeschaffungszyklen beginnen. Der Markt für Systeme zur Dehydrationsüberwachung wird eine gemischte Kanalstruktur beibehalten, da klinische, Arbeitsplatz-, Sport- und Verbraucherkäufer unterschiedliche Bedürfnisse haben.


Geografische Analyse
Nordamerika und Europa
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 46,32 %, unterstützt durch eine etablierte Fernüberwachungsinfrastruktur und aktive Durchsetzung von Hitzeschutzmaßnahmen am Arbeitsplatz. Die Region führt den Markt für Systeme zur Dehydrationsüberwachung an, da Krankenhäuser über ausgereifte vernetzte Versorgungssysteme verfügen, während das Hitzegefährdungsprogramm der OSHA aus dem Jahr 2026 die Durchsetzungsaufmerksamkeit in den Bereichen Bauwesen, Landwirtschaft, Fertigung und Logistik erhöht. Die Vereinigten Staaten verfügen über eine große Basis an Programmen zur Behandlung chronischer Erkrankungen, die eine Flüssigkeitsstatusüberwachung einbeziehen können, während Kanada und Mexiko die Digitalisierung des Gesundheitswesens und vernetzte Programme für chronische Erkrankungen vorantreiben. Europa ist die zweitgrößte regionale Einheit, da alternde Bevölkerungen, klinische Überwachungsinfrastruktur und institutionelle Einkaufspraktiken die Nachfrage unterstützen. Deutschland hat die größte nationale Position in Europa, während das Vereinigte Königreich und Frankreich die gemeindebasierte Fernüberwachung anführen und südeuropäische Arbeitgeber wachsender Hitzebelastung ausgesetzt sind.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 10,11 % wachsen. Die Region trägt klinische, verbraucher-, industrie- und sportbezogene Nachfrage zum Markt für Systeme zur Dehydrationsüberwachung bei, wobei Chinas 14. Fünfjahresplan intelligentes Gesundheitswesen und tragbare Medizintechnologie priorisiert. Japan und Südkorea bieten erstklassige klinische Möglichkeiten, da alternde Bevölkerungen den Bedarf an der Behandlung von Dehydrationsrisiken bei älteren Patienten erhöhen. Indiens öffentliche Telemedizininfrastruktur kann Vertriebswege für Fernhydratationsprogramme bereitstellen, und extreme Hitze auf dem Subkontinent unterstützt arbeitgeberfokussierte tragbare Geräte. Südkorea trägt durch Sportmedizin bei, während Australien durch Anwendungsfälle im Bereich Arbeitsmedizin beiträgt, und das Wachstum hängt von Erstattung, Zulassung und Produkteignung ab.
Naher Osten und Afrika sowie Südamerika
Der Nahe Osten und Afrika verbinden extreme Hitzebelastung mit aufkommender klinischer Überwachungsnachfrage, und GCC-Länder sind Prioritäten, da Beschäftigte in Bauwesen, Energie, Logistik und Industrie anhaltender Sommerhitze ausgesetzt sind. Emirates Global Aluminum berichtete von 3 aufeinanderfolgenden Sommern ohne hitzebedingten Krankheitsfall nach dem Einsatz von Kenzen-Wearables bei 300 Mitarbeitern in Hochtemperatur-Aluminiumoperationen. Südafrika führt die klinische Überwachungsnutzung in Subsahara-Afrika an, während Brasilien und Argentinien die südamerikanische Nachfrage durch Modernisierung des Gesundheitswesens und Sportmedizin unterstützen. Langfristige Infrastrukturaktivitäten im GCC und in Brasilien können Arbeitsmedizintechnologie zu einer wiederkehrenden Beschaffungskategorie im Markt für Systeme zur Dehydrationsüberwachung machen.
Wettbewerbslandschaft
Marktkonzentration
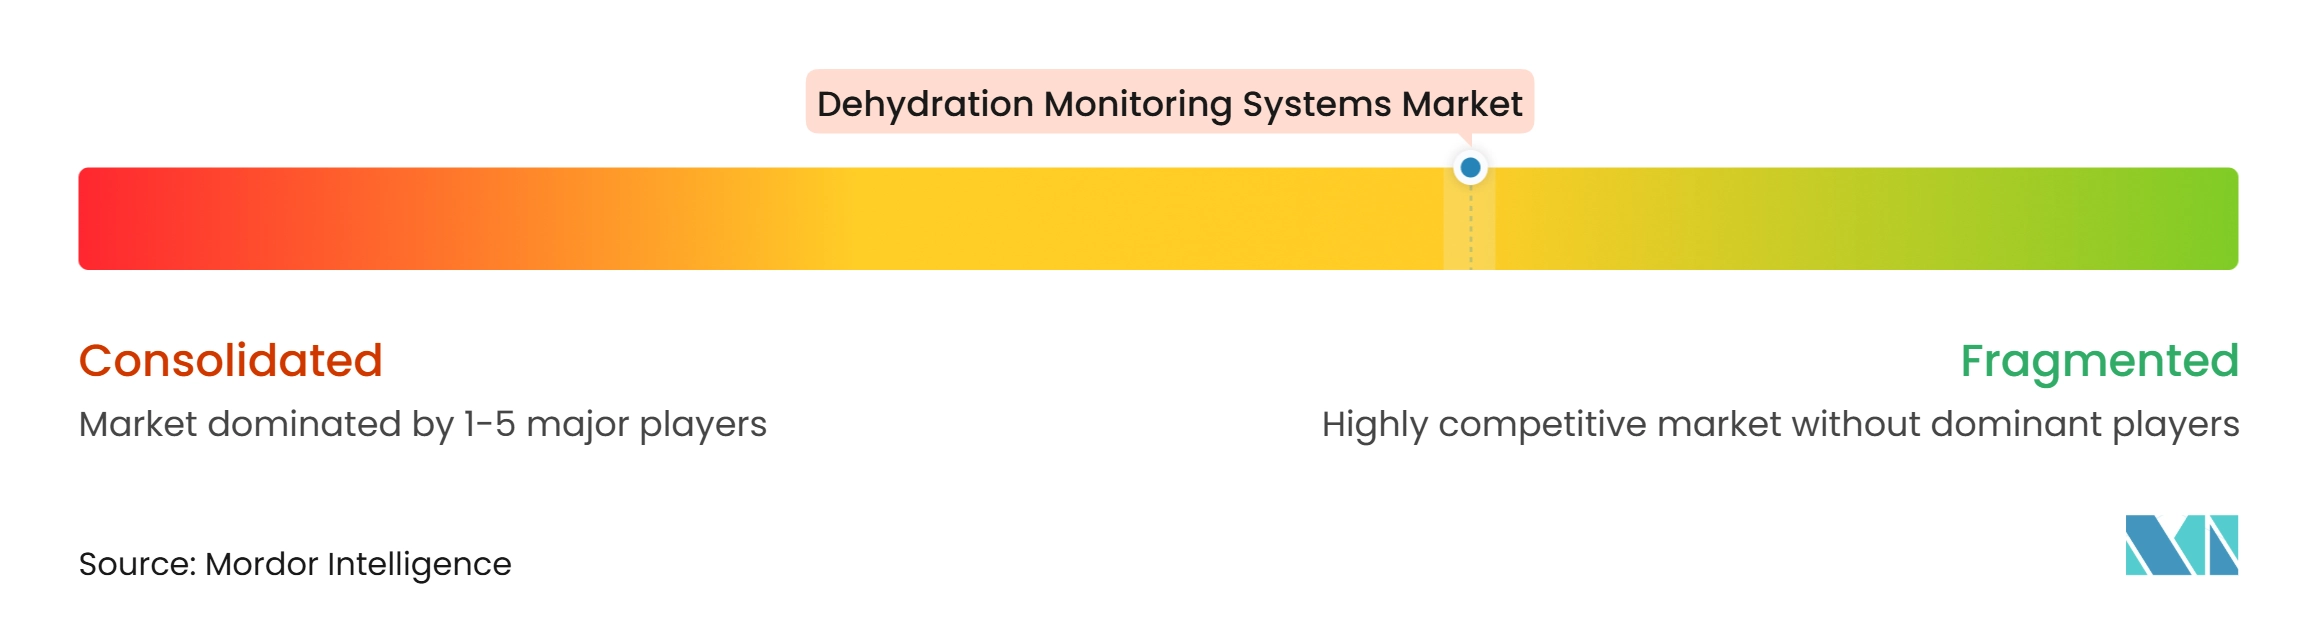
Der Markt für Systeme zur Dehydrationsüberwachung ist mäßig fragmentiert. Baxter International, Masimo Corporation und Koninklijke Philips halten starke klinische Positionen durch Mehrparameter-Plattformen, Krankenhausbeschaffungsbeziehungen und regulatorische Erfahrung. Baxters Starling-System bleibt ein Referenzpunkt für die nichtinvasive Überwachung der Flüssigkeitsreagibilität in der Intensiv- und perioperativen Versorgung. Seine klinische Evidenzbasis erhöht den Standard für neue Anbieter, die eine Krankenhauseinführung anstreben. Große Anbieter können hydratationsrelevante Signale in umfassendere Überwachungssysteme einbetten und das Beschaffungsrisiko durch etablierte Servicenetzwerke reduzieren.
Epicore Biosystems, Nix Biosensors, Kenzen und Xsensio SA konkurrieren durch Sensorspezifität, Echtzeit-Analysen und gezielte Arbeitsplatz- oder Sportseinsätze. Epicore berichtete im Juni 2026 von der Einführung seines Hydration Edge Score und des wiederverwendbaren Connected-Hydration-Armbands für den kontinuierlichen Einsatz durch industrielle Sicherheitsprogramme und Sportorganisationen. Nix erweiterte seine institutionelle Position durch die Baylor-Athletics-Partnerschaft in 19 Division-I-Programmen. Kenzen kombiniert physiologische und Umweltdaten für das industrielle Hitzrisikomanagement. Xsensio SA ist mit der multianalytischen elektrochemischen Sensorik verbunden, die Schweißnatrium und -kalium anstelle eines einzelnen Signals bewertet.
Feldeinsätze können Spezialisten Daten liefern, die spätere klinische Validierungen unterstützen und ihre Position gegenüber etablierten Plattformen stärken. Der Markt für Systeme zur Dehydrationsüberwachung könnte erleben, dass Spezialisten Sport- und Arbeitgeberdaten nutzen, um breitere Referenzpopulationen zu entwickeln. Pädiatrische Dehydration, substanzinduzierte Dehydration in der Notfallversorgung und Rehabilitationsüberwachung bleiben offene Anwendungen ohne einen klaren kommerziellen Marktführer. Der Wettbewerb wird von Evidenzqualität, Vertriebszugang, Daten-Governance, Workflow-Eignung und der Fähigkeit abhängen, Partnerschaften oder fokussierte Studien zu nutzen, um diese Bereiche anzugehen.
Marktführer im Bereich Systeme zur Dehydrationsüberwachung
-
Koninklijke Philips N.V.
-
Baxter International Inc.
-
Masimo Corporation
-
Epicore Biosystems, Inc.
-
Nix Biosensors Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Systeme zur Dehydrationsüberwachung Unternehmen in diesem Bericht
- Baxter
- Bitome Inc.
- Eccrine Systems, Inc.
- Epicore Biosystems, Inc.
- GE HealthCare Technologies Inc.
- GraphWear Technologies Inc.
- hDrop Technologies Inc.
- HydrateME
- Hydrostasis Inc.
- Kenzen Inc.
- Koninklijke Philips
- LVL Technologies, Inc.
- Masimo
- Nix Biosensors Inc.
- Onalabs Inno-Hub
- SweatID
- WearOptimo Pty Ltd.
- Xsensio SA
- Zansors, LLC
- Zoll Medical
Neueste Industrielle Entwicklungen in Markt für Systeme zur Dehydrationsüberwachung
- Juni 2026: Epicore Biosystems führte den Hydration Edge Score ein, die erste tägliche Hydratationsbereitschaftsmetrik, die auf Echtzeit-Schweißdaten statt auf Herzfrequenzschätzungen oder Selbstberichten basiert, zusammen mit einem wiederverwendbaren Connected-Hydration-Armband, das für den groß angelegten kontinuierlichen täglichen Einsatz konzipiert ist. Die Einführung stellt einen bewussten Übergang von Einweg-Klebepatches zu einer skalierbaren, waschbaren Plattform dar, die für industrielle Sicherheitsprogramme von Fortune-500-Unternehmen und Sportorganisationen weltweit bestimmt ist.
- April 2026: Nix Biosensors gab eine 2-jährige abteilungsweite Partnerschaft mit Baylor University Athletics bekannt und setzte Nix Pro in allen 19 Division-I-Programmen ein, die etwa 450 Studentensportler betreuen – der größte kollegiale sportliche Einsatz individualisierter Hydrationsbiosensortechnologie, der jemals verzeichnet wurde, und ermöglicht sportarten- und klimaübergreifende Schweißprofilanalysen auf institutioneller Ebene.
- April 2026: Die OSHA aktualisierte ihr Nationales Schwerpunktprogramm für hitzebezogene Gefährdungen im Außen- und Innenbereich, das sofort für 5 Jahre in Kraft trat und auf 55 Hochrisikobranchen abzielt, wobei Inspektions- und BLS-Daten aus den Jahren 2022–2025 verwendet wurden. Die Aktualisierung fügt einen neuen Anhang zur Zitierungsanleitung hinzu und ersetzt das bisherige numerische Inspektionsziel durch eine risikogestufte Durchsetzung, was den Compliance-Druck auf Hochtemperatur-Arbeitgeber erheblich erhöht, physiologische Überwachungslösungen einzuführen.
Globaler Berichtsumfang für den Markt für Systeme zur Dehydrationsüberwachung
Gemäß dem Berichtsumfang bezieht sich der Markt für Systeme zur Dehydrationsüberwachung auf fortschrittliche medizinische und Verbrauchertechnologien, hauptsächlich tragbare und nicht tragbare Sensoren, die kontinuierlich den Hydratationsgrad verfolgen und Echtzeit-Einblicke liefern, um Dehydration in Gesundheits-, Sport-, Altenpflege- und Berufsumgebungen zu verhindern. Diese Systeme nutzen Biosensoren, KI-Analysen und drahtlose Konnektivität, um ein proaktives Gesundheitsmanagement zu ermöglichen.
Der Markt für Systeme zur Dehydrationsüberwachung ist nach Produkttyp, Anwendung, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in mobile Geräte und tragbare Geräte segmentiert. Nach Anwendung ist der Markt in klinische Dehydrationserkennung, krankenhausbasierte Überwachung, Management chronischer Erkrankungen, Toxikologieüberwachung, substanzinduzierte Dehydration und Rehabilitationsüberwachung segmentiert. Nach Vertriebskanal ist der Markt in Medizingeräte-Distributoren, Krankenhäuser und institutionelle Beschaffung, Fachgeschäfte, Einzelhandelsgeschäfte und Medizingeschäfte, Supermärkte und Verbrauchermärkte sowie Online-Händler und Direktvertrieb an Verbraucher segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Mobile Geräte |
| Tragbare Geräte |
| Klinische Dehydrationserkennung |
| Krankenhausbasierte Überwachung |
| Management chronischer Erkrankungen |
| Toxikologieüberwachung |
| Substanzinduzierte Dehydration |
| Rehabilitationsüberwachung |
| Medizingeräte-Distributoren |
| Krankenhäuser und institutionelle Beschaffung |
| Fachgeschäfte |
| Einzelhandelsgeschäfte und Medizingeschäfte |
| Supermärkte und Verbrauchermärkte |
| Online-Händler und Direktvertrieb an Verbraucher |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Mobile Geräte | |
| Tragbare Geräte | ||
| Nach Anwendung | Klinische Dehydrationserkennung | |
| Krankenhausbasierte Überwachung | ||
| Management chronischer Erkrankungen | ||
| Toxikologieüberwachung | ||
| Substanzinduzierte Dehydration | ||
| Rehabilitationsüberwachung | ||
| Nach Vertriebskanal | Medizingeräte-Distributoren | |
| Krankenhäuser und institutionelle Beschaffung | ||
| Fachgeschäfte | ||
| Einzelhandelsgeschäfte und Medizingeschäfte | ||
| Supermärkte und Verbrauchermärkte | ||
| Online-Händler und Direktvertrieb an Verbraucher | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Systeme zur Dehydrationsüberwachung bis 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 einen Wert von 1,03 Milliarden USD erreichen, ausgehend von 0,69 Milliarden USD im Jahr 2026 und 0,73 Milliarden USD im Jahr 2027 bei einem CAGR von 7,13 %.
Welche Produktkategorie führt beim Umsatz mit Systemen zur Dehydrationsüberwachung?
Mobile Geräte führten im Jahr 2026 mit einem Umsatzanteil von 52,23 %, da sie weiterhin zentral für Krankenhaus-Dashboards, tragbare Diagnosewerkzeuge und vernetzte klinische Arbeitsabläufe sind.
Warum wachsen tragbare Hydratationssensoren schneller als mobile Geräte?
Tragbare Geräte werden voraussichtlich mit einem CAGR von 8,44 % wachsen, da sie kontinuierlich Schweiß-, Bioimpedanz- und verwandte physiologische Daten während normaler Aktivität erfassen können.
Welche Region verzeichnet das schnellste prognostizierte Wachstum?
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 10,11 % wachsen, unterstützt durch die Digitalisierung des Gesundheitswesens, alternde Bevölkerungen, Hitzebelastung und die Einführung tragbarer Geräte.