
Marktgröße und Marktanteil für Dark-Fiber-Preisbenchmarking
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.24 Milliarden US-Dollar |
| Marktgröße (2031) | 7.68 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.95 % |
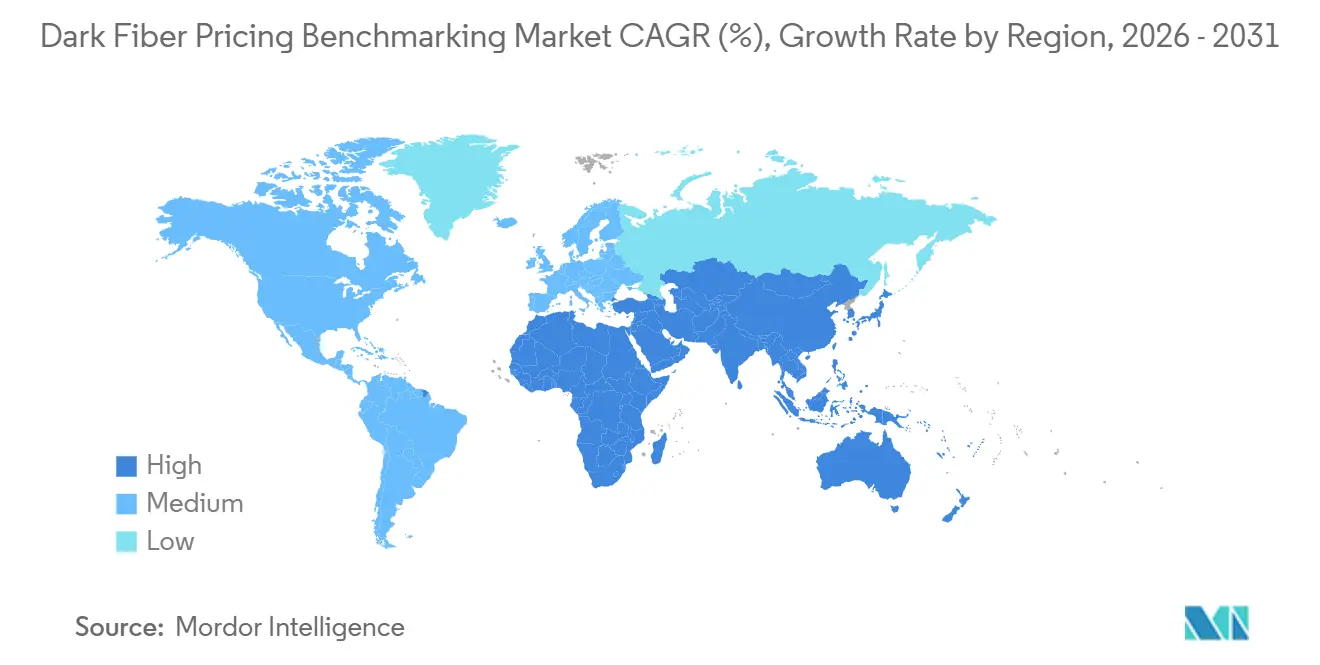
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
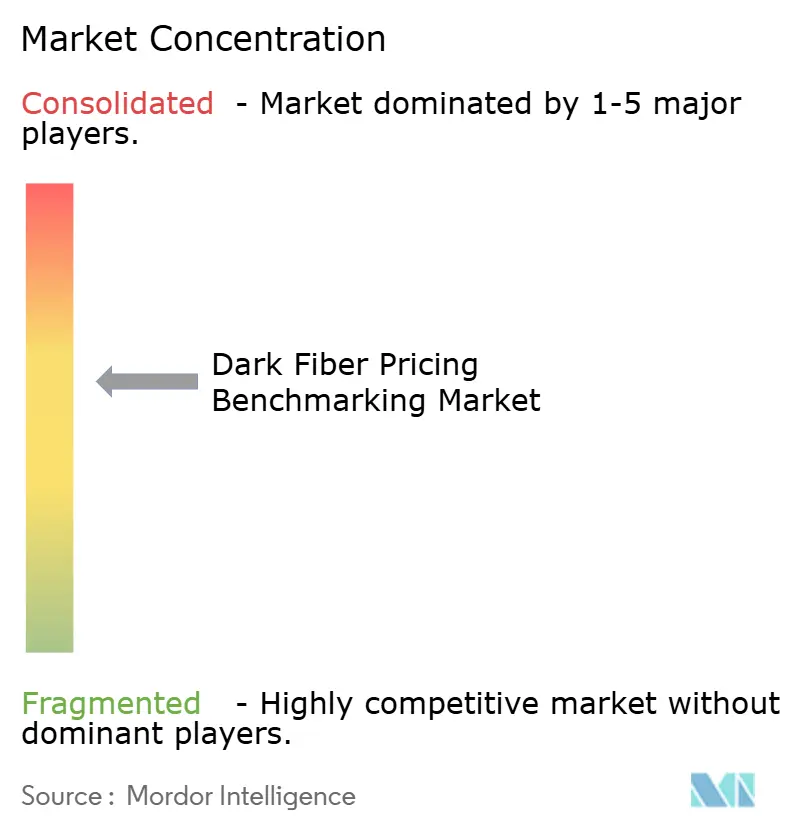
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dark-Fiber-Preisbenchmarking von Mordor Intelligence
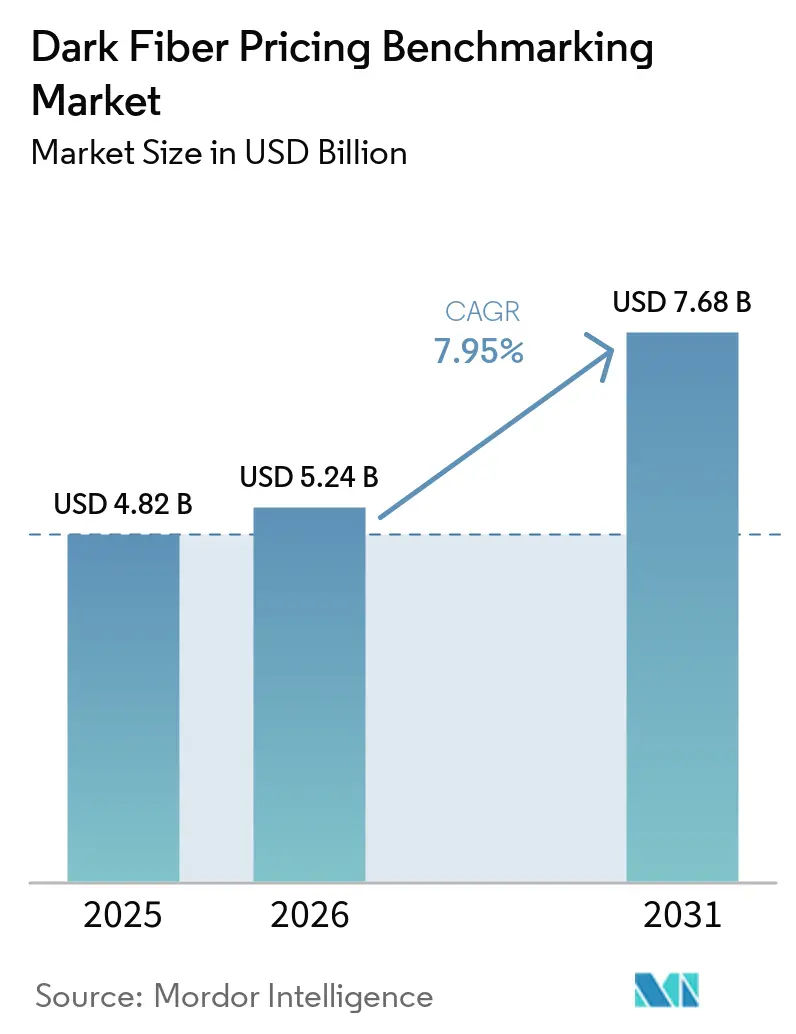
Die Marktgröße für Dark-Fiber-Preisbenchmarking wurde im Jahr 2025 auf 4,82 Milliarden USD geschätzt und soll von 5,24 Milliarden USD im Jahr 2026 auf 7,68 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,95 % während des Prognosezeitraums (2026–2031). Käufer reservieren langfristige Kapazitäten, bevor der Streckenbau beginnt, und verlagern damit die Preisfindung weg von standardisierten Preislisten pro Faserstrang und Meile. Die Nachfrage nach KI-Rechenzentren, die Verdichtung von 5G-Netzen und Anforderungen an souveräne Cloud-Infrastrukturen erhöhen den Wert von Strecken mit spezifischen Leistungs-, Standort- und Resilienzmerkmalen. Ausgehandelte IRU-Konditionen können je nach Strecke, Faserqualität, Wartungsverpflichtungen und Lieferzeitpunkt erheblich voneinander abweichen. Anbieter nutzen Akquisitionen, Streckenerweiterungen und zweckgebundene Kapazitäten, um Großkunden mit mehr Kontrolle über Netzwerkpfade zu bedienen. Zuverlässige Benchmarks müssen zwischen städtischen, Weitverkehrs-, unterseeischen und regulierten Strecken unterscheiden, anstatt alle Faserkapazitäten als austauschbar zu behandeln.
Wichtigste Erkenntnisse des Berichts
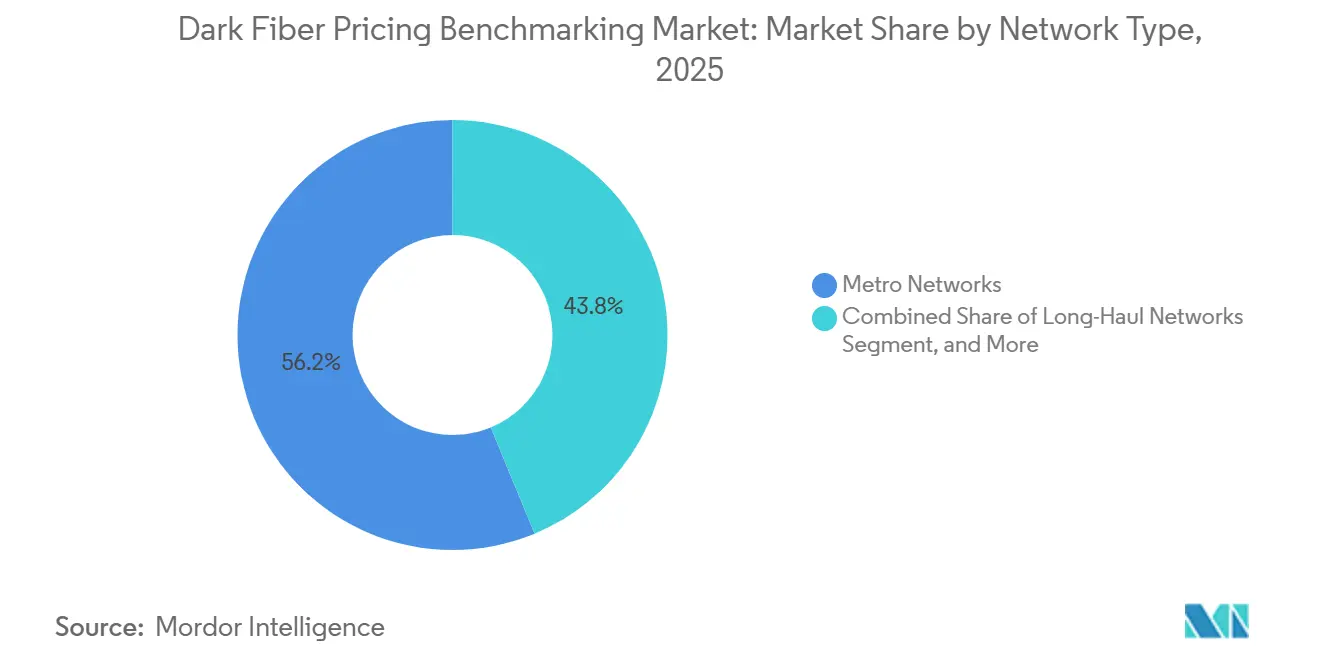
- Nach Netzwerktyp hielten Stadtnetze im Jahr 2025 einen Marktanteil von 56,24 % am Markt für Dark-Fiber-Preisbenchmarking, während unterseeische Netzwerke bis 2031 voraussichtlich mit einer CAGR von 8,38 % wachsen werden.
- Nach Preismodell hielt das Unveräußerliche Nutzungsrecht im Jahr 2025 einen Marktanteil von 43,82 % am Markt für Dark-Fiber-Preisbenchmarking, während hybride Leasing-zu-IRU- und Kapazitätsabbau-Strukturen bis 2031 voraussichtlich mit einer CAGR von 8,64 % wachsen werden.
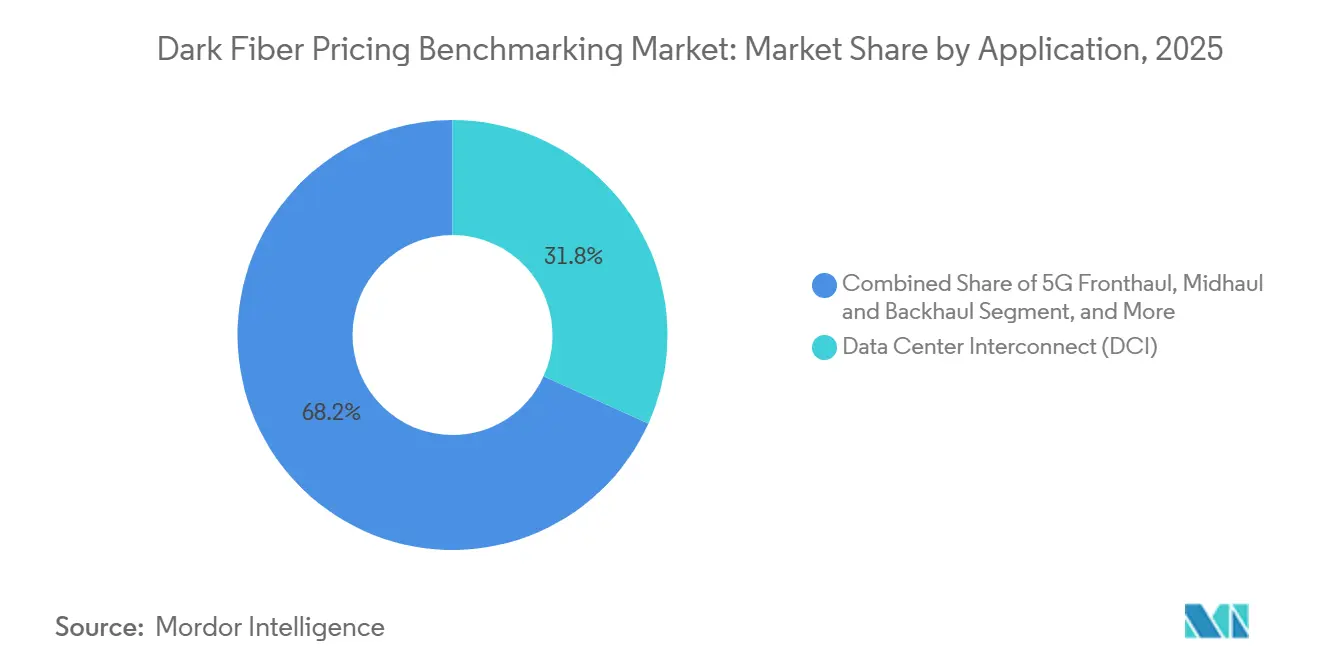
- Nach Anwendung entfiel auf die Rechenzentrumsverbindung im Jahr 2025 ein Anteil von 31,76 % an der Marktgröße für Dark-Fiber-Preisbenchmarking, während 5G-Fronthaul, Midhaul und Backhaul bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 35,84 % am Markt für Dark-Fiber-Preisbenchmarking, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 8,82 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung der Bandbreite für KI-Rechenzentrumsverbindungen | +2.5% | Global, konzentriert auf Nordamerika und die Kernmärkte des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Verdichtung von 5G-Fronthaul, Midhaul und Backhaul | +1.8% | Kernmärkte des asiatisch-pazifischen Raums, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Verlagerung von Hyperscalern hin zu eigenem optischen Netz | +1.5% | Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an souveräne Cloud- und Datenlokalisierungsrouting | +0.8% | Europa, der Nahe Osten und regulatorische Knotenpunkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Öffentliche Breitband- und offene Glasfaserprogramme | +0.6% | Nordamerika, Europa und nationale Märkte im asiatisch-pazifischen Raum und Afrika | Langfristig (≥ 4 Jahre) |
| Multi-Terabit-Optikwirtschaft zugunsten von Dark Fiber | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung der Bandbreite für KI-Rechenzentrumsverbindungen
Hyperscale-KI-Infrastruktur erhöht die Nachfrage nach Dark Fiber auf Weitverkehrs- und Stadtstrecken. Zayo berichtete, dass die Nachfrage nach Dark Fiber im Weitverkehr zwischen 2024 und 2025 verdoppelt wurde, während die Nachfrage im Stadtnetz von 2021 bis 2025 mit einer CAGR von 12 % wuchs. Käufer beschaffen auf einigen Strecken 12 bis 48 Faserpaarungen statt des zuvor üblichen 4-Paar-Musters, um Redundanz für verteilte Trainingsaktivitäten zu gewährleisten. Cisco und ACG Research stellten fest, dass Dark Fiber die Gesamtbetriebskosten im Vergleich zu Carrier Ethernet bei 400G um 48 % und im Vergleich zu Wellenlängendiensten bei der Nutzung von Rechenzentrumsverbindungen in Stadtnetzen um 55 % senken kann.[1] Diese Nachfrage verändert die Preisfindung, da Verträge in dichten KI-Korridoren zunehmend durch bilaterale Verhandlungen festgelegt werden. Sie erhöht auch den Wert von Strecken, die mehrere Rechenzentrumsstandorte verbinden oder physisch getrennte Wiederherstellungspfade bieten. Anbieter, die Streckendiversität und Liefersicherheit dokumentieren können, haben eine klarere Grundlage zur Differenzierung ihrer Angebote. Der im Juli 2025 veröffentlichte Tarif von Palo Alto in Höhe von 476,46 USD pro Fasermeile und Monat bleibt eine öffentliche Referenz, spiegelt jedoch nicht die Knappheitsbedingungen auf eingeschränkten kommerziellen Strecken wider.
Verdichtung von 5G-Fronthaul, Midhaul und Backhaul
Dichte 5G-Ausbauten erhöhen den Bedarf an direkten Glasfaserpfaden zwischen Funk- und Netzwerkfunktionen. eCPRI-Fronthaul erfordert eine Einweglatenz von unter 100 Mikrosekunden, was den nutzbaren Glasfaserpfad auf 20 km begrenzen kann. China hatte bis Anfang 2025 mehr als 4 Millionen 5G-Zellen installiert, was einen hohen Bedarf an zusätzlichen Fronthaul-Verbindungen schafft. Mobilfunkbetreiber richten 5- bis 10-jährige Fronthaul-Leasingverträge häufig an Funkaufrüstungszyklen aus. Hyperscaler und große Unternehmen nutzen häufiger 20-jährige IRUs, sodass die beiden Vertragstypen nicht durch einen einzigen Benchmark pro Faserstrang und Meile verglichen werden sollten. Die Arbeit an Radio-over-Fiber- und Mehrkern-Fronthaul-Systemen erhöht zudem die Bedeutung von Faserspezifikationen, was einen Aufschlag gegenüber standardmäßigen kommerziellen Fasersträngen schaffen kann.
Verlagerung von Hyperscalern hin zu eigenem optischen Netz
Cloud- und Inhaltsanbieter wechseln von verwalteter Bandbreite zur direkten Kontrolle über optische Kapazitäten. Diese Verlagerung verlagert mehr Preisgestaltungsaktivitäten in private IRU-Verhandlungen und verringert die Transparenz von Transaktionen, die andernfalls öffentliche Preislisten stützen würden. Im Jahr 2025 erklärte Uniti, dass seine Hyperscaler-Verträge vorausbezahlte 20-jährige IRUs verwenden, darunter ein Vertrag über 100 Millionen USD, der den Umfang dieser Vereinbarungen verdeutlicht. Ein Käufer, der seine eigene optische Ausrüstung betreibt, kann die Kapazität auf einem bestehenden Faserpaar erweitern, ohne einen neuen verwalteten Dienst zu erwerben. Diese Flexibilität kann eigene Kapazitäten attraktiver machen, wenn der Rechenzentrumsverkehr schnell ansteigt. Es bedeutet auch, dass veröffentlichte Benchmarks zunehmend die Sekundärnachfrage beschreiben könnten und nicht die Konditionen, die von den größten Käufern gezahlt werden.
Anforderungen an souveräne Cloud- und Datenlokalisierungsrouting
Datenlokalisierungsanforderungen machen den physischen Pfad einer Verbindung für einige Käufer wichtiger. Equinix führte im Mai 2026 Fabric Geo Zones ein, um Unternehmen dabei zu helfen, Daten während der Umleitung in hybriden Multi-Cloud-Umgebungen innerhalb ausgewählter geografischer Grenzen zu halten. Google Cloud beschrieb die souveräne Datenplattform der Deutschen Telekom als eine Architektur, die externes Schlüsselmanagement mit geografisch begrenzten Abläufen für regulierte Arbeitslasten kombiniert. Dark Fiber kann Käufern eine größere Kontrolle über den Übertragungspfad geben als ein vom Netzbetreiber verwalteter Dienst. Dies ist relevant, wenn automatisches grenzüberschreitendes Umleiten oder gemeinsam genutzte Infrastruktur mit internen Compliance-Richtlinien in Konflikt geraten könnte. Es kann einen separaten Aufschlag für Strecken mit definierten Routing- und Zuständigkeitsbedingungen schaffen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Komplexität des optischen Engineerings | -1.2% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Verzögerungen bei Wegerechten, Genehmigungen und Vorbereitungsarbeiten | -0.9% | Nordamerika, Europa und nationale Märkte in Südamerika | Mittelfristig (2–4 Jahre) |
| Knappheit an diversifizierten Strecken und Spezialglaskomponenten | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Substitution durch wettbewerbsfähige Wellenlängendienste auf untergenutzten Strecken | -0.5% | Global, am stärksten ausgeprägt auf Interstädtischen Strecken mit geringerer Nachfrage | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Komplexität des optischen Engineerings
Dark-Fiber-Projekte erfordern Vorabausgaben für Tiefbauarbeiten, Leerrohre, Kabel und Vorbereitungsarbeiten, bevor der Dienst beginnen kann. Städtische Untergrundstrecken können mehr als 10 Millionen USD pro Streckenmeile kosten, was die Beteiligung kleinerer Käufer einschränkt. Käufer von IRUs müssen nach der Anfangszahlung auch laufende Betriebs- und Wartungskosten berücksichtigen. Die daraus resultierende Verpflichtung begünstigt kapitalstarke Netzbetreiber, Hyperscaler und Infrastrukturfonds. Kleinere Unternehmen nutzen möglicherweise gemietete Kapazitäten, anstatt in den primären IRU-Markt einzutreten. Dies schafft separate Kundensegmente und reduziert vergleichbare Transaktionsdaten im Markt für Dark-Fiber-Preisbenchmarking.
Verzögerungen bei Wegerechten, Genehmigungen und Vorbereitungsarbeiten
Der Einsatz von Dark Fiber kann Genehmigungen von Kreisstraßenbehörden, staatlichen Verkehrsministerien, Wasserstraßenbehörden und Bahnbetreibern erfordern. USTelecom teilte der FCC mit, dass einige Gemeinden in North Carolina die staatliche 30-Tage-Prüffrist um 2 bis 3 Monate überschritten, während einige Behörden die gesetzlichen 60-Tage-Fristen nicht einhielten. Die FCC zirkulierte im Juni 2026 einen Vorschlag im Rahmen von WC Docket Nr. 25-253, der nationale Fristen, kostenbasierte Gebührenobergrenzen und als genehmigt geltende Ergebnisse bei verzögerten Entscheidungen umfasst. Verzögerte Genehmigungen verlängern Bauzeitpläne und machen neu errichtete Kapazitäten weniger vergleichbar mit Kapazitäten auf etablierten Strecken. Sie erhöhen auch die Unsicherheit bei streckenbezogenen IRU-Preisen. Standardisierte Genehmigungsverfahren könnten die Lieferzeitpläne verbessern und konsistentere Benchmark-Vergleiche unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Netzwerktyp:
Stadtnetze stehen vor KI-bedingter KapazitätsverknappungStadtnetze hielten im Jahr 2025 einen Marktanteil von 56,24 % im Markt für Dark-Fiber-Preisbenchmarking. Zayo identifizierte New York, Chicago und Dallas als KI-getriebene Metropolen, in denen Rechenzentrendichte, Cloud-Konnektivität und KI-Arbeitslasten die Nachfrage steigern. Diese Korridore benötigen Streckendiversität, schnelle Bereitstellung und zuverlässigen Zugang zu wichtigen Einrichtungen. Öffentliche Tarife bieten eine lokale Referenz, obwohl kommerzielle Verträge höhere Werte erzielen können, wenn Alternativen knapp sind. Der Tarif von Palo Alto vom Juli 2025 listete 476,46 USD pro Fasermeile und Monat.
Weitverkehrsnetzwerke bedienen interstädtische und nationale Backbone-Anforderungen, wobei die Preisgestaltung durch Exklusivität, Faserspezifikation und Zugang beeinflusst wird, nicht allein durch die Entfernung. Backhaul- und Fronthaul-Netzwerke können Aufschläge erzielen, da eCPRI-Latenzanforderungen die Nutzung indirekter gemeinsamer Pfade einschränken. Unterseeische Netzwerke sollen bis 2031 mit einer CAGR von 8,38 % wachsen. NTT berichtete im März 2026, dass sein 192-Kern-Unterseeisches System darauf ausgelegt ist, die Übertragungskapazität ohne Austausch der bestehenden Kabelinfrastruktur um das Vierfache zu steigern.[2] Der praktische Einsatz ist für etwa 2029 geplant und könnte die Kosten-pro-Terabit-Vergleiche auf stark frequentierten transozeanischen Strecken verändern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Preismodell:
IRUs behalten die Führung, während flexible Konvertierung an Bedeutung gewinntDas Unveräußerliche Nutzungsrecht hielt im Jahr 2025 einen Marktanteil von 43,82 % im Markt für Dark-Fiber-Preisbenchmarking. Das Modell gibt großen Käufern langfristige Kontrolle und mehr Kostensicherheit über einen 20-Jahres-Horizont. Das Illinois Century Network listet einen Preis von 900 USD pro Faserstrang und Meile für ein 20-jähriges IRU. Käufer können die Faser mit ihrer eigenen Ausrüstung beleuchten und skalieren, wenn sich der Verkehrsbedarf ändert. Die Bilanzierung nach ASC 842 und IFRS 16 kann auch die Wahl zwischen einem langfristigen Leasing und einem IRU beeinflussen.
Hybride Leasing-zu-IRU- und Kapazitätsabbau-Strukturen sollen bis 2031 mit einer CAGR von 8,64 % wachsen. Sie geben mittelgroßen Unternehmen und neueren KI-Infrastrukturbetreibern Zugang zu Kapazitäten und ermöglichen gleichzeitig eine gestaffelte Kapitalausgabe. Monatliche Betriebsleasingverträge bleiben für Unternehmensnetzwerke und regionale Netzbetreiber mit kürzeren Planungshorizonten relevant. Maßgeschneiderte Konstruktions- und dedizierte Bauverträge werden verwendet, wenn kein Streckeninventar verfügbar ist. Uniti kündigte im Januar 2025 ein 100-Millionen-USD-IRU über 20 Jahre für 130 Streckenmeilen für einen Hyperscaler an.
Nach Anwendung:
Rechenzentrumsverbindung führt, während 5G die Fronthaul-Anforderungen erhöhtRechenzentrumsverbindungen machten im Jahr 2025 31,76 % der Marktgröße für Dark-Fiber-Preisbenchmarking aus. Sie unterstützen hochbandbreitige Rechenzentrumsverbindungen, bei denen Käufer vorhersehbare Latenz und Kapazitätskontrolle schätzen. Cisco und ACG Research stellten fest, dass Dark Fiber die Gesamtbetriebskosten im Vergleich zu Carrier Ethernet und Wellenlängendiensten für 400G-Stadtnetz-Rechenzentrumsverbindungen senken kann. Unternehmensnetzwerke, Cloud-Bereitstellung, Smart-City-Programme, industrielle Automatisierung und IoT-Einsätze machen die verbleibenden Anwendungsfälle aus.
Militärische, Notfall- und missionskritische Kommunikation kann Aufschläge für Verpflichtungen zu Sicherheit, Diversität und Verfügbarkeit erzielen. 5G-Fronthaul, Midhaul und Backhaul sollen bis 2031 mit einer CAGR von 9,12 % wachsen. Betreiber benötigen direkte, geografisch präzise Verbindungen, die strenge Latenzanforderungen bei dichten Ausbauten erfüllen. Ihre Verträge können kürzer sein und weniger Faserpaarungen verwenden als Weitverkehrs-IRUs. Mobiler Fronthaul erfordert daher separate Benchmarks anstelle eines einzigen globalen Preisindex. Anwendungsspezifisches Benchmarking kann Vertragslaufzeit, Serviceanforderungen und Faserqualität besser widerspiegeln.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Dark-Fiber-Preisbenchmarking in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 35,84 % am Markt für Dark-Fiber-Preisbenchmarking. Zayo schloss im Jahr 2026 die Übernahme des Fiber-Solutions-Geschäfts von Crown Castle für 4,25 Milliarden USD ab und fügte dem kombinierten Netz von 224.000 Streckenmeilen 90.000 Metro-Streckenmeilen und 40.000 direkt angebundene Unternehmensstandorte hinzu. Lumen erklärte im Februar 2026, dass bis Ende 2025 17 Millionen Interstädtische Fasermeilern verlegt worden seien und bis 2031 eine Reichweite von 58 Millionen Meilen geplant sei.[3] Das BEAD-Programm im Umfang von 42,45 Milliarden USD unterstützt eine offene Infrastruktur in unterversorgten US-amerikanischen Korridoren. Kaliforniens endgültiger Vorschlag über 1,86 Milliarden USD erhielt im Juli 2026 die Genehmigung, wobei der Baubeginn für die zweite Jahreshälfte 2026 erwartet wird.
Markt für Dark-Fiber-Preisbenchmarking in Europa
Europa differenziert sich durch Routenvielfalt, Faserspezifikationen und souveränitätskonforme Routenführung. EXA schloss im Januar 2026 die Übernahme von Aqua Comms ab und schuf damit eine vollständig eigene Route von Nordamerika über Irland und das Vereinigte Königreich bis ins europäische Festland. Das Projekt Visegrád ergänzt das Backbone in Berlin, Frankfurt und Wien um mitteleuropäische Verbindungen. Spaniens CNMC veröffentlichte im Februar 2025 Referenzpreise für den Großhandel mit Dark Fiber, und Arelions Baltic Ring wird durch CEF2 unterstützt.
Markt für Dark-Fiber-Preisbenchmarking in APAC, MEA und Südamerika
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 8,82 % wachsen – die schnellste regionale Wachstumsrate im Markt für Dark-Fiber-Preisbenchmarking. Das Wachstum wird durch die Verdichtung von 5G-Netzen, den Bau von Rechenzentren und die Erweiterung von Unterseekabelkapazitäten gestützt. NTT DATA und seine Partner gründeten im Januar 2026 Intra-Asia Marine Networks, um das I-AM-Kabel zu errichten. Das System ist für 320 Terabit pro Sekunde über 8.100 km ausgelegt und soll Anfang des Geschäftsjahres 2029 in Betrieb gehen. Afrika und Südamerika ziehen Investitionen an, während sich der Nahe Osten als Standort für souveränes Cloud-Routing mit weniger transparenten Vertragsbedingungen entwickelt.

Wettbewerbslandschaft
Der Markt für Dark-Fiber-Preisbenchmarking ist auf globalen Backbone-Strecken mäßig konzentriert, bleibt jedoch auf regionalen und nationalen Netzwerken fragmentiert. Zayo, Lumen Technologies, Verizon Communications Inc. und AT&T Inc. halten wichtige Weitverkehrs- und transatlantische Bestände, die die Preisgestaltung für Großkunden beeinflussen. GTT schloss 2025 ein globales 400G-Upgrade ab und erklärte, das Netzwerk könne die Kundenskalierung auf 800G unterstützen.[4] Netzwerkabdeckung, Betriebsunterstützung und KI-fähige optische Kapazitäten sind zunehmend wichtige Wettbewerbsfaktoren.
EXA erweitert sein G.652D-Überbau-Programm in ganz Europa und strebt mehr als 2 Millionen km neue optische Glasfaser an. Zayo kündigte im August 2026 eine Zusammenarbeit mit NVIDIA an, um mehr als 8.000 Meilen Weitverkehrsglasfaser über KI-Korridore zu bauen. Lumen baut zweckgebundene Konnektivität für Großkunden, darunter Anthropic. EXA kombiniert Akquisitionen mit grenzüberschreitendem Streckenbau, um die europäische und transatlantische Abdeckung zu stärken. FCC-Kabellandeprozesse können die Fähigkeit von Unterseekabelanbietern beeinflussen, internationale Systeme zu entwickeln und zu betreiben.
Regionale Anbieter können durch dichte lokale Netzwerke und Rechenzentrumskonnektivität konkurrieren, wo nationale Backbone-Eigentümer weniger präsent sind. GlobalConnect, Neos Networks und Lyntia Networks erweitern regionale Strecken und lokale Verbindungen. euNetworks setzte im Januar 2025 sein längstes Hohlkern-Glasfasersystem für Euronext ein und schuf damit eine Ultra-Niedriglatenz-Option für Finanzverkehr. Hohlkern-Glasfaser, Mehrkern-Unterseesysteme und kohärente Steckmodule können spezialisierte Preisstufen bilden, wenn die Standardglasfaserleistung unzureichend ist.
Branchenführer im Bereich Dark-Fiber-Preisbenchmarking
-
Zayo Group, LLC
-
Lumen Technologies, Inc.
-
Verizon Communications Inc.
-
AT&T Inc.
-
Colt Technology Services Group Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Dark-Fiber-Preisbenchmarking Unternehmen in diesem Bericht
- Zayo Group, LLC
- Lumen Technologies, Inc.
- Verizon Communications Inc.
- AT&T Inc.
- Colt Technology Services Group Limited
- euNetworks Group Limited
- EXA Infrastructure Limited
- Eurofiber Nederland B.V.
- GTT Communications, Inc.
- FiberLight, LLC
- FirstLight Fiber, Inc.
- Uniti Group Inc.
- CityFibre Infrastructure Holdings plc
- Neos Networks Limited
- GlobalConnect A/S
- Lyntia Networks, S.A.
- Dark Fibre Africa (Pty) Ltd
- NTT Communications Corporation
- Arelion Sweden AB
- Consolidated Communications, Inc.
- Comcast Corporation
- Fatbeam, LLC

Neueste Industrielle Entwicklungen in Markt für Dark-Fiber-Preisbenchmarking
- August 2026: Zayo kündigte eine Zusammenarbeit mit NVIDIA an, um mehr als 8.000 Meilen neue Weitverkehrsglasfaser über die am schnellsten wachsenden KI-Korridore zu bauen, darunter 6 neue Weitverkehrsstrecken und Überbauten in 10 stark nachgefragten Märkten. Die Ankündigung folgte auf den Abschluss der Akquisition des Fiber Solutions-Geschäfts von Crown Castle durch Zayo für 4,25 Milliarden USD, die 90.000 Stadtnetz-Streckenmeilen hinzufügte und ein kombiniertes nordamerikanisches Netzwerk von 224.000 Streckenmeilen schuf, das mehr als 400 Märkte weltweit bedient.
- Juli 2026: Californiens BEAD-Abschlussvorschlag erhielt die NTIA-Genehmigung und erschloss eine Breitbandinfrastrukturzuweisung von 1,86 Milliarden USD als Teil des nationalen BEAD-Programms im Wert von 42,45 Milliarden USD, wobei die Bautätigkeit voraussichtlich in der zweiten Jahreshälfte 2026 beginnen wird.
- Mai 2026: Equinix führte Fabric Geo Zones weltweit ein, beschrieben als die erste Datensouveränitäts-Durchsetzungsschicht auf Netzwerkebene, die über verbundene Clouds und Anbieter hinweg betrieben wird. Das Produkt hält Daten während Umleitungsereignissen automatisch innerhalb definierter geografischer Grenzen und zielt auf die Einhaltung von DSGVO, DORA, LGPD und APRA-Anforderungen ab.
- Februar 2026: Lumen Technologies bestätigte auf seinem Investorentag 2026, dass das Unternehmen bis Ende 2025 17 Millionen interstädtische Glasfasermeilen verlegt hatte, mit einem Ziel von 58 Millionen Meilen bis 2031, unterstützt durch 2,5 Milliarden USD an neuen privaten Konnektivitätsglasfaservereinbarungen und 13 Milliarden USD an Gesamtvereinbarungen bis dato, einschließlich eines zweckgebundenen Netzwerks für Anthropic.


Globaler Berichtsumfang des Marktes für Dark-Fiber-Preisbenchmarking
Der Markt für Dark-Fiber-Preisbenchmarking umfasst die Analyse und den Vergleich von Preismodellen, Leasingraten, Vertragsbedingungen, Streckenverfügbarkeit und Kapazitätsoptionen für ungenutzte optische Glasfaserinfrastruktur. Er bewertet auch Faktoren, die die Preisgestaltung beeinflussen, wie Netzwerkdichte, Streckenlänge, Verfügbarkeit von Faserpaarungen, Bandbreitenanforderungen und Servicevereinbarungen.
Der Bericht zum Markt für Dark-Fiber-Preisbenchmarking ist segmentiert nach Netzwerktyp (Stadtnetze, Weitverkehrsnetzwerke, Unterseeische Netzwerke sowie Backhaul- und Fronthaul-Netzwerke), Preismodell (Monatliches Betriebsleasing, Unveräußerliches Nutzungsrecht, Maßgeschneiderte Konstruktion und Dedizierter Bau sowie Hybrides Leasing-zu-IRU und Kapazitätsabbau), Anwendung (Rechenzentrumsverbindung, 5G-Fronthaul, Midhaul und Backhaul, Unternehmens-Weitverkehrsnetzwerk, Cloud- und Inhaltsbereitstellung, Industrielle Automatisierung und IoT, Militärische, Notfall- und missionskritische Kommunikation sowie Smart City und öffentliches Breitband) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Stadtnetze |
| Weitverkehrsnetzwerke |
| Unterseeische Netzwerke |
| Backhaul- und Fronthaul-Netzwerke |
| Monatliches Betriebsleasing |
| Unveräußerliches Nutzungsrecht |
| Maßgeschneiderte Konstruktion und Dedizierter Bau |
| Hybrides Leasing-zu-IRU und Kapazitätsabbau |
| Rechenzentrumsverbindung |
| 5G-Fronthaul, Midhaul und Backhaul |
| Unternehmens-Weitverkehrsnetzwerk |
| Cloud- und Inhaltsbereitstellung |
| Industrielle Automatisierung und IoT |
| Militärische, Notfall- und missionskritische Kommunikation |
| Smart City und öffentliches Breitband |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Netzwerktyp | Stadtnetze | |
| Weitverkehrsnetzwerke | ||
| Unterseeische Netzwerke | ||
| Backhaul- und Fronthaul-Netzwerke | ||
| Nach Preismodell | Monatliches Betriebsleasing | |
| Unveräußerliches Nutzungsrecht | ||
| Maßgeschneiderte Konstruktion und Dedizierter Bau | ||
| Hybrides Leasing-zu-IRU und Kapazitätsabbau | ||
| Nach Anwendung | Rechenzentrumsverbindung | |
| 5G-Fronthaul, Midhaul und Backhaul | ||
| Unternehmens-Weitverkehrsnetzwerk | ||
| Cloud- und Inhaltsbereitstellung | ||
| Industrielle Automatisierung und IoT | ||
| Militärische, Notfall- und missionskritische Kommunikation | ||
| Smart City und öffentliches Breitband | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Dark-Fiber-Preisbenchmarking?
Die Marktgröße für Dark-Fiber-Preisbenchmarking wird im Jahr 2026 auf 5,24 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 7,95 % einen Wert von 7,68 Milliarden USD erreichen.
Welcher Netzwerktyp hatte im Jahr 2025 den größten Marktanteil?
Stadtnetze hielten im Jahr 2025 einen Anteil von 56,24 %, unterstützt durch die Nachfrage aus hochdichten städtischen Rechenzentrumskorridoren.
Welches Preismodell dominierte Dark-Fiber-Verträge im Jahr 2025?
Das Unveräußerliche Nutzungsrecht hielt im Jahr 2025 einen Anteil von 43,82 % am Umsatz, da es langfristige Kapazitätskontrolle und Kostensicherheit bietet.
Welche Anwendung soll bis 2031 am schnellsten wachsen?
5G-Fronthaul, Midhaul und Backhaul sollen bis 2031 mit einer CAGR von 9,12 % wachsen.
Welche Region soll bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum soll mit einer CAGR von 8,82 % wachsen, unterstützt durch Investitionen in 5G, Rechenzentren und Unterseekabel.
Warum werden streckenbezogene Benchmarks immer wichtiger?
KI-Arbeitslasten, direkte Fronthaul-Pfade und Datenlokalisierungsanforderungen können dazu führen, dass sich Vertragsbedingungen je nach Strecke und Faserspezifikation erheblich unterscheiden.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
