
Marktgröße und Marktanteil der Krypto-Versicherung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
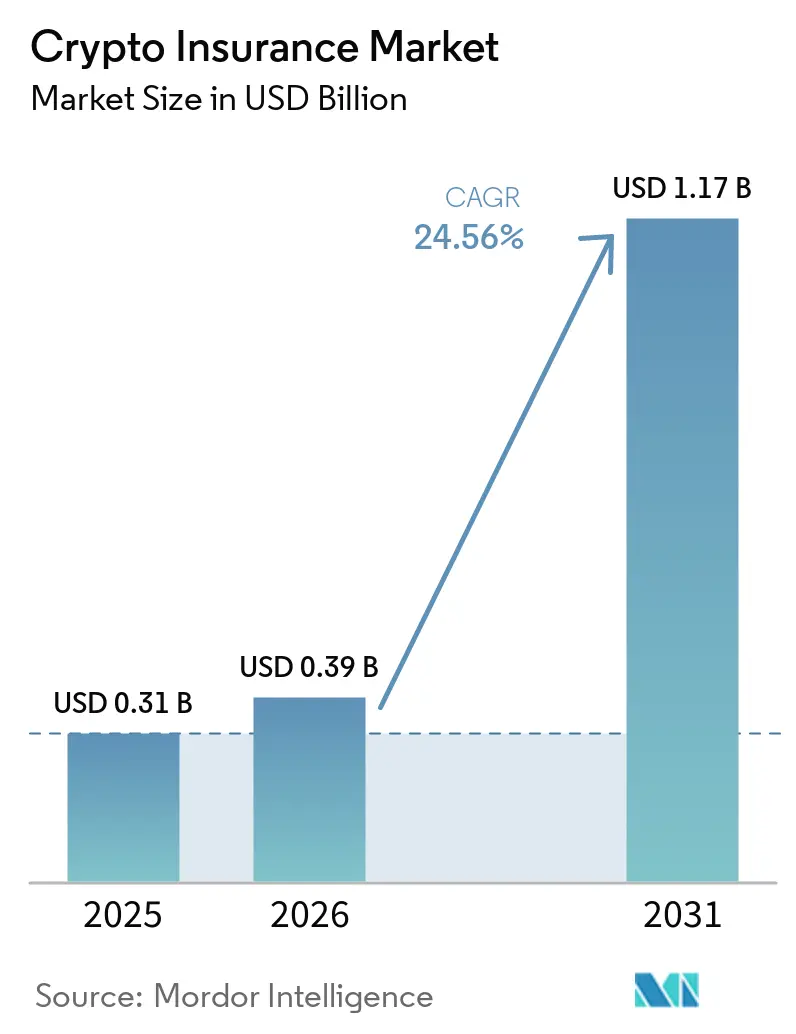
| Marktgröße (2026) | 0.39 Milliarden US-Dollar |
| Marktgröße (2031) | 1.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 24.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Krypto-Versicherungsmarktes durch Mordor Intelligence
Die Marktgröße des Krypto-Versicherungsmarktes wird voraussichtlich von 0,31 Milliarden USD im Jahr 2025 und 0,39 Milliarden USD im Jahr 2026 auf 1,17 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 24,56 % verzeichnen.
Die Nachfrage geht über den freiwilligen Schutz hinaus, da institutionelle Inhaber und regulierte Unternehmen im Bereich digitaler Vermögenswerte der Verwahrung, der operativen Resilienz und dem Haftungsschutz größeres Gewicht beimessen. Der GENIUS Act hat 2025 einen bundesstaatlichen Stablecoin-Rahmen mit 100-prozentiger Reservedeckung und monatlichen öffentlichen Reserveoffenlegungspflichten eingeführt, was die Notwendigkeit stärkt, nicht versicherte Risiken im gesamten Ökosystem digitaler Vermögenswerte zu bewerten. Diebstahl und Cyberverluste prägen weiterhin die Kaufentscheidungen: Im Jahr 2025 wurden 3,4 Milliarden USD aus Kryptowährungsdiensten gestohlen, wobei allein der Bybit-Vorfall 1,5 Milliarden USD ausmachte. Der Krypto-Versicherungsmarkt wird auch durch die schrittweise Integration von Versicherungsschutz in Wallets, Börsen und Verwahrungsplattformen geprägt, was den Aufwand für den Abschluss von Schutzmaßnahmen reduzieren kann. Gleichzeitig schränken begrenzte Zeichnungskapazitäten und uneinheitliche Policenformulierungen weiterhin größere Platzierungen ein und halten den Krypto-Versicherungsmarkt von Spezialkapazitäten abhängig.
Wichtigste Erkenntnisse des Berichts
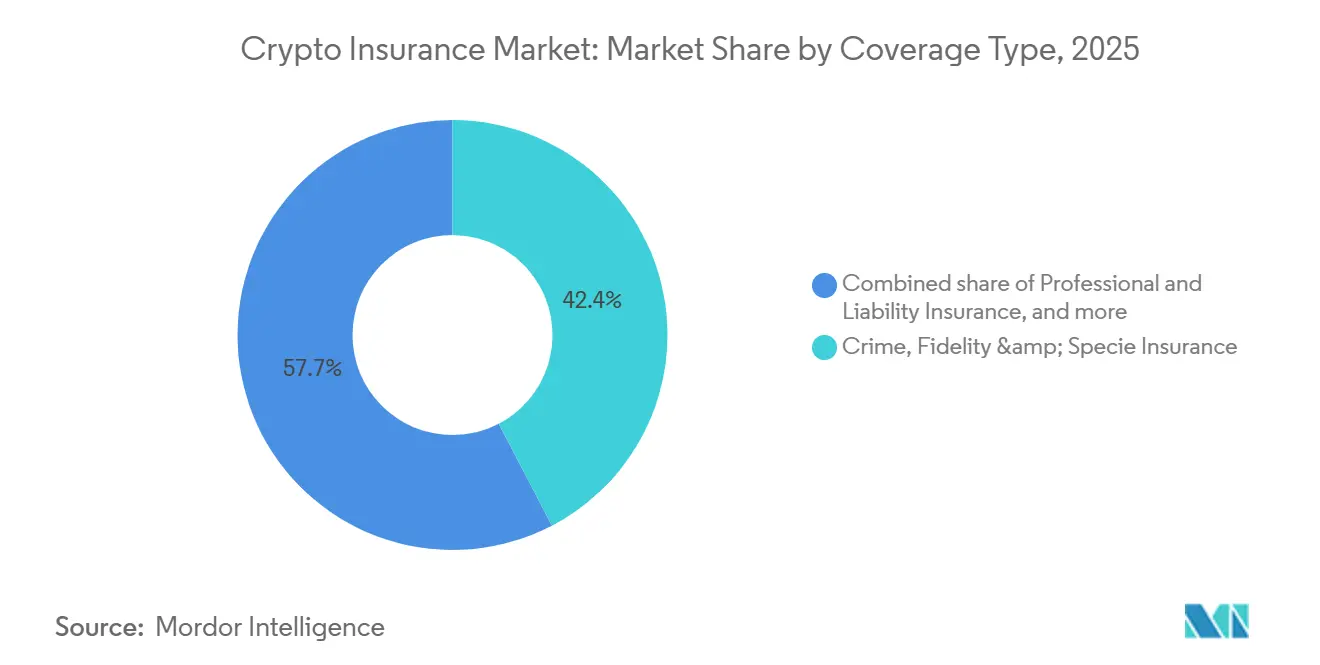
- Nach Deckungsart entfielen 42,4 % des Krypto-Versicherungsmarktanteils im Jahr 2025 auf Kriminalitäts-, Treue- und Spezialversicherungen, während Cyber-Haftpflicht- und Technologiefehler- und Unterlassungsversicherungen bis 2031 voraussichtlich mit einer CAGR von 29,1 % wachsen werden.
- Nach Versicherungsmodell entfielen 68,3 % des Krypto-Versicherungsmarktanteils im Jahr 2025 auf traditionelle zentralisierte und regulierte Versicherungen, während dezentralisierte und On-Chain-Gegenseitigkeits- und Deckungsprotokolle bis 2031 voraussichtlich mit einer CAGR von 36,3 % wachsen werden.
- Nach Vertriebskanal hielten Makler und Spezialvermittler 54,7 % des Krypto-Versicherungsmarktanteils im Jahr 2025, während der eingebettete und plattformbasierte Vertrieb bis 2031 voraussichtlich mit einer CAGR von 32,3 % wachsen wird.
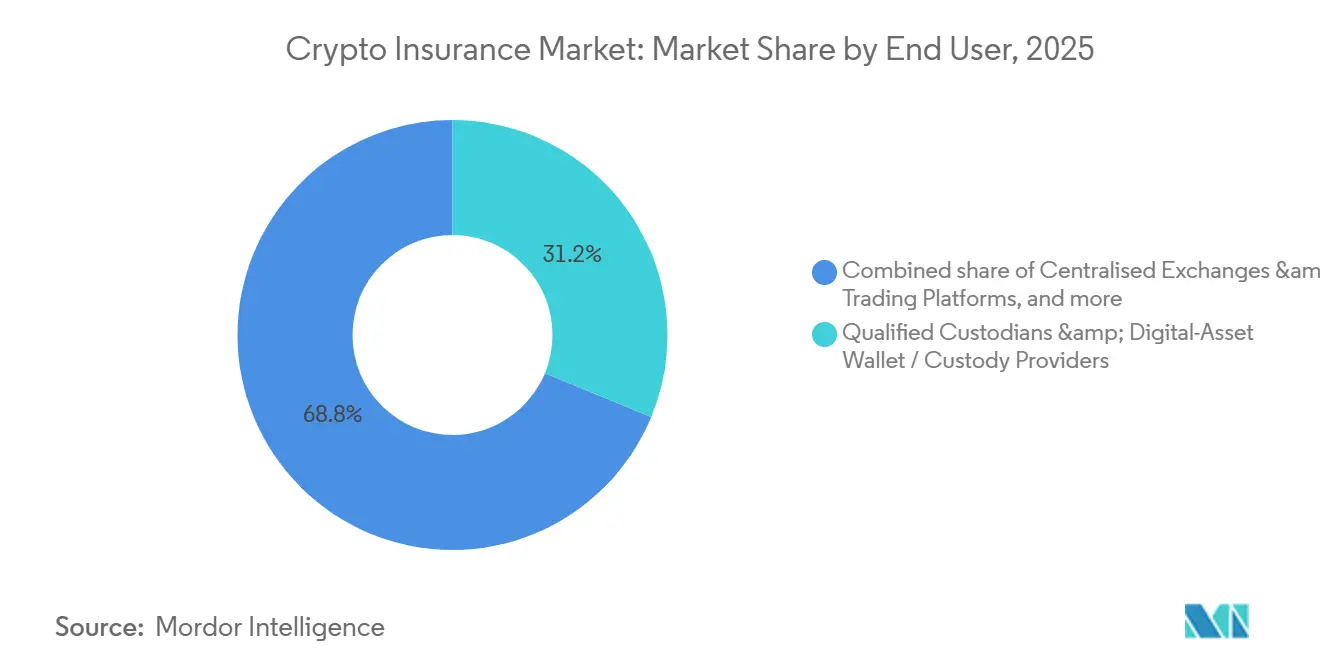
- Nach Endnutzer entfielen 31,2 % des Krypto-Versicherungsmarktanteils im Jahr 2025 auf qualifizierte Verwahrer sowie Anbieter von Wallets und Verwahrungslösungen für digitale Vermögenswerte, während institutionelle Investoren und Vermögensverwalter bis 2031 voraussichtlich mit einer CAGR von 31,2 % wachsen werden.
- Nach versichertem Vermögenswert und Risiko entfielen 59,1 % des Krypto-Versicherungsmarktanteils im Jahr 2025 auf Kryptowährungen, während andere fungible Token und tokenisierte Vermögenswerte bis 2031 voraussichtlich mit einer CAGR von 32,8 % wachsen werden.
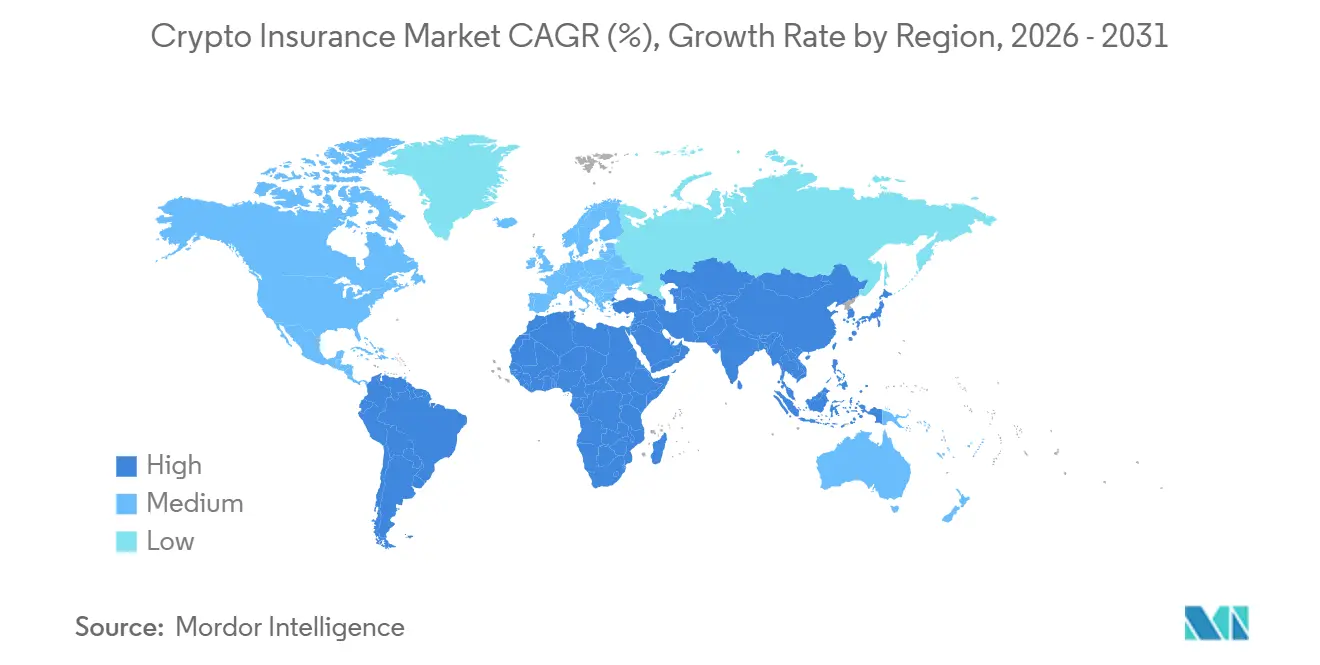
- Nach Geografie entfielen 41,10 % des Krypto-Versicherungsmarktanteils im Jahr 2025 auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 29,75 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende institutionelle Akzeptanz digitaler Vermögenswerte | +6.0% | Global, mit konzentrierten frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Verwahrung, Börsen- und Haftungsschutz für digitale Vermögenswerte | +5.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf die wichtigsten asiatisch-pazifischen Märkte | Mittelfristig (2–4 Jahre) |
| Expansion von DeFi und tokenisierten Vermögenswerten | +4.5% | Global, angeführt von Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Zunehmender Krypto-Diebstahl, Cyberangriffe und Smart-Contract-Exploits | +5.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Eingebettete Versicherung auf digitalen Vermögenswertplattformen | +3.5% | Asien-Pazifik und Nordamerika, mit aufkommender europäischer Nachfrage | Mittelfristig (2–4 Jahre) |
| Verbesserte Krypto-Risikoanalysen und spezialisiertes Underwriting | +3.0% | Nordamerika und Europa, mit fortschreitender Akzeptanz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende institutionelle Akzeptanz verändert die Nachfragezusammensetzung
Institutionelle Bestände an digitalen Vermögenswerten machen die versicherte Verwahrung für Unternehmen mit treuhänderischen und Aufsichtspflichten wichtiger. Pensionsfonds, Staatsfonds und registrierte Anlageberater stehen unter zunehmendem Druck, Verwahrungsvereinbarungen zu nutzen, die Erstpartei-Verlustrisiken abdecken können. Diese Verschiebung macht den Schutz zu einer Voraussetzung für eine breitere institutionelle Beteiligung und nicht zu einer optionalen Ergänzung. Das südkoreanische Gesetz zum Schutz von Nutzern virtueller Vermögenswerte, das ab Juli 2024 gilt, verpflichtet Anbieter von Dienstleistungen für virtuelle Vermögenswerte, Versicherungen oder Rücklagen in Höhe von mindestens 5 % des wirtschaftlichen Wertes der Hot-Wallet-Bestände zu unterhalten. Die Police von Samsung Fire & Marine für Korea Digital Asset begann mit einem Prämiensatz von 15 % und wurde später zu 10 % erneuert, was zeigt, wie frühe institutionelle Nachfrage die Preisfindung in einer neuen Jurisdiktion unterstützen kann. Der Krypto-Versicherungsmarkt profitiert, wenn regulatorische Verpflichtungen und treuhänderische Standards gleichzeitig gelten, da die Deckungsnachfrage dann weniger an Kryptowährungspreiszyklen gebunden ist.
Eskalierende Krypto-Kriminalitätsverluste verstärken den strukturellen Versicherungsbedarf
Der aus Kryptowährungsdiensten gestohlene Wert erreichte im Jahr 2025 3,4 Milliarden USD, wobei staatlich geförderte nordkoreanische Akteure für mindestens 2,02 Milliarden USD dieses Betrags verantwortlich waren[1]. Dieselbe Quelle berichtete, dass diese Akteure für 76 % der Dienstleistungskompromittierungen verantwortlich waren, was die Konzentration großer Schadensereignisse verdeutlicht. Nur 4,2 % der gehackten Vermögenswerte wurden in der ersten Hälfte des Jahres 2025 zurückgewonnen, was die Bedeutung des erstparteilichen finanziellen Schutzes erhöht, wenn Wiederherstellungsbemühungen scheitern. Smart-Contract-Vorfälle erfordern Blockchain-Forensik, Code-Überprüfung und On-Chain-Beweise, die sich von konventioneller Cyber-Schadenbearbeitung unterscheiden. CertiK verzeichnete im Jahr 2025 Verluste von 3,35 Milliarden USD bei 760 On-Chain-Vorfällen, ein Anstieg von 37,1 % gegenüber 2024. Diese Ereignisse stützen die Nachfrage im Krypto-Versicherungsmarkt, machen Underwriter jedoch auch vorsichtiger bei der Preisgestaltung, Akkumulation und verfügbaren Limits.
Expansion von DeFi und tokenisierten Vermögenswerten schafft eine neue Deckungsgrenze
DeFi und tokenisierte Vermögenswerte schaffen Risiken, die nicht ohne Weiteres in konventionelle Sach- oder Cyber-Policenstrukturen passen. Weniger als 2 % des in DeFi gesperrten Gesamtwerts waren versichert, und Nexus Mutual repräsentierte den Großteil des im Jahr 2026 erfassten versicherungssektorbezogenen gesperrten Gesamtwerts von 123,5 Millionen USD[2]. BlackRocks tokenisierter BUIDL-Fonds überstieg 2024 ein Vermögen von 1 Milliarde USD und führte Reserven, Verwahrung, Private-Key- und Smart-Contract-Risiken in derselben Produktstruktur ein. Eine Studie im Journal of Banking and Finance aus dem Jahr 2025 stellte fest, dass parametrische On-Chain-Deckung die traditionelle Entschädigungsdeckung ergänzen oder ersetzen kann, wenn das Basisrisiko moderat ist[3]. Die verfügbaren Belege geben Underwritern eine stärkere Grundlage zur Bewertung von DeFi-Risiken als frühere Marktmodelle. Der Krypto-Versicherungsmarkt kann sich daher über Verwahrung und Kriminalitätsdeckung hinaus ausweiten, da Protokolle und Emittenten tokenisierter Vermögenswerte formalere Risikoübertragungsvereinbarungen anstreben.
Integration eingebetteter Versicherungen reduziert Reibungsverluste und erweitert die Durchdringung
Die Versicherungsdurchdringung ist gering geblieben, weil Käufer häufig Deckung getrennt von ihren Kernaktivitäten mit digitalen Vermögenswerten arrangieren müssen. Der eingebettete Vertrieb platziert den Schutz innerhalb von Börsenoberflächen, Verwahrungsplattformen und DeFi-Vaults und reduziert so den separaten Beschaffungsschritt. OpenCovers Covered Vaults bieten bis zu 50 Millionen USD Deckungskapazität pro Vault über die Underwriting-Infrastruktur von Nexus Mutual[4]. Die Struktur macht die Deckung zu einem Teil des zugrunde liegenden Produkts und nicht zu einer eigenständigen Policenebene. Picnic nutzte Covered Vaults in einer Neobank-Erfahrung, die digitale Dollar-Bestände, Kartenausgaben, On-Chain-Rendite und eingebetteten Schutz kombinierte. Dieser Ansatz kann den Krypto-Versicherungsmarkt auf Privat- und Kleinunternehmenskunden ausweiten, die durch einen maklergeführten Prozess nicht gut bedient werden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte historische Schadendaten und Unsicherheit bei der Risikomodellierung | -2.0% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Zeichnungskapazität für risikoreiche Krypto-Risiken | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Prämienkosten und restriktive Deckungsbedingungen | -1.0% | Asien-Pazifik und der Nahe Osten und Nordafrika, mit Ausstrahlungseffekten auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Weitreichende Ausschlüsse für Marktverluste, Nutzerfehler und systemische Ausfälle | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenmangel schränkt das versicherungsmathematische Vertrauen ein
Die kurze Geschichte digitaler Vermögenswerte begrenzt die Verfügbarkeit stabiler Schadendaten für das Underwriting. AM Best stellte 2025 fest, dass aussagekräftige Schadendaten zu Krypto-Vermögenswerten aufgrund der kurzen Betriebsgeschichte des Sektors und der früheren Abhängigkeit von Selbstversicherung weiterhin knapp waren. Große Verluste erschweren auch die Prognose, da sie historische Durchschnittswerte und Schwerenannahmen verzerren können. Der Bybit-Vorfall mit 1,5 Milliarden USD war laut Chainalysis mehr als 1.000-mal so groß wie der mittlere Vorfallswert. Immunefi dokumentierte 191 öffentlich gemeldete Vorfälle in den Jahren 2024 und 2025 mit einem Gesamtvolumen von 4,67 Milliarden USD. Bis Versicherer einen längeren Datensatz strukturierter Schäden aufgebaut haben, wird der Krypto-Versicherungsmarkt in mehreren Deckungslinien voraussichtlich mit eingeschränkter Kapazität und höheren Prämien konfrontiert sein.
Strukturelle Zeichnungskapazitätslücke begrenzt die Marktskalierung
Die verfügbare Kapazität für risikoreiche Risiken digitaler Vermögenswerte ist auf eine kleine Gruppe von Lloyd's-Syndikaten und Spezialversicherern konzentriert. Diese Struktur kann es schwierig machen, Limits für eine große Börse, einen Verwahrer oder ein Hot-Wallet-Risiko zusammenzustellen. Relm Insurance erklärte im Mai 2026, dass ein Ereignis in der Größenordnung von Bybit aufgrund globaler Kapazitätsgrenzen und Bedenken hinsichtlich korrelierter Verluste weiterhin schwer zu versichern sei. Die EIOPA empfahl im März 2025 eine 100-prozentige Kapitalanforderung für Krypto-Vermögenswerte von EU-Versicherern, was die Kapitalbelastung im Zusammenhang mit konventioneller Rückversicherungsunterstützung erhöht. Symbiotics Core V2 führte im Juli 2026 gemeinsame Sicherheiten für Versicherungen, Kredite und tokenisierte Vermögenswerte ein, wobei das Unternehmen angab, dass das Modell eine um 70 % höhere Kapitaleffizienz als eigenständige Pools biete. Die regulatorische Anerkennung solcher On-Chain-Rückversicherungsstrukturen ist noch unvollständig, sodass die Kapazitätsbeschränkung den Krypto-Versicherungsmarkt kurzfristig weiterhin einschränken wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Deckungsart:
Kriminalitäts- und Treuedeckung führt, während Cyber-Haftpflicht beschleunigtKriminalitäts-, Treue- und Spezialversicherungen machten 2025 42,4 % des Krypto-Versicherungsmarktanteils aus. Das Segment bleibt die primäre Deckung für institutionelle Verwahrer, Börsen und Treasury-Operationen, die Schutz vor Diebstahl, Mitarbeiterunehrlichkeit und physischem Verlust benötigen. Cold-Storage-Kriminalitätsdeckung hat mehr Beteiligung von Lloyd's-Syndikaten angezogen, da das Kontrollumfeld leichter zu bewerten ist als das Hot-Wallet-Risiko. Hot-Wallet-Deckung trägt höhere Prämienaufschläge und strengere Sicherheitsanforderungen, da sie häufigeren operativen und Cyber-Bedrohungen ausgesetzt ist. Mosaic Insurance lancierte ein kombiniertes Cyber- und Finanzinstitutions-Kriminalitätsprodukt über Lloyd's Syndicate 1609 mit bis zu 10 Millionen USD Cyber- und Technologiekapazität und 5 Millionen USD Kriminalitätskapazität. Das Produkt spiegelt den Bedarf an integrierter Deckung wider, bei der ein Verlust sowohl Technologieversagen als auch Finanzkriminalität umfassen kann.
Cyber-Haftpflicht- und Technologiefehler- und Unterlassungsversicherungen werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 29,1 % wachsen. MiCA, DORA und das FCA-Kryptoasset-Regime erhöhen die Aufmerksamkeit für operative Resilienz und Technologiehaftung bei lizenzierten Unternehmen. Diese Anforderungen erweitern die Nachfrage nach Deckung im Zusammenhang mit Sicherheitsausfällen, Technologiefehlern und Dienstunterbrechungen. Digitale Vermögenswertverwahrung und Kriminalitätsversicherung, Smart-Contract- und Protokolldeckung, Stablecoin- und DeFi-Finanzrisikoversicherung, Berufshaftpflicht und Infrastrukturschutz bleiben Teil des breiteren Deckungsmix. MiCA Artikel 67 erlaubt Kryptoasset-Dienstleistern, eine qualifizierte Versicherungspolice als Alternative zur Haltung bestimmter finanzieller Ressourcen zu nutzen, was die Nachfrage nach Haftungsdeckung in der Europäischen Union direkt unterstützt. Die Marktgröße des Krypto-Versicherungsmarktes kombiniert daher weiterhin etablierten Verwahrungsschutz mit neueren Policenformen für reguliertes Technologierisiko.
Nach Versicherungsmodell:
Traditionelle Anbieter führen, aber On-Chain-Modelle beschleunigenTraditionelle zentralisierte und regulierte Versicherungen machten 2025 68,3 % des Krypto-Versicherungsmarktanteils aus. Lloyd's-Syndikate und spezialisierte zugelassene Versicherer führten institutionelle Platzierungen an, da regulierte Börsen und institutionelle Investoren häufig bewertete Deckung benötigen. Ihre Position spiegelt auch größere Kapazitäten, etablierte Schadenprozesse und die Akzeptanz innerhalb formaler Compliance-Programme wider. Dezentralisierte Protokolle können in den meisten Jurisdiktionen noch nicht alle Träger-Zulassungsanforderungen erfüllen. Native Risk Collective, im Juli 2025 gestartet, verknüpfte Prämienrabatte mit verifizierten Sicherheitskontrollen und brachte Mosaic Insurance, Chaucer und Sicherheitstechnologieanbieter zusammen. Das Programm zeigt, wie traditionelle Kapazitäten technische Kontrollen nutzen, um das Underwriting-Vertrauen zu verbessern.
Dezentralisierte und On-Chain-Gegenseitigkeits- und Deckungsprotokolle werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 36,3 % wachsen. Diese Modelle nutzen Smart-Contract-Pooling und Community-Governance, um Risiken zu adressieren, die außerhalb konventioneller Policenformulierungen fallen können. Nexus Mutual integrierte sich 2025 mit Symbiotic, um eine renditegenerierende Rückversicherungsschicht zu schaffen, die durch Restaking-Kapital gedeckt ist. Die Vereinbarung kann die effektive Kapazität erhöhen, ohne ausschließlich auf dedizierte Leerlaufreserven angewiesen zu sein. Hybride und alternative Risikoverteilungsmodelle bleiben relevant, wo Käufer sowohl regulierte Deckung als auch On-Chain-Risikotransfer benötigen. Forschungen im Journal of Banking and Finance unterstützen die Rolle der DeFi-Versicherung, wo Basis- und Ausfallrisiko moderat bleiben. Die Marktgröße des Krypto-Versicherungsmarktes wird daher voraussichtlich von der schrittweisen Einführung sowohl regulierter als auch On-Chain-Risikotransfermodelle profitieren.
Nach Vertriebskanal:
Makler bleiben zentral, während Plattformen den Zugang erweiternMakler und Spezialvermittler machten 2025 54,7 % des Krypto-Versicherungsmarktanteils aus. Ihre Rolle spiegelt die Komplexität der Platzierung von Risiken digitaler Vermögenswerte und die Notwendigkeit wider, spezialisierte Käufer mit begrenzter Zeichnungskapazität zu verbinden. Marsh McLennan, Aon, Elmore, Howden und Native haben institutionelle Platzierungen durch Risikoberatung und Zugang zu Lloyd's sowie Excess-and-Surplus-Kapazitäten unterstützt. Makler helfen Käufern auch dabei, Verwahrungskontrollen, Governance und Sicherheitspraktiken in Formaten zu beschreiben, die Underwriter bewerten können. WTW erwarb Redefind im Juni 2026 und fügte eine Plattform hinzu, die sich auf die Kosten der Rückverfolgung und Wiederherstellung gestohlener digitaler Vermögenswerte konzentriert. Die Transaktion verdeutlichte, wie Vermittler neben der Policenplatzierung wiederherstellungsbezogene Dienstleistungen hinzufügen.
Eingebetteter und plattformbasierter Vertrieb wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 32,3 % wachsen. Dieser Kanal ermöglicht es, Deckung innerhalb einer Wallet, Börse oder eines Vaults anzubieten, anstatt Nutzer zu einer separaten Versicherungssuche zu zwingen. Das Modell kann den Beschaffungsaufwand für DeFi-Nutzer und Privatkunden von Börsen reduzieren. Direktvertrieb und digitale Versicherungsmarktplätze bedienen Kunden, die Online-Käufe bevorzugen, aber keine komplexe institutionelle Platzierung benötigen. OpenCovers vault-basierter Ansatz zeigt, wie produktgeführter Vertrieb Deckungskapazität direkt zu den On-Chain-Aktivitäten eines Nutzers hinzufügen kann. Die Marktgröße des Krypto-Versicherungsmarktes könnte eine breitere Beteiligung von Privat- und Kleinunternehmenskunden gewinnen, da plattformbasierte Produkte häufiger werden.
Nach Endnutzer:
Verwahrer führen beim Umsatz, während institutionelle Investoren das Wachstum antreibenQualifizierte Verwahrer sowie Anbieter von Wallets und Verwahrungslösungen für digitale Vermögenswerte machten 2025 31,2 % des Krypto-Versicherungsmarktanteils aus. Ihre führende Position spiegelt Lizenzierungs-, Compliance- und Erstpartei-Verlustanforderungen in den wichtigsten Jurisdiktionen für digitale Vermögenswerte wider. Von Verwahrungsanbietern in den Vereinigten Staaten, der Europäischen Union, Singapur und Hongkong wird allgemein erwartet, dass sie Versicherungen oder vergleichbaren finanziellen Schutz unterhalten. Ihr verwaltetes Vermögen schafft auch einen klaren Bedarf, Diebstahl-, Verlust- und operationelle Risiken zu übertragen. Aon schloss im März 2026 einen Proof of Concept für Stablecoin-Prämienzahlungen für Coinbase und Paxos ab, wobei USDC auf Ethereum und PYUSD auf Solana verwendet wurden. Das Ereignis zeigte, dass sich die Versicherungsabrechnungsinfrastruktur an die Betriebsmodelle großer Verwahrung- und Börsenkunden anpasst.
Institutionelle Investoren und Vermögensverwalter werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 31,2 % wachsen. Pensionstreuhänder und Anlageausschüsse erwarten zunehmend, dass Allokationen in digitale Vermögenswerte Verwahrungsvereinbarungen haben, die denen für traditionelle Finanzanlagen ähneln. Diese Erwartung erhöht den Wert, der einer Deckung beigemessen wird, die die treuhänderische Aufsicht unterstützen kann. LTP Group erweiterte sein Versicherungsprogramm für die Verwahrung digitaler Vermögenswerte im Februar 2026 auf eine zugesagte Kapazität von 100 Millionen USD, wobei Canopius das Programm zeichnete. Börsen, DeFi-Protokolle, Unternehmen und Privatanleger haben jeweils unterschiedliche Risikoprofile und Deckungsbedürfnisse. Privatanleger bleiben die größte unterversorgte Endnutzergruppe, da konventionelle maklergeführte Platzierungen nicht für kleinere Transaktionen ausgelegt sind. Die Marktgröße des Krypto-Versicherungsmarktes wird daher voraussichtlich wachsen, da institutionelle Beteiligung und Anforderungen an die Verwahrung digitaler Vermögenswerte zunehmen.
Nach versichertem Vermögenswert / Risiko:
Kryptowährungen bleiben Kernbereich, während tokenisierte Vermögenswerte expandierenKryptowährungen machten 2025 59,1 % des versicherten Vermögenswertrisikos aus. Bitcoin, Ether und wichtige Altcoins, die in Verwahrung und Börsensettings gehalten werden, bildeten die größte etablierte Risikobasis. Underwriting-Praktiken für die Verwahrung von Kryptowährungen sind ausgereifter als für neuere tokenisierte Produkte. Cold-Storage-Deckung ist leichter zu unterstützen, wo starke Zugriffskontrollen und operative Verfahren vorhanden sind. Hot-Wallet-Platzierungen erfordern weiterhin höhere Prämien und strengere Sicherheitsanforderungen aufgrund ihrer größeren Anfälligkeit für Cyber-Diebstahl. Non-Fungible Token und digitale Vermögenswertinfrastruktur bleiben kleinere Teile des Deckungsmix, wobei Infrastrukturrisiken häufig neben breiteren Technologiefehler- und Unterlassungsdeckungen platziert werden.
Andere fungible Token und tokenisierte Vermögenswerte werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 32,8 % wachsen. Tokenisierte reale Vermögenswerte und DeFi-Protokoll-Treasuries schaffen Risikoprofile, die Smart-Contract-Schwachstellen, Private-Key-Kompromittierung, Verwahrungsversagen und Reserverisiken umfassen. BlackRocks BUIDL-Fonds überstieg 2024 ein Vermögen von 1 Milliarde USD und lenkte die Aufmerksamkeit auf den Versicherungsbedarf tokenisierter Finanzprodukte. Stablecoins werden auch für den Krypto-Versicherungsmarkt relevanter, da Reserveoffenlegung und Rücknahmeverpflichtungen formaler werden. BDIC lancierte StableCover Pro Ende 2025 für SEC-konforme Stablecoins und zielt auf Reserveausfälle, Verletzungen von Rücknahmegarantien und Verwahrungsrisiken ab. Diese Entwicklungen deuten auf eine breitere versicherte Vermögensbasis hin, da Produkte mit digitalen Vermögenswerten stärker institutionalisiert werden und das Wachstum der Marktgröße des Krypto-Versicherungsmarktes unterstützen.
Geografische Analyse
Krypto-Versicherungsmarkt Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 41,1 % am Krypto-Versicherungsmarkt. Die Region profitiert von einer Konzentration institutionellen Kapitals in digitalen Vermögenswerten, registrierten Anlageberatern, spezialisierten Zeichnern sowie Kapazitäten im Excess- und Surplus-Markt. Der Digital Asset Market Clarity Act wurde 2025 vom US-Reprsentantenhaus verabschiedet und sollte die Zuständigkeiten der SEC und der CFTC für digitale Vermögenswerte definieren. Der GENIUS Act schuf zudem einen Stablecoin-Rahmen, der die Unsicherheit hinsichtlich Reservestandards und Offenlegungspflichten verringerte. Kanadas Position zu Krypto-Exchange-Traded-Funds und der Börsenregistrierung sowie die wachsende Einzelhandelsaktivität in Mexiko tragen zur regionalen Nachfrage bei. Der Vorteil Nordamerikas spiegelt auch die Tiefe spezialisierter Managing General Agents und Mitversicherungsstrukturen wider, die größere Einzelrisikolimits zusammenstellen können. Diese Tiefe ermöglicht es Versicherern, größere Platzierungen zu teilen, ohne von einer einzigen Bilanz abhängig zu sein. Die regionale Struktur verschafft etablierten Käufern einen besseren Zugang zu spezialisiertem Underwriting als viele andere Märkte.
Krypto-Versicherungsmarkt Europa
Europa war im Jahr 2025 der zweitgrößte regionale Markt. MiCA ist seit Dezember 2024 vollständig in Kraft und hat die Art und Weise, wie Versicherer mit regulierten Krypto-Asset-Dienstleistern interagieren, neu gestaltet. Artikel 67 ermöglicht es, dass förderfähige Versicherungsdeckungen die Anforderungen an finanzielle Ressourcen in allen 27 EU-Mitgliedstaaten unterstützen. DORA gilt seit dem 17. Januar 2025 und fügt Anforderungen an die operative Resilienz hinzu, die zunehmend die Diskussionen zur Versicherungsverlängerung beeinflussen. Das Vereinigte Königreich bleibt außerhalb von MiCA, trägt jedoch über Lloyd's of London und den sich entwickelnden Krypto-Asset-Rahmen der FCA zur Kapazität bei. Deutschland, Frankreich und die Benelux-Länder sind wichtige Nachfragezentren, da Anbieter die MiCA-Zulassung abschließen und Deckungen in ihre betrieblichen Anforderungen integrieren.
Krypto-Versicherungsmarkt APAC, MEA und Südamerika
Asien-Pazifik wird zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 29,8 % wachsen. Singapur, Hongkong und Australien unterstützen das Wachstum durch Lizenzierung, institutionelle Zuflüsse und eine hohe Transaktionsaktivität bei digitalen Vermögenswerten. Die Securities and Futures Commission Hongkongs veröffentlichte 2025 ihre A-S-P-I-Re-Roadmap, erweiterte den Umfang regulierter Aktivitäten mit virtuellen Vermögenswerten und förderte formelle Versicherungsvereinbarungen. Singapur aktivierte am 30. Juni 2025 seinen Rahmen für Digital Token Service Provider, der Offshore-Anbieter verpflichtet, Lizenzen zu erwerben und Vorschriften zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung einzuhalten. Canopius wählte im Februar 2025 den in Hongkong ansässigen MGA Qubit als ersten Lloyd's Coverholder in der Region Asien-Pazifik aus und trug damit zum Aufbau regionaler Vertriebsstrukturen für Verwahrungs- und Kriminalitätsprodukte bei. Der Nahe Osten, Südafrika und Südamerika bleiben kleinere Chancenmärkte, wobei die VAE, Brasilien und andere aktive Märkte Nachfrage nach Verwahrungs- und Haftungsdeckungen generieren.
Wettbewerbslandschaft
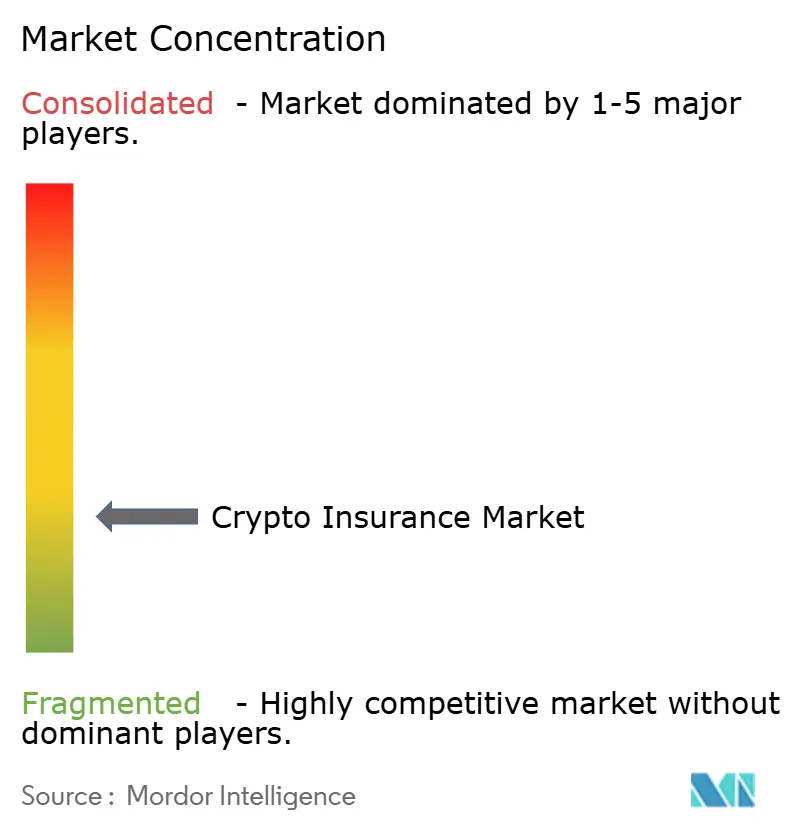
Der Krypto-Versicherungsmarkt hat eine fragmentierte Trägerbasis, aber einen konzentrierten Pool institutioneller Kapazitäten. Canopius, Beazley, Arch Insurance International, Tokio Marine HCC und andere Lloyd's-Syndikate und Spezialversicherer kontrollieren einen großen Anteil der verfügbaren Einzelrisikolimits. Chubb und Munich Re stellen im Allgemeinen Rückversicherungskapazitäten hinter spezialisierten Fronts bereit, anstatt primäre Policen direkt zu zeichnen. Diese Marktstruktur macht die Syndizierung wichtig, wenn Börsen, Verwahrer und institutionelle Investoren große Limits benötigen. Native Risk Collective kombinierte Lloyd's-Underwriter Mosaic Insurance und Chaucer mit Sicherheitsanbietern, um verifizierte Kontrollen zu einem Teil des Underwriting-Rahmens zu machen. Die Vereinbarung veranschaulicht, wie Versicherer Sicherheitspartnerschaften nutzen, um die Verlustungewissheit zu reduzieren, bevor sie Kapazitäten erweitern.
Arch Insurance International schloss sich OneInfinity und Evertas im August 2025 in einer Verwahrungsversicherungsvereinbarung für HashKey Exchange an. Die Platzierung zeigte, wie Co-Versicherung Limits zusammenstellen kann, die ein einzelner Versicherer möglicherweise nicht bereit ist anzubieten. Canopius kooperierte auch im Mai 2025 mit EX.IO, um Verwahrungsversicherung bereitzustellen, die auf die Sicherungsstandards der Securities and Futures Commission Hongkongs abgestimmt ist. Diese Maßnahmen konzentrieren sich auf regulierte Börsen und Verwahrungsanbieter, die etablierte Kontrollen nachweisen können. Möglichkeiten bleiben begrenzt für Hot-Wallet- und Cross-Chain-Bridge-Risiken über 50 Millionen USD, systemische Stablecoin-Depeg-Ereignisse sowie Privat- und Kleinunternehmensrisiken. Traditionelle Maklerplatzierungen bleiben für kleinere Policen weniger wirtschaftlich und lassen Raum für digital verteilte und On-Chain-Lösungen. Versicherer bevorzugen weiterhin Platzierungen, bei denen Governance, Wallet-Kontrollen und Vorfallverfahren vor der Bindung überprüft werden können. Diese Präferenz hält die komplexesten Risiken bei Unternehmen mit ausgereiften operativen Kontrollen konzentriert.
On-Chain-Rückversicherungspools, automatisierte Underwriting-Tools und parametrische Abrechnungsmechanismen versuchen, diese Lücken zu schließen. Symbiotic lancierte Core V2 im Juli 2026, um gemeinsame Sicherheiten für Versicherungen, Kredite und tokenisierte Vermögenswertliquidität zu ermöglichen. Sein Modell könnte eine stärkere Kapitalnutzung über mehrere Risikopools hinweg unterstützen, obwohl die regulatorische Akzeptanz noch unvollständig ist. Eine auf Bermuda ansässige Plattform beantragte 2026 eine eigenständige luxemburgische Einheit, um MiCAR-regulierte Kunden direkt zu bedienen, was zeigt, dass die regulatorische Positionierung zu einem Wettbewerbsaspekt wird. Die Schadenautomatisierung auf Basis von Smart-Contract-Auslösern kann auch traditionelle Schadenregulierungszeiträume verkürzen, wo das versicherte Ereignis durch On-Chain-Daten verifiziert werden kann. Diese Modelle sind am relevantesten, wo konventionelle Kapazitäten durch Kapitalanforderungen und Aggregationsrisiken begrenzt wurden. Ihre breitere Rolle wird davon abhängen, ob Regulatoren die Strukturen als zuverlässige Formen von Versicherungs- oder Rückversicherungskapazitäten akzeptieren.
Marktführer der Krypto-Versicherungsbranche
-
Lloyd's of London Syndikatmarkt
-
Evertas
-
Canopius Group
-
Nexus Mutual
-
Chubb Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Krypto-Versicherungsmarkt Unternehmen in diesem Bericht
- Chubb Limited
- Munich Re
- Evertas
- Marsh McLennan
- Aon plc
- Arch Insurance Group
- Lloyd's of London
- AXA XL
- Beazley
- Canopius
- Tokio Marine HCC
- Coincover
- Nexus Mutual
- Relm Insurance
- InsurAce
- Etherisc
- Bridge Mutual
- Neptune Mutual
- OpenCover
- Nayms
Neueste Industrielle Entwicklungen in Krypto-Versicherungsmarkt
- Juli 2026: Symbiotic lancierte Core V2, ein Upgrade der gemeinsamen Sicherheitsinfrastruktur, das den gleichzeitigen Einsatz von Kapital in Versicherungen, Krediten und tokenisierten Vermögenswertliquiditäten ermöglicht, mit einer um 70 % höheren Kapitaleffizienz als eigenständige Pools. Das Upgrade adressierte die strukturelle Kapazitätsgrenze in der Krypto-Versicherung.
- Juni 2026: WTW erwarb Redefind, eine im Vereinigten Königreich ansässige Insurtech-Plattform, die die Kosten der Wiederherstellung gestohlener digitaler Vermögenswerte versichert. Die Akquisition erweiterte WTWs Beratungspraxis für digitale Vermögenswerte um Wiederherstellungskostendeckung.
- April 2026: Relm Insurance lancierte eine Entführungs- und Lösegeldversicherung für Führungskräfte im Bereich digitaler Vermögenswerte und Cannabis und bietet Schutz gegen Entführung, Erpressung, böswillige Inhaftierung und Lösegeldbedrohungen angesichts steigender physischer Sicherheitsrisiken für hochrangige Führungskräfte.
- März 2026: Aon schloss seine erste Stablecoin-Versicherungsprämienzahlung ab und nutzte USDC auf Ethereum und PYUSD auf Solana, um zu demonstrieren, wie Stablecoins die Prämienabrechnung und -zahlungen im gewerblichen Versicherungsmarkt rationalisieren können.
Berichtsumfang des globalen Krypto-Versicherungsmarktes
Segmentierungsübersicht
| Kriminalitäts-, Treue- und Spezialversicherung |
| Cyber-Haftpflicht und Technologiefehler und Unterlassungen |
| Berufs- und Haftpflichtversicherung |
| Sach- und Hardwareversicherung |
| Sonstige Spezial- und Hybriddeckungen |
| Traditionelle zentralisierte/regulierte Versicherung |
| Hybride und alternative Risikoübertragungsmodelle |
| Dezentralisierte/On-Chain-Gegenseitigkeits- und Deckungsprotokolle |
| Direktvertrieb |
| Makler und Spezialvermittler |
| Eingebetteter/plattformbasierter Vertrieb |
| Digitale Versicherungsmarktplätze und Online-Kanäle |
| Zentralisierte Börsen und Handelsplattformen |
| Qualifizierte Verwahrer und Anbieter von Wallets und Verwahrungslösungen für digitale Vermögenswerte |
| DeFi-Protokolle und dezentralisierte/Web3-Organisationen |
| Institutionelle Investoren und Vermögensverwalter |
| Sonstige Unternehmen im Bereich digitaler Vermögenswerte |
| Privatanleger |
| Kryptowährungen |
| Stablecoins |
| Sonstige fungible Token und tokenisierte Vermögenswerte |
| Non-Fungible Token (NFTs) |
| Infrastruktur für digitale Vermögenswerte und damit verbundene operative Risiken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Deckungsart | Kriminalitäts-, Treue- und Spezialversicherung | |
| Cyber-Haftpflicht und Technologiefehler und Unterlassungen | ||
| Berufs- und Haftpflichtversicherung | ||
| Sach- und Hardwareversicherung | ||
| Sonstige Spezial- und Hybriddeckungen | ||
| Nach Versicherungsmodell | Traditionelle zentralisierte/regulierte Versicherung | |
| Hybride und alternative Risikoübertragungsmodelle | ||
| Dezentralisierte/On-Chain-Gegenseitigkeits- und Deckungsprotokolle | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Makler und Spezialvermittler | ||
| Eingebetteter/plattformbasierter Vertrieb | ||
| Digitale Versicherungsmarktplätze und Online-Kanäle | ||
| Nach Endnutzer | Zentralisierte Börsen und Handelsplattformen | |
| Qualifizierte Verwahrer und Anbieter von Wallets und Verwahrungslösungen für digitale Vermögenswerte | ||
| DeFi-Protokolle und dezentralisierte/Web3-Organisationen | ||
| Institutionelle Investoren und Vermögensverwalter | ||
| Sonstige Unternehmen im Bereich digitaler Vermögenswerte | ||
| Privatanleger | ||
| Nach versichertem Vermögenswert/Risiko | Kryptowährungen | |
| Stablecoins | ||
| Sonstige fungible Token und tokenisierte Vermögenswerte | ||
| Non-Fungible Token (NFTs) | ||
| Infrastruktur für digitale Vermögenswerte und damit verbundene operative Risiken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Krypto-Versicherungsmarkt voraussichtlich bis 2031?
Der Krypto-Versicherungsmarkt wird voraussichtlich bis 2031 einen Wert von 1.174,9 Millionen USD erreichen und zwischen 2026 und 2031 mit einer CAGR von 24,6 % wachsen. Dieses Wachstum spiegelt die steigende Nachfrage nach Verwahrung, Cyber- und Haftungsschutz unter institutionellen und regulierten Teilnehmern im Bereich digitaler Vermögenswerte wider.
Welche Deckungsart hat den größten Anteil in der Krypto-Versicherung?
Kriminalitäts-, Treue- und Spezialversicherungen führten 2025 mit 42,4 % des Umsatzes, da Verwahrer und Börsen Schutz vor Diebstahl und Unehrlichkeit benötigen. Es bleibt die wichtigste Deckungsklasse für institutionelle Verwahrungsoperationen und das Treasury-Risikomanagement.
Was treibt die Nachfrage nach Versicherungen für digitale Vermögenswerte an?
Institutionelle Akzeptanz, Verwahrung- und Haftungsanforderungen, Cyberverluste, tokenisierte Vermögenswerte und eingebetteter Plattformvertrieb sind wichtige Nachfragefaktoren. Diese Faktoren erhöhen den Bedarf an formaleren Risikoübertragungsvereinbarungen bei Börsen, Verwahrern und Protokollbetreibern.
Welches Versicherungsmodell wächst am schnellsten für digitale Vermögenswerte?
Dezentralisierte und On-Chain-Gegenseitigkeits- und Deckungsprotokolle werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 36,3 % wachsen. Das Modell nutzt Smart-Contract-basiertes Pooling und Community-Governance, um Alternativen für Risiken außerhalb konventioneller Formulierungen bereitzustellen.
Welche Region führt bei der Nachfrage nach Krypto-Versicherungen?
Nordamerika führte 2025 mit 41,1 % des Umsatzes, unterstützt durch institutionelles Kapital, Spezialkapazitäten und regulatorische Entwicklungen. Seine Co-Versicherungsstrukturen helfen auch dabei, größere Platzierungen für etablierte Börsen und Verwahrer zusammenzustellen.
Warum ist die Krypto-Versicherungskapazität begrenzt?
Begrenzte historische Schadendaten, große Schadensereignisse, Rückversicherungsbeschränkungen und restriktive Bedingungen schränken weiterhin die verfügbare Zeichnungskapazität ein. Diese Faktoren erschweren die Strukturierung und Aufrechterhaltung risikoreicher Platzierungen bei größeren Limits.