
Marktgröße und Marktanteil für vernetzte medizinische Gerätesoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 12.95 Milliarden US-Dollar |
| Marktgröße (2031) | 25.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für vernetzte medizinische Gerätesoftware von Mordor Intelligence
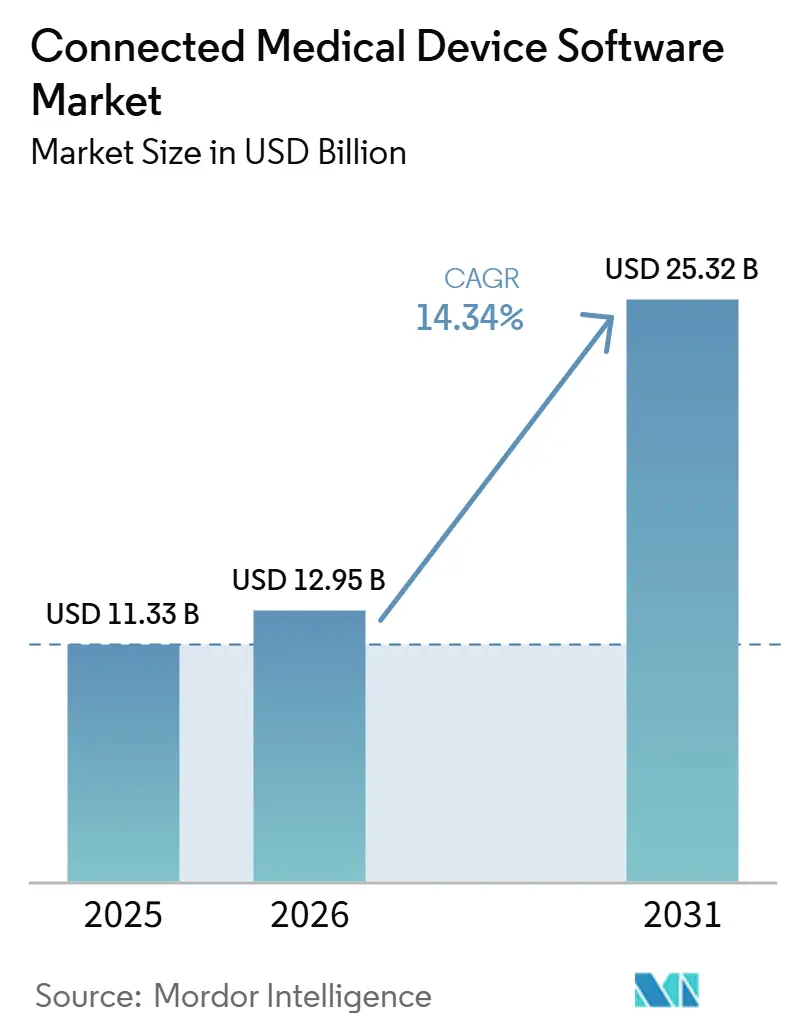
Die Marktgröße für vernetzte medizinische Gerätesoftware wurde im Jahr 2025 auf 11,33 Milliarden USD geschätzt und soll von 12,95 Milliarden USD im Jahr 2026 auf 25,32 Milliarden USD bis 2031 wachsen, bei einer CAGR von 14,34 % während des Prognosezeitraums (2026–2031).
Das Wachstum beruht auf einer breiteren Erstattung für die physiologische und therapeutische Fernüberwachung, strengeren Softwareanforderungen sowie einem Mangel an Intensivmedizinern und Neurologen. Diese Bedingungen verlagern die klinische Aufsicht über konventionelle Krankenhausumgebungen hinaus hin zu vernetzten Versorgungskanälen. Die FDA-Cybersicherheitsleitlinie vom Februar 2026 legt größeren Wert auf Software-Stücklisten und die Nachmarktpflege für Cyber-Geräte. Dies macht kontinuierliche Updates, Sicherheitskontrollen und dokumentierte Softwareprozesse bei Beschaffungsentscheidungen wichtiger. Es begünstigt auch Anbieter, die vernetzte Plattformen langfristig pflegen können, anstatt nur medizinische Hardware zu verkaufen.
Wichtigste Erkenntnisse des Berichts
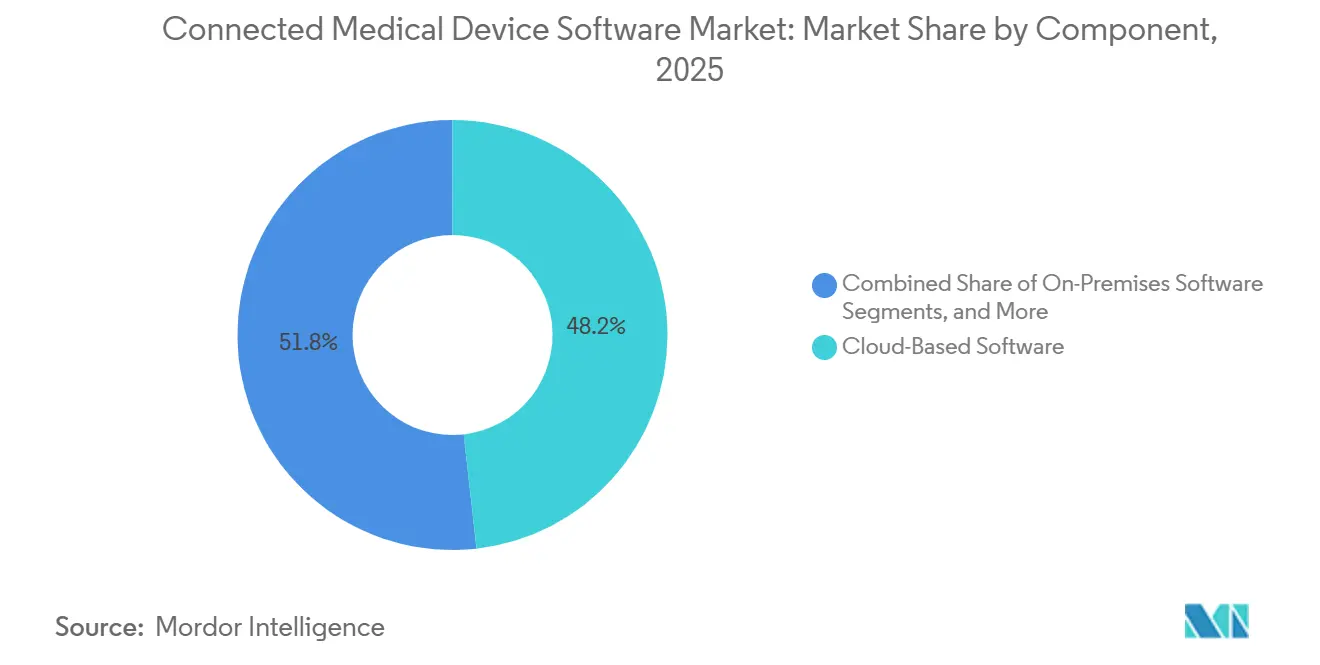
- Nach Komponente hielt Cloud-basierte Software im Jahr 2025 einen Anteil von 48,22 % am Markt für vernetzte medizinische Gerätesoftware, während Hybrid-Software bis 2031 voraussichtlich mit einer CAGR von 17,86 % wachsen wird.
- Nach Konnektivität hielt kabelgebundene Konnektivität im Jahr 2025 einen Anteil von 57,68 % am Markt für vernetzte medizinische Gerätesoftware, während kabellose Konnektivität bis 2031 voraussichtlich mit einer CAGR von 19,67 % wachsen wird.
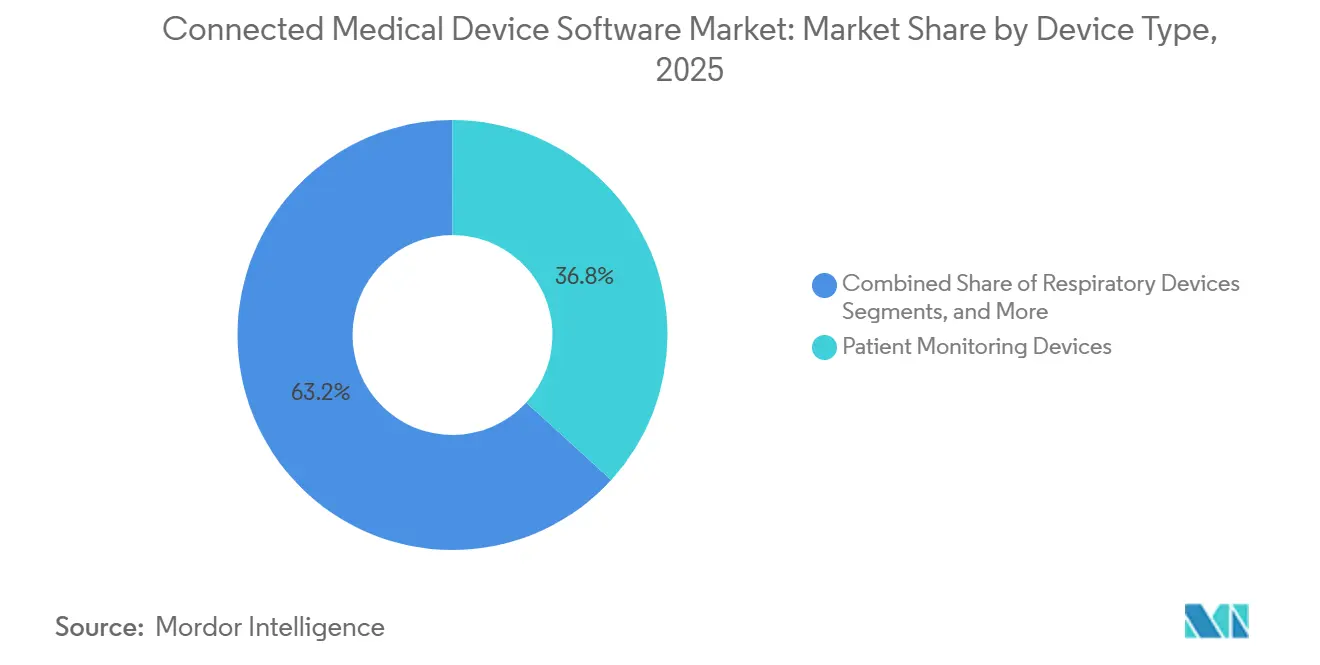
- Nach Gerätetyp hielten Patientenüberwachungsgeräte im Jahr 2025 einen Anteil von 36,78 % am Markt für vernetzte medizinische Gerätesoftware, während tragbare und häusliche Medizingeräte bis 2031 voraussichtlich mit einer CAGR von 18,35 % wachsen werden.
- Nach Anwendung hielt die kontinuierliche Patientenüberwachung im Jahr 2025 einen Anteil von 45,37 % am Markt für vernetzte medizinische Gerätesoftware, während Tele-ITS und Tele-Schlaganfall bis 2031 voraussichtlich mit einer CAGR von 19,45 % wachsen werden.
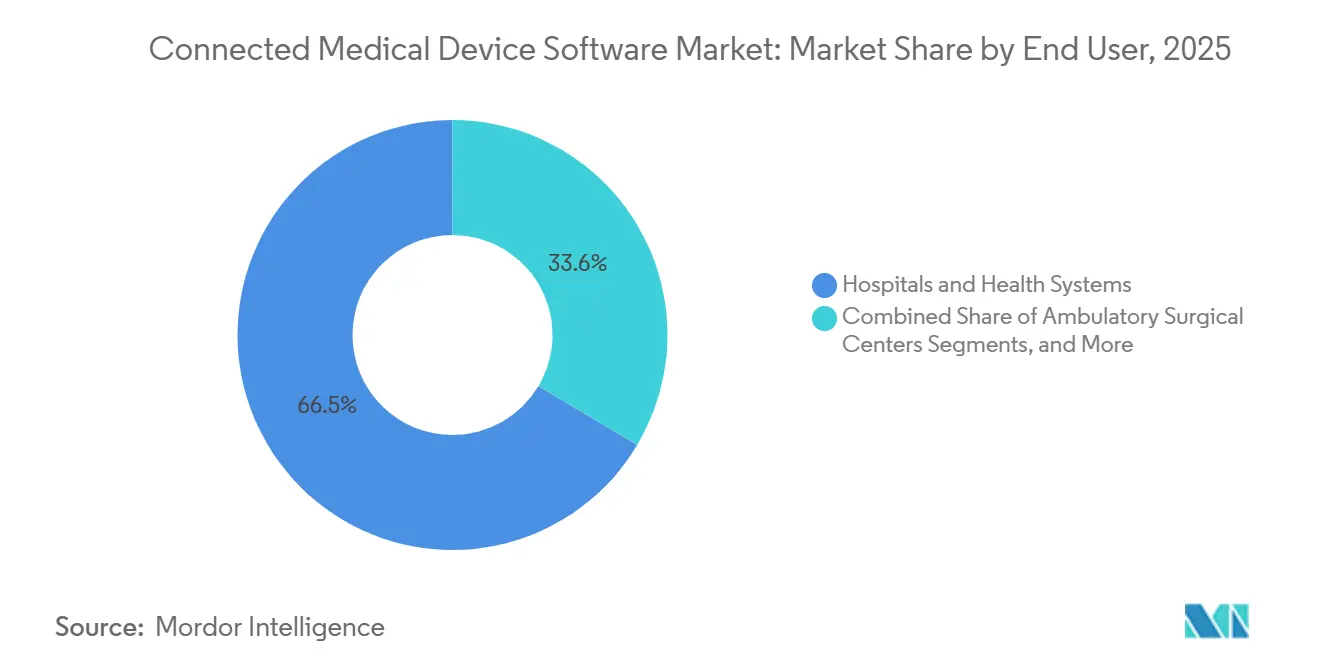
- Nach Endnutzer hielten Krankenhäuser und Gesundheitssysteme im Jahr 2025 einen Anteil von 66,45 % am Markt für vernetzte medizinische Gerätesoftware, während häusliche Gesundheitsdienstleister bis 2031 voraussichtlich mit einer CAGR von 17,45 % wachsen werden.
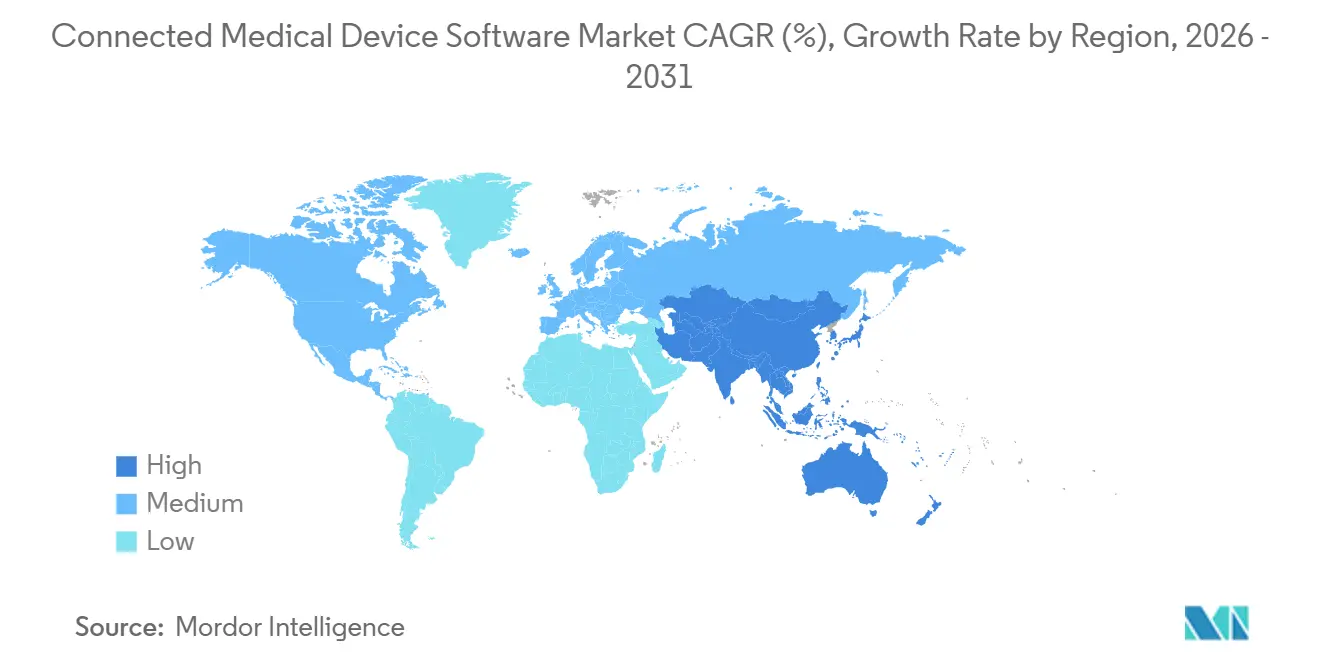
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 39,76 % am Markt für vernetzte medizinische Gerätesoftware, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 18,56 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Ausweitung der physiologischen und therapeutischen Fernüberwachung | +3.5% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Interoperabilität und Integration elektronischer Gesundheitsakten | +2.8% | Global, insbesondere die Vereinigten Staaten, Deutschland und Südkorea | Mittelfristig (2–4 Jahre) |
| Wachstum der häuslichen und dezentralisierten Versorgung | +2.5% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) bis Langfristig (≥ 4 Jahre) |
| Anforderungen an Cybersicherheit durch Design | +1.2% | Nordamerika und die Europäische Union, ausgedehnt auf Asien-Pazifik sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| KI-gestützte prädiktive Überwachung und Workflow-Automatisierung | +2.0% | Global, mit starker Aktivität in den Vereinigten Staaten, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Komplexität von Geräteflotten und Nachfrage nach herstellerneutraler Orchestrierung | +1.0% | Nordamerika, Europa und große Gesundheitssysteme im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der physiologischen und therapeutischen Fernüberwachung
CMS hat die CPT-Codes 98975–98980 für die therapeutische Fernüberwachung finalisiert, wodurch Softwarebeschaffungszyklen für vernetzte Geräteplattformen verankert und die erstattungsgetriebene Nachfrage zu einem strukturellen Marktmerkmal werden. Das TEMPO-Pilotprogramm der FDA für digitale Gesundheitsgeräte vom Dezember 2025 gewährte Ermessensspielraum bei der Durchsetzung von Vormarktzulassungsanforderungen und generierte gleichzeitig Erkenntnisse aus der realen Welt. Dexcom trat im Juli 2026 als erster Teilnehmer bei und setzte ein KI-gestütztes Glukose-Gesundheitsprogramm ein, das G7- und Stelo-CGM-Daten mit kontextuellen Ernährungs-, Schlaf- und Aktivitätssignalen integrierte. Die Zulassung des HePI-Algorithmus von Edwards Lifesciences im Mai 2025 und die Zulassung des Atemfrequenz-Algorithmus im Juni 2026 zeigten, wie Anbieter Softwareeinnahmen steigerten, indem sie KI-gestützte Parametererfassung zu bestehender vernetzter Hardware hinzufügten.
Anforderungen an Interoperabilität und Integration elektronischer Gesundheitsakten
Die Integration elektronischer Gesundheitsakten entwickelte sich von einer Beschaffungspräferenz zu einer vertraglichen Pflicht für vernetzte Gerätesoftware auf Krankenhausniveau, da die FHIR-Interoperabilitätsregeln des ONC von zertifizierter Technologie für elektronische Gesundheitsakten verlangten, standardisierte API-Schnittstellen in US-amerikanischen nicht-bundesstaatlichen Akutkrankenhäusern zu unterstützen. Der deutsche Krankenhaussektor folgte einem ähnlichen Weg, wobei SAP und Fresenius im Januar 2026 eine Zusammenarbeit ankündigten, um ein souveränes europäisches Gesundheitsökosystem unter Verwendung von HL7-FHIR-Schnittstellen und KHZG-Digitalisierungsprogrammfinanzierung aufzubauen. Die FHIR-Einführung schwächte proprietäre Datenschutzwälle und erhöhte den Margendruck auf Anbieter ohne plattformübergreifende Analysedifferenzierung. ISO/IEC 80001-1 blieb der führende globale Compliance-Rahmen, während EU-MDR Artikel 83 zusätzliche Nachmarkt-Softwareüberwachungspflichten für den europäischen Marktzugang einführte.
KI-gestützte prädiktive Überwachung und Automatisierung klinischer Workflows
KI verlagerte sich von einzelnen Algorithmusfunktionen hin zu einheitlichen Inferenzplattformen, die in vernetzte Überwachungshardware eingebettet sind, und schuf kontinuierliche klinische Intelligenzfähigkeiten, die eine nachhaltige Softwareinvestition erforderten. Masimo erhielt im Juni 2026 die FDA-510(k)-Zulassung für die KI-gestützte OIRD-Erkennung auf seinem tragbaren kontinuierlichen Patientenmonitor Radius VSM, der SET-Pulsoximetrie mit fortschrittlicher Mustererkennung für eskalierende klinische Alarme kombiniert. Medtronic stellte im Juli 2026 Touch Surgery Aide vor, eine KI-native chirurgische Rechenplattform, die auf NVIDIA Holoscan und TensorRT aufgebaut ist und Echtzeit-OP-Einblicke im Hugo-Roboterchirurgiesystem bietet. Die CDS-Leitlinie der FDA vom Januar 2026 klärte regulatorische Wege für kontinuierliche physiologische Datenströme, während der EU-KI-Act verwandte KI-gestützte medizinische Gerätesoftware als Hochrisiko einstufte.
Wachstum der häuslichen und dezentralisierten Versorgung
Die häusliche Versorgung wurde zur am schnellsten wachsenden Einsatzumgebung für vernetzte Gerätesoftware, unterstützt durch CMS-Erstattungsanreize, Druck zur Entlassung nach der Akutversorgung und nachgewiesene klinische Gleichwertigkeit bei chronischen Indikationen. ResMed erhielt im Dezember 2025 die FDA-Zulassung für Smart Comfort, ein KI-gestütztes digitales Medizinprodukt, das auf mehr als 100 Millionen de-identifizierten Schlafdaten trainiert wurde, um personalisierte CPAP-Komforteinstellungen für häusliche AirSense-11-Nutzer zu empfehlen. Der Start von ResMeds AirConnect Dx für NHS-Schlafdienste im Mai 2026 reduzierte die Zeit von der Überweisung bis zur Diagnose bei obstruktiver Schlafapnoe um 90–97 %, von 3–12 Monaten auf 8–21 Tage, und verdreifachte gleichzeitig die Diagnosekapazität mit bestehendem Personal. Südkoreas DMPA, das im Januar 2025 in Kraft trat, und Japans DASH-für-SaMD-2-Programm ermöglichten einen schnelleren APAC-Markteintritt für vernetzte häusliche Überwachungssoftware.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Fragmentierte Legacy-Protokolle und proprietäre Gerätearchitekturen | -2.1% | Global, mit größter Schwere in Krankenhäusern mit mehreren Anbietern in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Hohe Integrations-, Validierungs- und Lebenszykluswartungskosten | -1.5% | Global, insbesondere Gemeinschaftskrankenhäuser und mittelgroße Gesundheitssysteme in Nordamerika und Europa | Mittelfristig (2–4 Jahre) bis Langfristig (≥ 4 Jahre) |
| Cybersicherheitshaftung und Exposition von Patientendaten und Datenschutz | -1.3% | Nordamerika, die Europäische Union und reifende Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) bis Mittelfristig (2–4 Jahre) |
| Alarmmüdigkeit, Workflow-Fehlanpassung und Barrieren bei der Akzeptanz durch Kliniker | -1.0% | Global, insbesondere in stationären Hochakutumgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Legacy-Protokolle und proprietäre Gerätearchitekturen
Der installierte Gerätebestand in den meisten großen Gesundheitssystemen umfasst HL7 v2, DICOM, proprietäre serielle Protokolle und neuere FHIR-fähige APIs. Diese architektonische Disparität schränkt die Fähigkeit herstellerneutraler Middleware ein, Integrationsprobleme zu lösen. Deutschlands DigitalRadar-Bewertung beurteilte Krankenhäuser hinsichtlich der Integration vernetzter Geräte als eigenständige Digitalisierungsmetrik, und veröffentlichte Zwischendaten zeigten, dass ein wesentlicher Anteil der befragten Einrichtungen noch immer auf manuelle Datenübertragung zwischen Bettseitengeräten und klinischen Informationssystemen angewiesen war. Chinas NMPA veröffentlichte im März 2026 YY/T 1406-2026, überarbeitete die Anforderungen an das Software-Risikomanagement und verpflichtete Hersteller mit Legacy-Validierungsrahmen, neue Bewertungen durchzuführen, bevor sie Marktzulassungen für vernetzte Produkte aufrechterhalten konnten.
Hohe Integrations-, Validierungs- und Lebenszykluswartungskosten
Die Softwarevalidierung gemäß IEC 62304 bleibt eine dauerhafte Verpflichtung, da vernetzte Gerätesoftware bei jedem Hardware-Update, Betriebssystem-Patch und jeder Überarbeitung des klinischen Workflows Regressionstests erfordert und kein einmaliges Zulassungsereignis darstellt. Die FDA-Cybersicherheitsleitlinie vom Februar 2026 führte eine obligatorische SBOM-Dokumentation für alle Cyber-Geräte gemäß Abschnitt 524B ein und fügte Abhängigkeitsverfolgungspflichten hinzu, die kleine Hersteller ohne dedizierte Softwarequalitätsinfrastruktur nur schwer erfüllen können. Compliance-Anforderungen gemäß IEC 62304 und ISO 14971 gelten weltweit, während EU-MDR Artikel 61 eine eigenständige Nachmarkt-Klinikalbeweisschicht für den europäischen Marktzugang hinzufügt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Cloud-Plattformen führen, während Hybridsysteme an Bedeutung gewinnenCloud-basierte Software hielt im Jahr 2025 einen Anteil von 48,22 % am Markt für vernetzte medizinische Gerätesoftware. Sie unterstützte die Bereitstellung an mehreren Standorten, die zentrale Alarmnormalisierung und rollende Software-Updates und entsprach damit den Anforderungen an Nachmarktpflege und Sicherheitsmanagement. Persistente Konnektivität unterstützte auch die kontinuierliche klinische Datenüberprüfung und periodische Berichtspflichten in Europa. On-Premises-Software blieb dort relevant, wo Datenschutzregeln grenzüberschreitende Gesundheitsdatenübertragungen einschränkten, während große Gesundheitssysteme im Asien-Pazifik-Raum unter nationalen Datenschutz- und Datenkontrollregeln die lokale Bereitstellung bevorzugten.
Hybrid-Software wird voraussichtlich mit einer CAGR von 17,86 % von 2026 bis 2031 wachsen, der schnellsten Rate unter den Komponententypen. Sie ermöglicht zeitkritische Verarbeitung am Bett oder am lokalen Edge, während longitudinale Informationen in der Cloud für Analysen auf Bevölkerungsebene gespeichert werden. Krankenhausbeschaffungsteams spezifizieren zunehmend hybridfähige Plattformen in Ausschreibungen. Die Marktgröße für vernetzte medizinische Gerätesoftware bei Hybridlösungen wird durch den Bedarf an schneller Reaktion und unternehmensweitem Datenzugriff gestützt.



Nach Konnektivität:
Kabelgebundene Netzwerke bleiben zentral, während die kabellose Überwachung zunimmtKabelgebundene Konnektivität hielt im Jahr 2025 einen Anteil von 57,68 % am Markt für vernetzte medizinische Gerätesoftware. Intensivstationen und Operationssäle waren weiterhin auf kabelgebundene Netzwerke für die kontinuierliche kritische Überwachung angewiesen. Diese Umgebungen erforderten zuverlässige Verbindungen und begrenzten unkontrollierte Hochfrequenzinterferenzen. Der Markt für vernetzte medizinische Gerätesoftware war weiterhin auf kabelgebundene Netzwerke angewiesen, wo eine ununterbrochene Hochakutüberwachung erforderlich war.
Kabellose Konnektivität wird voraussichtlich mit einer CAGR von 19,67 % von 2026 bis 2031 wachsen. Wi-Fi-6E- und private 5G-Bereitstellungen adressieren Latenz- und Interferenzprobleme, die die kabellose Überwachung bisher auf Anwendungen mit geringerer Akuität beschränkten. Krankenhäuser übernehmen hybride Konnektivitätsmodelle, die kabelgebundene Backup-Pfade für kritische Alarme beibehalten. Die Marktgröße für vernetzte medizinische Gerätesoftware bei kabelloser Konnektivität wächst, da Krankenhäuser die Überwachung über feste Bettseitenstandorte hinaus ausweiten. Patientenüberwachungsgeräte hielten im Jahr 2025 einen Anteil von 36,78 % am Markt für vernetzte medizinische Gerätesoftware. Ihre Position spiegelte die weit verbreitete Nutzung in Intensivpflege-, Telemetrie- und allgemeinen Stationsumgebungen wider. Medtronic und GE HealthCare weiteten ihre Allianz im März 2026 aus, um Nellcor-Pulsoximetrie, Microstream-Kapnografie, INVOS-regionale Oximetrie und BIS-Hirnüberwachung mit GE-HealthCare-Überwachungsplattformen zu integrieren. Die Zusammenarbeit reduzierte die Schnittstellenkomplexität für Gesundheitssysteme, die Geräte beider Unternehmen betreiben.
Tragbare und häusliche Medizingeräte werden voraussichtlich mit einer CAGR von 18,35 % von 2026 bis 2031 wachsen. Ihr Wachstum folgt der breiteren klinischen Akzeptanz der ambulanten Überwachung bei Arrhythmie, Glukosemanagement und schlafbezogenen Atemstörungen. Die ZEUS-Plattform erhielt im Mai 2026 die FDA-510(k)-Zulassung als KI- und maschinelles Lernen-gestützte Software, die kontinuierliche EKG-Aufzeichnungen von Zio-Monitoren analysiert und Arrhythmieberichte mit 99 % Ärzteübereinstimmung erstellt. Die Marktgröße für vernetzte medizinische Gerätesoftware bei tragbaren und häuslichen Geräten profitiert von diesen wachsenden klinischen Anwendungen.
Nach Gerätetyp:
Patientenüberwachung führt, während Wearables die Versorgung über Krankenhäuser hinaus ausweitenPatientenüberwachungsgeräte hielten im Jahr 2025 einen Anteil von 36,78 % am Markt für vernetzte medizinische Gerätesoftware. Ihre Position spiegelte die weit verbreitete Nutzung in Intensivpflege-, Telemetrie- und allgemeinen Stationsumgebungen wider. Medtronic und GE HealthCare weiteten ihre Allianz im März 2026 aus, um Nellcor-Pulsoximetrie, Microstream-Kapnografie, INVOS-regionale Oximetrie und BIS-Hirnüberwachung mit GE-HealthCare-Überwachungsplattformen zu integrieren. Die Zusammenarbeit reduzierte die Schnittstellenkomplexität für Gesundheitssysteme, die Geräte beider Unternehmen betreiben.
Tragbare und häusliche Medizingeräte werden voraussichtlich mit einer CAGR von 18,35 % von 2026 bis 2031 wachsen. Ihr Wachstum folgt der breiteren klinischen Akzeptanz der ambulanten Überwachung bei Arrhythmie, Glukosemanagement und schlafbezogenen Atemstörungen. Die ZEUS-Plattform erhielt im Mai 2026 die FDA-510(k)-Zulassung als KI- und maschinelles Lernen-gestützte Software, die kontinuierliche EKG-Aufzeichnungen von Zio-Monitoren analysiert und Arrhythmieberichte mit 99 % Ärzteübereinstimmung erstellt. Die Marktgröße für vernetzte medizinische Gerätesoftware bei tragbaren und häuslichen Geräten profitiert von diesen wachsenden klinischen Anwendungen.

Nach Anwendung:
Kontinuierliche Überwachung führt, während Tele-ITS und Tele-Schlaganfall am schnellsten wachsenDie kontinuierliche Patientenüberwachung hielt im Jahr 2025 einen Anteil von 45,37 % am Markt für vernetzte medizinische Gerätesoftware. Ihr Umfang resultierte aus der etablierten Bettseitenüberwachung in Akutversorgungsumgebungen, mit steigender Akzeptanz in Intermediate-Care-Einheiten und allgemeinen Stationen. Edwards Lifesciences fügte seiner HemoSphere-Plattform durch die HePI- und Atemfrequenz-Algorithmen KI-gestützte Parametererfassung hinzu. Diese Strategie erweiterte die Softwarefähigkeiten, ohne den Austausch installierter Hardware zu erfordern.
Tele-ITS und Tele-Schlaganfall werden voraussichtlich mit einer CAGR von 19,45 % von 2026 bis 2031 wachsen. Nicht-städtische Krankenhäuser benötigen Fachunterstützung, wenn Intensivmediziner und Neurologen nicht vor Ort verfügbar sind. Verbesserte Echtzeit-Biosignalübertragung ermöglicht es Fernspezialisten, vernetzte Patientendaten zu überprüfen und lokale Teams zu leiten. Die Marktgröße für vernetzte medizinische Gerätesoftware bei Tele-ITS und Tele-Schlaganfall wächst mit dem Bedarf, die Fachaufsicht auf alle Einrichtungen auszuweiten.
Nach Endnutzer:
Krankenhäuser verankern die Nachfrage, während häusliche Gesundheitsdienstleister schneller wachsenKrankenhäuser und Gesundheitssysteme hielten im Jahr 2025 einen Anteil von 66,45 % am Markt für vernetzte medizinische Gerätesoftware. Sie aggregierten große Geräteflotten und legten Interoperabilitäts- und Cybersicherheitsanforderungen für mehrere klinische Abteilungen fest. Strykers SmartHospital-Plattform vom März 2026 kombinierte Umgebungssensorik, sprachgestützte Kommunikation und Alarmfilterung für diese Umgebung. Der Markt für vernetzte medizinische Gerätesoftware blieb auf Krankenhäuser ausgerichtet, da diese die Hauptkäufer von Multi-Marken-Orchestrierungsplattformen waren.
Häusliche Gesundheitsdienstleister werden voraussichtlich mit einer CAGR von 17,45 % von 2026 bis 2031 wachsen. Nachakutversorgungsbedarf und chronisches Krankheitsmanagement erfordern eine Überwachung, die nach der Krankenhausentlassung fortgesetzt wird. Qualifizierte Pflegeeinrichtungen und Langzeitpflegeeinrichtungen bieten eine zusätzliche Chance, da sie Patienten mit erheblichem kardiopulmonalem Bedarf betreuen. Die Marktgröße für vernetzte medizinische Gerätesoftware bei häuslichen Gesundheitsdienstleistern steigt, da die Versorgungserbringung über die Grenzen von Akutkrankenhäusern hinausgeht.
Geografische Analyse
Markt für Software für vernetzte Medizingeräte in Nordamerika und Europa
Nordamerika hielt im Jahr 2025 einen Anteil von 39,76 % am Markt für Software für vernetzte Medizingeräte. Die Region profitierte von etablierten Erstattungsregelungen für die Fernüberwachung, einer hohen Gerätedichte in Krankenhäusern sowie einer aktiven FDA-Aufsicht im Bereich der digitalen Gesundheit. Das TEMPO-Pilotprojekt unterstützte die Sammlung von Real-World-Evidenz für softwaregestützte vernetzte Geräte. US-amerikanische Krankenhäuser verfügten zudem über eine wachsende Basis an FHIR-basiertem Datenaustausch und standardisierten Schnittstellen. Europa belegte die zweitgrößte regionale Position, wobei Deutschland die Beschaffung durch EU-MDR-Anforderungen, Fördermittel für die Krankenhausdigitalisierung und sein digitales Gesundheitsumfeld beeinflusste.
Markt für Software für vernetzte Medizingeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 18,56 % wachsen und ist damit der am schnellsten wachsende regionale Markt. Die wichtigsten regionalen Märkte treiben die regulatorische Modernisierung parallel zu Investitionen in die Gesundheitsinfrastruktur voran. Japans DASH-for-SaMD-2-Programm unterstützt schnellere Prüfverfahren für geeignete vernetzte Überwachungssoftware. Südkoreas Gesetz über digitale Medizinprodukte erhöht die Relevanz digitaler Gesundheitsunterstützungsgeräte für Krankenhauseinkäufer. Chinas überarbeitete Softwareanforderungen gemäß YY/T 1406-2026 schaffen Nachfrage nach aktualisierter Validierungsdokumentation, während private Krankenhausgruppen in Indien und Krankenhaus-zu-Hause-Programme in Australien die Akzeptanz ausweiten.
Markt für Software für vernetzte Medizingeräte im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika sowie Südamerika sind nach wie vor Regionen in einem früheren Entwicklungsstadium im Markt für Software für vernetzte Medizingeräte. Die Akzeptanz konzentriert sich auf private Gesundheitsgruppen und große öffentliche Krankenhausprojekte. In den GCC-Ländern bietet der Neubau von Krankenhäusern ein einfacheres Integrationsumfeld als Legacy-Upgrades in Nordamerika und Europa. Die Vision-2030-Programme Saudi-Arabiens und die Mandate für digitale Gesundheit der Vereinigten Arabischen Emirate unterstützen den Einsatz vernetzter Überwachungssysteme, während die Aktivitäten im Bereich der digitalen Gesundheit in Brasilien und die Veränderungen im Gesundheitssystem Südafrikas auf eine längerfristige Nachfrage im öffentlichen Sektor hindeuten.
Wettbewerbslandschaft
Marktkonzentration
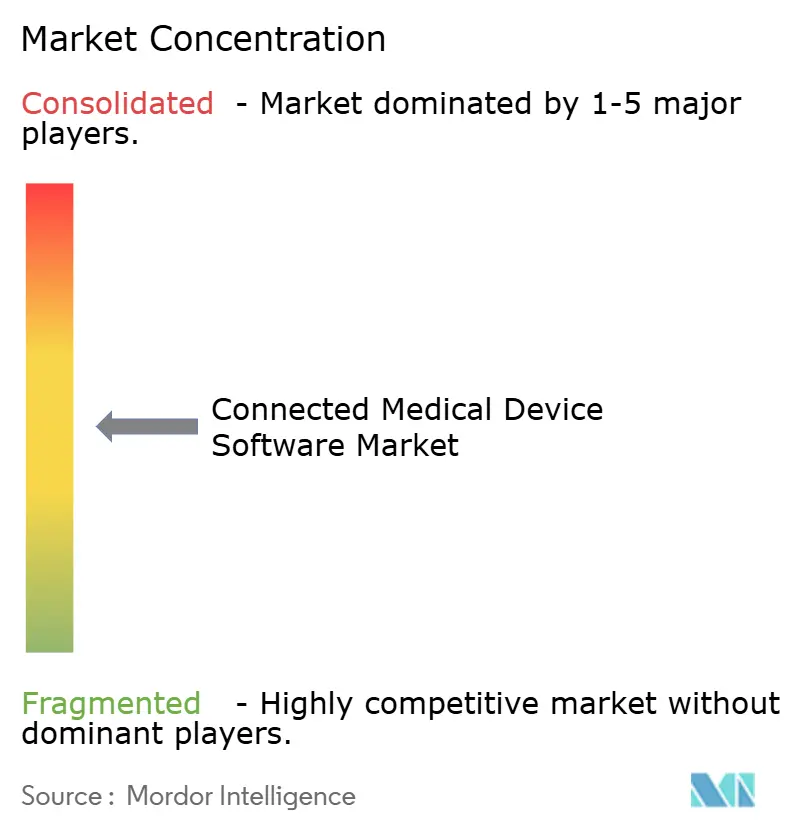
Der Markt für vernetzte medizinische Gerätesoftware bleibt auf Plattformebene mäßig konzentriert. Medtronic, GE HealthCare, Koninklijke Philips, ResMed und Masimo sind in mehreren Gerätetypen und klinischen Anwendungen tätig. Unterhalb dieser Gruppe ist der Markt stärker fragmentiert, mit spezialisierten Softwareanbietern, auf Wearables ausgerichteten Unternehmen und Plattformen, die mit elektronischen Gesundheitsakten verknüpft sind. Größere Anbieter konkurrieren, indem sie Geräte, Daten und Workflows in breitere Versorgungsökosysteme integrieren und Krankenhäusern helfen, komplexe Multi-Anbieter-Flotten zu verwalten. Dies macht kontinuierliche Softwareinvestitionen zu einer wichtigen Wettbewerbsanforderung, während spezialisierte Anwendungen weniger konzentriert bleiben, da sich kleinere Entwickler auf spezifische Workflows oder Gerätekategorien konzentrieren.
Strategische Entwicklungen im Jahr 2026 zeigten, wie führende Unternehmen diese Ökosysteme ausbauten. Strykers SmartHospital-Plattform kombinierte Care.ai-, Vocera- und Engage-Fähigkeiten zu einem vernetzten Versorgungsangebot. Im März 2026 weiteten Medtronic und GE HealthCare ihre globale Allianz aus, um mehrere Überwachungstechnologien mit GE-HealthCare-Plattformen zu integrieren. Im Juni 2026 erhielt GE HealthCare die FDA-510(k)-Zulassung für MIM Contour ProtégéAI+ 2.0, einschließlich eines vorher festgelegten Änderungskontrollplans für zukünftige KI-Modell-Updates. Diese Maßnahmen unterstützten die kontinuierliche Produktverbesserung, stärkere Datenintegration und breiteren klinischen Nutzen und zeigten, wie größere Anbieter regulatorische, technische und kommerzielle Fähigkeiten kombinierten.
Herstellerneutrale Flottenorchestrierung und prädiktive Plattformen für Gemeinschaftskrankenhäuser, qualifizierte Pflegeeinrichtungen und häusliche Umgebungen bleiben wichtige Wettbewerbsbereiche, da diesen Umgebungen oft die technologischen Ressourcen fehlen, um mehrere Systeme unabhängig zu verwalten. Anbieter elektronischer Gesundheitsakten erhöhen auch den Wettbewerbsdruck, indem sie gerätegenerierte Daten näher an etablierte klinische Workflows bringen. Epics Aura-Diagnoseplattform und Oracle-Health-Gerätedatenströme können die Lücke zwischen Aufzeichnungen in elektronischen Gesundheitsakten und Geräteausgaben verringern. Sicherheitsstandards werden zu einem Beschaffungsfilter, der die Einstiegskosten für kleinere Unternehmen erhöht, während Anbieter plattformübergreifende Analysen anbieten müssen, anstatt sich nur auf proprietäre Gerätekonnektivität zu verlassen.
Marktführer in der Branche für vernetzte medizinische Gerätesoftware
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips N.V.
-
Medtronic plc
-
Siemens Healthineers AG
-
Abbott Laboratories
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Software für vernetzte Medizingeräte Unternehmen in diesem Bericht
- Abbott Laboratories
- Ascom
- Baxter
- Boston Scientific
- Cisco Systems
- Dexcom
- Dragerwerk
- Edward Lifesciences
- GE HealthCare Technologies Inc.
- Insulet
- iRhythm Technologies
- Koninklijke Philips
- Masimo
- Medtronic
- Oracle
- Resmed
- S3 Connected Health Limited
- Siemens Healthineers
- Stryker
- Tandem Diabetes Care
Neueste Industrielle Entwicklungen in Markt für Software für vernetzte Medizingeräte
- Juli 2026: Dexcom wurde als erster Teilnehmer am TEMPO-Pilotprogramm der FDA für digitale Gesundheitsgeräte benannt und integrierte G7- und Stelo-CGM-Daten mit Ernährungs-, Schlaf-, körperlichen Aktivitäts- und Stresssignalen.
- Juli 2026: Medtronic stellte Touch Surgery Aide auf dem Jahrestreffen 2026 der Gesellschaft für Roboterchirurgie vor und nutzte NVIDIA Holoscan, CUDA und TensorRT für KI-Echtzeitanwendungen in Hugo-RAS-Verfahren.
- Juni 2026: GE HealthCare erhielt die FDA-510(k)-Zulassung für MIM Contour ProtégéAI+ 2.0, einschließlich eines vorher festgelegten Änderungskontrollplans für KI-Modell-Updates in zusätzlichen anatomischen Regionen ohne neue Einreichung.
- Mai 2026: iRhythm Technologies erhielt die FDA-510(k)-Zulassung für die ZEUS-Plattform, K252859, die KI- und maschinelles Lernen-basierte Analyse kontinuierlicher EKG-Aufzeichnungen von tragbaren Zio-Monitoren ermöglicht.
- Mai 2026: ResMed startete AirConnect Dx für NHS-Schlafdienste, reduzierte die Zeit von der Überweisung bis zur Diagnose um 90–97 %, senkte die Wiederholungstestrate auf 0–7 % und verdreifachte die Diagnosekapazität.
- März 2026: Stryker startete die SmartHospital-Plattform auf der HIMSS 2026 und verband Versorgungsteams und Gerätedaten durch Care.ai-Sensoren, Vocera-Sync-Badge-Kommunikation und Engage-Alarmfilterung.
Berichtsumfang für den globalen Markt für vernetzte medizinische Gerätesoftware
Gemäß dem Berichtsumfang ist vernetzte medizinische Gerätesoftware ein digitales Programm, das auf medizinischer Hardware läuft oder mit ihr verbunden ist, einschließlich Software als Medizinprodukt (SaMD), die eigenständige medizinische Funktionen ausführt, und Software in einem Medizinprodukt (SiMD), die in physische Geräte eingebettet ist.
Der Markt für vernetzte medizinische Gerätesoftware ist nach Komponente, Konnektivität, Gerätetyp, Anwendung, Endnutzer und Geografie segmentiert. Nach Komponente umfasst der Markt Cloud-basierte Software, On-Premises-Software, Edge-basierte Software und Hybrid-Software. Nach Konnektivität ist der Markt in kabelgebundene Konnektivität, kabellose Konnektivität und hybride Konnektivität segmentiert. Nach Gerätetyp ist der Markt in Patientenüberwachungsgeräte, Atemwegsgeräte, Infusions- und Arzneimittelabgabegeräte, Diagnose- und Bildgebungsgeräte, Herz- und implantierbare Geräte, chirurgische und perioperative Geräte, tragbare und häusliche Medizingeräte sowie sonstige kategorisiert. Nach Anwendung umfasst der Markt kontinuierliche Patientenüberwachung, physiologische Fernüberwachung, therapeutische Fernüberwachung, Tele-ITS und Tele-Schlaganfall, chronisches Krankheitsmanagement, Medikamentenadhärenz und -optimierung, Frühwarnung und Verschlechterungserkennung, prädiktive Wartung und Anlagennutzung, klinische Forschung und Erkenntnisse aus der realen Welt sowie sonstige. Nach Endnutzer ist der Markt in Krankenhäuser und Gesundheitssysteme, ambulante Operationszentren, Diagnose- und Bildgebungszentren, Kliniken und Arztpraxen, häusliche Gesundheitsdienstleister, qualifizierte Pflege- und Langzeitpflegeeinrichtungen sowie sonstige segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet die Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Cloud-basierte Software |
| On-Premises-Software |
| Edge-basierte Software |
| Hybrid-Software |
| Kabelgebundene Konnektivität |
| Kabellose Konnektivität |
| Hybride Konnektivität |
| Patientenüberwachungsgeräte |
| Atemwegsgeräte |
| Infusions- und Arzneimittelabgabegeräte |
| Diagnose- und Bildgebungsgeräte |
| Herz- und implantierbare Geräte |
| Chirurgische und perioperative Geräte |
| Tragbare und häusliche Medizingeräte |
| Sonstige |
| Kontinuierliche Patientenüberwachung |
| Physiologische Fernüberwachung |
| Therapeutische Fernüberwachung |
| Tele-ITS und Tele-Schlaganfall |
| Chronisches Krankheitsmanagement |
| Medikamentenadhärenz und -optimierung |
| Frühwarnung und Verschlechterungserkennung |
| Prädiktive Wartung und Anlagennutzung |
| Klinische Forschung und Erkenntnisse aus der realen Welt |
| Sonstige |
| Krankenhäuser und Gesundheitssysteme |
| Ambulante Operationszentren |
| Diagnose- und Bildgebungszentren |
| Kliniken und Arztpraxen |
| Häusliche Gesundheitsdienstleister |
| Qualifizierte Pflege- und Langzeitpflegeeinrichtungen |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Komponente | Cloud-basierte Software | |
| On-Premises-Software | ||
| Edge-basierte Software | ||
| Hybrid-Software | ||
| Nach Konnektivität | Kabelgebundene Konnektivität | |
| Kabellose Konnektivität | ||
| Hybride Konnektivität | ||
| Nach Gerätetyp | Patientenüberwachungsgeräte | |
| Atemwegsgeräte | ||
| Infusions- und Arzneimittelabgabegeräte | ||
| Diagnose- und Bildgebungsgeräte | ||
| Herz- und implantierbare Geräte | ||
| Chirurgische und perioperative Geräte | ||
| Tragbare und häusliche Medizingeräte | ||
| Sonstige | ||
| Nach Anwendung | Kontinuierliche Patientenüberwachung | |
| Physiologische Fernüberwachung | ||
| Therapeutische Fernüberwachung | ||
| Tele-ITS und Tele-Schlaganfall | ||
| Chronisches Krankheitsmanagement | ||
| Medikamentenadhärenz und -optimierung | ||
| Frühwarnung und Verschlechterungserkennung | ||
| Prädiktive Wartung und Anlagennutzung | ||
| Klinische Forschung und Erkenntnisse aus der realen Welt | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser und Gesundheitssysteme | |
| Ambulante Operationszentren | ||
| Diagnose- und Bildgebungszentren | ||
| Kliniken und Arztpraxen | ||
| Häusliche Gesundheitsdienstleister | ||
| Qualifizierte Pflege- und Langzeitpflegeeinrichtungen | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für vernetzte medizinische Gerätesoftware?
Der Markt für vernetzte medizinische Gerätesoftware hat einen Wert von 12,95 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2031 25,32 Milliarden USD erreichen, bei einer CAGR von 14,34 %.
Welche Komponente wächst am schnellsten im Bereich vernetzte medizinische Gerätesoftware?
Hybrid-Software wird voraussichtlich mit einer CAGR von 17,86 % von 2026 bis 2031 wachsen, da sie Bettseitenverarbeitung mit Cloud-basierter longitudinaler Analyse kombiniert.
Welcher Konnektivitätstyp hat die stärksten Wachstumsaussichten?
Kabellose Konnektivität wird voraussichtlich mit einer CAGR von 19,67 % bis 2031 wachsen, da Wi-Fi 6E und privates 5G eine mobilere Überwachung unterstützen.
Welche Anwendung wächst am schnellsten?
Tele-ITS und Tele-Schlaganfall werden voraussichtlich mit einer CAGR von 19,45 % von 2026 bis 2031 wachsen, unterstützt durch den Mangel an Intensivmedizinern und Neurologen in nicht-städtischen Umgebungen.
Welcher Endnutzer ist der größte Käufer von vernetzter Gerätesoftware?
Krankenhäuser und Gesundheitssysteme hielten im Jahr 2025 einen Anteil von 66,45 %, da sie große Multi-Anbieter-Flotten und unternehmensweite Softwareverträge verwalten.
Welche Region wächst am schnellsten bei vernetzter Gerätesoftware?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 18,56 % bis 2031 wachsen, da wichtige Märkte die digitale Gesundheit und Softwareregulierung modernisieren.