
Marktgröße und Marktanteil für kommerzielle Bierzapfanlagen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
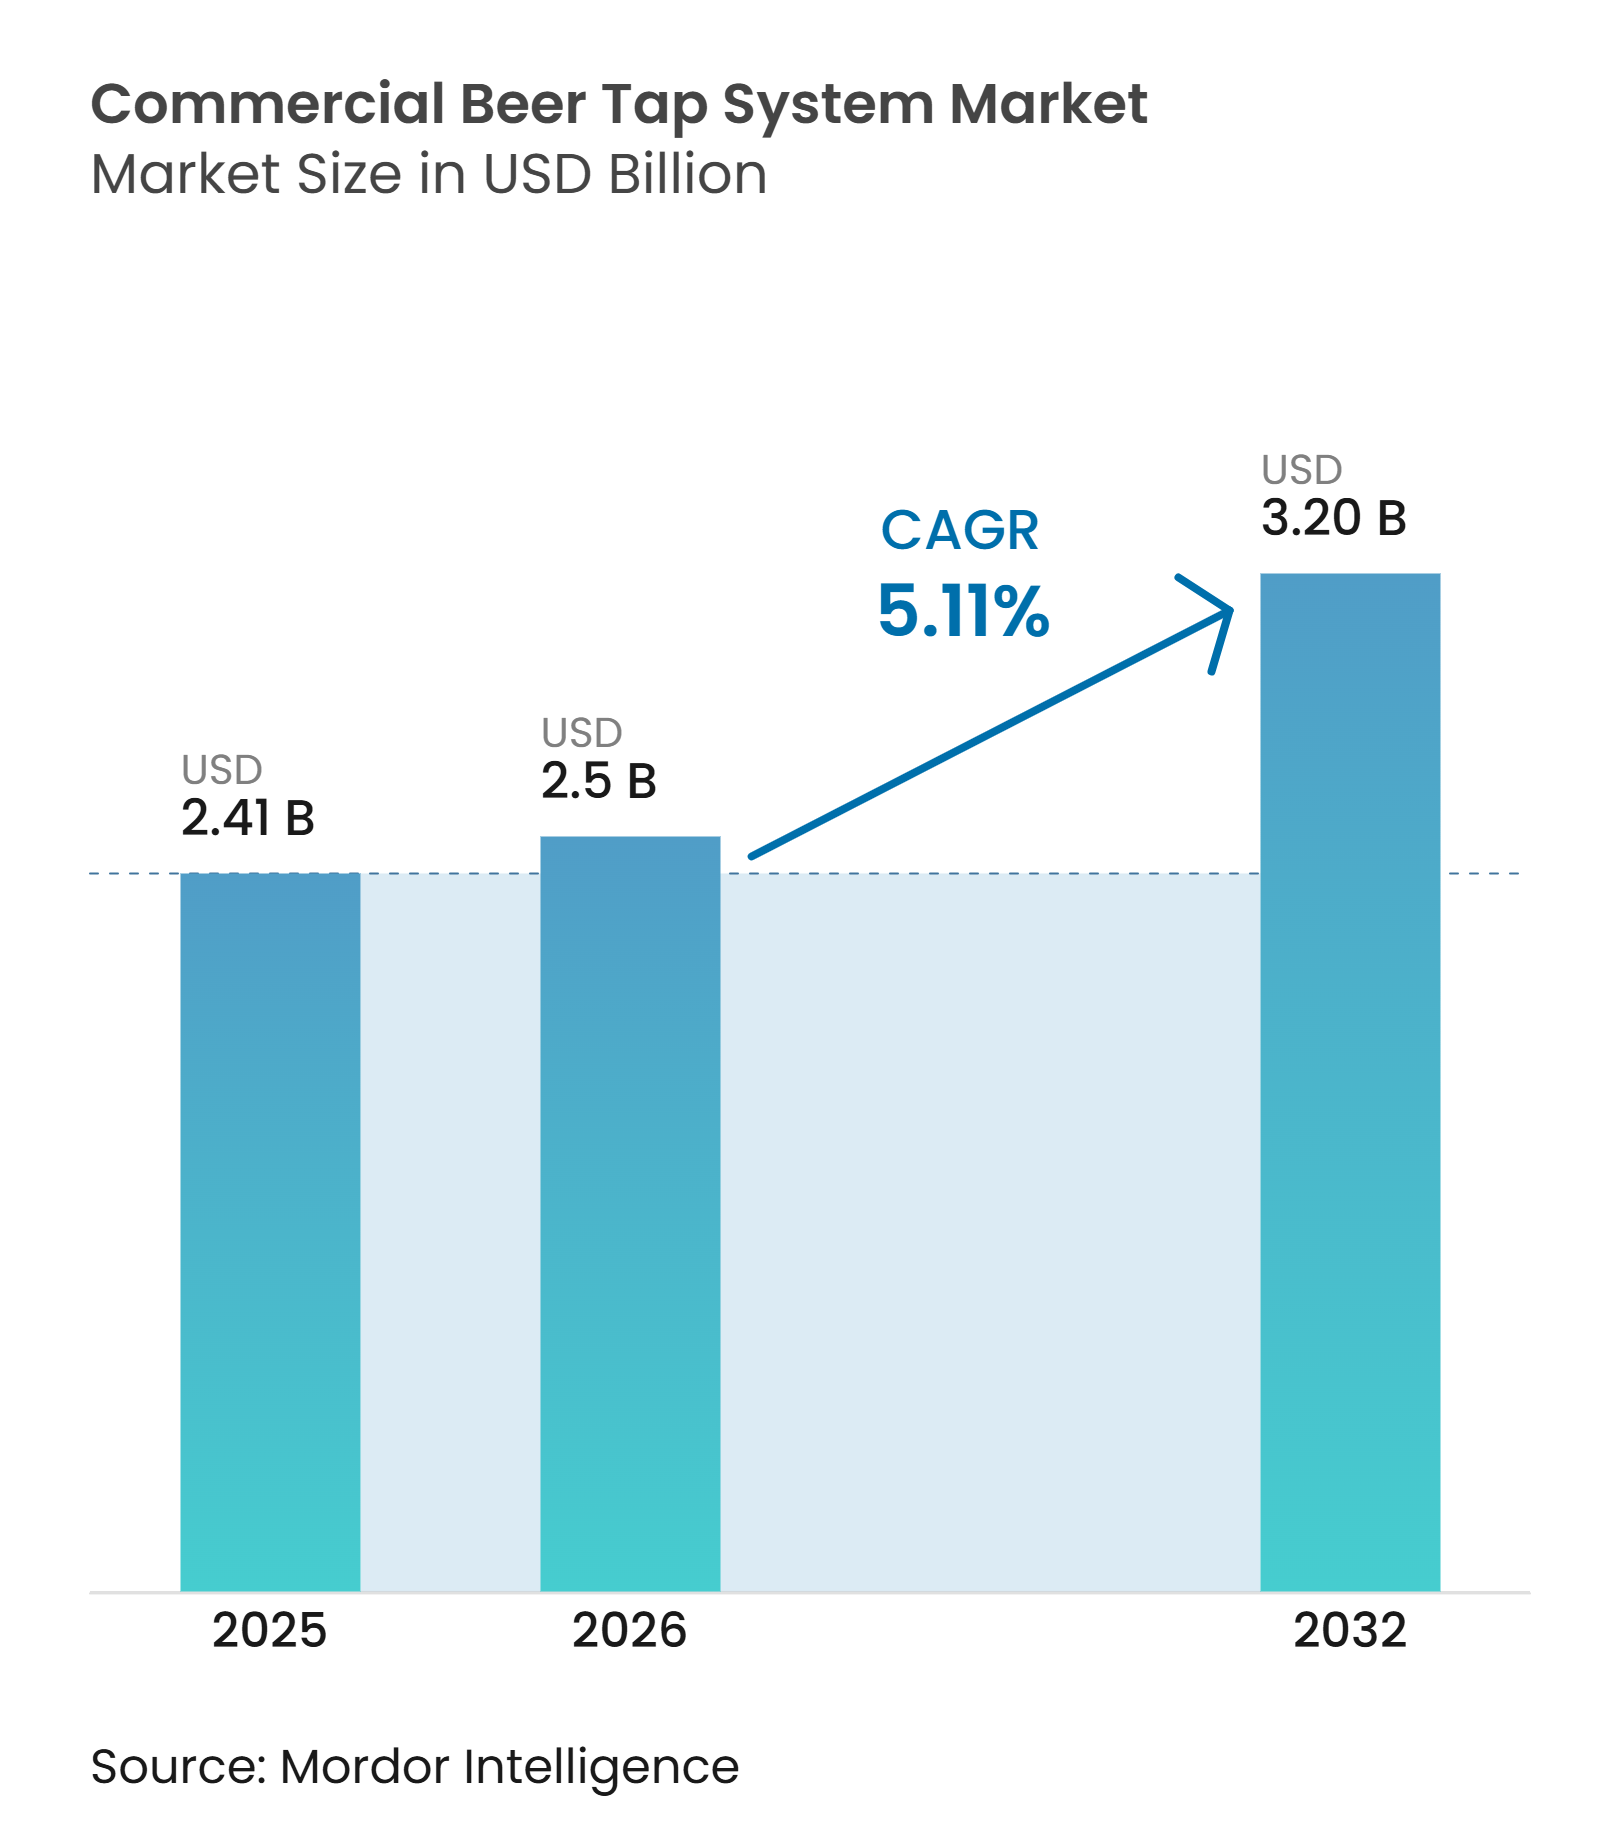
| Marktgröße (2026) | 2.5 Milliarden US-Dollar |
| Marktgröße (2032) | 3.20 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2032) | 5.11 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kommerzielle Bierzapfanlagen von Mordor Intelligence
Der Markt für kommerzielle Bierzapfanlagen wird im Jahr 2026 auf 2,41 Milliarden USD geschätzt und soll bis 2032 einen Wert von 3,20 Milliarden USD erreichen, mit einem CAGR von 5,11 % von 2027 bis 2032. Die Nachfrage verlagert sich hin zu höherwertigen Zapfanlagen, die mechanische Leistung mit Reinigungs-, Bestands- und Point-of-Sale-Workflows verbinden. Die Erholung im stationären Gastgewerbe unterstützt Ersatzkäufe, während Premium-Fassbier-Programme den Wert zuverlässiger Temperaturkontrolle und besserer Zapfqualität steigern. Gerätehersteller streben zudem wiederkehrende Einnahmen aus Service- und Datendiensten an, anstatt sich ausschließlich auf den Hardwareverkauf zu verlassen. Der Markt für kommerzielle Bierzapfanlagen wird durch eine Spannung zwischen der Nachfrage nach fortschrittlichen Systemen und der Kostenbelastung unabhängiger Betriebe geprägt. Unsicherheiten bei der Kohlendioxidversorgung und die Kosten für Langstreckeninstallationen können die Akzeptanz verlangsamen, fördern jedoch auch das Interesse an stickstoffkompatiblen und modularen Formaten.
Wichtigste Erkenntnisse des Berichts
-
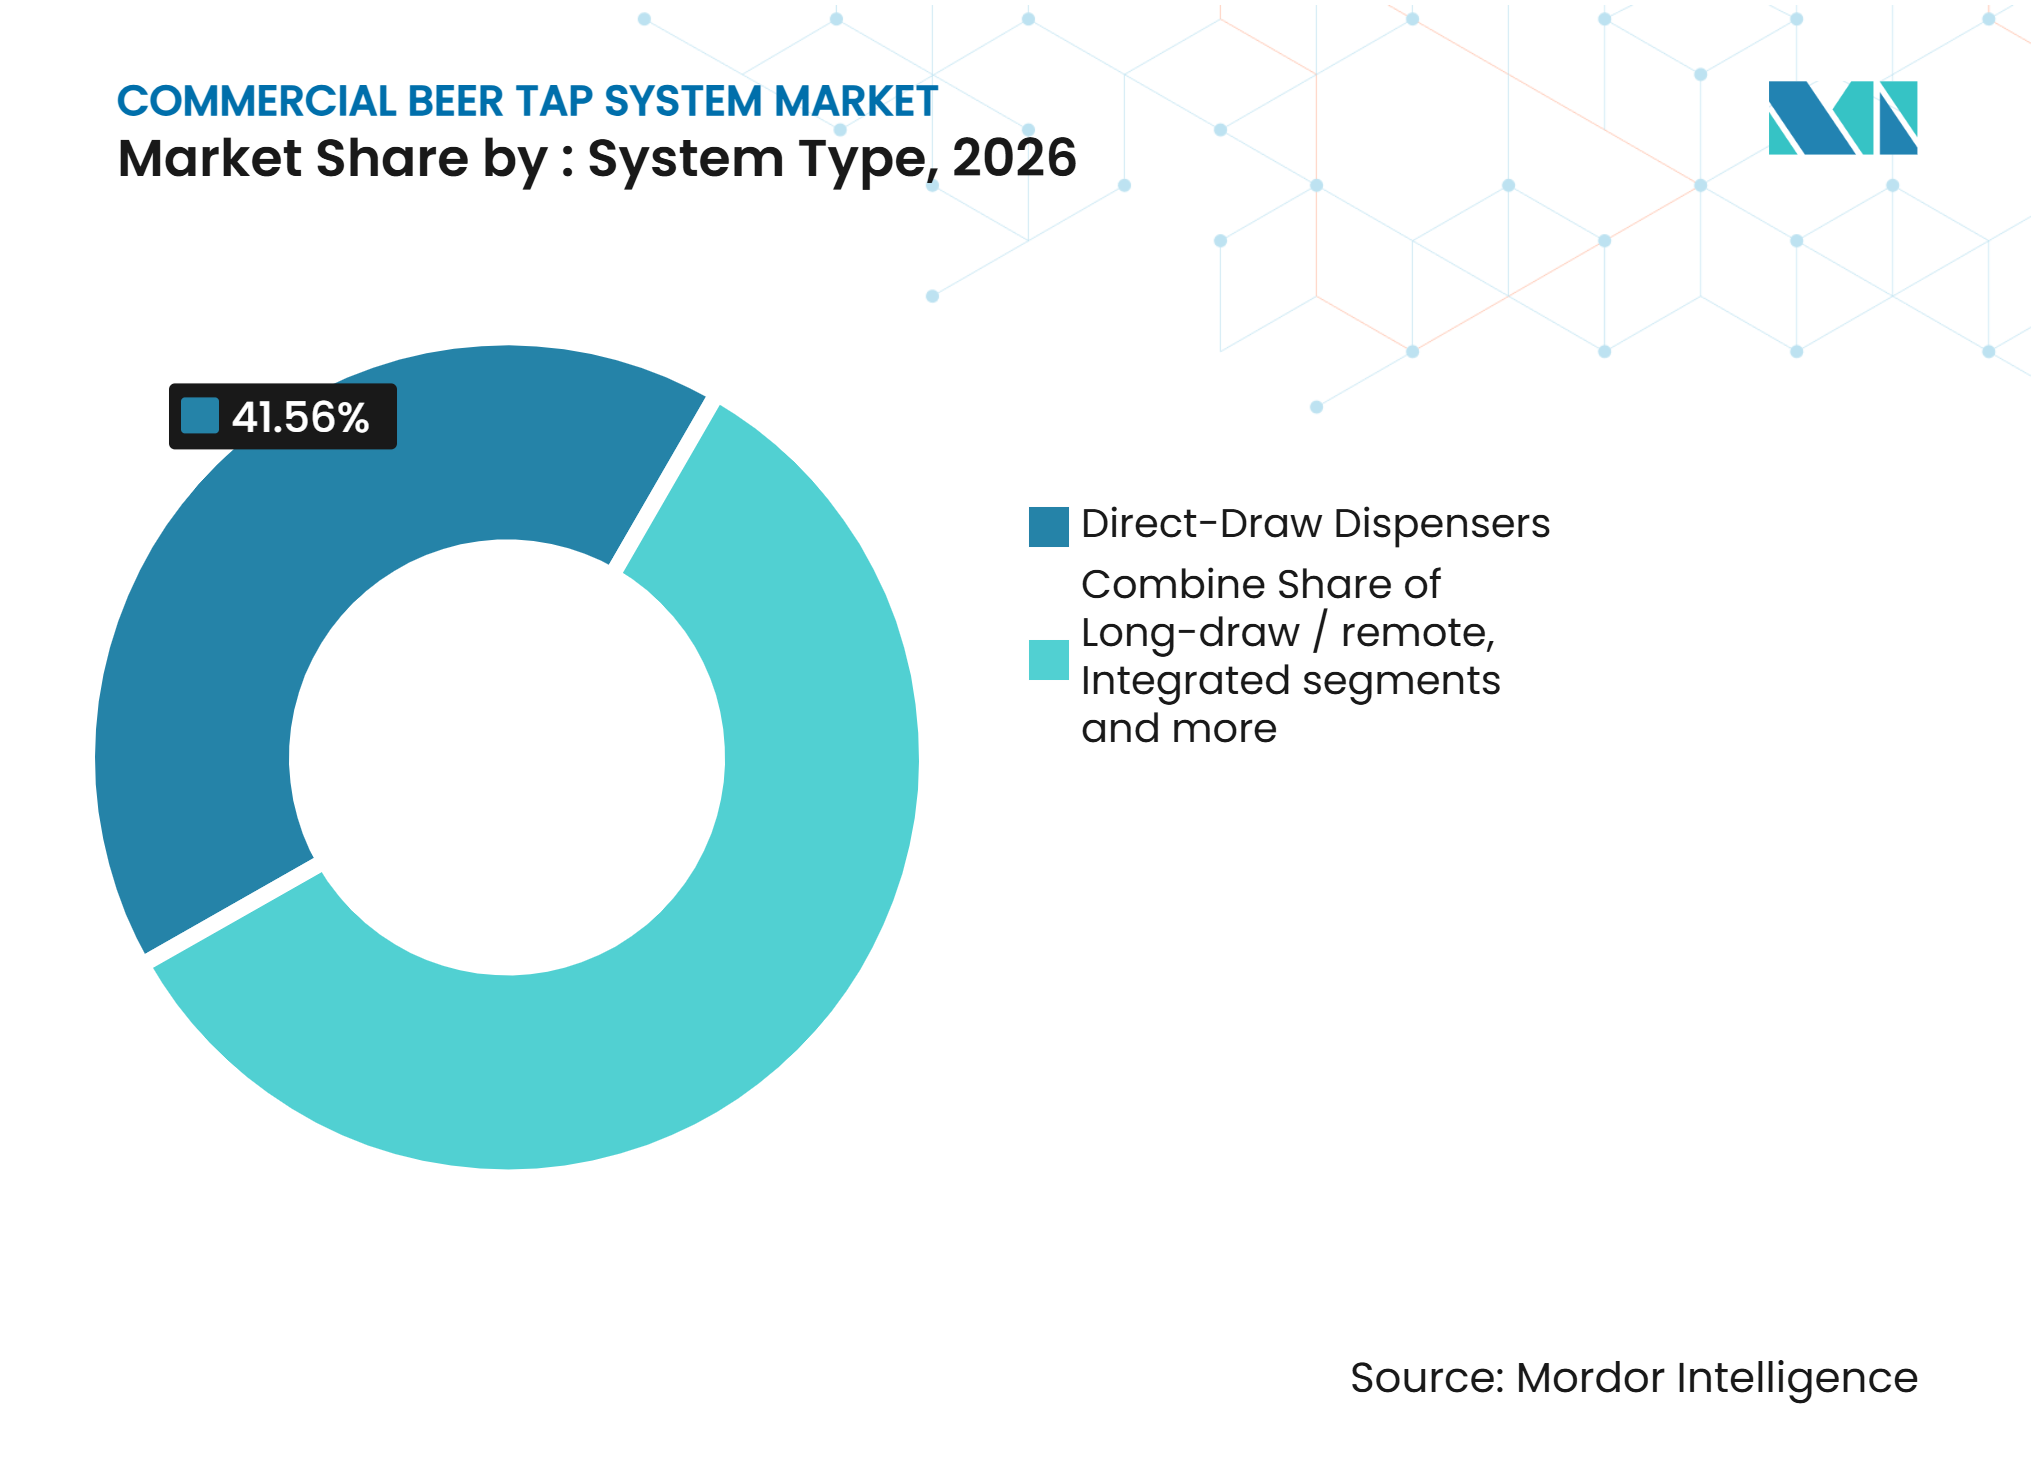
Nach Systemtyp hielten Direktzapfanlagen im Jahr 2026 einen Marktanteil von 41,56 % am Markt für kommerzielle Bierzapfanlagen, während Langstrecken- und Fernzapfsysteme bis 2032 mit einem CAGR von 6,06 % wachsen sollen.
-
Nach Zapfkapazität hielten Mehrhahnssysteme im Jahr 2026 einen Marktanteil von 36,25 % am Markt für kommerzielle Bierzapfanlagen, während Biertürme und Hochkapazitätssysteme bis 2032 mit einem CAGR von 6,21 % wachsen sollen.
-
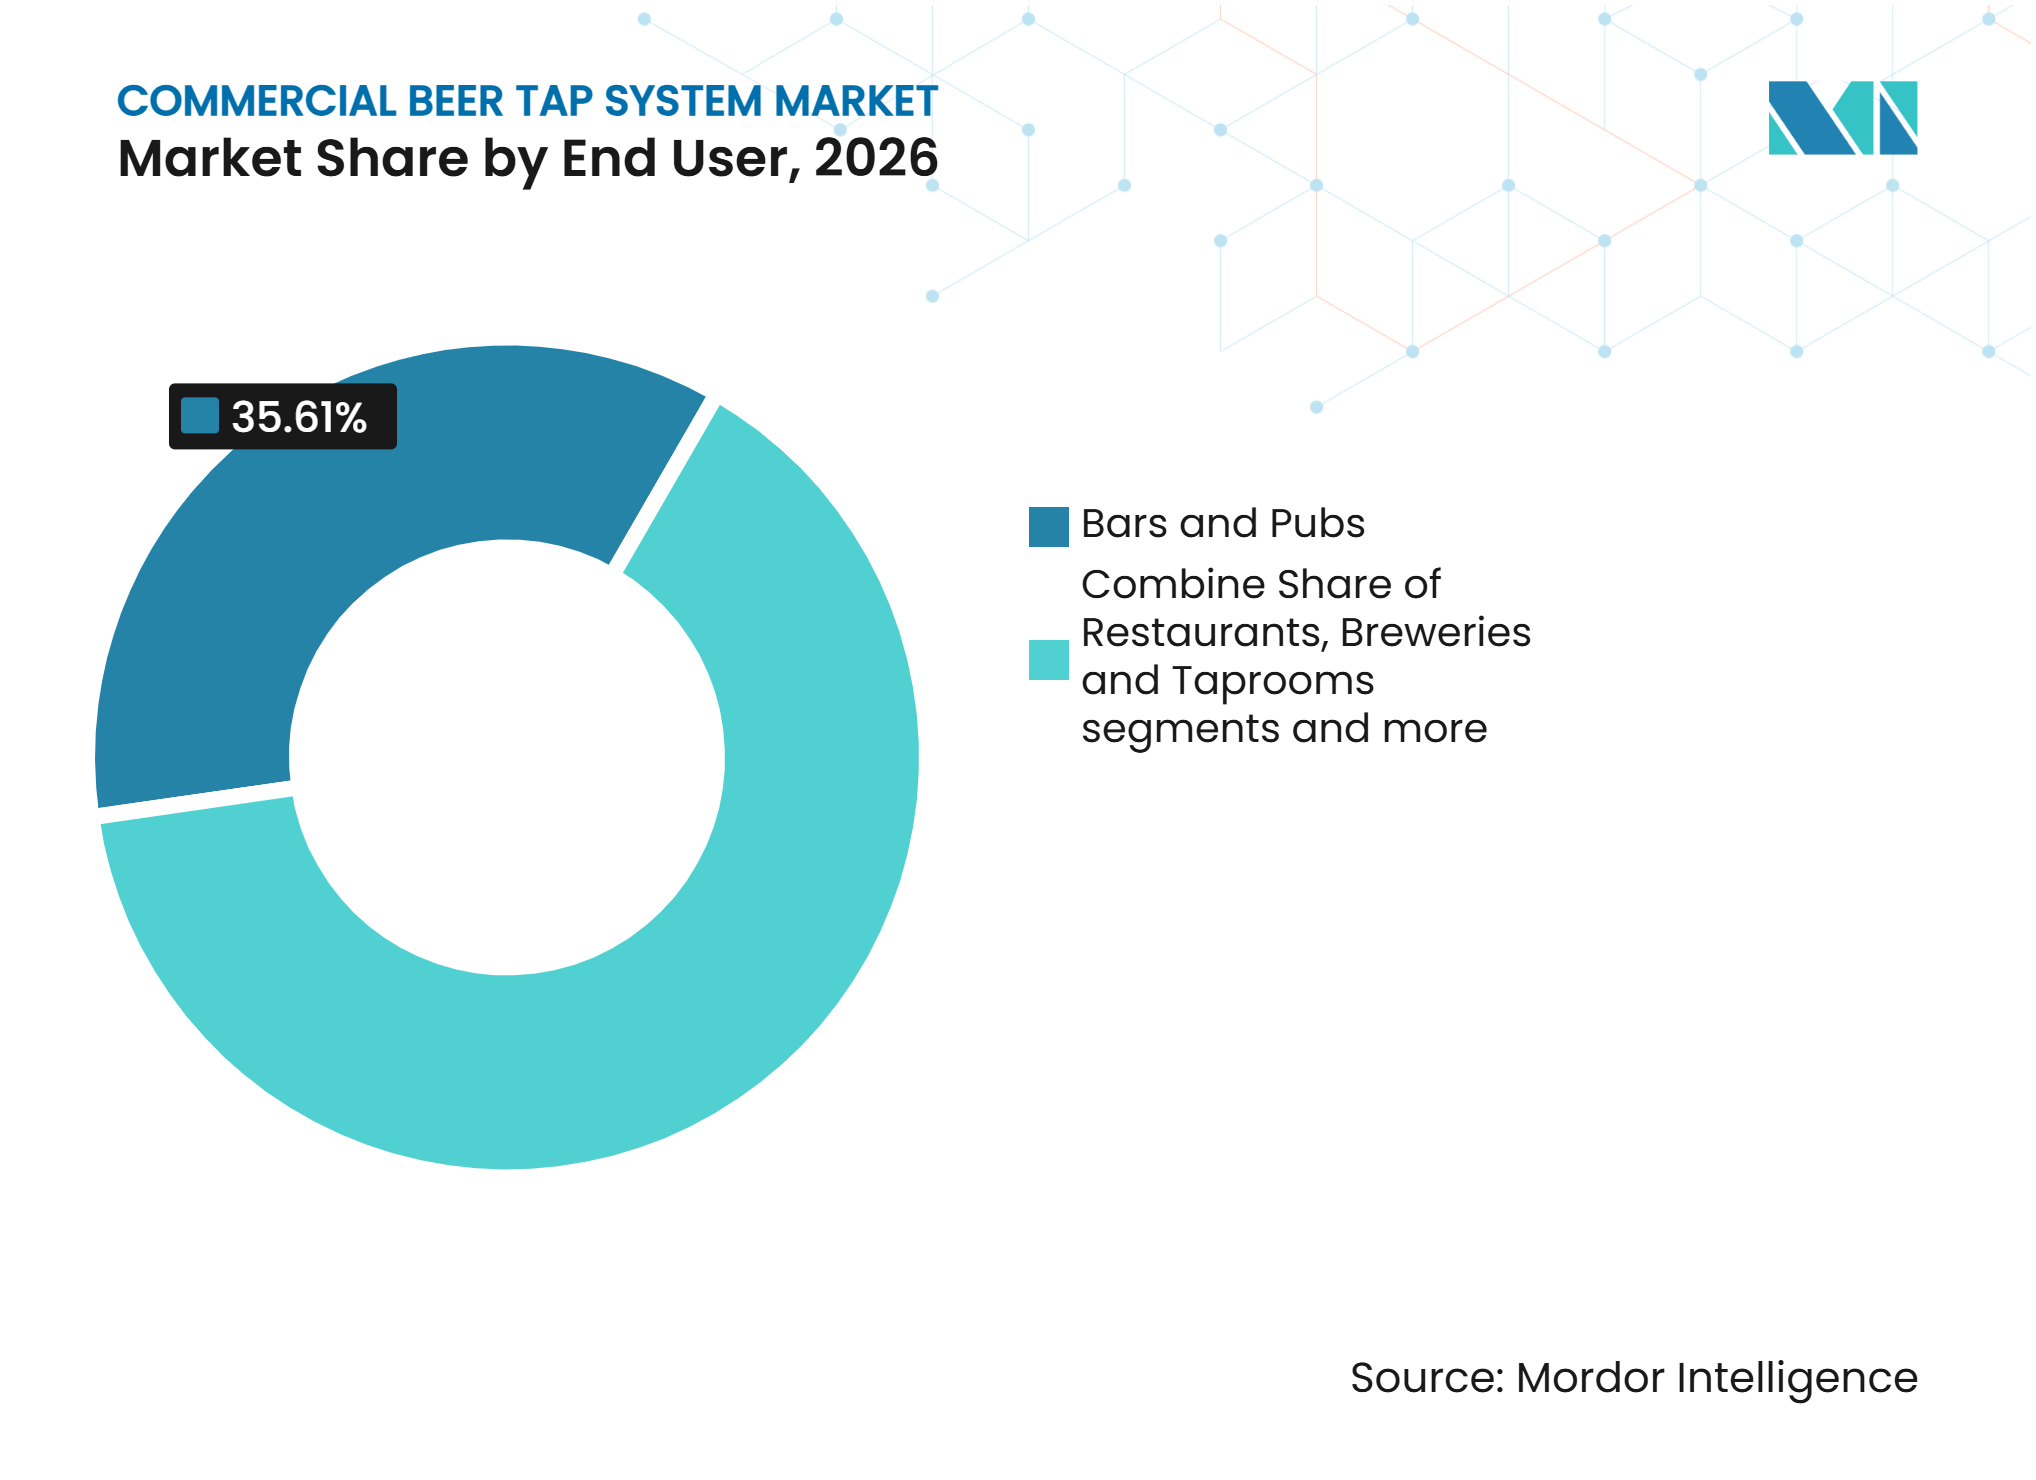
Nach Endnutzer hielten Bars und Kneipen im Jahr 2026 einen Marktanteil von 35,61 % am Markt für kommerzielle Bierzapfanlagen, während Brauereien und Taprooms bis 2032 mit einem CAGR von 7,44 % wachsen sollen.
-
Nach Vertriebskanal hielten Großhändler und Distributoren für Getränkeanlagen im Jahr 2026 einen Marktanteil von 74,56 % am Markt für kommerzielle Bierzapfanlagen, während Direktverkauf und herstellergesteuerte Projekte bis 2032 mit einem CAGR von 7,32 % wachsen sollen.
-
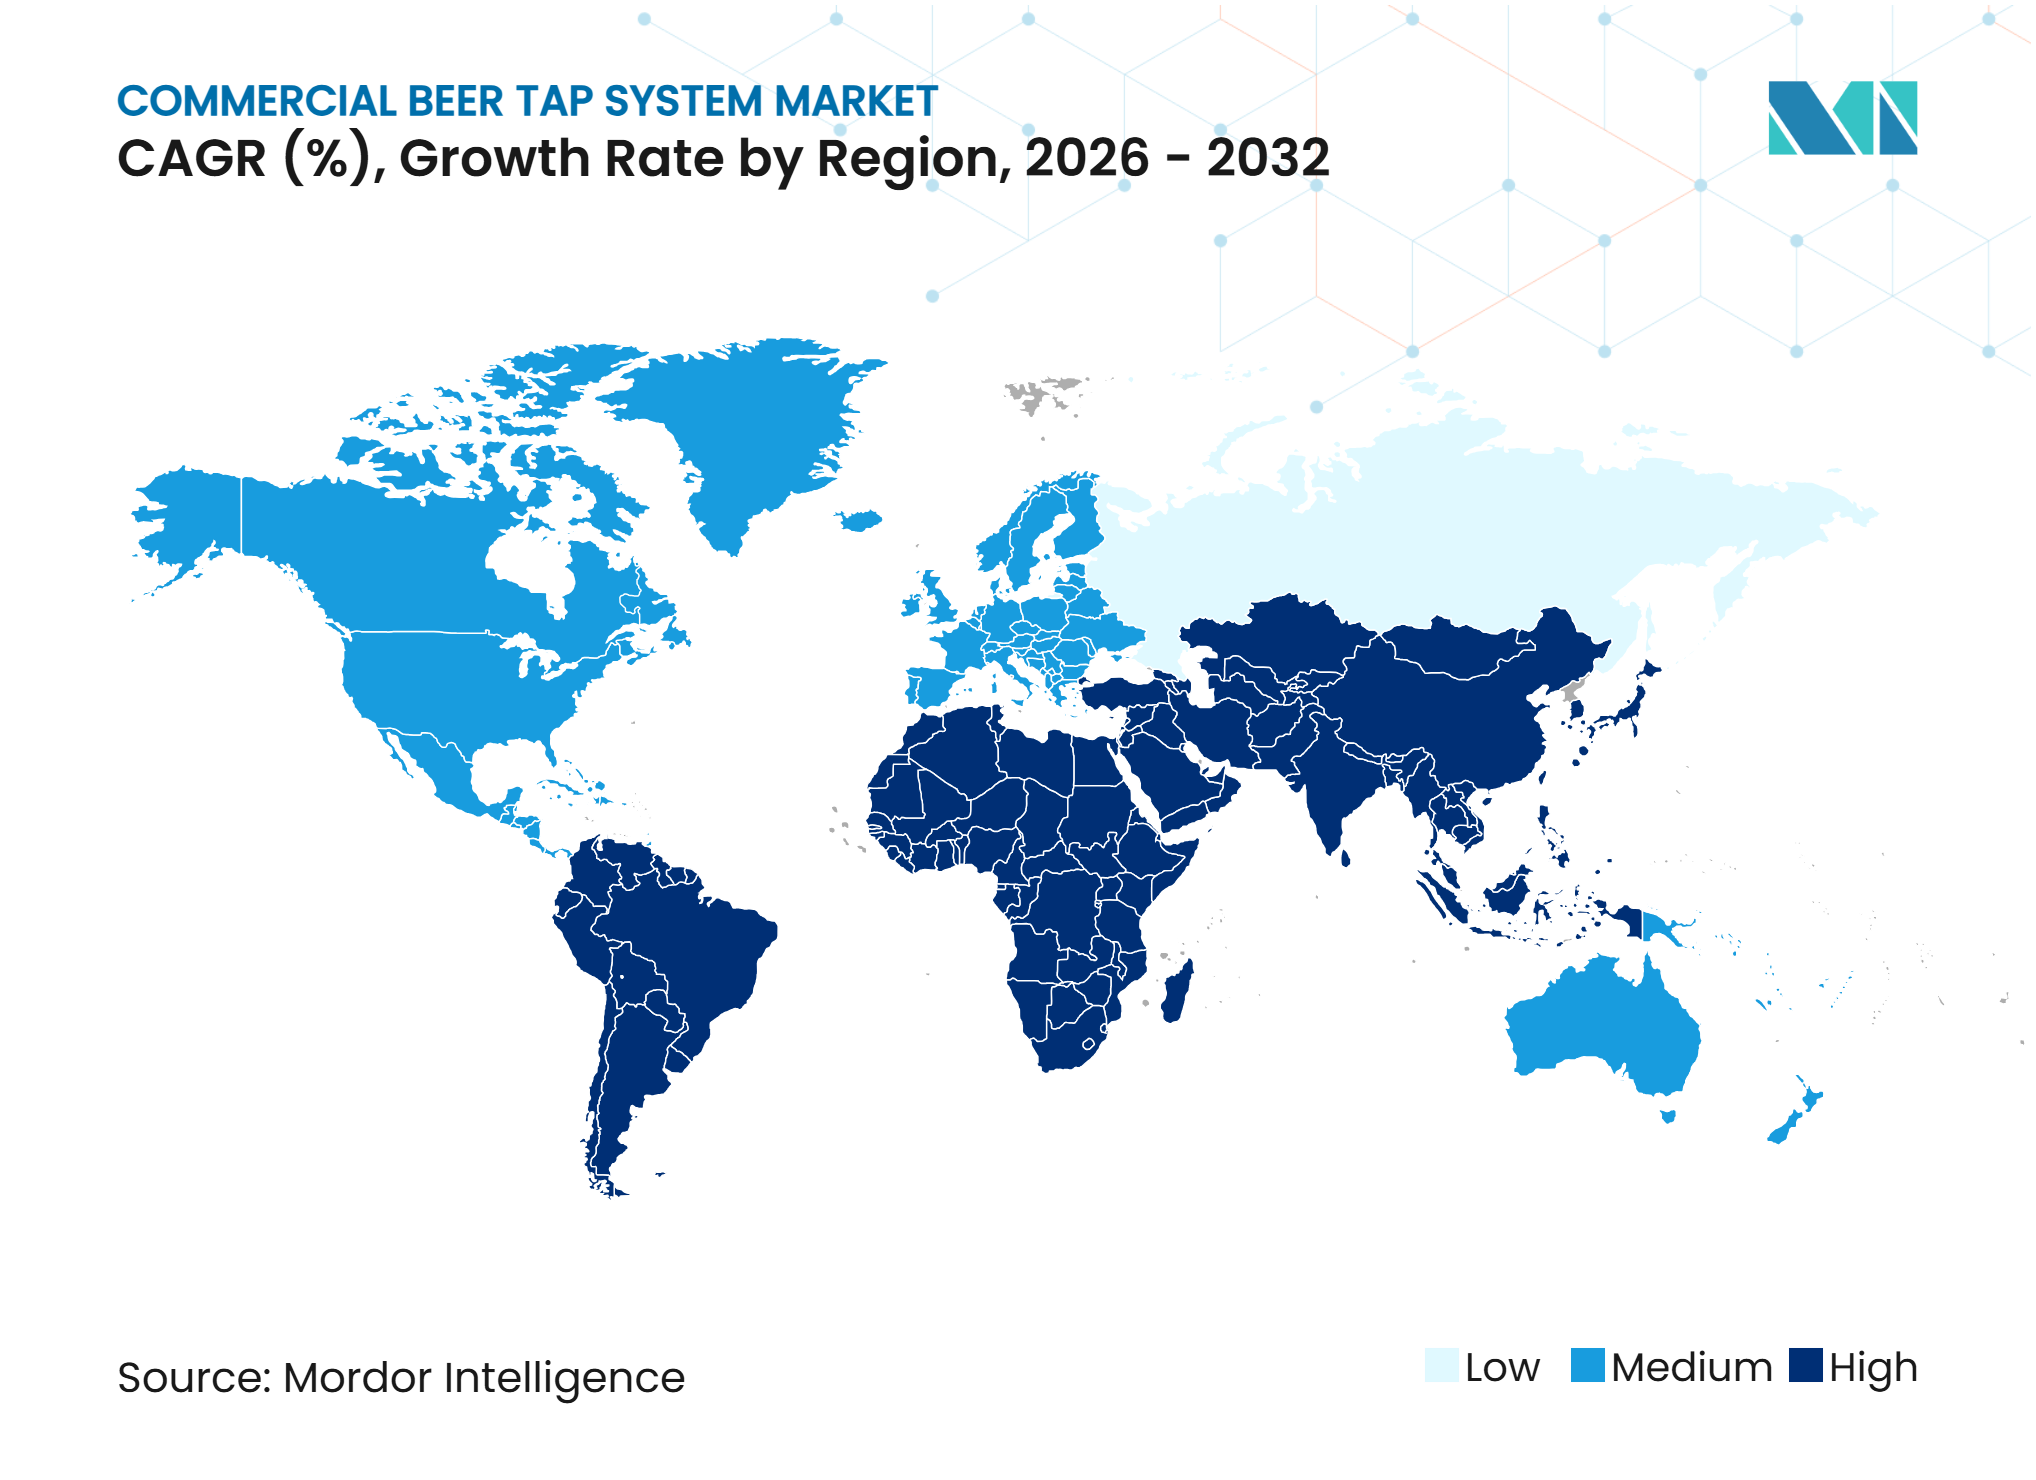
Nach Geografie hielt Europa im Jahr 2026 einen Marktanteil von 35,64 % am Markt für kommerzielle Bierzapfanlagen, während Asien-Pazifik bis 2032 mit einem CAGR von 7,67 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Expansion von Craft-Brauereien und Taprooms stützt die Geräteanfrage trotz Volumengegenwind
Der Markt für kommerzielle Bierzapfanlagen profitiert von der anhaltenden Bedeutung von Taprooms und Brewpubs in der US-amerikanischen Craft-Bier-Basis. Die Brewers Association meldete Mitte 2025 9.269 aktive Craft-Brauereien in den Vereinigten Staaten. Taprooms und Brewpubs repräsentierten 73 % der Craft-Betriebe, obwohl sie nur 15 % des Craft-Bier-Volumens ausmachten[1]. Diese Struktur begünstigt kompakte Systeme, die leicht zu reinigen sind und in begrenzte Ausschankbereiche passen. Direktzapfanlagen und Zwei-bis-Vier-Hahn-Systeme erfüllen diese Anforderungen besser als größere Ferninstallationen. Die 300 Neueröffnungen von Craft-Brauereien in den Vereinigten Staaten, die für 2025 gemeldet wurden, hielten ein Grundniveau der Geräteanfrage aufrecht, auch wenn sich der Sektor konsolidierte[2].
Premiumisierung strukturiert Zapflisten um und erhöht die Systemkomplexität
Premium- und Super-Premium-Fassbier-Programme erhöhen die technischen Anforderungen an Zapfanlagen im Markt für kommerzielle Bierzapfanlagen. Diese Programme erfordern kontrollierte Ausschanktemperaturen, geeignete Leitungslängen und regelmäßige Leitungswartung zum Schutz der Produktqualität. Eine breitere Zapfauswahl kann daher den Wert von Systemen steigern, die mehrere Produkte mit gleichbleibenden Zapfbedingungen unterstützen. Der Effekt ist besonders relevant in Europa, Nordamerika, Australien und Südkorea, wo Premium-Bierprogramme gut etabliert sind. Eine höhere Systemkomplexität kann die Anfangsinvestitionen erhöhen, unterstützt jedoch auch Wartungs- und Servicearbeiten für Lieferanten. Betriebe, die zuverlässigere Zapfergebnisse anstreben, haben einen Grund, glykolgekühlt Langstreckensysteme in Betracht zu ziehen, auch wenn deren Anschaffungskosten höher sind.
Renovierung von Gastronomiebetrieben und Ersatz veralteter Infrastruktur
Renovierungsaktivitäten bieten dem Markt für kommerzielle Bierzapfanlagen kurzfristige Ersatzmöglichkeiten in Europa und Nordamerika. Ältere Pub-Installationen können schwieriger zu warten und weniger geeignet für aktuelle Reinigungs- und Zapfpraktiken werden. Wells & Co verpflichtete sich Anfang 2025 zu einer Investition von 400.000 GBP (503.000 USD) für die Renovierung von 2 Bordeaux-Pub-Standorten in Frankreich. Die Budweiser Brewing Group setzte ihr Budweiser Ultimate Dispense System, bekannt als BUDS, im März 2025 in Londoner Betrieben ein. Das Unternehmen meldete eine Zapfqualitäts-Compliance von mehr als 98 % bei 500.000 Pints und führte automatisierte 4-Wochen-Leitungsreinigungszyklen ein[3]. Diese Projekte zeigen, wie Modernisierung die Erwartungen an Reinigungsnachweise und Betriebsqualität neu setzen kann.
Zapfstellen-Ertragsanalyse schafft einen neuen wirtschaftlichen Grund für System-Upgrades
Zapfhahn-Analysen schaffen einen eigenständigen Grund für Geräteaufrüstungen im Markt für kommerzielle Bierzapfanlagen. BarTrack und Micro Matic stellten im Februar 2025 das Smart Glycol Monitoring vor. Das System verwendet Sensoren zur Überwachung von Umgebungstemperatur, Glykoltemperatur und Kompressorgesundheit und sendet Warnmeldungen über ein zentrales Dashboard, bevor der Service beeinträchtigt wird[4]. Dieser Ansatz verbindet Systemwartung mit Verlustprävention und Betriebskontrolle. Er macht Gerätehersteller auch stärker in den täglichen Arbeitsablauf eines Betriebs eingebunden. Das 2025er Update des BevChek Telemetry System von Perlick erweiterte ebenfalls den Einsatz von Predictive Analytics und intelligenten Warnmeldungen im Fassbier-Service.
Hohe Installations- und Lebenszykluskosten für Fernzapfsysteme
Glykolgekühlt Langstreckensysteme können für viele unabhängige Betreiber finanziell unerreichbar bleiben. Eine vollständige Installation kann Stammleitungen, Gasmischgeräte, Kompressoren und Kalibrierungsarbeiten erfordern. Diese Anforderungen erschweren die Kaufentscheidung für kleine Kneipen und Restaurants. Die Einschränkung ist in Märkten stärker, in denen die Kühlketteninfrastruktur fragmentiert ist, darunter Indien und Vietnam. Große Ketten, Stadien, Kasinoresorts und Hotelkomplexe können die Investition auf größere Verkaufsvolumina verteilen. Der Markt für kommerzielle Bierzapfanlagen weist daher weiterhin einen großen Unterschied zwischen der Nachfrage nach kompakten Direktzapfanlagen und höherwertigen Langstreckenprojekten auf, insbesondere dort, wo Betriebsgröße und verfügbares Kapital stark auseinanderfallen.
Kohlendioxidverfügbarkeit, Druckregelungskomplexität und Gasschutzrisiken
Die Versorgungsbedingungen mit Kohlendioxid, geschrieben als CO₂, können den Fassbier-Service unterbrechen und den Kostendruck für Betreiber erhöhen. Dieses Problem ist besonders relevant im Vereinigten Königreich, in Westeuropa, Neuseeland und Teilen Nordamerikas. Eine Unterbrechung kann sowohl die Gaskosten als auch die Fähigkeit eines Betriebs beeinflussen, kohlensäurehaltiges Fassbier auszuschenken. Größere Betreiber können durch stickstoffkompatible Anlagen und Doppelgasregler reagieren. Kleinere Betriebe können sowohl mit Gaskosten als auch mit den Kapitalkosten für Ersatzanlagen konfrontiert sein. Eine ordnungsgemäße Reglerkalibrierung und Verteilerrohrwartung bleiben ebenfalls wichtig, da Kellergassysteme Auswirkungen auf die Arbeitssicherheit haben.
Segmentanalyse
Nach Systemtyp:
Fernzapfsysteme führen das Wachstum an, da Analysen die Akzeptanz vorantreibenDirektzapfanlagen machten im Jahr 2026 einen Marktanteil von 41,56 % am Markt für kommerzielle Bierzapfanlagen aus. Ihre Position spiegelt niedrigere Installationskosten, einfachere Wartung und eine praktische Eignung für Taprooms und kleinere Betriebe wider. Diese Betriebe bevorzugen oft einen kompakten Platzbedarf gegenüber maximalem Durchsatz. Zwei-bis-Vier-Hahn-Konfigurationen können eine ausreichende Auswahl bieten, ohne die für Fernsysteme erforderliche Infrastruktur zu benötigen. Direktzapfanlagen entsprechen auch den Betriebsanforderungen neuer Craft-Betriebe, bei denen schnelle Einrichtung und regelmäßige Reinigung wichtig sind.
Langstrecken- und Fernzapfsysteme sollen von 2027 bis 2032 mit einem CAGR von 6,06 % wachsen. Das Marktvolumen für kommerzielle Bierzapfanlagen in diesem Systemtyp profitiert von größeren Unterhaltungsflächen, darunter Stadien, Arenen, Kasinoresorts und Hotelkomplexe. Diese Betriebe müssen Bier über längere Strecken transportieren und dabei die Ausschanktemperatur beibehalten. Langstreckenprojekte weisen in der Regel höhere Auftragswerte und größeren Servicebedarf auf als Direktzapfanlagen. Porifera stellte Draftfox auf der Drinktec in München, Deutschland, im September 2025 vor und präsentierte einen Bierkonzentrations- und Mikro-Keg-Ansatz, der ohne herkömmliche Kellerinfrastruktur betrieben werden soll. Tragbare Systeme bleiben auch für Festivals und temporäre Veranstaltungsorte relevant, die modulares Zapfen ohne dauerhafte Installation benötigen.



Nach Zapfkapazität:
Biertürme ziehen Premium-Ausgaben an Hochvolumen-Standorten anMehrhahnssysteme hielten im Jahr 2026 einen Marktanteil von 36,25 % am Markt für kommerzielle Bierzapfanlagen. Ihre Position spiegelt den Bedarf an Vielfalt in Betrieben wider, in denen die Bierkarte die Verweildauer und den Umsatz beeinflusst. Eine größere Anzahl von Hähnen ermöglicht es Bars und Kneipen, Craft-, Premium- und importierte Angebote zu führen. Die Konfiguration ist besonders nützlich, wenn Verbraucher eine regelmäßige Rotation der Getränkekarte erwarten. Einzelhahnsysteme bleiben für kleine unabhängige Bars und Casual-Dining-Betriebe geeignet. Doppelhahnsysteme bedienen kleinere Restaurants und Hotelbars, die den Fassbier-Service einführen.
Biertürme und Hochkapazitätssysteme sollen bis 2032 mit einem CAGR von 6,21 % wachsen. Das Marktvolumen für kommerzielle Bierzapfanlagen in dieser Kategorie wird von Sport- und Unterhaltungsstätten getragen, die viele Gäste in kurzen Intervallen bedienen müssen. Micro Matic eröffnete im November 2025 seinen zweiten Perfect-Pour-Standort im Honda Center in Anaheim, Kalifornien. Die 24-Hahn-Station mit RFID-Technologie (Radiofrequenzidentifikation) wurde so konzipiert, dass sie ein Bier in weniger als 20 Sekunden zapft und mehrere Käufe in einer Transaktion über die ValidFill-Technologie abwickelt. Solche Systeme machen Geschwindigkeit, Zapfkontrolle und Zahlungsabwicklung zu einem Teil des Zapfangebots. Dies veranlasst Betreiber, die Zapfstation als Hochdurchsatz-Servicepunkt zu betrachten und nicht nur als Getränkeeinrichtung.
Nach Endnutzer:
Brauereien und Taprooms übertreffen trotz SektorkonsolidierungBars und Kneipen erfassten im Jahr 2026 einen Marktanteil von 35,61 % am Markt für kommerzielle Bierzapfanlagen. Ihre umfangreiche installierte Basis und der wiederkehrende Aufrüstungsbedarf stützen die Gerätekäufe. Viele Standorte ersetzen Komponenten oder Systeme, wenn sich die Anforderungen an Reinigung, Servicequalität und Produktpalette ändern. Pub-Betreiber benötigen auch Systeme, die ohne lange Unterbrechungen gewartet werden können. Renovierungsaktivitäten in etablierten Bierregionen unterstützen dieses Ersatzmuster. Der Markt für kommerzielle Bierzapfanlagen stützt sich weiterhin auf diese große Basis alltäglicher On-Trade-Konten.
Brauereien und Taprooms sollen von 2027 bis 2032 mit einem CAGR von 7,44 % wachsen. Die Brewers Association meldete, dass das Brewpub-Volumen im Jahr 2025 um 1,7 % zurückging, während distributionsorientierte Mikrobrauereien um 8,9 % zurückgingen. Vor-Ort-Brauer kaufen weiterhin Zapfanlagen als Teil eines Gastronomie-Erlösmodells und nicht ausschließlich als Produktionskosten. Stadien, Arenen und andere große Veranstaltungsorte sind ebenfalls sichtbare Nutzer fortschrittlicher Systeme. Pubinnos Einsätze im Vereinigten Königreich im Lord's Cricket Ground und im Tottenham Hotspur Stadium im September 2025 meldeten bis zu 99 % Fasseffizienz und 80 % kürzere Wartezeiten. Hotels, Resorts und Kasinos haben in der Regel größere Einzelprojekte, da sie möglicherweise glykolgekühlt Langstreckensysteme in mehreren Servicebereichen spezifizieren.

Nach Vertriebskanal:
Direktvertrieb beschleunigt sich, da Hersteller die Kontrolle über die installierte Basis anstrebenGroßhändler und Distributoren für Getränkeanlagen hielten im Jahr 2026 einen Marktanteil von 74,56 % am Markt für kommerzielle Bierzapfanlagen. Dieser Kanal spiegelt die Bedeutung regionaler Produktauswahl, Installationsunterstützung und Servicelogistik wider. Kleinere und mittelgroße Betreiber sind oft auf einen lokalen Distributor mit zertifizierten Technikern angewiesen. Großhandelspartner können den Zugang zu Geräten in Märkten ermöglichen, in denen Hersteller keine direkte Serviceabdeckung aufrechterhalten. Sie bleiben daher wichtig, auch wenn Technologieanbieter engere Beziehungen zu Kunden anstreben. Der Distributionskanal wird wahrscheinlich der Standardweg für viele unabhängige Gastronomiebetriebe bleiben.
Direktverkauf und herstellergesteuerte Projekte sollen bis 2032 mit einem CAGR von 7,32 % wachsen. Vernetzte Systeme schaffen einen Grund für Hersteller, die Beziehung nach der Installation zu pflegen. Wenn ein System Internet-der-Dinge-Überwachung, Point-of-Sale-Integration und Analysen umfasst, kann der Lieferant kontinuierlichen Support und Datendienste bereitstellen. Middleby gründete im März 2025 seine Brewing & Distilling Solutions Group und vereinte Wild Goose Filling, NexDraft, Cervizi, Meheen, Deutsche Beverage und Ss Brewtech in einer koordinierten Organisation. Der Schritt verdeutlicht den Wert, Geräte für Brauen, Verarbeitung und Zapfen anzubieten. Er zeigt auch, warum Vollsortimentslieferanten möglicherweise direktes Projektmanagement für größere Konten anstreben.
Geografische Analyse
Europa
Europa hielt im Jahr 2026 einen Marktanteil von 35,64 % am Markt für kommerzielle Bierzapfanlagen. Die Region umfasst das Vereinigte Königreich, Deutschland, Frankreich, Belgien und die Niederlande, wo Fassbierkultur, Kneipendichte und Ersatzbedarf die Nachfrage stützen. Das Vereinigte Königreich zeigt die Rolle von Renovierungen, wobei Wells & Co Anfang 2025 400.000 GBP (503.000 USD) für 2 Bordeaux-Pub-Renovierungen in Frankreich zusagte. Die Budweiser Brewing Group rollte BUDS im März 2025 auch in London aus und kombinierte automatisierte Leitungsreinigung mit Zapfhahn-Analysen. Deutschlands Bierhallenformate bevorzugen langlebige Systeme, die hohe Ausschankvolumina bewältigen. In Österreich setzte Redl SILEXA im renovierten Bierstadl Wien im Jahr 2025 ein und nutzte automatisiertes Fasswechseln und ein touchscreengesteuertes 8-Leitungssystem. Die nordischen Länder werden auch beim automatisierten Zapfen aktiver, da höhere Arbeitskosten den Fall für Self-Service-Technologie stärken.
Asiatisch-pazifischer Raum
Asien-Pazifik soll von 2027 bis 2032 mit einem CAGR von 7,67 % wachsen. Urbanisierung, moderne Gastronomieentwicklung und zunehmende Verfügbarkeit von Craft- und Premium-Fassbier unterstützen das Marktvolumen für kommerzielle Bierzapfanlagen in der Region. Indien, Vietnam und die Philippinen verfügen über eine wachsende Basis von Brewpubs und Craft-orientierten Betrieben. Japan hat eine hohe On-Trade-Fassbier-Präsenz und übernimmt automatisierte Zapftechnologie. Itochuu Machine Technos machte Pubinnos KI-gestützten Smart Tap im Jahr 2025 in Japan kommerziell verfügbar und erklärte, dass er durch robotergesteuerte Zapfkontrolle und Fernüberwachung Kosteneinsparungen von bis zu 20 % pro Fass erzielen kann. Südkoreas On-Trade-Bierkultur und Australiens großer Pub-Bestand unterstützen den Ersatzbedarf für Premium-Langstreckensysteme. Direktzapfanlagen bleiben für die vielen kleineren Betriebe in der Region geeignet, da sie die Installationskomplexität verringern.
Naher Osten und Afrika, Südamerika und Nordamerika
Die Vereinigten Arabischen Emirate und Südafrika sind die wichtigsten kommerziellen Märkte im Nahen Osten und Afrika. Dubais Hotel- und Unterhaltungsviertel unterstützen die Nachfrage nach Premium-Zapfsystemen, während Nigeria noch in einem frühen Stadium ist, da Infrastrukturinvestitionen noch begrenzt sind. Brasilien ist der wichtigste südamerikanische Markt, mit Premium-Fassbier-Potenzial konzentriert in São Paulo und Rio de Janeiro. Heinekens Evergreen-2030-Strategie identifiziert Schwellenmärkte als zentral für seine On-Trade-Expansion und seinen Partnerschaftsansatz. Dieser Ansatz kann brauereiseitige Investitionen in On-Trade-Infrastruktur in Lateinamerika und Afrika unterstützen. Peru, Chile und Argentinien haben kleinere Craft-Bier-Szenen, die lokale Nachfrage nach kompakten Systemen erzeugen. Diese gemischten Regionen bieten Wachstumschancen, aber Distributorreichweite und Betriebsinvestitionen werden weiterhin zentral für die Akzeptanz sein.
Wettbewerbslandschaft
Marktkonzentration
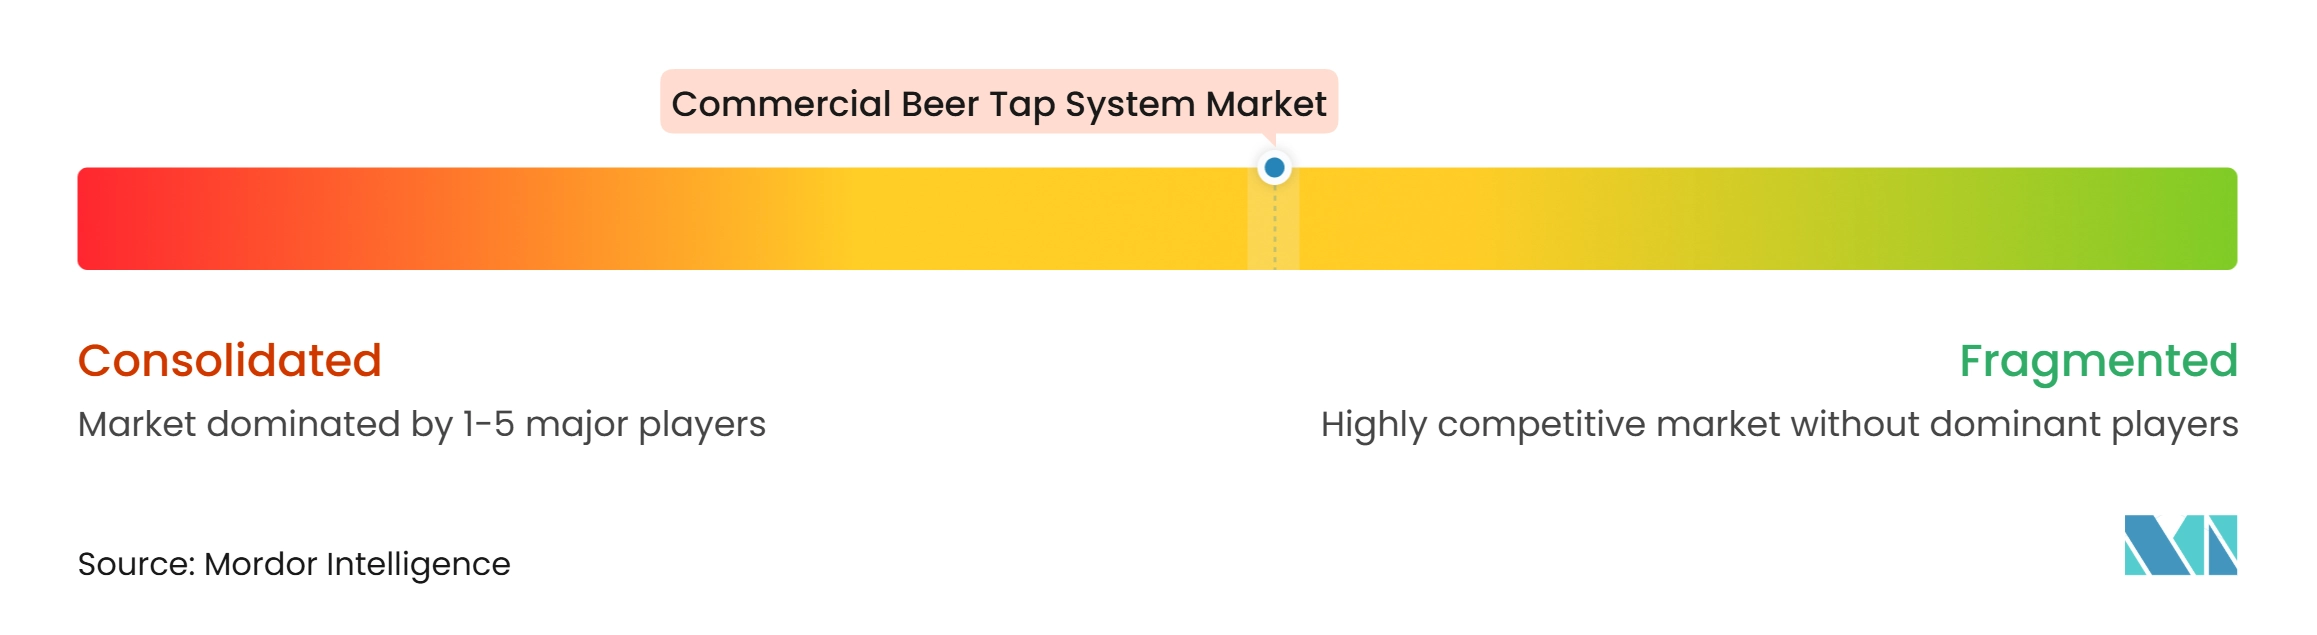
Der Markt für kommerzielle Bierzapfanlagen ist bei Hardware mäßig fragmentiert, während vernetzte Zapfplattformen zunehmend konzentrierter werden. Micro Matic, Perlick und Middleby Draft Innovations sind sichtbare Gerätehersteller, während iPourIt, Pubinno und BarTrack sich auf vernetzte und Self-Pour-Plattformen konzentrieren. Der Unterschied zwischen diesen Gruppen wird zunehmend durch Software, Sensordaten und Servicekompetenz definiert. Hardwarekomponenten stehen unter Preisdruck, wenn sie als austauschbar angesehen werden. Lieferanten können ihr Angebot differenzieren, indem sie Zapfanlagen mit Bestands-, Point-of-Sale-, Reinigungs- und Wartungsworkflows verknüpfen. Dies macht Systemintegration für viele größere Kunden ebenso relevant wie mechanische Präzision, insbesondere dort, wo Betreiber zuverlässige Serviceaufzeichnungen und schnellere Betriebsreaktionen benötigen.
Micro Matic erweiterte sein vernetztes Angebot durch die Smart-Glycol-Monitoring-Partnerschaft mit BarTrack im Februar 2025. Es folgte die Perfect-Pour-Einführung im Honda Center in Anaheim, Kalifornien, im November 2025. iPourIt installierte im Oktober 2025 eine 50-Hahn-Self-Pour-Wand im The Hub Stadium in Novi, Michigan, unter Verwendung von RFID-Armbändern und Point-of-Sale-Integration. iPourIt startete im Juni 2025 auch sein Digital Chalkboard, um Zapflisten und Werbedisplays mit seiner Zapfdatenbank zu synchronisieren. Diese Maßnahmen spiegeln einen Fokus auf wiederkehrende Software- und Datendienste rund um den physischen Zapfhahn wider.
Eine Lücke besteht weiterhin zwischen Enterprise-Stadionsystemen und kleineren unabhängigen Betreibern, die nicht vernetzte Geräte verwenden. Modulare Analyseprodukte, die mit älterer Hardware funktionieren, könnten für diese mittlere Gruppe relevant sein, insbesondere bei europäischen Renovierungsprojekten. Porifera's Draftfox, das im September 2025 auf der Drinktec in München, Deutschland, vorgestellt wurde, bietet eine Alternative zum herkömmlichen Fass- und Langstreckenmodell. Das System verwendet Forward-Osmosis-Technologie und Mikro-Kegs, die 90 % kleiner und leichter als herkömmliche Kegs sind. Sein Ansatz kann den Kellerbedarf in Betrieben mit begrenztem Platz reduzieren. Der Wettbewerb verlagert sich daher hin zu abfallarmem Zapfen, vorausschauender Wartung und einfacherer Integration in bestehende Betriebsabläufe.
Branchenführer im Bereich kommerzielle Bierzapfanlagen
-
Micro Matic A/S
-
Perlick Corporation
-
UBC Group USA
-
Lancer Worldwide
-
Krowne Metal Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kommerzielle Bierzapfanlagen Unternehmen in diesem Bericht
- Micro Matic
- Krome Dispense Pvt. Ltd.
- Berg
- UBC Group USA
- Duotank
- Lancer Worldwide
- Middleby Draft Innovations
- Talos Technology Corporation
- Chill Passion
- American Beverage Equipment Company
- Perlick Corporation
- Krowne Metal Corporation
- Glastender, Inc.
- Taprite
- McDantim, Inc.
- Automatic Bar Controls, Inc. / Wunder-Bar
- Beerjet GmbH
- Bottoms Up Draft Beer Systems
- iPourIt, Inc.
- Table Tap
Neueste Industrielle Entwicklungen in Markt für kommerzielle Bierzapfanlagen
- Oktober 2025: iPourIt installierte eine 50-Hahn-Self-Pour-Getränkewand im The Hub Stadium in Novi, Michigan, mit Bier-, Wein-, Craft-Cocktail- und Nitro-Cold-Brew-Hähnen, die über RFID-Armbänder bedient werden. Das System bewältigt Spitzenveranstaltungen mit 400 bis 800 Gästen mit automatisierter Zapfverfolgung und Point-of-Sale-Integration.
- September 2025: Pubinno trat in das Vereinigte Königreich ein mit Einsätzen im Lord's Cricket Ground und im Tottenham Hotspur Stadium. Seine KI-gestützte Smart Tap-Plattform meldete bis zu 99 % Keg-Effizienz und 80 % kürzere Wartezeiten im Lord's Cricket Ground durch eine TapPay-Self-Service-Zusammenarbeit.
- Juli 2025: EBar sicherte sich Verträge mit 5 Premier-League-Fußballstadien, darunter Brighton & Hove Albion, für sein automatisiertes Beerwall-Self-Serve-System. Das Unternehmen meldete 200 Pints pro Stunde und eine 200%ige Produktionskapazitätssteigerung durch seine Partnerschaft mit PP Control & Automation.
- März 2025: Middleby Corporation gründete die Middleby Brewing & Distilling Solutions Group und konsolidierte Wild Goose Filling, NexDraft, Cervizi, Meheen, Deutsche Beverage und Ss Brewtech unter einer koordinierten Markteinführungsstruktur.
Berichtsumfang des globalen Marktes für kommerzielle Bierzapfanlagen
Segmentierungsübersicht
| Direktzapfanlagen |
| Fernzapf- und Remote-Dispensing-Systeme |
| Integrierte kommerzielle Zapfanlagen |
| Portable und temporäre kommerzielle Systeme |
| Einfachhahn-Systeme |
| Doppelhahn-Systeme |
| Mehrfachhahn-Systeme |
| Biertürme und Hochkapazitätssysteme |
| Bars und Pubs |
| Restaurants |
| Brauereien und Taprooms |
| Hotels, Resorts, Kasinos und Freizeitgruppen |
| Stadion-, Arenen- und Veranstaltungsstättenbetreiber |
| Sonstige kommerzielle Endnutzer |
| Direktvertrieb und herstellergesteuerte Projekte |
| Getränkegeräte-Großhändler und -Distributoren |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Systemtyp | Direktzapfanlagen | |
| Fernzapf- und Remote-Dispensing-Systeme | ||
| Integrierte kommerzielle Zapfanlagen | ||
| Portable und temporäre kommerzielle Systeme | ||
| Nach Zapfkapazität | Einfachhahn-Systeme | |
| Doppelhahn-Systeme | ||
| Mehrfachhahn-Systeme | ||
| Biertürme und Hochkapazitätssysteme | ||
| Nach Endnutzer | Bars und Pubs | |
| Restaurants | ||
| Brauereien und Taprooms | ||
| Hotels, Resorts, Kasinos und Freizeitgruppen | ||
| Stadion-, Arenen- und Veranstaltungsstättenbetreiber | ||
| Sonstige kommerzielle Endnutzer | ||
| Nach Vertriebskanal | Direktvertrieb und herstellergesteuerte Projekte | |
| Getränkegeräte-Großhändler und -Distributoren | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für kommerzielle Bierzapfanlagen?
Der Markt für kommerzielle Bierzapfanlagen soll von 2027 bis 2032 mit einem CAGR von 5,11 % wachsen und bis 2032 einen Wert von 3,20 Milliarden USD erreichen.
Welcher Systemtyp für kommerzielle Bierzapfanlagen hat den größten Marktanteil?
Direktzapfanlagen führten die Nachfrage nach Systemtypen mit einem Anteil von 41,56 % im Jahr 2026 an, aufgrund ihrer niedrigeren Installationskosten und einfacheren Wartungsanforderungen.
Welche Endnutzer treiben die Nachfrage nach Fassbier-Anlagen an?
Bars und Pubs hielten im Jahr 2026 einen Anteil von 35,61 % der Nachfrage, während Brauereien und Taprooms bis 2032 voraussichtlich mit einer CAGR von 7,44 % wachsen werden.
Warum gewinnen Fernzapfsysteme an Akzeptanz?
Fernzapfsysteme werden voraussichtlich mit einer CAGR von 6,06 % wachsen, da große Veranstaltungsorte temperaturkontrolliertes Zapfen über längere Strecken benötigen.
Welche Region wächst am schnellsten bei kommerziellen Bierzapfanlagen?
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,67 % wachsen, unterstützt durch moderne Gastronomieentwicklung und zunehmendes Angebot an Craft- und Premium-Fassbier.