
Marktgröße und Marktanteil für Darmvorbereitungsmedikamente zur Koloskopie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.33 Milliarden US-Dollar |
| Marktgröße (2031) | 3.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.83 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Darmvorbereitungsmedikamente zur Koloskopie von Mordor Intelligence
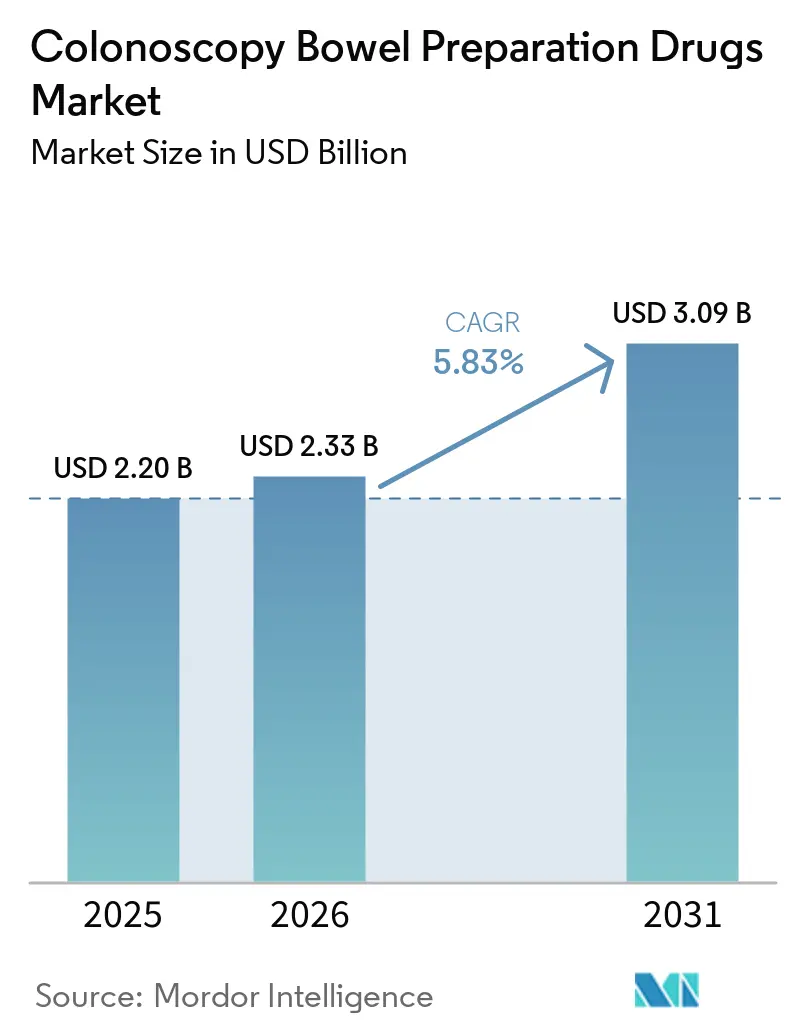
Die Marktgröße für Darmvorbereitungsmedikamente zur Koloskopie wird voraussichtlich von 2,20 Milliarden USD im Jahr 2025 auf 2,33 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,83 % über den Zeitraum 2026–2031 einen Wert von 3,09 Milliarden USD erreichen.
Vorsorgeprogramme erhöhen die Anzahl der Patienten, die eine Koloskopie benötigen, einschließlich Personen, die zunächst ein auffälliges Ergebnis aus einem nicht-invasiven Test erhalten. Der Markt für Darmvorbereitungsmedikamente zur Koloskopie profitiert auch davon, wenn Kliniker Produkte mit geringerem Volumen auswählen, die Patienten leichter vollständig einnehmen können. Markenhersteller reagieren mit Tabletten, trinkfertigen Produkten und digitalen Anweisungen, die eine korrekte Anwendung unterstützen. Diese Merkmale sind wichtig, da eine unzureichende Vorbereitung einen Eingriff verzögern und den Nutzen eines Vorsorgetermins verringern kann. Deckungslücken und Sicherheitsgrenzen für Patienten mit Nieren-, Herz- oder Elektrolytstörungen schränken die breitere Anwendung einiger neuerer Produkte weiterhin ein.
Wichtigste Erkenntnisse des Berichts
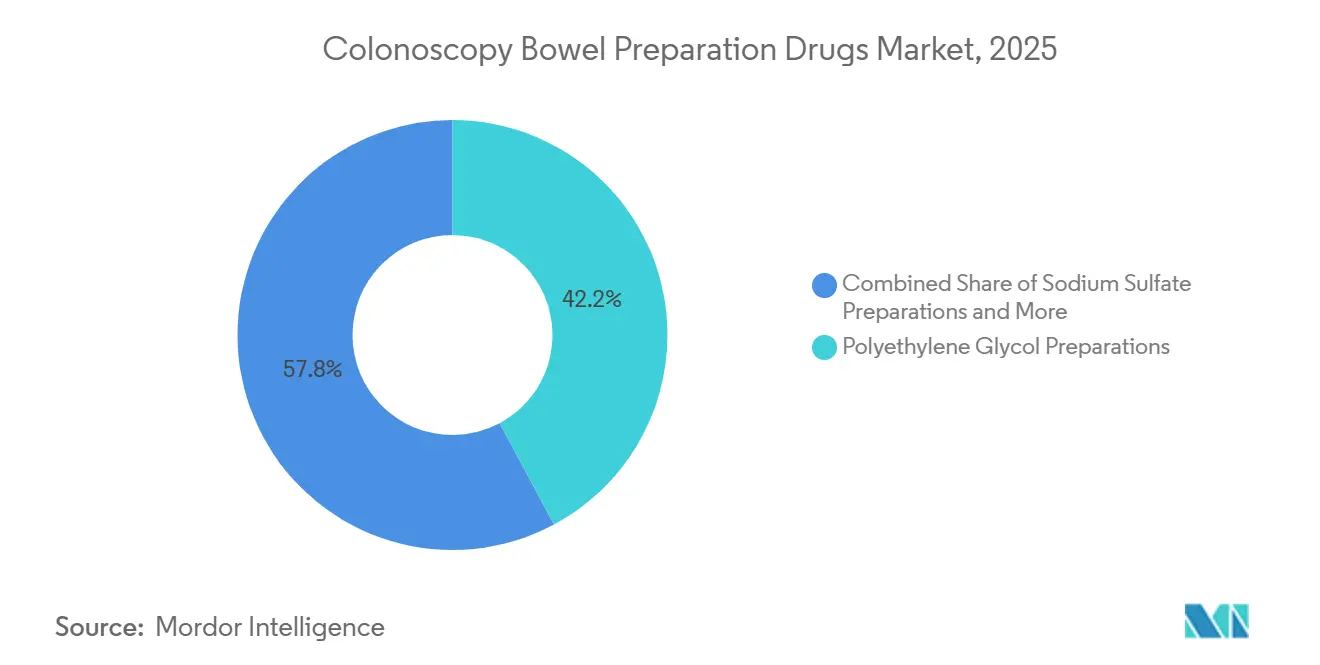
- Nach Produkttyp hielten Polyethylenglykol-Präparate im Jahr 2025 einen Marktanteil von 42,18 % am Markt für Darmvorbereitungsmedikamente zur Koloskopie, während Natriumpicosulfat-Präparate bis 2031 voraussichtlich mit einer CAGR von 7,36 % wachsen werden.
- Nach Formulierungsvolumen hielten Niedrigvolumen-Präparate im Jahr 2025 einen Marktanteil von 53,46 % am Markt für Darmvorbereitungsmedikamente zur Koloskopie, während Ultrakleinvolumen-Präparate bis 2031 voraussichtlich mit einer CAGR von 7,88 % wachsen werden.
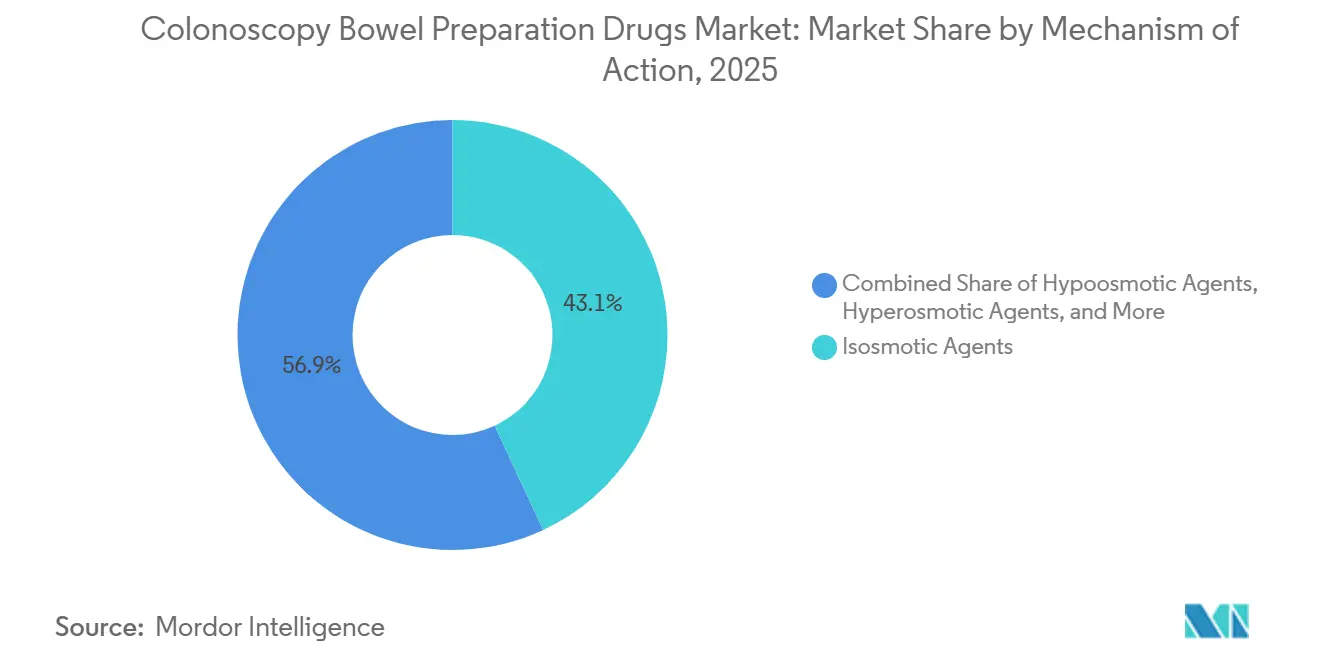
- Nach Wirkmechanismus hielten isosmotische Wirkstoffe im Jahr 2025 einen Marktanteil von 43,07 %, während kombinierte osmotische und stimulierende Wirkstoffe bis 2031 voraussichtlich mit einer CAGR von 7,62 % wachsen werden.
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2025 einen Marktanteil von 41,38 %, während Online-Apotheken bis 2031 voraussichtlich mit einer CAGR von 8,03 % wachsen werden.
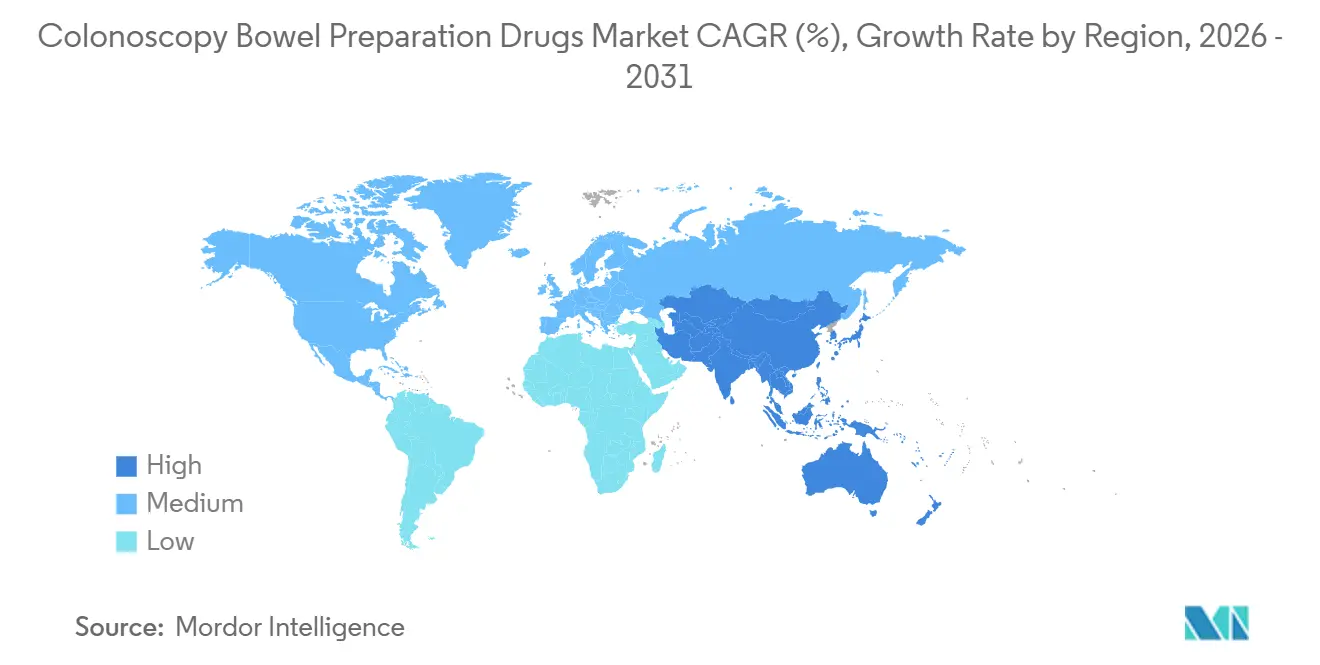
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 37,23 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 7,87 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Volumina bei der Darmkrebsvorsorge | +1.5% | Global, mit konzentrierter kurzfristiger Auswirkung in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu Niedrigvolumen- und Ultrakleinvolumen-Präparaten | +1.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Geteilte Dosierungsschemata zur Verbesserung der Reinigungsqualität | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Patientennavigation und digitale Unterstützung der Therapietreue | +0.6% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Einführung tablettenbasierter und trinkfertiger Formulierungen | +0.9% | Nordamerika und wichtige asiatisch-pazifische Länder, einschließlich Südkorea und Japan | Kurzfristig (≤ 2 Jahre) |
| Personalisierte Präparatauswahl für Patienten mit Komorbiditäten | +0.5% | Global, mit hoher Relevanz im alternden Europa und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Volumina bei der Darmkrebsvorsorge
Verpflichtende und freiwillige Darmkrebsvorsorgeprogramme erhöhen die Nachfrage nach Darmvorbereitungsmedikamenten in mehreren Gesundheitssystemen. Die American Cancer Society prognostizierte für die Vereinigten Staaten im Jahr 2024 106.000 neue Dickdarmkrebsfälle und 44.000 neue Mastdarmkrebsfälle.[1] Ein positives stuhlbasiertes oder blutbasiertes Vorsorgeergebnis erfordert in der Regel eine Folge-Koloskopie, sodass eine breitere Nutzung nicht-invasiver Tests dennoch Vorbereitungsverschreibungen erzeugen kann. Japans strukturierter Vorsorgeansatz und Chinas koloskopiefokussierte Leitlinien geben Leistungserbringern besser planbare Eingriffsvolumina. Nationale Vorsorgeregelungen in Japan, China und Südkorea geben Herstellern auch eine klarere Sichtbarkeit der künftigen Nachfrage. Der Markt für Darmvorbereitungsmedikamente zur Koloskopie bleibt daher sowohl mit der direkten Koloskopievorsorge als auch mit dem Folgeuntersuchungspfad aus anderen Tests verbunden.
Produkte mit geringerem Volumen, Tabletten und trinkfertige Produkte
Aktualisierte US-amerikanische Konsensempfehlungen unterstützten die Verwendung eines 2-L-Präparats für die meisten Patienten und gaben Niedrigvolumen-Ansätzen eine klarere klinische Rolle. Diese Änderung unterstützt Verschreibungsmuster, die bereits Produkte mit geringerer Trinkmenge bevorzugten. Ein Vergleich in der Fachzeitschrift Endoscopy aus dem Jahr 2025 ergab, dass 1-L-PEG-Ascorbat eine bessere hochwertige Reinigung und Adenomerkennung erzielte als Natriumpicosulfat-Magnesiumcitrat, während Letzteres einen Verträglichkeitsvorteil behielt.[2] Trinkfertige Flüssigkeiten und Tabletten können den Dosierungsprozess vereinfachen, insbesondere wenn Patienten die Behandlung in 2 Gaben aufteilen müssen. Diese Produkte können höhere Verschreibungspreise als herkömmliche 4-L-PEG-Produkte erzielen, was sich darauf auswirkt, wie sich das Eingriffswachstum in Umsatz übersetzt. Der Markt für Darmvorbereitungsmedikamente zur Koloskopie gewinnt auch in Südkorea neue Tablettenoptionen, wo eine Studie aus dem Jahr 2026 eine Natriumpicosulfat-Tablette mit weniger Tabletten und geringerem Sulfatgehalt evaluierte.
Geteilte Dosierungsschemata und digitale Unterstützung der Therapietreue
Die US-amerikanische Multi-Society Task Force empfiehlt eine geteilte Dosierung zur Koloskopievorbereitung unabhängig vom gewählten Produkt. Die Empfehlung unterstützt ein Ziel von 90 % adäquater Vorbereitung für einzelne Endoskopiker und Eingriffseinheiten. Eine Beobachtungsstudie aus dem Jahr 2025 ergab, dass Niedrigvolumen-Schemata am selben Tag die Adäquanzerwartungen für Nachmittagseingriffe erfüllen können. Digitale Unterstützung kann Patienten helfen, Diät- und Dosierungsanweisungen zu befolgen, ohne das Medikament selbst zu verändern. Auf dem ACG-Jahrestreffen 2025 wurde berichtet, dass durch die NavGI-360-Implementierung Stornierungen, Nichterscheinen und Ereignisse mit schlechter Vorbereitung bis Tag 60 von 27,5 % auf 21,8 % zurückgingen. Der Markt für Darmvorbereitungsmedikamente zur Koloskopie kann davon profitieren, wenn Hersteller ihre Produkte mit Erinnerungsfunktionen, mehrsprachigen Anweisungen und Terminplanungsunterstützung verbinden.
Präparatauswahl für Patienten mit Komorbiditäten
Ältere Patienten und Personen mit Nierenerkrankungen, Herzinsuffizienz oder Stoffwechselerkrankungen benötigen Präparatoptionen, die ihre klinischen Risiken berücksichtigen. PEG-Elektrolyt-Lösungen bleiben wichtig, da ihr isosmotisches Profil für viele Patienten geeigneter ist, die keine hyperosmotischen Optionen verwenden können. Eine klinische Übersichtsarbeit aus dem Jahr 2025 stellte fest, dass Patienten mit einer geschätzten glomerulären Filtrationsrate unter 30 mL/min/1,73 m² im Allgemeinen eine sorgfältige Auswahl der Darmvorbereitung erfordern. Dieser Bedarf erhält die Nachfrage nach höhervolumigen PEG-Produkten aufrecht, auch wenn Niedrigvolumen-Produkte mehr Aufmerksamkeit erhalten. Es besteht auch ein ungedeckter Bedarf an Produkten, die bessere Verträglichkeit mit Evidenz bei Hochrisikopopulationen verbinden. Der Markt für Darmvorbereitungsmedikamente zur Koloskopie bietet eine Chance, bei der Hersteller sicherere Optionen für Patienten etablieren können, deren Auswahlmöglichkeiten weiterhin begrenzt sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dehydrierung und Elektrolytstörungen | -0.4% | Global, mit größerer Relevanz in Märkten mit hohem Anteil älterer Bevölkerung, einschließlich Japan und Europa | Kurzfristig (≤ 2 Jahre) |
| Renale, kardiale und metabolische Kontraindikationen | -0.3% | Global, mit der höchsten klinischen Managementbelastung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Schlechte Verträglichkeit von Hochvolumen-Präparaten | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Unterschiede bei Erstattung und Eigenanteil | -0.5% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitsgrenzen und Verträglichkeit von Hochvolumen-Präparaten
Flüssigkeitsverlust und Elektrolytstörungen bleiben wichtige Sicherheitsfragen bei Darmvorbereitungsprodukten. Die FDA-Kennzeichnung für SUPREP empfiehlt Vorsicht für Patienten, die Medikamente einnehmen, die die Nierenfunktion beeinflussen, sowie für Patienten, die anfällig für Flüssigkeits- oder Elektrolytanomalien sind. Die Konsensempfehlungen von 2025 raten auch von hyperosmotischen Schemata für Personen ab, die ein Risiko für Volumenüberlastung oder Elektrolytstörungen haben. Diese Grenzen können die Anwendung einiger Natriumpicosulfat- und sulfatbasierter Optionen bei älteren Menschen einschränken. Hochvolumen-Produkte vermeiden einige Risiken für ausgewählte Patienten, aber die erforderliche Flüssigkeitszufuhr kann die Vollständigkeit und die Patientenakzeptanz verringern. Der Markt für Darmvorbereitungsmedikamente zur Koloskopie muss daher geringeres Volumen und Komfort gegen klinische Eignung abwägen. Sicherheitsnachweise für Personen mit schwerwiegenden Komorbiditäten bleiben zentral für die künftige Akzeptanz neuerer Produkte.
Deckungslücken und Eigenanteil der Patienten
Eine Gastroenterology-Studie aus dem Jahr 2025 mit 2,59 Millionen Ansprüchen ergab Eigenanteile bei 53 % der gewerblichen Ansprüche und 83 % der Medicare-Part-D-Ansprüche für Darmvorbereitungsmedikamente. Der mittlere Eigenanteil erreichte 60 USD für Niedrigvolumen-Produkte bei gewerblichen Tarifen, verglichen mit 8 USD für Hochvolumen-Alternativen in der Studie. Dieser Unterschied kann Patienten zu älteren Präparaten lenken, auch wenn eine Niedrigvolumen-Option leichter vollständig einzunehmen wäre. Im Februar 2026 baten ASGE, das American College of Gastroenterology und verbündete Organisationen die Centers for Medicare and Medicaid Services um Klarstellung der Erstattungsleitlinien, um sicherzustellen, dass alle von der FDA zugelassenen Darmvorbereitungsmedikamente ohne Eigenanteil der Patienten abgedeckt werden. Das Ergebnis ist besonders wichtig für Markenprodukte mit höheren Patientenkosten. Für den Markt für Darmvorbereitungsmedikamente zur Koloskopie bleiben uneinheitliche Zahlungsregelungen ein direktes Hindernis für eine breitere Nutzung der komfortableren Kategorien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
PEG behält seine klinische Basis, während Natriumpicosulfat wächstPolyethylenglykol-Präparate führten die Produkttyp-Umsätze mit 42,18 % im Jahr 2025 innerhalb des Marktes für Darmvorbereitungsmedikamente zur Koloskopie an. Ihre Position spiegelt die breite Verwendung von PEG-Elektrolyt-Produkten für ältere Patienten und Personen mit Niereninsuffizienz wider. Kliniker wählen häufig PEG, wenn Flüssigkeitsverschiebungen oder Elektrolytveränderungen ein Problem darstellen. Dies gibt der Kategorie eine stabile Basis bei Routine- und Hochrisikoeingriffen. Niedrigvolumen-PEG-Ascorbat-Produkte haben die Klasse auch über traditionelle 4-L-Formulierungen hinaus erweitert. Eine Übersichtsarbeit aus dem Jahr 2025 ergab, dass 1-L- und 2-L-PEG-Ascorbat-Schemata eine nicht unterlegene Wirksamkeit gegenüber hochvolumigen PEG-Elektrolyt-Lösungen aufwiesen und die Compliance verbesserten.[3] Die Produktklasse bedient daher sowohl Patienten, die ihr Sicherheitsprofil benötigen, als auch Patienten, die eine geringere Flüssigkeitsmenge anstreben. Natriumsulfat-, Magnesiumcitrat- und Natriumphosphat-Produkte behalten Rollen in engeren klinischen Situationen. Die Verwendung von Natriumphosphat bleibt dort begrenzt, wo Sicherheitswarnungen bezüglich der Nierenfunktion die Verschreibung beeinflussen. Bisacodyl- und Mannitol-Produkte werden häufiger als Komponenten von Kombinationsansätzen eingesetzt.
Natriumpicosulfat-Präparate werden voraussichtlich bis 2031 mit einer CAGR von 7,36 % wachsen. Ihre Attraktivität ergibt sich aus Niedrigvolumen-Flüssigkeiten und Tabletten, die für Patienten leichter einzunehmen sein können. Clenpiq und verwandte Kombinationen entsprechen der Präferenz für Produkte, die die Trinkmenge reduzieren. Eine randomisierte Studie aus dem Jahr 2026 ergab, dass die DWJ1609-Natriumpicosulfat-Tablette bei der Reinigung nicht unterlegen war und eine verbesserte Verträglichkeit im Vergleich zu einer herkömmlichen oralen Sulfat-Tablette aufwies. Die Tablette erforderte 20 Tabletten statt 28 und enthielt im berichteten Vergleich 25 % weniger Sulfat. Diese Merkmale können die Akzeptanz dort unterstützen, wo Präparatkomfort ein wesentliches Anliegen ist. Natriumpicosulfat-Produkte erfordern jedoch eine sorgfältige Auswahl für Patienten mit renalen, kardialen oder Elektrolytrisiken. Ihr Wachstum wird davon abhängen, ob neue Formulierungen die Verträglichkeit erhalten und gleichzeitig die Sicherheitsnachweise stärken können. Der Markt für Darmvorbereitungsmedikamente zur Koloskopie profitiert von dieser Innovation, beseitigt jedoch nicht den klinischen Bedarf an PEG.


Nach Formulierungsvolumen:
Niedrigvolumen-Produkte führen, während Ultrakleinvolumen-Optionen expandierenNiedrigvolumen-Präparate, definiert als 2 L bis weniger als 4 L, führten die Formulierungsvolumen-Umsätze mit 53,46 % im Jahr 2025 innerhalb des Marktes für Darmvorbereitungsmedikamente zur Koloskopie an. Diese Position folgte einer anhaltenden Abkehr von traditionellen 4-L-Protokollen. Die aktualisierte US-amerikanische Leitlinie stellte fest, dass ein 2-L-Splitdosis-Schema für die meisten Patienten ausreichend ist. Diese Empfehlung unterstützt Niedrigvolumen-Produkte als praktischen Standard für viele ambulante Eingriffe. Die Kategorie reduziert die Flüssigkeitsmenge und behält dabei vertraute PEG- und Kombinationsoptionen bei. Sie passt auch zur Splitdosis-Planung, die nun eine Routineempfehlung ist. Zahlungsrichtlinien können jedoch den Patientenzugang zu diesen Produkten einschränken. In der Anspruchsstudie von 2025 waren 61 % der Niedrigvolumen-Ansprüche mit Eigenanteilen verbunden, verglichen mit 35 % bei Hochvolumen-Produkten. Diese Lücke kann eine klinisch unterstützte Verschiebung bei der Verschreibung verlangsamen. Hersteller und Kostenträger haben einen Grund, diese Lücke zu schließen, da eine unvollständige Vorbereitung zu abgesagten oder wiederholten Eingriffen führen kann.
Ultrakleinvolumen-Präparate, definiert als weniger als 2 L, werden bis 2031 voraussichtlich eine CAGR von 7,88 % verzeichnen. Diese Kategorie umfasst 1-L-PEG-Ascorbat-Optionen und tablettenbasierte Präparate, die eine geringere direkte Flüssigkeitszufuhr erfordern. Diese Produkte adressieren eine häufige Barriere, nämlich die Schwierigkeit, eine große Flüssigkeitsmenge zu trinken. Die Endoscopy-Studie von 2025 lieferte zusätzliche Unterstützung für 1-L-PEG-Ascorbat, indem sie eine stärkere hochwertige Reinigung als Natriumpicosulfat-Magnesiumcitrat berichtete. Tablettenprodukte vermeiden auch Mischungsanforderungen, was die Vorbereitungskomplexität reduzieren kann. Hochvolumen-Präparate werden für einige Personen mit erheblichen Komorbiditäten weiterhin notwendig sein. Ihre Rolle wird daher nicht verschwinden, auch wenn Niedrigvolumen-Optionen mehr routinemäßige ambulante Anwendung übernehmen. Eingriffseinheiten haben auch einen Anreiz, Produkte zu bevorzugen, die ihnen helfen, Vorbereitungsqualitätsziele zu erreichen. Die Produktwahl wird weiterhin von Patientenzustand, Erschwinglichkeit und Eingriffszeitpunkt abhängen. Der Markt für Darmvorbereitungsmedikamente zur Koloskopie bewegt sich in Richtung Niedrigvolumen-Optionen, ohne zu einem Einheitsvolumen-Markt zu werden.
Nach Wirkmechanismus:
Isosmotische Produkte führen, während Kombinationswirkstoffe an Bedeutung gewinnenIsosmotische Wirkstoffe führten die Wirkmechanismus-Umsätze mit 43,07 % im Jahr 2025 innerhalb des Marktes für Darmvorbereitungsmedikamente zur Koloskopie an. PEG-Elektrolyt-Lösungen bilden den Kern dieser Kategorie. Ihr Sicherheitsprofil ist besonders relevant für Patienten mit renaler oder kardialer Beeinträchtigung. Dies macht die Kategorie in Hochrisikosituationen schwer ersetzbar. Das anhaltende Wachstum älterer Patientenpopulationen unterstützt ebenfalls ihre klinische Relevanz. Isosmotische Produkte bieten eine zuverlässige Option, wenn Alternativen Flüssigkeits- oder Elektrolytbedenken aufwerfen. Japans Lieferkette umfasst die Produktion des Wirkstoffs Macrogol 4000 für Darmreinigungsprodukte.[4] Diese Infrastruktur veranschaulicht die etablierte Position PEG-basierter Präparate in der Krankenhausbeschaffung. Die Kategorie wird wahrscheinlich ein Basisnachfrageniveau behalten, auch wenn Niedrigvolumen-Alternativen schneller wachsen. Ihre Zukunft hängt davon ab, die PEG-Plattform an bessere Patientenfreundlichkeit anzupassen, ohne ihr Risikoprofil zu verlieren.
Kombinierte osmotische und stimulierende Wirkstoffe werden bis 2031 voraussichtlich mit einer CAGR von 7,62 % wachsen. Diese Produkte kombinieren häufig Natriumpicosulfat mit Magnesiumcitrat oder Magnesiumoxid. Die Kombination zielt darauf ab, eine wirksame Reinigung mit kleineren Volumina zu erzielen. Dieser Ansatz entspricht dem Patienteninteresse an Produkten, die leichter vollständig einzunehmen sind. Neuartige Tablettenkombinationen sollen die Tablettenanzahl im Vergleich zu bestehenden oralen Sulfat-Tabletten reduzieren. Mannitol-basierte Produkte werden auch in Europa im Rahmen der CLEARWAY-Phase-3-Studie klinisch evaluiert. Hyperosmotische Natriumphosphat-Produkte bleiben in regulierten Umgebungen durch Sicherheitswarnungen eingeschränkt. Der Markt für Darmvorbereitungsmedikamente zur Koloskopie wird mehr Interesse an Dual-Mechanismus-Produkten verzeichnen, obwohl ein Patientenrisiko-Screening weiterhin notwendig sein wird. Der Markt für Darmvorbereitungsmedikamente zur Koloskopie wird wahrscheinlich einen stärker differenzierten als einen einheitlichen Wirkmechanismus-Mix entwickeln.
Nach Vertriebskanal:
Einzelhandel bleibt der Hauptkanal, während Online-Abgabe wächstEinzelhandelsapotheken führten die Vertriebskanal-Umsätze mit 41,38 % im Jahr 2025 innerhalb des Marktes für Darmvorbereitungsmedikamente zur Koloskopie an. Die meisten Vorbereitungsverschreibungen werden außerhalb des Krankenhauses eingelöst, nachdem ein Eingriff geplant wurde. Die Abholung im Einzelhandel passt zu diesem Prozess, da Patienten die Verschreibung oft Tage oder Wochen vor dem Eingriff erhalten. Der Kanal bedient auch Patienten, deren Vorbereitung zu Hause stattfindet. Seine starke Position spiegelt etablierte ambulante Verschreibungs- und Abgabegewohnheiten wider. Apotheken können auch Beratung zu Zeitplanung, Flüssigkeitszufuhr und Rezeptabholung anbieten. Krankenhausapotheken spielen eine wichtige sekundäre Rolle bei stationären Eingriffen und Eingriffszentren. Sie sind besonders relevant, wenn Patienten eine überwachte Vorbereitung oder klinisches Monitoring benötigen. Andere Kanäle umfassen Spezialapotheken und Großhandelsrouten, die institutionelle Beschaffung unterstützen. Einzelhandelsapotheken werden wahrscheinlich der Hauptweg bleiben, solange Leistungserbringer ambulante Versorgungsmodelle aufrechterhalten.
Online-Apotheken werden bis 2031 voraussichtlich mit einer CAGR von 8,03 % wachsen. Dies ist die schnellste Wachstumsrate unter den aufgeführten Vertriebskanälen. Online-Erfüllung kann gut mit telemedizinbasierter Terminplanung und Versandbestellungsleistungen funktionieren. Sie kann auch den Bedarf der Patienten reduzieren, nach der Terminplanung einer Koloskopie einen separaten Apothekenbesuch zu machen. Dieses Modell ist nützlich, wenn digitale Erinnerungen bereits Teil der Vorbereitungsunterstützung sind. Online-Dienste können Patienten helfen, Produkte zu erhalten, die in lokalen Apotheken weniger verfügbar sind, aber die Verfügbarkeit variiert je nach Tarif und Standort. Der Kanal beseitigt nicht den Bedarf an Apothekerberatung, insbesondere für Personen mit Komorbiditäten. Er kann stattdessen die Beratung in Richtung Telefon, Chat und digitale Anweisungen verlagern. Der Markt für Darmvorbereitungsmedikamente zur Koloskopie kann durch diesen Kanal profitieren, wenn die Erfüllung mit zuverlässiger klinischer Beratung verbunden ist. Vertriebsstrategien müssen die Regeln der Versicherer und den Verschreibungszeitpunkt berücksichtigen.
Geografische Analyse
Markt für Darmvorbereitungsmedikamente zur Koloskopie in Nordamerika und Lateinamerika
Nordamerika führte 2025 die regionalen Umsätze mit einem Anteil von 37,23 % im Markt für Darmvorbereitungsmedikamente zur Koloskopie an. Die Region weist eine hohe Nutzungsrate von Koloskopie-Verfahren, eine etablierte ambulante Endoskopiekapazität und ein bedeutendes Segment für Markenmedikamente auf. Die Ausweitung der Screening-Berechtigung, nachdem die U.S. Preventive Services Task Force das Einstiegsalter gesenkt hat, fügt der potenziellen Screening-Bevölkerung weitere Personen hinzu. Die Verfügbarkeit von hochwertigen Niedrigvolumen- und Tablettenformulierungen prägt ebenfalls das Wachstum in Nordamerika. Die Kostenbeteiligung bleibt ein wesentliches Anliegen, da sie die Nutzung dieser Produkte einschränken kann. Die Analyse der Leistungsansprüche aus dem Jahr 2025 zeigte eine Kostenbeteiligung bei 83 % der Medicare-Part-D-Ansprüche und 53 % der privatversicherlichen Ansprüche. Im Februar 2026 wurde beim CMS eine Anfrage zur Klärung der Erstattungsrichtlinien für von der FDA zugelassene Darmvorbereitungen gestellt. Kanada und Mexiko tragen zum regionalen Volumen bei, während die NTC015-Lizenzvereinbarung aus dem Jahr 2024 in Mexiko auf eine breitere lateinamerikanische Distribution hindeutet.[5] Die Ausrichtung der Erstattungspolitik wird beeinflussen, auf welche Formulierungen Patienten praktisch zugreifen können.
Markt für Darmvorbereitungsmedikamente zur Koloskopie in Europa
Europa war 2025 der zweitgrößte regionale Markt. Nationale Erstattungssysteme und europäische Endoskopieleitlinien unterstützen in der Regel die Beschaffung kostengünstigerer generischer PEG-Produkte. Deutschland, Frankreich und das Vereinigte Königreich machen einen Großteil des regionalen Verfahrensvolumens aus. Das Darmkrebsscreening-Programm des Vereinigten Königreichs lädt Erwachsene im Alter von 50 bis 74 Jahren alle 2 Jahre zu einem FIT-Test ein, wobei die Koloskopie als Folgeuntersuchung dient. Dieser Prozess erzeugt einen regelmäßigen Strom von Patienten, die nach einem auffälligen Testergebnis möglicherweise Vorbereitungsprodukte benötigen. Norgine hat durch gastroenterologische Beziehungen und Vorbereitungsunterstützungsmaterialien eine starke regionale Präsenz aufgebaut. Die europäischen Kennzeichnungs- und Anforderungen zur Marktüberwachungssicherheit sind über die Märkte hinweg konsistenter als in vielen aufstrebenden Regionen. Norgine begann im Februar 2026 die CLARITY-Phase-3-Pädiatrie-Plenvu-Studie in 5 europäischen Ländern. Die Region bleibt sowohl für die aktuelle Nachfrage als auch für die Generierung klinischer Evidenz bedeutsam.
Markt für Darmvorbereitungsmedikamente zur Koloskopie in Asien-Pazifik, Nahost und Afrika sowie Südamerika
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 7,87 % wachsen – die höchste Rate unter den regionalen Segmenten. Chinas Leitlinien zum kolorektalen Krebsscreening aus dem Jahr 2024 empfehlen die Koloskopie formell als primäre Screening-Methode. Dies unterstützt die Beschaffung von PEG-Produkten in öffentlichen Krankenhaussystemen. Japans Screening-Struktur schafft einen kontinuierlichen Weg von der Stuhluntersuchung zur Folgekoloskopie. Südkorea hat sich zu einem Zentrum für Innovationen bei Tablettenformen entwickelt, einschließlich Natriumpicosuflat-Kombinationen. Regionale Hersteller repräsentieren den wachsenden lokalen Fokus auf bequemere Produkte. Indien wird voraussichtlich expandieren, da sich die Gesundheitsversorgung und die Diagnosekapazitäten weiterentwickeln. Der Nahe Osten, Afrika und Südamerika bleiben kleiner, aber Lizenzpartnerschaften können den Produktzugang erweitern. Der Markt für Darmvorbereitungsmedikamente zur Koloskopie in diesen Gebieten wird von der lokalen Screening-Akzeptanz, der Kapazität der Leistungserbringer und der Produkterschwinglichkeit abhängen.

Wettbewerbslandschaft
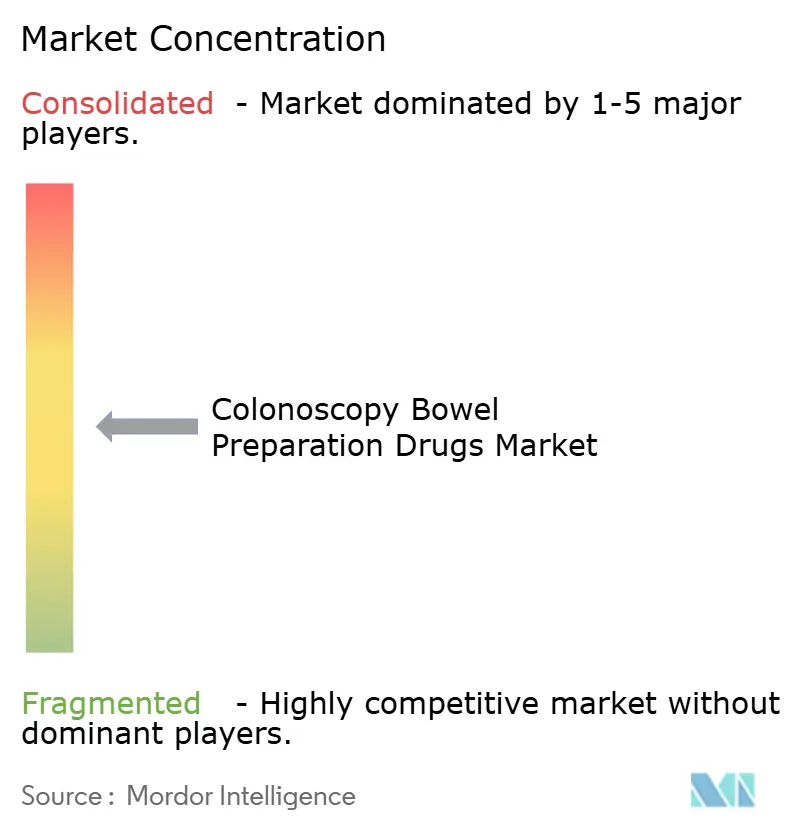
Der Markt für Darmvorbereitungsmedikamente zur Koloskopie weist einen moderaten Konzentrationsgrad von 5 auf, da mehrere Spezialunternehmen bedeutende Markenpositionen innehaben, das bereitgestellte Material jedoch keinen kombinierten Top-5-Anteil von 60 % oder mehr belegt. Ferring, Norgine, Azurity und Salix sind prominente Markenteilnehmer in Schlüsselregionen. Sie konkurrieren auf der Grundlage von Verträglichkeit, reduziertem Volumen, klinischer Evidenz und Therapietreue-Unterstützung und nicht nur auf der Grundlage des Preises. Dieser Ansatz ist wichtig, da generische Hochvolumen-PEG-Produkte bereits gut etabliert sind. Norgine nutzt die Plenvu-App und mehrsprachige Vorbereitungsanweisungen, um die Therapietreue der Patienten zu unterstützen. Diese Tools können ein Produkt zu einem Teil des Arbeitsablaufs des Leistungserbringers machen und nicht nur zu einer einfachen Verschreibung. Azurity erweiterte sein Gastroenterologie-Portfolio, als es im November 2025 Sebelas Darmvorbereitungs-Franchise erwarb. Die Transaktion brachte auch mehr als 50 kommerzielle und Support-Mitarbeiter von Sebela zu Azurity. Solche Schritte zeigen, wie kommerzielle Reichweite und Patientenunterstützung neben dem Formulierungsdesign eine Rolle spielen können.
Der Generikaeintritt erhöht den Preisdruck bei Tablettenprodukten. Im Mai 2026 erhielt Lupin die FDA-Zulassung für Natriumsulfat-, Magnesiumsulfat- und Kaliumchlorid-Tabletten, die bioäquivalent zu Sutab sind. Lupin ist für eine 180-tägige Generikaausschließlichkeit aufgrund seines First-to-File-Status berechtigt. Das Referenzprodukt hatte geschätzte jährliche US-Umsätze von 132,8 Millionen USD für den von Lupin zitierten Zeitraum. Diese Entwicklung schafft eine direkte Generikaherausforderung für eine Premium-Tablettenkategorie. Markenhersteller können reagieren, indem sie klinische Evidenz, Patientenprogramme und Kostenträgerbeziehungen stärken. Die stärkste Produktchance verbleibt bei Patienten mit Nierenerkrankungen, Herzinsuffizienz oder Gebrechlichkeit, wo Niedrigvolumen-Innovationen Sicherheitsbedenken noch nicht vollständig gelöst haben. Unternehmen, die Evidenz in diesen Gruppen generieren, könnten sich in einem klinisch wichtigen Bereich differenzieren. Digitale Vorbereitungsunterstützung bietet eine weitere Möglichkeit, ein Markenprodukt zu unterscheiden, wenn der Kostenträgerzugang schwieriger wird.
Asiatische Hersteller erhöhen den Wettbewerbsdruck bei der öffentlichen Krankenhausbeschaffung und bei komfortablen Tablettenprodukten. Shenzhen Wanhe Pharmaceutical und Jiangxi Hengkang konkurrieren hauptsächlich durch kostengünstigere PEG-Angebote in preissensitiveren Kanälen. Dieser Druck ist am stärksten im standardisierteren Teil des Produktsortiments. NTC hat den regionalen Zugang durch Lizenzierung verfolgt, einschließlich seiner Vereinbarung mit Chinoin für Mexiko und Lateinamerika. Der Wettbewerb im Markt für Darmvorbereitungsmedikamente zur Koloskopie wird weiterhin geografisch unterschiedlich sein, da Produkterstattung, Generikzugang und Vorsorgesysteme variieren. Das Ergebnis ist ein Wettbewerbsfeld mit etablierten Markenführern, Generikaeinsteigern und regionalen Innovatoren.
Marktführer in der Branche für Darmvorbereitungsmedikamente zur Koloskopie
-
Azurity Pharmaceuticals, Inc.
-
Bausch Health Companies Inc.
-
Braintree Laboratories, Inc.
-
Ferring B.V.
-
Norgine B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Darmvorbereitungsmedikamente zur Koloskopie
- Azurity Pharmaceuticals
- Bausch Health
- Bayer
- Beijing Podconley Pharmaceutical Technology and Development Co., Ltd.
- Braintree Laboratories, Inc.
- Eton Pharmaceuticals, Inc.
- Ferring Pharmaceuticals
- Fresenius
- Ipsen Pharma SAS
- Jiangxi Hengkang Pharmaceutical Co., Ltd.
- Norgine B.V.
- Pfizer
- Pharmbio Korea Co., Ltd.
- Salix Pharmaceuticals, Ltd.
- Sandoz Group AG
- Sebela Pharmaceuticals, Inc.
- Shenzhen Wanhe Pharmaceutical Co., Ltd.
- Sichuan Jianneng Pharmaceutical Co., Ltd.
- Takeda Pharmaceuticals
- Viatris

Recent Industry Developments in Markt für Darmvorbereitungsmedikamente zur Koloskopie
- Mai 2026: Lupin Limited erhielt die FDA-Zulassung für seinen ANDA für Natriumsulfat-, Magnesiumsulfat- und Kaliumchlorid-Tabletten (1,479 g/0,225 g/0,188 g), ein Bioäquivalent zu Azurity Pharmaceuticals' Sutab. Lupin besitzt den exklusiven First-to-File-Status und ist für eine 180-tägige Exklusivität für Generika berechtigt.
- Februar 2026: Norgine Limited initiierte die CLARITY Phase-3-multizentrische, randomisierte Studie in Deutschland, Ungarn, Italien, Polen und Spanien, um die Wirksamkeit, Sicherheit und Verträglichkeit von Plenvu (NER1006) zur Darmreinigung im Vergleich zu Natriumpicosulfat bei pädiatrischen Patienten im Alter von 1 bis unter 18 Jahren zu bewerten.
- Februar 2026: Die ASGE, das American College of Gastroenterology und verbündete Organisationen für kolorektale Krebserkrankungen wandten sich formell an die Centers for Medicare and Medicaid Services mit der Bitte um Klärung der Erstattungsrichtlinien, um sicherzustellen, dass alle von der FDA zugelassenen Darmvorbereitungsmedikamente, die medizinische Wirksamkeitsstandards erfüllen, ohne Kostenbeteiligung der Patienten abgedeckt werden.
- November 2025: Azurity Pharmaceuticals schloss die Übernahme des Darmvorbereitungs-Franchises von Sebela Pharmaceuticals ab, das zwei führende Therapien zur Koloskopievorbereitung umfasst. Mehr als 50 kommerzielle und unterstützende Mitarbeiter von Sebela wechselten zu Azurity, was dessen gastroenterologische kommerzielle Infrastruktur stärkte und sein Produktportfolio für Gesundheitsdienstleister in den gesamten Vereinigten Staaten erweiterte.


Berichtsumfang des globalen Marktes für Darmvorbereitungsmedikamente zur Koloskopie
Der Markt für Darmvorbereitungsmedikamente zur Koloskopie bezieht sich auf den globalen Markt für pharmazeutische Produkte, die zur Reinigung des Dickdarms vor einer Koloskopie und anderen diagnostischen oder therapeutischen Eingriffen am unteren Gastrointestinaltrakt eingesetzt werden. Diese Medikamente sind darauf ausgelegt, Stuhlreste aus dem Darm zu entfernen, eine klare Visualisierung der Kolonschleimhaut zu ermöglichen und die Genauigkeit und Wirksamkeit endoskopischer Untersuchungen zu verbessern. Der Markt umfasst Darmreinigungsmittel, die von Pharmaunternehmen, Gesundheitsdienstleistern und Apotheken-Vertriebsnetzen hergestellt und geliefert werden. Er bedient Krankenhäuser, Kliniken, ambulante Operationszentren und andere Gesundheitseinrichtungen, in denen koloskopische Eingriffe durchgeführt werden.
Der Markt für Darmvorbereitungsmedikamente zur Koloskopie ist nach Produkttyp, Formulierungsvolumen, Wirkmechanismus, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist er weiter unterteilt in Polyethylenglykol-Präparate, Natriumsulfat-Präparate, Natriumpicosulfat-Präparate, Magnesiumcitrat-Präparate, Natriumphosphat-Präparate und andere Darmvorbereitungsmedikamente. Nach Formulierungsvolumen ist er segmentiert in Hochvolumen-Präparate, 4 L oder mehr; Niedrigvolumen-Präparate, 2 L bis weniger als 4 L; und Ultrakleinvolumen-Präparate, weniger als 2 L. Nach Wirkmechanismus ist der Markt segmentiert in isosmotische Wirkstoffe, hypoosmotische Wirkstoffe, hyperosmotische Wirkstoffe sowie kombinierte osmotische und stimulierende Wirkstoffe. Nach Vertriebskanal ist der Markt segmentiert in Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken und sonstige. Das Geografiesegment ist weiter unterteilt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgröße und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
| Polyethylenglykol-Präparate |
| Natriumsulfat-Präparate |
| Natriumpicosulfat-Präparate |
| Magnesiumcitrat-Präparate |
| Natriumphosphat-Präparate |
| Sonstige Darmvorbereitungsmedikamente |
| Hochvolumen-Präparate, 4 L oder mehr |
| Niedrigvolumen-Präparate, 2 L bis weniger als 4 L |
| Ultrakleinvolumen-Präparate, weniger als 2 L |
| Isosmotische Wirkstoffe |
| Hypoosmotische Wirkstoffe |
| Hyperosmotische Wirkstoffe |
| Kombinierte osmotische und stimulierende Wirkstoffe |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Sonstige (Spezialapotheken, Großhändler usw.) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Polyethylenglykol-Präparate | |
| Natriumsulfat-Präparate | ||
| Natriumpicosulfat-Präparate | ||
| Magnesiumcitrat-Präparate | ||
| Natriumphosphat-Präparate | ||
| Sonstige Darmvorbereitungsmedikamente | ||
| Nach Formulierungsvolumen | Hochvolumen-Präparate, 4 L oder mehr | |
| Niedrigvolumen-Präparate, 2 L bis weniger als 4 L | ||
| Ultrakleinvolumen-Präparate, weniger als 2 L | ||
| Nach Wirkmechanismus | Isosmotische Wirkstoffe | |
| Hypoosmotische Wirkstoffe | ||
| Hyperosmotische Wirkstoffe | ||
| Kombinierte osmotische und stimulierende Wirkstoffe | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Sonstige (Spezialapotheken, Großhändler usw.) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Darmvorbereitungsmedikamenten zur Koloskopie an?
Höhere Aktivität bei der Darmkrebsvorsorge, Folge-Koloskopien nach auffälligen nicht-invasiven Tests und die breitere Nutzung von Niedrigvolumen-Produkten unterstützen die Nachfrage.
Wie hoch ist die prognostizierte Wachstumsrate für Darmvorbereitungsmedikamente zur Koloskopie?
Die Kategorie wird voraussichtlich mit einer CAGR von 5,83 % von 2026 bis 2031 wachsen und von 2,33 Milliarden USD auf 3,09 Milliarden USD steigen.
Welcher Darmvorbereitungs-Produkttyp hat den größten Marktanteil?
PEG-Präparate führten die Produkttyp-Umsätze mit einem Anteil von 42,18 % im Jahr 2025 an, da sie für viele ältere und niereninsuffiziente Patienten weiterhin wichtig sind.
Welches Formulierungsvolumen wächst am schnellsten?
Ultrakleinvolumen-Präparate werden bis 2031 voraussichtlich mit einer CAGR von 7,88 % wachsen, unterstützt durch 1-L-Optionen und Tablettenprodukte.
Warum stehen Patienten bei der Nutzung von Niedrigvolumen-Präparaten weiterhin vor Hindernissen?
In einer Anspruchsstudie von 2025 hatten Niedrigvolumen-Produkte eine höhere Eigenanteilsbelastung für Patienten als Hochvolumen-Alternativen, was die verschriebene Option beeinflussen kann.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,87 % wachsen, unterstützt durch Vorsorgeleitlinien, Krankenhausbeschaffung und Produktinnovation.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
