
Clean-in-Place (CIP) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 17.21 Milliarden US-Dollar |
| Marktgröße (2032) | 27.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Clean-in-Place (CIP) Marktanalyse von Mordor Intelligence
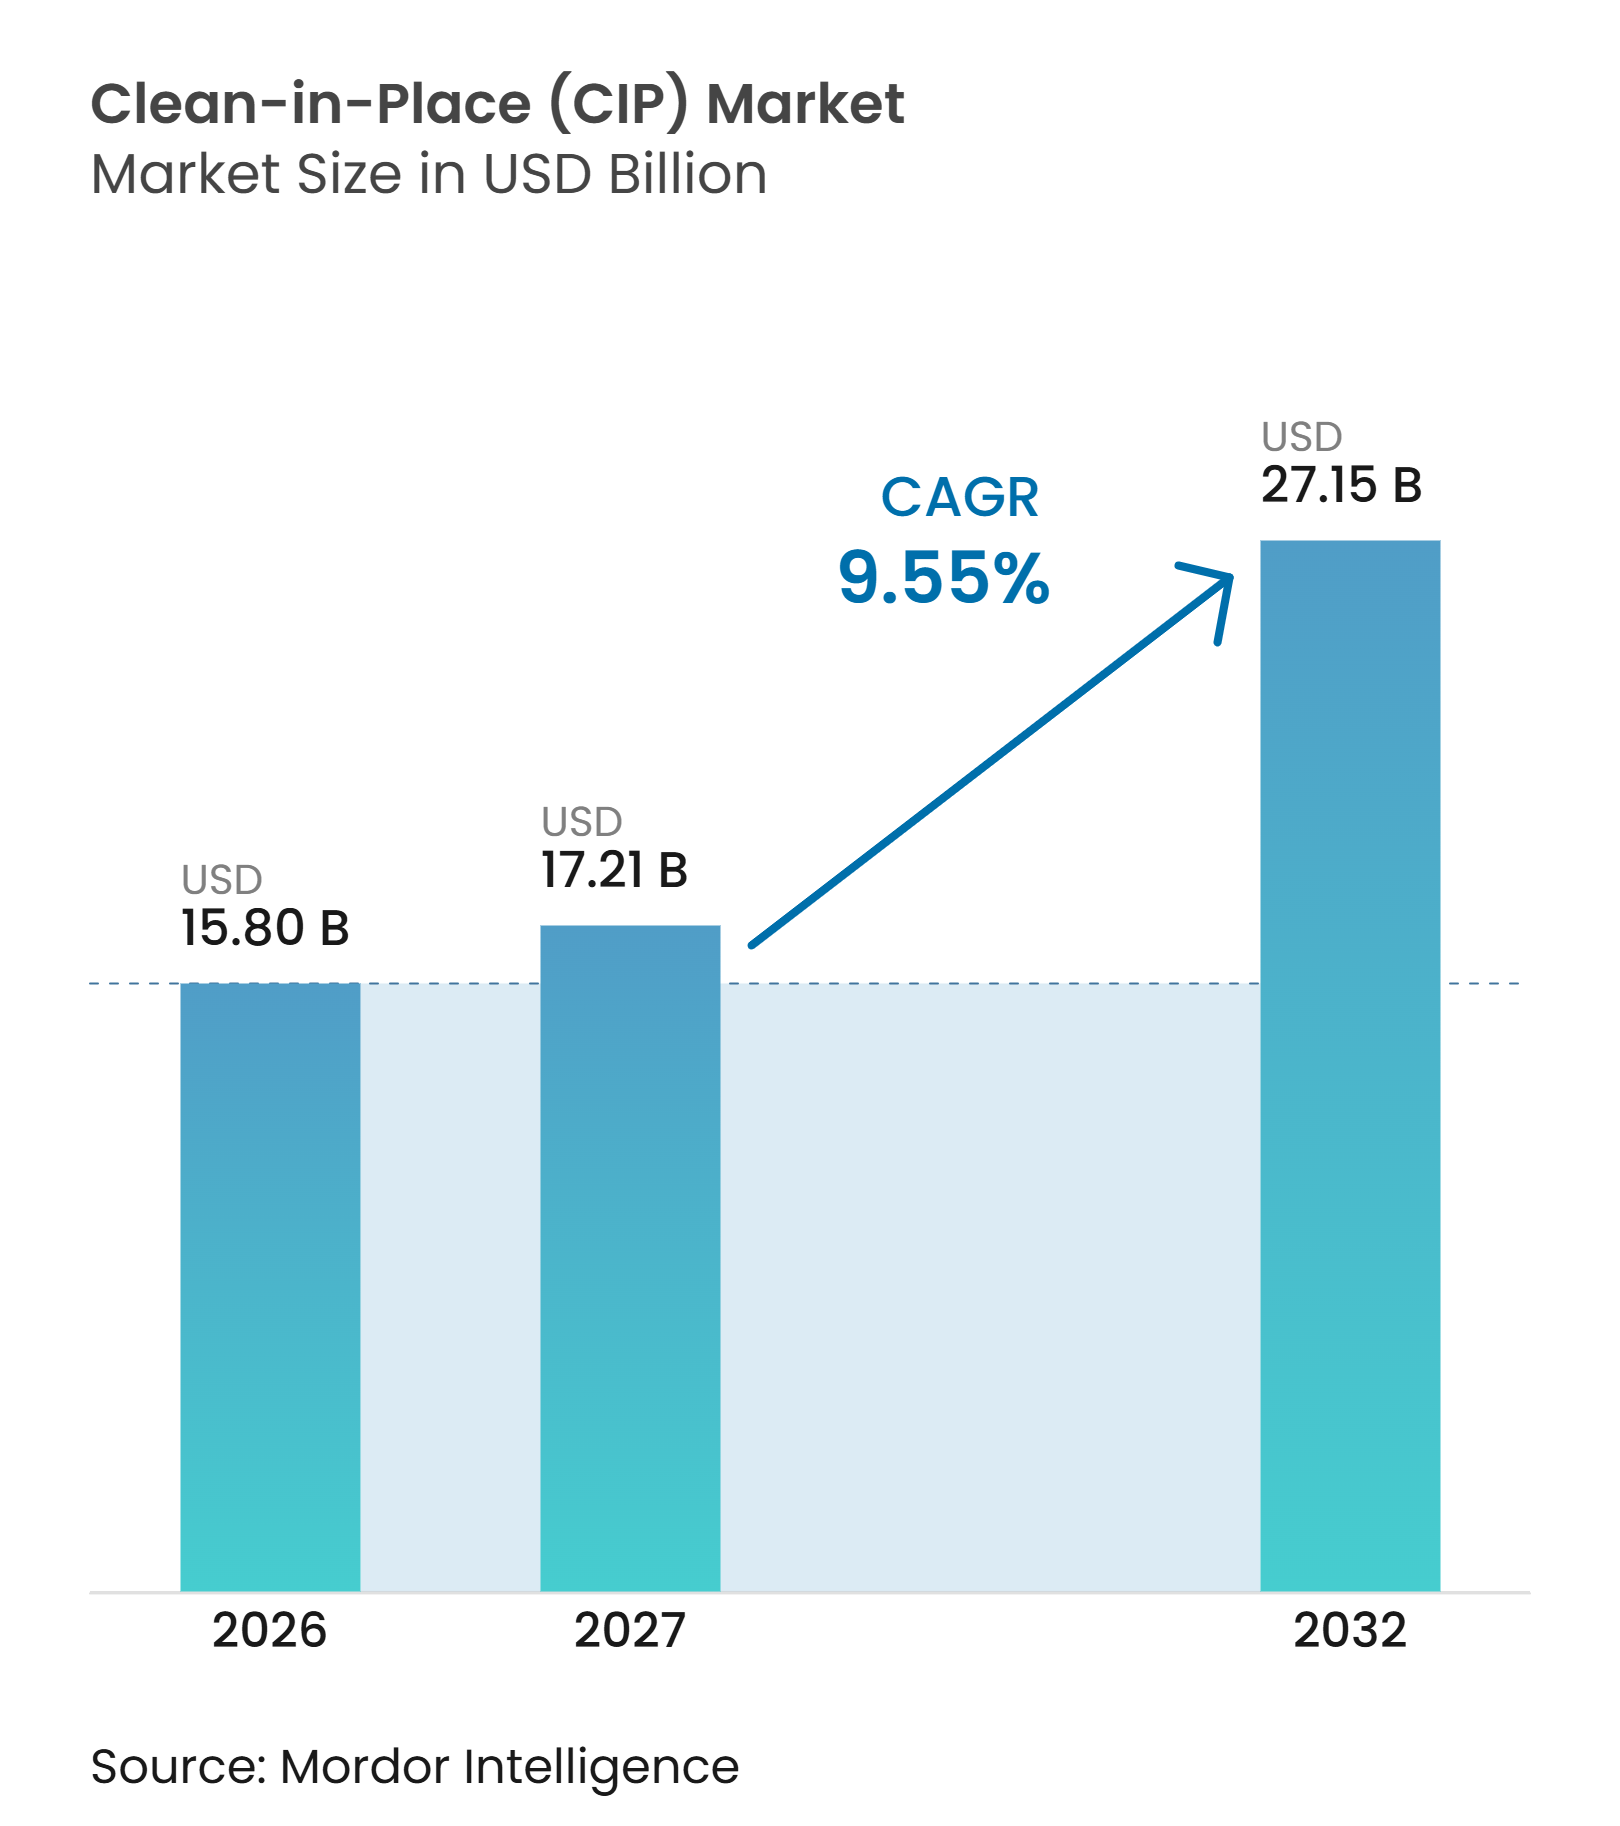
Die Marktgröße des Clean-in-Place (CIP) Marktes wurde 2026 auf 15,80 Milliarden USD geschätzt und soll von 17,21 Milliarden USD im Jahr 2027 auf 27,15 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,55% während des Prognosezeitraums (2027–2032). Der Clean-in-Place (CIP) Markt entwickelt sich in Richtung automatisierter, überwachter Systeme, da Betreiber in der Lebensmittel-, Getränke-, Pharma- und Körperpflegebranche wiederholbare Reinigungsabläufe und belastbarere Prüfnachweise benötigen. Käufer bewerten zunehmend Einsparungen bei Wasser, Energie, Chemikalien und Produktionszeit neben den Hygieneanforderungen, was Lieferanten begünstigt, die Leistungsnachweise dokumentieren können. Dieser Wandel steigert die Nachfrage nach Sensoren, Steuerungen, Rezepturverwaltung und validierten Aufzeichnungen anstelle von Einzelgeräten. Große Prozessanlagen bleiben die primären Käufer, während kleinere Betreiber mit höheren Finanzierungs- und Integrationsbarrieren konfrontiert sind. Der Clean-in-Place (CIP) Markt bietet auch Raum für modulare Systeme und digitale Optimierungstools, die den Chemikalieneinsatz reduzieren und die Compliance unterstützen.
Wichtigste Erkenntnisse des Berichts
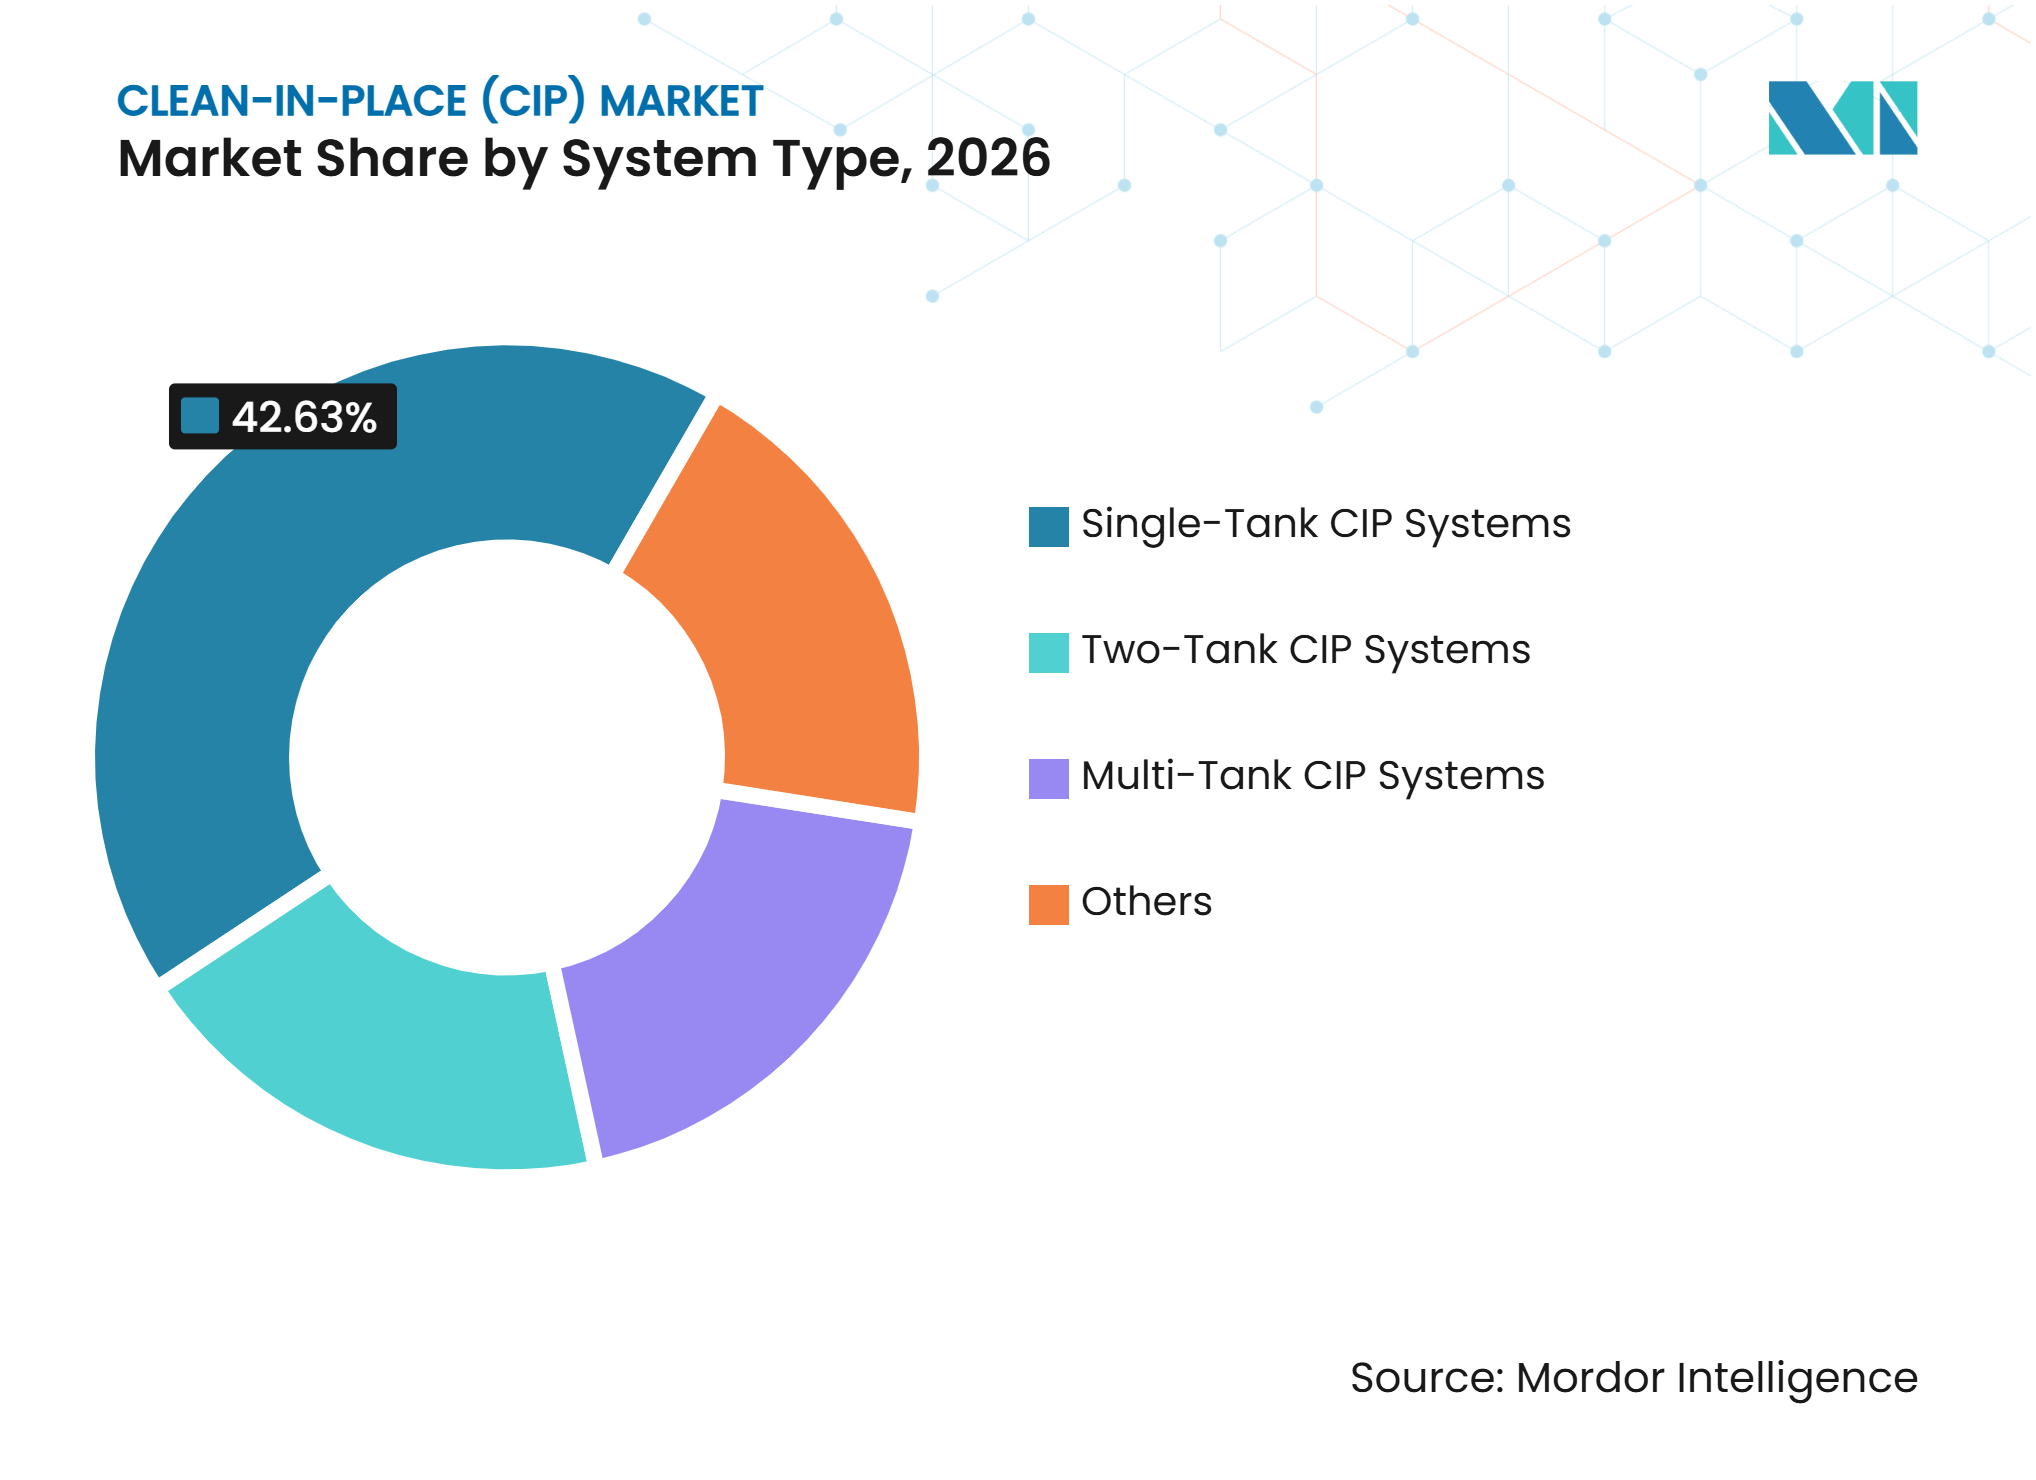
- Nach Systemtyp hielten Mehrtank-CIP-Systeme im Jahr 2026 einen Marktanteil von 42,63% am Clean-in-Place (CIP) Markt, während Einweg-CIP-Systeme bis 2032 voraussichtlich mit einer CAGR von 11,05% wachsen werden.
- Nach Reinigungsverfahren hielt die chemische Reinigung im Jahr 2026 einen Marktanteil von 59,11% am Clean-in-Place (CIP) Markt, während die Hybridreinigung bis 2032 voraussichtlich mit einer CAGR von 10,67% wachsen wird.
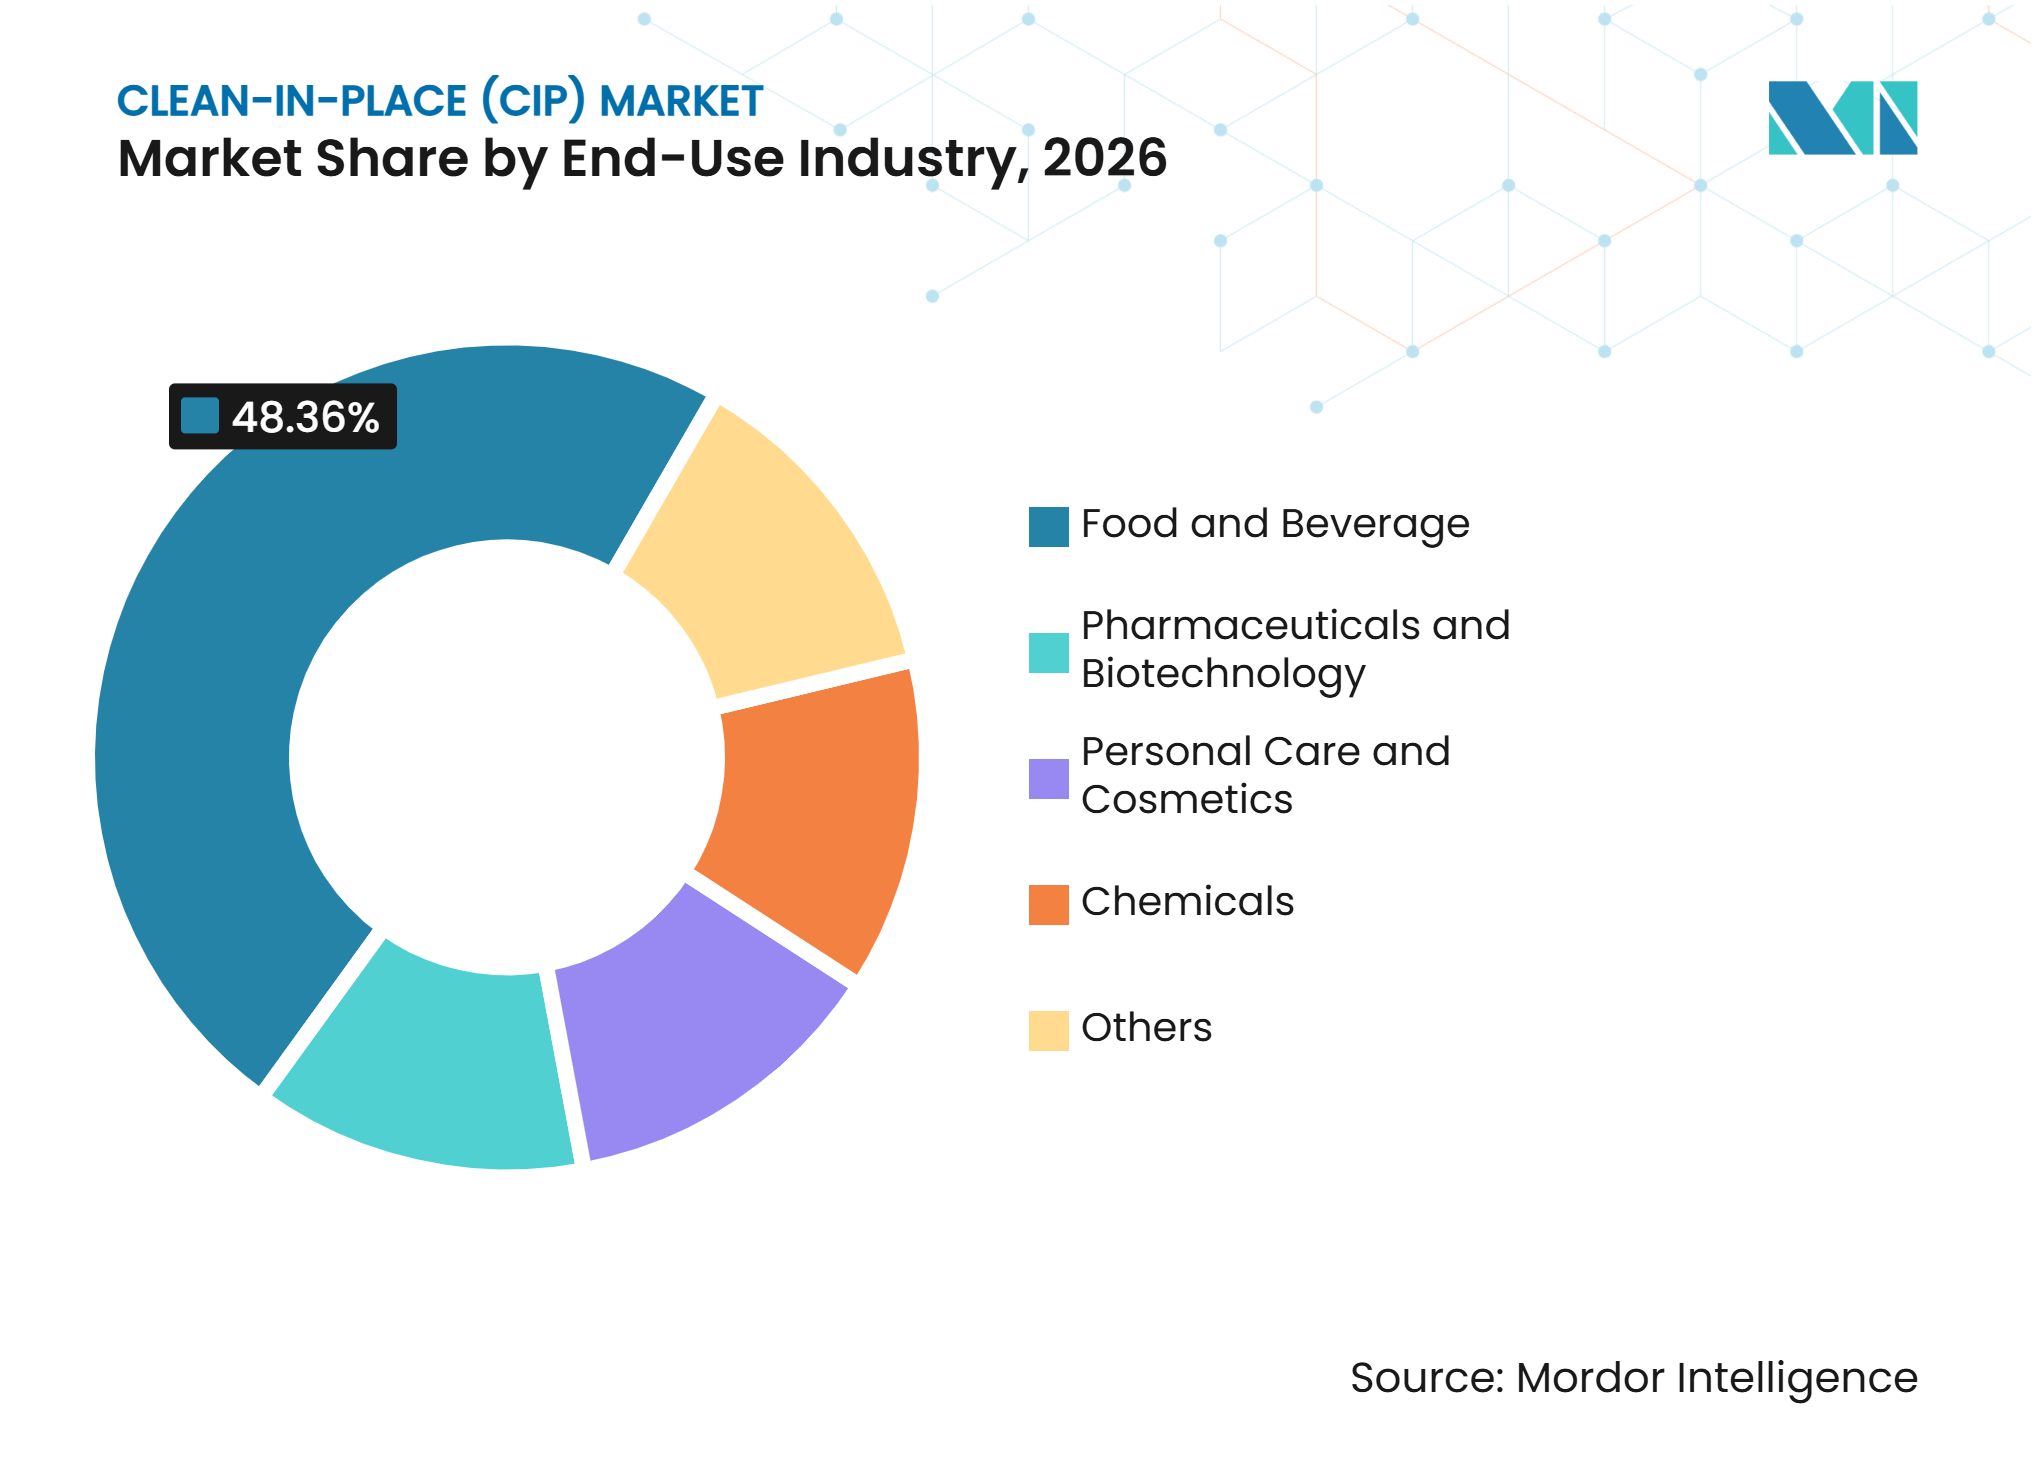
- Nach Endverbrauchsbranche hielt der Bereich Lebensmittel und Getränke im Jahr 2026 einen Marktanteil von 48,36% am Clean-in-Place (CIP) Markt, während Pharmazeutika und Biotechnologie bis 2032 voraussichtlich mit einer CAGR von 11,78% wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 33,77% am Clean-in-Place (CIP) Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 10,98% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der automatisierten hygienischen Verarbeitung | +3.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Strengere Hygienezulassung in der Lebensmittel- und Pharmaindustrie | +2.5% | Global, mit Schwerpunkt in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Wachstum der biopharmazeutischen und aseptischen Fertigung | +2.0% | Nordamerika, Europa, Kernregion Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Wasser-, Chemikalien- und Energieeffizienz | +1.3% | Global, mit frühen Gewinnen in der EU und Nordamerika | Mittel- bis langfristig (2–6 Jahre) |
| KI-gestützte Reinigungsverifizierung und prädiktive Optimierung | +0.9% | Nordamerika und EU, Ausbreitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der automatisierten hygienischen Verarbeitung
Automatisierte Systeme ersetzen in immer mehr Lebensmittel-, Getränke- und Pharmabetrieben die manuelle und halbautomatische Reinigung. Arbeitskosten, Durchsatzanforderungen und Hygieneanforderungen fördern diesen Übergang im Clean-in-Place (CIP) Markt. Die Association for Packaging and Processing Technologies (PMMI) berichtete 2025, dass Lebensmittel- und Getränkehersteller den erweiterten Einsatz von CIP- und Clean-out-of-Place-Systemen, die digitale Überwachung sowie das hygienische Maschinendesign als operative Investitionsprioritäten identifizierten. Automatisierte Zyklen reduzieren die durch bedienerabhängige Reinigung entstehenden Schwankungen und erzeugen wiederholbare Aufzeichnungen für Qualitätsteams und Prüfer. Die European Hygienic Engineering and Design Group veröffentlichte im Dezember 2025 die vierte Ausgabe ihrer Richtlinie für hygienische Designprinzipien und bekräftigte damit den Wert von Geräten, die für eine effektive Reinigung ausgelegt sind. Sobald eine Anlage eine Linie automatisiert, kann ein einheitlicher Steuerungsansatz weitere Aufrüstungen in späteren Investitionsprogrammen leichter rechtfertigen.
Strengere Hygienezulassung in der Lebensmittel- und Pharmaindustrie
Die Reinigungsdokumentation gewinnt bei der Geräteauswahl im Clean-in-Place (CIP) Markt zunehmend an Bedeutung. Die Vorschriften der US-amerikanischen Lebensmittel- und Arzneimittelbehörde verlangen schriftliche Verfahren und Aufzeichnungen für die Reinigung und Wartung pharmazeutischer Geräte[1]. Der Anhang 15 der Guten Herstellungspraxis der Europäischen Union verlangt, dass Reinigungsprozesse qualifiziert und gegen vordefinierte Grenzwerte validiert werden. ISO/CD 14159 befindet sich in der Überarbeitung und legt hygienische Designanforderungen für Maschinen fest, was Auswirkungen auf CIP-kompatible Geräte hat. Die Zertifizierung der European Hygienic Engineering and Design Group sowie die 3-A Sanitary Standards-Zertifizierung sind bei der Beschaffung in der Milch- und Getränkeindustrie zunehmend relevant. Lieferanten, die prüffertige Aufzeichnungen bereitstellen, können den Validierungsaufwand für regulierte Betreiber reduzieren.
Wachstum der biopharmazeutischen und aseptischen Fertigung
Die biopharmazeutische Produktion stellt besondere Anforderungen an den Clean-in-Place (CIP) Markt, da Reinigungsprogramme sterile Abläufe, flexible Produktionskampagnen und umfangreiche Aufzeichnungen unterstützen müssen. Eine 2025 veröffentlichte, begutachtete Studie ergab, dass sprühbasierte CIP-Konzepte für die biopharmazeutische Fertigung angepasst werden können, während selbstentleerende Oberflächen und geschlossene Ablauf-zu-Behälter-Systeme weiterhin wichtige Designüberlegungen darstellen. Mehrproduktanlagen benötigen schnelle Rezepturwechsel, wobei jede Rezeptur eine validierte Dokumentation erfordert. Diese Anforderung erhöht den Wert von Mehrtank-Systemen mit Rezepturverwaltung und elektronischen Chargenprotokollen. Einweg-Konfigurationen können Kreuzkontaminationsrisiken reduzieren und den Requalifizierungsaufwand in klinischen und Kleinchargen-Umgebungen begrenzen. Diese Anforderungen veranlassen Lieferanten, hygienische Geräte mit Steuerungen, Rückverfolgbarkeit und Serviceunterstützung zu kombinieren.
Nachfrage nach Wasser-, Chemikalien- und Energieeffizienz
Einsparungen bei Wasser, Chemikalien und Energie stärken die wirtschaftliche Grundlage für Aufrüstungen im Clean-in-Place (CIP) Markt. Ältere zeitbasierte Programme können durch Systeme ersetzt werden, die Sensordaten nutzen, um Reinigungszyklen an die Betriebsbedingungen anzupassen. ALFA LAVAL führte Extend im Januar 2025 kommerziell für Molkerei-Wärmetauscher ein. Das Unternehmen berichtete, dass ein 12-monatiger Molkereitest 7.000 Kubikmeter Wasser, 100.000 Kilowattstunden Energie und 35 Tonnen Reinigungschemikalien einsparte und gleichzeitig das Reinigungsintervall von 8 auf 12 Stunden verlängerte. Die berichteten Ergebnisse zeigen, wie ein geringerer Versorgungs- und Chemikalienverbrauch Investitionsentscheidungen über die Compliance hinaus unterstützen kann. Die Nachfrage nach datengestützter Reinigungsverifizierung wird voraussichtlich anhalten, da Betreiber Produktionsverfügbarkeit und Ressourcenverbrauch gemeinsam bewerten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für automatisierte CIP-Installationen | -1.5% | Global, am stärksten in Südamerika, Naher Osten und Afrika sowie Süd- und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Komplexität bei Integration, Validierung und Wartung | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch chemische Kompatibilität und Abwasserbehandlung | -0.7% | Kernregion Asien-Pazifik, Naher Osten und Afrika, Ausbreitung nach Südamerika | Mittel- bis langfristig (2–6 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für automatisierte CIP-Installationen
Schlüsselfertige Installationen erfordern erhebliche Vorabausgaben für Geräte, Steuerungen, Engineering und Inbetriebnahme. Die Kosten können die Einführung im Clean-in-Place (CIP) Markt bei kleineren Verarbeitern und Betreibern in Schwellenländern verlangsamen. Paul Mueller Company entwickelt pharmazeutische Edelstahlverarbeitungsbehälter nach Guter Herstellungspraxis, Clean-in-Place- und Steam-in-Place-Standards und veranschaulicht damit den spezialisierten Engineering-Aufwand bei validierten Systemen. Anlagen müssen außerdem Steuerungsintegration, Mitarbeiterschulung, Ersatzteile und laufenden Support finanzieren, um den validierten Betrieb aufrechtzuerhalten. Große multinationale Unternehmen können diese Investitionen auf breitere Betriebsnetzwerke verteilen. Kleinere Produzenten behalten möglicherweise manuelle Programme bei, was es schwieriger machen kann, Exportanforderungen zu erfüllen, die auf dokumentierten Hygienepraktiken beruhen.
Komplexität bei Integration, Validierung und Wartung
Integrations- und Wartungsanforderungen können Projekte im Clean-in-Place (CIP) Markt verzögern, insbesondere wenn Geräte in eine laufende Anlage integriert werden. Jede Änderung an einem validierten pharmazeutischen Reinigungsprozess kann Änderungsmanagement, Tests, aktualisierte Verfahren und eine Qualitätsprüfung erfordern. Ältere Standorte müssen möglicherweise auch neue Steuerungen mit bestehenden Prozessleitsystemen oder verteilten Steuerungssystemen verbinden. Solenis erklärte 2025, dass 75% der CIP-Systeme in der Lebensmittel- und Getränkeindustrie mit ihren ursprünglichen, nicht validierten Einstellungen betrieben werden, was eine anhaltende Leistungs- und Validierungsherausforderung verdeutlicht. Dieselbe Lücke schafft Nachfrage nach Optimierungs-, Verifizierungs- und Validierungsdienstleistungen. Lieferanten, die die Inbetriebnahme vereinfachen und die Datenkontinuität wahren, können das Risiko für Nachrüstkunden reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemtyp:
Mehrtank-CIP-Systeme führend, Einweg-CIP-Systeme im AufschwungMehrtank-CIP-Systeme hielten 2026 einen Marktanteil von 42,63% am Clean-in-Place (CIP) Markt. Sie werden in großen kontinuierlichen Lebensmittel- und Getränkebetrieben weit verbreitet eingesetzt, da dedizierte Spül-, Säure- und Laugentanks die parallele Reinigung mehrerer Kreisläufe ermöglichen. Vorgeheizte Lösungen können die Reinigungszeit verkürzen und zur Aufrechterhaltung der Produktionsverfügbarkeit beitragen. Molkerei-, Brauerei- und Saftanlagen benötigen häufig mehrere Reinigungszyklen pro Tag. KHS GmbH bietet sein Innopro CIP-System für Getränkeanlagen mit einer Reinigungskapazität von bis zu 125 Kubikmetern pro Stunde an. Dieses Betriebsprofil unterstützt die weiterhin wichtige Rolle von Mehrtank-Designs in Hochvolumenanlagen.
Einweg-CIP-Systeme werden bis 2032 voraussichtlich mit einer CAGR von 11,05% wachsen. Ihre geringere Komplexität kann attraktiv sein, obwohl sie möglicherweise längere Zykluszeiten aufweisen. Zweitank-Konfigurationen bieten eine Zwischenlösung für Lebensmittelzutaten- und Molkereianlagen, die einen dedizierten Spültank benötigen, aber kein vollständiges Mehrtank-Layout erfordern. Sani-Matic bietet die TACTaFlow-Reihe an, die den Anforderungen der American Society of Mechanical Engineers (ASME) Bioprocessing Equipment (BPE) für pharmazeutische Anwendungen entspricht. Diese Systeme adressieren die biopharmazeutische Nachfrage nach geringerem Kreuzkontaminationsrisiko und weniger Requalifizierungsschritten.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Reinigungsverfahren:
Chemische Reinigung dominiert, Hybridreinigung beschleunigt sich durch EffizienzlogikDie chemische Reinigung hielt 2026 einen Anteil von 59,11%. Das Verfahren ist in Lebensmittel-, Getränke- und Pharmabetrieben durch Lauge-, Säure- und Spülsequenzen etabliert. Chemikalienlieferantennetzwerke und langjährige Betriebsverfahren festigen ihre Position. Ecolab entwickelt und installiert CIP-Prozesssteuerungssysteme zusammen mit Reinigungsprogrammen für Kunden aus den Bereichen Lebensmittel, Getränke und Biowissenschaften. Diese installierte Basis unterstützt die weitere Nutzung chemischer Verfahren, auch wenn die Optimierungsanforderungen steigen.
Die mechanische Reinigung hat eine engere Rolle, wo Hochdurchfluss-Rezirkulation oder Sprühvorrichtungen die chemische Wirkung ergänzen. Sie ist relevant, wenn chemische Rückstände eng kontrolliert werden müssen oder wenn der Spülbedarf umfangreich ist. Die Hybridreinigung wird bis 2032 voraussichtlich mit einer CAGR von 10,67% wachsen und ist damit das am schnellsten wachsende Verfahren im Clean-in-Place (CIP) Markt. Sie kombiniert kontrollierte Chemikaliendosierung mit mechanischen Sprüh- oder Durchflusseinstellungen, um Reinigungszyklen zu verkürzen und Ablaufmengen zu reduzieren. Solenis bietet Diversey Intelligent CIP an, das Echtzeitdaten mit validierten Parametern abgleicht, um Über- und Unterreinigungsereignisse zu identifizieren. Dieser Ansatz kann Anlagen dabei helfen, Ressourceneinsparungen mit der Reinigungsverifizierung zu verbinden.
Nach Endverbrauchsbranche:
Lebensmittel und Getränke als Umsatzanker, Pharmazeutika und Biotechnologie im AufschwungLebensmittel und Getränke hielten 2026 einen Anteil von 48,36%. Brauereien, Molkereien, Getränkeabfüller, Fleisch- und Geflügelanlagen sowie Zutatenwerke benötigen häufige Reinigungszyklen als Teil der normalen Produktion. Die breite Anlagenbasis hält die Nachfrage nach Systemen in verschiedenen Größen und Automatisierungsgraden aufrecht. PMMI identifizierte eine breitere CIP-Einführung, digitale Überwachung und hygienisches Design als führende Investitionsthemen unter Herstellern im Jahr 2025. Lieferanten suchen daher Differenzierung durch Wasserrückgewinnung, Energierückgewinnung, Fernüberwachung und dokumentierte Reinigungsergebnisse.
Pharmazeutika und Biotechnologie werden bis 2032 voraussichtlich mit einer CAGR von 11,78% wachsen. Das Wachstum ist mit Bioreaktorkapazität, der Produktion monoklonaler Antikörper und anspruchsvolleren Anforderungen an die Reinigungsvalidierung verbunden. Diese Kunden benötigen detaillierte Prozessaufzeichnungen und eine konsistente Reinigungsleistung über Chargen hinweg. Hersteller von Körperpflege- und Kosmetikprodukten nutzen ebenfalls CIP-Systeme, um Allergen-Kreuzkontaminationen zu kontrollieren und die Chargenkonsistenz in Emulsions- und topischen Formulierungslinien aufrechtzuerhalten. Chemikalien, Nahrungsergänzungsmittel und andere Zutatenanwendungen erhöhen die Nachfrage, wo Produktionskampagnen getrennt werden müssen. Die Clean-in-Place (CIP) Branche wird daher durch die Nachfrage aus dem Lebensmittel- und Getränkebereich geprägt, während regulierte Biowissenschaftsanwendungen die Systemspezifikationen und digitalen Fähigkeiten beeinflussen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika: Regulatorische Tiefe und Pharmainvestitionen definieren den größten Markt
Nordamerika hielt 2026 einen Marktanteil von 33,77% am Clean-in-Place (CIP) Markt. Die Region weist eine hohe Konzentration von durch die Lebensmittel- und Arzneimittelbehörde regulierten Pharma- und Molkereianlagen sowie eine etablierte Finanzierung für Aufrüstungen von Lebensmittel- und Getränkeanlagen auf. Die US-amerikanischen Anforderungen an die dokumentierte Gerätereinigung unterstützen die Nachfrage nach validierten Systemen. Ecolab meldete 2025 einen jährlichen Konzernumsatz von 16 Milliarden USD und erklärte, dass seine Programme dazu beitragen, ein Drittel der weltweiten Lebensmittelproduktion zu schützen. Kanada investiert weiterhin in die Automatisierung der Milch- und Fleischverarbeitung, während Mexiko sich als Lebensmittelexporteure Anlagen aufbaut, die externe Hygieneanforderungen erfüllen. Aftermarket-Service- und Validierungsnetzwerke reduzieren das Betriebsrisiko für Käufer automatisierter Systeme. Der frühe Einsatz von KI-gestützter Überwachung unterstützt zudem einen stärker datengestützten Ansatz zur Reinigungsverifizierung.
Asien-Pazifik: Infrastrukturausbau und Pharmaambition treiben das schnellste Wachstum
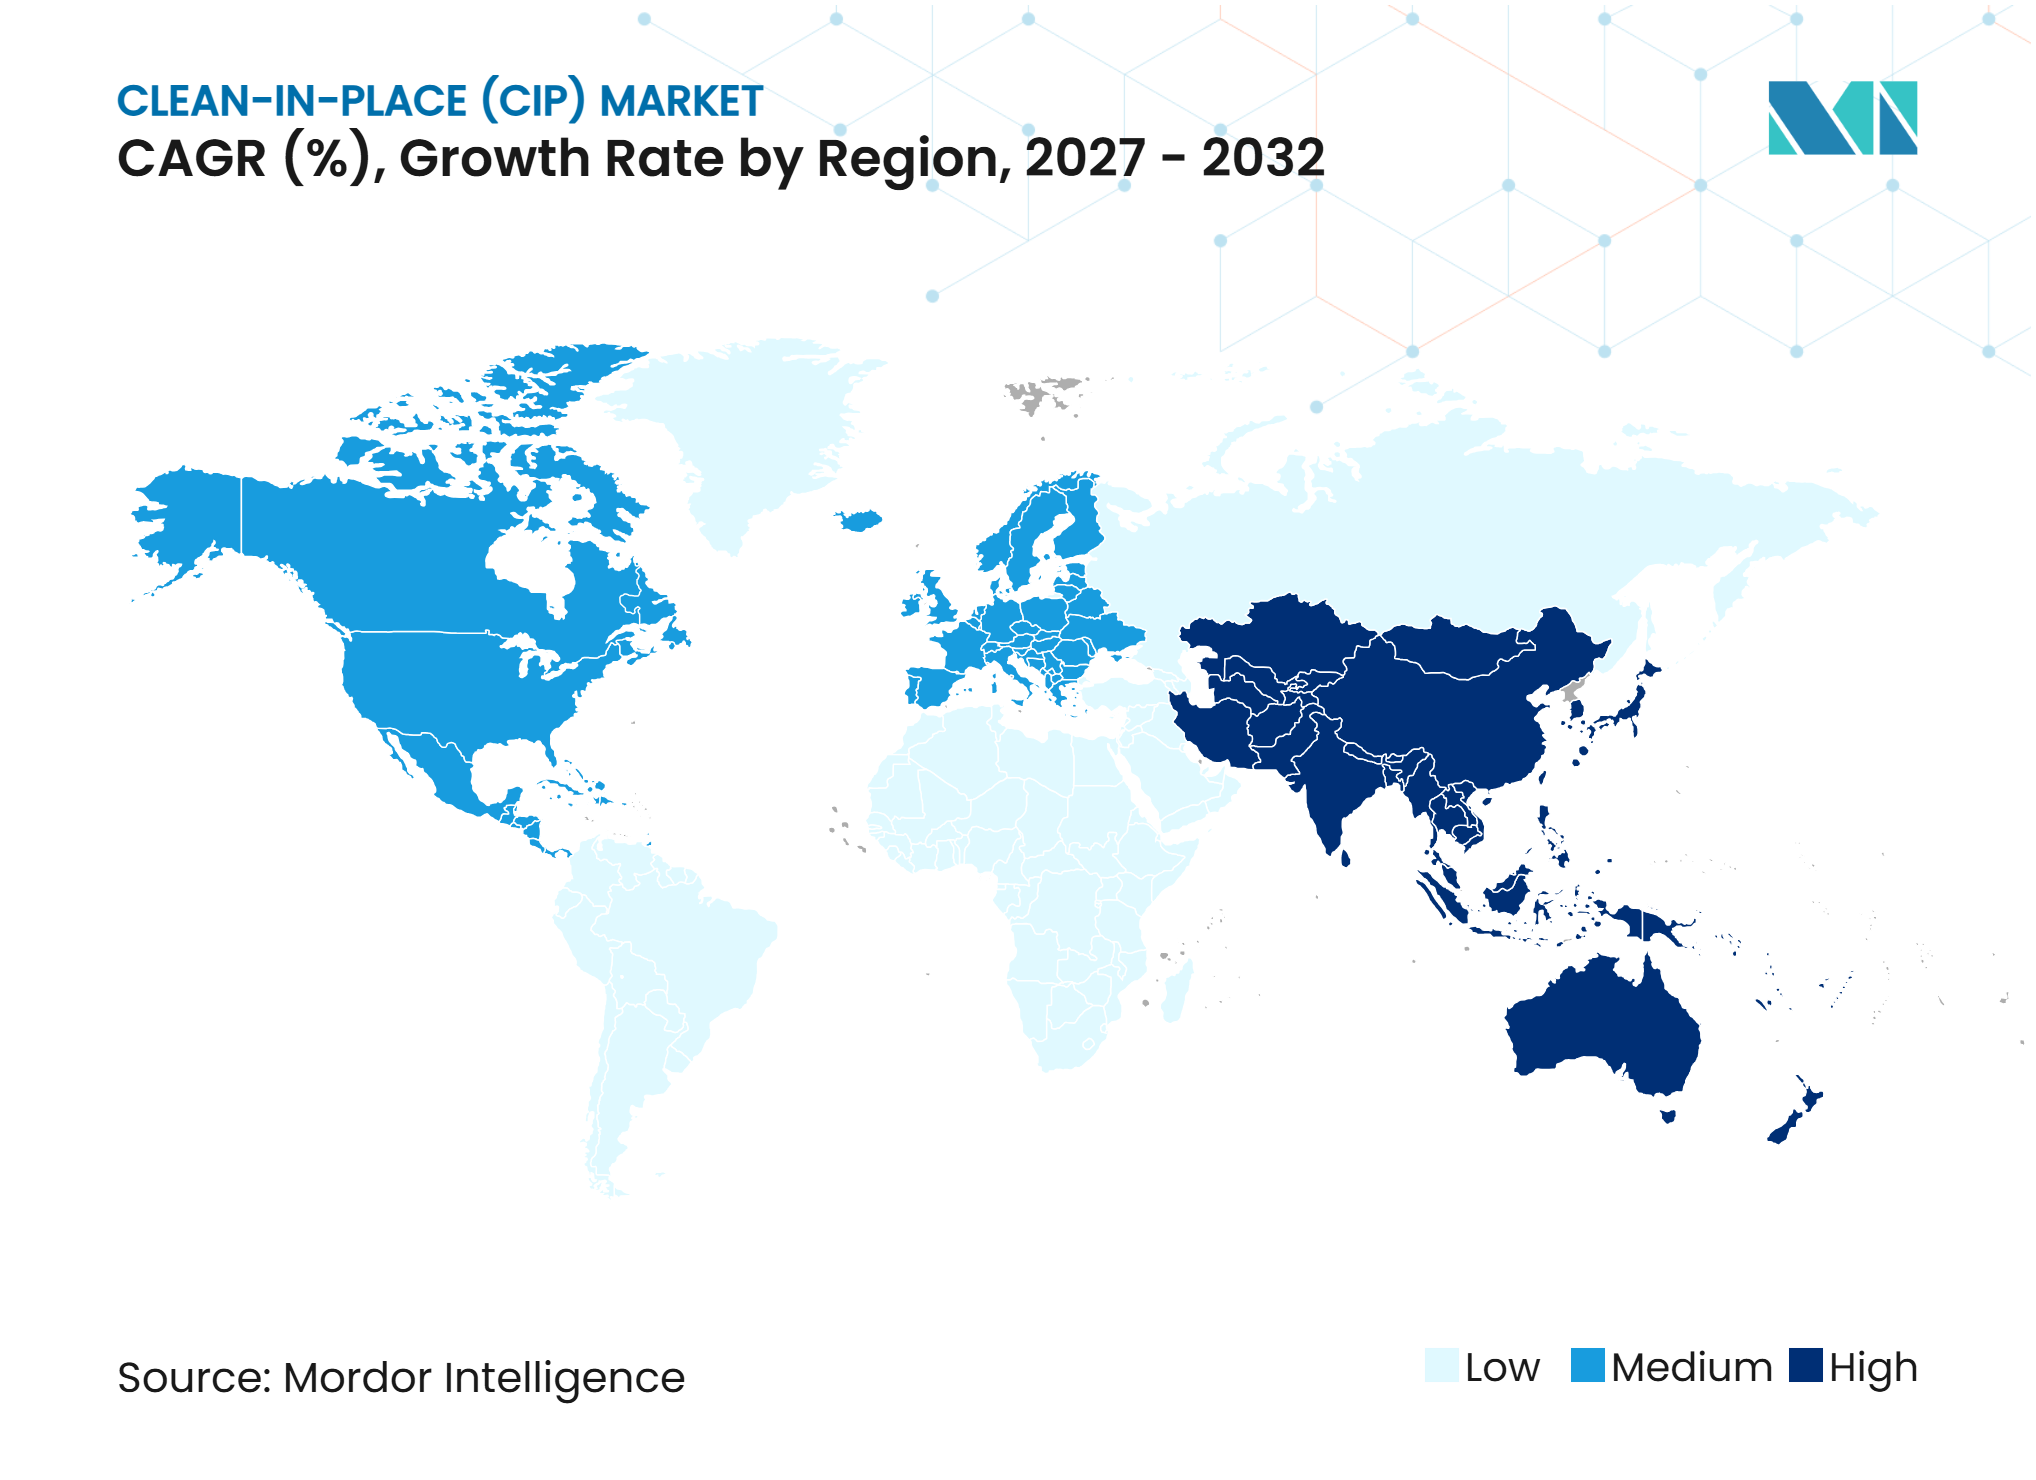
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 10,98% wachsen und ist damit die am schnellsten wachsende Region im Clean-in-Place (CIP) Markt. China, Indien, Japan, Südkorea und die Volkswirtschaften des Verbands Südostasiatischer Nationen (ASEAN) bauen Lebensmittelsicherheitsinfrastruktur und Pharmakapazitäten aus. China verfügt über exportorientierte Milch- und Getränkeproduzenten, die bereits internationale Reinigungspraktiken anwenden, während eine breitere inländische Basis Spielraum für Automatisierungsaufrüstungen bietet. Indiens Pharmahersteller sehen sich engeren Compliance-Erwartungen der Zentralen Drogenstandardkontrollorganisation gegenüber, was Investitionen in Anlagensteuerungen und Validierung unterstützt. Japan und Südkorea bleiben Hochspezifikationsmärkte, in denen die Feinlebensmittel- und Biotechnologieproduktion präzise Reinigung erfordert. Das regionale Wachstum kombiniert den Bau neuer Anlagen mit der Modernisierung bestehender Linien.
Regulatorische Konvergenz und Nachhaltigkeit schaffen Dynamik in den übrigen Regionen
Europa ist ein reifer, aber aktiv aufrüstender Bereich des Clean-in-Place (CIP) Marktes. GEA Group Aktiengesellschaft stellte MaxiClean auf der IFFA 2025 vor und berichtete von Reduzierungen des Wasserverbrauchs um 80% und des Heißwasserverbrauchs um 91% im Vergleich zu herkömmlichen Systemen. KHS GmbH stellte im September 2025 SmartCan Eco vor, mit einem um bis zu 93% reduzierten Hygienebereich, der gleichzeitige Innen- und Außen-CIP ermöglicht. Südamerika entwickelt sich durch Lebensmittelexporte und Getränkekonsum, obwohl Importkosten und begrenzte Servicenetzwerke die Einführung einschränken. Der Nahe Osten und Afrika sind aufstrebende Chancenmärkte, die mit Saudi-Arabiens Vision-2030-Lebensmittelverarbeitungsprogrammen und dem südafrikanischen Sektor für verpackte Getränke verbunden sind. Multinationale Betreiber führen die Einführung in diesen gemischten Regionen im Allgemeinen an, während Ressourceneffizienz und Compliance-Anforderungen längerfristige Möglichkeiten für lokale Hersteller schaffen.
Wettbewerbslandschaft
Marktkonzentration
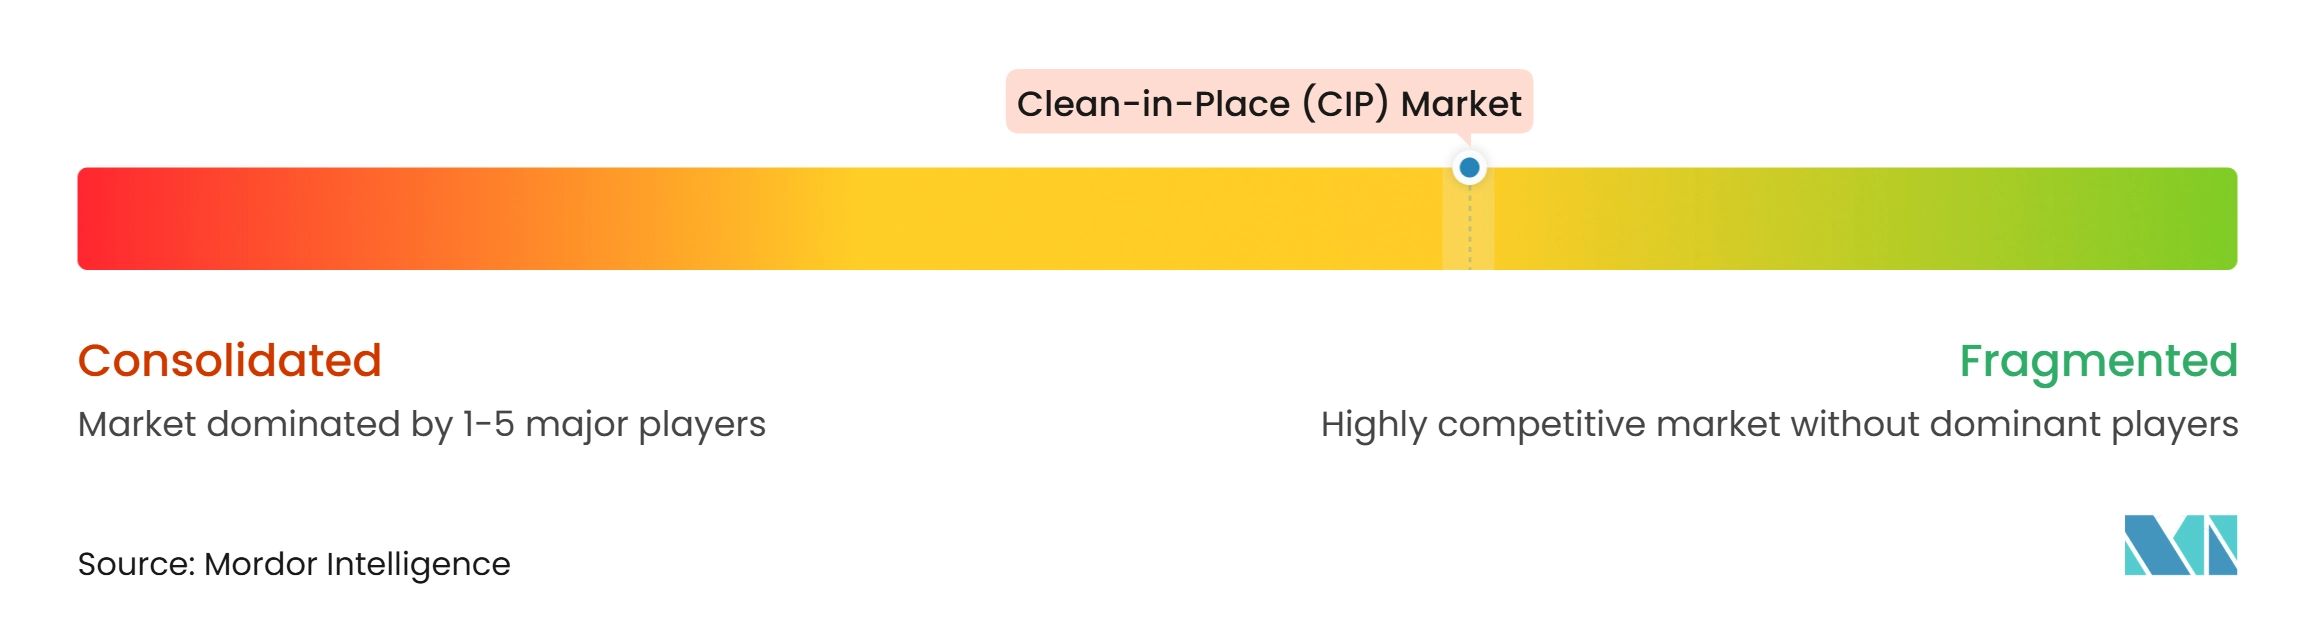
Der Clean-in-Place (CIP) Markt ist mäßig konzentriert, mit führenden Anbietern wie ALFA LAVAL, GEA Group Aktiengesellschaft, Tetra Pak International S.A., ITT Inc. und Sani-Matic. Vollsystemlieferanten kombinieren zunehmend Geräte, Reinigungschemie, Sensorik und Steuerungen in langfristigen Servicebeziehungen. Dieses Modell kann es für reine Hardwareanbieter schwieriger machen, bei einer einzelnen Komponente oder Installation zu konkurrieren. Die Richtlinie 50 der European Hygienic Engineering and Design Group bietet eine technische Referenz für das hygienische CIP-Installationsdesign und die sensorbasierte Optimierung. Lieferanten nutzen Dokumentation, Ressourcenleistung und digitale Verifizierung zur Differenzierung ihrer Angebote.
JBT Marel erhielt im September 2025 das US-Patent 12.427.549 B2 für ein System, das Reinigungssitzungsdaten mit einer statistischen Basislinie aus früheren Reinigungsläufen vergleicht[2]. Das Patent spiegelt einen Wettbewerbsfokus auf automatisierte Abweichungserkennung und dokumentierte Reinigungsleistung wider. ALFA LAVAL vermarktete Extend im Januar 2025, um die Biofilmbildung in Molkerei-Wärmetauschern zu reduzieren und Reinigungsintervalle zu verlängern. GEA Group Aktiengesellschaft präsentierte MaxiClean im Mai 2025 als automatisierte Reinigungslösung mit Schwerpunkt auf Wasser- und Heiwasserreduzierung. Diese Entwicklungen zeigen, dass Lieferanten durch verifizierte Prozessergebnisse sowie durch Gerätedesign konkurrieren.
Es gibt Spielraum für Lösungen, die für Zell- und Gentherapieanlagen entwickelt wurden, wo aktuelle Architekturen möglicherweise nicht alle Anforderungen an die Reinigung von Trockenpulvern und adhärenten Zellen erfüllen. Modulare Systeme mit integrierter Validierungsdokumentation könnten auch mittelständische Lebensmittel- und Getränkebetreiber in Schwellenländern bedienen. Die vernetzte Datenschicht bleibt ein Entwicklungsbereich, da Kunden die Leistung über verschiedene Anlagensysteme hinweg vergleichen müssen. ITT INC. gab im Dezember 2025 eine Vereinbarung zur Übernahme von SPX FLOW für 4,775 Milliarden USD bekannt, darunter 4,075 Milliarden USD in bar und 3,84 Millionen ITT-Aktien. Endress+Hauser Group aktivierte im Januar 2025 seine strategische Prozessautomatisierungspartnerschaft mit SICK und erweiterte damit sein Portfolio an Prozessanalytik und Instrumentierung. Diese Entwicklungen stärken die Rolle von Komponenten, Sensorik und Analytik im Clean-in-Place (CIP) Markt.
Marktführer im Clean-in-Place (CIP) Bereich
-
ALFA LAVAL
-
GEA Group Aktiengesellschaft
-
Tetra Pak International S.A.
-
ITT INC.
-
Sani-Matic
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Clean-in-Place (CIP) Markt Unternehmen in diesem Bericht
- ALFA LAVAL
- Bürkert Werke GmbH and Co. KG
- Ecolab Inc.
- Endress+Hauser Group
- Fristam Pumps USA, LLC
- GEA Group Aktiengesellschaft
- ITT INC.
- JBT Marel
- KHS GmbH
- Krones AG
- Paul Mueller Company
- Sani-Matic
- Sidel Group
- Solenis
- Tetra Pak International S.A.
Neueste Industrielle Entwicklungen in Clean-in-Place (CIP) Markt
- November 2026: ALFA LAVAL und Tetra Pak International S.A. berichteten über Fortschritte bei einer gemeinsamen Initiative zur Reduzierung des Reinigungsmedienverbrauchs in Molkereianlagen durch optimierte CIP-Prozesse und Ventilreinigungstechnologie. Das Projekt hat potenzielle Reduzierungen des CIP-Medienverbrauchs von 70–90% demonstriert und unterstützt damit die Nachfrage nach ressourceneffizienten Reinigungssystemen im Clean-in-Place (CIP) Markt.
- September 2025: JBT Marel lancierte unter seiner Marke A&B Process Systems das CIPure Cleaning System, eine modulare, digital gesteuerte CIP-Plattform für Lebensmittel-, Molkerei-, Getränke- und Pharmabetriebe. CIPure verfügt über Echtzeit-Überwachung, Lösungsrückgewinnung zur Reduzierung des Wasser- und Chemikalienverbrauchs sowie OmniBlu-Konnektivität für eine zentralisierte Compliance-Dokumentation.
Umfang des globalen Clean-in-Place (CIP) Marktberichts
Clean-in-Place (CIP) Systeme sind automatisierte Reinigungslösungen, die dazu dienen, die Innenoberflächen von Tanks, Rohrleitungen, Behältern und Verarbeitungsgeräten zu reinigen, ohne dass eine Demontage erforderlich ist. Diese Systeme nutzen die kontrollierte Zirkulation von Reinigungsmitteln, Wasser und Desinfektionslösungen, um Produktrückstände, Verunreinigungen und Mikroorganismen zu entfernen. Sie tragen dazu bei, die Betriebseffizienz zu verbessern, Hygienestandards aufrechtzuerhalten und Geräteausfallzeiten in Branchen mit strengen Reinigungsanforderungen zu reduzieren.
Der Clean-in-Place (CIP) Markt ist nach Systemtyp, Reinigungsverfahren, Endverbrauchsbranche und Geografie segmentiert. Nach Systemtyp ist der Markt in Eintank-CIP-Systeme, Zweitank-CIP-Systeme, Mehrtank-CIP-Systeme und sonstige unterteilt. Nach Reinigungsverfahren ist der Markt in chemische Reinigung, mechanische Reinigung, Hybridreinigung und sonstige unterteilt. Nach Endverbrauchsbranche ist der Markt in Lebensmittel und Getränke, Pharmazeutika und Biotechnologie, Körperpflege und Kosmetik, Chemikalien und sonstige unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für Clean-in-Place (CIP) in 15 Ländern der wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) erstellt.
Segmentierungsübersicht
| Eintank-CIP-Systeme |
| Zweitank-CIP-Systeme |
| Mehrtank-CIP-Systeme |
| Sonstige |
| Chemische Reinigung |
| Mechanische Reinigung |
| Hybridreinigung |
| Sonstige |
| Lebensmittel und Getränke |
| Pharmazeutika und Biotechnologie |
| Körperpflege und Kosmetik |
| Chemikalien |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Systemtyp | Eintank-CIP-Systeme | |
| Zweitank-CIP-Systeme | ||
| Mehrtank-CIP-Systeme | ||
| Sonstige | ||
| Nach Reinigungsverfahren | Chemische Reinigung | |
| Mechanische Reinigung | ||
| Hybridreinigung | ||
| Sonstige | ||
| Nach Endverbrauchsbranche | Lebensmittel und Getränke | |
| Pharmazeutika und Biotechnologie | ||
| Körperpflege und Kosmetik | ||
| Chemikalien | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Clean-in-Place (CIP) Markt?
Die Marktgröße des Clean-in-Place (CIP) Marktes wurde 2026 auf 15,80 Milliarden USD geschätzt und soll von 17,21 Milliarden USD im Jahr 2027 auf 27,15 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,55% während des Prognosezeitraums (2027–2032).
Welcher Systemtyp hielt 2026 den größten Marktanteil?
Mehrtank-CIP-Systeme hielten 2026 einen Anteil von 42,63%, da große Molkerei-, Brauerei- und Saftanlagen häufige, parallele Reinigungszyklen benötigen.
Welches Reinigungsverfahren wächst am schnellsten?
Die Hybridreinigung wird bis 2032 voraussichtlich mit einer CAGR von 10,67% wachsen, da Betreiber kontrollierte Chemikaliendosierung mit mechanischer Wirkung und sensorbasierter Verifizierung kombinieren.
Welche Endverbrauchsbranche wird bis 2032 voraussichtlich am schnellsten wachsen?
Pharmazeutika und Biotechnologie werden bis 2032 voraussichtlich mit einer CAGR von 11,78% wachsen, da regulierte Anlagen validierte Reinigung und detaillierte Aufzeichnungen benötigen.