
Marktgröße und Marktanteil des chinesischen Traubenerntemaschinensektors
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 190 Millionen US-Dollar |
| Marktgröße (2026) | 207.86 Millionen US-Dollar |
| Marktgröße (2031) | 325.73 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.40 % |
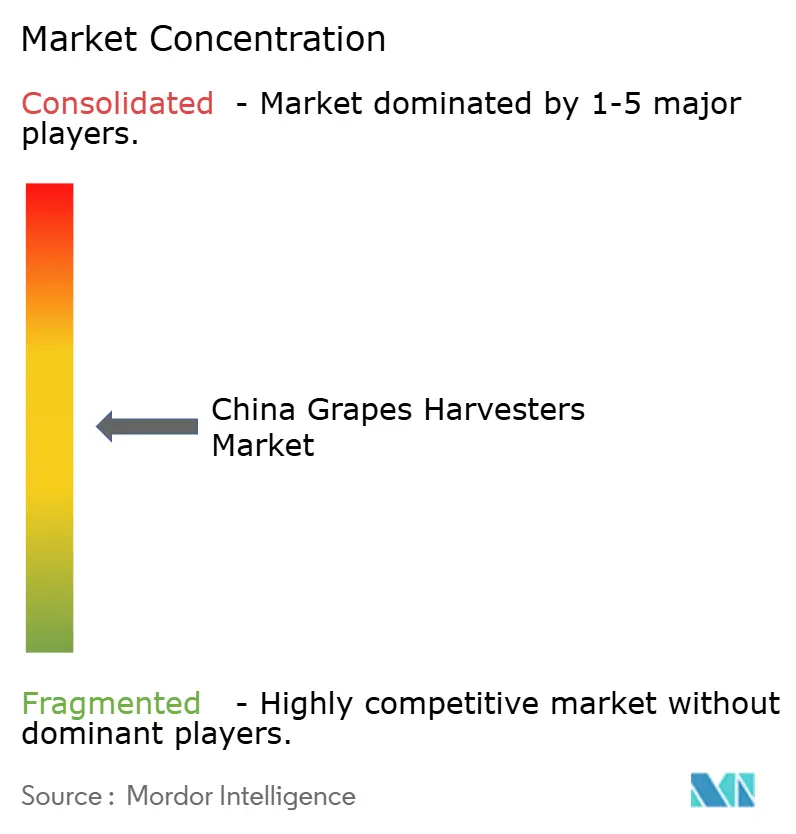
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des chinesischen Traubenerntemaschinensektors von Mordor Intelligence
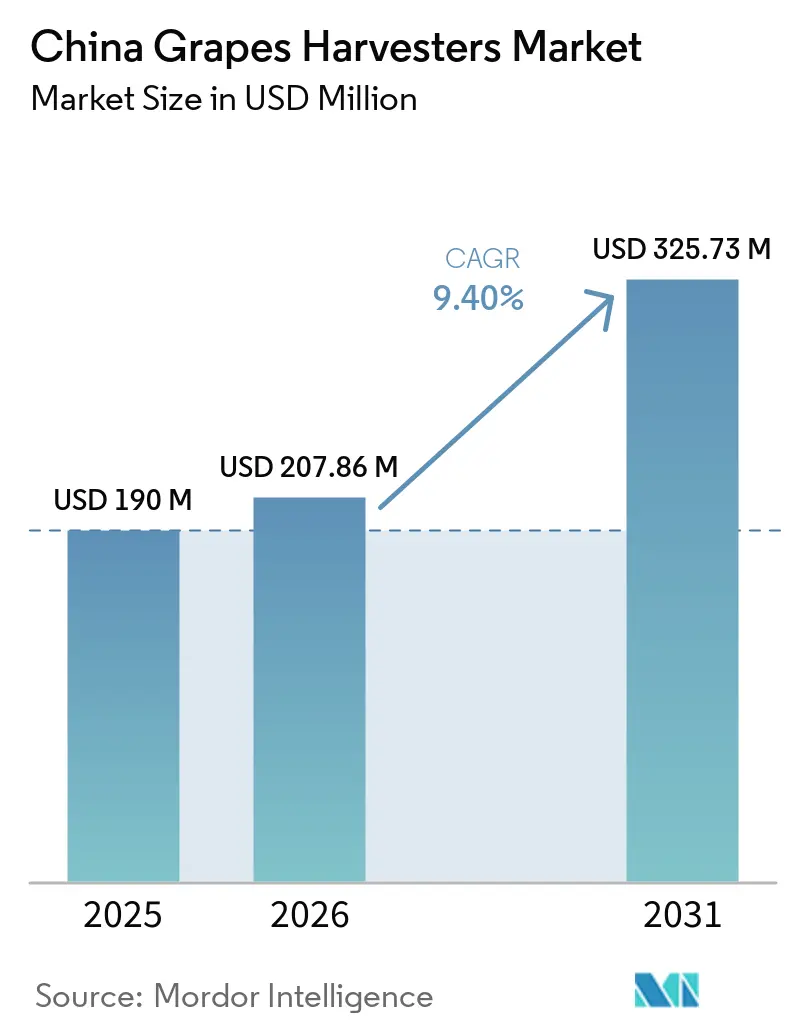
Die Marktgröße des chinesischen Traubenerntemaschinensektors wurde im Jahr 2025 auf 190,00 Millionen USD und im Jahr 2026 auf 207,86 Millionen USD geschätzt und soll bis 2031 einen Wert von 325,73 Millionen USD erreichen, was einem Wachstum mit einer CAGR von 9,40 % während des Prognosezeitraums 2026–2031 entspricht. Die mechanische Traubenernte befindet sich noch in der Entwicklungsphase, wobei die Akzeptanz je nach Weinbergsgröße, Gelände, Reihenanordnung und Produktionsmodell variiert. Die Verfügbarkeit von Arbeitskräften und steigende Weinbergsverwaltungskosten stärken die Argumente für die Mechanisierung, insbesondere in arbeitsintensiven Erntephasen. Die staatliche Unterstützung für die Mechanisierung der Landwirtschaft verbessert auch das Investitionsumfeld. Chinas Subventionsrahmen für Landmaschinen 2024–2026 ermöglicht eine verstärkte Unterstützung für ausgewählte prioritäre Geräte, einschließlich qualifizierter Maschinen mit neuen Energiequellen, vorbehaltlich der Förderfähigkeit auf Provinzebene. Die zunehmende Einführung von Präzisionsweinbautechnologien schafft Möglichkeiten für Erntemaschinen mit Automatisierungs-, Führungs-, Überwachungs- und Datenintegrationsfähigkeiten. Der Wettbewerb erstreckt sich auf internationale Traubenerntemaschinenhersteller und inländische Landmaschinenhersteller, wobei die Differenzierung auf Ernteleistung, Automatisierung, Gerätekosten, Lokalisierung und Kundendienst ausgerichtet ist. Kompakte und geländeadaptierte Erntemaschinen bieten auch Möglichkeiten in Weinbergen, wo enge Reihen, fragmentierte Parzellen, Hänge oder Spalierkonfigurationen den Einsatz konventioneller Hochleistungsgeräte einschränken.
Wichtigste Erkenntnisse des Berichts
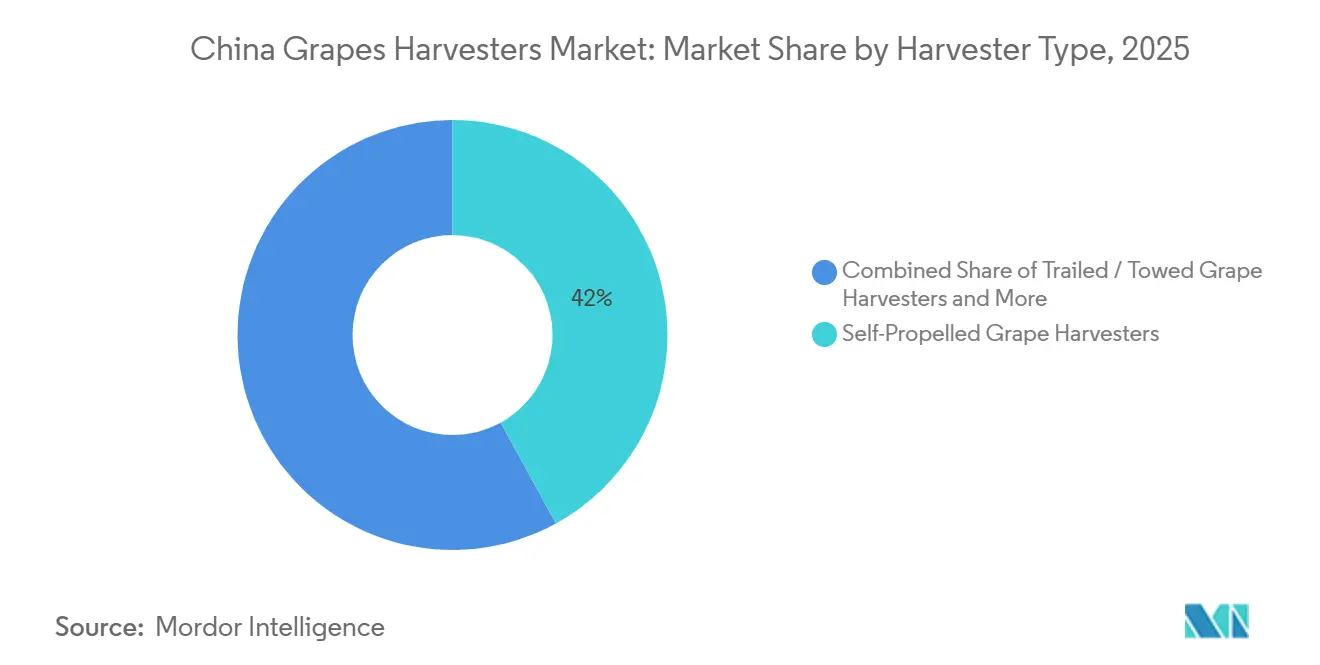
- Nach Erntemaschinentypus waren selbstfahrende Traubenerntemaschinensektors das größte Segment im chinesischen Traubenerntemaschinensektor und hielten im Jahr 2025 einen Marktanteil von 42,0 %, während traktormontierte Traubenerntemaschinensektors das am schnellsten wachsende Segment mit einer CAGR von 12,8 % während des Prognosezeitraums sind.
- Nach Antriebsquelle waren dieselbetriebene Erntemaschinen das größte Segment mit einem Marktanteil von 58,0 % im Jahr 2025, während Elektroerntemaschinen das am schnellsten wachsende Segment sind und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 15,0 % expandieren werden.
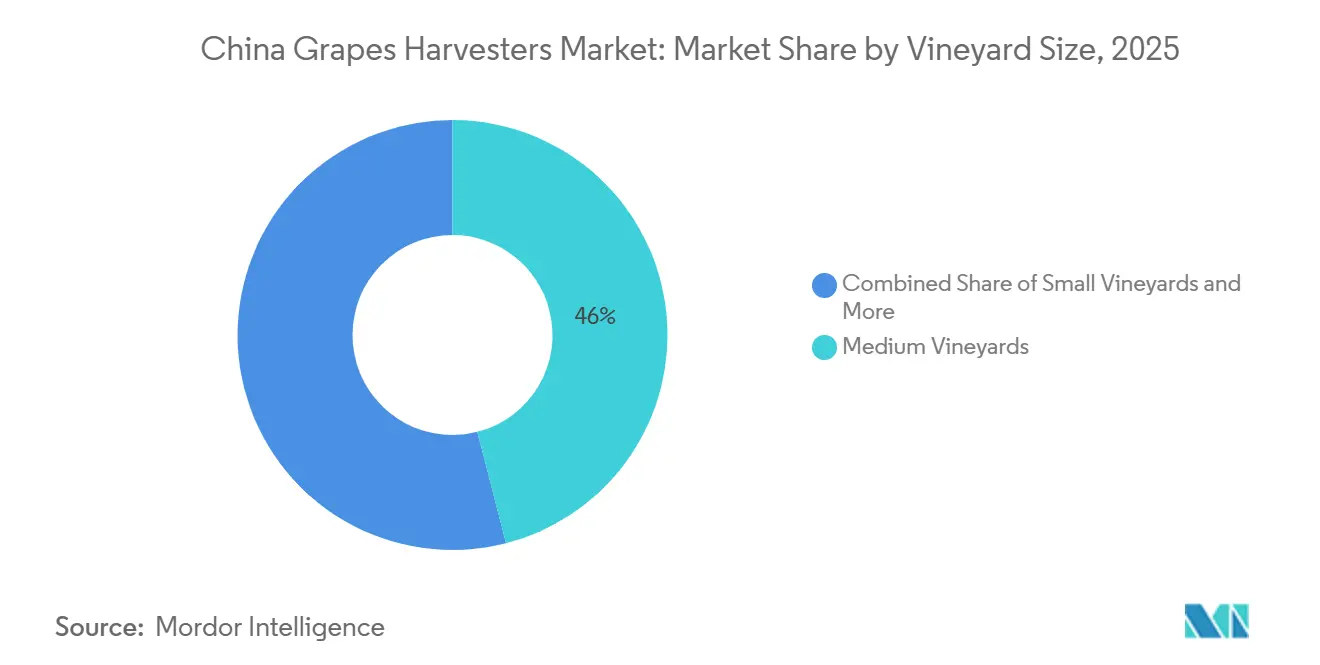
- Nach Weinbergsgröße waren mittlere Weinberge von 50 bis 200 Hektar das größte Segment mit einem Marktanteil von 46,0 % im Jahr 2025, während große Weinberge über 200 Hektar das am schnellsten wachsende Segment sind und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 13,4 % expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mechanisierungsschub durch Arbeitskräftemangel in chinesischen Weinbergen | +2.5% | Global, am stärksten in China und dem weiteren asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Weinbergskonsolidierung und großflächiger Blockanbau in wichtigen Weinregionen | +1.5% | China und Europa | Mittelfristig (2–4 Jahre) |
| Provinzielle Mechanisierungssubventionen und Kaufanreize | +1.8% | China, mit politischen Auswirkungen auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wandel hin zu Präzisionsweinbau und datenfähigen Erntegeräten | +1.2% | Global, am ausgeprägtesten in Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Miet-, Leasing- und Dienstleistungsmodelle für kleine und mittelgroße Erzeuger | +0.8% | Global | Langfristig (≥ 4 Jahre) |
| Nachfrage nach kompakten, hangfähigen Erntemaschinen in Ningxia, Xinjiang und ähnlichem Gelände | +0.9% | China und Europa in hügeligen Teilregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mechanisierungsschub durch Arbeitskräftemangel in chinesischen Weinbergen
Arbeitskräftemangel und steigende Arbeitskosten beschleunigen die Weinbergsmechanisierung in Chinas wichtigsten Traubenanbauregionen. In Xinjiang werden standardisierte Weinberge zunehmend für den Maschinenbetrieb ausgelegt, um die Abhängigkeit von manueller Arbeit zu verringern und die Effizienz zeitkritischer Weinbergsaktivitäten zu verbessern. In Ningxia verwalteten Weinberge mit IoT-vernetzter Tröpfchenbewässerung mehr als 7.000 Mu (466 Hektar) mit nur 5 Arbeitern, während traditionelle Flutbewässerungssysteme mindestens 5 Arbeiter pro 300 Mu (20 Hektar) erfordertenIntelligente Technologie treibt dynamisches Wachstum in der Weinindustrie Nordwestchinas an, english.news.cn">[1]. Diese Lücke in der Arbeitsproduktivität beeinflusst, wie Gutsverwalter die Mechanisierung angehen, da die Ernte der nächste wichtige Bereich ist, in dem die Substitution von Arbeitskräften den Erntezeitpunkt direkt schützen kann. Dieser breitere Wandel hin zu arbeitssparenden Weinbergsbetrieben stärkt die wirtschaftliche Argumentation für die Mechanisierung anderer arbeitsintensiver Tätigkeiten, einschließlich der Ernte. Da Erzeuger die Abhängigkeit von Saisonarbeitskräften verringern und die Ernte innerhalb enger Erntezeitfenster abschließen möchten, können mechanische Traubenerntemaschinensektors eine größere Erntekapazität und betriebliche Konsistenz bieten.
Weinbergskonsolidierung und großflächiger Blockanbau in wichtigen Weinregionen
Der Markt erhält auch Unterstützung durch die Gutskonsolidierung in seinen wichtigsten Weinregionen. Größere Weinbergsblöcke verbessern die Maschinenökonomie, da feste Gerätekosten auf größere Hektarflächen und längere Betriebszeiten verteilt werden können. Sie machen auch die Auftragsernte rentabler, da Flotten während der Saison länger in einer einzigen Teilregion aktiv bleiben können. Ningxia, Xinjiang, Shandong und Hebei sind die wichtigsten Weintraubenanbauregionen in China, was eine konzentrierte Nachfrage schafft und das Vertriebsrisiko für Lieferanten verringert, die in diesen Clustern eine Serviceabdeckung aufbauen. Größere und zusammenhängendere Weinbergsblöcke verbessern die Wirtschaftlichkeit der mechanischen Ernte, da die Gerätekosten auf eine größere Fläche verteilt werden können und Maschinen länger mit weniger Umsetzungen betrieben werden können. Die großflächige und standardisierte Weinbergsentwicklung in wichtigen Weinanbaugebieten kann daher die Maschinenauslastung verbessern und Eigentum oder Auftragsernte wirtschaftlich rentabler machen.
Provinzielle Mechanisierungssubventionen und Kaufanreize
Der chinesische Traubenerntemaschinensektor profitiert von einem unterstützenden politischen Umfeld, das die Geräteerwerbskosten senkt und die Erneuerung von Landmaschinen fördert. Staatliche Initiativen zur Ausweitung von Maschinenersatzprogrammen und zur Stärkung der Unterstützung für spezialisierte Landwirtschaftsgeräte spiegeln anhaltende Bemühungen zur Modernisierung von Landmaschinenflotten wider und schaffen günstige Bedingungen für die Einführung von Traubenerntemaschinensektors. Gleichzeitig prägen Produktzertifizierungsanforderungen den Marktwettbewerb, indem sie Marken bevorzugen, die inländische technische und Compliance-Standards erfüllen. Dies macht den chinesischen Traubenerntemaschinensektor für Lieferanten mit lokalisierter Zertifizierung und Servicekompetenz zugänglicher, während für diejenigen ohne etablierte lokale Präsenz höhere Markteintrittsbarrieren entstehen.
Wandel hin zu Präzisionsweinbau und datenfähigen Erntegeräten
Die Einführung digitaler Weinbergsverwaltungstechnologien in China schafft ein günstigeres Umfeld für datenfähige Traubenerntemaschinensektors. Das technologische Kooperationsinnovationszentrum der Weinindustrie in Ningxia unterstützt den Einsatz digitaler Werkzeuge in der Weinbergsverwaltung und Weinproduktion und fördert eine stärkere Integration von Technologie in kommerzielle Weinbergsbetriebe. Da Weinberge digitale Überwachungs- und Verwaltungssysteme einführen, können Erntemaschinen mit Telemetrie-, Maschinenüberwachungs- und Datenintegrationsfähigkeiten eine größere betriebliche Transparenz und Koordination während der Ernte bieten. Dieser Trend unterstützt die Nachfrage nach stärker vernetzten Erntegeräten, insbesondere bei größeren und technologieorientierten Weinbergen, obwohl die Auswirkungen auf die Gesamtnachfrage nach Erntemaschinen graduell bleiben, da die digitale Akzeptanz zunimmt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten im Verhältnis zu den Weinbergscashflows | -1.5% | China landesweit | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Eignung für handgepflückte Premiumsorten und qualitätssensible Weinprogramme | -0.8% | Ningxia Premiumappellationen | Langfristig (≥ 4 Jahre) |
| Einschränkungen bei Wartung, Bedienerqualifikation und Ersatzteil- und Serviceverfügbarkeit | -0.7% | China in Binnenprovinzen, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Gelände, Reihenabstand und Spalierkonfiguration in fragmentierten Weinbergen | -0.6% | China in hügeligen Zonen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten im Verhältnis zu den Weinbergscashflows
Der chinesische Traubenerntemaschinensektor sieht sich weiterhin mit einer erheblichen Kostenbarriere für Erstkäufer konfrontiert. Selbstfahrende Maschinen erfordern erhebliche Vorabinvestitionen, während ihre saisonale Nutzung die Geräteauslastung begrenzt, was es für viele Erzeuger schwierig macht, den Kauf zu rechtfertigen. Diese Herausforderung ist besonders ausgeprägt für mittelgroße Weinberge, bei denen Maschinenkäufe eine erhebliche finanzielle Verpflichtung darstellen können. Obwohl Subventionen und Leasingmodelle die finanzielle Belastung verringern, kann die Einführung durch Verwaltungsprozesse und Beschaffungszyklen verzögert werden. Kostenbeschränkungen verlangsamen auch die Mechanisierung bei kleineren Weinbergen, wo Arbeitskräftemangel oft am akutesten ist. Bis die Geräteauslastung durch erweiterte Servicemodelle oder eine stärkere ganzjährige Nutzung verbessert wird, werden hohe Eigentumskosten die weit verbreitete Einführung weiterhin einschränken.
Begrenzte Eignung für handgepflückte Premiumsorten und qualitätssensible Weinprogramme
Der chinesische Traubenerntemaschinensektor wird auch durch Qualitätsbedenken in Premium-Weinprogrammen eingeschränkt. Premium-Weinproduzenten legen oft größeren Wert auf die Beerenintegrität, den Zeitpunkt des Schalenkontakts und die Saftbehandlung, was die manuelle Ernte für bestimmte hochwertige Etiketten gegenüber mechanisierten Systemen bevorzugen kann. Produzenten können auch Ernteverfahren beibehalten, die auf ihre spezifischen Qualitätsstandards und Weinherstellungsprozesse zugeschnitten sind, was die Eignung standardisierter Maschinenernte in Premium-Weinbergen einschränkt. Dies positioniert Premium-Weinberge als selektive Möglichkeit und nicht als Breitenmarkt für aktuelle Geräteplattformen. Sofern die Maschinenernte nicht konsistent strenge Qualitätsanforderungen erfüllen kann, werden Premium-Güter die manuelle Ernte wahrscheinlich als Qualitätskontroll- und Markenpositionierungsentscheidung beibehalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erntemaschinentypus:
Selbstfahrende Maschinen führen, während traktormontierte Einheiten an Boden gewinnenSelbstfahrende Traubenerntemaschinensektors hielten im Jahr 2025 einen Marktanteil von 42,0 % im chinesischen Traubenerntemaschinensektor und waren damit der dominante Erntemaschinentypus. Diese Maschinen sind für die großen, flachen kommerziellen Weinbergsblöcke in Xinjiang geeignet, wo Bediener eine konsistente tägliche Erntekapazität benötigen. Ihre Fähigkeit, unabhängig von einem Traktor zu arbeiten, macht sie besonders effizient für Großbetriebe, bei denen Ausfallzeiten minimiert werden müssen. Gezogene/geschleppte Erntemaschinen bleiben für mittelgroße Güter relevant, die bereits Hochleistungstraktoren betreiben, sodass Erzeuger die mechanische Ernte einführen können, ohne eine separate selbstfahrende Einheit kaufen zu müssen. Diese Erntemaschinen bieten einen praktischen Einstiegspunkt in die Mechanisierung, da sie vorhandene Landwirtschaftsgeräte nutzen und dennoch während der Erntephasen bedeutende Arbeitseinsparungen erzielen.
Der chinesische Traubenerntemaschinensektor für traktormontierte Traubenerntemaschinensektors soll zwischen 2026 und 2031 mit einer CAGR von 12,8 % expandieren. Erzeuger mit Mehrzwecktraktoren können Montageausrüstung zu geringeren Kosten hinzufügen als den Kauf einer vollständigen Ernteplattform, was dies zu einer attraktiven Option für kleinere und mittelgroße Weinberge macht, die die Arbeitsabhängigkeit ohne erhebliche Kapitalinvestitionen reduzieren möchten. Die GT3- und GL7-Modelle von Grégoire verwenden ISOBUS-Konnektivität (ISO-Bus-Kommunikationsstandard), die es dem Traktor und der Erntemaschine ermöglicht, Betriebsdaten auszutauschen. Diese Integration unterstützt eine präzisere Steuerung der Ernteparameter wie Schüttelintensität und Geschwindigkeit. Da Weinberge stärker vernetzte Systeme einführen, können Geräte, die Datenkompatibilität unterstützen, bei zukünftigen Beschaffungsentscheidungen einen Vorteil erlangen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antriebsquelle:
Diesel führt den installierten Bestand an, während Elektroerntemaschinen am schnellsten wachsenDieselbetriebene Erntemaschinen machten im Jahr 2025 58,0 % der Marktgröße des chinesischen Traubenerntemaschinensektors aus, hauptsächlich aufgrund ihrer Zuverlässigkeit in abgelegenen Weinregionen, wo die Ladeinfrastruktur begrenzt bleibt. Viele dieser Regionen verfügen nicht über die Netzanbindung, die erforderlich ist, um batteriebetriebene Geräte in großem Maßstab zu unterstützen. Diese Zuverlässigkeit ist während der engen Erntephase entscheidend, wenn Geräteausfallzeiten zu kostspieligen Verzögerungen für Weinbergsbetreiber führen können. Diese Marktposition spiegelt aktuelle Betriebsbedingungen wider und nicht eine langfristige Präferenz für Dieseltechnologie. Hybriderntemaschinen bieten eine Zwischenlösung für Erzeuger, die eine Kompatibilität mit neuen Energiequellen anstreben, ohne vollständig von der Ladeinfrastruktur abhängig zu sein.
Der chinesische Traubenerntemaschinensektor für Elektroerntemaschinen soll zwischen 2026 und 2031 mit einer CAGR von 15,0 % expandieren. Chinas Kohlenstoffreduzierungsziele und Subventionspolitiken zugunsten von Landmaschinen mit neuen Energiequellen verbessern die Aussichten für Elektro- und Hybridplattformen. Da ländliche Ladenetze ausgebaut werden und die Maschinenreichweite verbessert wird, werden Elektrogeräte betrieblich rentabler. Hersteller investieren auch in Batteriesysteme mit größerer Reichweite und schnellere Ladelösungen, die auf landwirtschaftliche Anwendungsfälle zugeschnitten sind. Zukünftige Umweltvorschriften können die Attraktivität von Optionen mit neuen Energiequellen bei subventionsunterstützten Gerätekäufen weiter erhöhen.
Nach Weinbergsgröße:
Mittelgroße Güter bilden die aktuelle Basis, während große Weinberge das Wachstum anführenMittlere Weinberge von 50 bis 200 Hektar machten im Jahr 2025 46,0 % des Marktanteils des chinesischen Traubenerntemaschinensektors aus und waren damit das größte Weinbergsgrößensegment. Diese Güter sind groß genug, um gezogene oder kompakte selbstfahrende Erntemaschinen zu unterstützen, benötigen jedoch oft nur eine Maschine für die gesamte Weinbergsfläche. Ihr Investitionsprofil passt auch gut zu Subventionsprogrammen und ratenbasierter GeräteFinanzierung. Kleine Weinberge unter 50 Hektar bleiben wichtig, obwohl sie stärker auf Auftragsernte, Leasing und traktormontierte Geräte angewiesen sind.
Große Weinberge über 200 Hektar sollen zwischen 2026 und 2031 mit einer CAGR von 13,4 % expandieren und sind damit das am schnellsten wachsende Größensegment. Im Oktober 2025 identifizierte Changji in Xinjiang Weintrauben als Kernelement seines Grünen Qualitätsobst- und Gemüseindustrieclusters und förderte ein einheitliches Management und eine gestaffelte Ernte über Blöcke von mehr als 20.000 Mu. Größere Weinbergsblöcke können Mehrmaschinenflotten und dedizierte Servicepartnerschaften unterstützen, da die Geräteauslastung auf mehr Hektar verteilt wird. Ab 200 Hektar und darüber wird die Maschinenernte finanziell attraktiver, da Erzeuger die Erntekosten pro Kilogramm senken können, ohne vollständig auf Subventionsunterstützung angewiesen zu sein.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Ningxia und Xinjiang sind Chinas wichtigste Nachfragezentren für Weintrauben, obwohl sich ihre Weinbergsstrukturen und Ernteanforderungen unterscheiden. Ningxia verfügt über eine gut etablierte Basis für den Weintraubenanbau und die Weinproduktion, wobei Premium-Weingüter schrittweise Präzisionsweinbautechnologien einführen, darunter Bodensensoren und Laubdachverwaltungstools, während die manuelle Ernte für qualitätsorientierte Etiketten weiterhin wichtig bleibt. Xinjiang hingegen profitiert von seinem kontinentalen Klima und großflächigen Weinbergsbetrieben, wo die mechanische Ernte aufgrund des Anbaumaßstabs und des relativ flachen Geländes weiter verbreitet ist.
Das im Januar 2024 gegründete technologische Kooperationsinnovationszentrum der Weinindustrie in Ningxia unterstützt die Einführung digitaler Werkzeuge in der Weinbergsverwaltung und Weinproduktion und schafft ein günstiges Umfeld für Erntemaschinen mit Konnektivitäts- und Datenintegrationsfähigkeiten. Xinjiang ist aufgrund seines relativ flachen Geländes und größerer zusammenhängender Weinbergsblöcke gut für selbstfahrende Erntegeräte geeignet. In Changji hat die Entwicklung von Weintrauben im Rahmen des Grünen Qualitätsobst- und Gemüseindustrieclusters eine koordiniertere Weinbergsverwaltung und Erntepläne gefördert. Diese Betriebsbedingungen können die Maschinenauslastung verbessern und flottenbasierte Ernte sowie spezialisierte Dienstleistermodelle unterstützen.
Shandong, Hebei und Yunnan bleiben relevante sekundäre Nachfragegebiete im chinesischen Traubenerntemaschinensektor. Fragmentierte Weinbergsbesitze und unebenes Gelände in diesen Regionen können den Einsatz großer Spreizerntemaschinen einschränken und eine Nachfrage nach kompakten Maschinen schaffen, die in engen Reihen und an Hängen arbeiten können. Serviceabdeckung, Ersatzteilverfügbarkeit und Bedienertraining bleiben wichtige Faktoren außerhalb von Ningxia und Xinjiang. Lieferanten, die Maschinendesigns an lokale Reihenabstände und Geländebedingungen anpassen, können eine Nachfrage erschließen, die Standardhochleistungsplattformen nicht bedienen können.
Wettbewerbslandschaft
Der chinesische Traubenerntemaschinensektor blieb im Jahr 2025 mäßig konsolidiert, wobei die fünf größten Akteure einen wesentlichen Anteil hielten. Pellenc S.A.S und New Holland Braud zeigen, dass europäische Spezialisten weiterhin das Premium-Segment der Wettbewerbslandschaft anführen. Die primäre Wettbewerbstrennlinie ist klar: Europäische Marken konkurrieren auf der Grundlage von Erntequalität, Maschinenverfeinerung und Weinbergstechnologie, während chinesische Akteure auf Subventionsausrichtung, Lokalisierung und Servicereaktionsfähigkeit setzen. Der Markt hat noch einen offenen Bereich bei kompakten, hangfähigen Geräten, da kein Akteur bisher Weinberge mit engen Reihen und schwierigem Gelände dominiert.
Gregoire S.A.S. nimmt eine besondere Position ein, indem es mechanische Ernte mit digitalen Workflow-Fähigkeiten kombiniert, anstatt sich ausschließlich auf den Durchsatz zu konzentrieren. Sein EASYpilot-System unterstützt eine 3-cm-Linienführung ohne GPS-Abhängigkeit, was für Güter relevant ist, die in komplexen Layouts arbeiten. Inländische Hersteller verfolgen einen anderen Weg zur Marktanteilsgewinnung, indem sie lokale Navigationsstandards, Kostenpositionierung und Außendienstunterstützung enger an provinzielle Kaufanforderungen anpassen. Dieser Vorteil ist in Binnenregionen bedeutsamer, wo Wartung und Ersatzteilzugang für importierte Maschinen die Einführung verlangsamen können. Dies führt zu einer Wettbewerbslandschaft, in der Premium-Führerschaft und lokale Ausführungsstärke beide wichtig sind, jedoch für unterschiedliche Käufergruppen.
Strategische Aktivitäten im chinesischen Traubenerntemaschinensektor konzentrieren sich nun auf Garantieunterstützung, Automatisierung und Erntequalität. Im November 2025 kündigte New Holland eine zweijährige Werksgarantie für alle Braud-Traubenerntemaschinensektors an, die in Coëx in Frankreich produziert werden, und adressierte damit direkt Gesamtkostenbedenken in Exportmärkten. New Holland stellte 2025 auch die autonome R4-Roboterserie für den Einsatz in Weinbergen und Spezialkulturen vor, was signalisiert, dass Automatisierung zu einer Produktpriorität und nicht mehr zu einem Zukunftskonzept wirdAutonome R4-Roboterserie entwickelt, um Herausforderungen im Anbau von Spezialkulturen zu begegnen, agriculture.newholland.com">[3]. Pellenc S.A.S aktualisierte seine GRAPES'LINE-Anhängeerntemaschine im Jahr 2025 mit einem neuen flexiblen Sortierförderer, einem Erntarm der neuen Generation und dem SELECTIV PROCESS-System, das eine saubere Erntequote von 99,82 % erzielte. Diese Entwicklungen zeigen, dass etablierte Unternehmen daran arbeiten, Preisgestaltung und Marktanteil zu verteidigen, indem sie Maschinenzuverlässigkeit, Automatisierungsbereitschaft und Fruchthandhabungsleistung verbessern.
Marktführer im chinesischen Traubenerntemaschinensektor
-
New Holland Braud (CNH Industrial N.V.)
-
Zoomlion Heavy Industry Science and Technology Co., Ltd.
-
Pellenc S.A.S.
-
Grégoire S.A.S.
-
ERO GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chinesischer Traubenerntemaschinensektor Unternehmen in diesem Bericht
- Pellenc S.A.S.
- New Holland Braud (CNH Industrial N.V.)
- Gregoire S.A.S.
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
- Weichai Lovol Intelligent Agricultural Technology Co., Ltd.
- Deere & Company
- Dongfeng Agricultural Machinery Group Co., Ltd.
- CLAAS KGaA mbH
- ERO GmbH
- SDF S.p.A.
Neueste Industrielle Entwicklungen in Chinesischer Traubenerntemaschinensektor
- Januar 2026: Der chinesische Verband für den Umlauf von Landmaschinen veröffentlichte T/CAMDA 38-2026 und etablierte damit den ersten technischen Standard auf Branchenebene für die vollständig mechanisierte Tafeltraubenproduktion in Xinjiang. Der gemeinsam von der China Agricultural University und der Xinjiang Academy of Agricultural Sciences entwickelte Standard umfasst Maschinenspezifikationen und Betriebsabläufe über alle Produktionsstufen hinweg und dient als Referenzrahmen für andere Regionen.
- Juni 2025: Jianong Vineyard und Lanjiang Tech richteten in Jiaxing eine 1.100 Acres große Demonstrationszone für intelligente Weinberge ein und setzten autonome multifunktionale Obstgartenroboter für Sprüh- und Unkrautbekämpfungsarbeiten ein, wodurch die Arbeitskosten um bis zu 40 % gesenkt wurden. Das Projekt integriert künstliche Intelligenz, IoT und Big Data über den gesamten Traubenproduktionszyklus und dient als kommerzieller Maßstab für die intelligente Weinbergsmechanisierung in Ostchina.
- Februar 2025: Ein standardisierter Demonstrationsweinberg in Changji übernahm maschinenkompatible Weinbergslayouts zur Unterstützung der mechanischen Traubenernte. Das Projekt demonstrierte Erntekosten von CNY 0,20/kg (USD 0,03/kg) im Vergleich zu CNY 0,40/kg (USD 0,06/kg) für die manuelle Ernte, während eine Maschine 100–200 Mu pro Tag abdecken konnte, was eine stärkere Einführung von Traubenerntemaschinensektors und dienstleistungsbasierter mechanisierter Ernte unterstützt.
Berichtsumfang des chinesischen Traubenerntemaschinensektors
Eine Traubenerntemaschinensektors ist ein mechanisiertes Gerät, das in Weinbergen eingesetzt wird, um Trauben von Reben zu lösen und sie während der Ernte effizient zu sammeln, wodurch manuelle Arbeit reduziert und die Erntegeschwindigkeit erhöht wird. Der Bericht über den chinesischen Traubenerntemaschinensektor ist segmentiert nach Erntemaschinentypus (selbstfahrend, gezogen oder geschleppt und traktormontiert), nach Antriebsquelle (Diesel, Hybrid und Elektro) sowie nach Weinbergsgröße (kleine Weinberge (unter 50 Hektar), mittlere Weinberge (50 bis 200 Hektar) und große Weinberge (über 200 Hektar)). Die Marktprognosen werden in USD (Wert) bereitgestellt.
Segmentierungsübersicht
| Selbstfahrende Traubenerntemaschinensektors |
| Gezogene/geschleppte Traubenerntemaschinensektors |
| Traktormontierte Traubenerntemaschinensektors |
| Manuelle Steuerung und Betrieb |
| Unterstützter/präzisionsgeführter Betrieb |
| Autonomer und halbautonomer Betrieb |
| Dieselbetriebene Erntemaschinen |
| Hybriderntemaschinen |
| Elektroerntemaschinen |
| Kleine Weinberge unter 50 Hektar |
| Mittlere Weinberge von 50 bis 200 Hektar |
| Große Weinberge über 200 Hektar |
| Nach Erntemaschinentypus | Selbstfahrende Traubenerntemaschinensektors |
| Gezogene/geschleppte Traubenerntemaschinensektors | |
| Traktormontierte Traubenerntemaschinensektors | |
| Nach Betriebsart | Manuelle Steuerung und Betrieb |
| Unterstützter/präzisionsgeführter Betrieb | |
| Autonomer und halbautonomer Betrieb | |
| Nach Antriebsquelle | Dieselbetriebene Erntemaschinen |
| Hybriderntemaschinen | |
| Elektroerntemaschinen | |
| Nach Weinbergsgröße | Kleine Weinberge unter 50 Hektar |
| Mittlere Weinberge von 50 bis 200 Hektar | |
| Große Weinberge über 200 Hektar |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chinesische Traubenerntemaschinensektor derzeit?
Der chinesische Traubenerntemaschinensektor wurde im Jahr 2025 auf 190,00 Millionen USD geschätzt und steht im Jahr 2026 bei 207,86 Millionen USD.
Was treibt die Geräteeinführung in chinesischen Weinbergen an?
Die stärksten Kräfte sind Arbeitskräftemangel, Gutskonsolidierung, provinzielle Subventionsunterstützung und die zunehmende Nutzung digitaler Weinbergssysteme, die besser mit vernetzten Erntegeräten funktionieren.
Welcher Erntemaschinentypus führt derzeit beim Umsatz?
Selbstfahrende Traubenerntemaschinensektors führten im Jahr 2025 mit einem Anteil von 42,0 %, da sie für größere kommerzielle Weinbergsblöcke geeignet sind und einen höheren täglichen Durchsatz unterstützen.
Warum gewinnen Elektroerntemaschinen an Aufmerksamkeit?
Elektroerntemaschinen gewinnen an Aufmerksamkeit, weil Subventionsregeln und Dekarbonisierungsziele ihre langfristige Beschaffungsperspektive verbessern.