
Marktgröße und Marktanteil des chinesischen Golfwagen-Marktes
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
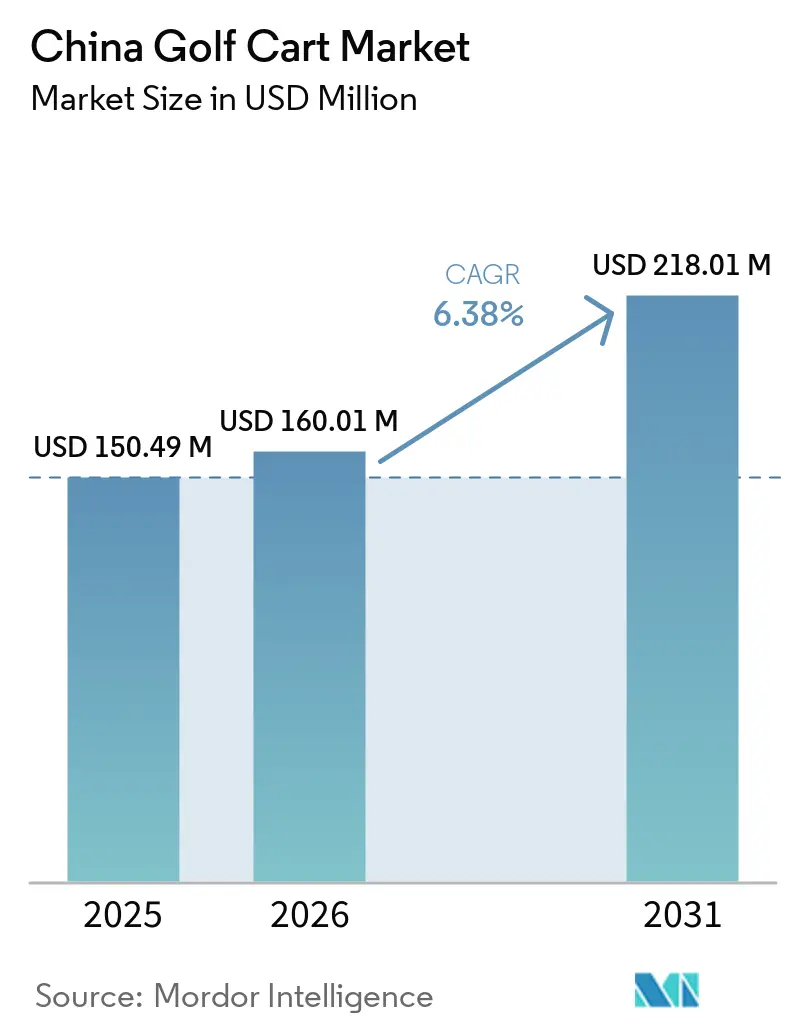
| Marktgröße im Basisjahr (2025) | 150.49 Millionen US-Dollar |
| Marktgröße (2026) | 160.01 Millionen US-Dollar |
| Marktgröße (2031) | 218.01 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.38 % |
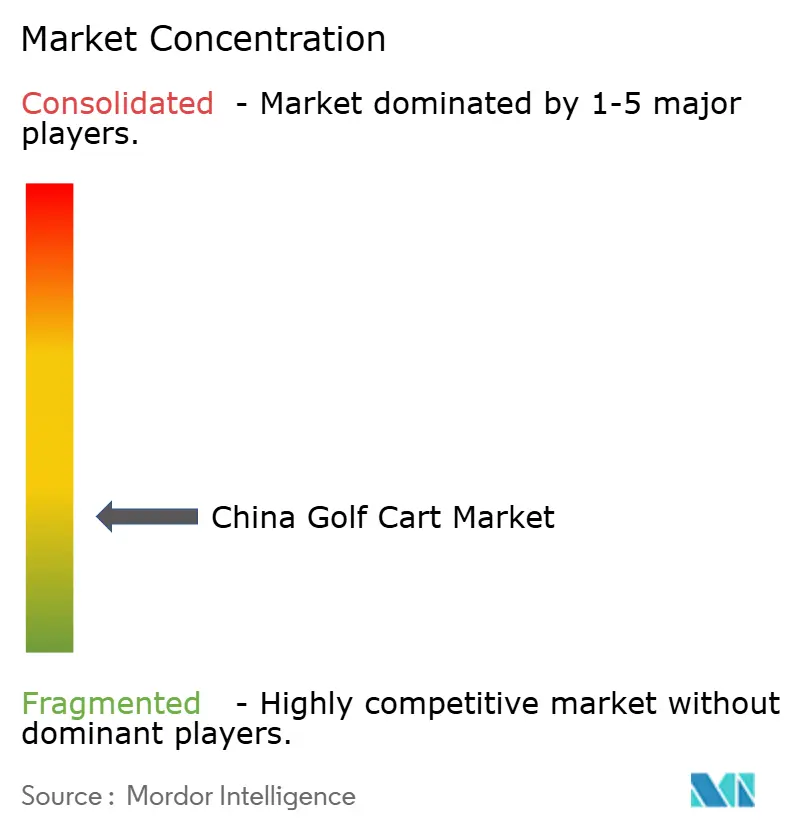
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des chinesischen Golfwagen-Marktes von Mordor Intelligence
Die Marktgröße des chinesischen Golfwagen-Marktes wurde im Jahr 2025 auf 150,49 Millionen USD geschätzt und soll von 160,01 Millionen USD im Jahr 2026 auf 218,01 Millionen USD bis 2031 wachsen, mit einer CAGR von 6,38 % während des Prognosezeitraums (2026–2031). Elektrofahrzeuge sind zur Standardwahl für neue Flotten geworden, da politische Anforderungen, Batteriewirtschaft und Betriebsanforderungen emissionsarme Modelle begünstigen. Die Nachfrage verlagert sich auch über Golfplätze hinaus in Resorts, Themenparks, Industriecampus und abgeschlossene Wohnanlagen. Inländische Hersteller profitieren von etablierten Batterielieferketten und exportorientierter Fertigungskapazität, was Preisgestaltung und Produktentwicklung unterstützt. Der Wettbewerb hängt zunehmend von Batteriemanagementsystemen, Flottenüberwachung, zuverlässigem Service und auf spezifische Betriebsbedingungen zugeschnittenen Formaten ab. Der chinesische Golfwagen-Markt verbindet daher Ersatznachfrage in etablierten Golfanlagen mit einem breiteren Einsatz in der privaten Standortmobilität.
Wichtigste Erkenntnisse des Berichts
- Nach Antriebsart entfielen Elektrowagen im Jahr 2025 auf 83,15 % des Marktanteils des chinesischen Golfwagen-Marktes, während Solar-Hybrid-Wagen bis 2031 voraussichtlich mit einer CAGR von 8,76 % wachsen werden.
- Nach Sitzkapazität hielten 2-Sitzer-Konfigurationen im Jahr 2025 einen Marktanteil von 49,03 % am chinesischen Golfwagen-Markt, während 4-Sitzer-Konfigurationen bis 2031 voraussichtlich mit einer CAGR von 7,11 % wachsen werden.
- Nach Fahrzeugformat entfielen offene Golfwagen im Jahr 2025 auf 77,13 % des Marktanteils des chinesischen Golfwagen-Marktes, während geschlossene und wetterfeste Wagen bis 2031 voraussichtlich mit einer CAGR von 7,69 % wachsen werden.
- Nach Anwendung hielten Golfplätze im Jahr 2025 einen Marktanteil von 54,35 % am chinesischen Golfwagen-Markt, während kommerzielle Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen werden.
- Nach Vertriebskanal hielten Offline-Kanäle im Jahr 2025 einen Marktanteil von 57,05 % am chinesischen Golfwagen-Markt, während Online- und Direktvertriebskanäle bis 2031 voraussichtlich mit einer CAGR von 9,04 % wachsen werden.
- Nach Geografie entfiel Südchina im Jahr 2025 auf 36,12 % des Marktanteils des chinesischen Golfwagen-Marktes, während Hainan bis 2031 voraussichtlich mit einer CAGR von 9,45 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse des chinesischen Golfwagen-Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektromobilität und Emissionspolitik | +1.4% | National, mit frühen Gewinnen in Guangdong, Peking und Shanghai | Kurzfristig (≤ 2 Jahre) |
| Kosten-Leistungs-Verhältnis von Lithiumbatterien | +1.2% | National, mit Versorgungskonzentration in Süd- und Ostchina | Kurzfristig (≤ 2 Jahre) |
| Golf- und Freizeitbeteiligung | +1.1% | Kernregion Südchina und Hainan, mit Ausstrahlungseffekten auf Ost- und Südwestchina | Mittelfristig (2–4 Jahre) |
| Mikromobilität in Resorts, Parks und auf Campusgeländen | +1.0% | Hainan, Yangtze-Flussdelta und Perlflussdelta | Mittelfristig (2–4 Jahre) |
| Ersatz durch Batterialterung und Normen | +0.7% | National, konzentriert in der installierten Basis in Süd- und Ostchina | Mittelfristig (2–4 Jahre) |
| Exportorientierte OEM-Skalierung | +0.6% | Fertigungscluster in Süd- und Ostchina | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unterstützung durch Elektromobilitäts- und Emissionspolitik
Der nationale politische Rahmen für Fahrzeuge mit neuer Energie unterstützt die Beschaffung von Elektro-Golfwagen. Die Steuerbefreiungsanforderungen für 2026 und 2027 haben die Technologieschwellen angehoben, die ältere Benzin- und Blei-Säure-Fahrzeuge möglicherweise nicht erfüllen können [1]„Technische Anforderungen für Steuerbefreiungen beim Kauf von Fahrzeugen mit neuer Energie 2026–2027,” Ministerium für Industrie und Informationstechnologie, miit.gov.cn. China verabschiedete im Mai 2025 die Norm GB 36980.1-2025, die im Januar 2026 in Kraft trat. Die Norm verschärfte die Energieverbrauchsanforderungen für batterieelektrische Fahrzeuge. Provinzielle Regelungen, die elektrischen Transport in landschaftlich reizvollen und ökologisch sensiblen Gebieten bevorzugen, bieten eine stabilere Grundlage für die Akzeptanz. Der chinesische Golfwagen-Markt könnte sich daher zunächst in Küstenresorts und Landschaftsparks ausweiten, bevor Ladeinfrastrukturnetze im Landesinneren weiter ausgebaut werden.
Verbesserungen beim Kosten-Leistungs-Verhältnis von Lithiumbatterien
Batteriekosten prägen die Wirtschaftlichkeit von Elektro-Golfwagen und deren Ersatzökonomie. Lithiumeisenphosphat-Batteriepacks kosten mehr als 40 % weniger pro Kilowattstunde als Nickel-Mangan-Kobalt-Alternativen. Chinas Skalierung in der Lithiumeisenphosphat-Kathodenproduktion verschafft lokalen Herstellern einen Kostenvorteil bei geeigneten Golfwagen-Anwendungen. Dieser Kostenvorteil kann die Wirtschaftlichkeit elektrischer Flotten für institutionelle Käufer verbessern. Er hilft Herstellern auch dabei, Modelle zu entwickeln, die Reichweiten- und Leistungsanforderungen erfüllen. Eine längere Batterielebensdauer kann den Ersatzbedarf reduzieren und gleichzeitig den Wert von Service-, Software- und Batterie-Upgrade-Angeboten steigern.
Wachsende Golf- und Freizeitbeteiligung
Golfanlagen bleiben eine wichtige Quelle der Flottennachfrage, da Wagen für die Spielerbewegung und den Platzbetrieb zentral sind. Guangdong verfügt über eine konzentrierte Basis an Golfplätzen, was die Nachfrage nach Golfwagen in Südchina unterstützt. Das nationale Baumoratorium begrenzt das Angebot neuer Außenplätze außerhalb der ausgewiesenen Hainan-Zonen. Dies verlagert die Aufmerksamkeit vom Neubau von Plätzen hin zum Flottenersatz und einer höheren Auslastung bestehender Anlagen. Freizeitanlagen nutzen Wagen auch als Teil eines umfassenderen Besucherserviceangebots und nicht nur für die Platzzirkulation. Der chinesische Golfwagen-Markt profitiert, wenn Betreiber Gastgewerbe, Training und Besucherservices rund um ihre bestehenden Standorte ausbauen.
Mikromobilität in Resorts, Parks und auf Campusgeländen
Resorts, Landschaftsparks, Seniorengemeinschaften und Industriecampus haben andere Betriebsanforderungen als Golfplätze. Diese Käufer legen größeren Wert auf geschlossene Kabinen, Ladekapazität, Telematik, Batteriebeständigkeit und zuverlässigen Service. Ihre Anforderungen schaffen Nachfrage nach Konfigurationen, die nicht ausschließlich für den Raseneinsatz oder enge Platzbahnen konzipiert sind. Chinas Ziel der CO₂-Spitze bis 2030 und der CO₂-Neutralität bis 2060 verstärken die allgemeine politische Ausrichtung hin zu elektrischem Transport. Elektrische Flotten können auch sichtbare Nachhaltigkeitsverpflichtungen in Premium-Resorts unterstützen, die mit internationalen Hotelmarken und Investoren zusammenarbeiten. Diese Ausweitung des privaten Standorttransports schafft ein breiteres Anwendungsspektrum für den chinesischen Golfwagen-Markt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten | -1.3% | National, am stärksten in Städten der dritten Kategorie und im Landesinneren | Mittelfristig (2–4 Jahre) |
| Lade- und Kundendienst-Infrastruktur | -0.9% | Nordwestchina, Nordostchina und zentrales Landesinneres | Langfristig (≥ 4 Jahre) |
| Fragmentierte lokale Straßennutzung | -0.5% | National, konzentriert in städtischen Standorten niedrigerer Kategorie | Mittelfristig (2–4 Jahre) |
| Restwert und Batterierecycling | -0.4% | National, am stärksten in Anwendungen außerhalb von Golfplätzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten
Lithiumbetriebene Wagen können über mehrere Jahre Betriebsvorteile bieten, ihr anfänglicher Kaufpreis bleibt jedoch höher als bei Blei-Säure-Alternativen. Ein mittelklassiger 48-V-Lithium-Golfwagen kostet in der Regel mehr als ein vergleichbares Blei-Säure-Modell. Geschlossene und Solar-Hybrid-Modelle verursachen für kleine Resorts, Landschaftsparks auf Kreisebene und aufstrebende Wohnanlagen zusätzliche Kosten. Leasing- und Batterie-als-Service-Vereinbarungen bleiben außerhalb großer Ballungsräume begrenzt. Dies kann Käufe verzögern, selbst wenn Betreiber den langfristigen Betriebswert elektrischer Flotten erkennen. Der chinesische Golfwagen-Markt ist daher auf Finanzierungsoptionen angewiesen, die kleineren gewerblichen Käufern helfen, die anfängliche Investition zu bewältigen.
Lücken in der Lade- und Kundendienst-Infrastruktur
Dedizierte Ladeeinrichtungen bleiben außerhalb von Städten der ersten Kategorie und zweckgebauten Resortkomplexen begrenzt. Diese Einschränkung ist besonders wichtig für Landschaftsparks im Landesinneren und ländliche Resorts. T/HZRZ 004-2025 legte 2025 technische Anforderungen für Lithium-Ionen-Golfwagen-Batteriesysteme fest [2]„Lithium-Ionen-Antriebsbatteriesystem für Golfwagen,” Nationale Normenbibliothek, cnis.ac.cn. Die Norm kann die Laderkompatibilität verbessern, aber der Einsatz kompatibler Ladeausrüstung bleibt in ländlichen Servicenetzen inkonsistent. Lokale Straßennutzungsklassifikationen können ebenfalls variieren, was Unsicherheit für Betreiber schafft, die Liegenschaften in mehreren Provinzen verwalten. Diese Lücken begünstigen Lieferanten mit etablierten Händlerbeziehungen und reaktionsschneller Wartungsabdeckung im chinesischen Golfwagen-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart: Elektrowagen führen die Nachfrage an und Solar-Hybrid-Wagen wachsen schneller
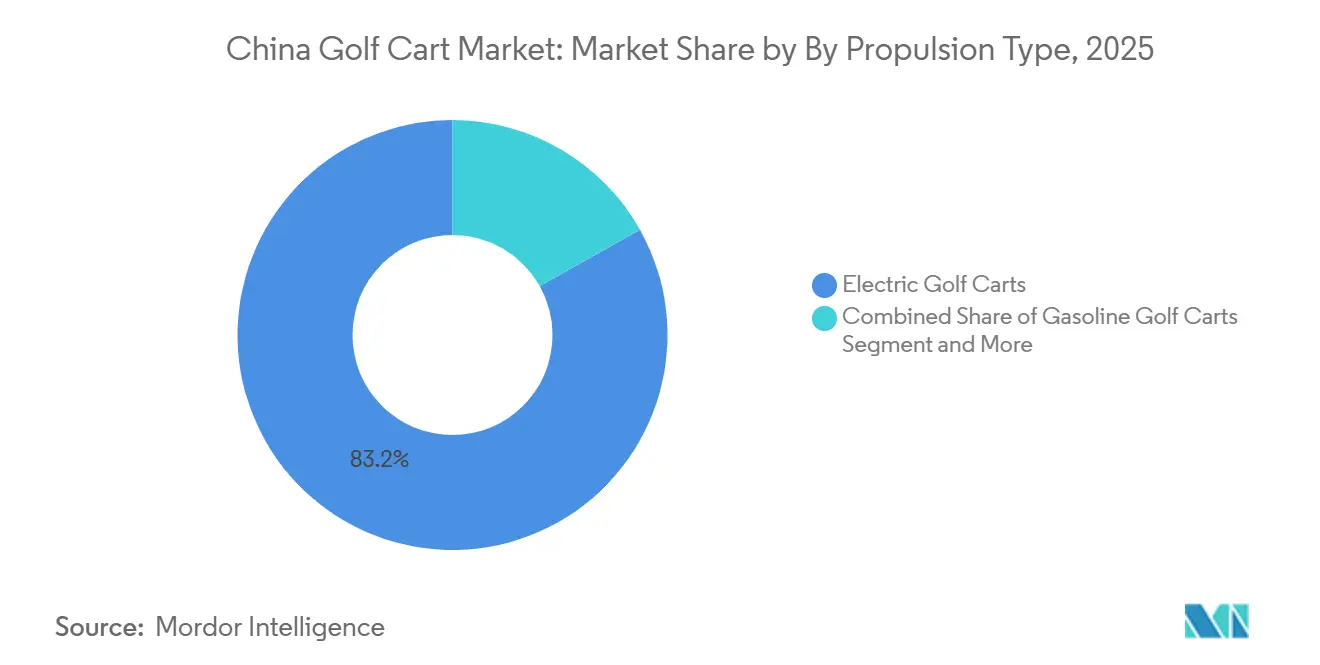
Elektrowagen hielten im Jahr 2025 einen Marktanteil von 83,15 % am chinesischen Golfwagen-Markt. Ihre führende Position spiegelt die Abkehr von Benzinmodellen und die verbesserte Wirtschaftlichkeit von Lithiumeisenphosphat-Batterien wider. Die Vorschriften für Fahrzeuge mit neuer Energie für 2026 und 2027 begünstigen effiziente Elektroplattformen. Einschränkungen in Landschaftszonen machen Verbrennungsfahrzeuge für einige Anwendungen weniger geeignet. Elektrische Flotten erfüllen die Betriebsanforderungen von Golfplätzen, Resorts, Campusgeländen und Wohnanlagen. Lieferanten können Batteriemanagementsysteme und nachgewiesene Sicherheitsleistung nutzen, um ihre Elektroangebote zu differenzieren. Batteriepacks auf Basis der Lithiumeisenphosphat-Chemie haben einen Kostenvorteil gegenüber Nickel-Mangan-Kobalt-Alternativen. Dies hilft inländischen Herstellern, die Materialkosten für gängige Wagenkonfigurationen zu steuern. Die etablierte Elektrobasis gibt Herstellern eine klare Plattform für Ersatzverkäufe. Sie unterstützt auch die weitere Entwicklung vernetzter Flottenfunktionen.
Solar-Hybrid-Wagen werden bis 2031 voraussichtlich mit einer CAGR von 8,76 % wachsen. Das Format kombiniert Solarladeregler mit Lithiumbatteriesystemen für Standorte, die zusätzliche Betriebsreichweite schätzen. HKBG präsentierte auf der 139. Kanton-Messe im April 2026 eine Reihe von solarbetriebenen Golfwagen. Die Serie umfasste Echtzeit-Solarlade-Dashboards, Lithiumeisenphosphat-Batterieintegration und Aluminiumrahmen. Solarpanele können im Vergleich zu reinen Netzmodellen in geeigneten Umgebungen 20 % bis 30 % mehr Betriebsreichweite bieten. Dieser Vorteil ist für Küsten- und Resortstandorte mit hoher Sonneneinstrahlung relevant, einschließlich Hainan und Guangdong. Das Format kann die Ladekosten pro Kilometer bei Liegenschaften mit regelmäßiger Tagesnutzung senken. Es bietet auch eine praktische Option für landschaftlich reizvolle Standorte mit begrenztem Netzzugang. Technische Normen für Lithium- und Blei-Säure-Systeme erhöhen den Wert normkonformer Plattformen. Dies schafft Raum für Lieferanten, die Solarfähigkeit mit zuverlässigem Servicesupport kombinieren können.


Nach Sitzkapazität: 2-Sitzer-Wagen behalten das Kernvolumen, während 4-Sitzer-Wagen neue Anwendungsfälle gewinnen
Die 2-Sitzer-Konfiguration hielt im Jahr 2025 einen Marktanteil von 49,03 % am chinesischen Golfwagen-Markt. Sie eignet sich weiterhin gut für das Paarspiel auf Golfplätzen. Ihr kompakter Grundriss passt auch zu Platzbahnen und Standardlageranordnungen. Golfanlagen verlassen sich weiterhin auf diese Konfiguration für den routinemäßigen Flottenersatz. Das Format bietet Betreibern ein vertrautes Fahrzeuglayout und eine unkomplizierte Bereitstellung. Es wird daher wahrscheinlich wichtig bleiben, wo Golf die primäre Nutzung bleibt. Die installierte Basis schafft regelmäßige Nachfrage nach Wartung, Batterieersatz und Flottenerneuerung. Hersteller können dieses Geschäft durch zuverlässige Teilverfügbarkeit und lokalen Service schützen. Betreiber schätzen auch eine vorhersehbare Reichweite und Fahrzeugverfügbarkeit in Stoßzeiten. Diese Anforderungen erhalten die Rolle der 2-Sitzer-Wagen in etablierten Golfanlagen aufrecht.
Das 4-Sitzer-Segment wird bis 2031 voraussichtlich mit einer CAGR von 7,11 % wachsen. Resorts, Themenparks und Campusgeländen nutzen größere Wagen, um die Fahrgastbewegung innerhalb abgeschlossener Liegenschaften zu verbessern. Mehrgängiger Transport kann die Anzahl der für einige Strecken benötigten Einheiten reduzieren. Diese Betreiber berücksichtigen häufig Sitzkapazität zusammen mit Komfort, Reichweite und Flottenüberwachung. Größere Fahrzeuge können auch Premium-Ausstattungen wie GPS-Navigation und digitale Dashboards unterstützen. Die 6-Sitzer- und 8+-Sitzer-Kategorien dienen Shuttle-Funktionen an Flughäfen, großen Landschaftsparks und Kongresszentren. Ihre höheren Einheitswerte können langfristige Servicevereinbarungen unterstützen. Diese Anwendungen unterscheiden sich vom Kerngolfbetrieb, da die Fahrgastbewegung oft den ganzen Tag über kontinuierlich ist. Das Produktdesign muss daher Haltbarkeit und Betriebsverfügbarkeit betonen. Diese Nachfrage erweitert die chinesische Golfwagen-Branche über ihre traditionelle Zwei-Personen-Basis hinaus.
Nach Fahrzeugformat: Offene Wagen halten die installierte Basis, während geschlossene Wagen die ganzjährige Nutzung ausweiten
Offene Wagen entfielen im Jahr 2025 auf 77,13 % des Marktanteils des chinesischen Golfwagen-Marktes. Dieser Anteil spiegelt die Konzentration von Golfplatzbetrieben in warmem Klima in Südchina wider. Golfer akzeptieren oft Wetterexposition während des normalen Platzbetriebs. Offene Designs passen auch zu den Zirkulationsmustern und visuellen Erwartungen vieler Clubs. Ihre breite installierte Basis unterstützt die anhaltende Nachfrage nach Teilen, Service und Ersatz. Hersteller in südlichen Produktionszentren haben Erfahrung in der Versorgung dieses etablierten Formats. Die Konfiguration bleibt für Veranstaltungsorte mit saisonaler, aber vorhersehbarer Besucheraktivität relevant. Sie dient auch Betreibern, die einfache Fahrzeuge mit bewährten Betriebseigenschaften bevorzugen. Die anhaltende Nachfrage wird von der Alterung der Flotte und den Anforderungen an die Platzmaintenance abhängen. Das Segment bleibt daher das Volumengerüst des chinesischen Golfwagen-Marktes.
Geschlossene und wetterfeste Wagen werden bis 2031 voraussichtlich mit einer CAGR von 7,69 % wachsen. Unternehmensgeländen, Krankenhäuser, Skiresorts und Ganzwetter-Tourismusparks erfordern einen zuverlässigeren ganzjährigen Betrieb. Nördliche Standorte sind Bedingungen ausgesetzt, die die Nützlichkeit offener Wagen im Winter einschränken. Die geschlossenen Modelle sind besonders relevant für Tourismusstandorte in Heilongjiang und Jilin. Klimaanlagen, GPS-Tracking, digitale Informationsbildschirme und Näherungssensoren können in diese Fahrzeuge integriert werden. Solche Funktionen machen die Fahrzeuge für vernetzte Mobilitätsbetriebe geeignet. Resorts und institutionelle Nutzer können die zusätzlichen Anschaffungskosten rechtfertigen, wenn die Auslastung über die Saison hinaus anhält. Dies kann den Wert von Flottenaktiva über den Golfkalender hinaus verbessern. Lieferanten, die hauptsächlich südliche Golfplätze bedienen, benötigen möglicherweise dedizierte Produkte für kältere Standorte. Das Format erweitert die Anwendungsreichweite und erhöht gleichzeitig die Bedeutung der Wartungsfähigkeit.
Nach Anwendung: Golfplätze liefern Ersatznachfrage, während kommerzielle Dienstleistungen schneller wachsen
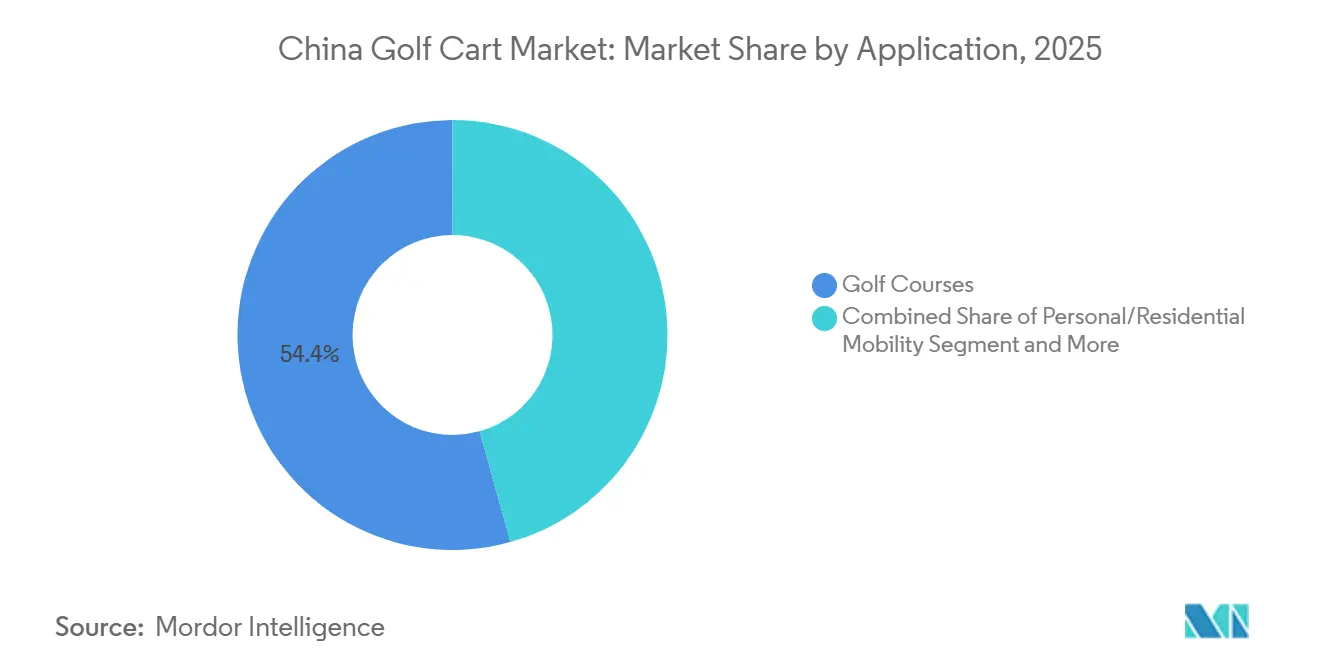
Golfplätze hielten im Jahr 2025 einen Marktanteil von 54,35 % am chinesischen Golfwagen-Markt. Die Anwendung bleibt wichtig, da Platzflotten periodischen Ersatz und laufende Wartung erfordern. Bestehende Anlagen bieten eine stabile Basis, auch wenn der Bau neuer Plätze begrenzt ist. Platzmanager priorisieren Fahrzeugverfügbarkeit, Streckentauglichkeit und Servicebereitschaft. Ihr Beschaffungsprozess tendiert dazu, praktische Spezifikationen zu bevorzugen, die den täglichen Betrieb unterstützen. Dies schafft wiederkehrende Nachfrage nach etablierten Flottenkonfigurationen. Golfclubs können Wagen auch zur Unterstützung von Besucherservices rund um Gastgewerbe- und Trainingseinrichtungen nutzen. Der Golfkanal ist weniger dem Bedarf an netto neuer Standortentwicklung ausgesetzt. Er gibt Herstellern eine verlässliche Kundenbasis für Teile und Ersatzverkäufe. Diese Stabilität unterstützt den breiteren chinesischen Golfwagen-Markt.
Kommerzielle Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen. Resorts, Themenparks und Campusgeländen benötigen oft differenzierte Fahrzeuge für Fahrgastkomfort, Branding, Konnektivität und Serviceverträge. Diese Anforderungen können mehr Individualisierung unterstützen als Standard-Golfplatzflotten. Geschlossene Kabinen, Mehrgängige Layouts und digitale Flottentools sind für diese Betreiber besonders relevant. Seniorengemeinschaften und große Öko-Wohnanlagen nutzen ebenfalls Elektrowagen für interne Fahrten auf der letzten Meile. Industrie- und Flughafenstandorte nutzen Wagen für spezifische Versorgungsfunktionen, wobei emissionsfreie Ausrüstung zunehmend bevorzugt wird. Die Anwendungsbasis umfasst daher sowohl Besuchertransport als auch Betriebsbewegungen. Diese Vielfalt reduziert die Abhängigkeit vom angebotseingeschränkten Golfplatzkanal. Sie schafft auch Nachfrage nach spezialisierten Servicemodellen und Produktkonfigurationen. Die kommerzielle Nutzung erweitert die chinesische Golfwagen-Branche über mehrere private Standorttransportbereiche hinaus.
Nach Vertriebskanal: Offline-Händler behalten das institutionelle Geschäft, während Online-Verkäufe kleinere Käufer erreichen
Offline-Händler und Distributoren hielten im Jahr 2025 einen Marktanteil von 57,05 % am chinesischen Golfwagen-Markt. Große Resort- und Golfplatzflotten erfordern oft Vorführungen vor dem Kauf. Sie benötigen auch Serviceverpflichtungen, Installationssupport und Finanzierungsvereinbarungen. Diese Anforderungen sind für Online-Plattformen schwer als vollständiger Service zu erbringen. Händlerbeziehungen bleiben wertvoll, wo Flottenausfallzeiten unmittelbare Betriebskosten verursachen. Offline-Netzwerke können Käufern auch helfen, Formate auszuwählen, die für lokales Gelände und Wetter geeignet sind. Ihre Rolle ist besonders wichtig in Regionen mit fragmentierter Abdeckung von Lade- und Wartungsinfrastruktur. Etablierte Händler geben Herstellern eine lokale Präsenz nach der Lieferung. Dies unterstützt Wiederholungskäufe von institutionellen Konten. Offline-Netzwerke werden daher für höherwertige Flottengeschäfte wichtig bleiben.
Online- und Direktvertriebskanäle werden bis 2031 voraussichtlich mit einer CAGR von 9,04 % wachsen. Chinas ausgereifte E-Commerce-Infrastruktur hilft Herstellern, kleinere Flottenbetreiber und Einzelkäufer zu erreichen. Digitale Kanäle können auch die werkseitige Direktbeschaffung durch ausländische Geschäftskäufer unterstützen. Online-Kataloge erleichtern die Präsentation von Individualisierungsoptionen und Produktspezifikationen. Der Kanal eignet sich für Einzel- und Kleinfloттenkäufe, bei denen Käufer größeres Gewicht auf Preis und Konfigurationswahl legen. Größere Flottenvereinbarungen werden wahrscheinlich beziehungsbasierter und offline bleiben. Dies schafft eine Aufteilung zwischen digitalen Transaktionen und serviceintensiven institutionellen Verkäufen. Lieferanten können beide Wege nutzen, um unterschiedliche Käuferprofile anzusprechen. Der chinesische Golfwagen-Markt profitiert, wenn die Vertriebsabdeckung dem Umfang und den Serviceanforderungen jeder Kundengruppe entspricht.
Geografische Analyse
Südchina hielt im Jahr 2025 einen Marktanteil von 36,12 % am chinesischen Golfwagen-Markt. Guangdong kombiniert eine große Konzentration von Golfanlagen mit einer bedeutenden Fertigungsbasis für Golfwagen. Das Perlflussdelta unterstützt die Nachfrage von Premium-Clubs, Resorts und Landschaftsparks. Hersteller profitieren auch von integrierten Lithiumeisenphosphat-Batterielieferketten und etablierter Exportlogistik. Diese Bedingungen unterstützen sowohl inländische Lieferungen als auch exportorientierte Produktion. Der Korridor von Guangzhou und Shenzhen zu Küstenresortgebieten weist unterschiedliche Nachfragemuster auf. Golfclubs benötigen typischerweise zuverlässigen Flottenersatz. Resort- und Parkbetreiber benötigen oft fahrgastorientierte oder Nutzfahrzeugkonfigurationen. Südchina bleibt zentral für den chinesischen Golfwagen-Markt, da Produktion und Endnutzernachfrage eng miteinander verbunden sind. Dies verschafft lokalen Lieferanten einen praktischen Vorteil bei Servicebereitschaft und Marktzugang.
Ostchina ist ein bedeutendes sekundäres Nachfragegebiet, da Shanghai, Jiangsu und Zhejiang Unternehmensgeländen, Premium-Clubs und internationale Hotelliegenschaften beherbergen. Käufer in dieser Region bevorzugen oft geschlossene Modelle mit Telematik und Flottenmanagementfunktionen. Diese Spezifikationen unterstützen einen höherwertigen Produktmix als einfache Platzfahrzeuge. Zentral- und Südwestchina sind aufstrebende Nachfragegebiete für Landschaftstourismus in Berg- und Hochebenenumgebungen. Guizhou, Yunnan und Sichuan können Konfigurationen mit höherem Drehmoment für unebenes Gelände erfordern. Diese Bedingungen schaffen eine Chance für Produkte, die von Standard-Küstenkatalogen nicht vollständig abgedeckt werden. Lieferanten, die Produkte an Gelände und lokale Wartungsbedingungen anpassen, können eine vielfältigere Kundenbasis bedienen. Der geografische Mix verstärkt den Bedarf an Konfigurationsoptionen innerhalb des chinesischen Golfwagen-Marktes.
Hainan wird bis 2031 voraussichtlich mit einer CAGR von 9,45 % wachsen, der schnellsten regionalen Rate im chinesischen Golfwagen-Markt. China begann im Dezember 2025 mit dem vollständigen inselweiten unabhängigen Zollbetrieb im Hainan-Freihandelshafen [3]„China verwandelt die Insel Hainan in eine besondere Zollüberwachungszone im Rahmen der Öffnungsoffensive,” Informationsbüro des Staatsrates, gov.cn. Die zollfreie Importabdeckung wurde unter den neuen Regelungen auf einen bemerkenswerten Anteil der Waren ausgeweitet. Dies kann die Landekosten für Resortausrüstung und Elektrofahrzeugkomponenten senken. Hainans Plan für 2026 bis 2030 identifiziert Premium-Tourismus, Luxuseinzelhandel und hochwertige Freizeitinfrastruktur als Entwicklungsprioritäten. Die Insel ist vom nationalen Baumoratorium für Golfplätze ausgenommen. Diese Bedingungen unterstützen die Nachfrage von Freizeitanlagen und Premium-Resorteigenschaften. Hainan kann Herstellern auch einen Standort für Referenzbereitstellungen bieten, bevor sie in andere Resortkorridor expandieren. Das politische und touristische Umfeld der Region unterstützt daher eine stärkere Flottenachfrage.
Wettbewerbslandschaft
Der chinesische Golfwagen-Markt weist eine mäßig fragmentierte Wettbewerbsstruktur auf. Führende inländische Lieferanten sind HDK Electric Vehicle, Suzhou Eagle Electric Vehicle, Marshell Electric Vehicle, Guangdong Lvtong New Energy und Tao Motor. Diese Unternehmen haben durch Exportproduktion Skalierung aufgebaut und nutzen diese Skalierung, um inländische Produkte und Dienstleistungen zu stärken. Westliche Lieferanten, darunter Club Car, Yamaha Golf-Car und E-Z-GO, behaupten Positionen in Premium-Golfclubs und internationalen Hotelliegenschaften. Ihre etablierten Beziehungen und Servicefähigkeiten bleiben in diesen Konten relevant. Inländische Alternativen erhöhen den Druck durch verbesserte Produktqualität zu niedrigeren Preispunkten. Käufer können daher lokale Fertigungskapazität mit Premium-Markensupport vergleichen. Das Wettbewerbsgleichgewicht begünstigt Lieferanten, die Preisgestaltung mit glaubwürdiger Serviceabdeckung verbinden können.
Suzhou Eagle schloss im Juli 2026 seine Phase-2-Fertigungserweiterung im Suzhou Industrial Park ab [4]„Elektrofahrzeugwerk fertiggestellt, Suzhou Eagle Phase 2,” Verwaltungsausschuss des Suzhou Industrial Park, sipac.gov.cn . Diese Investition zeigt, wie führende inländische Hersteller Kapazitäten aufbauen, um die breitere Nachfrage zu erfüllen. HKBG stellte auf der 139. Kanton-Messe 2026 eine Reihe von solarbetriebenen Wagen vor. Das Produkt umfasste Solarlade-Dashboards, Lithiumeisenphosphat-Batterien und ein Aluminiumrahmendesign. Diese Schritte zeigen, dass Kapazitätswachstum und spezialisierte Elektrofahrzeuge gleichzeitig entwickelt werden.
Lieferanten nutzen verschiedene Ansätze, um im chinesischen Golfwagen-Markt zu konkurrieren. Exportorientierte Hersteller verfolgen standardisierte Hochvolumenproduktion für ausländische Kunden. Andere Unternehmen konzentrieren sich auf Premium-Produkte mit Fahrassistenzfunktionen, vernetztem Flottenmanagement und verfeinerten Innenräumen. Serviceorientierte Lieferanten streben wiederkehrende Einnahmen durch Batterieservices und Vereinbarungen zur vorausschauenden Wartung an. Die Teilnahme an der Normenentwicklung kann auch die Position eines Lieferanten stärken, indem sein Compliance-Wissen erweitert wird. Lücken bestehen bei der Flottenfinanzierung für Resorts im Landesinneren, Solar-Hybrid-Optionen für netzferne Landschaftsstandorte und Servicenetzwerke in Nordwest- und Nordostchina. Diese Bereiche können Lieferanten anziehen, die bereit sind, lokalisierte Betriebsanforderungen zu unterstützen. Die fragmentierte Struktur gibt gut vorbereiteten Unternehmen Raum, durch Servicequalität und Produktspezialisierung Positionen aufzubauen.
Marktführer der chinesischen Golfwagen-Branche
Guangdong Lvtong New Energy Electric Vehicle Technology Co., Ltd.
CENGOCAR
Guangdong Yatian Industrial Co., Ltd.
XUNHU
Suzhou Eagle Electric Vehicle Manufacturing Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: LVTONG stellte ein völlig neues Produktportfolio vor, darunter Golfwagen und weitere Angebote, um seine Hochend-Produktmatrix für Golfplätze, Landschaftsresorts, private Herrensitze und Outdoor-Abenteuersektoren zu erweitern. Die aufgerüsteten Golfwagen verfügen über optimierte Fahrgestellstrukturen, hocheffiziente Antriebssysteme, verfeinerte Innenausstattung und stromlinienförmige Außendesigns.
- April 2026: HKBG (Hong Kong Bright Gal International Co.) stellte auf der 139. Kanton-Messe in Guangzhou eine neue solarbetriebene Golfwagen-Serie vor, die MPPT-Solarlade-Dashboards, LFP-Batterieintegration und nach EU- und US-Exportnormen zertifizierte Aluminiumrahmenkonstruktion umfasst und in der Zone für neue Energiemobilität erhebliche Aufmerksamkeit von internationalen Käufern auf sich zog.


Berichtsumfang des chinesischen Golfwagen-Marktes
Der Umfang umfasst die Segmentierung nach Antriebsart (Elektro-Golfwagen, Benzin-Golfwagen und Solar-Hybrid-Golfwagen), Sitzkapazität (2-Sitzer, 4-Sitzer, 6-Sitzer und 8+-Sitzer), Fahrzeugformat (Offen und Geschlossen/Wetterfest), Anwendung (Golfplätze, Persönliche/Wohnmobilität, Kommerzielle Dienstleistungen [Resorts, Themenparks und Campusgeländen] und Industrie- und Flughafenversorgung) und Vertriebskanal (Offline [Händler und Distributoren] und Online/Direktvertrieb an Verbraucher). Die Analyse umfasst auch die Segmentierung auf regionaler Ebene, einschließlich Südchina, Nordchina, Zentralchina, Südwestchina, Nordwestchina, Nordostchina und Hainan. Marktgröße und Wachstumsprognosen werden nach Wert in USD und Volumen in Einheiten dargestellt.
| Elektro-Golfwagen |
| Benzin-Golfwagen |
| Solar-Hybrid-Golfwagen |
| 2-Sitzer |
| 4-Sitzer |
| 6-Sitzer |
| 8+-Sitzer |
| Offen |
| Geschlossen / Wetterfest |
| Golfplätze |
| Persönliche / Wohnmobilität |
| Kommerzielle Dienstleistungen (Resorts, Themenparks, Campusgeländen) |
| Industrie- und Flughafenversorgung |
| Offline (Händler und Distributoren) |
| Online / Direktvertrieb an Verbraucher |
| Südchina |
| Nordchina |
| Zentralchina |
| Südwestchina |
| Nordwestchina |
| Nordostchina |
| Hainan |
| Elektro-Golfwagen | Golfplätze |
| Persönliche / Wohnmobilität | |
| Kommerzielle Dienstleistungen (Resorts, Themenparks, Campusgeländen) | |
| Industrie- und Flughafenversorgung | |
| Benzin-Golfwagen | Golfplätze |
| Persönliche / Wohnmobilität | |
| Kommerzielle Dienstleistungen (Resorts, Themenparks, Campusgeländen) | |
| Industrie- und Flughafenversorgung | |
| Solar-Hybrid-Golfwagen | Golfplätze |
| Persönliche / Wohnmobilität | |
| Kommerzielle Dienstleistungen (Resorts, Themenparks, Campusgeländen) | |
| Industrie- und Flughafenversorgung |
| Nach Antriebsart | Elektro-Golfwagen | |
| Benzin-Golfwagen | ||
| Solar-Hybrid-Golfwagen | ||
| Nach Sitzkapazität | 2-Sitzer | |
| 4-Sitzer | ||
| 6-Sitzer | ||
| 8+-Sitzer | ||
| Nach Fahrzeugformat | Offen | |
| Geschlossen / Wetterfest | ||
| Nach Anwendung | Golfplätze | |
| Persönliche / Wohnmobilität | ||
| Kommerzielle Dienstleistungen (Resorts, Themenparks, Campusgeländen) | ||
| Industrie- und Flughafenversorgung | ||
| Nach Vertriebskanal | Offline (Händler und Distributoren) | |
| Online / Direktvertrieb an Verbraucher | ||
| Nach Geografie | Südchina | |
| Nordchina | ||
| Zentralchina | ||
| Südwestchina | ||
| Nordwestchina | ||
| Nordostchina | ||
| Hainan | ||
| Antriebsart nach Anwendung | Elektro-Golfwagen | Golfplätze |
| Persönliche / Wohnmobilität | ||
| Kommerzielle Dienstleistungen (Resorts, Themenparks, Campusgeländen) | ||
| Industrie- und Flughafenversorgung | ||
| Benzin-Golfwagen | Golfplätze | |
| Persönliche / Wohnmobilität | ||
| Kommerzielle Dienstleistungen (Resorts, Themenparks, Campusgeländen) | ||
| Industrie- und Flughafenversorgung | ||
| Solar-Hybrid-Golfwagen | Golfplätze | |
| Persönliche / Wohnmobilität | ||
| Kommerzielle Dienstleistungen (Resorts, Themenparks, Campusgeländen) | ||
| Industrie- und Flughafenversorgung | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für chinesische Golfwagen?
Der chinesische Golfwagen-Markt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,38 % wachsen und bis 2031 218,01 Millionen USD erreichen. Das Wachstum wird durch die etablierte Nachfrage nach Golfflottenersatz und die zunehmende Nutzung von Golfwagen für Mobilität auf privaten Geländen unterstützt.
Welche Antriebsart führt die Nachfrage in China an?
Elektrowagen führten 2025 mit einem Anteil von 83,15 %, unterstützt durch die politische Ausrichtung und die Wirtschaftlichkeit von Lithiumeisenphosphat-Batterien. Effiziente Elektroplattformen sind auch besser geeignet für Standorte, die den Einsatz von Verbrennungsfahrzeugen einschränken.
Welches Fahrzeugformat wächst an kälteren Standorten am schnellsten?
Geschlossene und wetterfeste Wagen werden bis 2031 voraussichtlich mit einer CAGR von 7,69 % wachsen, da sie den ganzjährigen Betrieb unterstützen. Klimaanlagen und verwandte Funktionen helfen institutionellen Nutzern, den Service durch nördliche Winterbedingungen aufrechtzuerhalten.
Warum werden Online-Verkäufe für Golfwagen immer wichtiger?
Online- und Direktvertriebsverkäufe werden bis 2031 voraussichtlich mit einer CAGR von 9,04 % wachsen, angetrieben durch kleinere Käufer, die zunehmend digitale Kataloge und werkseitige Direktkaufoptionen nutzen. Händlernetzwerke bleiben für größere Flotten unerlässlich, die Produktvorführungen, Finanzierung und Verpflichtungen zum Kundendienst-Support benötigen.
Seite zuletzt aktualisiert am:



