
Größe und Marktanteil des chinesischen Schuhmarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
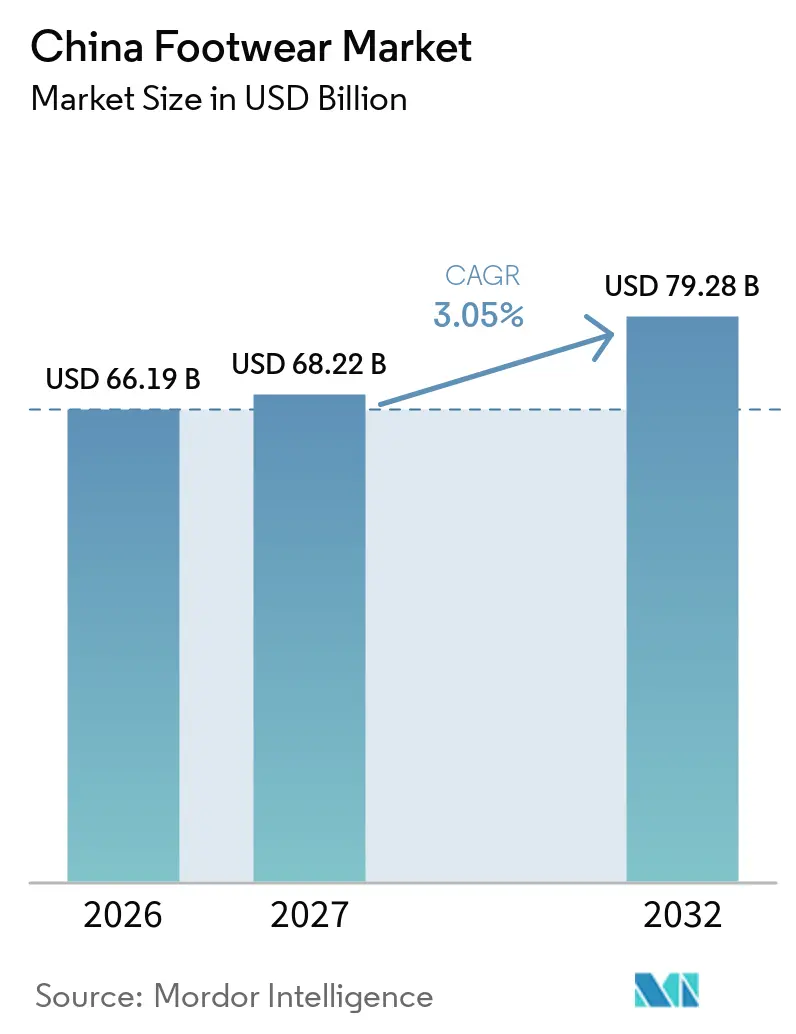
| Marktgröße im Basisjahr (2026) | 66.19 Milliarden US-Dollar |
| Marktgröße (2027) | 68.22 Milliarden US-Dollar |
| Marktgröße (2032) | 79.28 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.05 % |
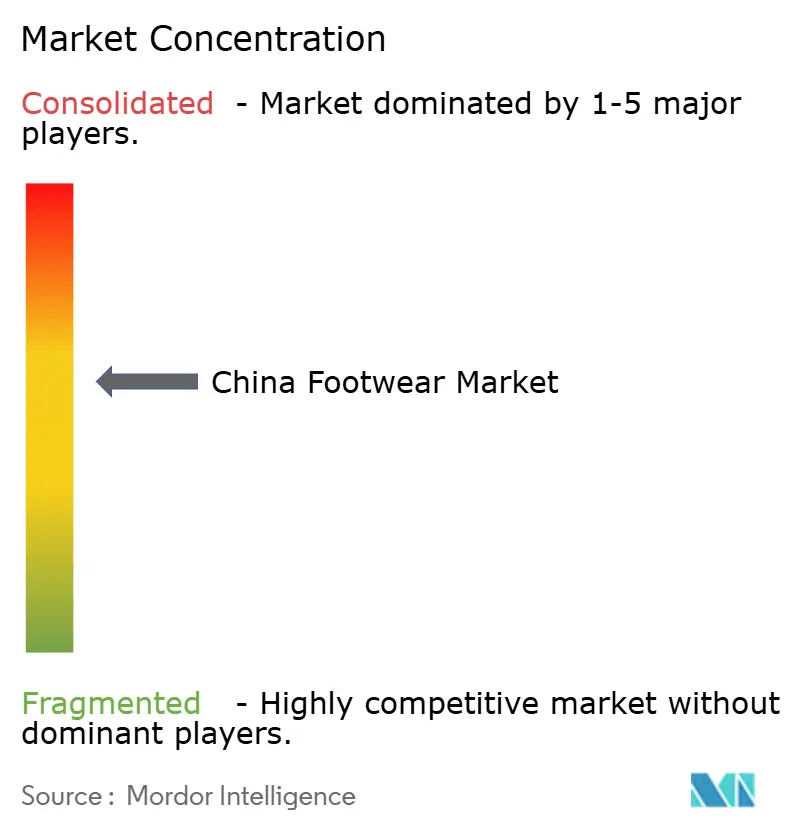
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Schuhmarkts von Mordor Intelligence
Die Größe des chinesischen Schuhmarkts wird voraussichtlich von 66,19 Milliarden USD im Jahr 2026 auf 68,22 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 3,05 % über den Zeitraum 2027–2032 einen Wert von 79,28 Milliarden USD erreichen. Die Inlandsnachfrage ist zunehmend zwischen alltäglichen Käufen und sportbezogenen Ausgaben aufgeteilt, während der Gesamtumsatz im Bereich Bekleidung und Schuhe weiterhin in einem gemäßigten Tempo wächst. Der chinesische Schuhmarkt profitiert von einer großen inländischen Fertigungsbasis, und veränderte Exportbedingungen veranlassen Hersteller und Marken, ihre lokalen Vertriebskanäle zu stärken. Inländische Sportschuhmarken verbessern ihre Produkttechnologie, erweitern ihre Einzelhandelsnetze und intensivieren die Nutzung digitaler Vertriebskanäle.
Wichtigste Erkenntnisse des Berichts
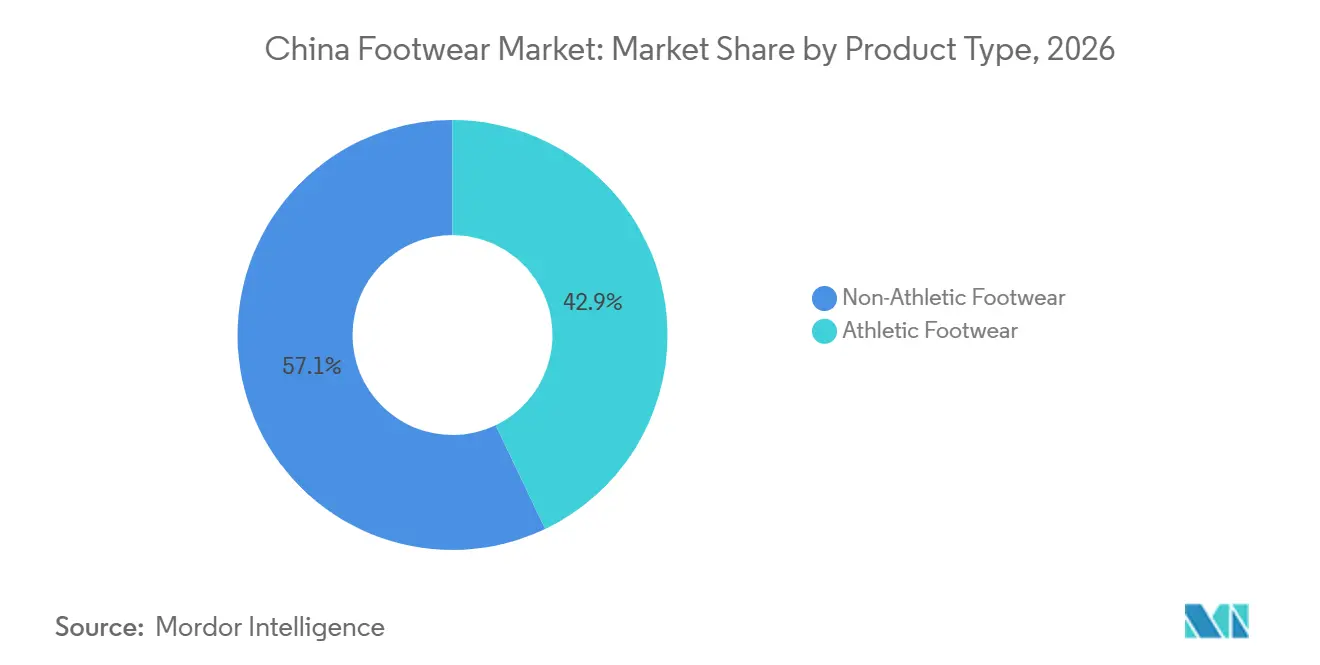
- Nach Produkttyp hielt Nicht-Sportschuhe im Jahr 2026 einen Marktanteil von 57,12 % am chinesischen Schuhmarkt, während Sportschuhe bis 2032 voraussichtlich mit einem CAGR von 3,65 % wachsen werden.
- Nach Kategorie hielt das Massenmarktsegment im Jahr 2026 einen Marktanteil von 88,21 % am chinesischen Schuhmarkt, während Premium-Schuhe bis 2032 voraussichtlich mit einem CAGR von 3,91 % wachsen werden.
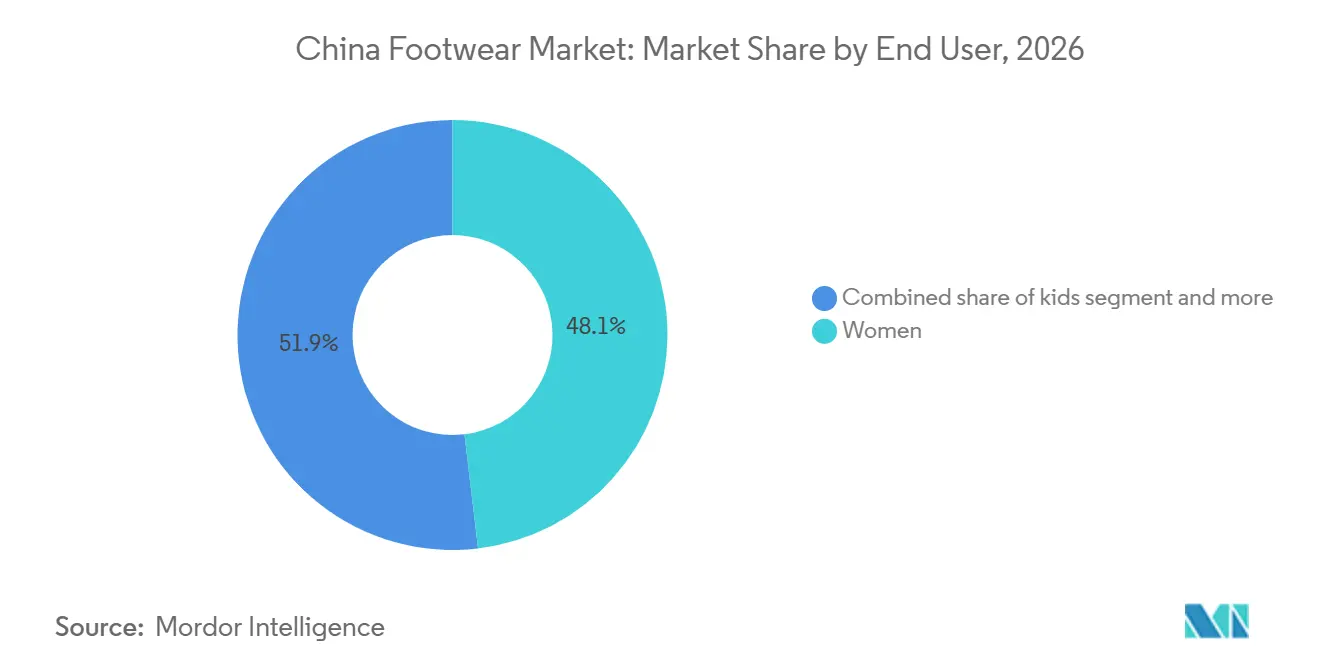
- Nach Endverbraucher hielten Frauen im Jahr 2026 einen Anteil von 48,11 %, während Kinderschuhe bis 2032 voraussichtlich mit einem CAGR von 3,75 % wachsen werden.
- Nach Vertriebskanal hielten Online-Einzelhandelsgeschäfte im Jahr 2026 einen Anteil von 37,11 % und werden bis 2032 voraussichtlich mit einem CAGR von 3,95 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im chinesischen Schuhmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Sportbeteiligung treibt die Nachfrage nach Sportschuhen an | +0.6% | National, mit überproportionalen Zuwächsen in Städten der Tier-1- und Tier-2-Kategorie | Mittelfristig (2–4 Jahre) |
| Die Ausweitung von Outdoor- und Freizeitaktivitäten erschließt neue Schuhkategorien | +0.5% | National, mit früher Stärke in wohlhabenden Küstenprovinzen und Südwestchina | Mittelfristig (2–4 Jahre) |
| Mode, Komfort und Premium-Nachfrage verändern den Produktmix im Schuhbereich | +0.4% | Tier-1- und obere Tier-2-Städte, mit Ausstrahlungseffekten auf Märkte niedrigerer Kategorien über den E-Commerce | Langfristig (≥ 4 Jahre) |
| Expansion inländischer Marken und Fertigungstechnologie verändern den Wettbewerb | +0.3% | National, mit internationalen Expansionsgewinnen in Südostasien und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach komfortablen und vielseitigen Schuhen | +0.4% | National, insbesondere in den Segmenten Damen und Kinder | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei Schuhmaterialien und Fertigungstechnologien | +0.3% | Fertigungscluster in Fujian, Guangdong und Zhejiang | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Sportbeteiligung treibt die Nachfrage nach Sportschuhen an
Der steigende Sportkonsum und staatliche Unterstützung schaffen Wachstumschancen für den chinesischen Sportschuhmarkt. So stiegen beispielsweise im Mai 2026 laut der Allgemeinen Sportverwaltung Chinas die Einnahmen aus Sportschuhen und -bekleidung bei 28 börsennotierten Unternehmen im Jahr 2025 um 7,38 %, während der Umsatz mit Sportprodukten auf vier großen E-Commerce-Plattformen um 15,89 % zunahm [1]. Darüber hinaus strebte der Staatsrat Chinas im September 2025 an, die Sportindustrie bis 2030 auf mehr als 7 Billionen RMB auszuweiten und dabei den Sportkonsum sowie die Produktentwicklung zu fördern. Diese Entwicklungen treiben die Nachfrage nach Lauf-, Trainings- und Lifestyle-Sportschuhen an.
Die Ausweitung von Outdoor- und Freizeitaktivitäten erschließt neue Schuhkategorien
Die wachsende Beteiligung an Outdoor- und Freizeitaktivitäten schafft Chancen für spezialisierte Schuhe in China. So zeigten beispielsweise im November 2025 Daten des Ministeriums für Sportwirtschaft und der Allgemeinen Sportverwaltung Chinas aus den Jahren 2024–2025, dass China 749 Straßenlaufveranstaltungen mit mindestens 800 Teilnehmern ausrichtete, die mehr als 7 Millionen Teilnahmen anzogen. Die Nachfrage nach Outdoor-Sportprodukten stieg ebenfalls, wobei der Umsatz mit Geländelaufschuhen um 100 % und der Umsatz mit Skischuhen um mehr als 80 % zunahm [2]. Diese Trends verdeutlichen die Chancen für Schuhmarken, ihr Sortiment an Lauf-, Wander-, Trekking- und Wintersportschuhen zu erweitern, um den Bedürfnissen von Verbrauchern gerecht zu werden, die eine Vielzahl von Outdoor-Aktivitäten ausüben.
Mode, Komfort und Premium-Nachfrage verändern den Produktmix im Schuhbereich
Mode, Komfort und Produktqualität sind zunehmend wichtige Faktoren im chinesischen Schuhmarkt, insbesondere für Verbraucher, die Schuhe für die Arbeit und den Alltag suchen. So wies beispielsweise im April 2026 das Weißbuch der China Leather Industry Association zur Pendelschuh-Branche darauf hin, dass China mehr als 300 Millionen Kernpendler hat, während Berufstätige mehr als 45 Stunden pro Woche Schuhe tragen. Der Bericht hob auch häufige Probleme hervor, darunter schwere Schuhe, schlechte Atmungsaktivität, Ermüdung und unzureichende Rutschfestigkeit [3]. Diese Bedürfnisse fördern die Entwicklung von Schuhen, die zeitgemäßes Design mit komfortabler Konstruktion, atmungsaktiven Materialien und funktionalen Eigenschaften verbinden.
Expansion inländischer Marken und Fertigungstechnologie verändern den Wettbewerb
Inländische Schuhmarken stärken ihre Marktpräsenz durch die Erweiterung ihrer Produktportfolios, die Ausweitung ihrer Einzelhandelsabdeckung und Investitionen in digitale Vertriebskanäle. Unternehmen entwickeln spezialisierte Schuhe für Kinder, Läufer und Outdoor-Enthusiasten, um den vielfältigen Verbraucherbedürfnissen gerecht zu werden. Die Branche setzt zudem auf intelligente Fertigung, KI-gestütztes Design und Direktvertriebsmodelle, um die Produktentwicklung zu verbessern und die Kundenbasis zu erweitern. Fortschritte bei Materialien, Fertigungsprozessen und Produktsicherheit ermöglichen es inländischen Herstellern, den sich wandelnden Qualitätsanforderungen gerecht zu werden und effektiver zu konkurrieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Intensiver Preiswettbewerb und Kostenschwankungen belasten die Branchenmargen | -0.4% | National, am stärksten in massenmarktorientierten Online-Kanälen | Kurzfristig (≤ 2 Jahre) |
| Vorsichtiges Verbraucherverhalten und Exposition gegenüber Fälschungen begrenzen das Wachstum | -0.5% | National, mit stärkeren Auswirkungen in Städten der Tier-3-Kategorie und darunter | Mittelfristig (2–4 Jahre) |
| Schwankungen bei Rohstoff- und Fertigungskosten | -0.3% | Produktionscluster in Fujian, Guangdong und Zhejiang | Kurzfristig (≤ 2 Jahre) |
| Gefälschte Produkte und Markenimitation | -0.2% | National, am häufigsten in Märkten niedrigerer Kategorien und unregulierten Online-Kanälen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensiver Preiswettbewerb und Kostenschwankungen belasten die Branchenmargen
Intensiver Preiswettbewerb im chinesischen Schuhmarkt belastet die Hersteller, insbesondere jene, die im massenmarktorientierten Sport- und Freizeitschuhsegment tätig sind. Starke Rabattierungen können die Rentabilität verringern und Investitionen in Innovation, Produktentwicklung und Qualitätsverbesserungen einschränken. Hersteller sehen sich zudem Schwankungen bei Rohstoff- und Produktionskosten gegenüber, was es schwieriger macht, wettbewerbsfähige Preise aufrechtzuerhalten und gleichzeitig die Produktqualität zu wahren. Der Preiswettbewerb in Online- und Offline-Kanälen kann die Markendifferenzierung weiter schwächen und die Attraktivität von Premium-Schuhkollektionen mindern.
Vorsichtiges Verbraucherverhalten und Exposition gegenüber Fälschungen begrenzen das Wachstum
Verbraucherzurückhaltung schränkt die Schuhausgaben in China weiterhin ein, da Käufer zunehmend wesentliche Käufe und Preis-Leistungs-Verhältnis priorisieren. Die Nachfrage nach Schuhen und verwandter Bekleidung steht im Vergleich zu mehreren anderen Konsumgüterkategorien unter Druck. Gefälschte Produkte und Markenimitationen können das Verbrauchervertrauen weiter untergraben, insbesondere in Märkten niedrigerer Kategorien und weniger regulierten Online-Kanälen. Diese Herausforderungen veranlassen Schuhunternehmen, Produkte anzubieten, die Verbraucherausgaben durch Komfort, Leistung, Sicherheit, Langlebigkeit und vertrauenswürdige Markenführung rechtfertigen. Verbesserte Produktauthentifizierung und Rückverfolgbarkeit können etablierten Marken ebenfalls helfen, das Verbrauchervertrauen zu schützen und ihre Angebote von Imitationen zu differenzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Sportschuhe gewinnen an Dynamik neben der alltäglichen Nachfrage nach Nicht-Sportschuhen
Nicht-Sportschuhe hielten im Jahr 2026 einen Anteil von 57,12 % am chinesischen Schuhmarkt. Dieses Segment umfasst Stiefel, Sneaker, Flip-Flops, Hausschuhe und andere Freizeitschuhe für den täglichen Gebrauch. Sneaker treiben die Nachfrage an, indem sie Lifestyle-Appeal mit der Eignung für leichte körperliche Aktivitäten verbinden. Flip-Flops und Hausschuhe bleiben im Massenmarktsegment aufgrund ihrer Erschwinglichkeit und Bequemlichkeit beliebt. Stiefel decken saisonale Nachfrage ab, insbesondere im Winter in den nördlichen Provinzen. Insgesamt profitiert die Kategorie von der breiten Verbrauchernachfrage nach komfortablen, praktischen und erschwinglichen Schuhen für den täglichen Gebrauch anstelle spezialisierter Leistungsprodukte.
Sportschuhe werden voraussichtlich im Zeitraum 2027–2032 einen CAGR von 3,65 % verzeichnen. Dazu gehören Laufschuhe, Sportschuhe, Trekkingschuhe und Wanderschuhe, angetrieben durch das wachsende Verbraucherinteresse an Sport und Outdoor-Freizeitaktivitäten. Verbraucher suchen zunehmend nach Schuhen, die Komfort, Langlebigkeit, Grip und Unterstützung für eine Reihe von körperlichen Aktivitäten bieten. Anforderungen an Produktsicherheit und -qualität veranlassen Hersteller ebenfalls, Materialauswahl, Tests und Produktionsprozesse zu verbessern. Diese Faktoren schaffen Chancen für Marken, vielfältige Verbraucherbedürfnisse zu erfüllen – von der alltäglichen Sportnutzung bis hin zu spezialisierten Outdoor-Aktivitäten –, während sie Produkte auf der Grundlage von Leistung, Komfort und Zuverlässigkeit differenzieren.
Nach Kategorie: Massenmarktschuhe behalten ihre Größe, während Premium-Schuhe schneller wachsen
Das Massenmarktsegment machte im Jahr 2026 88,21 % des chinesischen Schuhmarkts aus. Erschwingliche Schuhe bleiben in China beliebt, da Verbraucher praktische Produkte zu angemessenen Preisen suchen. Die wachsende Reichweite des E-Commerce und die Verfügbarkeit von Schuhen in verschiedenen Preisklassen, insbesondere in Städten niedrigerer Kategorien, stützen die Nachfrage. Inländische Marken begegnen dieser Nachfrage durch kosteneffiziente Fertigung und ein breites Stilangebot. Dieser Trend schafft Chancen für Hersteller, ihre Marktpräsenz zu stärken, indem sie komfortable, langlebige und stilvolle Schuhe zu wettbewerbsfähigen Preisen anbieten und dabei die Bedürfnisse preisbewusster Verbraucher erfüllen.
Premium-Schuhe werden voraussichtlich im Zeitraum 2027–2032 einen CAGR von 3,91 % verzeichnen. Premium-Schuhe sprechen Verbraucher an, die Qualität, Design, Langlebigkeit und Leistung priorisieren. Chinesische Hersteller können dieses Segment stärken, indem sie Materialien, Konstruktion und Verarbeitung verbessern, um den gestiegenen Verbrauchererwartungen gerecht zu werden. Die wachsende Bekanntheit von Putian-Schuhen ermöglicht es inländischen Herstellern auch, Produktqualität zu präsentieren und Markenkredibilität zu stärken. Durch die Aufrechterhaltung konsistenter Qualitätsstandards und das Angebot unverwechselbarer Designs können Marken Verbraucher gewinnen, die bereit sind, mehr für Schuhe zu zahlen, während sie weiterhin das breitere Massenmarktsegment bedienen.
Nach Endverbraucher: Frauen führen die aktuelle Nachfrage an, während Kinderschuhe schneller wachsen
Frauen machten im Jahr 2026 48,11 % des chinesischen Schuhmarkts aus. Das Damenschuhsegment umfasst eine breite Palette von Stilen, darunter Flats, Stiefel, Sneaker, Freizeitschuhe und Absatzschuhe. Verbraucherpräferenzen variieren je nach Komfort, Mode, Preis und Verwendungszweck. Veränderungen im Alltag und bei Arbeitsplatzpräferenzen erhöhen die Bedeutung von Freizeit- und Sportschuhen neben formellen Stilen. Marken reagieren darauf, indem sie Produkte einführen, die Komfort, attraktives Design und praktische Eigenschaften verbinden. Diese Produktvielfalt ermöglicht es inländischen und internationalen Unternehmen, eine breite Kundenbasis für verschiedene Anlässe und Präferenzen zu bedienen.
Kinderschuhe werden voraussichtlich im Zeitraum 2027–2032 einen CAGR von 3,75 % verzeichnen. Der Fokus der Eltern auf Komfort, Sicherheit, Langlebigkeit und Eignung für den täglichen Gebrauch stützt die Nachfrage nach Kinderschuhen. Familien suchen zunehmend nach qualitativ hochwertigeren Produkten für Schule, Sport und den Alltag, was Marken Chancen bietet, Schuhe anzubieten, die auf vielfältige Bedürfnisse zugeschnitten sind. Strengere Sicherheits- und Kennzeichnungsanforderungen ermutigen Hersteller ebenfalls, Materialqualität und Produktstandards zu verbessern. Etablierte Marken, darunter ANTA Kids, Xtep Kids und 361° Children's, begegnen diesen Präferenzen durch vielfältige Produktportfolios. Darüber hinaus könnte die wachsende Betonung körperlicher Aktivität in Schulen die Nachfrage nach Kinder-Sportschuhen für Sport und Bewegung weiter ankurbeln.

Nach Vertriebskanal: Online-Einzelhandelsgeschäfte führen Umsatz und Wachstum an
Online-Einzelhandelsgeschäfte machten im Jahr 2026 37,11 % aus und werden voraussichtlich im Zeitraum 2027–2032 einen CAGR von 3,95 % verzeichnen. Online-Einzelhandelsgeschäfte profitieren von bequemem Einkaufen, einfachem Preisvergleich und Zugang zu einer breiten Palette von Schuhmarken, Stilen und Preisklassen. Verbraucher können verschiedene Produkte durchsuchen, Funktionen vergleichen, Kundenbewertungen lesen und Käufe tätigen, ohne physische Geschäfte aufzusuchen. Online-Plattformen helfen inländischen Schuhunternehmen auch, ihre Reichweite in städtischen und Märkten niedrigerer Kategorien auszuweiten, ohne die hohen Kosten für den Aufbau und die Pflege umfangreicher Einzelhandelsnetze zu tragen.
Supermärkte und Hypermärkte bedienen weiterhin preisbewusste Verbraucher durch bequeme Einkaufsstandorte, erschwingliche Schuhoptionen und Eigenmarkenprodukte. Fachgeschäfte bleiben für Sport- und Leistungsschuhe wichtig, da Verbraucher bei der Schuhauswahl professionelle Beratung, richtige Passform und Produktbewertungen schätzen. Andere Vertriebskanäle, darunter grenzüberschreitender E-Commerce und Überseelagerhäuser, bieten chinesischen Schuhunternehmen Möglichkeiten, internationale Verbraucher über Direktvertrieb zu erreichen.
Geografische Analyse
Die östlichen Küstenprovinzen Chinas stellen die wichtigsten Zentren für die Schuhproduktion und den Schuhkonsum dar, gestützt durch etablierte Fertigungsindustrien, starke Einzelhandelsnetze und die Kaufkraft der Verbraucher. Guangdong, Zhejiang, Fujian, Jiangsu und Shanghai spielen wichtige Rollen auf dem Markt. Große Städte wie Peking, Shanghai, Guangzhou und Shenzhen verzeichnen eine stärkere Nachfrage nach Premium- und Sportschuhen, angetrieben durch urbane Lebensstile, Modepräferenzen und eine Vorliebe für qualitativ hochwertige, leistungsorientierte Produkte. Ländliche Märkte gewinnen ebenfalls an Bedeutung, da Verbraucher zunehmend über Einzelhandelsgeschäfte und Online-Plattformen Zugang zu einem breiteren Schuhsortiment erhalten, was Wachstumschancen jenseits der großen Ballungszentren schafft.
Die zentral- und westchinesischen Provinzen gewinnen für den chinesischen Schuhmarkt zunehmend an Bedeutung, da Stadtentwicklung und veränderte Verbraucherpräferenzen die Nachfrage stützen. Sichuan, Henan, Hubei und Chongqing bieten Wachstumschancen, insbesondere in Städten wie Chengdu, Wuhan und Xi'an, wo Verbraucher ein wachsendes Interesse an Athleisure-, Outdoor- und funktionalen Schuhen zeigen. Staatlich geförderte Konsuminitiativen, darunter Einkaufsanreize und Inzahlungnahmeprogramme, können die Ausgaben in diesen Regionen ankurbeln. Der Ausbau von Sportanlagen und Freizeitinfrastruktur verbessert zudem den Zugang zu körperlichen Aktivitäten und stützt die Nachfrage nach Schuhen für Sport, Bewegung und den Outdoorbereich.
Diese Entwicklungen schaffen Chancen für Schuhmarken, über die etablierten Küstenmärkte hinaus zu expandieren und Verbraucher in aufstrebenden Ballungszentren zu erreichen. Die nördlichen Provinzen, darunter Shandong, Hebei und Liaoning, verzeichnen weiterhin Nachfrage nach Lederschuhen und Stiefeln, gestützt durch kältere Witterungsbedingungen und regionale Verbraucherpräferenzen. Allerdings gewinnen auch Sportschuhe und sportlich-lässige Schuhe in diesen Märkten an Sichtbarkeit, da digitale Plattformen wie Douyin Marken dabei helfen, Verbraucher mit sich wandelnden Mode- und Lifestyle-Präferenzen zu erreichen. Fujian nimmt in der chinesischen Schuhindustrie eine besondere Rolle ein, indem es großvolumige Fertigungskapazitäten mit etablierten einheimischen Marken verbindet, darunter ANTA, Xtep, 361°, Peak und ERKE.
Wettbewerbslandschaft
Chinas Schuhmarkt ist hochgradig wettbewerbsintensiv, wobei inländische Sportmarken ihre Präsenz durch umfangreiche Einzelhandelsnetze, effektive E-Commerce-Strategien und auf lokale Verbraucherpräferenzen zugeschnittene Produkte stärken. Die steigende Beteiligung an Sport und aktiven Lebensstilen erweitert die Möglichkeiten für diese Marken, ihre Kundenbasis zu verbreitern. Internationale Marken profitieren weiterhin von etabliertem Markenwert und unverwechselbaren Produktdesigns; sie sehen sich jedoch zunehmendem Wettbewerb durch lokale Unternehmen gegenüber, die schnell auf sich wandelnde Verbrauchernachfrage reagieren. Inländische und internationale Akteure konzentrieren sich auf Produktinnovation, Markenpositionierung und digitale Vertriebskanäle, um ihre Marktpräsenz aufrechtzuerhalten.
Der Wettbewerb im chinesischen Schuhmarkt nimmt in den Bereichen Outdoor-, Leistungslauf- und Premium-Schuhe zu. Kleinere Marken können Verbraucher gewinnen, indem sie spezialisierte Produkte anbieten und starke Kundengemeinschaften aufbauen, anstatt sich auf große Einzelhandelsnetze zu verlassen. Hersteller erkunden auch fortschrittliche Technologien, darunter innovative Zwischensohlenmaterialien, 3D-Druck und KI-basierte Produktempfehlungen, um Leistung und Einkaufserlebnis zu verbessern. Größere Aufmerksamkeit für Produktsicherheit und Qualitätsstandards ermutigt Unternehmen, Test- und Compliance-Praktiken zu stärken. Diese Entwicklungen unterstreichen die Bedeutung von Produktinnovation, Qualität und Differenzierung, um Schuhmarken dabei zu helfen, über den Preis hinaus zu konkurrieren.
Regierungsinitiativen und Branchenprogramme gestalten Chinas Schuhmarkt, indem sie Sportbeteiligung fördern, Produktqualität verbessern und die digitale Transformation beschleunigen. Unterstützung für Sport und Outdoor-Freizeitaktivitäten schafft Chancen für Sport- und Outdoor-Schuhmarken. Branchenanerkennungsprogramme betonen die Bedeutung von Produktqualität und Rückverfolgbarkeit bei der Stärkung des Verbrauchervertrauens. Unterdessen setzen Hersteller auf intelligente Fertigung, KI-gestütztes Design und Direktvertriebsstrategien, um die betriebliche Effizienz zu verbessern und Kunden effektiver anzusprechen. Diese Entwicklungen ermutigen Schuhunternehmen, Innovation, Qualitätsstandards und stärkere Kundenbeziehungen zu priorisieren.
Marktführer der chinesischen Schuhindustrie
-
Nike (China) Inc. (Nike)
-
ANTA Sports Products Limited (ANTA)
-
adidas AG (adidas)
-
Li Ning Company Limited (Li-Ning)
-
Xtep International Holdings Limited (Xtep)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: Xtep brachte neue Flaggschiff-Laufschuhe mit Carbon-Platten-Renntechnologie und fortschrittlicher Dämpfung auf den Markt. Die Markteinführung umfasste die Rennschuhserie 160X8.0, Airflow Zero Dämpfungsschuhe und 2000KM 5.5PRO Trainingsschuhe, wodurch das Produktportfolio des Unternehmens im Bereich Wettkampflauf, professionelles Training und alltägliches Laufen erweitert wurde.
- Juli 2026: Birkenstock eröffnete seinen ersten Community-Erlebnisstore in China im HKRI Taikoo Hui in Shanghai. Das Geschäft integrierte Schuheinzelhandel mit Schuhpflegeservices, personalisierter Gravur, Fußpflegebehandlungen und Community-Workshops. Diese Initiative unterstützte die Bemühungen der Marke, die Kundenbindung zu stärken und ihre Präsenz in China auszubauen.
- April 2026: Anta erweiterte seine Marktpräsenz durch die Nutzung der chinesischen Fertigungskapazitäten und die Stärkung seiner Position auf den inländischen und internationalen Sportbekleidungsmärkten.
Berichtsumfang des chinesischen Schuhmarkts
Der chinesische Schuhmarkt umfasst Schuhe für Sport, Outdoor-Aktivitäten und den täglichen Gebrauch und bedient Verbraucher verschiedener Altersgruppen, Preisklassen und Kaufpräferenzen. Der Markt ist nach Produkttyp, Endverbraucher, Kategorie und Vertriebskanal segmentiert. Nach Produkttyp ist der Markt in Sportschuhe und Nicht-Sportschuhe unterteilt. Sportschuhe umfassen Laufschuhe, Sportschuhe, Trekking-/Wanderschuhe und andere Sportschuhe. Nicht-Sportschuhe umfassen Stiefel, Flip-Flops/Hausschuhe, Sneaker und andere Nicht-Sportschuhe. Nach Endverbraucher ist der Markt in Männer, Frauen und Kinder segmentiert. Nach Kategorie ist er in Massenmarkt- und Premium-Segmente unterteilt. Nach Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Fachgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle segmentiert. Marktprognosen für jedes Segment werden in Wertangaben (USD) bereitgestellt.
| Sportschuhe | Laufschuhe |
| Sportschuhe | |
| Trekking-/Wanderschuhe | |
| Sonstige Sportschuhe | |
| Nicht-Sportschuhe | Stiefel |
| Flip-Flops/Hausschuhe | |
| Sneaker | |
| Sonstige Nicht-Sportschuhe |
| Männer |
| Frauen |
| Kinder |
| Massenmarkt |
| Premium |
| Supermärkte/Hypermärkte |
| Fachgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nach Produkttyp | Sportschuhe | Laufschuhe |
| Sportschuhe | ||
| Trekking-/Wanderschuhe | ||
| Sonstige Sportschuhe | ||
| Nicht-Sportschuhe | Stiefel | |
| Flip-Flops/Hausschuhe | ||
| Sneaker | ||
| Sonstige Nicht-Sportschuhe | ||
| Nach Endverbraucher | Männer | |
| Frauen | ||
| Kinder | ||
| Nach Kategorie | Massenmarkt | |
| Premium | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den chinesischen Schuhmarkt bis 2032?
Die Größe des chinesischen Schuhmarkts beträgt im Jahr 2026 66,19 Milliarden USD und wird bis 2032 voraussichtlich 79,82 Milliarden USD erreichen, bei einem CAGR von 3,05 %.
Welcher Produkttyp wächst in China am schnellsten?
Sportschuhe sind der am schnellsten wachsende Produkttyp mit einem prognostizierten CAGR von 3,65 % bis 2032.
Warum gewinnen inländische Schuhmarken in China an Boden?
Inländische Marken erweitern ihre Produktportfolios, nutzen lokale digitale Kanäle und investieren in Technologie, Sicherheit und Direktvertriebskapazitäten.
Was sind die Hauptrisiken für Schuhunternehmen in China?
Preiswettbewerb, vorsichtiges Verbraucherverhalten, Kostenschwankungen und gefälschte Produkte können das Umsatzwachstum schwächen und Investitionen in die Produktentwicklung begrenzen.