
Marktgröße und Marktanteile für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.04 Milliarden US-Dollar |
| Marktgröße (2031) | 1.93 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen von Mordor Intelligence
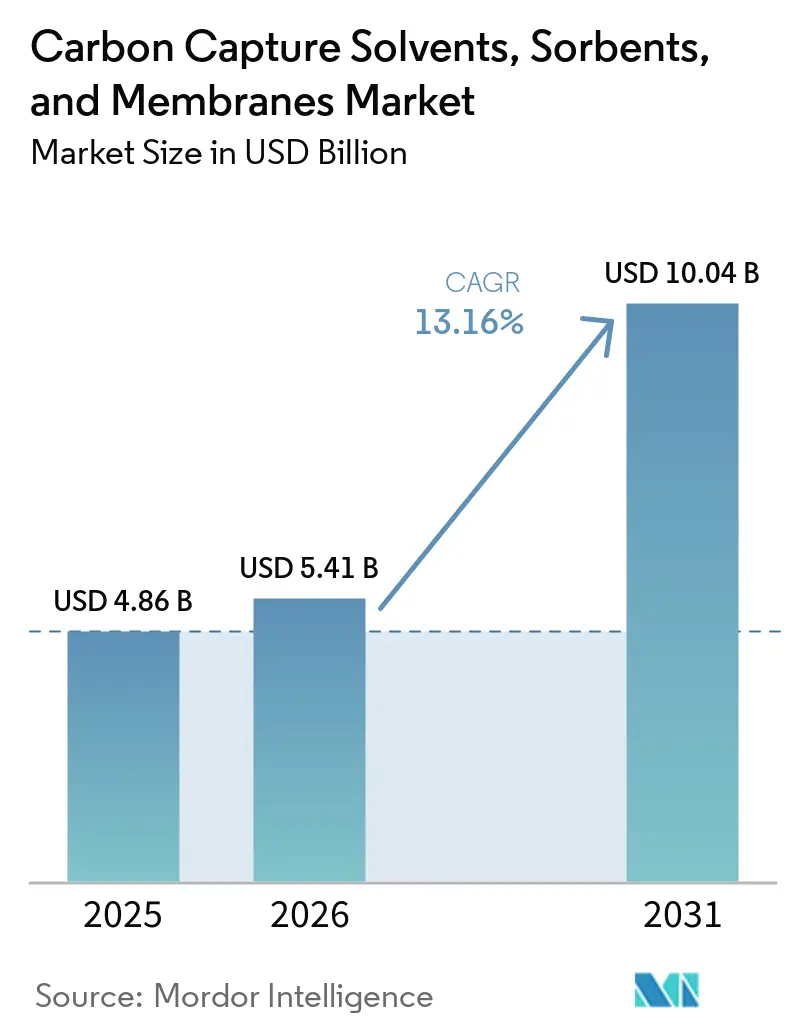
Die Marktgröße für Kohlenstoffabscheidungslösungsmittel, Sorptionsmittel und Membranen wird voraussichtlich von 0,92 Milliarden USD im Jahr 2025 und 1,04 Milliarden USD im Jahr 2026 auf 1,93 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 13,16 % zwischen 2026 und 2031. Politische Unterstützung, CO₂-Bepreisung und die Projektpipeline prägen die Investitionsentscheidungen für die Materialabscheidung in Industrieanlagen. Die Materialauswahl hängt von der Regenerationsenergie, der verfügbaren Prozesswärme am Standort und der Zusammensetzung des Gasstroms ab. Lieferanten bieten energieärmere Lösungsmittelformulierungen, strukturierte Sorptionsmittel und Membransysteme an, die sich in bestehende Anlagen integrieren lassen. Daher legt der Markt für Kohlenstoffabscheidungslösungsmittel, Sorptionsmittel und Membranen den Schwerpunkt auf Anbieter, die Materiallieferung mit Prozessleistung und wiederholbarer Projektabwicklung verbinden. Projektpipelines bis 2030 unterstützen diese Anforderung, da Käufer zuverlässige Materialien, validierte Integration und eine klare Betriebsleistung über langlebige Industrieanlagen hinweg benötigen.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielten Lösungsmittel im Jahr 2025 einen Marktanteil von 42,34 % am Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen, während feste Sorbentien bis 2031 voraussichtlich mit einer CAGR von 15,34 % wachsen werden.
- Nach Lösungsmitteltyp hielten aminbasierte Lösungsmittel im Jahr 2025 einen Anteil von 70,21 %, während ionische Flüssigkeiten bis 2031 voraussichtlich mit einer CAGR von 14,23 % wachsen werden.
- Nach Sorbentientyp hielt Aktivkohle im Jahr 2025 einen Anteil von 33,45 %, während metallorganische Gerüstverbindungen bis 2031 voraussichtlich mit einer CAGR von 17,06 % wachsen werden.
- Nach Membrantyp hielten polymere Membranen im Jahr 2025 einen Anteil von 62,17 %, während Mischmatrix-Membranen bis 2031 voraussichtlich mit einer CAGR von 13,98 % wachsen werden.
- Nach Abscheidungsroute hielt die Nachverbrennungsabscheidung im Jahr 2025 einen Anteil von 54,09 %, während die direkte Luftabscheidung bis 2031 voraussichtlich mit einer CAGR von 17,67 % wachsen wird.
- Nach Endverbraucherbranche hielt die Stromerzeugung im Jahr 2025 einen Anteil von 37,78 %, während Zement bis 2031 voraussichtlich mit einer CAGR von 16,37 % wachsen wird.
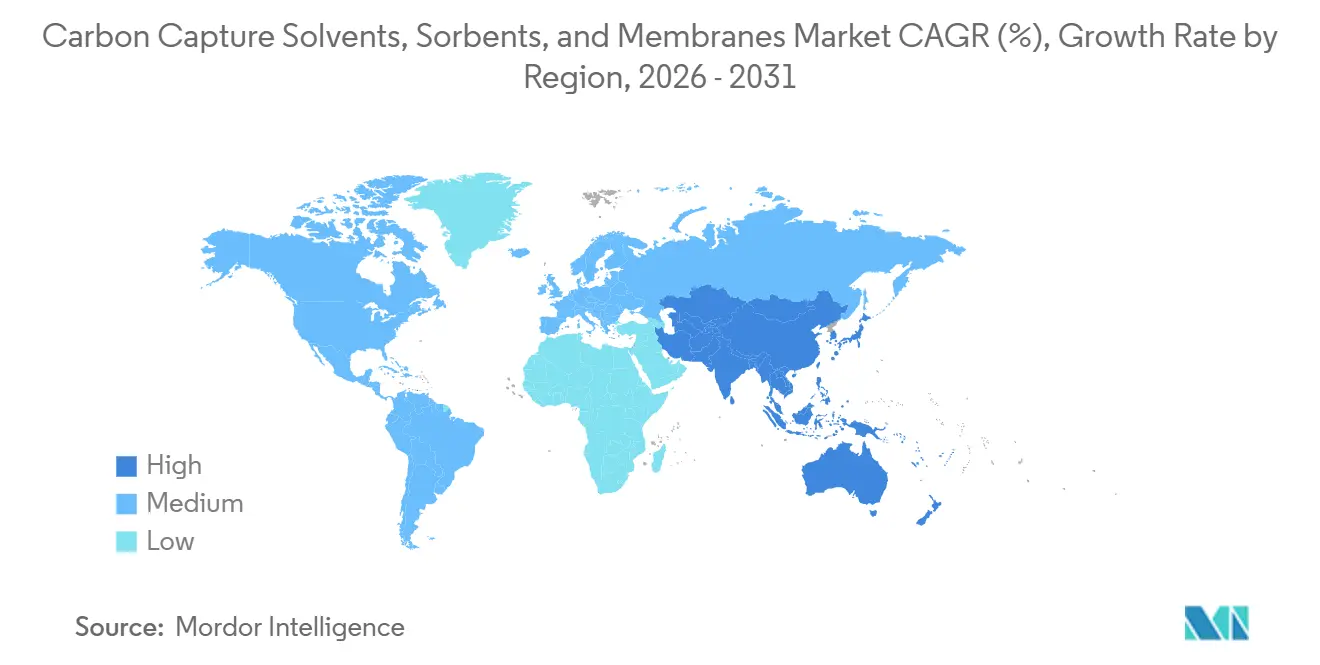
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 36,34 %, während Asien-Pazifik bis 2031 im Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen voraussichtlich mit einer CAGR von 14,94 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mandate zur industriellen Dekarbonisierung und CO₂-Bepreisung | +3.5% | Global, mit konzentrierter kurzfristiger Wirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Projektpipelines für Kohlenstoffabscheidung | +2.8% | Global, angeführt von Nordamerika, Europa und den Industrieclustern im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Materialien mit geringerem Regenerationsenergiebedarf | +2.4% | Global, mit dem höchsten Handlungsdruck in den stromerzeugungsintensiven Regionen Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wirtschaftlichkeit der CO₂-Nutzung und dauerhaften Entfernung | +1.9% | Nordamerika und Europa, mit aufkommender Aktivität im Nahen Osten durch Enhanced Oil Recovery | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf bei Zement-, Stahl- und Raffinerieanlagen | +2.2% | Europa, China, Indien und die nordamerikanischen Industriegürtel | Mittelfristig (2–4 Jahre) |
| Integration von Abwärme und kohlenstoffarmem Wasserstoff | +1.6% | Europa und Japan, mit Ausstrahlungseffekten auf Industriezentren im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mandate zur industriellen Dekarbonisierung und CO₂-Bepreisung
Die CO₂-Bepreisung macht Abscheidungsmaterialien zu einer direkten Beschaffungsentscheidung für Großemittenten. Der geplante Abbau kostenloser Zertifikate für Stahl, Zement und Aluminium bis 2034 wird die Kostenbelastung für Anlagen erhöhen, die ihre Emissionen nicht reduzieren. Der US-amerikanische 45Q-Rahmen sichert eine Gutschrift von 85 USD pro Metrik-Tonne für industrielle Punktquellen-Abscheidung und 180 USD pro Metrik-Tonne für direkte Luftabscheidung. Er gleicht auch die Behandlung von CO₂-Sequestrierung und Enhanced Oil Recovery an und erweitert so den Bereich rentabler Projekte für Lösungsmittellieferanten. Diese Änderungen stützen die Nachfrage im Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen, wo Compliance-Kosten und Investitionsentscheidungen zunehmend miteinander verknüpft sind.
Ausbau der Projektpipelines für Kohlenstoffabscheidung
Mehr als 42 Abscheidungsprojekte nahmen im Jahr 2025 den Betrieb auf, was die globale jährliche Kapazität für Kohlenstoffabscheidung und -speicherung um 25 % erhöhte und den Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen stützte. Mehr als 650 angekündigte Projekte zielen auf einen Betrieb zwischen 2026 und 2030 ab und schaffen eine mehrjährige Beschaffungspipeline für Abscheidungsanlagen und -materialien. Die globale Projektanzahl liegt weiterhin unter der Kapazität, die im Netto-Null-Pfad der Internationalen Energieagentur erforderlich ist, was ungedeckten Einsatzbedarf hinterlässt. Northern Lights Phase 2 erreichte im März 2025 eine endgültige Investitionsentscheidung und zielt darauf ab, die offshore-norwegische Speicherkapazität bis 2028 auf 5 Mt pro Jahr auszubauen. Diese Art von Transport- und Speicherprojekt gibt Industrieanlagen einen klareren Weg für den Umgang mit abgeschiedenem CO₂. Der Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen profitiert davon, weil Projektentwickler Materialien früh im Prozessdesign auswählen müssen und häufig Lieferverträge abschließen, bevor Anlagen in Betrieb gehen.
Nachfrage nach Materialien mit geringerem Regenerationsenergiebedarf
Der Energieverbrauch bleibt ein wesentlicher Faktor bei der Einführung von Abscheidungsmaterialien im Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen. Standard-Monoethanolamin-Systeme erfordern Regenerationsleistungen von 3,2 bis 4,2 GJ pro Tonne CO₂, was die Ausgangsleistung des Kraftwerks um 20 % bis 30 % reduzieren kann. Fortschrittliche Lösungsmittelpakete zielen darauf ab, diese Belastung zu senken, ohne die Abscheidungsleistung zu beeinträchtigen. CESAR1-Mischungen haben spezifische Reboiler-Leistungen von 3,0–3,5 MJ pro kg CO₂ bei 90 % Abscheidungsraten gemeldet, während ein vom US-amerikanischen Energieministerium unterstützter Sustanol-Test 2,16 GJ pro Tonne meldete. Entwickler erforschen auch katalytische Regeneration, um die Desorptionsaktivierungsenergie zu senken und das CO₂-Strippen zu beschleunigen. Im Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen erhöht dieser Trend den Wert von Systemen, die den Gesamtenergiebedarf senken, gegenüber Materialien, die nur eine hohe Absorptionskapazität bieten.
Nachrüstungsbedarf bei Zement-, Stahl- und Raffinerieanlagen
Die Zementproduktion ist für 8 % der globalen CO₂-Emissionen verantwortlich, und Kalzinierungsreaktionen erzeugen 60 % dieser Emissionen. Allein durch die Änderung der Energieeinsätze können diese Prozessemissionen nicht eliminiert werden, was die Abscheidung in vielen Zementwerken notwendig macht. Air Liquide startete im Juni 2026 ein dediziertes industrielles Zement-Abscheidungspilotprojekt im CaptureLab von Holcim in Frankreich. Die Einheit verarbeitet 3.000 Nm³ Rauchgas pro Stunde unter Verwendung der Cryocap-Technologie, die Adsorption und kryogene Trennung kombiniert[1]. Stahlanlagen haben in entwickelten Märkten ein begrenzteres Nachrüstungsfenster, da die wasserstoffbasierte Direktreduktion vor 2035 kostengünstiger werden könnte. Raffinerien, Zement und ausgewählte Stahlanlagen bieten dennoch eine wichtige kurzfristige Basis für den Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energiestrafe bei der Lösungsmittelregeneration | -1.8% | Global, mit akutem Druck in den stromerzeugungsintensiven Regionen Nordamerika und Asien | Kurzfristig (≤ 2 Jahre) |
| Hohe Erstinstallationskosten | -1.5% | Global, mit dem größten Druck in Südamerika, dem Nahen Osten und Afrika sowie aufstrebenden asiatischen Märkten | Mittelfristig (2–4 Jahre) |
| Begrenzte CO₂-Transport- und Speicherinfrastruktur | -0.7% | Südamerika, der Nahe Osten und Afrika sowie das übrige Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Materialabbau, Verschmutzung und Empfindlichkeit gegenüber Verunreinigungen | -0.6% | Global, mit der größten Exposition gegenüber kohlebefeuerten Industrieanlagen im Asien-Pazifik-Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energiestrafe bei der Lösungsmittelregeneration
Der Energiebedarf für die thermische Lösungsmittelregeneration bleibt eine Projektüberlegung im Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen. Viele Industriestandorte verfügen nicht über ausreichend Niedertemperaturwärme im Bereich von 100 °C bis 140 °C, die für das thermische Strippen erforderlich ist. Bei typischen Monoethanolamin-Konzentrationen kann der Energiebedarf die Ausgangsleistung des Kraftwerks um 20 % bis 30 % reduzieren. Eine Studie aus dem Jahr 2025 berichtete über ein membranfreies, elektrochemisch vermitteltes Amin-Regenerationssystem, das eine CO₂-Entfernung von über 90 % mit einem Energieverbrauch von nur 60 kJ pro mol CO₂ erzielte. Die Integration von Wärmepumpen bietet eine weitere Teillösung. Eine Demonstration bei Amager Bakke ergab, dass die Wärmepumpenintegration 78,3 % des Wärmebedarfs für die Abscheidung deckte. Bis diese Optionen breit kommerziell verfügbar sind, könnte die Einführung im Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen an Standorten mit begrenzten Wärmeintegrationsmöglichkeiten langsamer bleiben.
Hohe Erstinstallationskosten
Erstprojekte im Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen begünstigen große Emittenten, die technische und finanzielle Unsicherheiten bewältigen können. Dies lässt viele kleinere Industriestandorte ohne einen wirtschaftlichen Weg zur Abscheidungsimplementierung. Materialien des US-amerikanischen Energieministeriums nennen bestehende Amin-Abscheidungssysteme mit 60–65 USD pro Metrik-Tonne, während ein metallorganisches Gerüstverbindungs-Sorbentien-System einen Weg in Richtung 30 USD pro Tonne aufzeigt[2]. Vollständige Erstprojekte können aufgrund von technischen Eventualitäten, Beschaffungsaufschlägen und Finanzierungskosten 20 bis 40 USD pro Tonne zusätzlich kosten. Shell und Technip Energies schlossen 2025 eine exklusive globale CANSOLV-Allianz, um eine wiederholbare Lieferung und niedrigere Projektkosten anzustreben. Standardisierte und modulare Anlagen werden wichtig sein, damit der Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen sowohl kleinere Emittenten als auch große Industriecluster erreichen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
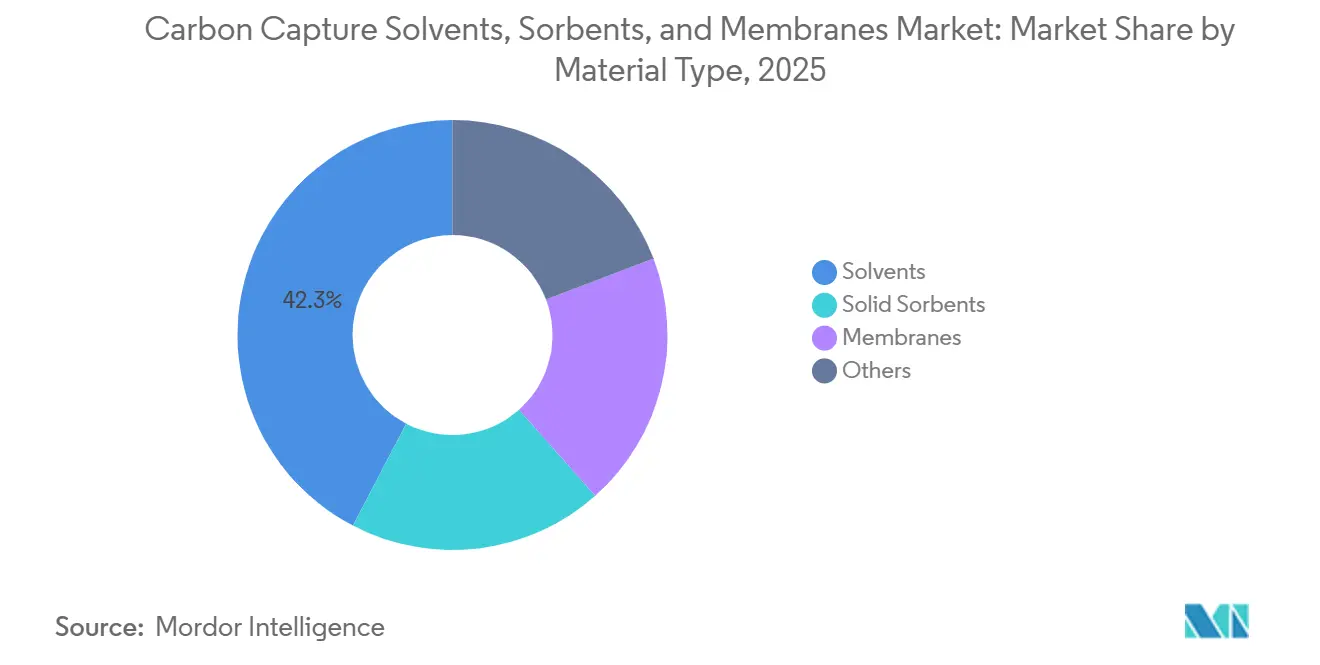
Lösungsmittel führen aktuelle Einsätze an, während Sorbentien an Größe gewinnenLösungsmittel hielten im Jahr 2025 einen Anteil von 42,34 % an der Marktgröße für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen. Ihre Position spiegelt umfangreiche Betriebserfahrungen mit flüssiger Aminabsorption in der Stromerzeugung und der Öl- und Gasverarbeitung wider. Etablierte Lieferketten und gut verstandene Wartungspraktiken reduzieren das Ausführungsrisiko für Entwickler. Feste Sorbentien werden voraussichtlich bis 2031 mit einer CAGR von 15,34 % expandieren, der höchsten Wachstumsrate unter den Materialtypen. Svante eröffnete im Mai 2025 eine Festsorbentien-Filterfabrik im Wert von 150 Millionen USD in British Columbia mit einer Kapazität, die bis zu 10 Mt CO₂-Abscheidung pro Jahr unterstützen soll. Die Anlage zeigt, dass die strukturierte Sorbentienproduktion über die Pilotmaßstabsversorgung hinausgegangen ist. Eine höhere Produktion kann auch die Beschaffungsprediktabilität für Entwickler verbessern, die über lange Betriebszeiträume Filterersatz benötigen. Sie gibt Projektsponsoren mehr Sicherheit, dass fortschrittliche Sorbentien in Mengen beschafft werden können, die für große Industrieanlagen geeignet sind.
Lösungsmittel bleiben wirksam bei niedrigen CO₂-Konzentrationen, insbesondere unter 5 % im Abgas von Erdgaskraftwerken. Sorbentien und Membranen konkurrieren stärker dort, wo Gasströme 12 % bis 15 % CO₂ enthalten, einschließlich Zement-, Stahl- und Ethanolanwendungen. Dieser Unterschied zeigt, dass die Materialkategorien nicht direkt austauschbar sind. Neue schwer zu reduzierende Projekte bevorzugen Materialien, die höherkonzentrierten Industrieströmen und standortspezifischen Wärmebedingungen entsprechen. Membranen und andere Materialien machen die verbleibende Position in der Kohlenstoffabscheidungs-Lösungsmittel-, Sorbentien- und Membranbranche aus. Ihre Verwendung nimmt zu, da kleinere, modulare Anwendungen sich dem Bereich von 10.000 Tonnen pro Jahr nähern. Lieferantenstrategien konzentrieren sich daher auf das chemische Profil des Gasstroms und die Betriebsbedingungen an jedem Standort. Ein Standort mit begrenzter Dampfversorgung kann Sorbentien oder Membranen priorisieren, auch wenn flüssige Lösungsmittel vertraut sind. Umgekehrt kann bestehende aminbasierte Infrastruktur Lösungsmittel-Upgrades praktischer machen als eine vollständige Technologieänderung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Lösungsmitteltyp:
Aminsysteme behalten die installierte Basis, während ionische Flüssigkeiten vorrückenAminbasierte Lösungsmittel hielten im Jahr 2025 einen Anteil von 70,21 % am Lösungsmitteltyp-Segment. Dieser Anteil spiegelt ihre kommerzielle Reife und die installierte Absorber- und Stripperbase wider, die auf ihre Betriebseigenschaften ausgelegt ist. Aminsysteme profitieren auch von gut entwickelten Wartungspraktiken und anerkannten regulatorischen Wegen. CESAR1, eine Mischung aus 3 M 2-Amino-2-methyl-1-propanol (AMP) und 1,5 M Piperazin, meldete Reboiler-Leistungen von 3,0 bis 3,5 MJ pro kg CO₂, verglichen mit 3,5 bis 4,2 MJ pro kg für konventionelle Monoethanolamin-Systeme. Physikalische Lösungsmittel dienen Hochdruck-Vorverbrennungs- und Erdgasströmen, wo die thermischen Regenerationsanforderungen geringer sind. Ihre Rolle ist fokussiert, da sie zu einem definierten Satz von Einsatzbedingungen passen. Diese Unterscheidung ist wichtig, weil Lieferanten nicht davon ausgehen können, dass eine geringere Regenerationsleistung bei jeder Anlage die Betriebsvertrautheit überwiegt. Entwickler vergleichen typischerweise die gesamten Integrationskosten, die Anforderungen an die Lösungsmittelhandhabung und die erwartete Lebensdauer der Wirtsanlage.
Ionische Flüssigkeiten werden bis 2031 voraussichtlich mit einer CAGR von 14,23 % wachsen. Ihr vernachlässigbarer Dampfdruck, ihre thermische Stabilität und ihre einstellbare Affinität für CO₂ machen sie für energieärmere Abscheidungsdesigns relevant. Eine im Jahr 2025 begutachtete Studie ergab, dass wasserarme ionische Flüssigkeitsabsorbentien die Regenerationsenergie um 20 % bis 50 % gegenüber dem Monoethanolamin-Ausgangswert reduzierten. Hohe Viskosität beeinträchtigt weiterhin den Massentransfer und die Pumpeffizienz bei größeren Maßstäben. Einkapselungs- und unterstützte ionische Flüssigkeitsmembrandesigns zielen darauf ab, diese Einschränkung zu beheben. Carbonat-alkalische und tiefeutektische Lösungsmittel werden auch für Hochtemperaturströme in Betracht gezogen, wo konventionelle Amine abgebaut werden können. Ihre Bedeutung liegt darin, Betreibern Alternativen zu geben, wenn Rauchgasverunreinigungen oder Temperaturprofile die konventionelle Lösungsmittellebensdauer verkürzen. Der Auswahlprozess bleibt standortspezifisch, da eine günstige Laboreigenschaft nicht die Notwendigkeit von Pumpen, Korrosionsschutz oder Wartung beseitigt.
Nach Sorbentientyp:
Aktivkohle hält ihre Basis, während metallorganische Gerüstverbindungen wachsenAktivkohle hielt im Jahr 2025 einen Anteil von 33,45 % am Sorbentientyp-Segment. Ihre niedrigen Kosten, die ausgereifte Fertigungsbasis und die Toleranz gegenüber verunreinigtem Rauchgas unterstützen den laufenden Einsatz in Kohle- und Biomasseanlagen. Zeolithe bieten CO₂-Selektivität bei niedrigen Temperaturen, aber Feuchtigkeit kann ihre Stabilität in industriellen Umgebungen einschränken. Diese Betriebseinschränkungen haben das Interesse an metallorganischen Gerüstverbindungen für feuchte Rauchgasanwendungen erhöht. Metallorganische Gerüstverbindungen werden bis 2031 voraussichtlich mit einer CAGR von 17,06 % wachsen. Der Nobelpreis für Chemie 2025 würdigte die Entdeckung und Entwicklung metallorganischer Gerüstverbindungen und stärkte das breitere Vertrauen in diese Materialklasse.
Das Haupthindernis für metallorganische Gerüstverbindungen war die kosteneffektive Herstellung im kommerziellen Maßstab. BASFs Produktion von CALF-20 und Decarbonteks kommerzieller Start von DCF-1 im Juli 2025 deuten auf eine breitere Bemühung hin, die Versorgungsbasis zu verbessern. Die britische Regierung bestätigte auch im Mai 2026 die Finanzierung für die Entwicklung monolithischer metallorganischer Gerüstverbindungen in Immaterials Sawston-Anlage. Strukturierte Formate können die Materialien für industrielle Druckwechseladsorptionszyklen geeigneter machen. Aktivkohle wird weiterhin Anwendungen bedienen, die niedrige Kosten und Toleranz gegenüber Verunreinigungen schätzen. Metallorganische Gerüstverbindungen haben Wachstumspotenzial, wenn hohe Selektivität und kontrollierte Betriebsbedingungen fortschrittlichere Materialien rechtfertigen. Diese Kombination hält den Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen sowohl für etablierte als auch für neuere Sorbentientypen offen. Käufer, die eine bewährte Toleranz gegenüber Verunreinigungen benötigen, können bei Aktivkohle bleiben, auch wenn leistungsfähigere Gerüstverbindungen entwickelt werden. Projekte mit strengeren Entfernungsanforderungen können speziellere Materialien akzeptieren, wenn sie die Anlagengröße oder den Betriebsenergiebedarf reduzieren.
Nach Membrantyp:
Polymere Membranen halten die Basis, während Mischmatrix-Designs die Leistung verbessernPolymere Membranen machten im Jahr 2025 62,17 % des Membrantyp-Segments aus. Die etablierte Hohlfaserfertigung unterstützt ihren Einsatz in der Erdgasverarbeitung, der Biogasaufbereitung und frühen Nachverbrennungsprojekten. Niedrige Herstellungskosten und flexibles Moduldesign machen sie in kleineren Anwendungen nützlich. Keramische Membranen dienen auch Hochtemperaturtrennungen, bei denen die Lösungsmitteldegradation ein Problem darstellt. Ihre Kosten begrenzen jedoch ihren Einsatz in vielen Projekten. Mischmatrix-Membranen werden bis 2031 voraussichtlich mit einer CAGR von 13,98 % wachsen und sind damit der am schnellsten wachsende Membrantyp.
Mischmatrix-Membranen kombinieren Polymermatrizen mit metallorganischen Gerüstverbindungs-, Zeolith- oder Siliziumdioxid-Füllstoffen. Diese Struktur kann die CO₂- und Stickstoffselektivität sowie die Permeabilität verbessern. Eine Studie aus dem Jahr 2026 bewertete mehr als 104.000 Kombinationen von metallorganischen Gerüstverbindungen und Polymeren, um verbesserte CO₂-Trennungsdesigns zu identifizieren. Gleichmäßige Füllstoffverteilung und stabile Haftung an der Polymer-Füllstoff-Grenzfläche bleiben Fertigungsherausforderungen. Entwickler treiben Oberflächenfunktionalisierungsmethoden voran, um die Kompatibilität zwischen dem Füllstoff und dem Polymerrückgrat zu verbessern. Als größere Nachverbrennungs-Membranprojekte im Jahr 2026 den Betrieb aufnahmen, gewannen Felddaten bei der Materialauswahl an Gewicht. Dieser Trend unterstützt eine schrittweise Verschiebung im Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen hin zu Membranen, die Trennungsleistung mit praktischer Fertigungskontrolle in Einklang bringen. Modulhersteller müssen auch eine stabile Leistung unter Druckwechsel und sich ändernden Einsatzbedingungen nachweisen. Diese Anforderungen können die Einführung neuer Füllstoffkombinationen verlangsamen, bis Betreiber sie in kommerziellen Betriebsumgebungen validieren.
Nach Abscheidungsroute:
Nachverbrennungsabscheidung hat die größte Basis, während direkte Luftabscheidung am schnellsten wächstDie Nachverbrennungsabscheidung hielt im Jahr 2025 einen Anteil von 54,09 % am Abscheidungsrouten-Segment. Bestehende Fossilbrennstoffkraftwerke, Öl- und Gasstandorte und industrielle Verbrennungsquellen stützen diese Position. Betreiber können die Route zu bestehenden Rauchgasbehandlungszügen hinzufügen, was sie für Nachrüstprojekte geeignet macht. Mehr als 650 angekündigte Anlagen zielen auf einen Betrieb bis 2030 ab und halten die Nachfrage nach Nachverbrennungsanlagen und -materialien aufrecht. Eine Studie aus dem Jahr 2026 berichtete über eine CO₂-Abscheidungseffizienz von 85 % für Nachverbrennungs-Monoethanolamin-Systeme in Zement-, Stahl- und Stromkonfigurationen. Prozessspezifische Energieanforderungen machen eine maßgeschneiderte Materialauswahl wichtig.
Die direkte Luftabscheidung wird bis 2031 voraussichtlich mit einer CAGR von 17,67 % wachsen. Die Route arbeitet mit viel niedrigeren CO₂-Konzentrationen als industrielle Punktquellen, was die Bedeutung der Materialleistung und des Energieverbrauchs erhöht. Sie zieht Investitionen an, wo Entfernungsgutschriften und unternehmerische Abnahmeverträge die Abscheidungskosten unterstützen können. Die Vorverbrennungsabscheidung wird in Blau-Wasserstoff- und Vergasungsumgebungen eingesetzt, während die Sauerstoffverbrennung in ausgewählten Industrieprozessen verwendet wird. Die industrielle Prozessabscheidung wird auch zunehmend relevant für Emissionen aus Kalzinierung und Fermentation. Der Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen bedient diese Routen mit verschiedenen Kombinationen aus Lösungsmitteln, festen Sorbentien und Membranen. Das Wachstum bei der direkten Luftabscheidung erweitert die adressierbare Rolle für hochselektive Sorbentien und zweckgestaltete Kontaktorsysteme. Materialien für die direkte Luftabscheidung müssen jedoch trotz verdünntem Einsatzgas und wiederholten Regenerationszyklen ihre Leistung aufrechterhalten. Dies macht Haltbarkeit und Energiebedarf bei Lieferantenbewertungen genauso wichtig wie die anfängliche Abscheidungskapazität.
Nach Endverbraucherbranche:
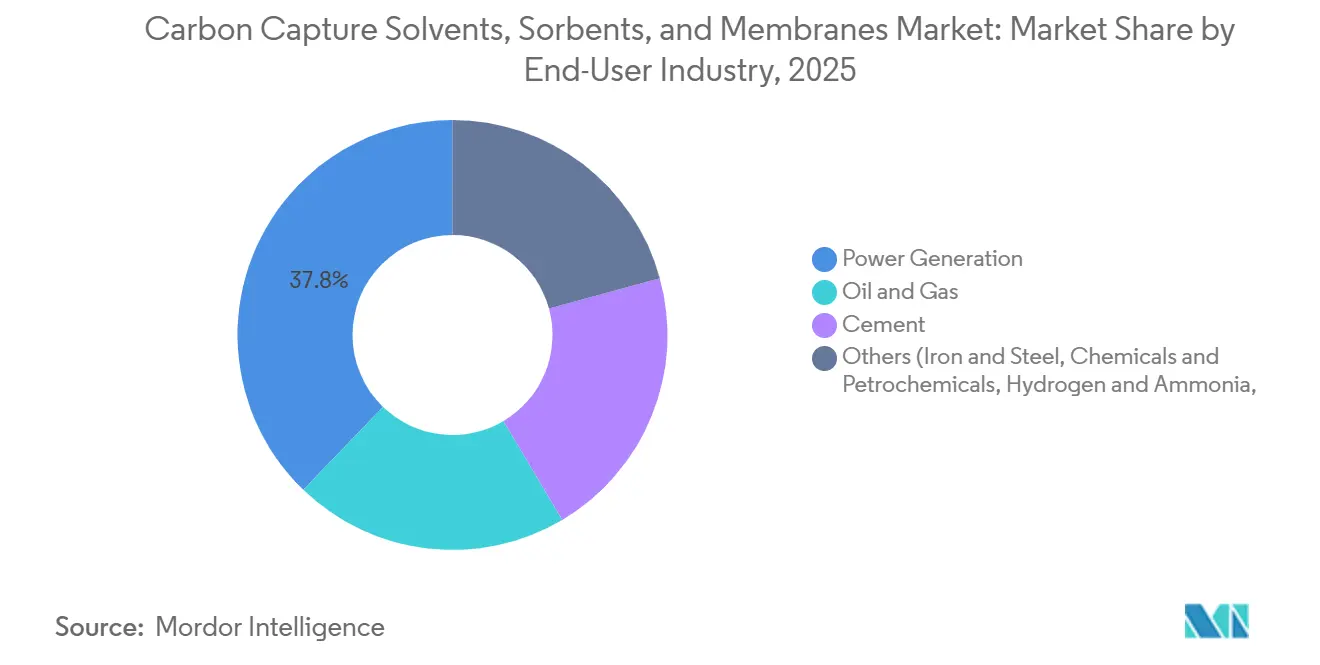
Stromerzeugung liefert die größte Basis, während Zement schnell expandiertDie Stromerzeugung machte im Jahr 2025 37,78 % des Marktanteils für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen aus. Der Sektor verfügt über eine etablierte installierte Basis aus kohle- und gasbefeuerten Kraftwerken und eine Geschichte der Verwendung von Aminwäsche. Diese installierte Basis unterstützt eine stetige Nachfrage nach etablierten Lösungsmittelsystemen. Allerdings kann der Einsatz erneuerbarer Energien die Wirtschaftlichkeit einiger geplanter Kraftwerknachrüstungen beeinflussen, bevor Entwickler sie bauen. Öl und Gas bleibt eine wichtige Endverbraucherbranche für physikalische Lösungsmittel und selektive Aminmischungen, die in der Gasverarbeitung, der Sauergasentfernung und der Blau-Wasserstoff-Produktion eingesetzt werden. Diese Anwendungen beinhalten oft hohe CO₂-Partialdrücke und definierte Prozessanforderungen. Sie können den Einsatz physikalischer Lösungsmittel in Anwendungen unterstützen, wo Niederdrucknachverbrennungssysteme möglicherweise nicht geeignet sind. Dies hält die Nachfrage über mehrere Materialklassen aufrecht, anstatt sie auf einen einzigen Abscheidungsansatz zu konzentrieren.
Zement wird bis 2031 voraussichtlich mit einer CAGR von 16,37 % wachsen. Die Prozessemissionen der Branche machen es schwierig, Abscheidungsmaterialien allein durch Energieänderungen zu ersetzen. Air Liquides Cryocap-Anwendung und Holcims CaptureLab zeigen, dass Zementhersteller mehrere Abscheidungswege testen, einschließlich Adsorption und kryogener Trennung. Eisen und Stahl, Chemikalien, Wasserstoff, Ammoniak und Abfall-zu-Energie bilden die verbleibende Endverbrauchergruppe. Ein TRL7-Kalzium-Kupfer-Pilot in ArcelorMittals Asturias-Werk demonstrierte eine CO₂-Abscheidung von 95 % aus Hochofengas. Die Kohlenstoffabscheidungs-Lösungsmittel-, Sorbentien- und Membranbranche wird für diese Endverbraucherbranchen unterschiedliche Materialpakete benötigen, da Gaszusammensetzung, Wärmeverfügbarkeit und Betriebspläne erheblich variieren. Zementbetreiber benötigen Lösungen, die Prozessemissionen bewältigen, während Stromerzeuger oft auf Energiestrafen und Lastflexibilität fokussieren. Diese Unterschiede schaffen separate Qualifizierungsprozesse und machen branchenübergreifende Erfahrung für Lieferanten wertvoll.
Geografische Analyse
Nordamerika Markt für Kohlenstoffabscheidungslösungsmittel, Sorptionsmittel und Membranen
Nordamerika hatte im Jahr 2025 einen Anteil von 36,34 % am Markt für Kohlenstoffabscheidungslösungsmittel, Sorptionsmittel und Membranen. Die Region vereint eine große Basis industrieller Emittenten mit einem entwickelten politischen Rahmen für die Kohlenstoffabscheidung. Das US-amerikanische 45Q-Programm unterstützt Projekte für industrielle Punktquellen und die direkte Luftabscheidung. Die US-amerikanische Abscheidekapazität sollte von 22 Millionen Tonnen pro Jahr im Jahr 2024 auf 176 Millionen Tonnen pro Jahr bis 2030 steigen. Svantes Fabrik in British Columbia stärkt zudem das regionale Angebot an festen Sorptionsmitteln. Kanada fördert das Wachstum durch Kohlenstoffgutschriftstrukturen und Sequestrations-Hubs in Alberta. Mexiko bietet eine aufkommende Chance im Bereich Raffinierung und Petrochemie. Das Ausmaß der regionalen Chance hängt vom Zugang zu Speicherkapazitäten, dem Genehmigungsfortschritt und der Fähigkeit einzelner Standorte ab, die Berechtigung für Steuergutschriften zu sichern. Diese Faktoren machen Nordamerika zu einem wichtigen Nachfragezentrum, obwohl projektspezifische Unterschiede bei der Materialauswahl voraussichtlich bestehen bleiben.
APAC Markt für Kohlenstoffabscheidungslösungsmittel, Sorptionsmittel und Membranen
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 14,94 % wachsen. Japan plant, die Kapazität für Kohlenstoffabscheidung, -nutzung und -speicherung von 0,3 Millionen Tonnen pro Jahr auf nahezu 12,5 Millionen Tonnen pro Jahr bis 2035 auszubauen, wobei viele Projekte auf grenzüberschreitende Speichervereinbarungen angewiesen sind. China ist ein bedeutender Beitragender zur Kohlenstoffabscheidungsforschung und bewegt sich durch Aminabscheidungs- und Oxyfuel-Verbrennungsanlagen auf Projekte im Beschaffungsmaßstab zu. Indien, Südkorea und die ASEAN-Länder schaffen politische Grundlagen für den künftigen Einsatz. Südkorea und Singapur haben eine vergleichsweise stärkere politische Bereitschaft gezeigt. Die große industrielle Basis der Region unterstützt eine breite langfristige Chance für Materialien, die auf lokale Brennstoff- und Rohstoffbedingungen abgestimmt sind. Grenzüberschreitende Speicherpläne können den Bedarf an einheitlichen Kohlendioxidspezifikationen vor dem Transport und der Injektion erhöhen. Diese Anforderung steigert die Bedeutung von Abscheidesystemen, die eine vorhersehbare Reinheit und hohe Abscheideraten liefern können.
EMEA und Südamerika Markt für Kohlenstoffabscheidungslösungsmittel, Sorptionsmittel und Membranen
Die Kohlenstoffpreissignale und die Speicherinfrastruktur Europas unterstützen weiterhin die Nachfrage nach Abscheidematerialien. Die Preise im EU-Emissionshandelssystem lagen im Jahr 2025 im Durchschnitt bei 73,43 EUR pro Tonne CO₂, während die verifizierten Emissionen im Jahresvergleich um 1,3 % zurückgingen. Die Europäische Kommission identifizierte Lösungsmittel, Kompressoren und Kolonnenbehälter als Lücken in der Lieferkette zur Erreichung des Speicherziels von 50 Millionen Tonnen pro Jahr bis 2030. Die Niederlande, Norwegen und das Vereinigte Königreich stellen wichtige Cluster- und Speicherprojekte bereit. Südamerika, der Nahe Osten und Afrika bleiben kleinere Märkte mit spezifischen Chancen. Brasilien und Argentinien bieten hochkonzentrierte Ethanol- und Biokraftstoffquellen, während der Nahe Osten über öl- und gasgebundene Abscheideprojekte verfügt. Diese Regionen erfordern einen weiteren Ausbau der Transport- und Speicherinfrastruktur, bevor die Nachfrage skalieren kann. Ihre Projekte könnten zunächst hochkonzentrierte Quellen priorisieren, da diese in der Regel wirtschaftlich besser handhabbare Abscheidebedingungen bieten. Materialanbieter, die frühe Ethanol-, Biokraftstoff-, Öl- und Gasanwendungen unterstützen, können eine Marktposition aufbauen, bevor größere Infrastrukturnetzwerke fertiggestellt sind.

Wettbewerbslandschaft
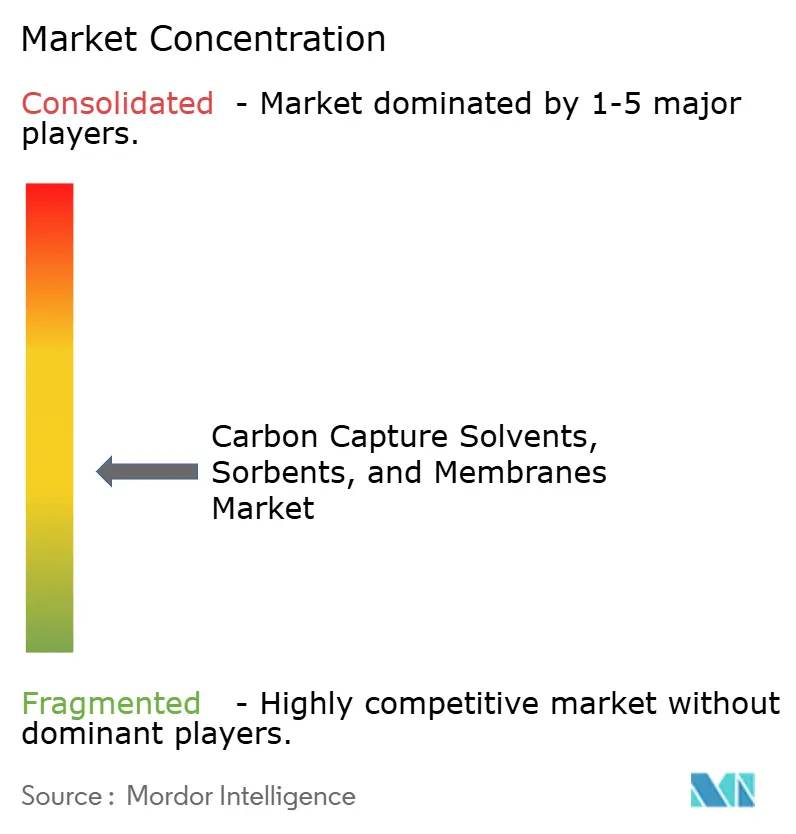
Der Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen ist mäßig fragmentiert. Air Liquide, Linde, BASF, Air Products und Dow halten etablierte Positionen bei Lösungsmitteln und konventionellen Sorbentien. Ihre Größe unterstützt den Zugang zu technischen Ressourcen, Versorgungsnetzwerken und Kundenbeziehungen. BASF ist der exklusive Hersteller im kommerziellen Maßstab von CALF-20 für Svantes Festsorbentien-Betrieb. Shell formalisierte 2025 seine exklusive globale Allianz mit Technip Energies zur Lieferung von CANSOLV.
Der Wettbewerb im Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen hängt zunehmend von der Systemleistung ab und nicht nur von der Materialversorgung. Svante und Climeworks bieten integrierte Kontaktor- oder Filtersysteme an, die ihnen die Kontrolle über Betriebsspezifikationen und Materialersatzzyklen geben. Membrane Technology and Research hält eine Spezialistenposition im Design polymerer Membranmodule und Polaris-Membranmaterialien für die Erdgasverarbeitung. Linde arbeitete 2026 mit Valmet an elektrisch angetriebener CO₂-Abscheidung für Zellstoff- und Papieranwendungen unter Verwendung der HISORP-Adsorptionstechnologie. Dieser Ansatz verwendet Strom statt Dampf und adressiert die Wärmebeschränkung, die viele Lösungsmittelsysteme betrifft. Beschaffungsanforderungen gemäß EPA Subpart RR und dem EU-Netto-Null-Industriegesetz begünstigen auch Lieferanten, die eine verifizierte Leistung nachweisen können.
Kleinere modulare Punktquellenprojekte bleiben ein sich entwickelnder Wettbewerbsbereich im Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen. Diese Projekte können für Emittenten geeignet sein, die unter der Größenschwelle für große Erstprojekte liegen. Solche Kunden benötigen kompakte Systeme, zuverlässigen Betrieb und handhabbare Vorabkosten. Der Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen schafft Chancen für spezialisierte Anbieter, wo große ingenieurgeführte Angebote möglicherweise zu komplex sind. Gleichzeitig können größere Akteure Allianzen, Lizenzierung und Fertigungsmaßstab nutzen, um ihre Positionen zu halten. Lieferanten, die die Regenerationsenergie reduzieren, den Materialabbau bewältigen und wiederholbare Installationen nachweisen, können um Projekte konkurrieren. Daher ist die Wettbewerbslandschaft nicht vollständig konsolidiert, aber etablierte Unternehmen behalten Vorteile bei der Projektabwicklung und dem Kundenzugang. Neue Marktteilnehmer müssen nachweisen, dass ihre Materialverbesserungen zu geringerem Energieverbrauch, längerer Lebensdauer oder einfacherer Installation führen. Etablierte Unternehmen müssen zeigen, dass ihre bewährten Liefermodelle mit der Nachfrage nach modularen Systemen und spezialisierten Leistungsgarantien Schritt halten können.
Branchenführer im Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen
-
BASF
-
MITSUBISHI HEAVY INDUSTRIES, LTD.
-
Honeywell International Inc
-
Dow
-
Svante Technologies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kohlenstoffabscheidungslösungsmittel, Sorptionsmittel und Membranen Unternehmen in diesem Bericht
- Air Liquide
- Air Products and Chemicals, Inc.
- BASF
- Carbon Clean
- Climeworks
- Dow
- Exxon Mobil Corporation
- Fluor Corporation
- Honeywell International Inc
- Linde PLC
- Membrane Technology and Research, Inc. (MTR)
- MITSUBISHI HEAVY INDUSTRIES, LTD.
- Shell plc
- Siemens Energy
- Svante Technologies Inc.
- TORAY INDUSTRIES, INC.
- TOSHIBA CORPORATION

Neueste Industrielle Entwicklungen in Markt für Kohlenstoffabscheidungslösungsmittel, Sorptionsmittel und Membranen
- Juni 2026: Air Liquide nahm seinen ersten industriellen Zement-CO₂-Abscheidungspiloten im CaptureLab von Holcim in Martres-Tolosane, Frankreich, in Betrieb. Der Pilot verwendet die Cryocap FG-Technologie, die Adsorption und kryogene Trennung kombiniert. Die Einheit verarbeitet 3.000 Nm³/h Rauchgas und markiert Air Liquides ersten industriellen Einsatz lösungsmittelfreier Abscheidungstechnologie im Zementsegment.
- Februar 2026: CarbonQuest und Cielo Carbon Solutions kündigten die erste Integration von Captivate Technologys metallorganischen Gerüstverbindungs-Adsorbentien in eine verteilte Kohlenstoffabscheidungseinheit an einem Tourmaline Oil-Erdgaskompressor in Alberta an. Das Projekt markiert die erste kommerzielle Integration von MOFs in der kanadischen Öl- und Gas-Punktquellenabscheidung.


Globaler Berichtsumfang für den Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen
Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen sind chemische und physikalische Medien, die zur Trennung und Abscheidung von CO₂-Emissionen aus industriellen Abgasen und der Luft verwendet werden. Sie unterstützen das Emissionsmanagement durch Flüssigabsorption, Bindung an feste Oberflächen oder selektive physikalische Barrierefiltration.
Der Markt für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen ist segmentiert nach Materialtyp, Lösungsmitteltyp, Sorbentientyp, Membrantyp, Abscheidungsroute, Endverbraucherbranche und Geografie. Nach Materialtyp ist der Markt in Lösungsmittel, feste Sorbentien, Membranen und sonstige segmentiert. Nach Lösungsmitteltyp ist der Markt in aminbasierte Lösungsmittel, physikalische Lösungsmittel, ionische Flüssigkeiten und sonstige (Carbonat- und alkalische Lösungsmittel, tiefeutektische Lösungsmittel) segmentiert. Nach Sorbentientyp ist der Markt in Aktivkohle, Zeolithe, metallorganische Gerüstverbindungen (MOFs) und sonstige (aminofunktionalisiertes Siliziumdioxid, Metalloxide, aktiviertes Aluminiumoxid) segmentiert. Nach Membrantyp ist der Markt in polymere Membranen, Mischmatrix-Membranen, keramische Membranen und sonstige (erleichterte Transportmembranen, Hohlfasermembranen) segmentiert. Nach Abscheidungsroute ist der Markt in Nachverbrennungsabscheidung, Vorverbrennungsabscheidung, direkte Luftabscheidung und sonstige (Sauerstoffverbrennung, industrielle Prozessabscheidung) segmentiert. Nach Endverbraucherbranche ist der Markt in Stromerzeugung, Öl und Gas, Zement und sonstige (Eisen und Stahl, Chemikalien und Petrochemikalien, Wasserstoff und Ammoniak, Abfall-zu-Energie) segmentiert. Der Bericht deckt auch Marktgröße und Prognosen für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Lösungsmittel |
| Feste Sorbentien |
| Membranen |
| Sonstige |
| Aminbasierte Lösungsmittel |
| Physikalische Lösungsmittel |
| Ionische Flüssigkeiten |
| Sonstige (Carbonat- und alkalische Lösungsmittel, tiefeutektische Lösungsmittel) |
| Aktivkohle |
| Zeolithe |
| Metallorganische Gerüstverbindungen (MOFs) |
| Sonstige (aminofunktionalisiertes Siliziumdioxid, Metalloxide, aktiviertes Aluminiumoxid) |
| Polymere Membranen |
| Mischmatrix-Membranen |
| Keramische Membranen |
| Sonstige (erleichterte Transportmembranen, Hohlfasermembranen) |
| Nachverbrennungsabscheidung |
| Vorverbrennungsabscheidung |
| Direkte Luftabscheidung |
| Sonstige (Sauerstoffverbrennung, industrielle Prozessabscheidung) |
| Stromerzeugung |
| Öl und Gas |
| Zement |
| Sonstige (Eisen und Stahl, Chemikalien und Petrochemikalien, Wasserstoff und Ammoniak, Abfall-zu-Energie) |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Lösungsmittel | |
| Feste Sorbentien | ||
| Membranen | ||
| Sonstige | ||
| Nach Lösungsmitteltyp | Aminbasierte Lösungsmittel | |
| Physikalische Lösungsmittel | ||
| Ionische Flüssigkeiten | ||
| Sonstige (Carbonat- und alkalische Lösungsmittel, tiefeutektische Lösungsmittel) | ||
| Nach Sorbentientyp | Aktivkohle | |
| Zeolithe | ||
| Metallorganische Gerüstverbindungen (MOFs) | ||
| Sonstige (aminofunktionalisiertes Siliziumdioxid, Metalloxide, aktiviertes Aluminiumoxid) | ||
| Nach Membrantyp | Polymere Membranen | |
| Mischmatrix-Membranen | ||
| Keramische Membranen | ||
| Sonstige (erleichterte Transportmembranen, Hohlfasermembranen) | ||
| Nach Abscheidungsroute | Nachverbrennungsabscheidung | |
| Vorverbrennungsabscheidung | ||
| Direkte Luftabscheidung | ||
| Sonstige (Sauerstoffverbrennung, industrielle Prozessabscheidung) | ||
| Nach Endverbraucherbranche | Stromerzeugung | |
| Öl und Gas | ||
| Zement | ||
| Sonstige (Eisen und Stahl, Chemikalien und Petrochemikalien, Wasserstoff und Ammoniak, Abfall-zu-Energie) | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Kohlenstoffabscheidungs-Lösungsmittel, Sorbentien und Membranen?
Die Marktgröße für Kohlenstoffabscheidungslösungsmittel, Sorptionsmittel und Membranen wird voraussichtlich von 0,92 Milliarden USD im Jahr 2025 und 1,04 Milliarden USD im Jahr 2026 auf 1,93 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 13,16 % zwischen 2026 und 2031.
Welcher Materialtyp führt bei Kohlenstoffabscheidungsanwendungen?
Lösungsmittel führten die Materialtypen mit einem Anteil von 42,34 % im Jahr 2025 an, da flüssige Aminsysteme die größte installierte Betriebsbasis haben.
Welches Abscheidungsmaterial wächst am schnellsten?
Feste Sorbentien werden bis 2031 voraussichtlich mit einer CAGR von 15,34 % expandieren, unterstützt durch Investitionen in die Produktion strukturierter Filter und metallorganischer Gerüstverbindungen.
Warum sind energiearme Abscheidungsmaterialien wichtig?
Die Monoethanolamin-Regeneration kann 3,2–4,2 GJ pro Tonne CO₂ erfordern, sodass energieärmere Alternativen die Projektökonomie verbessern können.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
